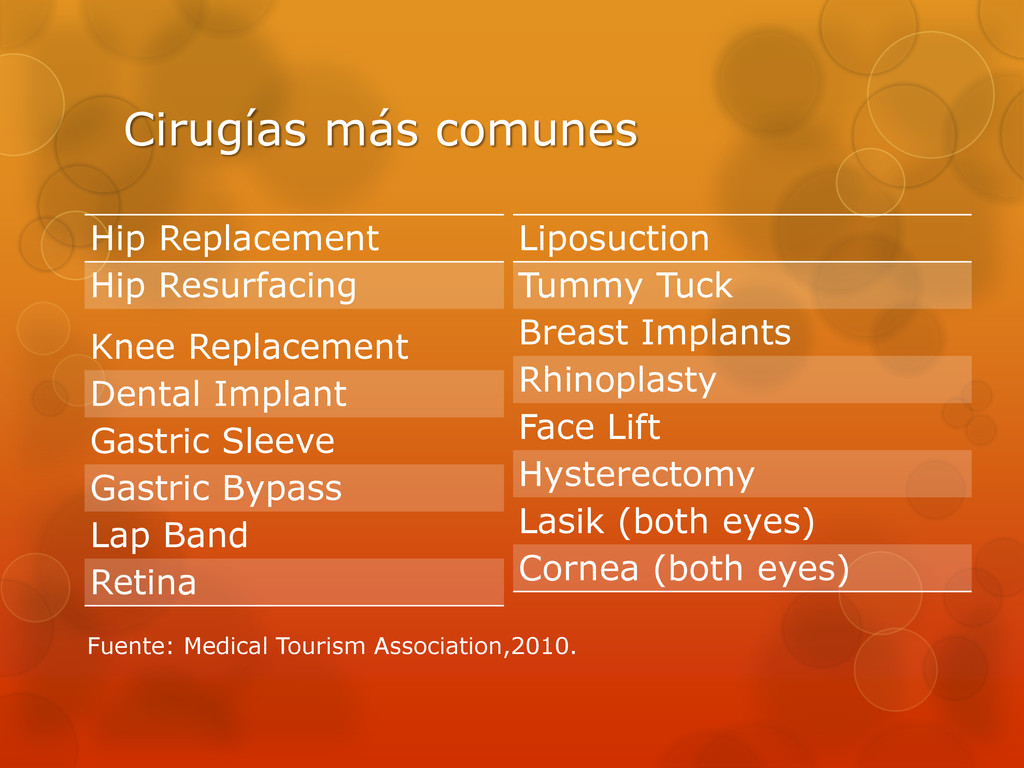
fiscaliza a los proveedores de salud y no a los intermediaros. [Superintendencia de salud] Corfo licitará US$160 millones para capital de riesgo en 2011. Chile evaluado con 6.9/10, lugar 23/180, Indice de Percepcion de la corrupción 2008. [ProChile] Chile, es el país más seguro de América Latina por segundo año consecutivo [Global Peace Index, diario británico The Economist]. Santiago de Chile, dentro de los 41 lugares del mundo mas atractivos para visitar el 2011 [New York Times, enero de 2011]
ranking Informe Mundial de Competitividad, liderando países latam. [Institute for Management Development, 2009]. Equidad inversionistas nacionales o extranjeros. Apertura comercial. Resistencia de la economía, ciclos económicos. Manejo estricto del riesgo en el sistema financiero. Plataforma de negocios. N° 10 Ranking de Índice de Libertad Económica 2010 [Fundación Heritage-Libertad y Desarrollo]. Top 10 menor riesgo financiero en el mundo [consultora CMA] N° 17 ranking global atractivo de entorno empresarial [The Economist Intelligence Unit, 2005-2009] 3er lugar en el índice de riesgo, economías emergentes [JP Morgan, 2009]
y confianza en viajar. Tendencia al outsourcing. Crecimiento demográfico en países desarrollados. Tendencias culturales: Estética y vida sana. Especialización de personal médico. Aumento de gastos en salud. Fuente: Health Tourism, Social Walfare through International Trade, David Resiman, United Kingdom,2010.
mail, etc.) Costos de marketing y publicidad vía Web (adwords y redes sociales). Chile, el mercado más digitalizado el continente, plataforma de Servicios y Comercio para América Latina [rankings aptitud digital 2006 The Economist Intelligence Unit, EIU]. GRD, Grupo Relacionado de Diagnostico, implementación 2012 [GG Paloma Martinez, SS] Conocer eficiencia de las clínicas con alto nivel de granularidad.
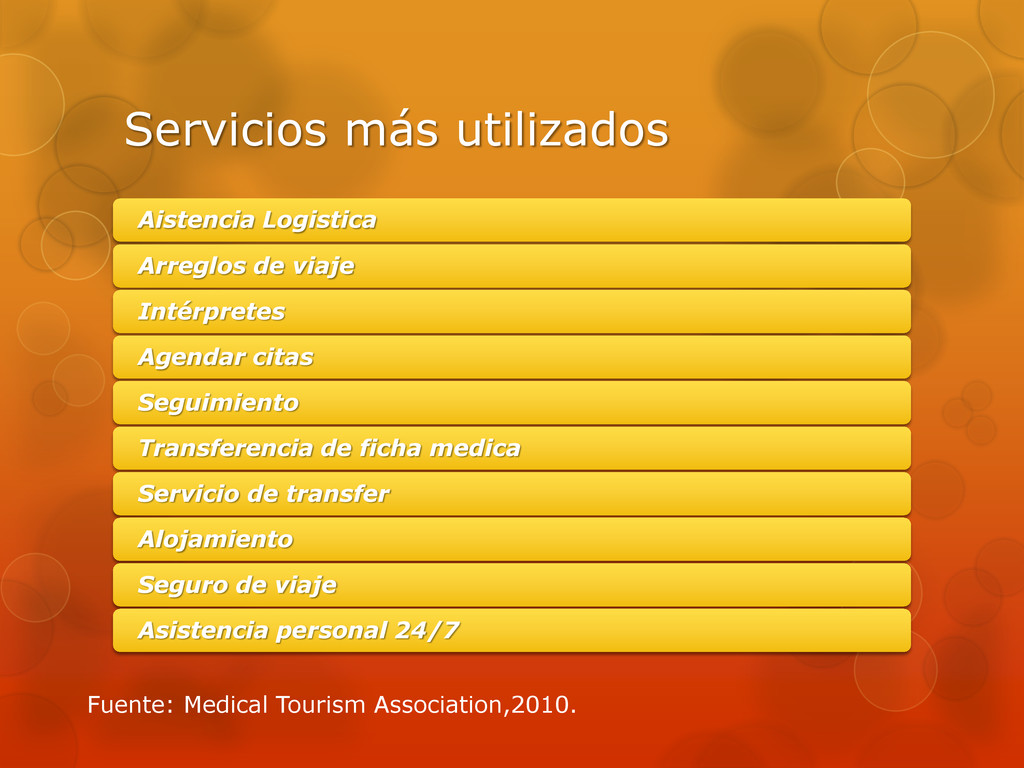
citas Seguimiento Transferencia de ficha medica Servicio de transfer Alojamiento Seguro de viaje Asistencia personal 24/7 Fuente: Medical Tourism Association,2010.
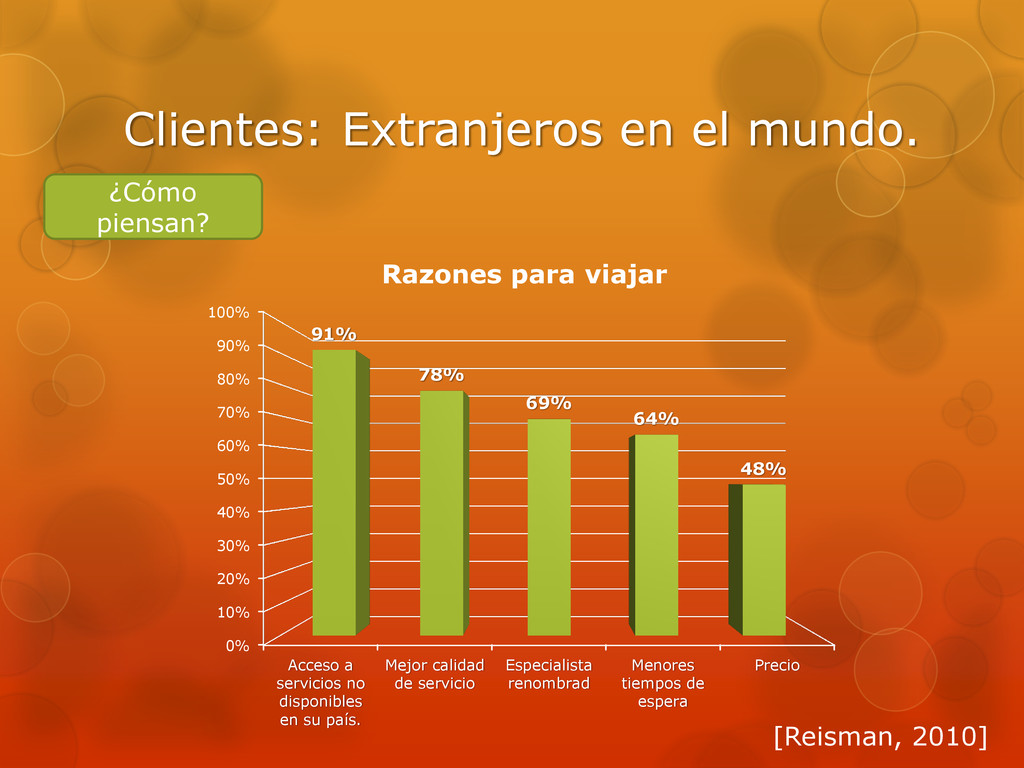
30% 40% 50% 60% 70% 80% 90% 100% Acceso a servicios no disponibles en su país. Mejor calidad de servicio Especialista renombrad Menores tiempos de espera Precio 91% 78% 69% 64% 48% Razones para viajar [Reisman, 2010]
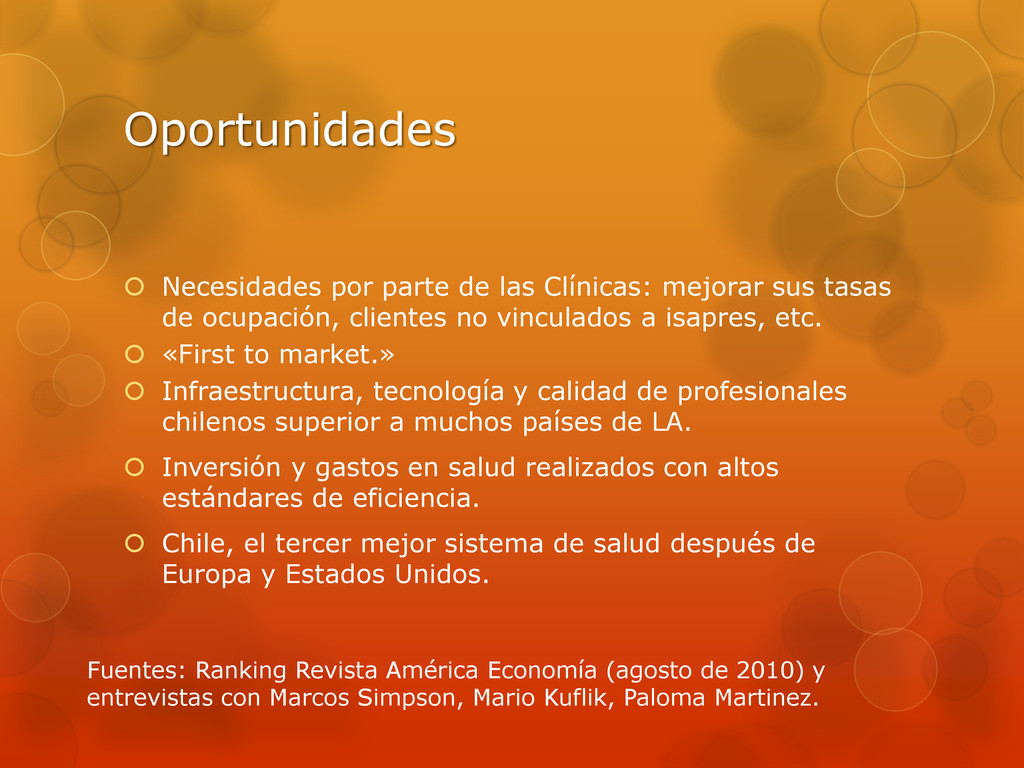
tasas de ocupación, clientes no vinculados a isapres, etc. «First to market.» Infraestructura, tecnología y calidad de profesionales chilenos superior a muchos países de LA. Inversión y gastos en salud realizados con altos estándares de eficiencia. Chile, el tercer mejor sistema de salud después de Europa y Estados Unidos. Fuentes: Ranking Revista América Economía (agosto de 2010) y entrevistas con Marcos Simpson, Mario Kuflik, Paloma Martinez.
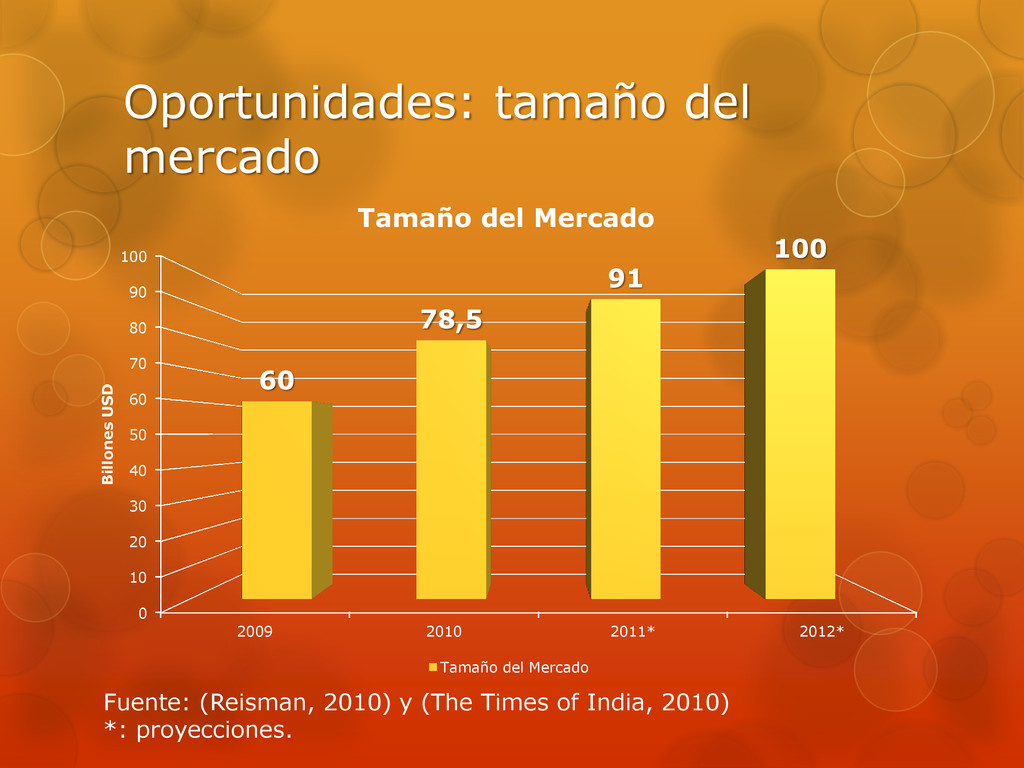
60 70 80 90 100 2009 2010 2011* 2012* 60 78,5 91 100 Billones USD Tamaño del Mercado Tamaño del Mercado Fuente: (Reisman, 2010) y (The Times of India, 2010) *: proyecciones.
«País con enfermedades erradicadas.» «Altos niveles de población latinoamericana en chile. Traen a familiares.» «EEUU: Malpraxis 3er motivo de muertes. Chile: No es siquiera top 10.» «Procedimientos únicos en America: Implante de pierna.» Fuente: Entrevista Paloma Martinez, G.G. Santiago Salud.
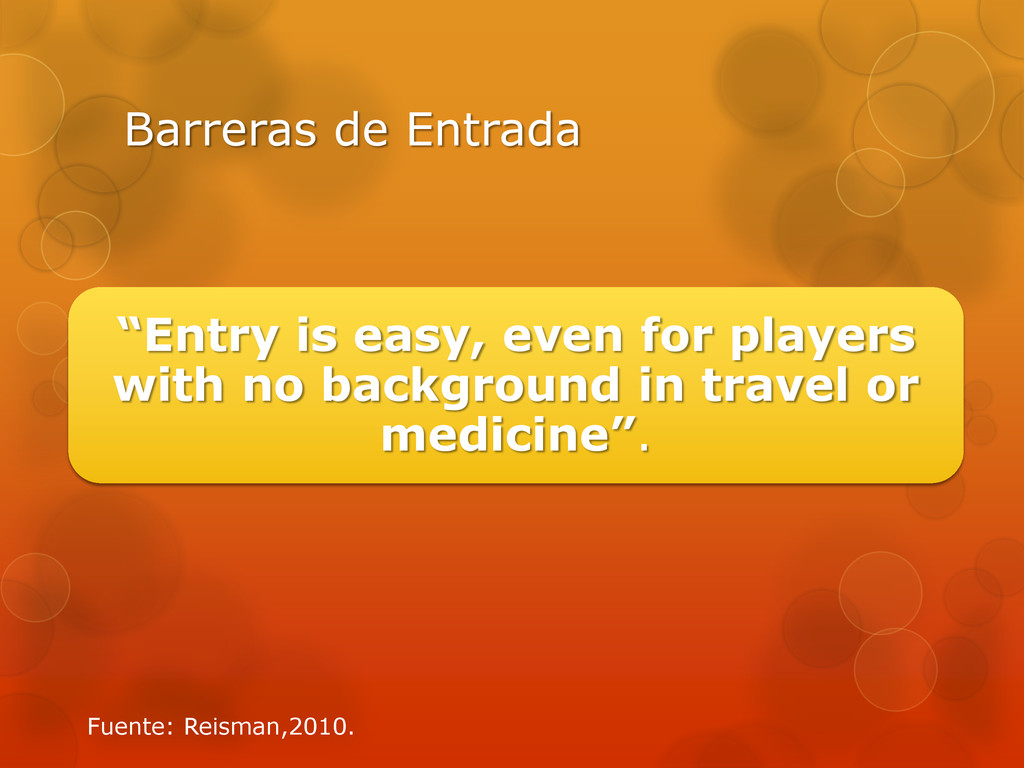
LA. Poca cooperación entre clínicas: dificultad para diversificar oferta de salud. Posicionamiento depende de imagen país. Bajas barreras de entrada. Colaboradores irresponsables: fuerte impacto en la marca. Fuentes: Entrevistas con Marcos Simpson, Mario Kuflik, Paloma Martinez.
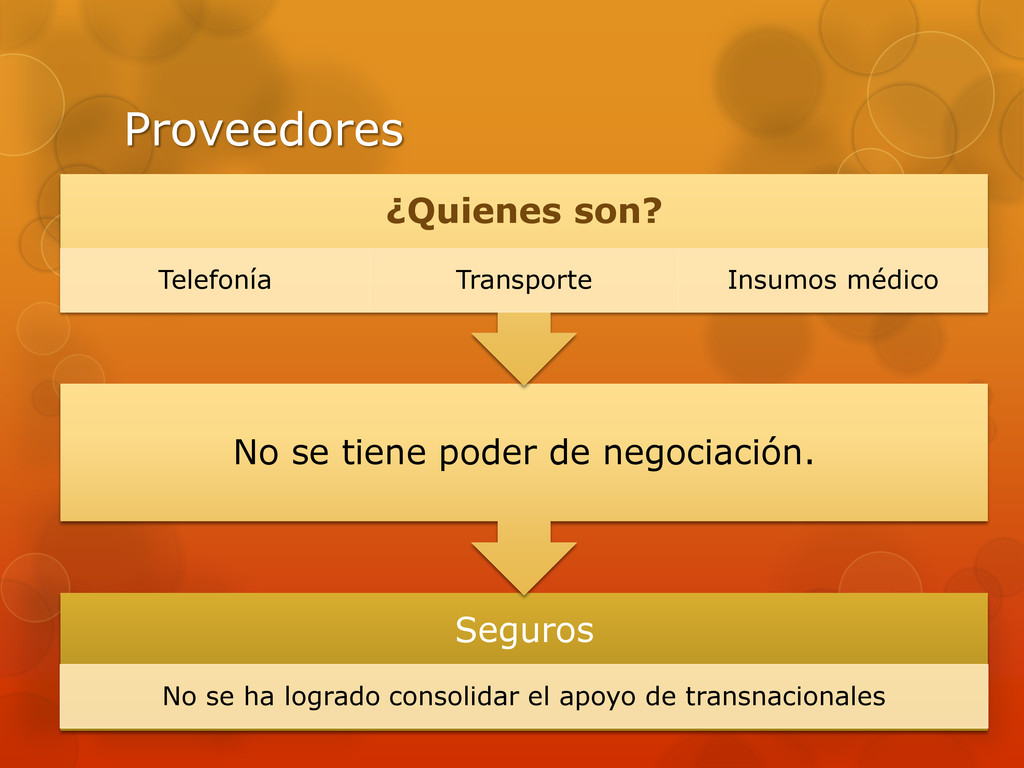
tener capacidad de captar clientes con recursos financieros y experiencia propia. Alta dependencia en Pro Chile y Santiago Salud. Bajo poder de negociación frente a proveedores. Dependencia en la calidad de los proveedores. Fuentes: Entrevistas con Marcos Simpson, Mario Kuflik, Paloma Martinez.


 lcolladotor
 thirion
 sabderemane
 samlambert
 bcantrill
 rkendrick25
 baasie
 brad_frost
 bermonpainter
 jonoalderson
 keithpitt
 pedronauck