Upgrade to Pro — share decks privately, control downloads, hide ads and more …

GCI 2020 Final Assignment

Avatar for Haruto_T Haruto_T
August 20, 2020

GCI 2020 Final Assignment

Final assignment of GCI (Global Consumer Intelligence) 2020 hosted by Matsuo Lab, University of Tokyo. New business model presentation, targeting customers in Philippine.

Avatar for Haruto_T

Haruto_T

August 20, 2020

Other Decks in Technology

Transcript

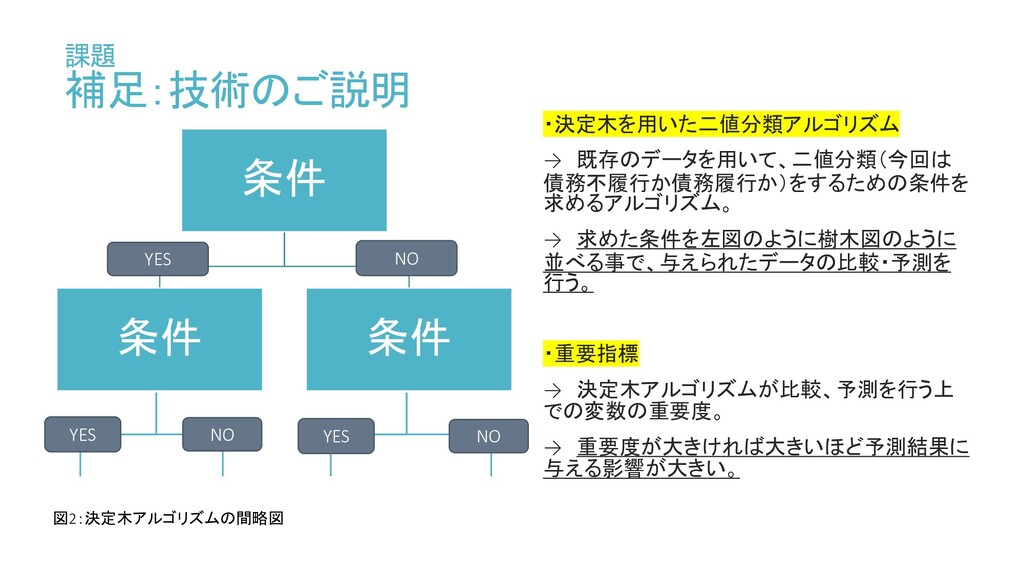
  1. 課題 補足:技術のご説明 条件 条件 条件 YES NO YES NO YES

    NO ・決定木を用いた二値分類アルゴリズム → 既存のデータを用いて、二値分類(今回は 債務不履行か債務履行か)をするための条件を 求めるアルゴリズム。 → 求めた条件を左図のように樹木図のように 並べる事で、与えられたデータの比較・予測を 行う。 ・重要指標 → 決定木アルゴリズムが比較、予測を行う上 での変数の重要度。 → 重要度が大きければ大きいほど予測結果に 与える影響が大きい。 図2:決定木アルゴリズムの間略図
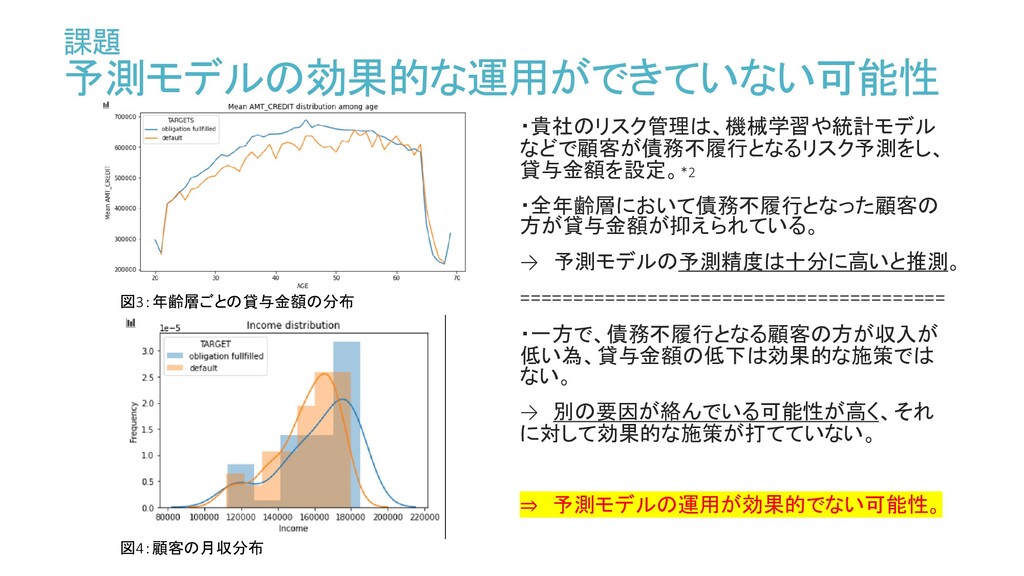
  2. 課題 予測モデルの効果的な運用ができていない可能性 ・貴社のリスク管理は、機械学習や統計モデル などで顧客が債務不履行となるリスク予測をし、 貸与金額を設定。*2 ・全年齢層において債務不履行となった顧客の 方が貸与金額が抑えられている。 → 予測モデルの予測精度は十分に高いと推測。 ========================================

    ・一方で、債務不履行となる顧客の方が収入が 低い為、貸与金額の低下は効果的な施策では ない。 → 別の要因が絡んでいる可能性が高く、それ に対して効果的な施策が打てていない。 ⇒ 予測モデルの運用が効果的でない可能性。 図3:年齢層ごとの貸与金額の分布 図4:顧客の月収分布
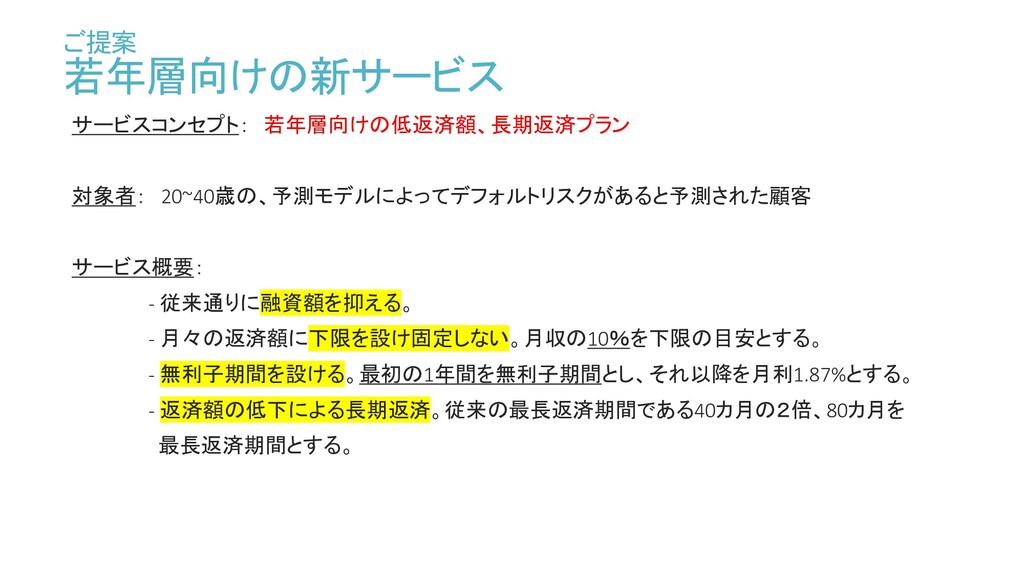
  3. ご提案 若年層向けの新サービス サービスコンセプト: 若年層向けの低返済額、長期返済プラン 対象者: 20~40歳の、予測モデルによってデフォルトリスクがあると予測された顧客 サービス概要: - 従来通りに融資額を抑える。 -

    月々の返済額に下限を設け固定しない。月収の10%を下限の目安とする。 - 無利子期間を設ける。最初の1年間を無利子期間とし、それ以降を月利1.87%とする。 - 返済額の低下による長期返済。従来の最長返済期間である40カ月の2倍、80カ月を 最長返済期間とする。
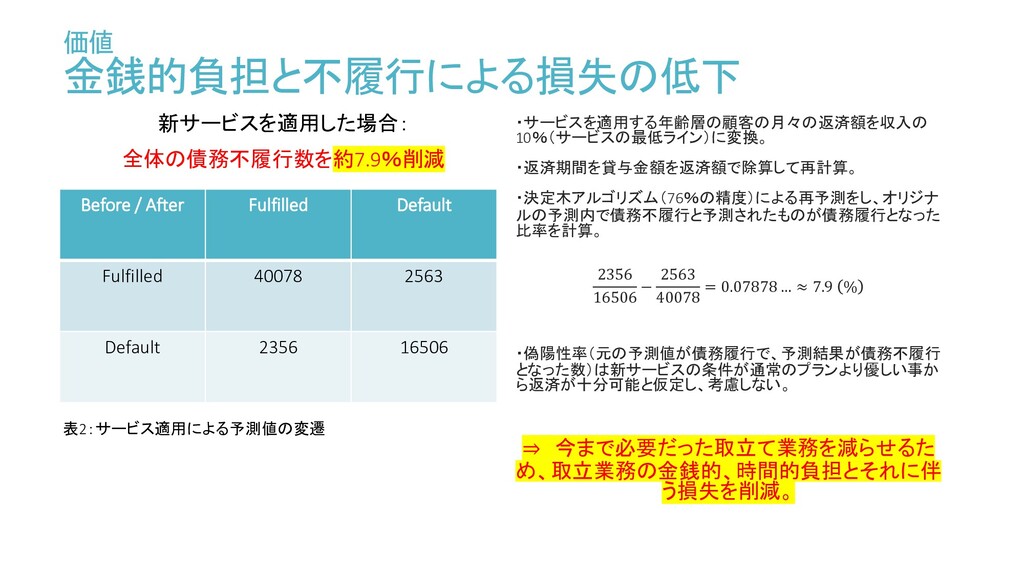
  4. 価値 金銭的負担と不履行による損失の低下 新サービスを適用した場合: 全体の債務不履行数を約7.9%削減 ・サービスを適用する年齢層の顧客の月々の返済額を収入の 10%(サービスの最低ライン)に変換。 ・返済期間を貸与金額を返済額で除算して再計算。 ・決定木アルゴリズム(76%の精度)による再予測をし、オリジナ ルの予測内で債務不履行と予測されたものが債務履行となった 比率を計算。

    2356 16506 − 2563 40078 = 0.07878 … ≈ 7.9 % ・偽陽性率(元の予測値が債務履行で、予測結果が債務不履行 となった数)は新サービスの条件が通常のプランより優しい事か ら返済が十分可能と仮定し、考慮しない。 ⇒ 今まで必要だった取立て業務を減らせるた め、取立業務の金銭的、時間的負担とそれに伴 う損失を削減。 表2:サービス適用による予測値の変遷 Before / After Fulfilled Default Fulfilled 40078 2563 Default 2356 16506
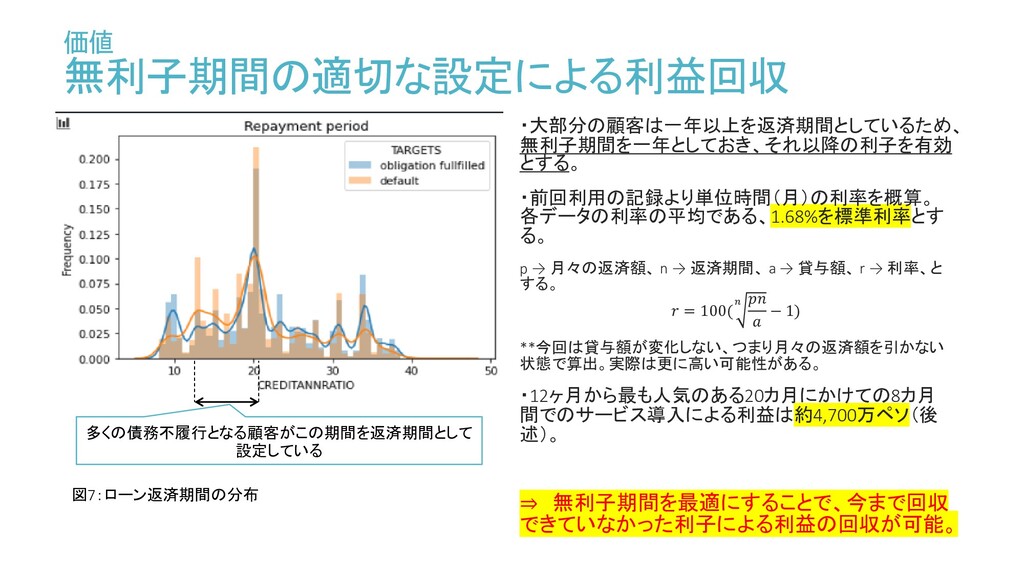
  5. 価値 無利子期間の適切な設定による利益回収 ・大部分の顧客は一年以上を返済期間としているため、 無利子期間を一年としておき、それ以降の利子を有効 とする。 ・前回利用の記録より単位時間(月)の利率を概算。 各データの利率の平均である、1.68%を標準利率とす る。 p →

    月々の返済額、 n → 返済期間、 a → 貸与額、 r → 利率、と する。 = 100( − 1) **今回は貸与額が変化しない、つまり月々の返済額を引かない 状態で算出。実際は更に高い可能性がある。 ・12ヶ月から最も人気のある20カ月にかけての8カ月 間でのサービス導入による利益は約4,700万ペソ(後 述)。 ⇒ 無利子期間を最適にすることで、今まで回収 できていなかった利子による利益の回収が可能。 多くの債務不履行となる顧客がこの期間を返済期間として 設定している 図7:ローン返済期間の分布
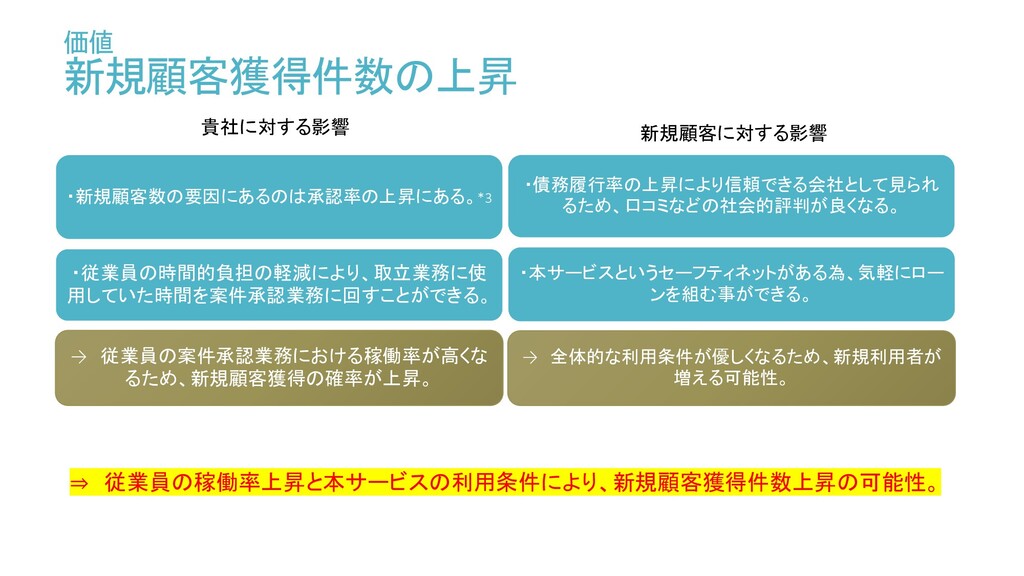
  6. 価値 新規顧客獲得件数の上昇 ・新規顧客数の要因にあるのは承認率の上昇にある。*3 ・従業員の時間的負担の軽減により、取立業務に使 用していた時間を案件承認業務に回すことができる。 → 従業員の案件承認業務における稼働率が高くな るため、新規顧客獲得の確率が上昇。 ・債務履行率の上昇により信頼できる会社として見られ るため、口コミなどの社会的評判が良くなる。

    ・本サービスというセーフティネットがある為、気軽にロー ンを組む事ができる。 → 全体的な利用条件が優しくなるため、新規利用者が 増える可能性。 貴社に対する影響 新規顧客に対する影響 ⇒ 従業員の稼働率上昇と本サービスの利用条件により、新規顧客獲得件数上昇の可能性。
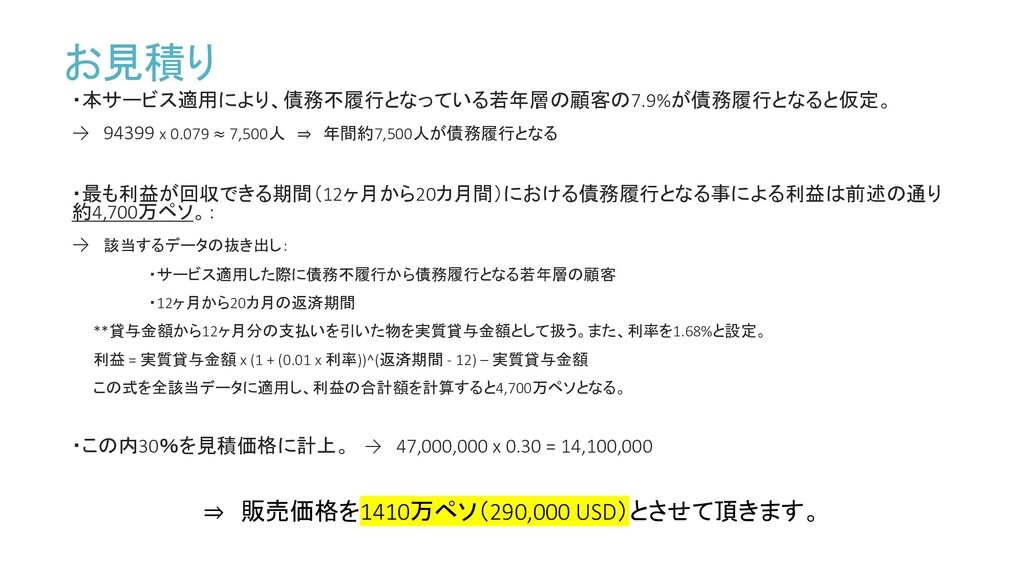
  7. お見積り ・本サービス適用により、債務不履行となっている若年層の顧客の7.9%が債務履行となると仮定。 → 94399 x 0.079 ≈ 7,500人 ⇒ 年間約7,500人が債務履行となる

    ・最も利益が回収できる期間(12ヶ月から20カ月間)における債務履行となる事による利益は前述の通り 約4,700万ペソ。: → 該当するデータの抜き出し: ・サービス適用した際に債務不履行から債務履行となる若年層の顧客 ・12ヶ月から20カ月の返済期間 **貸与金額から12ヶ月分の支払いを引いた物を実質貸与金額として扱う。また、利率を1.68%と設定。 利益 = 実質貸与金額 x (1 + (0.01 x 利率))^(返済期間 - 12) – 実質貸与金額 この式を全該当データに適用し、利益の合計額を計算すると4,700万ペソとなる。 ・この内30%を見積価格に計上。 → 47,000,000 x 0.30 = 14,100,000 ⇒ 販売価格を1410万ペソ(290,000 USD)とさせて頂きます。
  8. 出典 スライド中の*(数字)となっている部分を構成するために使用した外部ソースの出典です。 *1: 消費者信用市場の競争と効率性(中村賢一、内閣府経済社会総合研究所) *2: Our Vision and Business Model,

    Business Model(HOME CREDIT) *3: 新局面を迎えた消費者金融市場(坂本達夫、日本総合研究所) 最後に、スライドの構成や展開はprevious_solution2.pdfを参考にさせて頂きました。