Share
Embed
Transcript
38 slides
-
1. Terminologia 2. Miksi vastuullisuusraportointia tehdään? 3. Vastuullisuusraportointi käytännössä •
VSME Voluntary Reporting Standard for SME’s • CSRD Corporate Sustainability Reporting Standard 4. Ei raportointia vain raportoinnin vuoksi Agenda -
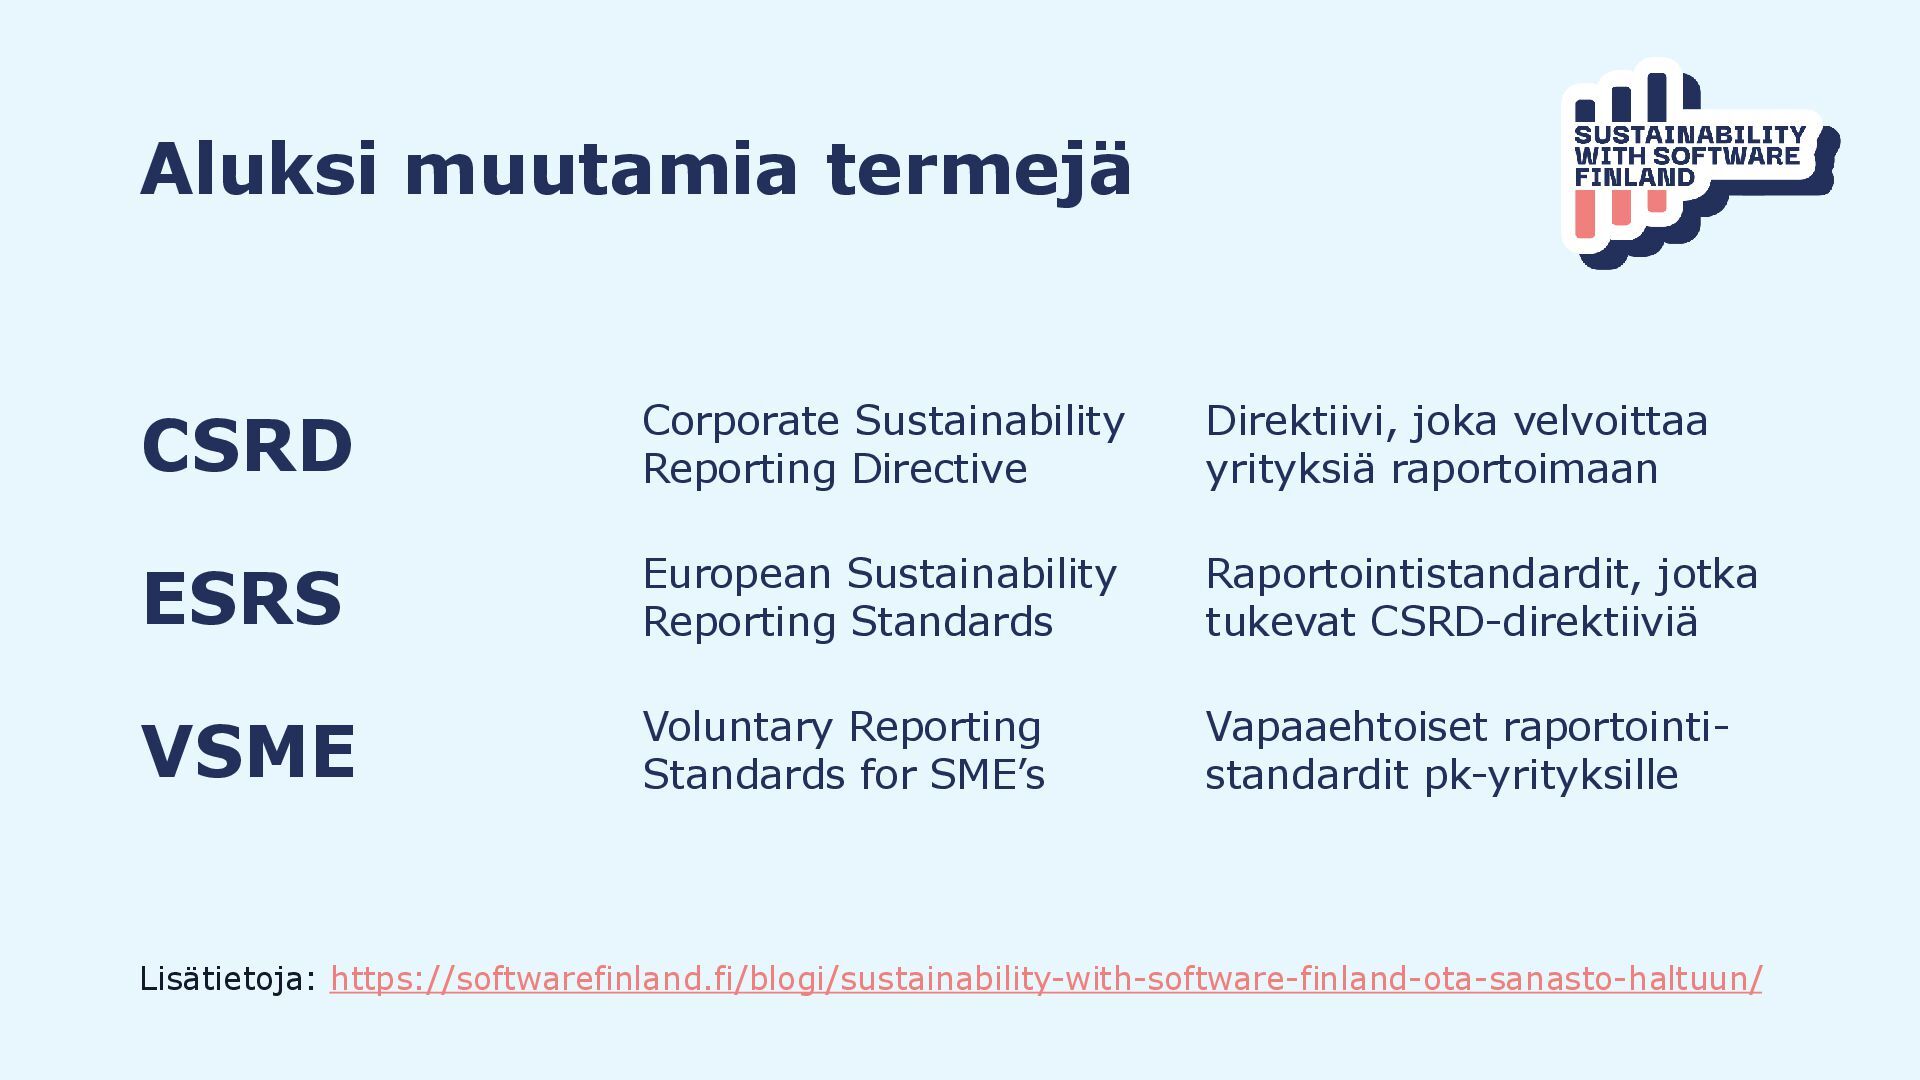
CSRD Corporate Sustainability Reporting Directive Direktiivi, joka velvoittaa yrityksiä raportoimaan
ESRS European Sustainability Reporting Standards Raportointistandardit, jotka tukevat CSRD-direktiiviä VSME Voluntary Reporting Standards for SME’s Vapaaehtoiset raportointi- standardit pk-yrityksille Lisätietoja: https://softwarefinland.fi/blogi/sustainability-with-software-finland-ota-sanasto-haltuun/ Aluksi muutamia termejä -
Omnibus EU lainsäädäntöpaketti, joka yhdistää useita ehdotuksia DMA Double Materiality
Analysis Kaksoisolennaisuusanalyysi GHG protokolla Greenhouse Gas protokolla Standardi kasvihuonekaasu- päästöjen laskentaan EU taksonomia EU luokittelujärjestelmä ympäristökestävyydestä Lisätietoja: https://softwarefinland.fi/blogi/sustainability-with-software-finland-ota-sanasto-haltuun/ Aluksi muutamia termejä -
Sidosryhmät odottavat tietoa yrityksen vastuullisuudesta ✓ Työntekijät ✓ Asiakkaat ✓
Sijoittajat ✓ Rahoittajat ✓ Viranomaiset ✓ Yhteisöt ja kansalaisjärjestöt -
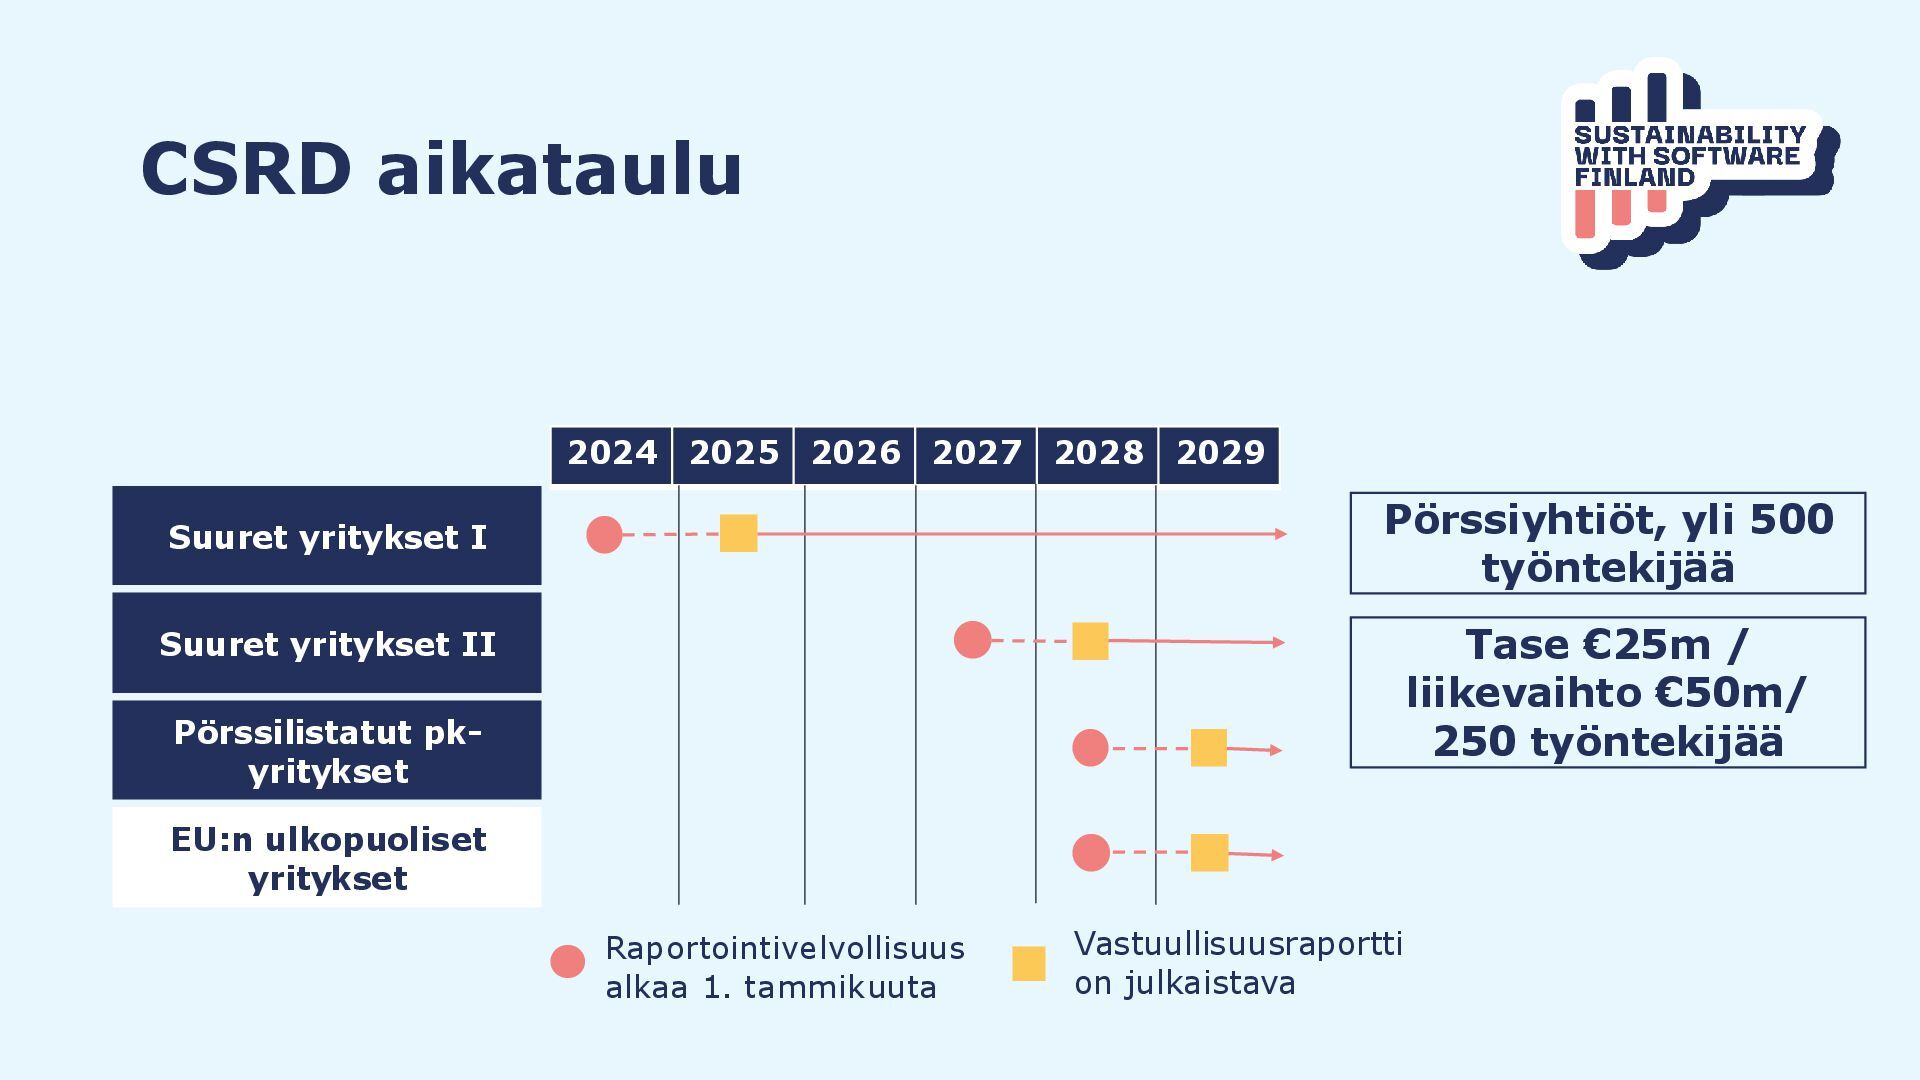
2024 2025 2026 2027 2028 2029 Suuret yritykset I Suuret
yritykset II Pörssilistatut pk- yritykset EU:n ulkopuoliset yritykset Raportointivelvollisuus alkaa 1. tammikuuta Vastuullisuusraportti on julkaistava Pörssiyhtiöt, yli 500 työntekijää Tase €25m / liikevaihto €50m/ 250 työntekijää CSRD aikataulu -
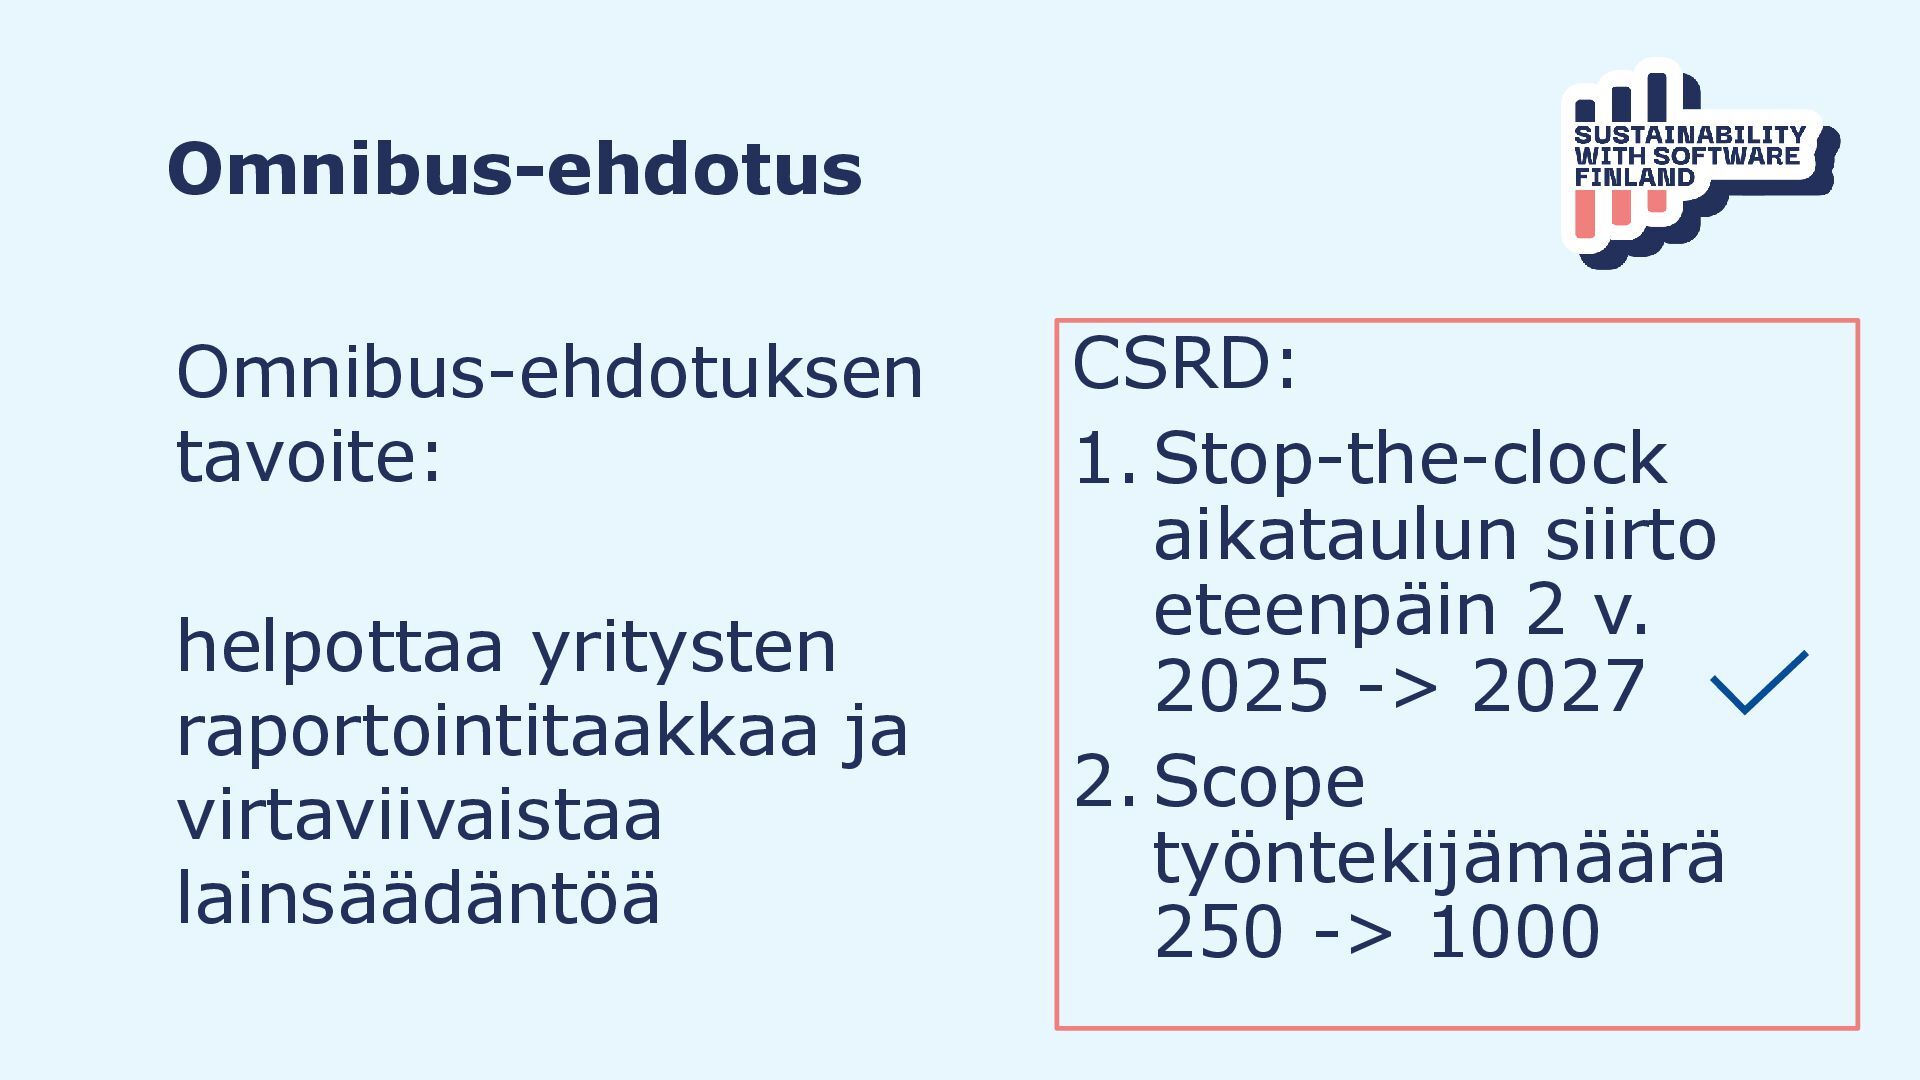
Omnibus-ehdotuksen tavoite: helpottaa yritysten raportointitaakkaa ja virtaviivaistaa lainsäädäntöä CSRD: 1.Stop-the-clock
aikataulun siirto eteenpäin 2 v. 2025 -> 2027 2.Scope työntekijämäärä 250 -> 1000 Omnibus-ehdotus -
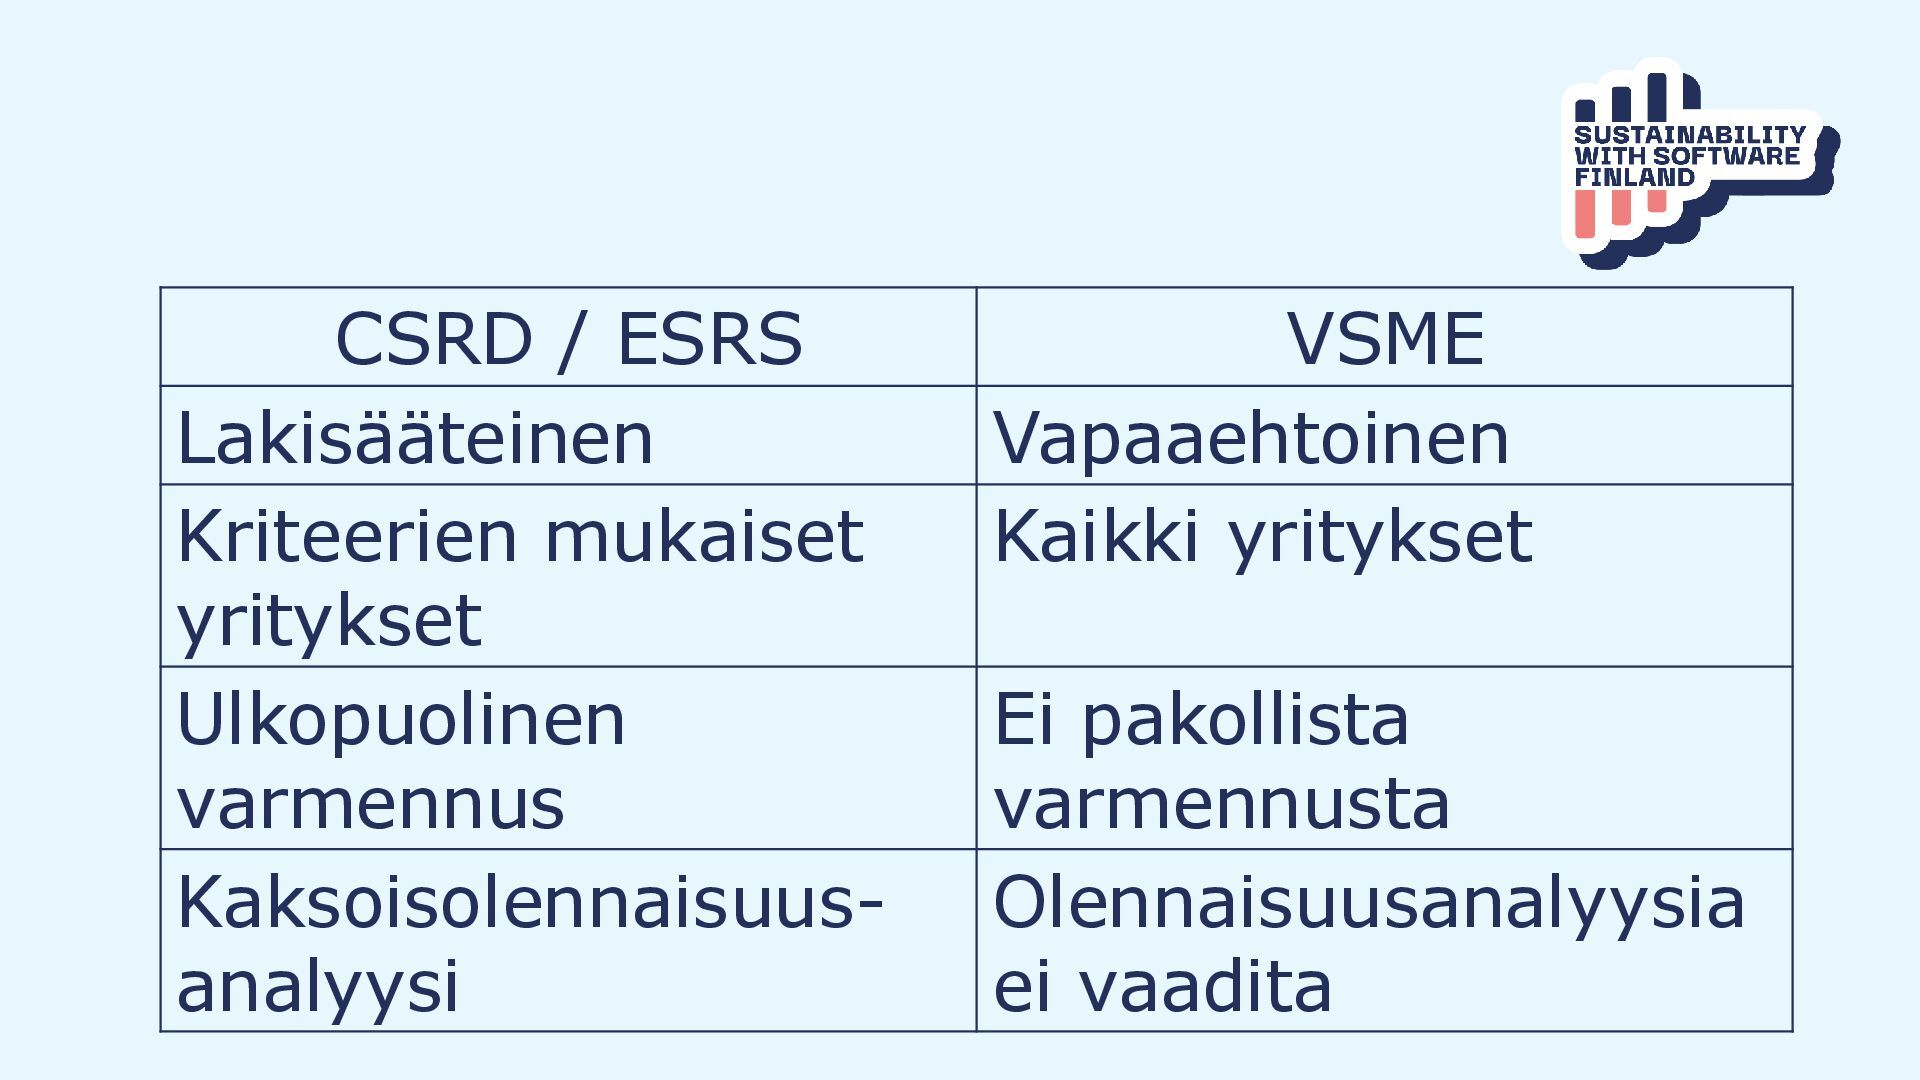
CSRD / ESRS VSME Lakisääteinen Vapaaehtoinen Kriteerien mukaiset yritykset Kaikki
yritykset Ulkopuolinen varmennus Ei pakollista varmennusta Kaksoisolennaisuus- analyysi Olennaisuusanalyysia ei vaadita -
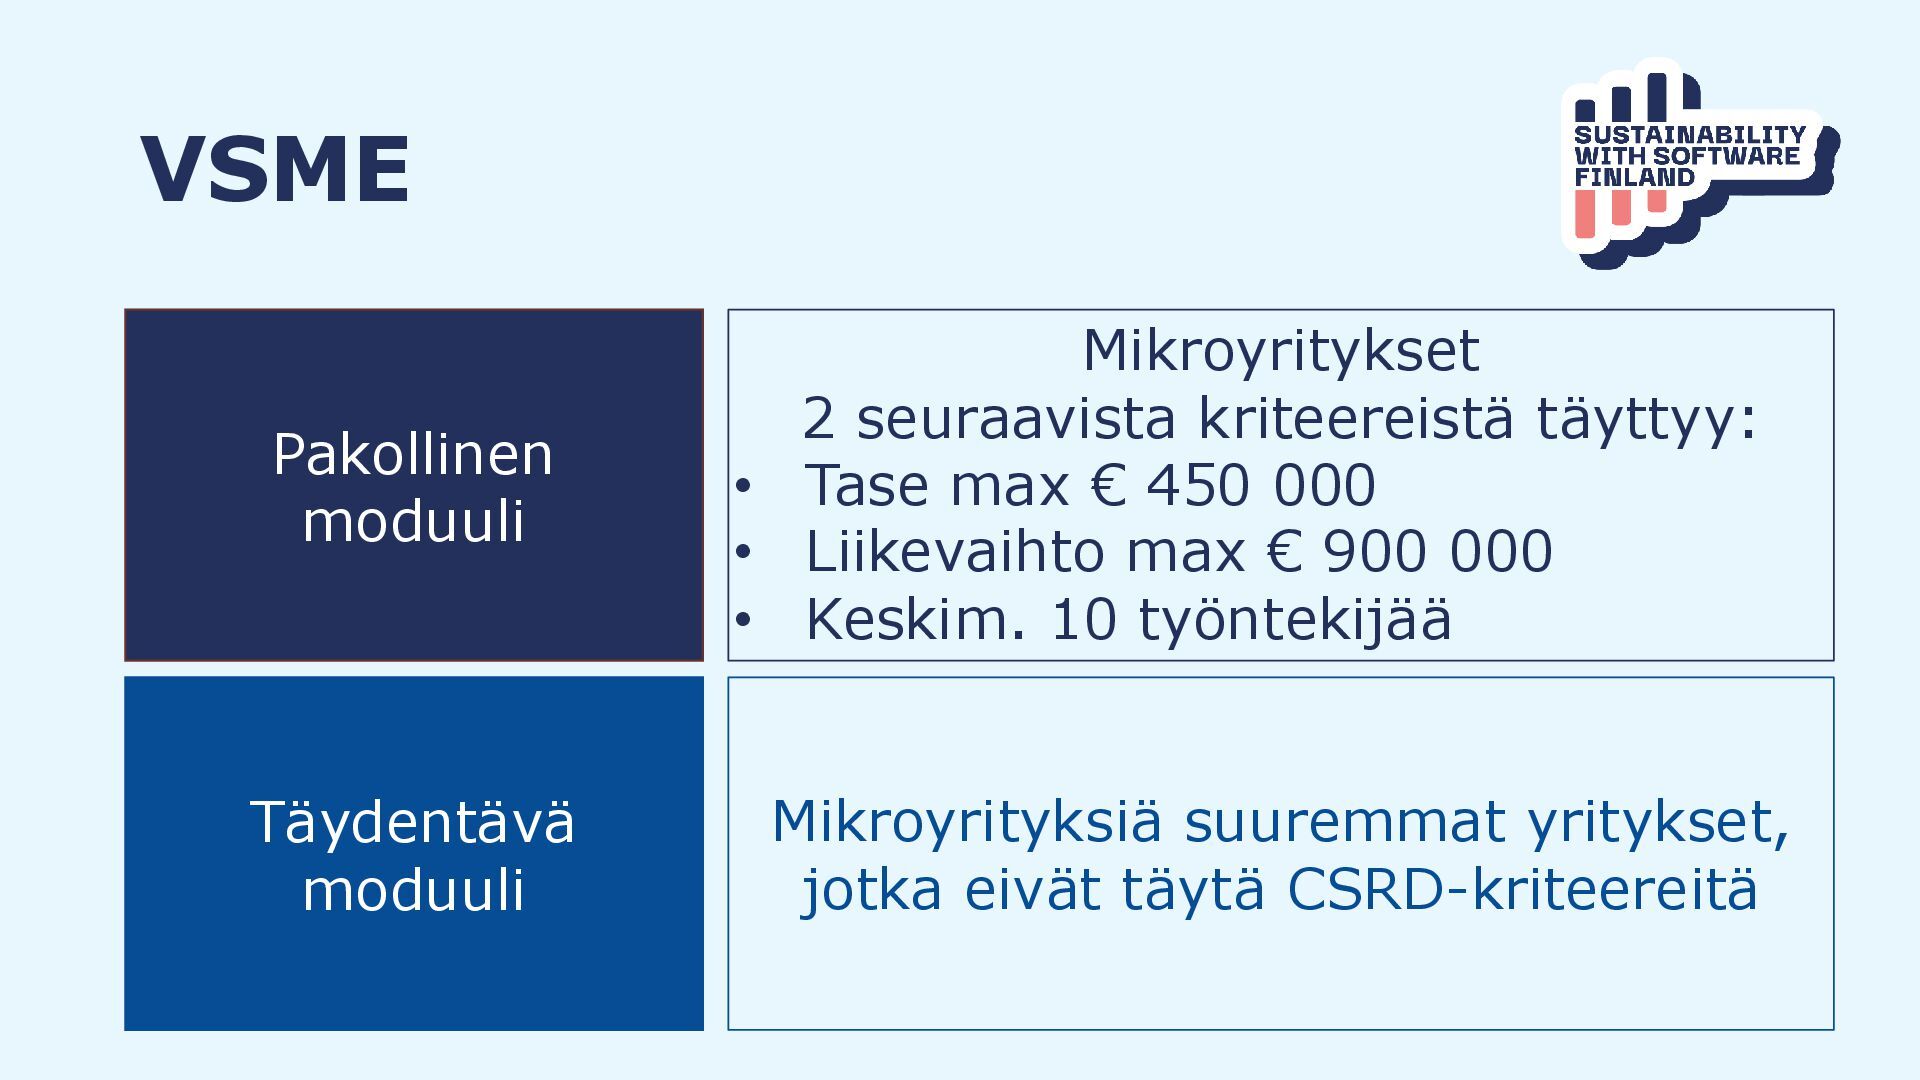
VSME Pakollinen moduuli Täydentävä moduuli Mikroyritykset 2 seuraavista kriteereistä täyttyy:
• Tase max € 450 000 • Liikevaihto max € 900 000 • Keskim. 10 työntekijää Mikroyrityksiä suuremmat yritykset, jotka eivät täytä CSRD-kriteereitä -
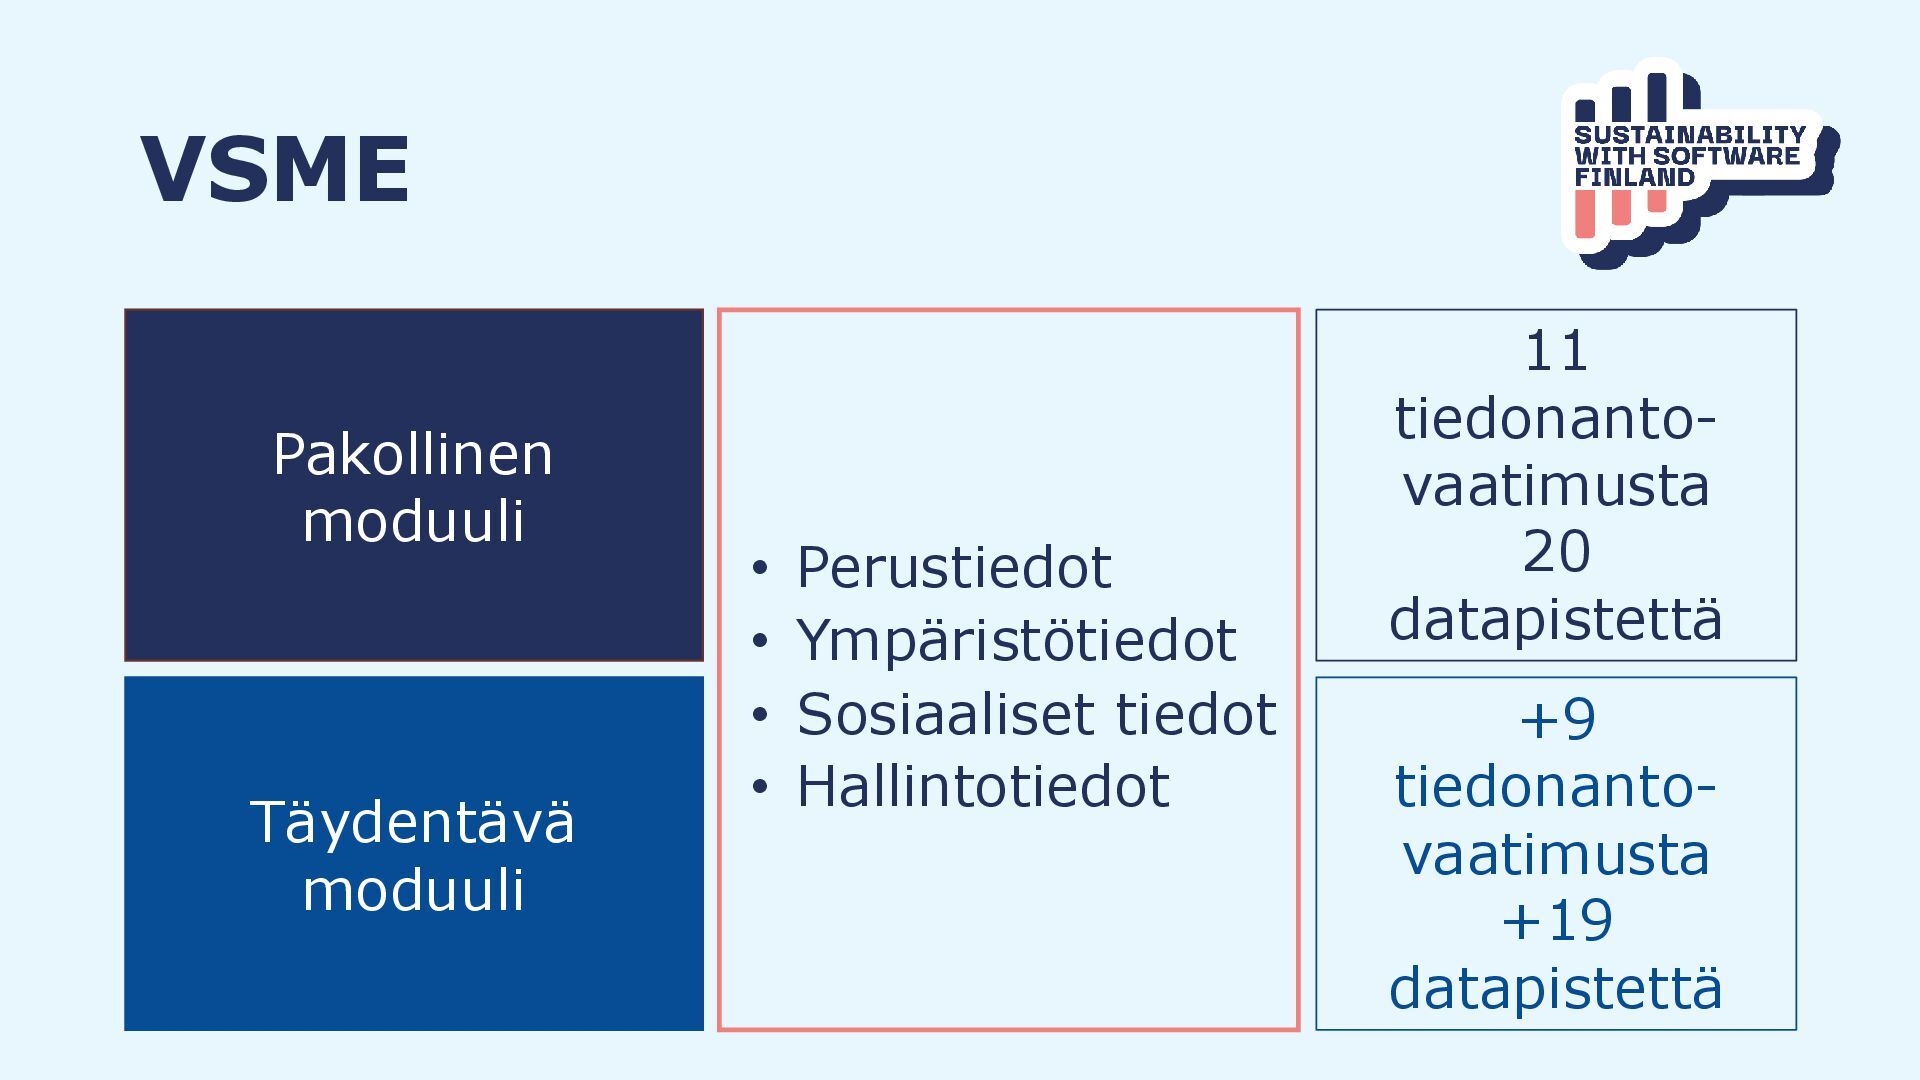
• Perustiedot • Ympäristötiedot • Sosiaaliset tiedot • Hallintotiedot VSME
Pakollinen moduuli Täydentävä moduuli 11 tiedonanto- vaatimusta 20 datapistettä +9 tiedonanto- vaatimusta +19 datapistettä -
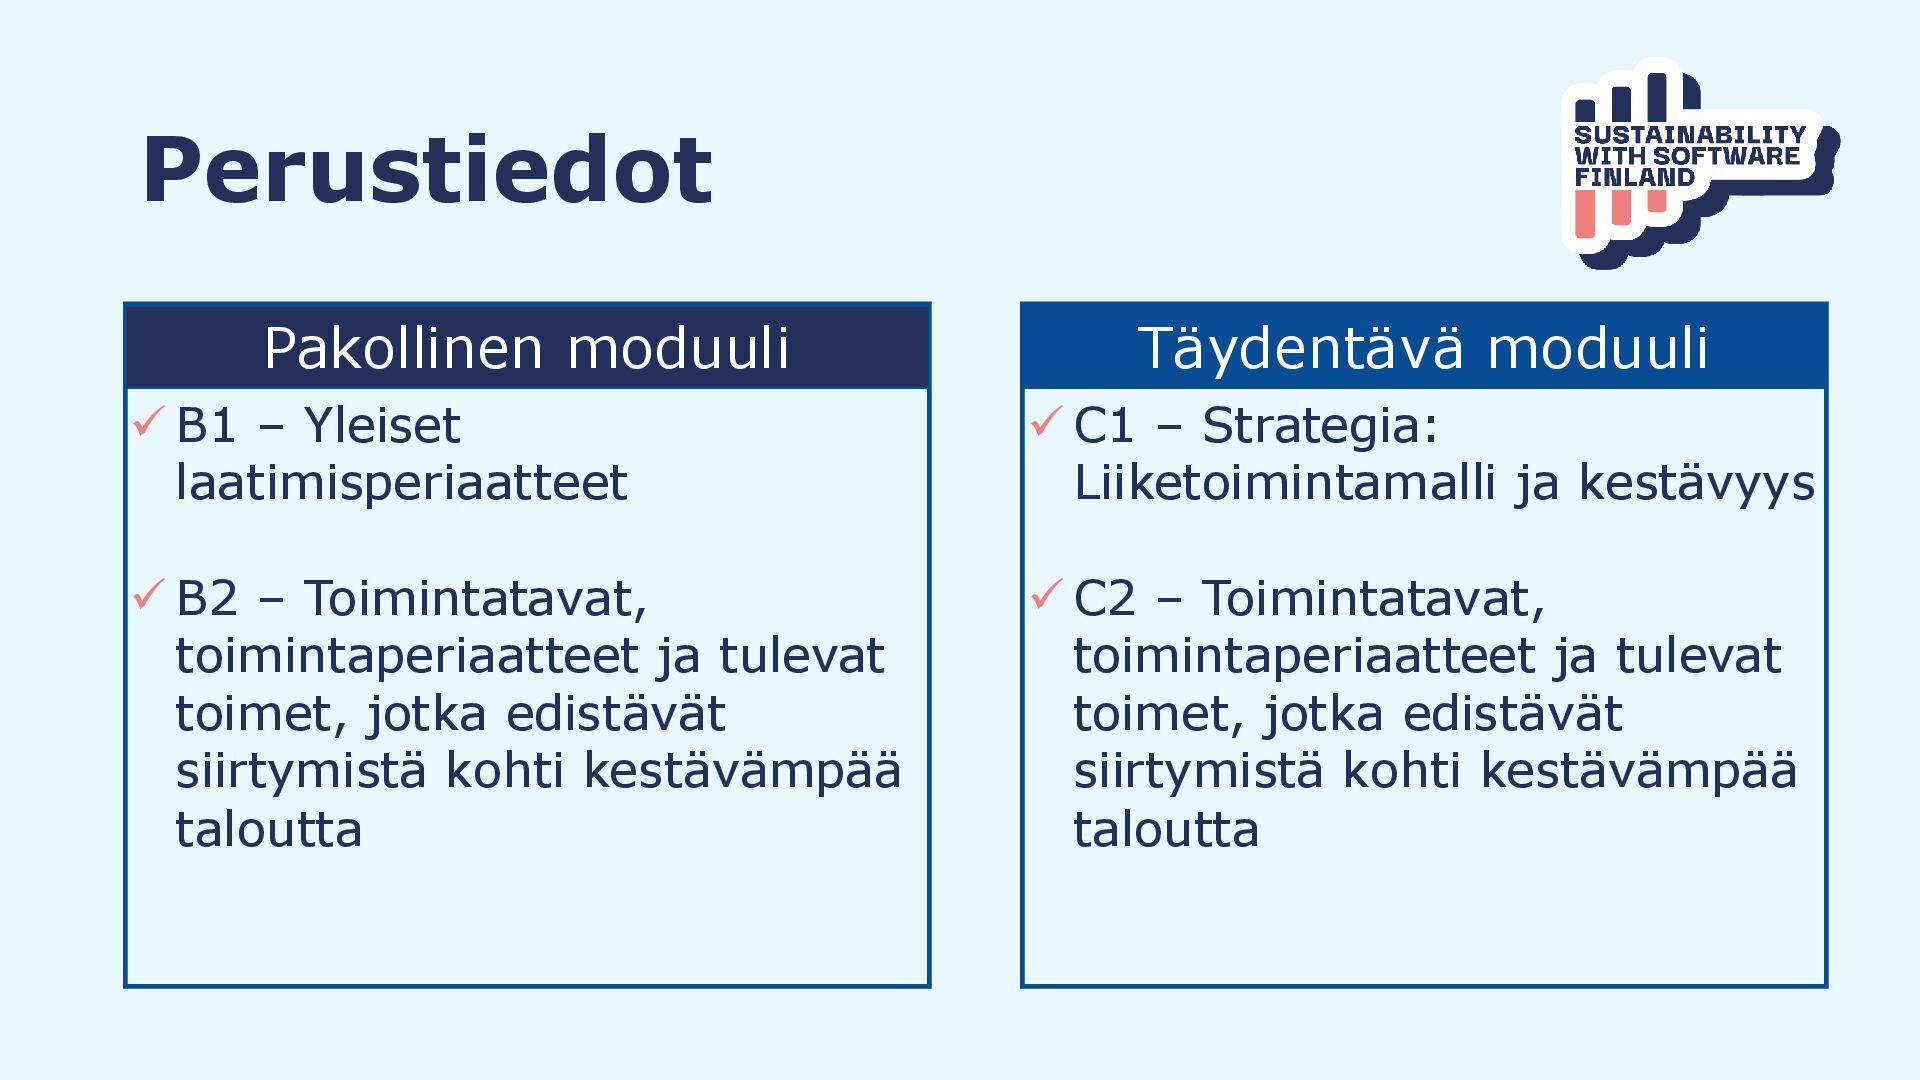
✓ B1 – Yleiset laatimisperiaatteet ✓ B2 – Toimintatavat, toimintaperiaatteet
ja tulevat toimet, jotka edistävät siirtymistä kohti kestävämpää taloutta Perustiedot Pakollinen moduuli Täydentävä moduuli ✓ C1 – Strategia: Liiketoimintamalli ja kestävyys ✓ C2 – Toimintatavat, toimintaperiaatteet ja tulevat toimet, jotka edistävät siirtymistä kohti kestävämpää taloutta -
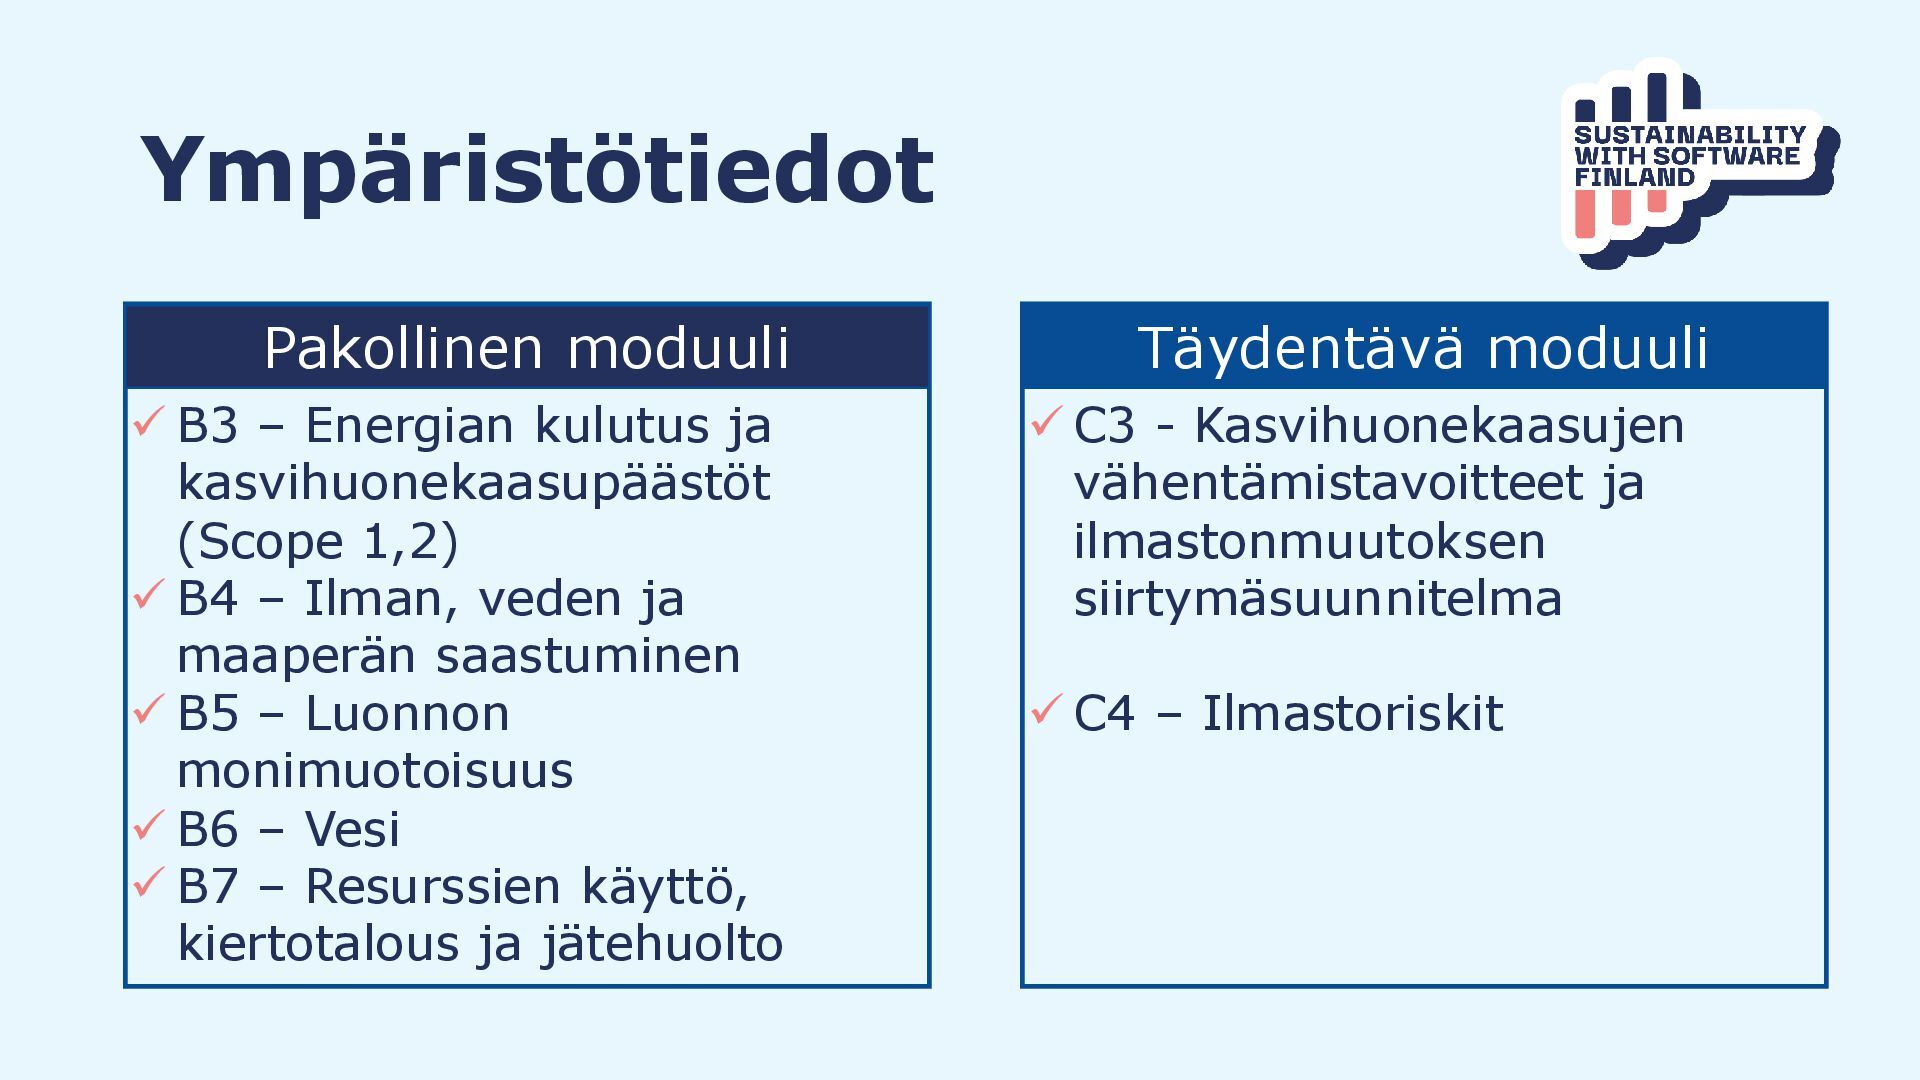
✓ B3 – Energian kulutus ja kasvihuonekaasupäästöt (Scope 1,2) ✓
B4 – Ilman, veden ja maaperän saastuminen ✓ B5 – Luonnon monimuotoisuus ✓ B6 – Vesi ✓ B7 – Resurssien käyttö, kiertotalous ja jätehuolto Ympäristötiedot Pakollinen moduuli Täydentävä moduuli ✓ C3 - Kasvihuonekaasujen vähentämistavoitteet ja ilmastonmuutoksen siirtymäsuunnitelma ✓ C4 – Ilmastoriskit -
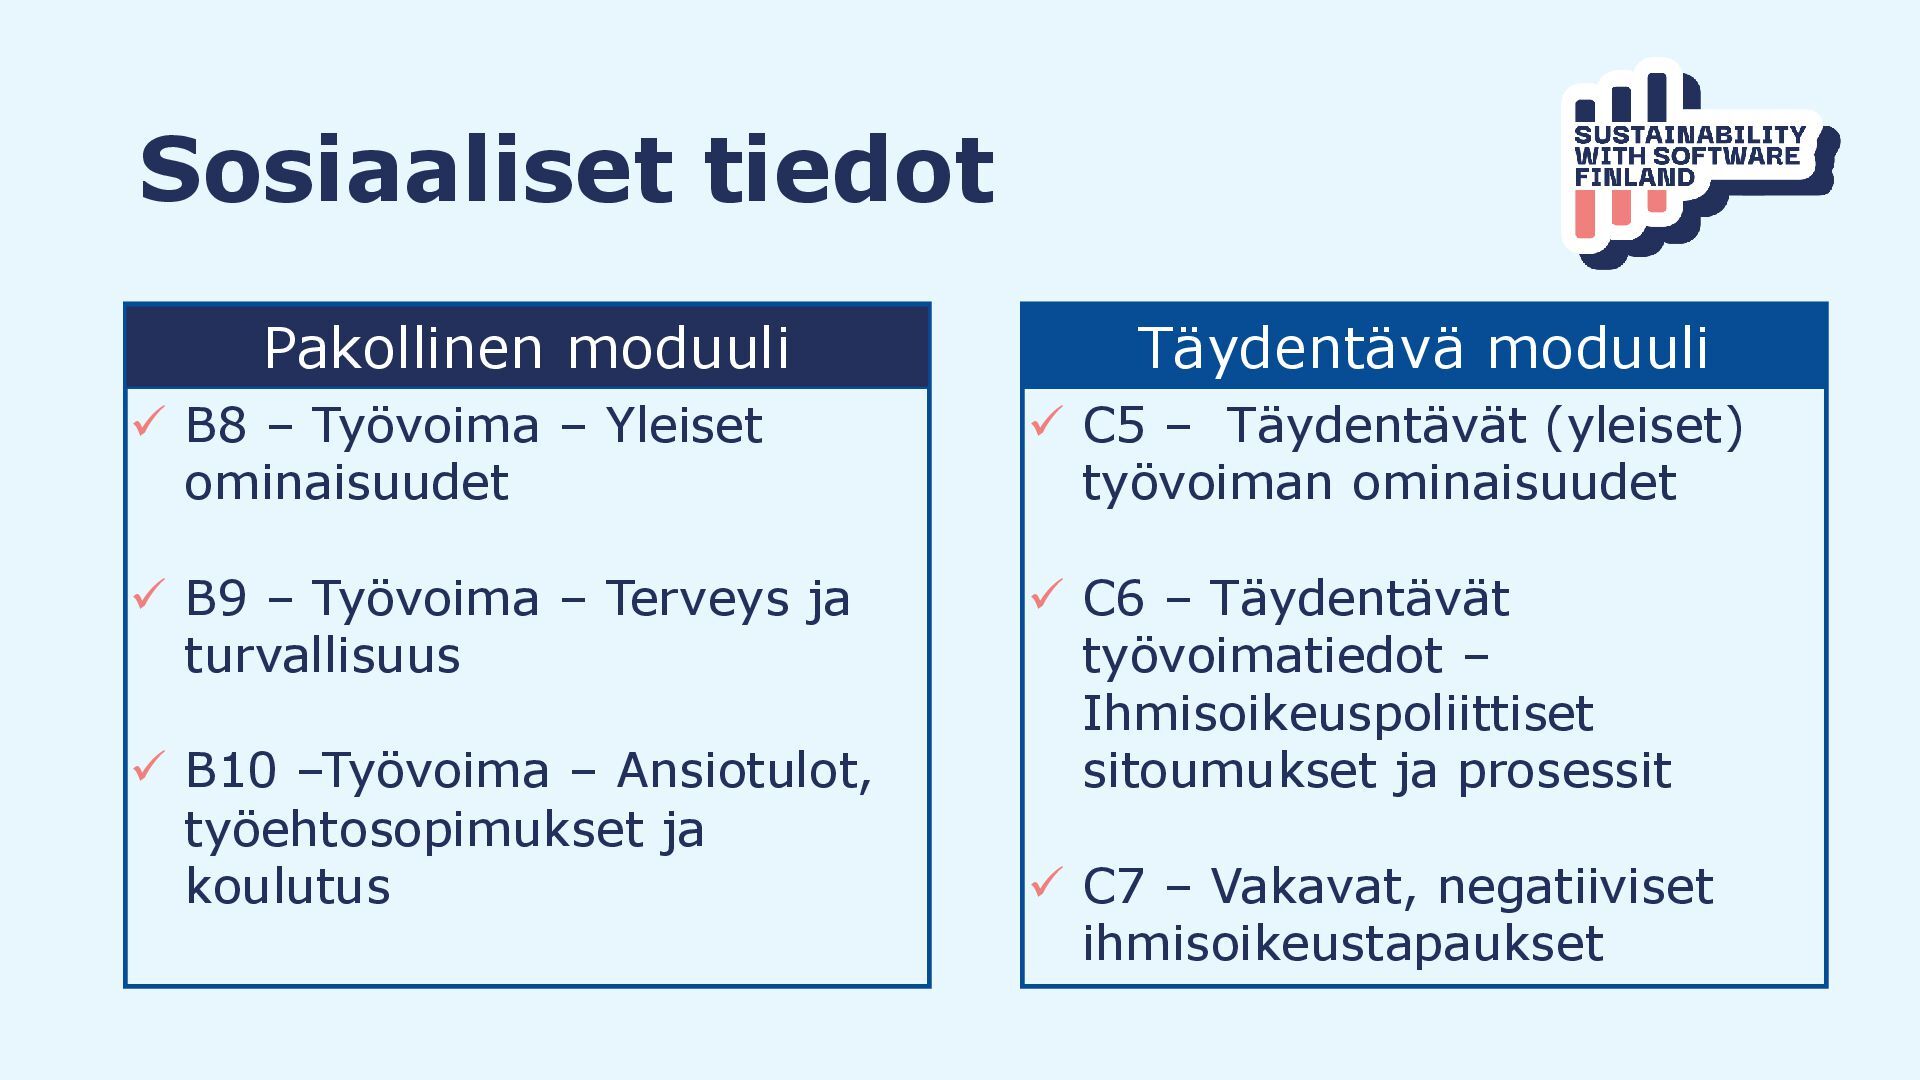
✓ B8 – Työvoima – Yleiset ominaisuudet ✓ B9 –
Työvoima – Terveys ja turvallisuus ✓ B10 –Työvoima – Ansiotulot, työehtosopimukset ja koulutus Sosiaaliset tiedot Pakollinen moduuli Täydentävä moduuli ✓ C5 – Täydentävät (yleiset) työvoiman ominaisuudet ✓ C6 – Täydentävät työvoimatiedot – Ihmisoikeuspoliittiset sitoumukset ja prosessit ✓ C7 – Vakavat, negatiiviset ihmisoikeustapaukset -
✓ B11 – Korruptiosta ja lahjonnasta annettujen tuomioiden lukumäärä ja
sakkojen suuruus Hallintotiedot Pakollinen moduuli Täydentävä moduuli ✓ C8 – Liikevaihto tietyiltä aloilta ja poissulkeminen EU:n vertailuarvoista ✓ C9 – Sukupuolijakauman suhde johto- ja hallintoelimissä -
✓ Selkeä viitekehys raportoitavalle tiedolle ✓ Jokaisen yrityksen kannattaa pohtia
miksi raportoitava tieto on oleellista liiketoiminnalle ✓ Tavoitteet ja mittarit raportoitavalle tiedolle ✓ Vastuullisuustiedon linkittäminen strategiaan VSME lähtökohtana vastuullisuustyölle -
✓ Määrittele johdon rooli prosessissa ✓ Tunnista relevantit henkilöt organisaatiossa
✓ Perusta tiimit, jotka vastaavat eri teemojen sisällöntuotannosta ja datan laadusta Vinkkejä raportin laatimista varten I: -
✓ Selvitä tietojen saatavuus ✓ Tunnista oleelliset järjestelmät ja niiden
kehitystarpeet ✓ Tee päätös raportin rakenteesta ✓ Aloita raportin laatiminen ”helpoista” datapisteistä Vinkkejä raportin laatimista varten II: -
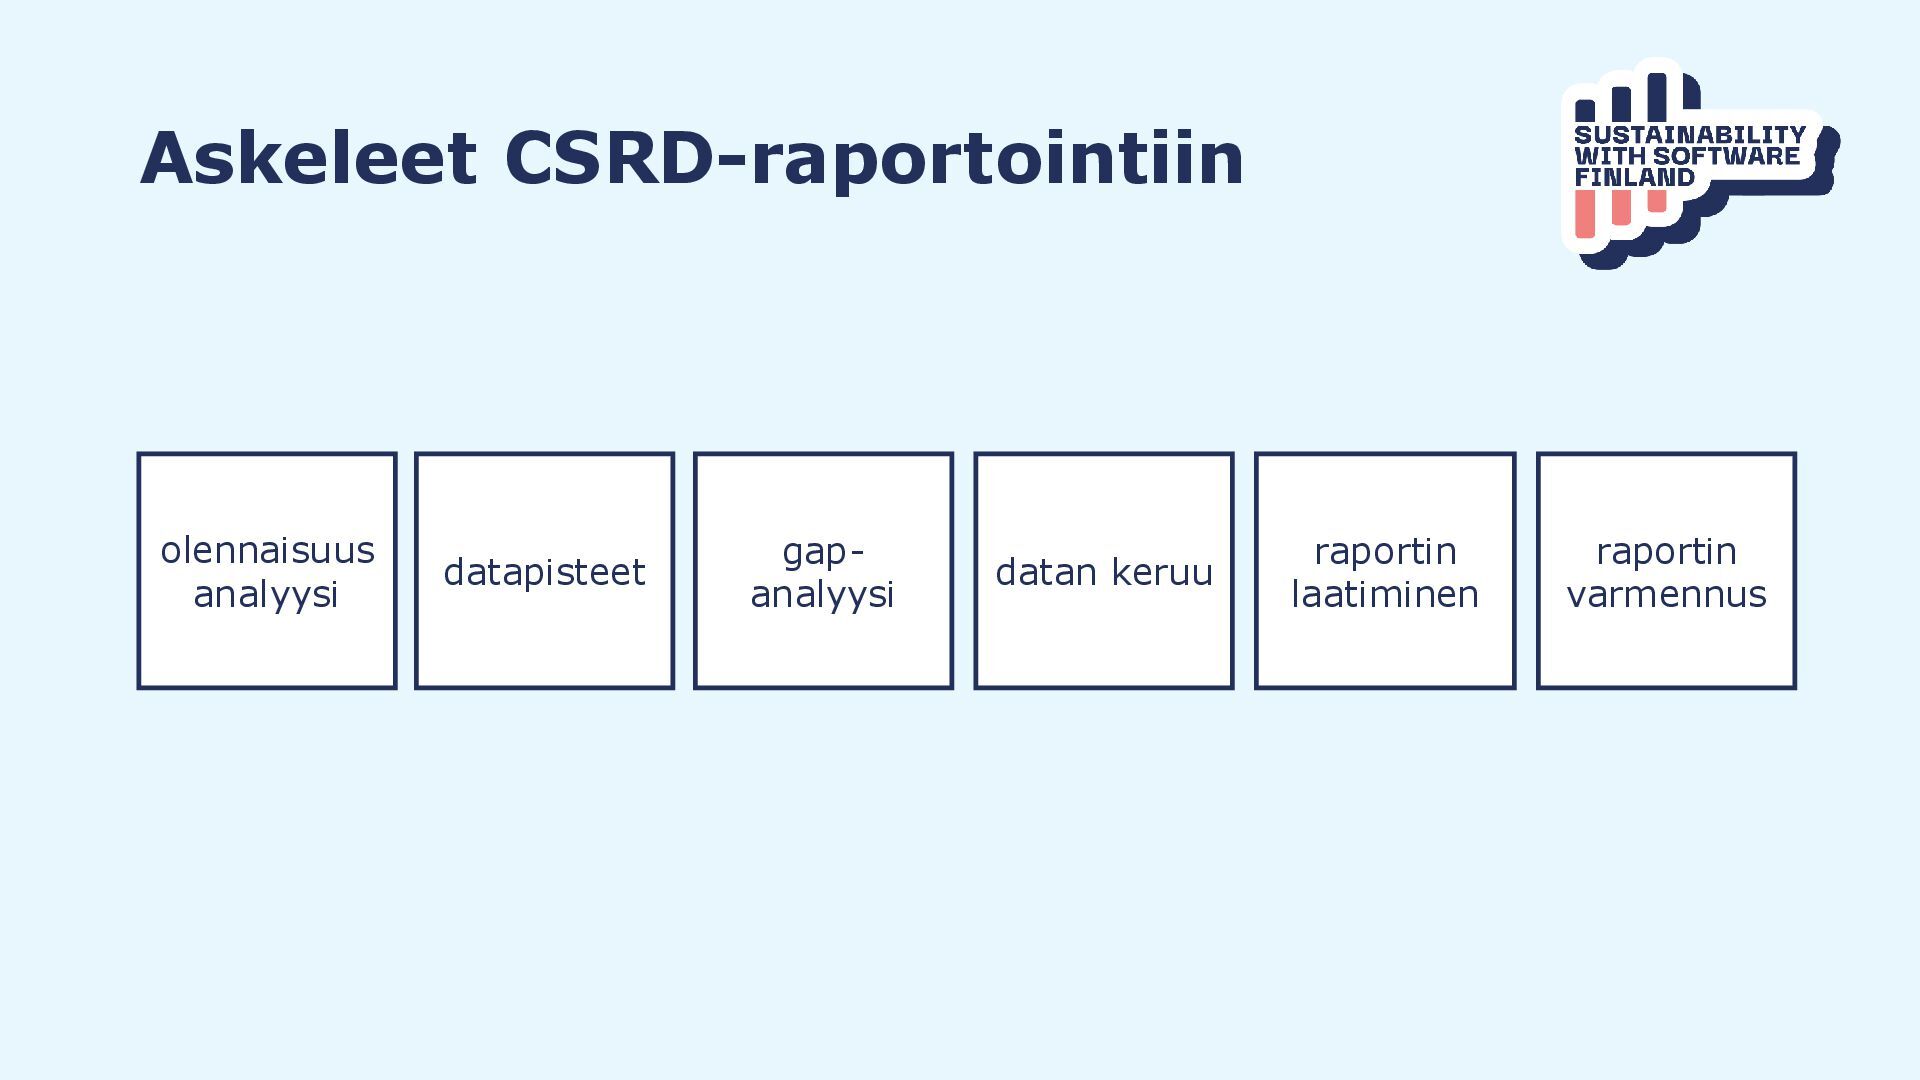
olennaisuus analyysi datapisteet gap- analyysi datan keruu raportin laatiminen raportin
varmennus Askeleet CSRD-raportointiin -
Kaksoisolennaisuus- analyysissa (DMA) selvitetään yrityksen arvoketjun olennaiset vastuullisuusteemat 1.Vaikuttavuus 2.Taloudellinen
olennaisuus Kaksoisolennaisuusanalyysi -
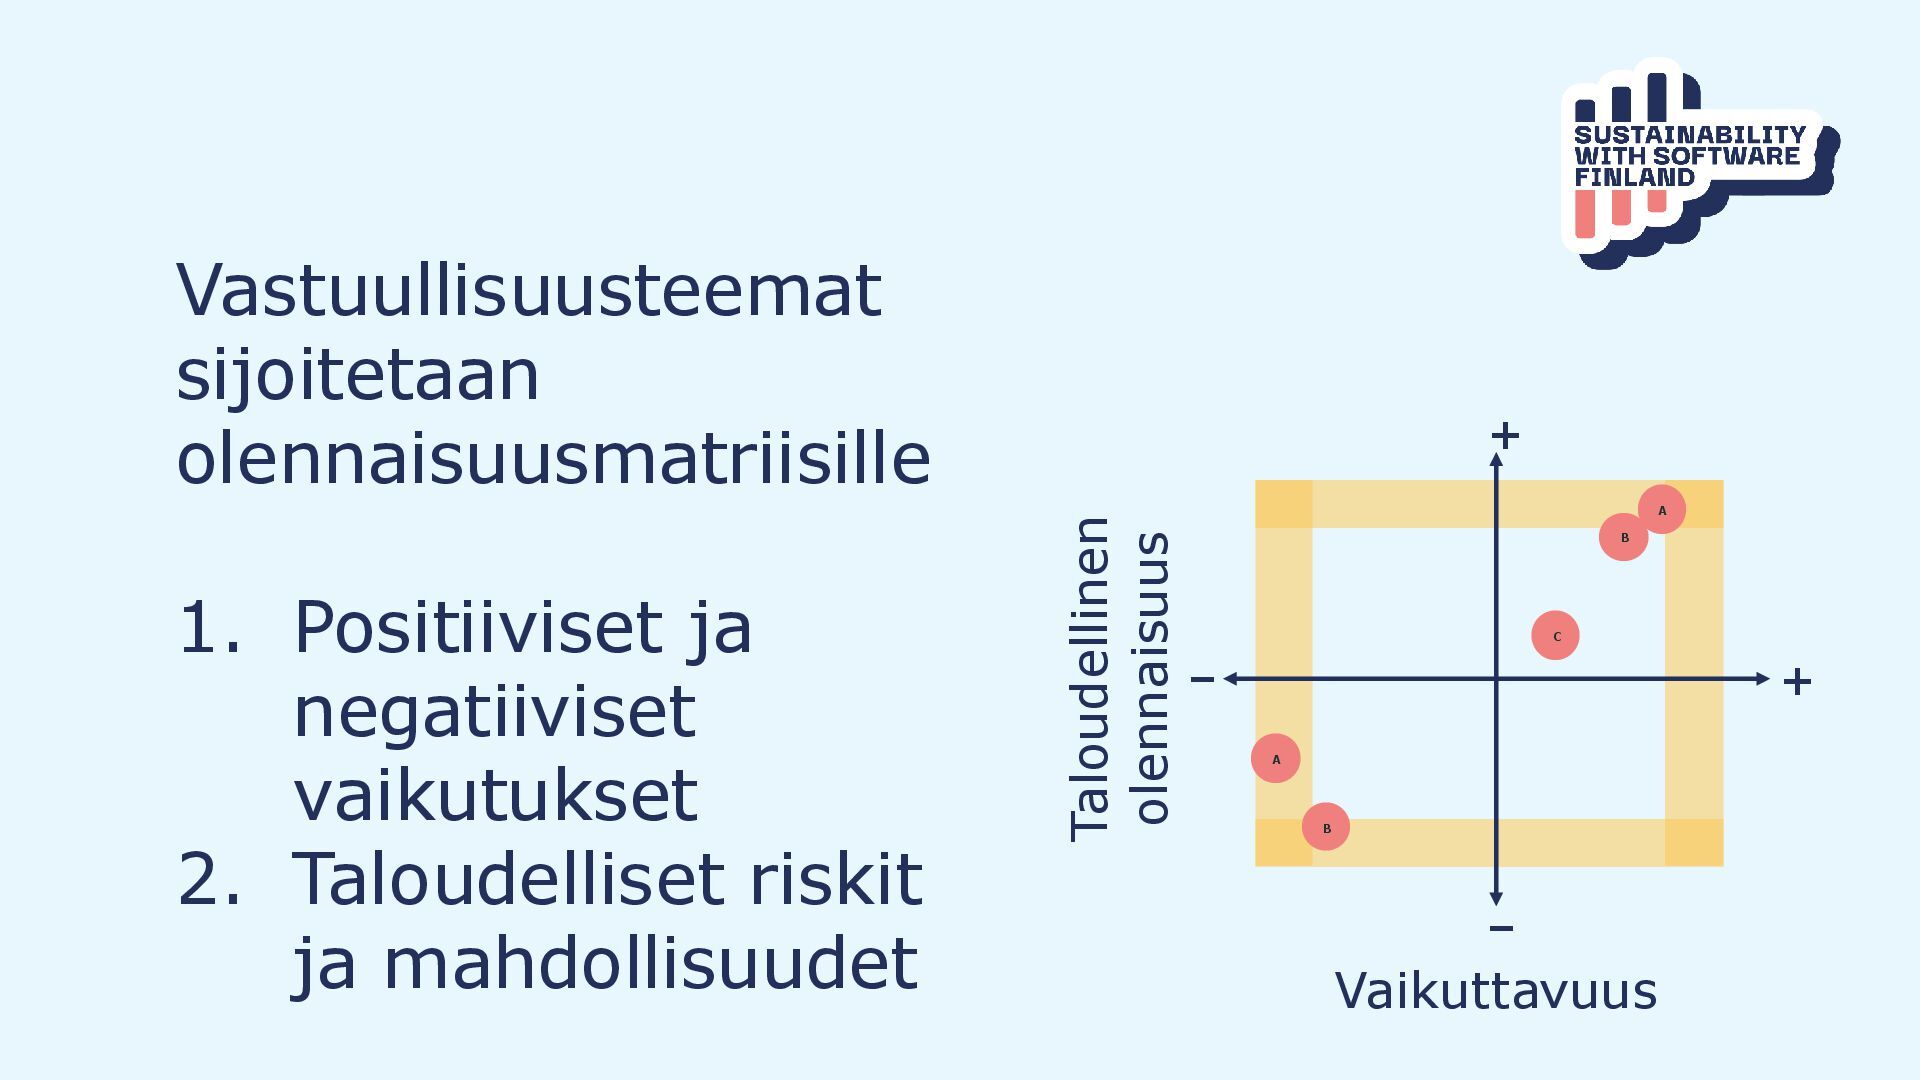
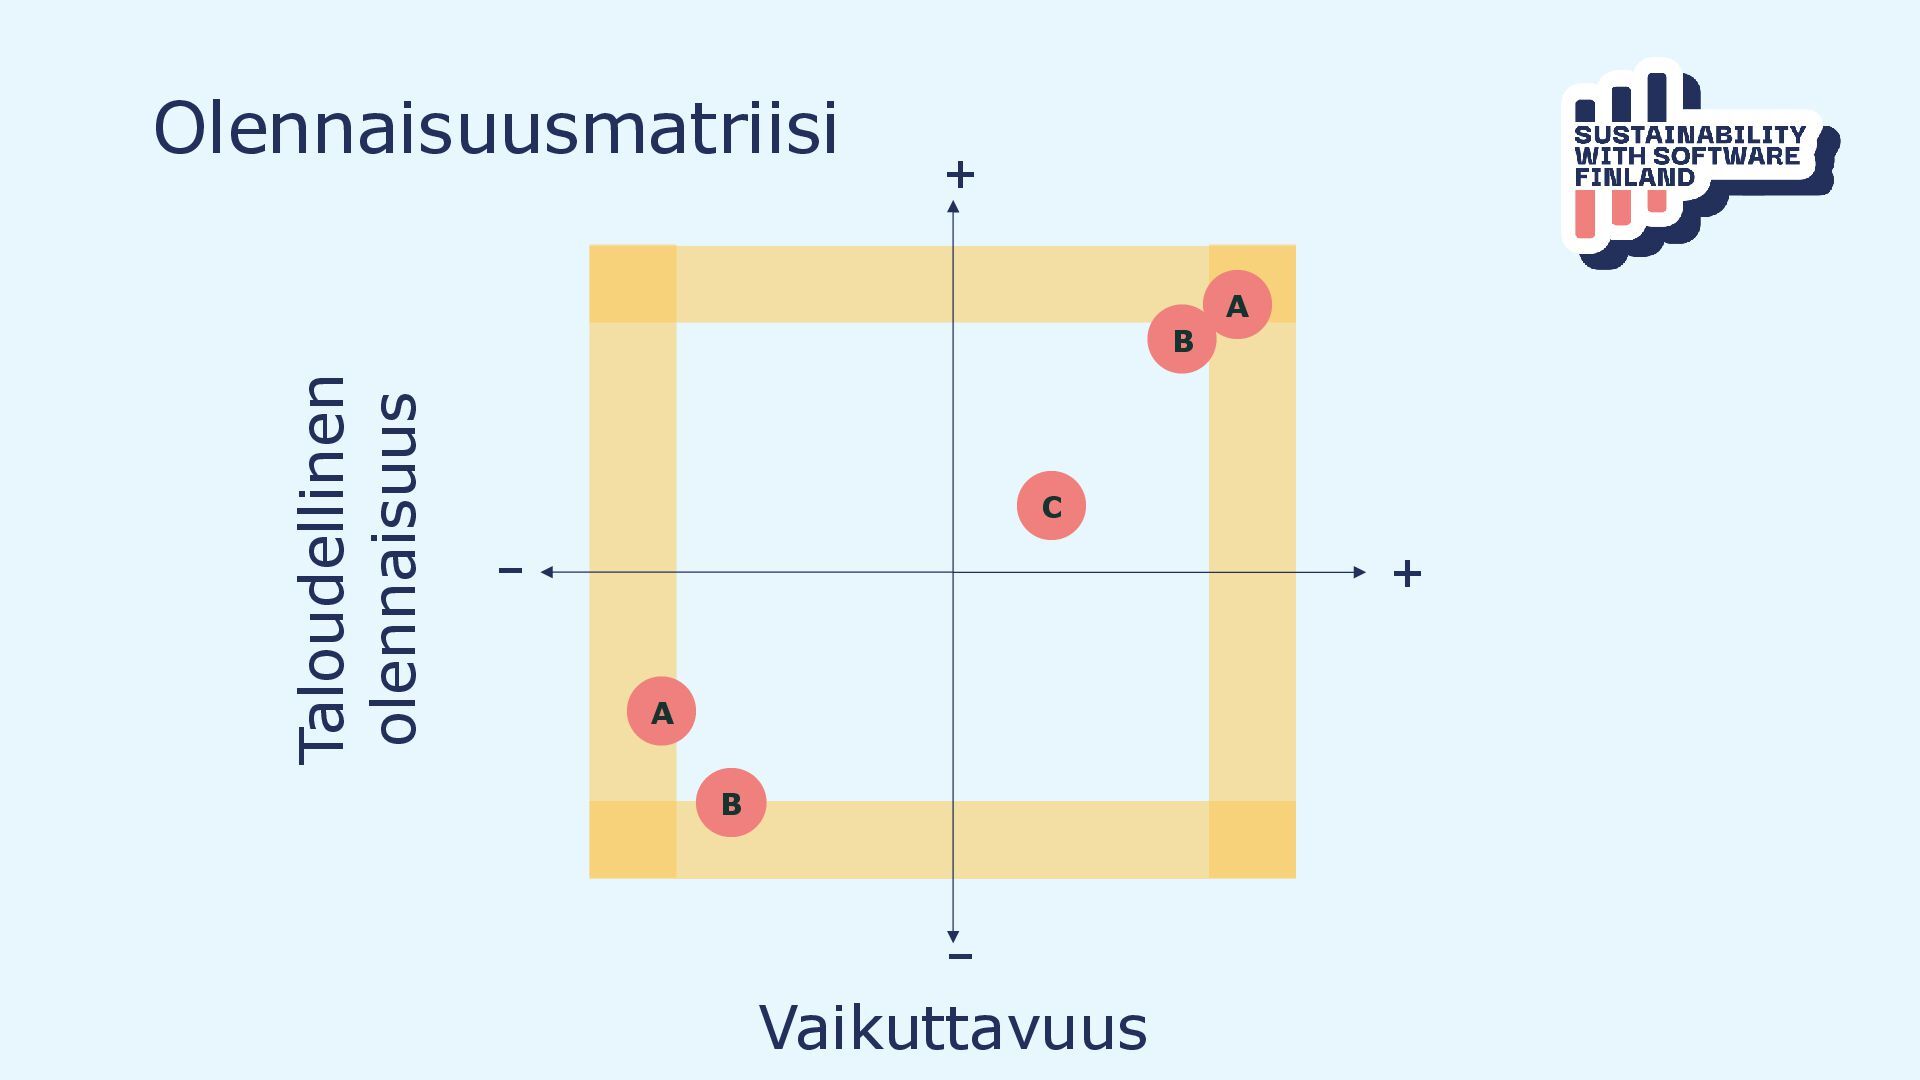
Vastuullisuusteemat sijoitetaan olennaisuusmatriisille 1. Positiiviset ja negatiiviset vaikutukset 2. Taloudelliset
riskit ja mahdollisuudet Vaikuttavuus Taloudellinen olennaisuus – – + + A B A B C -
• Toimintaperiaatteet • Tavoitteet • Toimenpiteet • Mittarit Vaikutuksista, riskeistä
ja mahdollisuuksista raportoidaan: -
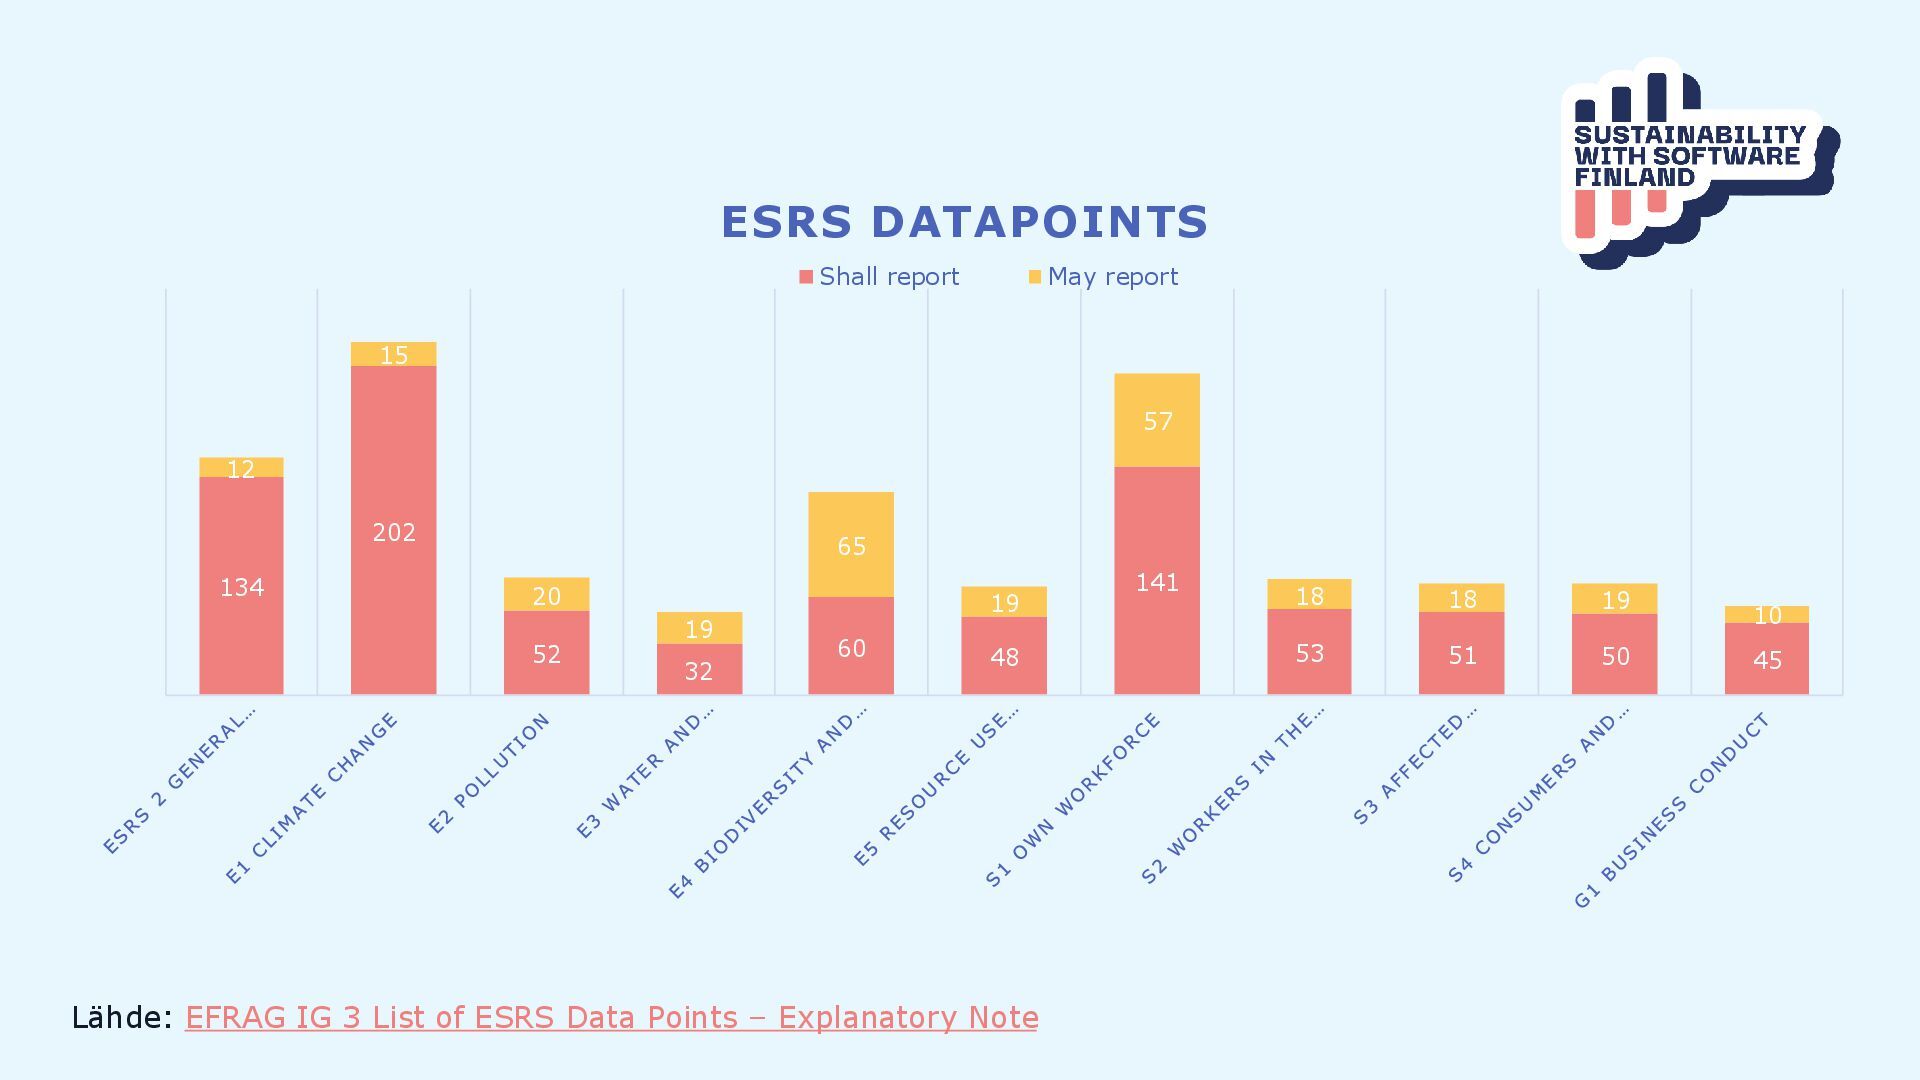
134 202 52 32 60 48 141 53 51 50
45 12 15 20 19 65 19 57 18 18 19 10 ESRS DATAPOINTS Shall report May report Lähde: EFRAG IG 3 List of ESRS Data Points – Explanatory Note -
Varmennus lisää vastuullisuusraportin luotettavuutta Rajoitettu varmuus (limited assurance) ✓ Prosessit
✓ Dokumentaatio ✓ Varmentaja mukaan mahdollisimman aikaisin -
Seuraa: ✓ Omnibus-päätökset ✓ Kansallinen lainsäädäntö ✓ EU kestävyys- regulaatio
kehittyy jatkuvasti Pohdi (VSME): ✓ Kaksoisolennaisuus analyysin laatiminen ✓ VSME-raportin täydentäminen valituilla CSRD- tiedoilla -
✓ Määrittele mikä on olennaista ja mitkä ovat vaikutukset ✓
Tee politiikoista ja prosesseista läpinäkyviä ✓ Johda vaikutuksia koko arvoketjussa ✓ Mittaa ja seuraa vastuullisuus- vaikutuksia ✓ Arvioi strategiasi ja liiketoiminta- suunnitelmasi vastuullisuuden näkökulmasta Vastuullisuusraportoinnin hyödyntäminen liiketoiminnassa -
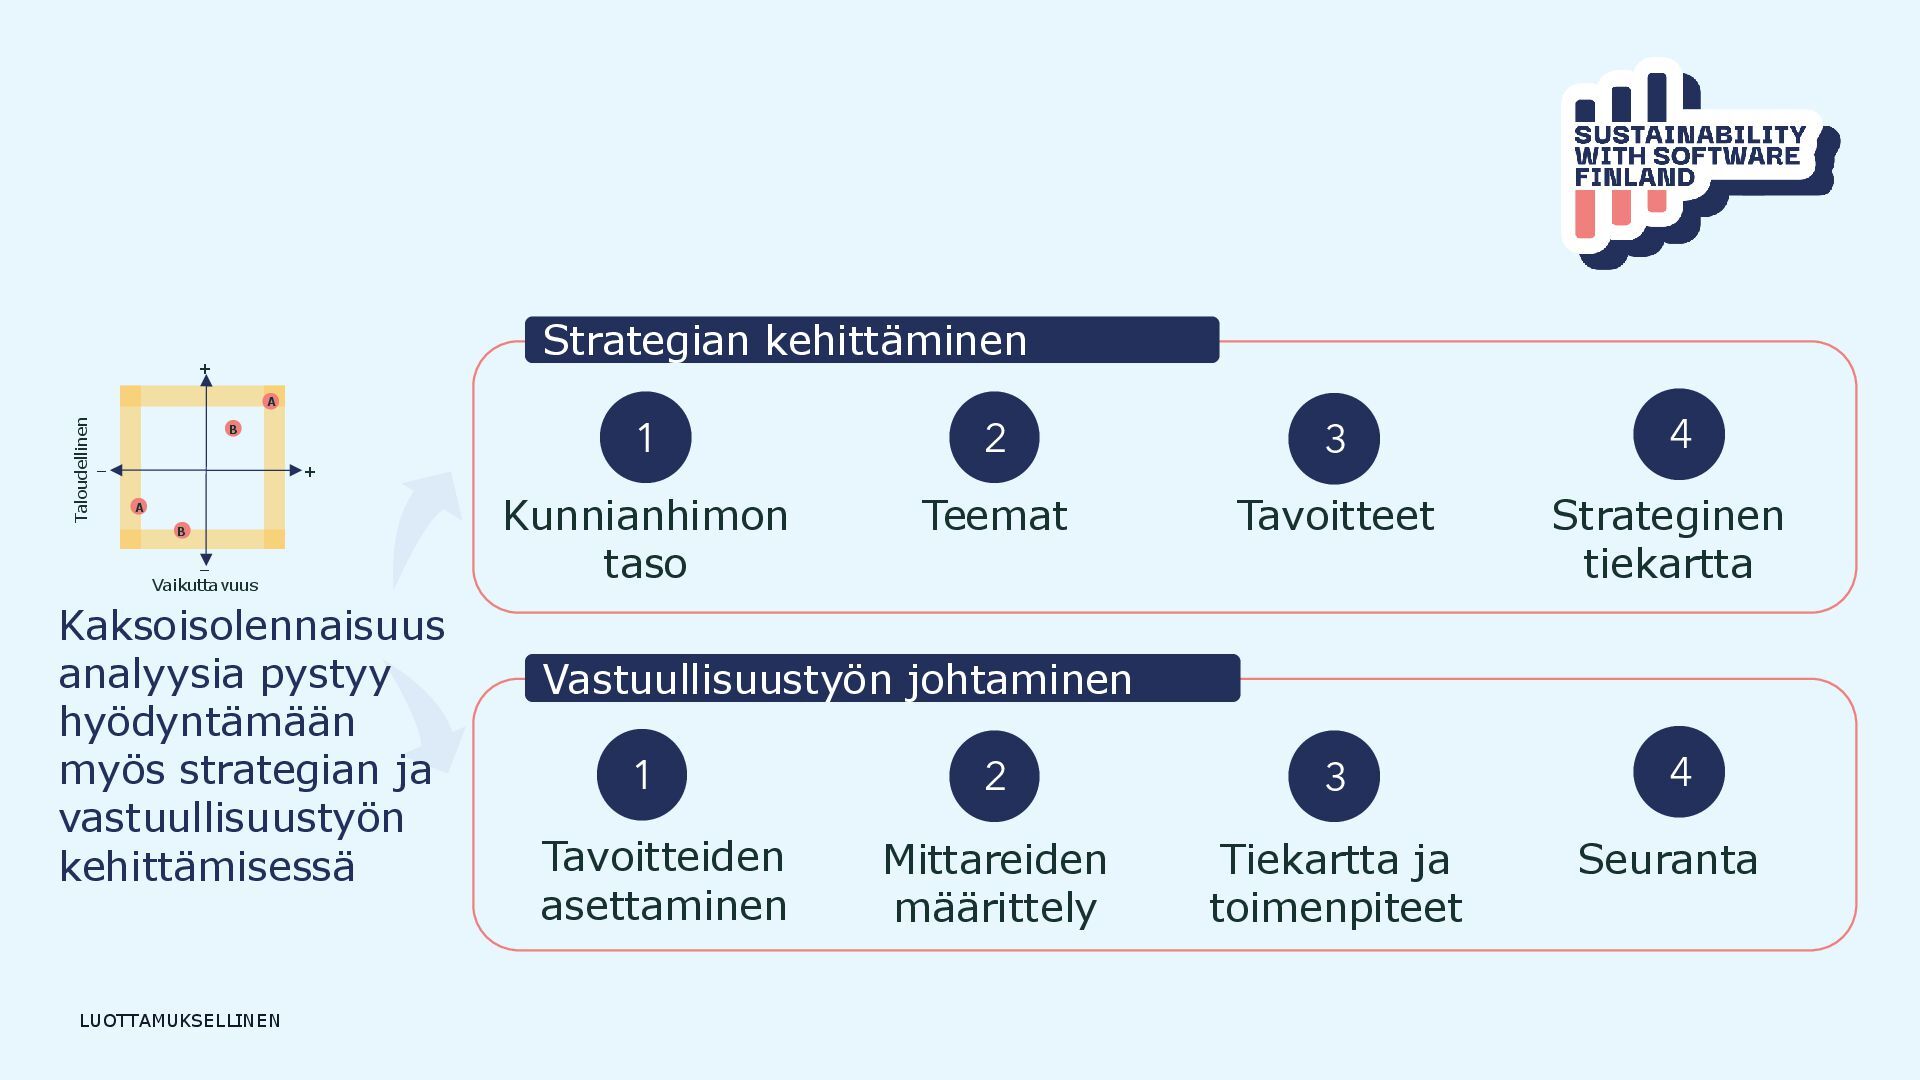
Strategian kehittäminen 1 2 3 4 1 Vastuullisuustyön johtaminen 2
3 4 Tavoitteiden asettaminen Mittareiden määrittely Tiekartta ja toimenpiteet Seuranta LUOTTAMUKSELLINEN Kunnianhimon taso Teemat Tavoitteet Strateginen tiekartta Vaikuttavuus Taloudellinen – – + + A B A B Kaksoisolennaisuus analyysia pystyy hyödyntämään myös strategian ja vastuullisuustyön kehittämisessä -
✓ Vastuullisuudesta olennainen osaa strategiaa ja johtamisprosesseja ✓ Fokus yksittäisistä
vastuullisuusteoista vastuullisuuden jatkuvaan johtamiseen ja kehittämiseen Yhteenveto