Upgrade to Pro — share decks privately, control downloads, hide ads and more …

cuentas de balance

Avatar for daliaa02 daliaa02
September 09, 2012
110

cuentas de balance

aqi sta para qe lo imprimann

Avatar for daliaa02

daliaa02

September 09, 2012

Transcript

  1. CONTABILIDAD I 1 FACULTAD DE CONTADURIA Y CIENCIAS ADMINISTRATIVAS GGV

    CLASIFICACION DE LOS DISTINTOS CONCEPTOS QUE INTEGRAN EL BALANCE GENERAL ACTIVO CIRCULANTE DISPONIBLE • Efectivo y Equivalentes de Efectivo NIF C­1 • Caja • Fondos de Caja • Bancos • Instrumentos Financieros NIF C­2 REALIZABLE • obrar rios y Empleados Cuentas por cobrar NIF C­3 • lientes ocume eudores C D D • • • ntos por C Funciona • IVA Acreditable • IVA pendiente de acre i ar • Anticipo de impuestos d t Almacén/ • Inventarios / • Mercancías NIF C­4 Mercancías en Transito • Pagos anticipados NIF C­5 • Anticipo a Proveedores • Papelería y Útiles • Propaganda y Publicidad a or • Primas de Seguro y Fianz s p • Rentas pagada • anticipado Intereses pagados por do anticipa BALANCE GENERA DE SITUACION FINANCIERA O L, ESTADO ESTADO D INANCIERA (NIF A­5) E POSICION F ACTIVO • Circulante • No circulante PASIVO • A corto plazo • A largo plazo CAPITAL • ido Contribu • Ganado
  2. CONTABILIDAD I 2 FACULTAD DE CONT MINISTRATIVAS GGV ADURIA Y

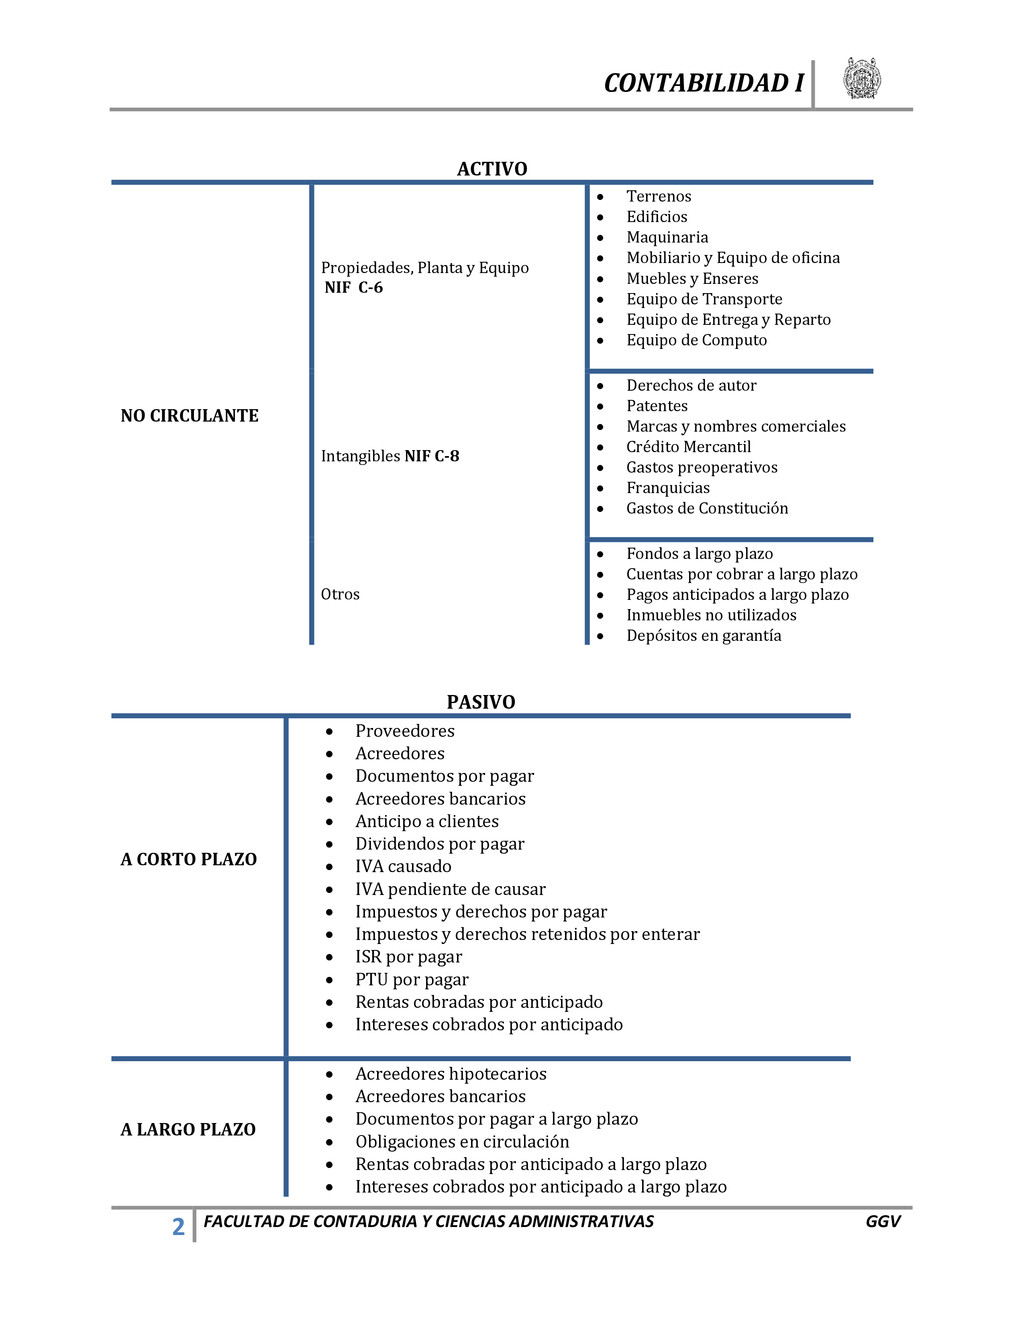
    CIENCIAS AD ACTIVO NO CIRCULANTE Propiedades, Plant NIF C­6 a y Equipo • Terrenos • Edificios ia y Equipo de oficina nseres • Maquinar • Mobiliario • Muebles y • E Equipo de Tr • ansporte Equipo de Entrega y Reparto • Equipo de Computo Intangibles NIF C­8 • Derechos de autor atentes • arcas y nombres co os • merciale P M s • Crédito Mercantil • eoperativ Gastos pr • Franquicias • ción Gastos de Constitu Otros • Fondos a largo plazo uentas por cobrar a lar • agos anticipados a larg os • C P go plazo o plazo • Inmuebles no utilizad • Depósitos en garantía PASIVO CORTO PLAZO oveedores • Acreedores or pagar or pagar enidos por enterar A • Pr • Documentos p b • • Acreedores • ancarios Anticipo a clientes • ar p Dividendos por pagar • IVA causado • IVA pendiente de caus derechos • Impuestos y • Impuestos y derechos ret • ISR por pagar PTU por pagar • Rentas cobrad as por anticipado • dos por anticipado Intereses cobra A LARGO PLAZO rgo plazo ticipado a largo plazo • Acreedores hipotecarios Acreedores bancarios • largo plazo n cipado a la • Documentos por pagar a ció • nti r an • Obligaciones en circula Rentas cobradas por a • Intereses cobrados po
  3. CONTABILIDAD I 3 FACULTAD DE CONTADURIA Y CIENCIAS ADMINISTRATIVAS GGV

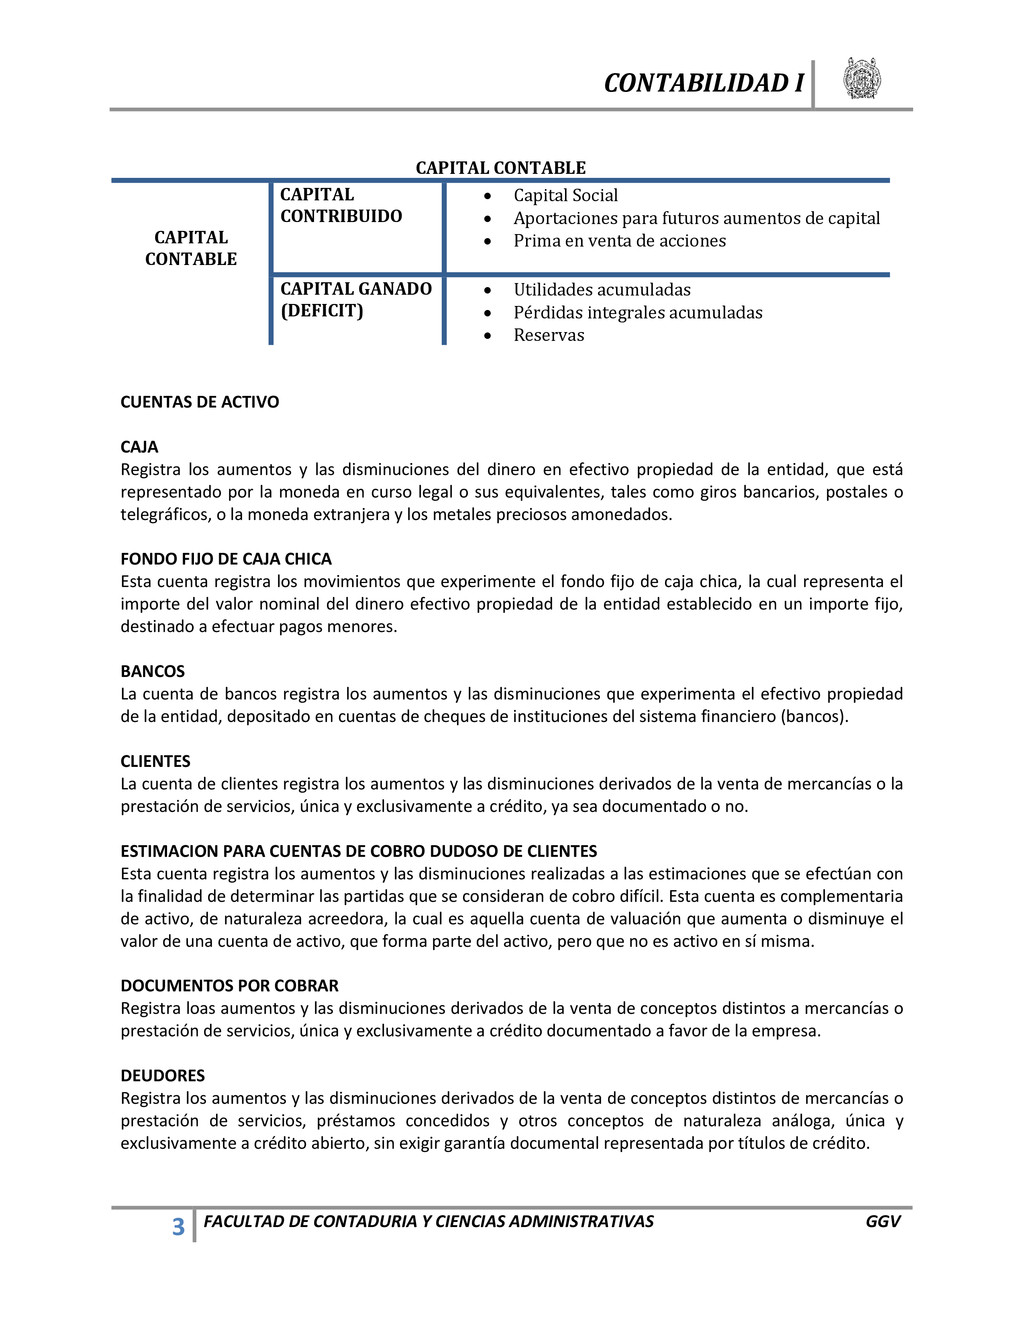
    CAPITAL CONTABLE CAPITAL CONTABLE CAPITAL CONTRIBUIDO • Capital Social • Aportaciones para futuros au • a de acciones mentos de capital Prima en vent CAPITAL GANADO (DEFICIT) • Utilidades acumuladas Pérdidas integrales acumula • • das Reservas CUENTAS DE ACTIVO AJA egistra los aumentos y las disminuciones ctivo propiedad de la entidad, que está oneda en curso legal o sus equivalentes, tales como giros bancarios, postales o legráficos, o la moneda extranjera y los metales preciosos amonedados. tablecido en un importe fijo, estinado a efectuar pagos menores. cheques de instituciones del sistema financiero (bancos). N PARA CUENTAS DE COBRO DUDOSO DE CLIENTES es complementaria e activo, de naturaleza acreedora, la cual es aquella cuenta de valuación que aumenta o disminuye el ue no es activo en sí misma. , única y xclusivamente a crédito abierto, sin exigir garantía documental representada por títulos de crédito. C R del dinero en efe representado por la m te FONDO FIJO DE CAJA CHICA Esta cuenta registra los movimientos que experimente el fondo fijo de caja chica, la cual representa el importe del valor nominal del dinero efectivo propiedad de la entidad es d BANCOS La cuenta de bancos registra los aumentos y las disminuciones que experimenta el efectivo propiedad de la entidad, depositado en cuentas de CLIENTES La cuenta de clientes registra los aumentos y las disminuciones derivados de la venta de mercancías o la prestación de servicios, única y exclusivamente a crédito, ya sea documentado o no. ESTIMACIO Esta cuenta registra los aumentos y las disminuciones realizadas a las estimaciones que se efectúan con la finalidad de determinar las partidas que se consideran de cobro difícil. Esta cuenta d valor de una cuenta de activo, que forma parte del activo, pero q DOCUMENTOS POR COBRAR Registra loas aumentos y las disminuciones derivados de la venta de conceptos distintos a mercancías o prestación de servicios, única y exclusivamente a crédito documentado a favor de la empresa. DEUDORES Registra los aumentos y las disminuciones derivados de la venta de conceptos distintos de mercancías o prestación de servicios, préstamos concedidos y otros conceptos de naturaleza análoga e
  4. CONTABILIDAD I 4 FACULTAD DE CONTADURIA Y CIENCIAS ADMINISTRATIVAS GGV

    ANTICIPO DE IMPUESTOS Registra los aumentos y las disminuciones que experimentan los pagos provisionales a cuenta de puestos a cargo de la entidad, como sujeto de las leyes fiscales respectivas. ERCANCIAS, INVENTARIOS, ALMACEN las disminuciones que sufren las mercancías propiedad de la entidad, las APELERIA Y UTILES e experimentan los materiales y útiles de oficina, por ejemplo, gados or anticipado. Se aumentaran cada vez que se adquieran y disminuirán por el precio del costo de los utilizado o consumiendo, es decir, conforme se vayan gastando se consideraran s, tc. que el producto o servicio se lanza al mercado, todo el material publicitario debe aplicarse a los sultados, y cada nuevo gasto efectuado en propaganda y publicidad (cuando el producto se encuentre RIMAS DE SEGURO Y FIANZAS ima pagada a la ompañía aseguradora y no el importe de los bienes asegurados ni el importe a recibir en el caso de que ro. ENTAS PAGADAS POR ANTICIPADO te que de dichas ntas se devengue. Al igual que los conceptos anteriores de pagos anticipados, la parte consumida contra los resultados de operación del periodo. im M Registran los aumentos y cuales se adquieren para venderse, como actividad principal y normal de toda entidad comercial. P Registra los aumentos y disminuciones qu papel, facturas, recibos, sobres, lápices, plumas, etc. Junto con las que estudiaremos a continuación, tales como propaganda, primas de seguro y fianzas, rentas pagadas por anticipado e intereses pa p bienes que se hayan como un gasto y deberán descargarse de la cuenta de activo y aplicarse a los resultados de operación. PROPAGANDA Y PUBLICIDAD Registra los aumentos y las disminuciones que sufren las inversiones efectuadas por la empresa en los medios de comunicación para informar al público sobre las mercancías, productos o servicios que ofrece dentro de ellos están: prensa, radio, televisión, revistas generales o especializadas, folletos, volante e Es importante señalar que esta cuenta se considerará de activo cuando el material publicitario sirva para lanzar al mercado un nuevo producto o servicio. Una vez re en el mercado) se deberá contabilizar como un gasto de operación y no como un activo. P Registra los aumentos y disminuciones que experimentan los pagos efectuados por la empresa a las compañías de seguros y fianzas, por los cuales adquiere el derecho de asegurar sus bienes contra siniestros tales como robo, incendio, riesgos, accidentes, etc. Registra el importe de la pr c ocurra el siniestro objeto del segu Esta cuenta aumentará cuando se paguen primas por contratos de seguros y fianzas, y disminuirá por la parte que de estas primas se vaya devengando; al consumirse esta parte devengada, deberá considerarse como un gasto y aplicarse contra los resultados de operación del periodo. R Registra los aumentos y las disminuciones relativos a los importes de una o varias rentas mensuales, trimestrales, semestrales, anuales, etc., pagadas anticipadamente y pendientes de devengarse. Aumentará cada vez que se paguen rentas en forma anticipada y disminuirá por la par re deberá considerarse como gasto y aplicarse
  5. CONTABILIDAD I 5 FACULTAD DE CONTADURIA Y CIENCIAS ADMINISTRATIVAS GGV

    INTERESES PAGADOS POR ANTICIPADO Registra los aumentos y disminuciones relativos a los importes de los intereses pagados por anticipado, antes del vencimiento del crédito, pendientes de devengarse, por los cuales la empresa obtiene el derecho de utilizar el dinero recibido y efectuar el pago hasta el fin del periodo contratado. Aumentará ada vez que se paguen intereses en forma anticipada y disminuirá por la parte que de dichos intereses ceptos anteriores de pagos anticipados, la parte devengada ogaciones por onceptos de adaptaciones o mejoras y reconstrucciones. por la venta de éstos o por la baja al haber terminado su vida útil de servicio, o por ser n del periodo. EPRECIACION ACUMULADA DE EDIFICIOS aumentos y las disminuciones que sufre la depreciación de edificios, la cual representa la lementaria de activo, de naturaleza acreedora, las cuales son aquellas uentas de valuación que aumentan o disminuyen el valor de una cuenta de activo, que forman parte as. UEBLES Y ENSERES ciones que se realizan en los muebles y enseres propiedad de la QUIPO DE TRANSPORTE y las disminuciones que se realizan en los vehículos propiedad de la entidad, los QUIPO DE ENTREGA Y REPARTO isminuciones que se realizan en los vehículos que la empresa utiliza para el c se vayan devengando; al igual que con deberá considerarse un gasto y aplicarse contra los resultados de operación del periodo. TERRENOS Registra los aumentos y disminuciones de valor de los terrenos propiedad de la empresa, valuados a precio de costo. Se registrará a precio de costo en el momento de su adquisición y aumentarán por las adquisiciones, incluyendo costos y gastos. Asimismo, aumentarán en los casos de er c Disminuirán obsoletos; en este caso, lo importante es resaltar el hecho de que en cualquier situación de baja deben registrarse a precio de costo, y que la diferencia existente entre el precio de costo de adquisición y el precio de venta del bien, o su precio o valor en la fecha de baja se deberá considerar como una utilidad o pérdida y registrarla dentro de los resultados de operació EDIFICIOS Registra los aumentos y las disminuciones relativos a los edificios adquiridos o construidos, propiedad de la entidad, a precio de costo. D Registra los parte recuperada del costo de adquisición, a través de su vida útil de uso o servicio y considerando un valor (o no) de desecho. Es comp c del activo, pero que no son activo en sí mism MOBILIARIO Y EQUIPO DE OFICINA Registra los aumentos y las disminuciones que se realizan en los muebles y el equipo de oficina propiedad de la empresa, valuados a precio de costo. M Registra los aumentos y las disminu empresa, valuados a precio de costo. E Registra los aumentos cuales se usan para el transporte de los empleados o ejecutivos, valuados a precio de costo. E Registra los aumentos y d reparto y la entrega de la mercancía o productos que vende a los clientes, propiedad de la empresa, valuados a precio de costo.
  6. CONTABILIDAD I 6 FACULTAD DE CONTADURIA Y CIENCIAS ADMINISTRATIVAS GGV

    DERECHOS DE AUTOR Registra los aumentos y disminuciones que se realizan al registrar una obra ya sea técnica, científica, literaria, musical, etc., por lo cual el gobierno concede a su autor el derecho exclusivo de publicarla, difundirla o venderla durante toda su vida. Los costos de estos derechos, normalmente, sólo incluyen el ago de las cuotas al gobierno que los otorga. Por tal razón, en ocasiones se recomienda registrarlos gasto del periodo, aun cuando por necesidades de control e información se s por inventos de maquinarias, procedimientos técnicos, compuestos, etc., on los cuales se adquiere el derecho exclusivo de explotar comercialmente, producir y vender un eterminado producto. MORTIZACION ACUMULADA DE GASTOS DE CONSTITUCION que se realizan a la amortización acumulada de los gastos de n aquellas cuentas de aluación que aumentan o disminuyen el valor de una cuenta de activo, que forman parte del activo, dad. egistra los aumentos y las disminuciones derivados de la compra de mercancías única y exclusivamente crédito, ya sea documentada o no. p directamente como un registran en esta cuenta, la cual no tiene mayores movimientos, sino hasta el momento en que se ha amortizado completamente en un periodo considerablemente menor a su vigencia, o cuando se ha hecho uso total del derecho. PATENTES Registra los aumentos y las disminuciones que se realizan debido a los pagos efectuados al gobierno para el registro de las patente c d GASTOS DE CONSTITUCION Registra los aumentos y disminuciones que se realizan por concepto de las erogaciones que la empresa paga cuando se lleva a cabo el proceso de constitución como sociedad mercantil. A Registra los aumentos y las disminuciones constitución, la cual representa la recuperación del costo de estos gastos, cargada a los resultados del ejercicio. Es complementaria de activo, de naturaleza acreedora, las cuales so v pero que no son activo en sí mismas. GASTOS DE INSTALACION Registra los aumentos y las disminuciones que se realizan por concepto de las erogaciones que la empresa paga para instalar y adaptar las oficinas e instalaciones y dejarlas en condiciones de uso adecuadas a las necesidades de la enti DEPOSITOS EN GARANTIA Registra los aumentos y las disminuciones que se realizan por las cantidades dejadas en guarda para garantizar bienes o servicios. CUENTAS DE PASIVO PROVEEDORES R a
  7. CONTABILIDAD I 7 FACULTAD DE CONTADURIA Y CIENCIAS ADMINISTRATIVAS GGV

    DOCUMENTOS POR PAGAR Registra los aumentos y las disminuciones derivados de la compra de conceptos distintos de mercancías prestación de servicios, única y exclusivamente a crédito documentado a cargo de la empresa. CREEDORES s disminuciones derivados de las compras de conceptos distintos de ulos de rédito. PUESTOS Y DERECHOS POR PAGAR disminuciones derivados de los impuestos y derechos a cargo de la entidad a PUESTOS Y DERECHOS RETENIDOS POR ENTERAR nes derivados de la obligación que tiene la empresa de actuar R POR PAGAR el cálculo del impuesto sobre la renta a cargo de la TU POR PAGAR entos y las disminuciones derivados de la obligación, que establece la Ley Federal del ENTAS COBRADAS POR ANTICIPADO ntos y las disminuciones derivados de los cobros por concepto de rentas. egistra los aumentos y las disminuciones derivados de los cobros anticipados por concepto de CREEDORES HIPOTECARIOS es derivados de los préstamos que la empresa obtiene de son a largo plazo. LE rcantiles. Se utilizara en el caso de empresas constituidas como sociedades ercantiles. o A Registra los aumentos y la mercancías o prestación de servicios, los préstamos recibidos y otros conceptos de naturaleza análoga, única y exclusivamente a crédito abierto, sin otorgar garantía documental representada por tít c ACREEDORES BANCARIOS Registra los aumentos y las disminuciones derivados de la obtención de crédito de las instituciones financieras a corto plazo. IM Registra los aumentos y las los que está sujeta. IM Registra los aumentos y las disminucio como retenedora. IS Registra los aumentos y las disminuciones derivados d empresa. P Registra los aum Trabajo, de participar a los trabajadores en las utilidades de la empresa. R Registra los aume INTERESES COBRADOS POR ANTICIPADO R intereses. A Registra los aumentos y las disminucion instituciones financieras, por los cuales se ha otorgado como garantía bienes inmuebles. Estos préstamos CUENTAS DE CAPITAL CONTAB CAPITAL SOCIAL Registra los aumentos y las disminuciones derivadas de las operaciones que efectúan los socios o accionistas de sociedades me m
  8. CONTABILIDAD I 8 FACULTAD DE CONTADURIA Y CIENCIAS ADMINISTRATIVAS GGV

    CAPITAL Registra los aumentos y las disminuciones que se efectúan en el capital del propietario de la empresa. APORTACIONES PARA FUTUROS AUMENTOS DE CAPITAL egistra los aumentos y las disminuciones derivados de las cantidades aportadas por los socios, s por la asamblea de accionistas, para ser aplicados posteriormente como aumentos de capital A NETA DEL EJERCICIO egistra los aumentos y las disminuciones que experimenta la pérdida neta del ejercicio. tas del ejercicio e cada periodo contable). sminuciones de las pérdidas acumuladas. egistra los aumentos y las disminuciones derivados de la creación e incrementos de reservas de Sociedades Mercantiles. ESERVA ESTATUTARIA entos y las disminuciones derivados de la creación e incrementos de reservas ESERVA CONTRACTUAL y las disminuciones derivados de la creación e incrementos de reservas, R decretado social. UTILIDAD NETA DEL EJERCICIO Registra los aumentos y las disminuciones que experimenta la utilidad neta del ejercicio. PERDID R UTILIDADES ACUMULADAS Registra los aumentos y las disminuciones derivados de los traspasos de las utilidades ne (d PERDIDAS ACUMULADAS Registra los aumentos y las di RESERVA LEGAL R establecidos por la Ley General R Registra los aum establecidas en los estatutos de la sociedad (escritura constitutiva y sus modificaciones). R Registra los aumentos establecidos por contratos celebrados por la empresa con sus clientes, proveedores, etc.