Share
Embed
El laberinto de las pensiones
Charla organizada por los alumnos del Programa Universitario de Mayores de la Universidad de Oviedo, 23/3/2018
Jesús García
March 23, 2018
Transcript
29 slides
-
EL LABERINTO DE LAS PENSIONES Jesús García García Departamento de
Contabilidad Profesor del Programa Universitario para Mayores (PUMUO) [email protected] -
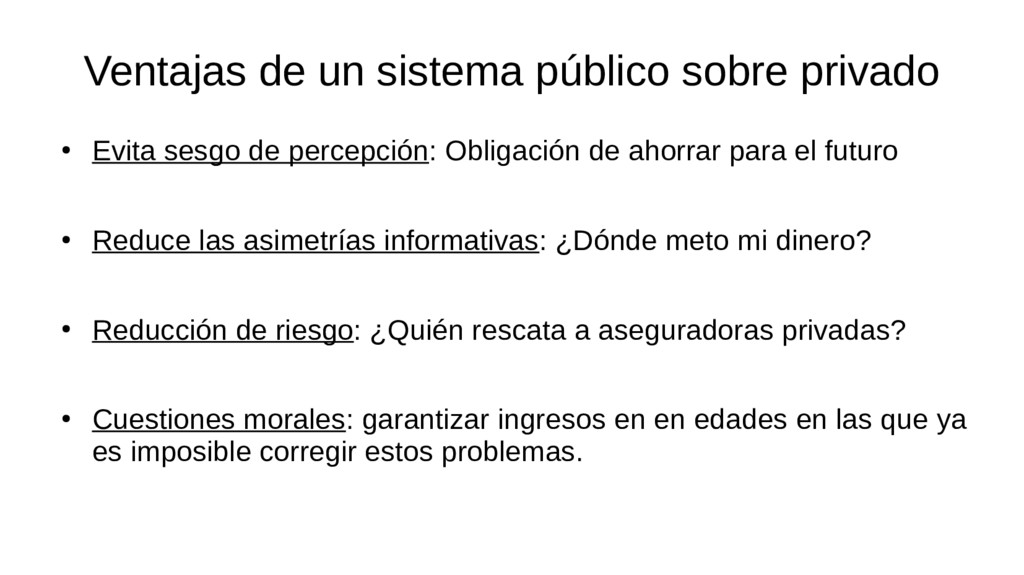
Ventajas de un sistema público sobre privado • Evita sesgo
de percepción: Obligación de ahorrar para el futuro • Reduce las asimetrías informativas: ¿Dónde meto mi dinero? • Reducción de riesgo: ¿Quién rescata a aseguradoras privadas? • Cuestiones morales: garantizar ingresos en en edades en las que ya es imposible corregir estos problemas. -
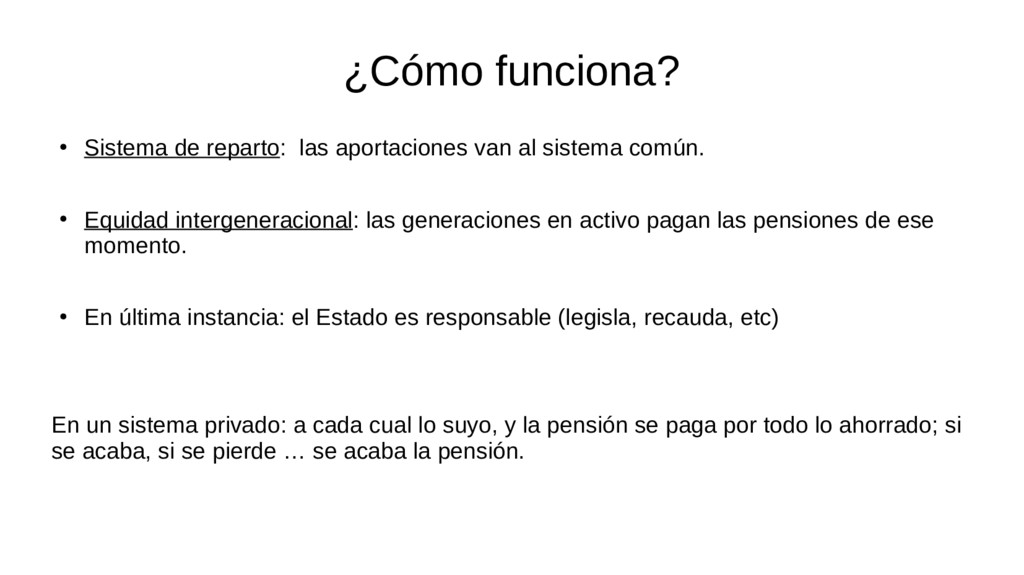
¿Cómo funciona? • Sistema de reparto: las aportaciones van al
sistema común. • Equidad intergeneracional: las generaciones en activo pagan las pensiones de ese momento. • En última instancia: el Estado es responsable (legisla, recauda, etc) En un sistema privado: a cada cual lo suyo, y la pensión se paga por todo lo ahorrado; si se acaba, si se pierde … se acaba la pensión. -
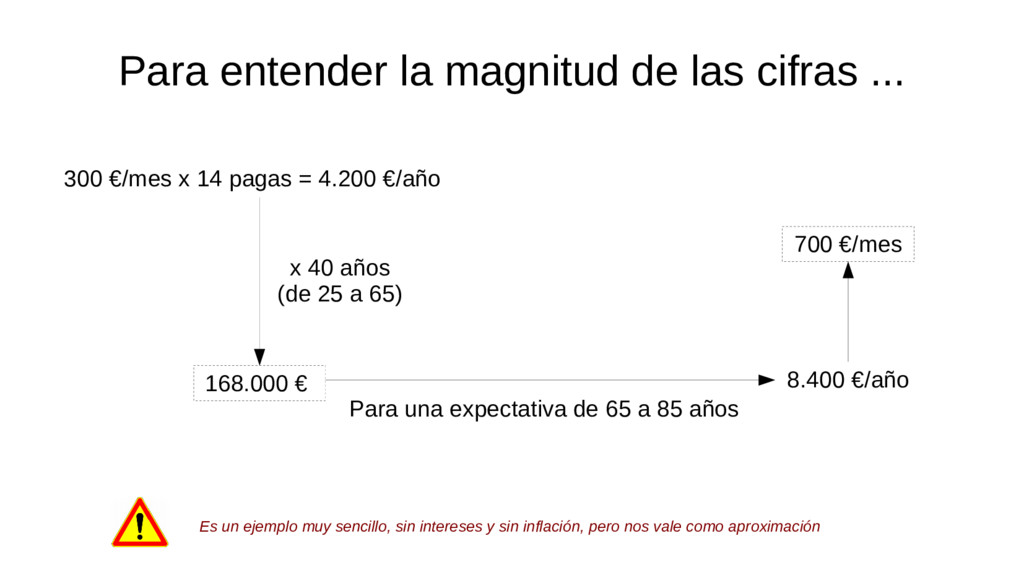
Para entender la magnitud de las cifras ... 300 €/mes
x 14 pagas = 4.200 €/año 168.000 € x 40 años (de 25 a 65) Para una expectativa de 65 a 85 años 700 €/mes 8.400 €/año Es un ejemplo muy sencillo, sin intereses y sin inflación, pero nos vale como aproximación -
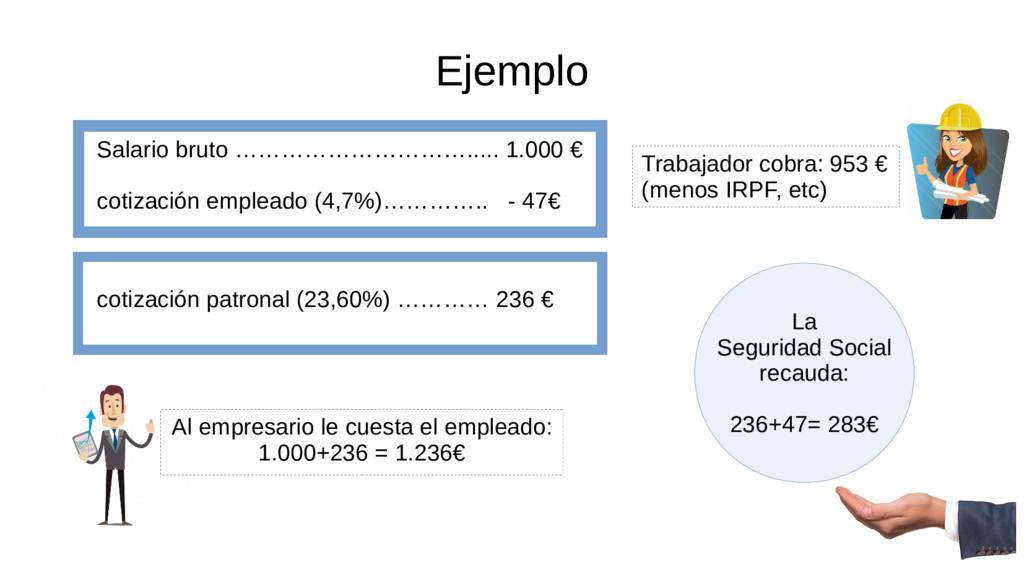
Ejemplo Salario bruto …………………………..... 1.000 € cotización empleado (4,7%)………….. -
47€ cotización patronal (23,60%) ………… 236 € Trabajador cobra: 953 € (menos IRPF, etc) Al empresario le cuesta el empleado: 1.000+236 = 1.236€ La Seguridad Social recauda: 236+47= 283€ -
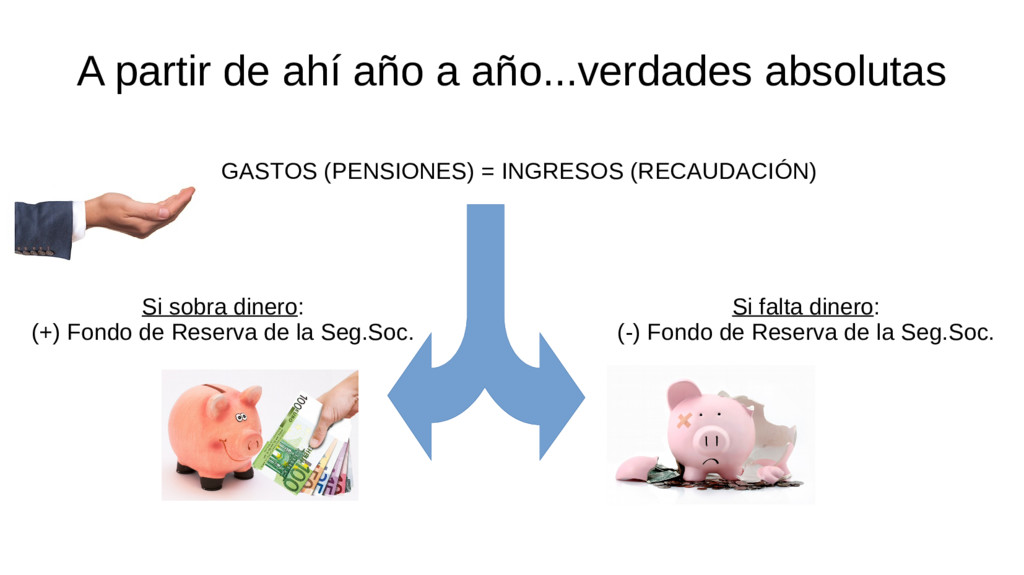
A partir de ahí año a año...verdades absolutas GASTOS (PENSIONES)
= INGRESOS (RECAUDACIÓN) Si sobra dinero: (+) Fondo de Reserva de la Seg.Soc. Si falta dinero: (-) Fondo de Reserva de la Seg.Soc. -
Vamos a explicárnoslo ... … con las pensiones se nos
juntan tres problemas -
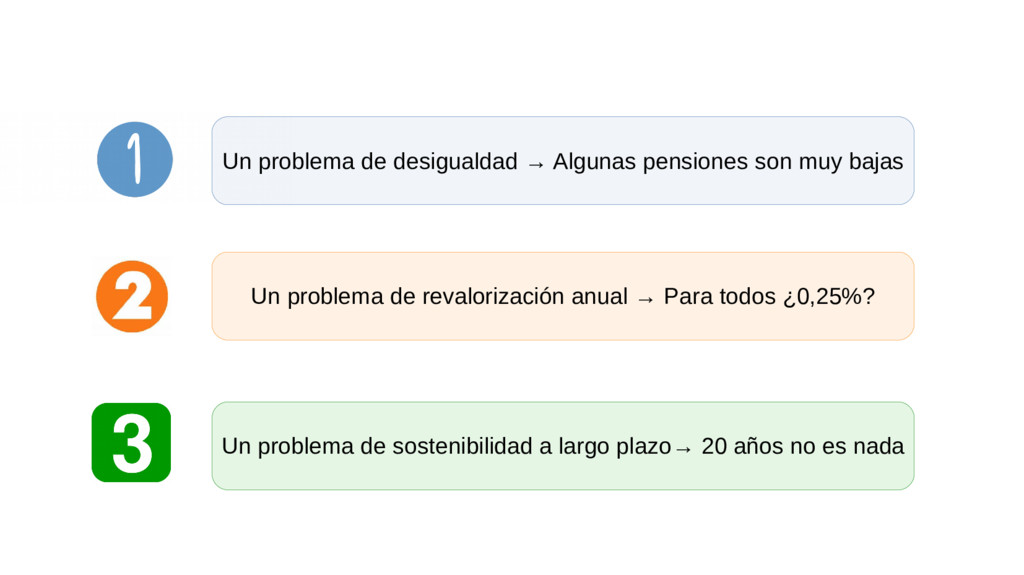
Un problema de desigualdad → Algunas pensiones son muy bajas
Un problema de revalorización anual → Para todos ¿0,25%? Un problema de sostenibilidad a largo plazo→ 20 años no es nada -
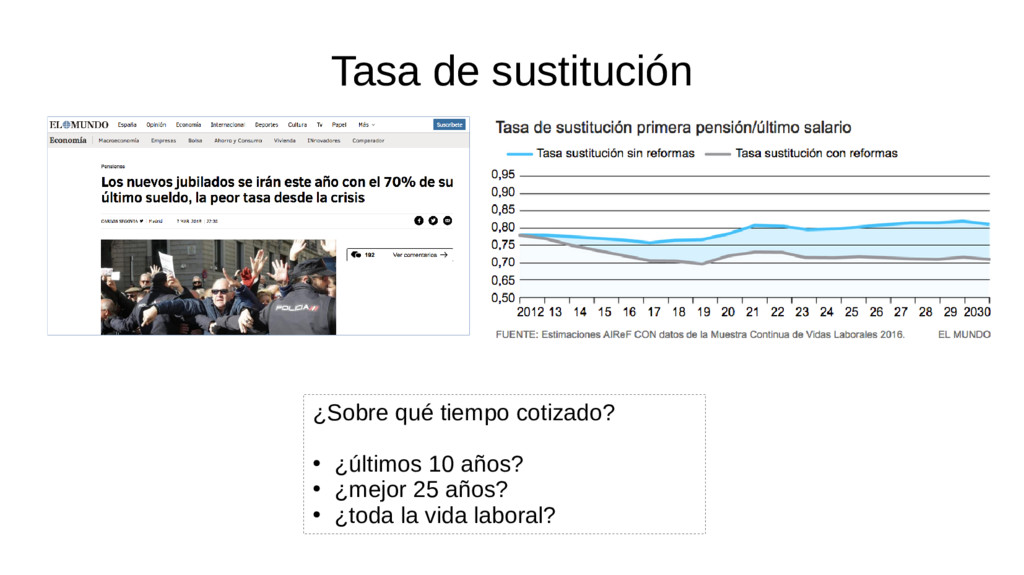
Tasa de sustitución ¿Sobre qué tiempo cotizado? • ¿últimos 10
años? • ¿mejor 25 años? • ¿toda la vida laboral? -
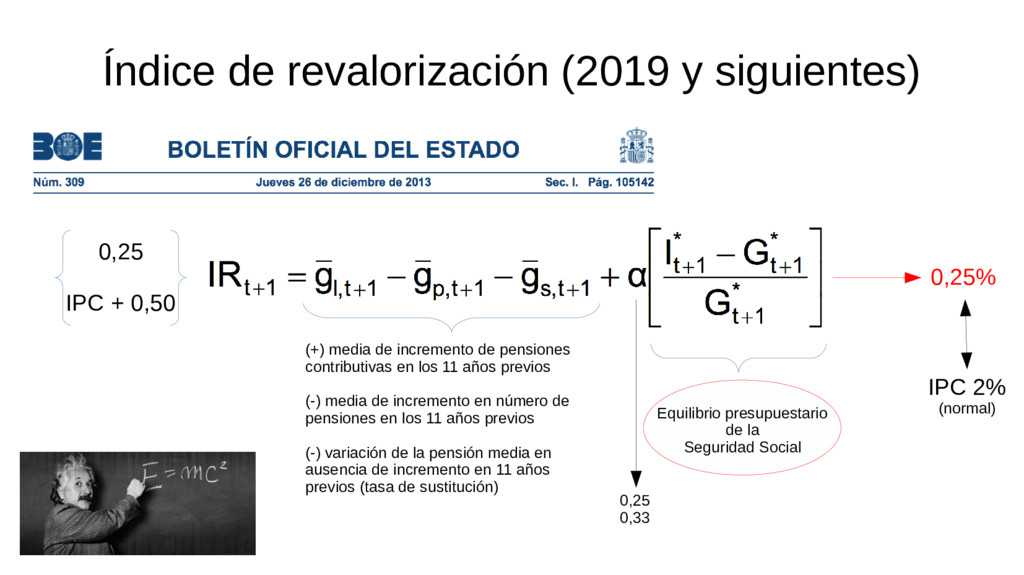
Índice de revalorización (2019 y siguientes) Equilibrio presupuestario de la
Seguridad Social 0,25 0,33 (+) media de incremento de pensiones contributivas en los 11 años previos (-) media de incremento en número de pensiones en los 11 años previos (-) variación de la pensión media en ausencia de incremento en 11 años previos (tasa de sustitución) 0,25 IPC + 0,50 0,25% IPC 2% (normal) -
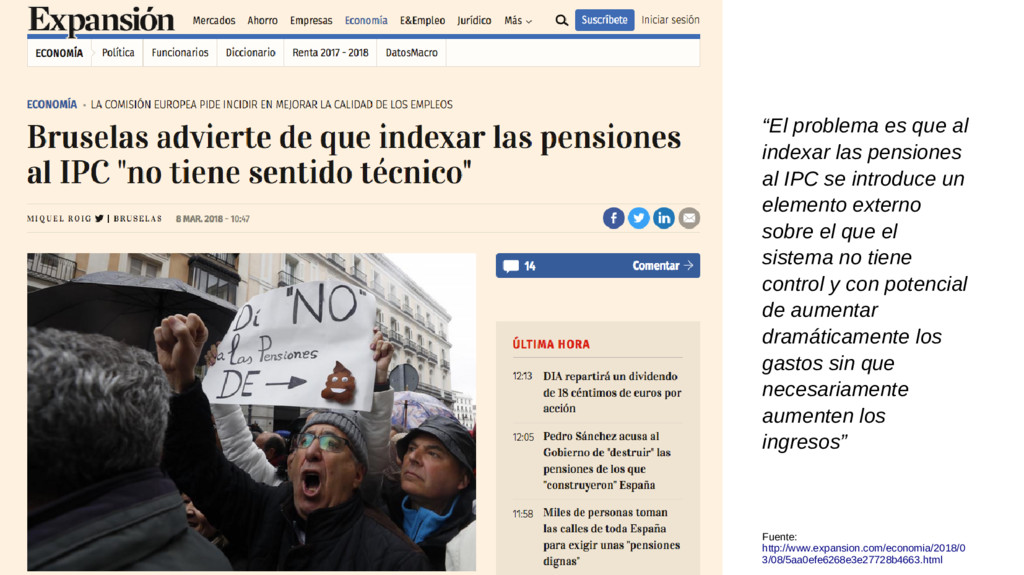
“El problema es que al indexar las pensiones al IPC
se introduce un elemento externo sobre el que el sistema no tiene control y con potencial de aumentar dramáticamente los gastos sin que necesariamente aumenten los ingresos” Fuente: http://www.expansion.com/economia/2018/0 3/08/5aa0efe6268e3e27728b4663.html -
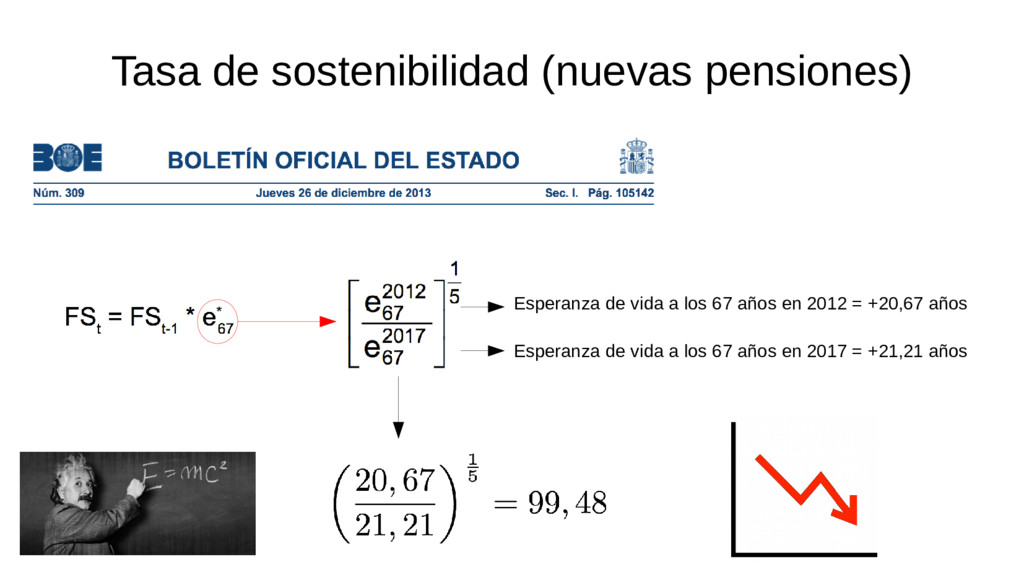
Tasa de sostenibilidad (nuevas pensiones) Esperanza de vida a los
67 años en 2012 = +20,67 años Esperanza de vida a los 67 años en 2017 = +21,21 años -
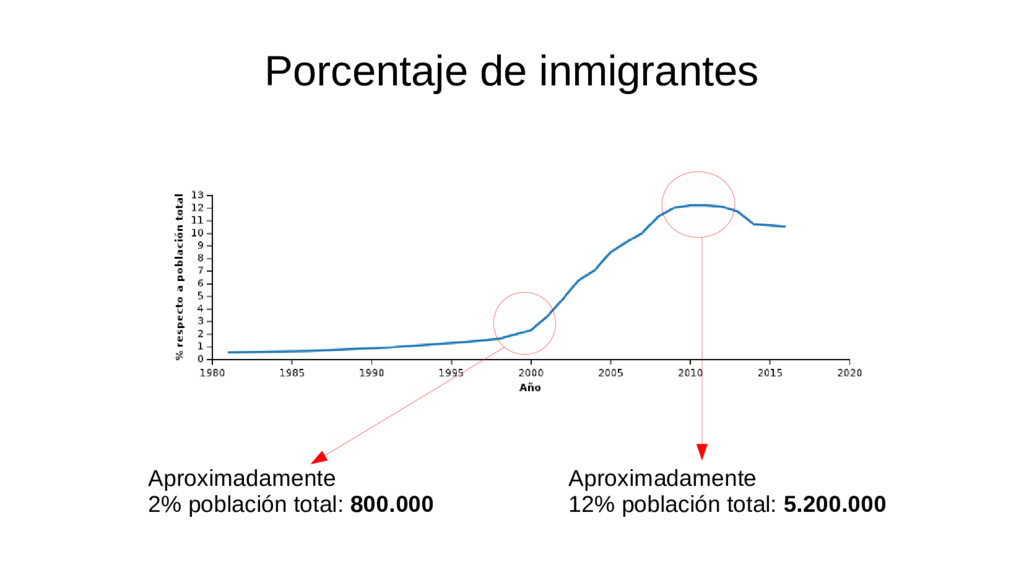
Porcentaje de inmigrantes Aproximadamente 12% población total: 5.200.000 Aproximadamente 2%
población total: 800.000 -
Soluciones habitualmente planteadas 1) Crear suficiente empleo (y de calidad)
2) Aumentar los salarios 3) Aumentar las cotizaciones sociales 4) Recaudar con impuestos generales 5) Aumentar la productividad -
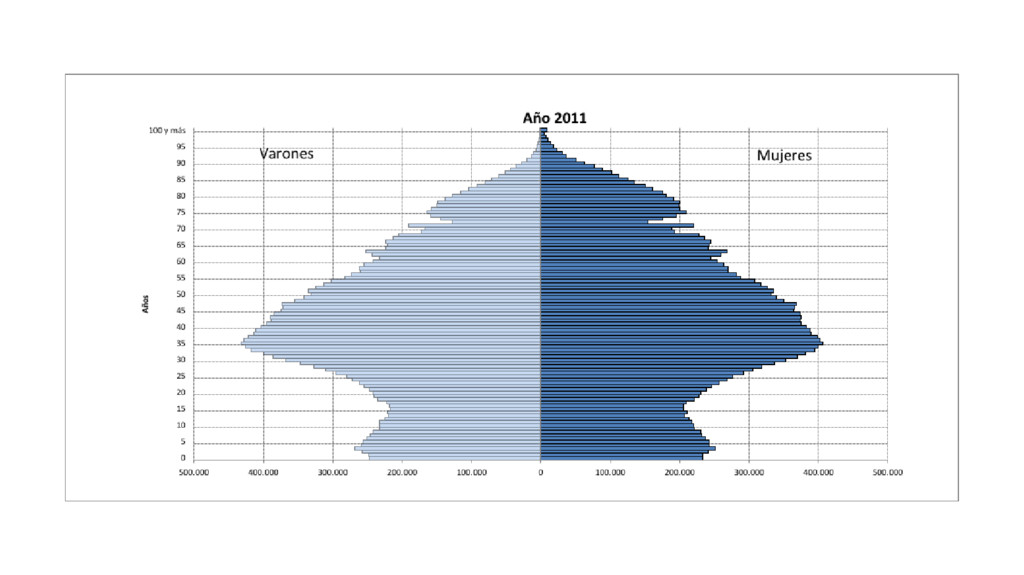
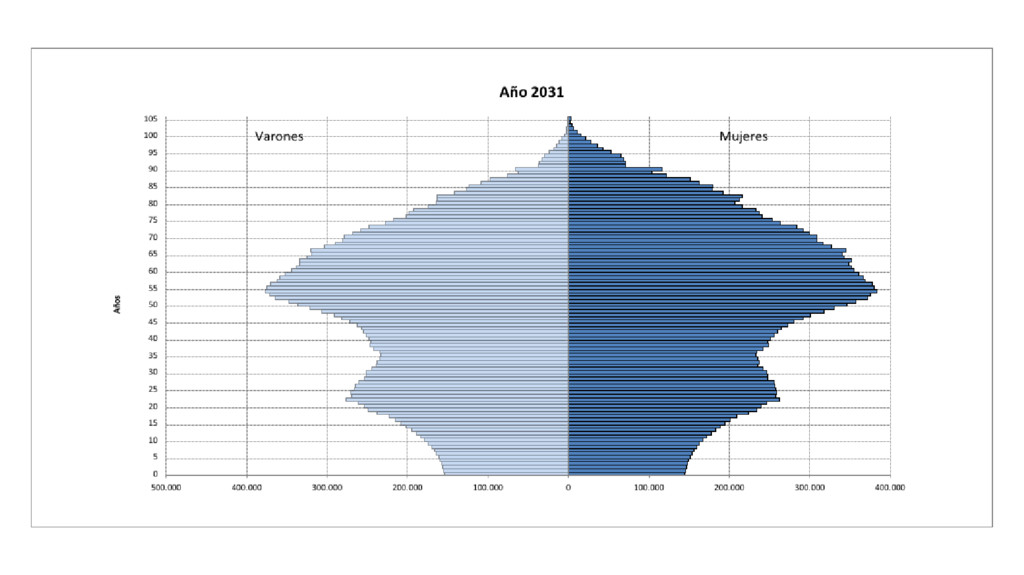
#1 Crear suficiente empleo • Actualmente hay 18M de cotizantes
para 31,2M de personas en edad de trabajar (de 16 a 66 años). Ocupación: 57,70% • Según el INE, en 2050 habrá 26M de personas en edad de trabajar (de 16 a 70 años). Para una ocupación del 70%(!) existirían sólo 18,2M de cotizantes. • En 2050 habrá que financiar muchas más pensiones, con un número de cotizantes similar al actual. • ¿Incremento desmesurado de natalidad ya? ¿De inmigrantes? ¿Todos los residentes en España a trabajar? No parece realista. -
#2 Aumentar los salarios • A corto plazo es una
solución: +ingresos (la cotización es %). • A largo plazo, genera derecho a mayores pensiones (tasa de sustitución), por tanto obligará a mayores desembolsos. • En consecuencia, su efecto es nulo a largo plazo. • Y a corto plazo podría: – Causar sensación de que las pensiones pierden poder adquisitivo respecto a los salarios generales – Una sustancial subida generalizada de salarios probablemente eleve la inflación más allá de cifras normales (2%) entonces ¿pérdida de poder adquisitivo o revalorización aún mayor? -
#3 Aumentar las cotizaciones • Tres modos: – Aumentar el
tipo (28,3% = 4,7%+23,60%) – Eliminar mínimos – Suprimir tope máximo de cotización (3.751,20 €/mes en 2018) • Todas aumentan coste salarial y pueden reducir empleo como efecto no deseado. • El tercero puede aumentar recaudación, si se mantiene congelada la pensión máxima (recordemos: mayores cotizaciones, derecho a mayor pensión). • Esta solución incorpora un mayor factor de redistribución a un sistema contributivo. -
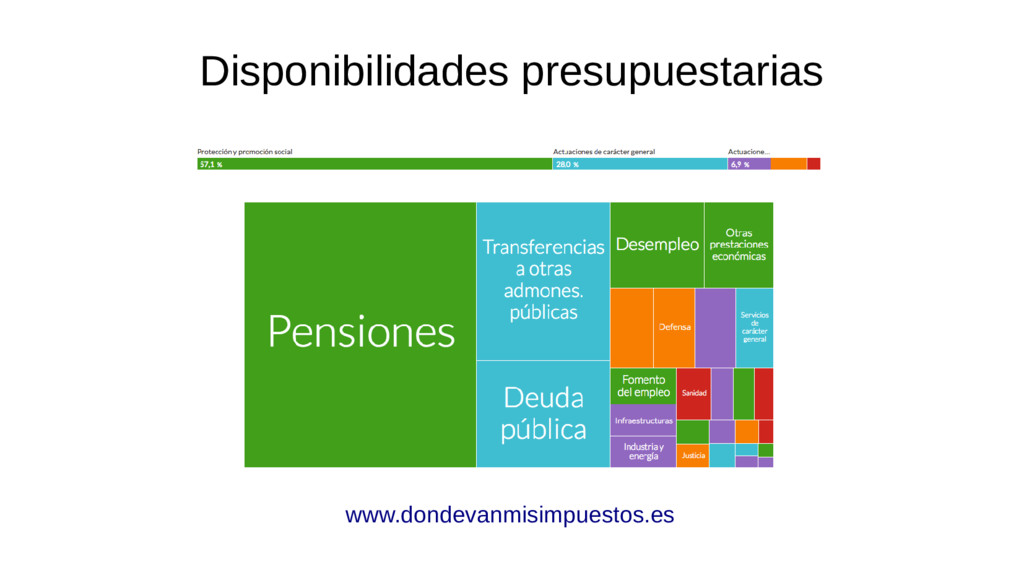
#4 Recaudar con impuestos generales • A corto plazo resultará
inevitable (como se hizo en los 90 con la sanidad). • ¿En qué dejamos de gastar? ¿De dónde recaudamos más? Los recursos son limitados. • Se sustituye equidad intergeneracional por redistribución, alterando la naturaleza del sistema. • Se debe recurrir a impuestos de base amplia (IRPF, IVA) que los pensionistas también pagan (aprox. +1% IVA → 2.500M €). -
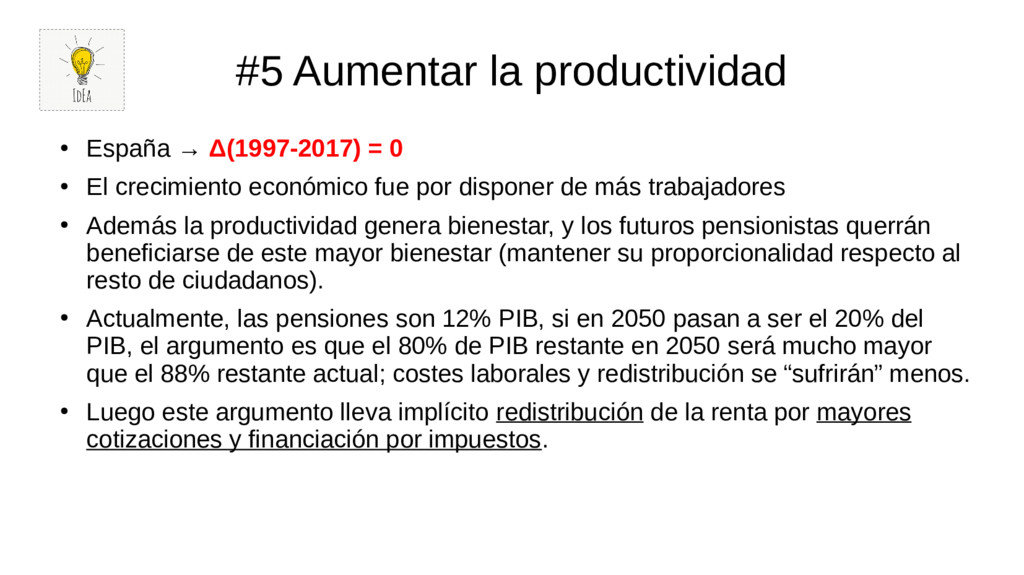
#5 Aumentar la productividad • España → Δ(1997-2017) = 0
• El crecimiento económico fue por disponer de más trabajadores • Además la productividad genera bienestar, y los futuros pensionistas querrán beneficiarse de este mayor bienestar (mantener su proporcionalidad respecto al resto de ciudadanos). • Actualmente, las pensiones son 12% PIB, si en 2050 pasan a ser el 20% del PIB, el argumento es que el 80% de PIB restante en 2050 será mucho mayor que el 88% restante actual; costes laborales y redistribución se “sufrirán” menos. • Luego este argumento lleva implícito redistribución de la renta por mayores cotizaciones y financiación por impuestos.