= Activos circulantes − Pasivos circulantes Activos circulantes: efectivo, inversiones temporales, cuentas por cobrar e inventarios. Pasivos circulantes: proveedores, préstamos de corto plazo, impuestos y obligaciones acumuladas. Su administración busca que la empresa pueda operar y pagar sus compromisos sin mantener recursos ociosos. Administración del capital de trabajo
Más rentabilidad Exceso de efectivo e inventario → menor rentabilidad por recursos inmovilizados. Déficit de liquidez → riesgo de atrasos, intereses, pérdida de descuentos y problemas operativos. La política adecuada depende del giro, estacionalidad, condiciones de crédito y nivel de riesgo. Administración del capital de trabajo
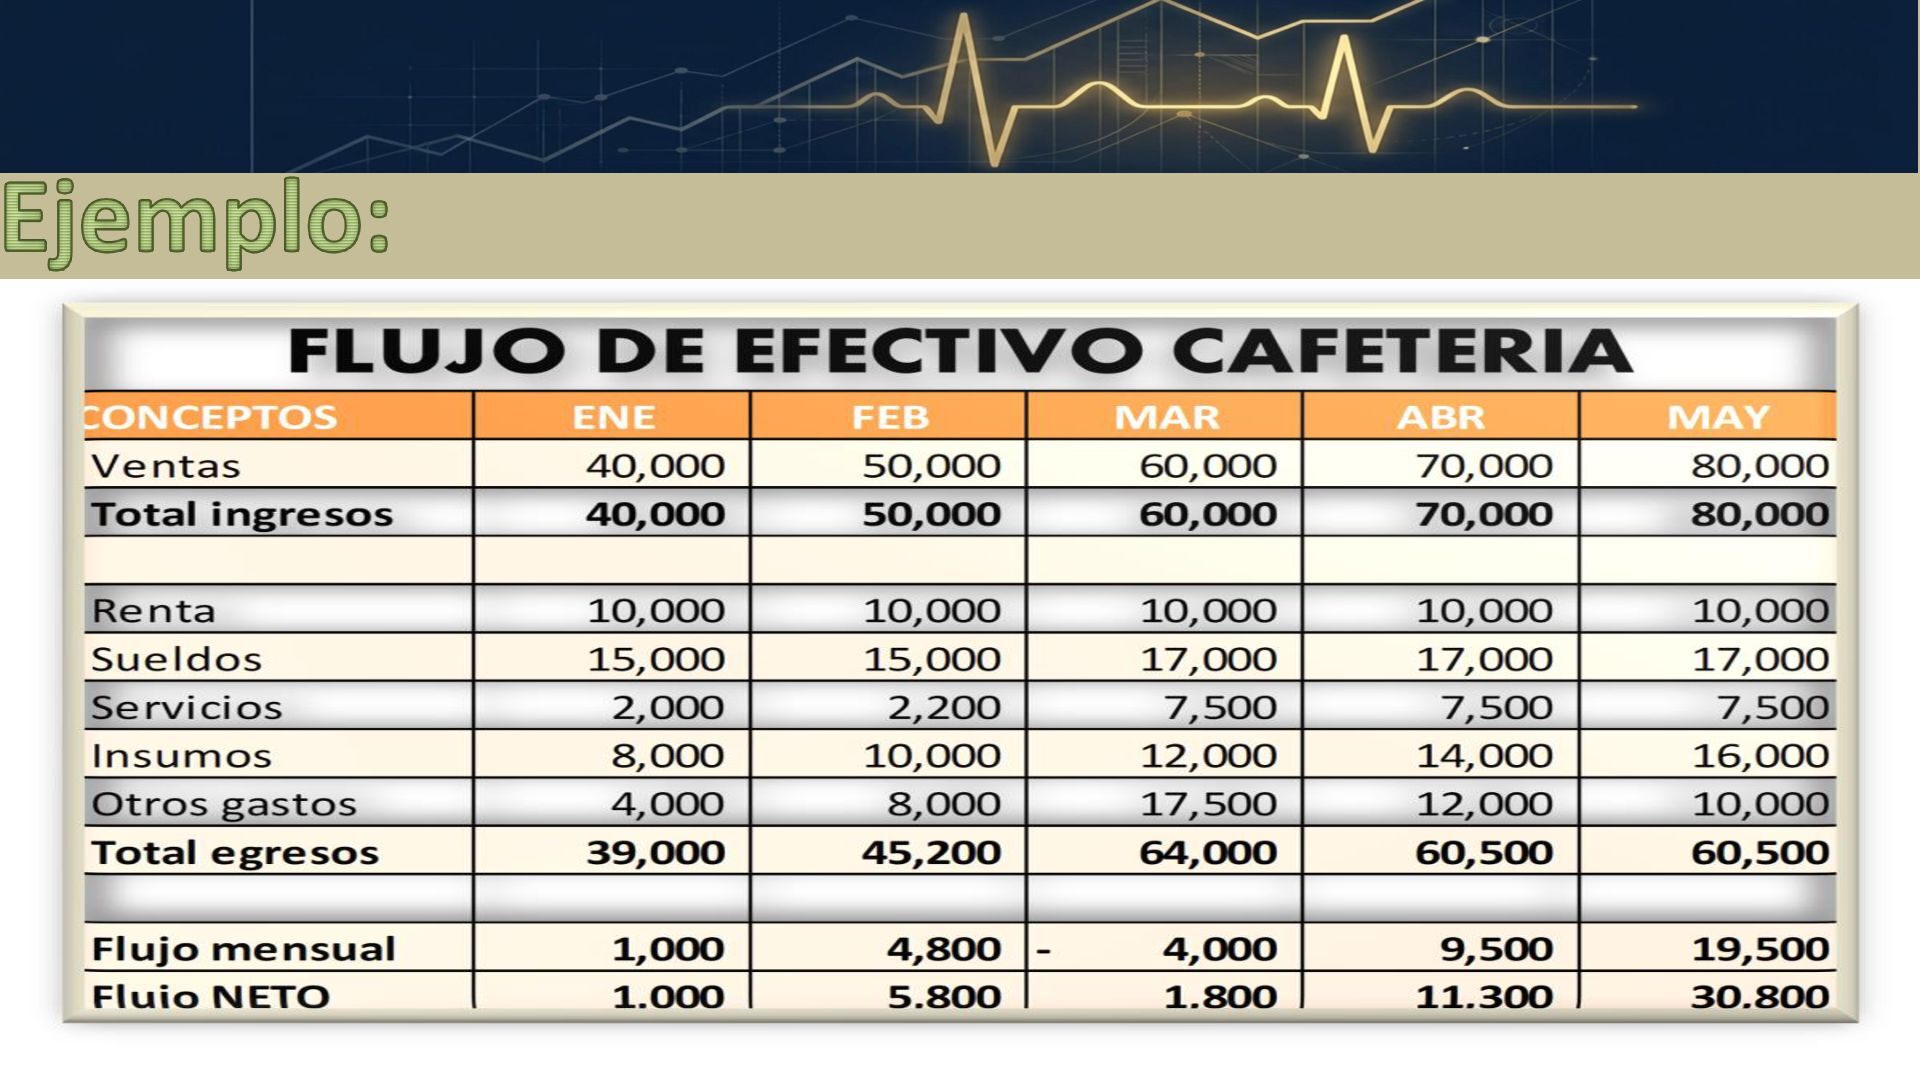
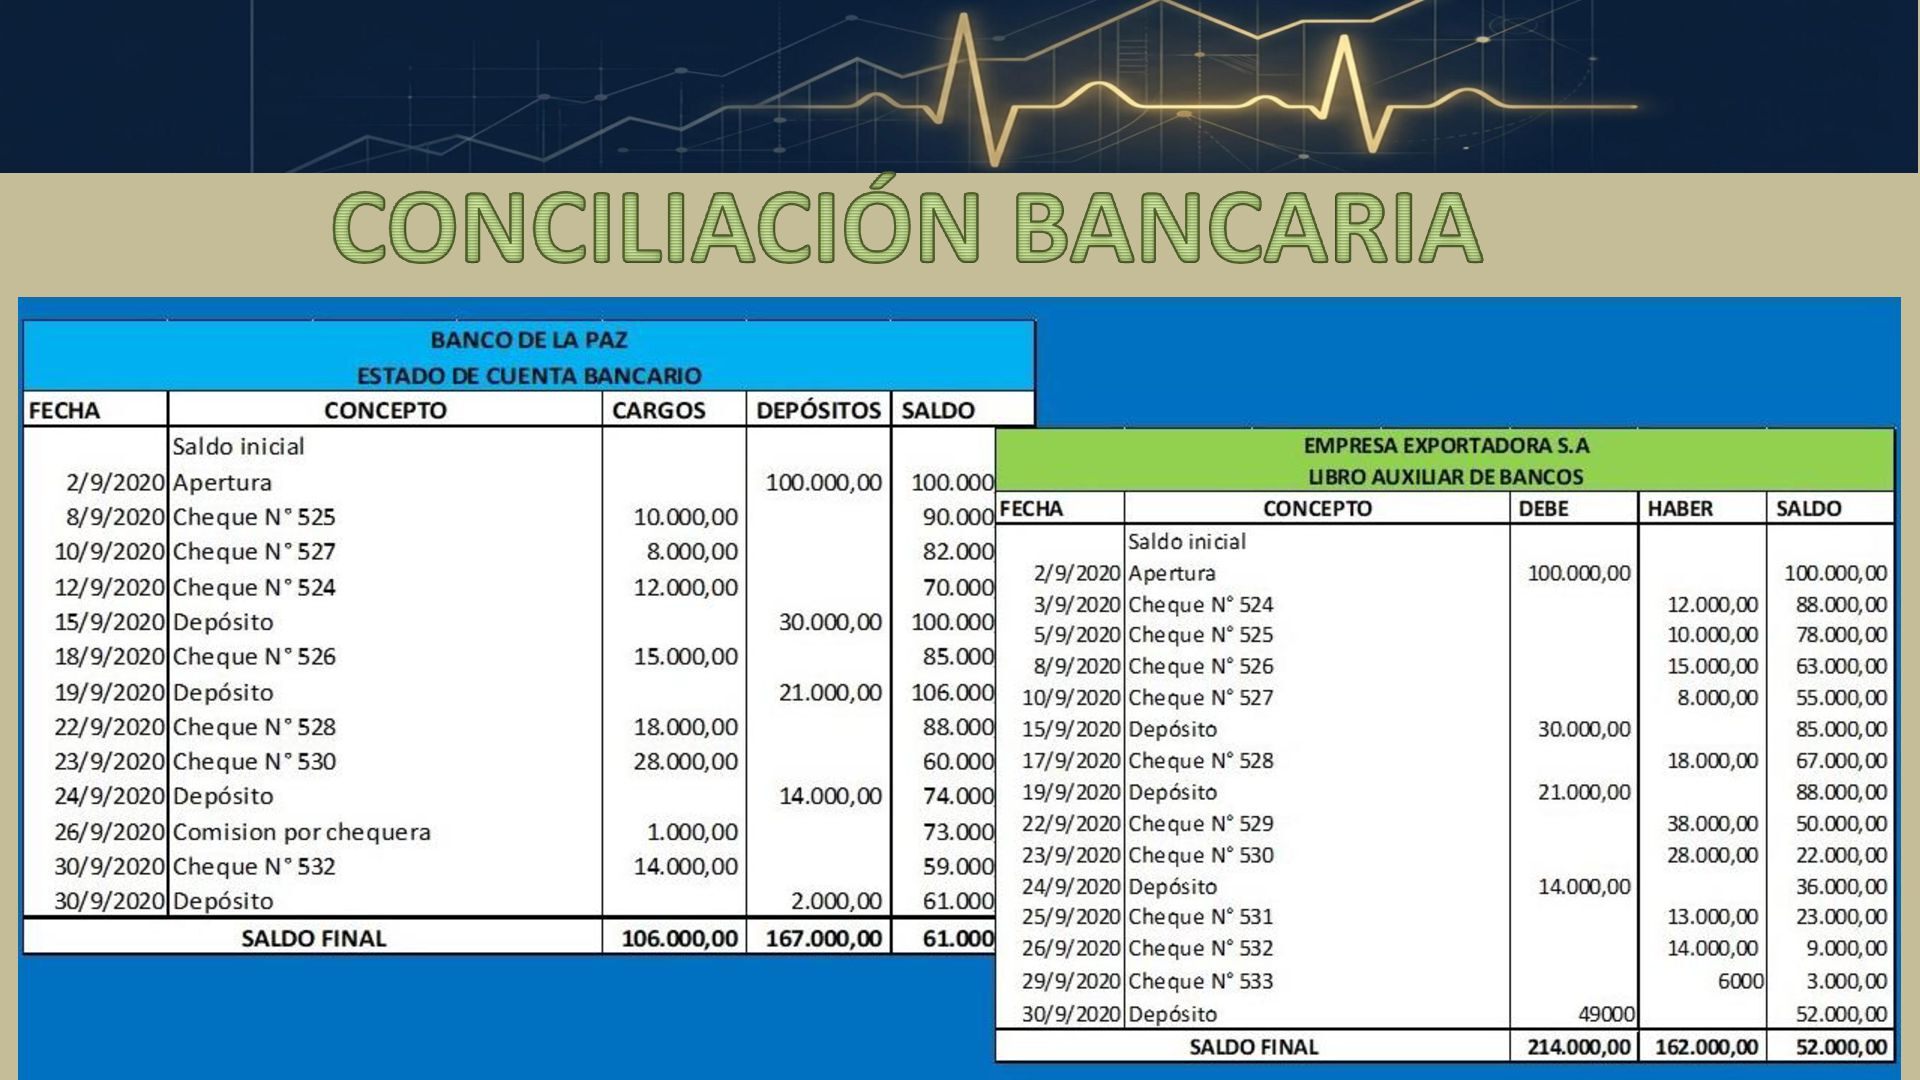
obligaciones y aprovechar oportunidades. Métodos y herramientas: Presupuesto de efectivo: pronóstico de cobros, pagos y saldo mínimo. Flujo de efectivo diario o semanal. Aceleración de cobros y programación de pagos. Saldo mínimo y líneas de crédito de respaldo. Conciliaciones bancarias y controles contra fraudes. Indicadores: liquidez corriente, prueba ácida, ciclo de conversión de efectivo y variación del saldo. Administración del capital de trabajo
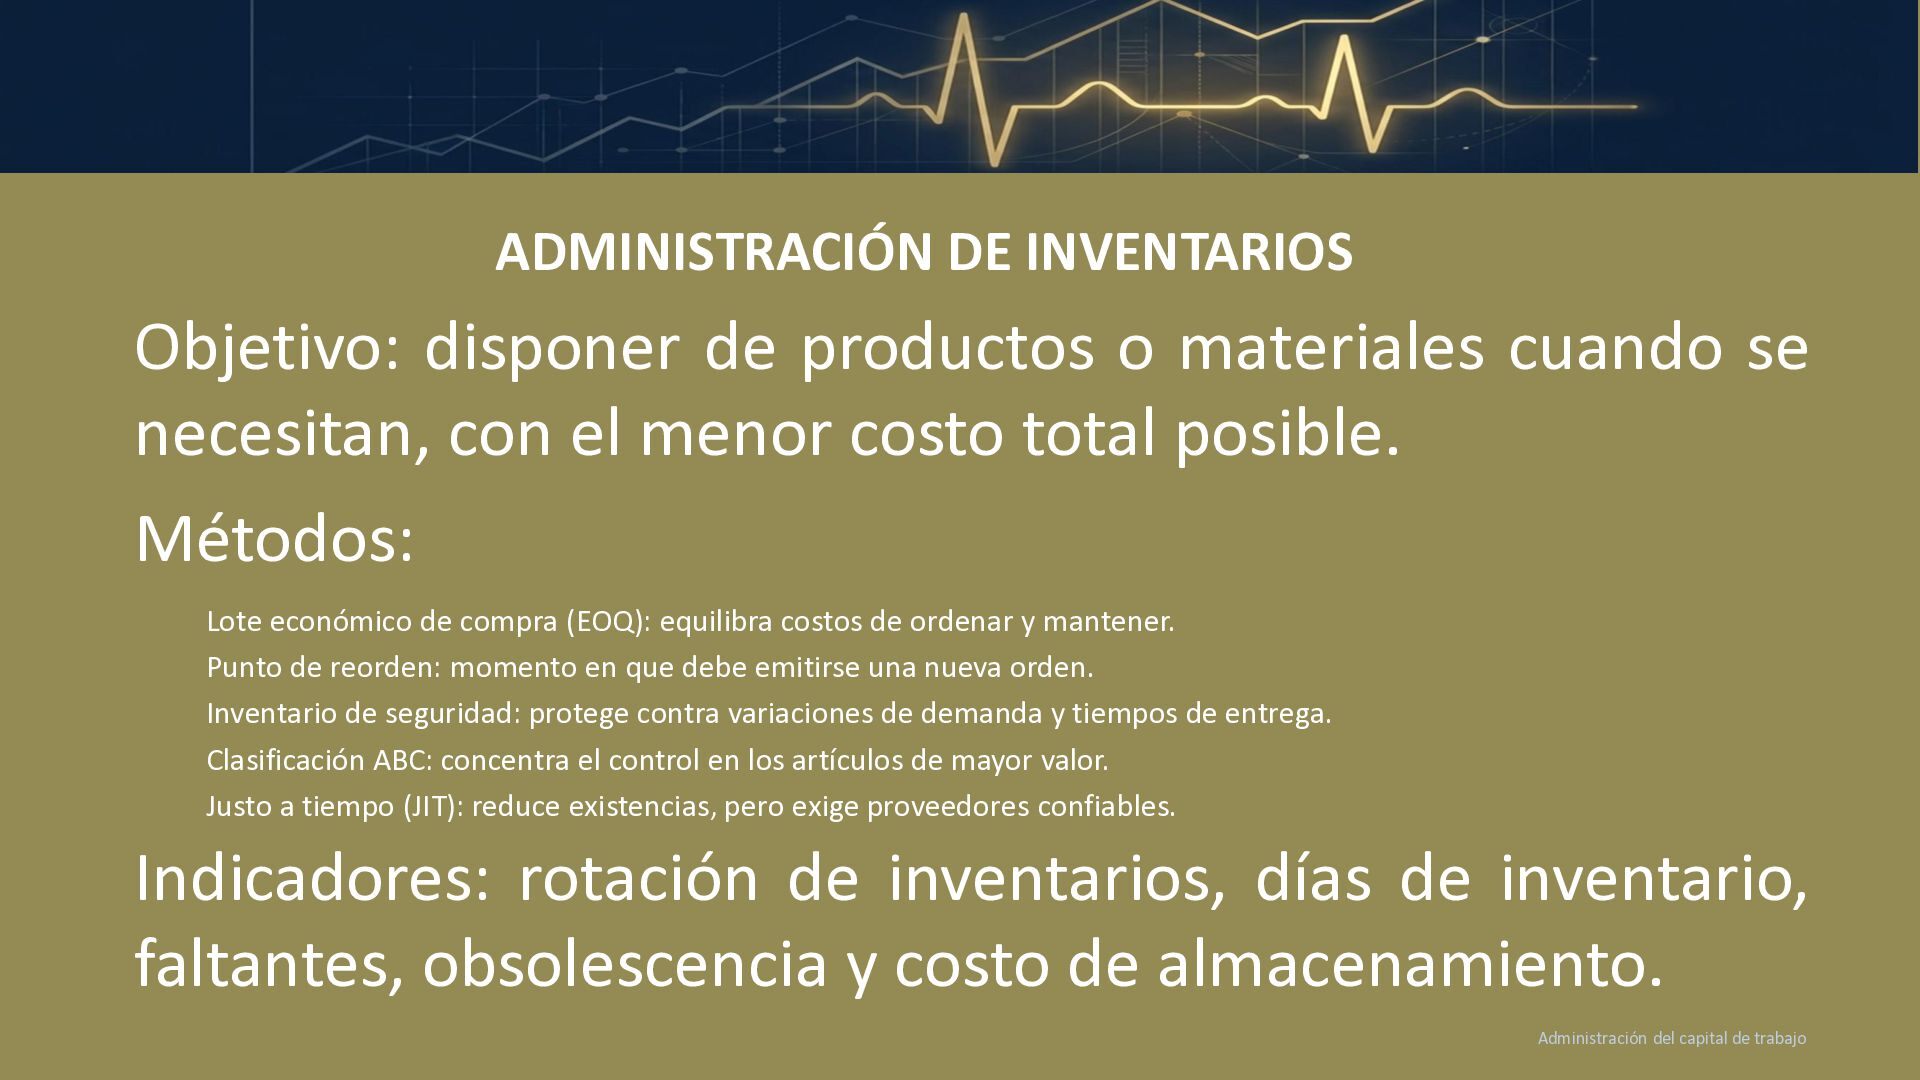
se necesitan, con el menor costo total posible. Métodos: Lote económico de compra (EOQ): equilibra costos de ordenar y mantener. Punto de reorden: momento en que debe emitirse una nueva orden. Inventario de seguridad: protege contra variaciones de demanda y tiempos de entrega. Clasificación ABC: concentra el control en los artículos de mayor valor. Justo a tiempo (JIT): reduce existencias, pero exige proveedores confiables. Indicadores: rotación de inventarios, días de inventario, faltantes, obsolescencia y costo de almacenamiento. Administración del capital de trabajo
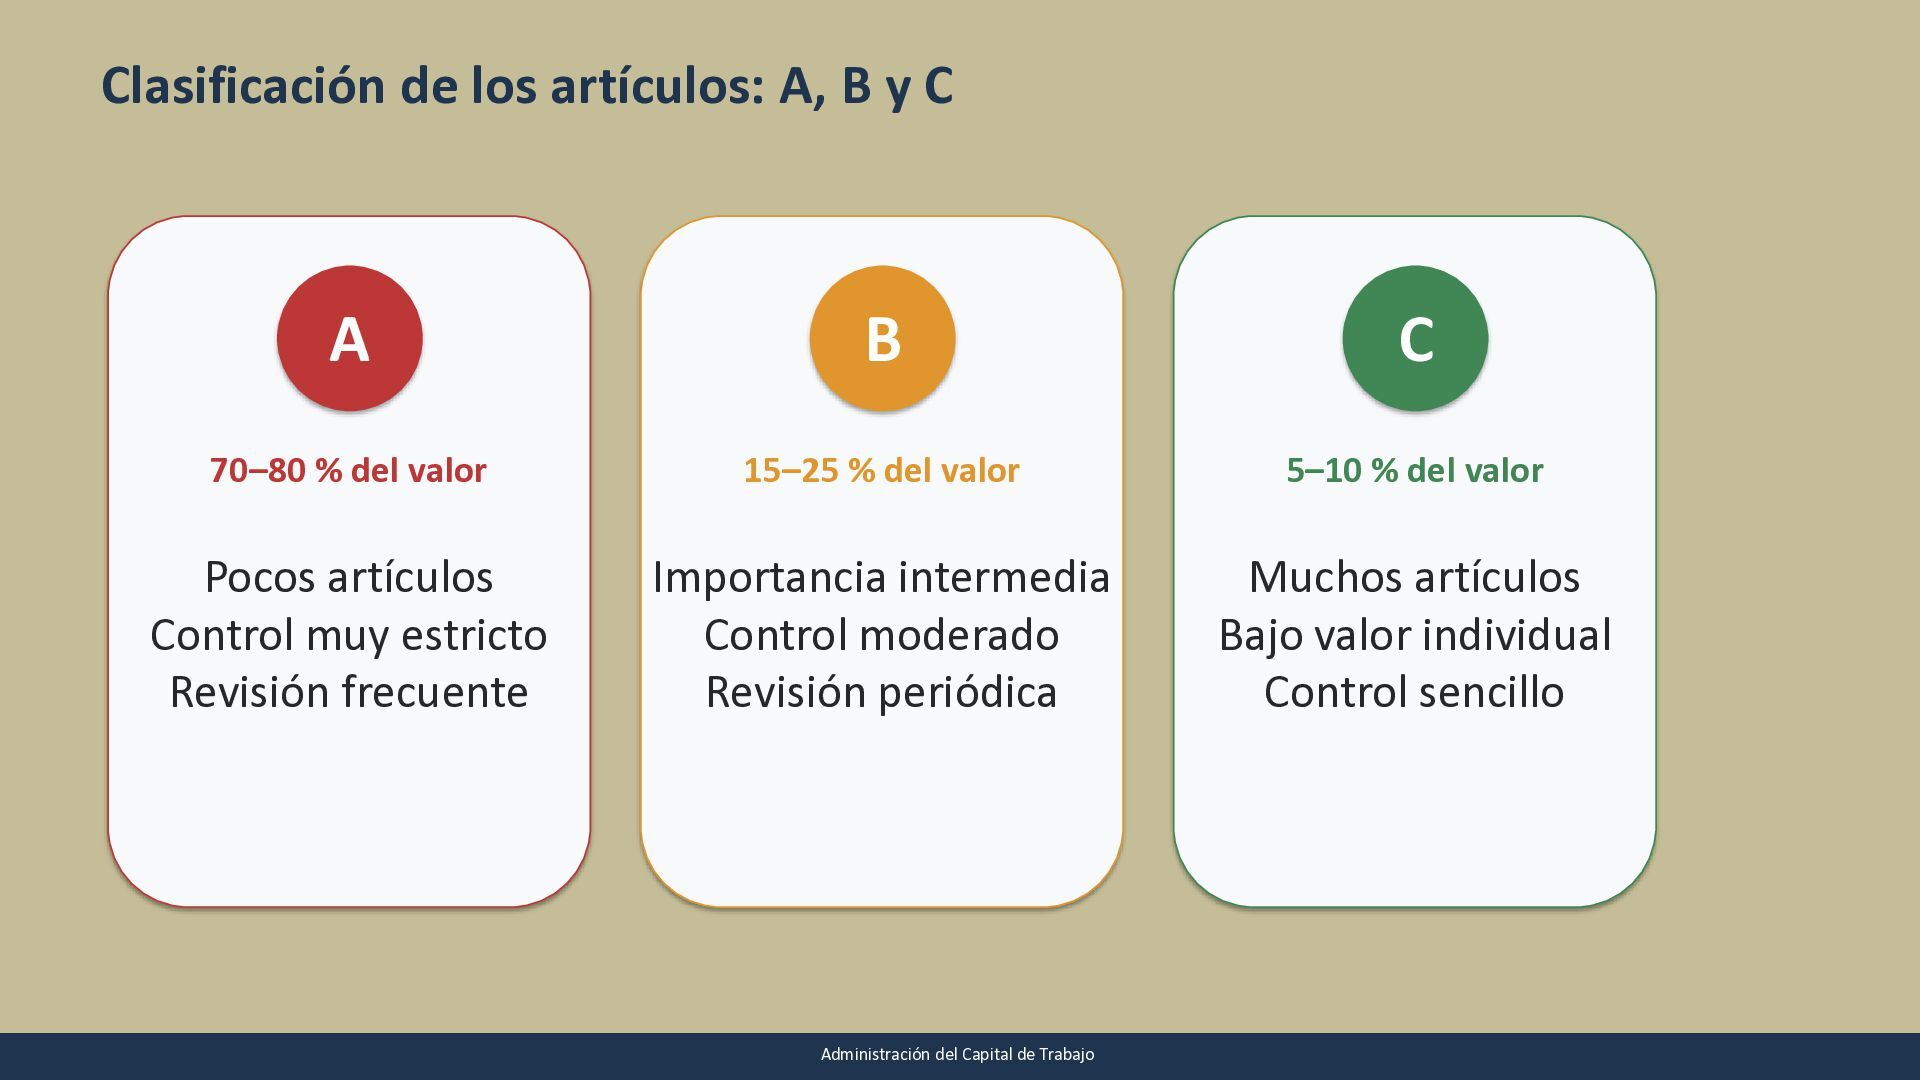
ABC organiza los inventarios en tres grupos: A, B y C. • La clasificación considera el valor anual de consumo de cada artículo. • Permite asignar diferentes niveles de control y atención. • No todos los productos requieren el mismo esfuerzo administrativo. Clasificación de los artículos según su importancia económica
C 70–80 % del valor 15–25 % del valor 5–10 % del valor Pocos artículos Control muy estricto Revisión frecuente Importancia intermedia Control moderado Revisión periódica Muchos artículos Bajo valor individual Control sencillo Administración del Capital de Trabajo
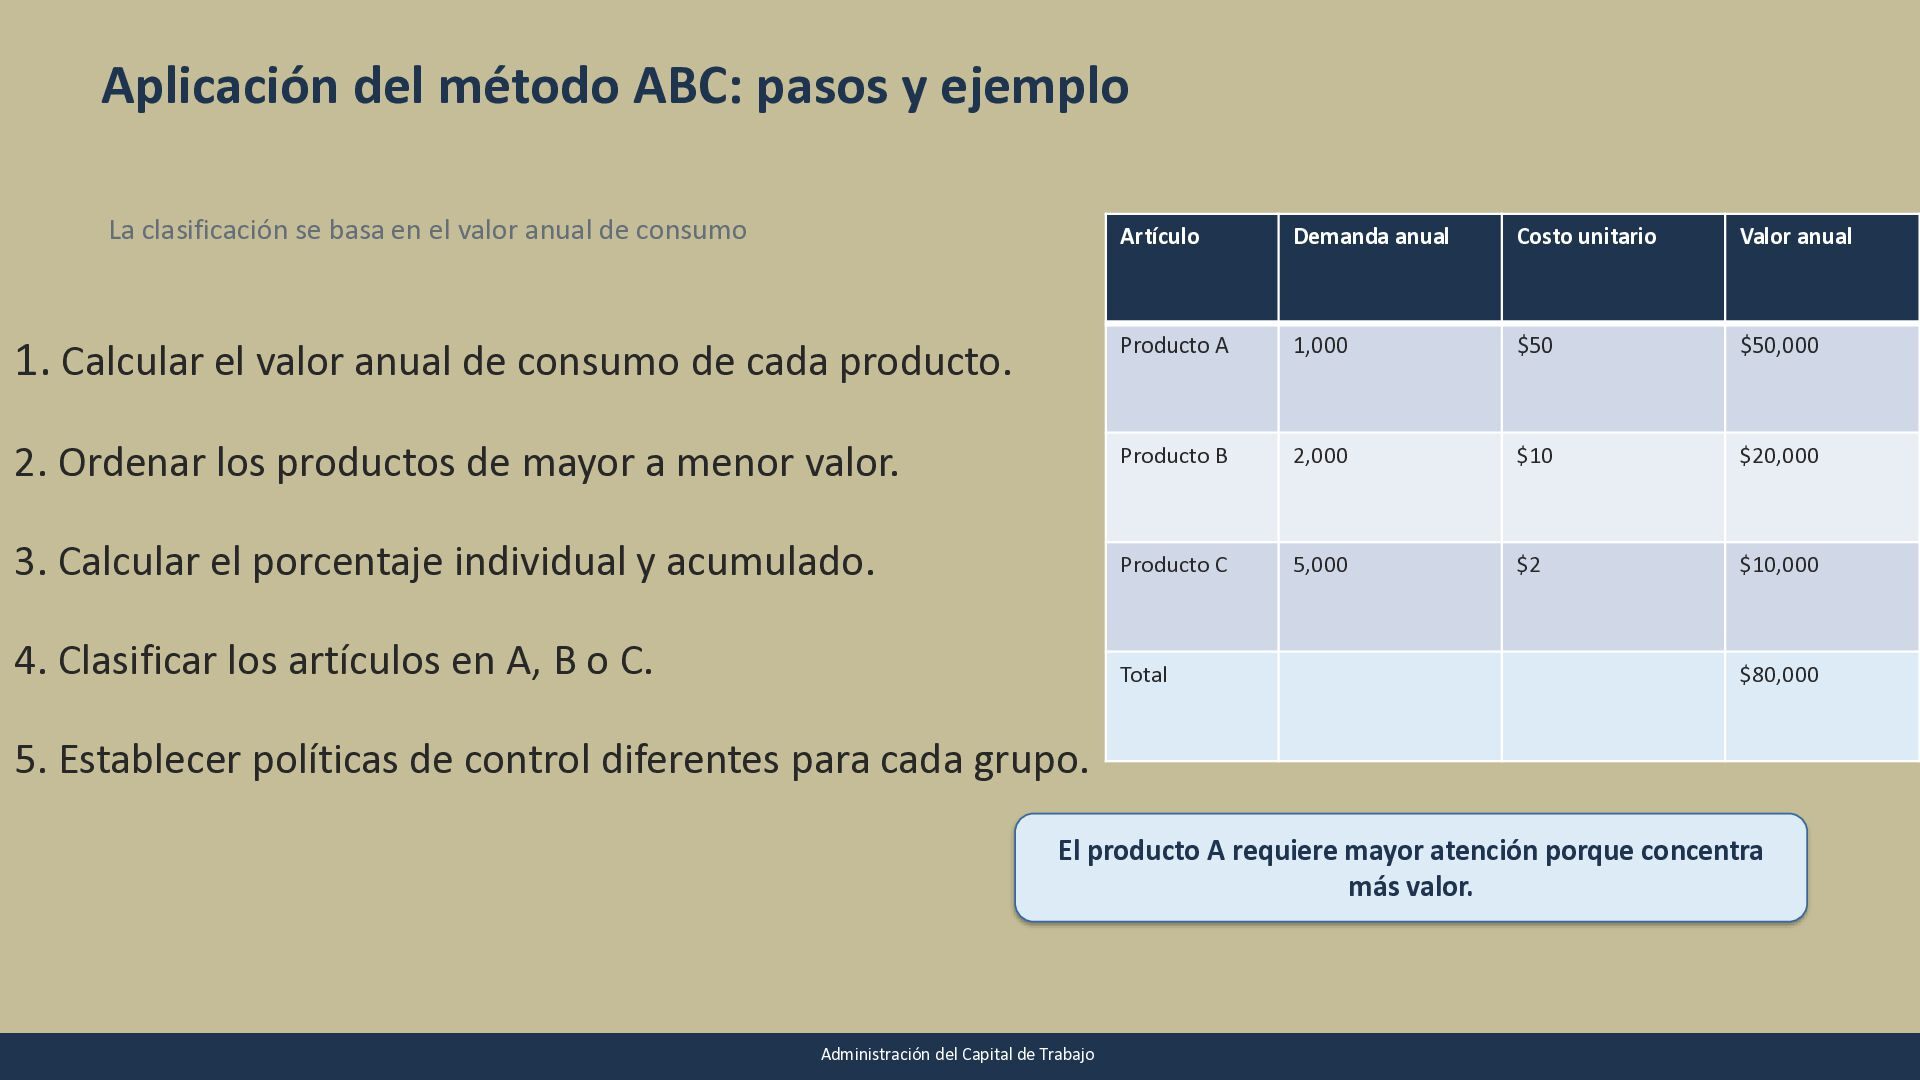
basa en el valor anual de consumo Artículo Demanda anual Costo unitario Valor anual 1. Calcular el valor anual de consumo de cada producto. Producto A 1,000 $50 $50,000 2. Ordenar los productos de mayor a menor valor. Producto B 2,000 $10 $20,000 3. Calcular el porcentaje individual y acumulado. Producto C 5,000 $2 $10,000 4. Clasificar los artículos en A, B o C. Total $80,000 5. Establecer políticas de control diferentes para cada grupo. El producto A requiere mayor atención porque concentra más valor. Administración del Capital de Trabajo
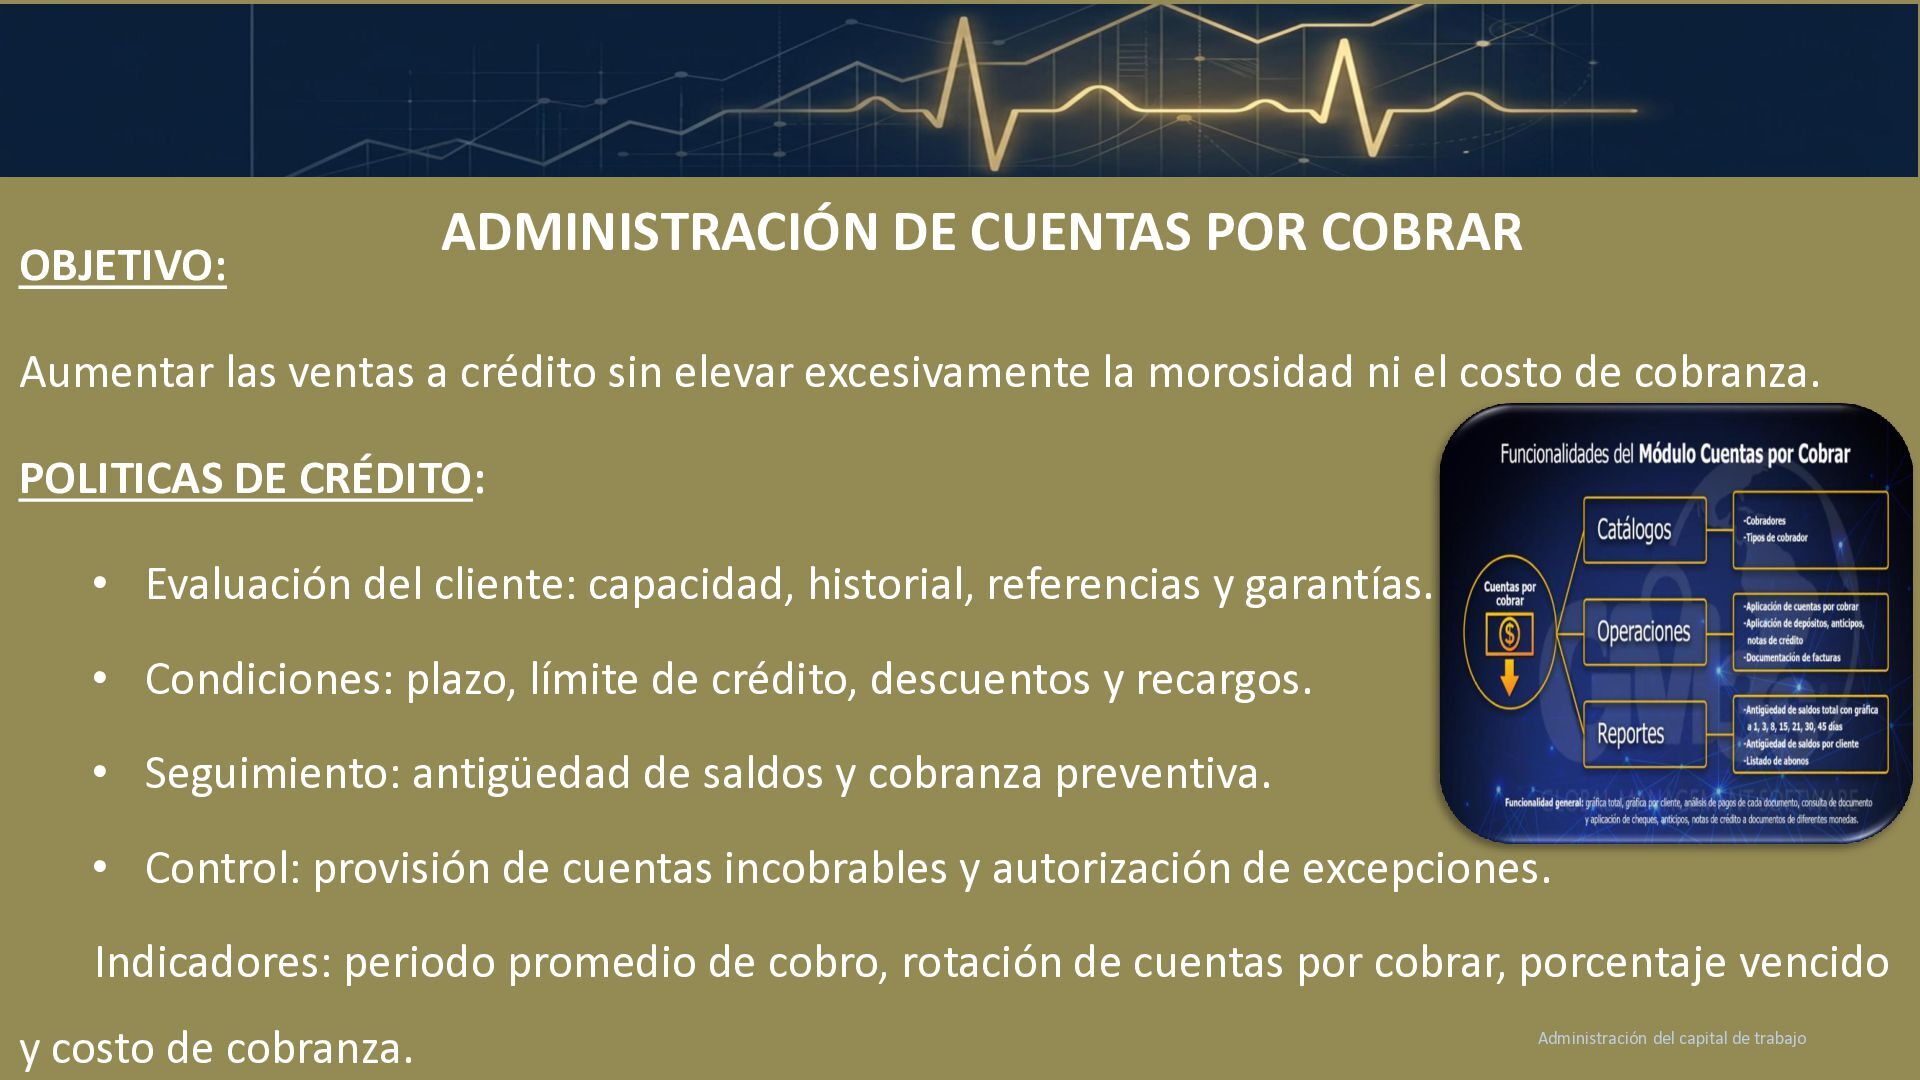
crédito sin elevar excesivamente la morosidad ni el costo de cobranza. POLITICAS DE CRÉDITO: • Evaluación del cliente: capacidad, historial, referencias y garantías. • Condiciones: plazo, límite de crédito, descuentos y recargos. • Seguimiento: antigüedad de saldos y cobranza preventiva. • Control: provisión de cuentas incobrables y autorización de excepciones. Indicadores: periodo promedio de cobro, rotación de cuentas por cobrar, porcentaje vencido y costo de cobranza. Administración del capital de trabajo
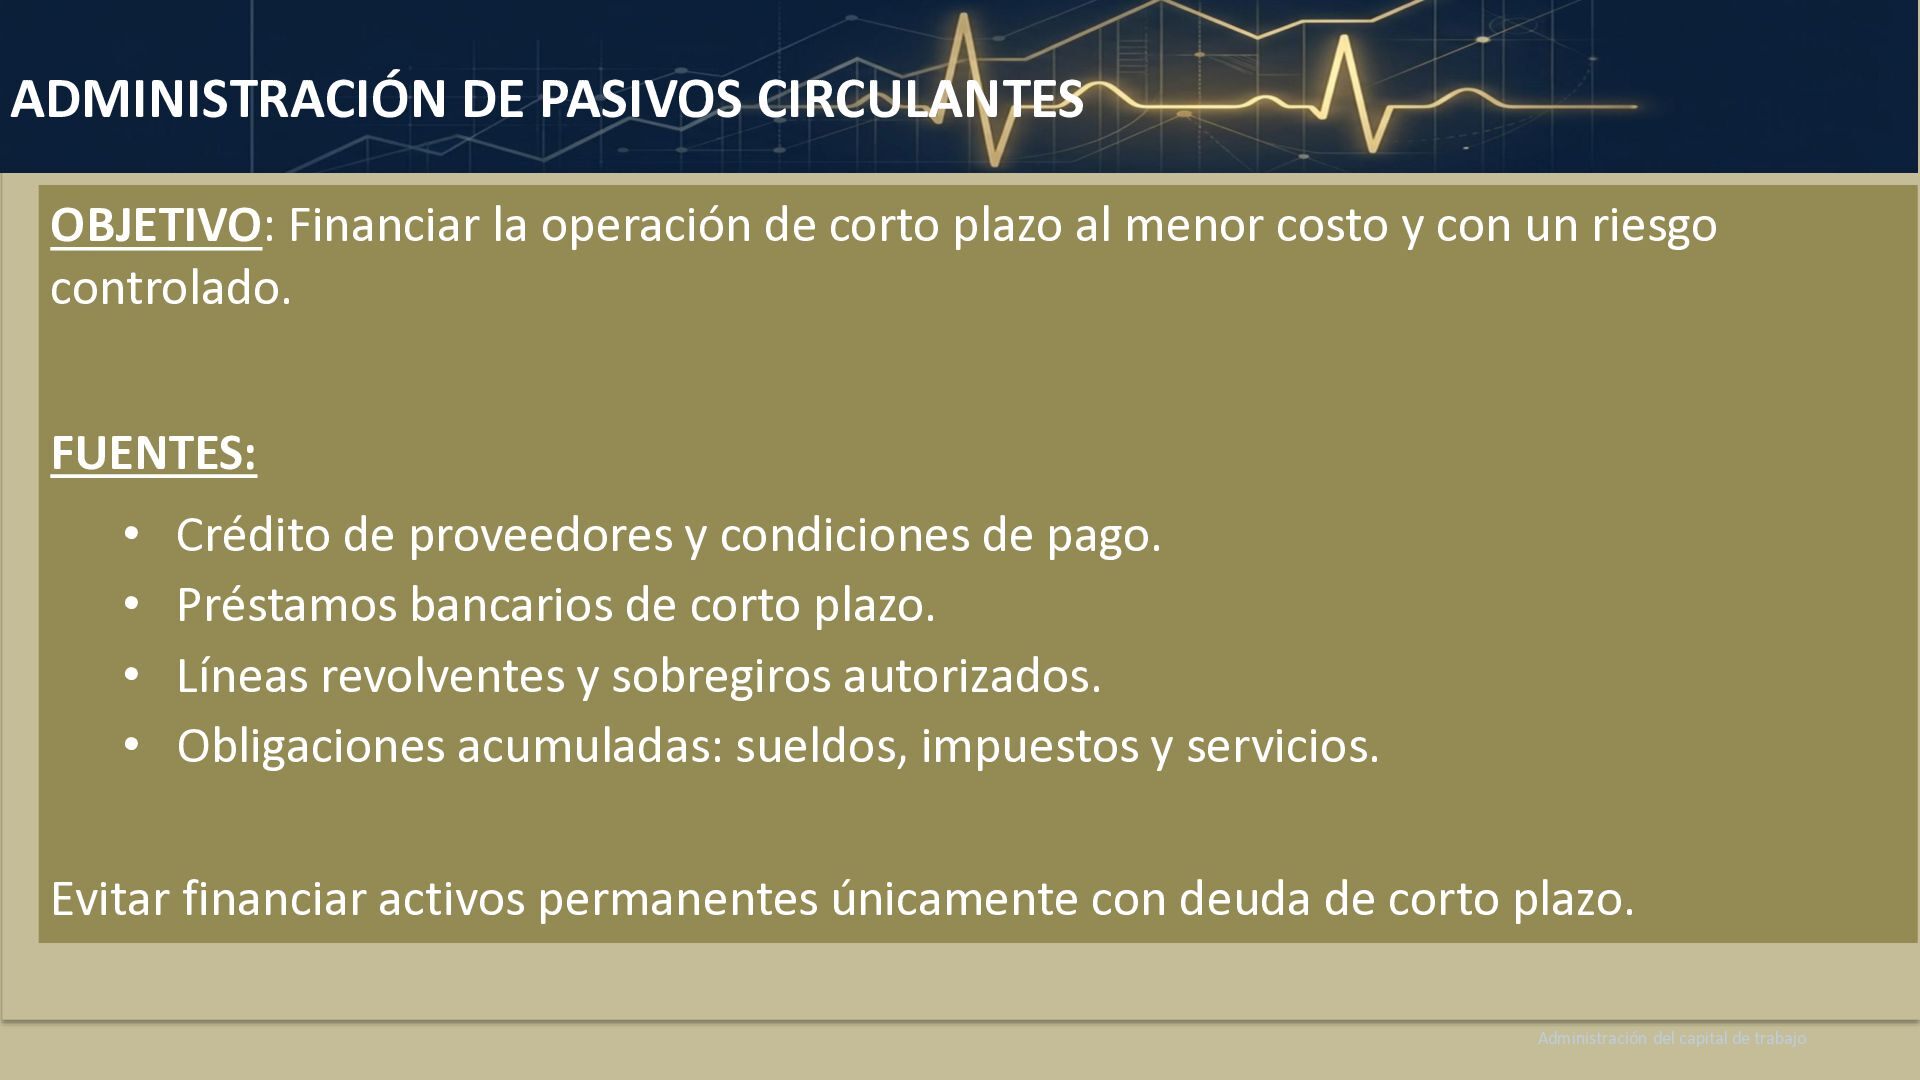
plazo al menor costo y con un riesgo controlado. FUENTES: • Crédito de proveedores y condiciones de pago. • Préstamos bancarios de corto plazo. • Líneas revolventes y sobregiros autorizados. • Obligaciones acumuladas: sueldos, impuestos y servicios. Evitar financiar activos permanentes únicamente con deuda de corto plazo. Administración del capital de trabajo
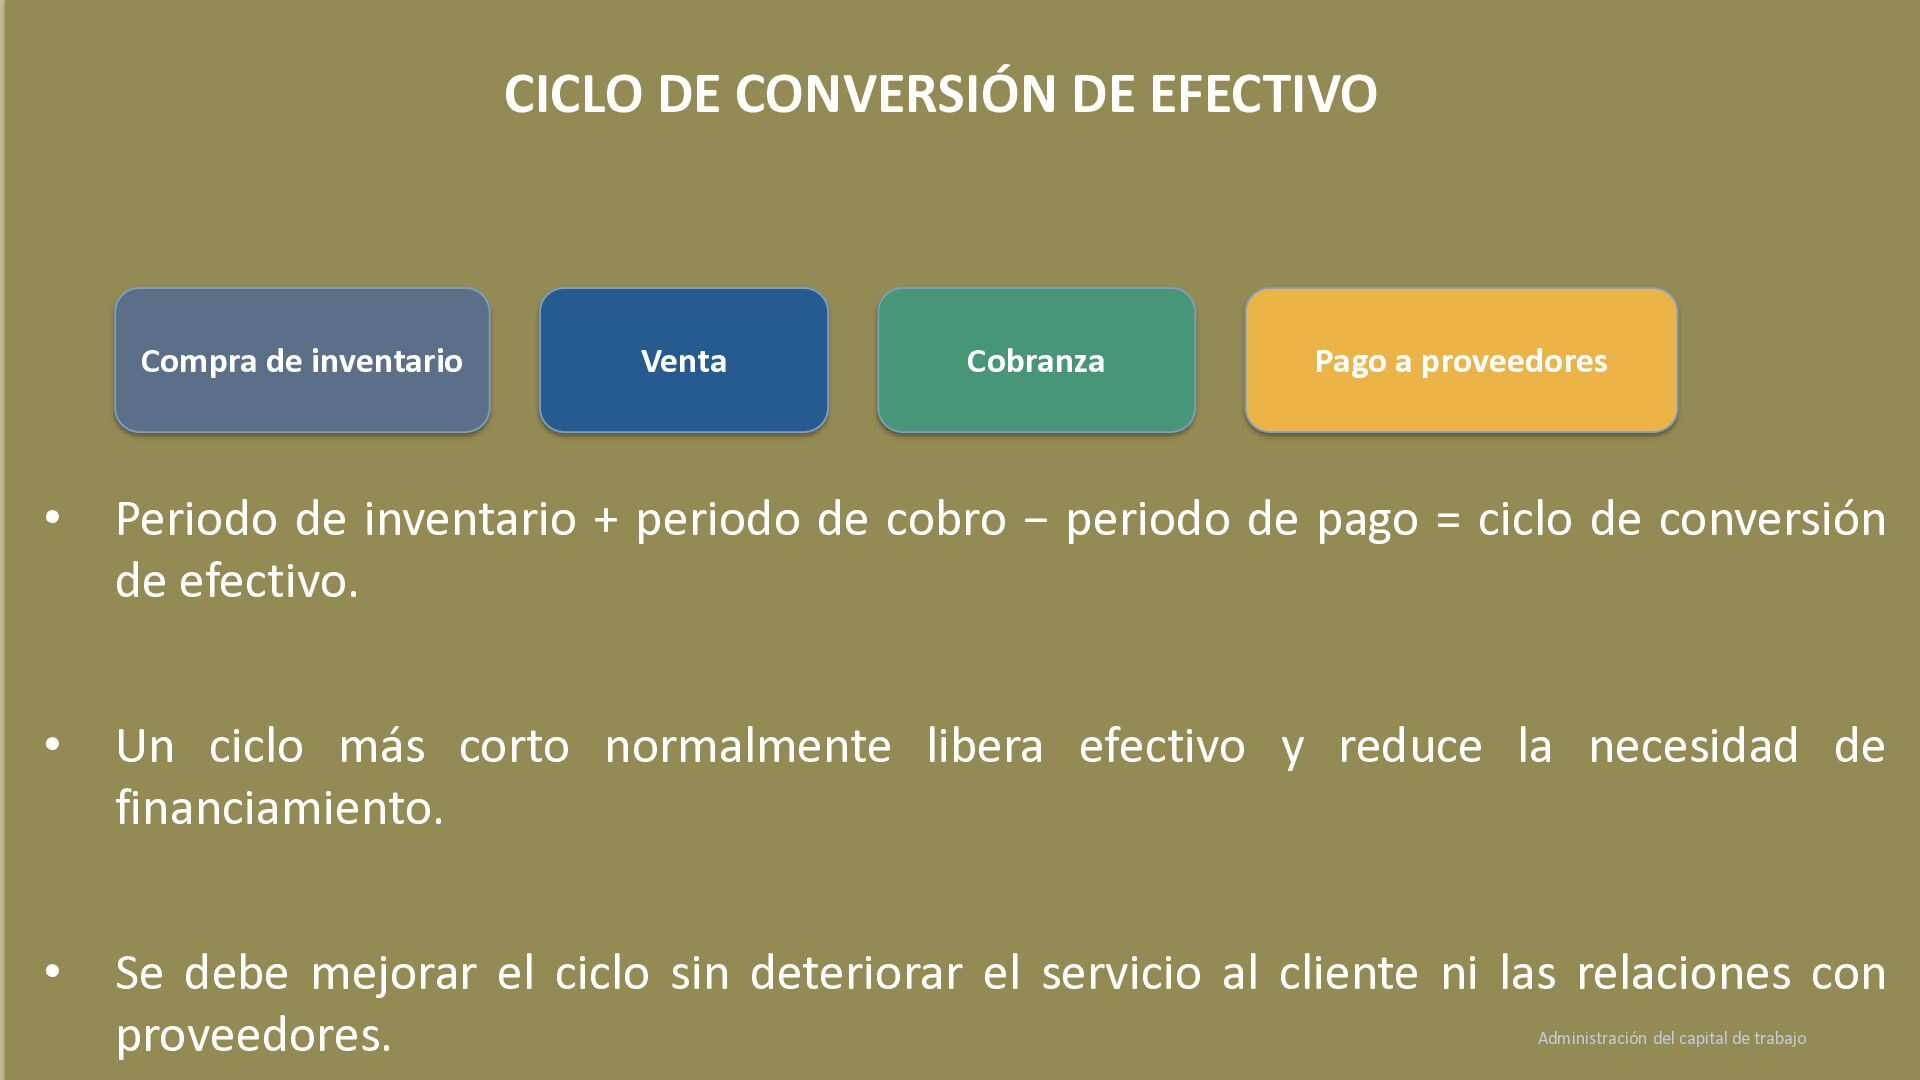
Pago a proveedores • Periodo de inventario + periodo de cobro − periodo de pago = ciclo de conversión de efectivo. • Un ciclo más corto normalmente libera efectivo y reduce la necesidad de financiamiento. • Se debe mejorar el ciclo sin deteriorar el servicio al cliente ni las relaciones con proveedores. Administración del capital de trabajo
y el costo del dinero dentro de la operación. • El efectivo, inventarios, cuentas por cobrar, valores y pasivos circulantes están conectados. • La optimización no significa tener menos de todo, sino mantener el nivel adecuado para el riesgo y la operación. • Las decisiones deben apoyarse en indicadores, presupuestos y análisis de Administración del capital de trabajo


 mcramguz50
 katarinadahlin
 denniskardys
 frankvandijk
 konakalab
 notwaldorf
 soudai
 techseoconnect
 maggiecrowley
 tammyeverts
 jeffersonlam
 caitiem20