estados financieros actualizados bajo las reglas y normas oficiales. 5.1 Actualización de la información financiera 5.2 Actualización de activos y pasivos no monetarios 5.3 Estados financieros actualizados: normatividad nacional e internacional Información financiera en un entorno de precios cambiantes
el nivel general de precios afectan la información contable. • Distinguir partidas monetarias y no monetarias. • Aplicar procedimientos básicos de actualización de activos y pasivos no monetarios. • Interpretar estados financieros expresados en unidades monetarias de poder adquisitivo comparable. • Relacionar la práctica contable con la normatividad nacional e internacional. Información financiera en un entorno de precios cambiantes
cifras históricas pueden perder capacidad de comparación y representación económica. • La inflación reduce el poder adquisitivo de la moneda. • Los activos adquiridos en fechas diferentes quedan registrados con pesos de distinto poder de compra. • La utilidad nominal puede no representar una utilidad económica real. Información financiera en un entorno de precios cambiantes
cuentas por cobrar, préstamos y cuentas por pagar. • Partidas no monetarias: inventarios, terrenos, edificios, maquinaria, equipo e instrumentos de capital. • La clasificación correcta es el primer paso para determinar el tratamiento contable. • No todas las partidas se actualizan con el mismo procedimiento. Información financiera en un entorno de precios cambiantes
históricos al poder adquisitivo de una fecha determinada. • Factor de actualización = Índice final ÷ Índice inicial. • Costo de reposición: estima cuánto costaría adquirir actualmente un bien semejante. • Valor razonable: utiliza precios de mercado o técnicas de valuación aceptadas. Información financiera en un entorno de precios cambiantes
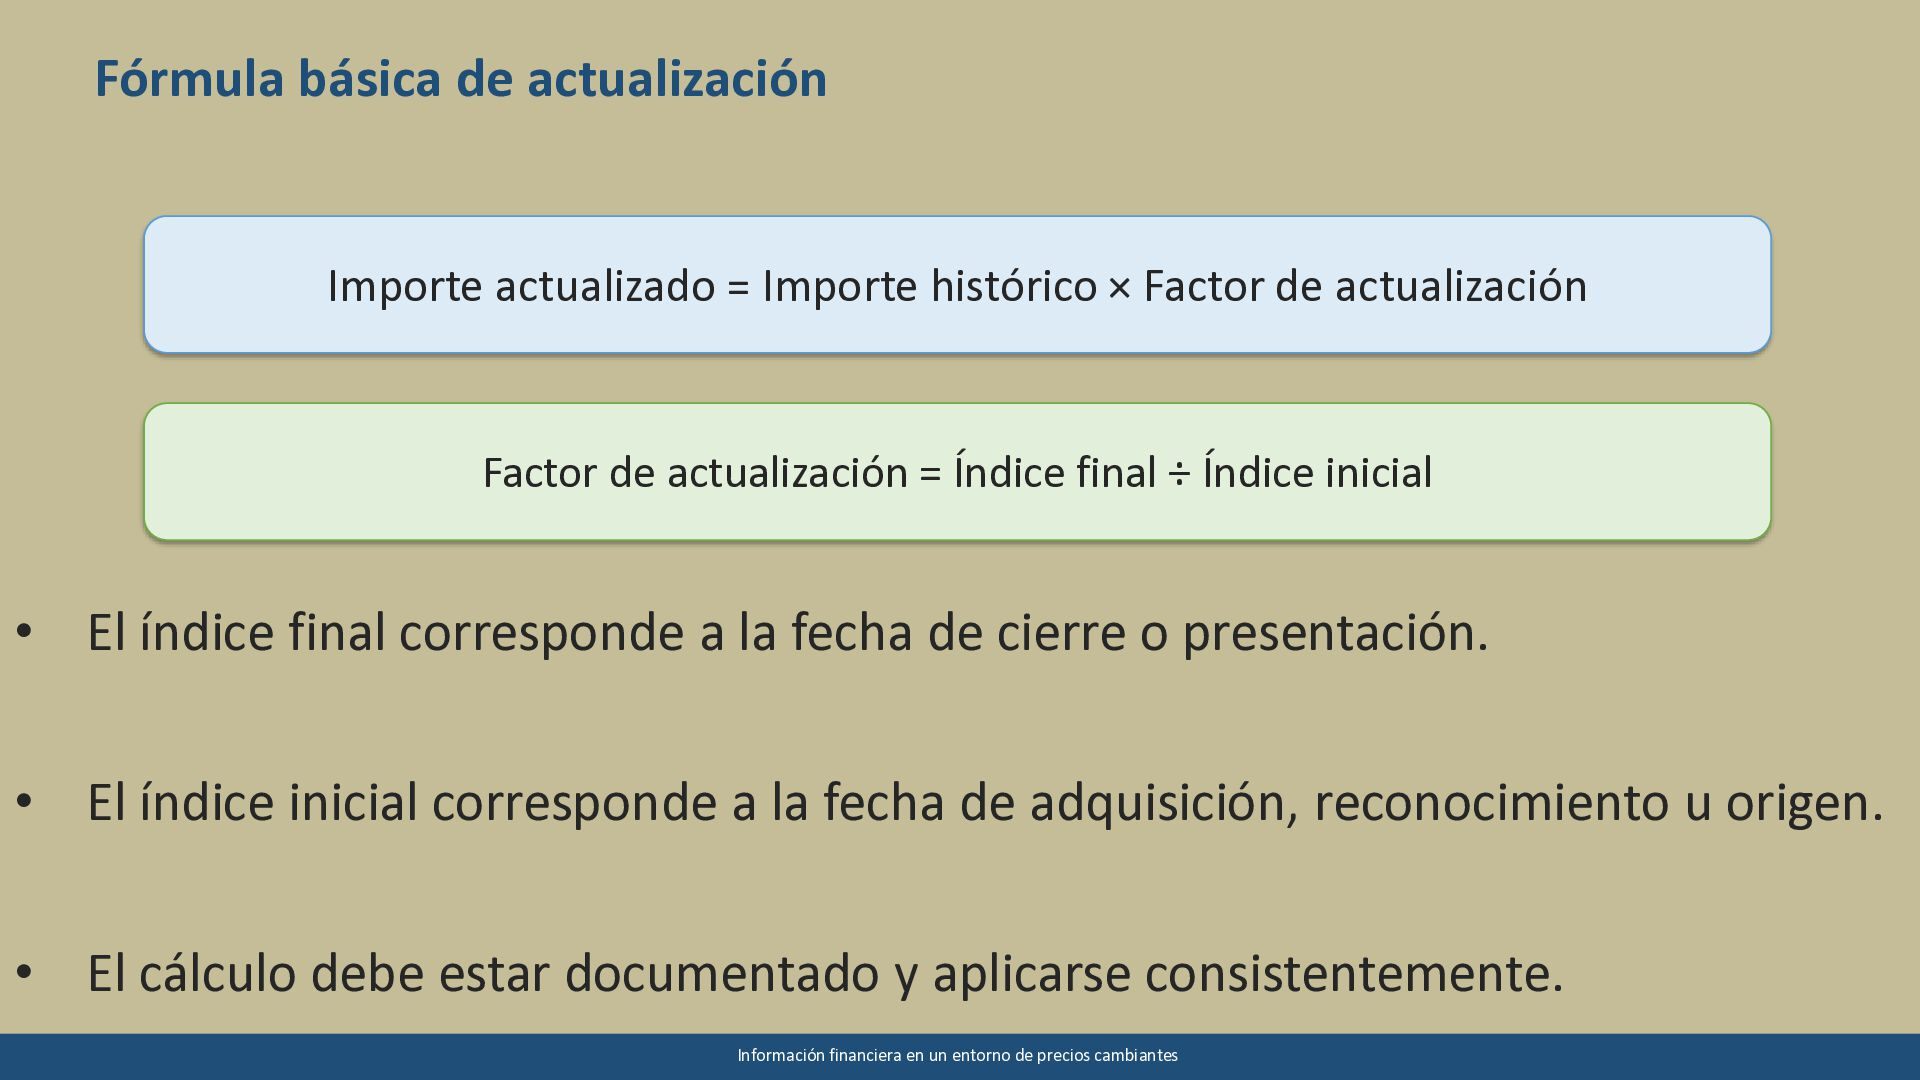
Factor de actualización Factor de actualización = Índice final ÷ Índice inicial • El índice final corresponde a la fecha de cierre o presentación. • El índice inicial corresponde a la fecha de adquisición, reconocimiento u origen. • El cálculo debe estar documentado y aplicarse consistentemente. Información financiera en un entorno de precios cambiantes
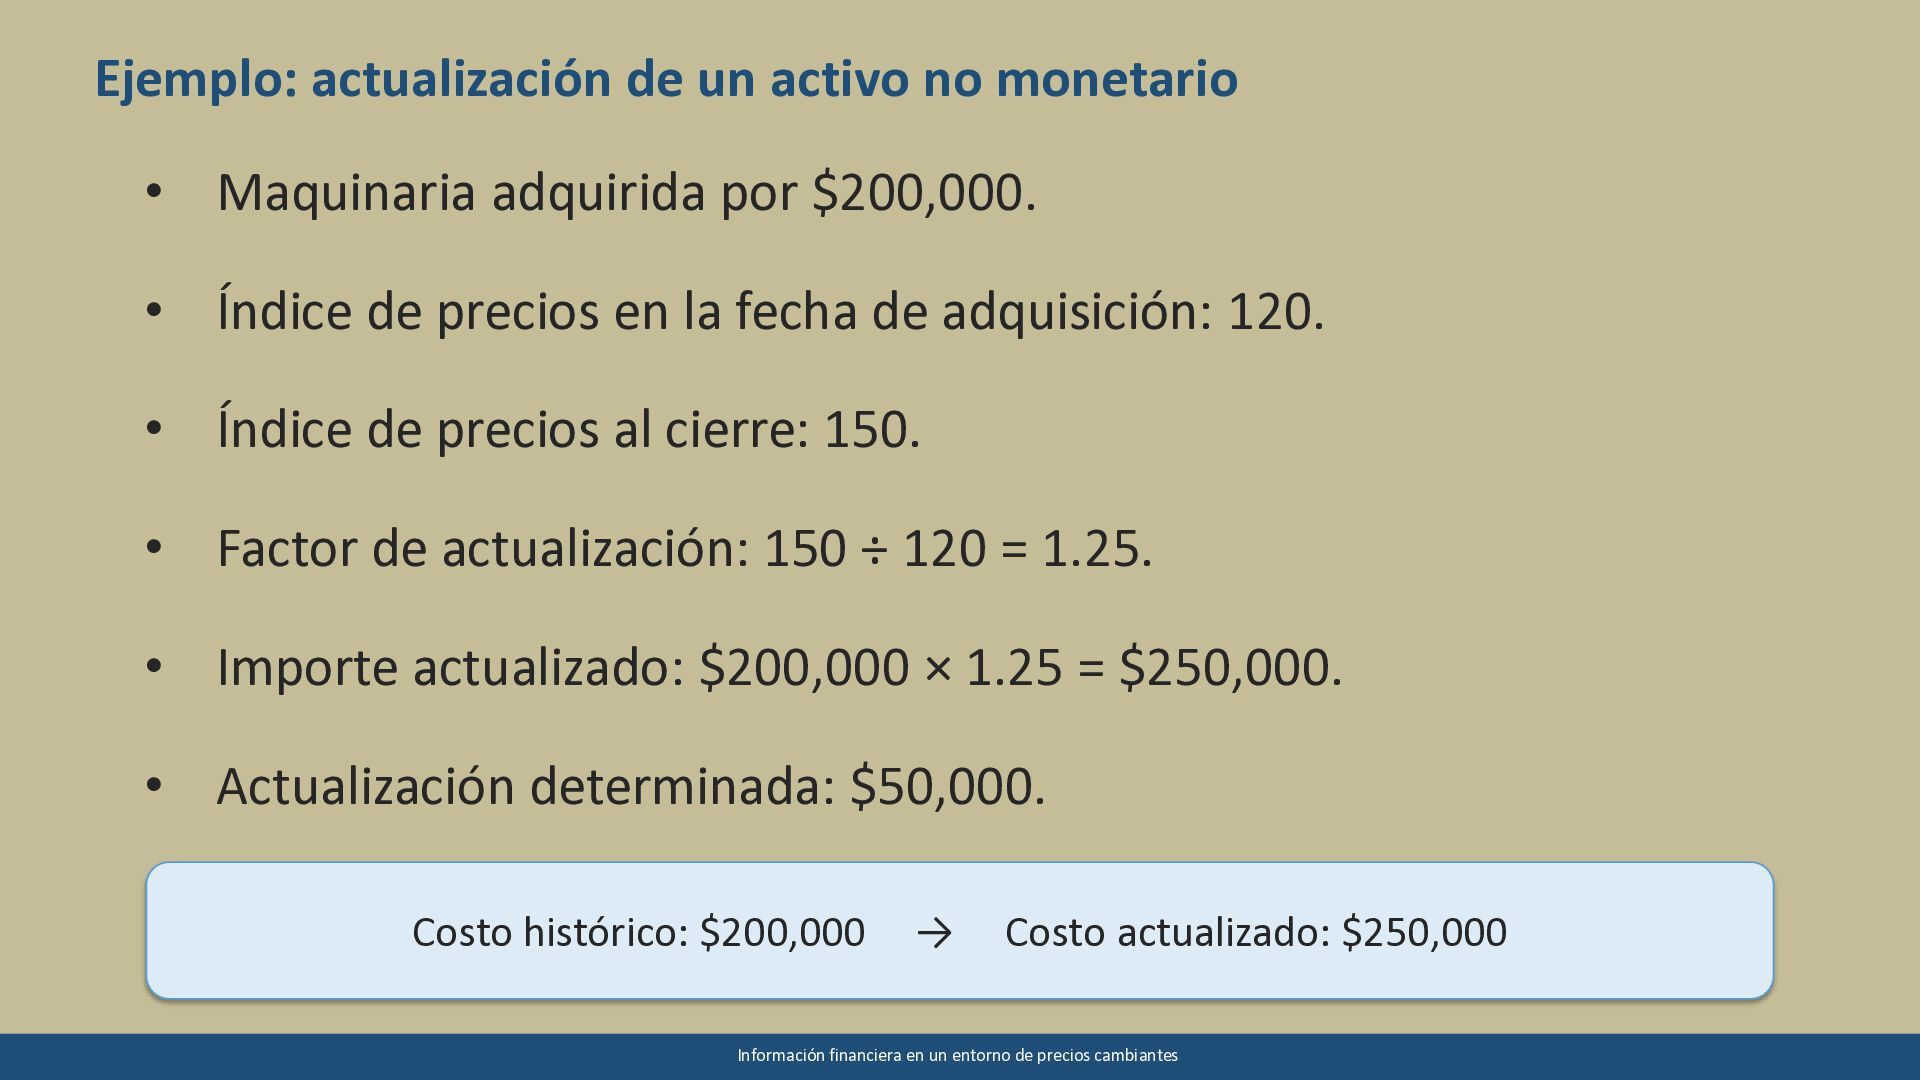
por $200,000. • Índice de precios en la fecha de adquisición: 120. • Índice de precios al cierre: 150. • Factor de actualización: 150 ÷ 120 = 1.25. • Importe actualizado: $200,000 × 1.25 = $250,000. • Actualización determinada: $50,000. Costo histórico: $200,000 → Costo actualizado: $250,000 Información financiera en un entorno de precios cambiantes
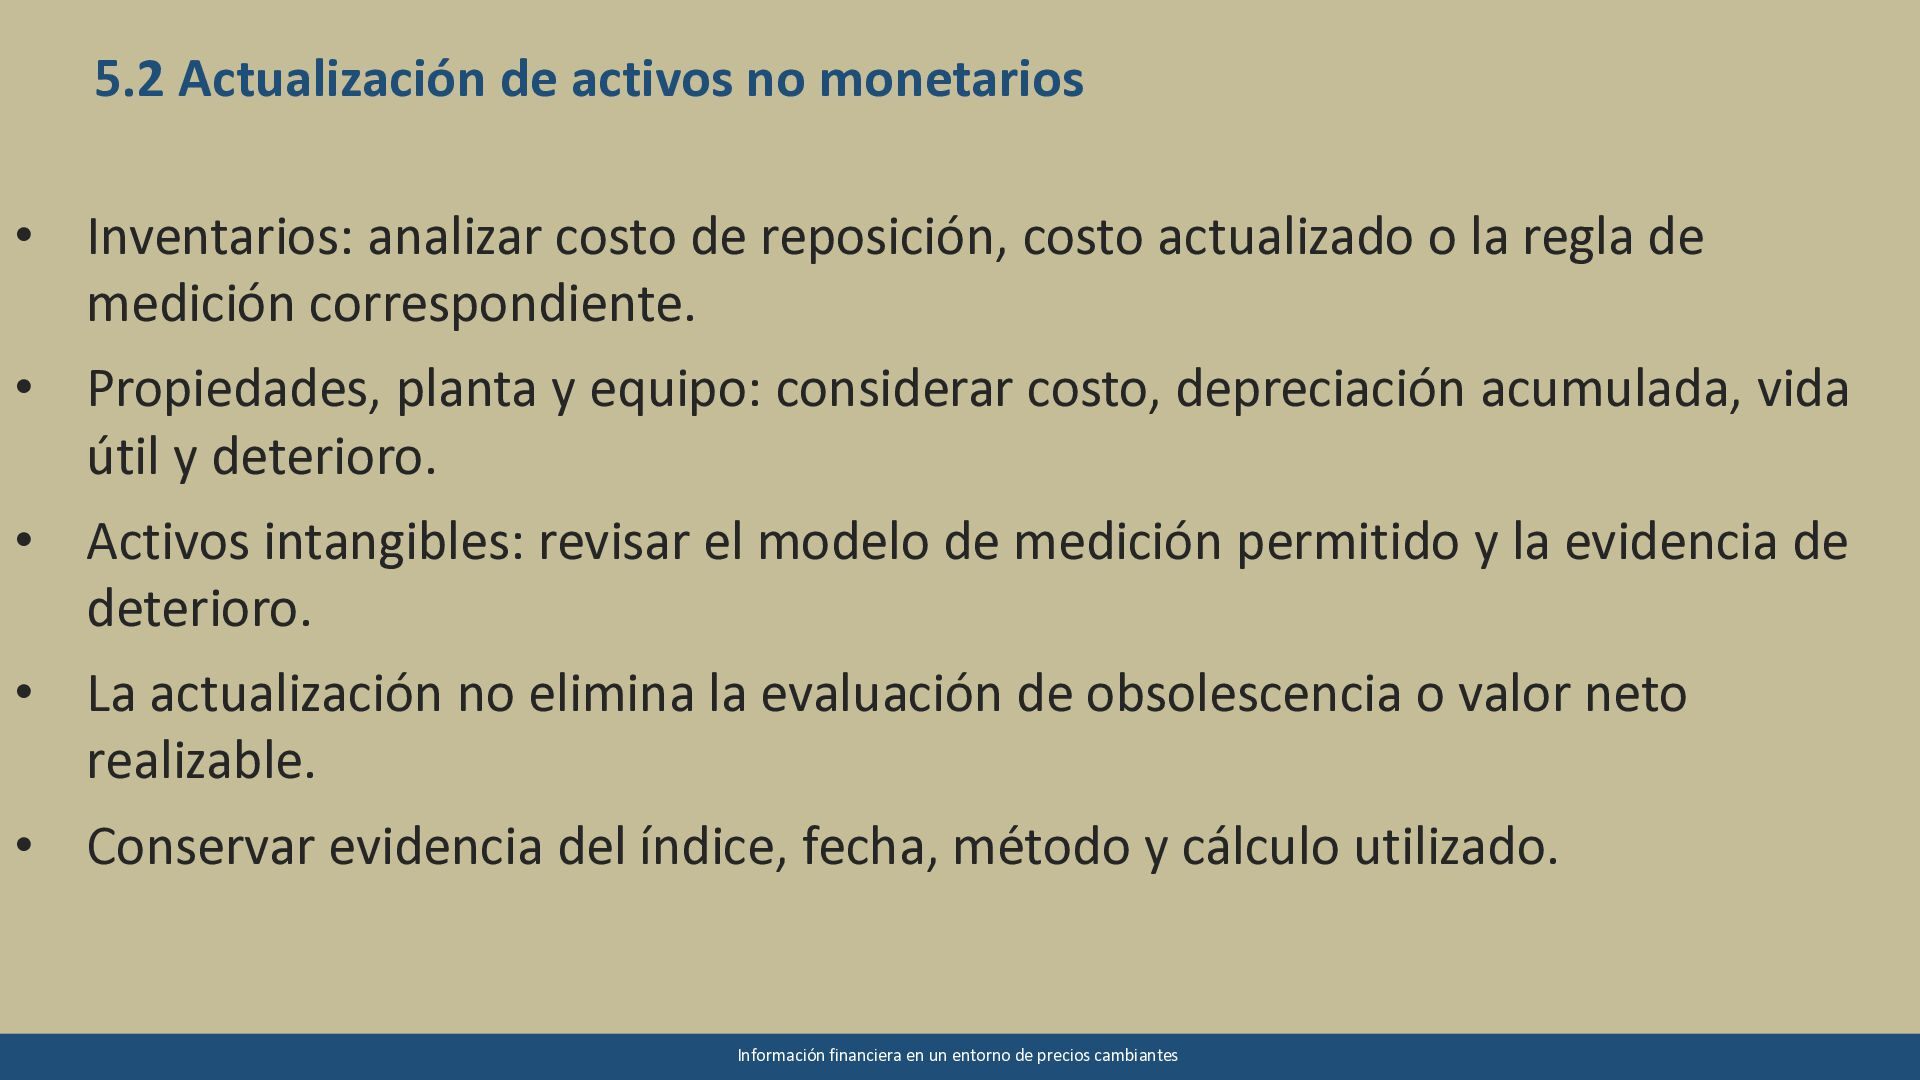
de reposición, costo actualizado o la regla de medición correspondiente. • Propiedades, planta y equipo: considerar costo, depreciación acumulada, vida útil y deterioro. • Activos intangibles: revisar el modelo de medición permitido y la evidencia de deterioro. • La actualización no elimina la evaluación de obsolescencia o valor neto realizable. • Conservar evidencia del índice, fecha, método y cálculo utilizado. Información financiera en un entorno de precios cambiantes
cuentas por pagar y préstamos son partidas monetarias. • Los pasivos no monetarios pueden incluir obligaciones que se liquidan mediante bienes, servicios o cantidades variables. • En provisiones y obligaciones estimadas deben considerarse valor presente, riesgos y fecha de pago. • Los anticipos y otros saldos deben analizarse según su sustancia económica. • La medición debe seguir la norma aplicable y reflejar la obligación real a la fecha de cierre. Información financiera en un entorno de precios cambiantes
$80,000 con vencimiento fijo normalmente es monetaria. No se multiplica automáticamente por un factor de inflación. Se revisan intereses, tipo de cambio, valor presente y condiciones de liquidación. Si existe una obligación de entregar bienes o servicios, se analiza si es no monetaria. La clasificación evita duplicar efectos de inflación o reconocer ajustes que no corresponden. Información financiera en un entorno de precios cambiantes
y capital en unidades comparables. • Estado de resultados: distingue efectos operativos de efectos derivados de cambios en el poder adquisitivo. • Estado de cambios en el capital contable: refleja aportaciones, resultados y ajustes. • Estado de flujos de efectivo: ayuda a identificar la generación y uso real del efectivo. Información financiera en un entorno de precios cambiantes


 mcramguz50
 tamaranovitovic
 palkan
 nonsquared
 jdejongh
 scottboms
 tammielis
 akademiya2063
 akosma
 apolaine
 kastner
 mkilby
 reverentgeek