Upgrade to Pro — share decks privately, control downloads, hide ads and more …

非上場企業M&Aにおけるスキームと契約の着眼点

Sponsored · Your Podcast. Everywhere. Effortlessly. Share. Educate. Inspire. Entertain. You do you. We'll handle the rest. →
Avatar for Satoshi Tatsugawa Satoshi Tatsugawa
August 13, 2025
50

 非上場企業M&Aにおけるスキームと契約の着眼点

2025年7月に実施した「非上場企業M&Aにおけるスキームと契約の着眼点」と題するセミナー資料です。

Avatar for Satoshi Tatsugawa

Satoshi Tatsugawa

August 13, 2025

Transcript

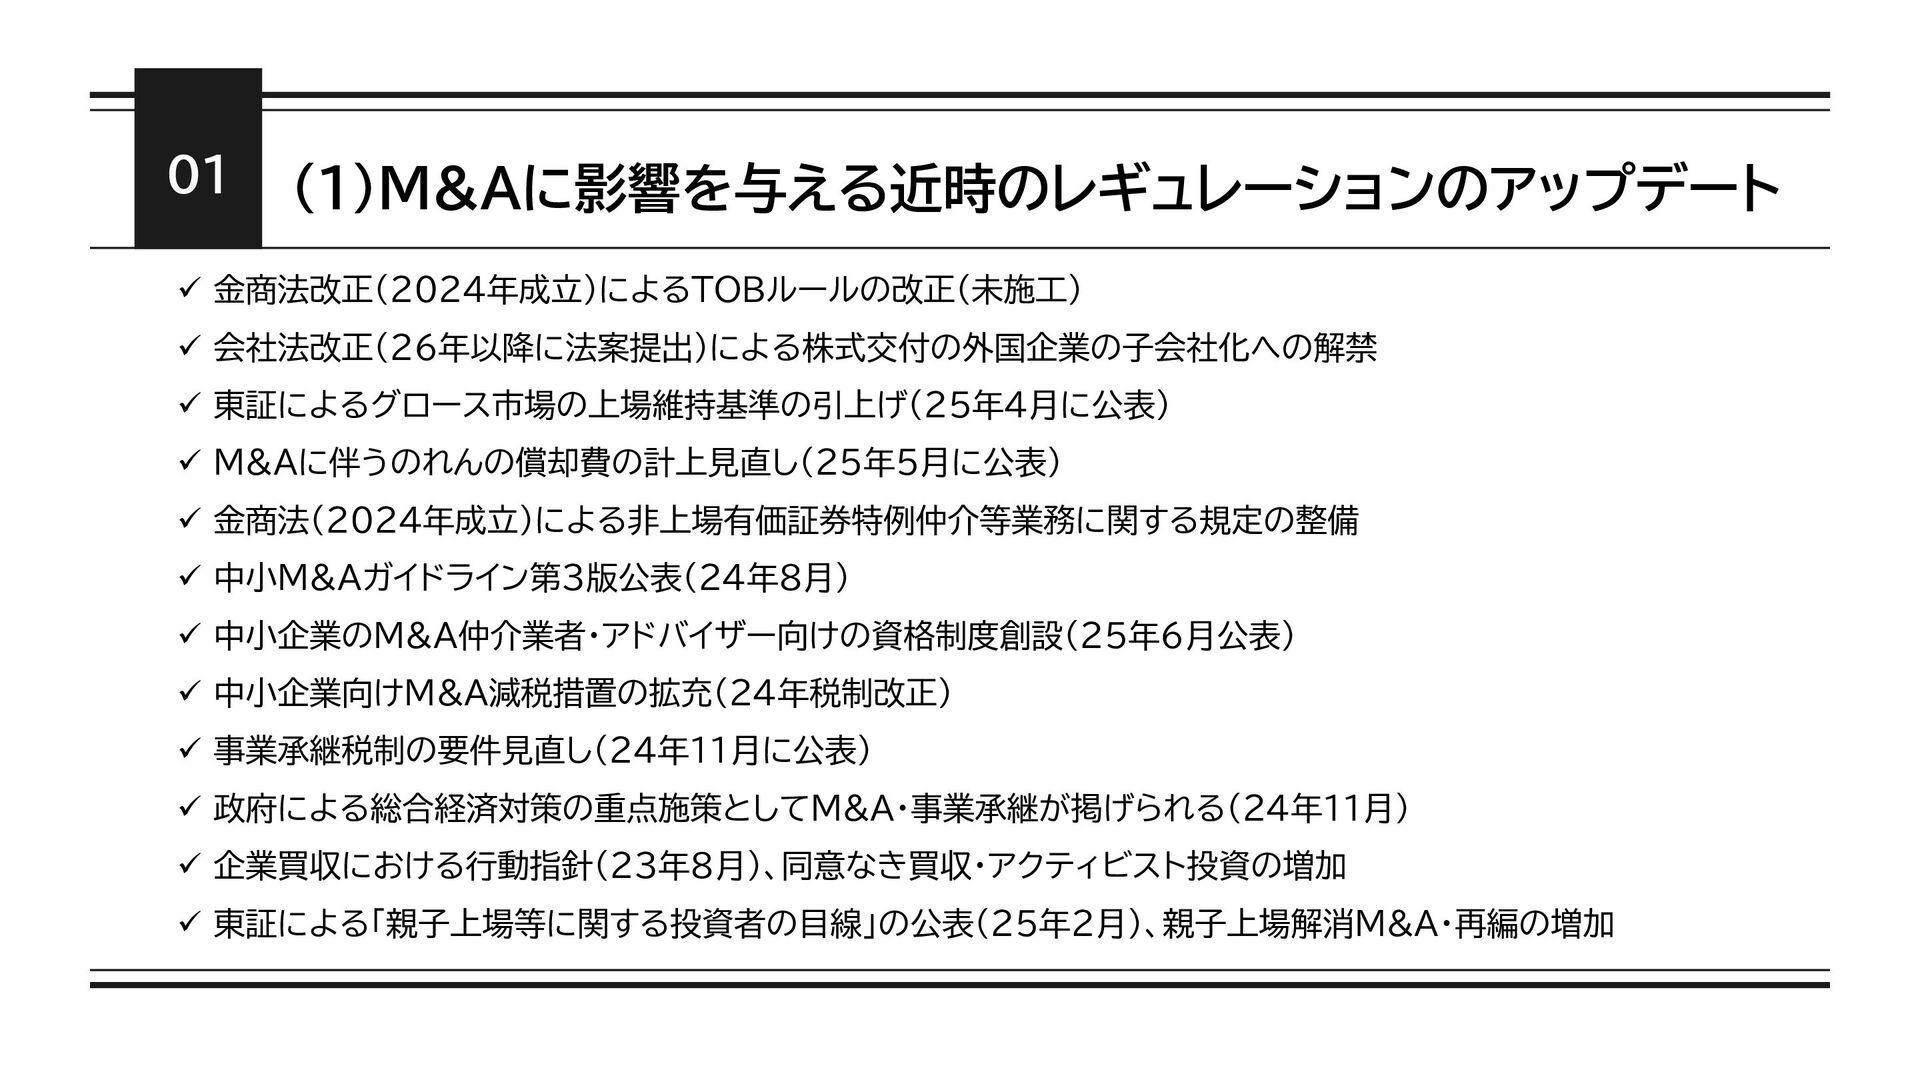
  1. 01 (1)M&Aに影響を与える近時のレギュレーションのアップデート  金商法改正(2024年成立)によるTOBルールの改正(未施工)  会社法改正(26年以降に法案提出)による株式交付の外国企業の子会社化への解禁  東証によるグロース市場の上場維持基準の引上げ(25年4月に公表)  M&Aに伴うのれんの償却費の計上見直し(25年5月に公表)

     金商法(2024年成立)による非上場有価証券特例仲介等業務に関する規定の整備  中小M&Aガイドライン第3版公表(24年8月)  中小企業のM&A仲介業者・アドバイザー向けの資格制度創設(25年6月公表)  中小企業向けM&A減税措置の拡充(24年税制改正)  事業承継税制の要件見直し(24年11月に公表)  政府による総合経済対策の重点施策としてM&A・事業承継が掲げられる(24年11月)  企業買収における行動指針(23年8月)、同意なき買収・アクティビスト投資の増加  東証による「親子上場等に関する投資者の目線」の公表(25年2月)、親子上場解消M&A・再編の増加
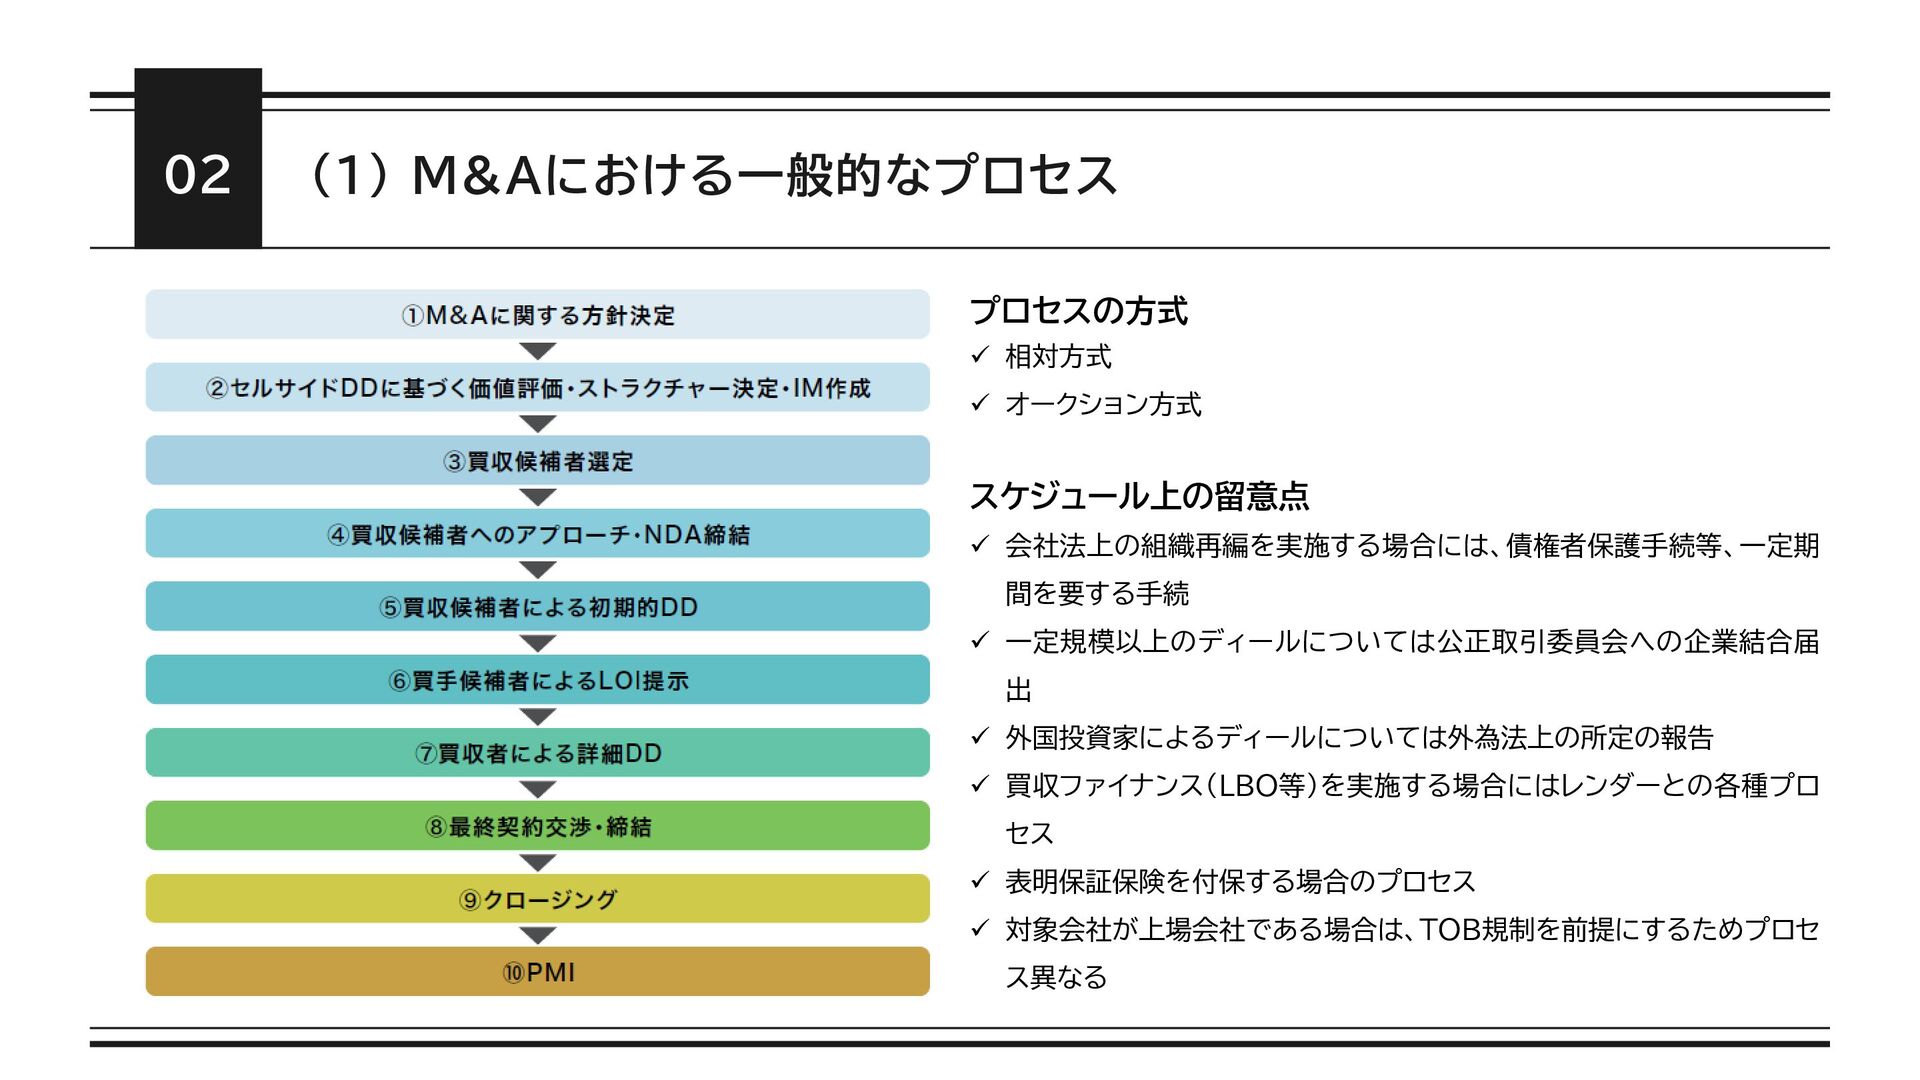
  2. (1) M&Aにおける一般的なプロセス 02 プロセスの方式  相対方式  オークション方式 スケジュール上の留意点 

    会社法上の組織再編を実施する場合には、債権者保護手続等、一定期 間を要する手続  一定規模以上のディールについては公正取引委員会への企業結合届 出  外国投資家によるディールについては外為法上の所定の報告  買収ファイナンス(LBO等)を実施する場合にはレンダーとの各種プロ セス  表明保証保険を付保する場合のプロセス  対象会社が上場会社である場合は、TOB規制を前提にするためプロセ ス異なる
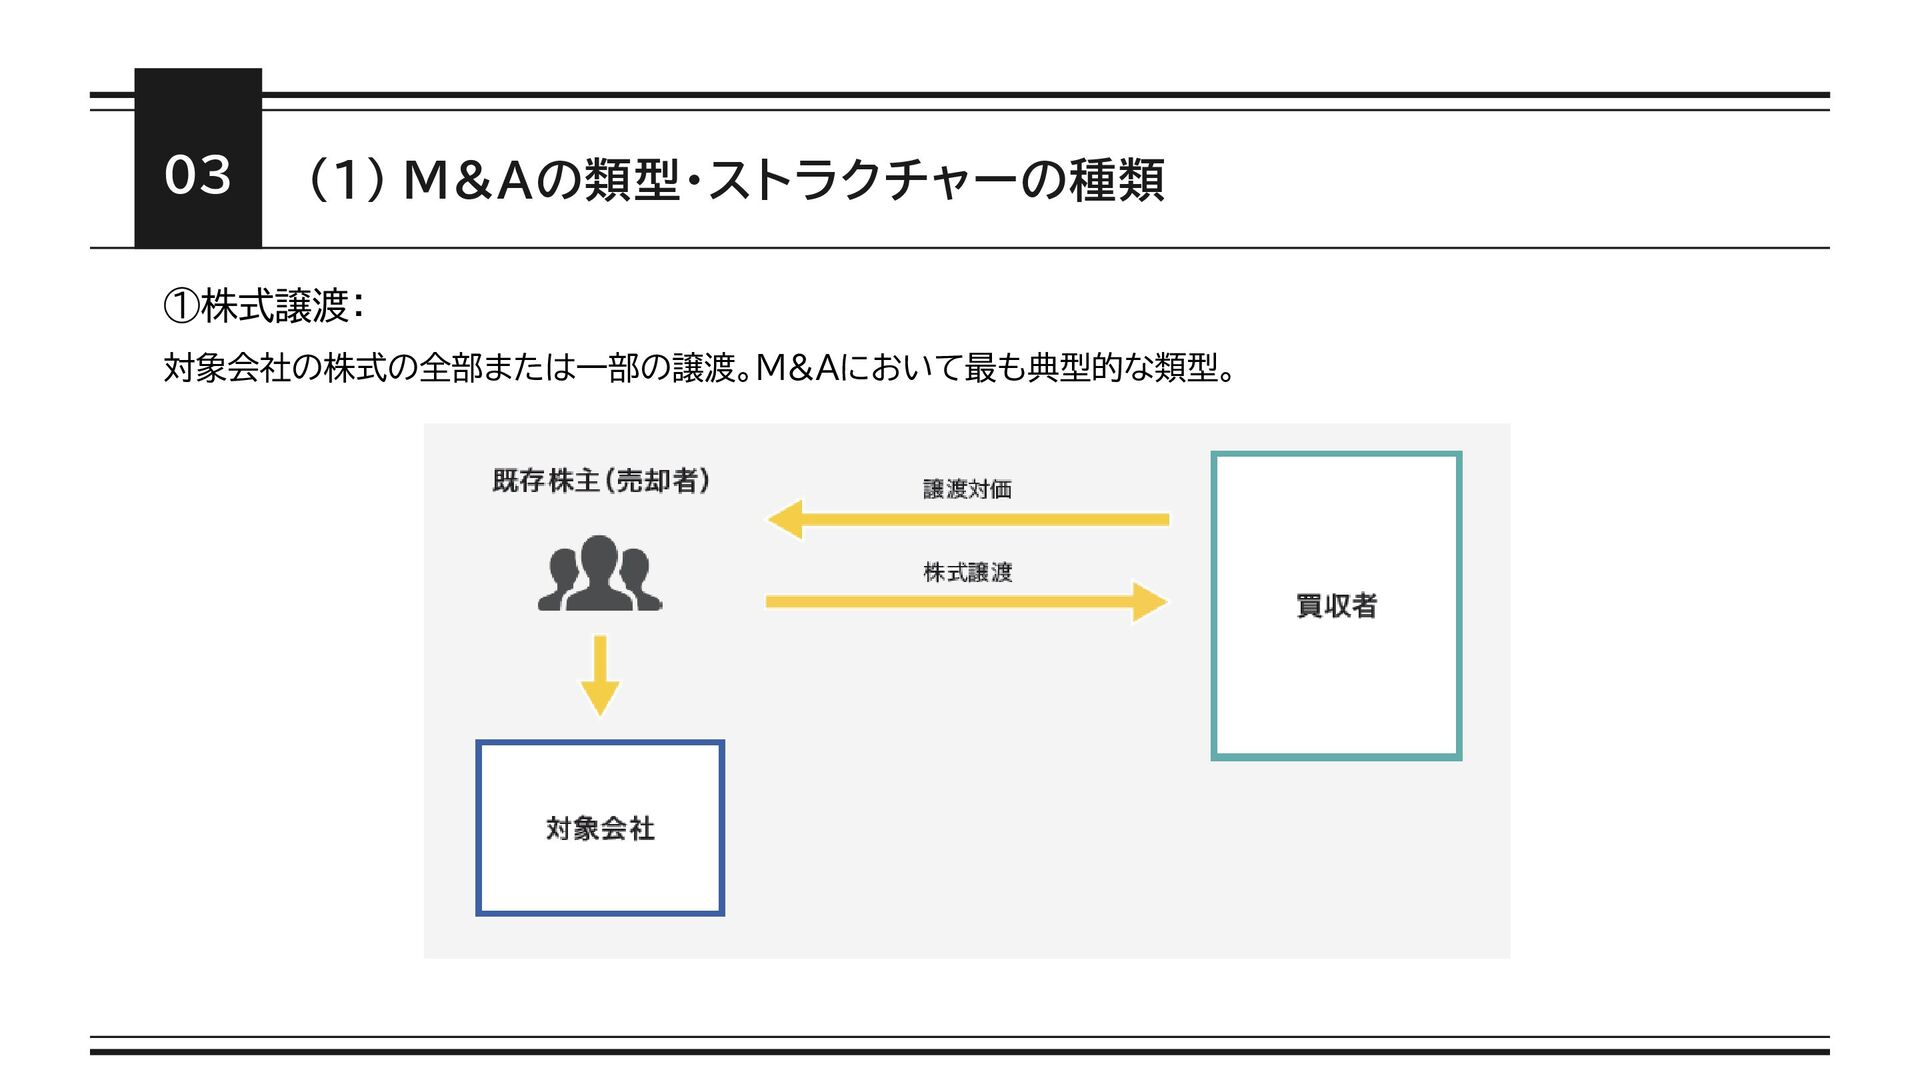
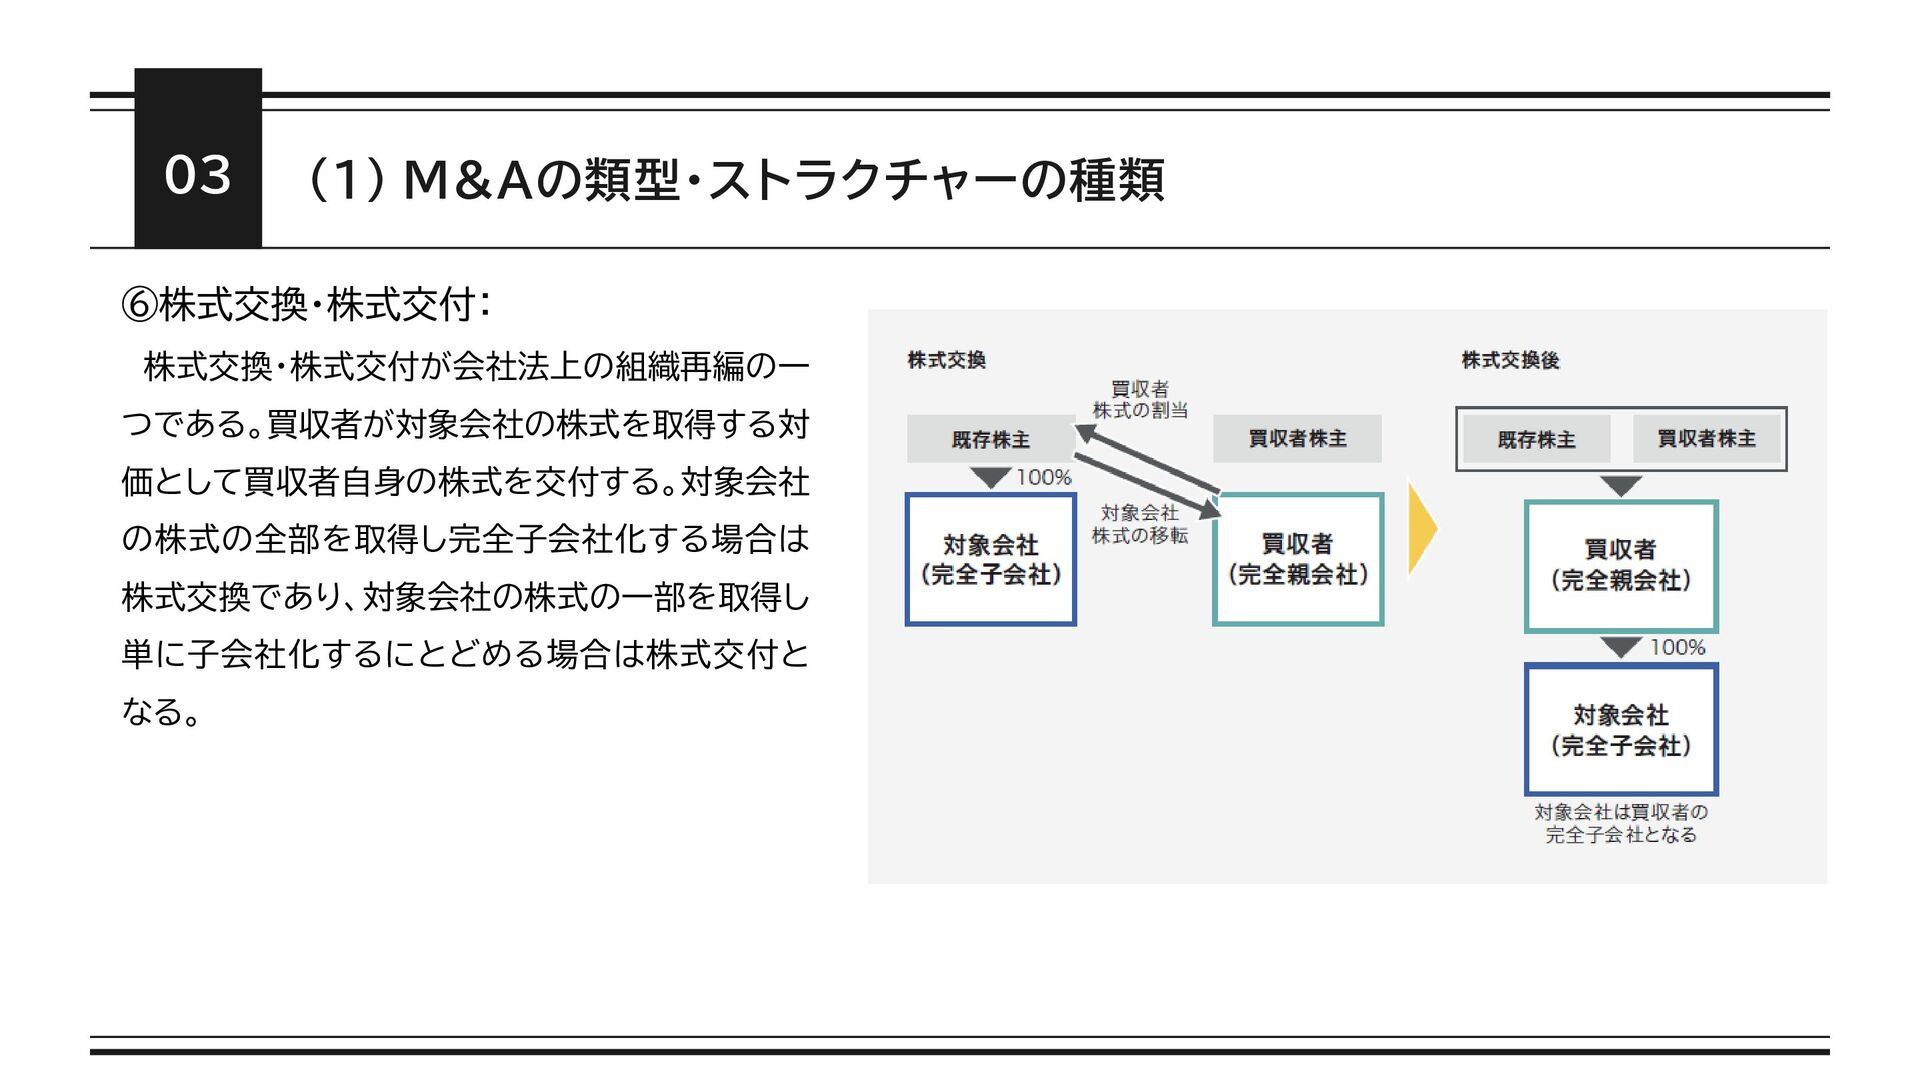
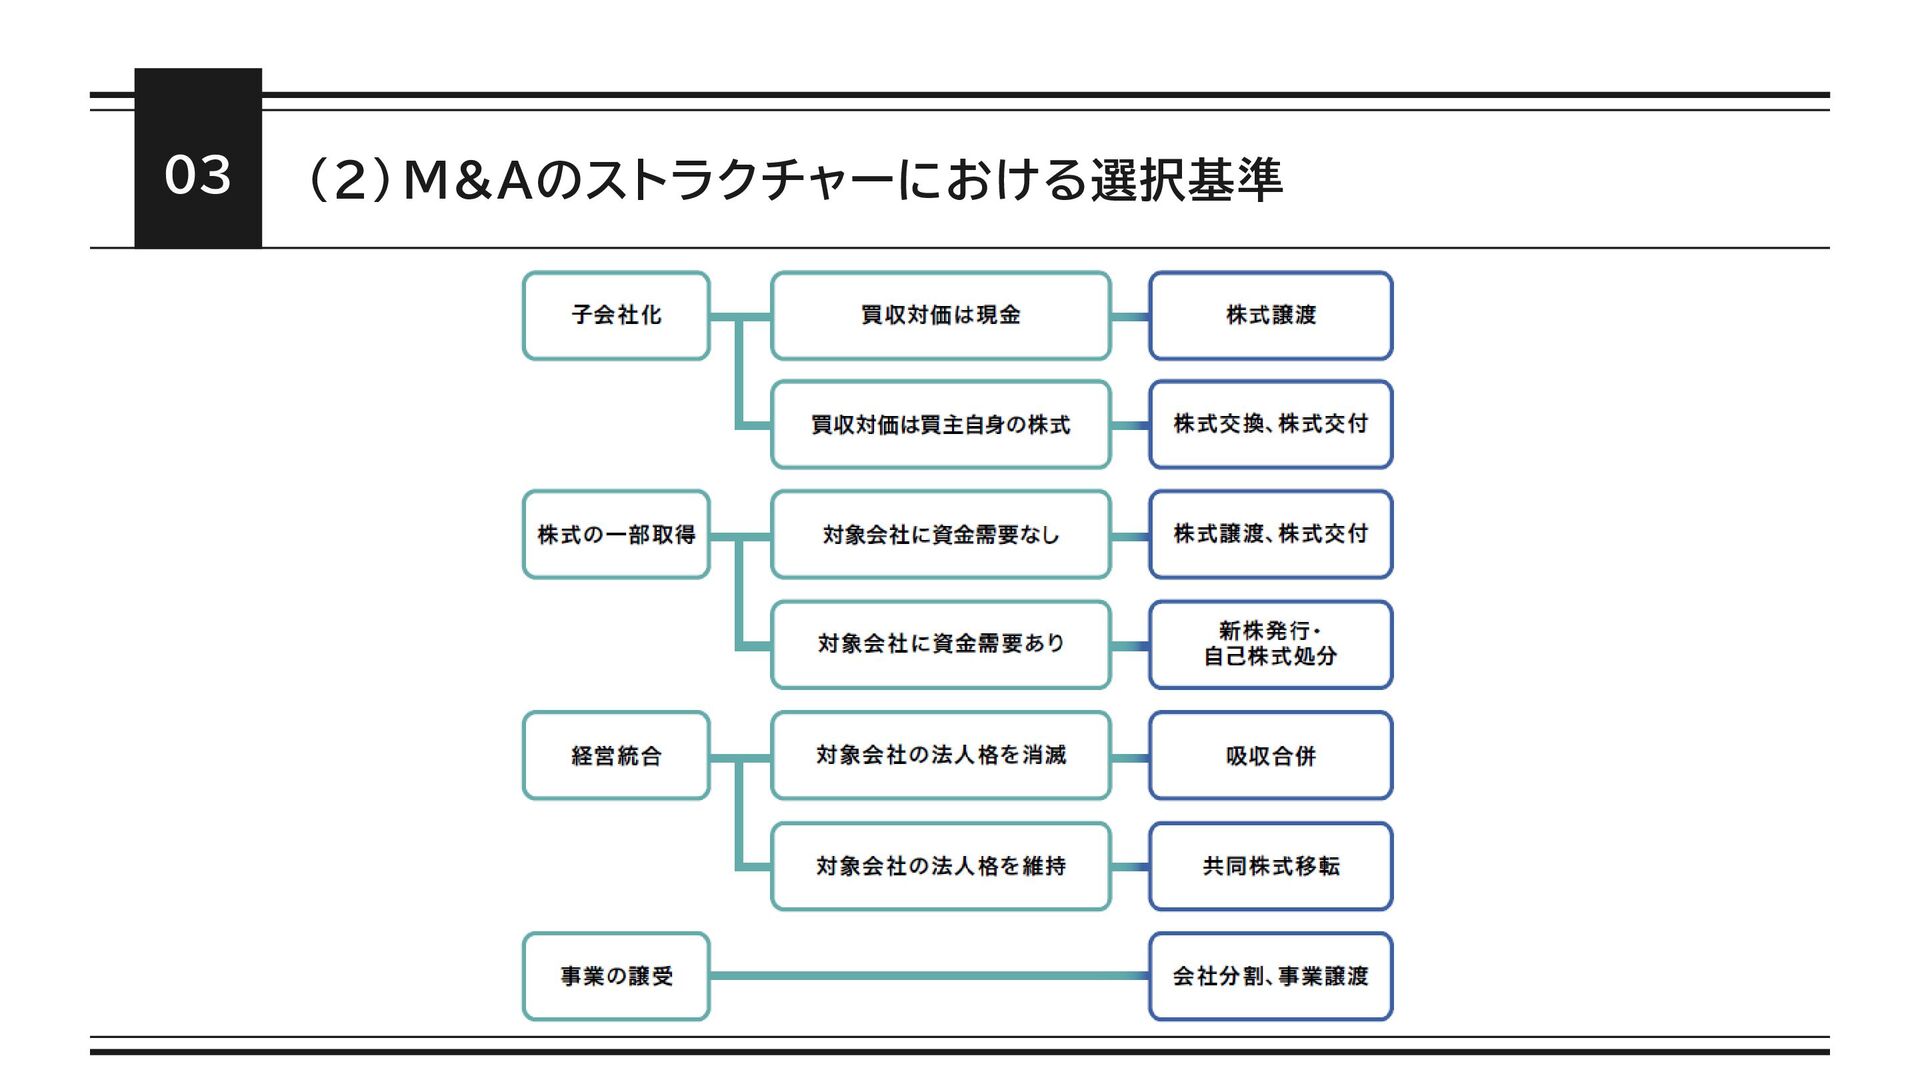
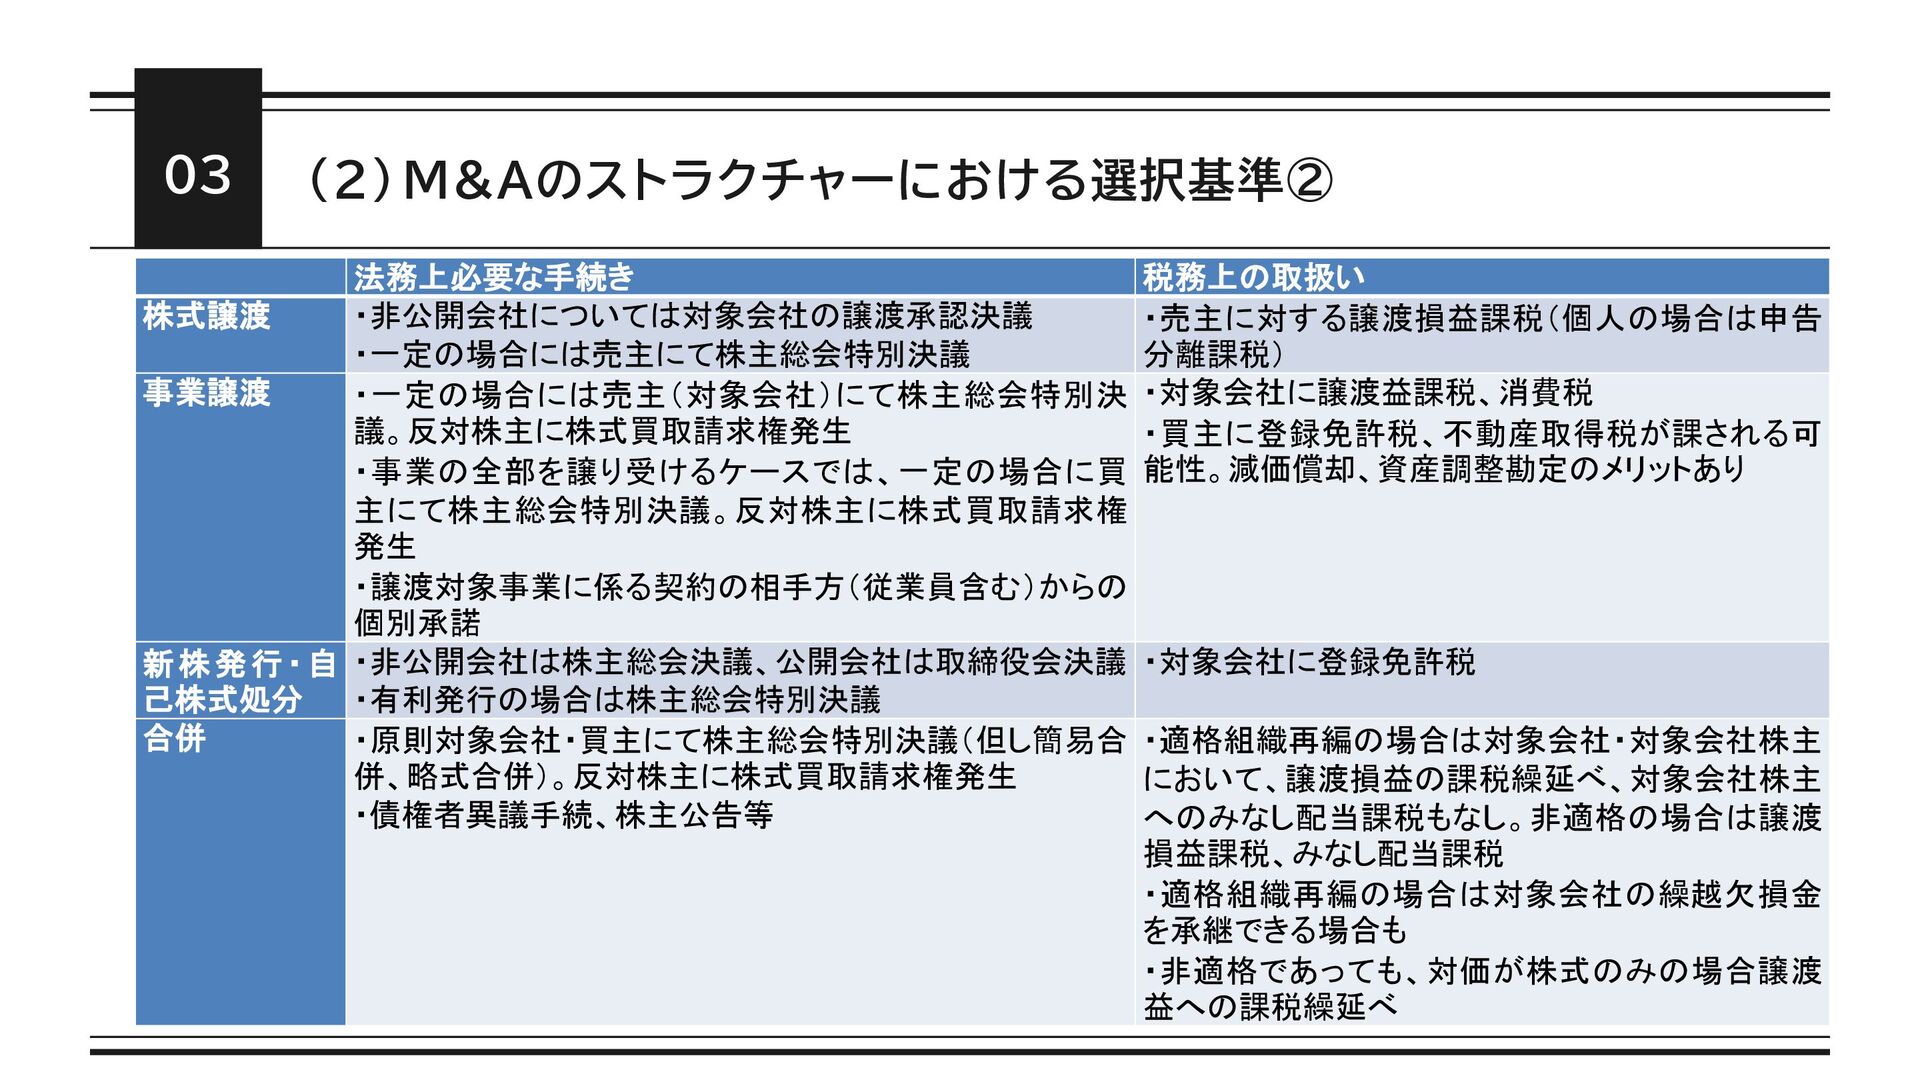
  3. (2) M&Aのストラクチャーにおける選択基準② 03 法務上必要な手続き 税務上の取扱い 株式譲渡 ・非公開会社については対象会社の譲渡承認決議 ・一定の場合には売主にて株主総会特別決議 ・売主に対する譲渡損益課税(個人の場合は申告 分離課税)

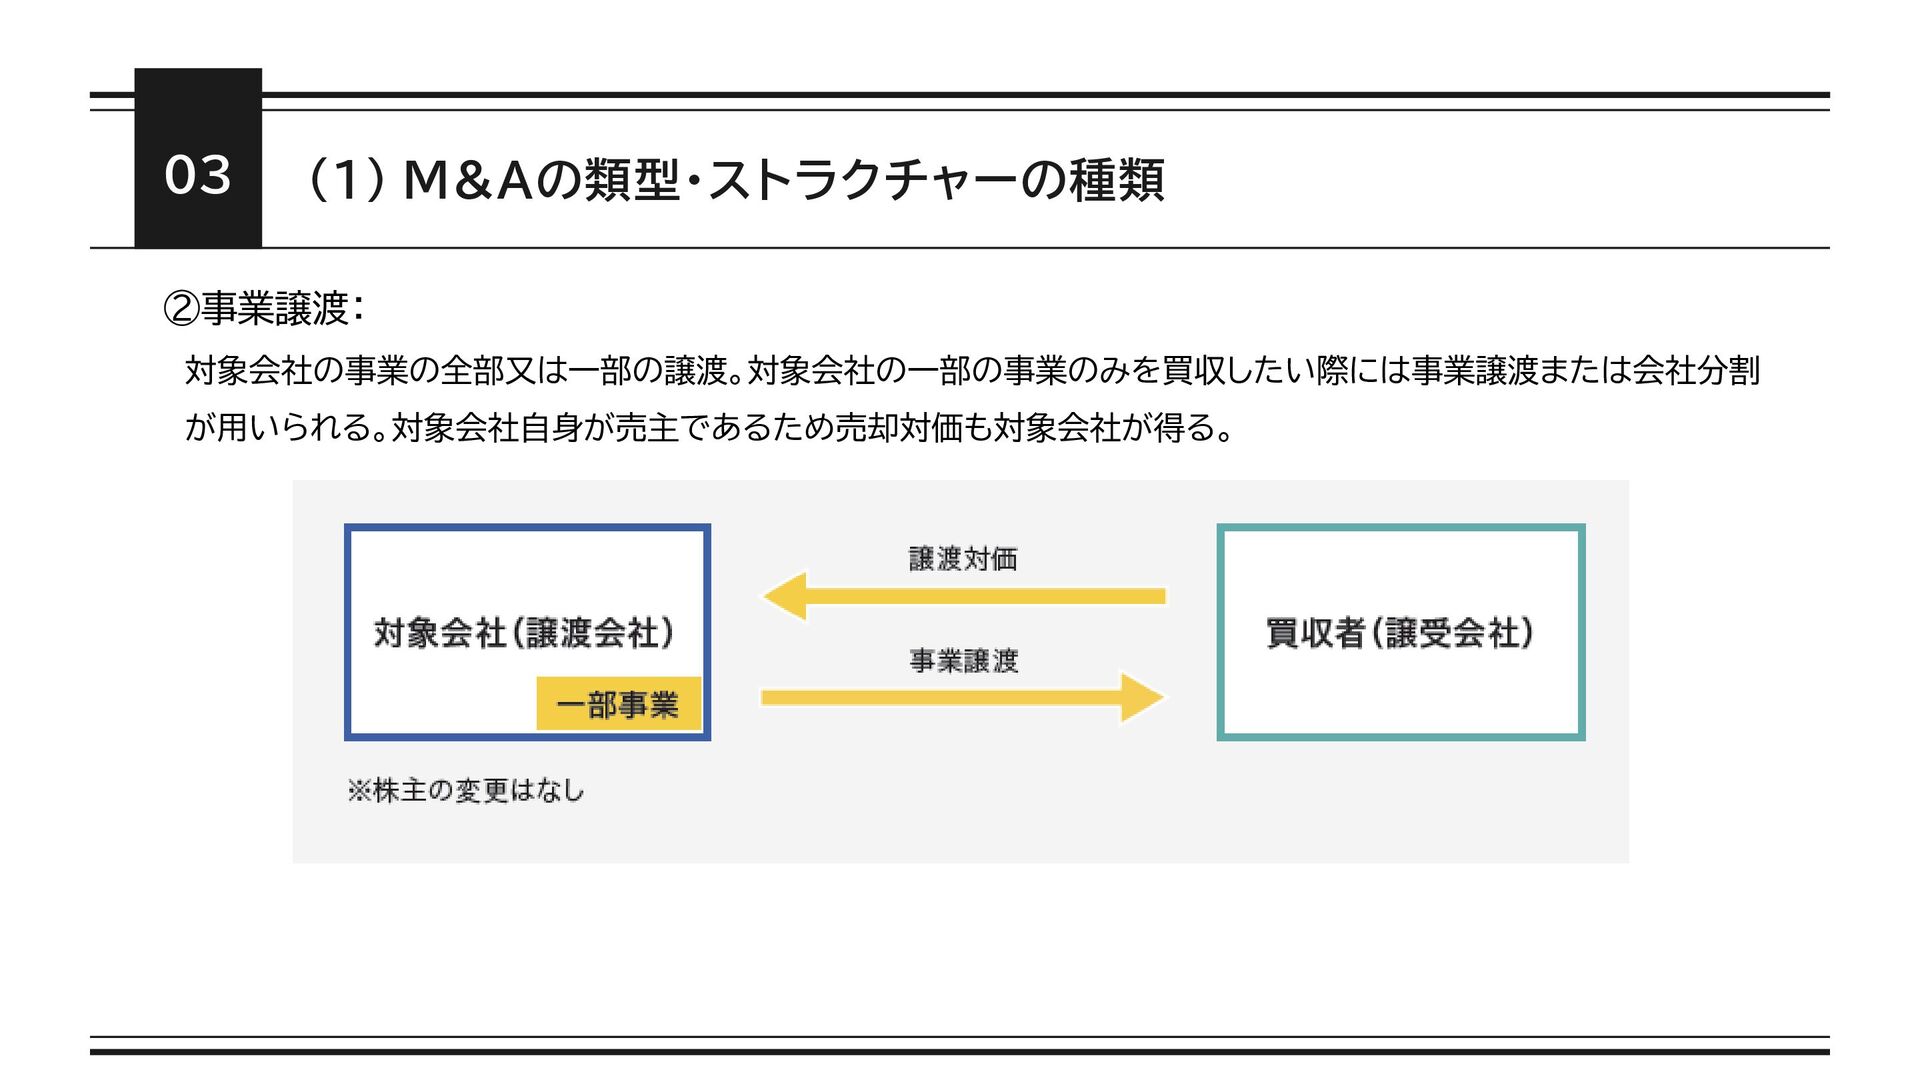
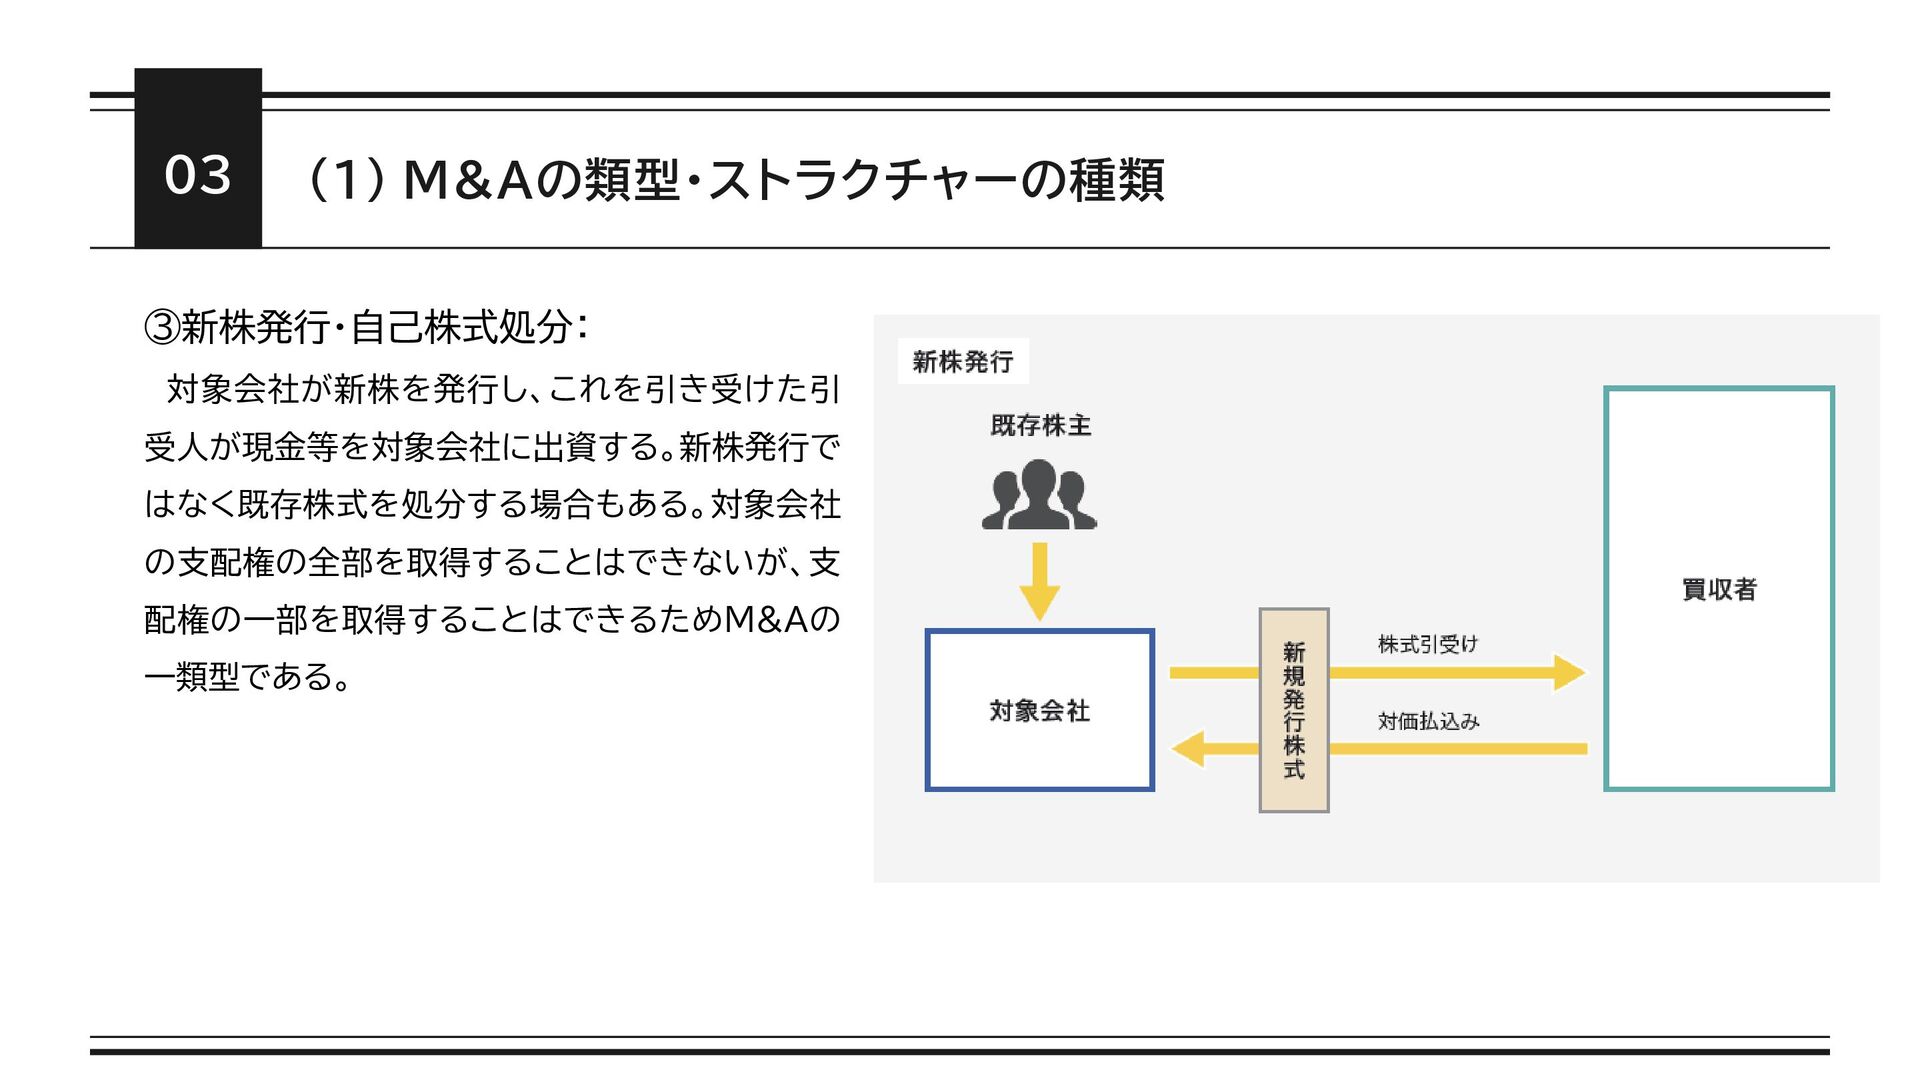
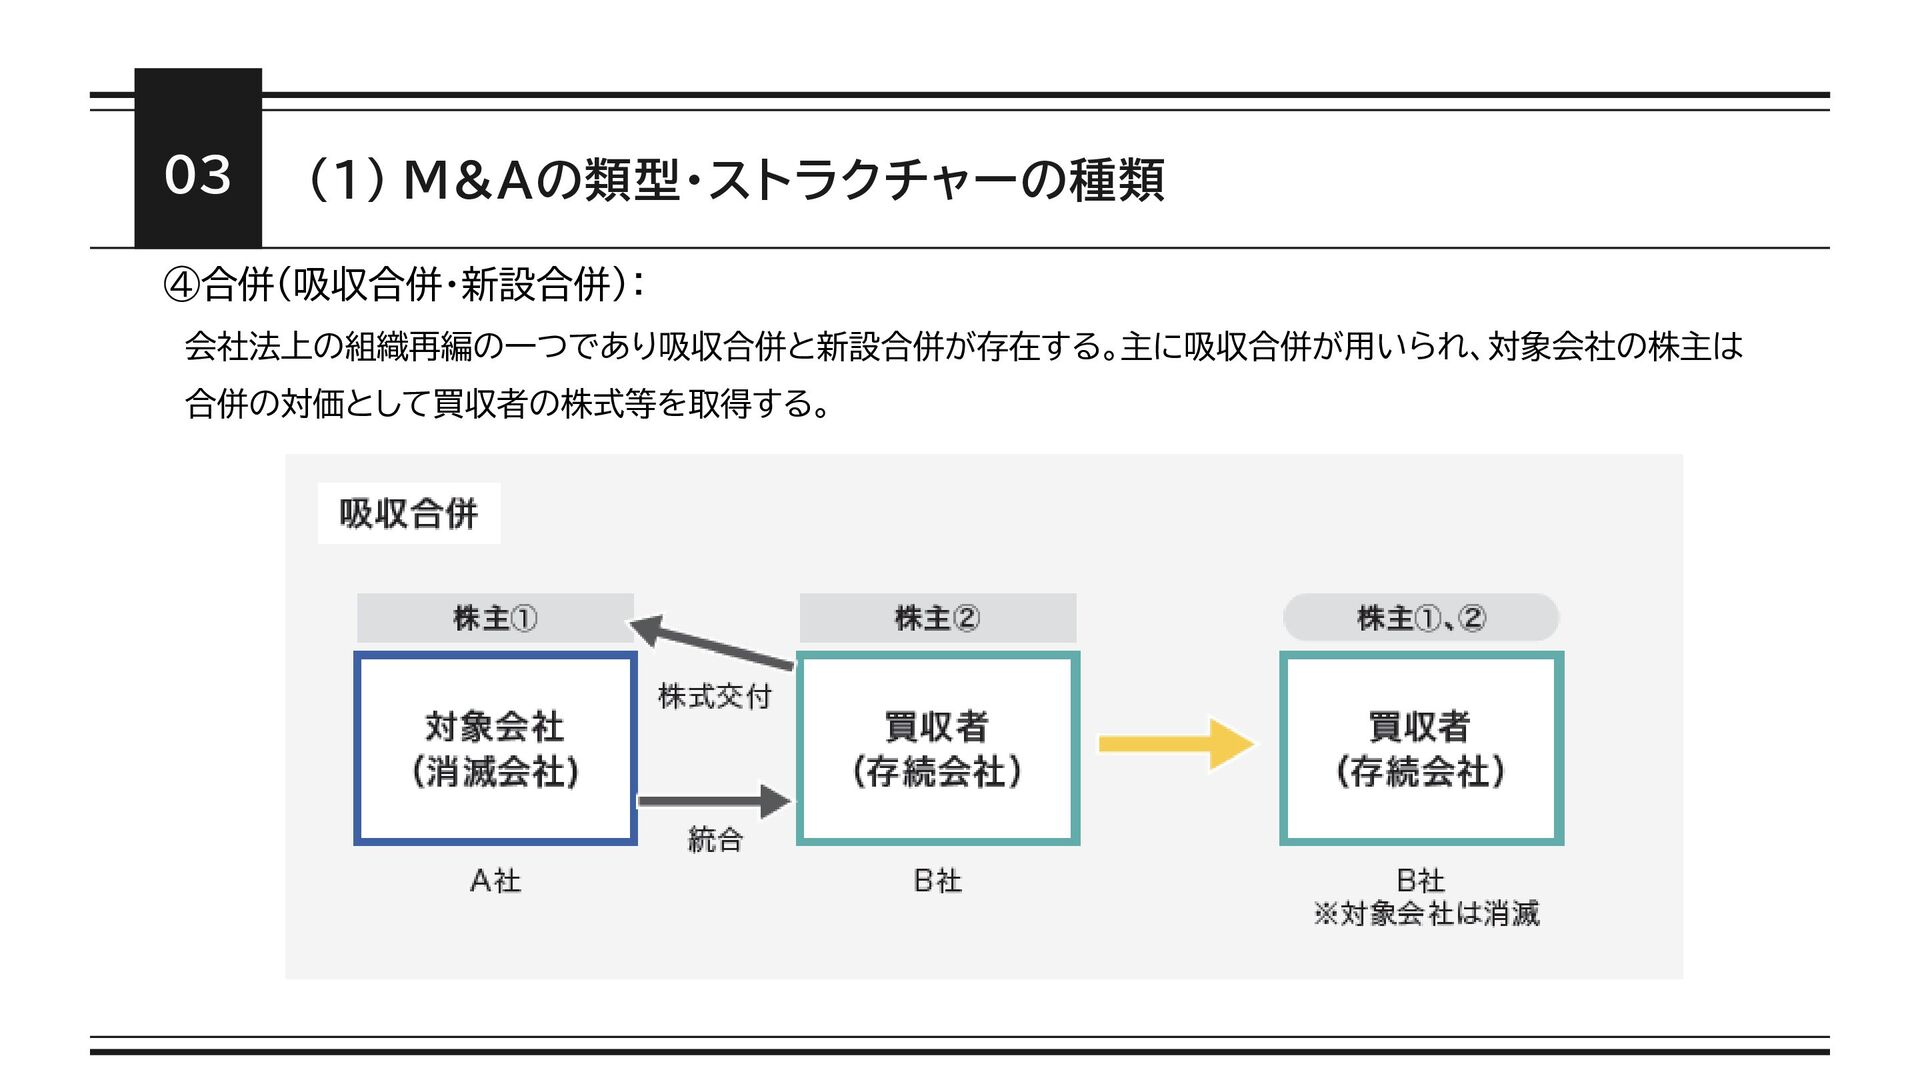
    事業譲渡 ・一定の場合には売主(対象会社)にて株主総会特別決 議。反対株主に株式買取請求権発生 ・事業の全部を譲り受けるケースでは、一定の場合に買 主にて株主総会特別決議。反対株主に株式買取請求権 発生 ・譲渡対象事業に係る契約の相手方(従業員含む)からの 個別承諾 ・対象会社に譲渡益課税、消費税 ・買主に登録免許税、不動産取得税が課される可 能性。減価償却、資産調整勘定のメリットあり 新株発行・自 己株式処分 ・非公開会社は株主総会決議、公開会社は取締役会決議 ・有利発行の場合は株主総会特別決議 ・対象会社に登録免許税 合併 ・原則対象会社・買主にて株主総会特別決議(但し簡易合 併、略式合併)。反対株主に株式買取請求権発生 ・債権者異議手続、株主公告等 ・適格組織再編の場合は対象会社・対象会社株主 において、譲渡損益の課税繰延べ、対象会社株主 へのみなし配当課税もなし。非適格の場合は譲渡 損益課税、みなし配当課税 ・適格組織再編の場合は対象会社の繰越欠損金 を承継できる場合も ・非適格であっても、対価が株式のみの場合譲渡 益への課税繰延べ
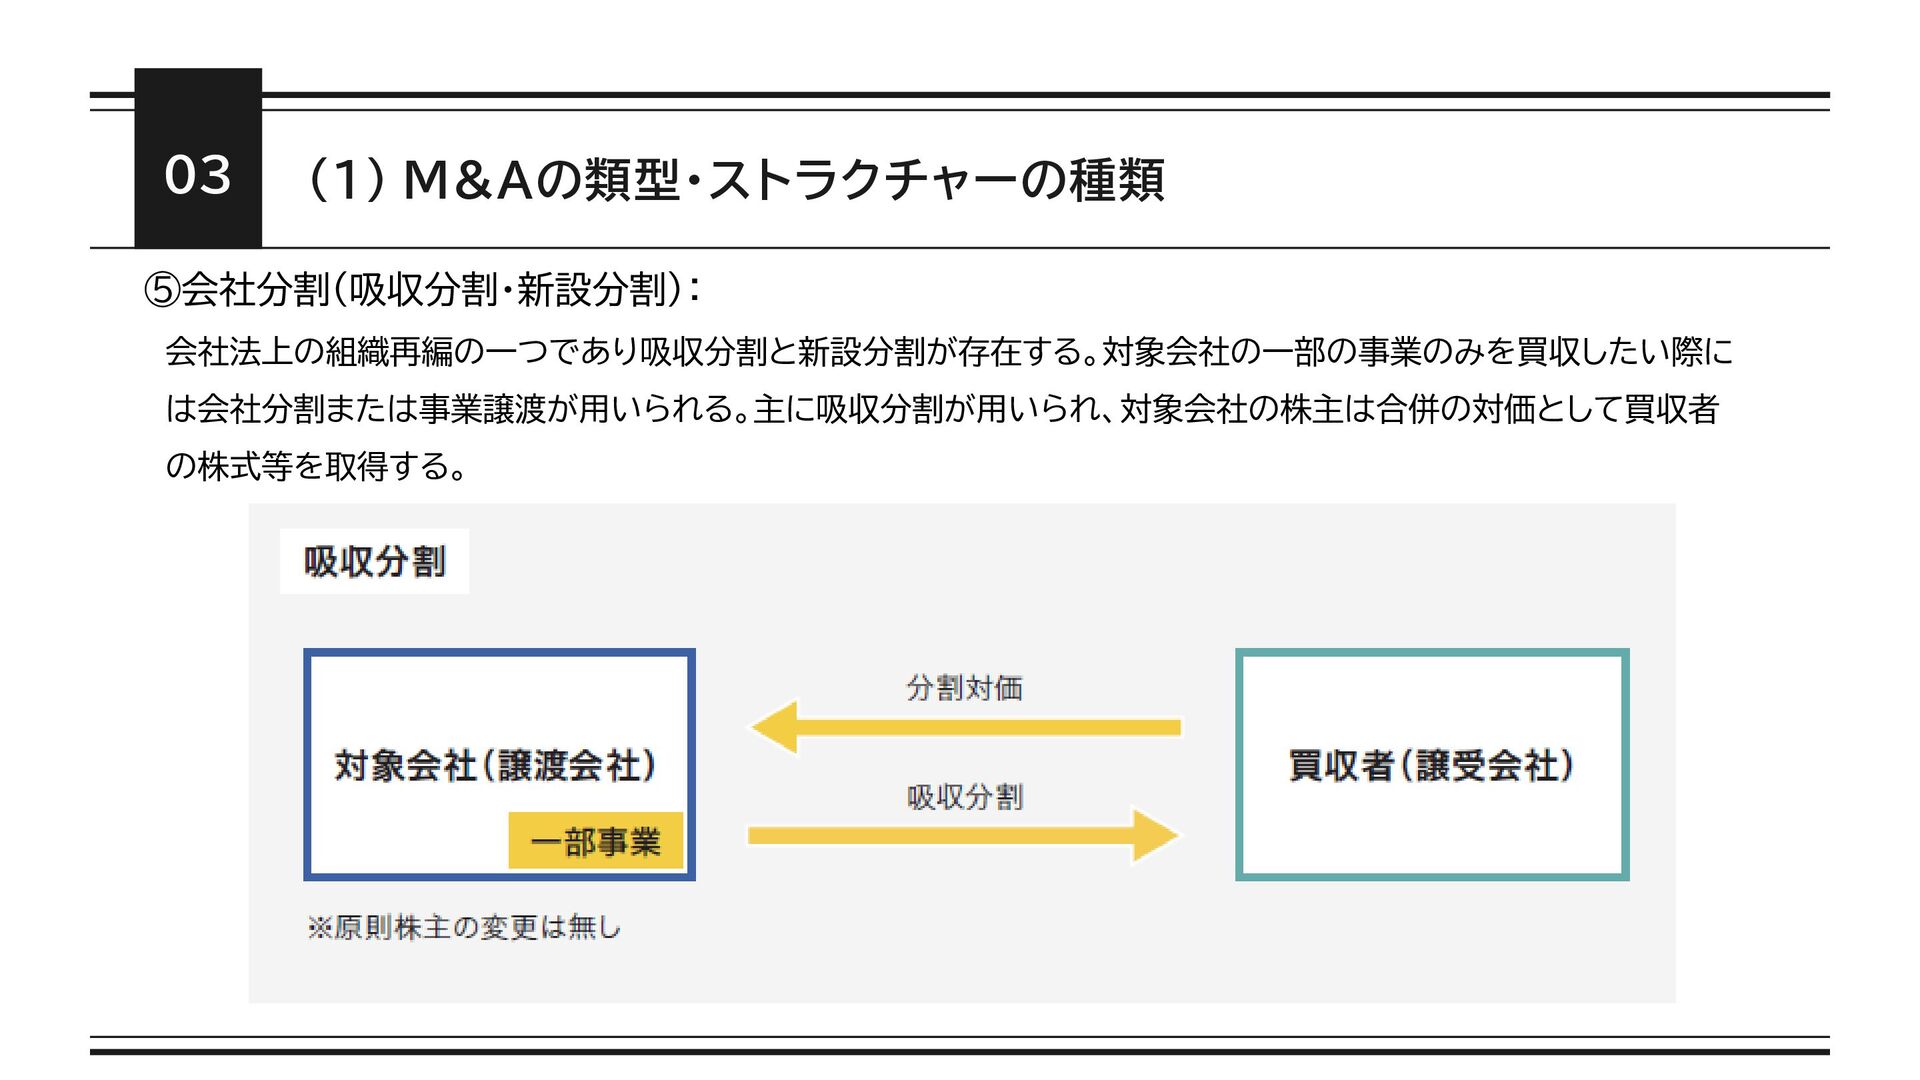
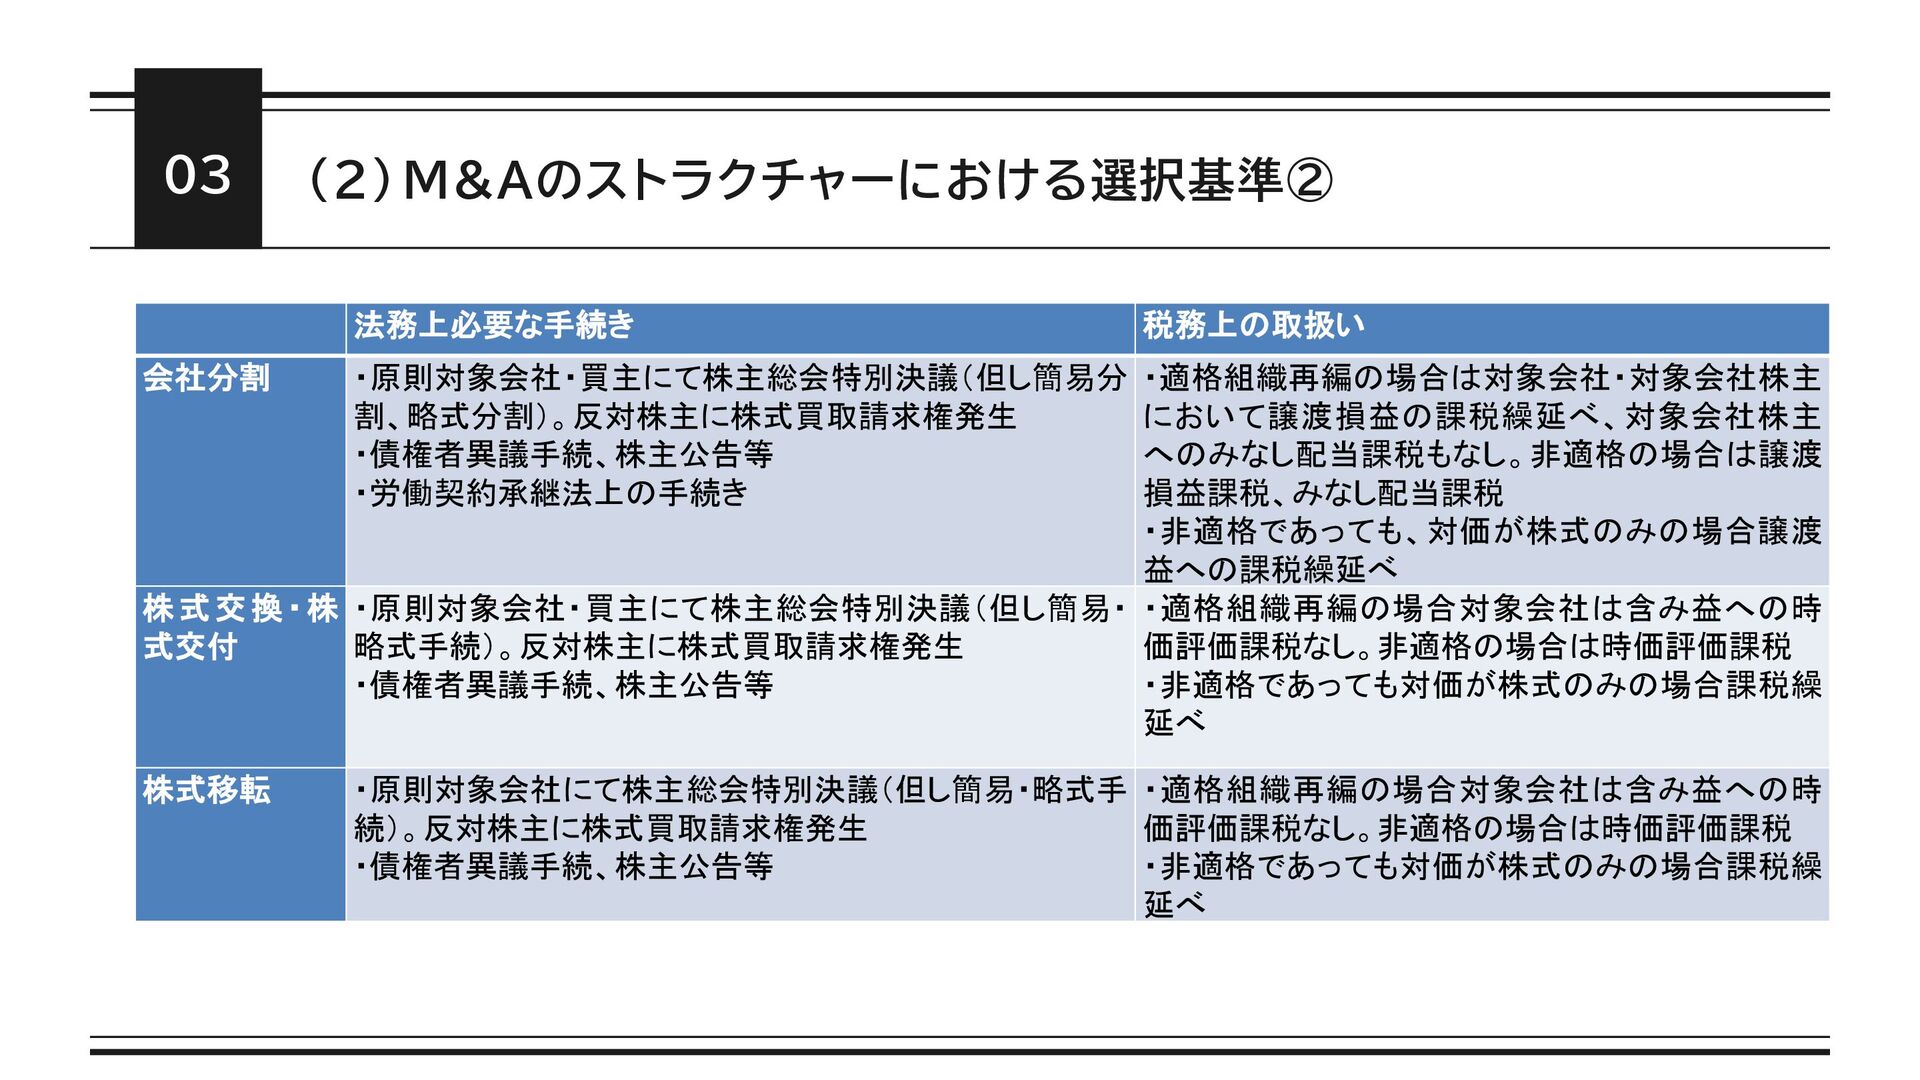
  4. (2) M&Aのストラクチャーにおける選択基準② 03 法務上必要な手続き 税務上の取扱い 会社分割 ・原則対象会社・買主にて株主総会特別決議(但し簡易分 割、略式分割)。反対株主に株式買取請求権発生 ・債権者異議手続、株主公告等 ・労働契約承継法上の手続き

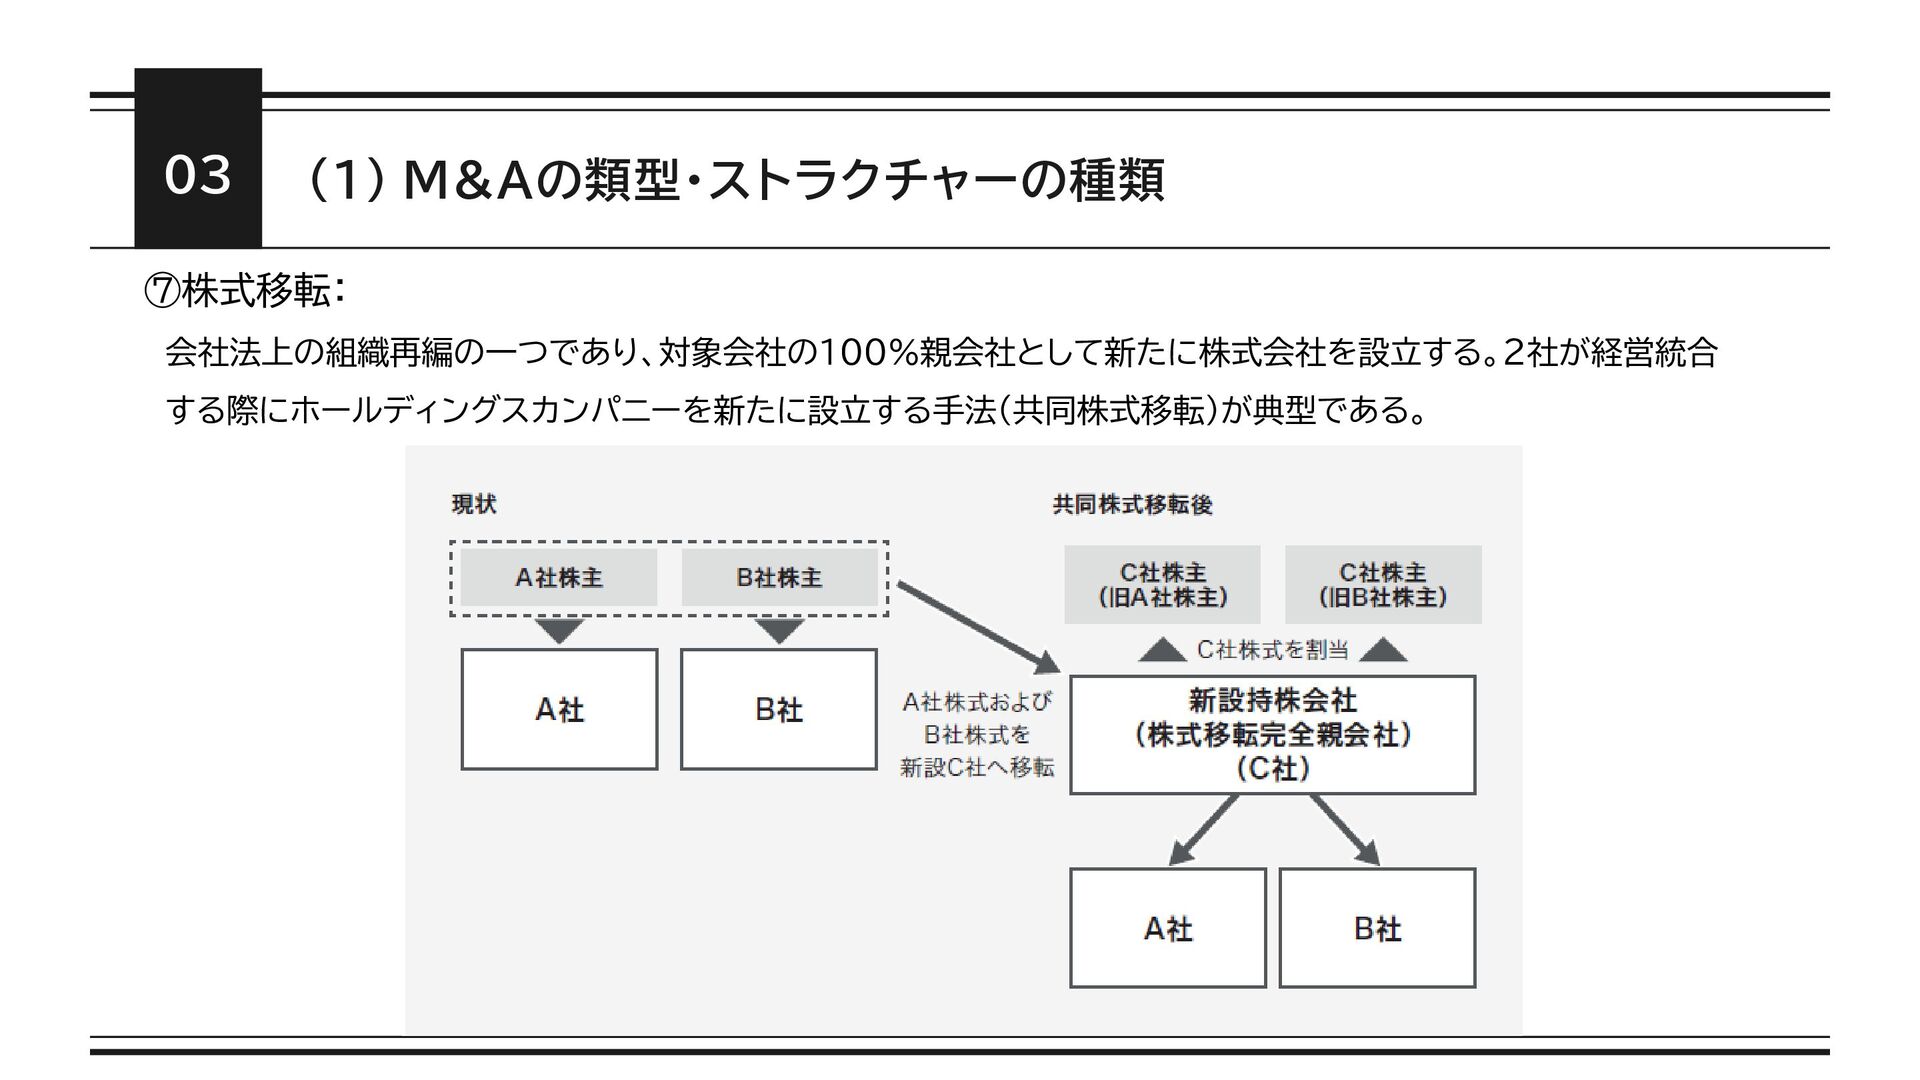
    ・適格組織再編の場合は対象会社・対象会社株主 において譲渡損益の課税繰延べ、対象会社株主 へのみなし配当課税もなし。非適格の場合は譲渡 損益課税、みなし配当課税 ・非適格であっても、対価が株式のみの場合譲渡 益への課税繰延べ 株式交換・株 式交付 ・原則対象会社・買主にて株主総会特別決議(但し簡易・ 略式手続)。反対株主に株式買取請求権発生 ・債権者異議手続、株主公告等 ・適格組織再編の場合対象会社は含み益への時 価評価課税なし。非適格の場合は時価評価課税 ・非適格であっても対価が株式のみの場合課税繰 延べ 株式移転 ・原則対象会社にて株主総会特別決議(但し簡易・略式手 続)。反対株主に株式買取請求権発生 ・債権者異議手続、株主公告等 ・適格組織再編の場合対象会社は含み益への時 価評価課税なし。非適格の場合は時価評価課税 ・非適格であっても対価が株式のみの場合課税繰 延べ
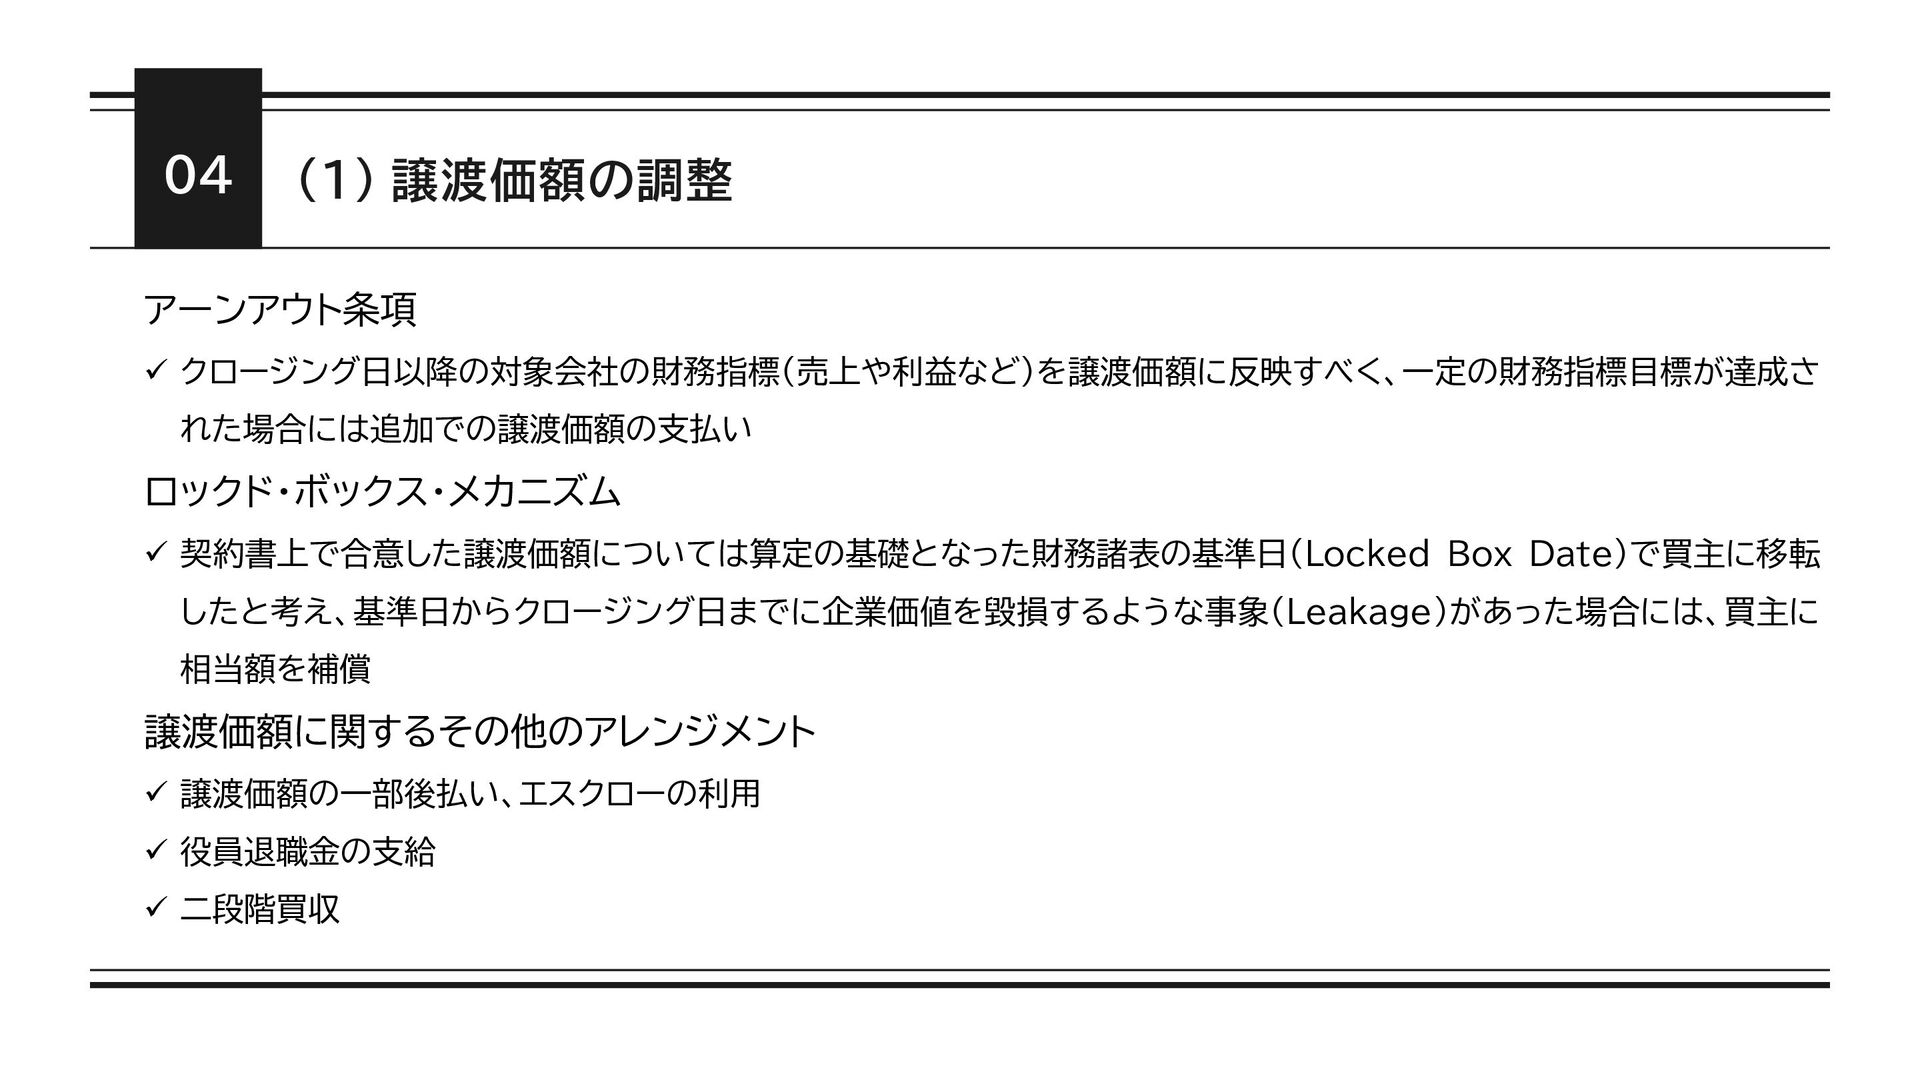
  5. (1) 譲渡価額の調整 04 アーンアウト条項  クロージング日以降の対象会社の財務指標(売上や利益など)を譲渡価額に反映すべく、一定の財務指標目標が達成さ れた場合には追加での譲渡価額の支払い ロックド・ボックス・メカニズム  契約書上で合意した譲渡価額については算定の基礎となった財務諸表の基準日(Locked

    Box Date)で買主に移転 したと考え、基準日からクロージング日までに企業価値を毀損するような事象(Leakage)があった場合には、買主に 相当額を補償 譲渡価額に関するその他のアレンジメント  譲渡価額の一部後払い、エスクローの利用  役員退職金の支給  二段階買収
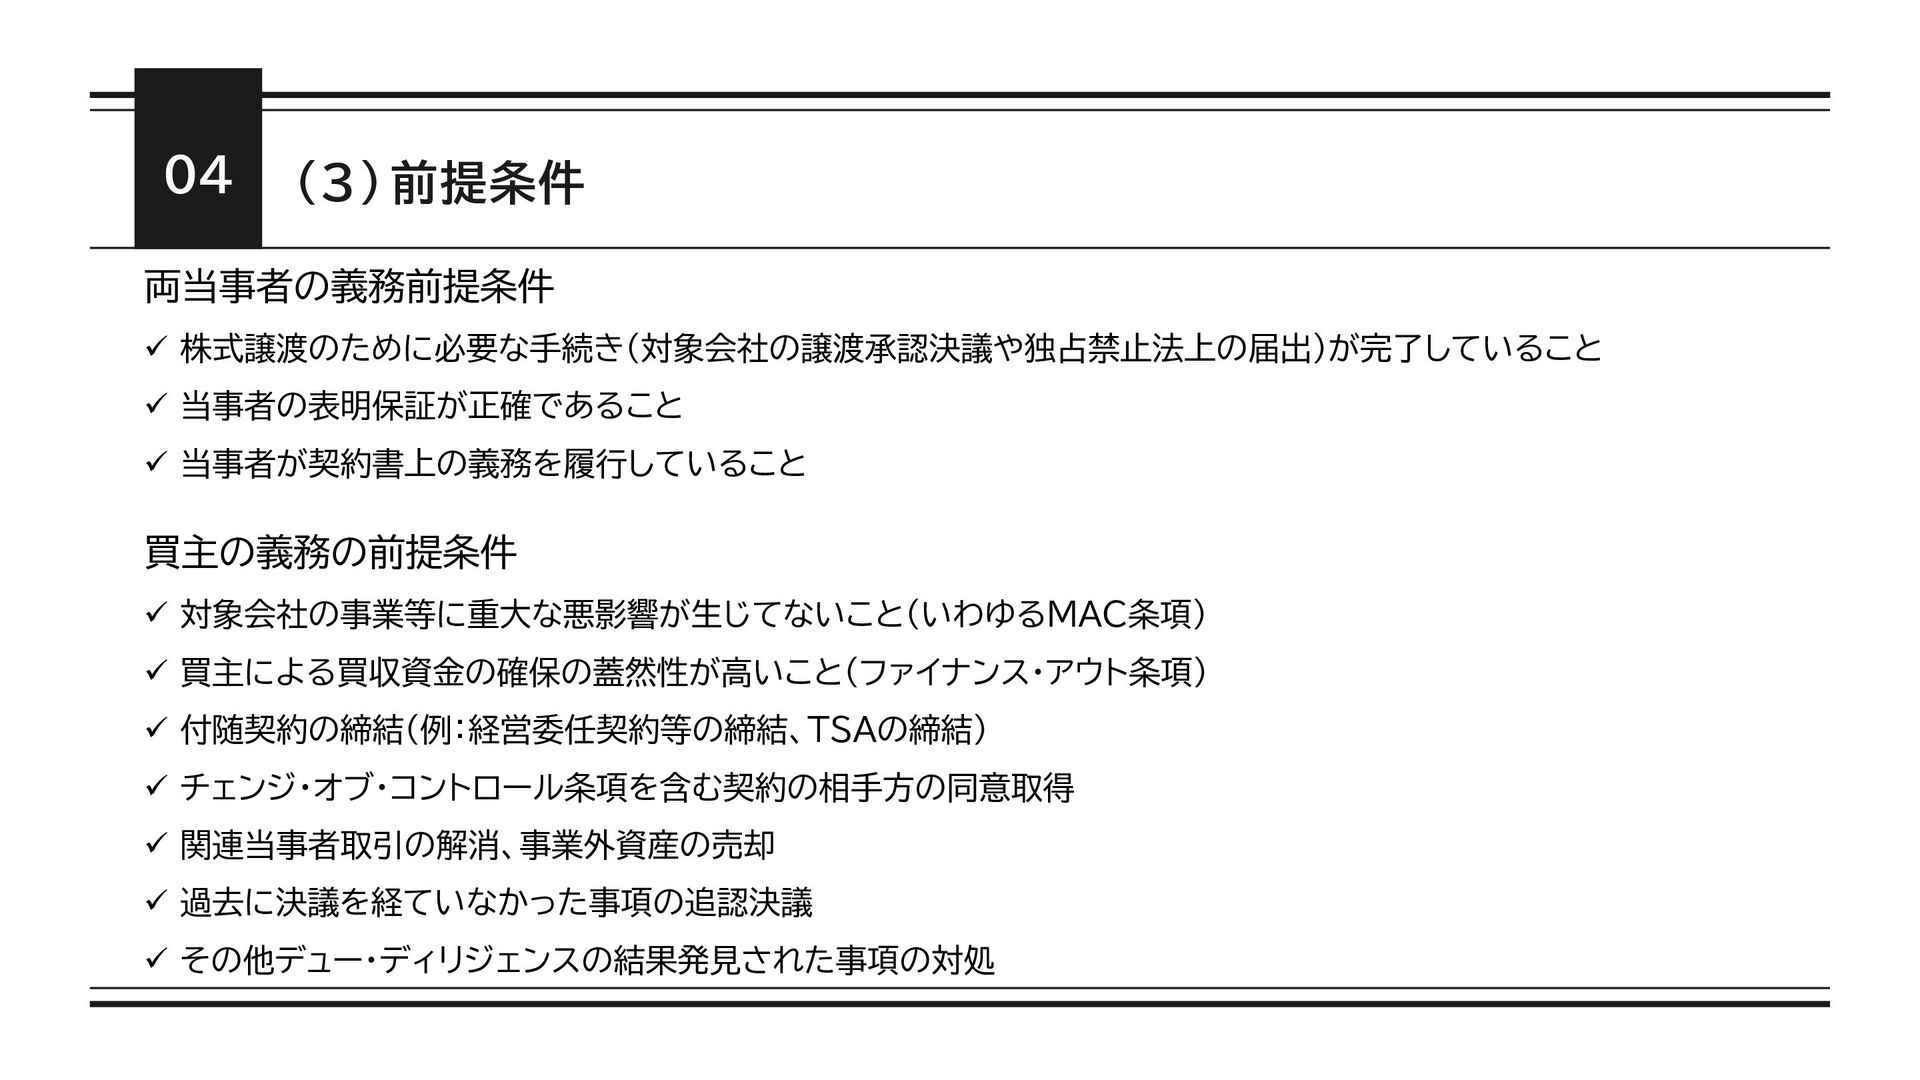
  6. (3) 前提条件 04 両当事者の義務前提条件  株式譲渡のために必要な手続き(対象会社の譲渡承認決議や独占禁止法上の届出)が完了していること  当事者の表明保証が正確であること  当事者が契約書上の義務を履行していること

    買主の義務の前提条件  対象会社の事業等に重大な悪影響が生じてないこと(いわゆるMAC条項)  買主による買収資金の確保の蓋然性が高いこと(ファイナンス・アウト条項)  付随契約の締結(例:経営委任契約等の締結、TSAの締結)  チェンジ・オブ・コントロール条項を含む契約の相手方の同意取得  関連当事者取引の解消、事業外資産の売却  過去に決議を経ていなかった事項の追認決議  その他デュー・ディリジェンスの結果発見された事項の対処
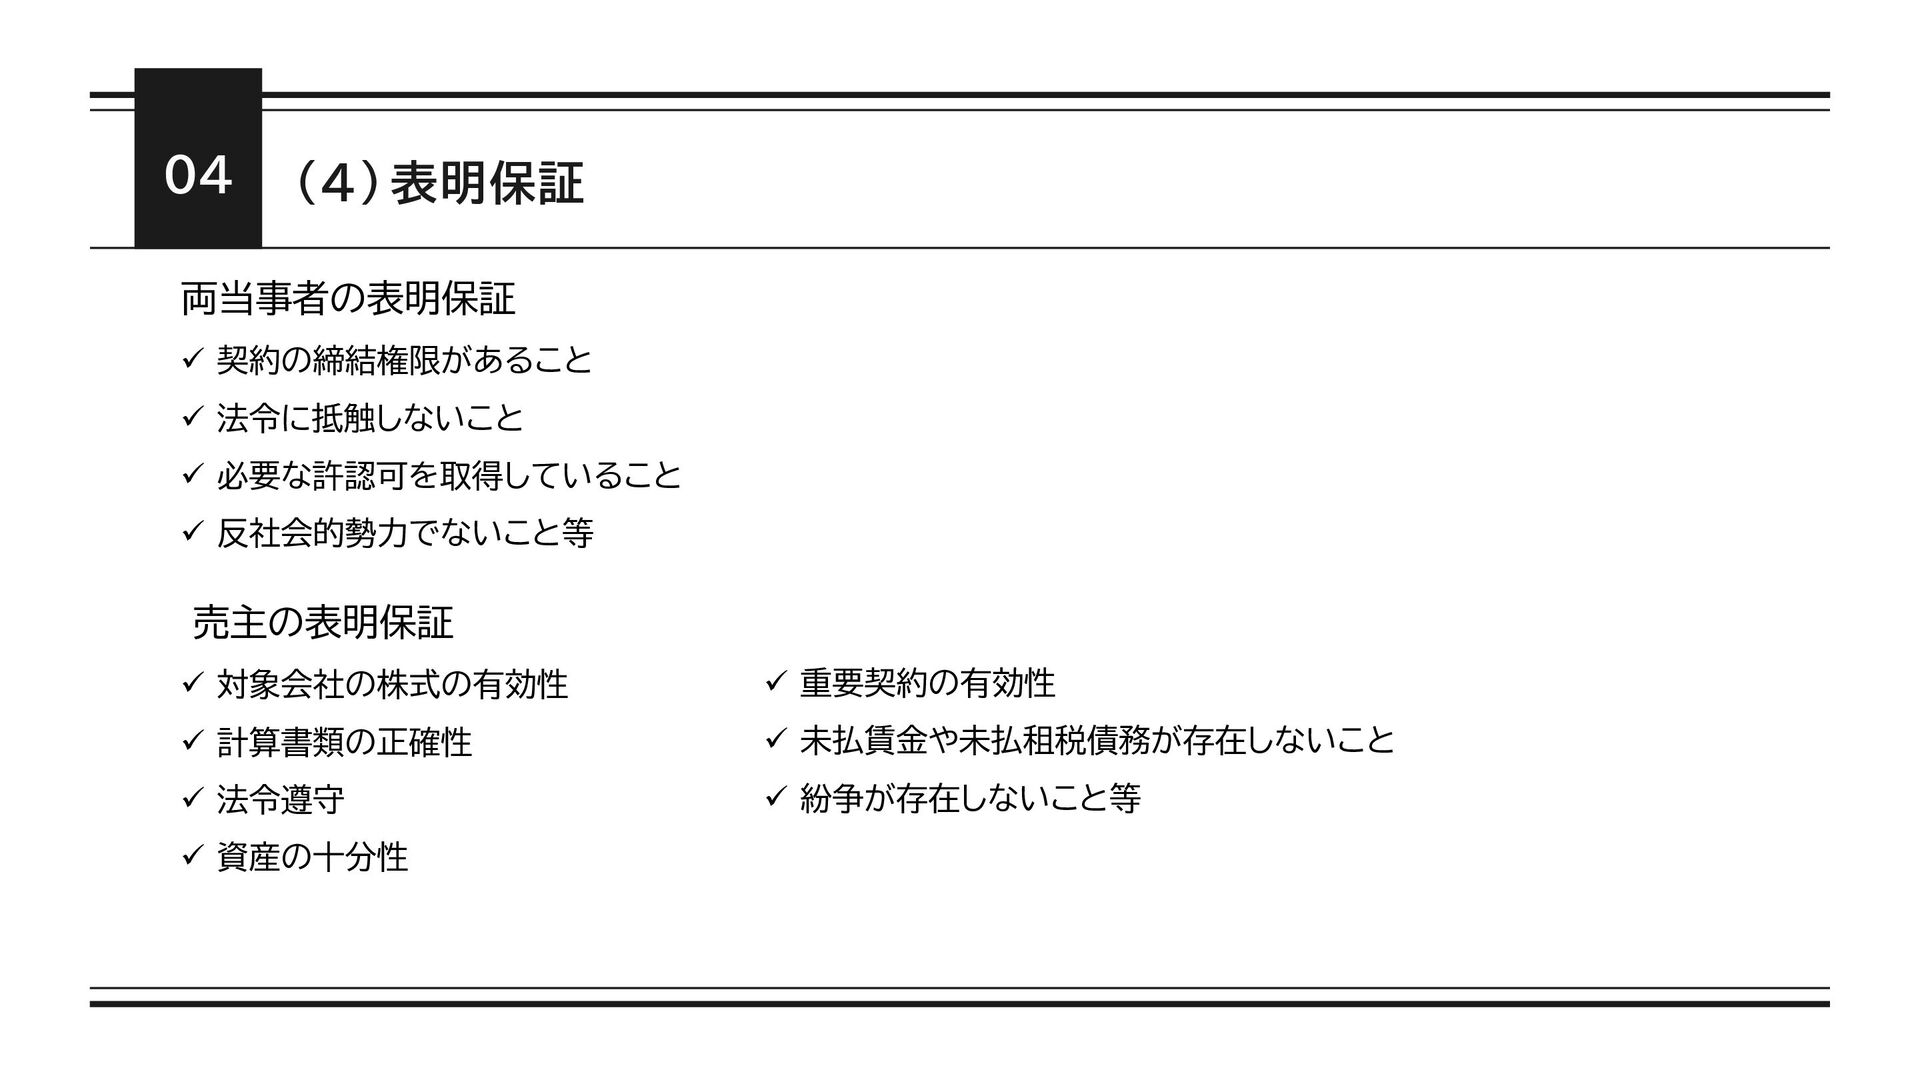
  7. (4) 表明保証 04 両当事者の表明保証  契約の締結権限があること  法令に抵触しないこと  必要な許認可を取得していること

     反社会的勢力でないこと等 売主の表明保証  対象会社の株式の有効性  計算書類の正確性  法令遵守  資産の十分性  重要契約の有効性  未払賃金や未払租税債務が存在しないこと  紛争が存在しないこと等
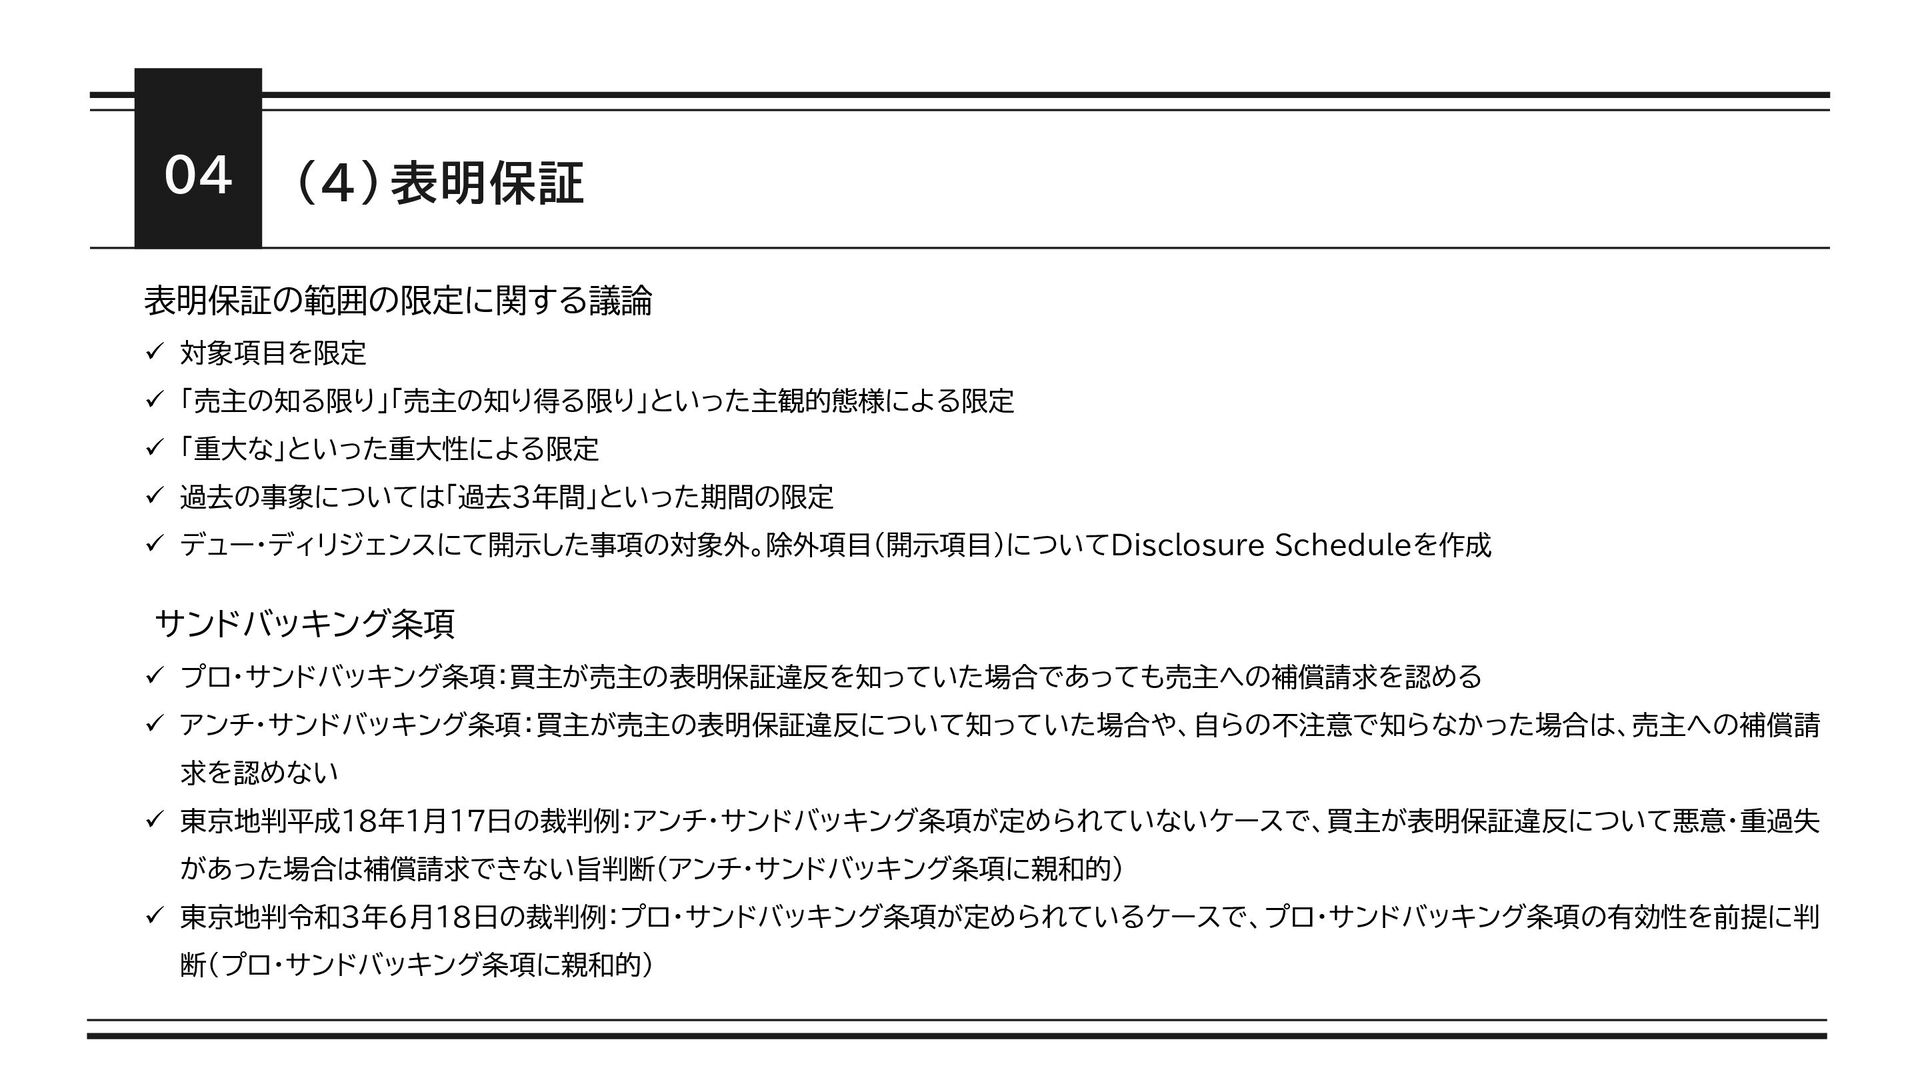
  8. (4) 表明保証 04 表明保証の範囲の限定に関する議論  対象項目を限定  「売主の知る限り」「売主の知り得る限り」といった主観的態様による限定  「重大な」といった重大性による限定

     過去の事象については「過去3年間」といった期間の限定  デュー・ディリジェンスにて開示した事項の対象外。除外項目(開示項目)についてDisclosure Scheduleを作成 サンドバッキング条項  プロ・サンドバッキング条項:買主が売主の表明保証違反を知っていた場合であっても売主への補償請求を認める  アンチ・サンドバッキング条項:買主が売主の表明保証違反について知っていた場合や、自らの不注意で知らなかった場合は、売主への補償請 求を認めない  東京地判平成18年1月17日の裁判例:アンチ・サンドバッキング条項が定められていないケースで、買主が表明保証違反について悪意・重過失 があった場合は補償請求できない旨判断(アンチ・サンドバッキング条項に親和的)  東京地判令和3年6月18日の裁判例:プロ・サンドバッキング条項が定められているケースで、プロ・サンドバッキング条項の有効性を前提に判 断(プロ・サンドバッキング条項に親和的)
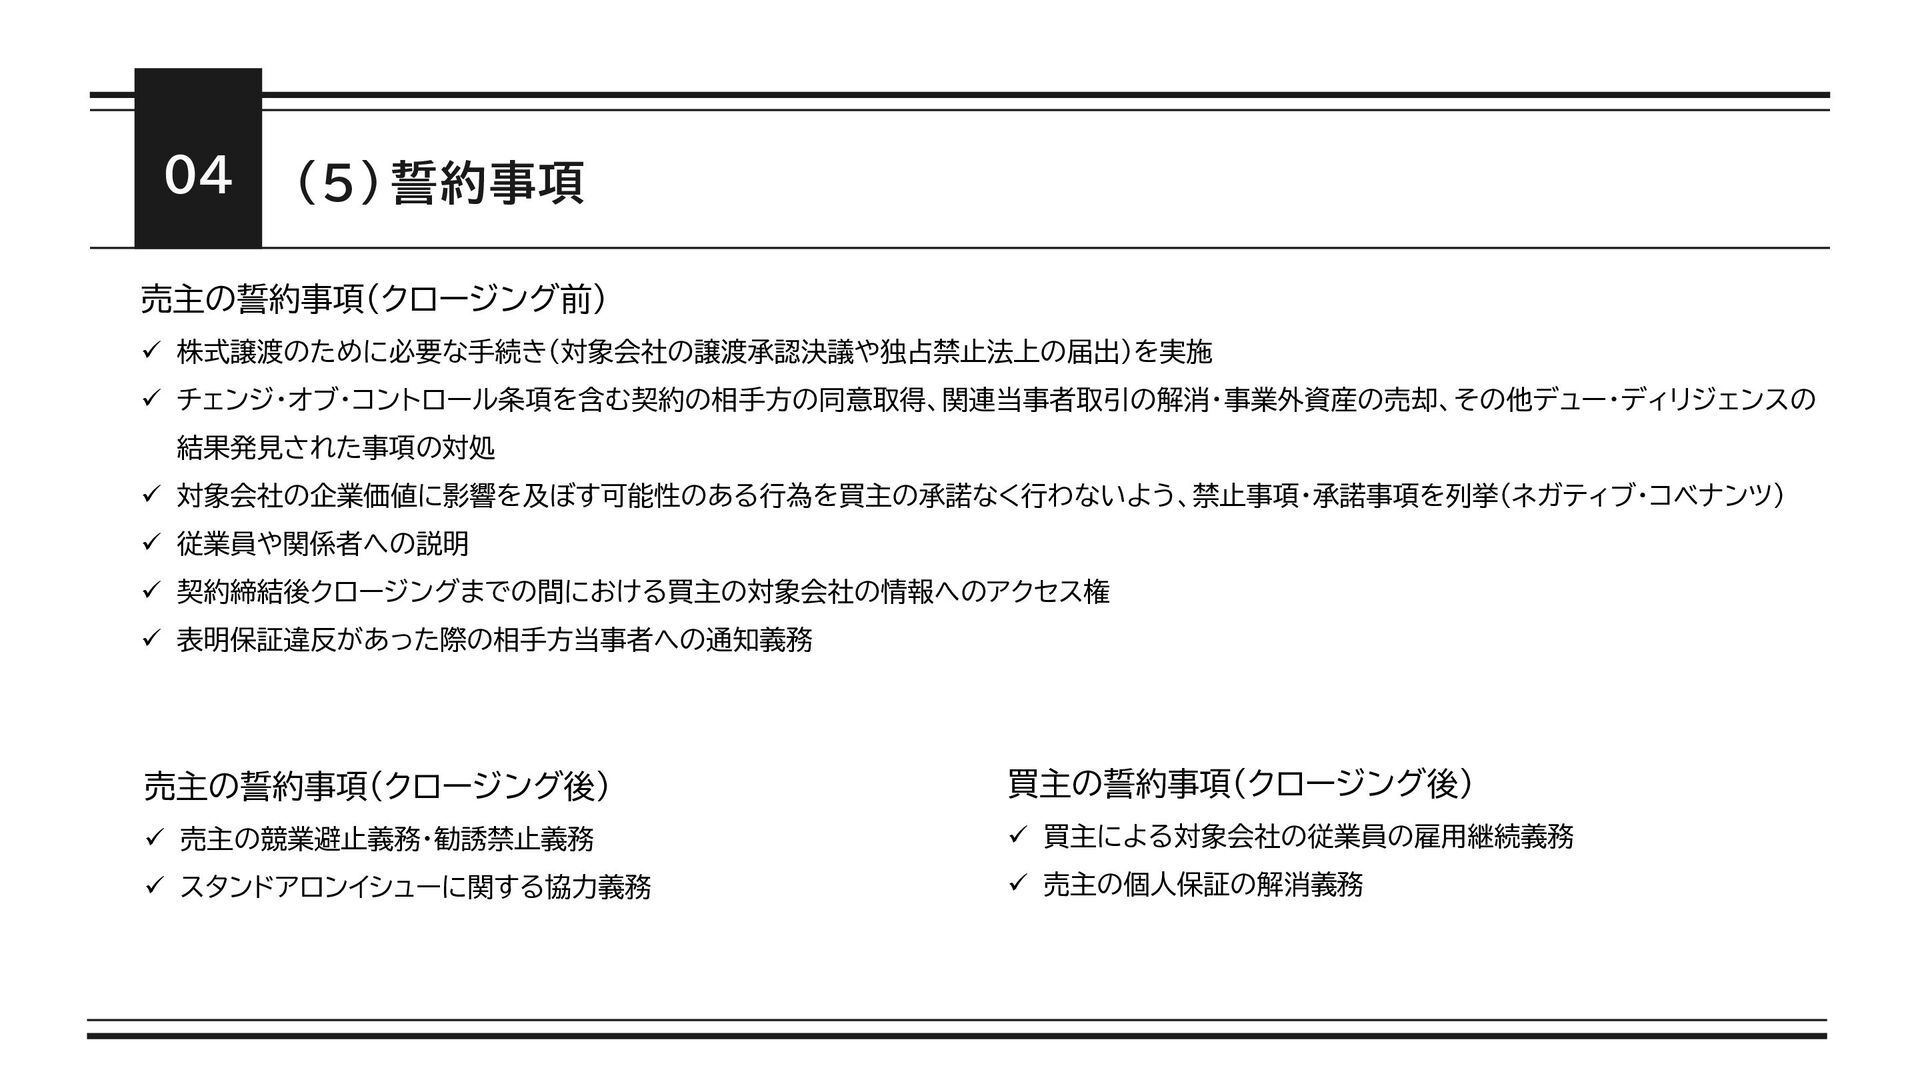
  9. (5) 誓約事項 04 売主の誓約事項(クロージング前)  株式譲渡のために必要な手続き(対象会社の譲渡承認決議や独占禁止法上の届出)を実施  チェンジ・オブ・コントロール条項を含む契約の相手方の同意取得、関連当事者取引の解消・事業外資産の売却、その他デュー・ディリジェンスの 結果発見された事項の対処 

    対象会社の企業価値に影響を及ぼす可能性のある行為を買主の承諾なく行わないよう、禁止事項・承諾事項を列挙(ネガティブ・コベナンツ)  従業員や関係者への説明  契約締結後クロージングまでの間における買主の対象会社の情報へのアクセス権  表明保証違反があった際の相手方当事者への通知義務 買主の誓約事項(クロージング後)  買主による対象会社の従業員の雇用継続義務  売主の個人保証の解消義務 売主の誓約事項(クロージング後)  売主の競業避止義務・勧誘禁止義務  スタンドアロンイシューに関する協力義務
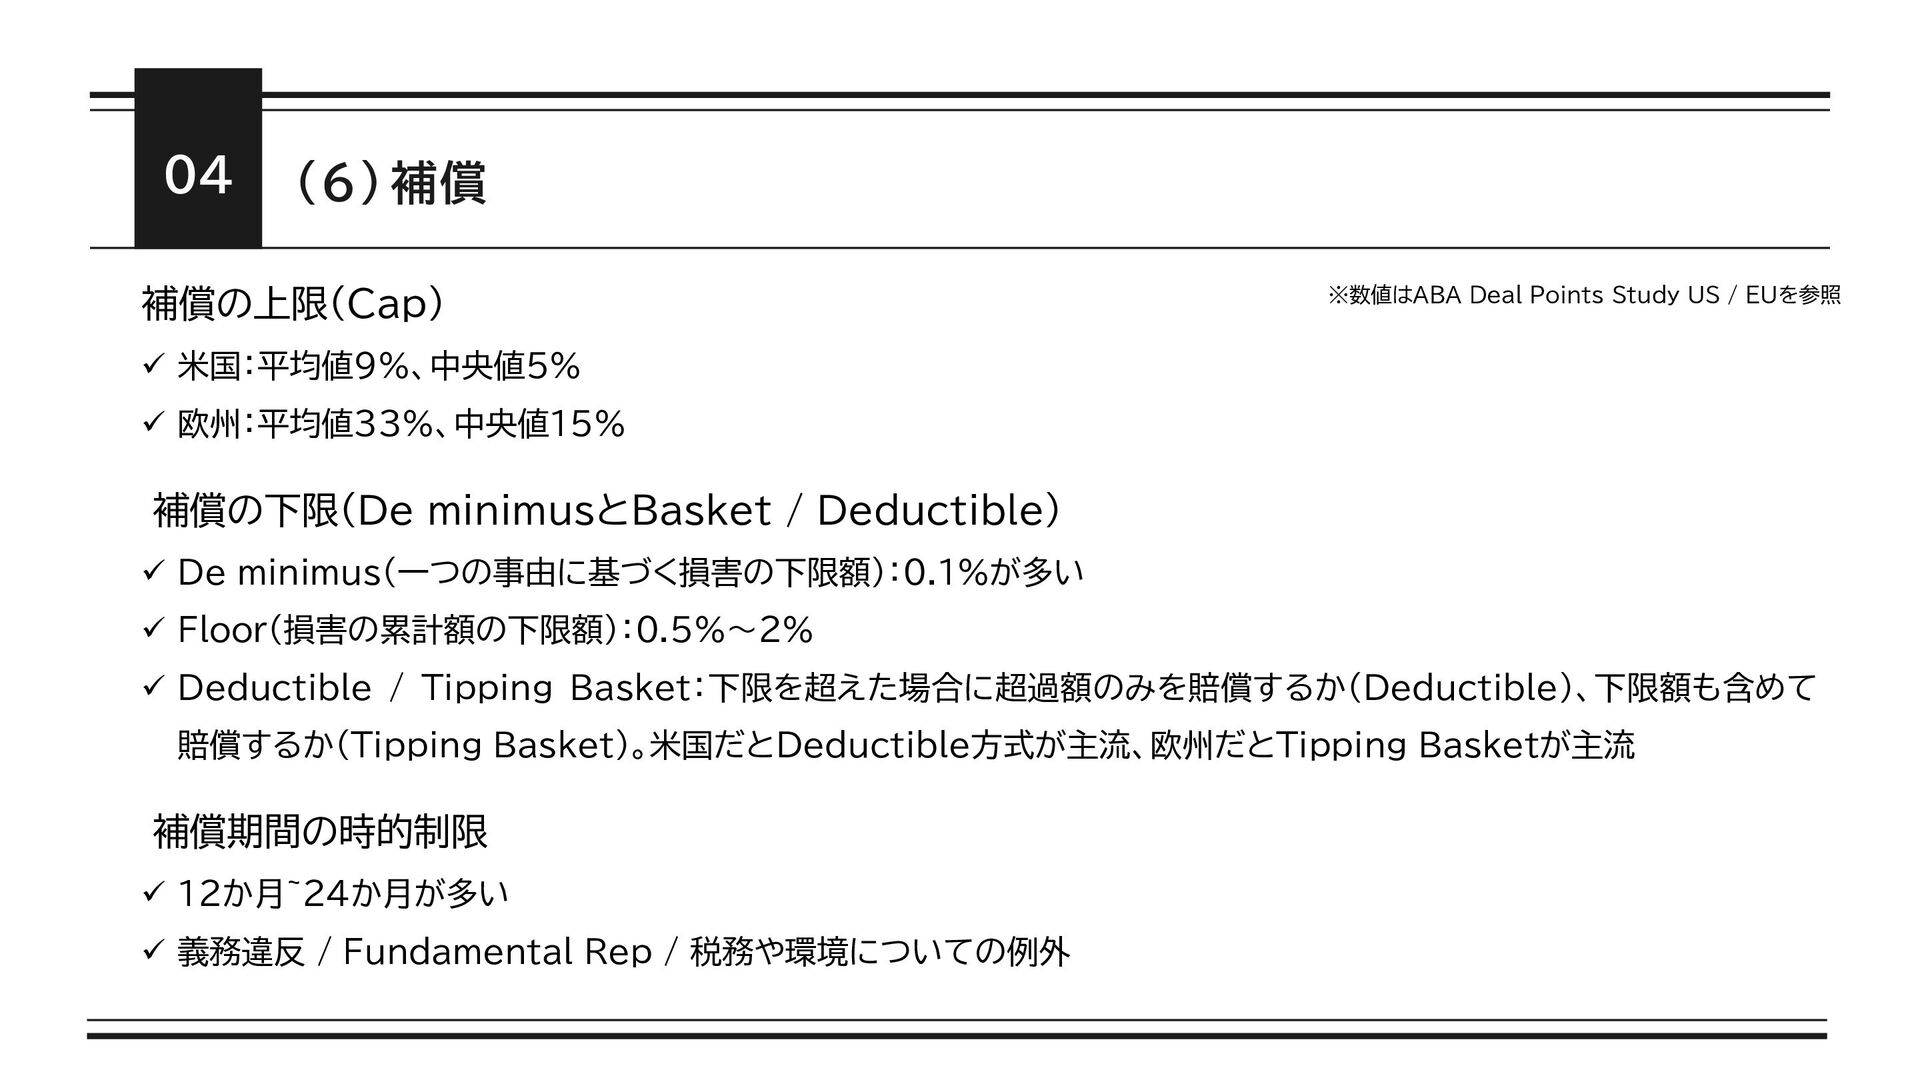
  10. (6) 補償 04 補償の上限(Cap)  米国:平均値9%、中央値5%  欧州:平均値33%、中央値15% 補償の下限(De minimusとBasket

    / Deductible)  De minimus(一つの事由に基づく損害の下限額):0.1%が多い  Floor(損害の累計額の下限額):0.5%~2%  Deductible / Tipping Basket:下限を超えた場合に超過額のみを賠償するか(Deductible)、下限額も含めて 賠償するか(Tipping Basket)。米国だとDeductible方式が主流、欧州だとTipping Basketが主流 補償期間の時的制限  12か月~24か月が多い  義務違反 / Fundamental Rep / 税務や環境についての例外 ※数値はABA Deal Points Study US / EUを参照
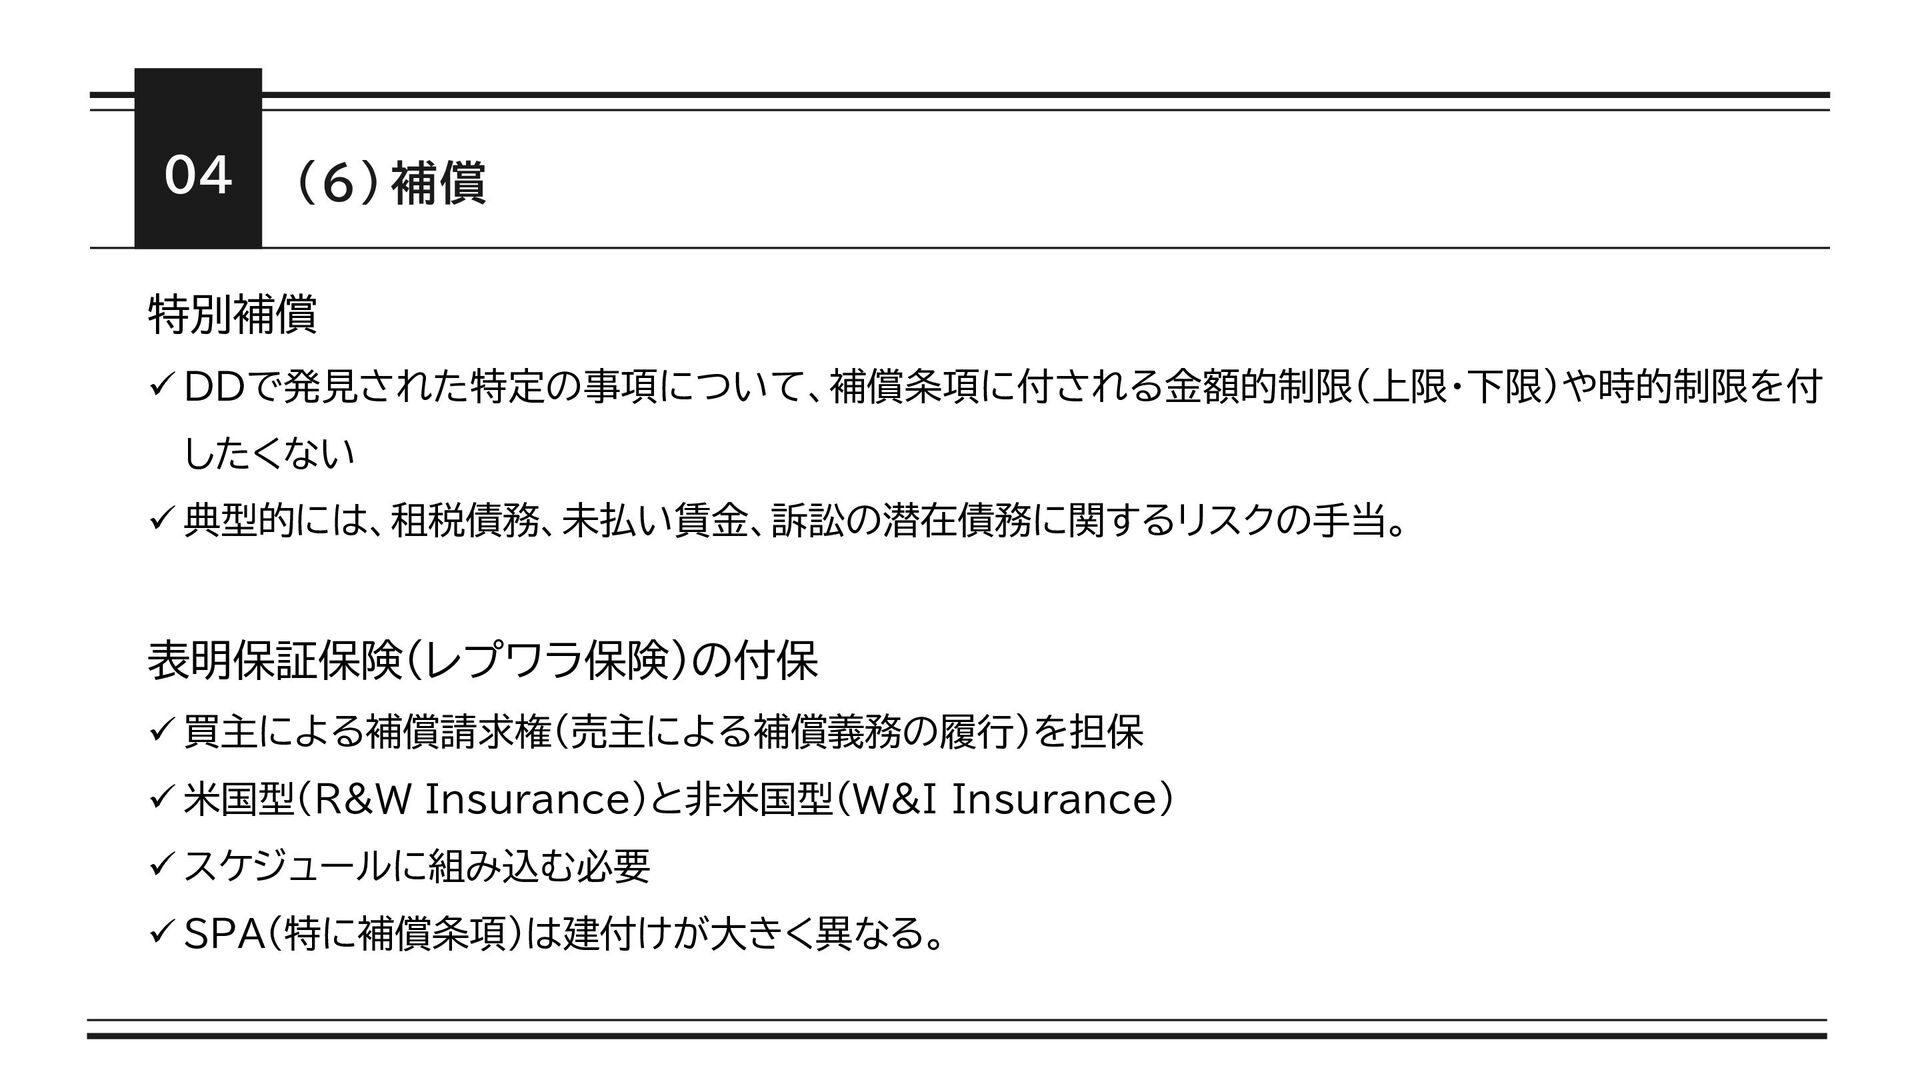
  11. (6) 補償 04 特別補償  DDで発見された特定の事項について、補償条項に付される金額的制限(上限・下限)や時的制限を付 したくない  典型的には、租税債務、未払い賃金、訴訟の潜在債務に関するリスクの手当。 表明保証保険(レプワラ保険)の付保

     買主による補償請求権(売主による補償義務の履行)を担保  米国型(R&W Insurance)と非米国型(W&I Insurance)  スケジュールに組み込む必要  SPA(特に補償条項)は建付けが大きく異なる。
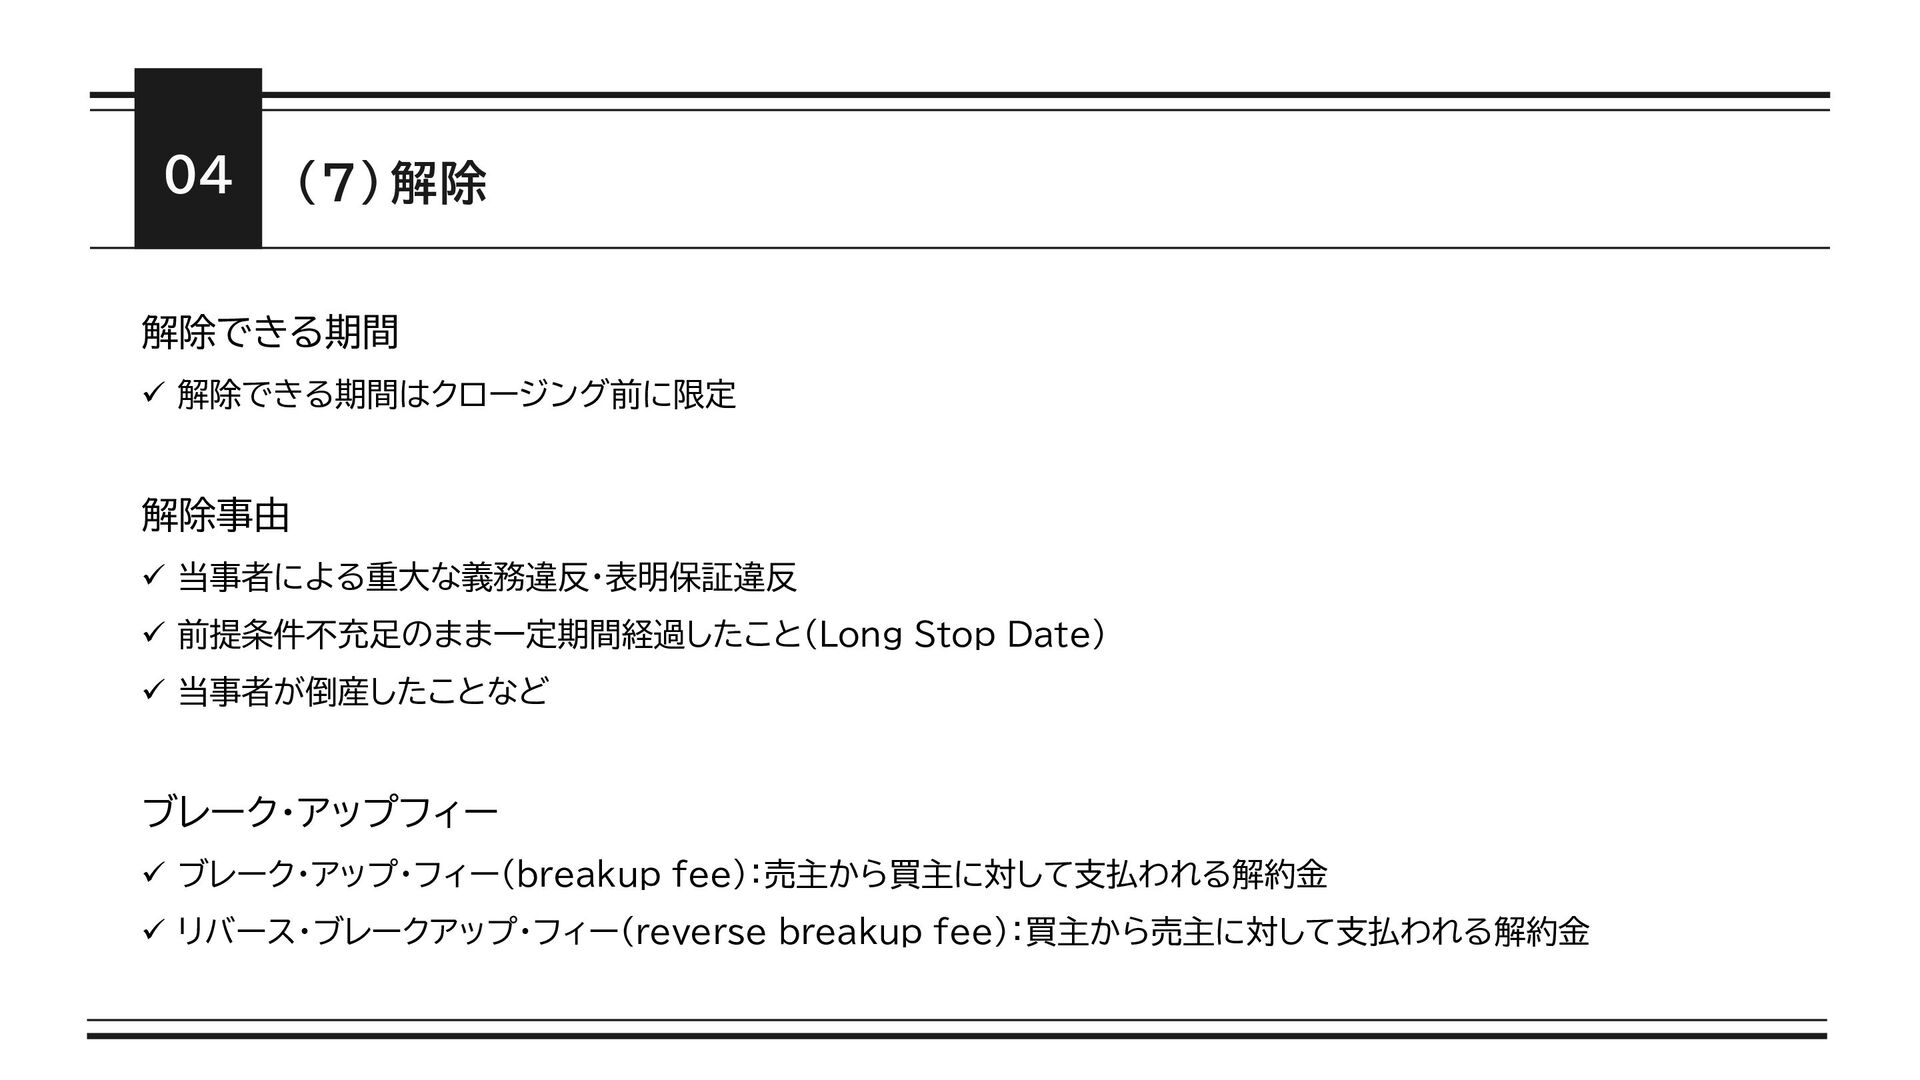
  12. (7) 解除 04 解除できる期間  解除できる期間はクロージング前に限定 解除事由  当事者による重大な義務違反・表明保証違反 

    前提条件不充足のまま一定期間経過したこと(Long Stop Date)  当事者が倒産したことなど ブレーク・アップフィー  ブレーク・アップ・フィー(breakup fee):売主から買主に対して支払われる解約金  リバース・ブレークアップ・フィー(reverse breakup fee):買主から売主に対して支払われる解約金
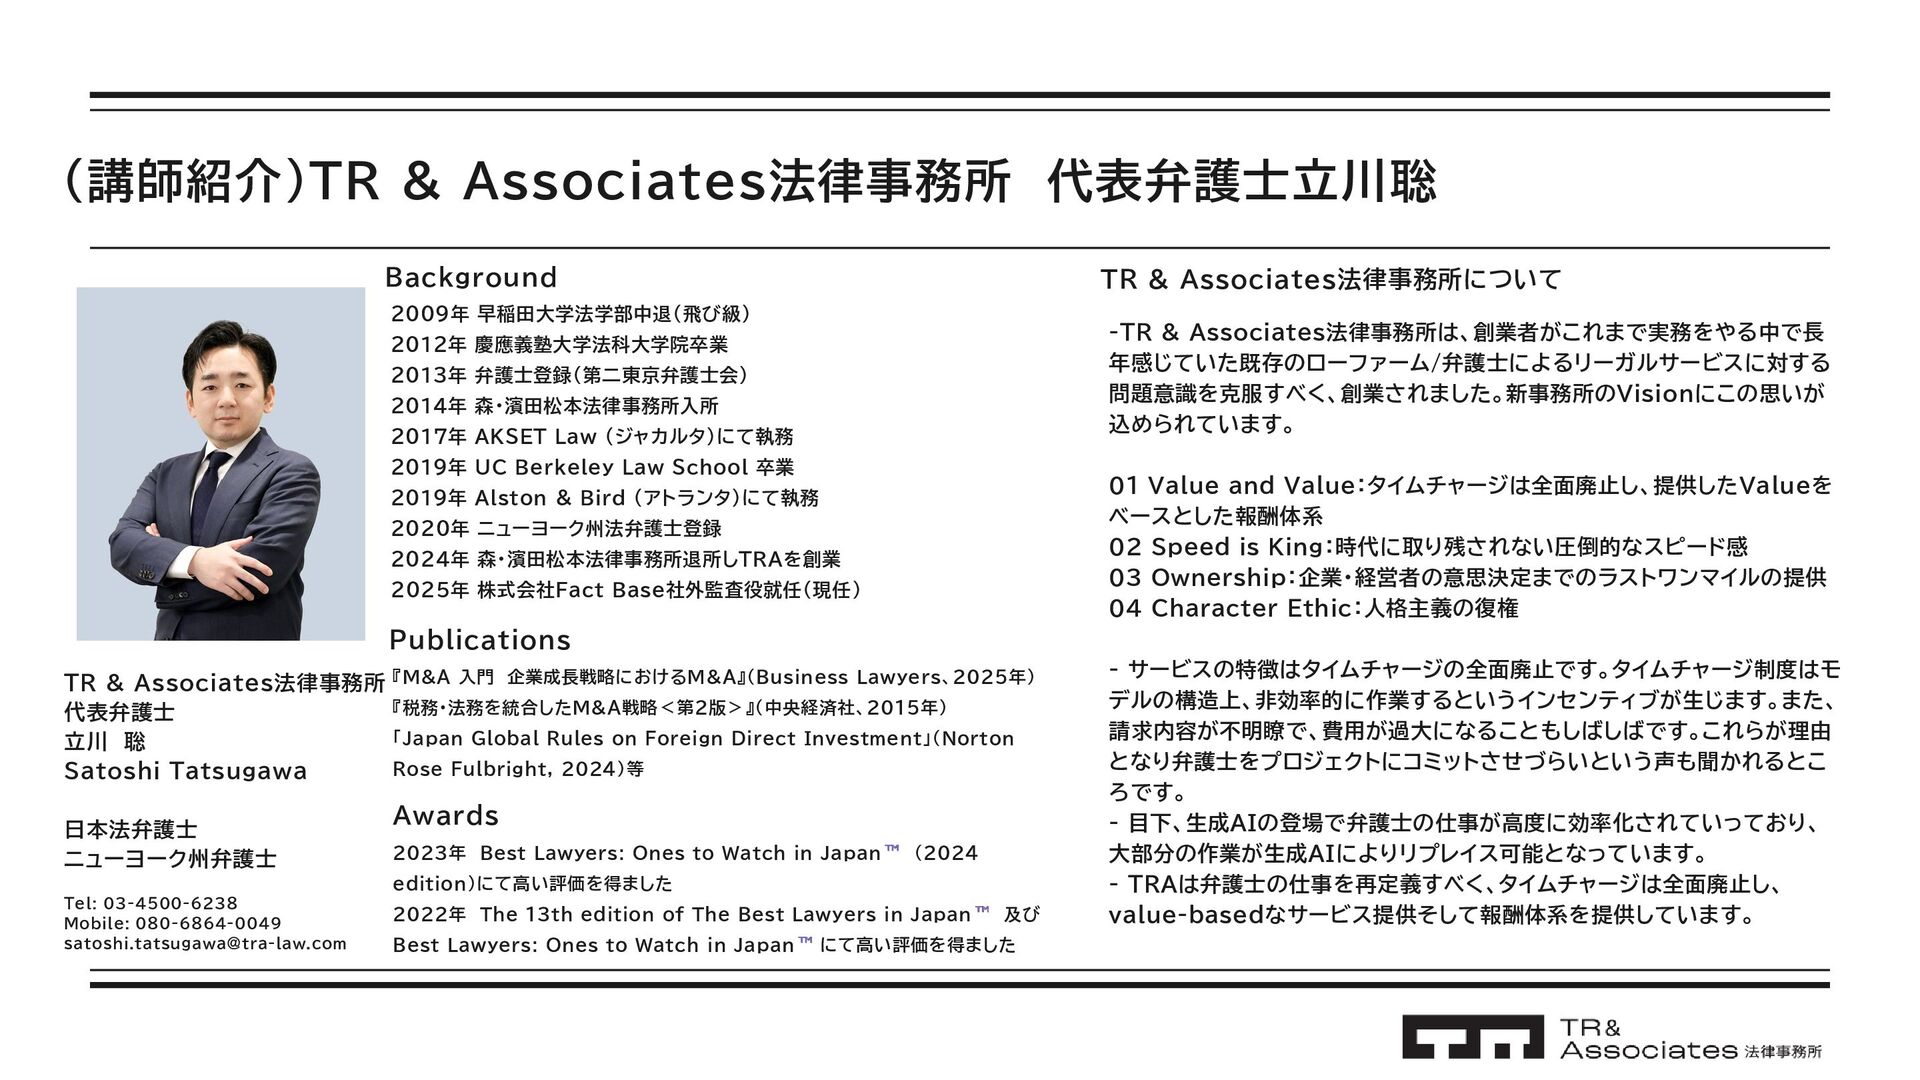
  13. (講師紹介)TR & Associates法律事務所 代表弁護士立川聡 TR & Associates法律事務所 代表弁護士 立川 聡

    Satoshi Tatsugawa 日本法弁護士 ニューヨーク州弁護士 Tel: 03-4500-6238 Mobile: 080-6864-0049 [email protected] -TR & Associates法律事務所は、創業者がこれまで実務をやる中で長 年感じていた既存のローファーム/弁護士によるリーガルサービスに対する 問題意識を克服すべく、創業されました。新事務所のVisionにこの思いが 込められています。 01 Value and Value:タイムチャージは全面廃止し、提供したValueを ベースとした報酬体系 02 Speed is King:時代に取り残されない圧倒的なスピード感 03 Ownership:企業・経営者の意思決定までのラストワンマイルの提供 04 Character Ethic:人格主義の復権 - サービスの特徴はタイムチャージの全面廃止です。タイムチャージ制度はモ デルの構造上、非効率的に作業するというインセンティブが生じます。また、 請求内容が不明瞭で、費用が過大になることもしばしばです。これらが理由 となり弁護士をプロジェクトにコミットさせづらいという声も聞かれるとこ ろです。 - 目下、生成AIの登場で弁護士の仕事が高度に効率化されていっており、 大部分の作業が生成AIによりリプレイス可能となっています。 - TRAは弁護士の仕事を再定義すべく、タイムチャージは全面廃止し、 value-basedなサービス提供そして報酬体系を提供しています。 TR & Associates法律事務所について 2009年 早稲田大学法学部中退(飛び級) 2012年 慶應義塾大学法科大学院卒業 2013年 弁護士登録(第二東京弁護士会) 2014年 森・濱田松本法律事務所入所 2017年 AKSET Law (ジャカルタ)にて執務 2019年 UC Berkeley Law School 卒業 2019年 Alston & Bird (アトランタ)にて執務 2020年 ニューヨーク州法弁護士登録 2024年 森・濱田松本法律事務所退所しTRAを創業 2025年 株式会社Fact Base社外監査役就任(現任) Background 『M&A 入門 企業成長戦略におけるM&A』(Business Lawyers、2025年) 『税務・法務を統合したM&A戦略<第2版>』(中央経済社、2015年) 「Japan Global Rules on Foreign Direct Investment」(Norton Rose Fulbright, 2024)等 2023年 Best Lawyers: Ones to Watch in Japan (2024 edition)にて高い評価を得ました 2022年 The 13th edition of The Best Lawyers in Japan 及び Best Lawyers: Ones to Watch in Japan にて高い評価を得ました Awards Publications