Upgrade to Pro
— share decks privately, control downloads, hide ads and more …
Speaker Deck
Sign up for free
Menu
Search
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Pricing
Search
Sign in
Sign up for free
"진짜 되는" 투자 전략 찾기: 금융전략과 통계적 검정
Search
Beomjun Shin
July 23, 2016
Research
93
0
Share
Embed
Copy iframe code
Copy JS code
Copy link
Start on current slide
"진짜 되는" 투자 전략 찾기: 금융전략과 통계적 검정
2016년 7월 23일, 퀀트 스터디 그룹 발표 자료
Beomjun Shin
July 23, 2016
Transcript
65 slides
" غח" ై ۚ ӝ Әਲ਼ۚҗ ా҅ Ѩ July 23,
2016 नߧળ © Quant Study, Beomjun Shin, July 23, 2016
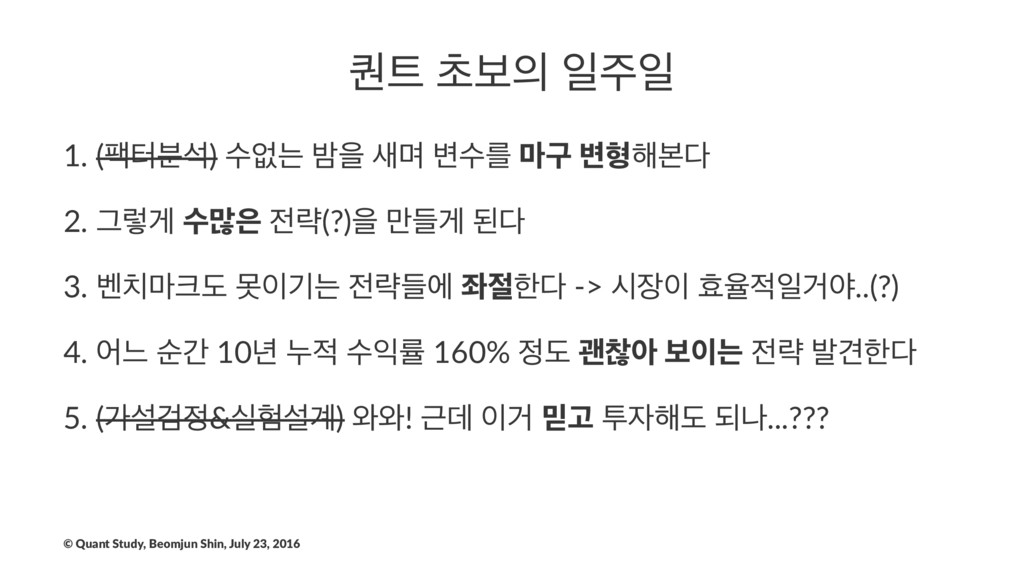
௫ ୡࠁ ੌੌ 1. (ಂఠ࠙ࢳ) ࣻহח ߎਸ ࢜ݴ ߸ࣻܳ ݃ҳ
߸ഋ೧ࠄ 2. Ӓۧѱ ݆ࣻ ۚ(?)ਸ ٜ݅ѱ ػ 3. ߮݃ب ޅӝח ٜۚী ઝೠ -> द ബਯੌѢঠ..(?) 4. যו ࣽр 10֙ ־ ࣻܫ 160% ب ҡଳই ࠁח ۚ ߊѼೠ 5. (оࢸѨ&पࢸ҅) ৬৬! Ӕؘ Ѣ Ҋ ై೧ب غա...??? © Quant Study, Beomjun Shin, July 23, 2016
(ಎ؊ݭణ) ߸ࣻܳ যڌѱ ࢎਊೞ? [߸ࣻ]ܳ [ӝ]۽ [߸ഋ]೧ ࠁҊ [ҙ]ীࢲ [ஏӝр]݅ఀ
ࠁਬ • ߸ࣻ: Value, Momentum, Quality • ӝ: 1ѐਘ, 1௪ఠ(=3ѐਘ), 1֙, 3~5֙ • ߸ഋ: пઙ زಣӐ, ݽݭథ, Valua9on Model • ҙ: Loser-Follow(contrarian), Winner-Follow • ஏӝр: 1ѐਘ, 1௪ఠ(=3ѐਘ), 1֙, 3~5֙ © Quant Study, Beomjun Shin, July 23, 2016
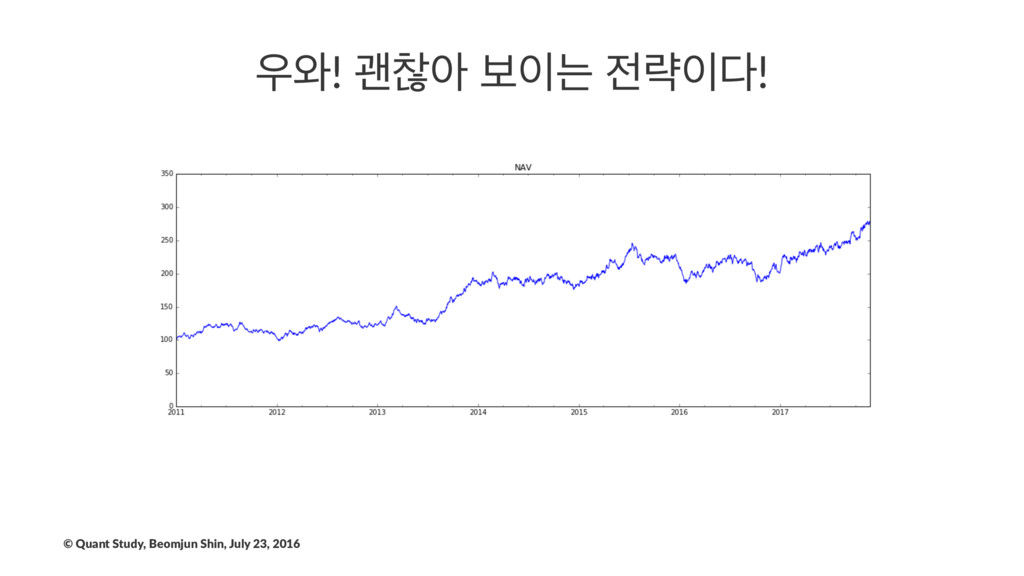
৬! ҡଳই ࠁח ۚ! © Quant Study, Beomjun Shin, July
23, 2016
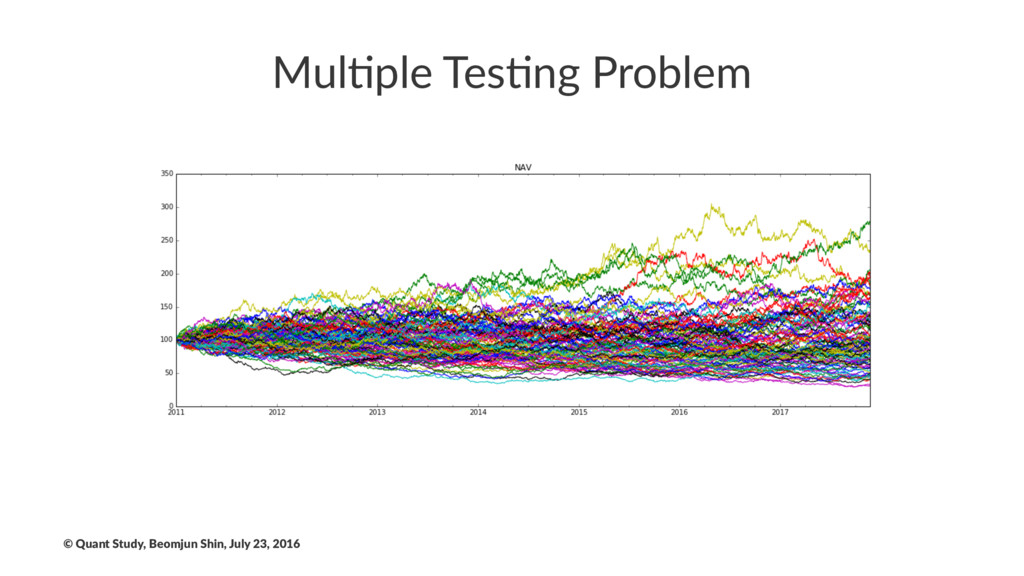
Mul$ple Tes$ng Problem © Quant Study, Beomjun Shin, July 23,
2016
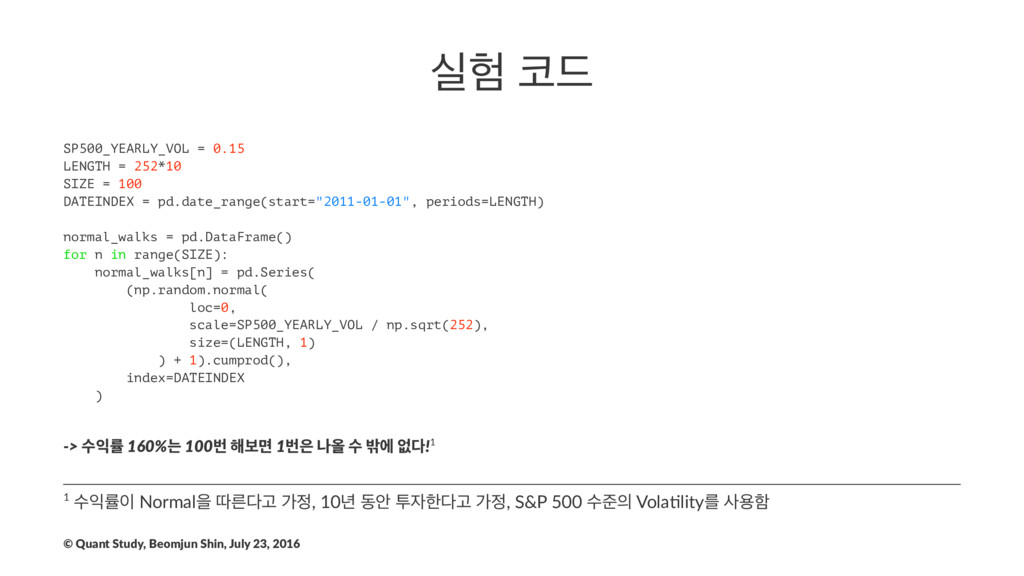
प ٘ SP500_YEARLY_VOL = 0.15 LENGTH = 252*10 SIZE =
100 DATEINDEX = pd.date_range(start="2011-01-01", periods=LENGTH) normal_walks = pd.DataFrame() for n in range(SIZE): normal_walks[n] = pd.Series( (np.random.normal( loc=0, scale=SP500_YEARLY_VOL / np.sqrt(252), size=(LENGTH, 1) ) + 1).cumprod(), index=DATEINDEX ) -> ࣻܫ 160%ח 100ߣ ೧ࠁݶ 1ߣ աৢ ࣻ ߆ী হ!1 1 ࣻܫ Normalਸ ٮܲҊ о, 10֙ زউ ైೠҊ о, S&P 500 ࣻળ Vola0lityܳ ࢎਊೣ © Quant Study, Beomjun Shin, July 23, 2016
೧Ѿ ߑߨ ? © Quant Study, Beomjun Shin, July 23,
2016
Sta$s$cs & Good Experiment Design! © Quant Study, Beomjun Shin,
July 23, 2016
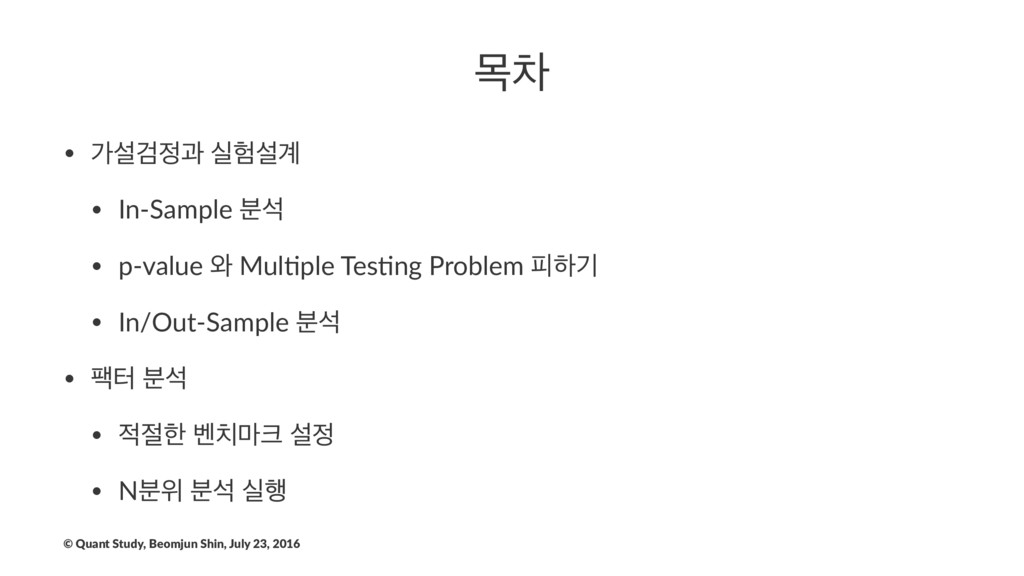
ݾର • оࢸѨҗ पࢸ҅ • In-Sample ࠙ࢳ • p-value ৬
Mul/ple Tes/ng Problem ೖೞӝ • In/Out-Sample ࠙ࢳ • ಂఠ ࠙ࢳ • ೠ ߮݃ ࢸ • N࠙ਤ ࠙ࢳ प೯ © Quant Study, Beomjun Shin, July 23, 2016
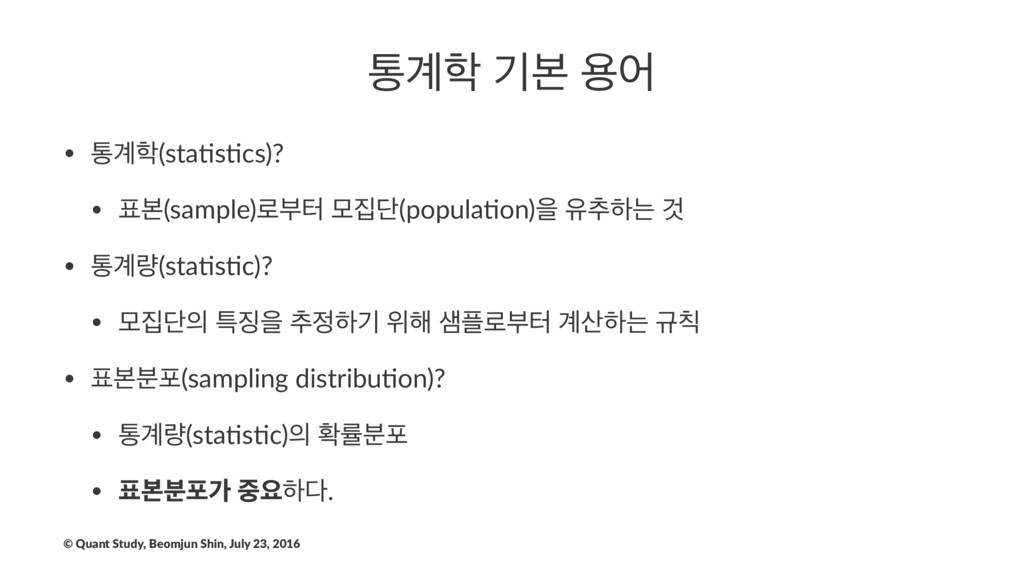
ా҅ ӝࠄ ਊয • ా҅(sta&s&cs)? • ࠄ(sample)۽ࠗఠ ݽױ(popula&on)ਸ ਬ୶ೞח Ѫ
• ా҅(sta&s&c)? • ݽױ ౠਸ ୶ೞӝ ਤ೧ ࢠ۽ࠗఠ ҅ೞח ӏ • ࠄ࠙ನ(sampling distribu&on)? • ా҅(sta&s&c) ഛܫ࠙ನ • ࠄ࠙ನо ਃೞ. © Quant Study, Beomjun Shin, July 23, 2016
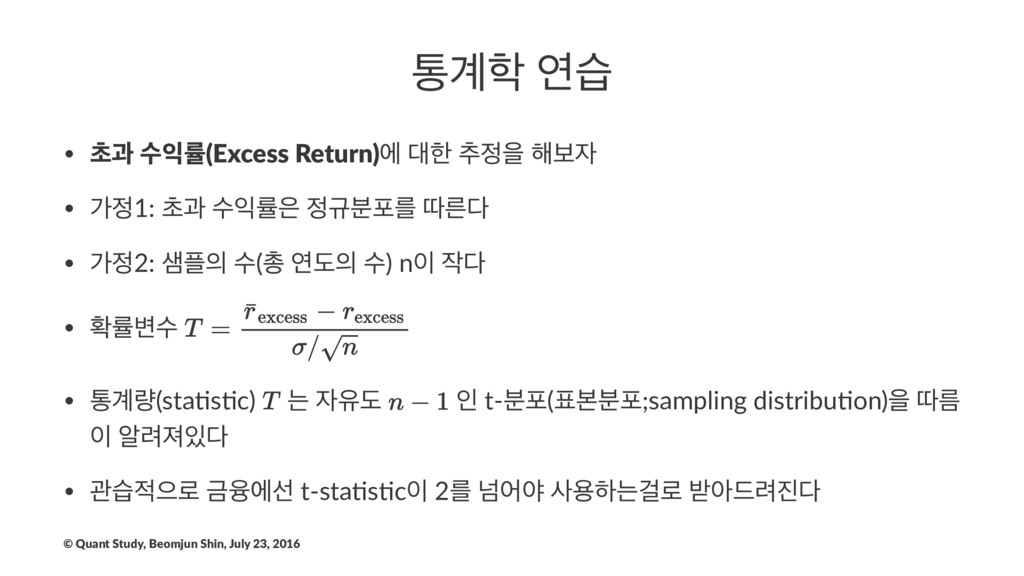
ా҅ োण • ୡҗ ࣻܫ(Excess Return)ী ೠ ୶ਸ ೧ࠁ •
о1: ୡҗ ࣻܫ ӏ࠙ನܳ ٮܲ • о2: ࢠ ࣻ(୨ োب ࣻ) n • ഛܫ߸ࣻ • ా҅(sta,s,c) ח ਬب ੋ t-࠙ನ(ࠄ࠙ನ;sampling distribu,on)ਸ ٮܴ ঌ۰ઉ • ҙणਵ۽ Әਲ਼ীࢶ t-sta,s,c 2ܳ ֈযঠ ࢎਊೞחѦ۽ ߉ই٘۰ © Quant Study, Beomjun Shin, July 23, 2016
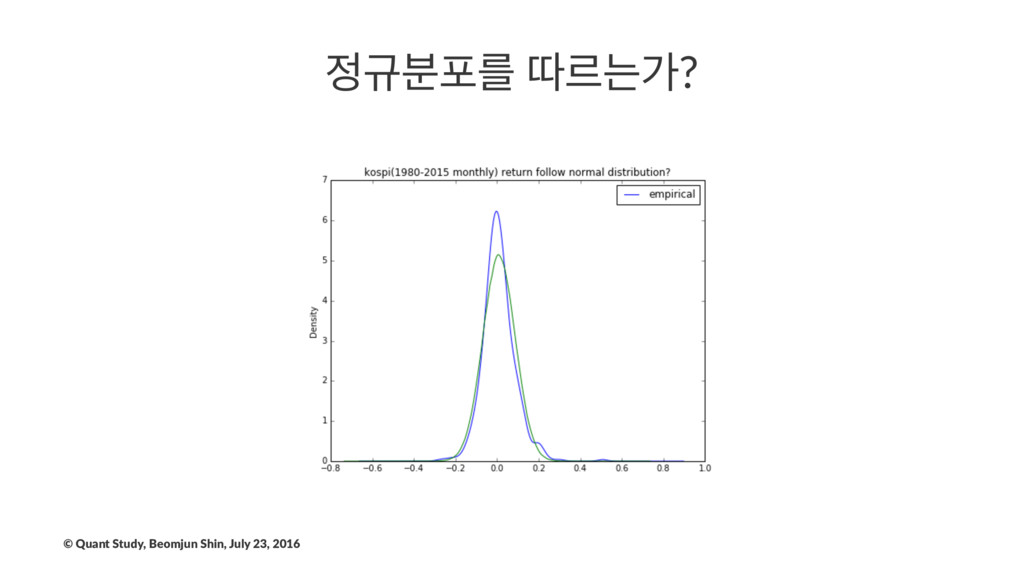
ӏ࠙ನܳ ٮܰחо? © Quant Study, Beomjun Shin, July 23, 2016
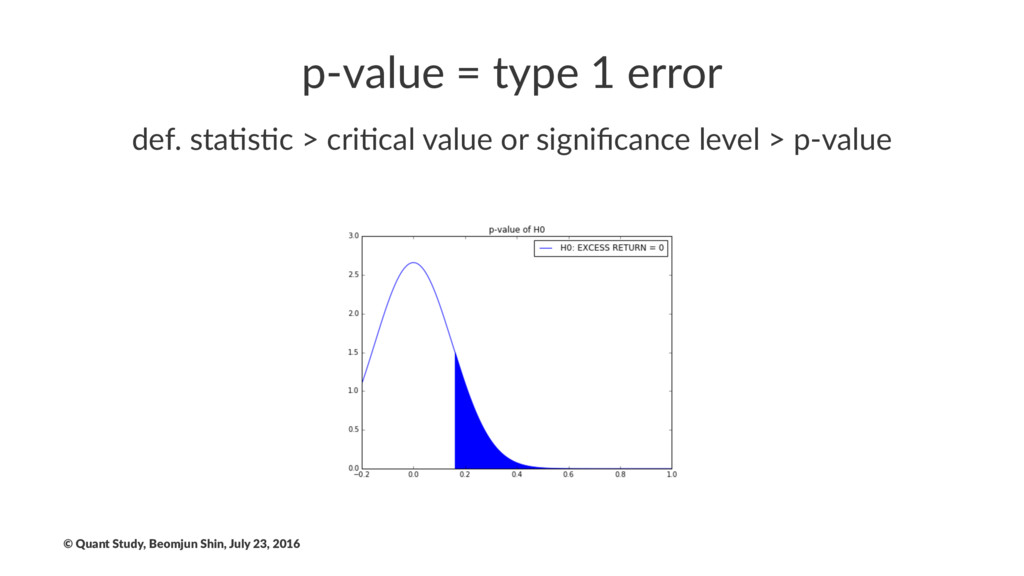
p-value = type 1 error def. sta)s)c > cri)cal value
or significance level > p-value © Quant Study, Beomjun Shin, July 23, 2016
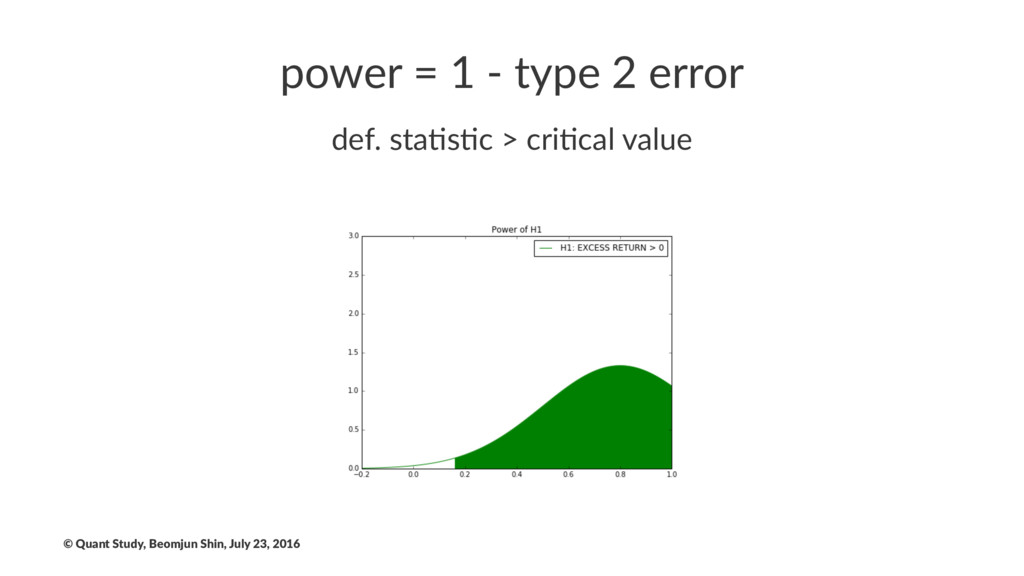
power = 1 - type 2 error def. sta)s)c >
cri)cal value © Quant Study, Beomjun Shin, July 23, 2016
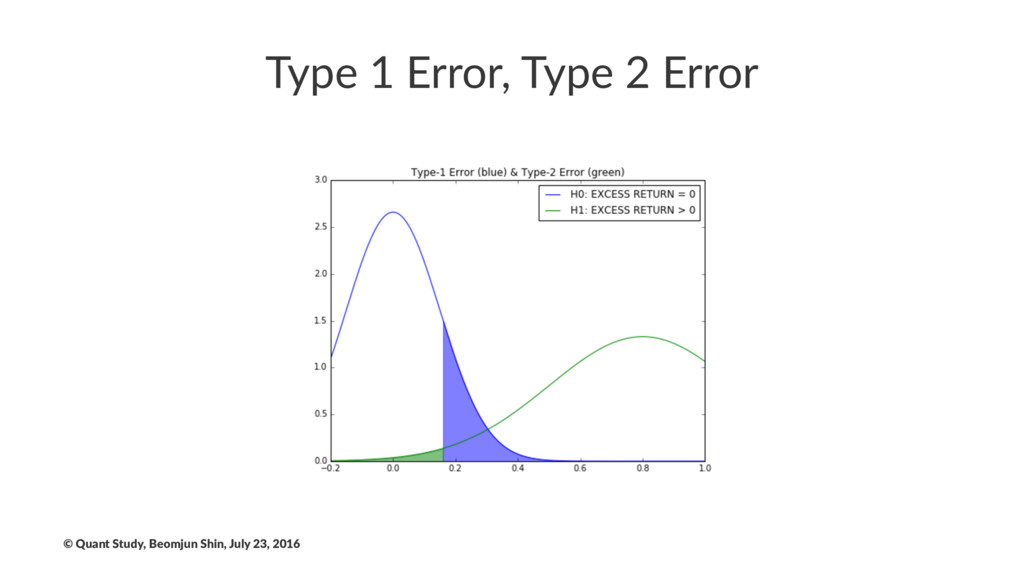
Type 1 Error, Type 2 Error © Quant Study, Beomjun
Shin, July 23, 2016
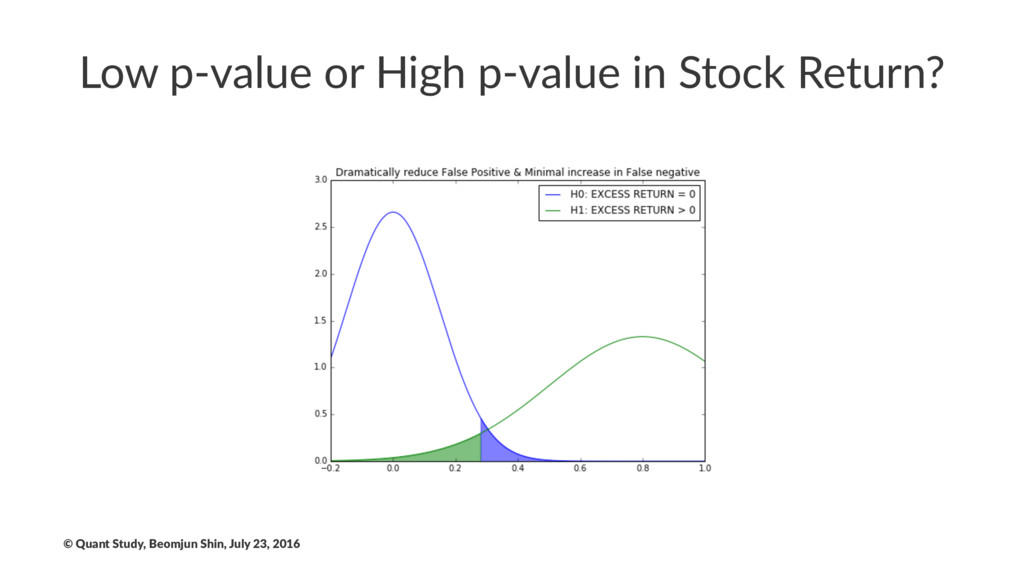
Low p-value or High p-value in Stock Return? © Quant
Study, Beomjun Shin, July 23, 2016
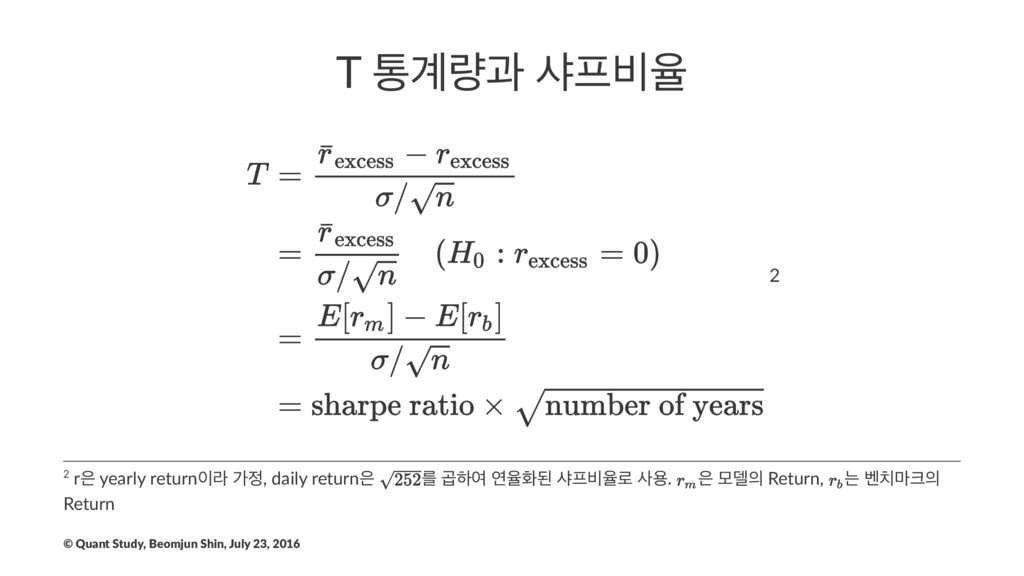
T ా҅җ ࢥ࠺ਯ 2 2 r yearly returnۄ о, daily
return ܳ ғೞৈ োਯചػ ࢥ࠺ਯ۽ ࢎਊ. ݽ؛ Return, ח ߮݃ Return © Quant Study, Beomjun Shin, July 23, 2016
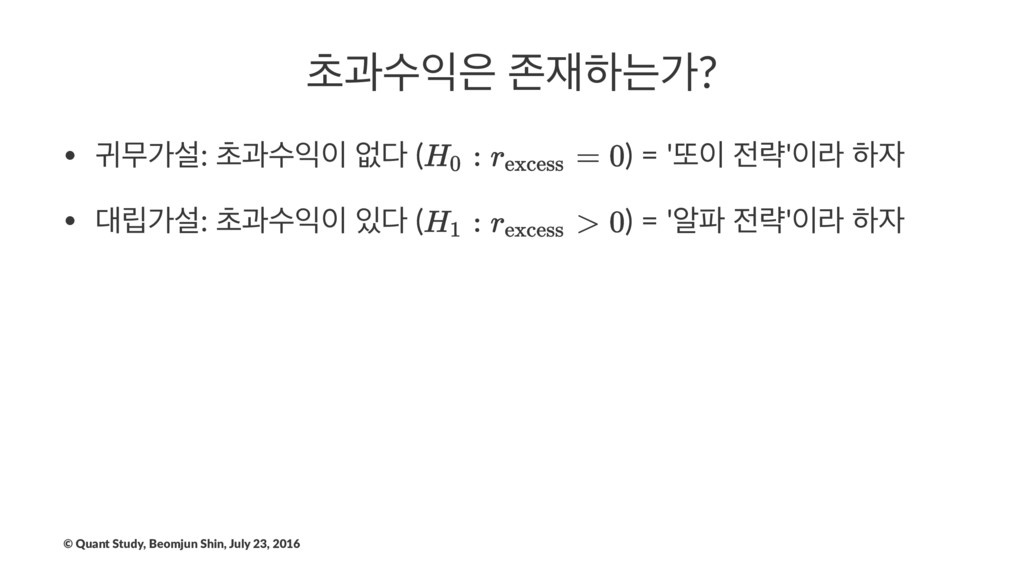
ୡҗࣻ ઓೞחо? • ӈޖоࢸ: ୡҗࣻ হ ( ) = 'ژ
ۚ'ۄ ೞ • ݀оࢸ: ୡҗࣻ ( ) = 'ঌ ۚ'ۄ ೞ © Quant Study, Beomjun Shin, July 23, 2016
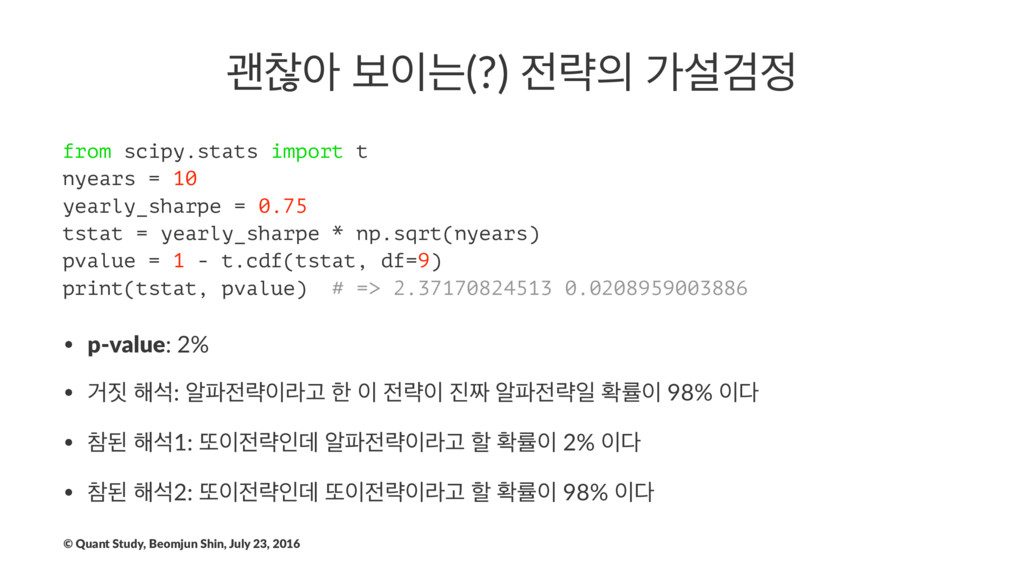
ҡଳই ࠁח(?) ۚ оࢸѨ from scipy.stats import t nyears =
10 yearly_sharpe = 0.75 tstat = yearly_sharpe * np.sqrt(nyears) pvalue = 1 - t.cdf(tstat, df=9) print(tstat, pvalue) # => 2.37170824513 0.0208959003886 • p-value: 2% • Ѣ ೧ࢳ: ঌۚۄҊ ೠ ۚ ঌۚੌ ഛܫ 98% • ଵػ ೧ࢳ1: ژۚੋؘ ঌۚۄҊ ೡ ഛܫ 2% • ଵػ ೧ࢳ2: ژۚੋؘ ژۚۄҊ ೡ ഛܫ 98% © Quant Study, Beomjun Shin, July 23, 2016
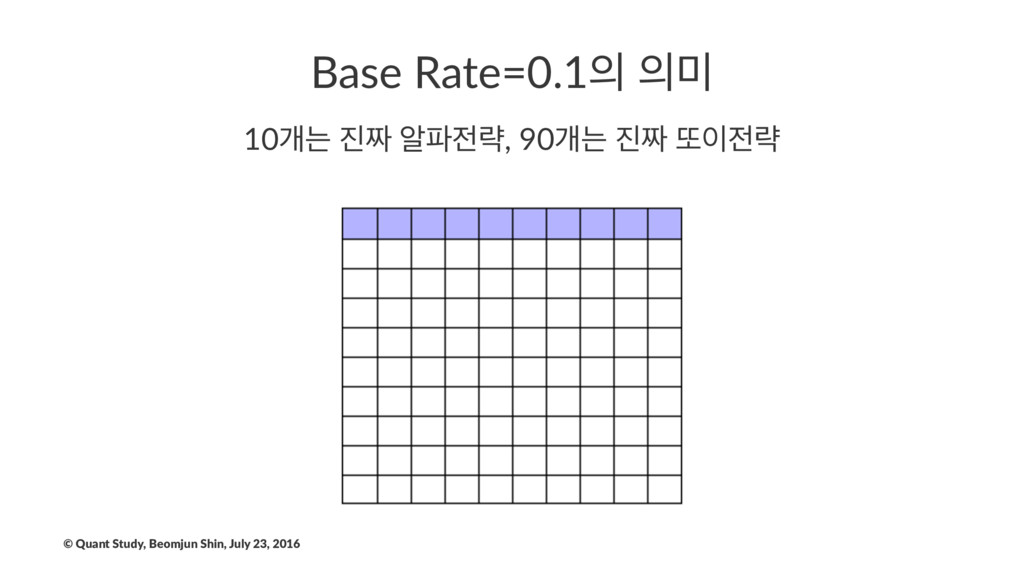
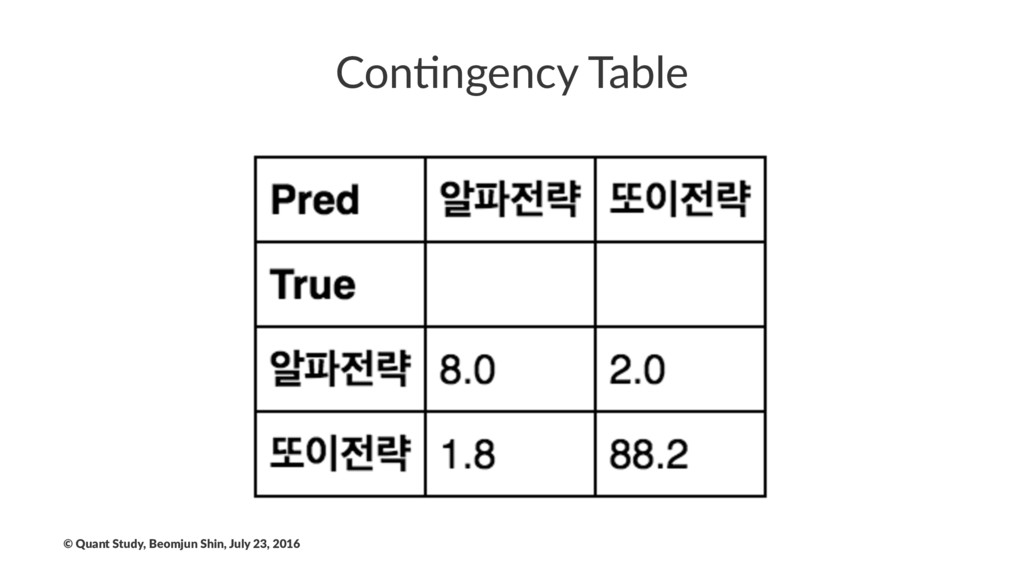
Base Rate=0.1 10ѐח ঌۚ, 90ѐח ژۚ ©
Quant Study, Beomjun Shin, July 23, 2016
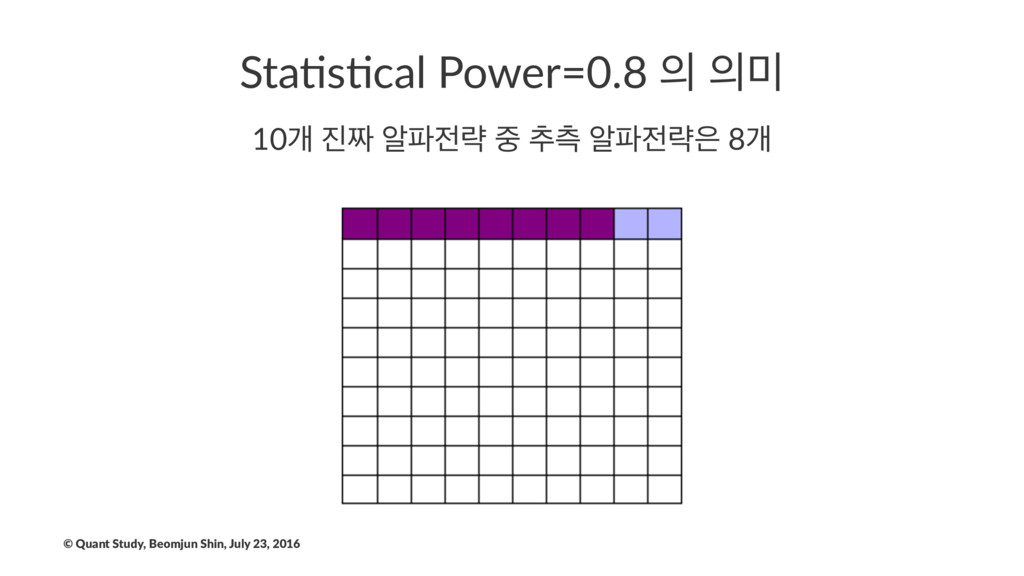
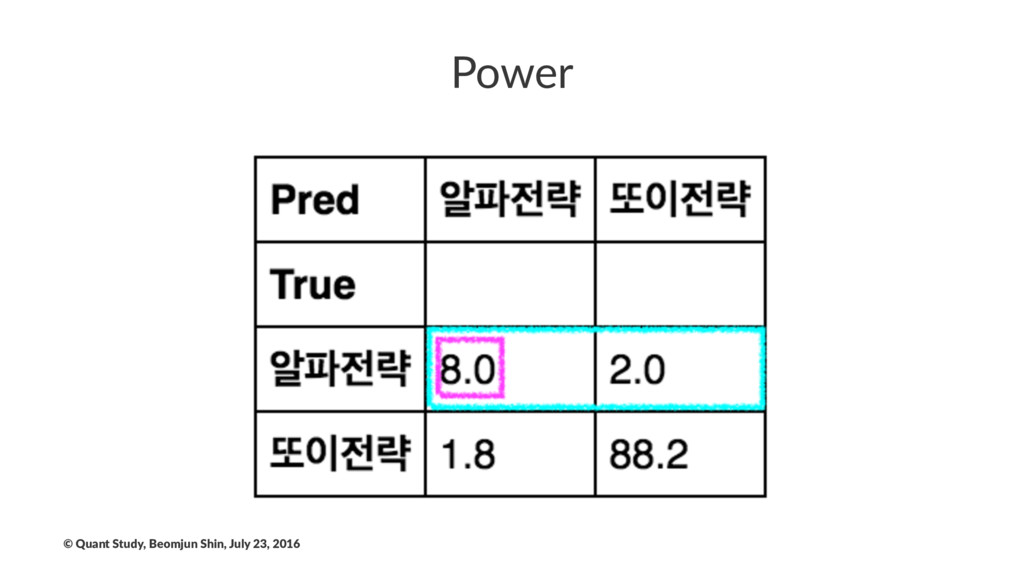
Sta$s$cal Power=0.8 10ѐ ঌۚ ୶ஏ ঌۚ
8ѐ © Quant Study, Beomjun Shin, July 23, 2016
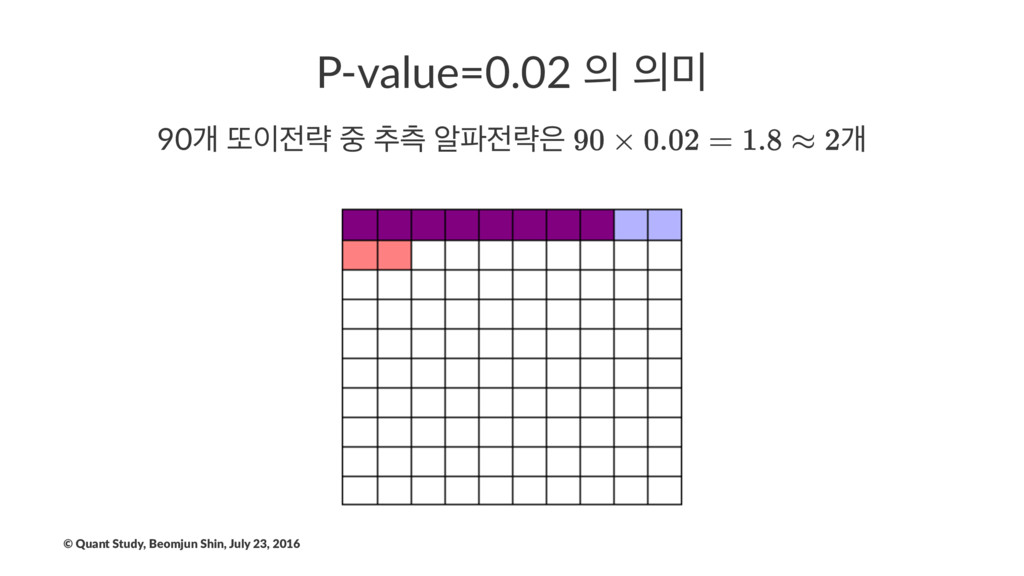
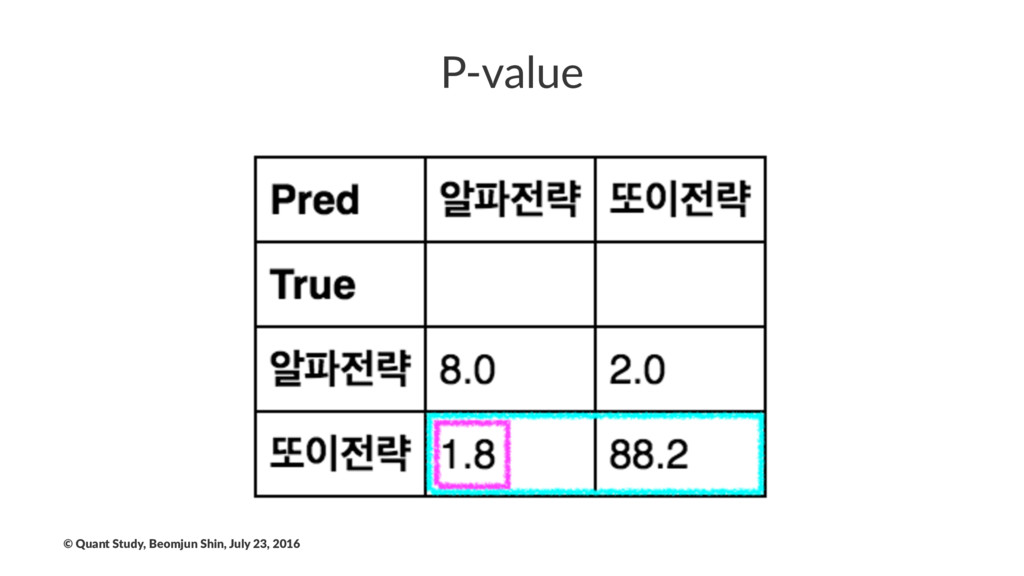
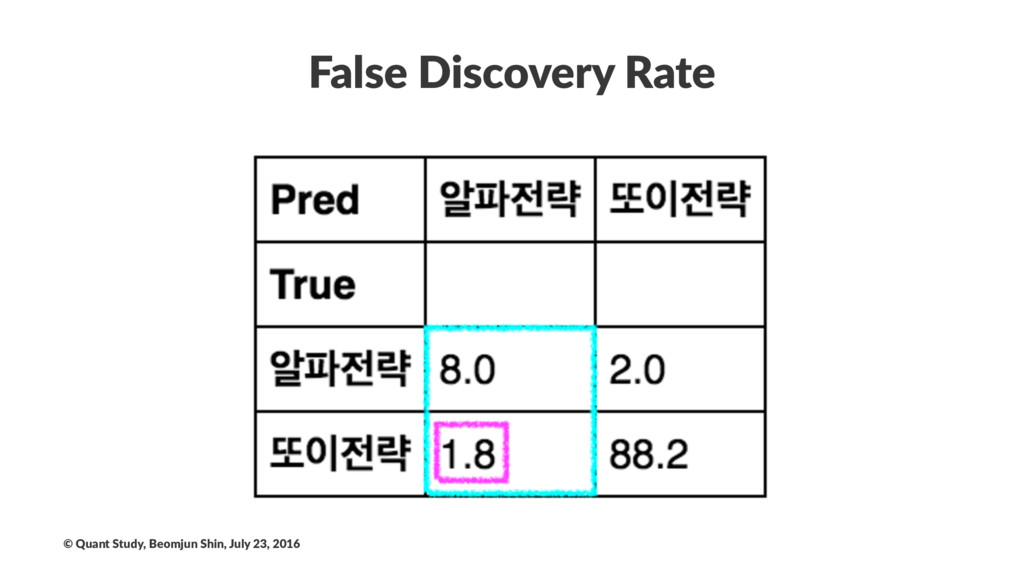
P-value=0.02 90ѐ ژۚ ୶ஏ ঌۚ ѐ ©
Quant Study, Beomjun Shin, July 23, 2016
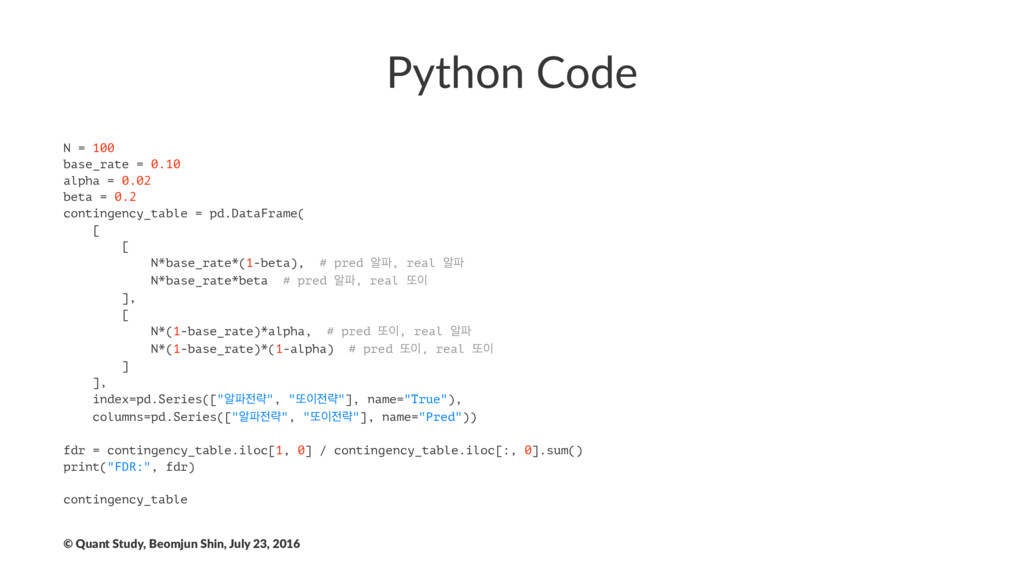
Python Code N = 100 base_rate = 0.10 alpha =
0.02 beta = 0.2 contingency_table = pd.DataFrame( [ [ N*base_rate*(1-beta), # pred ঌ, real ঌ N*base_rate*beta # pred ঌ, real ژ ], [ N*(1-base_rate)*alpha, # pred ژ, real ঌ N*(1-base_rate)*(1-alpha) # pred ژ, real ژ ] ], index=pd.Series(["ঌۚ", "ژۚ"], name="True"), columns=pd.Series(["ঌۚ", "ژۚ"], name="Pred")) fdr = contingency_table.iloc[1, 0] / contingency_table.iloc[:, 0].sum() print("FDR:", fdr) contingency_table © Quant Study, Beomjun Shin, July 23, 2016
Con$ngency Table © Quant Study, Beomjun Shin, July 23, 2016
P-value © Quant Study, Beomjun Shin, July 23, 2016
Power © Quant Study, Beomjun Shin, July 23, 2016
False Discovery Rate © Quant Study, Beomjun Shin, July 23,
2016
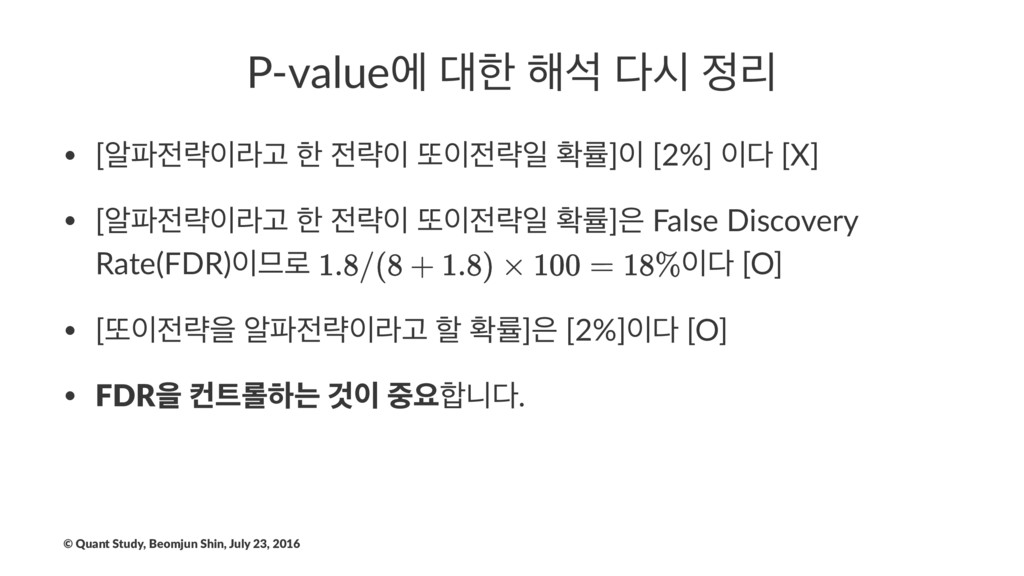
P-valueী ೠ ೧ࢳ द ܻ • [ঌۚۄҊ ೠ ۚ ژۚੌ
ഛܫ] [2%] [X] • [ঌۚۄҊ ೠ ۚ ژۚੌ ഛܫ] False Discovery Rate(FDR)۽ [O] • [ژۚਸ ঌۚۄҊ ೡ ഛܫ] [2%] [O] • FDRਸ ஶ܀ೞח Ѫ ਃפ. © Quant Study, Beomjun Shin, July 23, 2016
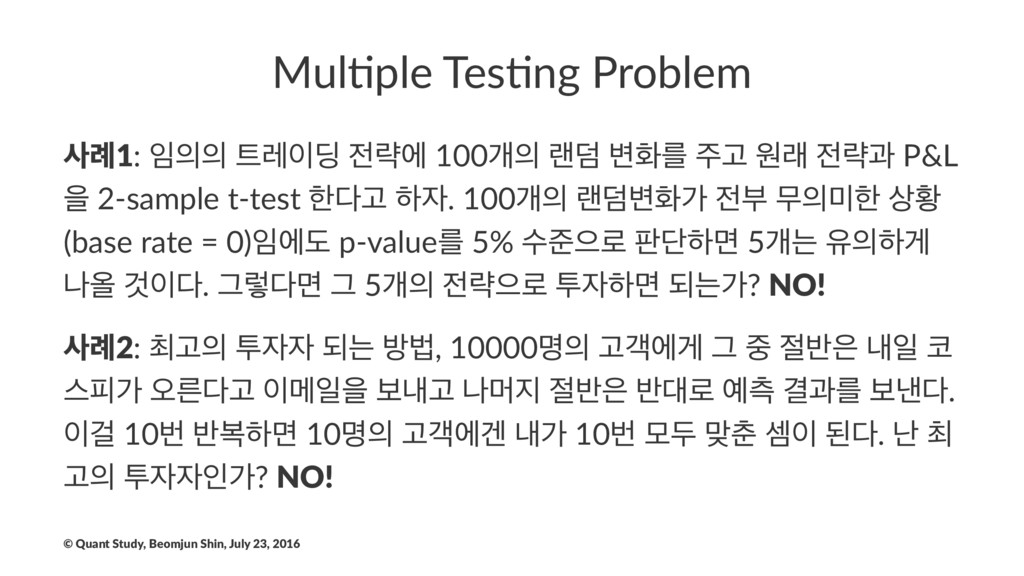
Mul$ple Tes$ng Problem ࢎ۹1: ۨ٬ ۚী 100ѐ ےؒ ߸ചܳ
Ҋ ਗې ۚҗ P&L ਸ 2-sample t-test ೠҊ ೞ. 100ѐ ےؒ߸ചо ࠗ ޖೠ ࢚ട (base rate = 0)ীب p-valueܳ 5% ࣻળਵ۽ ౸ױೞݶ 5ѐח ਬೞѱ աৢ Ѫ. Ӓۧݶ Ӓ 5ѐ ۚਵ۽ ైೞݶ غחо? NO! ࢎ۹2: ୭Ҋ ై غח ߑߨ, 10000ݺ Ҋёীѱ Ӓ ߈ ղੌ झೖо য়ܲҊ ݫੌਸ ࠁղҊ աݠ ߈ ߈۽ ஏ Ѿҗܳ ࠁմ. Ѧ 10ߣ ߈ࠂೞݶ 10ݺ ҊёীѲ ղо 10ߣ ݽف ݏ ࣅ ػ. դ ୭ Ҋ ైੋо? NO! © Quant Study, Beomjun Shin, July 23, 2016
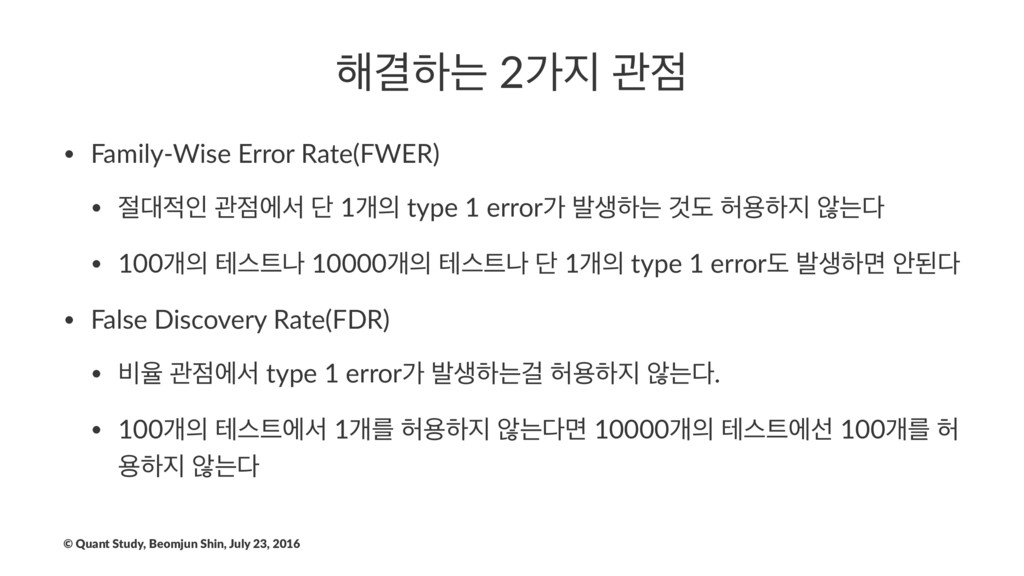
೧Ѿೞח 2о ҙ • Family-Wise Error Rate(FWER) • ੋ ҙীࢲ
ױ 1ѐ type 1 errorо ߊࢤೞח Ѫب ೲਊೞ ঋח • 100ѐ పझա 10000ѐ పझա ױ 1ѐ type 1 errorب ߊࢤೞݶ উػ • False Discovery Rate(FDR) • ࠺ਯ ҙীࢲ type 1 errorо ߊࢤೞחѦ ೲਊೞ ঋח. • 100ѐ పझীࢲ 1ѐܳ ೲਊೞ ঋחݶ 10000ѐ పझীࢶ 100ѐܳ ೲ ਊೞ ঋח © Quant Study, Beomjun Shin, July 23, 2016
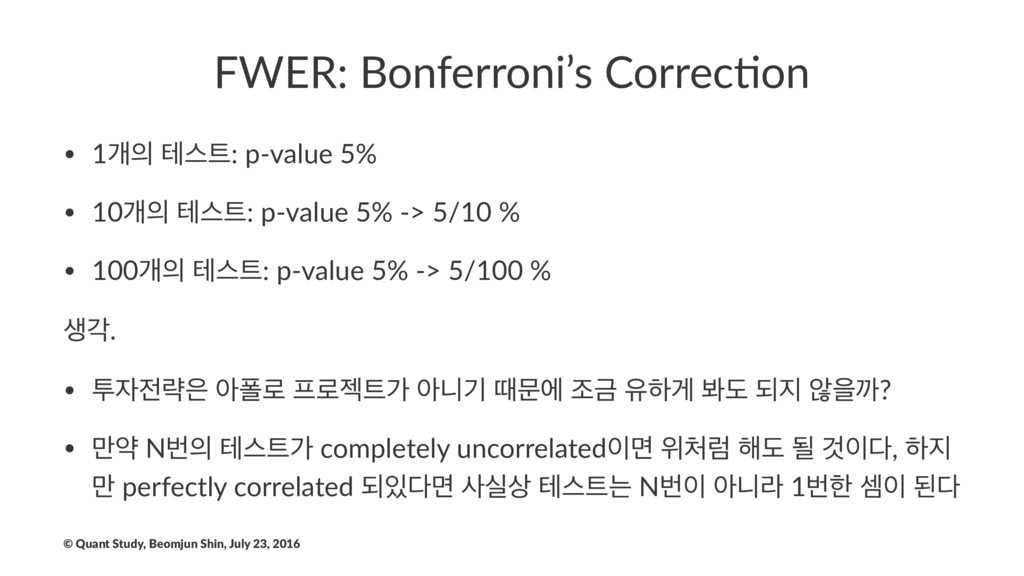
FWER: Bonferroni’s Correc2on • 1ѐ పझ: p-value 5% • 10ѐ
పझ: p-value 5% -> 5/10 % • 100ѐ పझ: p-value 5% -> 5/100 % ࢤп. • ైۚ ইಫ۽ ۽ંо ইפӝ ٸޙী ઑӘ ਬೞѱ ࠊب غ ঋਸө? • ݅ড Nߣ పझо completely uncorrelatedݶ ਤۢ ೧ب ؼ Ѫ, ೞ ݅ perfectly correlated غݶ ࢎप࢚ పझח Nߣ ইפۄ 1ߣೠ ࣅ ػ © Quant Study, Beomjun Shin, July 23, 2016
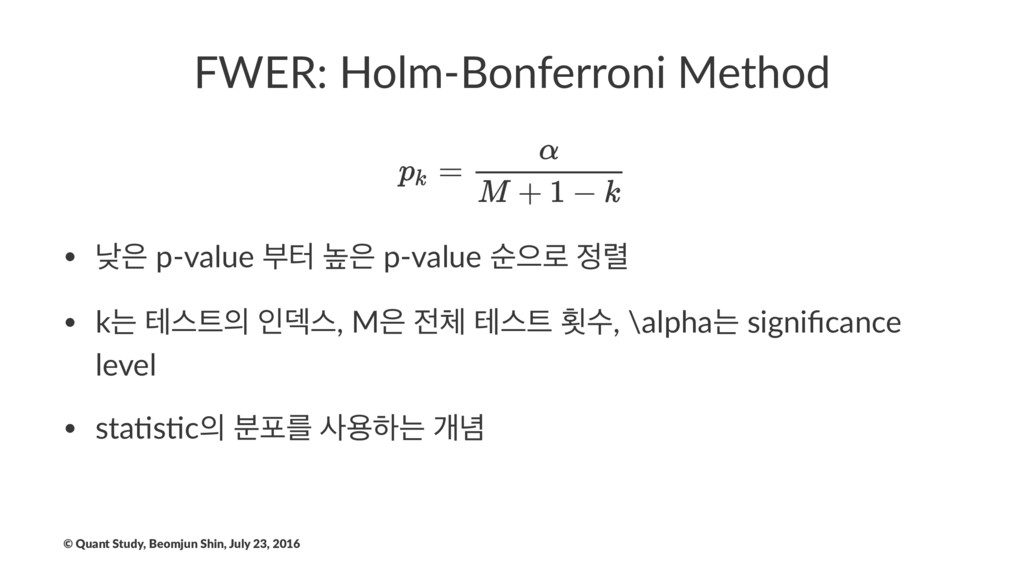
FWER: Holm-Bonferroni Method • ծ p-value ࠗఠ ֫ p-value ࣽਵ۽
۳ • kח పझ ੋؙझ, M పझ പࣻ, \alphaח significance level • sta6s6c ࠙ನܳ ࢎਊೞח ѐ֛ © Quant Study, Beomjun Shin, July 23, 2016
FDR: Benjamini and Hochberg, Yeku9eli(BHY) • ֫ p-value ࠗఠ ծ
p-value ࣽਵ۽ ۳ • о וटೠ ߑߨ • harvey৯, о ೞҊ ঌ۰ ߑߨ © Quant Study, Beomjun Shin, July 23, 2016
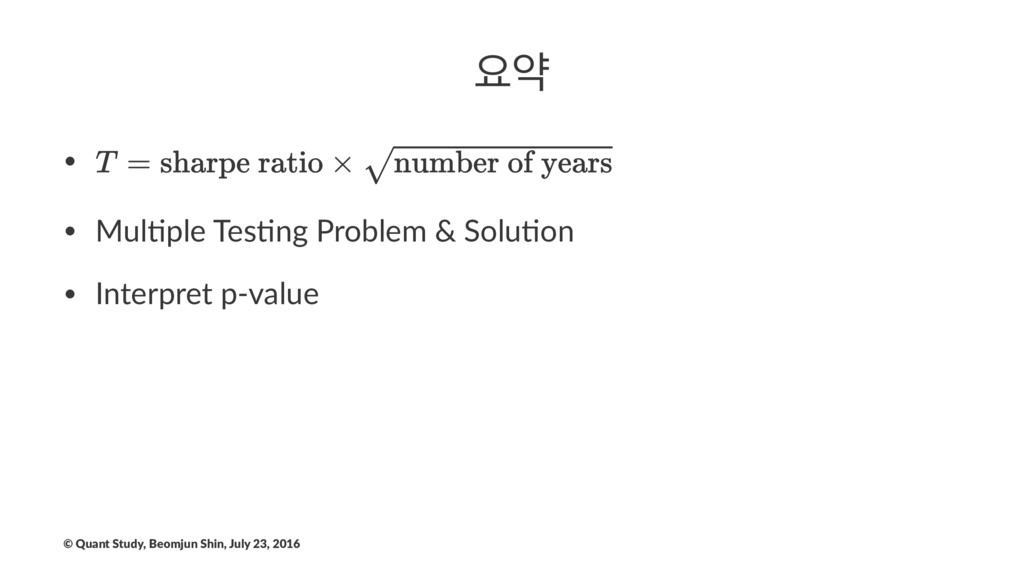
ਃড • • Mul%ple Tes%ng Problem & Solu%on • Interpret
p-value © Quant Study, Beomjun Shin, July 23, 2016
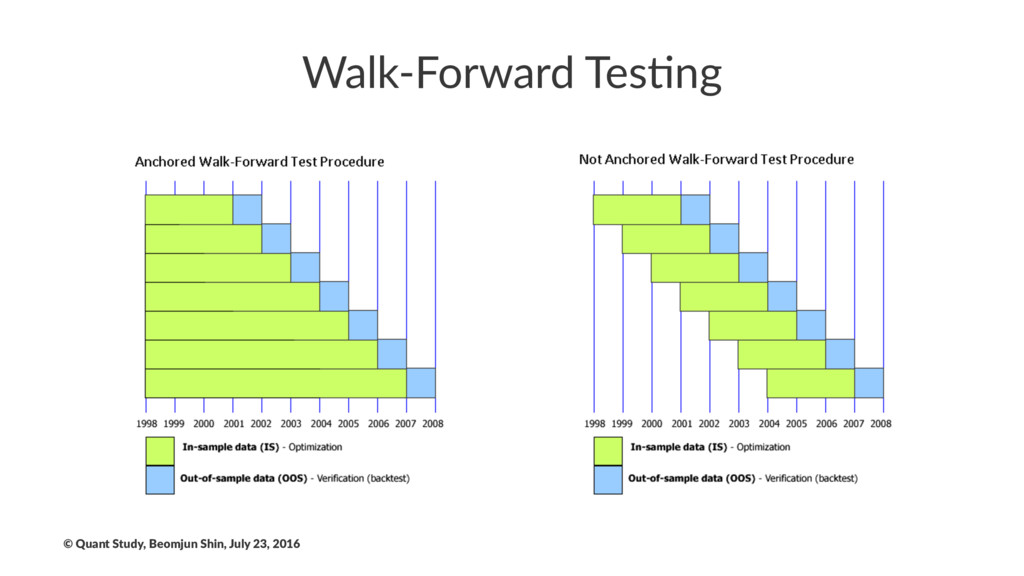
Walk-Forward Tes/ng © Quant Study, Beomjun Shin, July 23, 2016
Terms • (Sta&s&cs) In-sample(IS) Data / Out-of-sample(OOS) Data • (Machine
Learning) Training Data / Valida&on Data / Test Data / Cross-Valida&on © Quant Study, Beomjun Shin, July 23, 2016
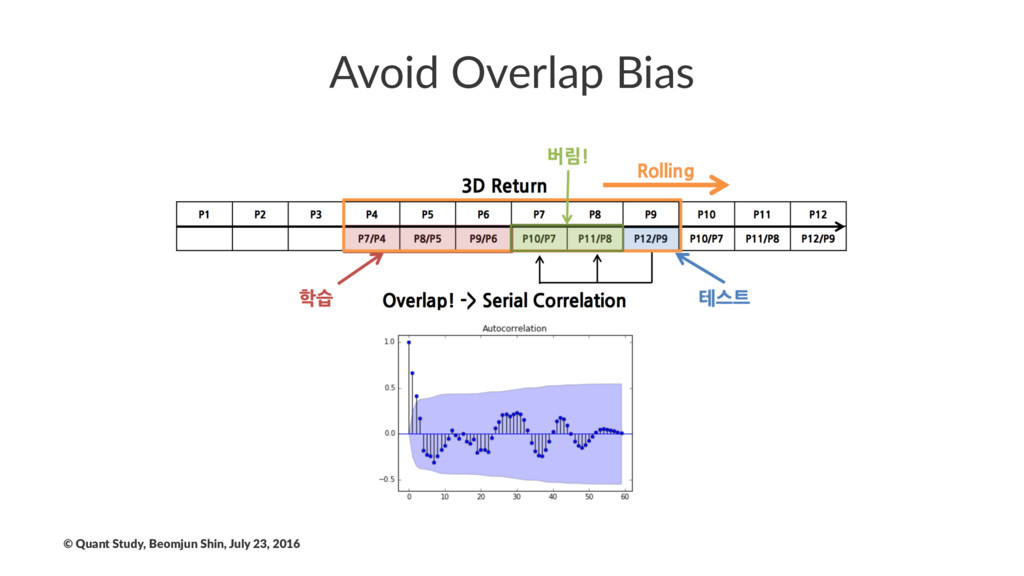
Avoid Overlap Bias © Quant Study, Beomjun Shin, July 23,
2016
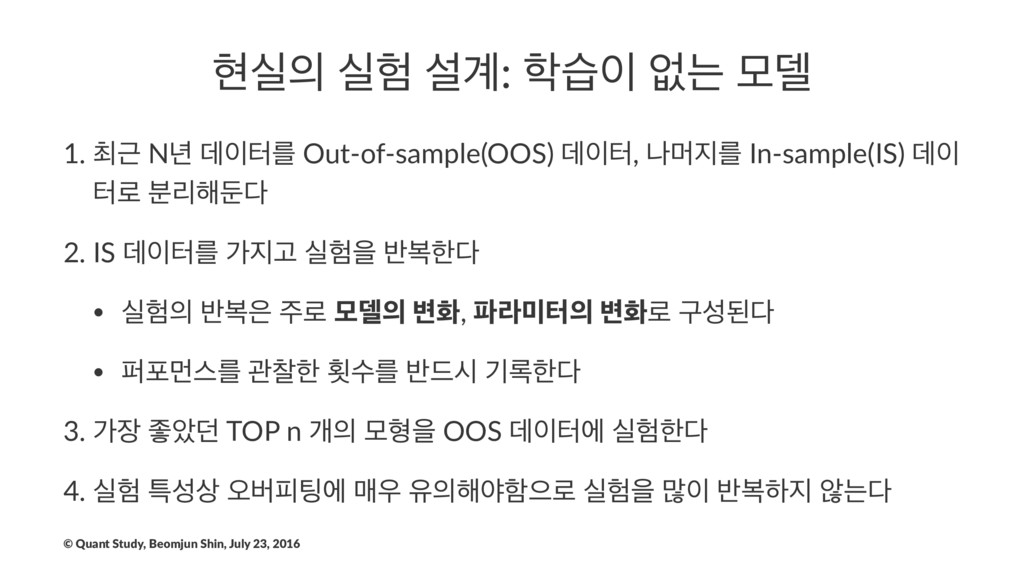
അप प ࢸ҅: ण হח ݽ؛ 1. ୭Ӕ N֙ ؘఠܳ
Out-of-sample(OOS) ؘఠ, աݠܳ In-sample(IS) ؘ ఠ۽ ܻ࠙೧ك 2. IS ؘఠܳ оҊ पਸ ߈ࠂೠ • प ߈ࠂ ۽ ݽ؛ ߸ച, ۄఠ ߸ച۽ ҳࢿػ • ಌನݢझܳ ҙೠ പࣻܳ ߈٘द ӝ۾ೠ 3. о જও؍ TOP n ѐ ݽഋਸ OOS ؘఠী पೠ 4. प ౠࢿ࢚ য়ߡೖী ݒ ਬ೧ঠೣਵ۽ पਸ ݆ ߈ࠂೞ ঋח © Quant Study, Beomjun Shin, July 23, 2016
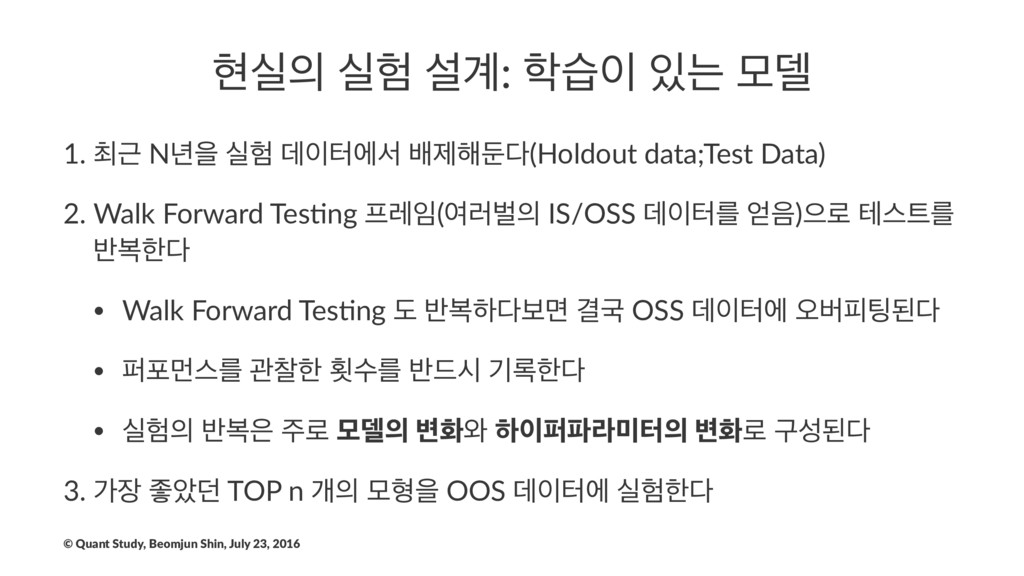
അप प ࢸ҅: ण ח ݽ؛ 1. ୭Ӕ N֙ਸ प
ؘఠীࢲ ߓઁ೧ك(Holdout data;Test Data) 2. Walk Forward Tes9ng ۨ(ৈ۞ߥ IS/OSS ؘఠܳ )ਵ۽ పझܳ ߈ࠂೠ • Walk Forward Tes9ng ب ߈ࠂೞࠁݶ ѾҴ OSS ؘఠী য়ߡೖػ • ಌನݢझܳ ҙೠ പࣻܳ ߈٘द ӝ۾ೠ • प ߈ࠂ ۽ ݽ؛ ߸ച৬ ೞಌۄఠ ߸ച۽ ҳࢿػ 3. о જও؍ TOP n ѐ ݽഋਸ OOS ؘఠী पೠ © Quant Study, Beomjun Shin, July 23, 2016
୭Ҋ प Real Money Trading! © Quant Study, Beomjun Shin,
July 23, 2016
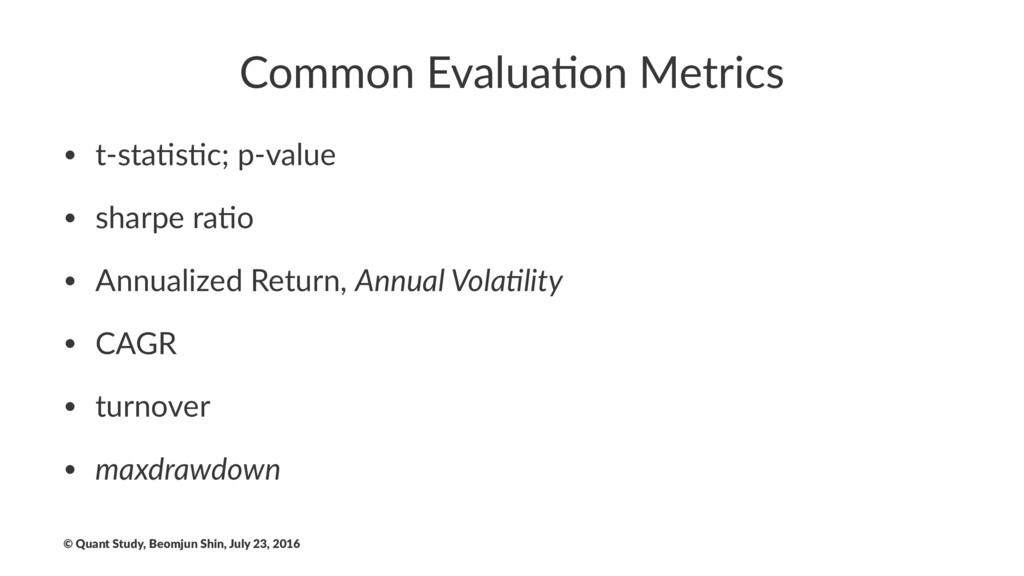
Common Evalua+on Metrics • t-sta&s&c; p-value • sharpe ra&o •
Annualized Return, Annual Vola)lity • CAGR • turnover • maxdrawdown © Quant Study, Beomjun Shin, July 23, 2016
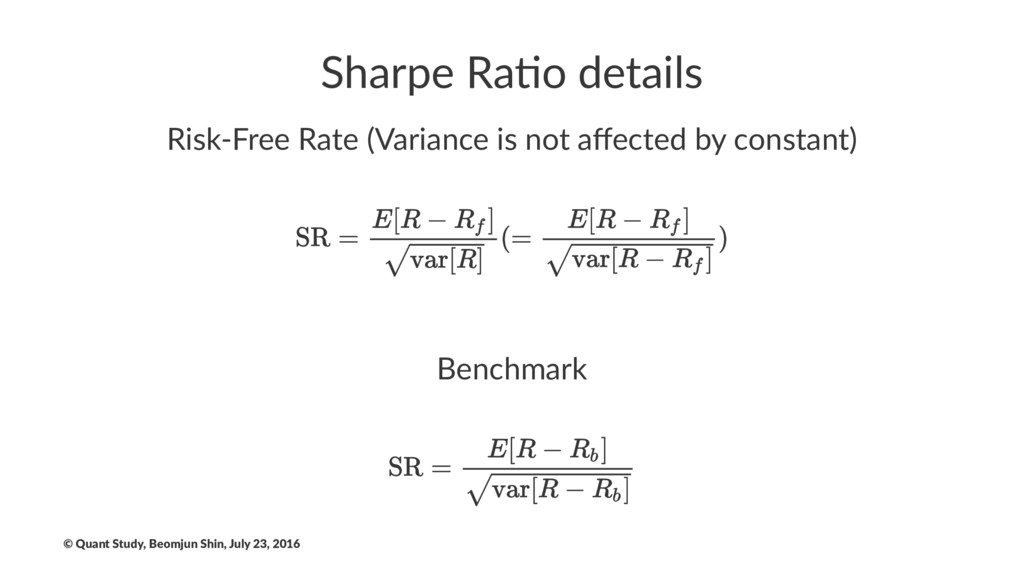
Sharpe Ra)o details Risk-Free Rate (Variance is not affected by
constant) Benchmark © Quant Study, Beomjun Shin, July 23, 2016
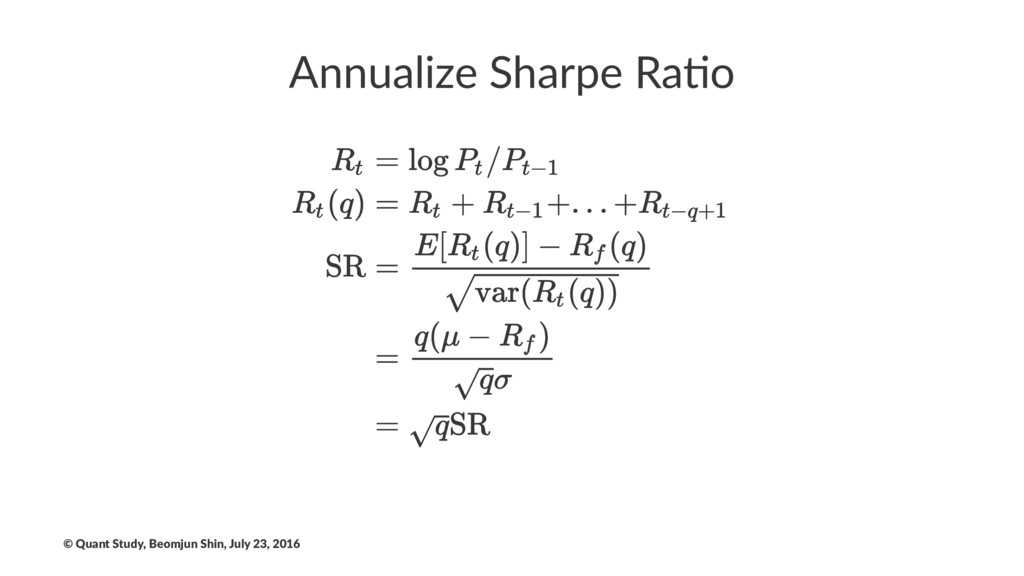
Annualize Sharpe Ra/o © Quant Study, Beomjun Shin, July 23,
2016
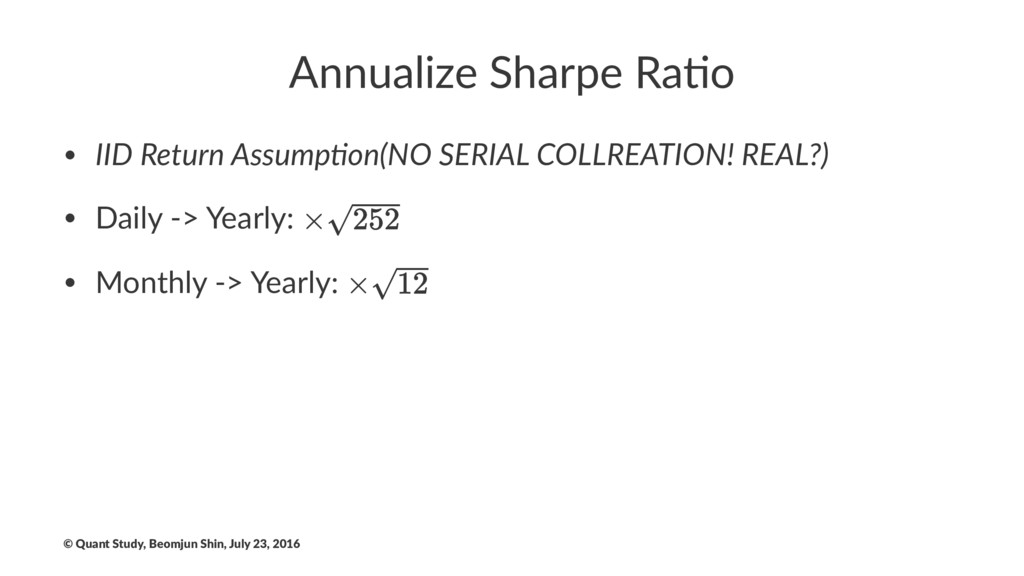
Annualize Sharpe Ra/o • IID Return Assump.on(NO SERIAL COLLREATION! REAL?)
• Daily -> Yearly: • Monthly -> Yearly: © Quant Study, Beomjun Shin, July 23, 2016
Addi$onal evalua$on metrics(TODO..җઁ?) • sor%no ra%o • calmar ra%o •
traynor ra%o • informa%on ra%o • winning ra%o • RoMAD • beta, alpha © Quant Study, Beomjun Shin, July 23, 2016
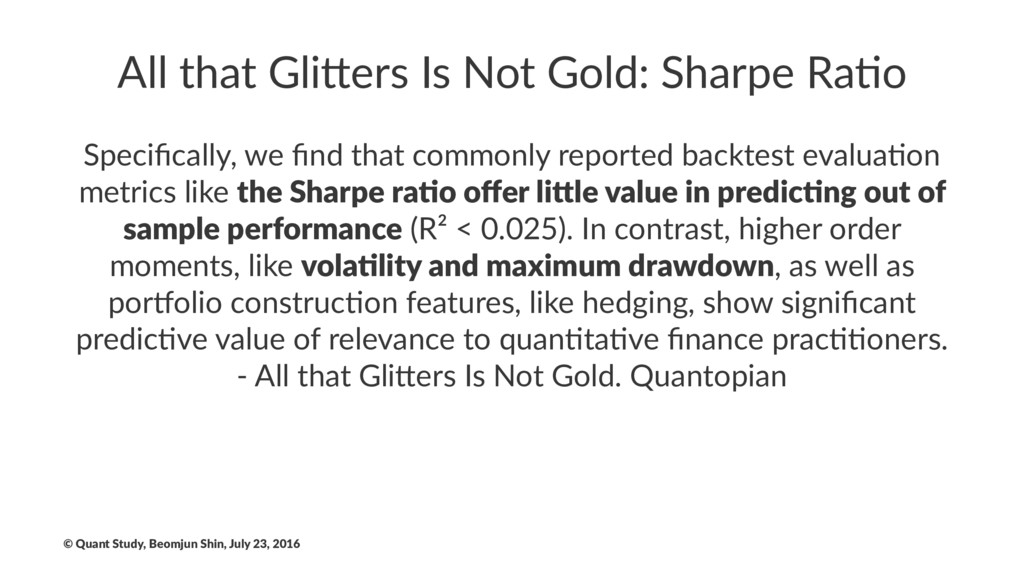
All that Gli)ers Is Not Gold: Sharpe Ra5o Specifically, we
find that commonly reported backtest evalua9on metrics like the Sharpe ra)o offer li.le value in predic)ng out of sample performance (R² < 0.025). In contrast, higher order moments, like vola)lity and maximum drawdown, as well as porEolio construc9on features, like hedging, show significant predic9ve value of relevance to quan9ta9ve finance prac99oners. - All that GliKers Is Not Gold. Quantopian © Quant Study, Beomjun Shin, July 23, 2016
All that Gli)ers Is Not Gold: Vola3lity Moreover, risk metrics
that aim to quan3fy vola%lity alone like annual vola3lity (Pearson R² = 0.67; p < 0.0001), and maximum drawdown (Pearson R² = 0.34; p < 0.0001) had sta3s3cally significant correla3ons between their IS and OOS period - All that GliRers Is Not Gold. Quantopian © Quant Study, Beomjun Shin, July 23, 2016
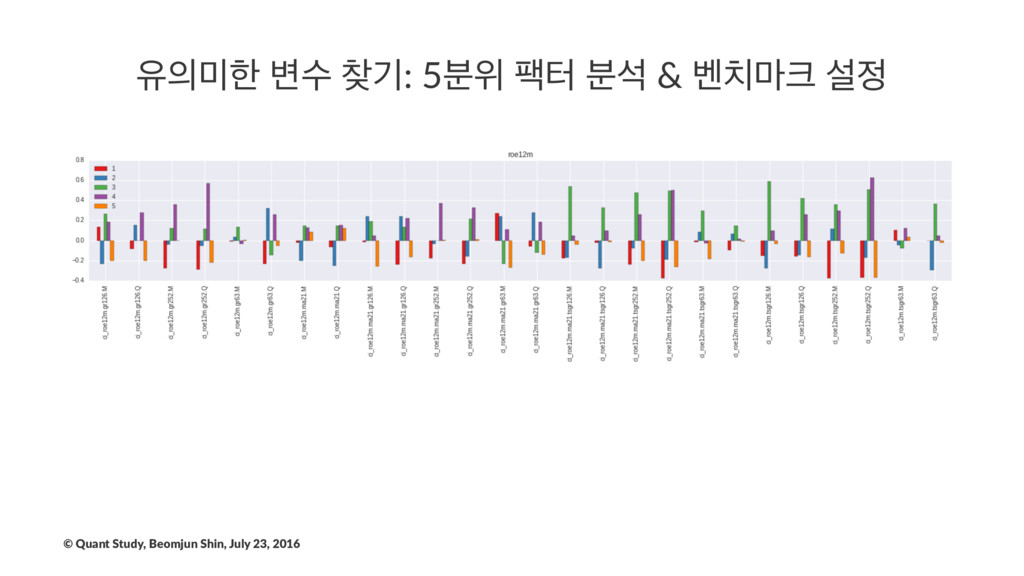
ਬೠ ߸ࣻ ӝ: 5࠙ਤ ಂఠ ࠙ࢳ & ߮݃ ࢸ ©
Quant Study, Beomjun Shin, July 23, 2016
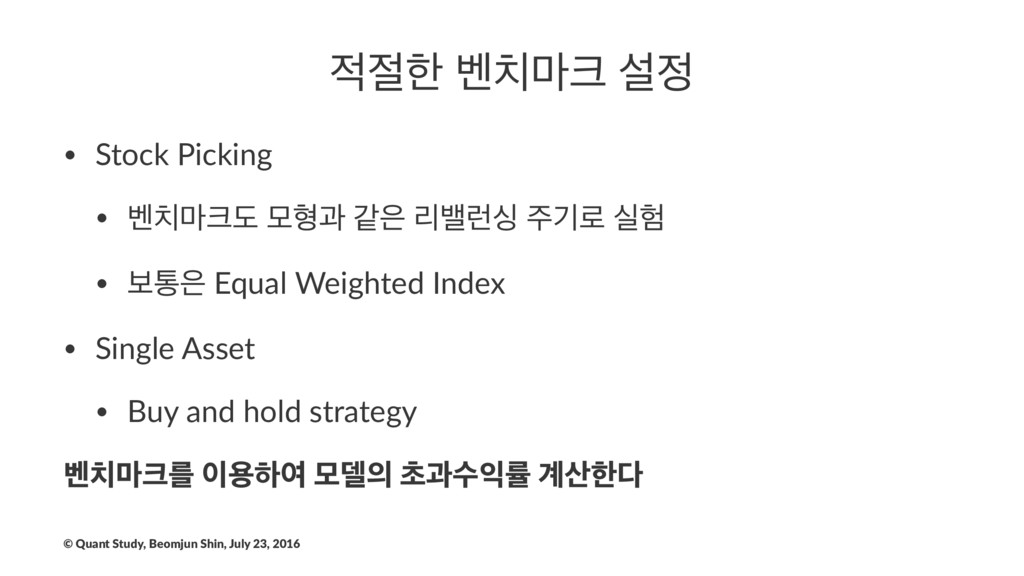
ೠ ߮݃ ࢸ • Stock Picking • ߮݃ب ݽഋҗ э
ܻߖ۠य ӝ۽ प • ࠁా Equal Weighted Index • Single Asset • Buy and hold strategy ߮݃ܳ ਊೞৈ ݽ؛ ୡҗࣻܫ ҅ೠ © Quant Study, Beomjun Shin, July 23, 2016
߸ࣻ ߸ജ [߸ࣻ]ܳ [ӝ]۽ [߸ഋ]೧ ࠁҊ [ҙ]ীࢲ [ஏӝр]݅ఀ ࠁਬ •
߸ࣻ: Value, Momentum, Quality • ӝ: 1ѐਘ, 1௪ఠ(=3ѐਘ), 1֙, 3~5֙ • ߸ഋ: пઙ زಣӐ, ݽݭథ, Valua9on Model • ҙ: Loser-Follow(contrarian), Winner-Follow • ஏӝр: 1ѐਘ, 1௪ఠ(=3ѐਘ), 1֙, 3~5֙ © Quant Study, Beomjun Shin, July 23, 2016
Remind! Common Mistakes © Quant Study, Beomjun Shin, July 23,
2016
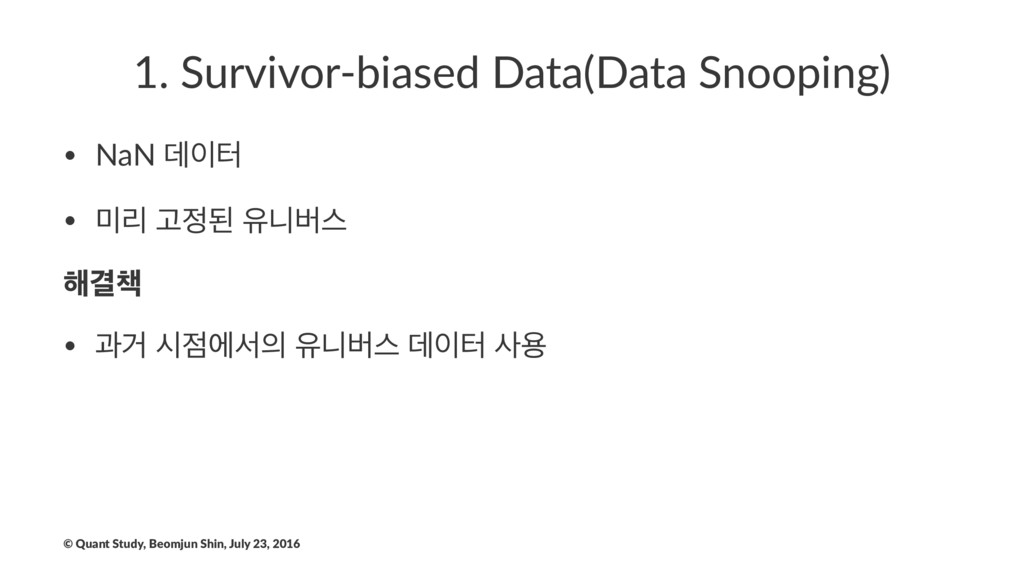
1. Survivor-biased Data(Data Snooping) • NaN ؘఠ • ܻ Ҋػ
ਬפߡझ ೧Ѿ଼ • җѢ दীࢲ ਬפߡझ ؘఠ ࢎਊ © Quant Study, Beomjun Shin, July 23, 2016
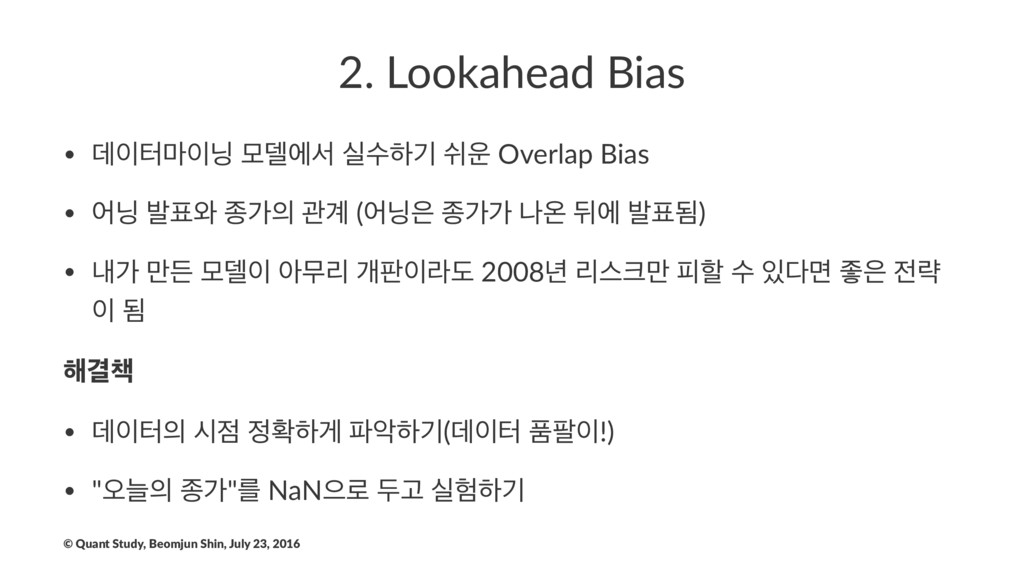
2. Lookahead Bias • ؘఠ݃ ݽ؛ীࢲ पࣻೞӝ ए Overlap Bias
• য ߊ৬ ઙо ҙ҅ (য ઙоо աৡ ٍী ߊؽ) • ղо ݅ٚ ݽ؛ ইޖܻ ѐ౸ۄب 2008֙ ܻझ݅ ೖೡ ࣻ ݶ જ ۚ ؽ ೧Ѿ଼ • ؘఠ द ഛೞѱ ঈೞӝ(ؘఠ ಿ౹!) • "য়ט ઙо"ܳ NaNਵ۽ فҊ पೞӝ © Quant Study, Beomjun Shin, July 23, 2016
3. In-sample Backtes1ng • э ؘఠܳ فҊ ৈ۞ߣ ߈ࠂ प
റ э ؘఠীࢲ పझ ೧Ѿ଼ • Mul%ple Hypothesis Tes%ng য়ܨ ഛೞѱ ೧ೞӝ • प പࣻ/प ӝ۾ ԝԝೞѱ ۽Ӧ೧فӝ • IS/OOS పझ ೞӝ © Quant Study, Beomjun Shin, July 23, 2016
4. Market Impact, Slippage • ઙо Ѣېա زदഐо Ѣېীࢲ ղо
֍ ޙ оѺਸ ৢܽ • Ѣې ઙݾਸ ਬפߡझ۽ فҊ ݅ٚ ۚ • ೠ Rule of Thumb ҃ਵ۽ ٜ݅ ೧Ѿ଼ • ೠ ठܻೖܳ хউ೧ࢲ ߔపझ ࣻܫ ҅(e.g. S&P500 5bp, ઙ ݾ 50bp) • Ѣې ؘఠ ࢎਊೞӝ(Ѣې ֫ ઙݾ ࢎਊ; ࠁా ࣻ ҃ 10র ࢚?) © Quant Study, Beomjun Shin, July 23, 2016
5. Overfi)ng Model • ߈ࠂਵ۽ in-sample ؘఠܳ فҊ "tweak" ೞҊ
"refine"ೠ ݽ؛ • ߸ࣻо ݆Ҋ ࠂೠ ݽ؛ ࢎਊೞӝ ೧Ѿ଼ • IS/OOS పझ ೞӝ • п ਬפߡझ ҳࢿ ನಫܻয় ࣻܫী ࠺ ࠁӝ © Quant Study, Beomjun Shin, July 23, 2016
6. Trus(ng stateful strategy luck • Rebalancing ӝী ٮۄ ݽ؛
ࢿמ ѱѱ ߄Ո(۠ ݽ؛ਸ stateful strategyۄ ೠ ) • Walk-forward Tes;ngীࢲب start pointܳ য٣۽ ೞջী ٮۄ ࢿמ ׳ۄ ೧Ѿ଼ • оמೠ ݽٚ ܻߖ۠य ӝ, द ࠗ ܰѱ فҊ प(٘ܳ ੜ ىঠೠ!)ೞҊ ࣻܫ Varianceܳ ಝࠁӝ • গୡী Varianceо ݶ ۚ ޖೞҊ ࢤп೧ঠೠ • ٮۄࢲ, ୭ೠ 'daily' ؘఠܳ ࢎਊೞӝ © Quant Study, Beomjun Shin, July 23, 2016
7. Procedure Overfi.ng • ইޖܻ ਤ पٜࣻਸ ઑबೞ؊ۄب җѢח
җѢ۽ ରੋ য় ߡೖ ߈٘द ߊࢤ ೧Ѿ଼ • ݒੌ पઁ ؘఠ۽ Paper Trading Nѐਘ ࢚ ೧ࠄ ٍ पઁ تਸ ֍ӝ • ٮۄࢲ, ୭ೠ ࣘੋ दझమ غب۾ ݒੌ ؘఠо ୶оؼ ࣻ ѱ दझమ ҳࢿೞӝ © Quant Study, Beomjun Shin, July 23, 2016
8. Random Strategy • ো աৡ ۚੌө? ইקө? • ࢎਊೠ
ؘఠ ԝԝೞѱ ಝࠁӝ • খ 1~7ߣ पࣻח بਵ۽ ೞח पࣻо ইפۄ ؘఠܳ ԝԝೞѱ ೖ ঋইࢲ ߊࢤೞח पࣻ ೧Ѿ଼ • p-value ҅ ١ ా҅ ӝߨ ࢎਊೞҊ ୭ࣗೠ पਸ ৈ۞ߣ ೧ࠁӝ • ݽٚ Input ؘఠী ೠ द҅ৌ ࠁӝ, NaN ؘఠ ਬޖ ࠁӝ © Quant Study, Beomjun Shin, July 23, 2016
9. Don't Forget Commission, Tax • ௫ۚ ӝࠄਵ۽ ݒݒഥਯ ֫.
ࣻࣻܐח ߈٘द хউ೧ঠೣ ೧Ѿ଼ • ࣻࣻܐ ݽ؛ ٜযр ߔపझ ҅ ۽ ٜ݅যفӝ • ࣻࣻܐ ҅ য۵ݶ ୭ࣗೠ ఢয়ߡח ҅ೞӝ © Quant Study, Beomjun Shin, July 23, 2016
We need our powerful backtest tool ! • ࣚए ࢎਊ
& ࡅܲ ࢎਊ • ਃ evalua)on metric ҅(return, turnover etc.) • п ઙݾ ҳࢿ ࠺ਯ • ࣻࣻܐ Ҋ۰ ࣻܫ ҅ • пઙ Visualiza)on © Quant Study, Beomjun Shin, July 23, 2016
Quant ױ࢚ • ־ҳա ࠁח ؘఠ۽ ۚ ٜ݅ӝ • Contrarian
vs Follower, ѾҴ Behavior ஏऱ? • Sinificanceܳ ӝূ ցޖաب ؘఠ • যڌѱ ա݅ ؘఠܳ ݅٘חо? © Quant Study, Beomjun Shin, July 23, 2016
Future Works • झझ۽ ٣పੌ ӝ • ೧৻ ૐӂࢎ ܻನ
झఠ٣ • ݒ HIT ֫ও؍ SSRN ಕಌ ࣁա • पઁ ైೞӝ © Quant Study, Beomjun Shin, July 23, 2016
References • wiki: Sensi+ve and specficity • The p value
and the base rate fallacy • Evalua+on Metrics • All that Gli@ers Is Not Gold • 9 Mistakes Quants Make that Cause Backtests to Lie by Tucker Balch, Ph.D © Quant Study, Beomjun Shin, July 23, 2016
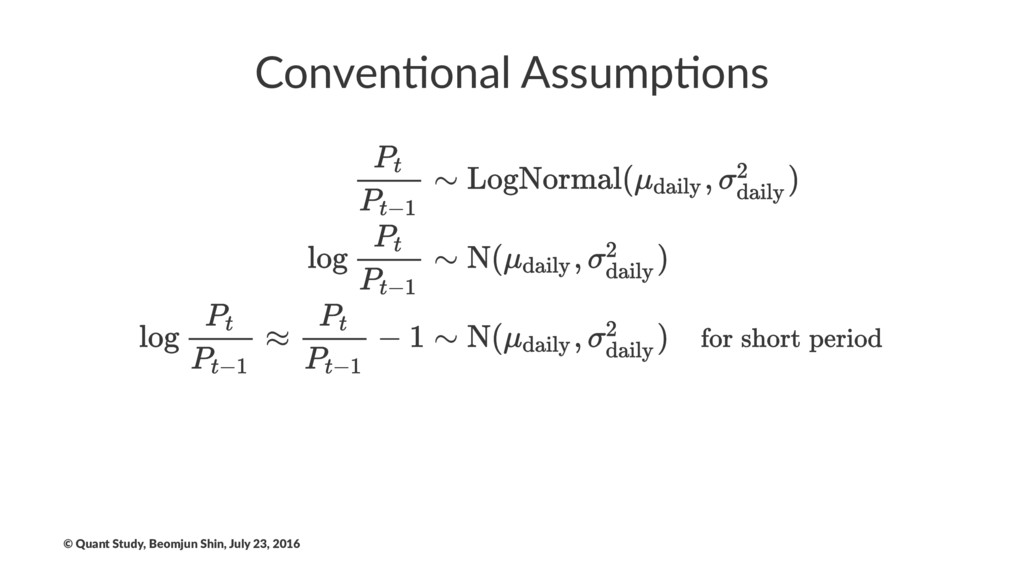
Conven&onal Assump&ons © Quant Study, Beomjun Shin, July 23, 2016
More Decks by Beomjun Shin
See All by Beomjun Shin
Convolution Transpose by yourself
shastakr
0
97
ML Productivity
shastakr
1
93
스마트폰 위의 딥러닝
shastakr
0
290
Design your CNN: historical inspirations
shastakr
0
55
Other Decks in Research
See All in Research
マニアックセッション 〜次世代のメールプロトコルの斜め読み(2026年版)
hirachan
0
540
量子サマースクール2026「量子計算機アーキテクチャ分野の概観」
youten622
1
1k
山中市政の総括:相反する二つの顔
sishi
0
240
生成AI時代の開発方法論と、メールサーバー運用の新しいかたち
hirachan
0
240
SPACE 2026 - Renforcer l’attractivité des métiers des productions animales dans les établissements d'enseignement agricole
institutdelelevage
PRO
0
120
Top 4セキュリティ会議に一通り論文が採択されるまでの道のりと展望 / Top 4 Security Grand Slam
takaomurakami
0
1.1k
JPA2026_NetworkTutorial_JunKashihara
junkashihara
0
280
Méthane 2030 : Développer des solutions de réduction des émissions de méthane entérique : 1ers résultats
institutdelelevage
PRO
0
130
Volatilité des marchés et sécheresse historique, l’élevage bovin viande sous contraintes en 2026
institutdelelevage
PRO
0
240
Karkada さんの論文 × 2 の紹介: (1) Closed-Form Training Dynamics Reveal Learned Features and Linear Structure in Word2Vec-like Models, (2) Symmetry in language statistics shapes the geometry of model representations
eumesy
PRO
1
1k
20261101GISA-FOSS4G
tosseto
1
160
生成AIなんでも展示会vol6 LT登壇資料 NexteraBERT
rikkabotan7
0
220
Featured
See All Featured
How to build an LLM SEO readiness audit: a practical framework
nmsamuel
2
990
Bootstrapping a Software Product
garrettdimon
PRO
306
120k
Dominate Local Search Results - an insider guide to GBP, reviews, and Local SEO
greggifford
PRO
0
400
The Cost Of JavaScript in 2023
addyosmani
56
10k
Site-Speed That Sticks
csswizardry
13
1.6k
Conquering PDFs: document understanding beyond plain text
inesmontani
PRO
4
3.3k
Why Our Code Smells
bkeepers
PRO
340
58k
Art, The Web, and Tiny UX
lynnandtonic
304
22k
Rebuilding a faster, lazier Slack
samanthasiow
85
9.8k
Side Projects
sachag
456
43k
XXLCSS - How to scale CSS and keep your sanity
sugarenia
250
1.3M
How GitHub (no longer) Works
holman
316
150k


 shastakr
 hirachan
 youten622
 sishi
 institutdelelevage
 takaomurakami
 junkashihara
 eumesy
 tosseto
 rikkabotan7
 nmsamuel
 garrettdimon
 greggifford
 addyosmani
 csswizardry
 inesmontani
 bkeepers
 lynnandtonic
 samanthasiow
 sachag
 sugarenia
 holman