Upgrade to Pro — share decks privately, control downloads, hide ads and more …

Отчетность vs Аналитика

Отчетность vs Аналитика

Основная идея: отчётность и аналитика должны строиться однообразно

Оглядываясь назад: идея всё ещё актуальна, а реализованный подход — битемпоральные таблицы и возможность подвинуть одну из дат, чтобы переключаться между отчётностью и аналитикой — считаю изящным и целевым

More Decks by Vasilii Gorokhov-Apelsinov

Other Decks in Programming

Transcript

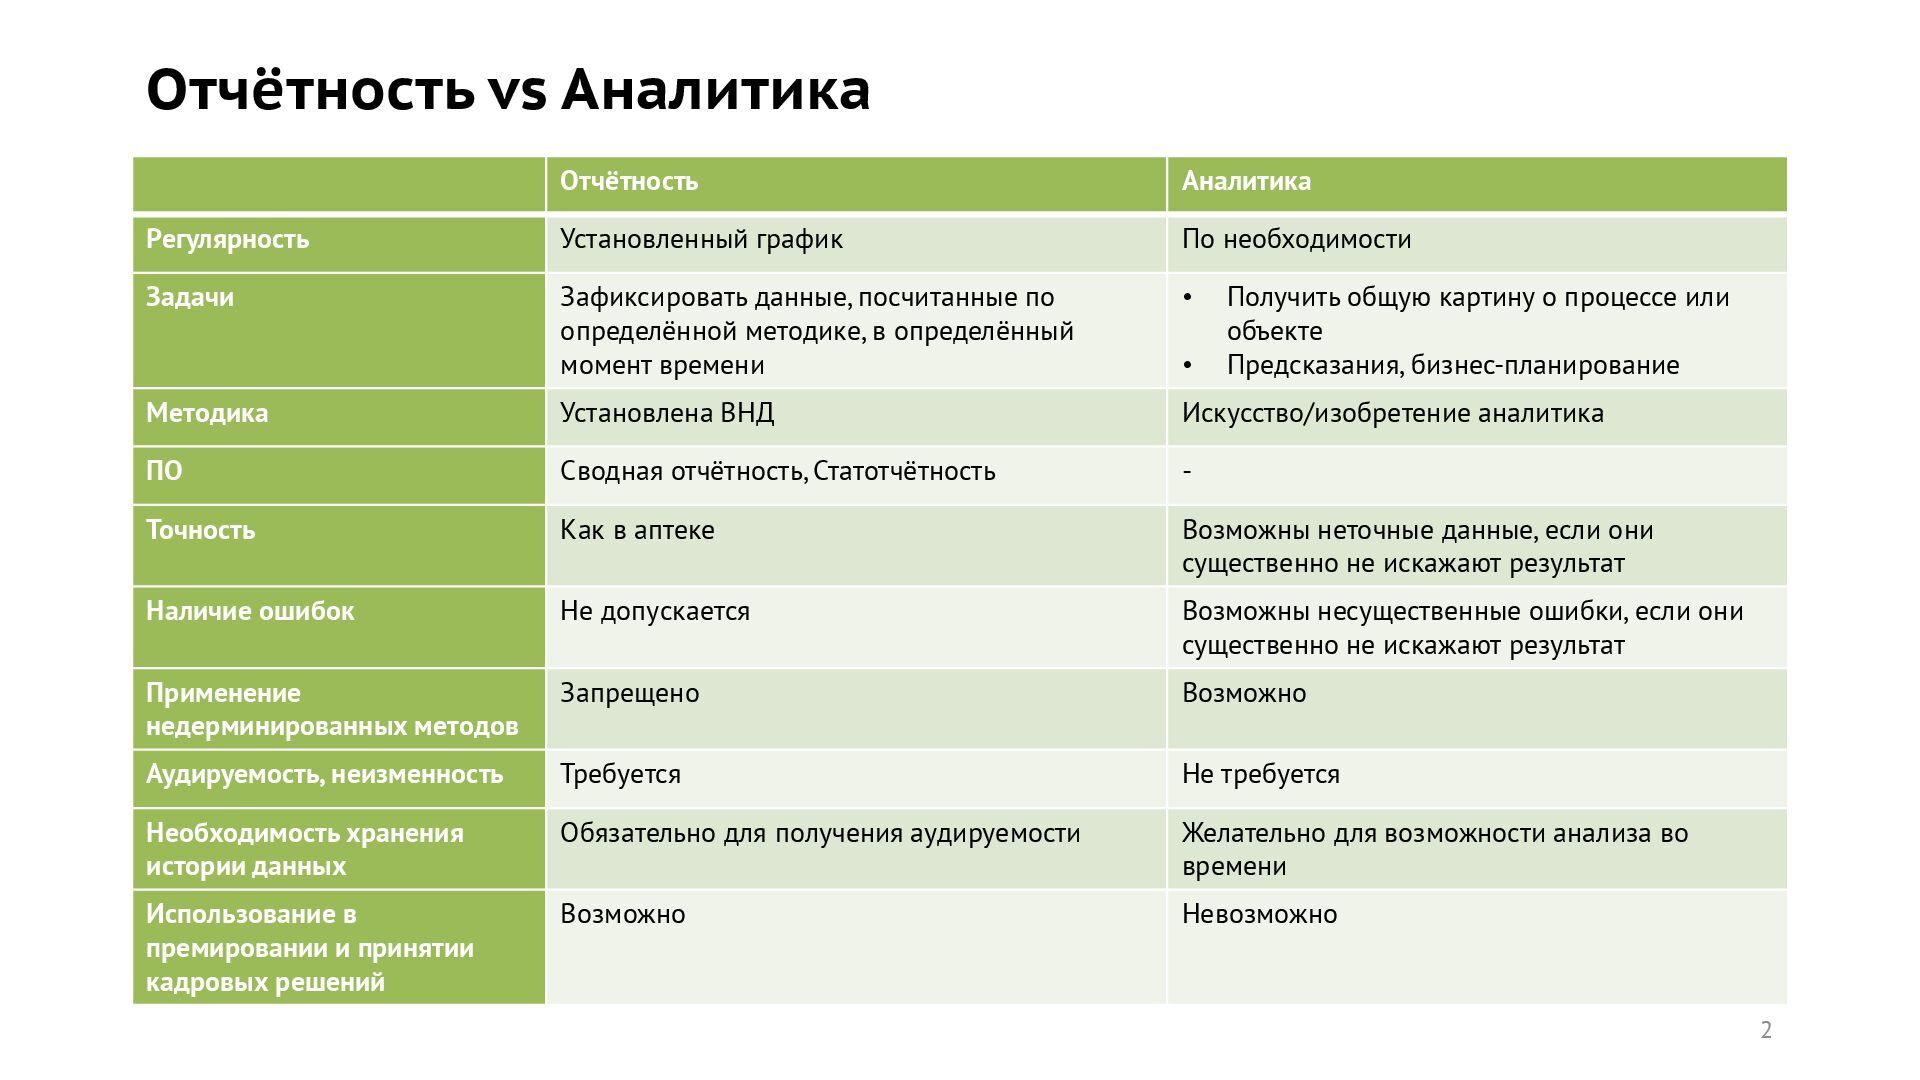
  1. Отчётность vs Аналитика Отчётность Аналитика Регулярность Установленный график По необходимости

    Задачи Зафиксировать данные, посчитанные по определённой методике, в определённый момент времени • Получить общую картину о процессе или объекте • Предсказания, бизнес-планирование Методика Установлена ВНД Искусство/изобретение аналитика ПО Сводная отчётность, Статотчётность - Точность Как в аптеке Возможны неточные данные, если они существенно не искажают результат Наличие ошибок Не допускается Возможны несущественные ошибки, если они существенно не искажают результат Применение недерминированных методов Запрещено Возможно Аудируемость, неизменность Требуется Не требуется Необходимость хранения истории данных Обязательно для получения аудируемости Желательно для возможности анализа во времени Использование в премировании и принятии кадровых решений Возможно Невозможно 2
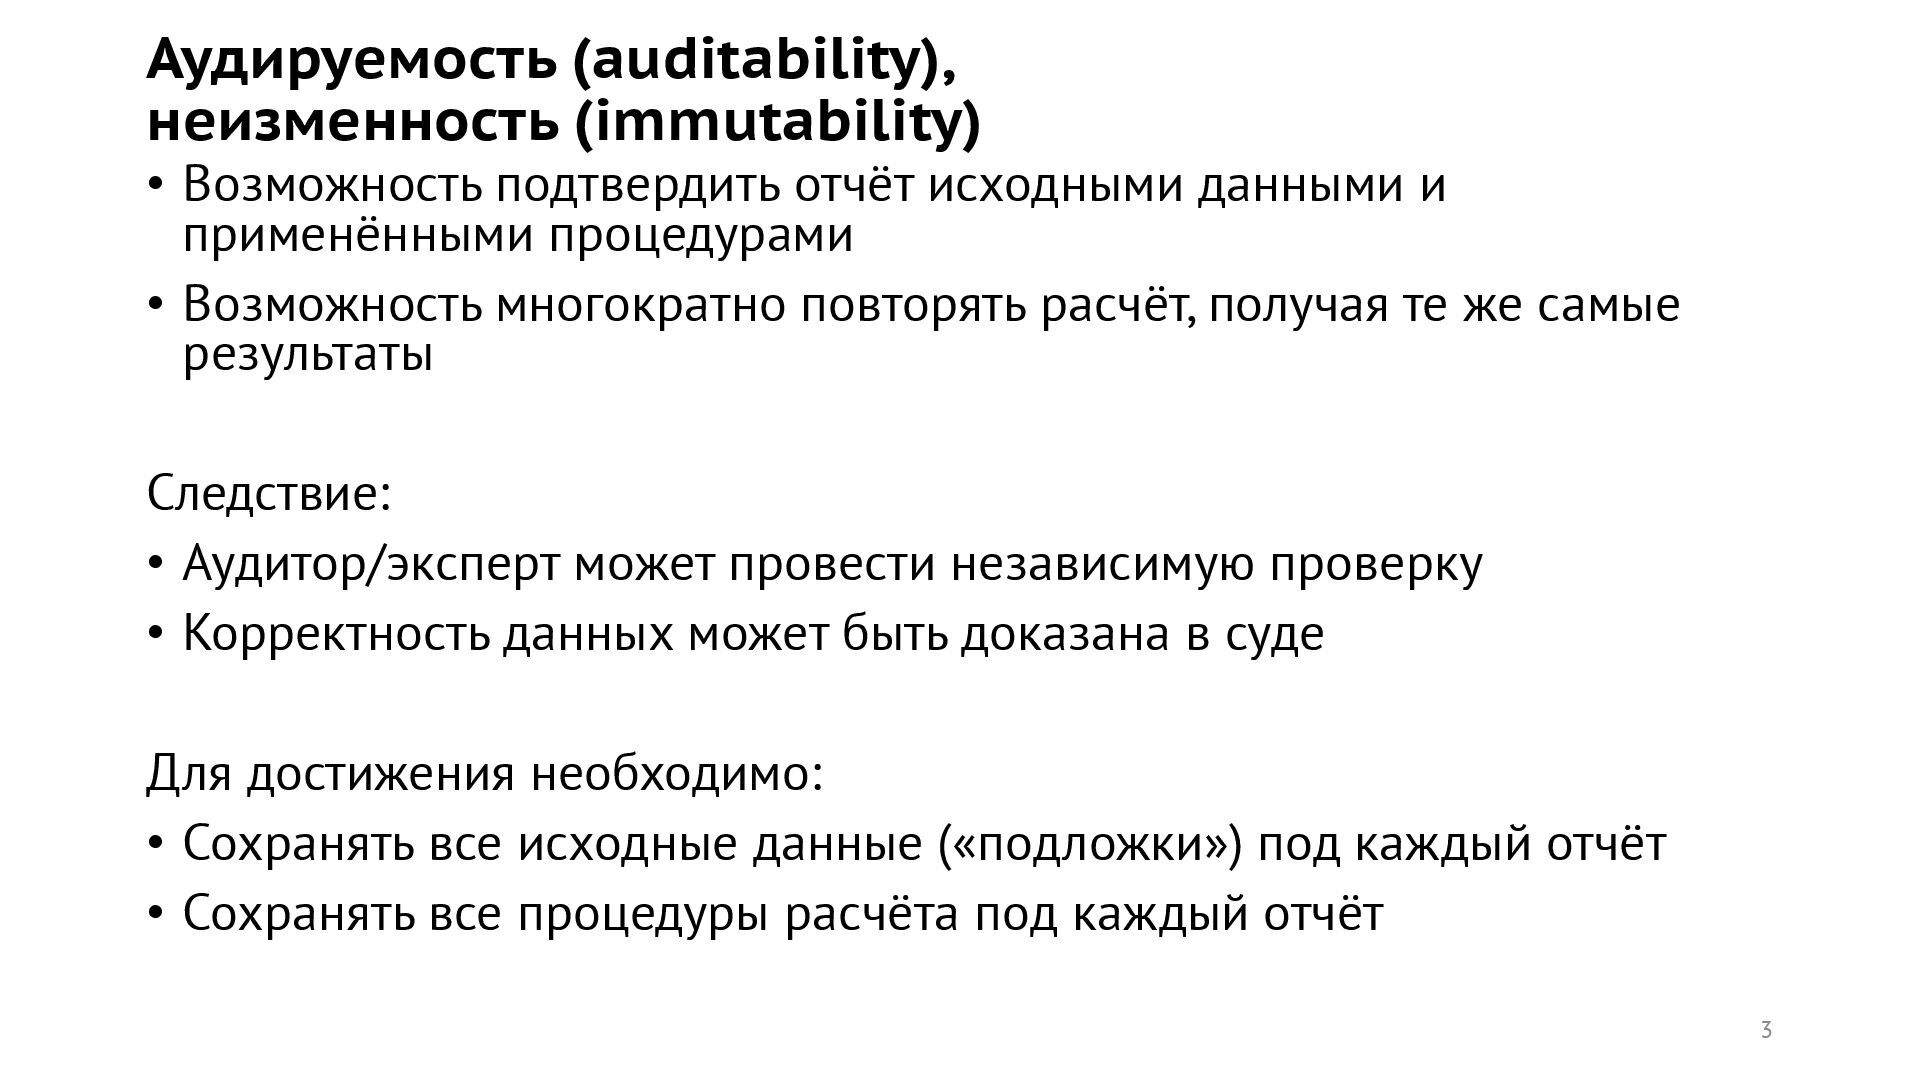
  2. Аудируемость (auditability), неизменность (immutability) • Возможность подтвердить отчёт исходными данными

    и применёнными процедурами • Возможность многократно повторять расчёт, получая те же самые результаты Следствие: • Аудитор/эксперт может провести независимую проверку • Корректность данных может быть доказана в суде Для достижения необходимо: • Сохранять все исходные данные («подложки») под каждый отчёт • Сохранять все процедуры расчёта под каждый отчёт 3
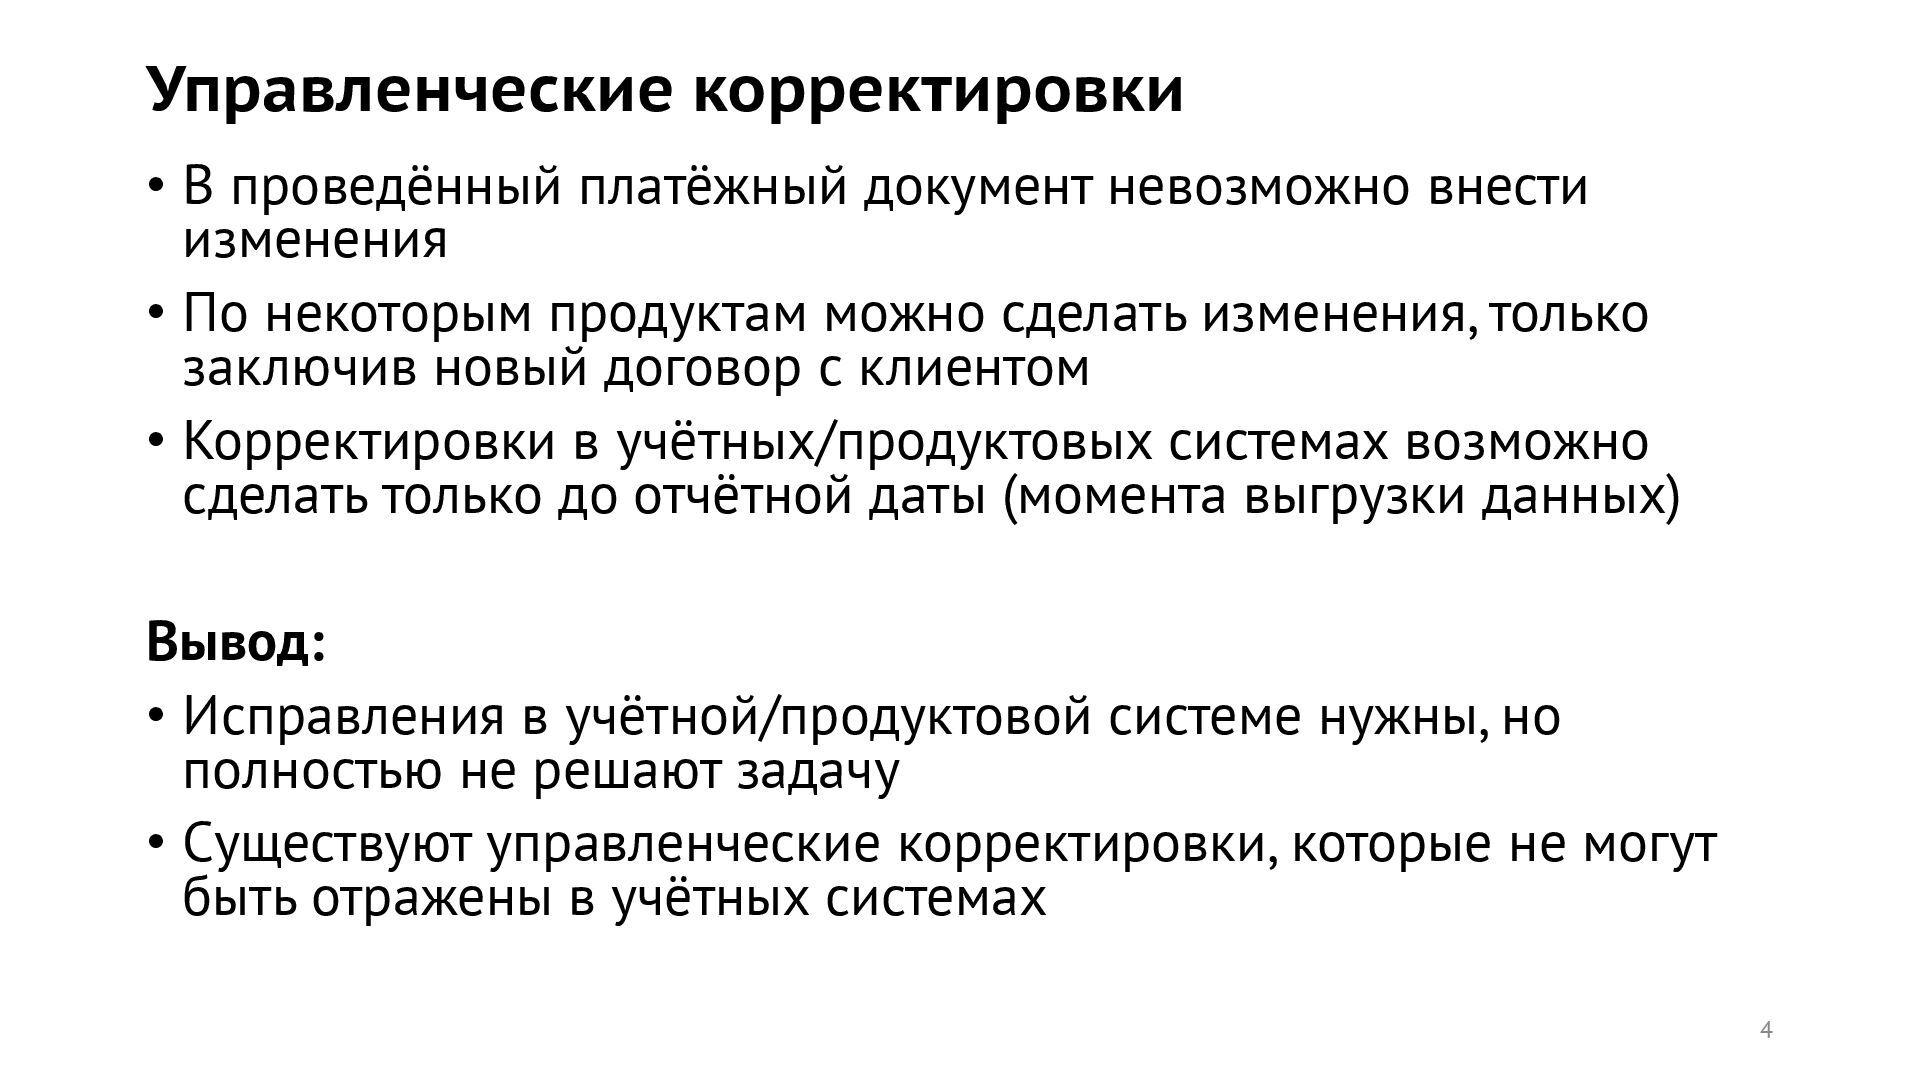
  3. Управленческие корректировки • В проведённый платёжный документ невозможно внести изменения

    • По некоторым продуктам можно сделать изменения, только заключив новый договор с клиентом • Корректировки в учётных/продуктовых системах возможно сделать только до отчётной даты (момента выгрузки данных) Вывод: • Исправления в учётной/продуктовой системе нужны, но полностью не решают задачу • Существуют управленческие корректировки, которые не могут быть отражены в учётных системах 4
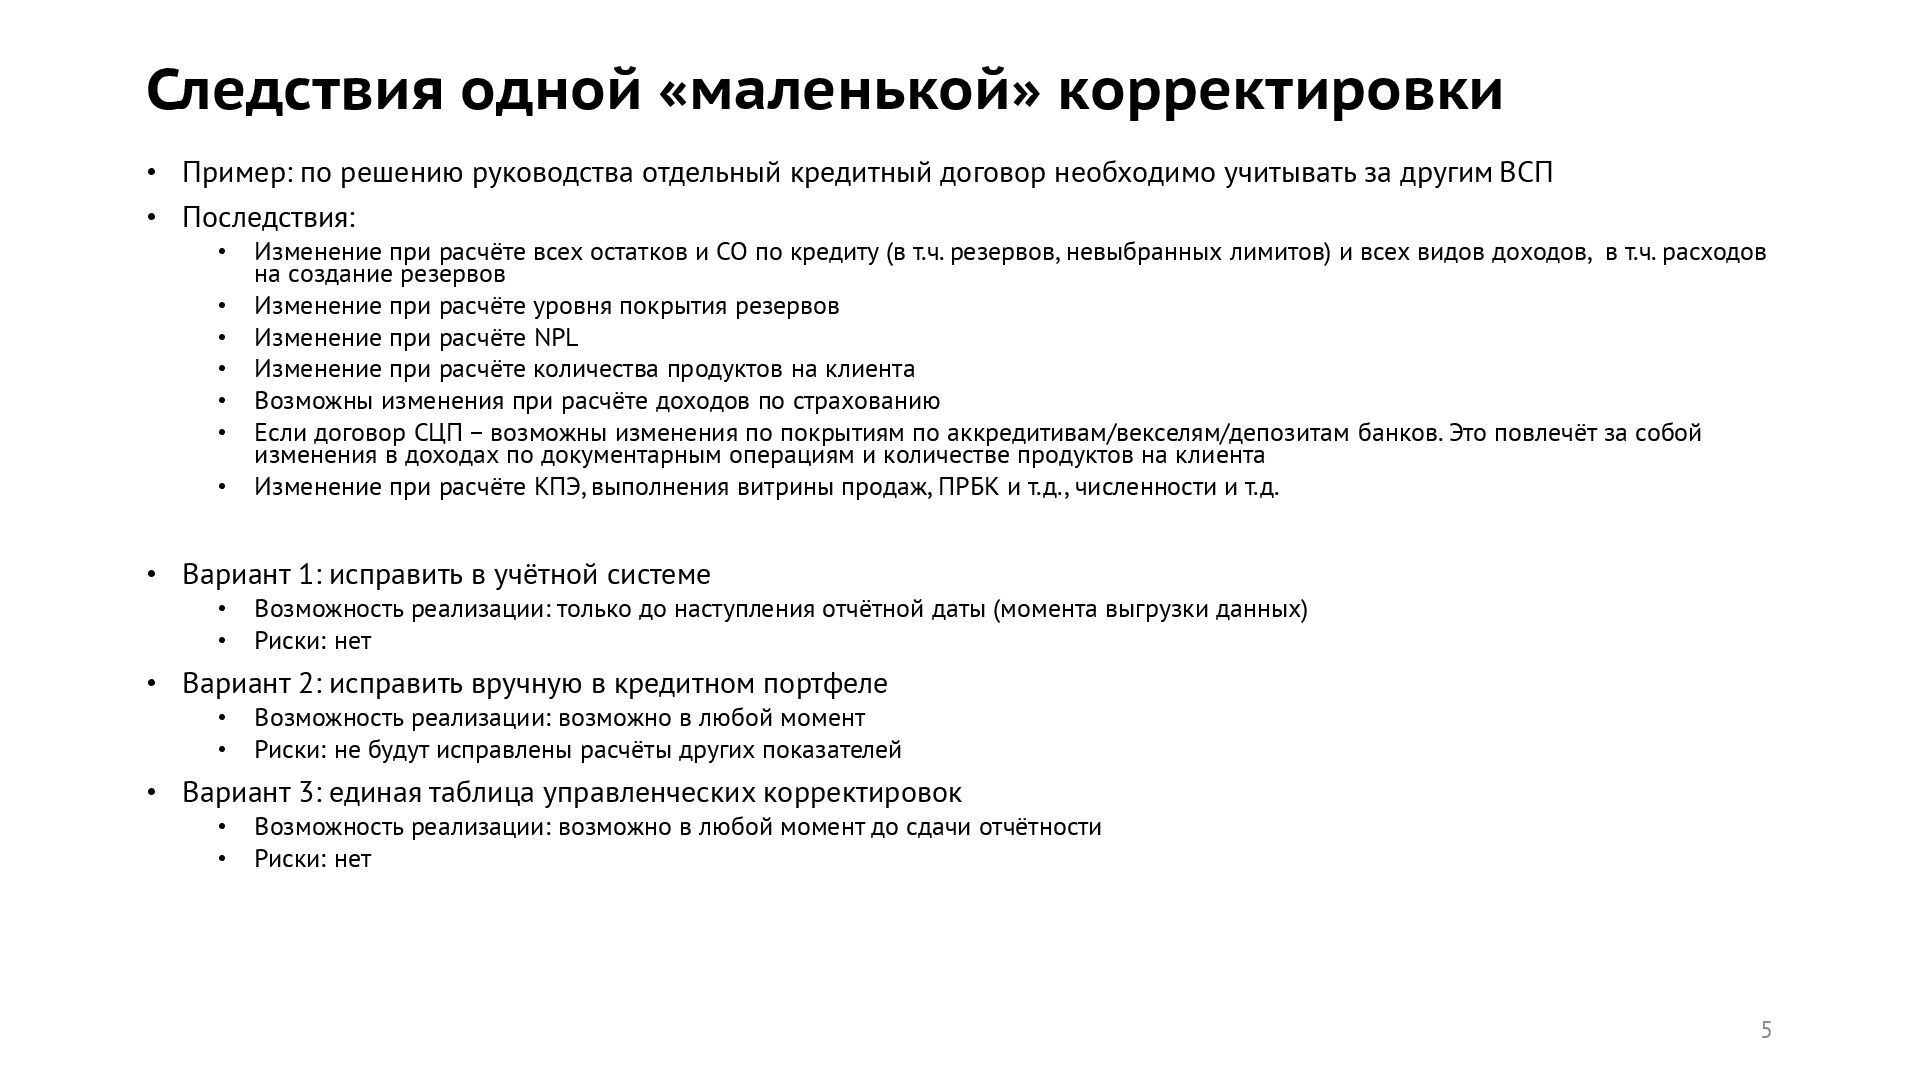
  4. Следствия одной «маленькой» корректировки • Пример: по решению руководства отдельный

    кредитный договор необходимо учитывать за другим ВСП • Последствия: • Изменение при расчёте всех остатков и СО по кредиту (в т.ч. резервов, невыбранных лимитов) и всех видов доходов, в т.ч. расходов на создание резервов • Изменение при расчёте уровня покрытия резервов • Изменение при расчёте NPL • Изменение при расчёте количества продуктов на клиента • Возможны изменения при расчёте доходов по страхованию • Если договор СЦП – возможны изменения по покрытиям по аккредитивам/векселям/депозитам банков. Это повлечёт за собой изменения в доходах по документарным операциям и количестве продуктов на клиента • Изменение при расчёте КПЭ, выполнения витрины продаж, ПРБК и т.д., численности и т.д. • Вариант 1: исправить в учётной системе • Возможность реализации: только до наступления отчётной даты (момента выгрузки данных) • Риски: нет • Вариант 2: исправить вручную в кредитном портфеле • Возможность реализации: возможно в любой момент • Риски: не будут исправлены расчёты других показателей • Вариант 3: единая таблица управленческих корректировок • Возможность реализации: возможно в любой момент до сдачи отчётности • Риски: нет 5
  5. Отчетность vs Аналитика: Общее Для некоторых задач аналитики нужны те

    же данные и методики, которые используются в отчётности: • Предсказание данных, которые получатся в отчётности • Анализ данных, полученных в отчётности • Изменение методики формирования отчётности (надо пересчитать старые или новые периоды по единой методике) • Бизнес-планирование 6
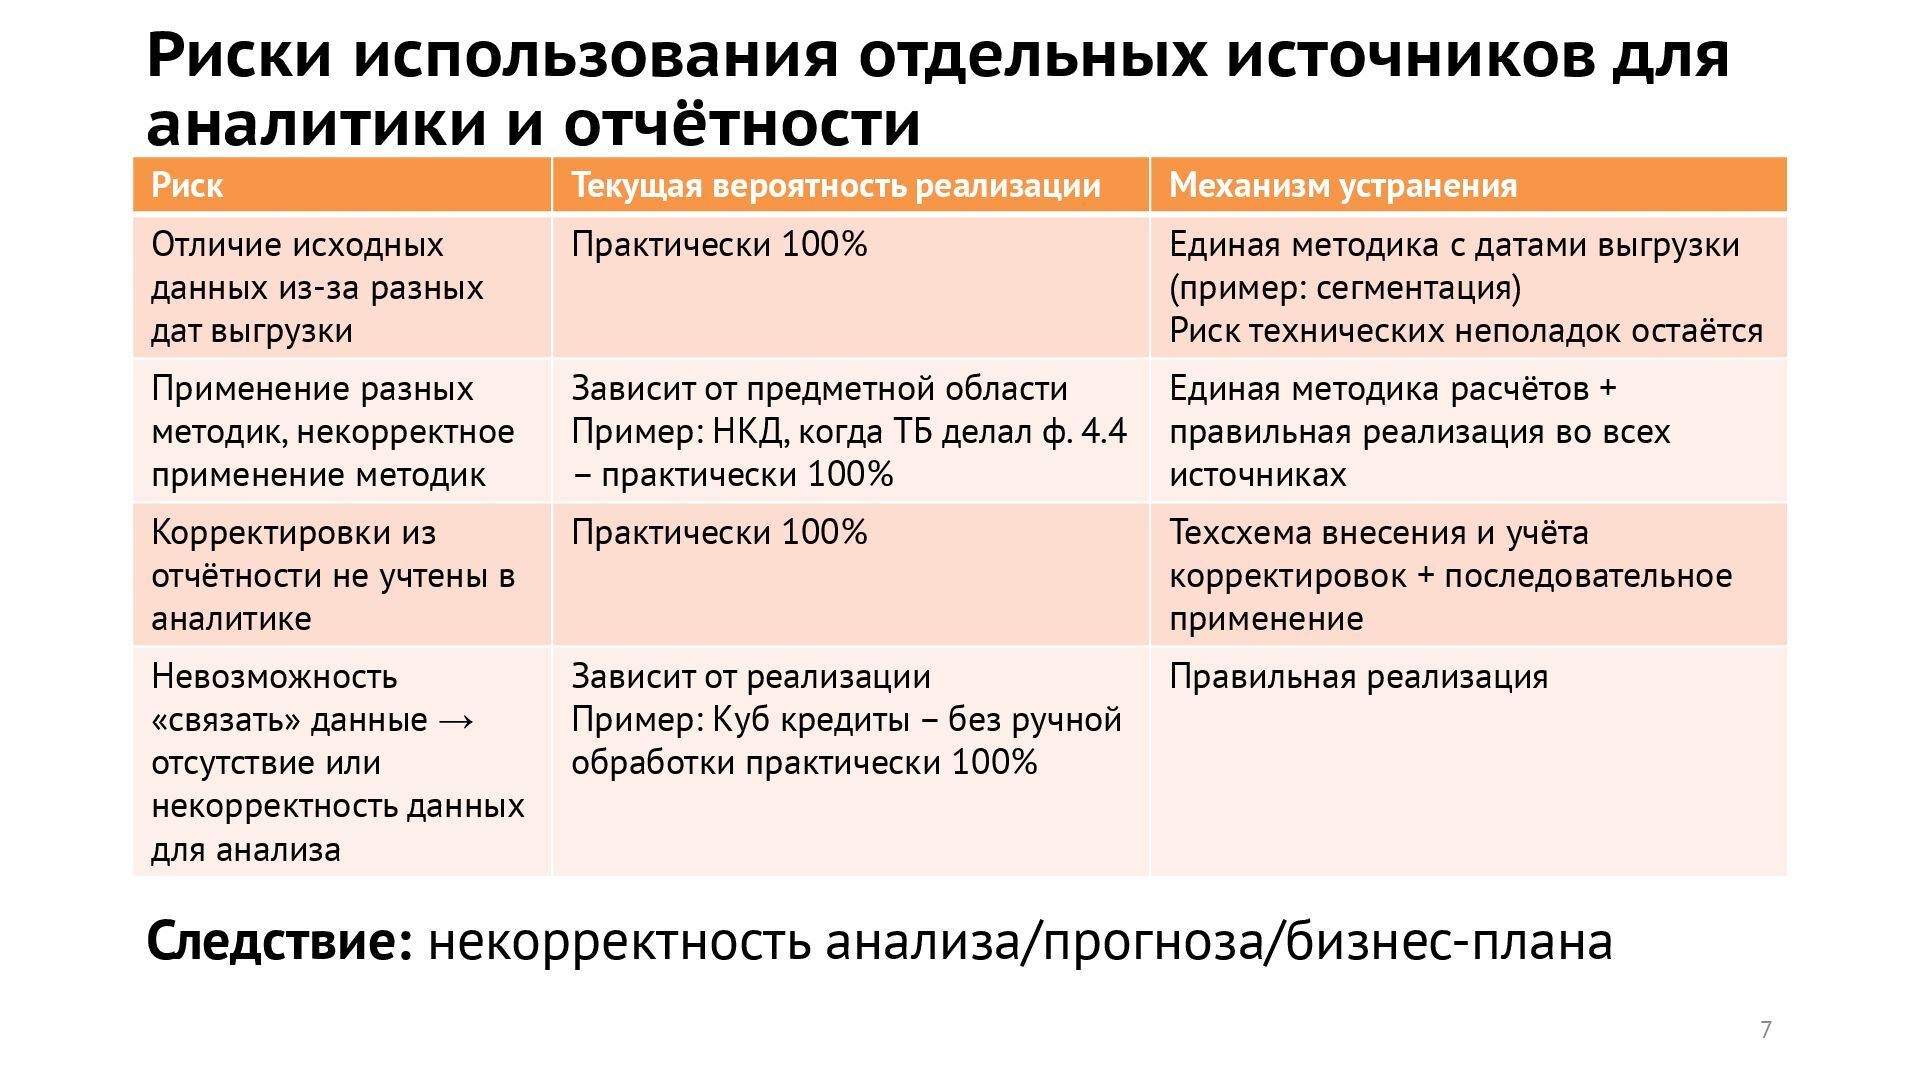
  6. Риски использования отдельных источников для аналитики и отчётности Риск Текущая

    вероятность реализации Механизм устранения Отличие исходных данных из-за разных дат выгрузки Практически 100% Единая методика с датами выгрузки (пример: сегментация) Риск технических неполадок остаётся Применение разных методик, некорректное применение методик Зависит от предметной области Пример: НКД, когда ТБ делал ф. 4.4 – практически 100% Единая методика расчётов + правильная реализация во всех источниках Корректировки из отчётности не учтены в аналитике Практически 100% Техсхема внесения и учёта корректировок + последовательное применение Невозможность «связать» данные → отсутствие или некорректность данных для анализа Зависит от реализации Пример: Куб кредиты – без ручной обработки практически 100% Правильная реализация 7 Следствие: некорректность анализа/прогноза/бизнес-плана
  7. Выводы • Все данные, используемые для премирования – должны быть

    отчётностью • Для отчётности необходим единый аудируемый источник данных и расчётов. Несколько источников отчётности (РБ, КБ, ФинУ + параллельные источники в ЦА и в ГОСБ/ОСБ) – существовать не могут • Не может быть никаких корректировок непосредственно в отчёте или в расчёте премии • Для аналитики аудируемость не нужна. Но полностью разделить источники данных для аналитики и отчётности без создания существенных рисков – невозможно 8
  8. Решение: Single Version of Truth • Единственный авторитетный источник данных

    и результатов расчётов • Все конфликты в данных устранены по единой методике, применены все корректировки • Единый источник для всех бизнес-блоков и для всех управленческих уровней от ЦА до КМ • Должно удовлетворять все потребности всех блоков Даёт: • Для отчётности: • Аудируемость • Возможность применить новую методику к старым данным • Устранение рисков несопоставимости отчётности из-за применения разных методик • Контроль ошибок путём сопоставления данных в разных системах, MDM-система и распространение изменений • Для аналитики: • Устранение рисков несоответствий между отчётностью и аналитикой • Синергия данных → полезная аналитика • Экономия на масштабе (принцип DRY): • Упрощение разработки • Упрощение внесения управленческих корректировок 9
  9. IT-специфика • Автоматизация загрузки данных напрямую из источников • Хранение

    истории всех данных, используемых для отчётности, и их провенанса • Сохранение всех версий расчётных процедур, используемых для отчётности, (программного кода) в системе контроля версий 10