日本AIベンチャーレポート2026
Sponsored
·
 SiteGround - Reliable hosting with speed, security, and support you can count on.
→
SiteGround - Reliable hosting with speed, security, and support you can count on.
→

Share
Embed
日本AIベンチャーレポート2026
日本の主な上場・未上場AIベンチャーについて、数字を並べたレポートです(2026年10月時点)。資金調達・ビジネスモデル・評価額・出口のほか、上場企業の経営指標(成長率・利益率・継続性)も載せています。
主な内容
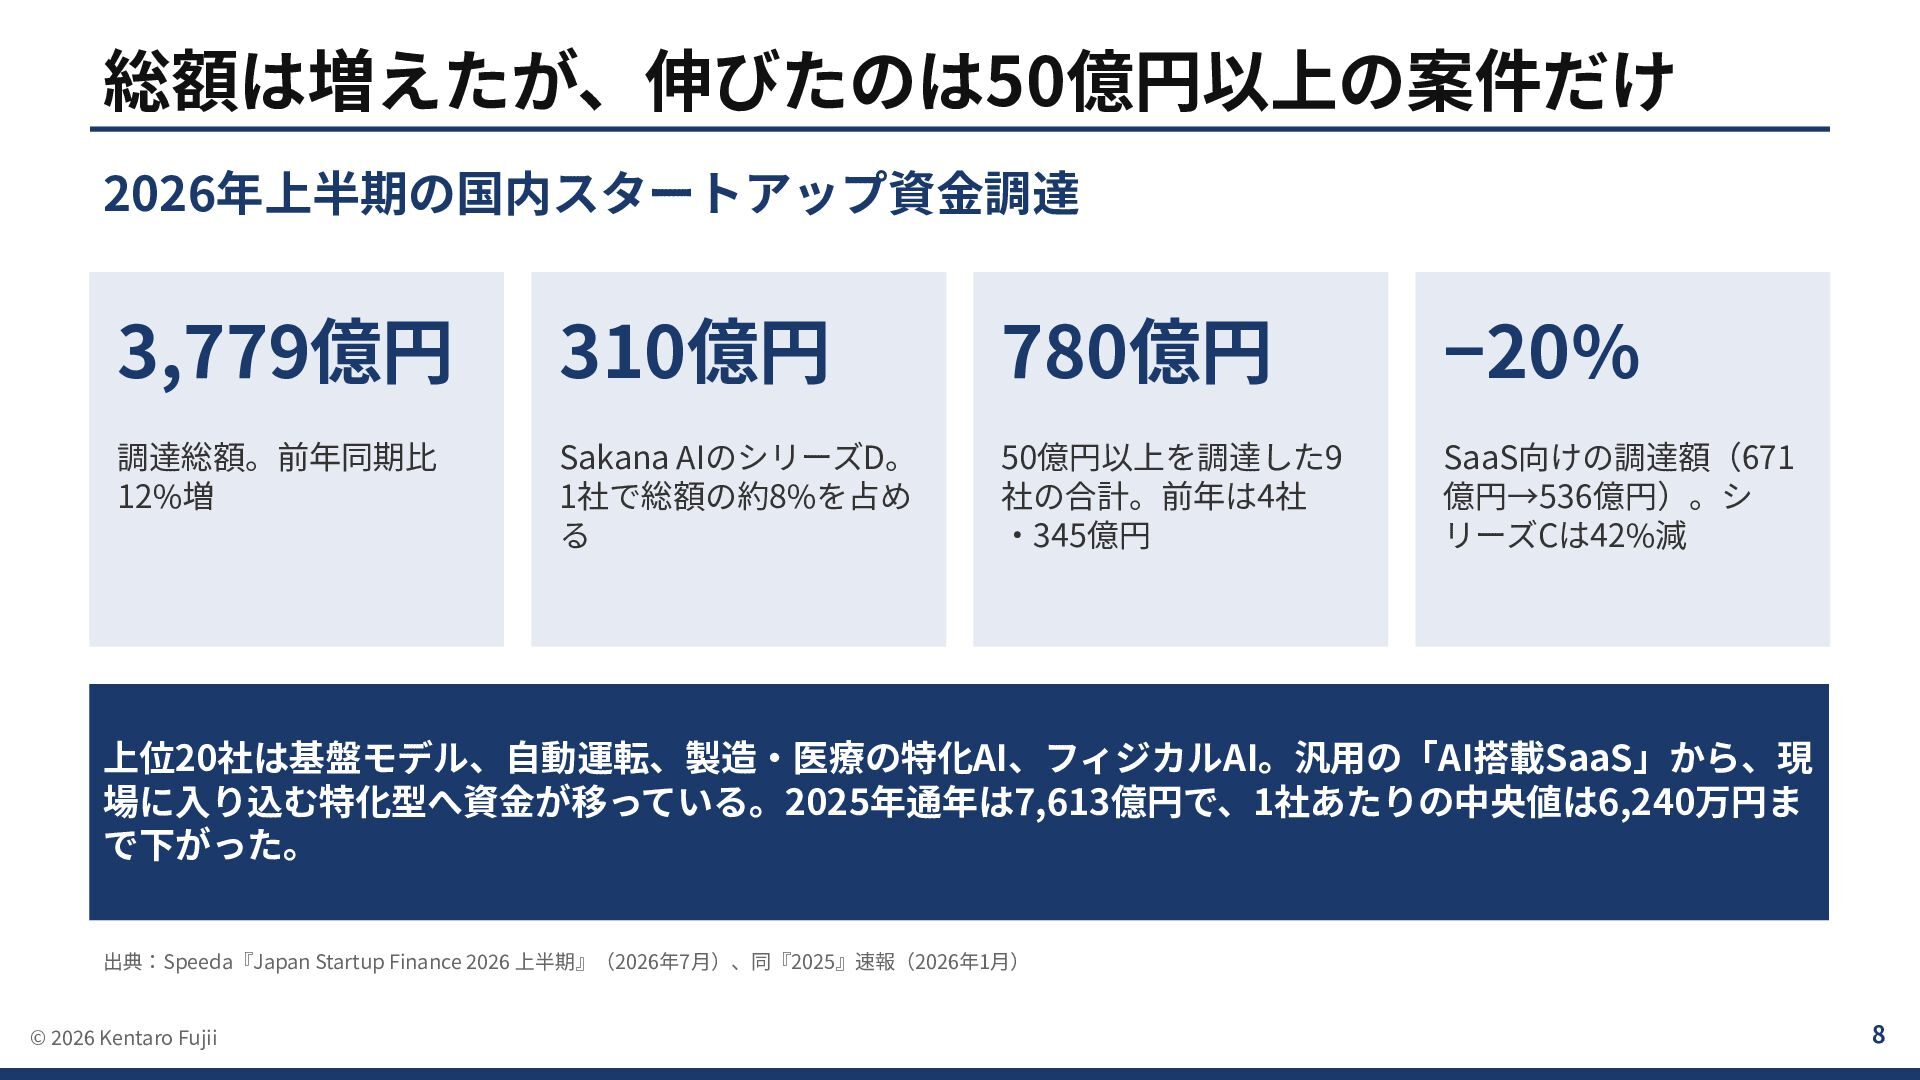
・2026年上半期の国内スタートアップ調達は3,779億円(前年同期比+12%、デット除く)。Sakana AIの310億円を除くと伸びは約2%で、増加は一部の大型案件に支えられた
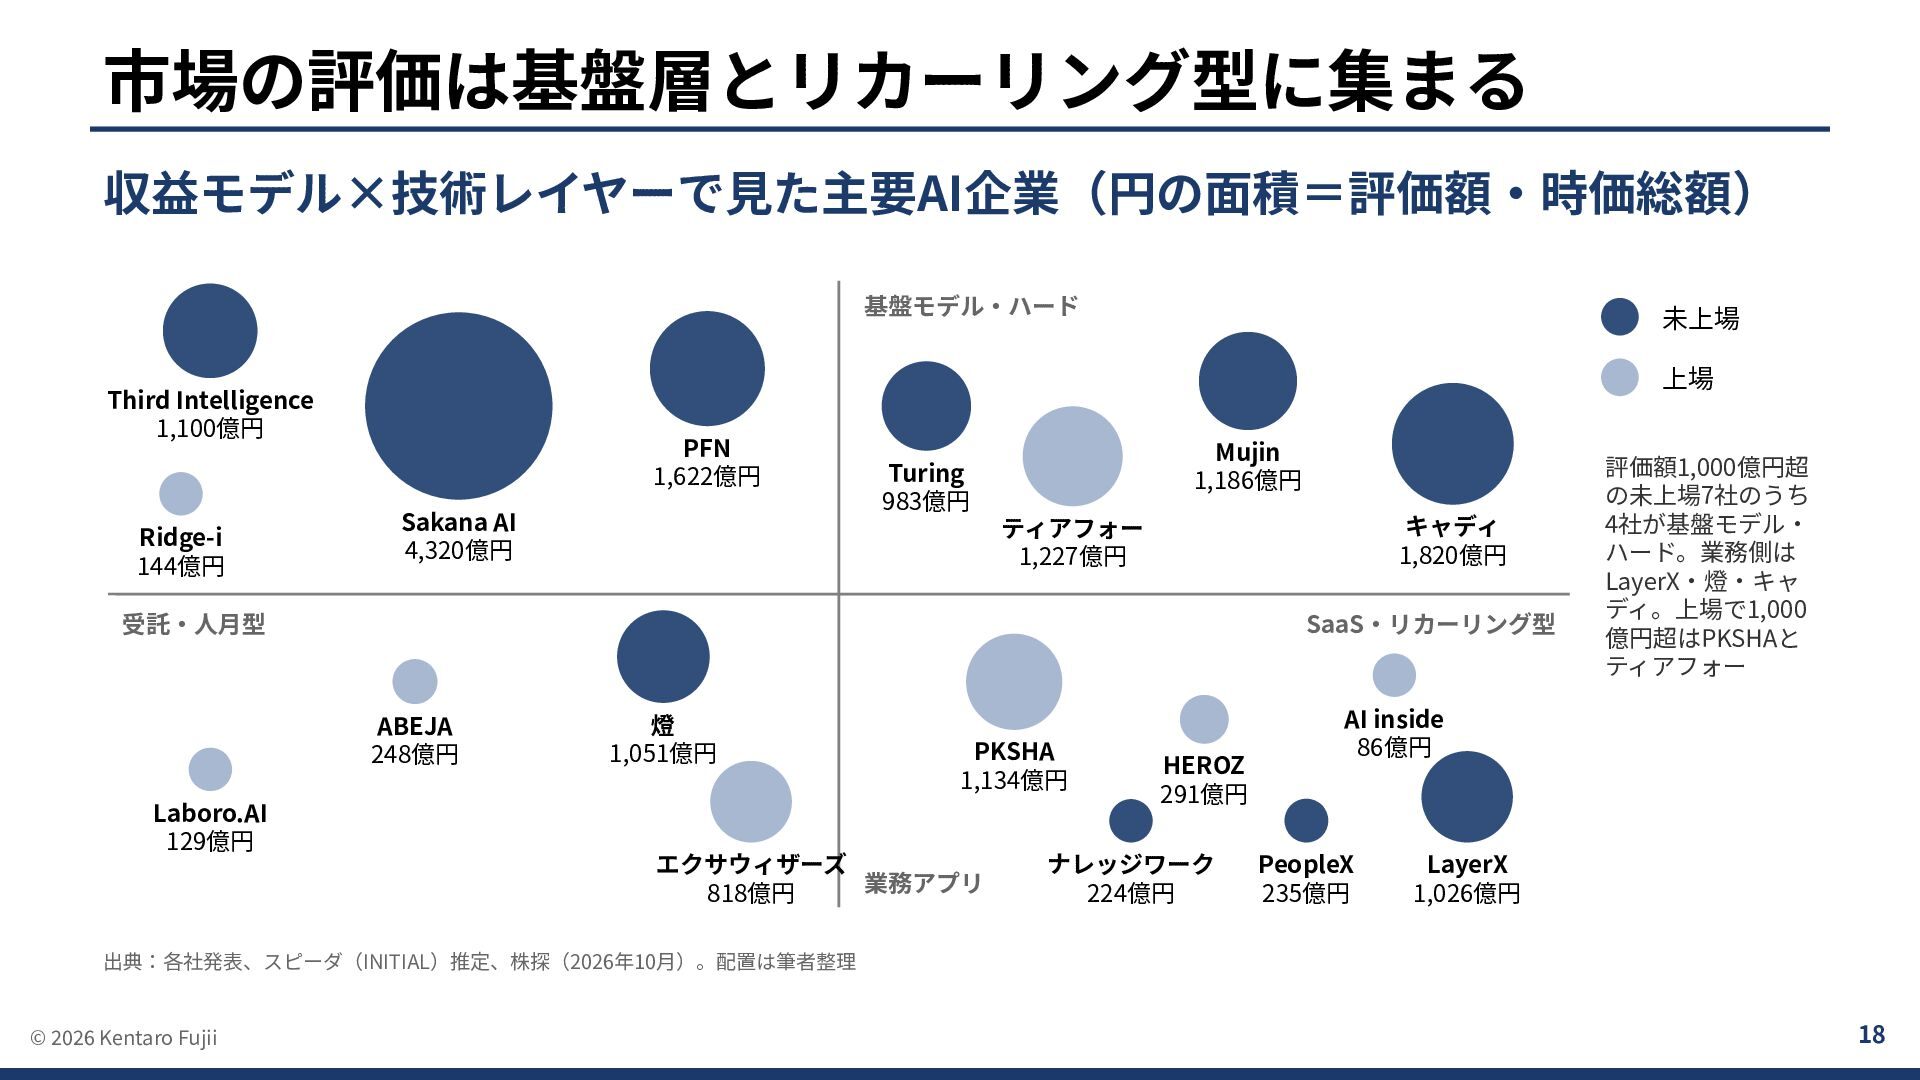
・評価が集まるのは、基盤モデルの会社と、顧客基盤と業務データを持つ継続課金型の会社
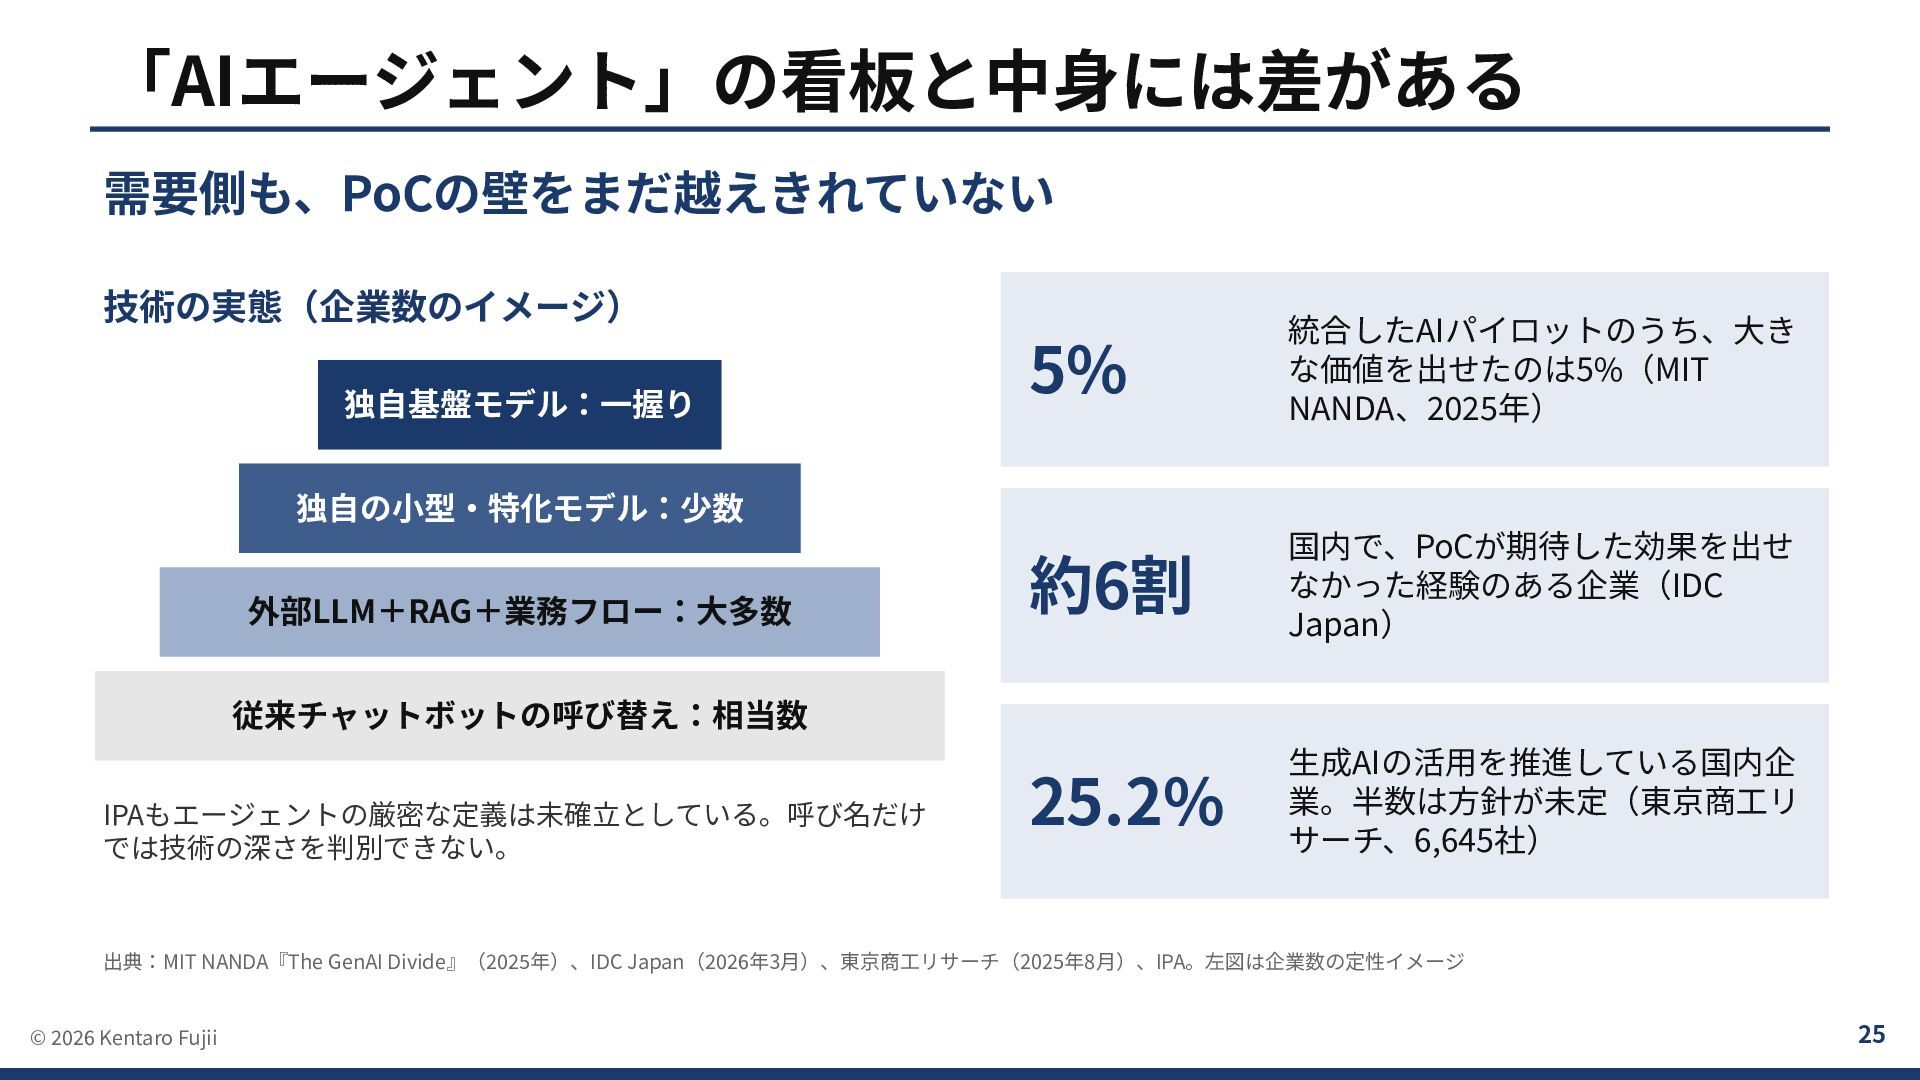
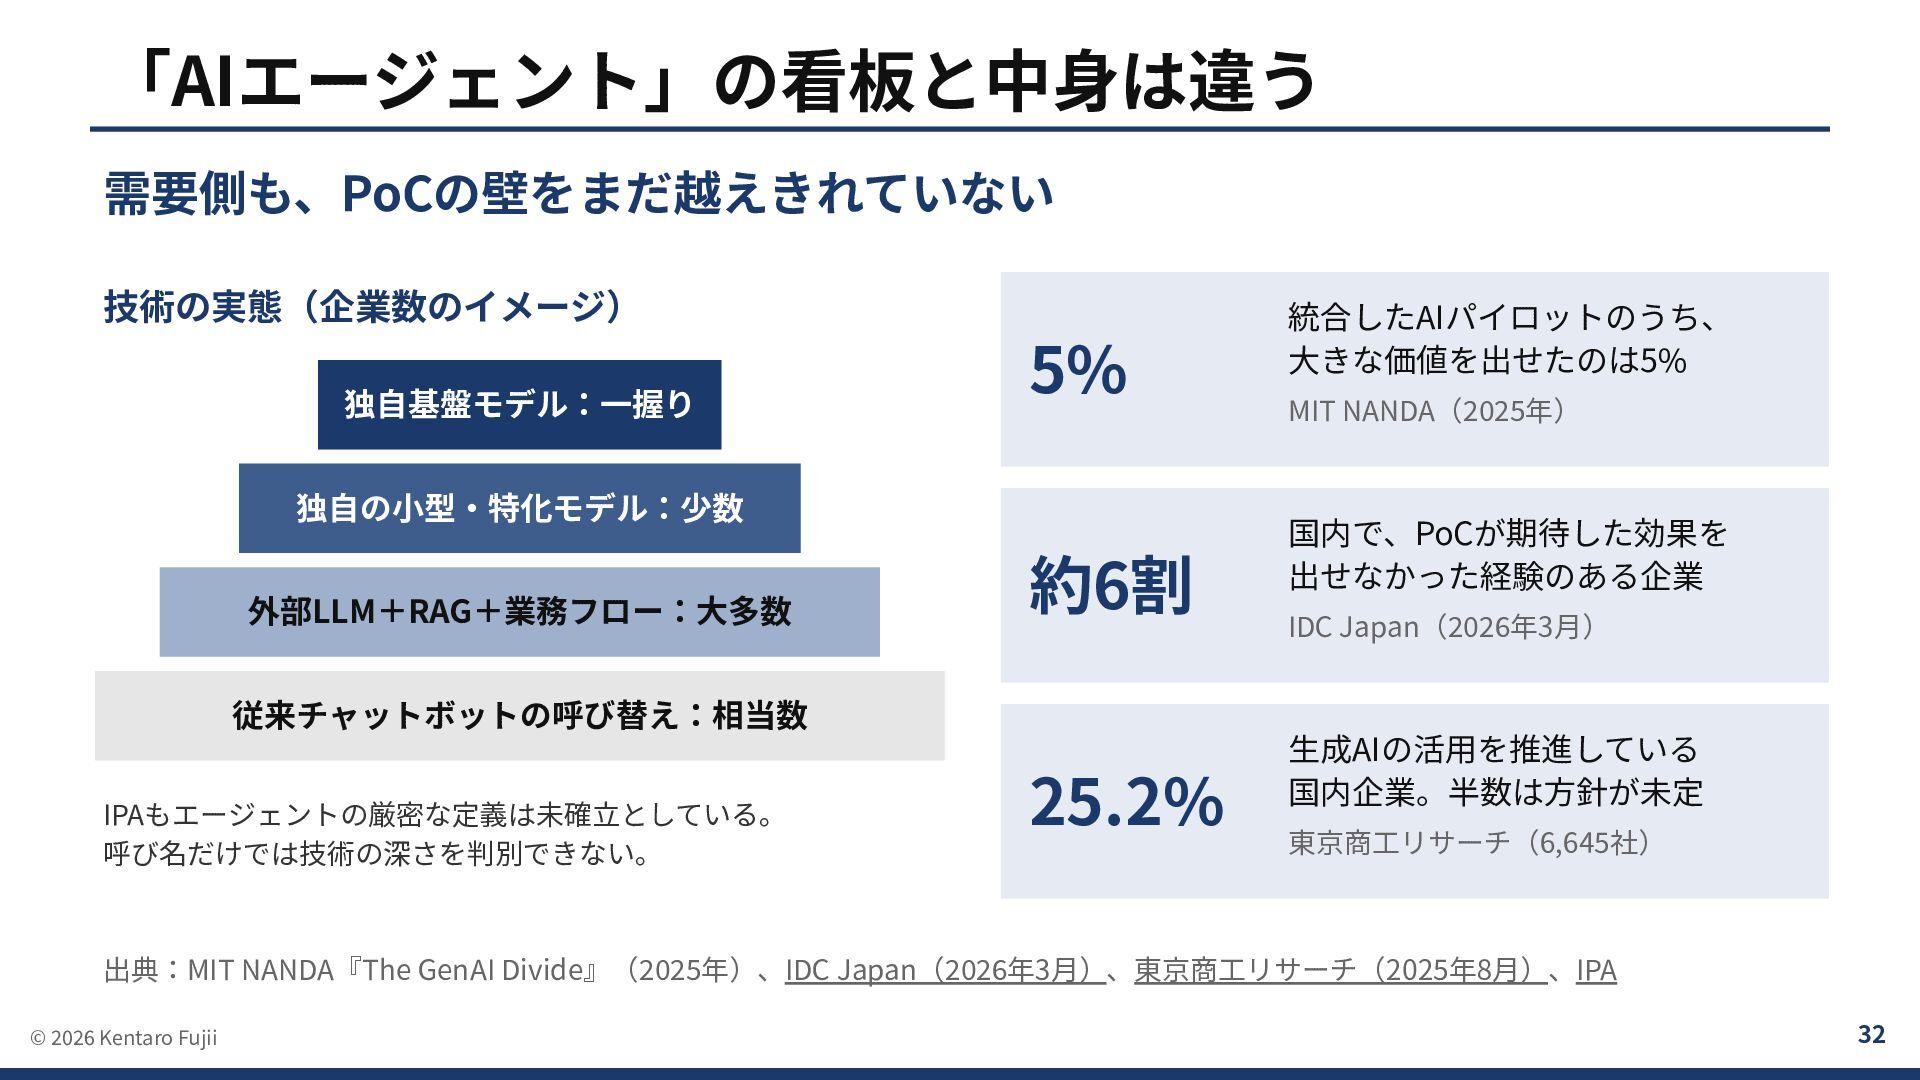
・「AIエージェント」の看板と中身は違う。多くは外部LLM(大規模言語モデル)+RAG(社内文書を検索して答える仕組み)+業務フローのアプリ層という、筆者の整理(企業数のイメージで、調査値ではない)。呼び名だけでは技術の深さを判別できない
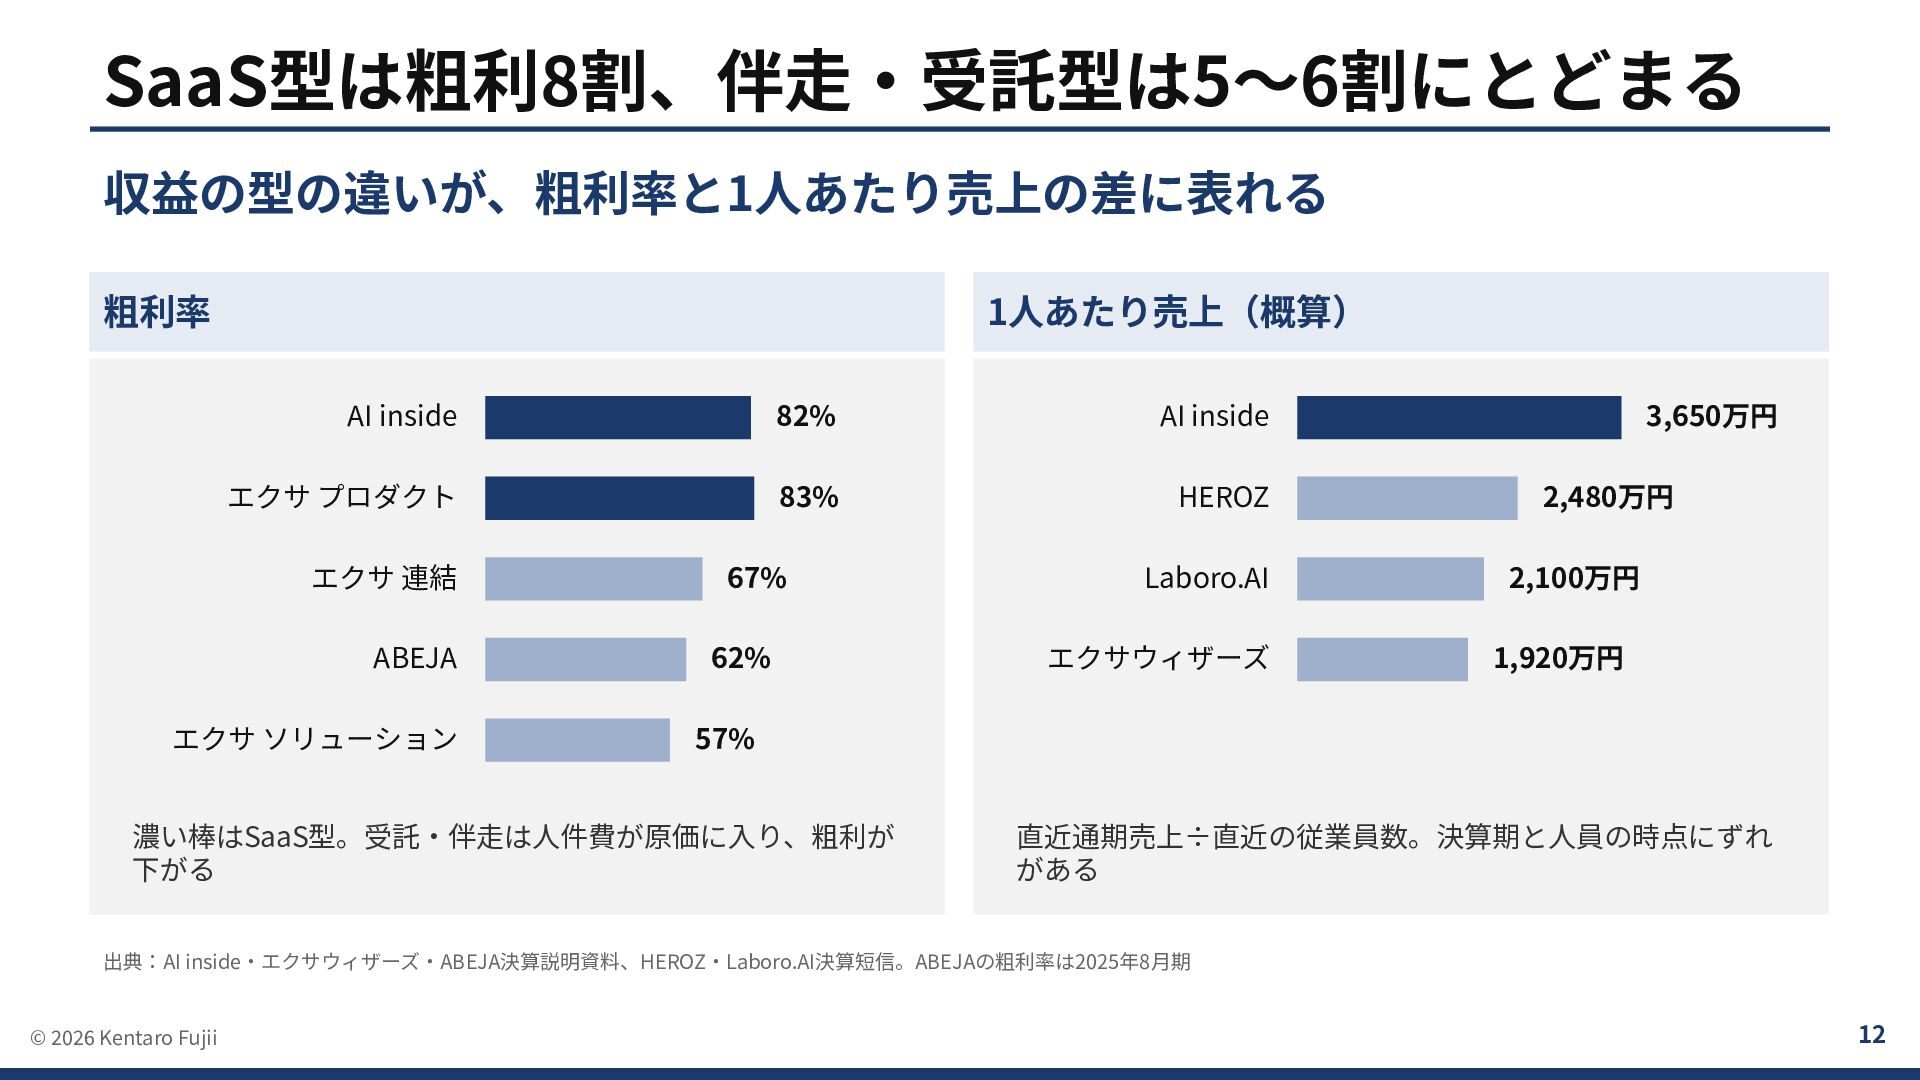
・粗利は収益の型で差が出る。SaaS専業のAI insideは82%、伴走・受託型のABEJAは62%。ただしSaaS型にも、粗利が5割前後のHEROZ・Appier Groupがある
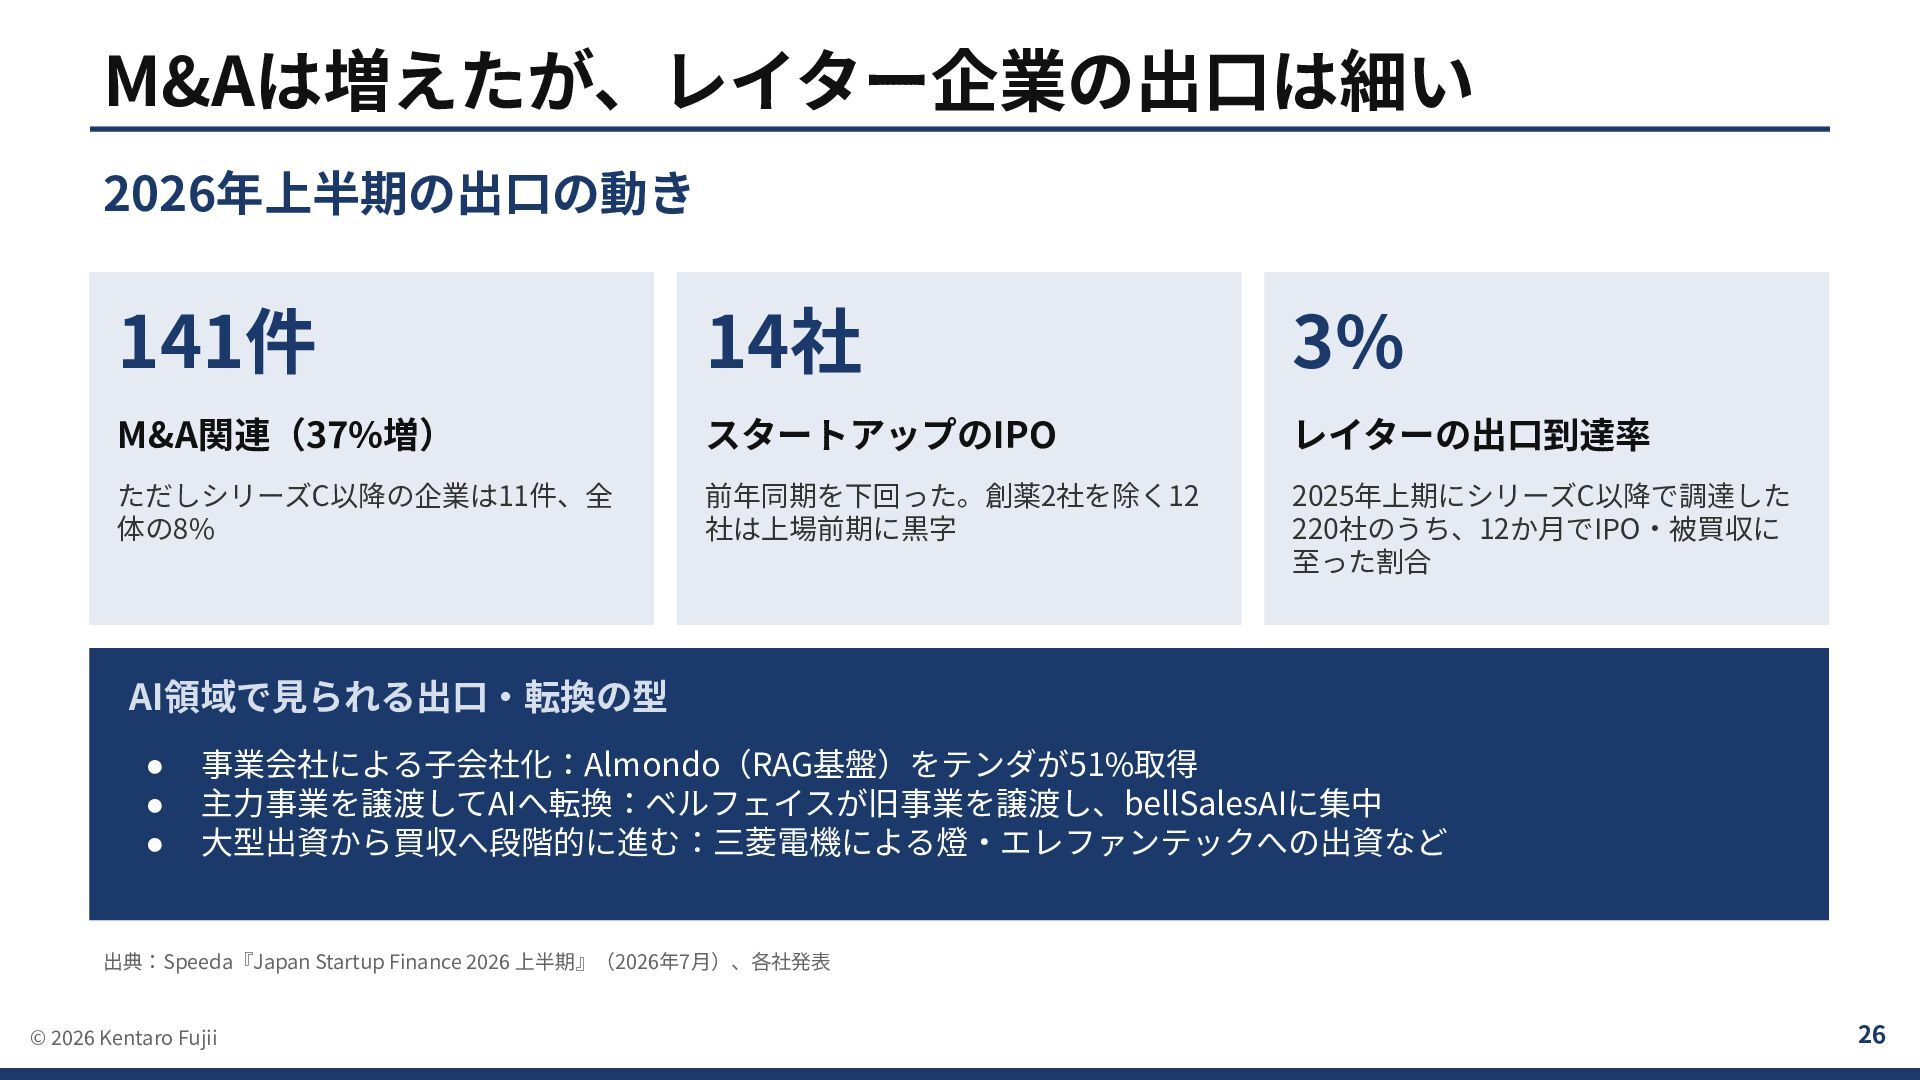
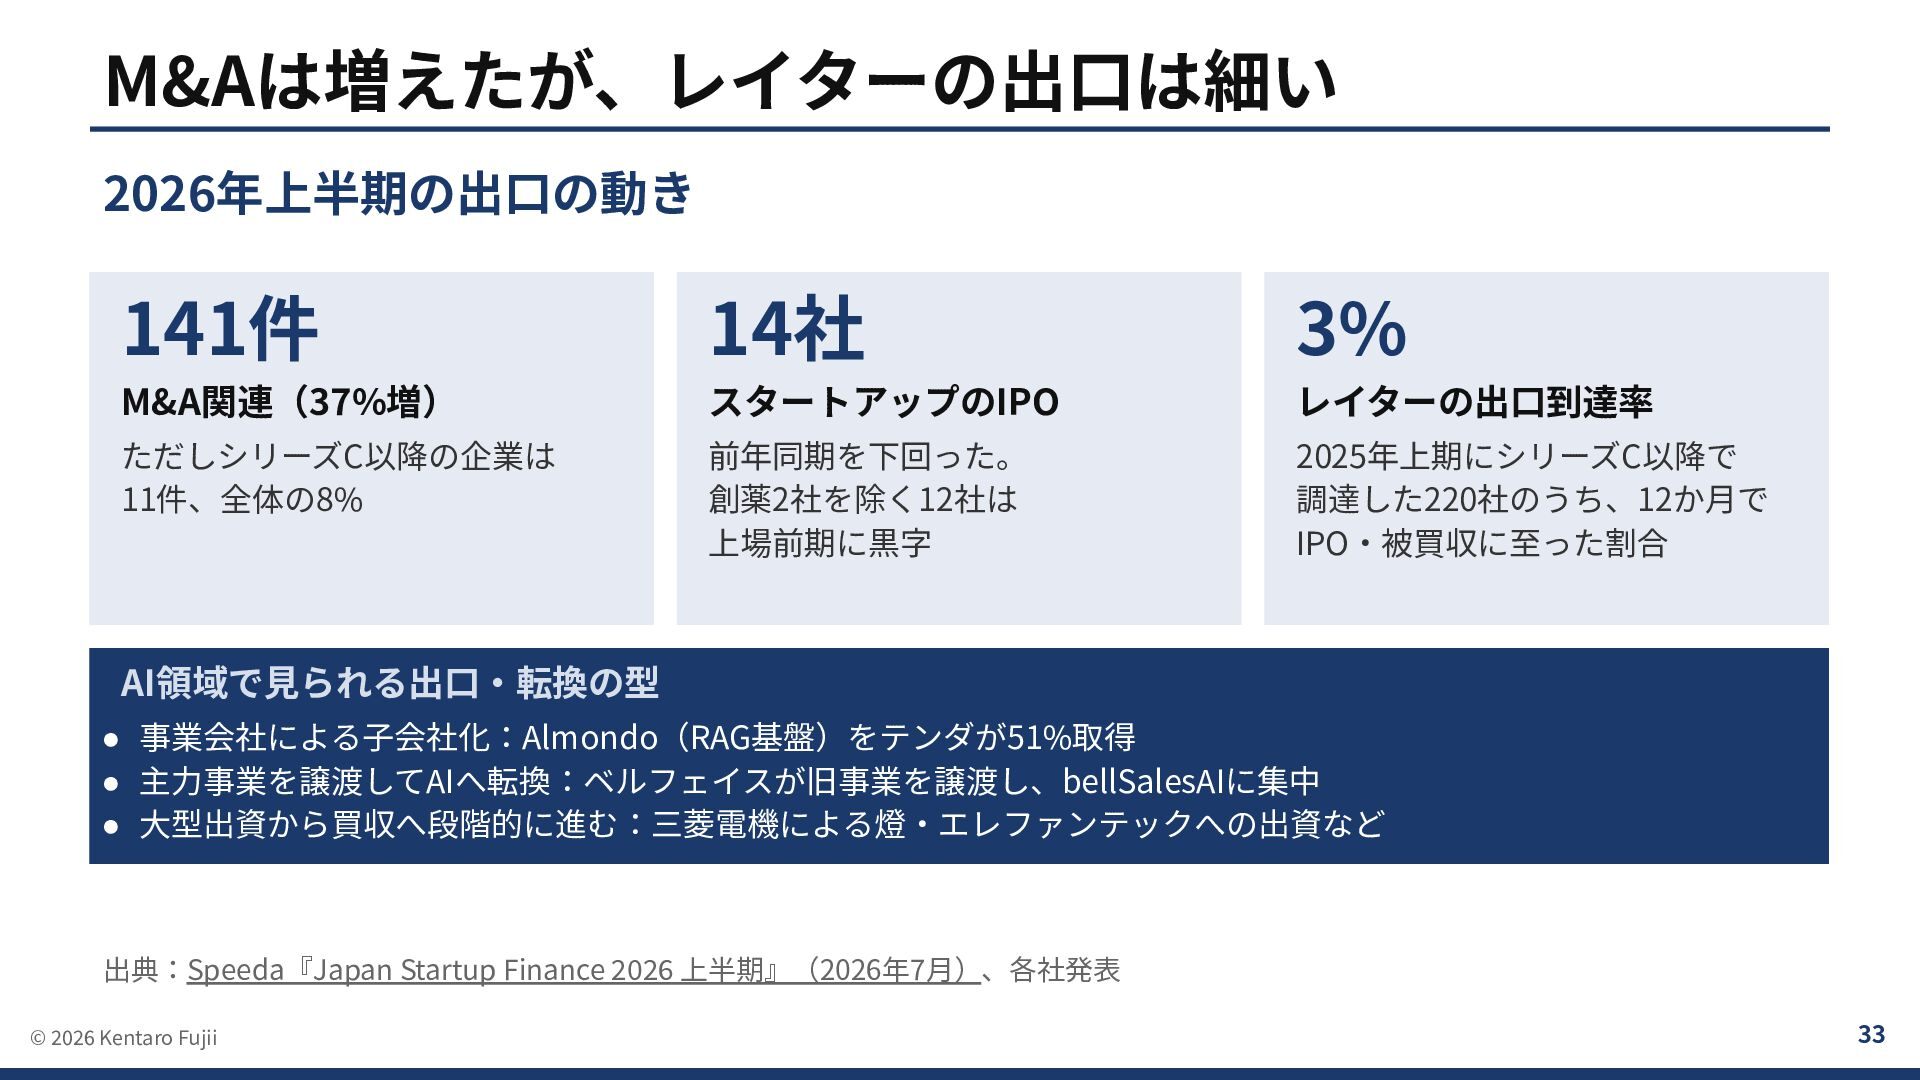
・出口はM&Aが増えた(上半期141件、前年同期比+37%)が、シリーズC以降は11件でレイターの出口は細い。IPOは14社で、創薬を除く12社が上場前期に黒字。基盤モデルは国策事業が動き出した
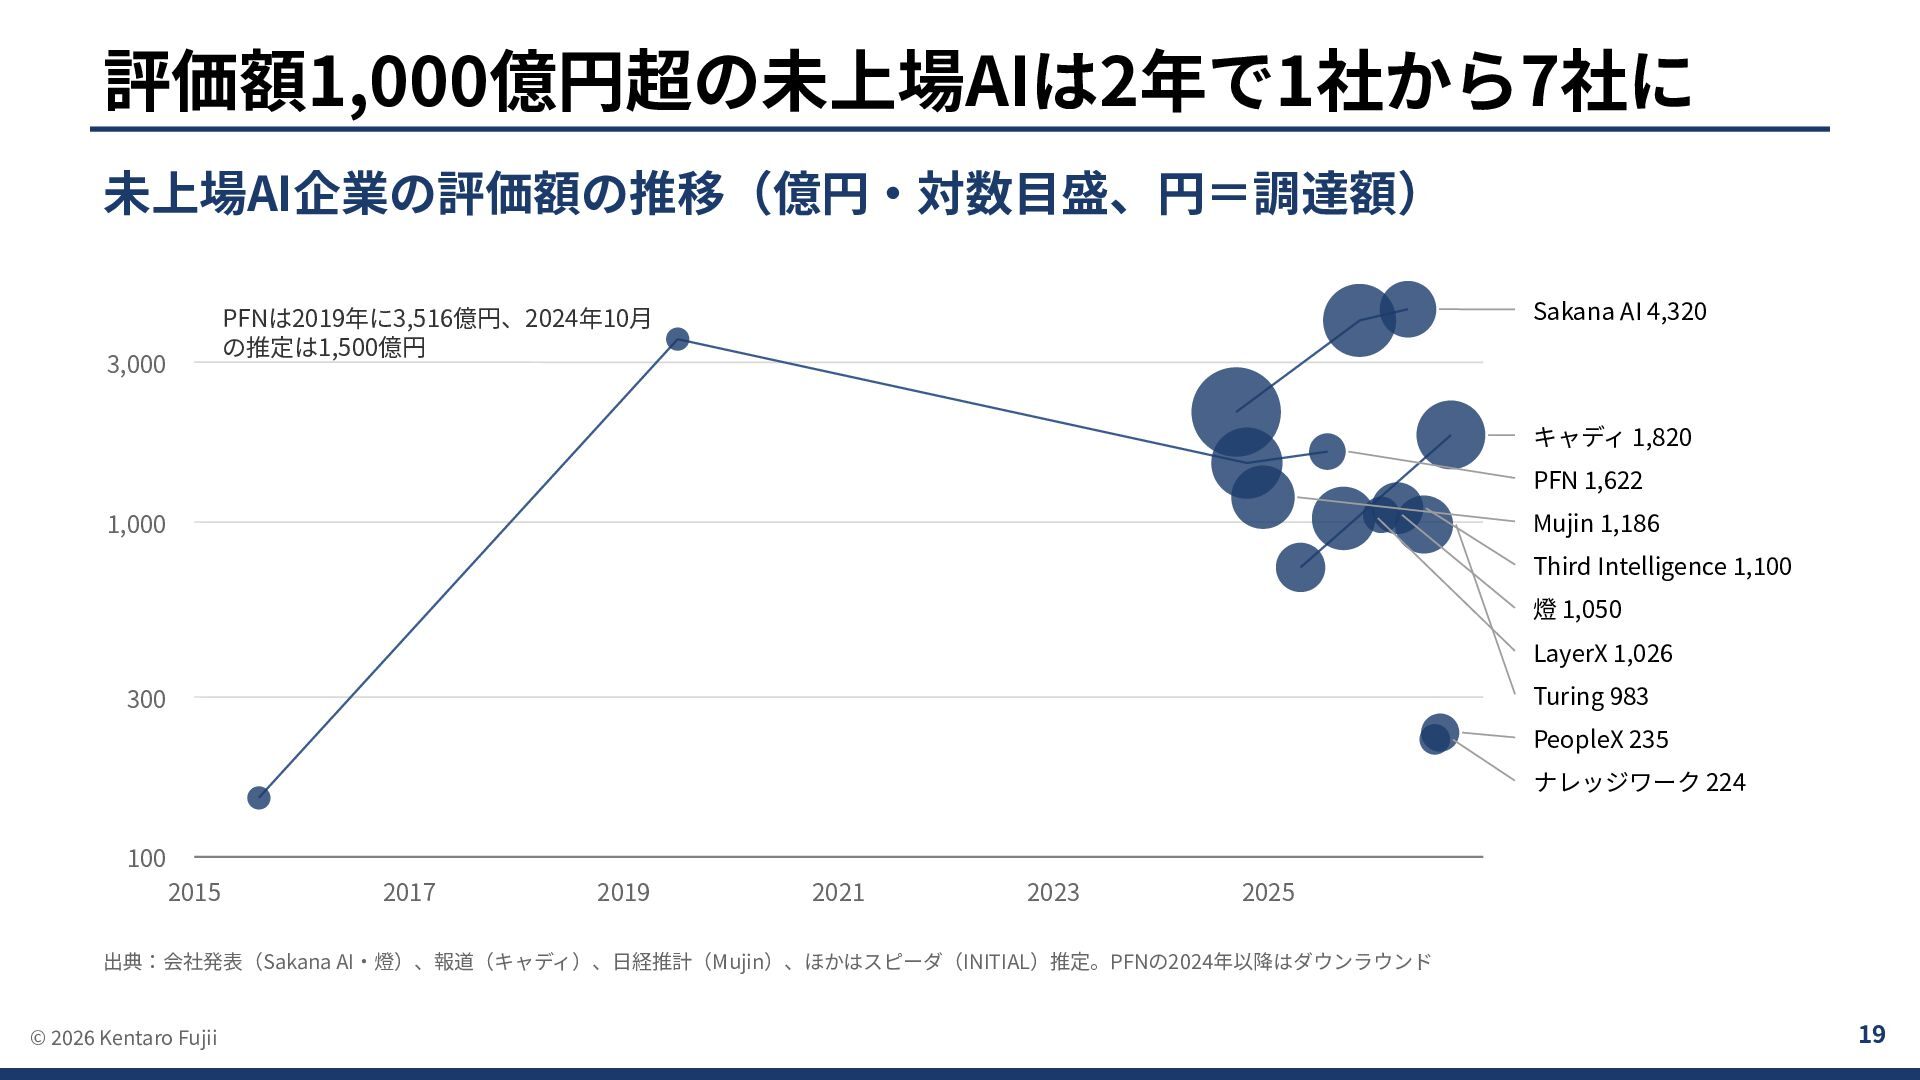
・評価額1,000億円を超える未上場AI企業は、2024年初の1社から2026年は7社に(調達後評価額。推定を含む)
※将来予測は個人の見解で、企業の見解や投資助言ではありません。
未上場企業の数値は、会社発表・報道・調査会社(スピーダ)の推定をもとにしており、監査済みの数値ではありません。

KentaroFujii
October 24, 2026
Transcript
44 slides
-
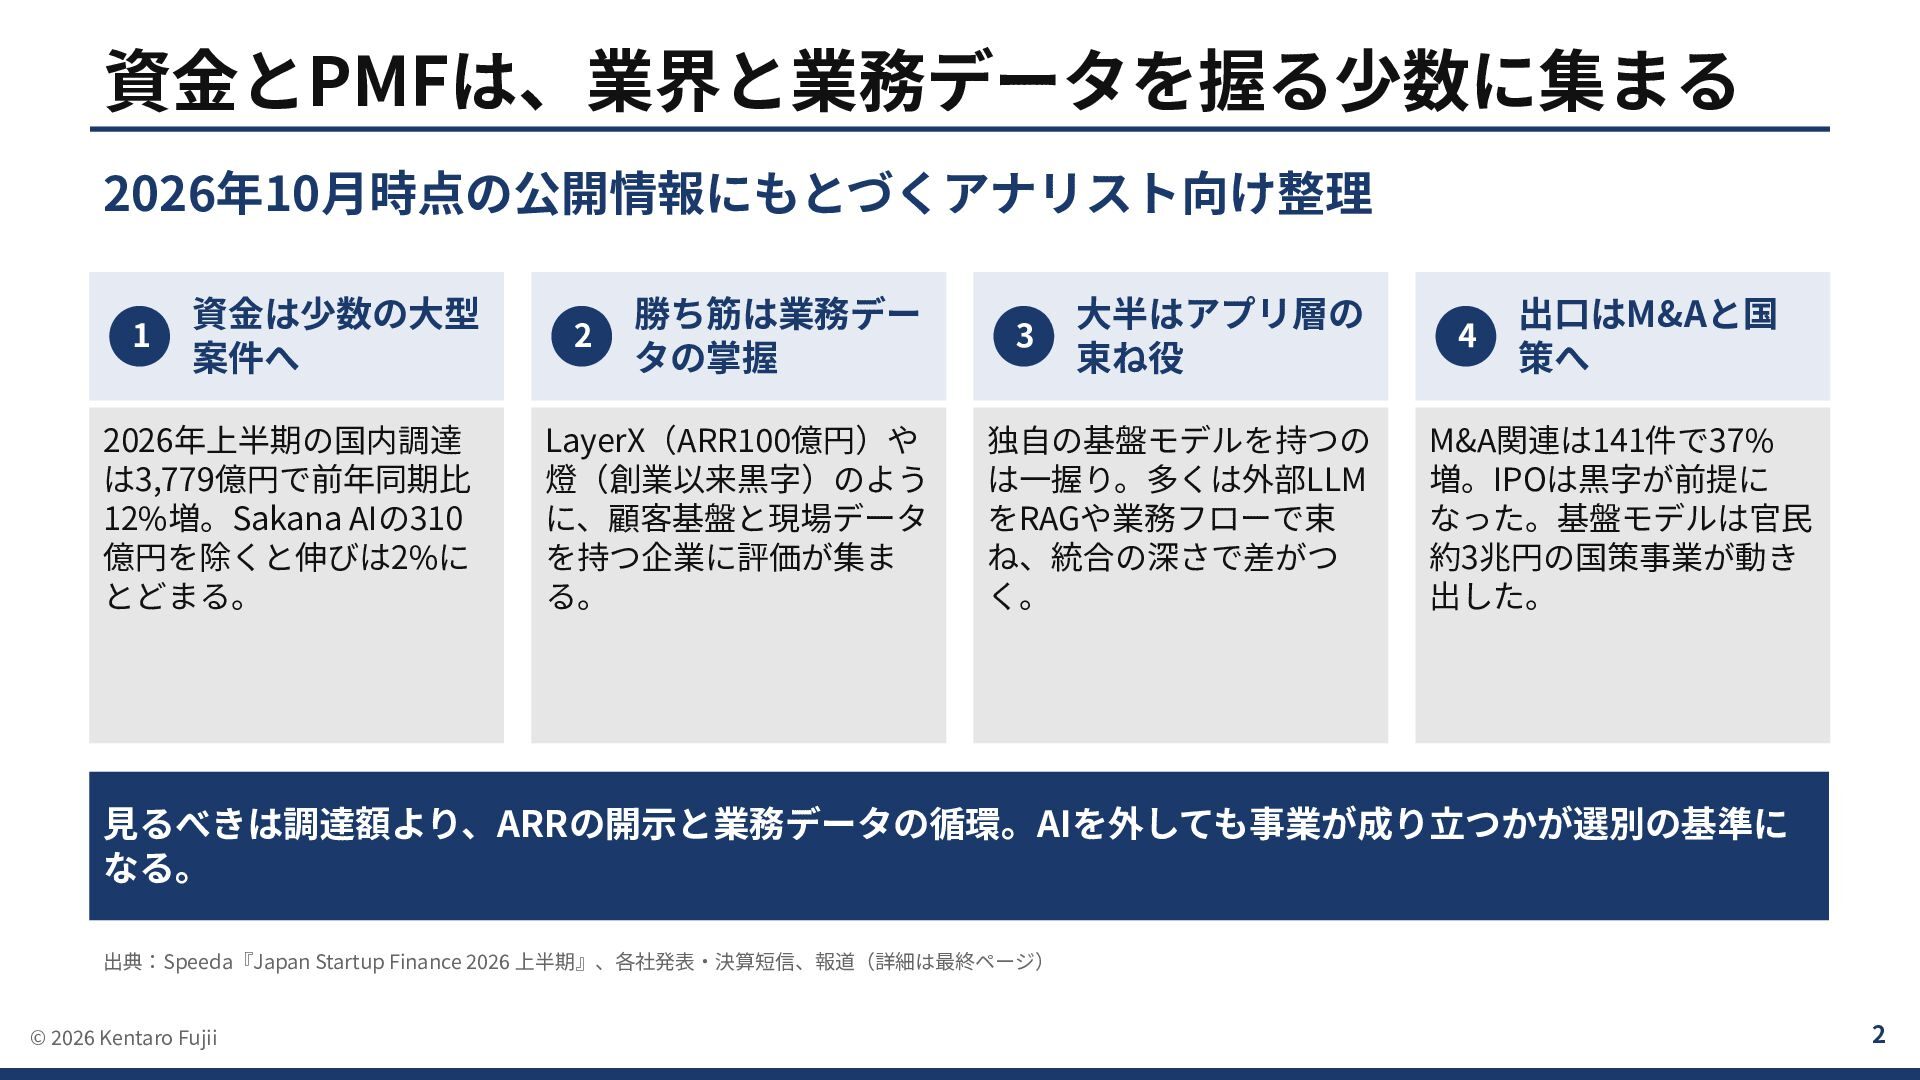
資⾦は国策の基盤モデルと、業務データを握る少数へ 2026年10⽉時点の公開情報にもとづくアナリスト向け整理 資⾦は少数の 1 ⼤型案件へ 勝ち筋は 2 業務データの掌握 上場AIは⼩粒、 3
株価は半値以下 M&Aは増えたが 4 レイターの 出⼝は細い 2026年上半期の 国内調達は3,779億円で 前年同期⽐12%増。 Sakana AIの310億円を 除くと伸びは2%に とどまる。 LayerX(ARR100億円) や燈(創業以来黒字) のように、顧客基盤と現 場データを持つ企業に 評価が集まる。 上場27社で 売上100億円超は3社。 25社中20社の株価は ⾼値の半値以下で、 Rule of 40で40を 超えるのは13社。 M&A関連は141件で 37%増。IPOは黒字が 前提になった。 基盤モデルは政府の 約1兆円規模(報道)の 国策事業が始動した。 ⾒るべきは調達額より、ARRの開⽰と業務データの循環。AIを外しても成り⽴つかが選別の基準。 出典:Speeda『Japan Startup Finance 2026 上半期』、各社発表‧決算短信、報道 © 2026 Kentaro Fujii 2 -
⽬次 総論から展望までの6章。経営指標の表は付録にまとめた ページ 1 総論 2 2 歴史と市場 4 3
企業マップ‧ビジネスモデル‧組織 10 4 事業規模‧資本‧市場評価 17 5 経営指標 27 6 実態‧出⼝‧今後の展望 31 付録:経営指標の表 36 © 2026 Kentaro Fujii 3 -
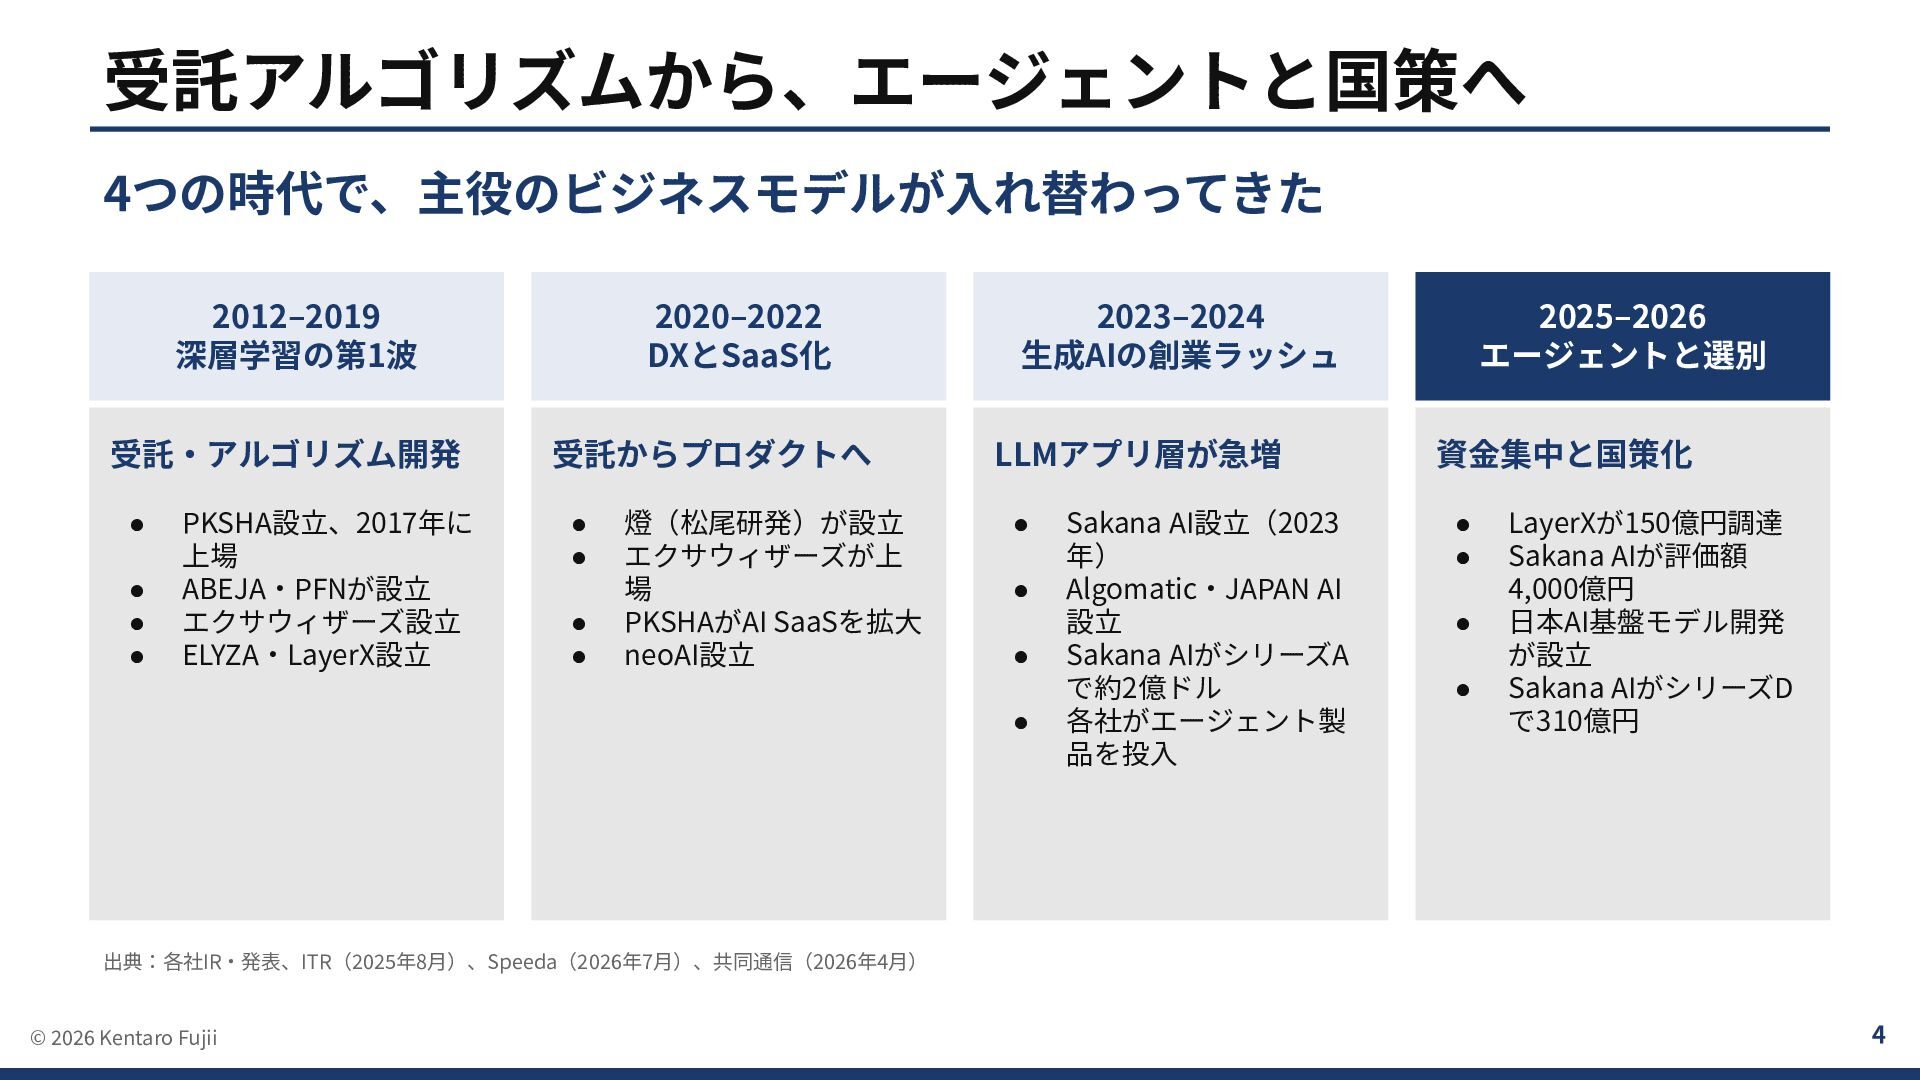
受託アルゴリズムから、エージェントと国策へ 4つの時代で、主役のビジネスモデルが⼊れ替わってきた 2012‒2019 深層学習の第1波 2020‒2022 DXとSaaS化 2023‒2024 ⽣成AIの創業ラッシュ 2025‒2026 エージェントと選別
受託‧アルゴリズム開発 受託からプロダクトへ LLMアプリ層が急増 資⾦集中と国策化 • PKSHA設⽴、 2017年に上場 • ABEJA‧PFNが設⽴ • エクサウィザーズ設⽴ • ELYZA‧LayerX設⽴ • HEROZなど6社が上場 • 燈(松尾研発)が設⽴ • エクサウィザーズ上場 • PKSHAがAI SaaSを拡⼤ • neoAI設⽴ • Appier‧JDSCなど 7社が上場 • Sakana AI設⽴ (2023年) • Algomatic‧ JAPAN AIが設⽴ • Sakana AIが シリーズAで約2億ドル • 各社がエージェント 製品を投⼊ • ABEJAなど8社が上場 • LayerXが150億円調達 • Sakana AIが評価額 4,000億円 • ⽇本AI基盤モデル開発 が設⽴ • Sakana AIが シリーズB総額320億円 • ティアフォーなど上場 出典:各社IR‧発表、ITR(2025年8⽉)、Speeda(2026年7⽉)、共同通信(2026年4⽉) © 2026 Kentaro Fujii 5 -
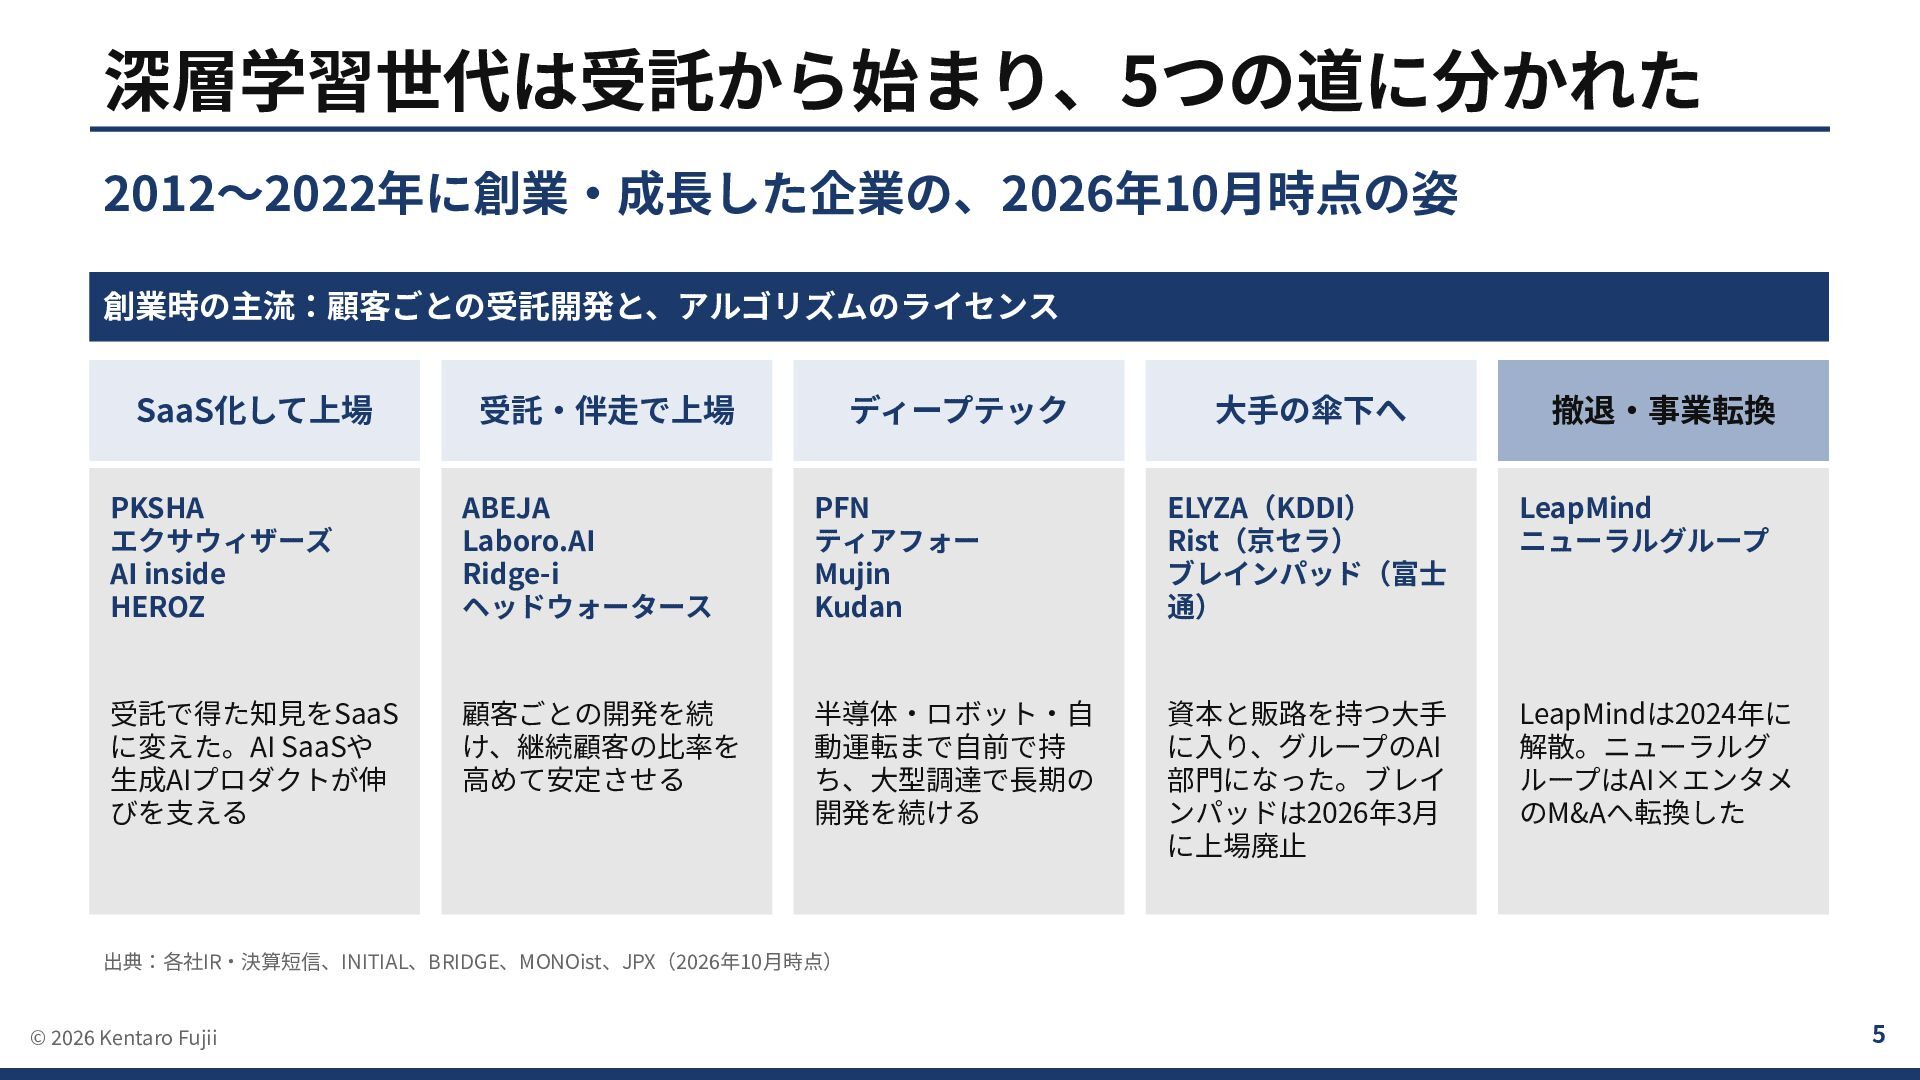
深層学習世代は受託から始まり、5つの道に分かれた 2012〜2022年に創業‧成⻑した企業の、2026年10⽉時点の姿 創業時の主流:顧客ごとの受託開発と、アルゴリズムのライセンス SaaS‧製品で上場 受託‧伴⾛で上場 PKSHA エクサウィザーズ AI inside HEROZ
Appier Group ファースト アカウンティング VRAIN Solution フツパー ABEJA Laboro.AI Ridge-i ヘッドウォータース pluszero AVILEN TDSE‧JDSC Sapeet Hmcomm SaaSや⾃社製品で、 繰り返し⼊る収益を 積み上げる 顧客ごとの開発を 続け、継続顧客の ⽐率を⾼める ディープテック ⼤⼿の傘下へ PFN ティアフォー Mujin Kudan ELYZA(KDDI) Rist(京セラ) ブレインパッド (富⼠通) 半導体‧ロボット‧ ⾃動運転まで持ち、 ⼤型調達で開発を 続ける ⼤⼿のAI部⾨に なった。 ブレインパッドは 2026年3⽉に 上場廃⽌ 撤退‧事業転換 LeapMind ニューラルグループ LeapMindは 2024年に解散。 ニューラル グループは AI×エンタメの M&Aへ転換 出典:各社IR‧決算短信、INITIAL、BRIDGE、MONOist、JPX(2026年10⽉時点) © 2026 Kentaro Fujii 6 -
⽣成AI世代は、⼤型調達と数億円の買収に分かれた 2023年以降に創業した企業の今の姿。事業転換‧縮⼩の例はまだ無い 創業時の主流:LLMを使うアプリ層(2023〜2024年の創業ラッシュ) ⼤型調達‧基盤 ARR開⽰で拡⼤ ⼤⼿の傘下 買収された 導⼊⽀援‧伴⾛ Sakana AI
PeopleX Algomatic LangCore GenerativeX シリーズB約320億円 評価額約4,320億円 (2026年4⽉) ARR10億円、 NRR140%超。 シリーズAで54.5億円 (2026年9⽉) DMMが設⽴。 2026年6⽉に 3社体制へ AVILENが100%を 4.05億円で取得 (2024年10⽉決議、 11⽉末取得) シリーズA約6.5億円 (2026年6⽉)。 ⽀援先80社超 JAPAN AI テンダが51%を 5.1億円で取得 (2024年12⽉) AIブレイン パートナーズ シードで5.8億円 (融資含む、 2025年9⽉)。 評価額は⾮公表 Third Intelligence 2025年11⽉〜2026年 1⽉に計100億円調達 Noetra(旧‧⽇本AI 基盤モデル開発) 国の事業予算は 2026年度に3,873億円 (産総研と共同) ARRは出さず、 前年⽐約500%の 成⻑率を開⽰。 累計調達41億円 (エクイティ) Almondo ⽇本M&AセンターHD が完全⼦会社化 (2026年9⽉発表) SYNTHESIS 出典:Sakana AI、THE BRIDGE、スピーダ、経済産業省「令和8年度当初予算の概要」(2026年4⽉)‧ 事業開始の発表(2026年6⽉30⽇)、共同通信(2026年4⽉)、各社発表‧適時開⽰、財経新聞、VOIX © 2026 Kentaro Fujii 7 -
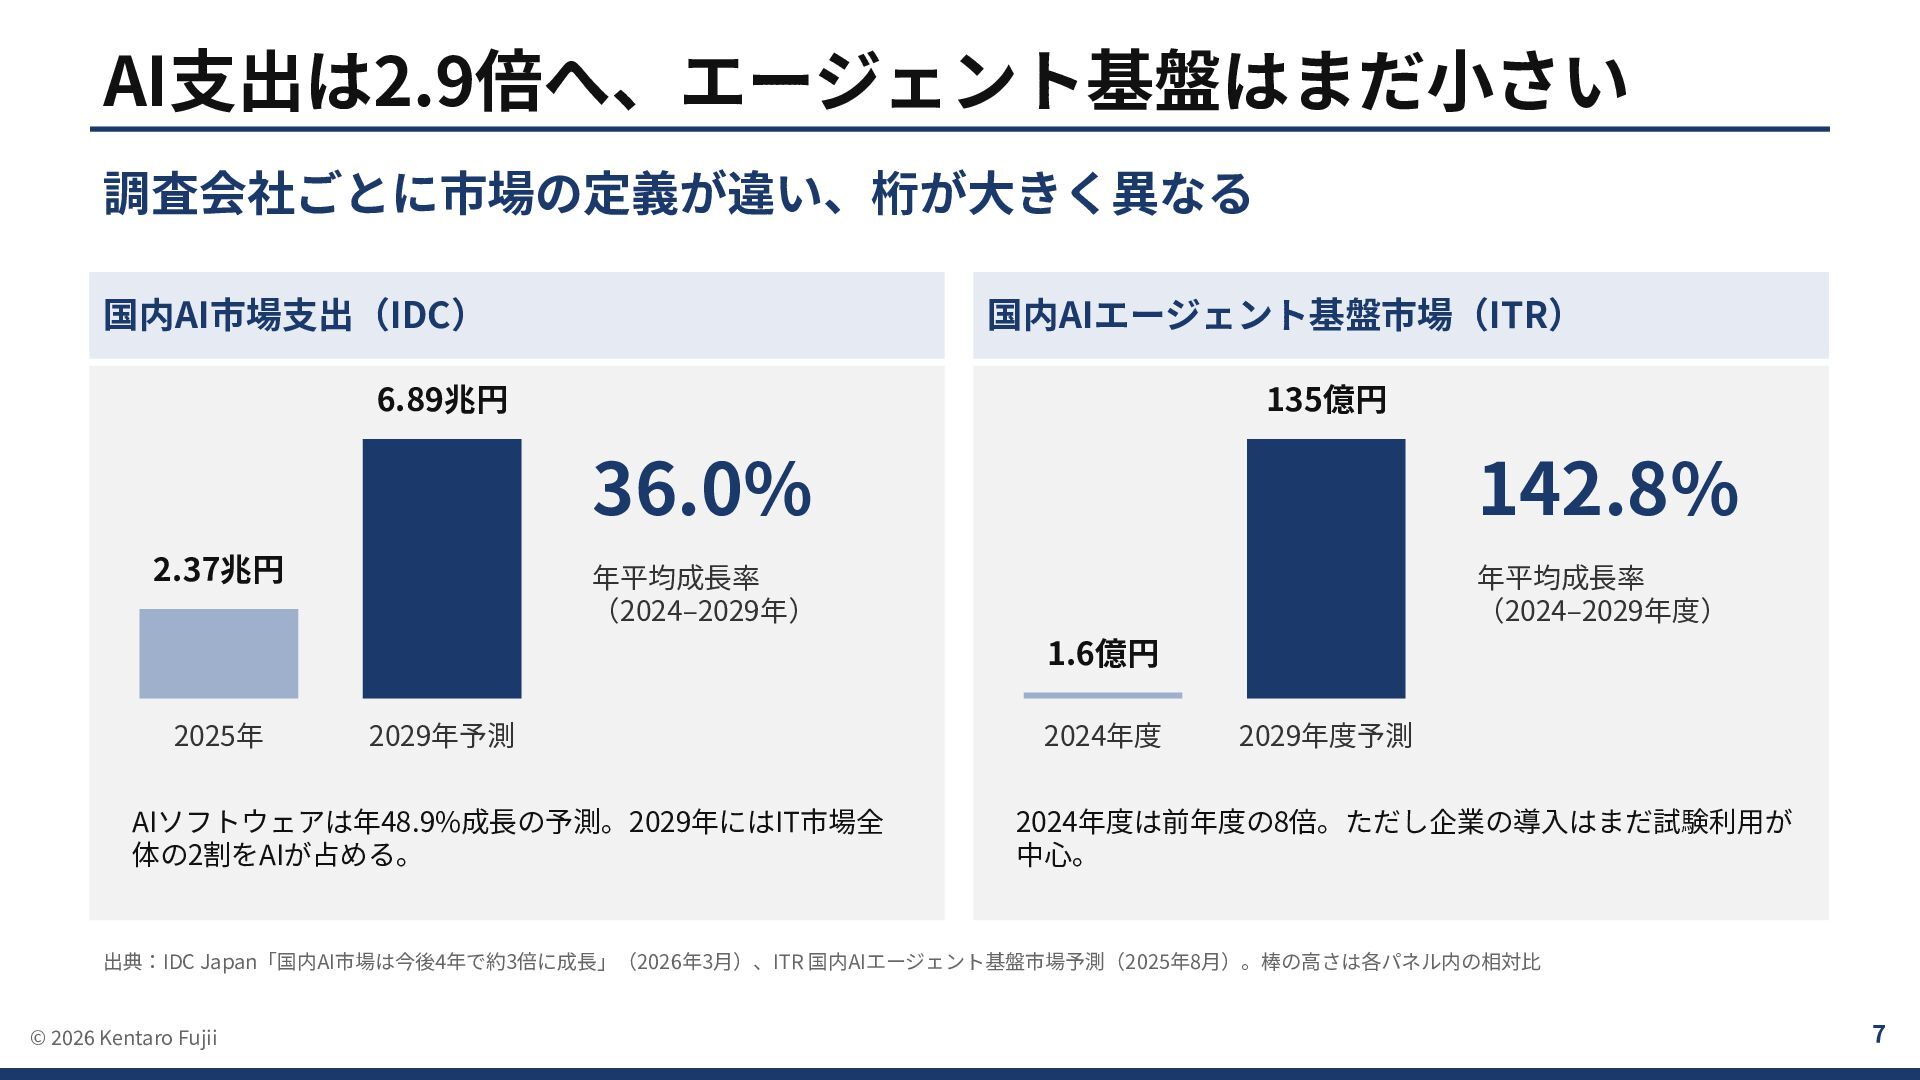
AI⽀出は2.9倍へ、エージェント基盤はまだ⼩さい 調査会社ごとに市場の定義が違い、桁が⼤きく異なる 国内AI市場⽀出(IDC) 国内AIエージェント基盤市場(ITR) 6.89兆円 2.37兆円 135億円 36.0% 142.8% 年平均成⻑率
(2024‒2029年) 年平均成⻑率 (2024‒2029年度) 1.6億円 2025年 2029年予測 AIソフトウェアは年48.9%成⻑の予測。 2029年にはIT市場全体の2割をAIが占める。 2024年度 2029年度予測 2024年度は前年度の8倍。 ただし企業の導⼊はまだ試験利⽤が中⼼。 出典:IDC Japan「国内AI市場は今後4年で約3倍に成⻑」(2026年3⽉)、ITR 国内AIエージェント基盤市場予測(2025年8⽉) © 2026 Kentaro Fujii 8 -
総額は増えたが、伸びたのは50億円以上の案件だけ 2026年上半期の国内スタートアップ資⾦調達 3,779億円 310億円 780億円 −20% 調達総額。 前年同期⽐12%増 Sakana AIの
⼤型調達。1社で 総額の約8%を占める 50億円以上を調達した 9社の合計。 前年は4社で345億円 SaaS向けの調達額は 671億円→536億円。 うちシリーズCは42%減 上位20社は基盤モデル、⾃動運転、製造‧医療の特化AI、フィジカルAI。汎⽤の「AI搭載SaaS」から、 現場に⼊り込む特化型へ資⾦が移っている。 2025年通年は7,613億円で、1社あたりの中央値は6,240万円まで下がった。 出典:Speeda『Japan Startup Finance 2026 上半期』(2026年7⽉)、同『2025』速報(2026年1⽉) © 2026 Kentaro Fujii 9 -
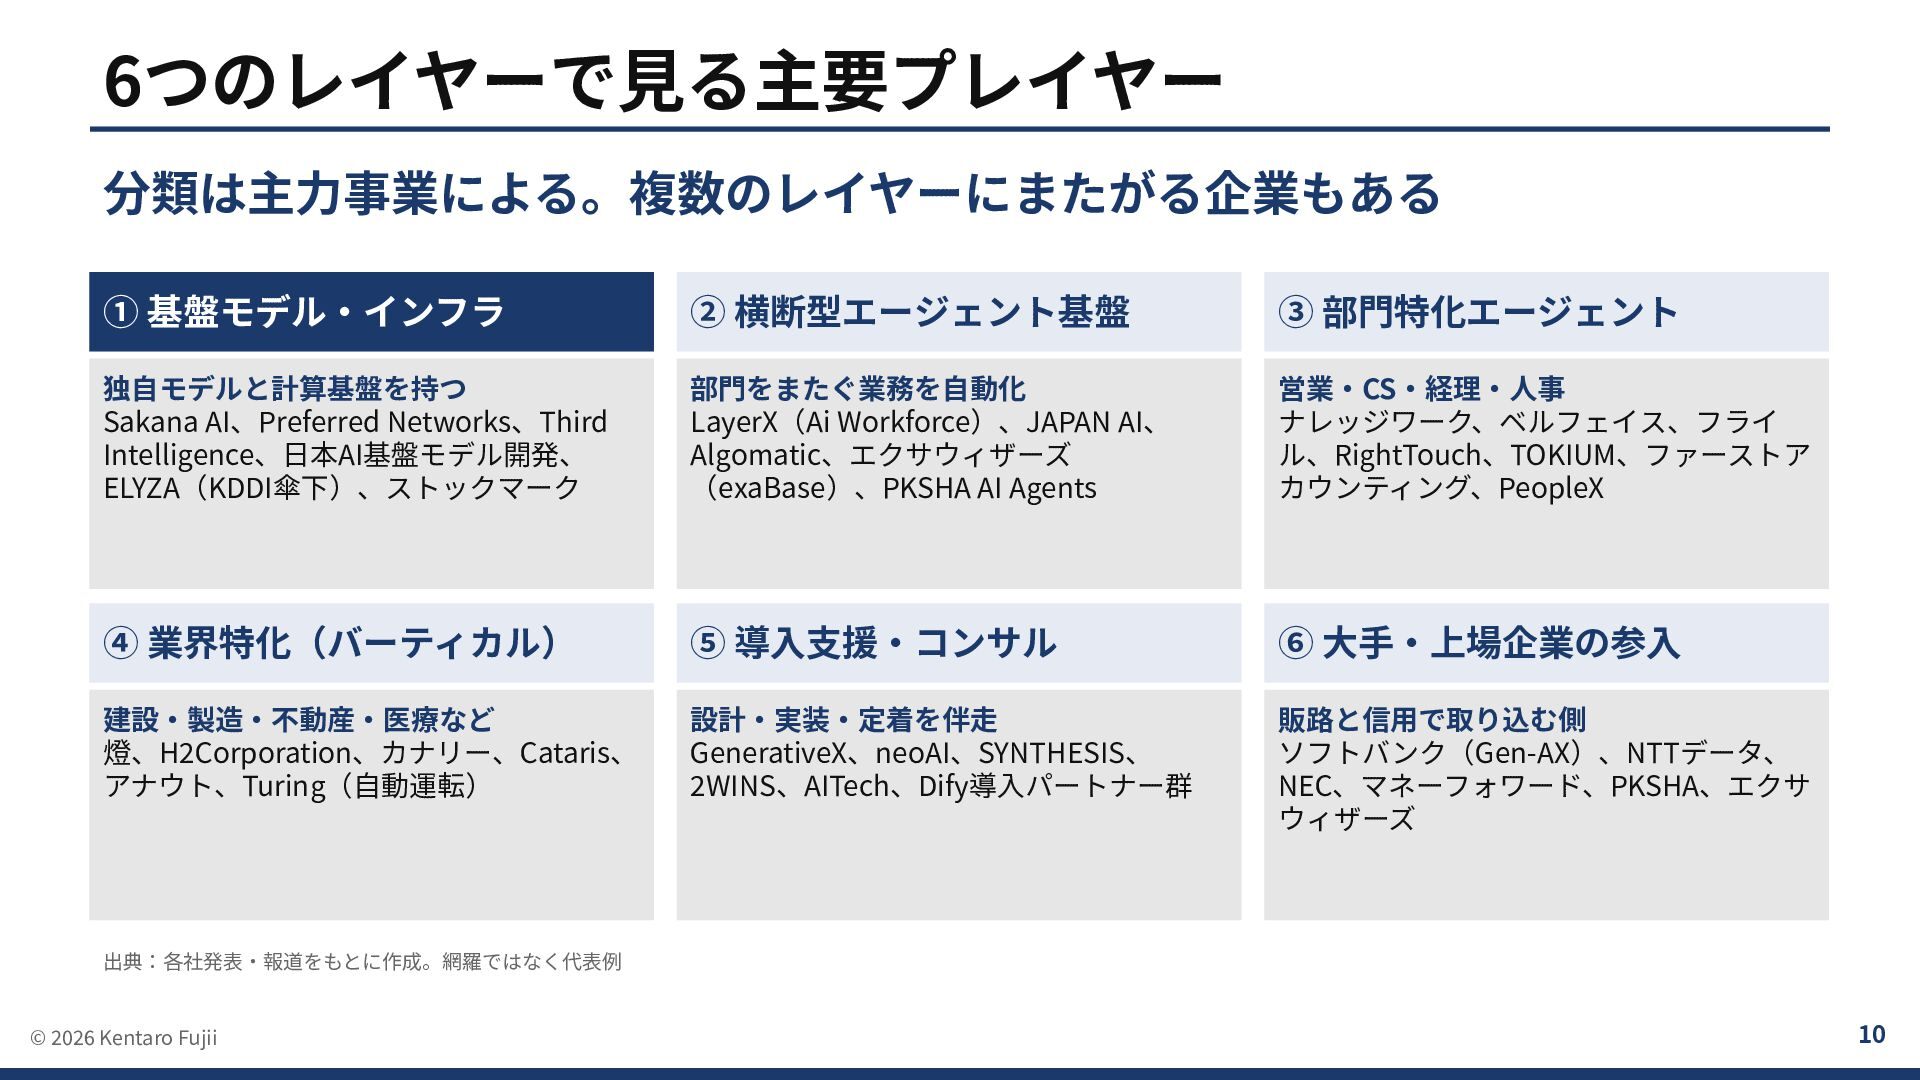
主要プレイヤーは6つのレイヤーに分かれる 代表例を主⼒事業で分類。複数のレイヤーにまたがる企業もある 1 基盤モデル‧インフラ 2 横断型エージェント基盤 3 部⾨特化エージェント 独⾃モデルと計算基盤を持つ Sakana
AI、Preferred Networks、 Third Intelligence、ストックマーク、 Noetra(国策の基盤モデル会社)、 ELYZA(KDDI傘下) 部⾨をまたぐ業務を⾃動化 LayerX(Ai Workforce)、JAPAN AI、 Algomatic、PKSHA AI Agents、 エクサウィザーズ(exaBase) 営業‧CS‧経理‧⼈事 ナレッジワーク、ベルフェイス、 フライル、RightTouch、TOKIUM、 ファーストアカウンティング、 PeopleX 4 業界特化(バーティカル) 5 導⼊⽀援‧コンサル 6 ⼤⼿‧上場企業の参⼊ 建設‧製造‧不動産‧医療など 燈、H2Corporation、カナリー、 Cataris、アナウト、 Turing(⾃動運転) 設計‧実装‧定着を伴⾛ GenerativeX、neoAI、SYNTHESIS、 2WINS、AITech、JDSC、 Dify導⼊パートナー群 販路と信⽤で取り込む側 ソフトバンク(Gen-AX)、 NTTデータ、NEC、PKSHA、 マネーフォワード、エクサウィザーズ 出典:各社発表‧報道をもとに作成 © 2026 Kentaro Fujii 11 -
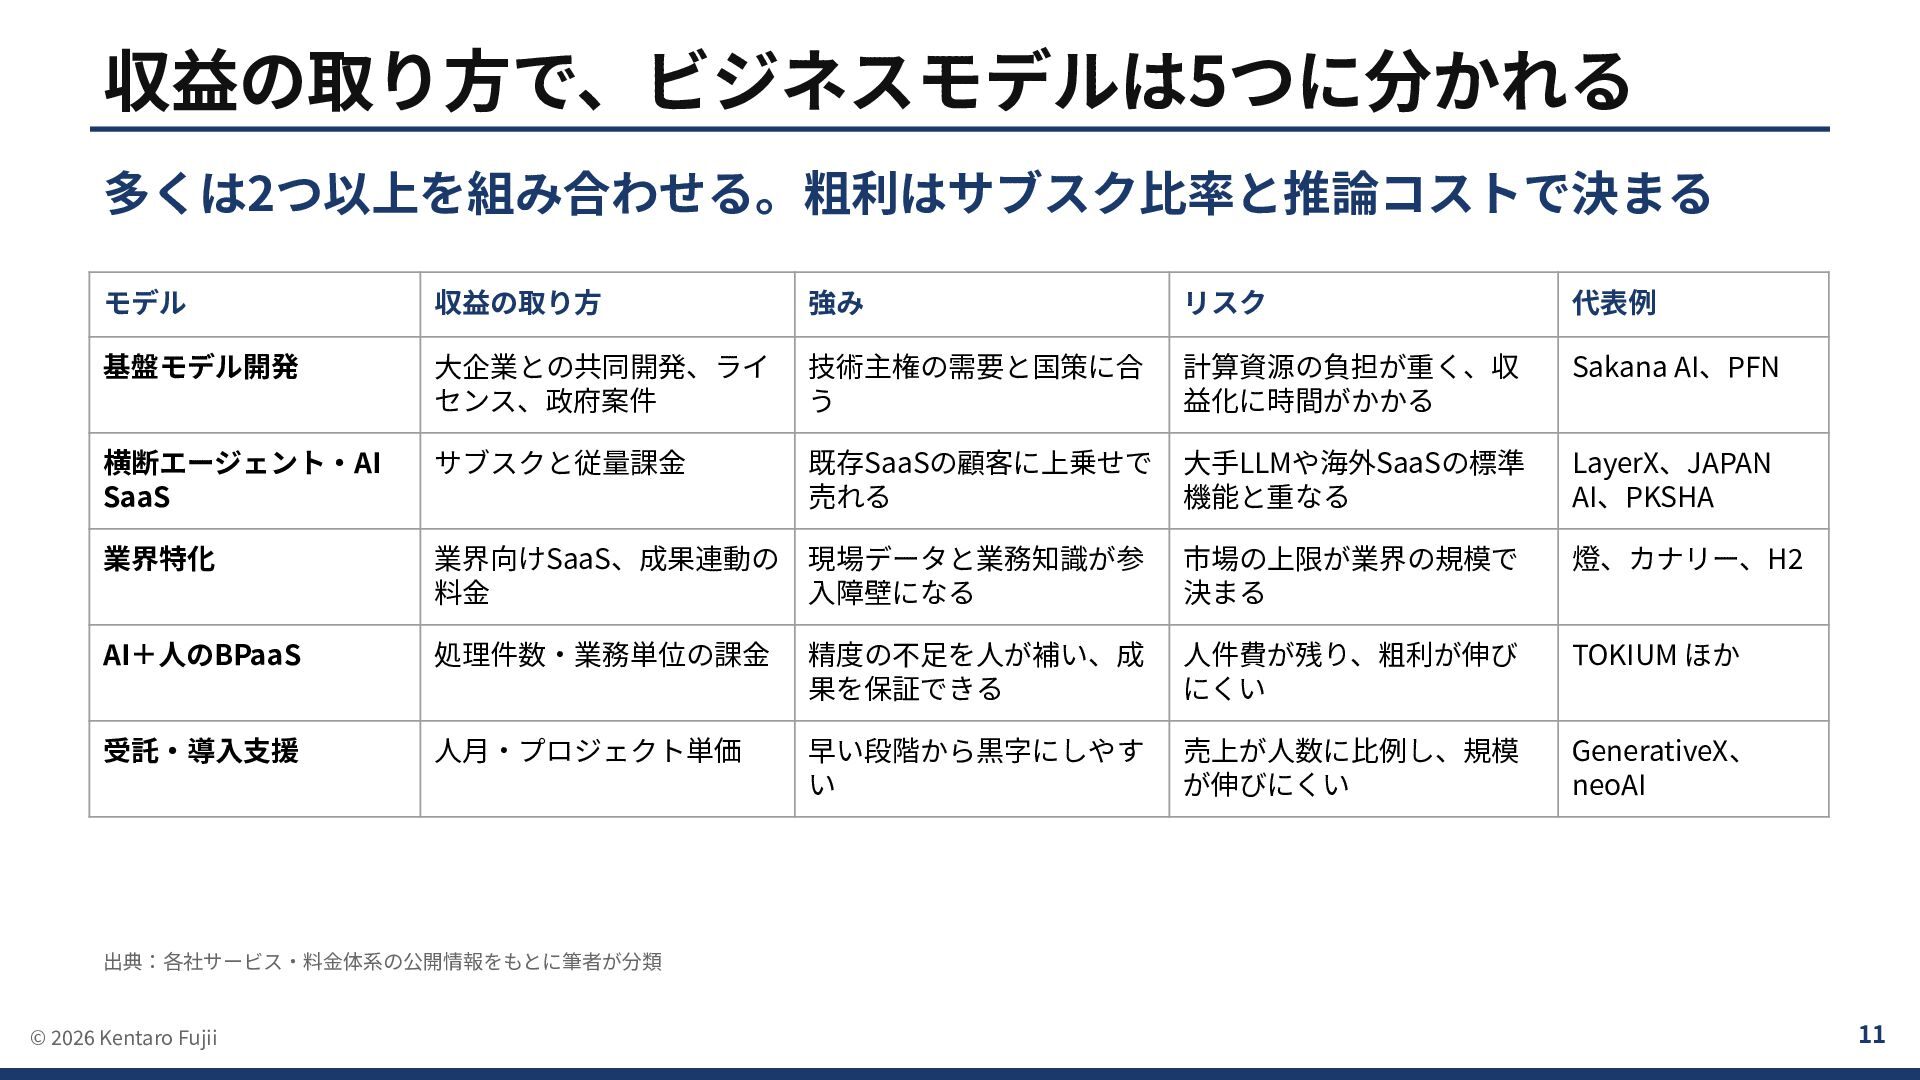
収益の取り⽅で、ビジネスモデルは5つに分かれる 多くは2つ以上を組み合わせる。粗利はサブスク⽐率と推論コストで決まる モデル 収益の取り⽅ 強み リスク 代表例 基盤モデル開発 ⼤企業との共同開発、 ライセンス、政府案件
技術主権の需要と 国策に合う 計算資源の負担が重く、 収益化に時間がかかる Sakana AI、PFN 横断エージェント‧ AI SaaS サブスクと従量課⾦ 既存SaaSの顧客に 上乗せで売れる ⼤⼿LLMや海外SaaSの 標準機能と重なる LayerX、JAPAN AI、 PKSHA 業界特化 業界向けSaaS、 成果連動の料⾦ 現場データと業務知識が 参⼊障壁になる 市場の上限が 業界の規模で決まる 燈、カナリー、H2 AI+⼈のBPaaS 処理件数‧業務単位の課⾦ 精度の不⾜を⼈が補い、 成果を保証できる ⼈件費が残り、 粗利が伸びにくい TOKIUM ほか 受託‧導⼊⽀援 ⼈⽉‧プロジェクト単価 早い段階から 黒字にしやすい 売上が⼈数に⽐例し、 規模が伸びにくい GenerativeX、neoAI 出典:各社サービス‧料⾦体系の公開情報をもとに筆者が分類 © 2026 Kentaro Fujii 12 -
SaaS専業は粗利8割、伴⾛‧受託型は5〜6割 収益の型の違いが、粗利率と1⼈あたり売上の差に表れる 粗利率 伴⾛‧受託型 1⼈あたり売上(概算) エクサ プロダクト 83% AI inside
AI inside 82% HEROZ SaaS型 エクサ 連結 67% エクサウィザーズ ABEJA(25/8期) 62% Laboro.AI エクサ ソリューション 57% 受託‧伴⾛は⼈件費が原価に⼊り、粗利が下がる 3,650万円 2,480万円 1,920万円 1,550万円 直近通期売上÷直近の従業員数。 決算期と⼈員の時点にずれがある 出典:AI inside‧エクサウィザーズ‧ABEJA決算説明資料、HEROZ‧Laboro.AI決算短信 © 2026 Kentaro Fujii 13 -
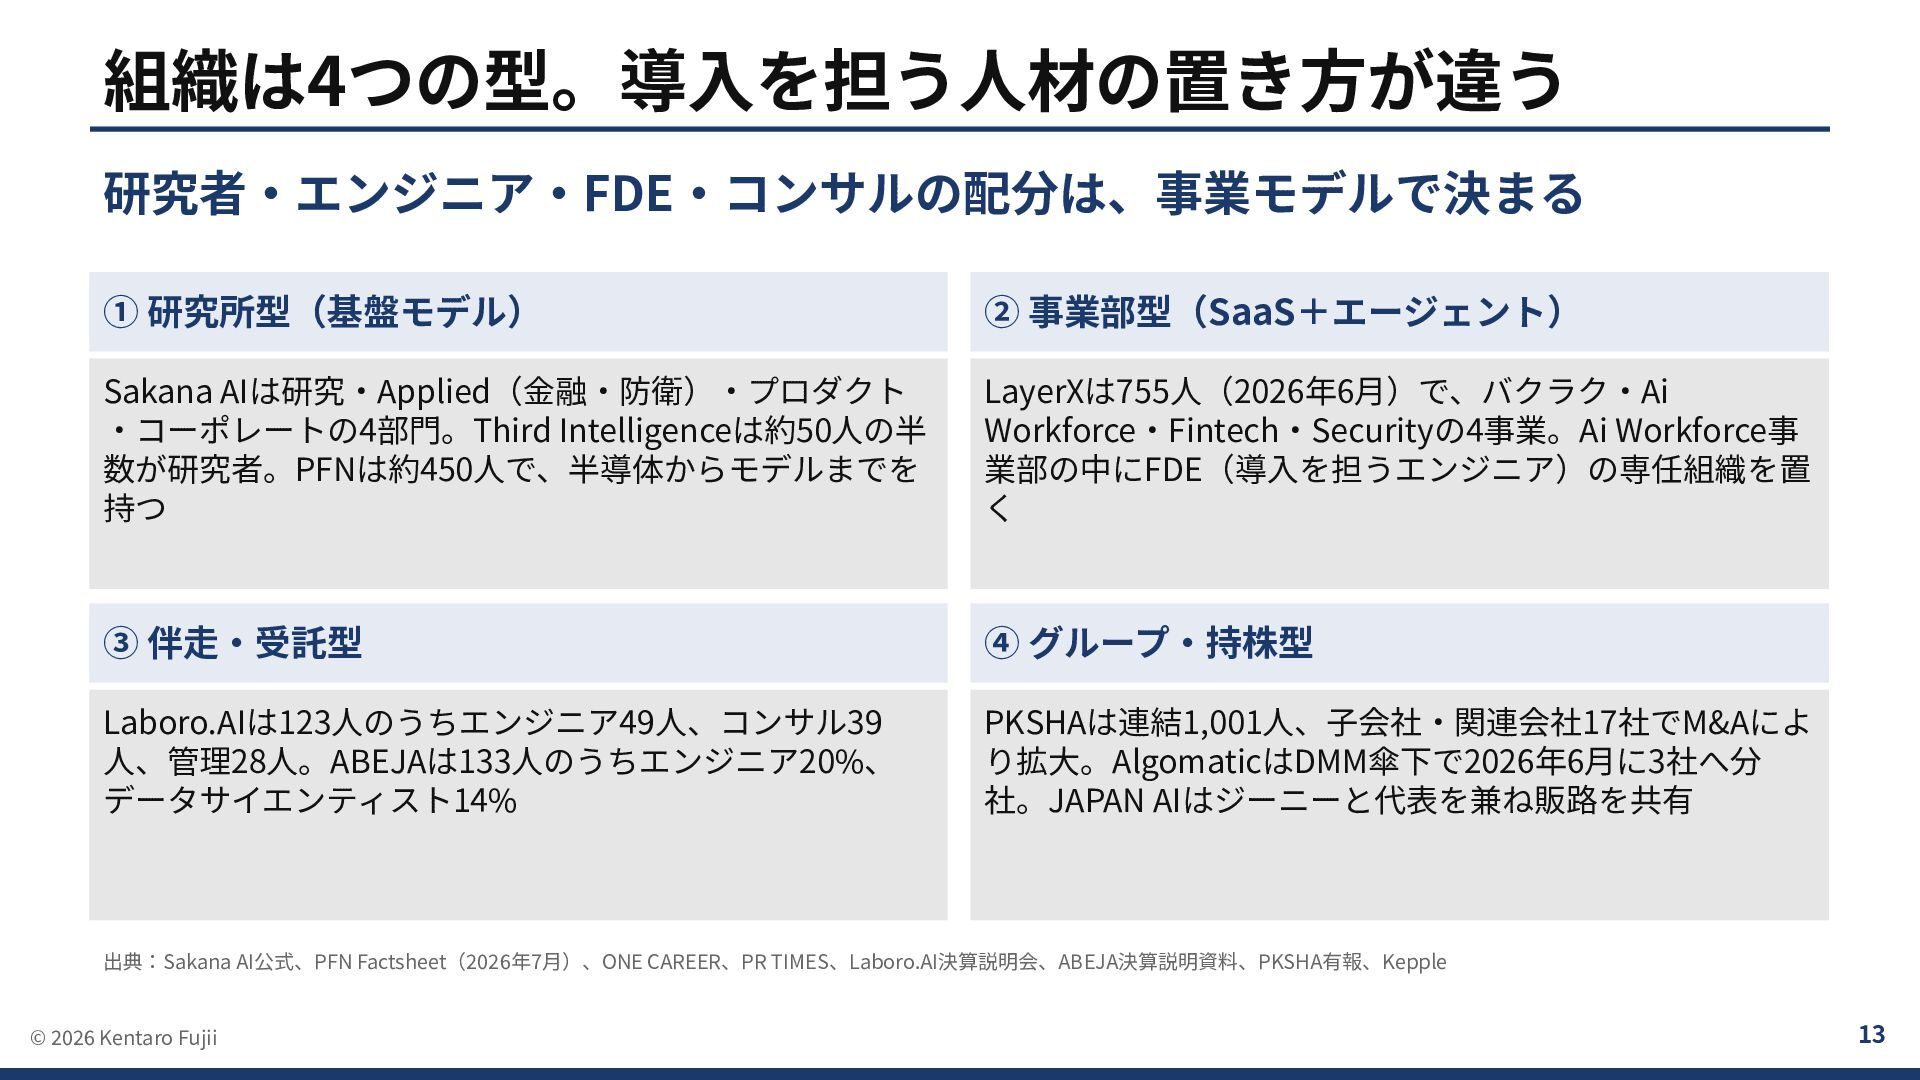
組織は4つの型。導⼊を担う⼈材の置き⽅が違う 研究者‧エンジニア‧FDE‧コンサルの配分は、事業モデルで決まる 1 研究所型(基盤モデル) 2 事業部型(SaaS+エージェント) Sakana AIは研究‧Applied(⾦融‧防衛)‧ プロダクト‧コーポレートの4部⾨ LayerXは755⼈(2026年6⽉)。事業はバクラク‧
Ai Workforce‧Fintech‧Securityの4つ Third Intelligenceは50⼈弱の約半数が研究開発者 PFNは約450⼈で、半導体からモデルまでを持つ Ai Workforce事業部の中に、 FDE(導⼊を担うエンジニア)の専任組織を置く 3 伴⾛‧受託型 4 グループ‧持株型 Laboro.AIは123⼈(2026年6⽉末)のうち エンジニア49⼈、コンサル39⼈、 コーポレート28⼈(ほか7⼈) PKSHAは連結1,001⼈、⼦会社‧関連会社17社で M&Aにより拡⼤ ABEJAは140⼈のうちエンジニア20%、 データサイエンティスト16% JAPAN AIはジーニーと代表を兼ね、販路を共有 AlgomaticはDMM傘下で、2026年6⽉に3社へ分社 出典:Sakana AI、PFN Factsheet(2026年7⽉)、ONE CAREER、PR TIMES、 Laboro.AI 第3四半期決算説明会(2026年8⽉17⽇)‧ABEJA決算説明資料、PKSHA有報、Kepple © 2026 Kentaro Fujii 14 -
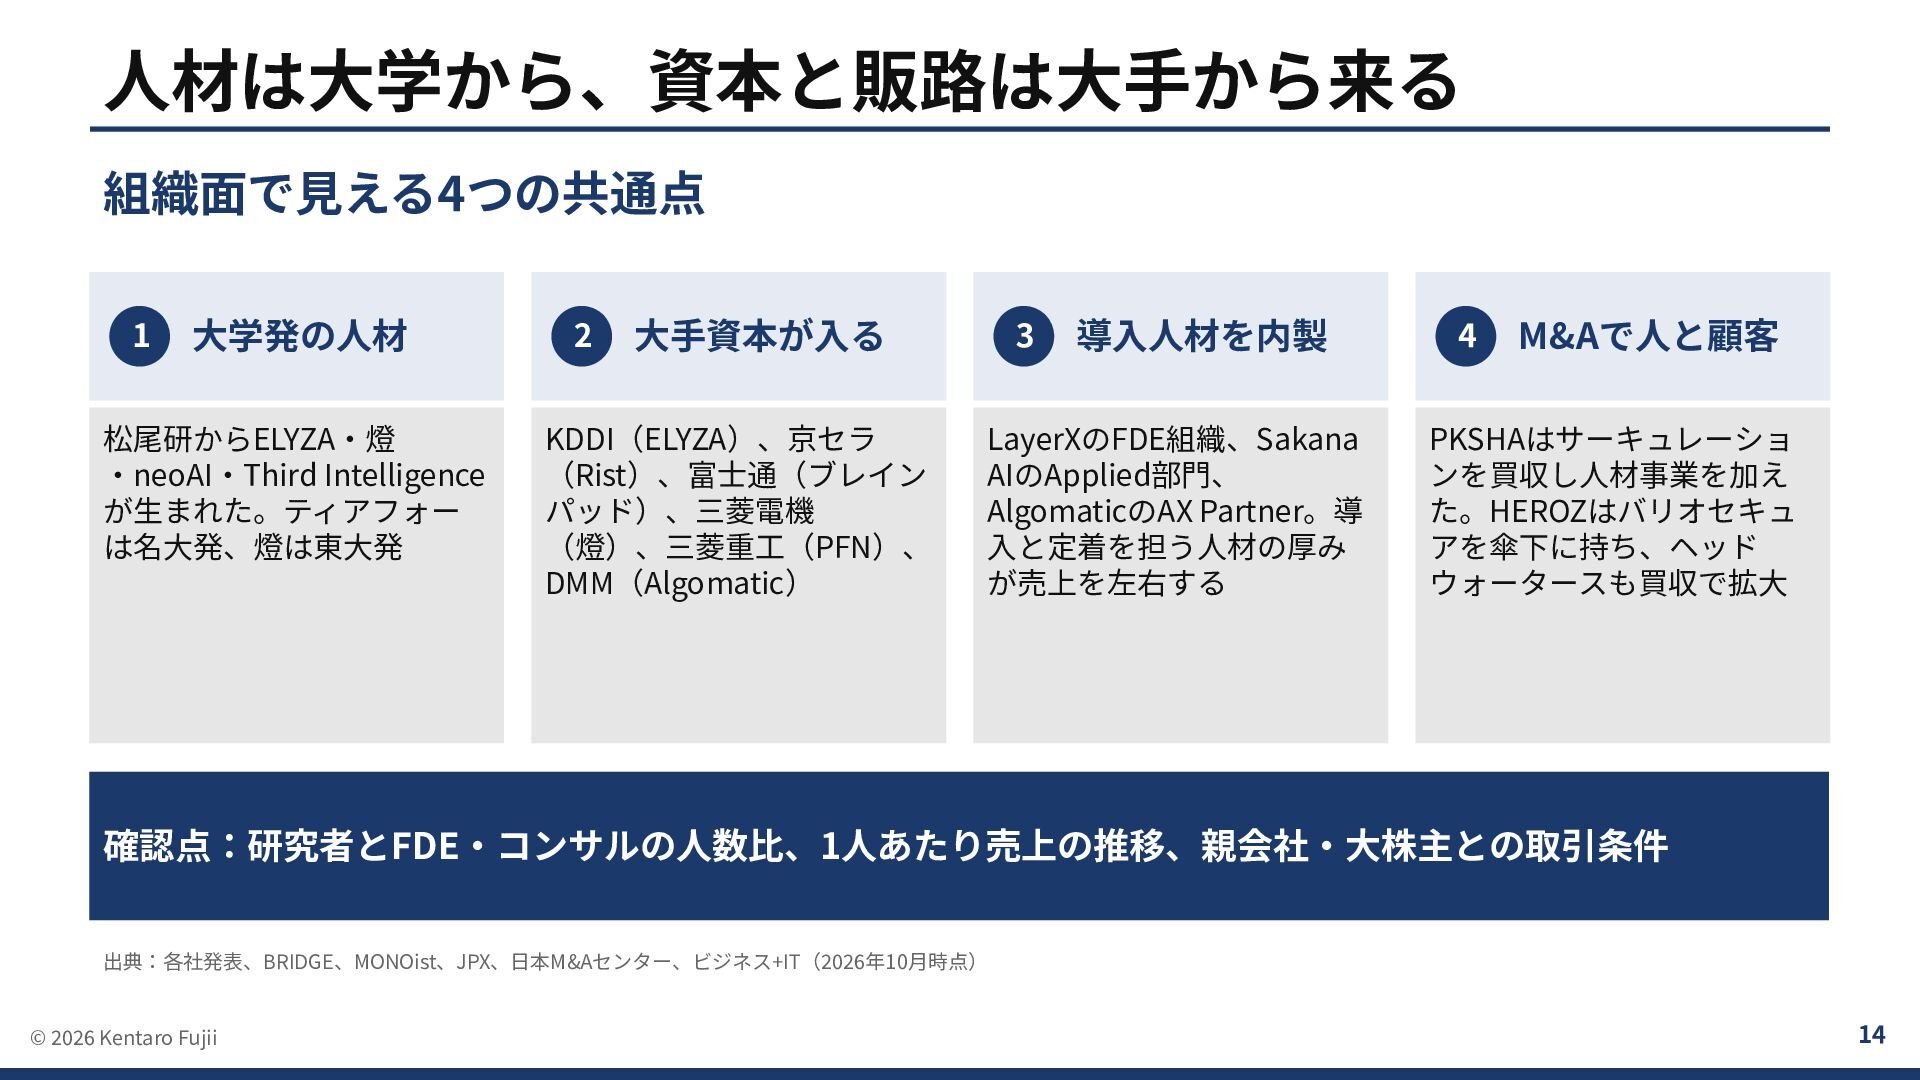
⼈材は⼤学から、資本と販路は⼤⼿から来る 組織⾯で⾒える4つの共通点 1 ⼤学発の⼈材 2 ⼤⼿資本が⼊る 3 導⼊⼈材を内製 4 M&Aで⼈と顧客
松尾研から⽣まれた ELYZA‧燈‧neoAI‧ Third Intelligence KDDI(ELYZA) 京セラ(Rist) 富⼠通 (ブレインパッド) 三菱電機(燈) 三菱重⼯(PFN) DMM(Algomatic) LayerXのFDE組織 Sakana AIの Applied部⾨ Algomaticの AX Partner PKSHAは⼈材事業の サーキュレーションを 買収した ティアフォーは名⼤発 導⼊と定着を担う ⼈材の厚みが 売上を左右する HEROZは バリオセキュアを 傘下に持つ ヘッドウォータースも 買収で拡⼤ 確認点:研究者とFDE‧コンサルの⼈数⽐、1⼈あたり売上の推移、親会社‧⼤株主との取引条件 出典:各社発表、BRIDGE、MONOist、JPX、⽇本M&Aセンター、ビジネス+IT(2026年10⽉時点) © 2026 Kentaro Fujii 15 -
技術職は4割弱〜9割、伴⾛型は顧客対応を厚くする 職種別の⼈数まで開⽰するのはABEJA‧Laboro.AI‧TDSEなど⼀部 技術(エンジニア‧DS) TDSE pluszero 顧客対応(営業‧PM等) 170⼈‧26年4⽉ 管理部⾨ その他‧区分なし 技術88%
113⼈‧25年10⽉末 12% 技術81% Hmcomm 57⼈‧25年12⽉ 19% 技術75% 25% 技術74% 26% ティアフォー 413⼈‧26年4⽉ ブレインズテクノロジー 73⼈‧25年7⽉末 技術66% 34% フツパー 68⼈‧25年12⽉末 技術63% 37% ヘッドウォータース 389⼈‧25年12⽉末 技術62% 38% エクサウィザーズ 624⼈‧26年3⽉末 技術約50%(⽅針値) Laboro.AI 123⼈‧26年6⽉末 技術40% ABEJA 140⼈‧26年8⽉末 技術36% — コンサル32% 顧客対応43% 管理23% 6% 管理21% 出典:各社の決算説明資料‧有価証券報告書‧成⻑可能性資料(2026年10⽉時点)。 Laboro.AIは2026年8⽉の決算説明会、その他は差の7⼈ © 2026 Kentaro Fujii 16 -
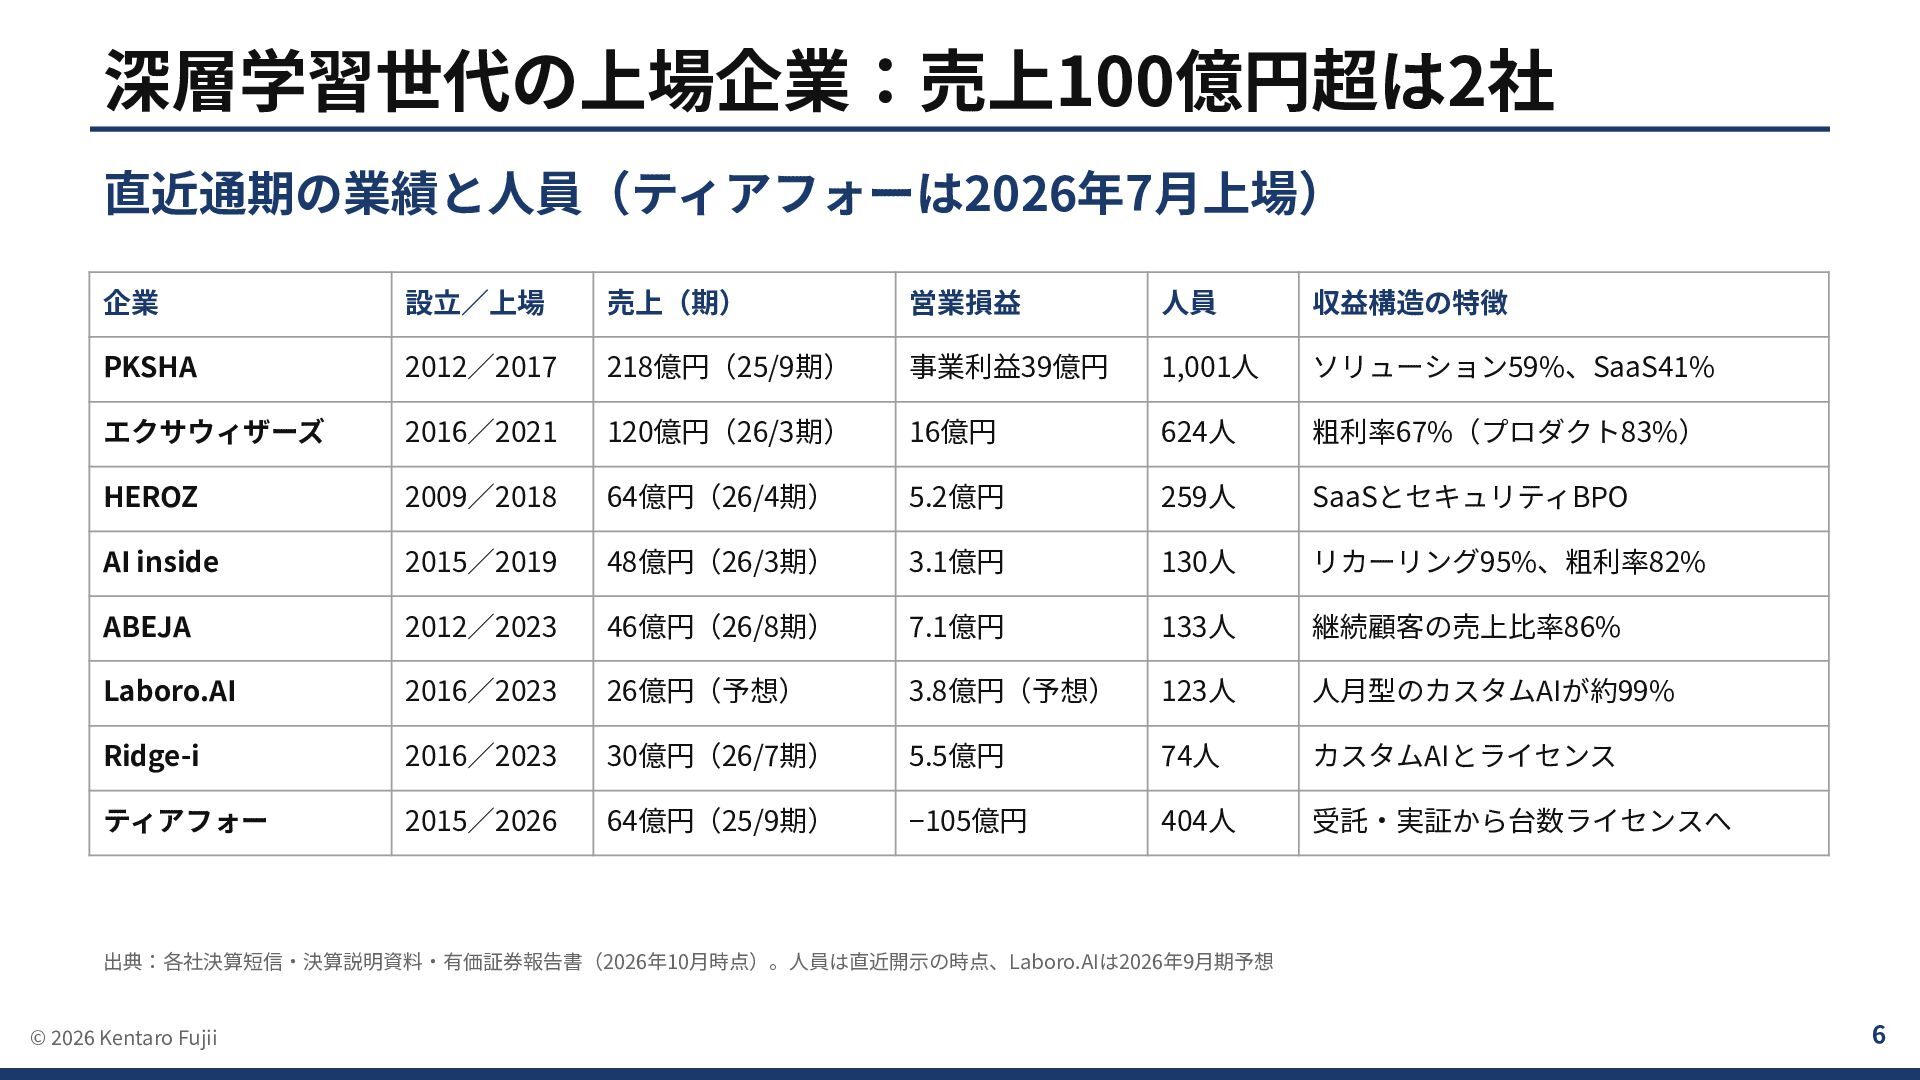
上場AI27社で売上100億円超は3社だけ 直近通期の業績‧⼈員と時価総額 営業 利益率 単位:億円(⼈員は⼈、売上∕⼈は万円、前年⽐‧営業利益率は%) ⼈員 売上∕⼈ 時価 総額 企業
営業 売上 前年⽐ 利益率 ⼈員 売上∕⼈ 時価 総額 企業 売上 前年⽐ Appier Group 437 +28 7 791 5,525 1,457 Ridge-i 30.0 +15 18 128 2,344 144 PKSHA(事業利益) 218 +29 18 1,001 2,178 1,152 ファーストアカウンティング 23.7 +39 12 74 3,201 76 エクサウィザーズ 120 +22 13 624 1,923 754 モビルス 21.2 +14 −4 109 1,943 18 FRONTEO 76.4 +25 10 272 2,809 275 Laboro.AI 19.0 +25 10 123 1,545 131 HEROZ 64.2 +8 8 259 2,481 291 エーアイ 18.5 +24 5 114 1,623 22 ティアフォー 64.1 +66 −164 392 1,635 1,277 AVILEN 16.7 +35 16 70 2,389 49 ユーザーローカル 53.4 +17 41 121 4,413 244 pluszero 15.5 +27 33 113 1,368 155 AI inside 47.5 +8 7 130 3,654 80 ブレインズテクノロジー 14.3 +14 18 70 2,047 74 ABEJA 45.8 +28 16 140 3,269 248 フツパー 12.6 +108 32 68 1,847 70 JDSC 45.1 +59 12 209 2,157 176 チャットプラス 12.2 +20 43 22 5,550 58 ヘッドウォータース 39.0 +34 6 389 1,003 137 Kudan 12.0 +131 −49 30 4,000 140 ニューラルグループ 33.0 −8 0 204 1,618 32 Hmcomm 11.1 +18 3 57 1,951 30 VRAIN Solution 32.8 +53 28 138 2,375 399 Sapeet 10.0 +57 6 53 1,879 48 TDSE 30.1 +11 7 170 1,768 28 JDSCはAIソリューション事業の値(DM発送代⾏の⼦会社とフィナンシャル‧アドバイザリー事業を除く)。連結は売上228億円‧前年 ⽐−1.0%‧営業利益率2.8%‧263⼈‧売上∕⼈8,682万円。⼦会社は2026年8⽉にラクスルへの譲渡を決議。 Laboro.AIの⼈員は2026年6⽉末、売上は25/9期 出典:各社の決算短信‧有価証券報告書(直近通期)、株探‧StockAnalysis(時価総額は2026年10⽉21⽇) © 2026 Kentaro Fujii 18 -
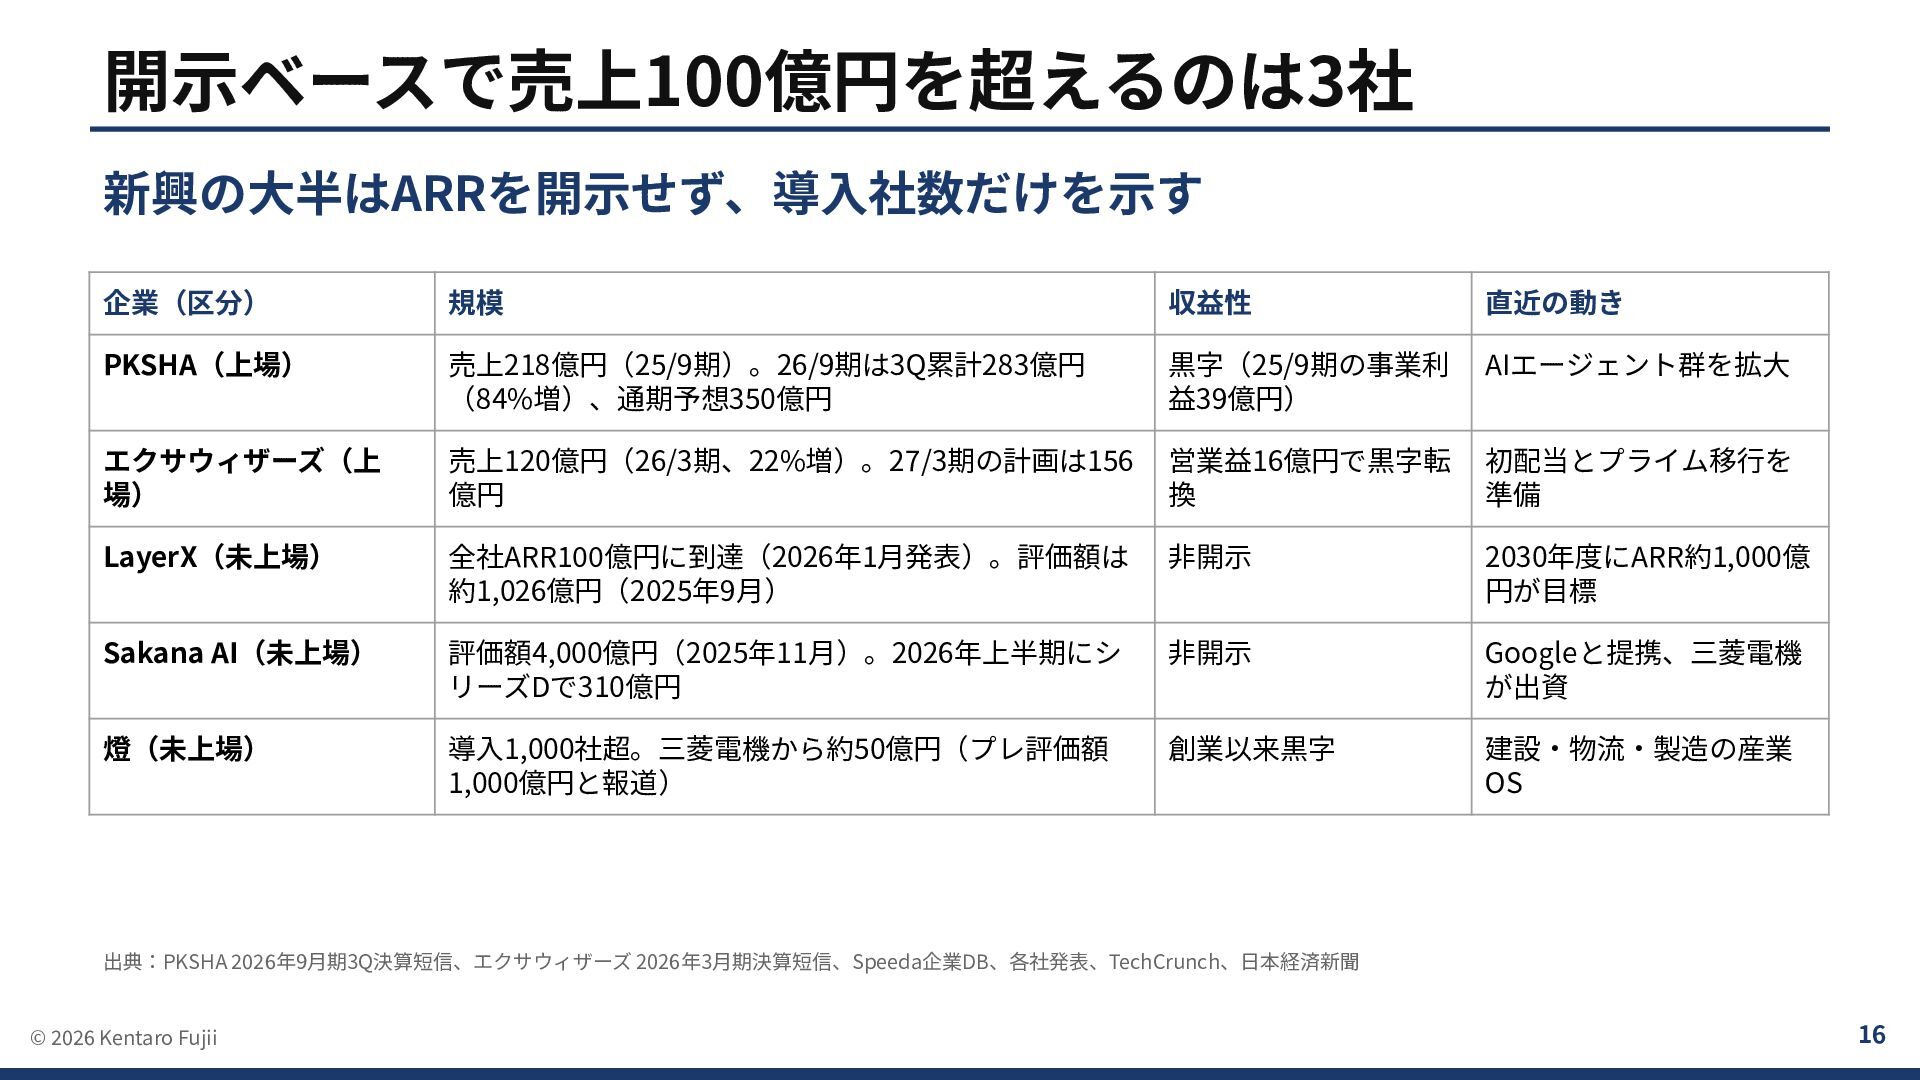
未上場の⼤⼿は評価額やARRで規模を⽰す 上場の⼤⼿3社と、未上場の有⼒3社の規模と収益性 企業(区分) 規模 収益性 直近の動き Appier Group(上場) 売上437億円(25/12期、28%増)。ARR483億円 (25年12⽉)、NRR120%(⽶ドルベース)
営業益30億円 (利益率6.8%) 売上の30%がCoupang(25/12 期) PKSHA(上場) 売上218億円(25/9期)。 26/9期は3Q累計283億円(84%増)、 通期予想350億円 黒字(25/9期の 事業利益39億円) AIエージェント群を拡⼤ エクサウィザーズ (上場) 売上120億円(26/3期、22%増)。 27/3期の計画は156億円 営業益16億円で 黒字転換 初配当と プライム移⾏を準備 LayerX(未上場) 全社ARR100億円に到達(2026年1⽉末時点)。 評価額は約1,026億円(2025年9⽉) ⾮開⽰ 2030年度に ARR約1,000億円が⽬標 Sakana AI(未上場) 評価額約4,320億円(2026年4⽉)。 シリーズBは総額約320億円 ⾮開⽰ Googleと提携、 三菱電機が出資 燈(未上場) 累計導⼊1,500社超(2026年7⽉)。 三菱電機から約50億円 (会社発表、増資前の評価額1,000億円) 創業以来黒字 建設‧物流‧製造の 産業OS 出典:Appier 2025年12⽉期有価証券報告書、PKSHA 2026年9⽉期3Q決算短信、エクサウィザーズ 2026年3⽉期決算短信、 Speeda企業DB、各社発表、燈 発表(2026年1⽉‧7⽉)、TechCrunch、⽇本経済新聞 © 2026 Kentaro Fujii 19 -
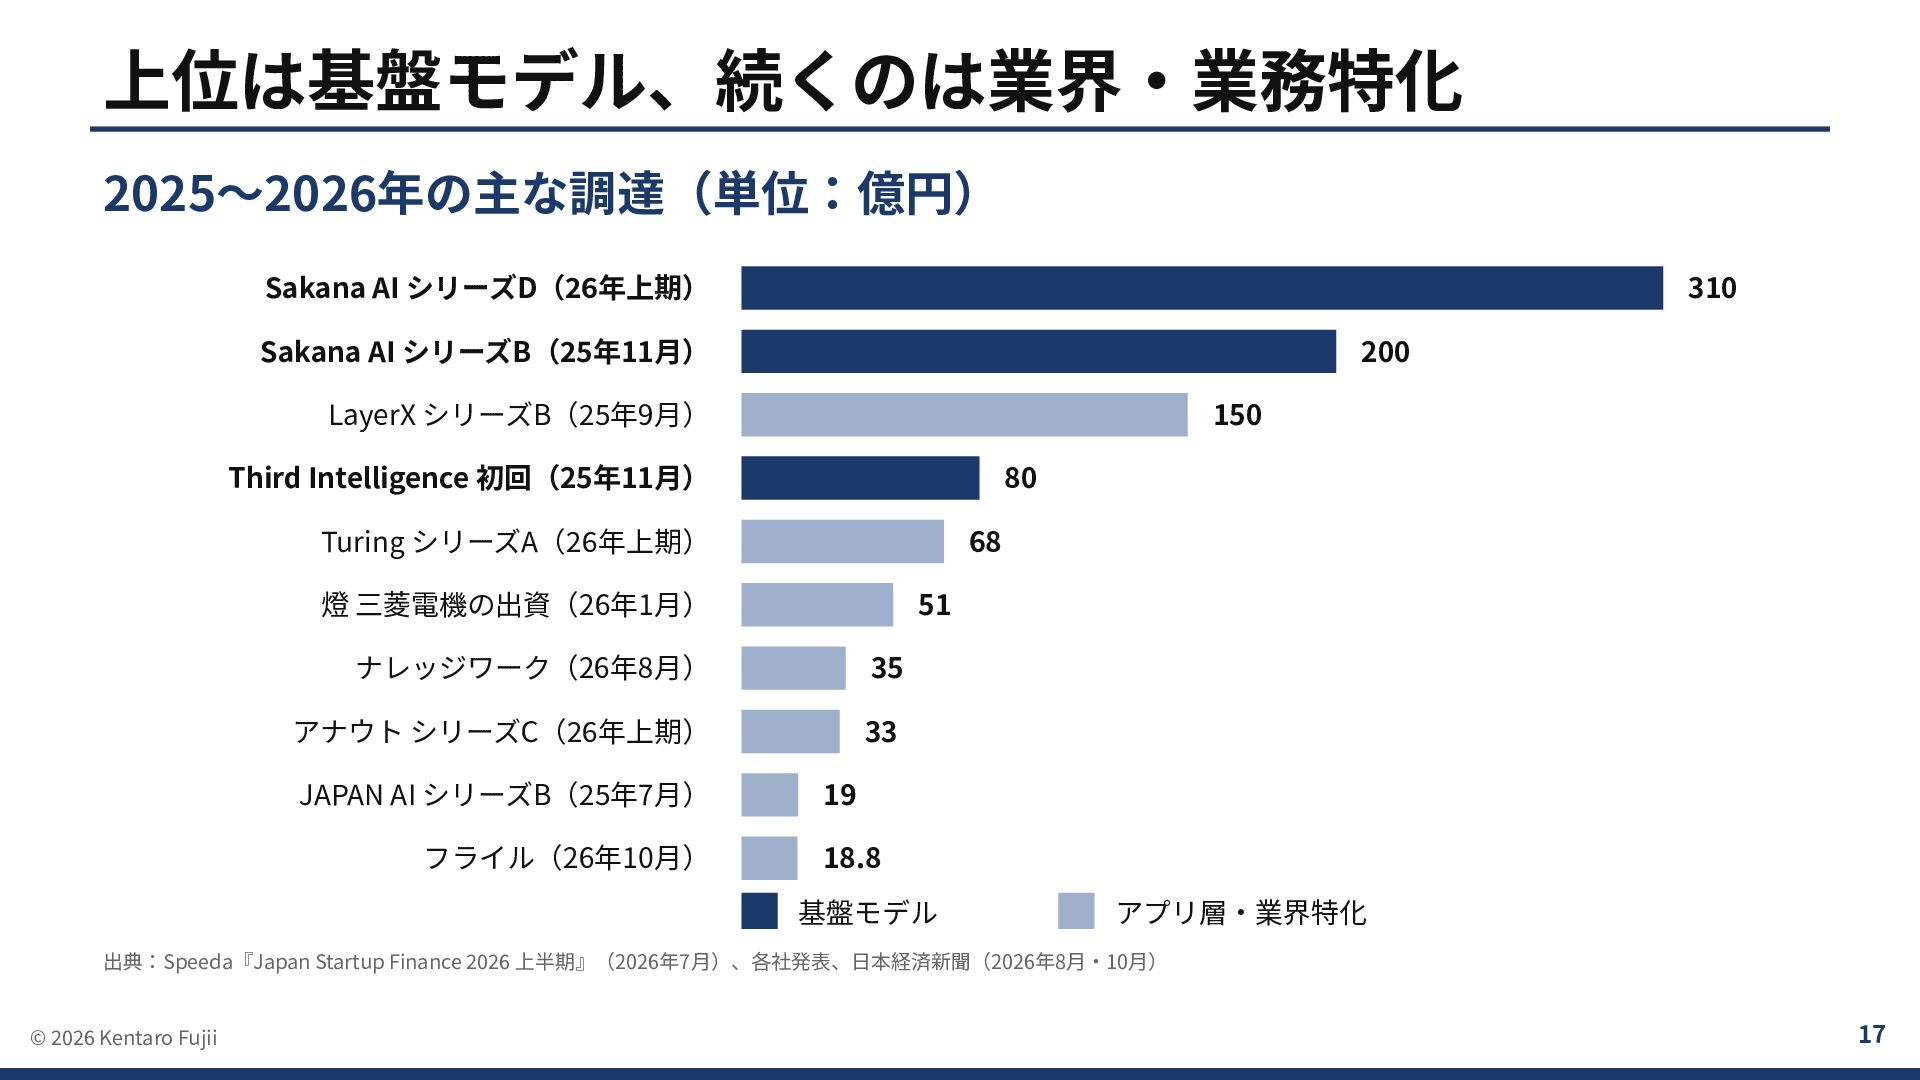
上位は基盤モデル、次いで業界‧業務特化 2025〜2026年の主な調達 基盤モデル アプリ層‧業界特化 Sakana AI シリーズB(25年11⽉〜) 320 LayerX シリーズB(25年9⽉)
150 Third Intelligence 初回(25年11⽉) 80 Turing シリーズA延⻑(株式、26年7⽉) 68 燈 三菱電機の出資(26年1⽉) 51 ナレッジワーク(26年8⽉) JAPAN AI シリーズB(25年7⽉) フライル(26年10⽉) 単位:億円 35 19 18.8 出典:Speeda『Japan Startup Finance 2026 上半期』(2026年7⽉)、各社発表、⽇本経済新聞(2026年8⽉‧10⽉) © 2026 Kentaro Fujii 20 -
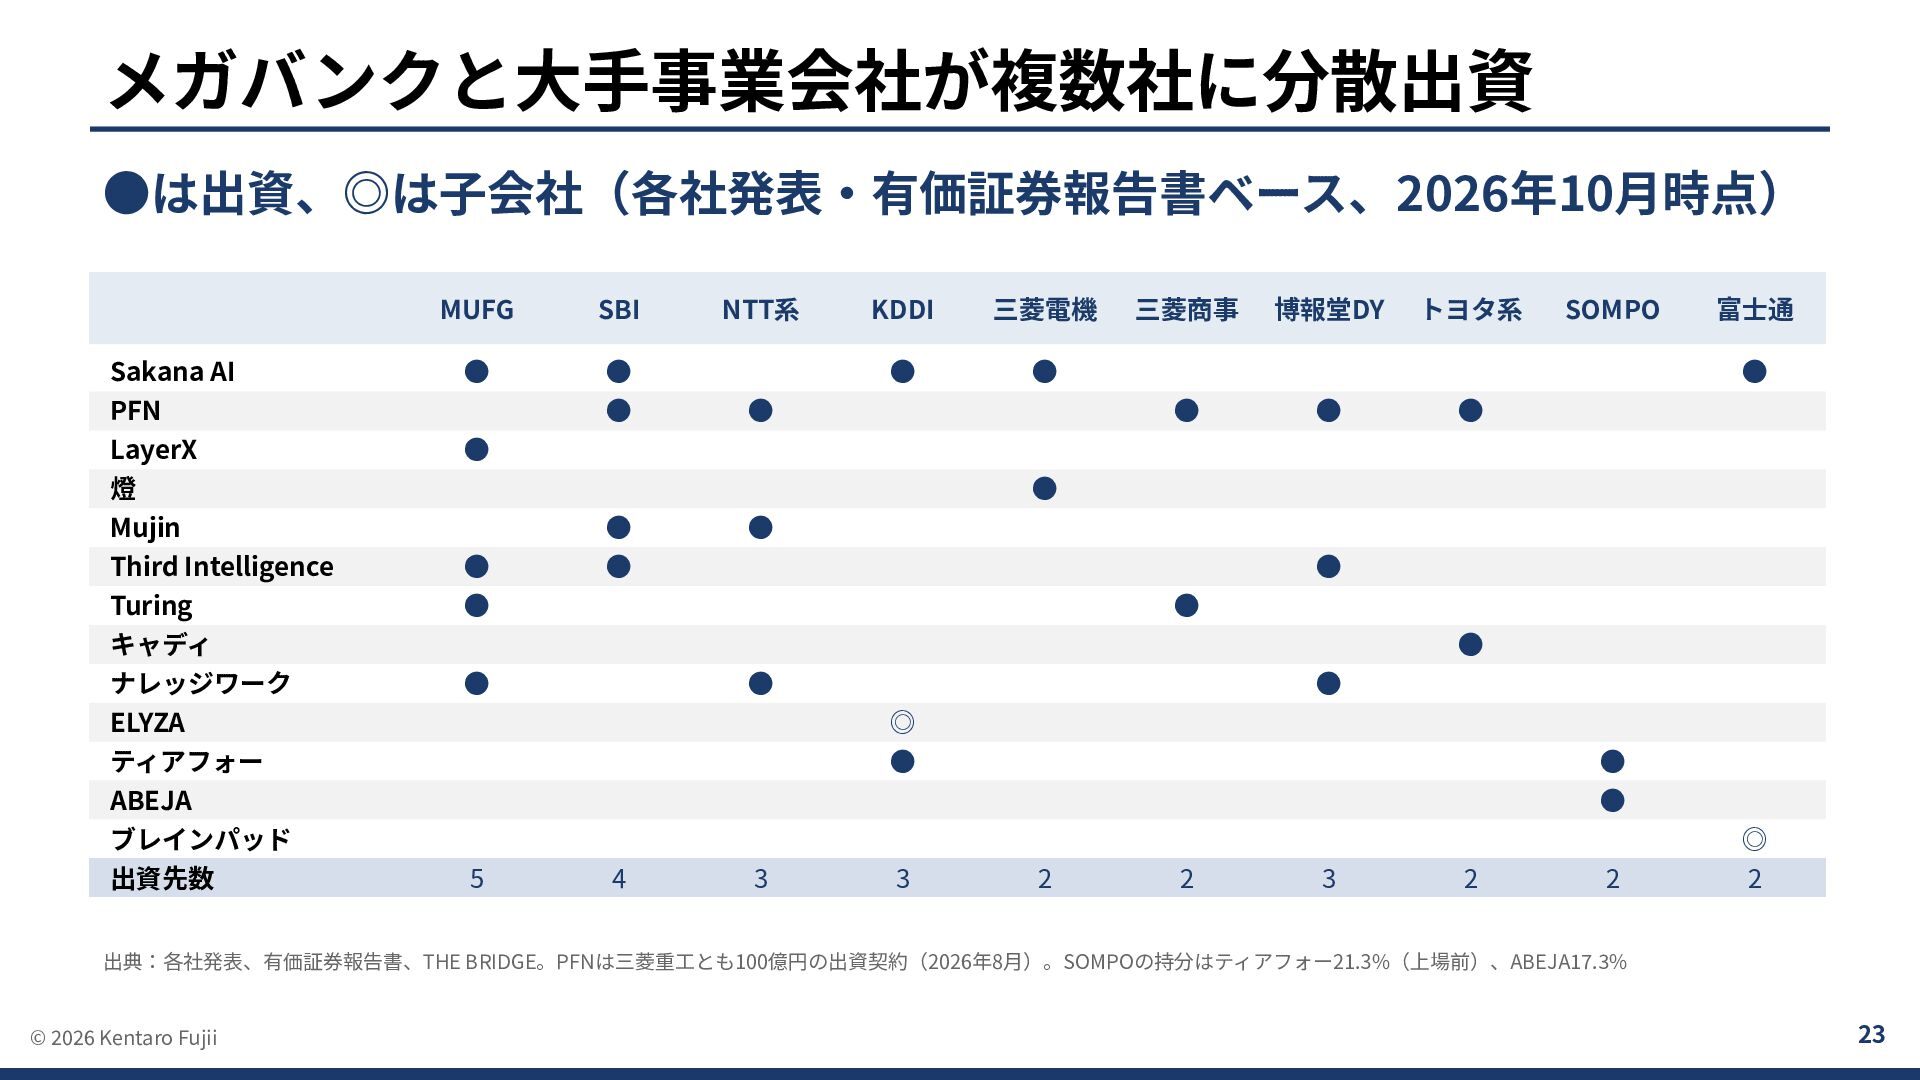
⾦融と⼤⼿事業会社が複数社に分散出資 MUFGは5社に出資、PFN‧Sakana AIには各5社が出資 出資元 Sakana AI MUFG • SBI •
PFN LayerX 燈 Mujin Third Intelligence Turing • • • • • キャディ ナレッジ ワーク • 出資 ELYZA ティア フォー KDDI • 富⼠通 • 三菱電機 • • 4 • • 2 • 3 ◎ • 3 ◎ • 三菱商事 • トヨタ系 • 博報堂DY • 出資 先数 5 • • ブレイン パッド • SOMPO NTT系 ABEJA ◎ ⼦会社 2 2 • 2 • • 2 • 3 PFNは三菱重⼯とも100億円の出資契約(2026年8⽉) SOMPOの持分はティアフォー21.3%(上場前)、ABEJA 17.3% 出典:各社発表、有価証券報告書、THE BRIDGE(2026年10⽉時点) © 2026 Kentaro Fujii 21 -
評価は基盤層とリカーリング型に集まる AI企業37社。円の⾯積と数字は評価額‧時価総額(億円) 未上場 ↑ 基盤モデル‧ハード PFN 1,622 Sakana AI 4,320
Mujin 1,595 Turing 983 キャディ 1,820 ティアフォー 1,277 Third Intelligence 1,100 ← 受託‧⼈⽉型 上場 Kudan 140 SaaS‧リカーリング型 → ブレインズテクノロジー 74 AI inside 80 pluszero 155 ABEJA 248 Ridge-i 144 JDSC 176 燈 1,051 FRONTEO 275 ヘッドウォータース 137 Sapeet 48 PKSHA 1,152 フツパー 70 モビルス 18 エクサウィザーズ 754 ニューラルグループ 32 HEROZ 291 VRAIN Solution 399 Laboro.AI 131 TDSE 28 Appier Group 1,457 AVILEN 49 エーアイ 22 ナレッジワーク 224 Hmcomm 30 ユーザーローカル 244 ファーストアカウンティング 76 チャットプラス 58 PeopleX 235 LayerX 1,026 ↓ 業務アプリ 出典:各社発表、スピーダ(INITIAL)推定、株探‧StockAnalysis(2026年10⽉) © 2026 Kentaro Fujii 22 -
評価額1,000億円超の未上場AIが7社に 2024年初の1社から2026年は7社に。円の⼤きさは調達額 1,000億円を初めて超えた調達 そのほかの調達 評価額(億円‧対数⽬盛)。スピーダ(INITIAL)推定を含む Sakana AI 4,320 Sakana AI
3,000 Sakana AI Mujin 1,595 PFN PFN 1,622 キャディ 1,820 Third Intelligence 1,100 1,000 キャディ LayerX 1,026 燈 1,051 Turing 983 300 グラフ外:PFNは2015年から調達し、想定時価総額3,516億円(2020年2⽉、 フォースタートアップス推計)。 2024年10⽉の推定は1,500億円で、ダウンラウンド ナレッジワーク 224 PeopleX 235 LayerXは会社が評価額を⾮公表。ナレッジワーク はシリーズC 1stクローズ前のINITIAL推定 100 2024年 1,000億円超:1→2社 2025年 1,000億円超:4社 2026年 1,000億円超:7社 出典:会社発表(Sakana AI)、報道(キャディ)、ほかはスピーダ(INITIAL)推定(Mujin‧燈を含む) © 2026 Kentaro Fujii 23 -
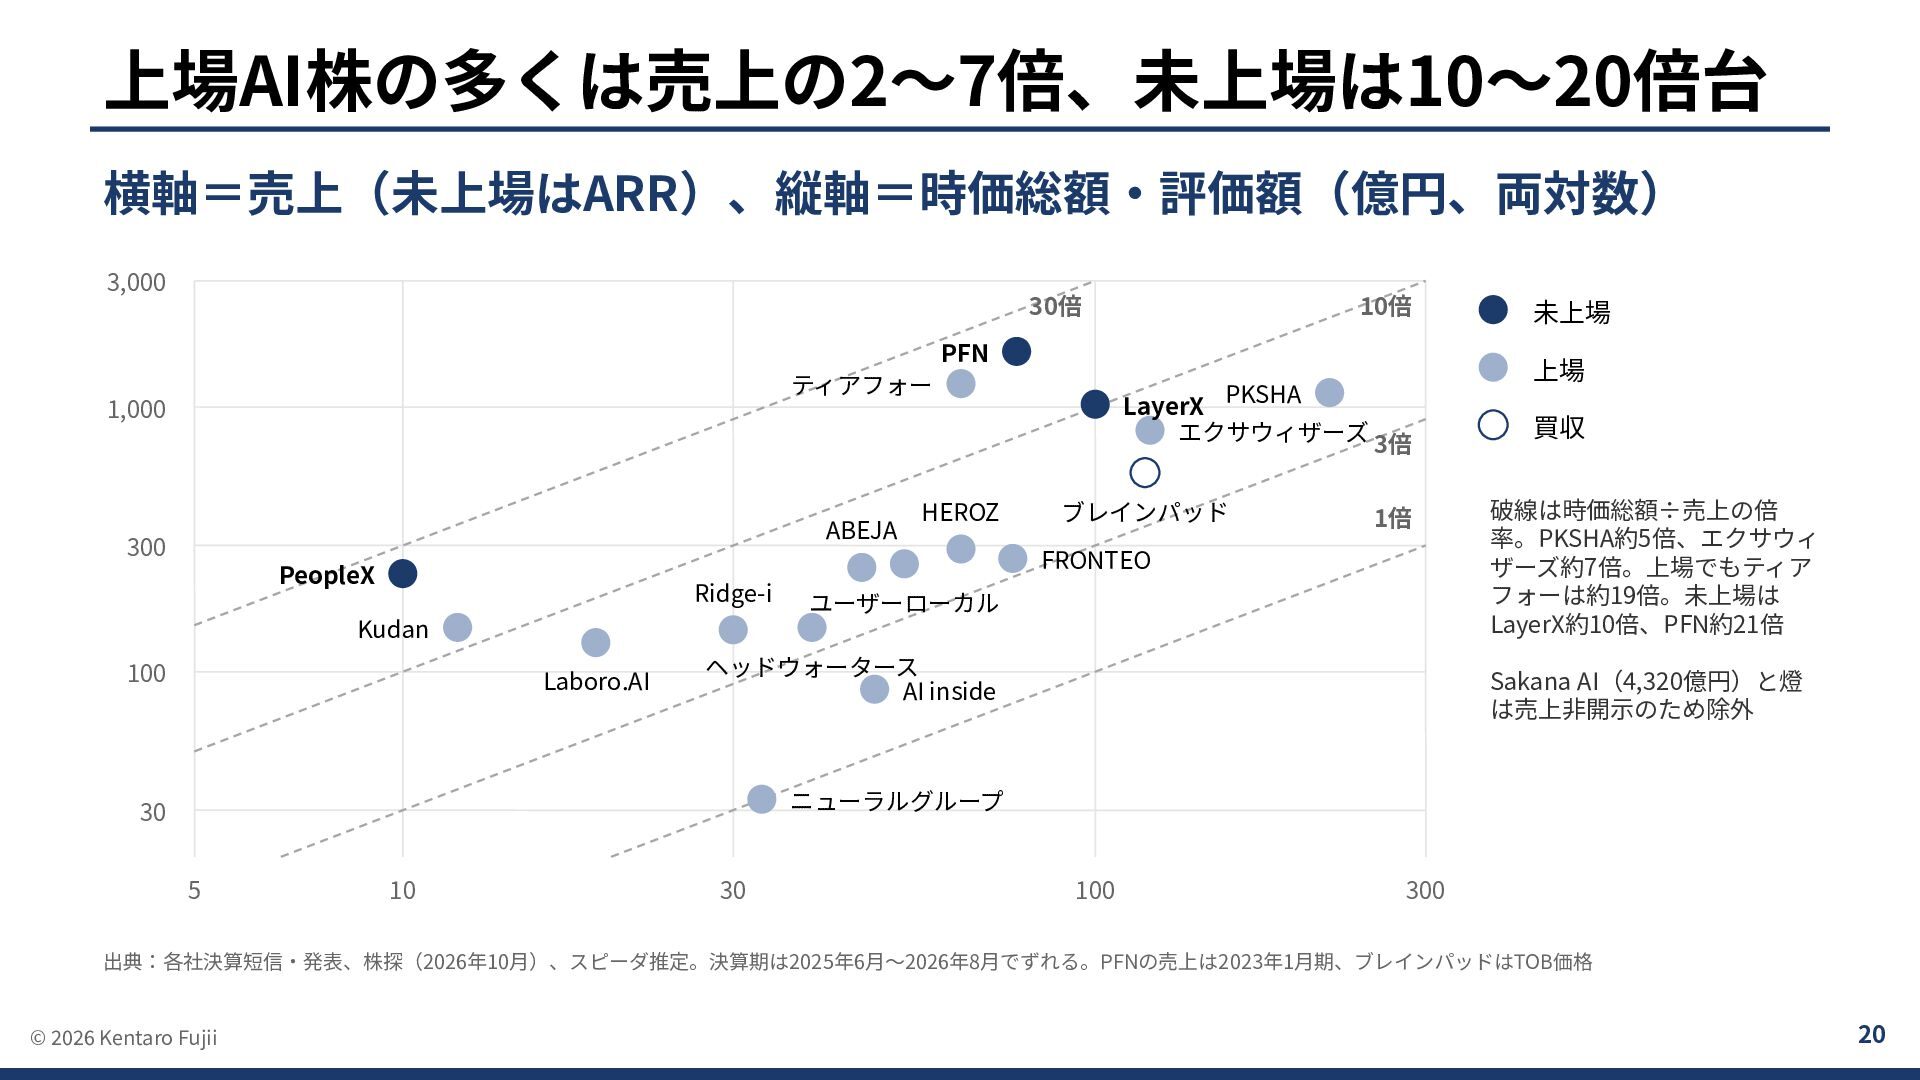
上場AIは売上の1〜7倍、未上場は10倍以上 ティアフォー‧VRAINなど10倍超の上場企業もある 時価総額‧評価額(億円‧対数⽬盛) 3,000 PFN ティアフォー 1,000 ユーザーローカル VRAIN Solution
300 100 pluszero PeopleX Kudan ブレインズテクノロジー フツパー 10倍 30倍 Laboro.AI LayerX 未上場 Appier Group PKSHA エクサウィザーズ ブレインパッド 3倍 上場 買収 1倍 HEROZ PKSHA約5倍、 エクサウィザーズ約6倍、 ティアフォー約20倍。 未上場はLayerX約10倍、 PFN約21倍。ほかの上場社は 1〜6倍が中⼼で、 VRAINは約12倍 ABEJA Ridge-i JDSC FRONTEO ヘッドウォータース AI inside ファーストアカウンティング Sapeet AVILEN エーアイ Hmcomm チャットプラス 30 ニューラルグループ TDSE モビルス 10 5 10 30 100 売上(億円‧対数⽬盛。未上場はARR) 300 500 Sakana AIと燈は売上⾮開⽰ のため除外。PFNの売上は 2023年1⽉期、 ブレインパッドはTOB価格 出典:各社決算短信‧発表、株探‧StockAnalysis(2026年10⽉)、スピーダ推定 © 2026 Kentaro Fujii 24 -
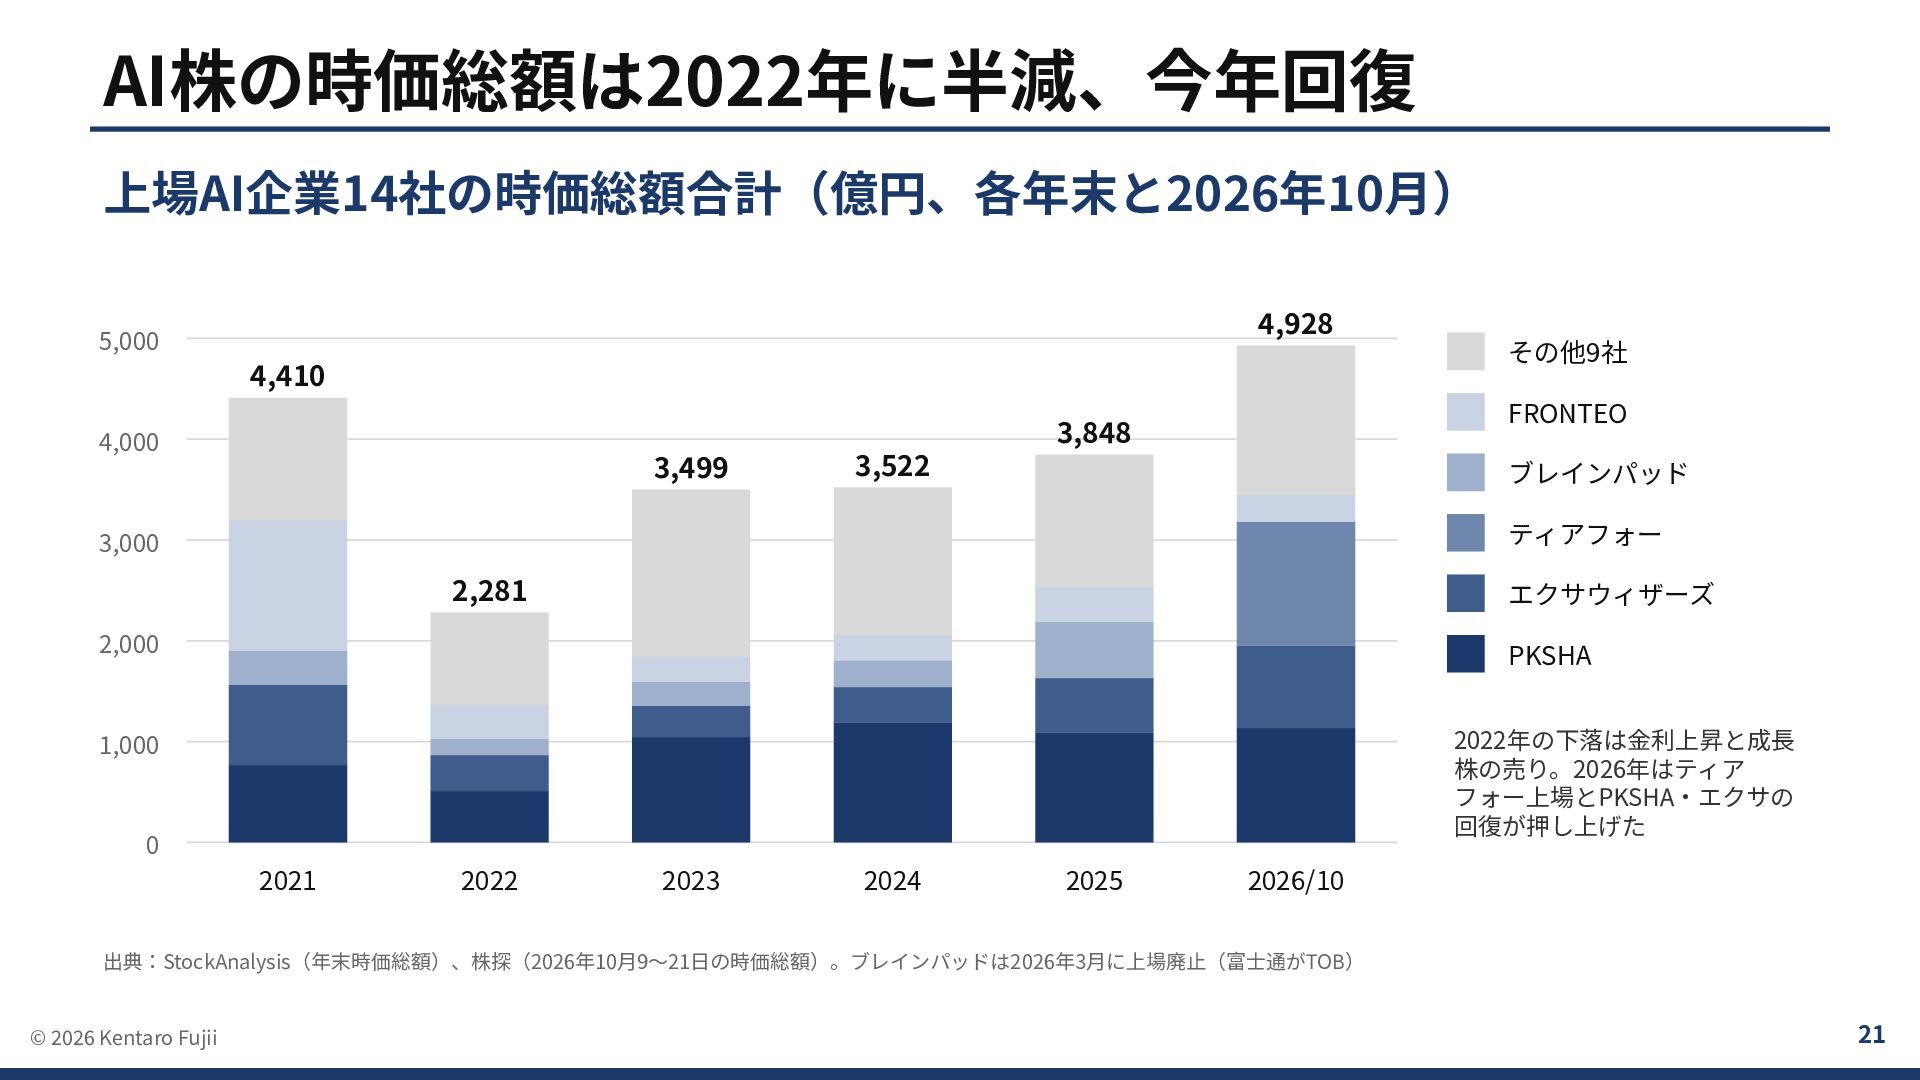
合計時価総額は22年に36%減、26年に最⾼ 上場27社とブレインパッドの合計(各年末と2026年10⽉) 時価総額(億円) その他22社 7,585 8,000 Appier FRONTEO 6,286 5,990
6,021 6,184 ブレインパッド 6,000 ティアフォー エクサウィザーズ 3,994 PKSHA 4,000 2022年の下落は⾦利上昇と 成⻑株の売り。 2026年はティアフォー上場と PKSHA‧エクサの回復で 最⾼に。 2,000 0 2021 2022 2023 2024 2025 2026年10⽉ ブレインパッドは 2026年3⽉に上場廃⽌ 出典:StockAnalysis(年末)、株探(2026年10⽉9〜21⽇)、追加14社はStockAnalysis‧松井証券‧Yahoo!の10⽉21⽇終値×株式数 © 2026 Kentaro Fujii 25 -
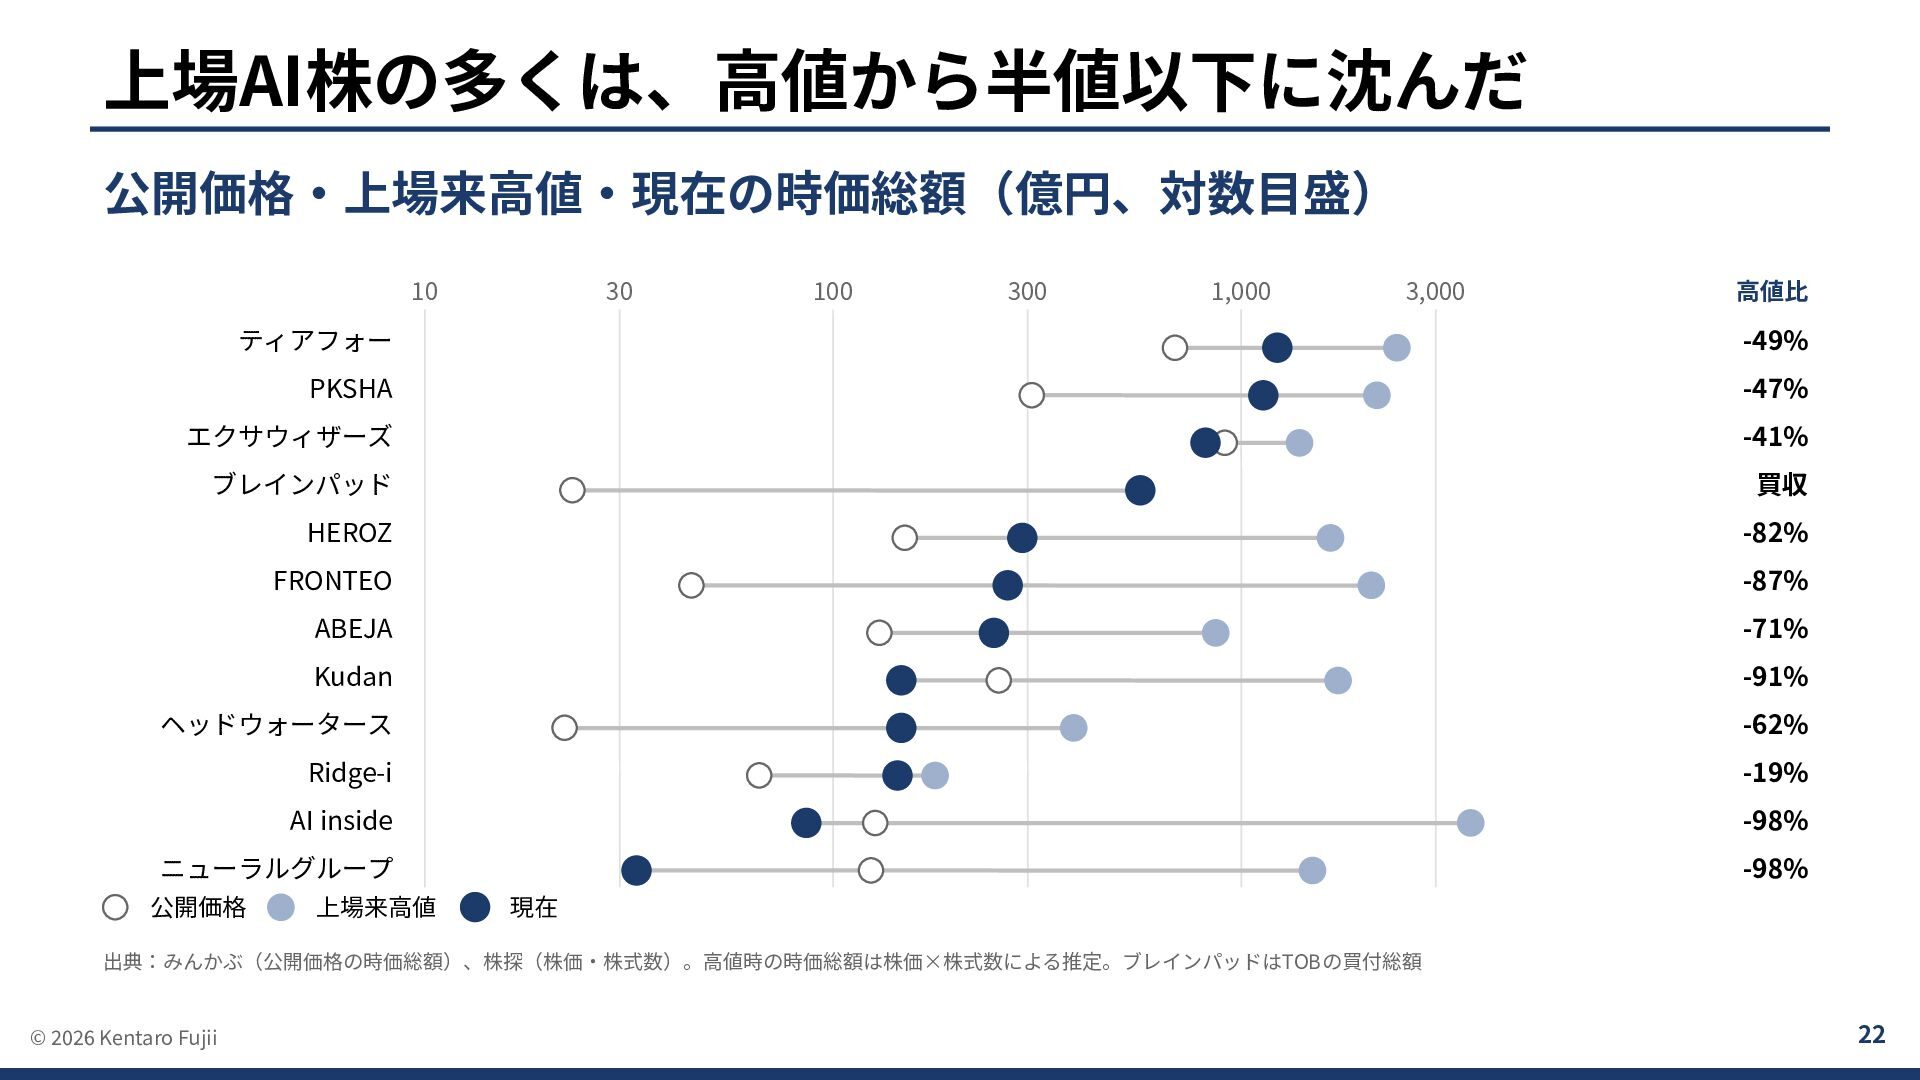
25社中20社は、株価が⾼値の半値以下 25社とブレインパッドの公開価格‧⾼値‧現在の時価総額 億円(対数⽬盛) 10 30 100 300 1,000 3,000 ⾼値⽐
億円(対数⽬盛) 10 30 100 300 1,000 3,000 ⾼値⽐ Appier Group −43% AI inside −98% ティアフォー −47% ファーストアカウンティング −65% PKSHA −46% ブレインズテクノロジー −70% エクサウィザーズ −46% フツパー −50% ブレインパッド(TOB) 買収 チャットプラス −55% VRAIN Solution −50% AVILEN −81% HEROZ −82% Sapeet −63% FRONTEO −87% ニューラルグループ −98% ABEJA −71% Hmcomm −56% JDSC −65% TDSE −84% pluszero −56% エーアイ −89% Kudan −91% モビルス −86% ヘッドウォータース −65% Ridge-i −19% 公開価格 上場来⾼値 現在 出典:みんかぶ(公開価格の時価総額)、株探(株価‧株式数) © 2026 Kentaro Fujii 26 -
Rule of 40で40を超えるのは27社中13社 2位のKudanはハード販売の増収を含む AI SaaS 製品‧ディープテック フツパー 受託‧導⼊⽀援 140.0
Rule of 40=売上成⻑率+営業利益率(ポイント) Laboro.AI 35.5 Kudan 82.3 Appier Group 35.2 VRAIN Solution 80.8 FRONTEO 35.0 Ridge-i 33.7 JDSC 70.6 チャットプラス 62.9 ブレインズテクノロジー 31.6 Sapeet 62.4 エーアイ 29.9 pluszero 60.3 Hmcomm 21.0 ユーザーローカル 57.7 TDSE 18.5 AVILEN 51.1 HEROZ 16.4 ファーストアカウンティング 51.1 AI inside 14.4 PKSHA(事業利益) 46.9 モビルス 10.0 ABEJA 43.2 ニューラルグループ −7.7 ヘッドウォータース 40.1 ティアフォー −98.3 エクサウィザーズ 35.6 40 40 JDSCはAI事業の値(連結は1.8=−1.0+2.8) 出典:各社の決算短信‧有価証券報告書‧決算説明資料‧成⻑可能性資料(2026年10⽉時点の直近通期) © 2026 Kentaro Fujii 28 -
受託型の多くは40の線の近くに、製品型は散らばる 40超の13社は製品型7社と受託型6社。製品型の4社は成⻑率50%超 AI SaaS‧製品型(17社) 縦軸:営業利益率(%) チャットプラス ユーザーローカル 40 受託‧導⼊⽀援型(10社) グラフ範囲外の3社(成⻑率‧利益率)
フツパー 108%‧32% Kudan 131%‧−49% ティアフォー 66%‧−164% pluszero 30 VRAIN Solution Ridge-i 20 PKSHA ブレインズテクノロジー エクサウィザーズ HEROZ FRONTEO 10 AI inside TDSE 0 AVILEN ファーストアカウンティング ヘッドウォータース Laboro.AI Hmcomm ニューラルグループ ABEJA エーアイ JDSC Sapeet Appier Group モビルス -10 Rule of 40=40の線 -10 0 10 20 30 40 50 60 70 横軸:売上成⻑率(前年⽐、%) 出典:各社の決算短信‧有価証券報告書‧決算説明資料‧成⻑可能性資料(2026年10⽉時点の直近通期) © 2026 Kentaro Fujii 29 -
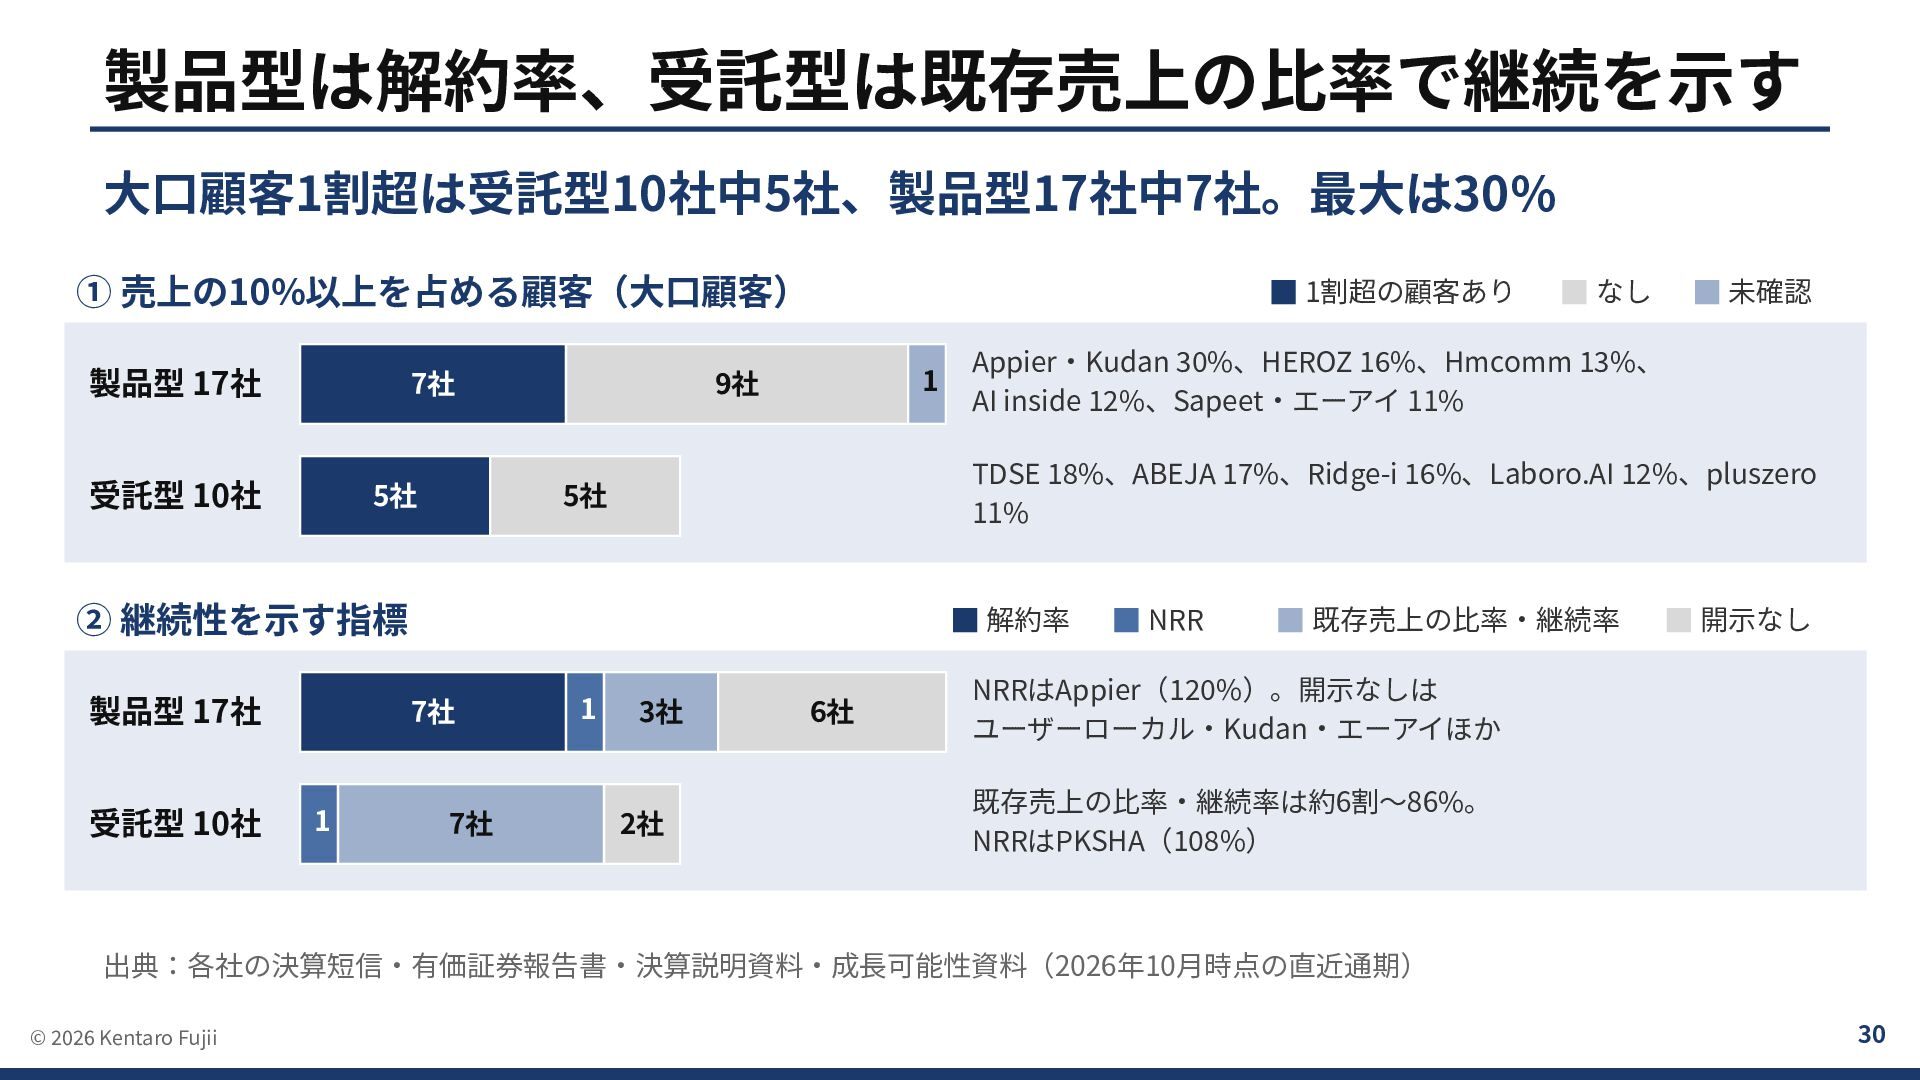
製品型は解約率、受託型は既存売上の⽐率で継続を⽰す ⼤⼝顧客1割超は受託型10社中5社、製品型17社中7社。最⼤は30% ① 売上の10%以上を占める顧客(⼤⼝顧客) 製品型 17社 7社 受託型 10社 5社
1割超の顧客あり 1 9社 受託型 10社 1 Appier‧Kudan 30%、HEROZ 16%、Hmcomm 13%、 AI inside 12%、Sapeet‧エーアイ 11% 解約率 7社 7社 1 未確認 TDSE 18%、ABEJA 17%、Ridge-i 16%、Laboro.AI 12%、pluszero 11% 5社 ② 継続性を⽰す指標 製品型 17社 なし 3社 2社 6社 NRR 既存売上の⽐率‧継続率 開⽰なし NRRはAppier(120%)。開⽰なしは ユーザーローカル‧Kudan‧エーアイほか 既存売上の⽐率‧継続率は約6割〜86%。 NRRはPKSHA(108%) 出典:各社の決算短信‧有価証券報告書‧決算説明資料‧成⻑可能性資料(2026年10⽉時点の直近通期) © 2026 Kentaro Fujii 30 -
「AIエージェント」の看板と中⾝は違う 需要側も、PoCの壁をまだ越えきれていない 技術の実態(企業数のイメージ) 独⾃基盤モデル:⼀握り 5% 独⾃の⼩型‧特化モデル:少数 外部LLM+RAG+業務フロー:⼤多数 約6割 統合したAIパイロットのうち、 ⼤きな価値を出せたのは5%
MIT NANDA(2025年) 国内で、PoCが期待した効果を 出せなかった経験のある企業 IDC Japan(2026年3⽉) 従来チャットボットの呼び替え:相当数 IPAもエージェントの厳密な定義は未確⽴としている。 呼び名だけでは技術の深さを判別できない。 25.2% ⽣成AIの活⽤を推進している 国内企業。半数は⽅針が未定 東京商⼯リサーチ(6,645社) 出典:MIT NANDA『The GenAI Divide』(2025年)、IDC Japan(2026年3⽉)、東京商⼯リサーチ(2025年8⽉)、IPA © 2026 Kentaro Fujii 32 -
M&Aは増えたが、レイターの出⼝は細い 2026年上半期の出⼝の動き 141件 14社 3% M&A関連(37%増) スタートアップのIPO レイターの出⼝到達率 ただしシリーズC以降の企業は 11件、全体の8%
前年同期を下回った。 創薬2社を除く12社は 上場前期に黒字 2025年上期にシリーズC以降で 調達した220社のうち、12か⽉で IPO‧被買収に⾄った割合 AI領域で⾒られる出⼝‧転換の型 • 事業会社による⼦会社化:Almondo(RAG基盤)をテンダが51%取得 • 主⼒事業を譲渡してAIへ転換:ベルフェイスが旧事業を譲渡し、bellSalesAIに集中 • ⼤型出資から買収へ段階的に進む:三菱電機による燈‧エレファンテックへの出資など 出典:Speeda『Japan Startup Finance 2026 上半期』(2026年7⽉)、各社発表 © 2026 Kentaro Fujii 33 -
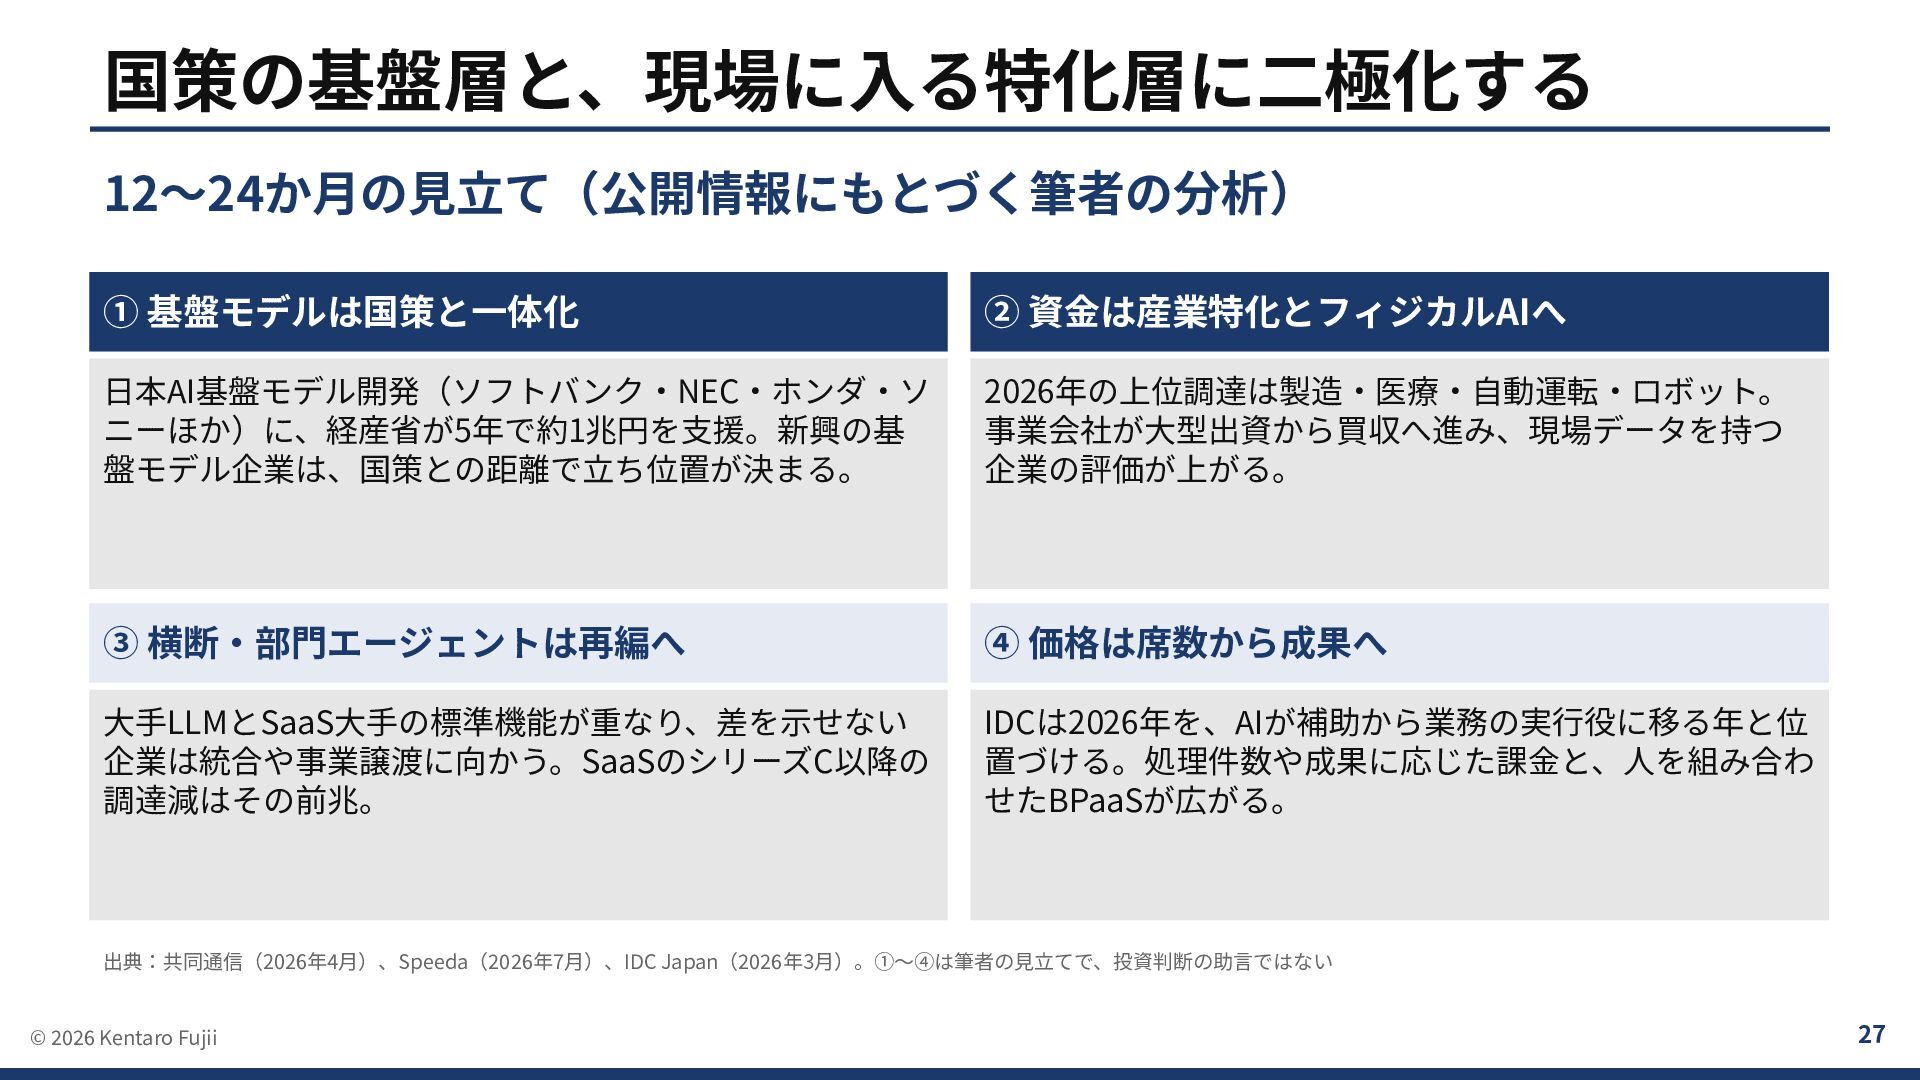
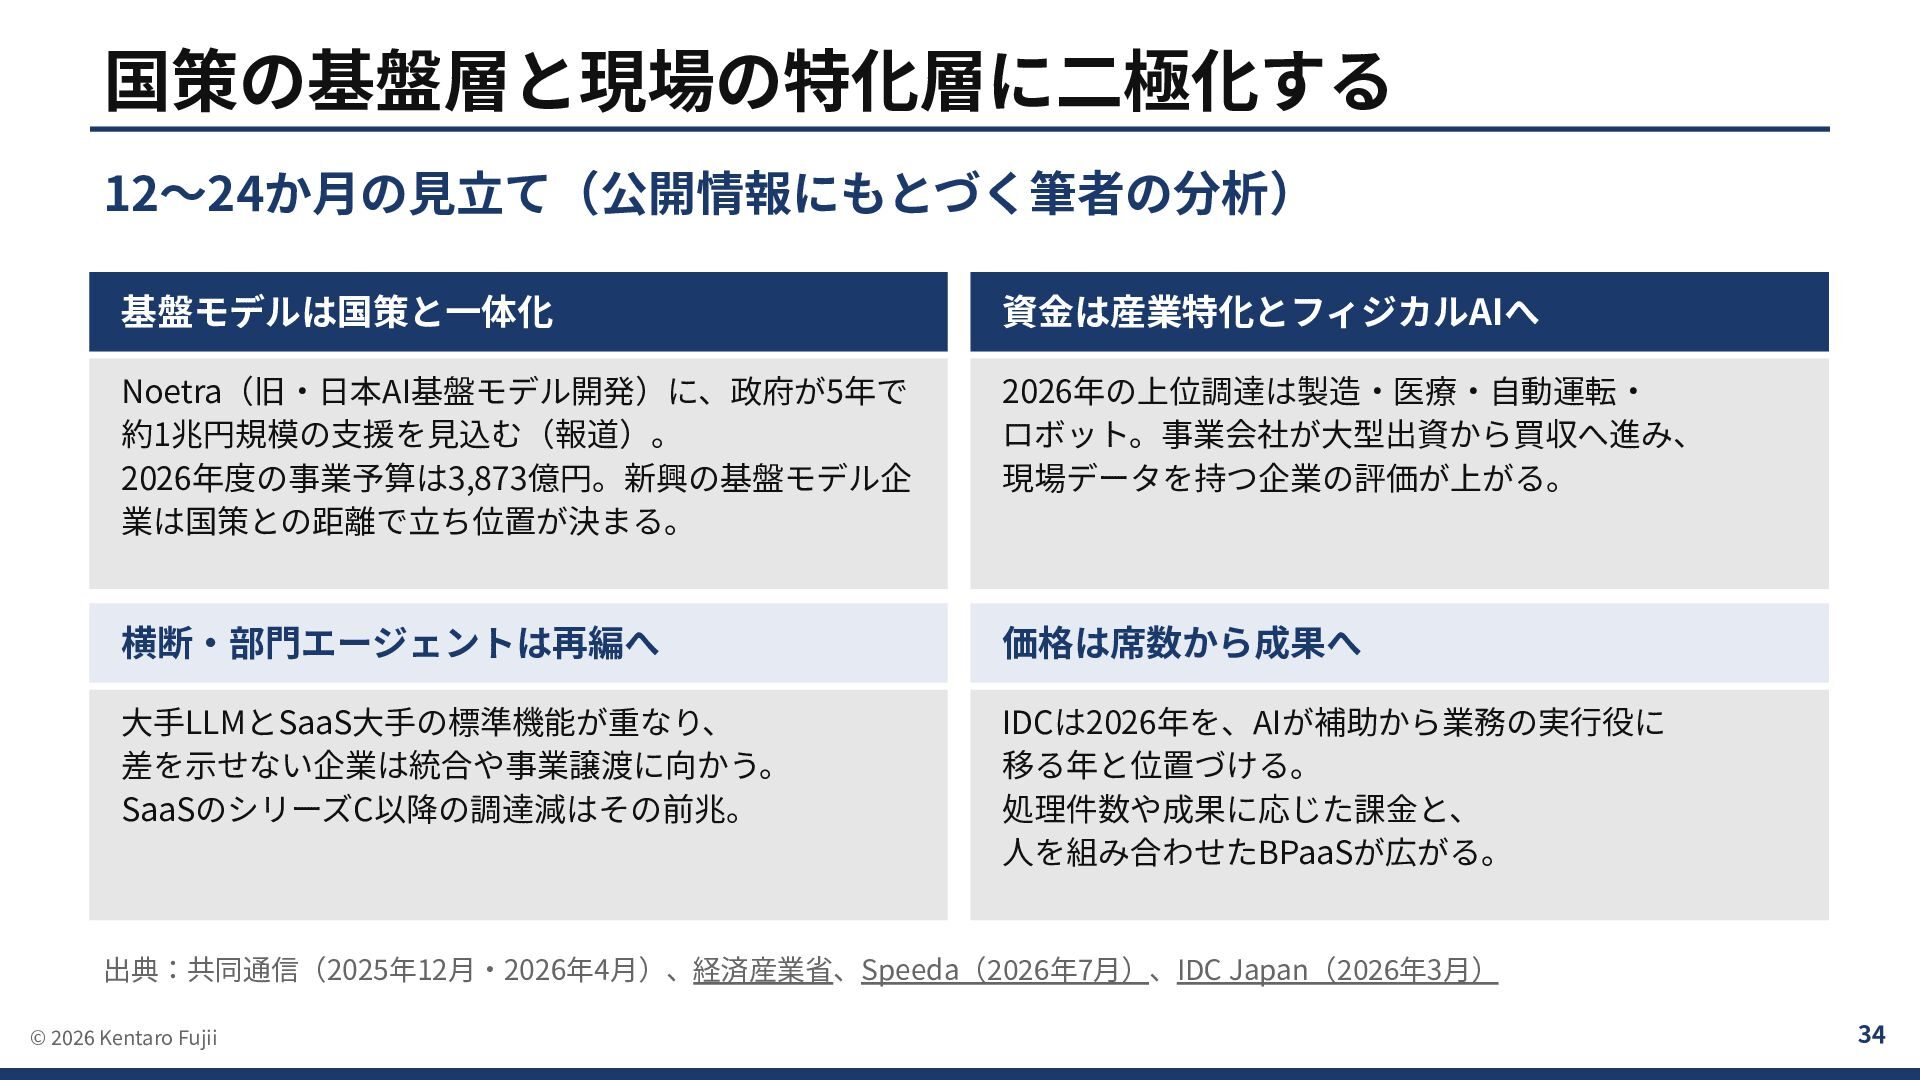
国策の基盤層と現場の特化層に⼆極化する 12〜24か⽉の⾒⽴て(公開情報にもとづく筆者の分析) 基盤モデルは国策と⼀体化 資⾦は産業特化とフィジカルAIへ Noetra(旧‧⽇本AI基盤モデル開発)に、政府が5年で 約1兆円規模の⽀援を⾒込む(報道)。 2026年度の事業予算は3,873億円。新興の基盤モデル企 業は国策との距離で⽴ち位置が決まる。 2026年の上位調達は製造‧医療‧⾃動運転‧ ロボット。事業会社が⼤型出資から買収へ進み、
現場データを持つ企業の評価が上がる。 横断‧部⾨エージェントは再編へ 価格は席数から成果へ ⼤⼿LLMとSaaS⼤⼿の標準機能が重なり、 差を⽰せない企業は統合や事業譲渡に向かう。 SaaSのシリーズC以降の調達減はその前兆。 IDCは2026年を、AIが補助から業務の実⾏役に 移る年と位置づける。 処理件数や成果に応じた課⾦と、 ⼈を組み合わせたBPaaSが広がる。 出典:共同通信(2025年12⽉‧2026年4⽉)、経済産業省、Speeda(2026年7⽉)、IDC Japan(2026年3⽉) © 2026 Kentaro Fujii 34 -
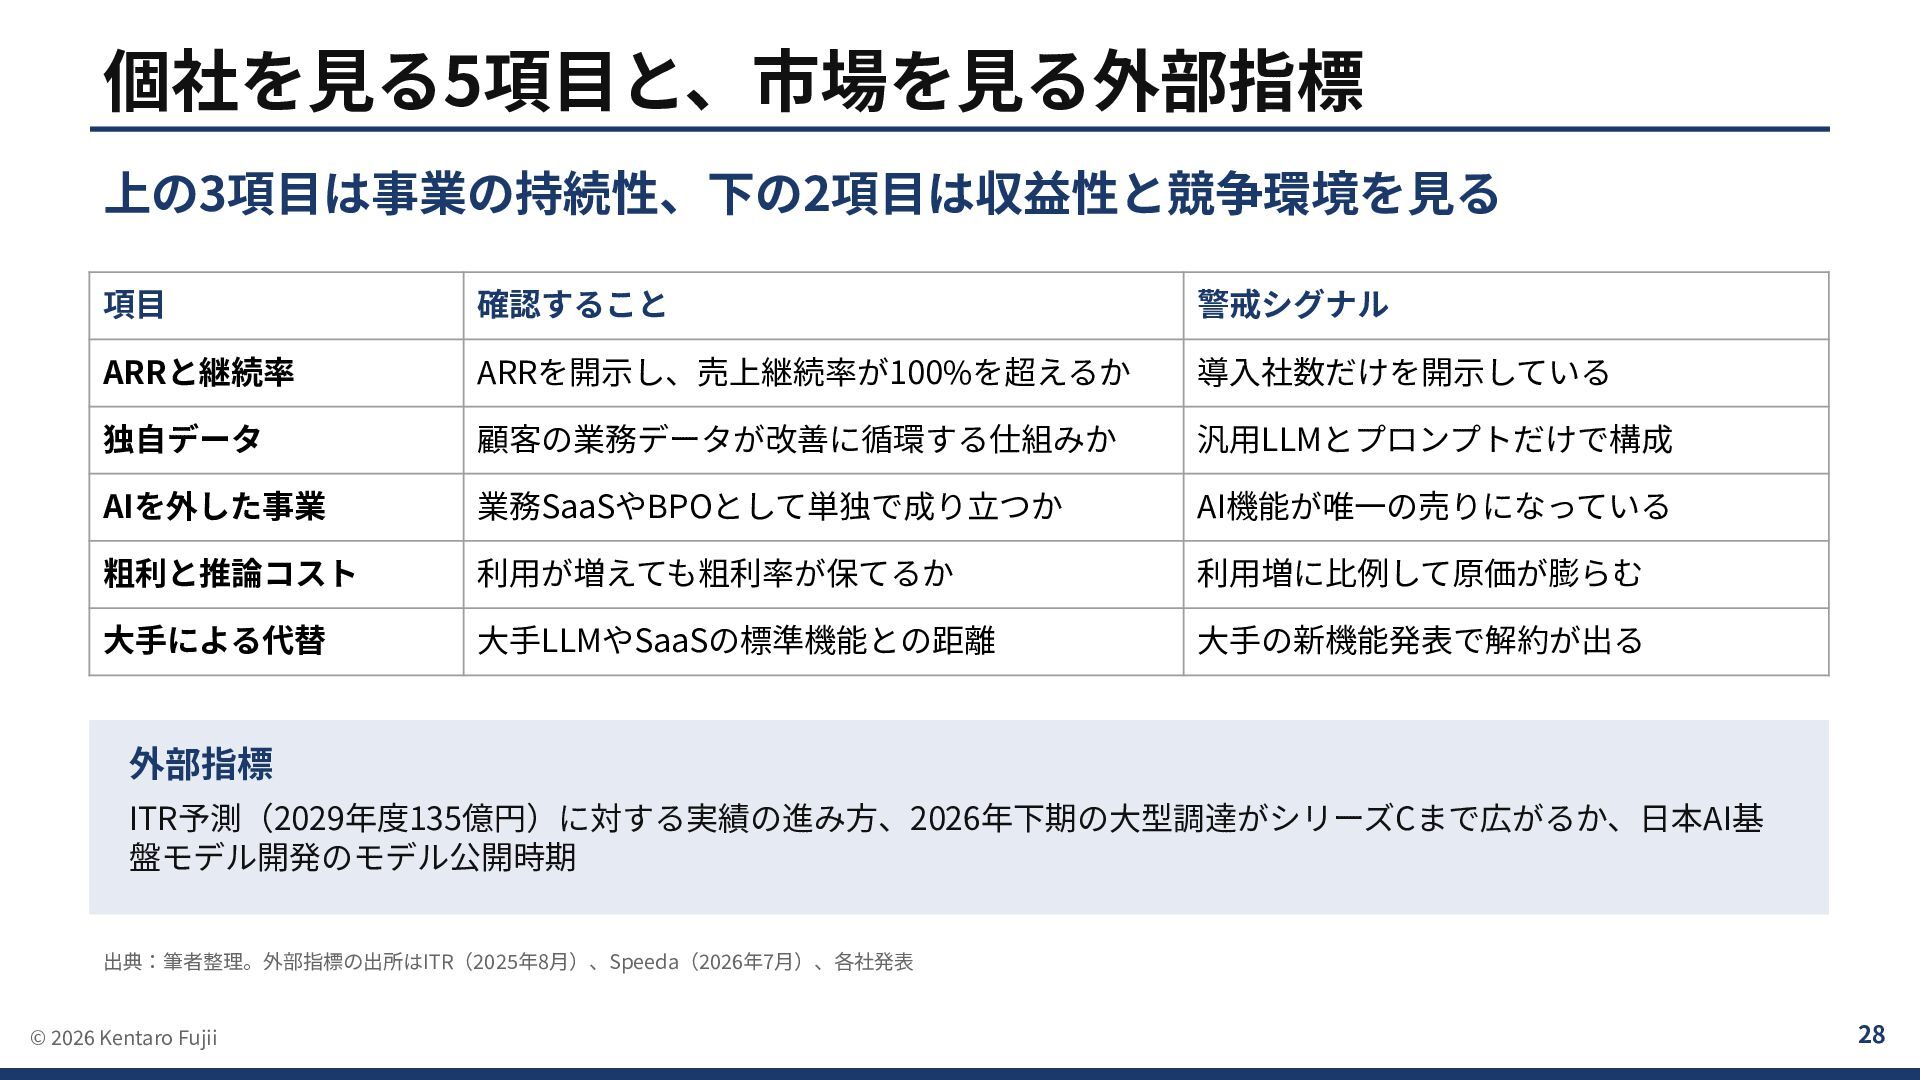
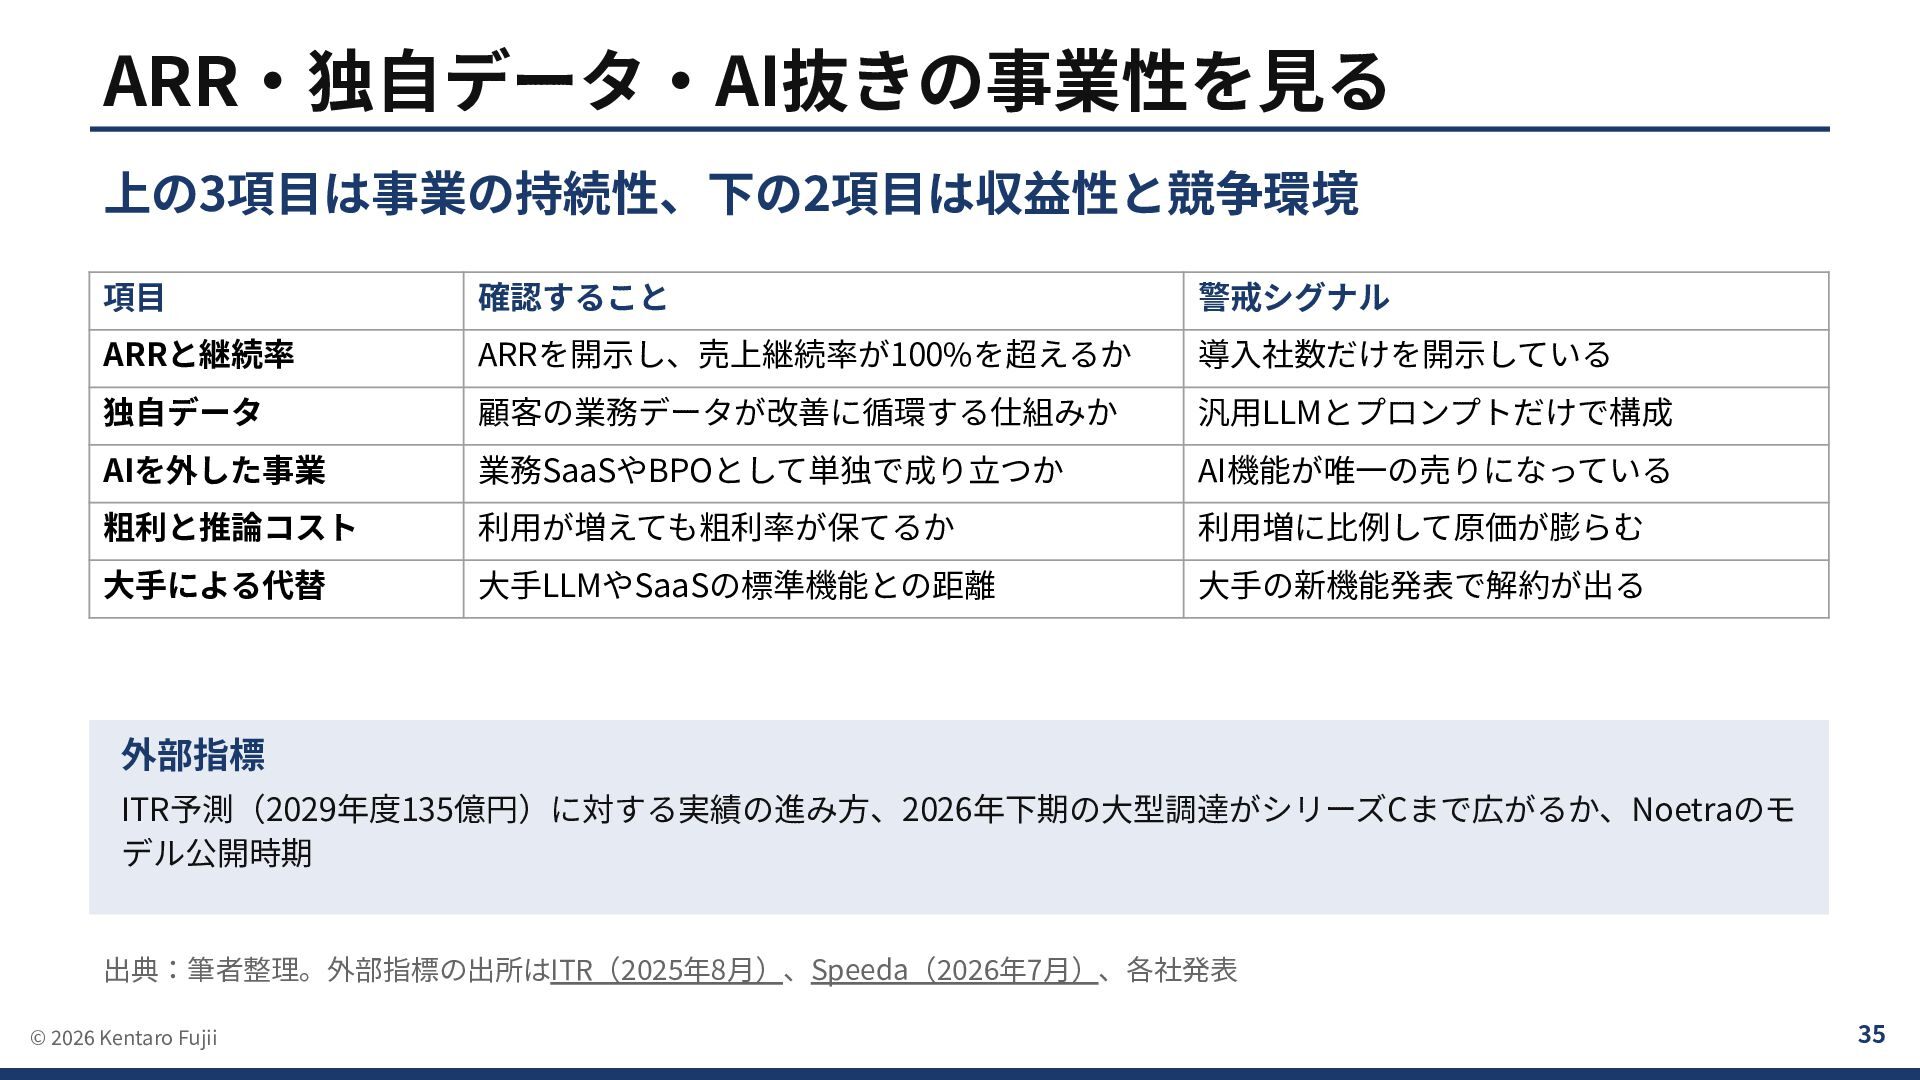
ARR‧独⾃データ‧AI抜きの事業性を⾒る 上の3項⽬は事業の持続性、下の2項⽬は収益性と競争環境 項⽬ 確認すること 警戒シグナル ARRと継続率 ARRを開⽰し、売上継続率が100%を超えるか 導⼊社数だけを開⽰している 独⾃データ 顧客の業務データが改善に循環する仕組みか
汎⽤LLMとプロンプトだけで構成 AIを外した事業 業務SaaSやBPOとして単独で成り⽴つか AI機能が唯⼀の売りになっている 粗利と推論コスト 利⽤が増えても粗利率が保てるか 利⽤増に⽐例して原価が膨らむ ⼤⼿による代替 ⼤⼿LLMやSaaSの標準機能との距離 ⼤⼿の新機能発表で解約が出る 外部指標 ITR予測(2029年度135億円)に対する実績の進み⽅、2026年下期の⼤型調達がシリーズCまで広がるか、Noetraのモ デル公開時期 出典:筆者整理。外部指標の出所はITR(2025年8⽉)、Speeda(2026年7⽉)、各社発表 © 2026 Kentaro Fujii 35 -
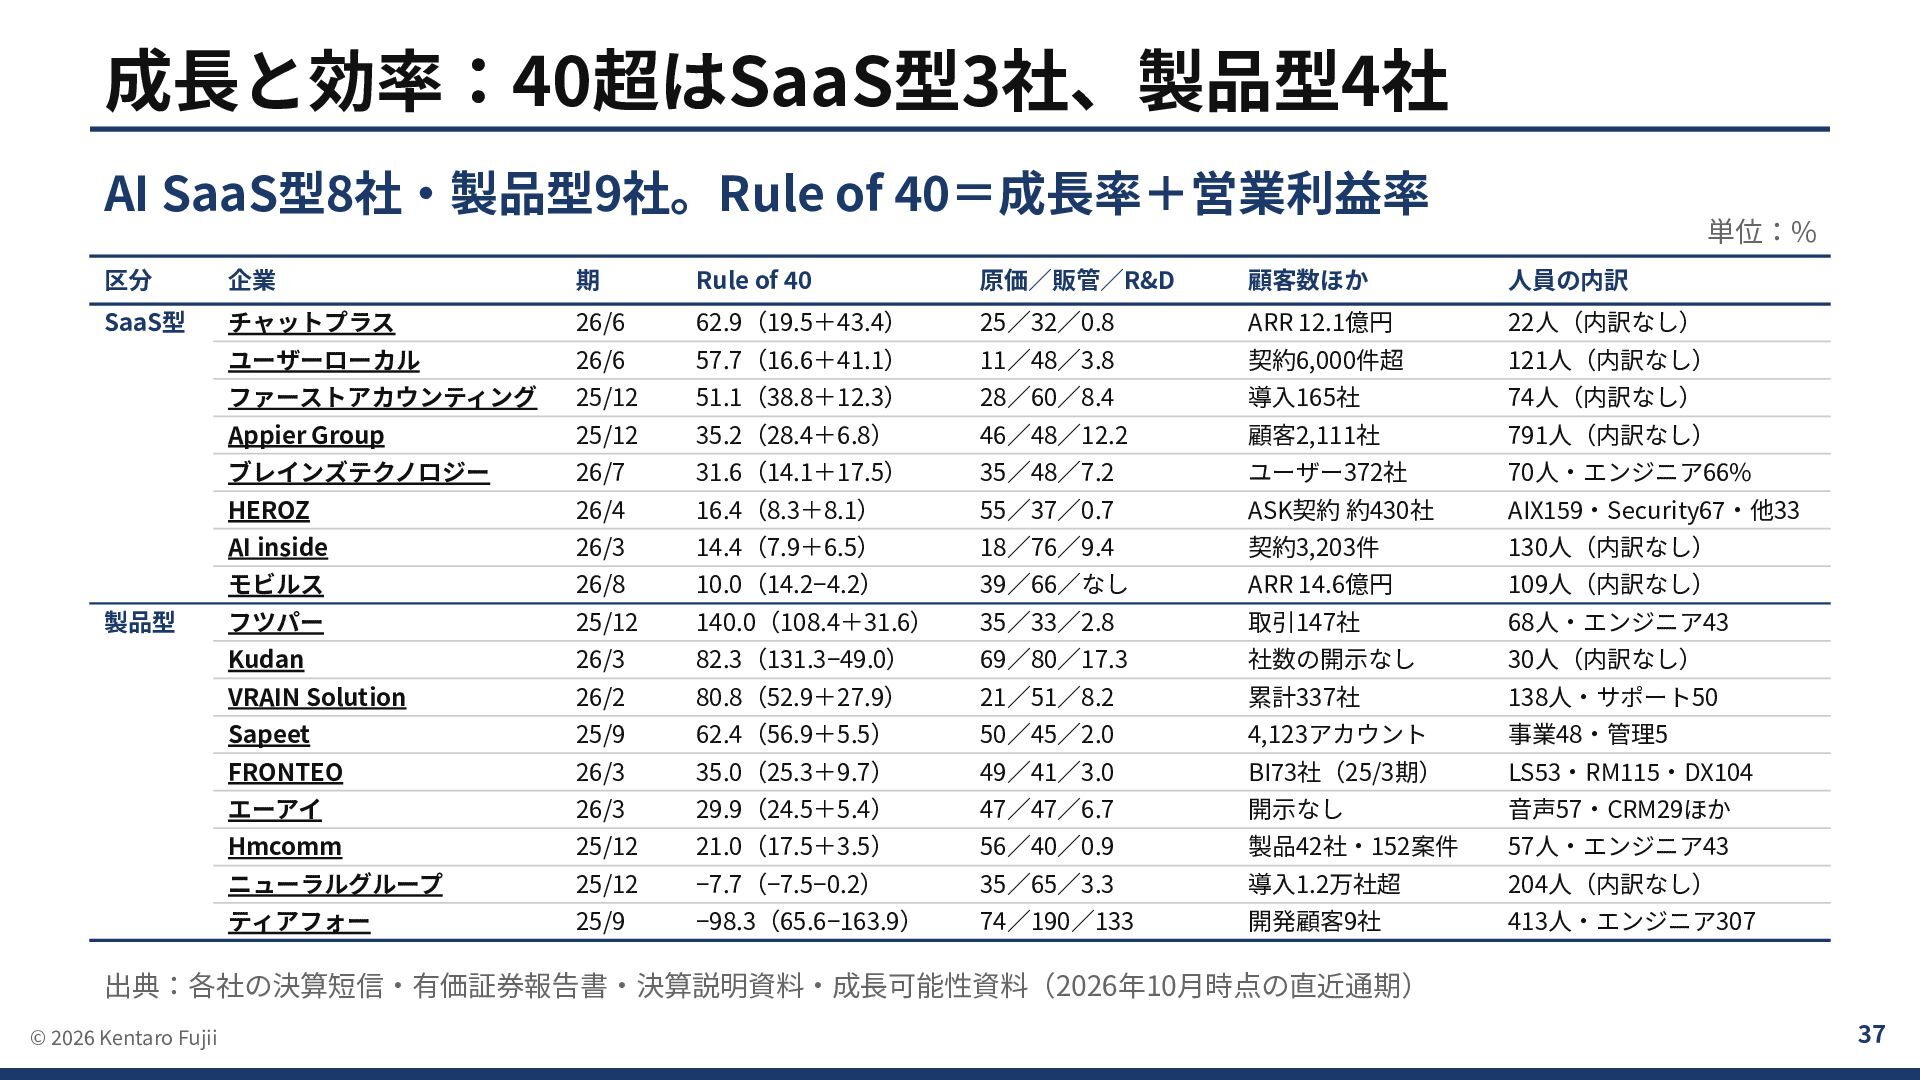
成⻑と効率:40超はSaaS型3社、製品型4社 AI SaaS型8社‧製品型9社。Rule of 40=成⻑率+営業利益率 単位:% 区分 企業 期 Rule
of 40 原価∕販管∕R&D 顧客数ほか ⼈員の内訳 SaaS型 チャットプラス 26/6 62.9(19.5+43.4) 25∕32∕0.8 ARR 12.1億円 22⼈(内訳なし) ユーザーローカル 26/6 57.7(16.6+41.1) 11∕48∕3.8 契約6,000件超 121⼈(内訳なし) ファーストアカウンティング 25/12 51.1(38.8+12.3) 28∕60∕8.4 導⼊165社 74⼈(内訳なし) Appier Group 25/12 35.2(28.4+6.8) 46∕48∕12.2 顧客2,111社 791⼈(内訳なし) ブレインズテクノロジー 26/7 31.6(14.1+17.5) 35∕48∕7.2 ユーザー372社 70⼈‧エンジニア66% HEROZ 26/4 16.4(8.3+8.1) 55∕37∕0.7 ASK契約 約430社 AIX159‧Security67‧他33 AI inside 26/3 14.4(7.9+6.5) 18∕76∕9.4 契約3,203件 130⼈(内訳なし) モビルス 26/8 10.0(14.2−4.2) 39∕66∕なし ARR 14.6億円 109⼈(内訳なし) フツパー 25/12 140.0(108.4+31.6) 35∕33∕2.8 取引147社 68⼈‧エンジニア43 Kudan 26/3 82.3(131.3−49.0) 69∕80∕17.3 社数の開⽰なし 30⼈(内訳なし) VRAIN Solution 26/2 80.8(52.9+27.9) 21∕51∕8.2 累計337社 138⼈‧サポート50 Sapeet 25/9 62.4(56.9+5.5) 50∕45∕2.0 4,123アカウント 事業48‧管理5 FRONTEO 26/3 35.0(25.3+9.7) 49∕41∕3.0 BI73社(25/3期) LS53‧RM115‧DX104 エーアイ 26/3 29.9(24.5+5.4) 47∕47∕6.7 開⽰なし ⾳声57‧CRM29ほか Hmcomm 25/12 21.0(17.5+3.5) 56∕40∕0.9 製品42社‧152案件 57⼈‧エンジニア43 ニューラルグループ 25/12 −7.7(−7.5−0.2) 35∕65∕3.3 導⼊1.2万社超 204⼈(内訳なし) ティアフォー 25/9 −98.3(65.6−163.9) 74∕190∕133 開発顧客9社 413⼈‧エンジニア307 製品型 出典:各社の決算短信‧有価証券報告書‧決算説明資料‧成⻑可能性資料(2026年10⽉時点の直近通期) © 2026 Kentaro Fujii 37 -
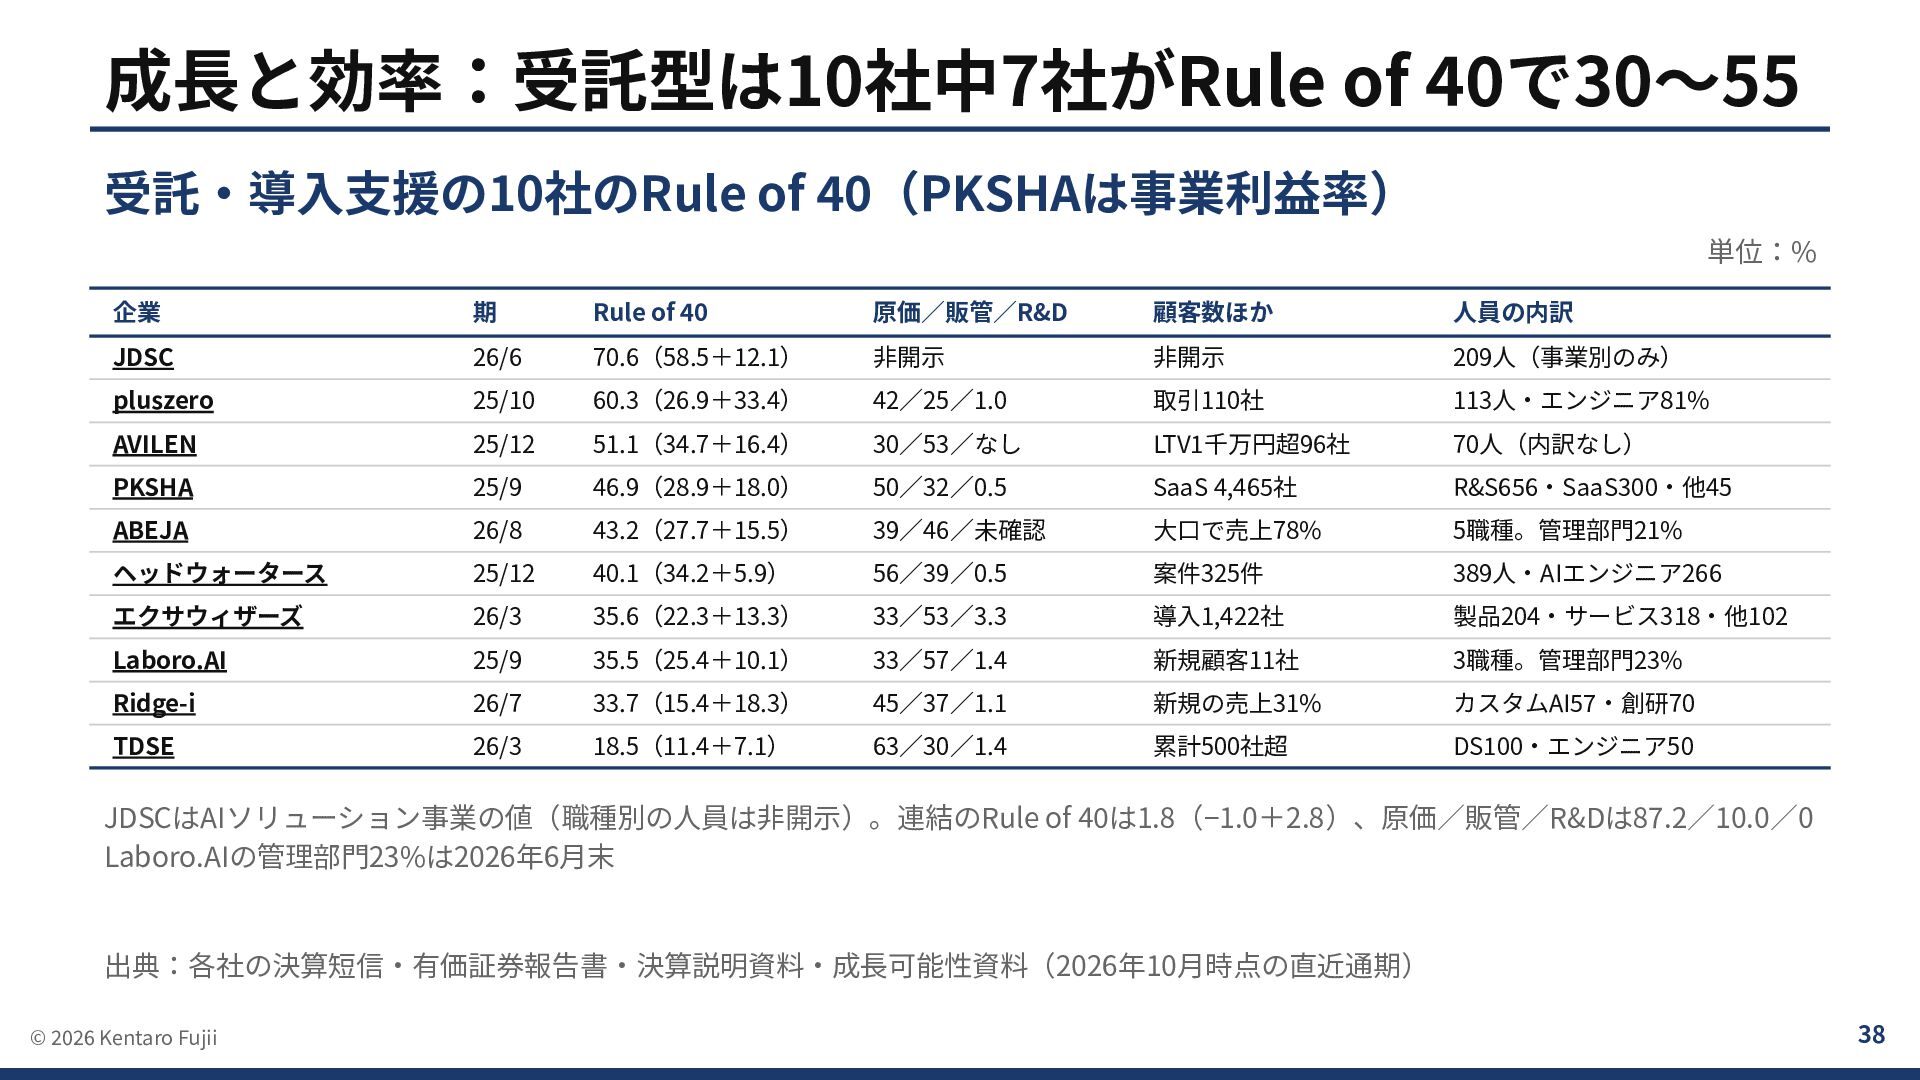
成⻑と効率:受託型は10社中7社がRule of 40で30〜55 受託‧導⼊⽀援の10社のRule of 40(PKSHAは事業利益率) 単位:% 企業 期 Rule
of 40 原価∕販管∕R&D 顧客数ほか ⼈員の内訳 JDSC 26/6 70.6(58.5+12.1) ⾮開⽰ ⾮開⽰ 209⼈(事業別のみ) pluszero 25/10 60.3(26.9+33.4) 42∕25∕1.0 取引110社 113⼈‧エンジニア81% AVILEN 25/12 51.1(34.7+16.4) 30∕53∕なし LTV1千万円超96社 70⼈(内訳なし) PKSHA 25/9 46.9(28.9+18.0) 50∕32∕0.5 SaaS 4,465社 R&S656‧SaaS300‧他45 ABEJA 26/8 43.2(27.7+15.5) 39∕46∕未確認 ⼤⼝で売上78% 5職種。管理部⾨21% ヘッドウォータース 25/12 40.1(34.2+5.9) 56∕39∕0.5 案件325件 389⼈‧AIエンジニア266 エクサウィザーズ 26/3 35.6(22.3+13.3) 33∕53∕3.3 導⼊1,422社 製品204‧サービス318‧他102 Laboro.AI 25/9 35.5(25.4+10.1) 33∕57∕1.4 新規顧客11社 3職種。管理部⾨23% Ridge-i 26/7 33.7(15.4+18.3) 45∕37∕1.1 新規の売上31% カスタムAI57‧創研70 TDSE 26/3 18.5(11.4+7.1) 63∕30∕1.4 累計500社超 DS100‧エンジニア50 JDSCはAIソリューション事業の値(職種別の⼈員は⾮開⽰)。連結のRule of 40は1.8(−1.0+2.8)、原価∕販管∕R&Dは87.2∕10.0∕0 Laboro.AIの管理部⾨23%は2026年6⽉末 出典:各社の決算短信‧有価証券報告書‧決算説明資料‧成⻑可能性資料(2026年10⽉時点の直近通期) © 2026 Kentaro Fujii 38 -
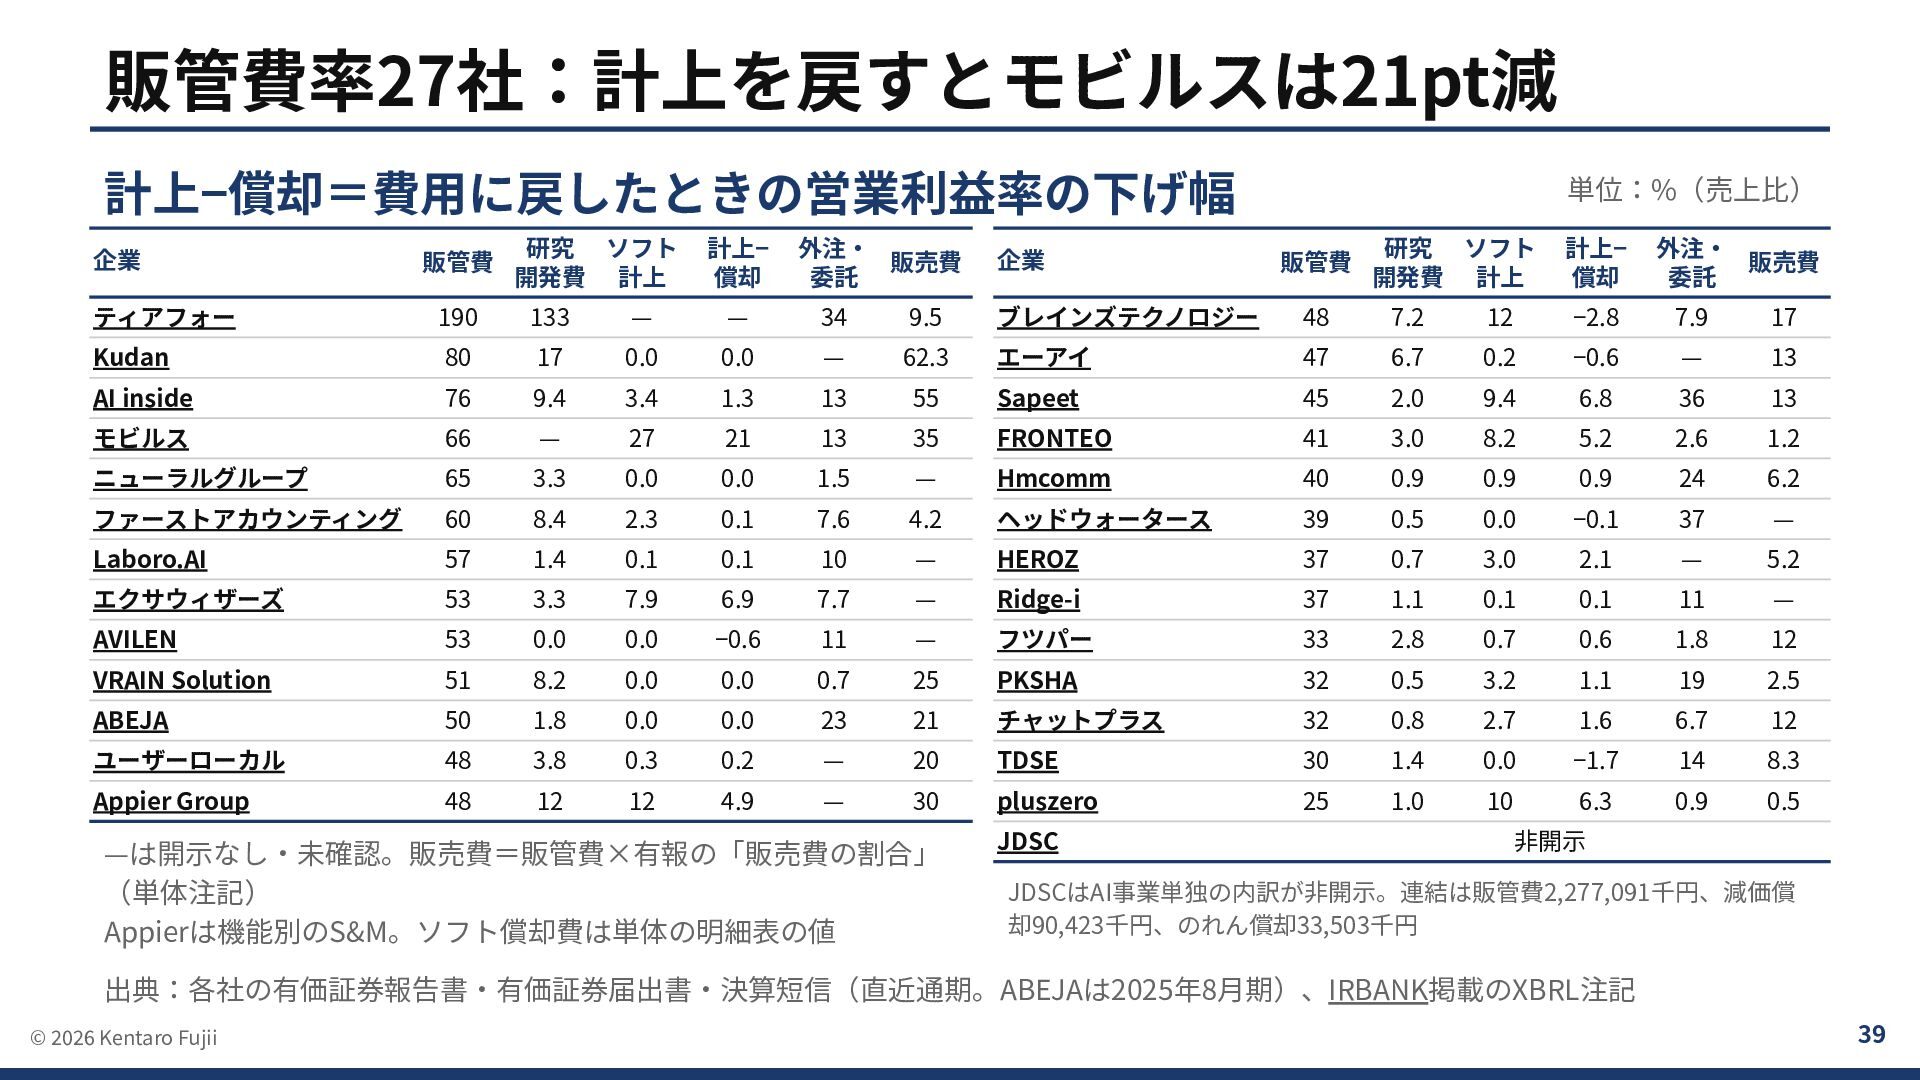
販管費率27社:計上を戻すとモビルスは21pt減 計上−償却=費⽤に戻したときの営業利益率の下げ幅 計上− 償却 外注‧ 販売費 委託 単位:%(売上⽐) 企業 販管費
研究 ソフト 開発費 計上 ティアフォー 190 133 — — 34 9.5 ブレインズテクノロジー 48 7.2 12 −2.8 7.9 17 Kudan 80 17 0.0 0.0 — 62.3 エーアイ 47 6.7 0.2 −0.6 — 13 AI inside 76 9.4 3.4 1.3 13 55 Sapeet 45 2.0 9.4 6.8 36 13 モビルス 66 — 27 21 13 35 FRONTEO 41 3.0 8.2 5.2 2.6 1.2 ニューラルグループ 65 3.3 0.0 0.0 1.5 — Hmcomm 40 0.9 0.9 0.9 24 6.2 ファーストアカウンティング 60 8.4 2.3 0.1 7.6 4.2 ヘッドウォータース 39 0.5 0.0 −0.1 37 — Laboro.AI 57 1.4 0.1 0.1 10 — HEROZ 37 0.7 3.0 2.1 — 5.2 エクサウィザーズ 53 3.3 7.9 6.9 7.7 — Ridge-i 37 1.1 0.1 0.1 11 — AVILEN 53 0.0 0.0 −0.6 11 — フツパー 33 2.8 0.7 0.6 1.8 12 VRAIN Solution 51 8.2 0.0 0.0 0.7 25 PKSHA 32 0.5 3.2 1.1 19 2.5 ABEJA 50 1.8 0.0 0.0 23 21 チャットプラス 32 0.8 2.7 1.6 6.7 12 ユーザーローカル 48 3.8 0.3 0.2 — 20 TDSE 30 1.4 0.0 −1.7 14 8.3 Appier Group 48 12 12 4.9 — 30 pluszero 25 1.0 10 6.3 0.9 0.5 —は開⽰なし‧未確認。販売費=販管費×有報の「販売費の割合」 (単体注記) Appierは機能別のS&M。ソフト償却費は単体の明細表の値 企業 JDSC 販管費 研究 ソフト 開発費 計上 計上− 償却 外注‧ 販売費 委託 ⾮開⽰ JDSCはAI事業単独の内訳が⾮開⽰。連結は販管費2,277,091千円、減価償 却90,423千円、のれん償却33,503千円 出典:各社の有価証券報告書‧有価証券届出書‧決算短信(直近通期。ABEJAは2025年8⽉期)、IRBANK掲載のXBRL注記 © 2026 Kentaro Fujii 39 -
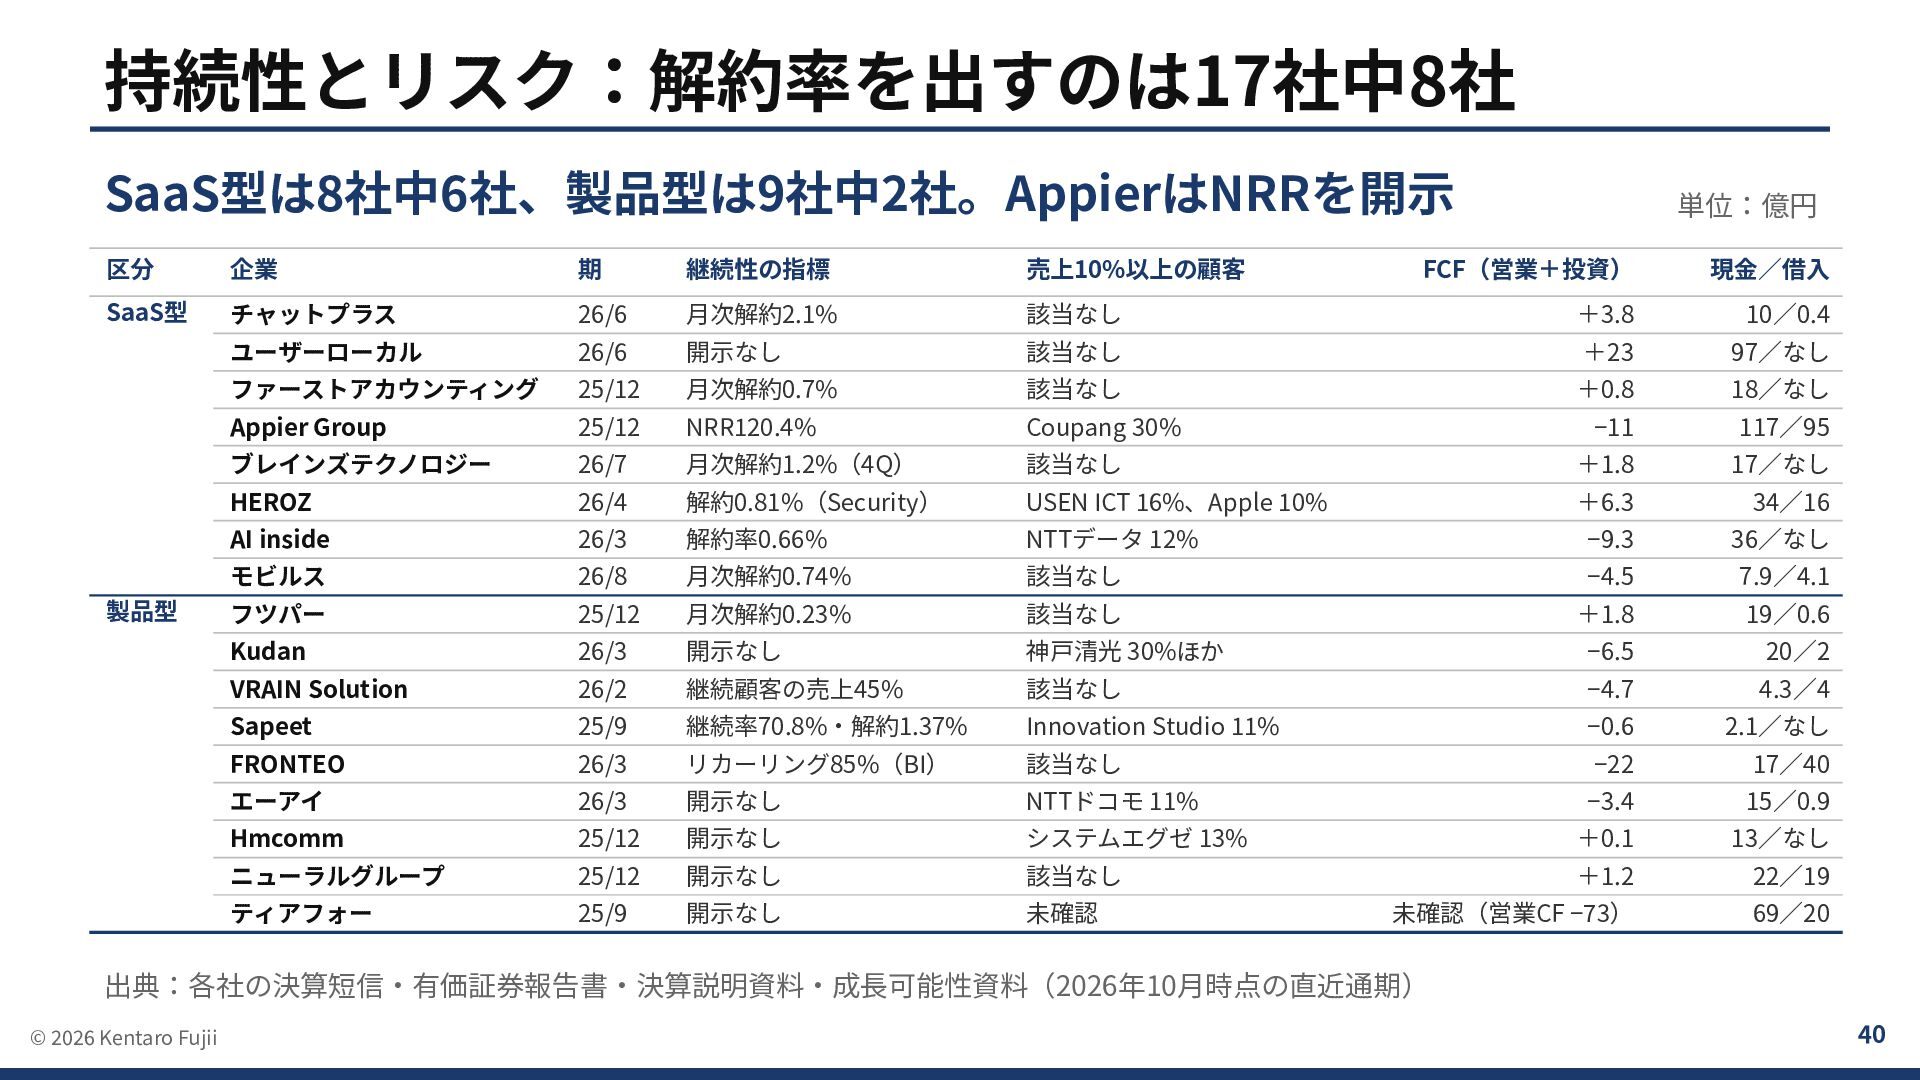
持続性とリスク:解約率を出すのは17社中8社 SaaS型は8社中6社、製品型は9社中2社。AppierはNRRを開⽰ 区分 企業 期 継続性の指標 売上10%以上の顧客 SaaS型 チャットプラス 26/6
⽉次解約2.1% ユーザーローカル 26/6 ファーストアカウンティング 製品型 単位:億円 FCF(営業+投資) 現⾦∕借⼊ 該当なし +3.8 10∕0.4 開⽰なし 該当なし +23 97∕なし 25/12 ⽉次解約0.7% 該当なし +0.8 18∕なし Appier Group 25/12 NRR120.4% Coupang 30% −11 117∕95 ブレインズテクノロジー 26/7 ⽉次解約1.2%(4Q) 該当なし +1.8 17∕なし HEROZ 26/4 解約0.81%(Security) USEN ICT 16%、Apple 10% +6.3 34∕16 AI inside 26/3 解約率0.66% NTTデータ 12% −9.3 36∕10 モビルス 26/8 ⽉次解約0.74% 該当なし −4.5 7.9∕4.1 フツパー 25/12 ⽉次解約0.23% 該当なし +1.8 19∕0.6 Kudan 26/3 開⽰なし 神⼾清光 30%ほか −6.5 20∕2 VRAIN Solution 26/2 継続顧客の売上45% 該当なし −4.7 4.3∕4 Sapeet 25/9 継続率70.8%‧解約1.37% Innovation Studio 11% −0.6 2.1∕なし FRONTEO 26/3 リカーリング85%(BI) 該当なし −22 17∕40 エーアイ 26/3 開⽰なし NTTドコモ 11% −3.4 15∕0.9 Hmcomm 25/12 開⽰なし システムエグゼ 13% +0.1 13∕なし ニューラルグループ 25/12 開⽰なし 該当なし +1.2 22∕19 ティアフォー 25/9 開⽰なし アイサン 19.9%ほか2社 −83 69∕20 出典:各社の決算短信‧有価証券報告書‧決算説明資料‧成⻑可能性資料(2026年10⽉時点の直近通期) © 2026 Kentaro Fujii 40 -
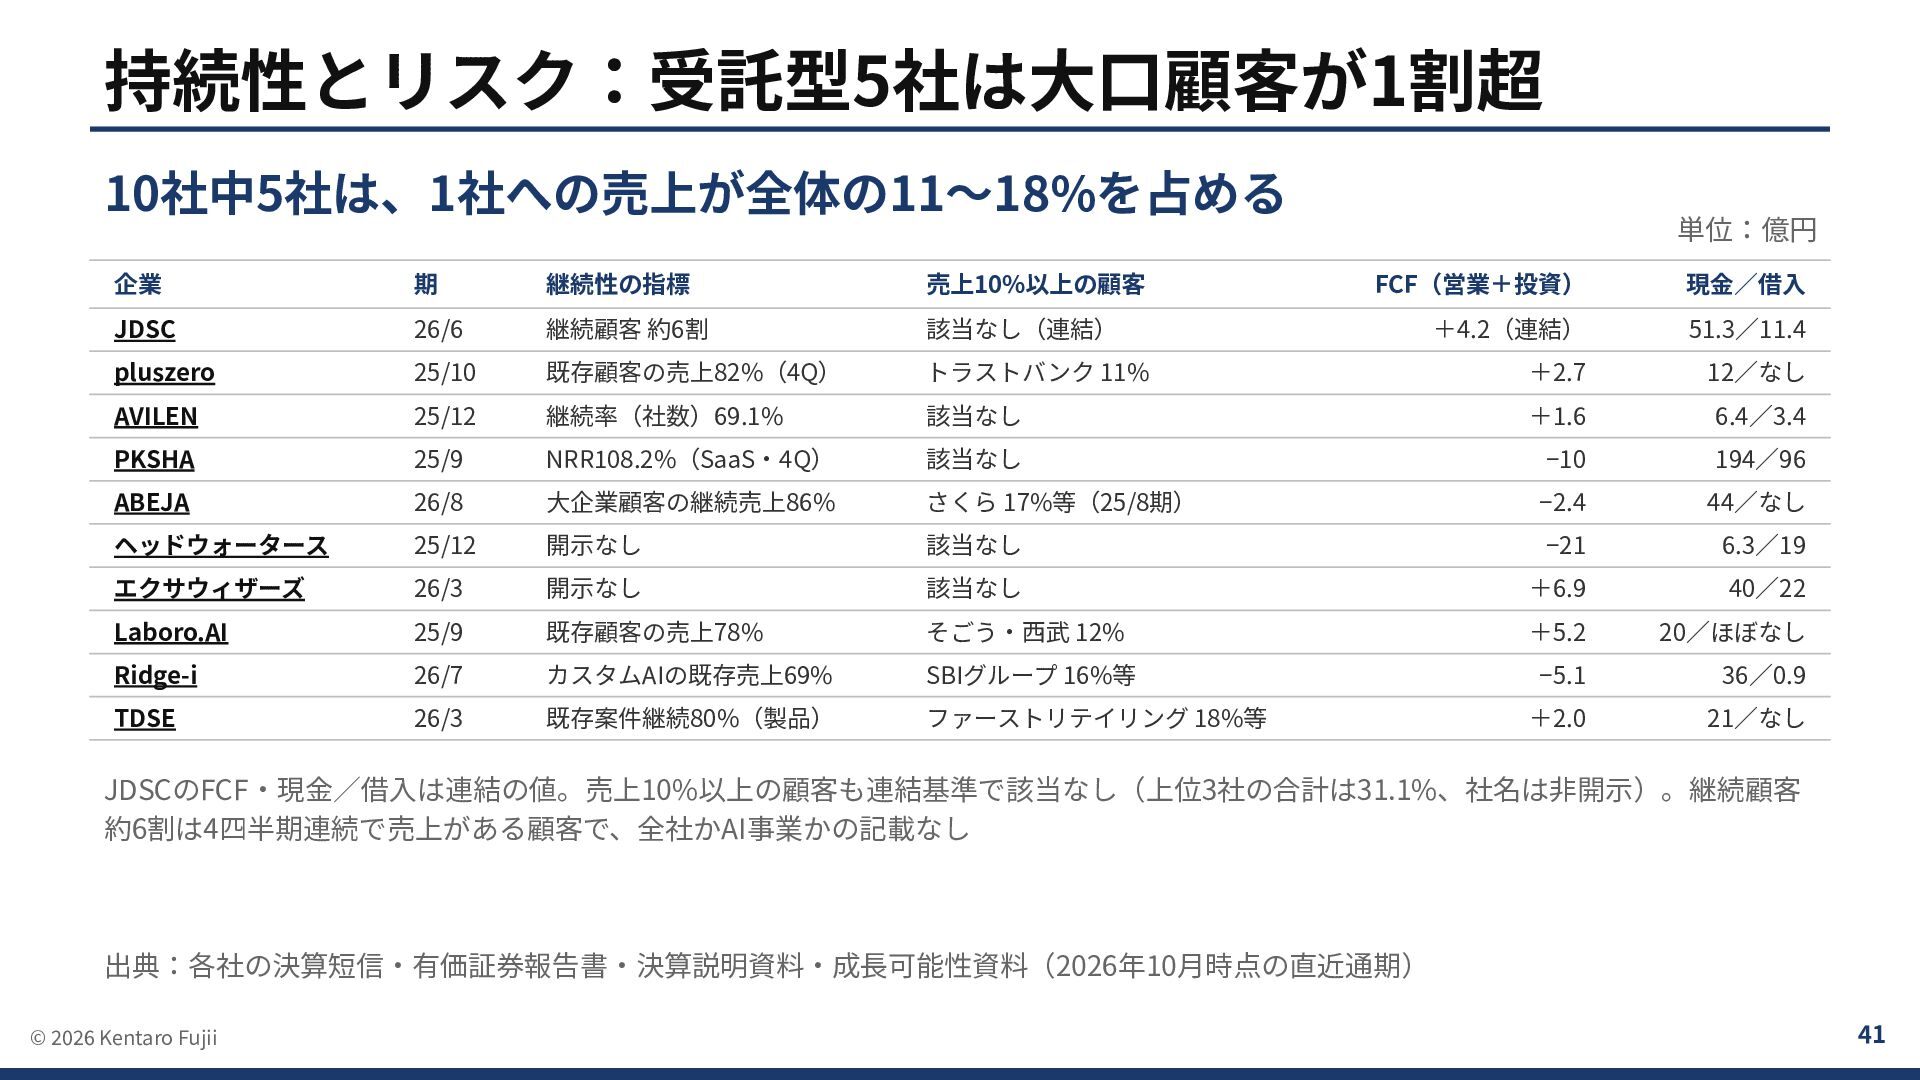
持続性とリスク:受託型5社は⼤⼝顧客が1割超 10社中5社は、1社への売上が全体の11〜18%を占める 企業 期 継続性の指標 売上10%以上の顧客 JDSC 26/6 継続顧客 約6割
該当なし(連結) pluszero 25/10 既存顧客の売上82%(4Q) AVILEN 25/12 PKSHA 単位:億円 FCF(営業+投資) 現⾦∕借⼊ +4.2(連結) 51.3∕11.4 トラストバンク 11% +2.7 12∕なし 継続率(社数)69.1% 該当なし +1.6 6.4∕3.4 25/9 NRR108.2%(SaaS‧4Q) 該当なし −10 194∕96 ABEJA 26/8 ⼤企業顧客の継続売上86% さくら 17%等(25/8期) −2.4 44∕なし ヘッドウォータース 25/12 開⽰なし 該当なし −21 6.3∕19 エクサウィザーズ 26/3 開⽰なし 該当なし +6.9 40∕22 Laboro.AI 25/9 既存顧客の売上78% そごう‧⻄武 12% +5.2 20∕ほぼなし Ridge-i 26/7 カスタムAIの既存売上69% SBIグループ 16%等 −5.1 36∕0.9 TDSE 26/3 既存案件継続80%(製品) ファーストリテイリング 18%等 +2.0 21∕なし JDSCのFCF‧現⾦∕借⼊は連結の値。売上10%以上の顧客も連結基準で該当なし(上位3社の合計は31.1%、社名は⾮開⽰)。継続顧客 約6割は4四半期連続で売上がある顧客で、全社かAI事業かの記載なし 出典:各社の決算短信‧有価証券報告書‧決算説明資料‧成⻑可能性資料(2026年10⽉時点の直近通期) © 2026 Kentaro Fujii 41 -
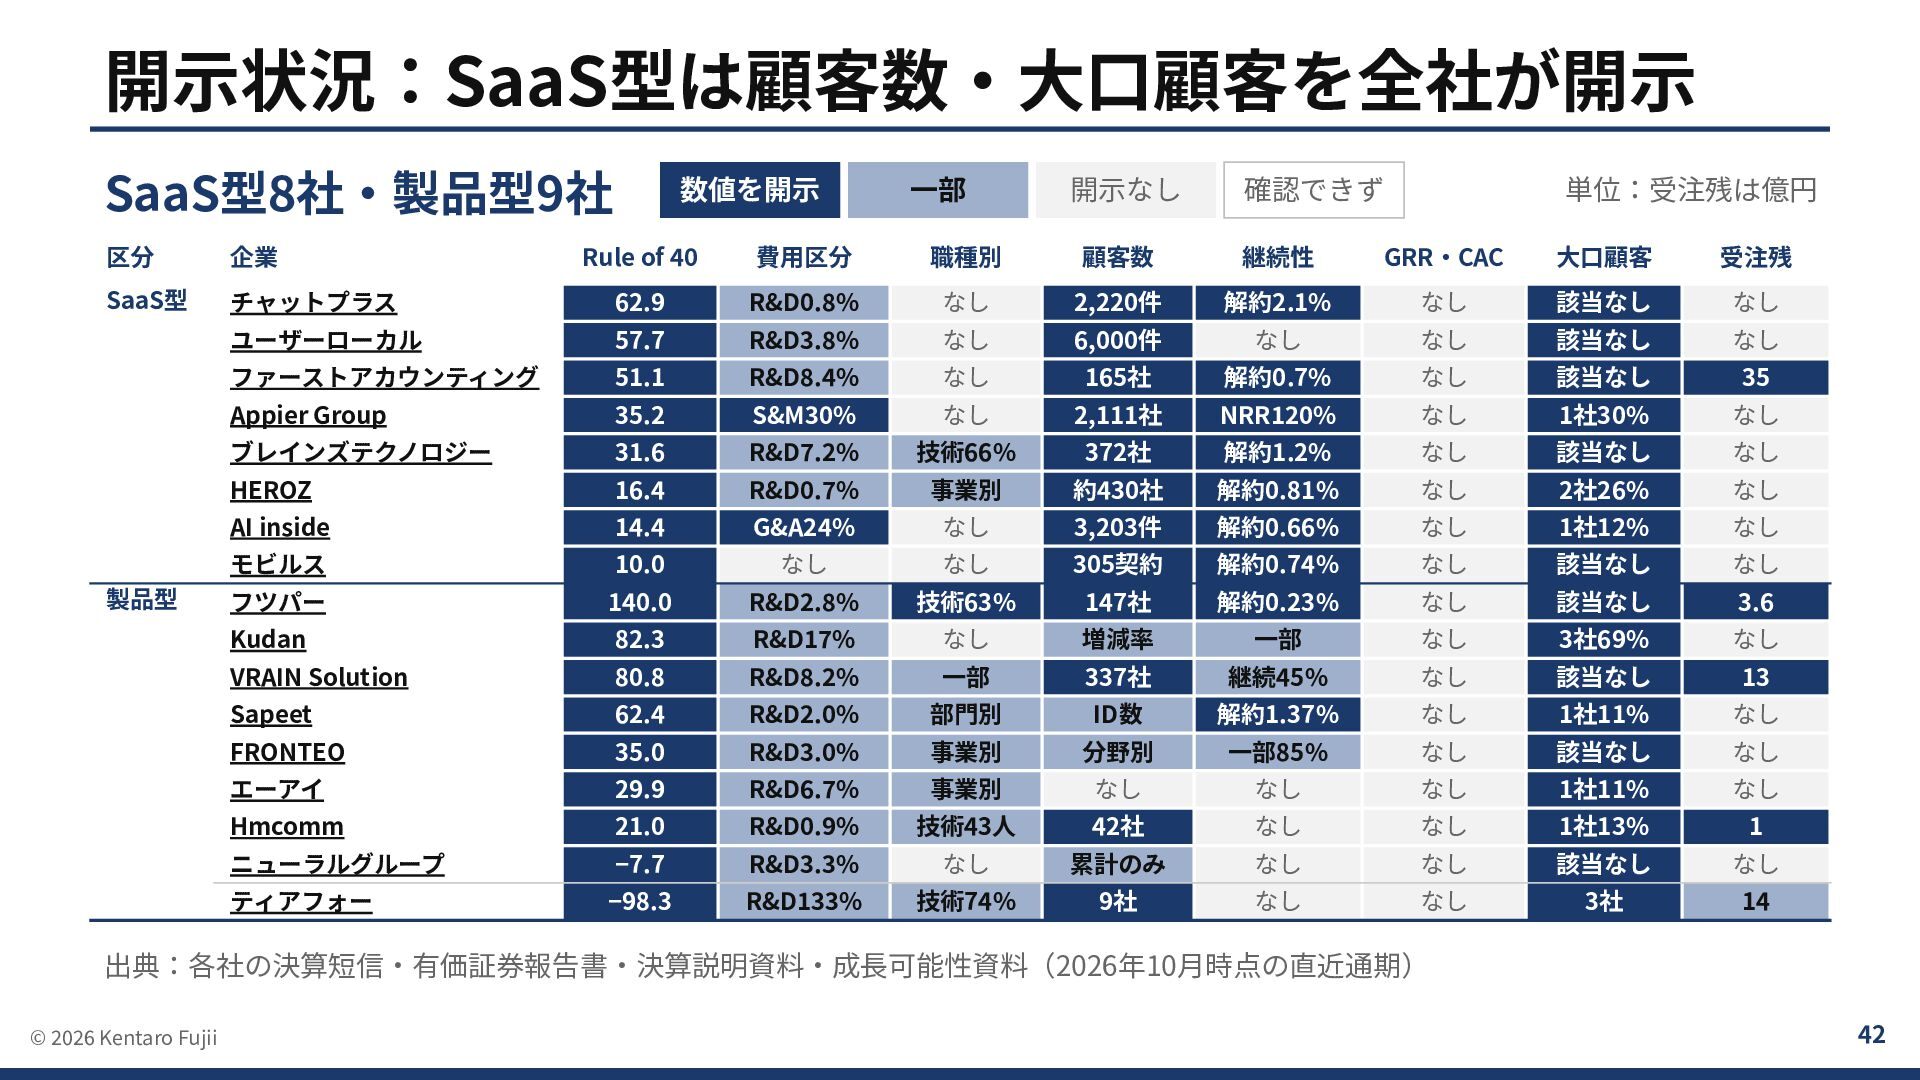
開⽰状況:SaaS型は顧客数‧⼤⼝顧客を全社が開⽰ SaaS型8社‧製品型9社 区分 企業 SaaS型 製品型 数値を開⽰ ⼀部 開⽰なし 確認できず
単位:受注残は億円 Rule of 40 費⽤区分 職種別 顧客数 継続性 GRR‧CAC ⼤⼝顧客 受注残 チャットプラス 62.9 R&D0.8% なし 2,220件 解約2.1% なし 該当なし なし ユーザーローカル 57.7 R&D3.8% なし 6,000件 なし なし 該当なし なし ファーストアカウンティング 51.1 R&D8.4% なし 165社 解約0.7% なし 該当なし 35 Appier Group 35.2 S&M30% なし 2,111社 NRR120% なし 1社30% なし ブレインズテクノロジー 31.6 R&D7.2% 技術66% 372社 解約1.2% なし 該当なし なし HEROZ 16.4 R&D0.7% 事業別 約430社 解約0.81% なし 2社26% なし AI inside 14.4 G&A24% なし 3,203件 解約0.66% なし 1社12% なし モビルス 10.0 なし なし 305契約 解約0.74% なし 該当なし なし フツパー 140.0 R&D2.8% 技術63% 147社 解約0.23% なし 該当なし 3.6 Kudan 82.3 R&D17% なし 増減率 ⼀部 なし 3社69% なし VRAIN Solution 80.8 R&D8.2% ⼀部 337社 継続45% なし 該当なし 13 Sapeet 62.4 R&D2.0% 部⾨別 ID数 解約1.37% なし 1社11% なし FRONTEO 35.0 R&D3.0% 事業別 分野別 ⼀部85% なし 該当なし なし エーアイ 29.9 R&D6.7% 事業別 なし なし なし 1社11% なし Hmcomm 21.0 R&D0.9% 技術43⼈ 42社 なし なし 1社13% 1 ニューラルグループ −7.7 R&D3.3% なし 累計のみ なし なし 該当なし なし ティアフォー −98.3 R&D133% 技術74% 9社 なし なし 3社 14 出典:各社の決算短信‧有価証券報告書‧決算説明資料‧成⻑可能性資料(2026年10⽉時点の直近通期) © 2026 Kentaro Fujii 42 -
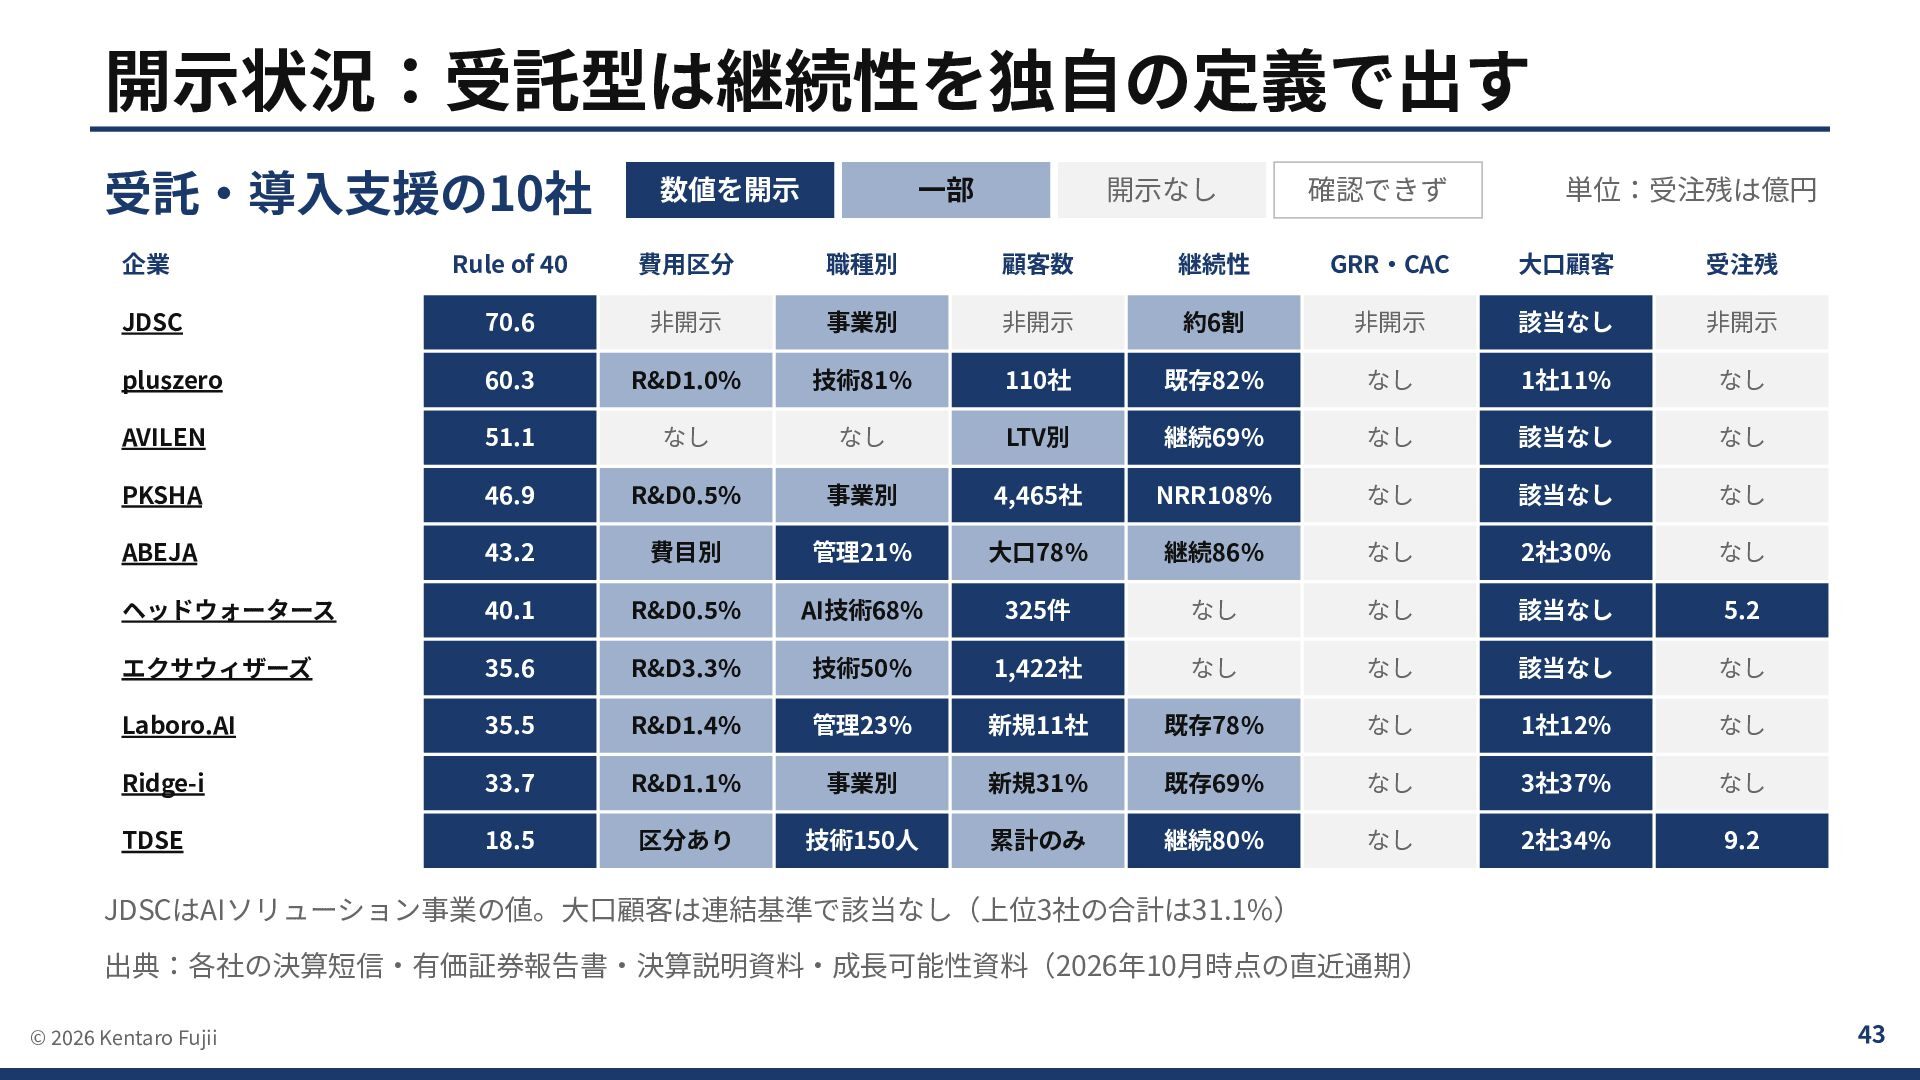
開⽰状況:受託型は継続性を独⾃の定義で出す 受託‧導⼊⽀援の10社 数値を開⽰ ⼀部 開⽰なし 確認できず 単位:受注残は億円 企業 Rule of
40 費⽤区分 職種別 顧客数 継続性 GRR‧CAC ⼤⼝顧客 受注残 JDSC 70.6 ⾮開⽰ 事業別 ⾮開⽰ 約6割 ⾮開⽰ 該当なし ⾮開⽰ pluszero 60.3 R&D1.0% 技術81% 110社 既存82% なし 1社11% なし AVILEN 51.1 なし なし LTV別 継続69% なし 該当なし なし PKSHA 46.9 R&D0.5% 事業別 4,465社 NRR108% なし 該当なし なし ABEJA 43.2 費⽬別 管理21% ⼤⼝78% 継続86% なし 2社30% なし ヘッドウォータース 40.1 R&D0.5% AI技術68% 325件 なし なし 該当なし 5.2 エクサウィザーズ 35.6 R&D3.3% 技術50% 1,422社 なし なし 該当なし なし Laboro.AI 35.5 R&D1.4% 管理23% 新規11社 既存78% なし 1社12% なし Ridge-i 33.7 R&D1.1% 事業別 新規31% 既存69% なし 3社37% なし TDSE 18.5 区分あり 技術150⼈ 累計のみ 継続80% なし 2社34% 9.2 JDSCはAIソリューション事業の値。⼤⼝顧客は連結基準で該当なし(上位3社の合計は31.1%) 出典:各社の決算短信‧有価証券報告書‧決算説明資料‧成⻑可能性資料(2026年10⽉時点の直近通期) © 2026 Kentaro Fujii 43 -
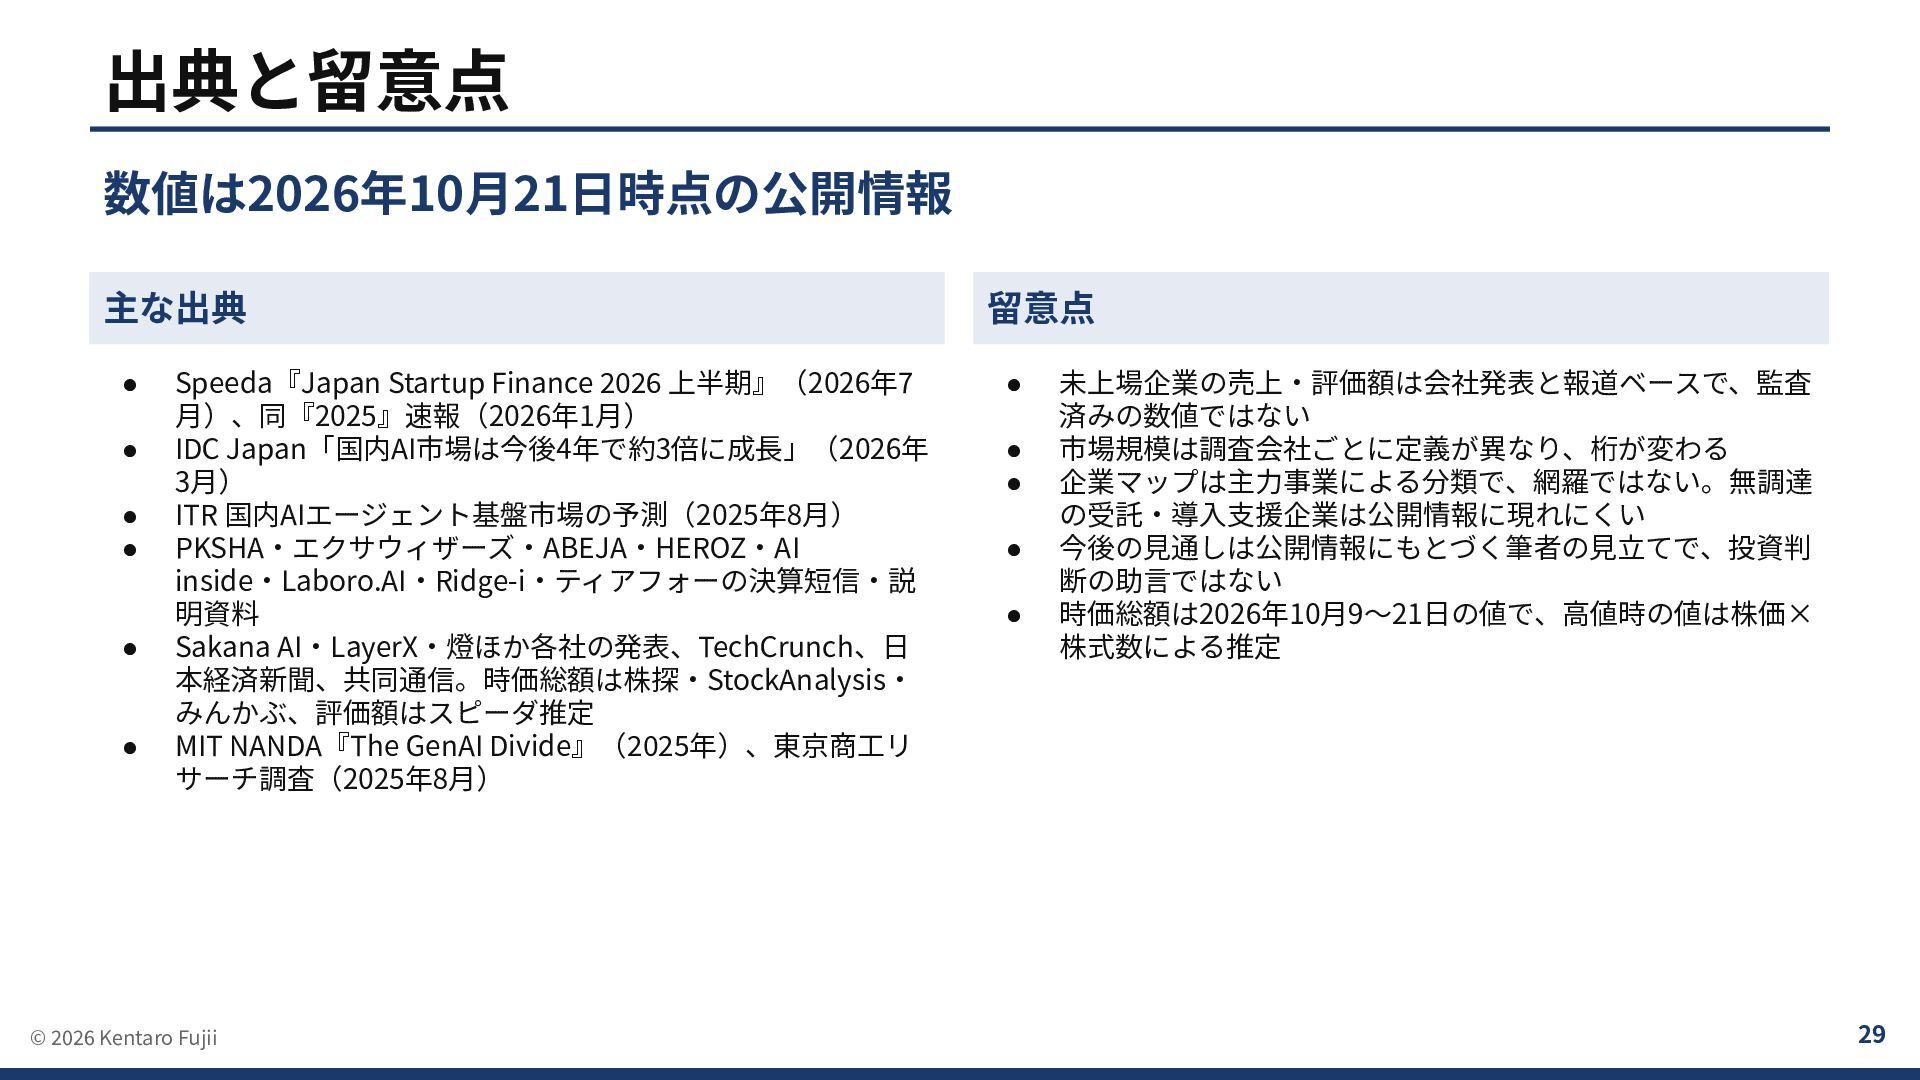
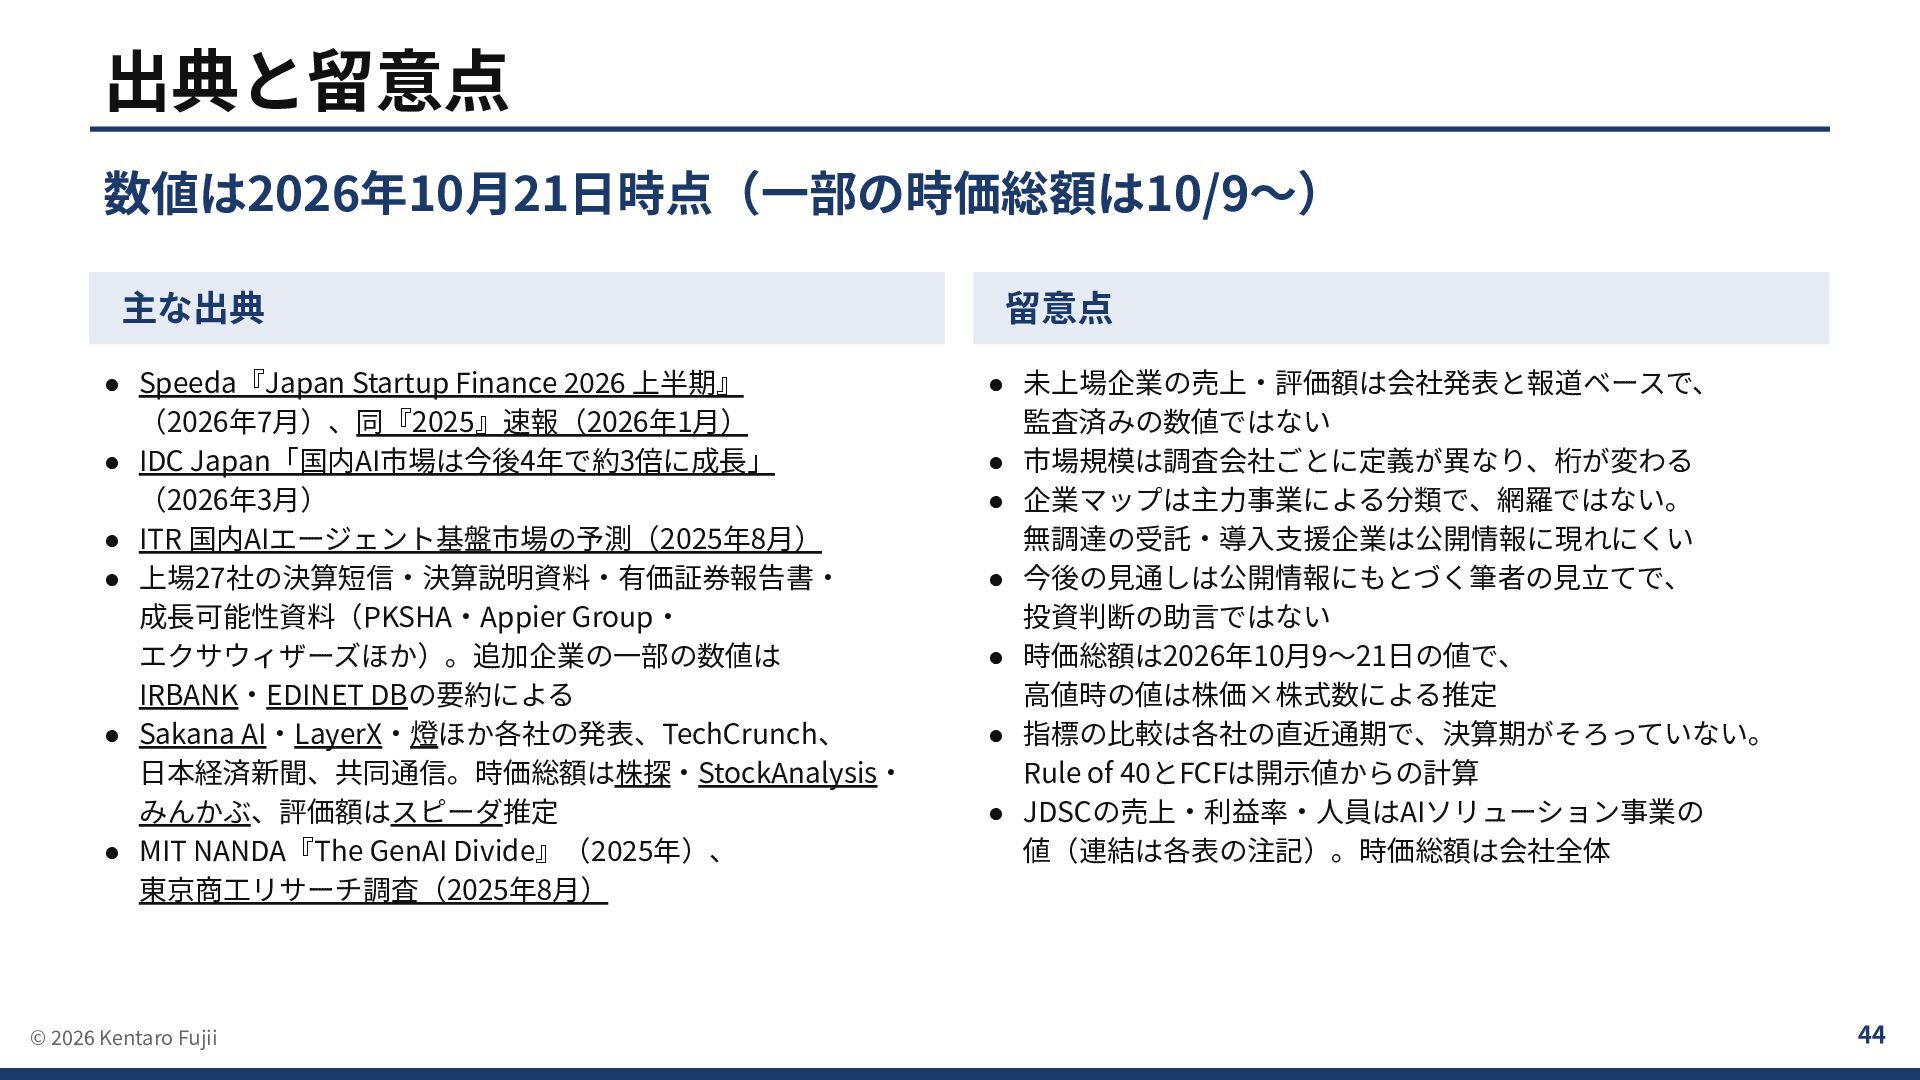
出典と留意点 数値は2026年10⽉21⽇時点(⼀部の時価総額は10/9〜) 主な出典 留意点 • Speeda『Japan Startup Finance 2026 上半期』
(2026年7⽉)、同『2025』速報(2026年1⽉) • IDC Japan「国内AI市場は今後4年で約3倍に成⻑」 (2026年3⽉) • ITR 国内AIエージェント基盤市場の予測(2025年8⽉) • 上場27社の決算短信‧決算説明資料‧有価証券報告書‧ 成⻑可能性資料(PKSHA‧Appier Group‧ エクサウィザーズほか)。追加企業の⼀部の数値は IRBANK‧EDINET DBの要約による • Sakana AI‧LayerX‧燈ほか各社の発表、TechCrunch、 ⽇本経済新聞、共同通信。時価総額は株探‧StockAnalysis‧ みんかぶ、評価額はスピーダ推定 • MIT NANDA『The GenAI Divide』(2025年)、 東京商⼯リサーチ調査(2025年8⽉) • 未上場企業の売上‧評価額は会社発表と報道ベースで、 監査済みの数値ではない • 市場規模は調査会社ごとに定義が異なり、桁が変わる • 企業マップは主⼒事業による分類で、網羅ではない。 無調達の受託‧導⼊⽀援企業は公開情報に現れにくい • 今後の⾒通しは公開情報にもとづく筆者の⾒⽴てで、 投資判断の助⾔ではない • 時価総額は2026年10⽉9〜21⽇の値で、 ⾼値時の値は株価×株式数による推定 • 指標の⽐較は各社の直近通期で、決算期がそろっていない。 Rule of 40とFCFは開⽰値からの計算 • JDSCの売上‧利益率‧⼈員はAIソリューション事業の 値(連結は各表の注記)。時価総額は会社全体 © 2026 Kentaro Fujii 44
 kentarofujii
 orimanabu
 shift_evolve
 cscengineer
 muziyoshiz
 masu_mi
 kmotohas
 littlehands
 inariku
 regionbbs
 visional_engineering_and_design
 miu_crescent
 tomoaki25
 rakko
 szymonslowik
 pwiseman
 keavy
 eileencodes
 tonyrice
 honzajavorek
 sabderemane
 mfonobong
 caitiem20
 chrisshort
 tessaabrams