Upgrade to Pro — share decks privately, control downloads, hide ads and more …

TEST deck

Sponsored · Your Podcast. Everywhere. Effortlessly. Share. Educate. Inspire. Entertain. You do you. We'll handle the rest. →
Avatar for Marcelo Escobar Marcelo Escobar
November 02, 2012
43

TEST deck

primer test a ver de que se trata esto

Avatar for Marcelo Escobar

Marcelo Escobar

November 02, 2012

Transcript

  1. 1

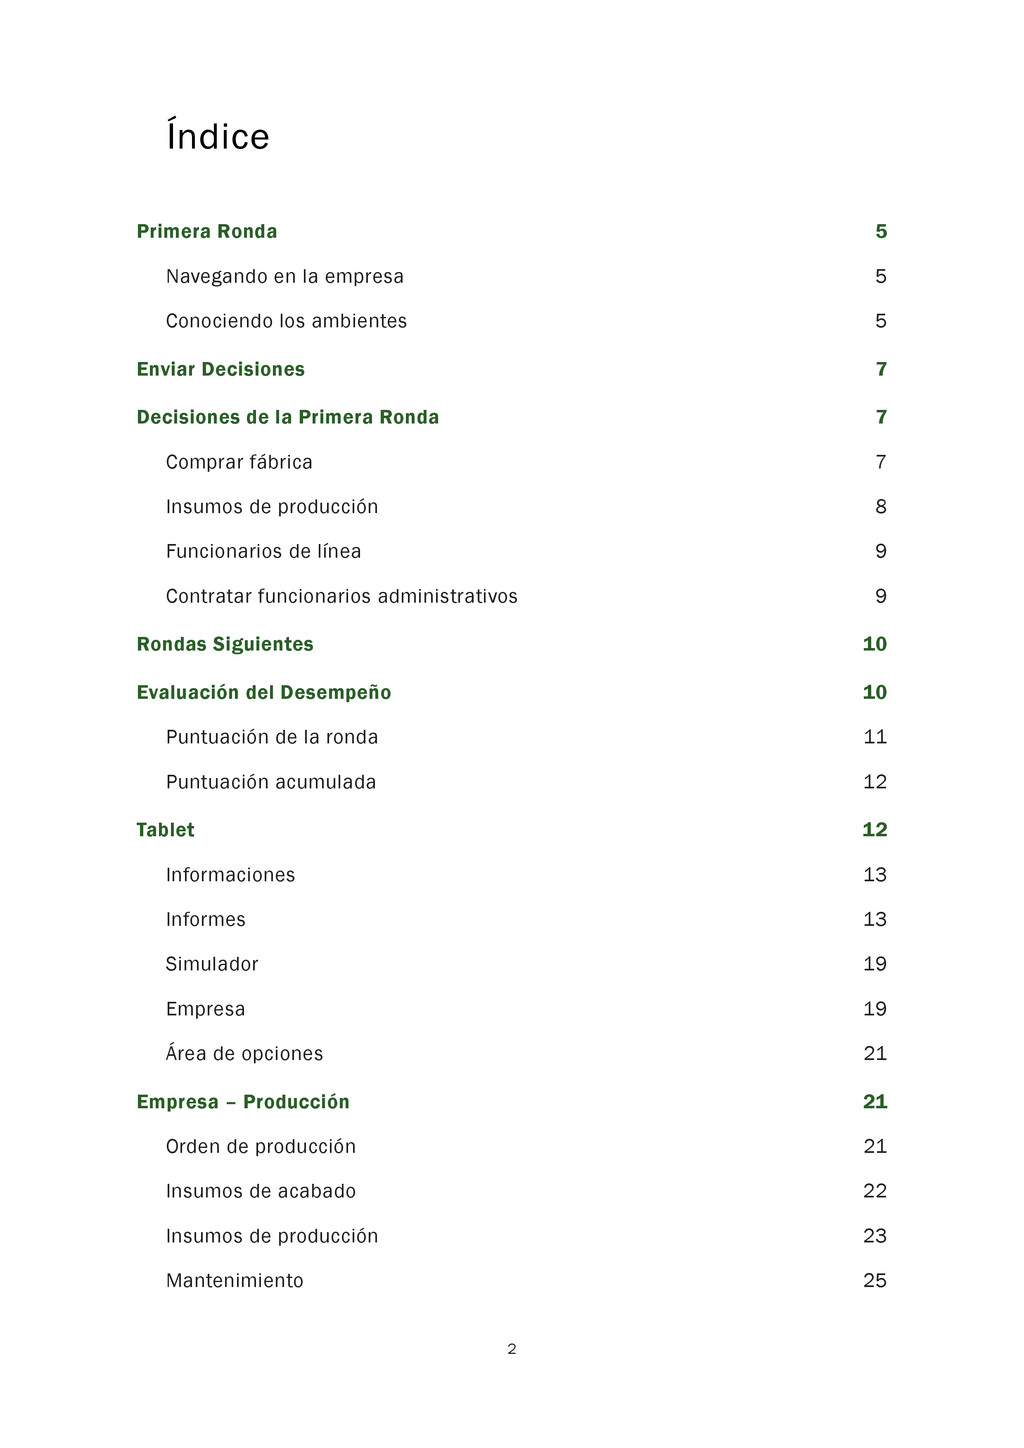
  2. 2 Índice Primera Ronda 5 Navegando en la empresa 5

    Conociendo los ambientes 5 Enviar Decisiones 7 Decisiones de la Primera Ronda 7 Comprar fábrica 7 Insumos de producción 8 Funcionarios de línea 9 Contratar funcionarios administrativos 9 Rondas Siguientes 10 Evaluación del Desempeño 10 Puntuación de la ronda 11 Puntuación acumulada 12 Tablet 12 Informaciones 13 Informes 13 Simulador 19 Empresa 19 Área de opciones 21 Empresa – Producción 21 Orden de producción 21 Insumos de acabado 22 Insumos de producción 23 Mantenimiento 25
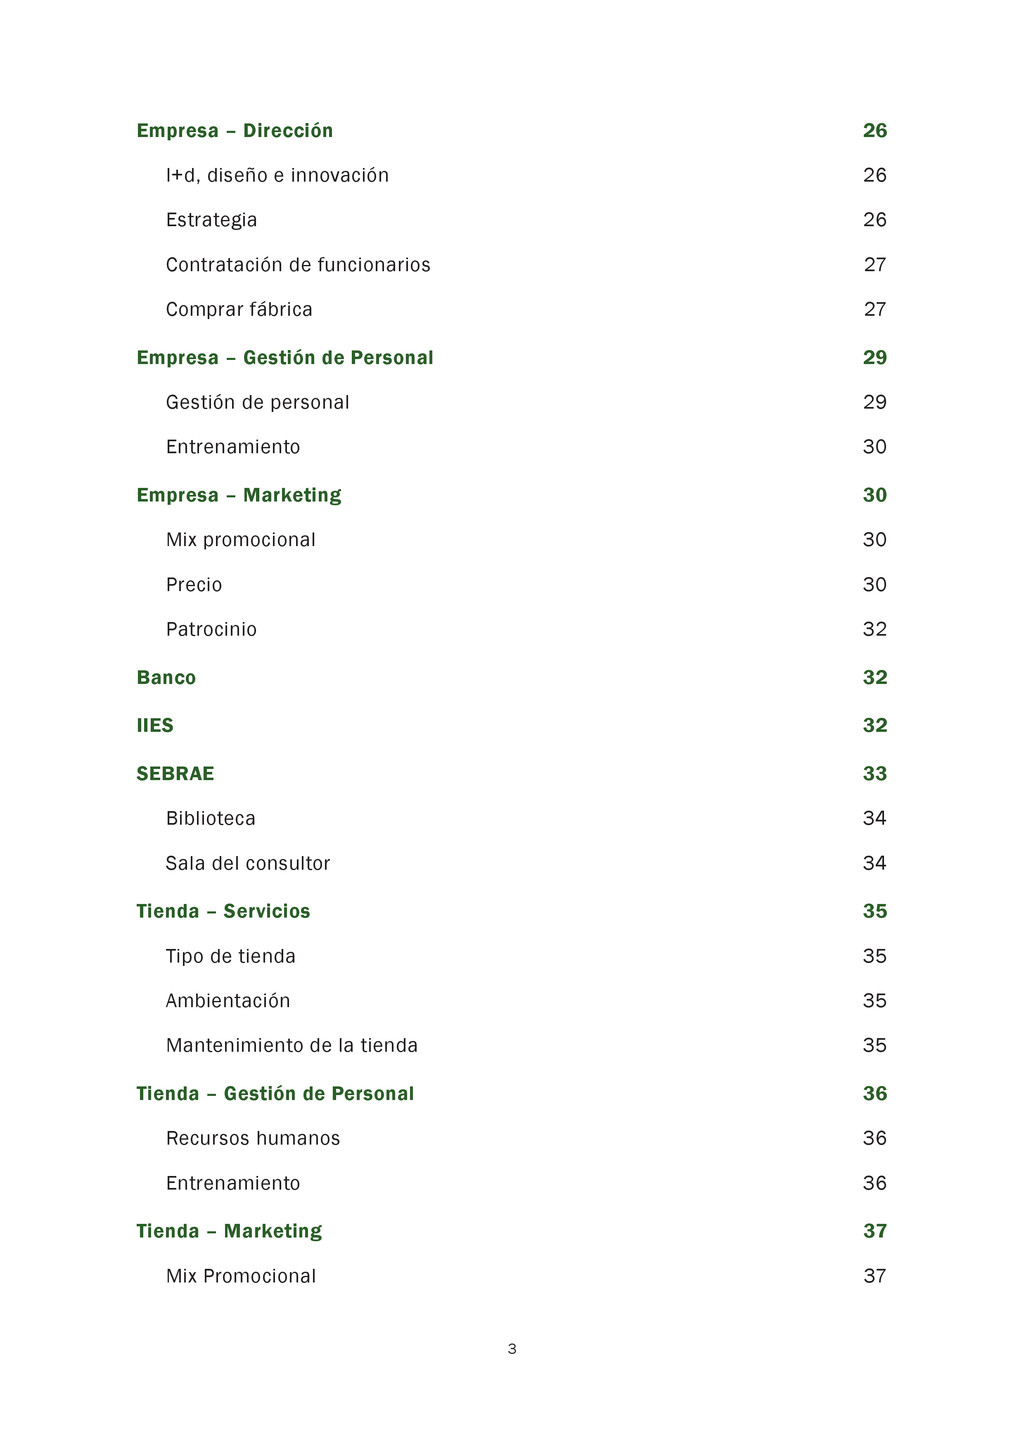
  3. 3 Empresa – Dirección 26 I+d, diseño e innovación 26

    Estrategia 26 Contratación de funcionarios 27 Comprar fábrica 27 Empresa – Gestión de Personal 29 Gestión de personal 29 Entrenamiento 30 Empresa – Marketing 30 Mix promocional 30 Precio 30 Patrocinio 32 Banco 32 IIES 32 SEBRAE 33 Biblioteca 34 Sala del consultor 34 Tienda – Servicios 35 Tipo de tienda 35 Ambientación 35 Mantenimiento de la tienda 35 Tienda – Gestión de Personal 36 Recursos humanos 36 Entrenamiento 36 Tienda – Marketing 37 Mix Promocional 37
  4. 4 Precio 37 Conservación 38 Pedidos 38 FAQ 39 General

    39 Producción 40 Marketing 40 Dirección 41 Finanzas 41 Banco 42 Informes 43 Simulador 43
  5. 5 Primera Ronda Usted está listo para comenzar su vida

    de emprendedor y el gobierno decidió concederle un local para la instalación de su empresa. El primer paso es elegir el nombre de la empresa y la sigla de tres letras que los representará dentro del juego. El segundo paso es tomar las decisiones que estructurarán su empresa para que comience a operar en la ronda siguiente. En la primera ronda, el número de decisiones es menor que en las siguientes rondas. En este momento, la empresa está siendo implementada y la fábrica está siendo construida. Aquí será definido el cimiento de su empresa. Algunos de los tópicos de explicaciones de este documento de ayuda solamente aparecerán en la versión para el escritorio. Navegando en la empresa Use siempre el botón “i” en la barra superior para saber sobre los elementos que están presentes en cada ambiente. Regla general: EN CADA DECISIÓN, NO SE OLVIDE DE GUARDAR LOS CAMBIOS. Conociendo los ambientes Durante la competencia tendrá la posibilidad de entrar en diez ambientes: 1 - Ciudad: es un área de navegación y de toma de decisiones cuando abra la opción de comprar una tienda. Un aviso informativo aparecerá en la ciudad cuando haya posibilidad de abrirla en algún local. 2 - Empresa (Zona Sur): es el local donde se toman las decisiones relativas a la gestión de su empresa (en las áreas de producción, marketing, dirección y gestión de personal). Para comen- zar a tomar sus decisiones basta dar clic en el ícono del tablet en el centro de la barra inferior. 3 - Banco: en este local se puede conversar con el gerente del banco para pedir préstamos de largo plazo, cuando éstos estén disponibles. 4 - IIES: El IIES es el Instituto de Investigaciones Empresariales y Sectoriales. En el IIES se pueden comprar las investigaciones de mercado que alimentan el análisis de los competido- res y su posición en el mercado. 5 - Recepción del SEBRAE: además del material disponible en el estante, este local permite el acceso a otras áreas del SEBRAE: ▪ ▪ Escenario Económico: se publica en una única edición cada vez que haya una restructura- ción de la industria, es decir, siempre que se inicie una nueva etapa. Este informe muestra el escenario de la nueva industria y del mercado consumidor para los meses siguientes. ▪ ▪ Panorama: Publicación trimestral, trae informaciones sobre las empresas de la industria de frutas tropicales, como la sigla de las empresas, su capacidad de fábrica, etc.
  6. 6 ▪ ▪ Cuadernos “Lea”: son revistas que tratan de

    temas como trabajo en equipo, ética en los negocios, servicios e innovación. 6 - Sala del Consultor: local donde se puede conseguir la consultoría (a partir de la tercera ronda), además de tener acceso al portal del SEBRAE y a productos del SEBRAE. 7 - Biblioteca del SEBRAE: la sala cuenta con diversos materiales: ▪ ▪ Cuaderno de Conceptos 01: En este Cuaderno encontrará conceptos importantes sobre estrategia empresarial, gestión de personal, ética, espíritu deportivo y trabajo en equipo. ▪ ▪ Cuaderno de Conceptos 02: En este Cuaderno encontrará conceptos importantes sobre producción, marketing, financiamiento e innovación. ▪ ▪ Cuaderno de Conceptos 03: En este Cuaderno encontrará conceptos importantes sobre comercio y servicios, finanzas, análisis de desempeño y gestión del conocimiento. ▪ ▪ Material del SEBRAE: Este espacio contiene textos extraídos del portal del SEBRAE, muy interesantes para quien piensa en ser emprendedor. ▪ ▪ Televisión: Dar clic en la televisión para asistir en cualquier momento, a videos sobre di- versos conceptos relacionados con el cotidiano de un emprendedor. Videos tales como: mercado estacional, gerenciamiento de deuda, calidad del producto, guerra de precios y gestión de inventarios. ▪ ▪ Guía Sectorial: La guía sectorial ayuda a realizar una lectura del mercado. Es una excelen- te sugerencia de lectura para trazar la estrategia de su empresa. 8 - Tienda Comercial (Zona Este): en este local es donde se toman las decisiones relati- vas a la gestión de su tienda en la región comercial (en las áreas de servicios, marketing y gestión de personal). Basta dar clic en el ícono del tablet en el medio de la barra inferior para comenzar a tomar las decisiones. Sólo estará disponible cuando abra la posibilidad de instalación de la tienda en este local. 9 - Tienda Residencial (Zona Oeste): en este local se toman las decisiones relativas a la gestión de su tienda en la región residencial (en las áreas de servicios, marketing y ges- tión de personal). Basta dar clic en el ícono del tablet en el medio de la barra inferior para comenzar a tomar las decisiones. Sólo estará disponible cuando abra la posibilidad de instalación de la tienda en este local. 10 - Tienda Empresarial (Centro): en este local se toman las decisiones relativas a la ges- tión de su tienda en la región empresarial (en las áreas de servicios, marketing y gestión de personal). Basta dar clic en el ícono del tablet en el medio de la barra inferior para comenzar a tomar las decisiones. Sólo estará disponible cuando abra la posibilidad de instalación de la tienda en este local. Siempre que tenga dudas de navegación seleccione el botón “i” en la barra superior. Para otras cuestiones consulte este material de Ayuda en la sección específica.
  7. 7 Enviar Decisiones Para enviar las decisiones, en primer lugar

    es necesario verificar si hay conexión a internet. Después de dar clic en el ícono de la barra superior del juego, serán presentadas todas las decisiones tomadas por la empresa. Revise todas las decisiones tomadas, para enviar basta confirmar el envío en “Enviar Decisión”. Después de realizar el envío, el juego le informará un número de confirmación del envío, este número debe ser anotado, pues solamente él garantiza que el envío fue recibido con éxito. Puede enviar las decisiones cuantas veces quiera, desde que esté dentro del período de la ronda. Solamente el último envío certificado del equipo será considerado. Recepción de Resultados La recepción de resultados se realiza automáticamente cada vez que el equipo entra en el juego con su nombre de usuario y contraseña, desde que el computador esté conectado a internet y que haya algún resultado diferente disponible. Los resultados solamente serán liberados en la ronda siguiente, después del procesamiento de las decisiones de todos los equipos, el aviso de liberación del resultado y del inicio de una nueva ronda aparecerá en el área restringida del participante, no vale la pena intentar bajar un nuevo resultado inmediatamente después del envío de las decisiones. Decisiones de la primera ronda Para tomar las decisiones, entre en la empresa y entre en el tablet que aparece en el menú inferior. El tablet le dará acceso a cuatro decisiones dentro del área de la dirección: ▪ ▪ Comprar Fábrica; ▪ ▪ Insumos de producción; ▪ ▪ Funcionarios de línea; ▪ ▪ Contratar funcionarios administrativos. EN CADA DECISIÓN, NO OLVIDE GUARDAR LOS CAMBIOS. Compra de fábrica De acuerdo con su política de capacidad se pueden comprar fábricas para alcanzar la ca- pacidad productiva deseada por su empresa. Es posible visualizar la capacidad máxima de cada fábrica y su respectivo costo. Ésta es probablemente es una de las decisiones más importantes del juego, una vez que ella implica en una limitación inicial, pues estas decisiones deberán ser tomadas con pocas o limitadas informaciones sobre el mercado. Entonces, esta decisión deberá ser tomada de acuerdo con el perfil de los gestores de la empresa:
  8. 8 Conservador: Compra una pequeña fábrica y posteriormente, en caso

    de ser necesario, la amplia con costos unitarios mayores; Audaz: Compra una fábrica más grande y aprovecha un costo unitario menor; Intermediario: Compra una fábrica de tamaño intermedio para decidir después la actitud que debe tomar. Esta decisión depende de la estrategia y de los escenarios previstos por su empresa. Insumos de producción En la compra de insumos de producción (frutas), existe la decisión de cuántas unidades de producto acabado desea tener la POSIBILIDAD de producir el próximo trimestre. El depar- tamento de compras automáticamente comprará la cantidad de insumos necesaria para atender su pedido. Este cálculo es hecho a partir de la tasa de conversión del producto. Esta tasa significa cuánto dinero se gasta en insumos de producción para elaborar una unidad de producto acabado. Esta tasa puede ser reducida con inversiones en mantenimiento, automación e Investigación y desarrollo (I+D), posibilitando un gasto más eficiente de insumos por pro- ducto, reduciendo el costo unitario. De esta forma, al informar la cantidad de producto acabado que desea tener la posibili- dad de producir el próximo trimestre, apenas será visto el valor gastado en insumos, no su cantidad. Estos insumos pueden ser utilizados en la producción de cualquier línea de producto dis- ponible, pues ellos participan de la composición de todas ellas. Sin embargo, la tasa de conversión del insumo de producción para cada producto puede variar bastante. Entonces, siempre que sea informado el inventario de insumos o la producción posible, será presen- tada la cantidad de productos que podrían ser producidos en caso de que utilice TODO el inventario de insumos, para elaborar apenas UN producto. Estos valores se irán alterando conforme la utilización de los insumos. Otro costo inherente a la compra de insumos de producción es el costo del pedido (costos relativos al transporte, aceptación del pedido y ejecución de la orden de pedido), que se acuerda entre las empresas proveedoras. Una estimativa de este valor puede ser consultada en el SIMULADOR, a partir de la segunda ronda. Se recomienda mantener un nivel de inventarios de insumos de producción adecuado, te- niendo en cuenta la estrategia de capacidad de su empresa. Su empresa puede mantener un determinado volumen de existencias para cubrir una probable demanda superior a la prevista. Esta demanda puede ser fruto, por ejemplo, de un dimensionamiento equivocado de las ventas por parte de su empresa o de la competencia. En contrapartida, los inventa- rios suponen la reserva de un capital que no puede utilizarse en otros objetivos. El costo de oportunidad de este capital debe tenerse en consideración.
  9. 9 Insumos de producción, así como productos acabados, también perecen

    con una determi- nada tasa a lo largo del período. Esta tasa puede ser reducida, o hasta eliminada, de acuer- do con las inversiones en mantenimiento. Excepción: En caso de que abra el mercado spot, su empresa podrá comprar y recibir in- sumos de producción en la misma ronda. Pero cuidado, los precios del mercado spot no son regulados y suelen ser considerablemente más altos que el precio practicado en el mercado normal. No existe ninguna previsión para la apertura de este mercado, pero suele abrir cuando se interrumpe el suministro del mercado normal. Siendo así, se debe observar siempre la previsión de inventarios de insumos de producción para el próximo trimestre y realizar las compras necesarias con anticipación. Plazo de pago La empresa puede pagar parte de la compra de insumos de producción a plazo. Para esto debe escribir el porcentaje del costo de los insumos que desea pagar a plazo (en el campo A PLAZO). Recuerde que se cobran intereses sobre compras a plazo. Si quiere pagar todo al contado, escriba 0 (cero) en el campo A PLAZO. Las compras realizadas a plazo solamente se pagarán en la ronda siguiente y hasta que el pago sea realizado, ellas se registran en la cuenta ‘Cuentas por Pagar’ del informe financiero ‘Balance general’. Funcionarios de línea Aquí contrata el número de funcionarios que crea necesarios para operar su empresa en la ronda. La cantidad promedio de producción de cada funcionario de línea es presentada en el panel localizado a la derecha. Así como la tasa de ocupación de la fábrica por los funcionarios (sin contar con la utilización de hora extra que puede alcanzar hasta el 40%). Contratar funcionarios administrativos Aquí puede contratar o sustituir funcionarios de diferentes áreas. Si un funcionario muestra un desempeño insuficiente podrá ser sustituido por otro que haya dejado su currículo en la empresa. La rescisión genera un costo adicional y puede traer problemas emocionales para los demás miembros de la empresa. A medida que transcurran las rondas tendrá la posibilidad de contratar funcionarios para nuevos cargos. Esté pendiente de los e-mails para saber cuándo tendrá que contratar nuevos funcionarios. Para cada cargo puede elegir uno entre los tres aspirantes que dejaron su currículo, deben ser llamados a entrevista antes de contratar. Después de elegir un funcionario deberá dar clic en Contratar Funcionario.
  10. 10 Siguientes rondas A partir de la segunda ronda el

    número de decisiones aumenta considerablemente con res- pecto a la primera ronda. A lo largo del juego, cada equipo desarrollará su propio proceso decisorio, pero inicialmente le sugerimos el siguiente procedimiento para las demás rondas: Iniciar cada ronda obteniendo todas las informaciones disponibles para la empresa: e-mail, video, consultoría, informes financieros, Panorama e informaciones del mercado y de las empresas. Otra fuente de información son las investigaciones del mercado que pueden ser compradas en el edificio de la empresa IIES. Cabe recordar que las investigaciones se com- pran en una ronda y se reciben en la ronda siguiente. La consultoría, realizada gratuitamente por el SEBRAE, también se refiere a los resultados de la ronda anterior. Una vez estudiada toda la información, el equipo podrá analizar la situación externa e interna de la empresa, puede entonces tomar todas las decisiones en cada una de las áreas de la empresa. EN CADA DECISIÓN, NO OLVIDE GUARDAR LOS CAMBIOS. Como el presupuesto es limitado, recomendamos que las decisiones se tomen en el orden en que aparecen en el tablet, a pesar de que siempre es posible volver a cada área y alterar las decisiones tomadas. Evaluación del Desempeño La evaluación del desempeño de la empresa se realiza a través de diez criterios divididos en tres grupos: financiero, de mercado y operacional. Ellos son: 1 - Market share - Ingreso (Desempeño: Mercado) (Peso: 3) (Cálculo: Ventas de la empresa en unidades monetarias); 2 - Market share - Cantidad (Desempeño: Mercado) (Peso: 2) (Cálculo: Ventas de la empresa en unidades); 3 - Distribución de Ganancias (Desempeño: Financiero) (Peso: 1) (Cálculo: Monto de los lucros distribuidos); 4 - Ganancia/Pérdida líquido generado (Desempeño: Financiero) (Peso: 3/-3) (Cálculo: Monto de la pérdida o del lucro generado); 5 - Rentabilidad (Desempeño: Financiero) (Peso: 1/-1) (Cálculo: Utilidad neta dividida por el patrimonio líquido); 6 - Gerencia de ventas (Desempeño: Operacional) (Peso: 3) (Cálculo: Cantidad de Ventas divididas por el mercado potencial generado); 7 - Gerencia de la capacidad (Desempeño: Operacional) (Peso: 2) (Cálculo: Cantidad de unidades producidas dividida por el costo de la mano de obra);
  11. 11 8 - Gerencia de inventarios (Desempeño: Operacional) (Peso: 1)

    (Cálculo: Costo total de inventarios (productos e insumos) divididos por el ingreso de ventas); 9 - Gerencia de costos de producción (Desempeño: Operacional) (Peso: 2) (Cálculo: Compa- ración de los costos unitarios de producción); 10 - Gerencia de marketing (Desempeño: Operacional) (Peso: 2) (Cálculo: Suma de los gastos con propaganda y promoción dividida por las ventas). En cada ronda la empresa podrá tener dos puntuaciones: la puntuación de la ronda – pun- tuación calculada teniendo en cuenta apenas los resultados de la ronda; y la puntuación acumulada – puntuación resultante del cálculo de la ponderación de la puntuación de la última ronda con relación a la puntuación acumulada anterior. Puntuación de la ronda 1 - Para calcularla se ordenan las N empresas existentes en la llave (industria) de acuerdo con su desempeño en cada criterio, de forma que la empresa de menor desempeño reciba 0 (cero) puntos y la de mejor desempeño N-1 puntos. En caso de empate, las empresas em- patadas deben dividir el total de puntos incluidos en las posiciones disputadas (o sea, si el empate ocurre en el segundo lugar, entre dos empresas, la puntuación será dada por la suma de los puntos del segundo y tercer lugares dividida por las dos empresas). 2 - Conociendo el puntaje de las empresas en cada criterio, se multiplica dicho valor por los pesos correspondientes a cada criterio de desempeño. 3 - Para cada empresa se suma la puntuación alcanzada en cada uno de los 10 criterios de desempeño. 4 - Se normaliza el puntaje en base 100: ▪ ▪ La puntuación de cada empresa se divide por el total de puntos posibles que una empresa puede llegar a alcanzar. ▪ ▪ Se multiplica por 0,4. ▪ ▪ Se le suma 0,6. ▪ ▪ Se multiplica por 100. Ejemplo: Una empresa que compite con otras 7 (siete) empresas obtiene el primer lugar en todos los criterios de desempeño, excepto en la gerencia de marketing. El cálculo del puntaje del trimestre sería el siguiente: Total de puntos de la empresa = 3x7+2x7+1x7+3x7+1x7+3x7+2x7+1x7+2x7+2x3 = 132 Máximo de puntos posibles = 3x7+2x7+1x7+3x7+1x7+3x7+2x7+1x7+2x7+2x7 = 140 Puntos Empresa / Máximo Puntos = 132/140 = 0,94 Puntuación de la Ronda = (0,94 x 0,4 + 0,6) x 100 = 97,7
  12. 12 Importante: El desempeño financiero puede asociar puntos positivos o

    negativos. El criterio de definición es el siguiente: las empresas se ordenan de acuerdo con su resultado. Empresas que obtu- vieron lucros serán ordenadas, para fines de puntuación, de mayor a menor resultado. A se- guir, empresas con pérdidas serán ordenadas de la mayor pérdida a la menor. Las que obtu- vieron lucros tendrán puntos positivos. Las empresas con pérdida tendrán puntos negativos. Ejemplo: Si ocho empresas tuvieran los siguientes resultados para el criterio ‘lucros’ des- pués de una ronda de juego: 5000, 2000, 3000, -4000, -1000, -6000, 2500, 1200. Or- denando los resultados: 5000, 3000, 2500, 2000, 1200, -6000, -4000, -1000. Los que obtuvieron lucro obtendrán valor positivo en el peso del criterio y los que tuvieron pérdida un valor negativo. Entonces la puntuación del primer lugar será más 21 pontos (7x3) y la del sexto colocado será menos 6 pontos (-3x2). Puntuación acumulada Excepto en la primera ronda puntuada en la cual el puntaje del trimestre permanece igual al acumulado, el puntaje acumulado se calcula de la siguiente forma: 1 - Se calcula el factor de atenuación. Factor de atenuación = 0,8 x (1 - exp( -((k - 2) / 2))) Dónde k = número de la ronda del puntaje actual y ‘exp’ es la función que retorna ‘e’ (número neperiano) elevado a la potencia de (-((k - 2) / 2)). 2 - Se calcula el puntaje del trimestre corriente. 3 - Se multiplica el puntaje del trimestre actual por (1 - factor de atenuación). 4 - Se multiplica el puntaje acumulado de la ronda anterior por el factor de atenuación. 5 - Se suman los valores de los ítems 3 y 4. El cálculo de la puntuación acumulada obedece a la siguiente fórmula: Puntuación Acumulada = Puntuación Acumulada (ronda anterior) x Factor de Atenuación + Puntuación (ronda actual) x (1 - factor de atenuación) Observación: En caso de que la empresa continúe en nueva etapa, la primera ronda de la nueva etapa tendrá puntuación, entonces el cálculo del factor de atenuación será = 0,8 x (1 - exp( -((k - 1) / 2))). Tablet La empresa tiene un tablet propio para tomar decisiones en el ambiente de la empresa y otro en el ambiente de la tienda. Cada tienda tiene un tablet propio (aunque los rótulos de las decisiones sean los mismos, cada tablet tiene la decisión de una tienda específica).
  13. 13 El área lateral derecha de la pantalla de todos

    los tablets es común a todos. En esa área (área de comunicación) se pueden encontrar: Informaciones, informes, el simulador e infor- maciones sobre la empresa. Informaciones Vea los subtemas. Ver e-mail Aquí abrirá la caja del correo electrónico de su empresa (e-mail). Informaciones importan- tes son comunicadas por los funcionarios y por instituciones para la dirección, a través del e-mail. No deje nunca de leer sus e-mails antes de tomar sus decisiones. Ver TV En la TV se transmite el noticiero y programas que presentan informaciones relevantes para la industria y/o la empresa. Informes Vea los subtemas. Informes Financieros (IF) En un ambiente competitivo y volátil, administrar negocios requiere competencias para diagnosticar problemas, analizar posibilidades y definir soluciones. Tomar decisiones e im- plementar las alternativas elegidas con eficiencia y rapidez. Finanzas es el arte y la ciencia de la gestión de los recursos monetarios. Un tomador de de- cisiones, sea él un inversionista individual o un gestor empresarial, busca crear (maximizar) valor para la empresa. Para esto realiza presupuestos, estudios de planeamiento financiero, de la gestión de activos, de captación y de aplicación de recursos. La visión de la Contabilidad Gerencial hace con que el gestor del negocio no use la contabili- dad apenas para resolver procesos burocráticos, muchas veces relacionados al fisco, la utili- za también en beneficio del propio negocio. En el DESAFÍO SEBRAE tendrá la oportunidad de conocer mejor esta herramienta y verificar la utilidad para proyección presupuestaria, fijación de política de precios, viabilidad de nuevos negocios, etc. IF – Estado de Resultados El estado de resultados es un informe que permite ver el resultado líquido (ganancia o pér- dida) de la operación en términos financieros durante un período específico, a través del confronto de los ingresos, costos y gastos, apurados según el principio contable del régimen de competencia. Según este, los ingresos y los gastos son reconocidos y lanzados en los registros contables cuando ocurren. Independiente de sus reflejos en caja.
  14. 14 RESULTADOS ▪ ▪ Ingreso de Ventas: Ingreso proveniente del

    total de ventas (al contado + a plazo) reali- zadas en el período de análisis. ▪ ▪ Comisión de Ventas: Valor total de la comisión repasada a los vendedores. ▪ ▪ Costos de los Productos Vendidos: Son aquellos costos cuyos valores se alteran en función del volumen de producción de la empresa. Aquí este valor refleja el costo de preparación de los productos en las tiendas, de acuerdo con insumos específicos de cada producto. ▪ ▪ Margen Bruto: Diferencia entre Ingreso de las ventas y el Costo de los Productos vendi- dos, es uno de los mejores indicadores de productividad. Si comparamos dos empresas de la misma actividad, aquella que tiene mayor margen bruto es la más productiva (sea por eficiencia en los procesos, sea por ganancias de escala, estructura de costos, etc.). ▪ ▪ Ingreso Financiero: Ingreso por inversiones financieras. ▪ ▪ Ingreso Neto: Suma de los dos ítems arriba. GASTOS Gastos necesarios para que la empresa consiga generar ingresos. En otras palabras, son gastos necesarios para vender productos, administrar la empresa y financiar las operaciones. Estos gastos contribuyen para el mantenimiento de la actividad operacional de la empresa. Gastos Administrativos son los gastos necesarios para administrar una empresa. Gastos de ventas son todos los gastos relacionados a las ventas. ▪ ▪ Inventarios y transporte: Costo sobre los inventarios (productos acabados e insumos de producción) más los costos de transporte de productos de la empresa para las tiendas. ▪ ▪ Pérdida de Inventarios: Costo derivado de la pérdida de inventarios de los productos que perecen. ▪ ▪ Administrativos Generales: Gastos generales y costos de admisión/rescisión. ▪ ▪ Mano de obra: Gastos con Mano de obra. ▪ ▪ Mantenimiento: Gastos con mantenimiento. ▪ ▪ I+D, Diseño e Innovación: Costo de acuerdo con la decisión de la empresa. ▪ ▪ Entrenamiento: Gastos con entrenamiento de los funcionarios de línea y de la tienda. ▪ ▪ Depreciación: Suma de la depreciación de la ronda de las unidades de producción y equipamientos. ▪ ▪ Instalación: Gasto derivado de la expansión de la fábrica y de inversiones en automación. ▪ ▪ Compra de Información: Gastos con compra de investigaciones y consultorías. ▪ ▪ Responsabilidad Social: Costo de acuerdo con la decisión de la empresa. ▪ ▪ Mix Promocional: Gastos con propaganda. ▪ ▪ Gastos Financieros: Son remuneraciones a los capitales de terceros. Gastos derivados de financiamiento de compras de insumos e intereses de préstamos.
  15. 15 ▪ ▪ Gastos Varios: Multas, tasas, gasto con entrada

    a territorios, apertura y cierre de turnos, multas y costo de pedidos. ▪ ▪ Total de Gastos: Suma de los ítems de gastos. ▪ ▪ LAIR: Lucro Antes del Impuesto de Renta. Diferencia entre Ingreso Líquido y Total de Gastos. ▪ ▪ Impuesto de Renta: Impuesto calculado sobre el ingreso, siendo la alícuota calculada sobre el LAIR. ▪ ▪ Utilidad neta: Diferencia entre LAIR e Imposto de Renta. La utilidad neta es la cuenta de resultado que conecta el Estado de Resultados con el Balance General. Después de ser apurado y una parte distribuida, la utilidad neta del período se sumará con los lucros acumulados (hay un aumento del Patrimonio líquido de la empresa). ▪ ▪ Distribución de Ganancias: Valor calculado sobre la Utilidad Neta con porcentaje definido por la empresa. ▪ ▪ Aumento/Reducción del Patrimonio Líquido: Diferencia de los dos ítems anteriores (ese valor esta sumado a las Ganancias Acumuladas). IF - Flujo de Caja Esté atento a las informaciones que le brinda este informe. Un buen gestor nota que existe una estrecha relación entre la entrada y salida de recursos y la Caja de su empresa. Su em- presa debe tener un nivel saludable para cubrir las transacciones más comunes, así como atender eventualidades (cubrir contingencias) y para poder aprovechar las oportunidades que el mercado ofrece. En el juego, su empresa tiene un presupuesto en cada ronda que es el límite de sus gastos. Está formado por el dinero Disponible de la empresa (Caja ‘Balance general’ + Inversiones financieras ‘Balance general’ = Caja Final ‘Flujo de Caja’) + una línea de crédito pre apro- bada. La línea de crédito se calcula en cada ronda y su valor es mayor o menor, de acuerdo a la salud financiera de su empresa. Esto significa que, si la empresa gasta más de lo que tiene, podrá tener la caja en ceros, y para los gastos de la ronda tendrá que usar el crédito pre aprobado como un préstamo de corto plazo. Consecuentemente, la empresa que no administra su Disponible correctamente tendrá un presupuesto bajo, debido a la falta de dinero y al bajo valor obtenido de la línea de crédito. Un presupuesto bajo significa un límite de gastos bajo, lo que impide a la empresa de reali- zar inversiones y hasta de operar en plena capacidad. Esta situación puede llevar a la em- presa a perder clientes para la competencia. O sea, la mala gestión del flujo de caja, aún en empresas con excelentes fábricas que produzcan buenos productos, no es un buen negocio. FUENTES ▪ ▪ Ingreso de Ventas: Ingreso proveniente de las ventas realizadas, sin incluir las ventas a plazo. ▪ ▪ Cuentas Recibidas: Ventas a plazo de la ronda anterior recibidas en la ronda actual (Cuentas a recibir de la ronda anterior). ▪ ▪ Ingreso Financiero: Ingreso proveniente de inversiones Financieras.
  16. 16 ▪ ▪ Venta de activo inmovilizado: Ingreso proveniente de

    ventas de algún activo inmovilizado. ▪ ▪ Total de Entradas: Suma de los ingresos anteriores: ventas, cuentas recibidas, ingresos financieros y ventas de activo inmovilizado. USOS ▪ ▪ Comisión de ventas: Valor total de comisiones repasadas a los vendedores. ▪ ▪ Liquidación de las Cuentas a Pagar: Pago de deudas con proveedores. (Cuentas a Pagar de la ronda pasada). ▪ ▪ Inventario y transporte: Costo sobre los inventarios (productos acabados e insumos de producción) más costos de transporte de productos de la empresa para las tiendas. ▪ ▪ Administrativos: Gastos generales y gastos de admisión/despido. ▪ ▪ Insumos: Gasto con insumos (apenas al contado). ▪ ▪ Mano de Obra: Gasto con Mano de obra (salarios y prestaciones). ▪ ▪ Compra de Información: Gasto con compra de investigaciones y consultoría (cuando ésta es vendida). ▪ ▪ Mantenimiento: Gasto con mantenimiento. ▪ ▪ Responsabilidad Social: Valor estipulado por su empresa para este ítem. ▪ ▪ Mix Promocional: Gasto con propaganda. ▪ ▪ I+D, Diseño e Innovación: Valores estipulados por su empresa para Investigación y desarrollo, Diseño e Innovación. ▪ ▪ Entrenamiento: Gastos con entrenamiento de los funcionarios de línea y de la tienda. ▪ ▪ Instalación: Gasto incurridos con la expansión de la fábrica e inversiones en automación. ▪ ▪ Gastos Financieros: Gastos resultantes de financiamiento de compras de insumos e intereses sobre préstamos. ▪ ▪ Impuestos: Impuesto a la renta. ▪ ▪ Distribución de Ganancias: Valor distribuido (de acuerdo con el porcentual elegido por la empresa). ▪ ▪ Expansión de la Producción: Inversión en ampliación de la capacidad (compra y/o expansión de la fábrica). ▪ ▪ Inversión en la tienda: Costos incurridos para cambiar el tipo de tienda. ▪ ▪ Automación: Inversión en automación. ▪ ▪ Gastos diversos: Gasto con entrada en territorio, apertura y cierre de turno, admisiones y despidos, multas e costo de pedidos. ▪ ▪ Total de Usos: Total de las salidas de caja. ▪ ▪ Préstamos: Total de préstamos de largo plazo recibidos en esta ronda. ▪ ▪ Pago de préstamos de largo plazo: Total pagado en esta ronda. ▪ ▪ Variación de Caja: Diferencia entre la caja inicial y final.
  17. 17 ▪ ▪ Caja Inicial: Caja en la ronda anterior

    (también igual a Caja + Inversiones financieras del Balance general). ▪ ▪ Caja Final: Caja en la rodada actual (también igual a Caja + Inversiones financieras del Balance general) RF – Balance General El Balance General tiene como finalidad presentar la posición financiera y del patrimonio de la empresa en determinada fecha, representando, por lo tanto, una posición estática. Está conformado por tres elementos básicos: Activo, Pasivo y Patrimonio líquido o neto. Activo: Comprende los recursos controlados por una entidad y de los cuales se esperan be- neficios económicos futuros. El beneficio económico futuro del activo es su potencial de con- tribuir, directa o indirectamente, con el flujo de caja. Estos flujos de caja pueden venir del uso del activo o de su liquidación. Las cuentas del Activo deben ser presentadas en orden decreciente de liquidez. Liquidez es la facilidad con que un activo puede ser convertido en dinero. ¡La moneda es el activo más líquido! Pasivo: Contiene las obligaciones de la empresa. La liquidación de obligaciones presentes generalmente incluye el pago en caja, transferencia de otros activos, prestación de servicio o la sustitución de una obligación por otra. Patrimonio neto: Representa la diferencia entre el activo y el pasivo, o sea, el valor líquido de la empresa. ACTIVO Circulante ▪ ▪ Caja: Dinero en Caja. Disponible para eventuales salidas con gastos y/o inversiones. Este dinero puede estar en caja o depositado en un banco. ▪ ▪ Cuentas a Recibir: Derecho adquirido proveniente de las ventas realizadas a plazo. Por un lado las ventas a plazo acostumbran atraer más clientes, pero el excedente de ven- tas realizadas a plazo aumenta la necesidad de capital de giro. Una empresa no quiebra por falta de lucro, pero sí por falta de caja. ▪ ▪ Valor del Inventario de Insumo de Producción: Valor total de los insumos de producción en Inventario. La falta de insumos paraliza la producción, aumentando el costo unitario del producto, además de causar pérdida en los ingresos. Primero por la falta de pro- ductos disponibles para la venta que, en caso de entrega, la falta de productos provoca la pérdida de clientes. Por otro lado, el exceso de insumos de producción aumenta el costo unitario del producto, debido a los gastos de almacenamiento, de conservación y seguridad de los mismos. Es importante tener una estrategia de manejo de Inventarios. ▪ ▪ Valor del Inventario de Producto Acabado: Valor del Inventario de Producto Acabado, productos disponibles para la venta. El mismo cuidado para el Inventario de IP debe ser observado aquí.
  18. 18 ▪ ▪ Inversión Financiera de corto plazo: Dinero excedente

    en caja invertido en un fondo de inversión de alta liquidez, el rendimiento se paga por trimestre. Permanente ▪ ▪ Inmovilizado: son bienes corpóreos (tangibles) que son usados para el funcionamiento de la actividad de la empresa. Ejemplo: Terrenos, inmuebles, Instalaciones, vehículos, Máquinas y equipamientos. La depreciación de los bienes se determina por las reglas del juego de acuerdo con el tiempo de vida útil de cada bien. ▪ ▪ Unidades de Producción: Inversión en expansión de fábrica. — — (-) Depreciación Acumulada: Depreciación de las Unidades de Producción. ▪ ▪ Equipamiento: Inversión en automación. — — (-) Depreciación Acumulada: Depreciación de Equipamiento. ▪ ▪ Inmovilizado (Inversión tienda): Inversión en instalación de Tienda. — — (-) Depreciación Acumulada: Depreciación de las tiendas. ▪ ▪ Otros Inmovilizados: Bienes incorporados por los accionistas y otras adquisiciones de inmuebles. ▪ ▪ Otros: Otras gastos poco relevantes. ▪ ▪ Total Activo: Total de las cuentas Circulante y Permanente. PASIVO Circulante ▪ ▪ Cuentas a Pagar: Obligación adquirida proveniente de las compras de insumos a plazo. Este valor será descontado de su caja el próximo trimestre para realizar el pago a sus proveedores. ▪ ▪ Préstamos de Corto Plazo: Total de Préstamos de Corto Plazo. El objetivo es financiar operaciones trimestrales, para resolver dificultades de liquidez momentáneas. Como contrapartida, la empresa tendrá que restituir el valor del préstamo con intereses que, en general, son más altos que los intereses de largo plazo. No circulante ▪ ▪ Préstamos de Largo Plazo: Total de préstamos de Largo Plazo. Los préstamos de Lar- go Plazo normalmente se destinan a proyectos de creación, expansión, modernización y desarrollo de la actividad de las empresas, pero también se pueden conseguir para otras finalidades. PATRIMONIO NETO ▪ ▪ Capital: Suma del capital inicial con nuevos aportes de capital realizados por los socios. ▪ ▪ Ganancias Acumuladas: Utilidades o pérdidas acumuladas. Es la suma de todos los resultados obtenidos por la empresa en todos los períodos. ▪ ▪ Total Pasivo y PN: Total de las cuentas del Pasivo y Patrimonio Neto.
  19. 19 Consultoría El consultor del SEBRAE realiza un análisis de

    su empresa comparándola con las otras empresas competidoras en la llave. Tal como ocurre con las investigaciones de mercado, las informaciones obtenidas del consultor permiten evaluar la estrategia de su empresa y orientarla pertinentemente. El informe de la consultoría se puede leer dando clic en la mesa de la sala do consultor. Basta dar clic en la carpeta. A partir de este momento, ella quedará disponible en el Tablet de la empresa. Para entrar, basta con dar clic en el ícono correspondiente. La consultoría no está disponible en la primera ni en la segunda ronda del juego. A partir de la tercera ronda es posible examinar la consultoría que trae el análisis de la segunda ronda. Investigaciones En este local tendrá acceso a las investigaciones compradas en la ronda anterior. Simulador Utilizando el simulador, es posible estimar el resultado esperado de sus decisiones según sus premisas. Caso ya haya tomado todas las decisiones, los campos “Precio” y “Disponi- bles” ya aparecerán registrados, aunque pueden ser alterados. La premisa “Ventas” debe ser completada de acuerdo con la previsión de la empresa, digitando en todos los campos o incluyendo apenas un porcentaje general. ER Simulado Para generar este informe, el simulador utilizará sus premisas iniciales, las decisiones ya tomadas en este período y algunos cálculos basados en el histórico. Es importante recordar que NO PREVEE el resultado, apenas lo estima a partir de datos históri- cos y de las premisas suministradas por su equipo. Por ejemplo, él acepta una cantidad de dis- ponibles superior a lo que puede ser producido por limitaciones de insumos o de mano de obra. Break Even Point – Punto de equilibrio Calcula el valor del punto de equilibrio de la empresa a partir de las decisiones actuales y de sus expectativas de ventas. En este análisis sabrá cuántas unidades precisará vender para pagar los costos de la empresa, o sea, para obtener lucro cero. El punto de equilibrio se calcula de acuerdo con sus estimativas de venta, y se expresa siempre en unidades. Caso no exista un punto de equilibrio de acuerdo con su precio y sus estimativas de ventas unitarias, aparecerá un mensaje indicando que está ‘indisponible’. ATENCIÓN: En su fórmula, el punto de equilibrio no considera el precio con descuento. Empresa Vea los subtemas.
  20. 20 Informaciones Económicas En este ítem se encuentran los principales

    indicadores, las estimativas sobre la actividad económica y el comportamiento del mercado financiero. ▪ ▪ Previsión de estacionalidad: la estacionalidad es el aumento o disminución de la deman- da de un producto o servicio, y ocurre en determinada(s) época(s) del año. Considerando que el promedio es 100, por ejemplo, si el índice marca 130 significa que la demanda en este trimestre será 30 % mayor que el promedio. ▪ ▪ Variación de la actividad económica: crecimiento/reducción de la actividad econó- mica en el próximo trimestre, con relación al período anterior. Si el valor es negativo, significa que hubo merma en la actividad económica, si es positivo significa que hubo un crecimiento. ▪ ▪ Previsión de la actividad económica: estimativa de crecimiento/reducción de la ac- tividad económica en el próximo trimestre, con relación al período anterior. Si el valor es negativo, significa que se espera una disminución en la actividad económica, si es positivo significa que se espera un crecimiento. ▪ ▪ Previsión de la inflación anual (porcentual): importante indicador para la gestión de costos. Estimativa de la variación de la inflación para los próximos 12 meses. El aumento de los costos provocado por el alza de la inflación puede reducir su margen de utilidad, el repase de dicho aumento a los consumidores es una práctica común de las empresas. ▪ ▪ Tasa de inflación en el trimestre (porcentual): variación porcentual de la inflación en el trimestre pasado. ▪ ▪ Tasa de interés de corto plazo (porcentual): incide sobre los préstamos de corto plazo. Estos préstamos se conceden automáticamente, en caso de que las cuentas de su em- presa no cierren, su valor máximo ya está disponible en el presupuesto. Se pagan en su totalidad en el trimestre siguiente a su uso. ▪ ▪ Tasa de interés de largo plazo (porcentual): incide sobre los préstamos de largo plazo captados en el Banco. Informaciones de la empresa En esta área se pueden ver algunas informaciones referentes a la ronda anterior. Por produc- to, se presenta la cantidad fabricada, la cantidad vendida y la tasa de conversión. De forma general se presenta el ingreso total por las ventas. También se puede ver el nombre de los componentes de la dirección de la empresa. I.I.P. Inventarios de Insumos de Producción (I.I.P). En esta área se puede ver cuánto sería posible producir de un determinado producto si todo el inventario de insumos de producción fuera usado para producirlo. Ejemplo: La empresa tiene la posibilidad de producir dos productos: P1 y P2. En el I.I.P. aparece que la empresa posee 5.000 de P1 y 2.500 de P2.
  21. 21 Esto NO significa que la empresa pueda producir 5.000

    de P1 y 2.500 de P2, sino que sería capaz de producir 5.000 de P1, o, 2.500 de P2. La diferencia en los valores para cada producto resulta de la diferencia en la tasa de conversión que tiene cada uno de ellos. Los insumos ya utilizados en la decisión de orden de producción son automáticamente descontados en los cálculos de esta pantalla. U.D.V. Unidades Disponibles para la Venta. Esta área presenta la cantidad de productos disponibles en cada territorio, juntamente con el total por producto. Este valor se compone por el inven- tario restante de la ronda anterior y por las decisiones de Orden de Producción. Estos valores son actualizados de acuerdo con estas decisiones y, en caso de tener tiendas, de acuerdo con Pedidos de las tiendas. Es muy importante observar estas cifras, principalmente después de tomar la decisión de Pedido. Área de Opciones Íconos que permiten ver la Ayuda del juego y el resumen de decisiones de cada área. Empresa – Producción En esta área se toman las decisiones de orden de producción, compra de insumos de produc- ción, compra de insumos de acabado y mantenimiento. Todas son importantes, pero las tres primeras son esenciales en todas las rondas del juego. Dar clic en los íconos para acceder al área de toma de decisiones. EN CADA DECISIÓN, NO SE OLVIDE DE GUARDAR LAS ALTERACIONES. Orden de Producción Este ítem se decide cuantas unidades su fábrica irá a producir. La producción posee algunos limitadores, que se expresan de forma resumida por el valor de “Producción posible”. Estos limitadores son tres: El inventario de insumos de producción es presentado como si todos los insumos estuvieran siendo utilizados para el producto analizado, ya descontando los que están siendo utiliza- dos para producción de otros productos (las compras spot también son adicionadas a este inventario, ampliando la posibilidad de producción). La capacidad instalada de la fábrica indica lo máximo que se puede producir, considerando el número de turnos permitidos y el máximo de horas extras. La mano de obra considera la producción de apenas un producto dada la cantidad de fun- cionarios disponibles, o sea, ya descontando los que fueron colocados anteriormente en decisiones de ordenes de producción de otros productos. Es importante considerar que este cálculo no tiene en cuenta la posibilidad de que estos funcionarios trabajen horas extras.
  22. 22 El limitador de mano de obra es el único

    que posee una finalidad más indicativa que limitan- te, o sea, él apenas presenta una indicación de un límite de asignación, pero no impide su decisión, caso extrapole este límite contará con el uso de horas extras. ¡Su orden de producción debe estar de acuerdo con las demás decisiones de su empresa! Por ejemplo, la calidad de su producto y los esfuerzos de marketing deben ser considerados para estimar la previsión de ventas, que por su vez debe estar alineada con su orden de pro- ducción. Para conseguir equilibrar el orden de producción, previsión de ventas e inventarios aconsejamos conocer todas las unidades disponibles para venta, o sea, las unidades que pretende producir sumadas a las unidades en inventario. Recuerde que los inventarios suponen costos y capital bloqueado, pero a la vez representan un margen de seguridad para los imprevistos, para evitar la incapacidad de prever con precisión la demanda futura. Panel El reloj marca el turno utilizado por la orden de producción expedida en colores diferentes (amarillo, verde y rojo), para cada línea de productos disponible para ser producida durante la ronda. La marca marrón (abajo de la marca verde y roja), indica el uso de horas extras en la producción. Cada vez que el puntero señala el área marrón, significa que su empresa está utilizando 1 turno de producción con horas extras. Su empresa podrá utilizar hasta el 40% más que la capacidad instalada de producción en un mismo turno, sin tener que utilizar un segundo (o tercero turno de producción, en caso de estar usando dos turnos de producción). El gasto con mano de obra con las horas extras trabajadas por sus empleados de línea es superior al 50% del gasto incurrido con las horas normales, por lo tanto, utilice este recurso con cautela. Por otro lado, el uso de nuevos turnos de producción también implica en gastos (costo de admisión y/o despido por apertura y/o cierre de turnos). Le corresponde a usted, administrador, hacer la ponderación sobre cuál es la mejor decisión para su empresa. Fórmula: OP/CA Dónde: CA = Capacidad de producción actual para la línea de productos OP = Orden de producción para la línea de productos Insumos de acabado En esta área se debe decidir sobre los insumos de acabado de la empresa. La elección de los insumos de acabado es importante para definir si la empresa gana o pierde competitivi- dad, pues ellos influyen en la percepción de calidad del producto y en la formación del costo variable unitario.
  23. 23 Los insumos de acabado se entregan inmediatamente con el

    inicio de la producción y apenas en la cantidad correspondiente. Por lo tanto, solamente será necesario seleccionar los tipos de insumos, sin necesidad de informar la cantidad que será comprada, pues esto es hecho automáticamente por el equipo de producción. La calidad está asociada al precio y las opciones no están necesariamente en algún orden específico. Los insumos de acabado corresponden a todos los ingredientes adicionados al final del proceso de producción, con finalidad de perfeccionar el sabor y la conservación de este sabor. Cada proveedor ofrece una cesta de ingredientes que varía en el nivel de calidad en los aspectos de sabor y salubridad. La elección debe ser tomada teniendo en cuenta el costo que se desea tener y las características del mercado que se desea alcanzar. Los proveedores son: Saporito – cuenta con algunos aditivos químicos para incrementar el sabor y durabilidad, aunque que tiene un sabor un poco más artificial; Sostanza – evita el uso de productos químicos para garantizar productos más saludables y nutritivos, aunque se sacrifique un poco del sabor de la fruta; Splendido – utiliza ingredientes de alta calidad, de nivel internacional, garantizando pro- ductos sabrosos y saludables. Panel El primer gráfico presenta el costo de Insumos de Acabado para cada línea de producto. El segundo gráfico presenta la calidad de cada Insumo de Acabado elegido. Insumos de Producción Al comprar los insumos de producción (frutas) decide cuántas unidades de producto acaba- do desea tener la POSIBILIDAD de producir el próximo trimestre. A partir de esto, el depar- tamento de compras adquirirá automáticamente, la cantidad de insumos necesaria para atender su decisión. Este cálculo se realiza a partir de la tasa de conversión del producto. Esta tasa muestra cuánto dinero se gasta en insumos de producción para fabricar una unidad de producto acabado. Esta tasa sufre un aumento cuando hay inflación, y se reduce con inversiones en mantenimiento, automación e I+D, las cuales permiten que se usen menos insumos por producto acabado, y con esto, reducir el costo unitario. De esta forma, al informar la cantidad de productos acabados que desea tener la POSIBI- LIDAD de fabricar en el próximo trimestre, apenas verá el valor gastado en insumos y no su cantidad.
  24. 24 Estos insumos pueden utilizarse en la producción de cualquier

    línea de productos que esté disponible, porque ellos participan en la composición de todas ellas. Sin embargo, la tasa de conversión del insumo de producción para productos de cada línea puede variar bastante. Entonces, cada vez que se informe la existencia de insumos o la producción posible, también se presentará la cantidad de productos que podrían fabricarse, en caso de que se utilice toda la existencia de los insumos en apenas UN producto. Estos valores sufren alteraciones a medida que se van utilizando los insumos. Otro costo inherente a la compra de insumos de producción es el costo del pedido (costos relativos al transporte, aceptación del pedido y ejecución de la orden), que acuerdan entre sí las empresas proveedoras. Una buena estimativa de este valor puede encontrarse con- sultando el SIMULADOR, a partir de la segunda ronda. Se recomienda mantener un nivel de inventario de insumos de producción adecuado, te- niendo en consideración su estrategia de capacidad. Su empresa puede mantener determi- nada cantidad de inventarios para cubrir una posible demanda además de la prevista. Esta demanda puede ser fruto, por ejemplo, de un dimensionamiento equivocado de ventas por parte de su empresa o de las competidoras. Por otra parte, los inventarios exigen un capital que no puede utilizarse en otros objetivos. El costo de oportunidad de este capital también debe tenerse en consideración. Insumos de producción, así como los productos acabados, también perecen en una tasa determinada a lo largo del período. Esta tasa puede ser reducida, o hasta eliminada de acuerdo con las inversiones en mantenimiento. Excepción: En caso de que exista un mercado spot, su empresa podrá comprar y recibir insumos de producción en el mismo trimestre. Pero tome cuidado, los precios del mercado spot no están regulados y su precio acostumbra ser considerablemente más alto que el pre- cio practicado en el mercado normal. Este mercado tampoco posee previsión de creación, pero es común que abra en momentos en los que se interrumpe el suministro normal de insumos de producción. Siendo así, debe observarse siempre la previsión de inventarios de insumos para el próximo trimestre y realizar las compras necesarias con anticipación. Plazo de pago La empresa puede pagar parte de la compra de insumos de producción a plazo. Para hacer- lo, debe escribir el porcentaje del valor de los insumos que desea pagar a plazo (en el campo A PLAZO). Recuerde que se cobrarán intereses sobre las compras a plazo. Caso quiera pagar todo al contado, coloque 0 en el campo A PLAZO. Las compras realizadas a plazo se pagan en la próxima ronda y hasta que se realice su pago, ellas permanecerán en los informes financieros en la cuenta ‘Cuentas a Pagar’ del ‘Balance General’. Panel Este panel muestra la cantidad de insumos de producción con relación a la capacidad de la fábrica.
  25. 25 En la parte superior son presentados en forma porcentual,

    cuánto es posible producir uti- lizando todo el inventario para producir apenas un producto con relación a la capacidad máxima de producción. Este cálculo ya excluye el inventario utilizado en otras órdenes de producción e incluye las compras en el mercado spot (cuando disponible). En la parte inferior se calcula el inventario restante después de las decisiones producción y suma la compra de insumos en el mercado normal, con el objetivo de estimar cual porcenta- je de la capacidad máxima instalada podrá ser utilizada en el próximo período, teniendo en cuenta que todo el inventario sea destinado a producir apenas ese producto. Mantenimiento Conservación del producto acabado Aquí se decide cuánto se gastará para evitar la pérdida del inventario de productos acabados. Se recomienda que esta decisión sea tomada siempre considerando un porcentaje del valor del inventario que juzgue adecuado. Conservación de insumos de producción Aquí se decide cuánto se gastará para evitar la pérdida del inventario de insumos de producción. Se recomienda que esta decisión se tome siempre considerando un porcentaje del valor del inventario que juzgue adecuado. Mantenimiento de fábrica Inversiones en mantenimiento de la unidad fabril proporcionan además de niveles opera- cionales eficientes, posibles reducciones del costo de producción. Para decidir si y cuánto invertirá, sepa que la depreciación de su unidad de producción es de 2,5% al trimestre y el mantenimiento de la misma puede retardar su ‘envejecimiento’. Caso haya sinergia entre las inversiones en mantenimiento y automación su empresa puede hasta impedir la deprecia- ción de la unidad de producción. Esta inversión también causa un impacto en la tasa de conversión del producto, por permitir que las máquinas puedan mantener el nivel de eficiencia. Panel Los gráficos de conservación presentan el gasto estimado total, teniendo en cuenta el gasto con conservación y la pérdida de insumos o productos. El comportamiento típico es de este valor ir reduciendo poco a poco hasta alcanzar un punto de eficiencia máximo y comience a subir el costo total nuevamente. El valor del inventario de producto acabado estimado para el cálculo de este panel es calcu- lado con base en el valor de las unidades disponibles para la venta multiplicado por el nivel de seguridad del inventario. El gráfico de mantenimiento presenta el valor de la inversión dividido por el valor total de las fábricas en el territorio.
  26. 26 Empresa – Dirección En esta área se toman las

    decisiones de I+D, Diseño e Innovación, Estrategia, Contratación de Funcionarios y Compra de Fábrica. Dar clic en los íconos para el acceso al área de toma de decisiones. EN CADA DECISIÓN, NO SE OLVIDE DE GUARDAR LAS ALTERACIONES. I+D, Diseño e Innovación En este ítem se puede decidir cuanto se desea invertir en Investigación y Desarrollo para cada producto. También es necesario decidir cuál es la prioridad que se dará a la inversión, o sea, si la mayor parte de la inversión será direccionada a “Producto”, “Diseño” o “Proceso”. La investigación en “Producto” desarrolla nuevas funcionalidades y, cuando es conveniente, puede favorecer a la creación de un nuevo producto. La investigación en “Proceso” busca perfeccionar el sistema de producción y tiene un alto impacto en la tasa de conversión, por ejemplo. La investigación en “Diseño” busca perfeccionar el producto desde un punto de vista estético y ergonómico, impactando al consumidor en su percepción sobre la calidad. Como estas investigaciones poseen intersecciones unas con otras, la inversión en una siempre impactará las otras, más que los recursos inicialmente definidos. En situaciones en las que sea posible lanzar un producto a partir de una investigación desa- rrollada, las empresas que aún no consiguieron desarrollar sus versiones precisarán de un monto menor de inversión, dado que tendrán la posibilidad de “inspirarse” en el producto que ya está disponible en el mercado. Panel El gráfico presenta cuánto la empresa está gastando en cada línea de investigación por producto. Estrategia Distribución de Ganancias Su empresa puede distribuir parte o el total del lucro líquido o utilidad neta entre los socios. Para tal basta escribir el porcentaje del lucro líquido que desea destinar no siendo posible ultrapasar 100 por ciento. Caso su empresa se encuentre con un nivel de endeudamiento de corto plazo elevado o el Patrimonio Líquido Negativo no habrá distribución de ganancias. Esta decisión también participa dentro de los criterios de puntuación.
  27. 27 Estrategia Esta pantalla permite definir su estrategia de juego

    (solamente cuando sea permitido). Al informar como quiere ser evaluada, la empresa indica cómo está buscando el éxito. Existen cinco grupos de variables estratégicas así definidos: 1 - Market share cantidad: 3 Puntos 2 - Market share ingreso: 2 Puntos 3 - Operacional: 5 Puntos - (Gestión de inventarios 1; Gerencia de costos de producción 1; Gestión de la capacidad 1; Gerencia de marketing 1; Gerencia de ventas 1) 4 - Ganancia/Pérdida; utilidad: 4 Pontos (Utilidad/Pérdida 3/-3; Rentabilidad 1/-1) 5 - Distribución de ganancias: 1 Punto El valor total de los puntos no cambia en relación a lo que consta en el tópico “Evaluación de Desempeño”. Al elegir la ponderación de los grupos deberán distribuir 100 puntos. El peso mínimo que puede distribuirse a cada grupo es 10 y el máximo es 30. Note, sin embargo, que cualquiera que sea la distribución elegida, el total de puntos que está en juego es siempre el mismo. Eventualmente, durante el juego tendrá la posibilidad de redefinir la estrategia. Panel El panel muestra un gráfico de barras con porcentaje previsto para distribución de ganancias para los socios de la empresa y un gráfico de pizza que muestra la división de la estrategia de su empresa para evaluación y puntuación en el juego. Contratación de Funcionarios En este punto, usted puede contratar o sustituir empleados de diferentes áreas. Si un em- pleado muestra un desempeño insuficiente, podrá sustituirlo por otro que haya dejado su currículo en la empresa. Atención, el despido incurre en un costo adicional y puede provocar problemas emocionales a los demás miembros de la empresa. En la medida que transcurra el juego tendrá que contratar funcionarios para nuevos cargos. Esté siempre pendiente de los correos de e-mail para saber cuándo tendrá que contratar nuevos funcionarios. En cada cargo disponible podrá elegir uno de los tres candidatos que dejaron su currículo. Después de seleccionar al candidato debe dar clic en Contratar Funcionario. Compra de Fábrica En un dado momento del juego será posible que la empresa tenga la posibilidad de producir nuevos productos. Esto podrá ocurrir por diversos motivos: perfeccionamiento tecnológico compartido en la industria, expiración de patentes, liberación de licencias por parte del gobierno, etc.
  28. 28 Cuando esto suceda, las empresas son avisadas por e-mail.

    Sin embargo, para iniciar la pro- ducción es necesario que sea hecha una expansión del edificio y se compren equipamientos específicos para el nuevo producto. En la Dirección, en la pantalla de decisión de “Compra de Fábrica”, estarán disponibles tres fábricas con diferentes opciones de tamaño. Esta decisión no es obligatoria, en caso haber seleccionado una opción, para cancelar la compra bastará dar clic nuevamente en el ícono de la selección, después deberá guardar la decisión. Si opta por comprar la fábrica, basta seleccionar una opción y guardar la decisión. La fábri- ca solamente estará disponible para producir en el trimestre posterior a la compra, dada la necesidad de construir el edificio y encomendar la maquinaria. En este momento habrá una decisión específica para la compra de insumos de producción para este producto, de modo que pueda ser utilizado para la producción del nuevo producto en el trimestre siguiente. Si no lo hace, corre un gran riesgo de no tener insumos suficientes para realizar la producción en el trimestre siguiente. La decisión estará disponible mientras la fábrica no sea comprada. Después de comprar la fábrica podrá tomar algunas decisiones a partir de la ronda siguiente: Ampliación En este ítem su empresa decide, caso tenga interés en hacerlo, la magnitud de la am- pliación de la capacidad productiva de su planta. Debe informar a su departamento de producción el volumen adicional que desea que su planta produzca en unidades (Ej. 5.000 unidades si desea aumentar su capacidad instalada de 10.000 para 15.000 unidades), a partir de la ronda siguiente. Con esta información, se calculará el valor que se necesita invertir y se podrá visualizar abajo en el campo Inversión en capacidad. Observe que la ex- pansión de su capacidad productiva requiere también que su empresa incurra en gastos de instalación. Cuanto mayor sea la ampliación, mayor también será este gasto. Su estrategia de capacidad debe tener en cuenta que, los costos de su empresa dependen en gran parte de su capacidad de producción. Automación - Las inversiones en automación se convertirán en máquinas que posibilitan una mayor eficiencia en el control y desempeño de las operaciones. En este ítem usted debe decidir el monto que invertirá en automación. Observe que la inversión en automación im- plica en gastos de instalación de los equipamientos. Cuanto mayor sea la expansión mayor será este gasto. Los equipamientos sufren una depreciación de 5% al trimestre. Estas dos últimas inversiones, así como las inversiones en I+D, contribuyen para aumentar la calidad de los productos y su productividad, en otras palabras, reducen la tasa de conversión. Gastos de instalación - Este valor se calcula automáticamente, dependiendo de las inversio- nes realizadas en ampliación y automación. Éste es el gasto de instalación de las máquinas y software comprados. Cuanto mayor sea el valor de la inversión, proporcionalmente mayor será también el gasto con la instalación.
  29. 29 Panel El reloj de la capacidad presenta la proporción

    de la capacidad actual con relación a la capacidad inicial de la fábrica. O reloj de la automación señala el gasto en automación en la ronda con relación al valor total de la capacidad instalada para todos los productos disponibles en cada ronda. Empresa – Gestión de personal En esta área son tomadas las decisiones sobre los gastos en entrenamiento y aumento salarial. Dar clic en los íconos para tener acceso al área de toma de decisiones. EN CADA DECISIÓN, NO SE OLVIDE DE GUARDAR LAS ALTERACIONES. Gestión de personal Aquí se decide cuántos funcionarios la fábrica deberá tener para poder producir en el próxi- mo período. Recuerde que al decidir un valor menor o mayor que el actual, la empresa estará despidiendo o contratando funcionarios para el próximo período. Importante notar, que el número de funcionarios disponibles en el trimestre actual no puede ser alterado. La decisión vale apenas para el trimestre siguiente. La cantidad promedio de producción de cada funcionario de la línea es presentada en el panel, localizado a la derecha. Así como el porcentaje de ocupación de la fábrica por los funcionarios (sin contar con la utilización de horas extras, la cuál puede llegar a alcanzar hasta el 40% a más de la capacidad de la fábrica desde que tenga insumos de producción suficientes). El funcionario nuevo tendrá una productividad con el mismo nivel del promedio de la in- dustria, lo que hará con que el promedio de productividad de la empresa sea alterado, de acuerdo con el nivel de disparidad. Es posible que los funcionarios “veteranos” compartan un poco del conocimiento con los nuevos pero esto no esta garantizado. Aumento salarial Aquí se decide si los empleados deberán recibir un aumento porcentual sobre los salarios. El nivel salarial impacta en el rendimiento del entrenamiento de los empleados, siendo que ellos hacen este análisis comparando los promedios de la industria. Es importante recordar que este aumento es permanente, entonces es necesario tener cautela. Panel El gráfico del panel calcula la cantidad de funcionarios disponible dividida por el número de funcionarios para producir con la capacidad de la fábrica al máximo.
  30. 30 Entrenamiento La empresa puede seleccionar apenas uno de los

    tres tipos de entrenamiento disponibles. El costo total varía de acuerdo con la cantidad de funcionarios contratados actualmente. Empresa – Marketing En esta área se toman las decisiones de precio, inversión en mix promocional y patrocinio sociocultural. A través de estas decisiones la empresa podrá presentarse en el mercado. Dar clic en los íconos para tener acceso a las áreas de toma de decisiones. EN CADA DECISIÓN, NO SE OLVIDE DE GUARDAR LAS ALTERACIONES. Mix Promocional En esta decisión se define la estrategia publicitaria de la empresa. Es posible utilizar tres tipos de canales de divulgación: internet, panfletos y revistas, para cada producto disponible para la venta. Cada canal busca alcanzar un público específico, conforme anunciado en el Escenario Económico. La promoción de sus productos es fundamental para que la empresa aumente su partici- pación en el mercado: Cuanto mayor sea el gasto en los diversos canales de comunicación (hasta el nivel de saturación), mayor es la expansión del mercado consumidor y la preferencia por su producto. La propaganda también aumenta la demanda por el producto de forma general. Es decir, si su empresa genera una demanda mayor de la es capaz de atender, otras empresas proba- blemente atenderán esa demanda, disfrutando de su esfuerzo publicitario. Panel El panel presenta gráficos de pizza con la proporción de gastos en cada canal de comuni- cación, por producto. El panel del área de marketing está dividido en: Precio En este campo se decide qué precio va a cobrar por cada producto en los diferentes mer- cados. La decisión del precio debe estar alineada con las demás decisiones de la empresa, es importante observar, entre otros factores, sus costos, la calidad de su producto y las decisiones de marketing. En general, los consumidores prefieren productos con precios más bajos. Sin embargo, cuando se practican precios excesivamente bajos, la calidad de su producto puede percibir- se como inferior, y esto puede perjudicar las ventas. El gobierno tiene control sobre los precios excesivamente bajos. Se los considera así, cuan- do son inferiores al doble del costo variable unitario del producto (este porcentaje puede ser
  31. 31 alterado por el gobierno en cualquier momento). En estos

    casos, el gobierno simplemente reajusta el precio colocado por el equipo al mínimo permitido antes de su colocación a la venta. Esto se hace por dos motivos: el primero es para evitar la práctica de precios acci- dentalmente lesivos que puedan llevar prematuramente a la quiebra de la empresa; y la segunda razón consiste en evitar la práctica de dumping, precios lesivos deliberadamente bajos que pueden llevar a la quiebra a las empresas competidoras. El costo variable unitario del producto puede calcularse, sumando el costo unitario de los insumos de acabado seleccionados con el costo unitario del insumo de producto (tasa de conversión). De hecho, esta puede ser una buena referencia para determinar los precios cuando no se sabe cuáles son los precios de la competencia. En caso de territorios que posean tiendas, también se deben incluir en el cálculo del costo variable unitario el valor gastado con la “Preparación del producto en la tienda”, el cual pue- de ser consultado en el Escenario Económico. La sensibilidad del mercado al respecto del precio, también puede percibirse cuando se apli-can precios altos a los productos. Dicha práctica puede llevar a los clientes a buscar los productos de la competencia, buscar sustitutos, o simplemente desistir de la compra. Cuida- do con aumentos de precios. Estos pueden considerarse excesivos, y los minoristas pueden sentirse insatisfechos e interrumpir las ventas de los productos de su empresa. Descuento En este punto, usted puede otorgar descuentos con el objeto de estimular las ventas en rondas conocidas por la baja demanda (período de baja estacionalidad) asociadas a su mercado. Para tal, debe escribir el porcentaje del precio que desea cobrar a menos en esta ronda. El descuento se aplicará apenas en uno de los tres meses. La razón de ello, es evitar que la empresa se convierta en una empresa de descuentos. Ejemplo: Si el precio de su producto es $200 y quiere cobrar $160 en determinada cantidad de productos en períodos de baja estacionalidad, tendrá que escribir 20,00 en el ítem ‘% descuento’. Plazo En este ítem debe decidir qué porcentaje de las ventas podrán pagar a plazo sus comprado- res. Mayor flexibilidad de pago puede persuadir clientes a comprar productos de su empresa, debido a una mayor adecuación a sus necesidades de caja. Esta flexibilidad aumenta la capacidad de pago de los clientes. El ingreso de las ventas a plazo se recibe en el trimestre siguiente a la entrega de las mercancías. Panel En el panel se exhiben por producto x territorio barras divididas en tres partes: precio normal; precio con descuento y costo variable unitario.
  32. 32 Patrocinio Aquí puede decidir cuánto destinar de sus recursos

    a una institución que busca construir una sociedad mejor. Esta inversión no es obligatoria, pero acciones de Patrocinio impactan positivamente en la imagen de la empresa percibida por los stakeholders (partes interesadas), razón por la cual se encuentra en el área de las decisiones de marketing. Banco El presupuesto de la empresa está formado por la caja de la empresa y la línea de crédito pre aprobada por el banco. Esto impide que la empresa gaste más de lo que podrá pagar, ya que, en caso de que sus ingresos más la caja actual sean insuficientes para liquidar los gastos, el banco otorga un préstamo de corto plazo para pagar el resto, vale recordar que éste dinero ya hace parte de su presupuesto. El préstamo de corto plazo es automático y no necesita ser solicitado al banco. Sin embargo, debe pagarse integralmente en la ronda siguiente a su solicitud con intereses más altos que los de préstamos a largo plazo. En caso de que se detecte una necesidad de caja para la próxima ronda, se recomienda que la empresa solicite un préstamo de largo plazo al banco. Este valor entrará en la caja de la empresa en la ronda siguiente, pero no aumentará el presupuesto actual de la empresa. Este préstamo se paga en cuatro cuotas, siendo la primera en la ronda siguiente a su re- cepción. La tasa de interés del préstamo de largo plazo es inferior a la tasa de interés del préstamo de corto plazo. Esta línea de crédito podrá variar a cada trimestre dependiendo de la ‘salud’ financiera de su empresa. Para solicitar un préstamo de largo plazo, debe ir al Banco, que está en el área externa de la empresa y completar todos los datos solicitados. IIES El IIES es el Instituto de Investigaciones Económicas y Sectoriales. En el IIES puede comprar investigaciones disponibles que conformarán su análisis sobre la competencia y su posición en el mercado. El mercado es retratado fielmente por ellas y pueden representar la diferencia entre un ‘vuelo a ciegas’ y una toma de decisiones bien fundamentada. Observe que las investigaciones de mercado pueden estar, o no, disponibles en cada ronda. ▪ ▪ Ganancia/Pérdida: Muestra el valor de los resultados trimestrales de la competencia. ▪ ▪ Distribución de utilidades: Muestra el valor de distribución de utilidades por empresa. ▪ ▪ Innovación: Presenta los valores invertidos en automación e I+D.
  33. 33 ▪ ▪ Recursos Humanos: Presenta cantidades de funcionarios de

    línea, o aumento salarial, o valor invertido en entrenamiento y el nivel de cualificación de la mano de obra. ▪ ▪ Precio: Muestra los precios promocionales (con descuento), caso sean ofrecidos des- cuentos por las empresas, y los precios integrales practicados por las empresas. La información de esta investigación sumada a las informaciones obtenidas en las investi- gaciones de índice de calidad y de market share, pueden ofrecer una visión clara sobre la industria, permitiendo adecuar el posicionamiento de su empresa. ▪ ▪ Market Share: Muestra la parte del mercado de cada empresa de acuerdo con la can- tidad de productos vendidos y a los ingresos por ventas. Es un importante indicador de cómo la combinación de esfuerzos de las empresas es visto por el mercado. ▪ ▪ Mix Promocional: Muestra la proporción del mercado que tiene cada empresa en relación a la cantidad de productos vendidos y al ingreso por ventas. Es un importante indicador de cómo el mercado percibe la combinación de esfuerzos realizados por las empresas. ▪ ▪ Previsión de ventas: Estima cuanto puede esperar vender la industria en la próxima ron- da, de acuerdo con la expansión generada por las empresas en general. Es importante para auxiliarlo en la toma de decisión sobre la cantidad que se fabricará, y la cantidad de insumos de producción que se debe comprar. A partir de este dato, debe determinarse qué proporción del potencial de ventas de la industria podrá obtener la empresa. Es im- portante destacar que la previsión no brinda datos exactos. Además de ser difícil mapear el comportamiento del consumidor, las futuras decisiones de las empresas competidoras pueden influir sobre el mercado potencial y la participación de mercado de la empresa. ▪ ▪ Calidad: Este índice mide cómo percibe el público calidad de los productos en el merca- do, independientemente de ser o no clientes de las empresas. Índices superiores a 100 revelan una calidad percibida superior al promedio de sus competidores. Índices inferio- res a 100 significan una percepción inferior al promedio de sus competidores. ▪ ▪ Pedidos no atendidos (Backorders): Muestra la cantidad de pedidos no atendidos por la empresa. Cuanto mayor es, mayor es el volumen que la empresa dejó de vender, los clientes se sienten insatisfechos, buscan la competencia o desisten de comprar el pro- ducto. Una cantidad alta de pedidos no atendidos perjudica la imagen de la empresa, por ejemplo, puede dar la impresión de que es una empresa mal administrada. ▪ ▪ Mantenimiento y Eficiencia: Investigación que muestra y compara el gasto con manteni- miento en todas las empresas de la industria con relación a la eficiencia de sus procesos de producción. Cuanto mayor sea el índice, mejor estará la eficiencia de la empresa en sus procesos de producción. SEBRAE En la Recepción del SEBRAE tiene acceso a otras áreas del SEBRAE, además del material disponible en el estante: ▪ ▪ Escenario Económico: es publicado en una única edición siempre en que haya una res- tructuración de la industria, o mejor, siempre que ella entra en una nueva etapa. Este
  34. 34 informe muestra un escenario de la economía para la

    nueva industria y del mercado consumidor para los meses siguientes. ▪ ▪ Panorama: publicado trimestralmente trae algunas informaciones de las empresas de la industria de frutas tropicales como la sigla de la empresa y su capacidad de fábrica. ▪ ▪ Cuadernos “Lea”: revistas que tratan temas de trabajo en equipe, ética en los negocios, servicios e innovación. Biblioteca Sala con varios materiales. Dar clic en el tutorial de la barra superior para ver todos os elementos esta pantalla. ▪ ▪ Cuaderno de Conceptos 01: En este cuaderno encontrará conceptos importantes sobre estrategia empresarial, gestión de personas, ética, espíritu deportivo y trabajo en equipo. ▪ ▪ Cuaderno de Conceptos 02: En este cuaderno encontrará conceptos importantes sobre producción, marketing, financiamiento e innovación. ▪ ▪ Cuaderno de Conceptos 03: En este cuaderno encontrará conceptos importantes sobre comercio y servicios, finanzas, análisis de desempeño y gestión del conocimiento. ▪ ▪ Material del SEBRAE: Este espacio contiene textos extraídos del portal del SEBRAE, muy interesantes para el emprendedor que quiera o piense en tener un negocio. ▪ ▪ Televisión: Dar clic en el televisor para asistir, en cualquier momento, a diversos pro- gramas sobre conceptos relacionados con el cotidiano de un emprendedor, tales como: mercado estacional, gerenciamiento de deudas, calidad del producto, guerra de precios y gerencia de inventarios. ▪ ▪ Guía Sectorial: La guía sectorial ayuda a hacer una lectura del mercado. Es una óptima sugestión de lectura para ayudarle a trazar la estrategia de su empresa. Sala del Consultor Local donde podrá obtener la consultoría (a partir de la tercera ronda), además de tener ac- ceso al portal del SEBRAE y a productos del SEBRAE. El consultor elabora un análisis de su empresa comparándola con todos los competidores de la llave. Así como las investigaciones de mercado, las informaciones obtenidas del consultor permiten evaluar la estrategia de su empresa y direccionarla de modo coherente. La consultoría está en la mesa de la sala del consultor. Basta dar clic en la carpeta. A partir de este momento, ella estará disponible en el tablet de la empresa. Para abrirla, basta dar clic en el ícono correspondiente en el tablet. La consultoría no está disponible ni en la primera ni en la segunda ronda del juego. A partir da tercera ronda podrá leer la consultoría con el análisis de la segunda ronda. Para ir al portal del SEBRAE basta dar clic en la pantalla del computador que está en la mesa del consultor. Para ver los productos do SEBRAE, abra los folletos que están en el estante.
  35. 35 Tienda – Servicios En esta área se toman las

    decisiones de Tipo de Tienda, Ambientación y Mantenimiento de la tienda. Dar clic en los íconos para entrar al área de toma de decisiones. EN CADA DECISIÓN, NO SE OLVIDE DE GUARDAR LAS ALTERACIONES. Tipo de Tienda Al abrir su punto de ventas, la empresa solamente puede seleccionar el primer tipo de tienda (Estándar). Esto puede ser alterado en el transcurso del juego para otros modelos, podrá actualizar el mobiliario, reorganización del espacio físico, etc. Las mejorías hechas en la tienda causan un impacto relevante en la percepción del consu- midor y puede contribuir para un aumento de la demanda local. Esta alteración tiene un costo, en el caso de realización de mejorías, así como puede generar un efecto inmediato de caja en los casos de cierre de la tienda, o de cambio para un tipo más simple. En caso de cierre de la tienda, todo el inventario local restante al final del trimestre se pierde. Ambientación En la decisión de ambientación, la empresa puede elegir entre tres estilos de ambientación, cada uno presenta ventajas que impactan la demanda, puede ser mayor, cuanto más caro sea, aún que no en la misma proporción. La ambientación proporciona a la tienda desde decoración en general y para la celebración de fechas y fiestas especiales, hasta la contratación de artistas conocidos localmente para realización pequeñas presentaciones o apenas apareciendo en el local para promover la marca entre el público. Cada tipo automáticamente incluye al anterior, entonces, para saber el costo total es necesa- rio sumar el costo de cada uno de los anteriores también. Si desea, también es posible no elegir ninguna ambientación. Manutención de la tienda Esta decisión permite elegir entre tres tipos de procesos de manutención a ser realizados en la tienda. Diferentemente da ambientación, esta decisión no aumenta la demanda, pero ayuda a impedir su caída. Estos procesos varían de acuerdo con el nivel de exigencia en su resultado, pudiendo ir desde apenas una limpieza superficial hasta un proceso que mantenga la tienda en el mis- mo estado en que fue creada. Cada tipo automáticamente incluye al anterior, entonces, para saber cuál es el costo total es necesario sumar el costo de cada uno de los anteriores también. Si desea, es posible no elegir ninguna de las opciones.
  36. 36 Tienda – Gestión de Personas En esta área se

    toman las decisiones de Recursos Humanos y entrenamiento. Dar clic en los íconos para tener acceso al área de toma de decisiones. EN CADA DECISIÓN, NO SE OLVIDE DE GUARDAR LAS ALTERACIONES. Recursos Humanos Funcionarios de la tienda Aquí se decide cuántos funcionarios la tienda deberá tener para auxiliar en la preparación de los productos y de los servicios al cliente en el próximo período. Recuerde que al decidir un valor menor o mayor que el actual, la tienda estará despidiendo o contratando funcio- narios para el próximo período. Importante notar, que el número de funcionarios disponible en el trimestre actual no puede ser alterado. La decisión vale apenas para el trimestre siguiente. La cantidad mínima de funcionarios que la tienda puede tener es uno, pero una cantidad muy baja de funcionarios puede comprometer el servicio y perjudicar la demanda generada por la tienda, así como una cantidad muy arriba del promedio de la competencia podrá no causar un impacto tan grande en la percepción del cliente. El funcionario nuevo tendrá un desempeño (calidad de servicio) con el mismo nivel del pro- medio de la competencia, lo que hará con que el promedio del desempeño de la tienda sea alterado, de acuerdo con el nivel de disparidad. Es posible que los funcionarios “veteranos” compartan un poco del conocimiento con los nuevos, pero esto no está garantizado. Comisión de los Funcionarios de la tienda Aquí se decide si los empleados deberán recibir una comisión, es decir, un porcentual sobre el ingreso de ventas en la tienda. Esta comisión tiene un impacto en el desempeño de los funcionarios y, consecuentemente, en la demanda de cada tienda. Panel El gráfico del painel calcula la cantidad de funcionarios necesarios (valores teóricos) dividi- do por el número de funcionarios disponibles. Este valor teórico de funcionarios necesarios es un calculado basado en la cantidad de productos disponibles para la venta dividida por un nivel de servicio esperado de un funcionario, de acuerdo con los valores promedio de la industria. Entrenamiento La empresa puede seleccionar apenas uno de los tres tipos de entrenamiento disponibles. El costo total varía de acuerdo con la cantidad de funcionarios contratados.
  37. 37 Tienda – Marketing En esta área se toman las

    decisiones de Mix Promocional, Precio, Conservación y Pedidos. Dar clic en los íconos para tener acceso al área de toma de decisiones. EN CADA DECISIÓN, NO SE OLVIDE DE GUARDAR LAS ALTERACIONES. Mix Promocional En esta decisión, se define el esfuerzo publicitario de la empresa. Es posible utilizar tres tipos de canales de comunicación: internet, panfletos y revistas, para cada producto disponible para la venta. Cada canal busca alcanzar un público específico, conforme anunciado en el escenario Económico. La propaganda de su producto es fundamental para que su empresa aumente la participa- ción en el mercado: cuanto mayor el gasto en los diversos canales de comunicación (hasta el nivel de saturación), mayor es la expansión del mercado consumidor y la preferencia por su producto. La propaganda también aumenta la demanda por el producto de forma general. Esto es, si su empresa genera una demanda mayor de la que es capaz de atender, otras empresas probablemente irán a atender esta demanda, disfrutando de su esfuerzo publicitario. Panel El panel presenta gráficos de pizza con la proporción de gastos en cada canal de comuni- cación, por producto. Precio En este campo decide cuales los precios que desea cobrar por cada producto en los dife- rentes mercados. La decisión de precio debe estar alineada con las demás decisiones de la empresa, siendo importante observar, entre otros factores, sus costos, la calidad de su producto y las decisiones de marketing. Los consumidores, en general, prefieren productos con precios más bajos. Mientras que, cuando se practican precios excesivamente bajos la calidad de su producto puede ser percibida como inferior, pudiendo ser perjudicial para las ventas. El gobierno posee un control sobre precios excesivamente bajos. Estos son considerados de esta forma cuando son inferiores a lo que está definido en el Escenario Económico (este valor puede ser alterado por el gobierno en cualquier momento). Sobre estos casos, el go- bierno simplemente reajusta el precio al mínimo permitido antes de poner a la venta. Esto es hecho por dos motivos: el primero es para evitar los precios excesivamente bajos que por accidente pueden llevar a la quiebra prematura de la empresa; y la segunda razón consiste en evitar la práctica de dumping, precios lesivos deliberadamente bajos, que pueden llevar a la quiebra a las empresas competidoras.
  38. 38 El costo variable unitario del producto puede calcularse, sumando

    el costo unitario de los insumos de acabado elegidos, con el costo unitario del insumo de producción (tasa de con- versión). De hecho, ésta puede ser una buena referencia para determinar los precios cuan- do no se sabe cuáles son los precios de la competencia. La sensibilidad del mercado al precio, también puede sentirse cuando se aplican precios altos a los productos. Esta práctica puede llevar a los clientes a buscar productos sustitutos de la competencia, o simplemente a desistir de la compra. Cuidado con aumentos de precios, ellos pueden considerarse excesivos, y los minoristas pueden sentirse insatisfechos e inte- rrumpir las ventas de los productos de su empresa. Descuento En este ítem puede dar descuentos para estimular las ventas en rondas conocidas por la baja demanda (período de baja estacionalidad) asociadas a su mercado. Para esto, debe escribir el porcentaje del precio que desea cobrar a menos en esta decisión. El descuento se aplicará apenas en uno de los tres meses. La razón de ello, es evitar que la empresa se convierta en una empresa de descuentos. Ejemplo: Si el precio de su producto es $200 y quiere cobrar $160 en determinada cantidad de productos en períodos de baja estacionalidad, tendrá que escribir 20,00 en el ítem ‘% descuento’. Panel El panel muestra por producto y por territorio barras divididas en tres partes: precio normal; precio con descuento y costo variable unitario. Conservación Aquí se decide cuánto se gastará para evitar la pérdida del inventario de productos acabados. Recomendamos que esta decisión sea tomada siempre considerando un porcentaje del valor del inventario que juzgue adecuado. Panel Los gráficos de conservación muestran el gasto estimado total, teniendo en cuenta el gasto con conservación y la pérdida de productos perecibles. Su comportamiento típico es de este valor ir reduciéndose poco a poco hasta alcanzar un punto de eficiencia máximo y comenzar a subir el costo total nuevamente. El valor del inventario del producto acabado estimado de este panel es calculado con base en el valor de las unidades disponibles para la venta multiplicado por el nivel de seguridad del inventario. Pedidos En este local la tienda puede solicitar a la fábrica, la cantidad de productos que desee reci- bir para poder comercializar a lo largo del trimestre.
  39. 39 El transporte de estos productos tiene un costo, dependiendo

    de la cantidad transportada y de la distancia. Panel Los gráficos presentan la cantidad que estará disponible sumando inventarios y pedidos, además del costo del transporte. FAQ General 1 - ¿Cómo sé si recibieron mi decisión? En el momento del envío, el programa informa el número del certificado de envío de esta decisión. Este certificado garantiza que la decisión fue recibida por el servidor. Es conve- niente anotar el número del certificado como prueba. En caso de que no aparezca este número, intente enviar la decisión nuevamente, verifique antes si no hay problemas en la Internet o en la red. La decisión puede enviarse varias veces durante una misma ronda, pero sólo se considerará válido el último envío certificado. 2 - ¿Cómo averiguo mi posición en la llave? La colocación en la llave y el ranking general se divulgan al final de cada etapa, o sea, des- pués de terminar la última ronda de una etapa, en fecha que se divulga oportunamente. 3 - ¿Cómo puedo conocer las empresas competidoras? En PANORAMA, localizado en la recepción del SEBRAE, es posible verificar el nombre de cada empresa competidora y sus respectivas capacidades. 4 - ¿Cuál es el plazo de entrega de cada decisión? Conforme estipula el reglamento, los plazos y fechas para enviar decisiones y recibir resul- tados estarán a disposición en su área restringida, en el campo ‘Tareas’. 5 - ¿Puedo ser eliminado de la competencia? Sí, en caso de no enviar oportunamente sus decisiones. Otras situaciones están en el reglamento. 6 - ¿Puedo modificar mi decisión después de enviada? Puede modificar su decisión, basta que envíe una nueva decisión dentro del plazo, recuerde que sólo se procesará el último archivo recibido con certificado.
  40. 40 Producción 7 - ¿Dónde compro insumos para mi nuevo

    producto? Al comprar la fábrica de un nuevo producto ya existe la opción de comprar los insumos de producción respectivos. Es importante recordar que la tasa de conversión de cada producto es diferente. Es decir, la cantidad comprada referente a un número específico de unidades de determinado producto, puede tener un rendimiento y costo diferente si se utiliza para producir otro. 8 - ¿Cómo funciona el cálculo de los inventarios de insumos de producción? Los insumos de producción se compran separadamente, por producto, pero se juntan en un mismo monto para la decisión de producción. La pantalla ‘Orden de Producción’ muestra al lado de cada producto, la capacidad de pro- ducción en caso de que tome la decisión de emplear toda la existencia de insumos para producir apenas un producto. Si destina una parte de esta cantidad para producir otro pro- ducto, dejará de producir parte de los otros y, por eso, la capacidad de producción de las otras líneas de producto será reducida. Recuerde que la capacidad de producción de la empresa está vinculada a la tasa de conver- sión de cada producto. Consecuentemente, las variaciones entre la orden de producción y la capacidad máxima de la empresa con frecuencia no afectan por igual. 9 - ¿Puedo comprar insumos de producción y recibirlos en la misma ronda? Sólo se puede comprar insumos de producción y recibirlos en la misma ronda cuando abre un mercado spot. En caso de que abra este tipo de modalidad del mercado, la Dirección de la empresa recibirá un e-mail de sus empleados explicando cómo debe proceder. 10 - Pedí insumos y no los recibí. ¿Qué pasó? El proveedor de Insumos de Producción puede estar con dificultades para atender el mercado de- bido a algún evento, razón por la cual algunos pedidos pueden no ser atendidos en su totalidad. En este caso, la empresa recibirá por e-mail una comunicación a este respecto. 11 - ¿Cuál es el plazo para pagar/recibir (caja) el pago proveniente de las compras/ventas a plazo? Las compras/ventas a plazo se cobran/reciben en su totalidad en la ronda siguiente a su realización. Marketing 12 - ¿Cómo averiguo los límites de precio? Vea en el ítem precio en el ‘Área de Marketing’.
  41. 41 13 - ¿Por qué no consigo transferir productos de

    los otros territorios al primer territorio? Para saber dónde se encuentran los ítems de su inventario, vaya al área ‘Distribución’; abra el menú en el rincón inferior derecho y dé clic en ‘Unidades Disponibles para la Venta’ UDV. Recuerde que hay una existencia para cada mercado y que el programa sólo permite la dis- tribución desde el primer territorio, sede de la fábrica. No se puede distribuir de los otros territorios para los demás territorios, ni devolver un producto para el primer territorio. Por lo tanto, es recomendable ser cuidadoso al tomar las decisiones de distribución. Analice cui- dadosamente las variables del juego, las condiciones socioeconómicas de la población, la competencia y la propia empresa, para a seguir elaborar la estrategia que utilizarán. 14 - ¿Cuál es la diferencia entre invertir en Internet en varios territorios? Invertir en Internet, en este caso, no significa invertir en canales diferentes, sino invertir en el portal de la empresa (y otros portales) para divulgar los productos que se están enviando a otros territorios. Por ejemplo, en el caso del interior, hacer una divulgación de los productos de la empresa en sitios de gran acceso local; y en el caso de las exportaciones, invertir en el mantenimiento de un portal que ofrezca la posibilidad de ser visto en otros idiomas. Dirección 15 - ¿Por qué no dispongo de una previsión de ventas para nuevos productos o nuevos mercados? Observe que los mecanismos de previsión empleados por la empresa (previsión y simulación de ventas) se basan en los datos obtenidos en los ejercicios anteriores, estimando el próximo período. Siendo así, la primera encuesta de previsión de ventas recibida después de la aber- tura de un nuevo territorio o nuevo producto, no trae informaciones sobre estos nuevos mer- cados o productos, ya que no se puede elaborar una previsión sin tener sus datos históricos. 16 - ¿Cómo funciona el reajuste salarial? En cada ronda, el equipo debe tomar todas las decisiones solicitadas, guardarlas y enviar las decisiones. Esto significa reajustar o no los sueldos de los empleados de la empresa. Recuerde también que en el actual régimen sindical, no se puede reducir el salario de la mano de obra empleada. Si no quiere reajustar los sueldos en una determinada ronda (para el trimestre), basta llenar el espacio con 0 (cero) y enviar las decisiones. Finanzas 17 - ¿Cómo se realiza la inversión financiera del excedente de caja? Cuando el excedente de caja es muy alto, su gerente financiero invierte una parte de ese dinero automáticamente. El gerente es quien decide el monto, después de evaluar la co- yuntura económica, la situación económico financiera de su empresa y las tendencias del mercado antes de realizar dicha inversión. No se necesita tomar ninguna decisión para recuperar el dinero. Cada vez que sea necesario, el gerente lo incorporará a la caja de su empresa para liquidar sus obligaciones.
  42. 42 18 - ¿Cómo se obtiene un préstamo de corto

    plazo? El banco otorga este tipo de préstamo automáticamente, cada vez que su empresa tiene una variación negativa de caja mayor que su caja inicial. Esto porque sin este préstamo, la empresa no conseguiría pagar todas sus deudas y correría el riesgo de que los acreedores que no recibieron sus pagos puedan quebrarse. 19 - ¿Cuál es la composición de mi presupuesto? El presupuesto está formado por la caja final de la empresa más la línea de crédito concedida por el banco, a cada ronda. Recuerde que el presupuesto es el monto total de recursos disponibles de la empresa, o sea, no hay otra posibilidad de obtener más recursos que aquellos que el mismo prevé. El presupuesto de su empresa para la ronda aparece en la barra superior del programa. 20 - El juego no me deja tomar decisiones. ¿Por qué me dice que no dispongo de recursos suficientes? El presupuesto es la suma de los recursos disponibles de la empresa. Está formado por la caja final más la línea de crédito concedida por el banco. Una vez informada la cantidad de productos que serán elaborados en el trimestre, el programa calcula automáticamente los costos de producción, esto si el equipo ya eligió los insumos de acabado. En otras palabras, si los recursos no son suficientes para completar la toma de decisiones, el equipo tendrá que repensar sus decisiones, hasta que ellas sean compatibles con el presupuesto disponible. 21 - ¿A qué corresponden las Tasas y multas? El Departamento Financiero de la empresa reúne para fines de evaluación, todos los gastos excepcionales o no previstos en la cuenta ‘Tasas y multas’. Algunas causas para el uso de esta cuenta son: apertura y cierre de turnos de producción, intereses pagados, expansión para nuevos territorios de venta y multas. Banco 22 - ¿Cómo solicitar un préstamo de largo plazo? Para solicitar un préstamo de largo plazo, debe dar clic sobre el Banco, que aparece en el área de la ciudad o por el menú de carrusel. A continuación, dar clic en el gerente y llenar los campos solicitados. 23 - ¿Cómo cancelar un préstamo de largo plazo? Para cancelar el préstamo de largo plazo solicitado en esta ronda, basta presentar una nueva solicitud (empleando el mismo procedimiento usado anteriormente), modificando apenas el valor del préstamo a 0 y confirmando después la solicitud.
  43. 43 24 - ¿Cómo se pagan los préstamos? El pago

    del préstamo de largo plazo se realiza en cuatro cuotas trimestrales, siendo que en el momento de pagar cada cuota, también se pagan los intereses sobre el monto que no se ha liquidado aún. El préstamo de corto plazo se paga en apenas una cuota, en el período siguiente a su uso. Informes 25 - ¿Qué son los gastos administrativos? Los gastos administrativos son todos aquellos gastos incurridos con el mantenimiento de la administración de la empresa como por ejemplo, el material de oficina. Simulador 26 - ¿Qué valores utiliza el simulador? Para elaborar la previsión, el simulador utiliza algunos valores de sus decisiones actuales, además de otras informaciones de la ronda anterior. De la ronda actual, apenas se emplean los valores de sus decisiones, guardadas en el programa en la presente ronda. De la ronda anterior, sólo se utilizan los costos en los cuales usted no puede interferir direc- tamente, o sea, los calculados por el programa con base en las variaciones de mercado, o que son apenas resultados directos o indirectos de otras decisiones. Atención: si no existe un registro sobre un determinado costo en la ronda anterior, el Simulador utilizará el valor 0 para el cálculo, ya que para algunos costos, él apenas respeta el valor de la ronda anterior.