Upgrade to Pro — share decks privately, control downloads, hide ads and more …

公認会計士が解説|ミスが許されない経理・決算業務へのAI活用

NCDC
November 12, 2026
15

 公認会計士が解説|ミスが許されない経理・決算業務へのAI活用

セミナー概要
経理・決算業務では高い正確性・検証可能性・スピードが求められます。しかし、システムを導入していてもデータ加工や照合、決算整理のための数値計算などの「手作業」が残り、特定の担当者にノウハウが偏る「属人化」や繁忙期の過重労働、離職に伴う業務継続リスクが大きな課題となっています。

一方、「AIでの自動化に関心はあるが、ブラックボックス化や誤処理により決算実務に耐えられないのでは?また処理の根拠を説明できないのでは?」という懸念も少なくありません。

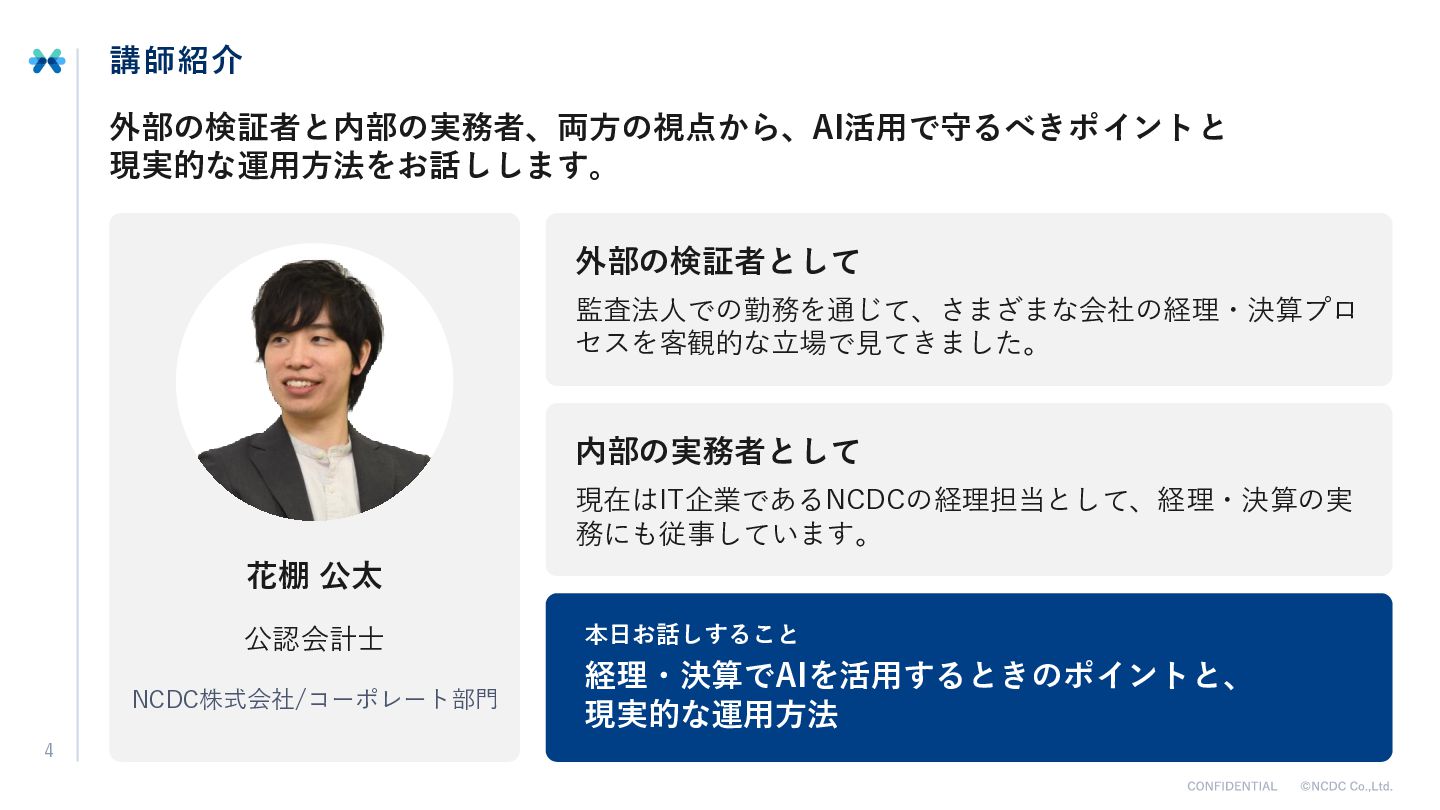
こうした課題に対し本セミナーでは、監査法人での監査経験と事業会社の実務経験を兼ね備えた公認会計士が登壇。「外部の監査人目線(検証可能性)」と「内部の現場目線(実務効率)」の双方から、なぜデータ突合や決算整理にAIが浸透しにくかったのかを深掘りし、ミスが許されない現場でのAI活用方法と人が確認すべきポイントを整理します。

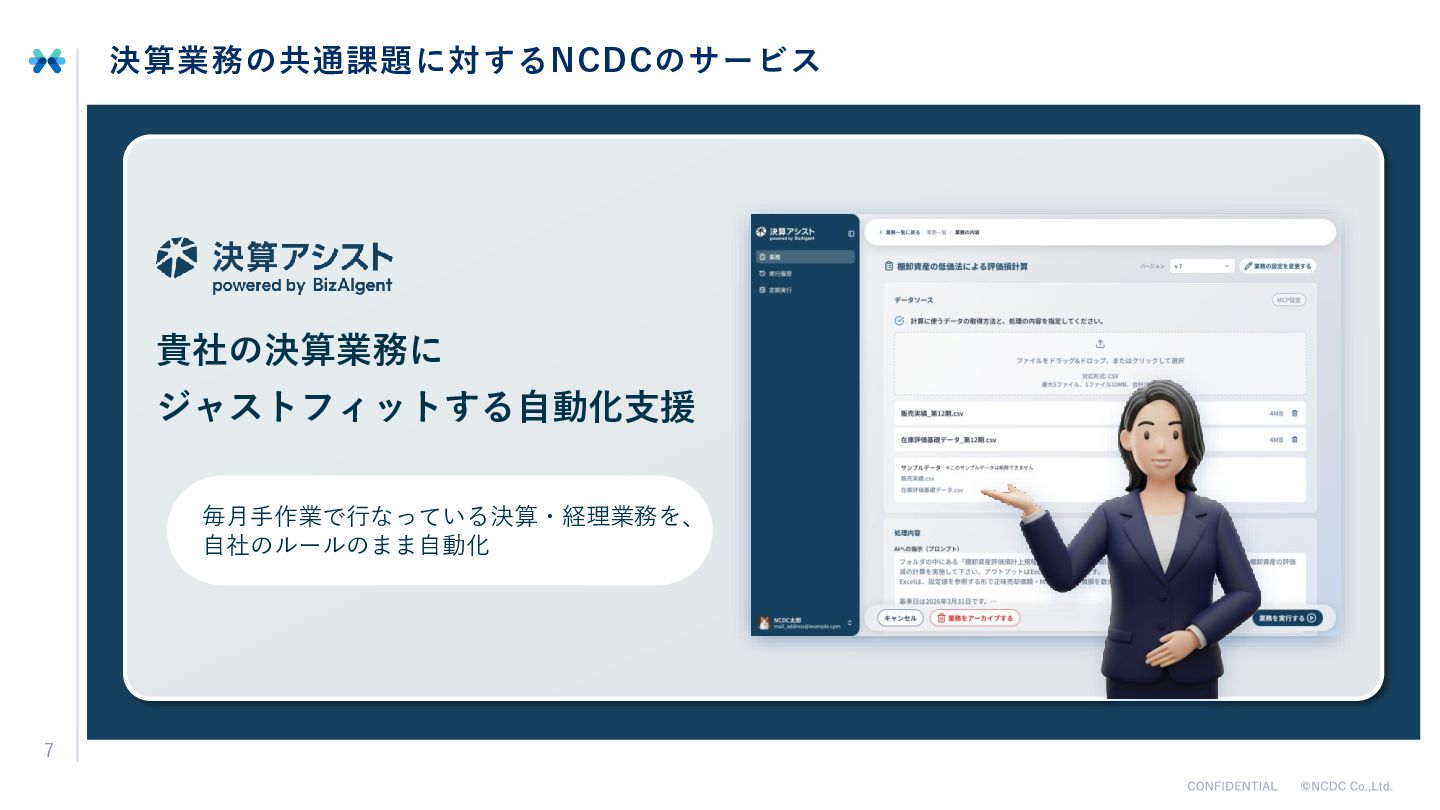
そのうえで、決算作業におけるAI活用の実践例として、AIエージェント「決算アシスト」の具体的な活用方法をご紹介します。「業務効率化」と「説明可能性」を両立させ、監査対応にも耐えうる形で安心してAIを現場に組み込むためのヒントをお届けしますので、今後の持続可能な経理体制づくりに向けた一歩として、ぜひご参加ください。

こんな方におすすめ
・決算期の負荷が特定メンバーに集中してしまい、改善策を探している経理部門の責任者・担当者様
・キーマン不在時の業務停止など、属人化による業務継続リスクに危機感をお持ちの責任者様
・AIに関心はあるが、「正確性」「自社ルールの遵守」「ブラックボックス化」の懸念から経理実務への適用を躊躇されている方
・経理人材不足により、今後の経理体制の維持に危機感をお持ちの方

主な内容
・最新の経理AI活用の現状整理と、「再現性」「検証可能性」の視点による課題分析
・再現性と検証可能性を重視したAIエージェント「決算アシスト」の現実的な活用アプローチ
・データ突合や決算整理のAI活用による属人化の解消と、「チェック・承認業務」に集中できる体制づくりの具体策
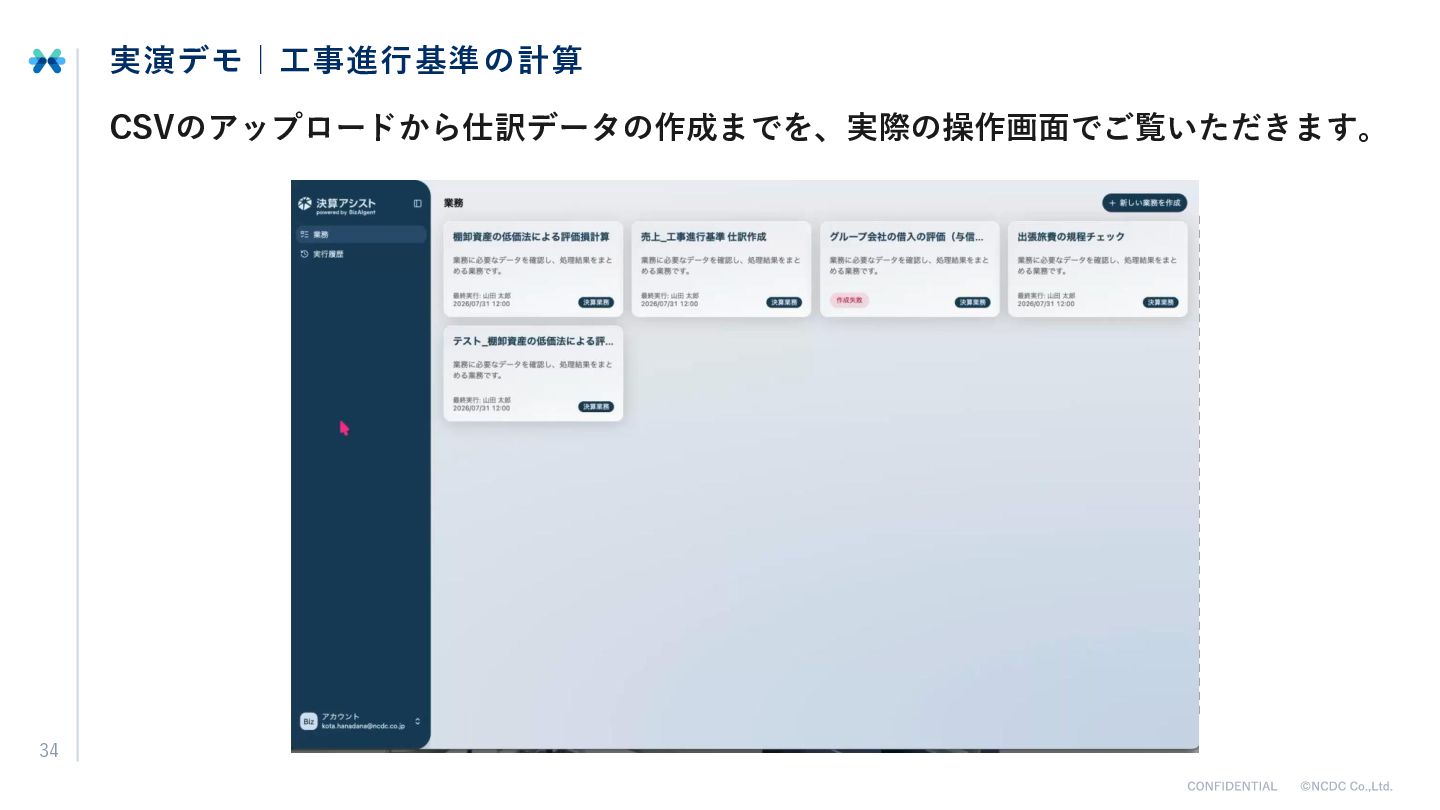
・【実演デモ】指示ルールに基づく自動処理から人がチェック・承認するまでの処理フロー実演

NCDC

November 12, 2026

Transcript

41 slides
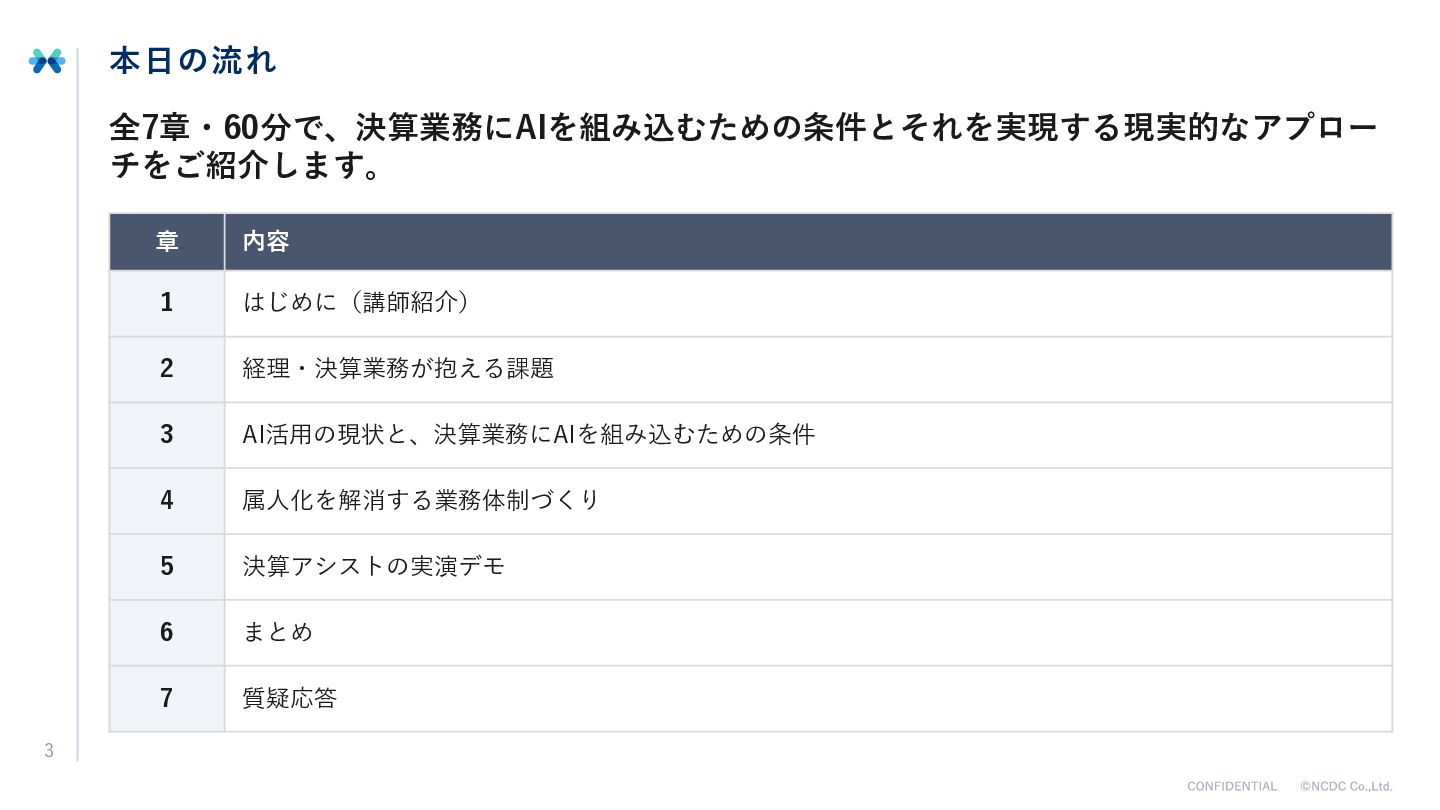
  1. 本日の流れ 全7章・60分で、決算業務にAIを組み込むための条件とそれを実現する現実的なアプロー チをご紹介します。 3 章 内容 1 はじめに(講師紹介) 2 経理・決算業務が抱える課題

    3 AI活用の現状と、決算業務にAIを組み込むための条件 4 属人化を解消する業務体制づくり 5 決算アシストの実演デモ 6 まとめ 7 質疑応答
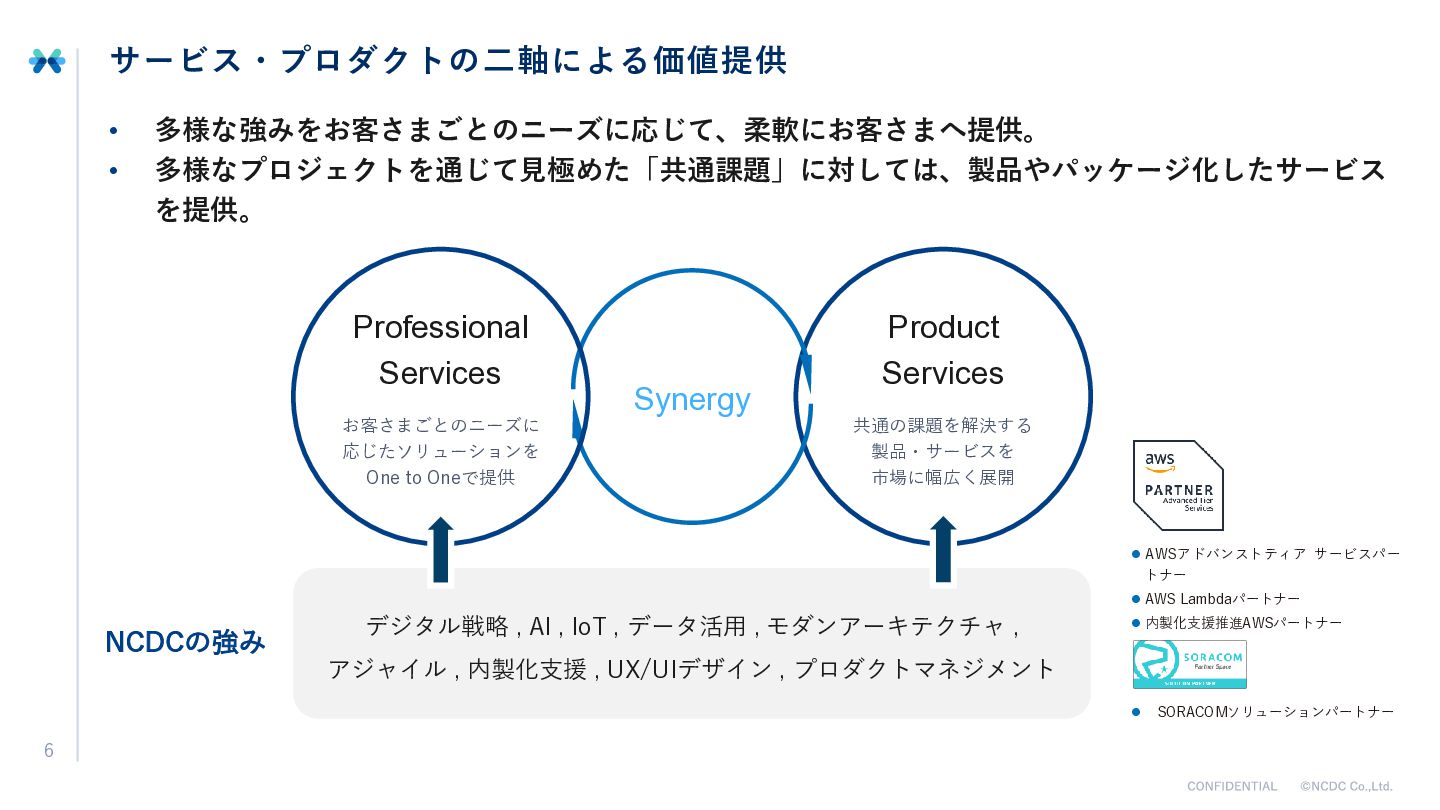
  2. サービス・プロダクトの二軸による価値提供 • • 多様な強みをお客さまごとのニーズに応じて、柔軟にお客さまへ提供。 多様なプロジェクトを通じて見極めた「共通課題」に対しては、製品やパッケージ化したサービス を提供。 Professional Services お客さまごとのニーズに 応じたソリューションを

    One to Oneで提供 Synergy Product Services 共通の課題を解決する 製品・サービスを 市場に幅広く展開 ⚫ AWSアドバンストティア サービスパー トナー ⚫ AWS Lambdaパートナー NCDCの強み デジタル戦略 , AI , IoT , データ活用 , モダンアーキテクチャ , ⚫ 内製化支援推進AWSパートナー アジャイル , 内製化支援 , UX/UIデザイン , プロダクトマネジメント ⚫ 6 SORACOMソリューションパートナー
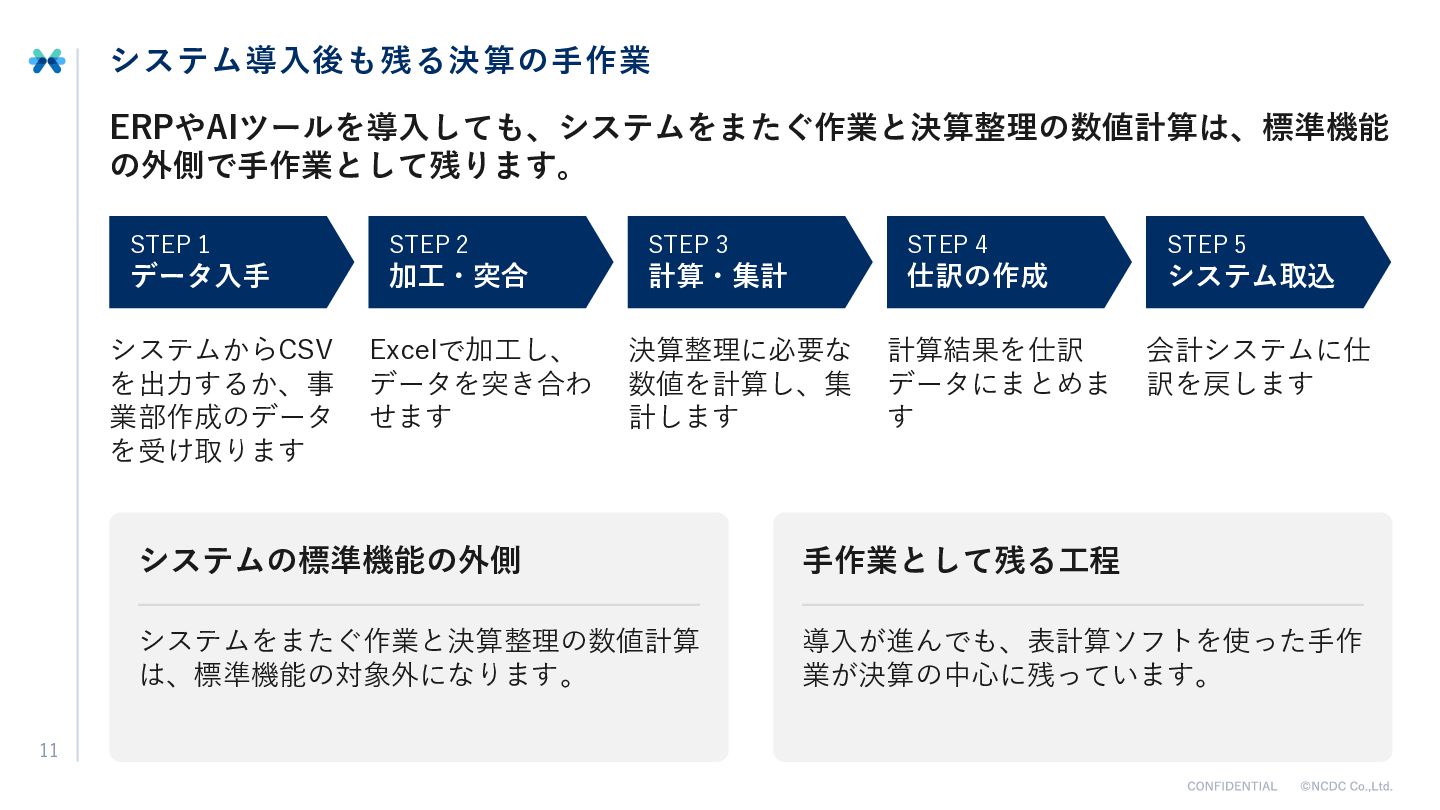
  3. システム導入後も残る決算の手作業 ERPやAIツールを導入しても、システムをまたぐ作業と決算整理の数値計算は、標準機能 の外側で手作業として残ります。 STEP 1 STEP 2 STEP 3 STEP

    4 STEP 5 データ入手 加工・突合 計算・集計 仕訳の作成 システム取込 システムからCSV を出力するか、事 業部作成のデータ を受け取ります 11 Excelで加工し、 データを突き合わ せます 決算整理に必要な 数値を計算し、集 計します 計算結果を仕訳 データにまとめま す 会計システムに仕 訳を戻します システムの標準機能の外側 手作業として残る工程 システムをまたぐ作業と決算整理の数値計算 は、標準機能の対象外になります。 導入が進んでも、表計算ソフトを使った手作 業が決算の中心に残っています。
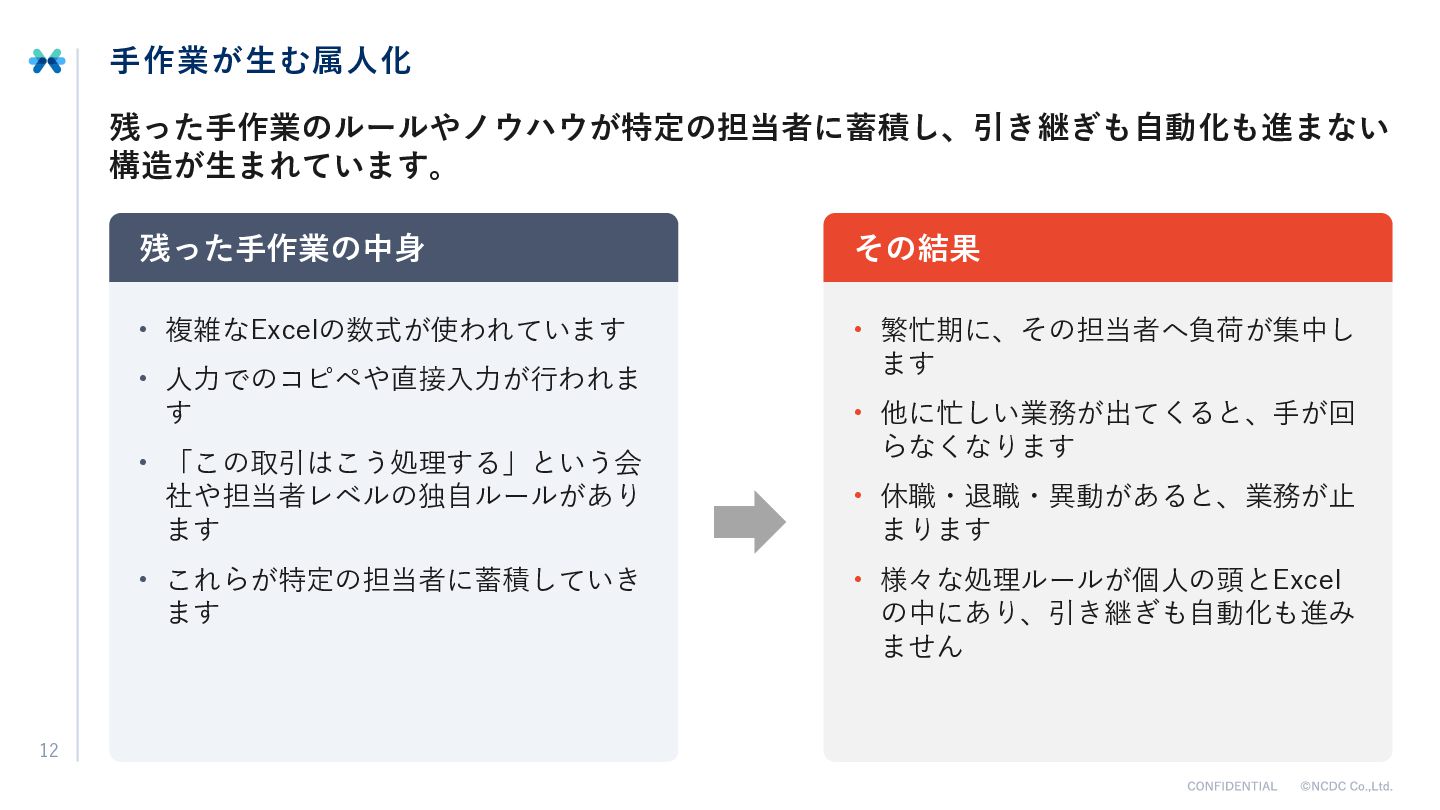
  4. 手作業が生む属人化 残った手作業のルールやノウハウが特定の担当者に蓄積し、引き継ぎも自動化も進まない 構造が生まれています。 残った手作業の中身 その結果 • 複雑なExcelの数式が使われています • 繁忙期に、その担当者へ負荷が集中し ます

    • 人力でのコピペや直接入力が行われま す • 「この取引はこう処理する」という会 社や担当者レベルの独自ルールがあり ます • これらが特定の担当者に蓄積していき ます 12 • 他に忙しい業務が出てくると、手が回 らなくなります • 休職・退職・異動があると、業務が止 まります • 様々な処理ルールが個人の頭とExcel の中にあり、引き継ぎも自動化も進み ません
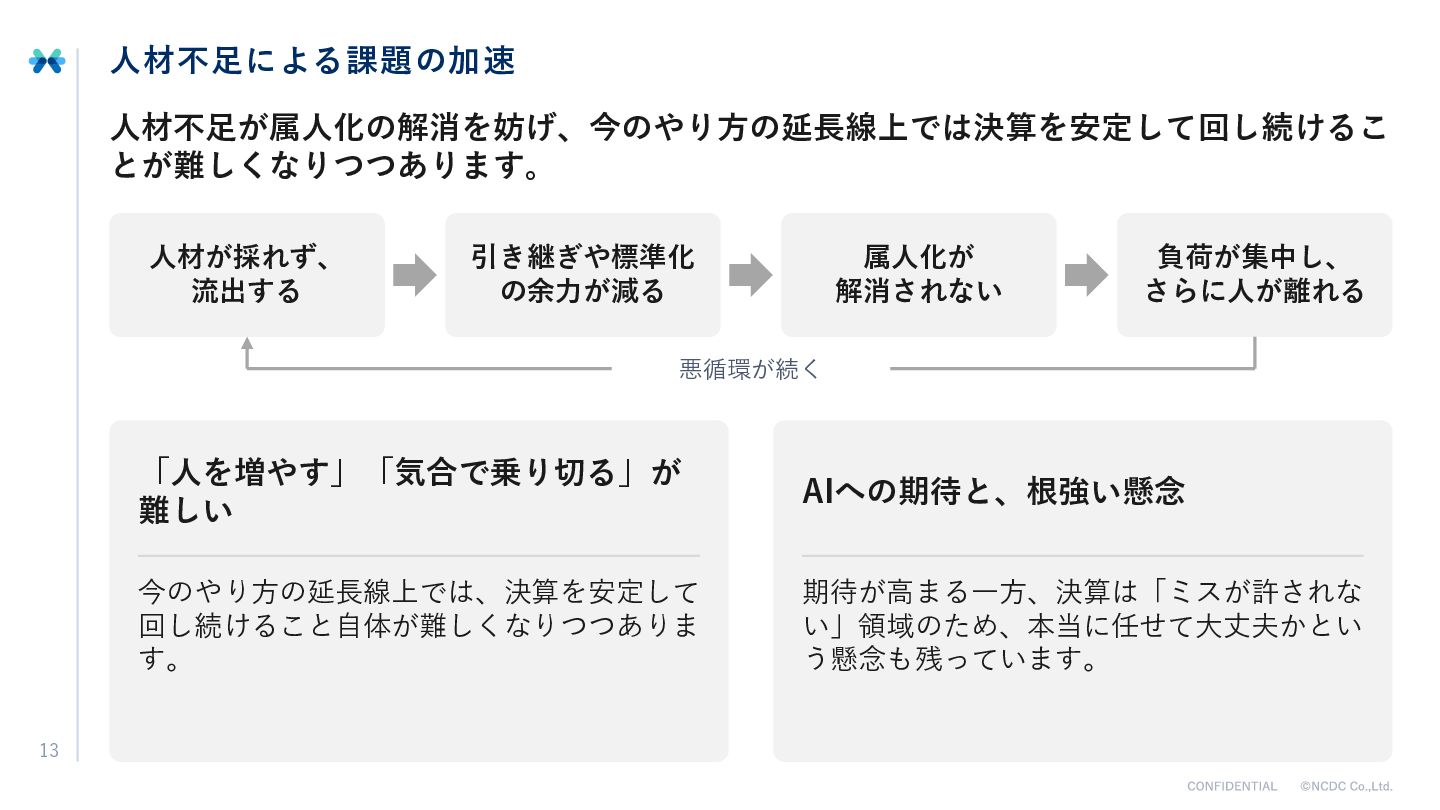
  5. 人材不足による課題の加速 人材不足が属人化の解消を妨げ、今のやり方の延長線上では決算を安定して回し続けるこ とが難しくなりつつあります。 人材が採れず、 流出する 引き継ぎや標準化 の余力が減る 属人化が 解消されない 負荷が集中し、

    さらに人が離れる 悪循環が続く 13 「人を増やす」「気合で乗り切る」が 難しい AIへの期待と、根強い懸念 今のやり方の延長線上では、決算を安定して 回し続けること自体が難しくなりつつありま す。 期待が高まる一方、決算は「ミスが許されな い」領域のため、本当に任せて大丈夫かとい う懸念も残っています。
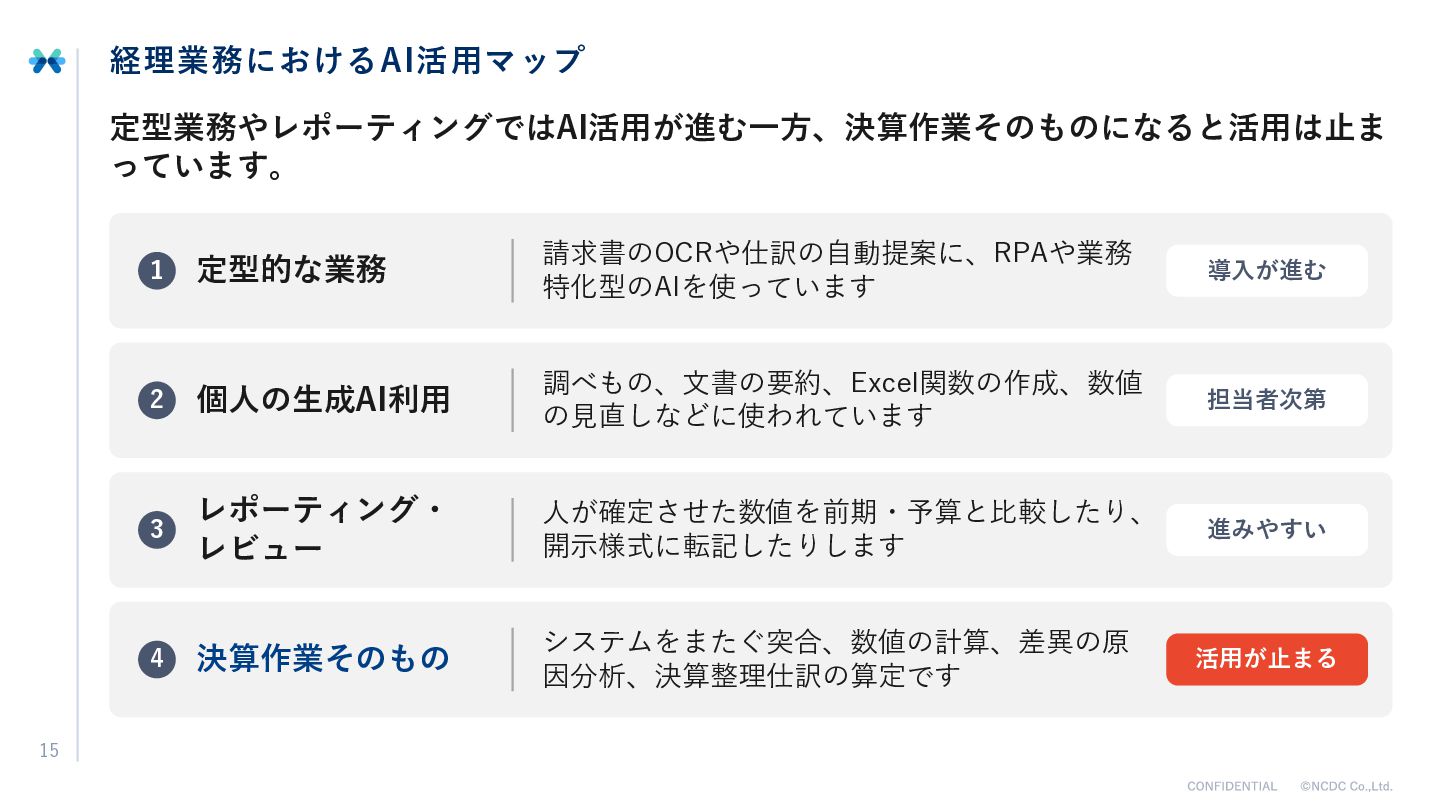
  6. 経理業務におけるAI活用マップ 定型業務やレポーティングではAI活用が進む一方、決算作業そのものになると活用は止ま っています。 15 1 定型的な業務 請求書のOCRや仕訳の自動提案に、RPAや業務 特化型のAIを使っています 導入が進む 2

    個人の生成AI利用 調べもの、文書の要約、Excel関数の作成、数値 の見直しなどに使われています 担当者次第 3 レポーティング・ レビュー 人が確定させた数値を前期・予算と比較したり、 開示様式に転記したりします 進みやすい 4 決算作業そのもの システムをまたぐ突合、数値の計算、差異の原 因分析、決算整理仕訳の算定です 活用が止まる
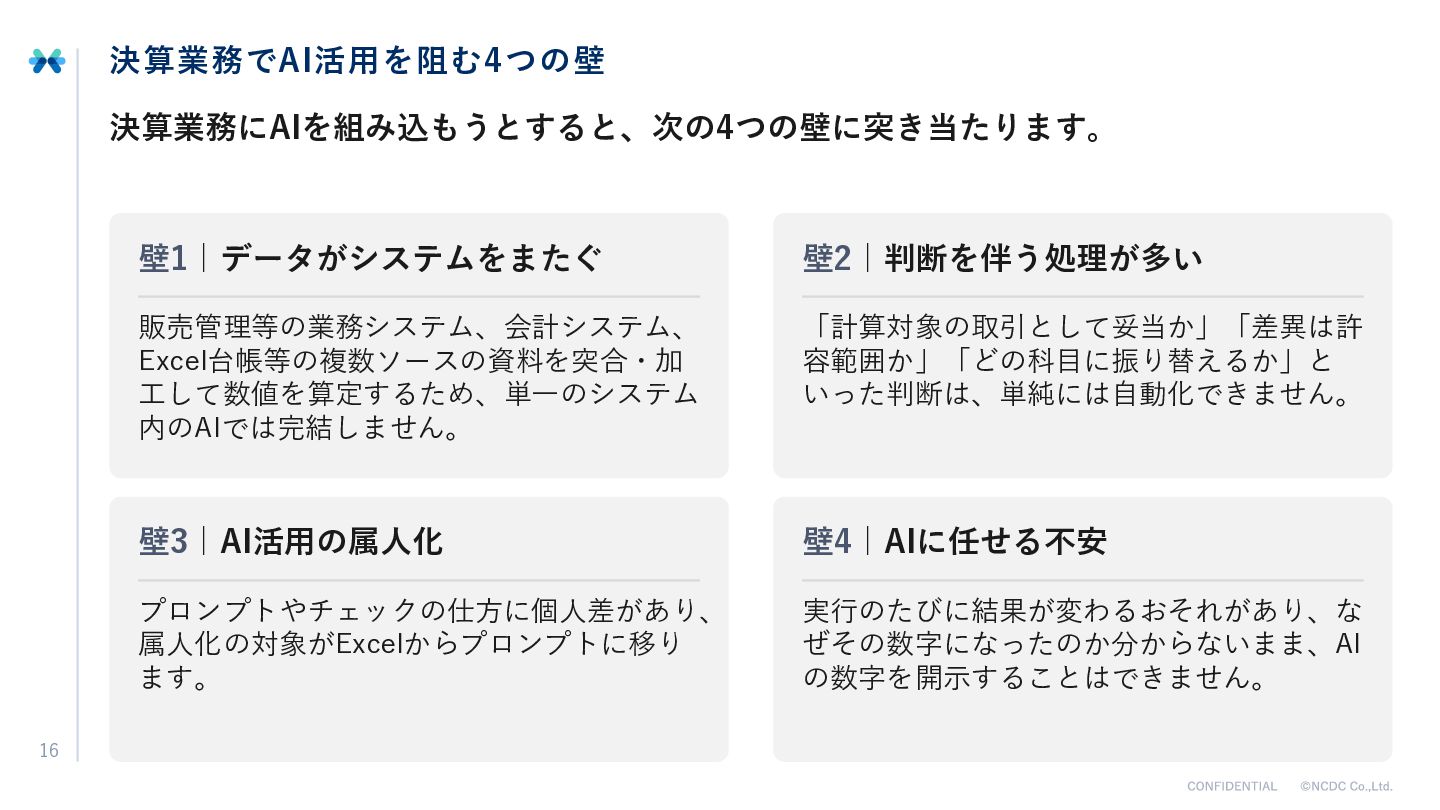
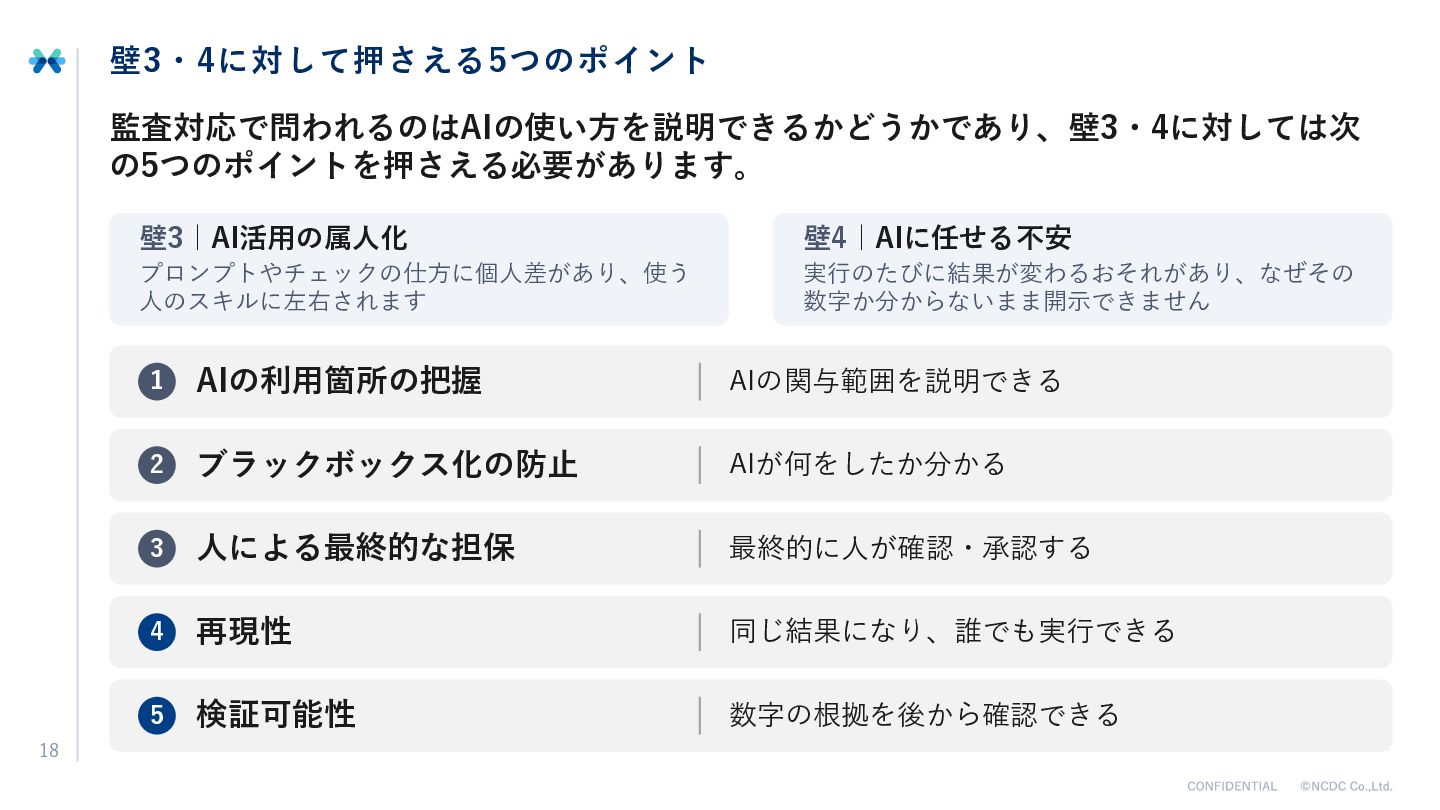
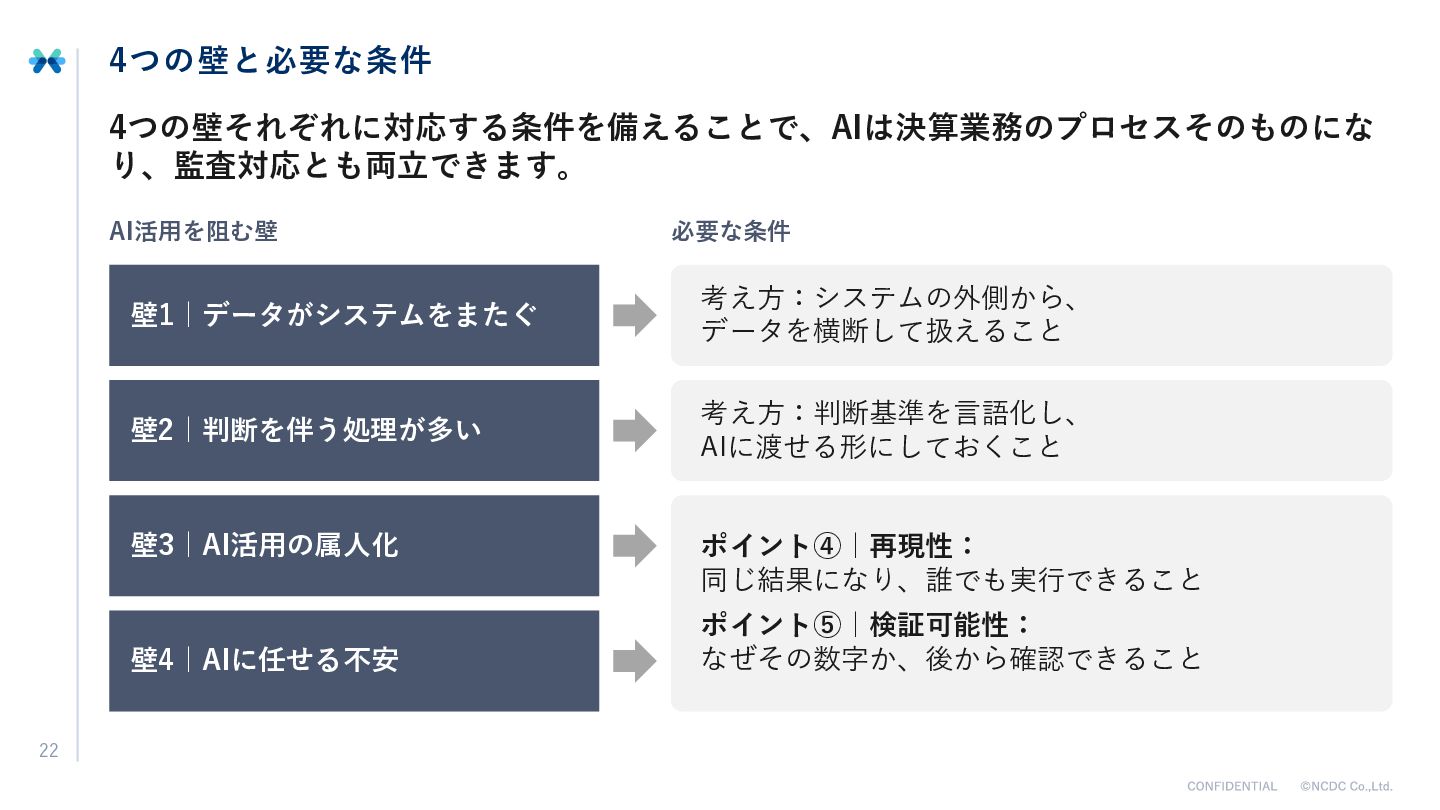
  7. 決算業務でAI活用を阻む4つの壁 決算業務にAIを組み込もうとすると、次の4つの壁に突き当たります。 16 壁1|データがシステムをまたぐ 壁2|判断を伴う処理が多い 販売管理等の業務システム、会計システム、 Excel台帳等の複数ソースの資料を突合・加 工して数値を算定するため、単一のシステム 内のAIでは完結しません。 「計算対象の取引として妥当か」「差異は許

    容範囲か」「どの科目に振り替えるか」と いった判断は、単純には自動化できません。 壁3|AI活用の属人化 壁4|AIに任せる不安 プロンプトやチェックの仕方に個人差があり、 属人化の対象がExcelからプロンプトに移り ます。 実行のたびに結果が変わるおそれがあり、な ぜその数字になったのか分からないまま、AI の数字を開示することはできません。
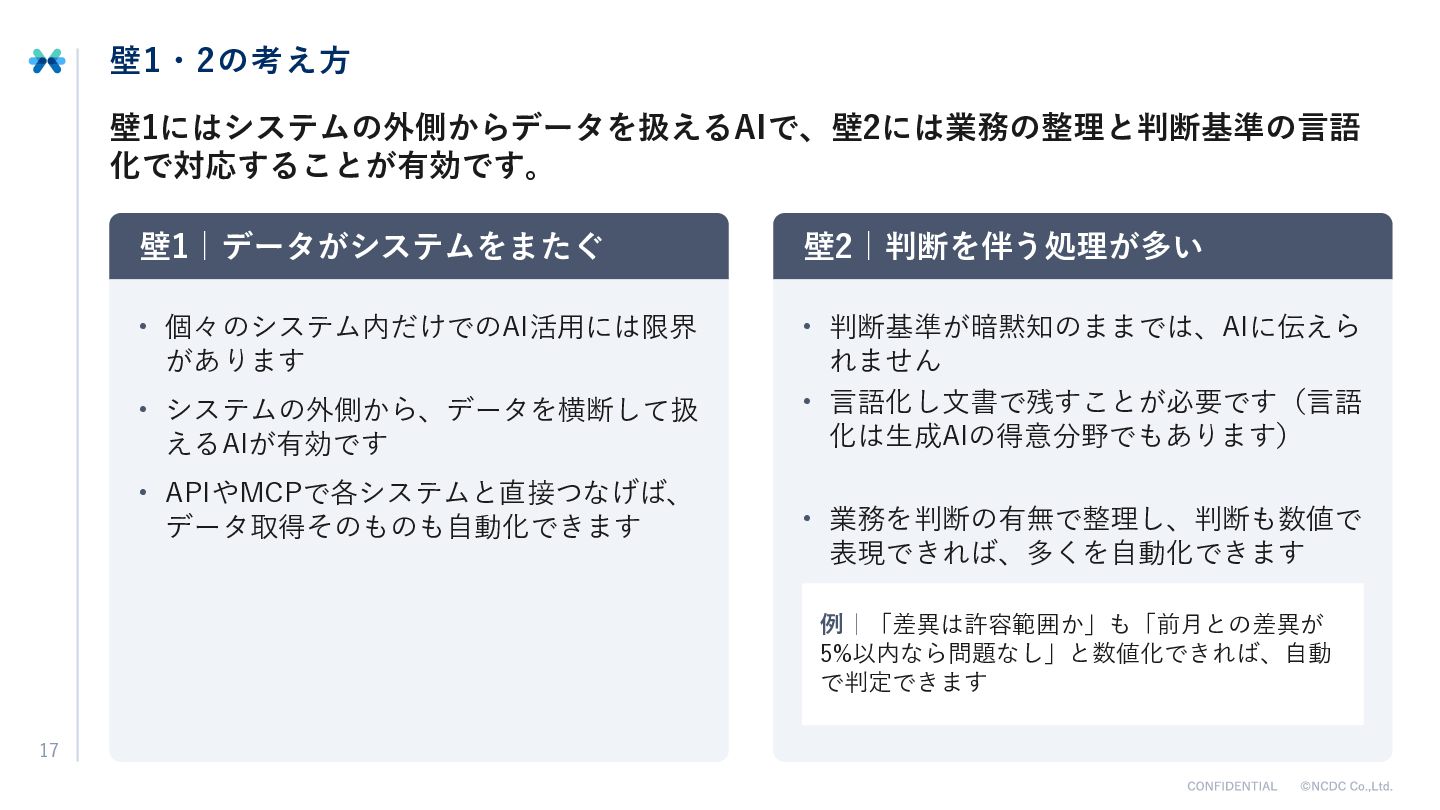
  8. 壁1・2の考え方 壁1にはシステムの外側からデータを扱えるAIで、壁2には業務の整理と判断基準の言語 化で対応することが有効です。 壁1|データがシステムをまたぐ 壁2|判断を伴う処理が多い • 個々のシステム内だけでのAI活用には限界 があります • 判断基準が暗黙知のままでは、AIに伝えら

    れません • 言語化し文書で残すことが必要です(言語 化は生成AIの得意分野でもあります) • システムの外側から、データを横断して扱 えるAIが有効です • APIやMCPで各システムと直接つなげば、 データ取得そのものも自動化できます • 業務を判断の有無で整理し、判断も数値で 表現できれば、多くを自動化できます 例|「差異は許容範囲か」も「前月との差異が 5%以内なら問題なし」と数値化できれば、自動 で判定できます 17
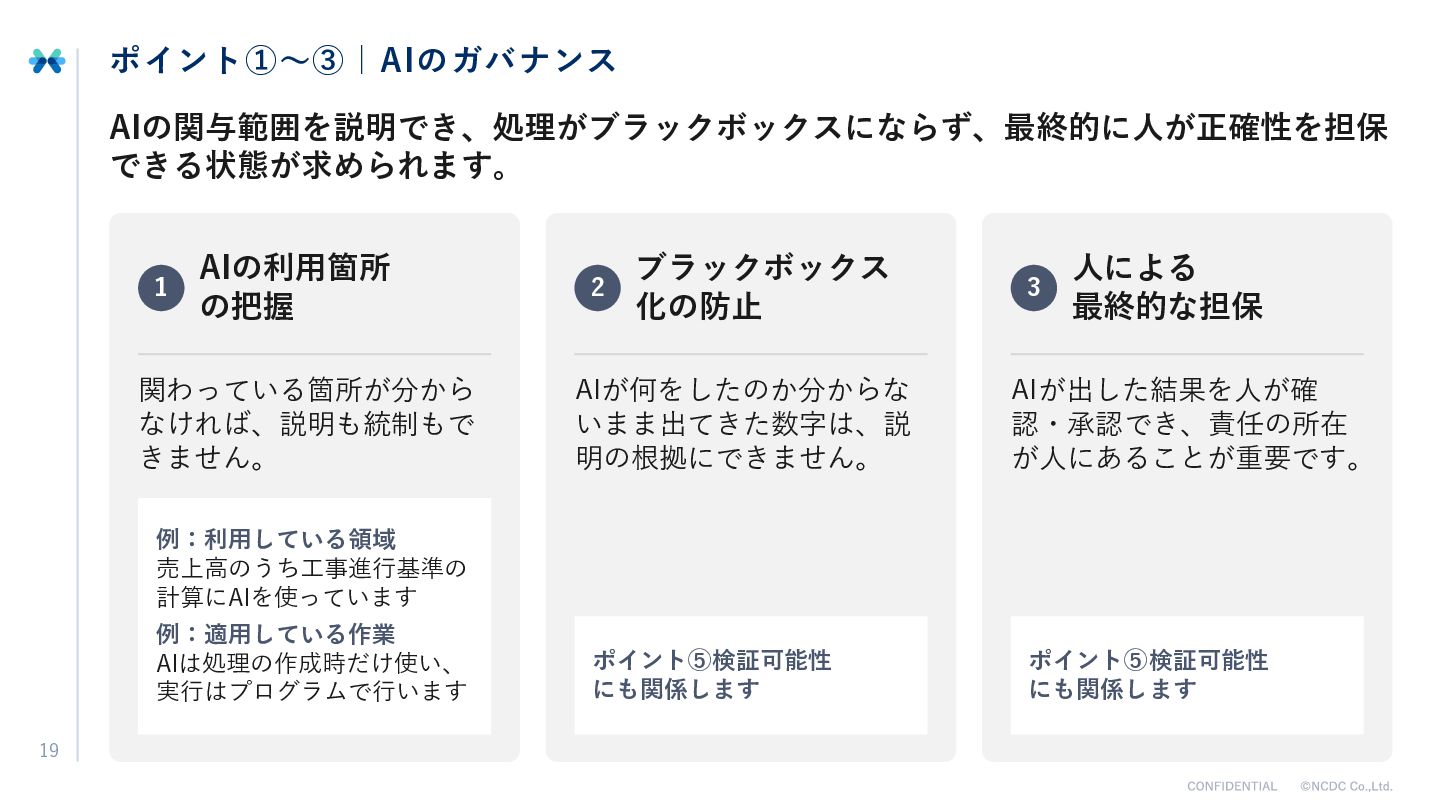
  9. ポイント①~③|AIのガバナンス AIの関与範囲を説明でき、処理がブラックボックスにならず、最終的に人が正確性を担保 できる状態が求められます。 1 AIの利用箇所 の把握 関わっている箇所が分から なければ、説明も統制もで きません。 2

    ブラックボックス 化の防止 AIが何をしたのか分からな いまま出てきた数字は、説 明の根拠にできません。 3 人による 最終的な担保 AIが出した結果を人が確 認・承認でき、責任の所在 が人にあることが重要です。 例:利用している領域 売上高のうち工事進行基準の 計算にAIを使っています 例:適用している作業 AIは処理の作成時だけ使い、 実行はプログラムで行います 19 ポイント⑤検証可能性 にも関係します ポイント⑤検証可能性 にも関係します
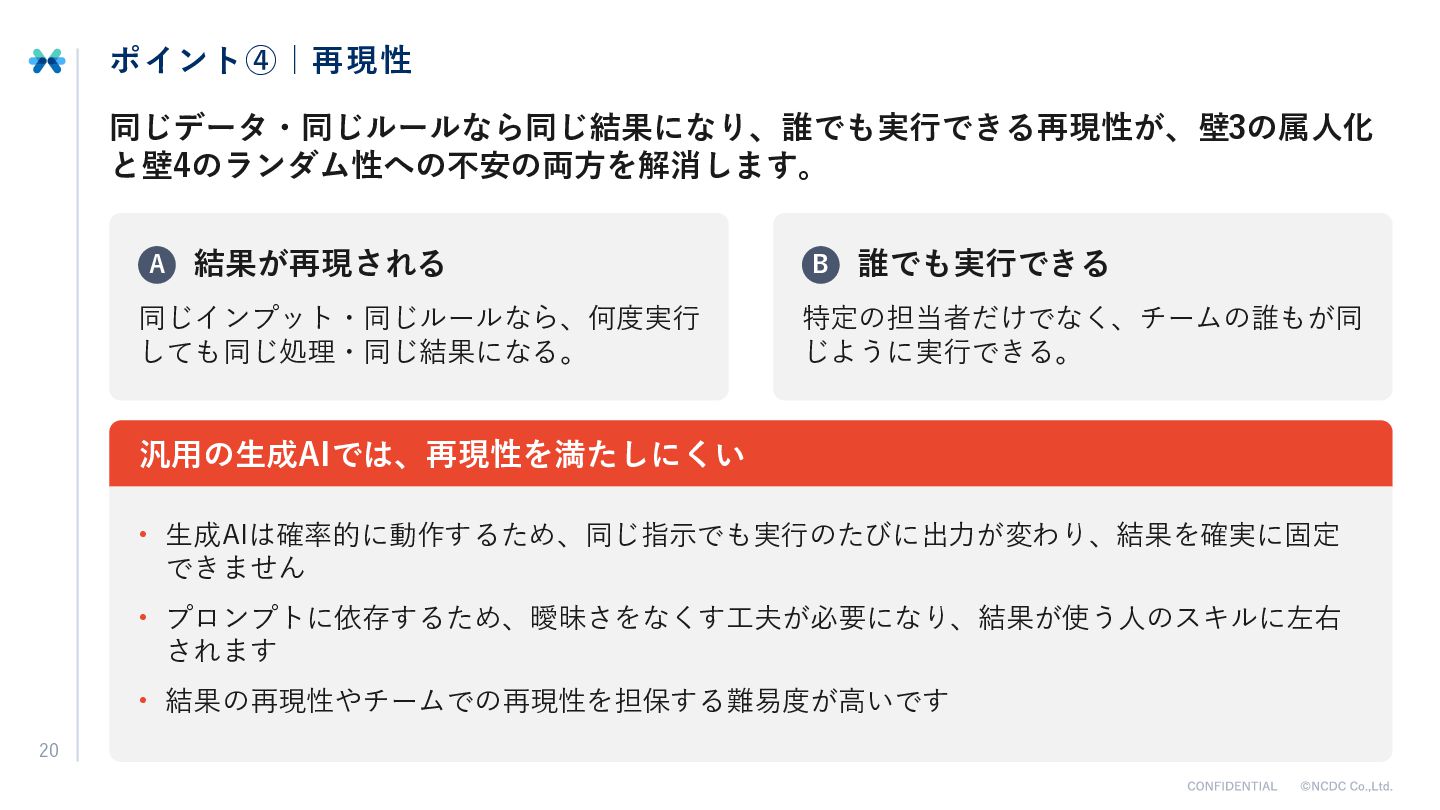
  10. ポイント④|再現性 同じデータ・同じルールなら同じ結果になり、誰でも実行できる再現性が、壁3の属人化 と壁4のランダム性への不安の両方を解消します。 A 結果が再現される 同じインプット・同じルールなら、何度実行 しても同じ処理・同じ結果になる。 B 誰でも実行できる 特定の担当者だけでなく、チームの誰もが同

    じように実行できる。 汎用の生成AIでは、再現性を満たしにくい • 生成AIは確率的に動作するため、同じ指示でも実行のたびに出力が変わり、結果を確実に固定 できません • プロンプトに依存するため、曖昧さをなくす工夫が必要になり、結果が使う人のスキルに左右 されます • 結果の再現性やチームでの再現性を担保する難易度が高いです 20
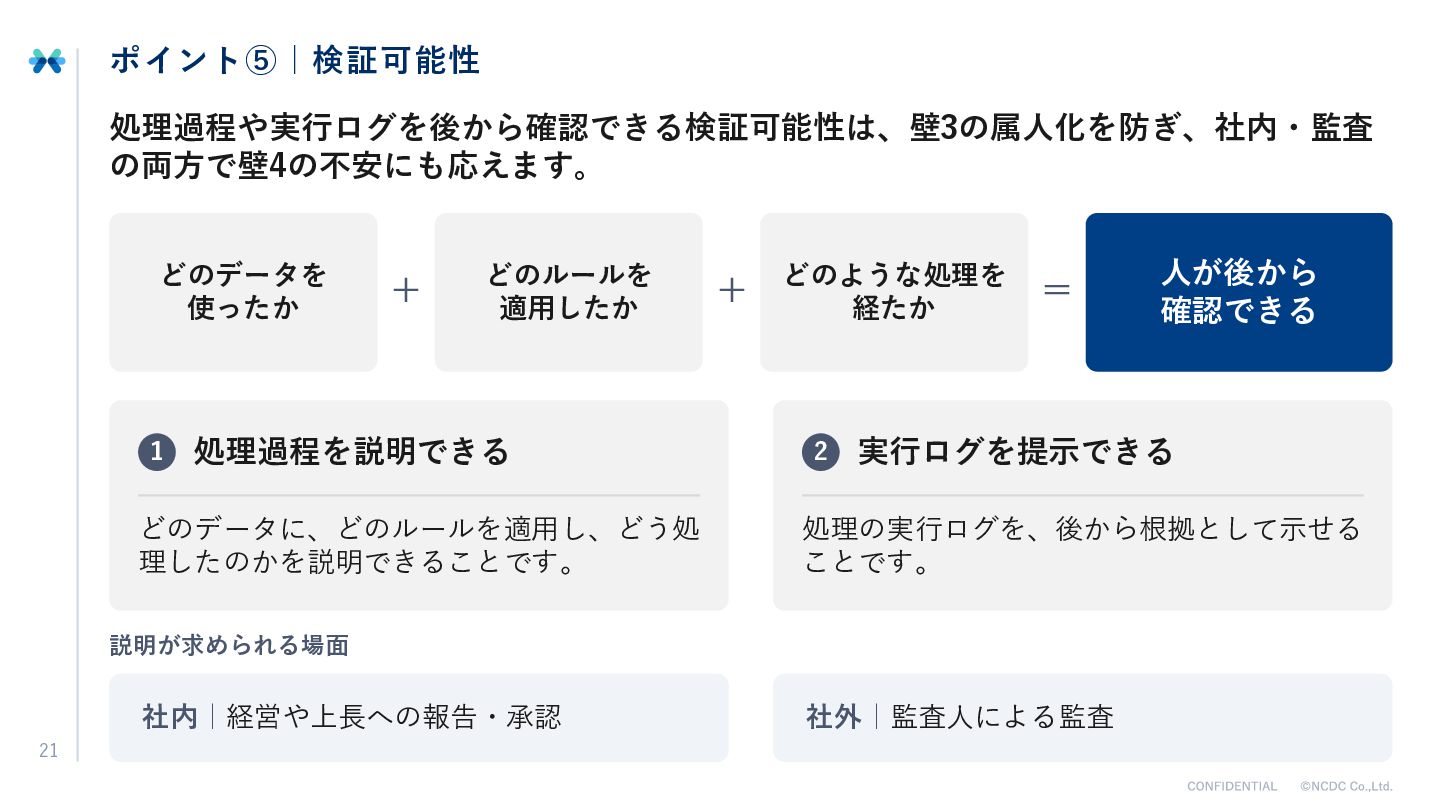
  11. ポイント⑤|検証可能性 処理過程や実行ログを後から確認できる検証可能性は、壁3の属人化を防ぎ、社内・監査 の両方で壁4の不安にも応えます。 どのデータを 使ったか 1 + どのルールを 適用したか 処理過程を説明できる

    どのデータに、どのルールを適用し、どう処 理したのかを説明できることです。 + どのような処理を 経たか 2 = 実行ログを提示できる 処理の実行ログを、後から根拠として示せる ことです。 説明が求められる場面 社内|経営や上長への報告・承認 21 人が後から 確認できる 社外|監査人による監査
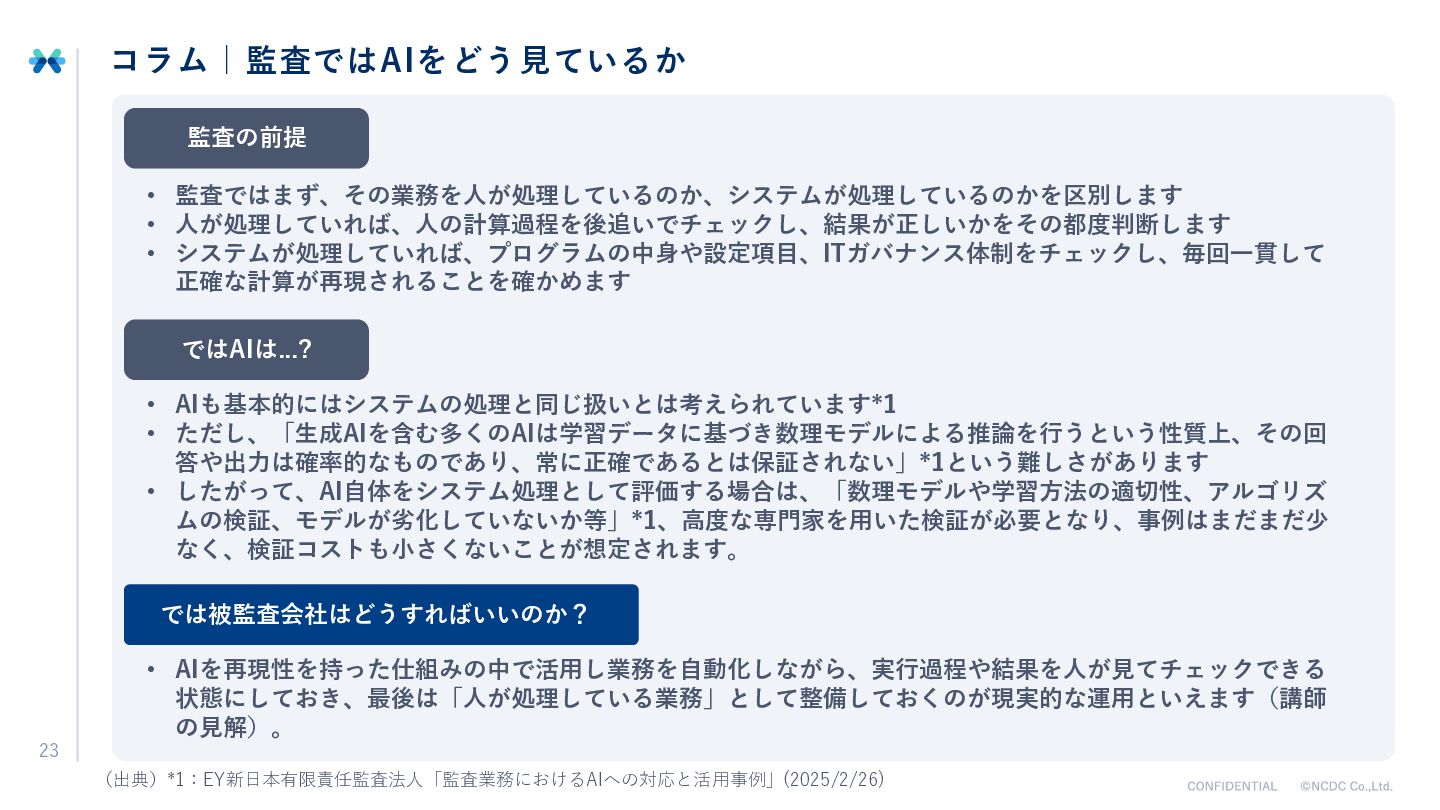
  12. コラム|監査ではAIをどう見ているか 監査の前提 • 監査ではまず、その業務を人が処理しているのか、システムが処理しているのかを区別します • 人が処理していれば、人の計算過程を後追いでチェックし、結果が正しいかをその都度判断します • システムが処理していれば、プログラムの中身や設定項目、ITガバナンス体制をチェックし、毎回一貫して 正確な計算が再現されることを確かめます ではAIは...?

    • AIも基本的にはシステムの処理と同じ扱いとは考えられています*1 • ただし、「生成AIを含む多くのAIは学習データに基づき数理モデルによる推論を行うという性質上、その回 答や出力は確率的なものであり、常に正確であるとは保証されない」*1という難しさがあります • したがって、AI自体をシステム処理として評価する場合は、「数理モデルや学習方法の適切性、アルゴリズ ムの検証、モデルが劣化していないか等」*1、高度な専門家を用いた検証が必要となり、事例はまだまだ少 なく、検証コストも小さくないことが想定されます。 では被監査会社はどうすればいいのか? • AIを再現性を持った仕組みの中で活用し業務を自動化しながら、実行過程や結果を人が見てチェックできる 状態にしておき、最後は「人が処理している業務」として整備しておくのが現実的な運用といえます(講師 の見解)。 23 (出典)*1:EY新日本有限責任監査法人「監査業務におけるAIへの対応と活用事例」(2025/2/26)
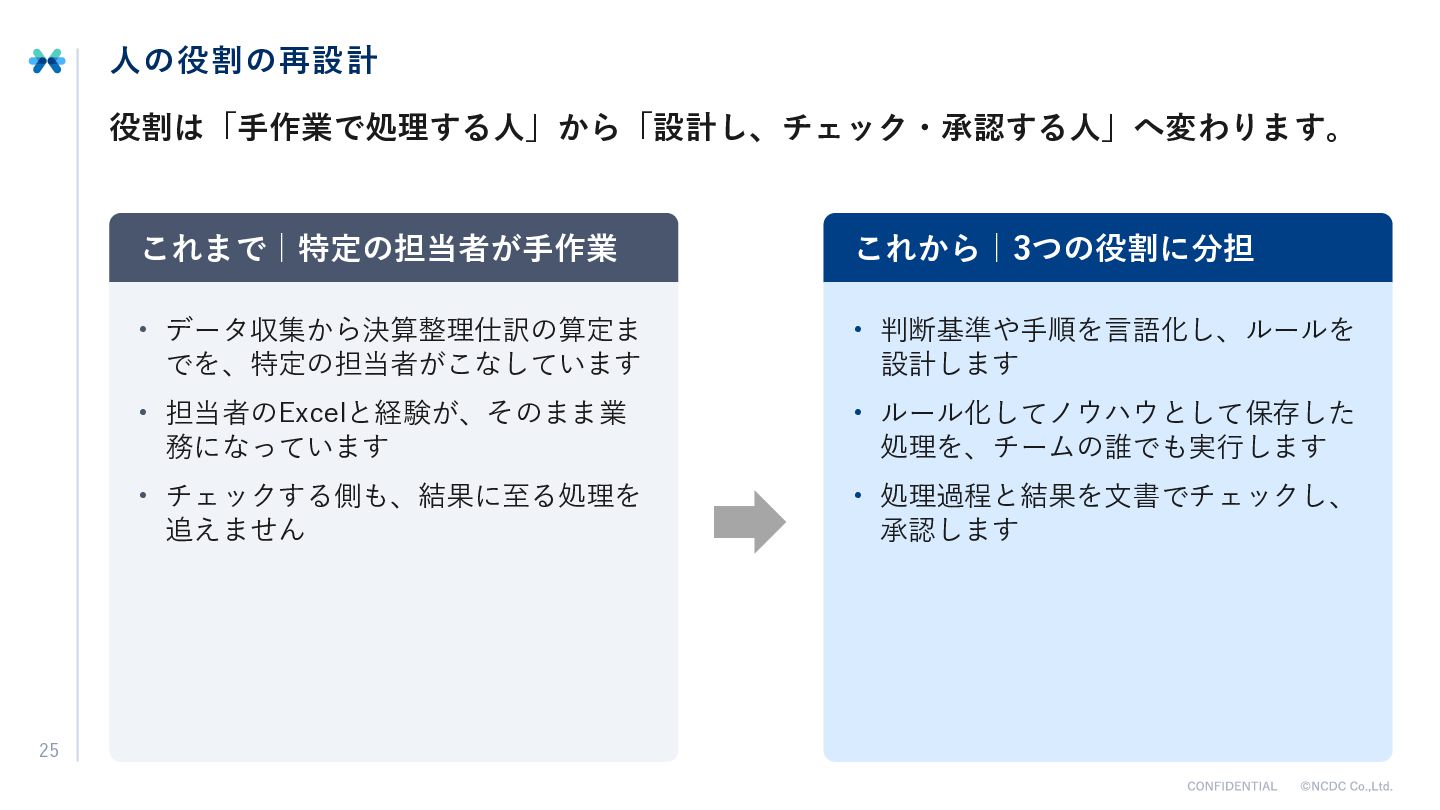
  13. 人の役割の再設計 役割は「手作業で処理する人」から「設計し、チェック・承認する人」へ変わります。 25 これまで|特定の担当者が手作業 これから|3つの役割に分担 • データ収集から決算整理仕訳の算定ま でを、特定の担当者がこなしています • 判断基準や手順を言語化し、ルールを

    設計します • 担当者のExcelと経験が、そのまま業 務になっています • ルール化してノウハウとして保存した 処理を、チームの誰でも実行します • チェックする側も、結果に至る処理を 追えません • 処理過程と結果を文書でチェックし、 承認します
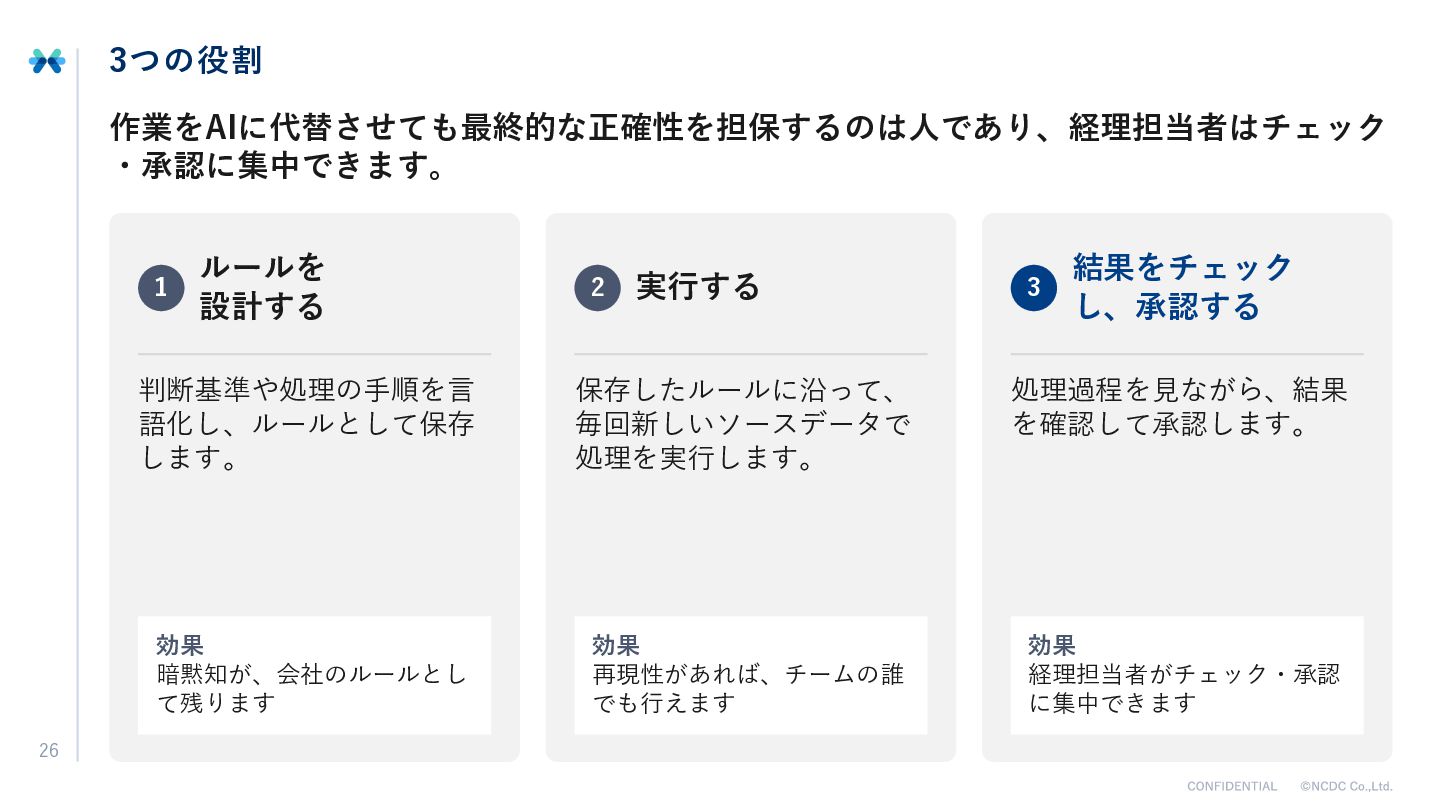
  14. 3つの役割 作業をAIに代替させても最終的な正確性を担保するのは人であり、経理担当者はチェック ・承認に集中できます。 1 26 ルールを 設計する 2 実行する 3

    結果をチェック し、承認する 判断基準や処理の手順を言 語化し、ルールとして保存 します。 保存したルールに沿って、 毎回新しいソースデータで 処理を実行します。 処理過程を見ながら、結果 を確認して承認します。 効果 暗黙知が、会社のルールとし て残ります 効果 再現性があれば、チームの誰 でも行えます 効果 経理担当者がチェック・承認 に集中できます
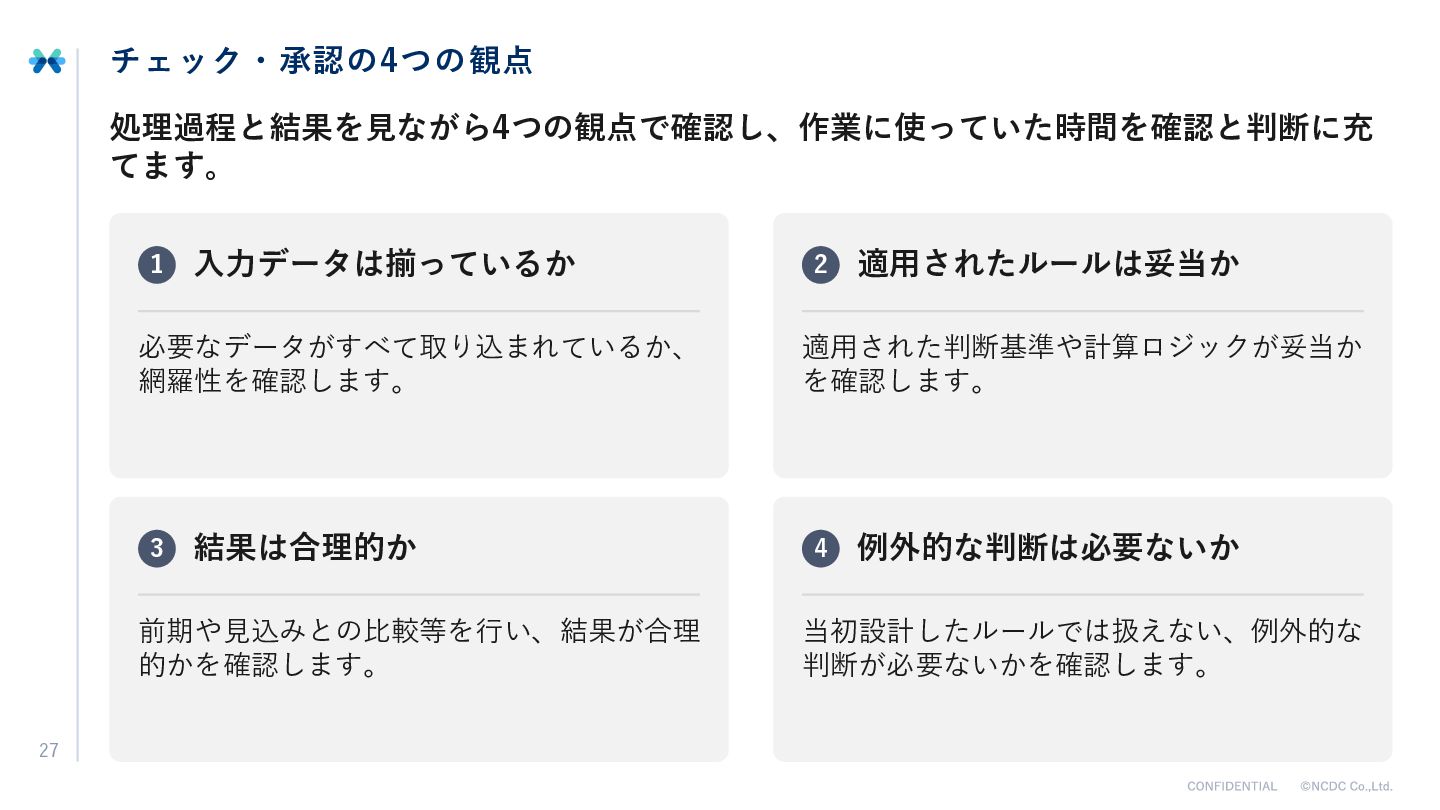
  15. チェック・承認の4つの観点 処理過程と結果を見ながら4つの観点で確認し、作業に使っていた時間を確認と判断に充 てます。 1 入力データは揃っているか 必要なデータがすべて取り込まれているか、 網羅性を確認します。 3 結果は合理的か 前期や見込みとの比較等を行い、結果が合理

    的かを確認します。 27 2 適用されたルールは妥当か 適用された判断基準や計算ロジックが妥当か を確認します。 4 例外的な判断は必要ないか 当初設計したルールでは扱えない、例外的な 判断が必要ないかを確認します。
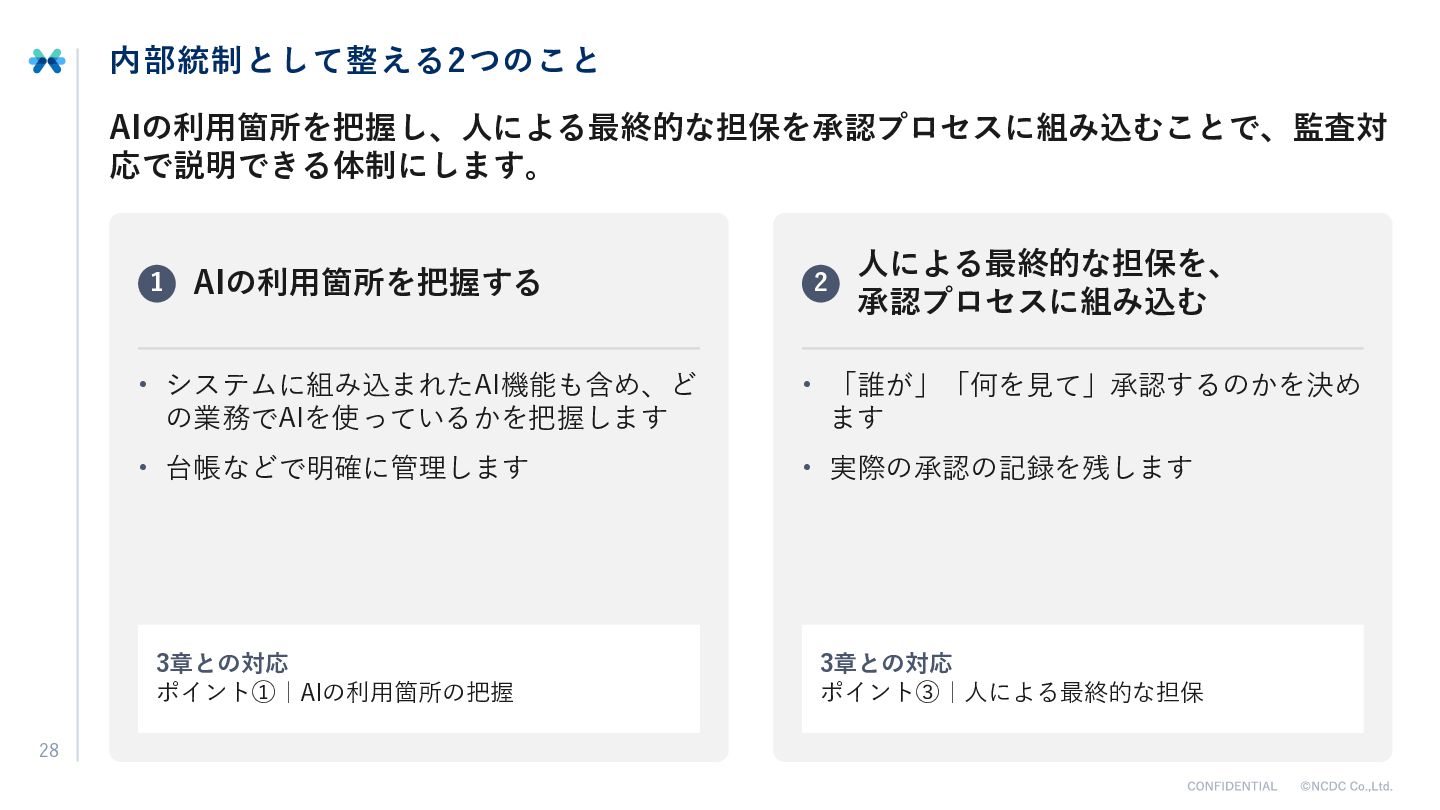
  16. 内部統制として整える2つのこと AIの利用箇所を把握し、人による最終的な担保を承認プロセスに組み込むことで、監査対 応で説明できる体制にします。 1 28 AIの利用箇所を把握する 2 人による最終的な担保を、 承認プロセスに組み込む •

    システムに組み込まれたAI機能も含め、ど の業務でAIを使っているかを把握します • 「誰が」「何を見て」承認するのかを決め ます • 台帳などで明確に管理します • 実際の承認の記録を残します 3章との対応 ポイント①|AIの利用箇所の把握 3章との対応 ポイント③|人による最終的な担保
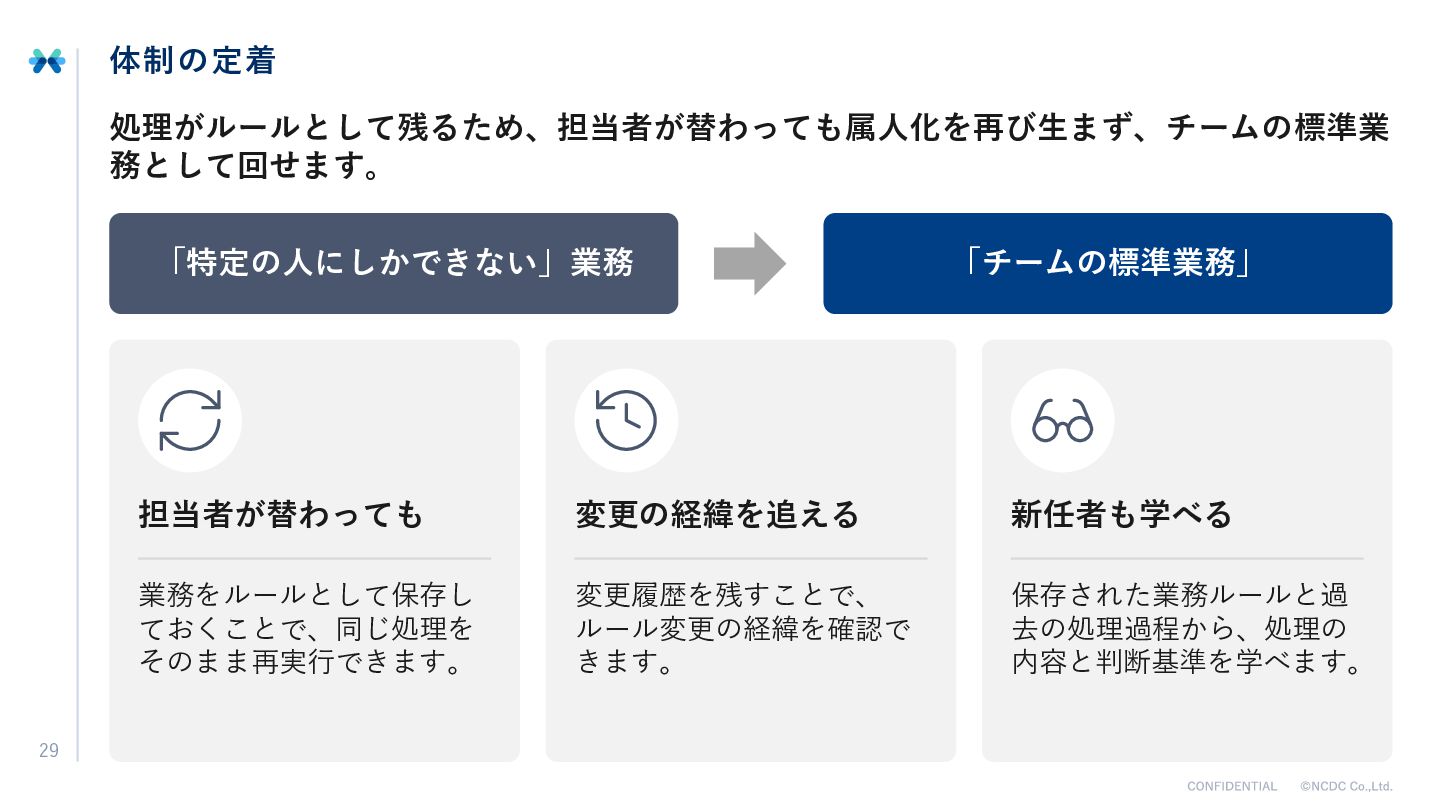
  17. 体制の定着 処理がルールとして残るため、担当者が替わっても属人化を再び生まず、チームの標準業 務として回せます。 「特定の人にしかできない」業務 29 「チームの標準業務」 担当者が替わっても 変更の経緯を追える 新任者も学べる 業務をルールとして保存し

    ておくことで、同じ処理を そのまま再実行できます。 変更履歴を残すことで、 ルール変更の経緯を確認で きます。 保存された業務ルールと過 去の処理過程から、処理の 内容と判断基準を学べます。
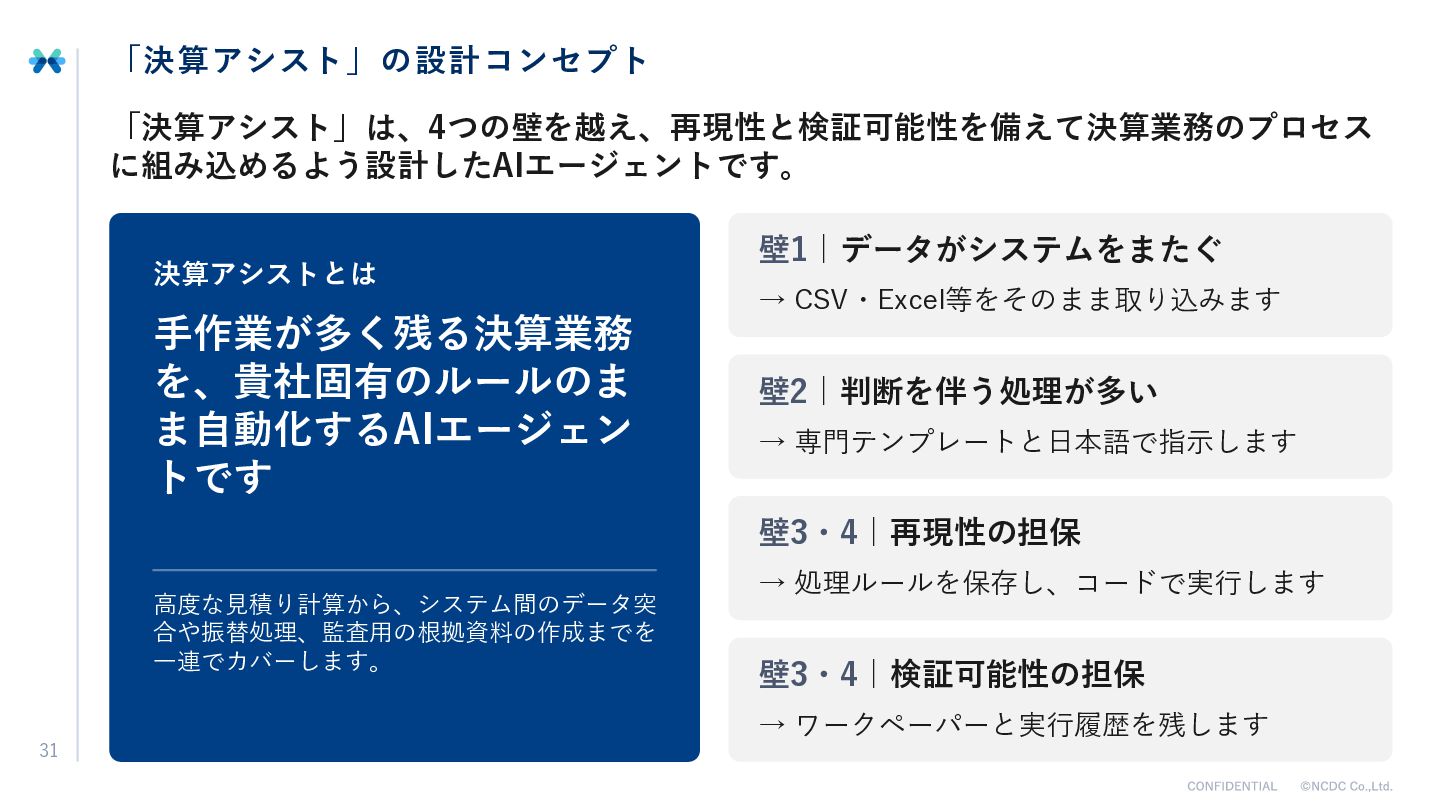
  18. 「決算アシスト」の設計コンセプト 「決算アシスト」は、4つの壁を越え、再現性と検証可能性を備えて決算業務のプロセス に組み込めるよう設計したAIエージェントです。 決算アシストとは 手作業が多く残る決算業務 を、貴社固有のルールのま ま自動化するAIエージェン トです 壁1|データがシステムをまたぐ →

    CSV・Excel等をそのまま取り込みます 壁2|判断を伴う処理が多い → 専門テンプレートと日本語で指示します 壁3・4|再現性の担保 高度な見積り計算から、システム間のデータ突 合や振替処理、監査用の根拠資料の作成までを 一連でカバーします。 → 処理ルールを保存し、コードで実行します 壁3・4|検証可能性の担保 → ワークペーパーと実行履歴を残します 31
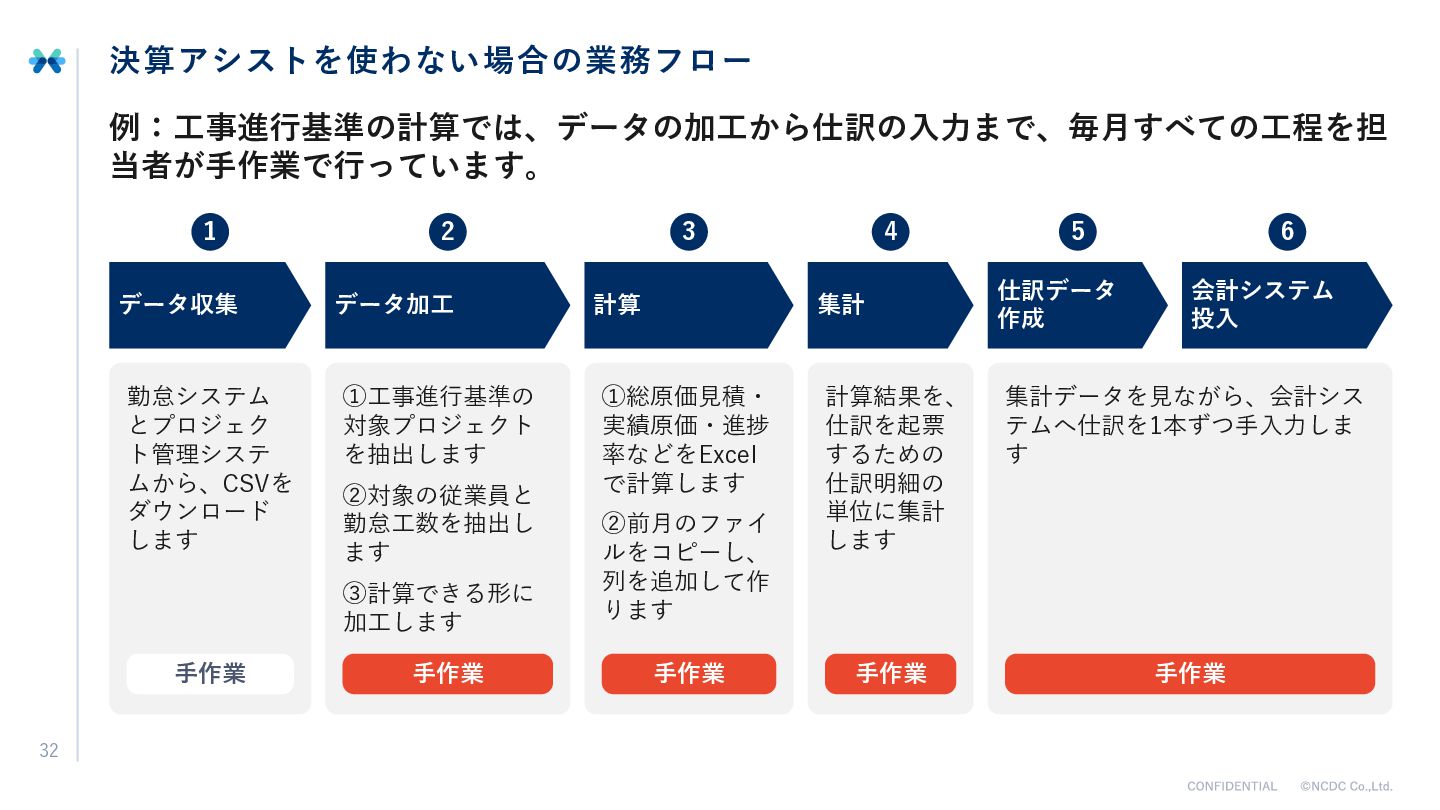
  19. 決算アシストを使わない場合の業務フロー 例:工事進行基準の計算では、データの加工から仕訳の入力まで、毎月すべての工程を担 当者が手作業で行っています。 1 3 4 5 仕訳データ 作成 6

    会計システム 投入 データ収集 データ加工 計算 集計 勤怠システム とプロジェク ト管理システ ムから、CSVを ダウンロード します ①工事進行基準の 対象プロジェクト を抽出します ①総原価見積・ 実績原価・進捗 率などをExcel で計算します 計算結果を、 仕訳を起票 するための 仕訳明細の 単位に集計 します 集計データを見ながら、会計シス テムへ仕訳を1本ずつ手入力しま す 手作業 手作業 手作業 32 2 ②対象の従業員と 勤怠工数を抽出し ます ③計算できる形に 加工します ②前月のファイ ルをコピーし、 列を追加して作 ります 手作業 手作業
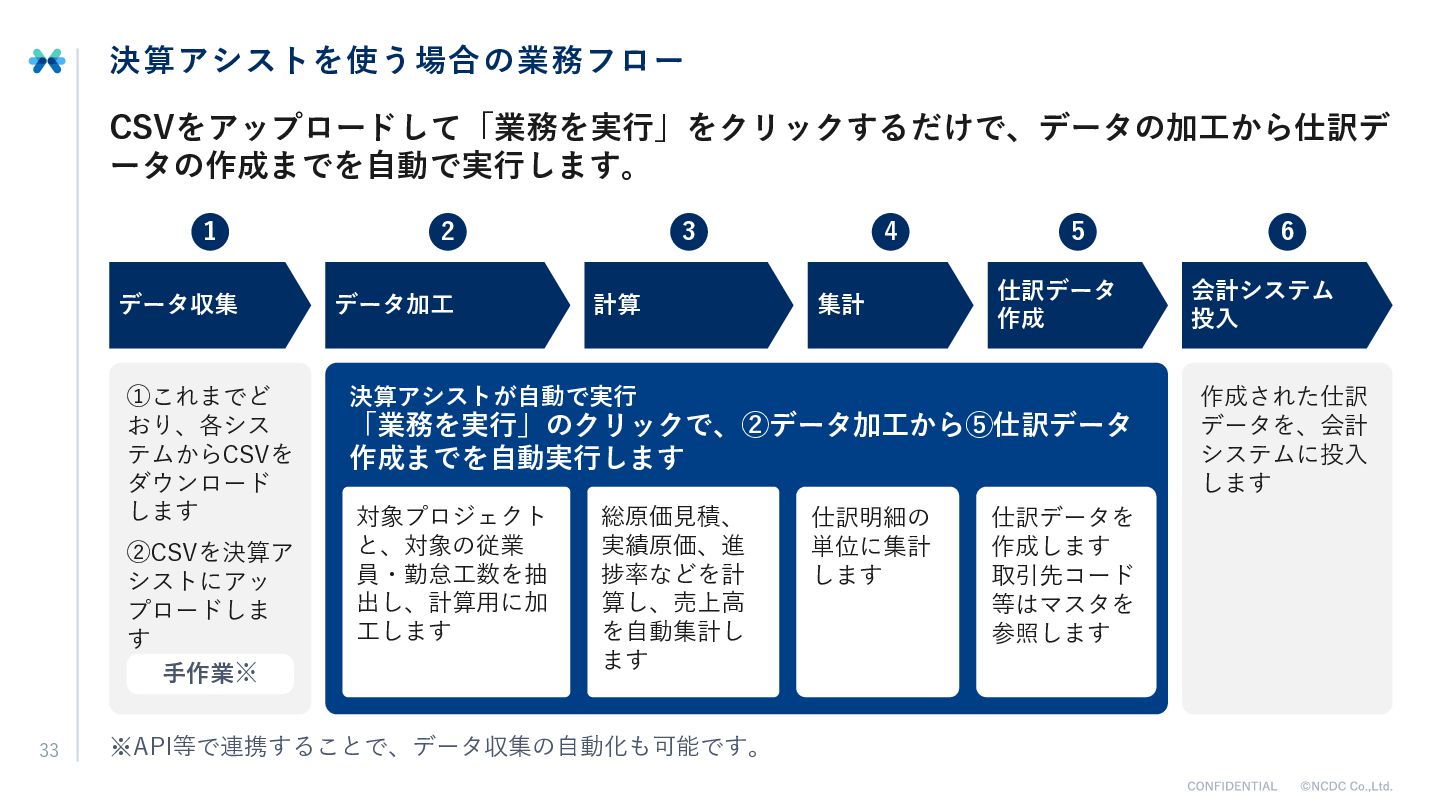
  20. 決算アシストを使う場合の業務フロー CSVをアップロードして「業務を実行」をクリックするだけで、データの加工から仕訳デ ータの作成までを自動で実行します。 1 3 データ収集 データ加工 ①これまでど おり、各シス テムからCSVを

    ダウンロード します 決算アシストが自動で実行 ②CSVを決算ア シストにアッ プロードしま す 手作業※ 33 2 計算 4 集計 5 仕訳データ 作成 「業務を実行」のクリックで、②データ加工から⑤仕訳データ 作成までを自動実行します 対象プロジェクト と、対象の従業 員・勤怠工数を抽 出し、計算用に加 工します 総原価見積、 実績原価、進 捗率などを計 算し、売上高 を自動集計し ます ※API等で連携することで、データ収集の自動化も可能です。 仕訳明細の 単位に集計 します 仕訳データを 作成します 取引先コード 等はマスタを 参照します 6 会計システム 投入 作成された仕訳 データを、会計 システムに投入 します
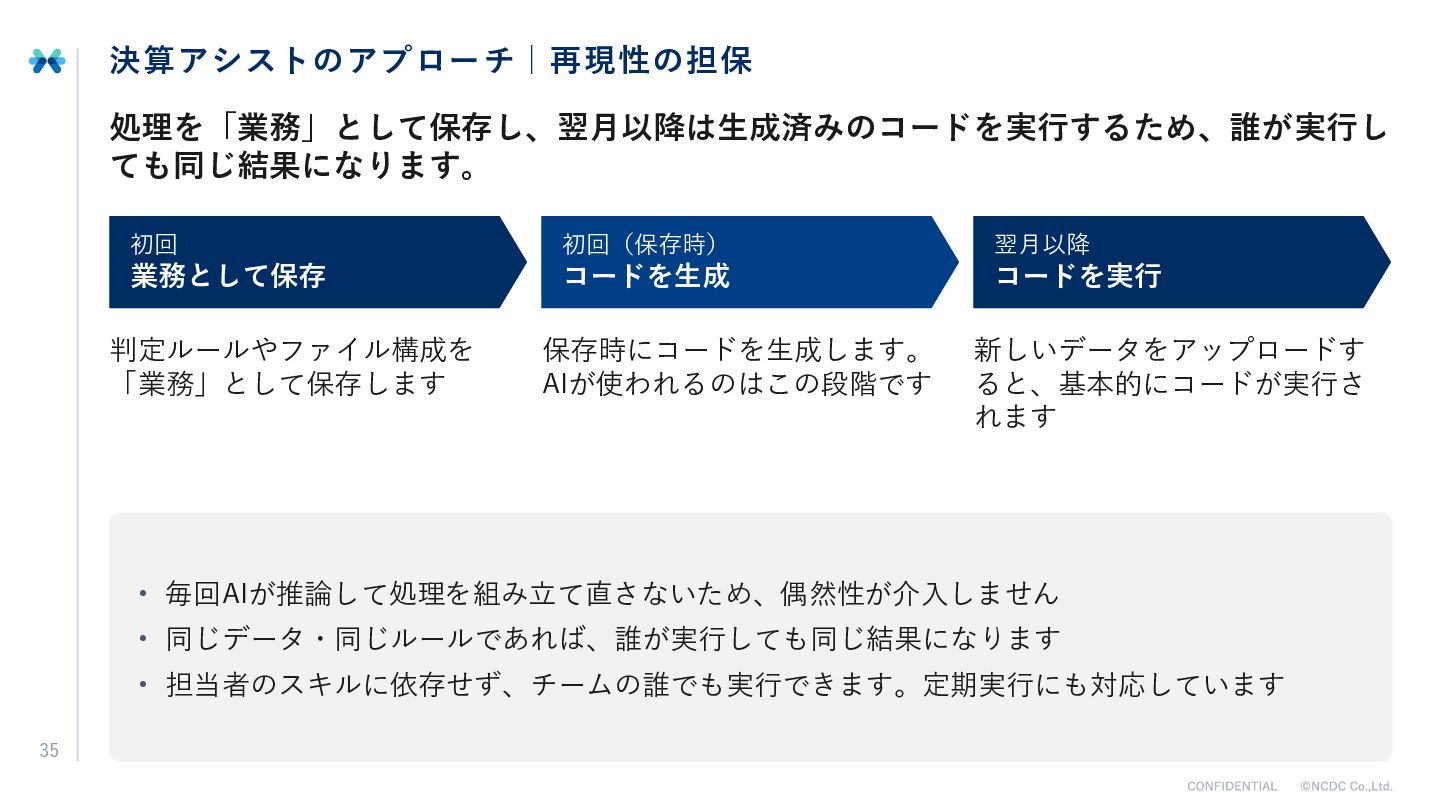
  21. 決算アシストのアプローチ|再現性の担保 処理を「業務」として保存し、翌月以降は生成済みのコードを実行するため、誰が実行し ても同じ結果になります。 初回 初回(保存時) 翌月以降 業務として保存 コードを生成 コードを実行 判定ルールやファイル構成を

    「業務」として保存します 保存時にコードを生成します。 AIが使われるのはこの段階です 新しいデータをアップロードす ると、基本的にコードが実行さ れます • 毎回AIが推論して処理を組み立て直さないため、偶然性が介入しません • 同じデータ・同じルールであれば、誰が実行しても同じ結果になります • 担当者のスキルに依存せず、チームの誰でも実行できます。定期実行にも対応しています 35
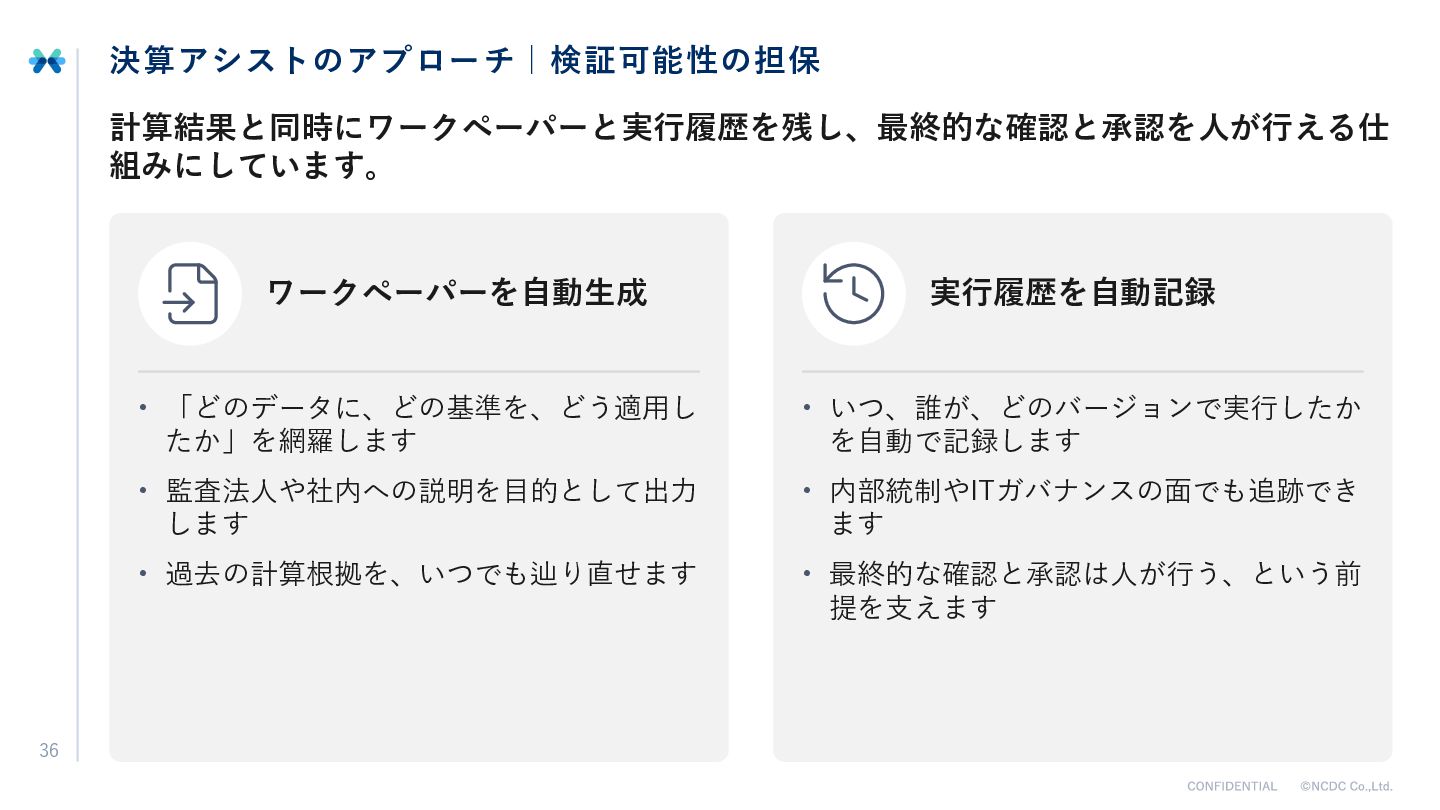
  22. 決算アシストのアプローチ|検証可能性の担保 計算結果と同時にワークペーパーと実行履歴を残し、最終的な確認と承認を人が行える仕 組みにしています。 ワークペーパーを自動生成 36 実行履歴を自動記録 • 「どのデータに、どの基準を、どう適用し たか」を網羅します •

    いつ、誰が、どのバージョンで実行したか を自動で記録します • 監査法人や社内への説明を目的として出力 します • 内部統制やITガバナンスの面でも追跡でき ます • 過去の計算根拠を、いつでも辿り直せます • 最終的な確認と承認は人が行う、という前 提を支えます
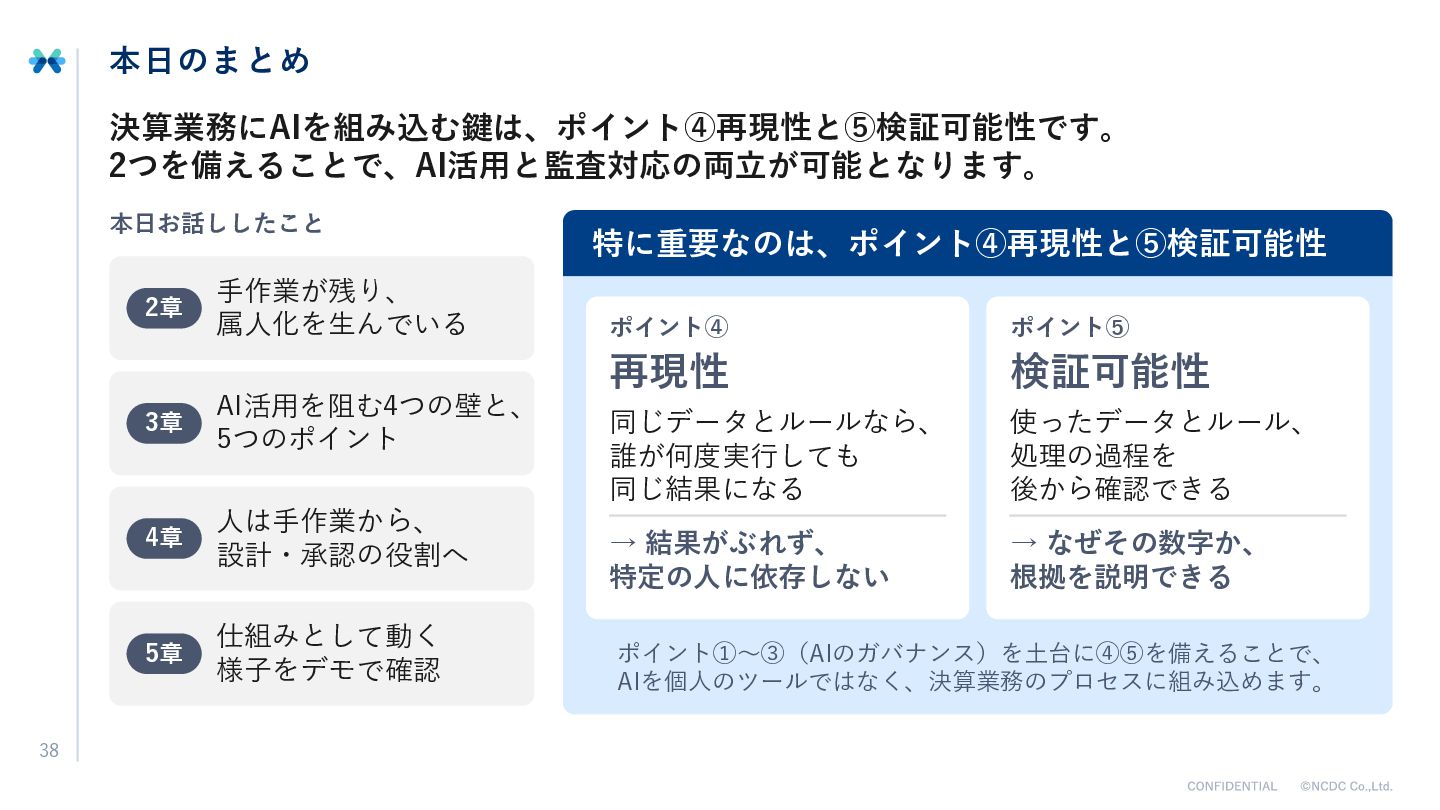
  23. 本日のまとめ 決算業務にAIを組み込む鍵は、ポイント④再現性と⑤検証可能性です。 2つを備えることで、AI活用と監査対応の両立が可能となります。 本日お話ししたこと 38 2章 手作業が残り、 属人化を生んでいる 3章 AI活用を阻む4つの壁と、

    5つのポイント 4章 人は手作業から、 設計・承認の役割へ 5章 仕組みとして動く 様子をデモで確認 特に重要なのは、ポイント④再現性と⑤検証可能性 ポイント④ ポイント⑤ 再現性 検証可能性 同じデータとルールなら、 誰が何度実行しても 同じ結果になる 使ったデータとルール、 処理の過程を 後から確認できる → 結果がぶれず、 特定の人に依存しない → なぜその数字か、 根拠を説明できる ポイント①~③(AIのガバナンス)を土台に④⑤を備えることで、 AIを個人のツールではなく、決算業務のプロセスに組み込めます。
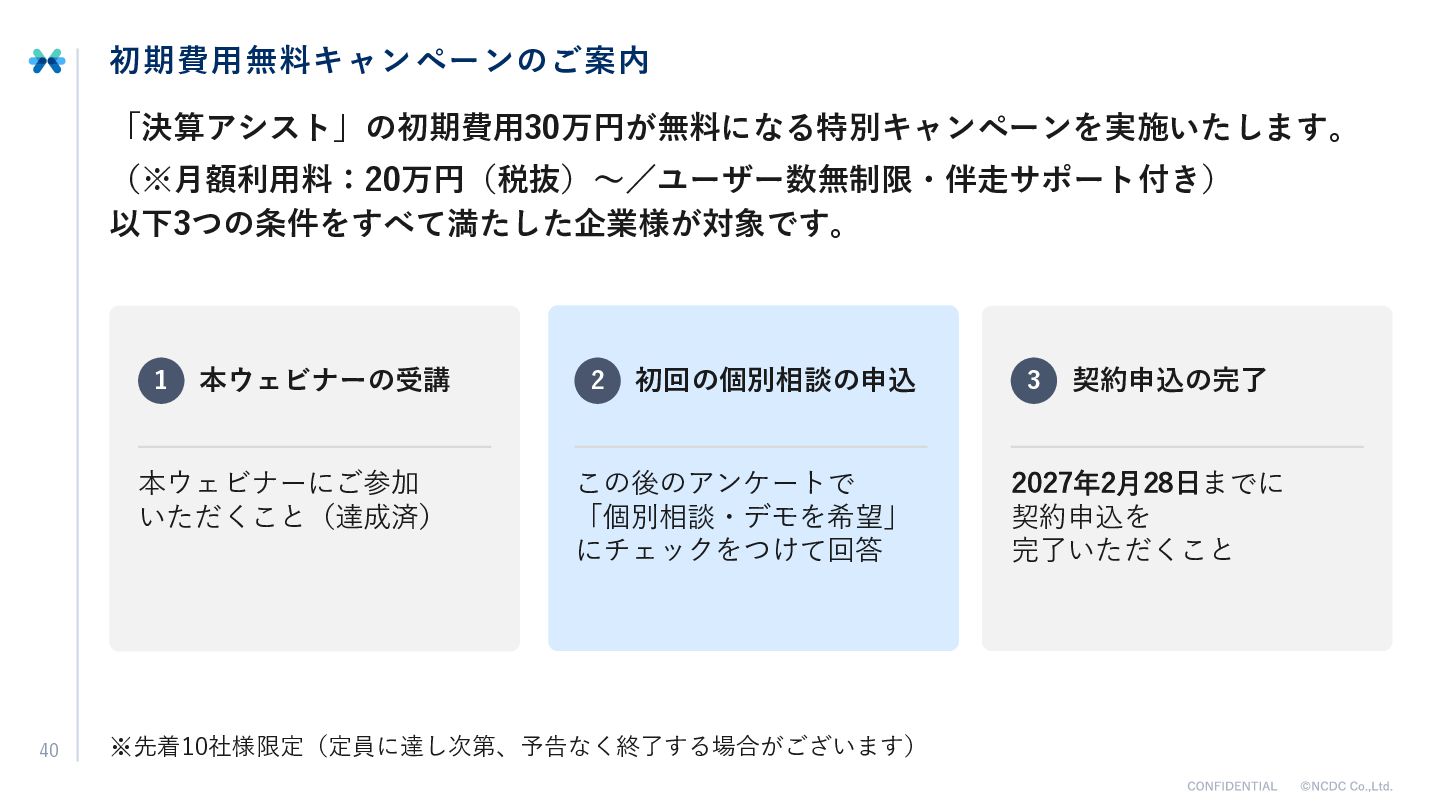
  24. 初期費用無料キャンペーンのご案内 「決算アシスト」の初期費用30万円が無料になる特別キャンペーンを実施いたします。 (※月額利用料:20万円(税抜)~/ユーザー数無制限・伴走サポート付き) 以下3つの条件をすべて満たした企業様が対象です。 1 本ウェビナーの受講 本ウェビナーにご参加 いただくこと(達成済) 40 2

    初回の個別相談の申込 この後のアンケートで 「個別相談・デモを希望」 にチェックをつけて回答 ※先着10社様限定(定員に達し次第、予告なく終了する場合がございます) 3 契約申込の完了 2027年2月28日までに 契約申込を 完了いただくこと

More Decks by NCDC