Генеральный директор Национального объединения внутренних аудиторов и контролеров • Член СПК финрынков • Разработчик профстандарта «Внутренний контролер» и системы независимой оценки квалификаций • Руководитель Центра признания международных квалификаций СПКФР • Член Правления Московской ТПП • Заместитель руководителя Фонда развития профессиональных квалификаций ТПП РФ • Председатель Совета директоров ИСФМ (Великобритания) по Восточной Европе • МВА, FICFM, аспирант
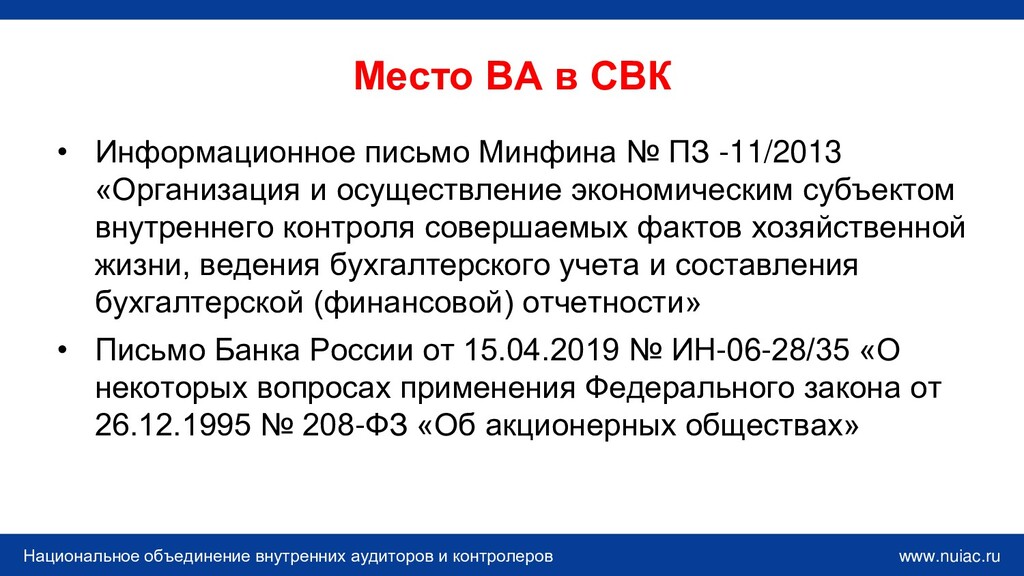
СВК • Информационное письмо Минфина № ПЗ -11/2013 «Организация и осуществление экономическим субъектом внутреннего контроля совершаемых фактов хозяйственной жизни, ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности» • Письмо Банка России от 15.04.2019 № ИН-06-28/35 «О некоторых вопросах применения Федерального закона от 26.12.1995 № 208-ФЗ «Об акционерных обществах»
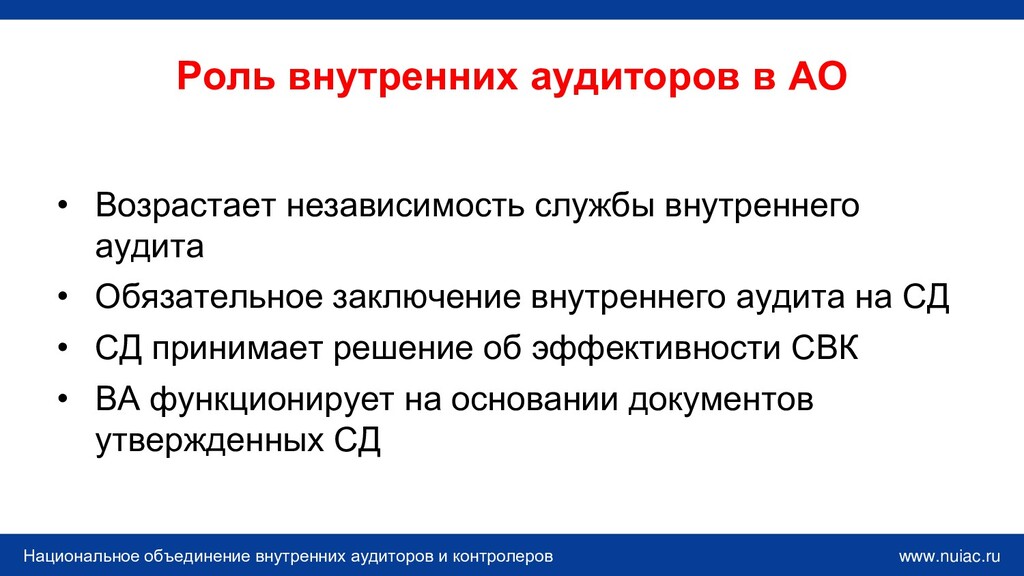
в АО • Возрастает независимость службы внутреннего аудита • Обязательное заключение внутреннего аудита на СД • СД принимает решение об эффективности СВК • ВА функционирует на основании документов утвержденных СД
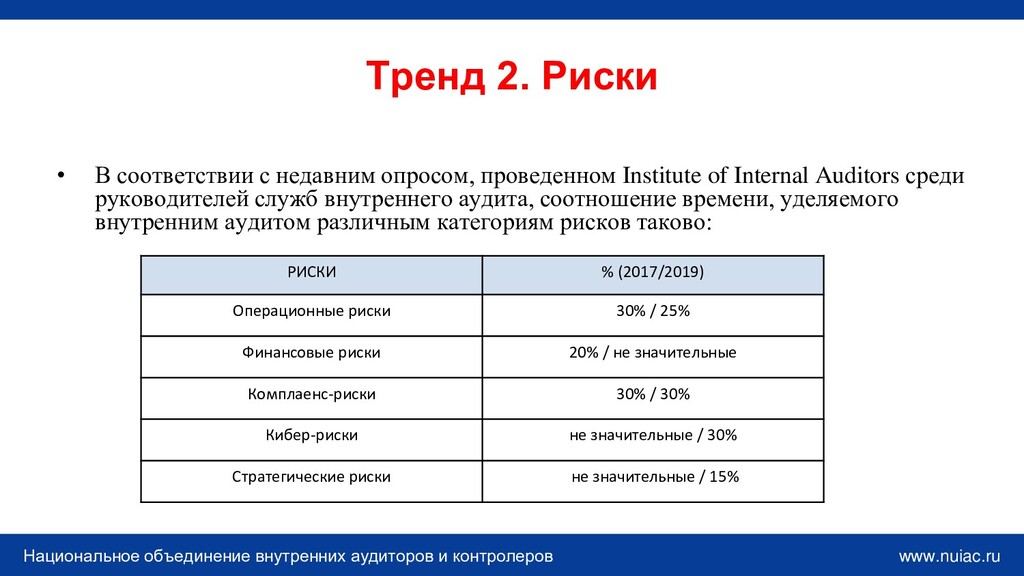
• В соответствии с недавним опросом, проведенном Institute of Internal Auditors среди руководителей служб внутреннего аудита, соотношение времени, уделяемого внутренним аудитом различным категориям рисков таково: РИСКИ % (2017/2019) Операционные риски 30% / 25% Финансовые риски 20% / не значительные Комплаенс-риски 30% / 30% Кибер-риски не значительные / 30% Стратегические риски не значительные / 15%
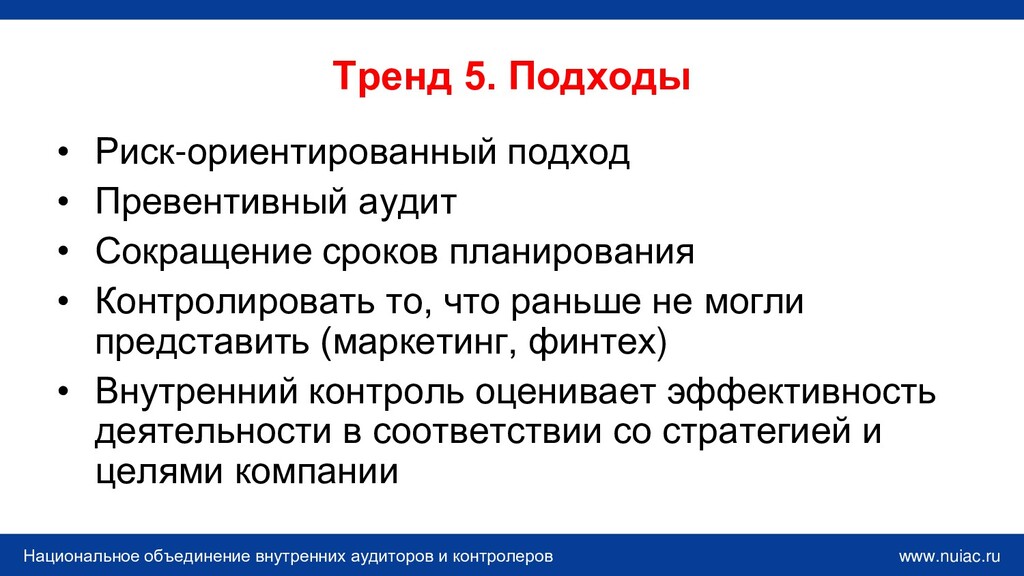
• Риск-ориентированный подход • Превентивный аудит • Сокращение сроков планирования • Контролировать то, что раньше не могли представить (маркетинг, финтех) • Внутренний контроль оценивает эффективность деятельности в соответствии со стратегией и целями компании
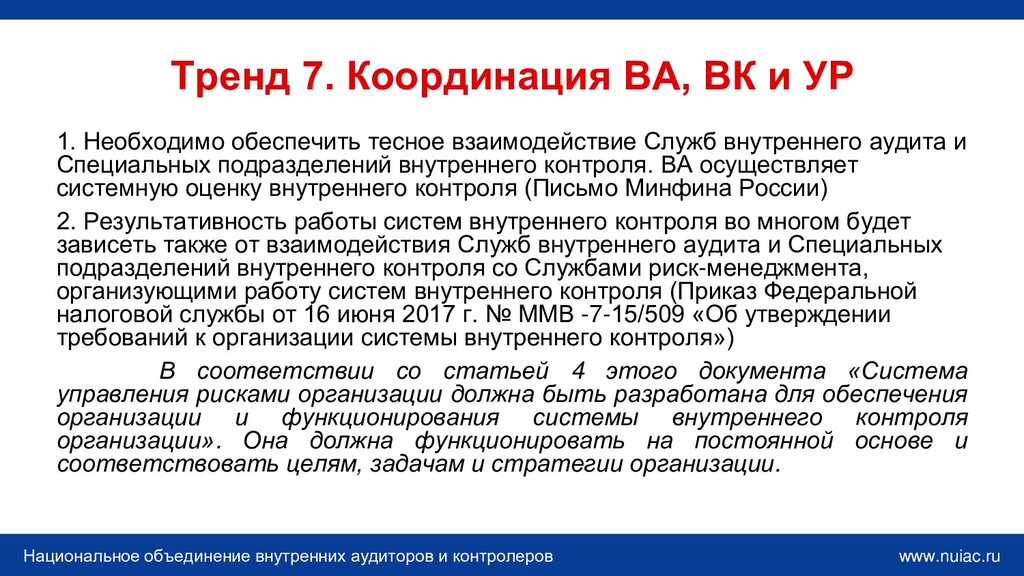
ВА, ВК и УР 1. Необходимо обеспечить тесное взаимодействие Служб внутреннего аудита и Специальных подразделений внутреннего контроля. ВА осуществляет системную оценку внутреннего контроля (Письмо Минфина России) 2. Результативность работы систем внутреннего контроля во многом будет зависеть также от взаимодействия Служб внутреннего аудита и Специальных подразделений внутреннего контроля со Службами риск-менеджмента, организующими работу систем внутреннего контроля (Приказ Федеральной налоговой службы от 16 июня 2017 г. № ММВ -7-15/509 «Об утверждении требований к организации системы внутреннего контроля») В соответствии со статьей 4 этого документа «Система управления рисками организации должна быть разработана для обеспечения организации и функционирования системы внутреннего контроля организации». Она должна функционировать на постоянной основе и соответствовать целям, задачам и стратегии организации.

 Your Podcast. Everywhere. Effortlessly.


 tamagakiyuya
 noritaka88tax
 ggfs
 ikuodanaka
 arnekittler
 canvasedge
 neuroenergia
 kuraryu0128
 pokotyamu
 reiwatravel_0405
 mercari_inc
 honzajavorek
 inesmontani
 skipperchong
 aleyda
 uxyall
 sarafernandez
 stuffmc
 ipullrank
 katarinadahlin
 shpigford
 dougneiner
 schlessera