Upgrade to Pro
— share decks privately, control downloads, hide ads and more …
Speaker Deck
Sign up for free
Menu
Search
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Pricing
Search
Sign in
Sign up for free
RでGARCHモデル - TokyoR #21
Search
Sponsored
·
Your Podcast. Everywhere. Effortlessly.
Share. Educate. Inspire. Entertain. You do you. We'll handle the rest.
→
horihorio
March 10, 2012
Science
120
0
Share
Embed
Copy iframe code
Copy JS code
Copy link
Start on current slide
RでGARCHモデル - TokyoR #21
horihorio
March 10, 2012
More Decks by horihorio
See All by horihorio
分析のビジネス展開を考える―状態空間モデルを例に @TokyoWebMining #47
horihorio
0
34
セグメンテーションの考え方・使い方 - TokyoR #44
horihorio
0
35
統計と会計 - Zansa#19
horihorio
0
33
補足資料 財務3表の基礎知識
horihorio
0
31
ロジスティック回帰の考え方・使い方 - TokyoR #33
horihorio
0
31
状態空間モデルの考え方・使い方 - TokyoR #38
horihorio
0
93
第6章 2つの平均値を比較する - TokyoR #28
horihorio
0
28
時系列解析の使い方 - TokyoWebMining #17
horihorio
0
43
Rで学ぶ現代ポートフォリオ理論入門 - TokyoR #18
horihorio
0
360
Other Decks in Science
See All in Science
データベース12: 正規化(2/2) - データ従属性に基づく正規化
trycycle
PRO
0
1.7k
[NLP2026 参加報告会] AI for Science まとめ / NLP2026
lychee1223
0
2k
勾配流から乖離した学習ダイナミクス
hanbao
1
1k
チュートリアル:世界モデル
hf149
0
2.2k
HOLO: Homography-Guided Pose Estimator Network for Fine-Grained Visual Localization on SD Maps
tomoaki0705
0
150
機械学習 - K-means & 階層的クラスタリング
trycycle
PRO
0
2.1k
人生を変えた一冊「独学大全」のはなし / Self-study ENCYCLOPEDIA: The Book Which Change My Life #独学大全 #EM推し本
expajp
0
210
Cross-Media Technologies, Information Science and Human-Information Interaction
signer
PRO
3
33k
AI bij literatuuronderzoek in de wetenschap
voginip
0
250
データベース14: B+木 & ハッシュ索引
trycycle
PRO
0
920
因果探索の発展と展望
sshimizu2006
2
1.1k
Build your own LLM, Live, with MicroGPT
ianozsvald
0
150
Featured
See All Featured
Building an army of robots
kneath
307
46k
Between Models and Reality
mayunak
4
460
Build The Right Thing And Hit Your Dates
maggiecrowley
39
3.4k
New Earth Scene 8
popppiees
4
2.6k
GitHub's CSS Performance
jonrohan
1033
470k
Evolving SEO for Evolving Search Engines
ryanjones
0
290
Redefining SEO in the New Era of Traffic Generation
szymonslowik
1
420
How to Align SEO within the Product Triangle To Get Buy-In & Support - #RIMC
aleyda
2
1.8k
Have SEOs Ruined the Internet? - User Awareness of SEO in 2025
akashhashmi
0
500
SEO Brein meetup: CTRL+C is not how to scale international SEO
lindahogenes
2
2.9k
The B2B funnel & how to create a winning content strategy
katarinadahlin
PRO
1
520
A Modern Web Designer's Workflow
chriscoyier
699
190k
Transcript
RでGARCHモデル TokyoR #21 2012/03/10 @horihorio
2012/03/10 RでGARCHモデル 自己紹介 自己紹介 • Twitter ID: @horihorio • お仕事:
データマイニング・コンサルタント (重要なこと:会社は非金融業) ただ何故か、金融機関の与信リスク管理・ 分析を、4年少々やってたりする • R使用歴: 半年もない、とか。前回発表(Tokyo.R#18: 「Rで学 ぶ 現代ポートフォリオ理論入門」 )以降、程度 2
3 ◇ ◇ 全体構成 全体構成 ◇ ◇ 1. Executive Summary
2. 理論編 1. ARIMAモデル 2. GARCHモデル 3. 実践編 1. TOPIXとは? 2. モデル作成 3. モデル検証 2012/03/10 RでGARCHモデル
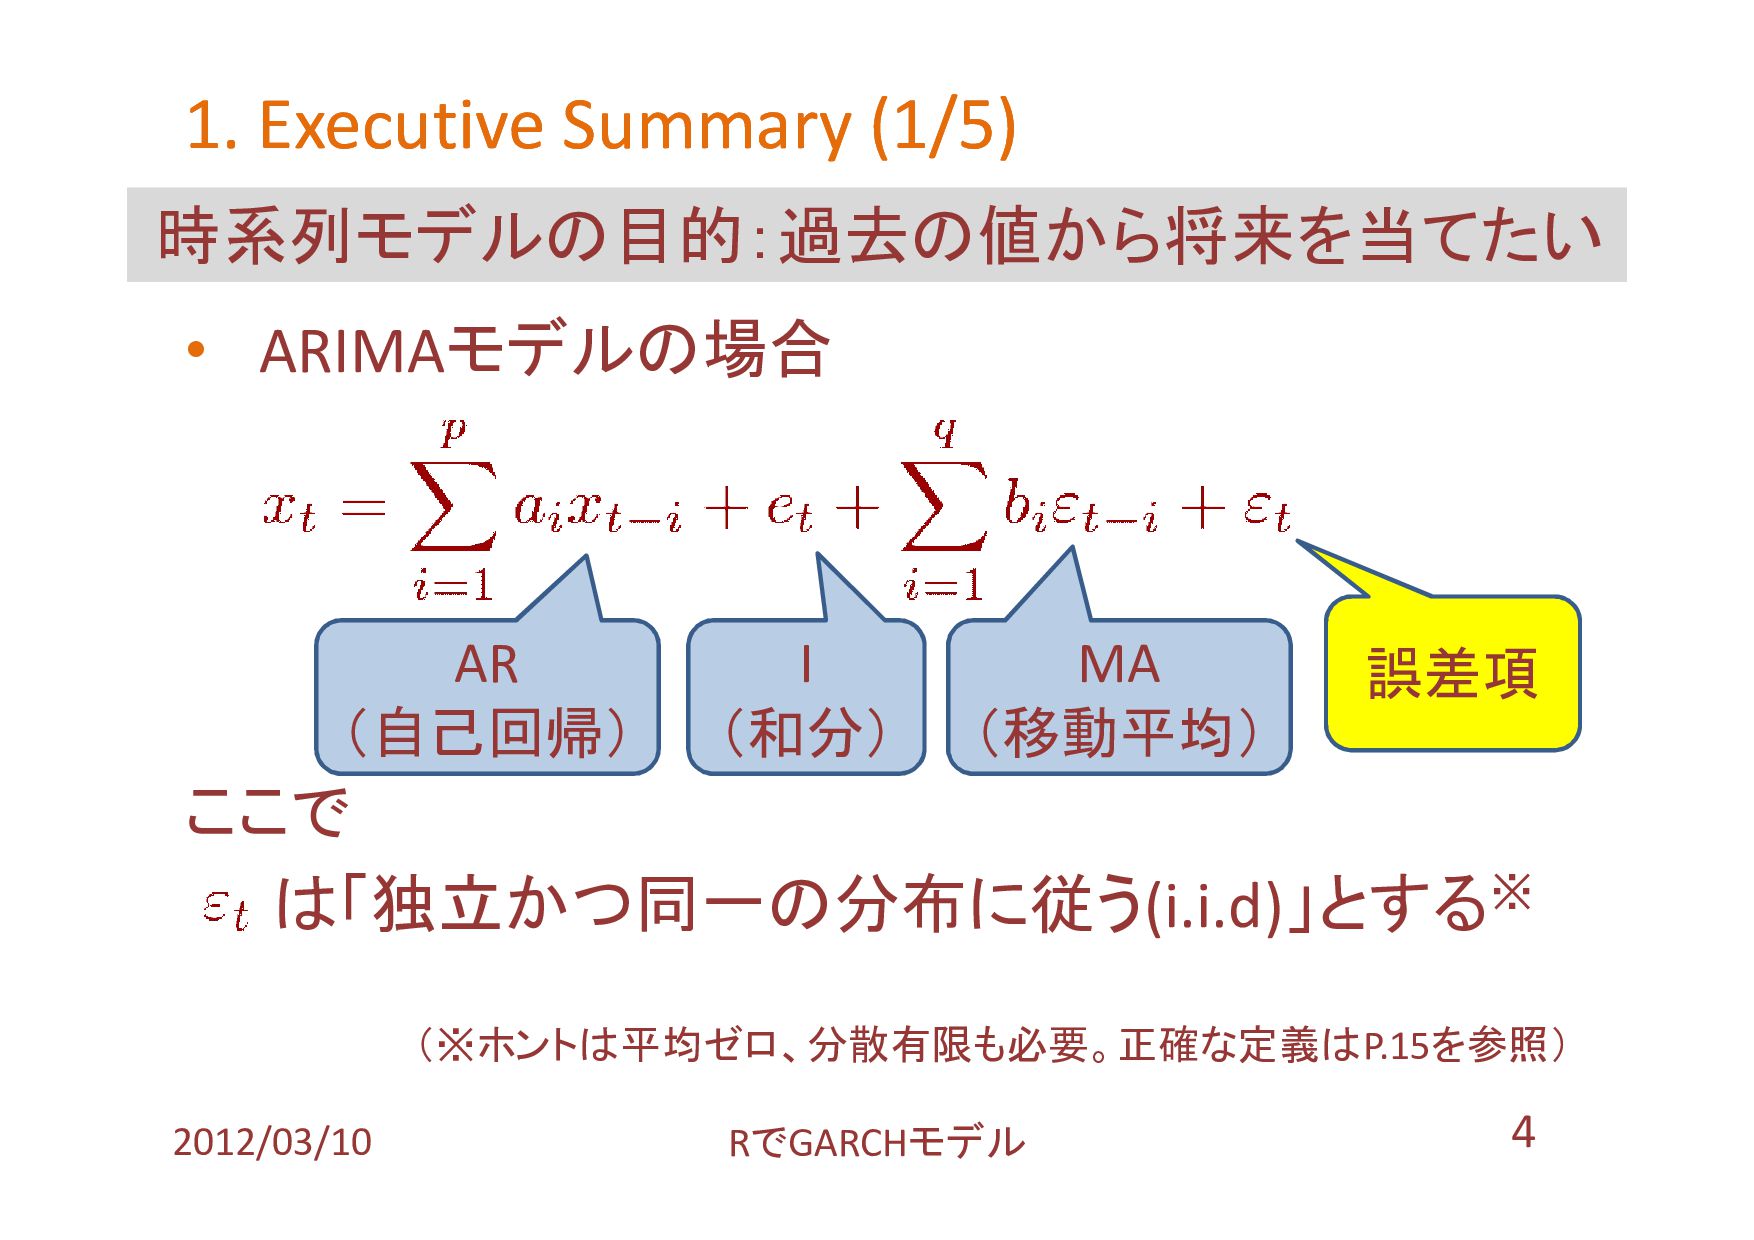
4 1. Executive Summary (1/5) 1. Executive Summary (1/5) 時系列モデルの目的:過去の値から将来を当てたい
• ARIMAモデルの場合 ここで は「独立かつ同一の分布に従う(i.i.d)」とする※ (※ホントは平均ゼロ、分散有限も必要。正確な定義はP.15を参照) AR (自己回帰) MA (移動平均) I (和分) 誤差項 2012/03/10 RでGARCHモデル
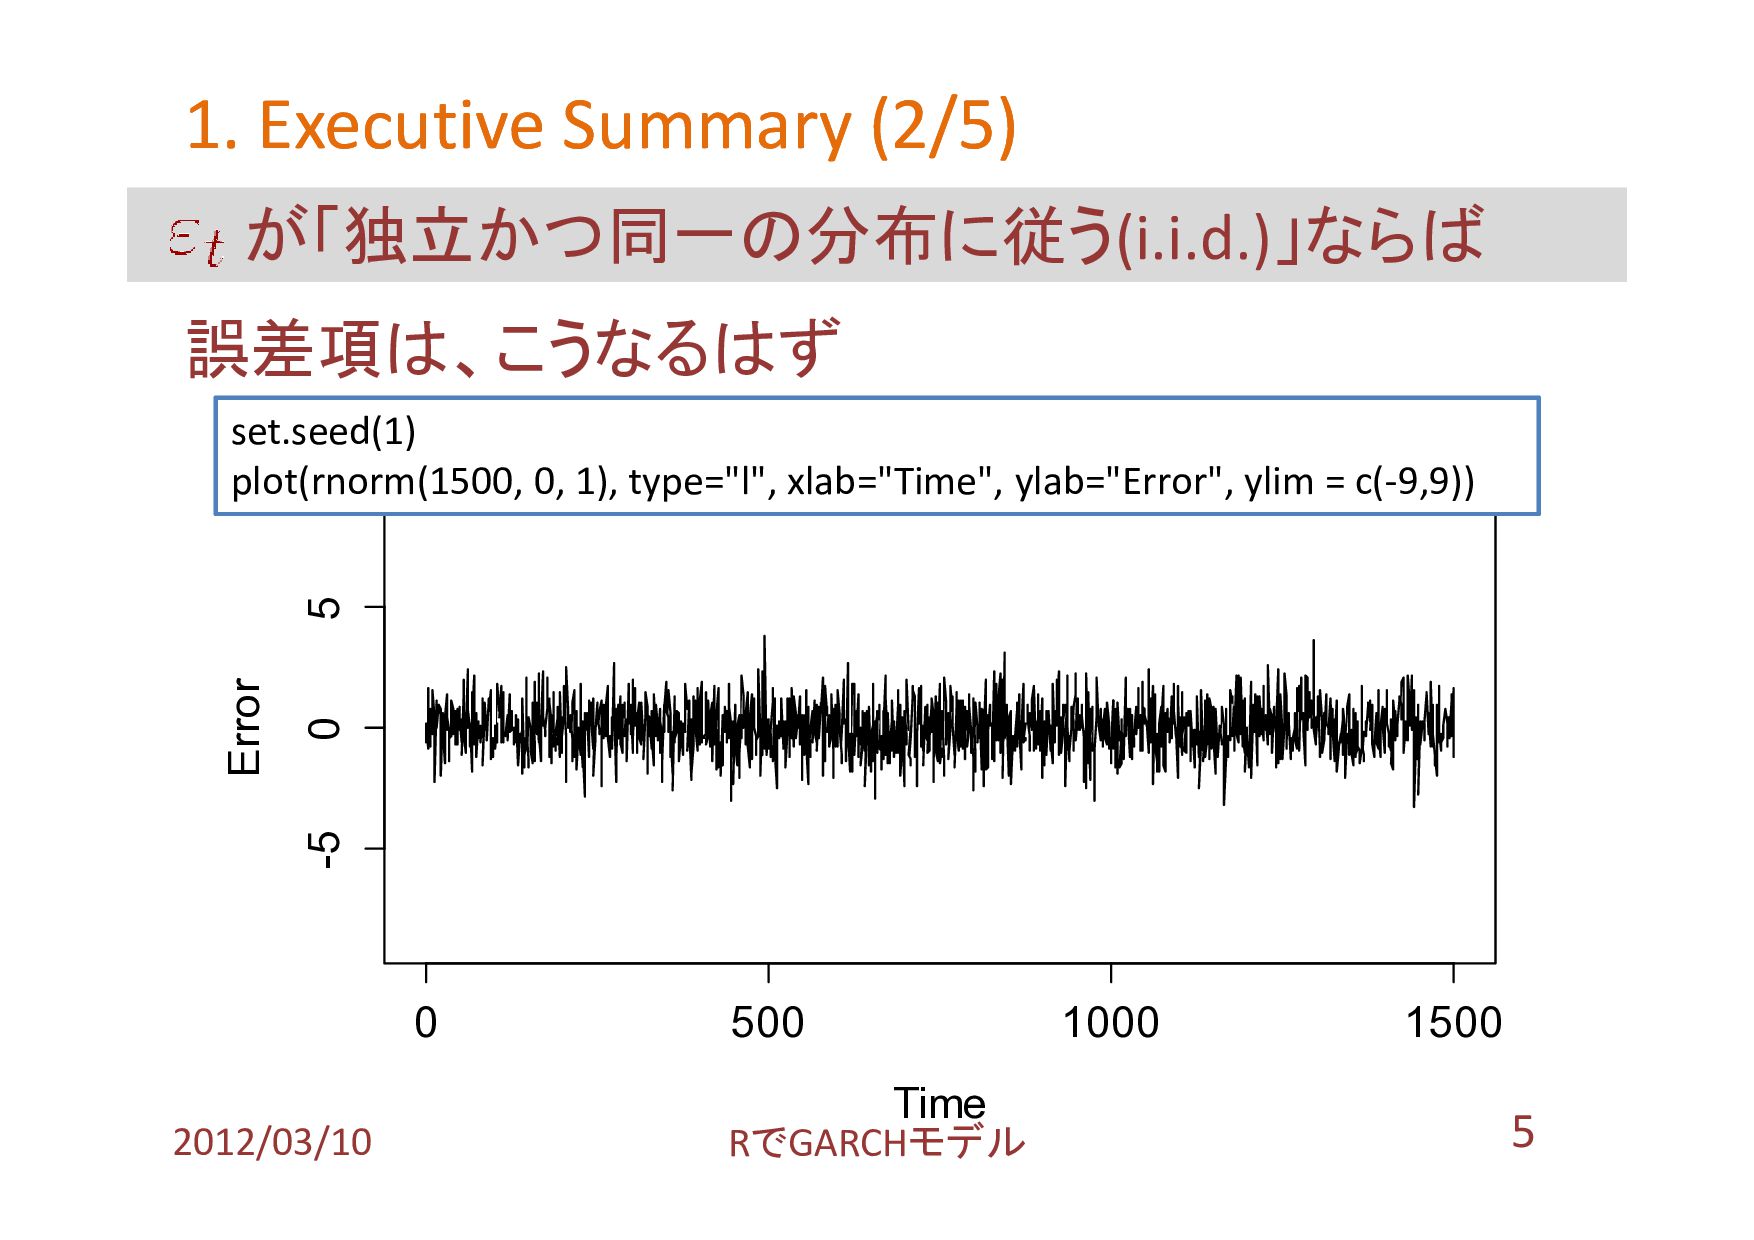
0 500 1000 1500 -5 0 5 Time Error 5
1. Executive Summary (2/5) 1. Executive Summary (2/5) が「独立かつ同一の分布に従う(i.i.d.)」ならば 誤差項は、こうなるはず set.seed(1) plot(rnorm(1500, 0, 1), type="l", xlab="Time", ylab="Error", ylim = c(-9,9)) 2012/03/10 RでGARCHモデル
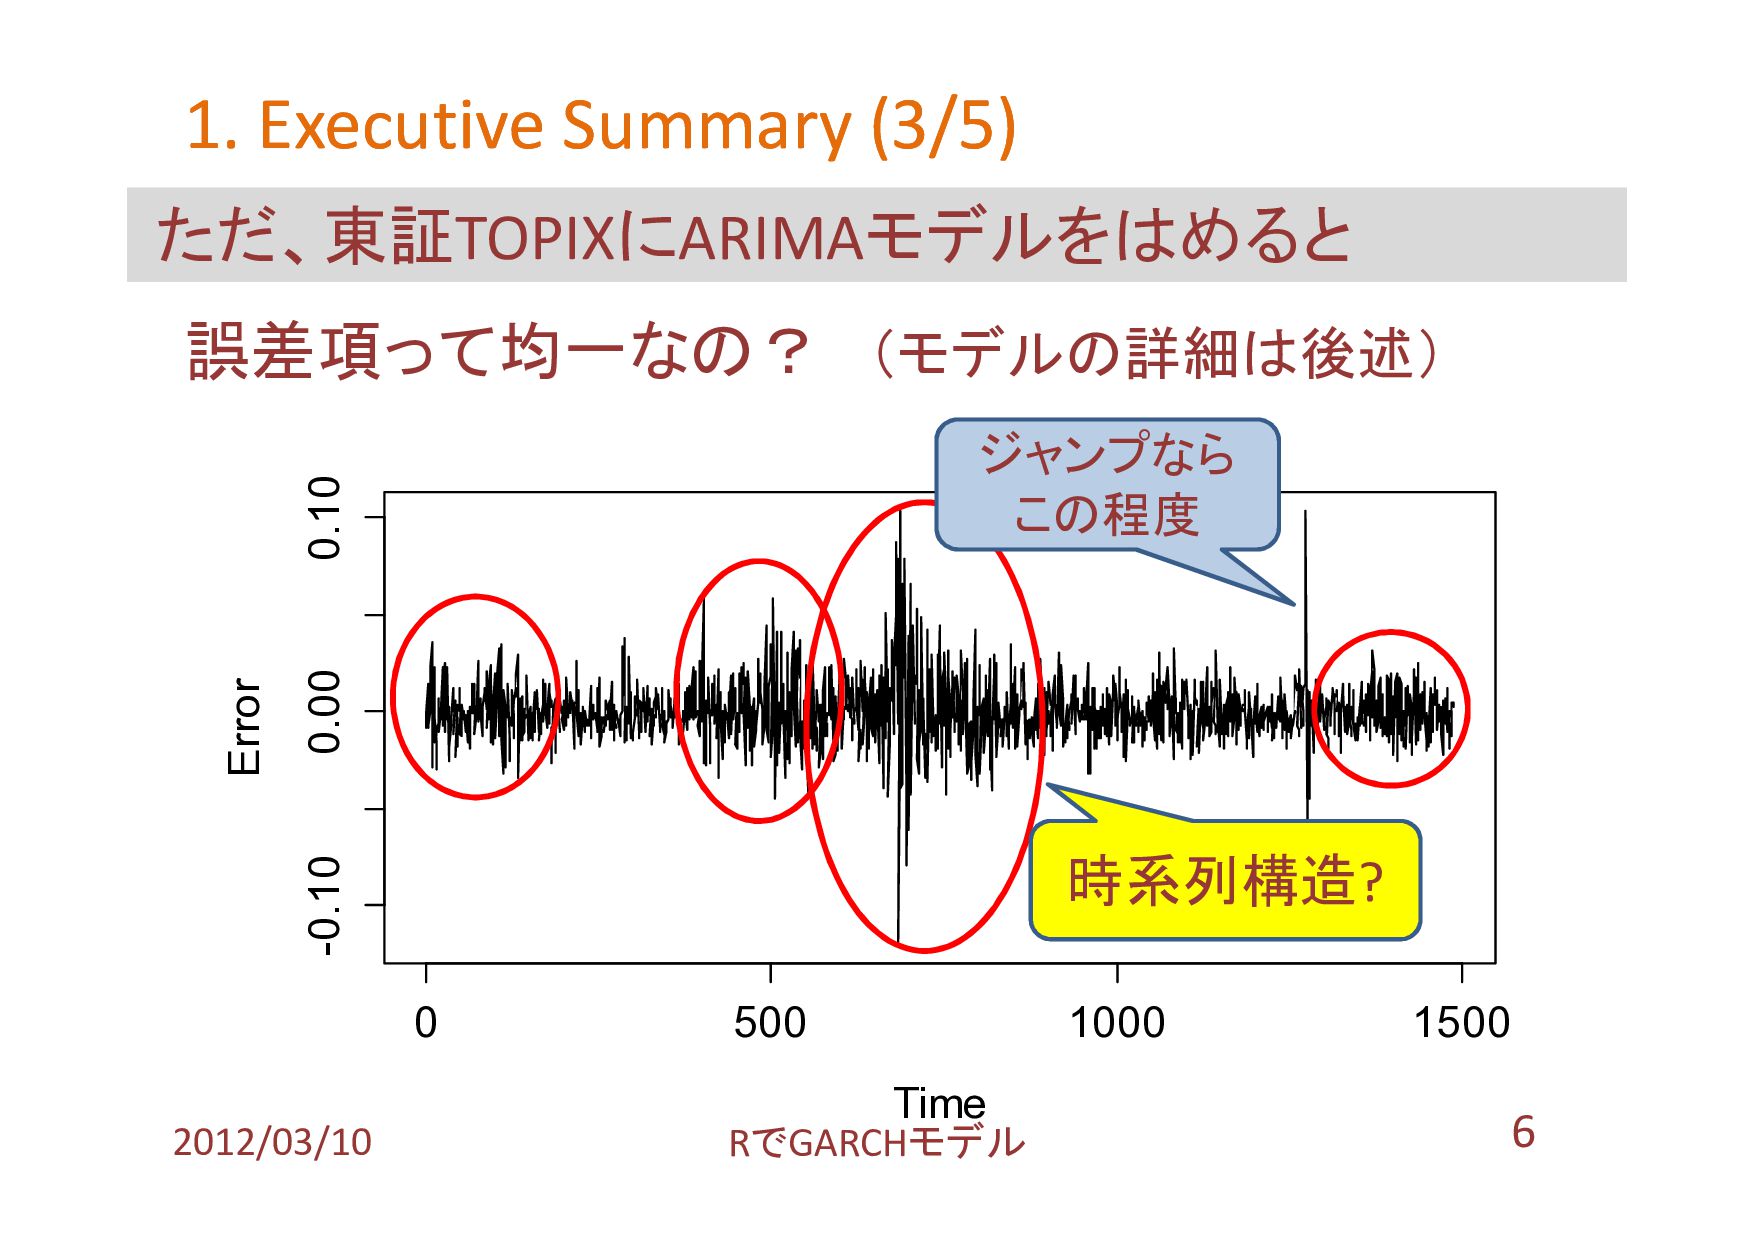
Time Error 0 500 1000 1500 -0.10 0.00 0.10 6
1. Executive Summary (3/5) 1. Executive Summary (3/5) ただ、東証TOPIXにARIMAモデルをはめると 誤差項って均一なの? (モデルの詳細は後述) 時系列構造? 2012/03/10 RでGARCHモデル ジャンプなら この程度
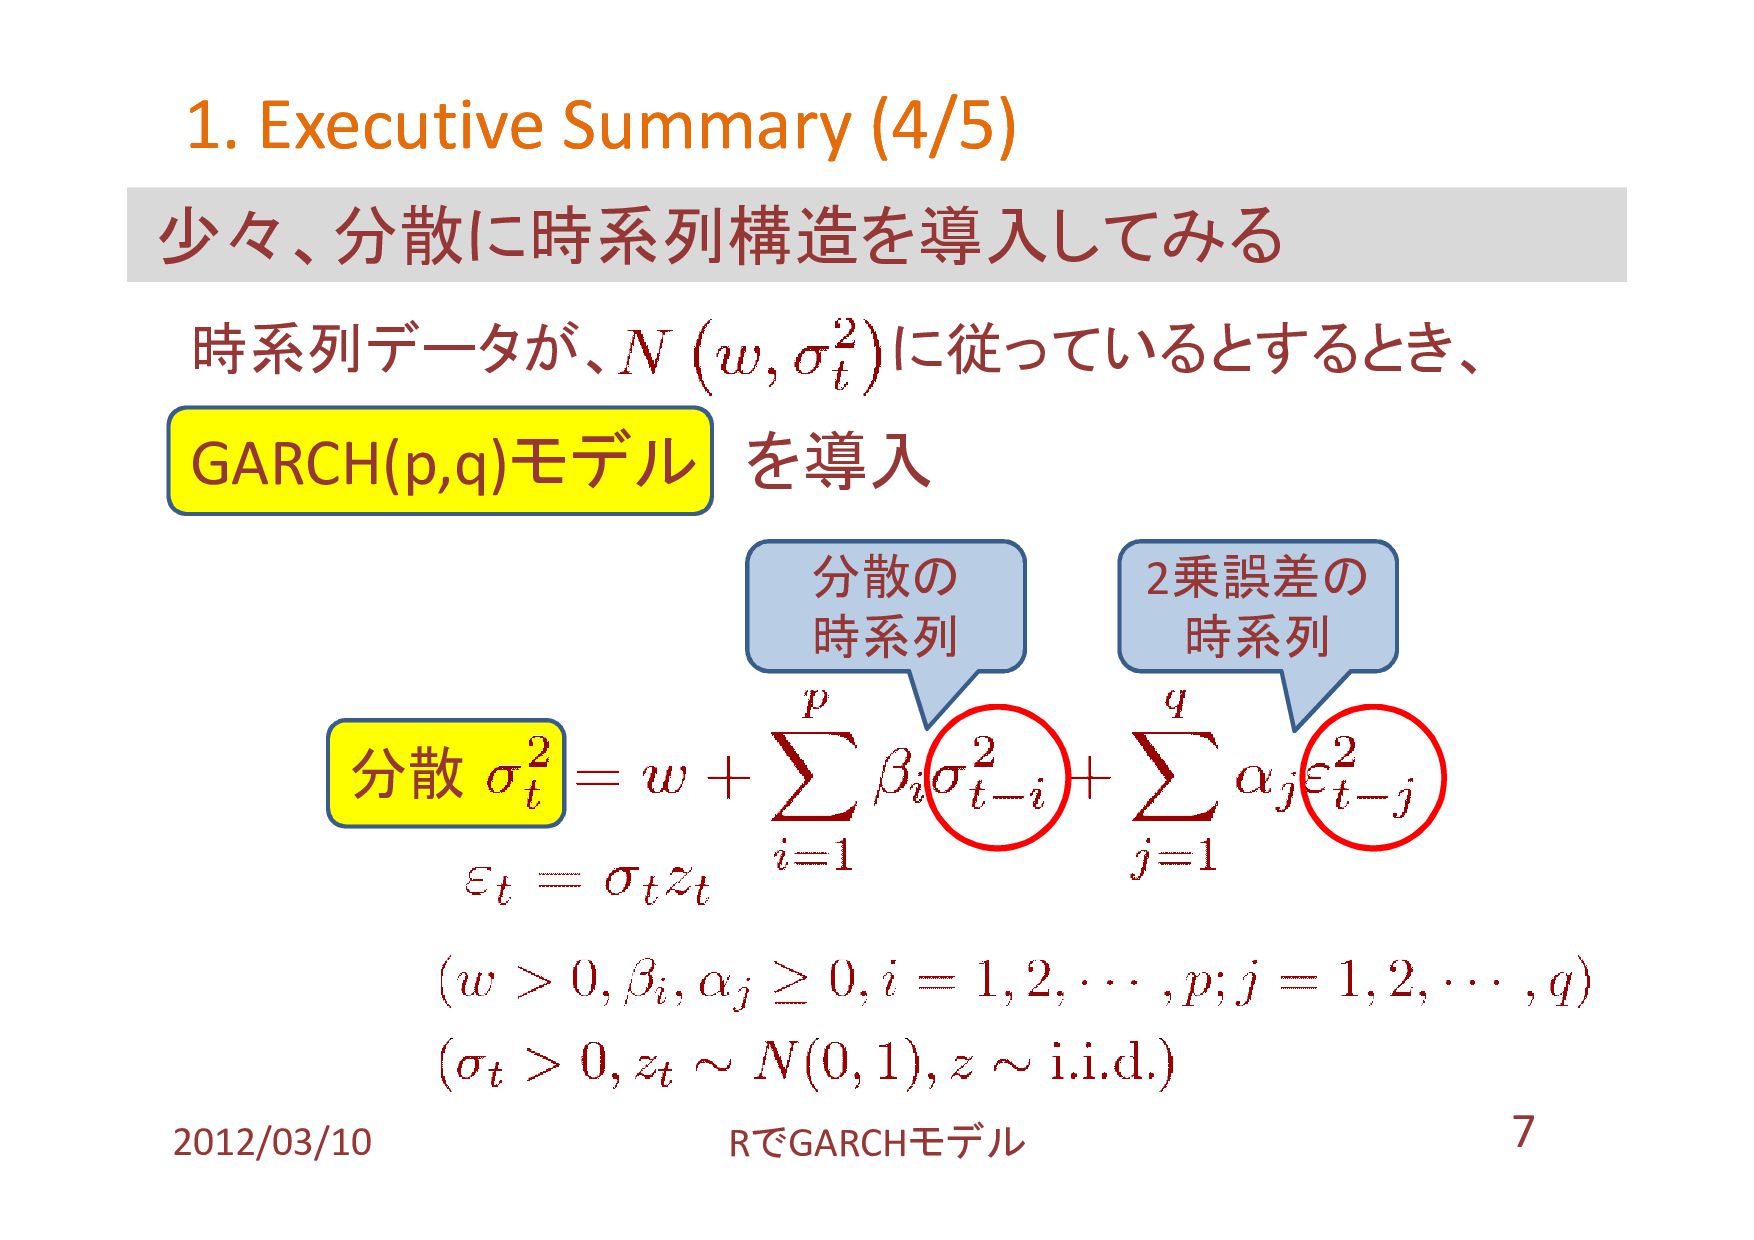
7 1. Executive Summary (4/5) 1. Executive Summary (4/5) 少々、分散に時系列構造を導入してみる
時系列データが、 に従っているとするとき、 GARCH(p,q)モデル を導入 分散 1 分散の 時系列 2乗誤差の 時系列 2012/03/10 RでGARCHモデル
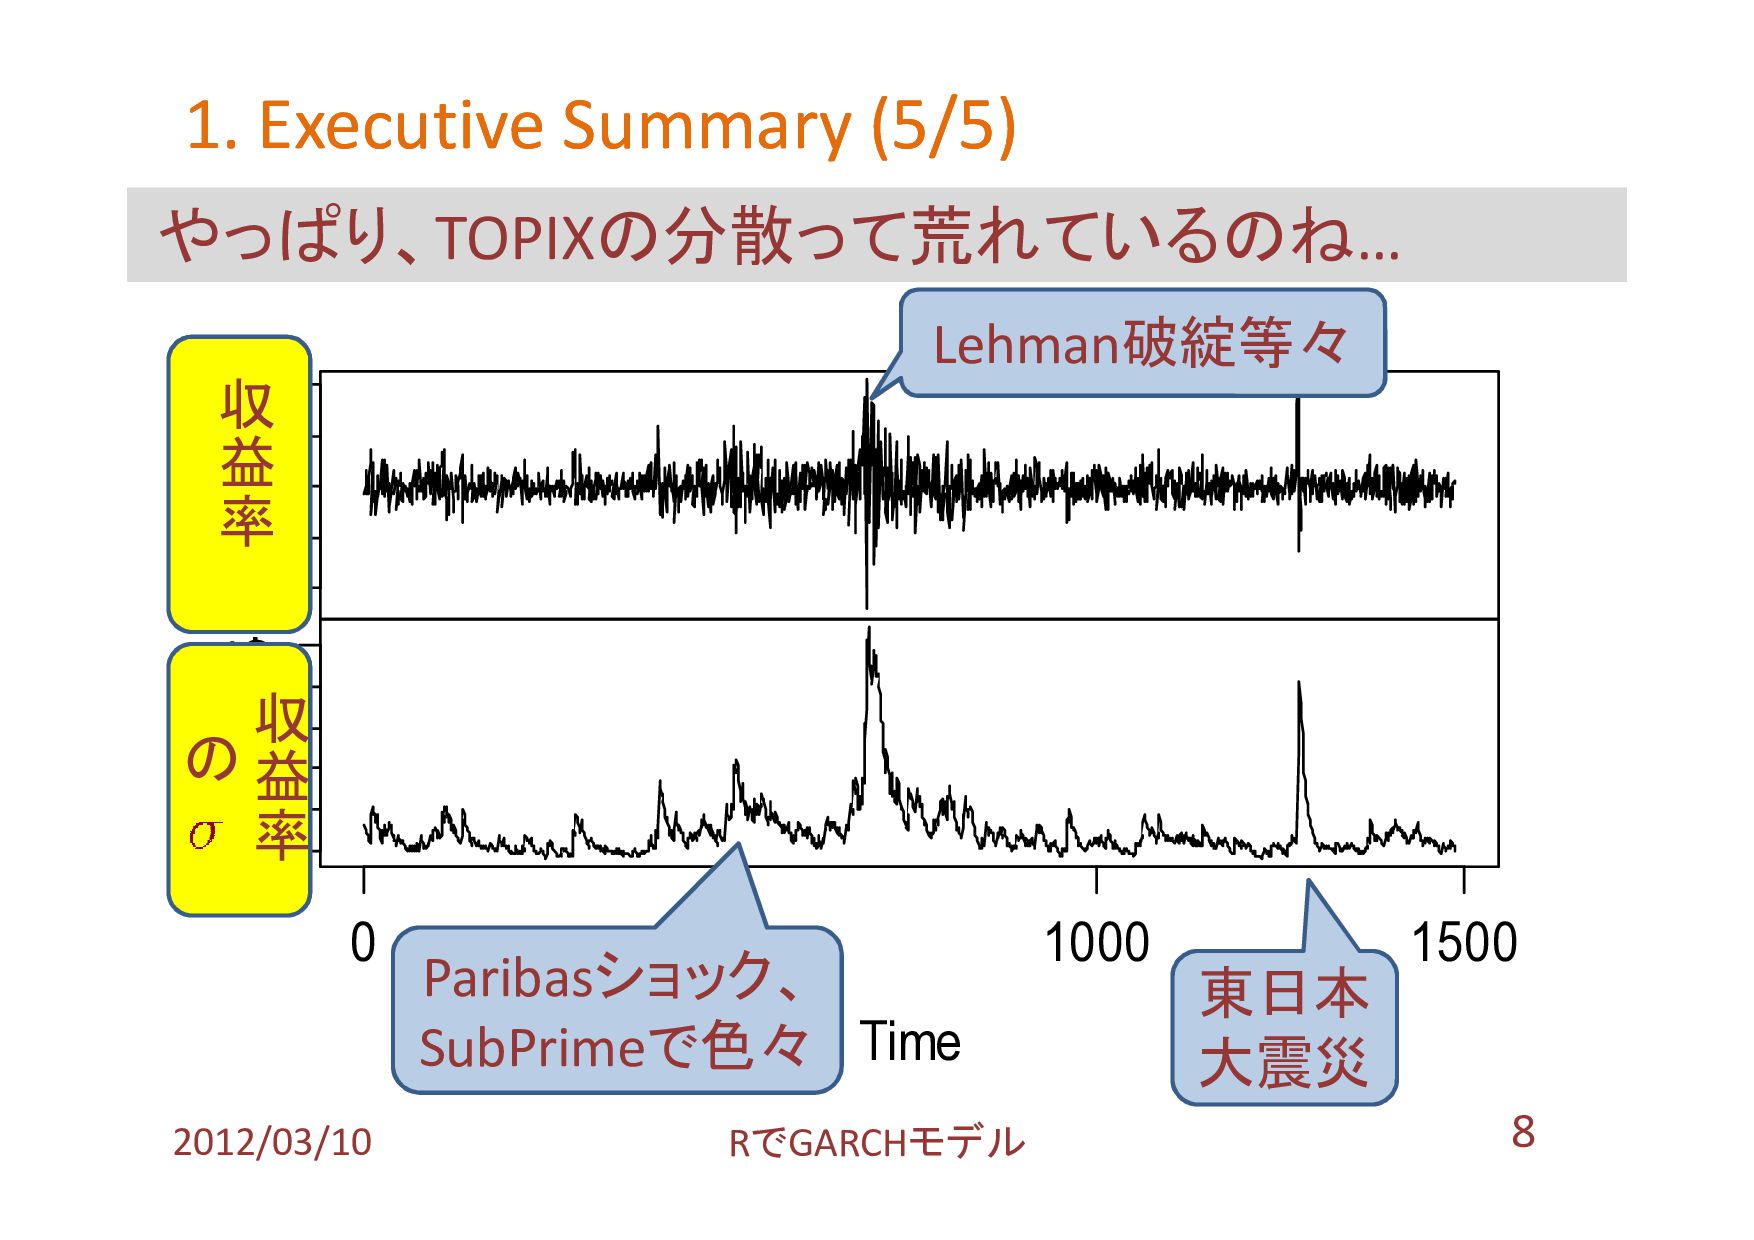
8 1. Executive Summary (5/5) 1. Executive Summary (5/5) やっぱり、TOPIXの分散って荒れているのね…
2012/03/10 RでGARCHモデル -0.10 0.10 0.01 0.05 0 500 1000 1500 Time 東日本 大震災 Lehman破綻等々 Paribasショック、 SubPrimeで色々 収 益 率 収 益 率 の
9 ◇ ◇ 全体構成 全体構成 ◇ ◇ 1. Executive Summary
2. 理論編 1. ARIMAモデル 2. GARCHモデル 3. 実践編 1. TOPIXとは? 2. モデル作成 3. モデル検証 2012/03/10 RでGARCHモデル
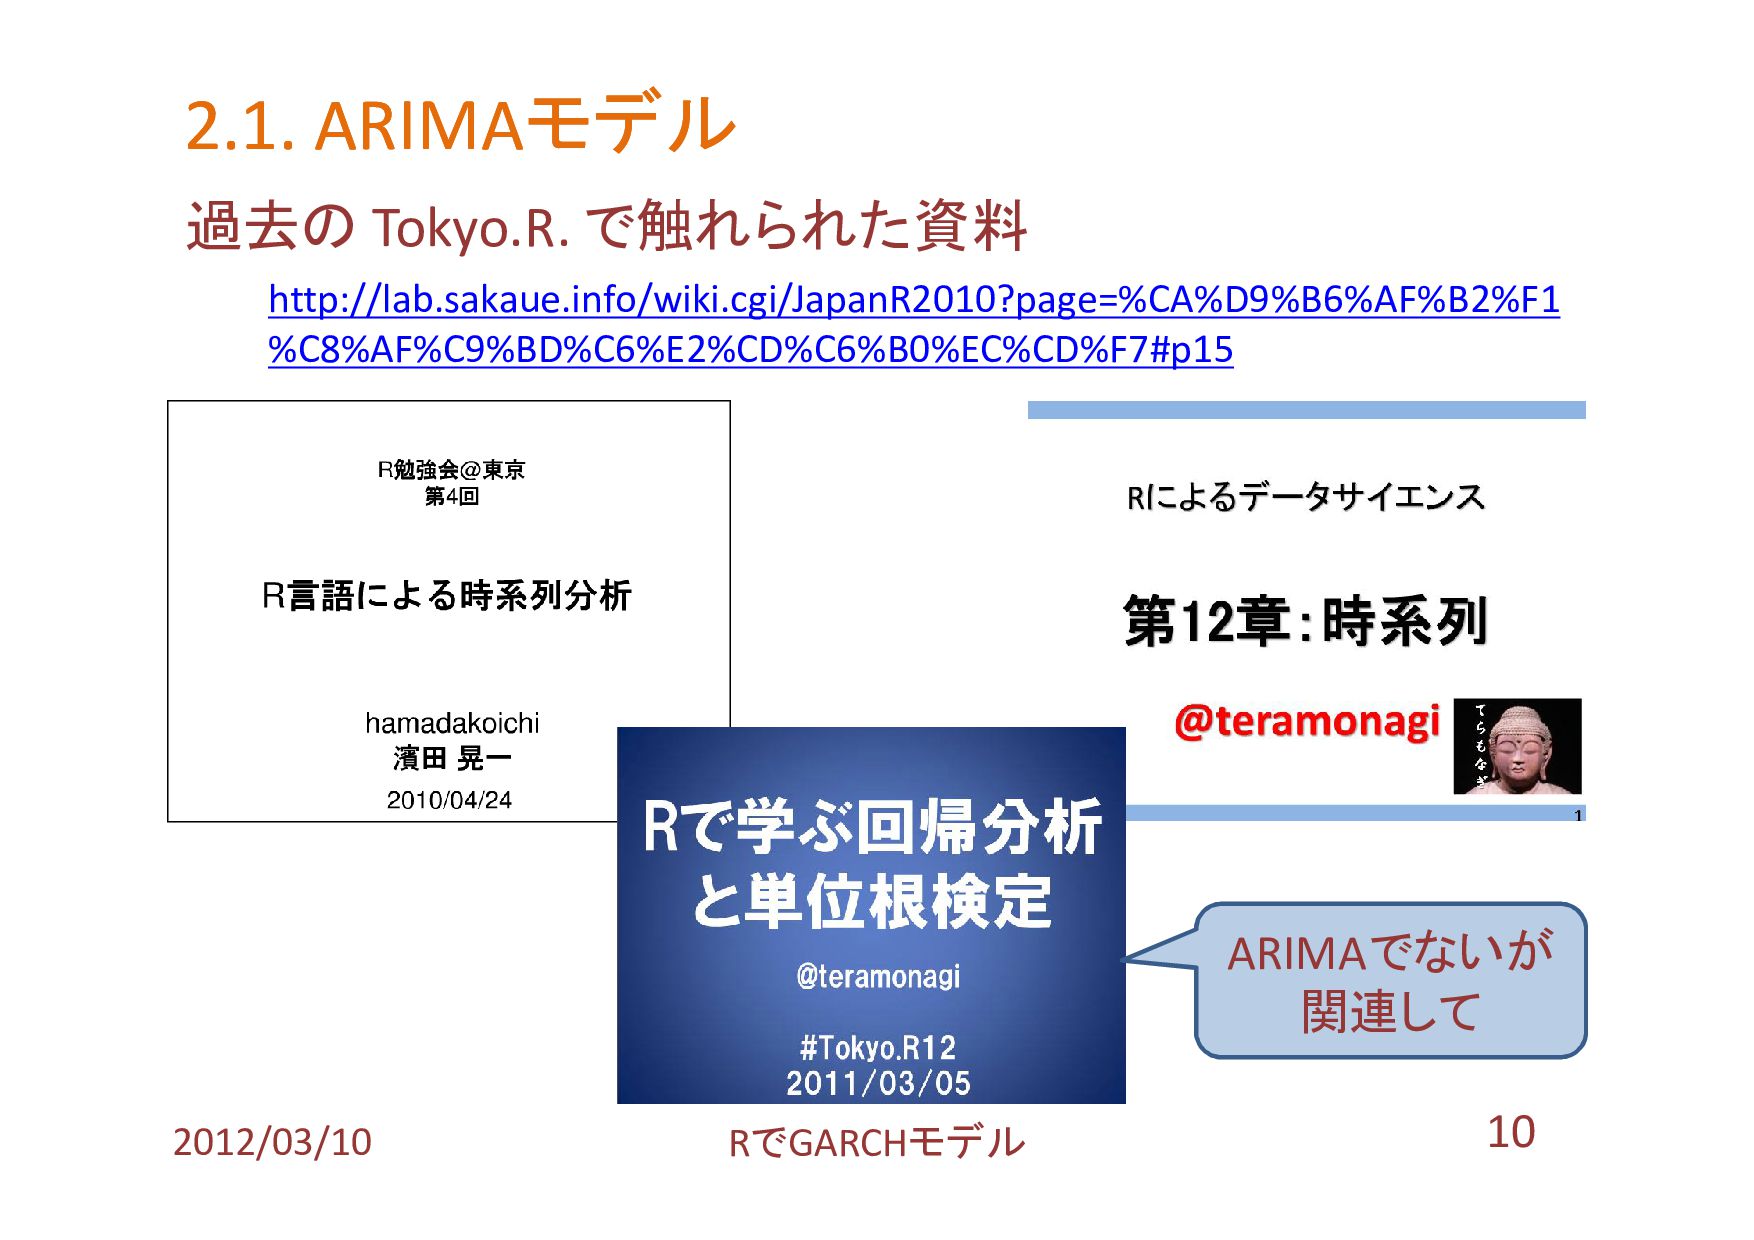
10 過去の Tokyo.R. で触れられた資料 http://lab.sakaue.info/wiki.cgi/JapanR2010?page=%CA%D9%B6%AF%B2%F1 %C8%AF%C9%BD%C6%E2%CD%C6%B0%EC%CD%F7#p15 2.1. ARIMA 2.1. ARIMAモデル
モデル ARIMAでないが 関連して 2012/03/10 RでGARCHモデル
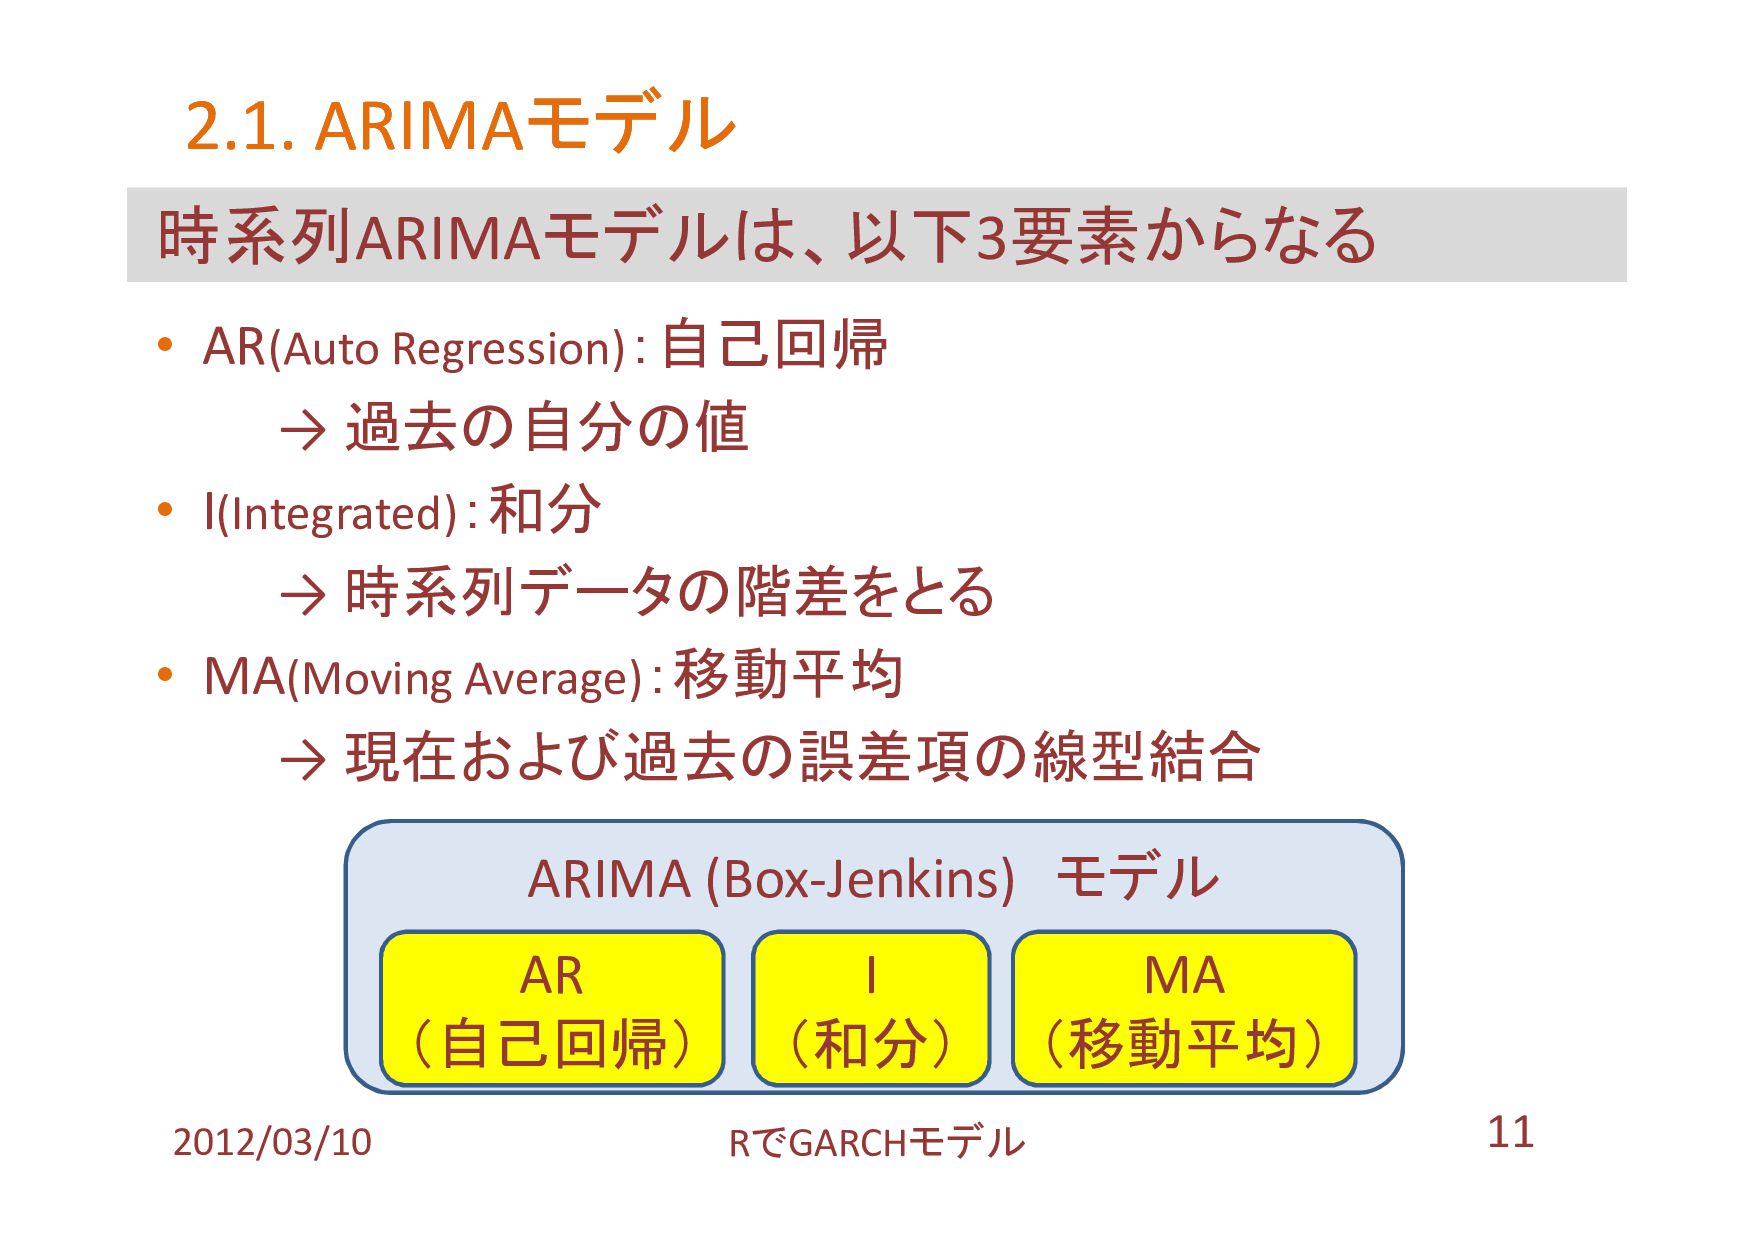
ARIMA (Box-Jenkins) モデル AR (自己回帰) MA (移動平均) I (和分) •
AR(Auto Regression):自己回帰 → 過去の自分の値 • I(Integrated):和分 → 時系列データの階差をとる • MA(Moving Average):移動平均 → 現在および過去の誤差項の線型結合 時系列ARIMAモデルは、以下3要素からなる 2.1. ARIMA 2.1. ARIMAモデル モデル 2012/03/10 RでGARCHモデル 11
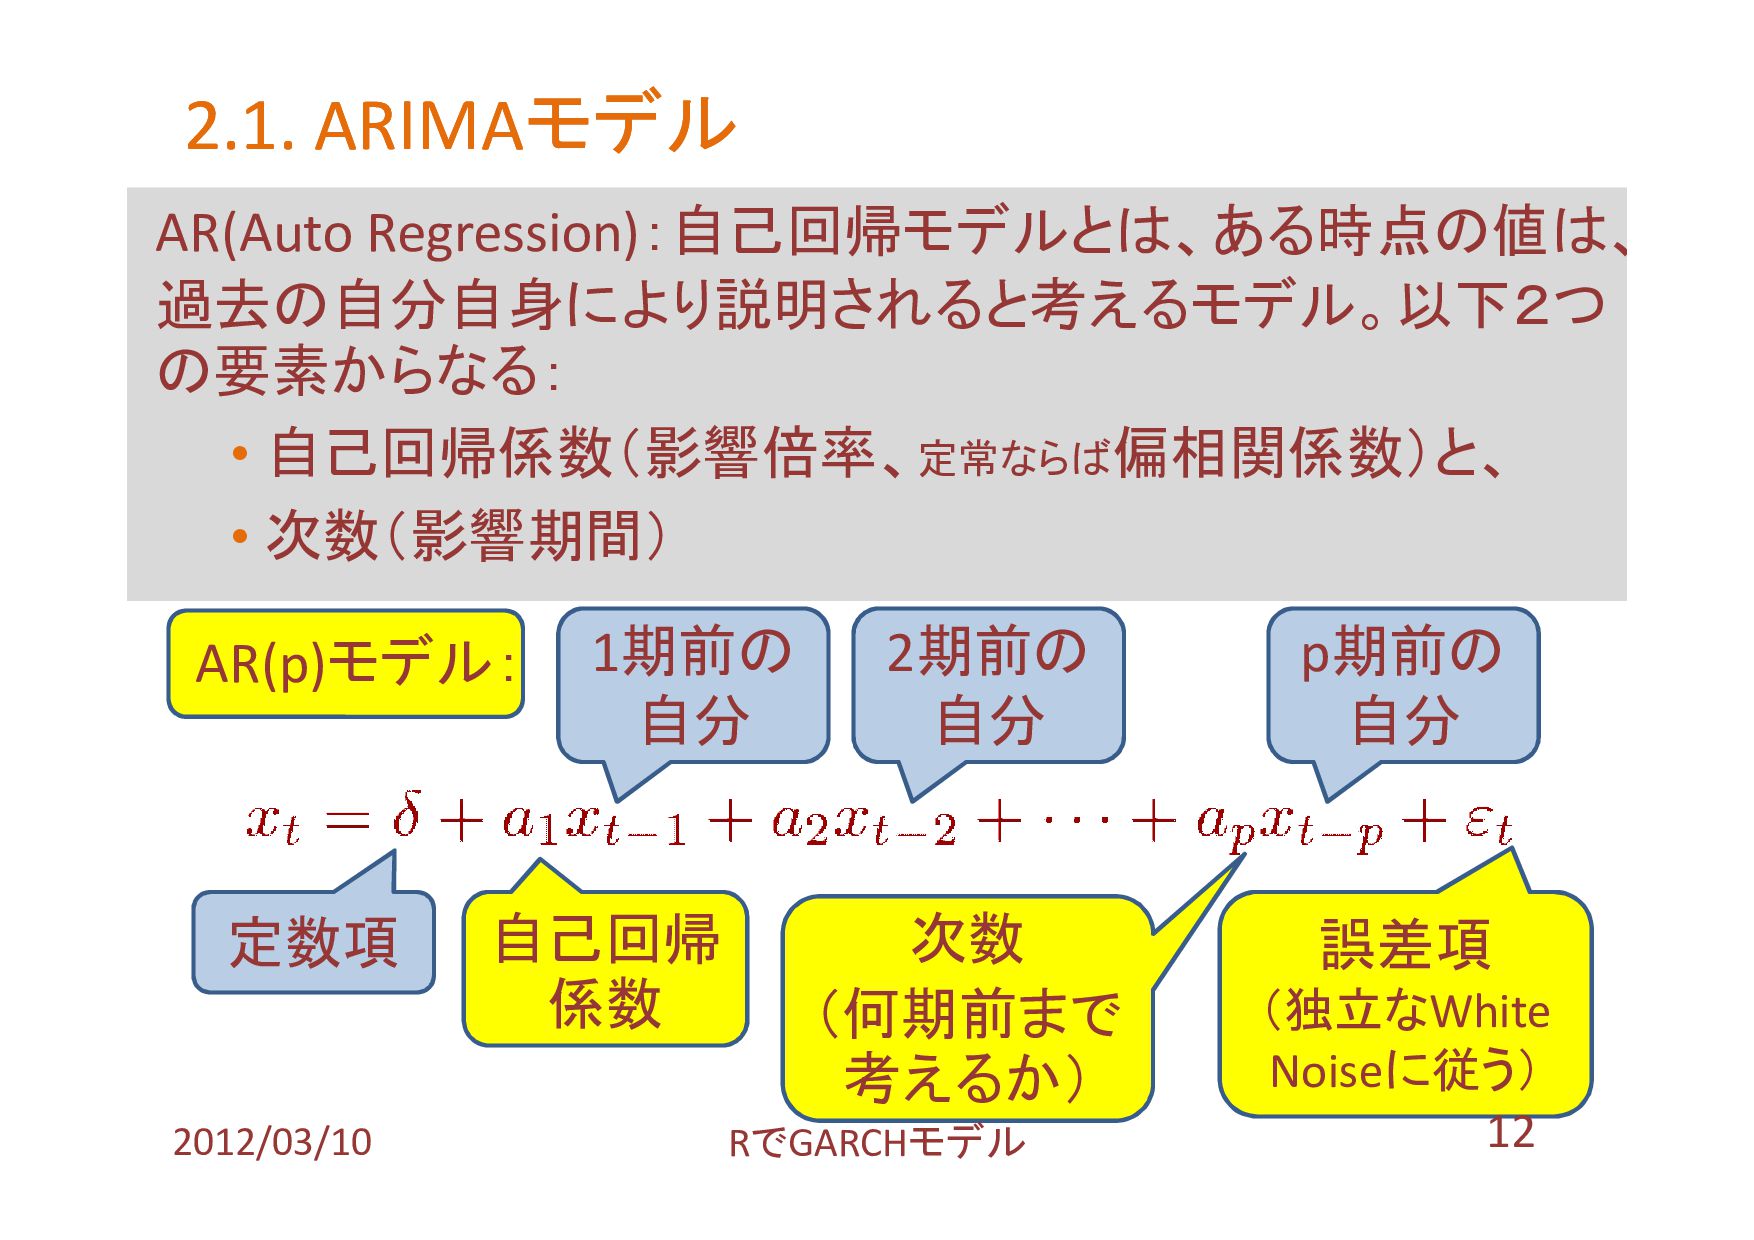
AR(Auto Regression):自己回帰モデルとは、ある時点の値は、 過去の自分自身により説明されると考えるモデル。以下2つ の要素からなる: • 自己回帰係数(影響倍率、定常ならば偏相関係数)と、 • 次数(影響期間) AR(p)モデル: 定数項
自己回帰 係数 誤差項 (独立なWhite Noiseに従う) 次数 (何期前まで 考えるか) 1期前の 自分 2期前の 自分 p期前の 自分 2.1. ARIMA 2.1. ARIMAモデル モデル 2012/03/10 RでGARCHモデル 12
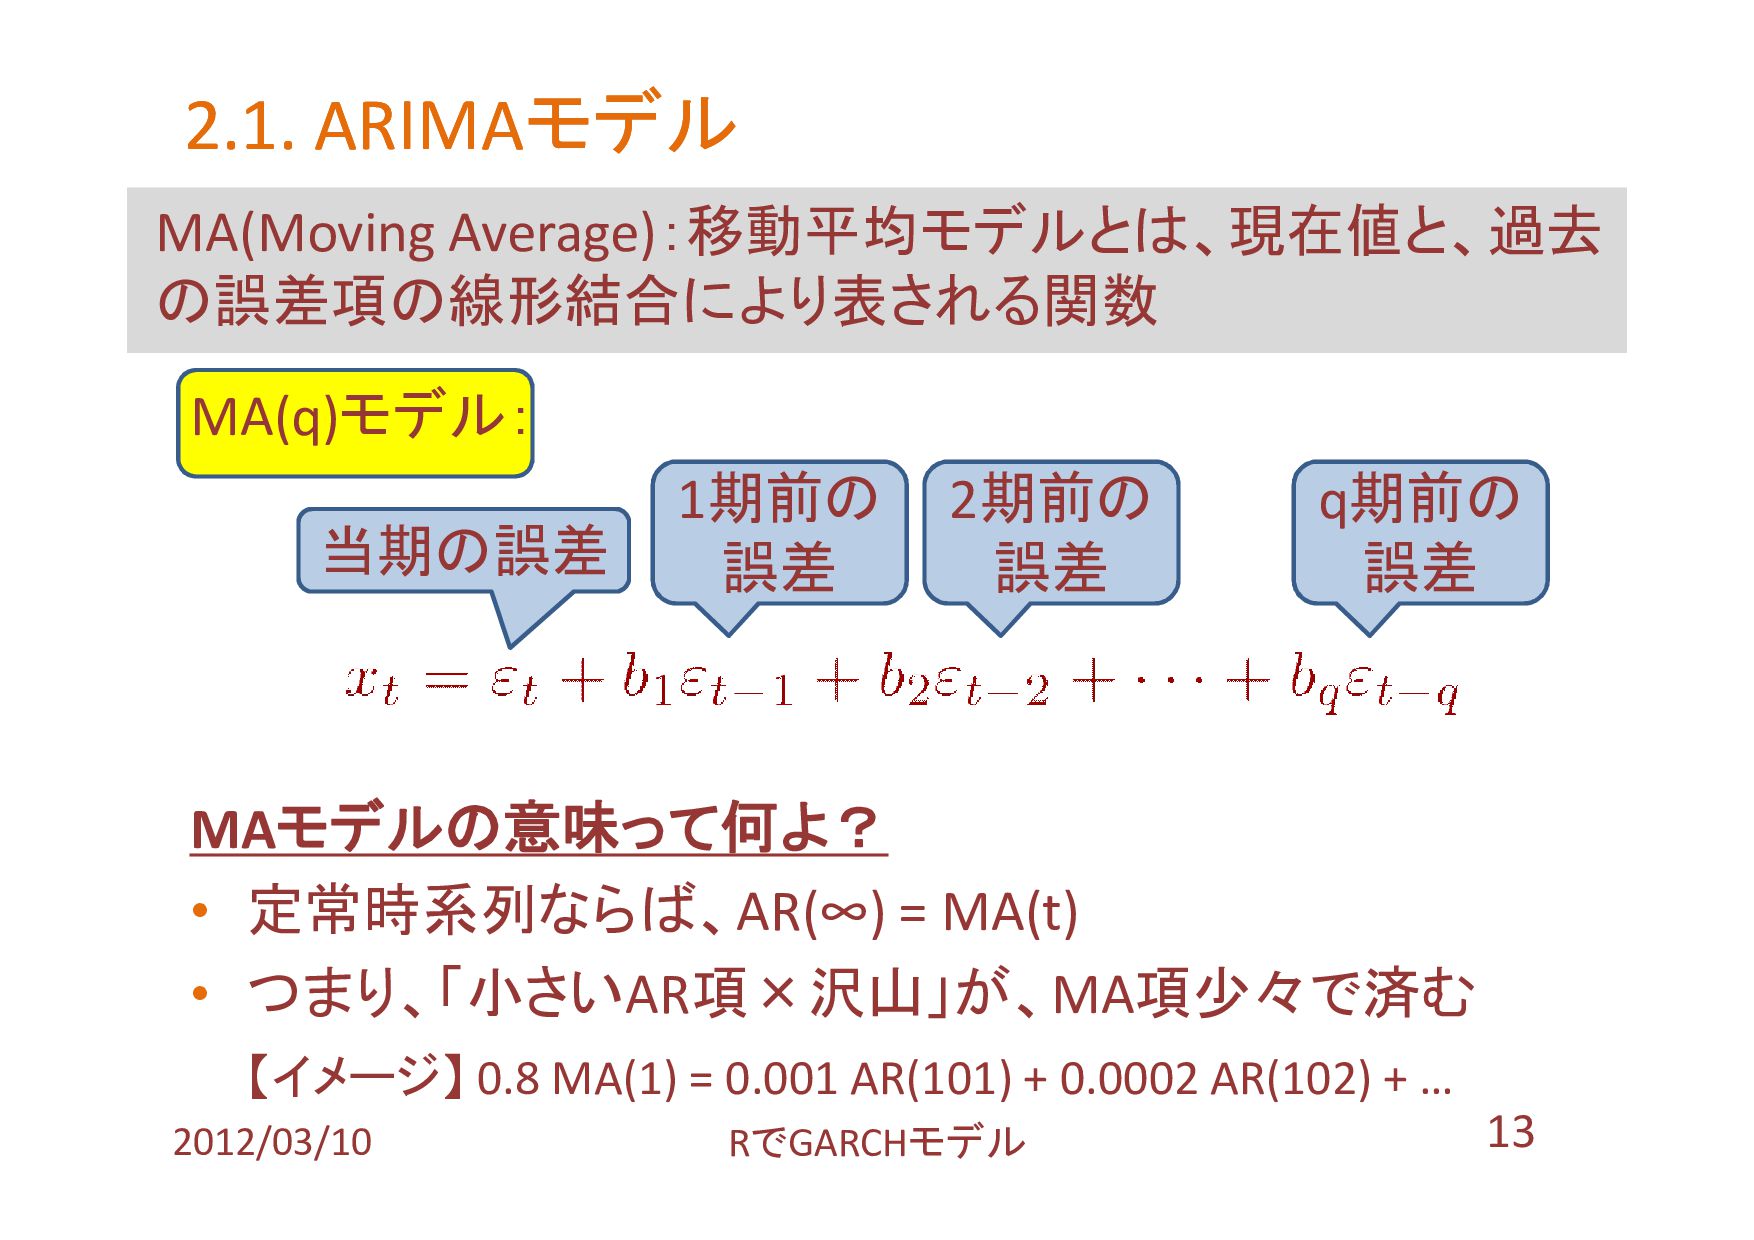
MA(Moving Average):移動平均モデルとは、現在値と、過去 の誤差項の線形結合により表される関数 MA(q)モデル: MAモデルの意味って何よ? • 定常時系列ならば、AR(∞) = MA(t) •
つまり、「小さいAR項×沢山」が、MA項少々で済む 【イメージ】 0.8 MA(1) = 0.001 AR(101) + 0.0002 AR(102) + … 当期の誤差 1期前の 誤差 2期前の 誤差 q期前の 誤差 2.1. ARIMA 2.1. ARIMAモデル モデル 2012/03/10 RでGARCHモデル 13
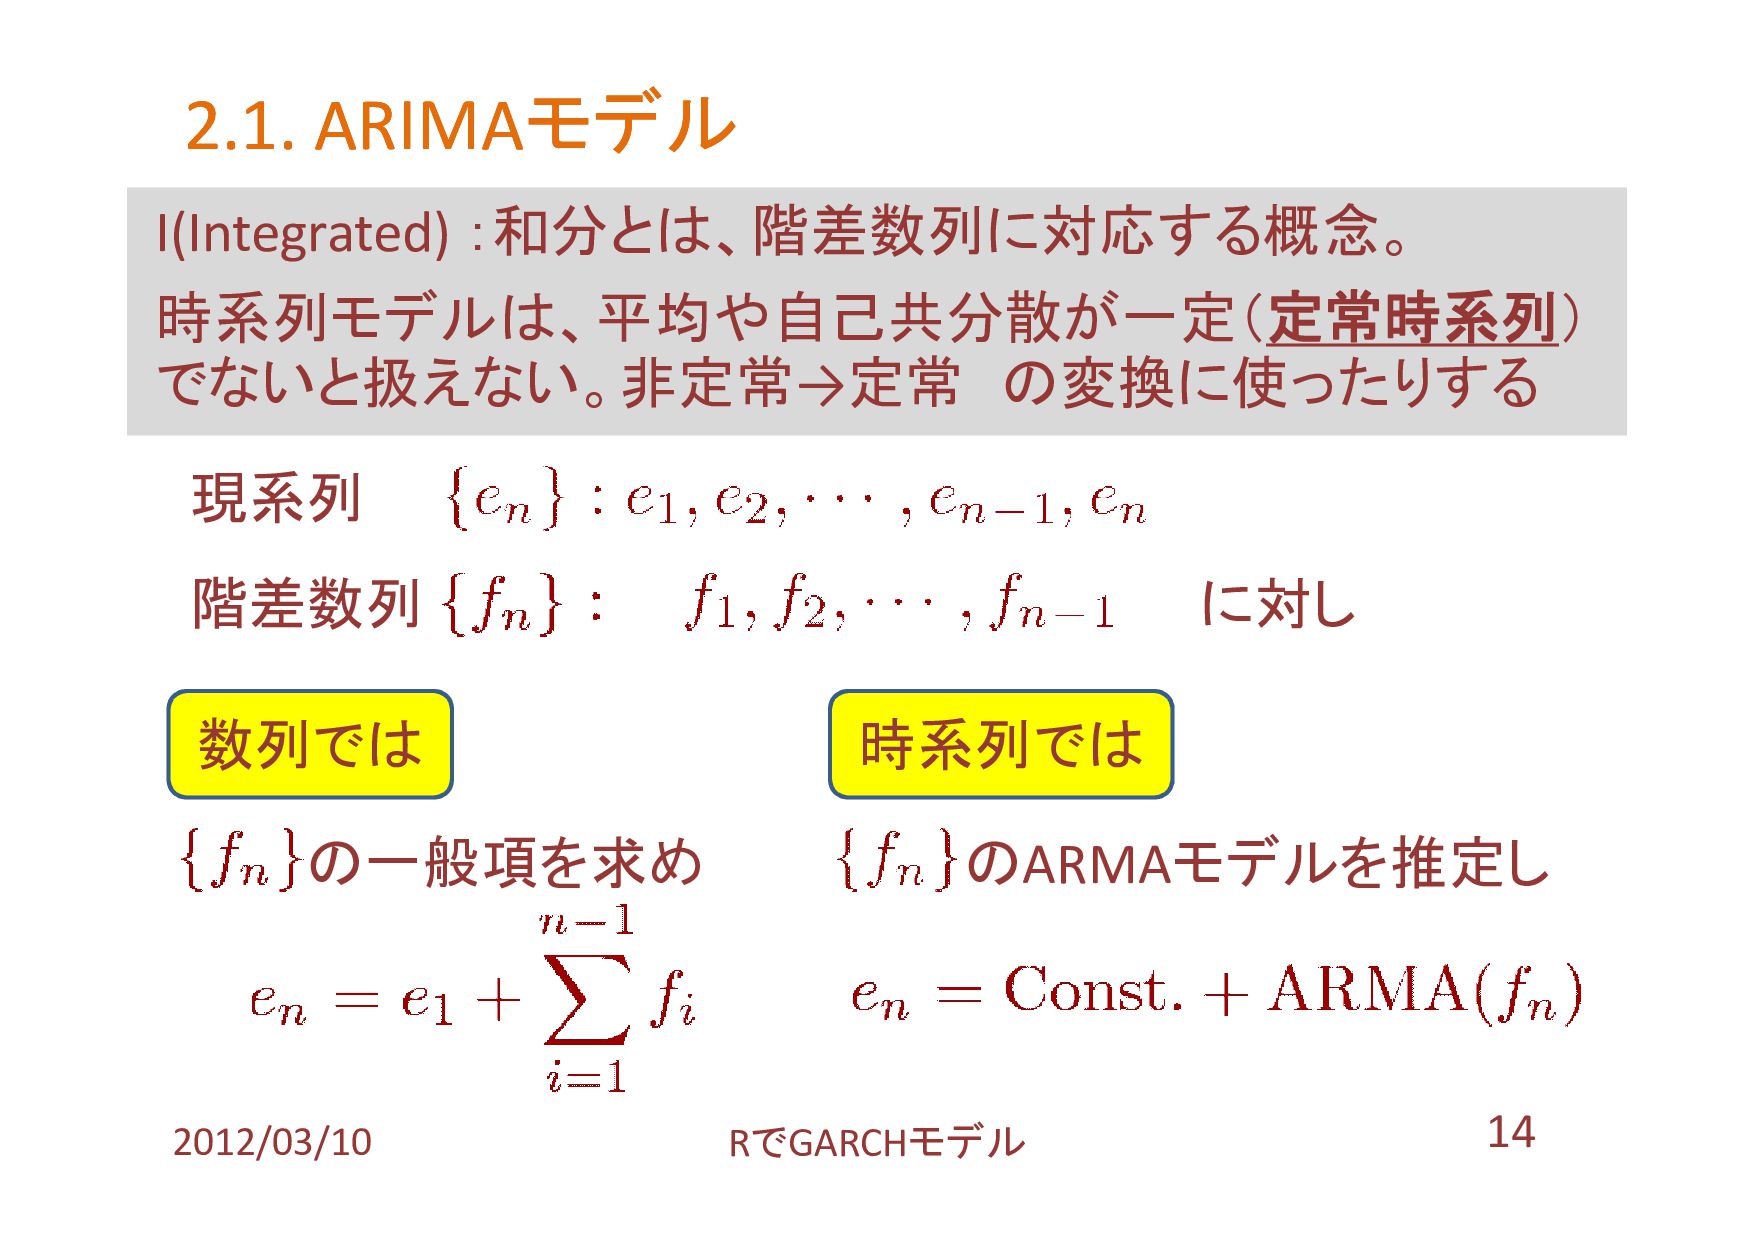
I(Integrated) :和分とは、階差数列に対応する概念。 時系列モデルは、平均や自己共分散が一定(定常時系列) でないと扱えない。非定常→定常 の変換に使ったりする 現系列 階差数列 に対し の一般項を求め のARMAモデルを推定し
2.1. ARIMA 2.1. ARIMAモデル モデル 2012/03/10 RでGARCHモデル 数列では 時系列では 14
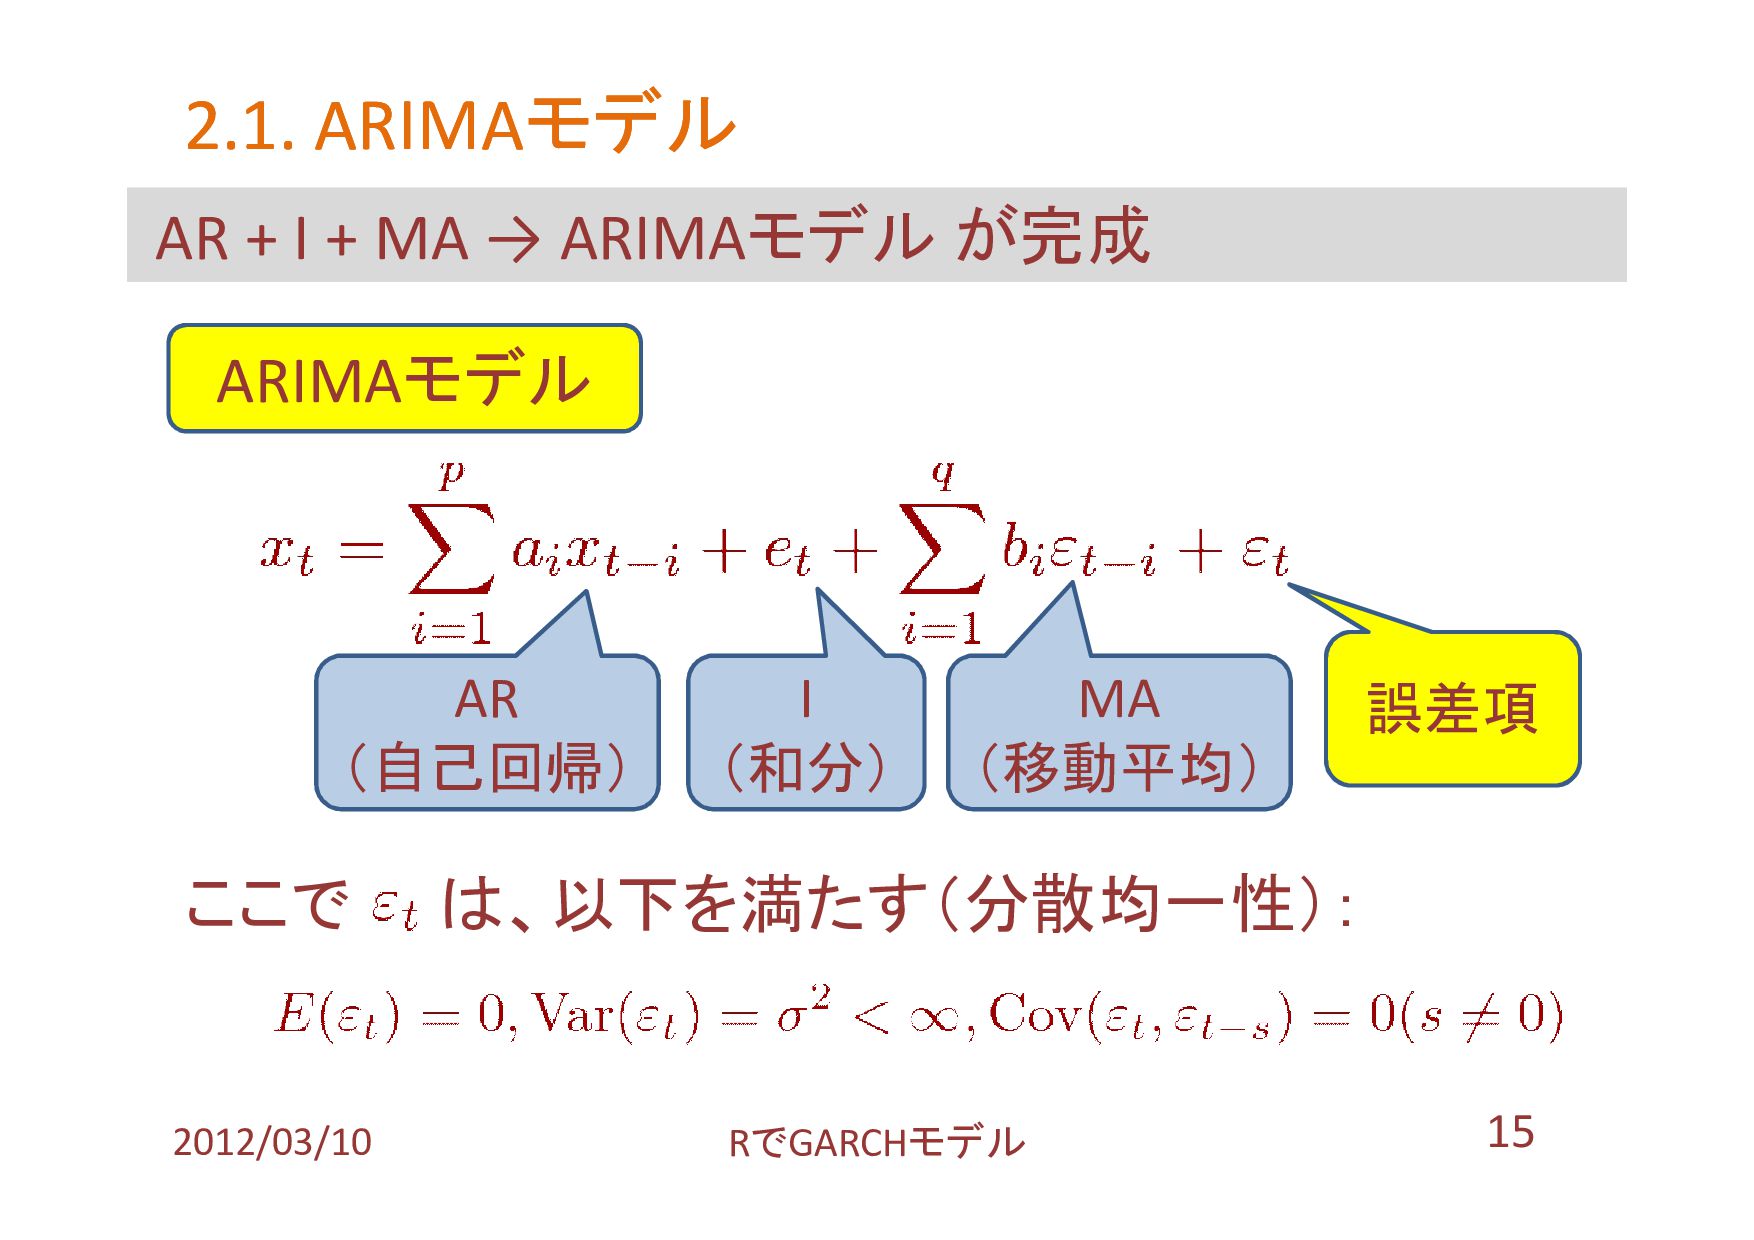
ここで は、以下を満たす(分散均一性): ARIMAモデル 15 AR + I + MA →
ARIMAモデル が完成 AR (自己回帰) MA (移動平均) I (和分) 誤差項 2012/03/10 RでGARCHモデル 2.1. ARIMA 2.1. ARIMAモデル モデル
16 ◇ ◇ 全体構成 全体構成 ◇ ◇ 1. Executive Summary
2. 理論編 1. ARIMAモデル 2. GARCHモデル 3. 実践編 1. TOPIXとは? 2. モデル作成 3. モデル検証 2012/03/10 RでGARCHモデル
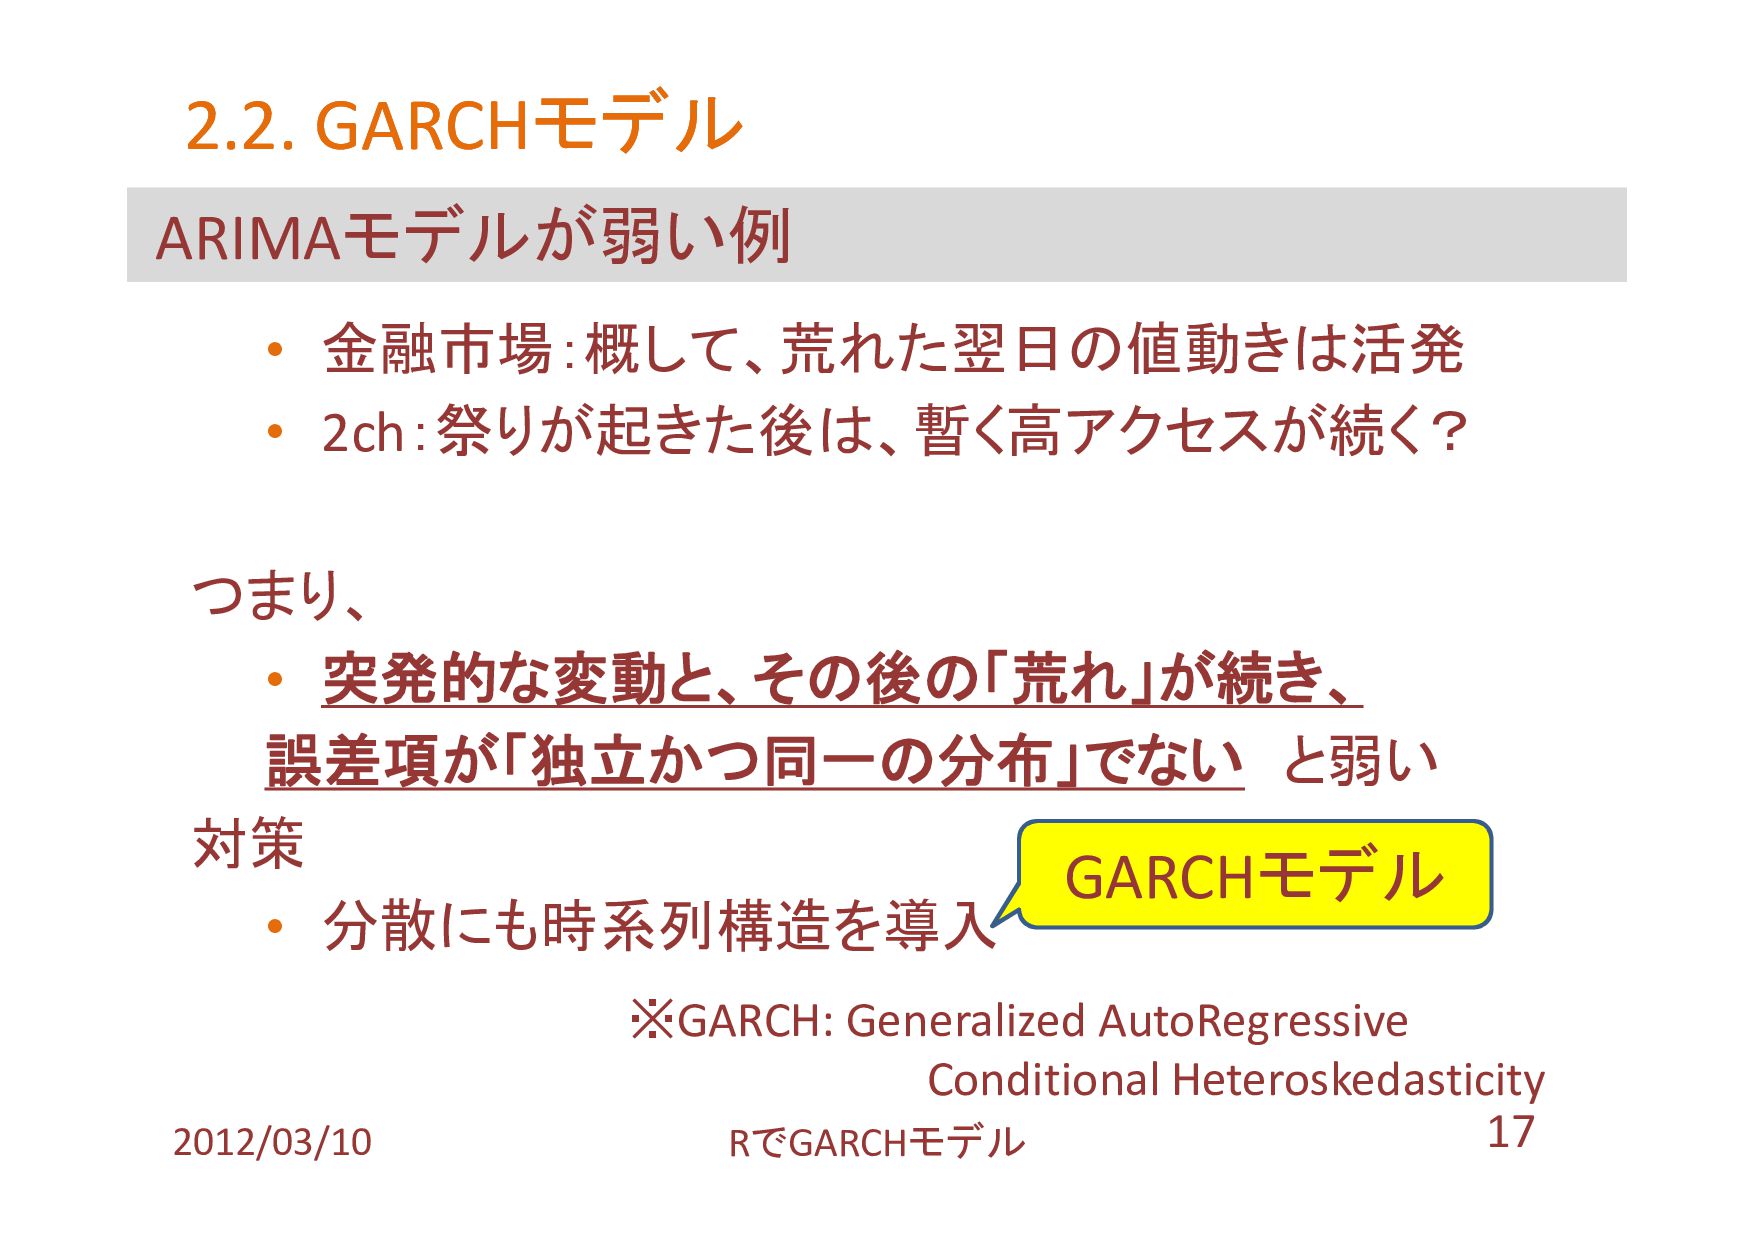
17 2.2. GARCH 2.2. GARCHモデル モデル ARIMAモデルが弱い例 • 金融市場:概して、荒れた翌日の値動きは活発 •
2ch:祭りが起きた後は、暫く高アクセスが続く? つまり、 • 突発的な変動と、その後の「荒れ」が続き、 誤差項が「独立かつ同一の分布」でない と弱い 対策 • 分散にも時系列構造を導入 2012/03/10 RでGARCHモデル GARCHモデル ※GARCH: Generalized AutoRegressive Conditional Heteroskedasticity
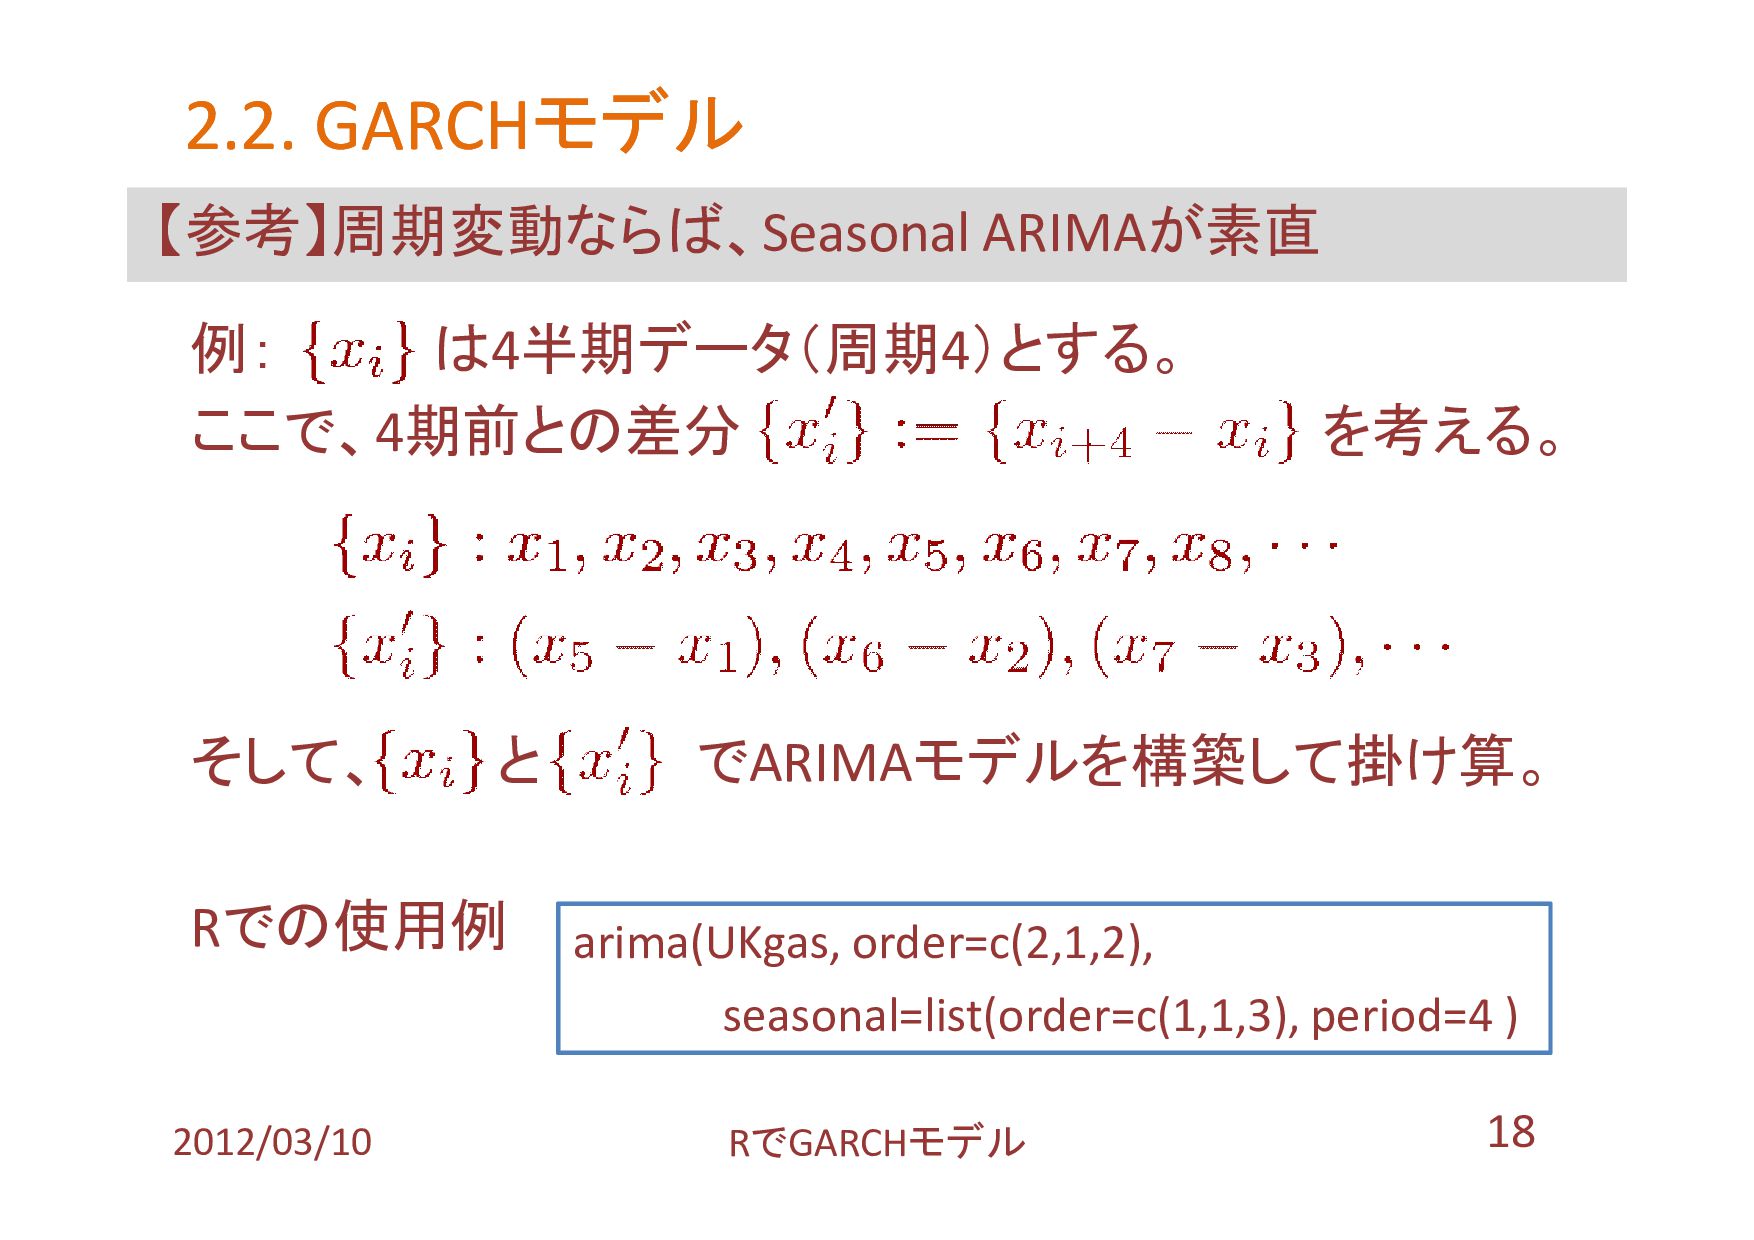
18 2.2. GARCH 2.2. GARCHモデル モデル 【参考】周期変動ならば、Seasonal ARIMAが素直 例: は4半期データ(周期4)とする。
ここで、4期前との差分 を考える。 そして、 と でARIMAモデルを構築して掛け算。 Rでの使用例 2012/03/10 RでGARCHモデル arima(UKgas, order=c(2,1,2), seasonal=list(order=c(1,1,3), period=4 )
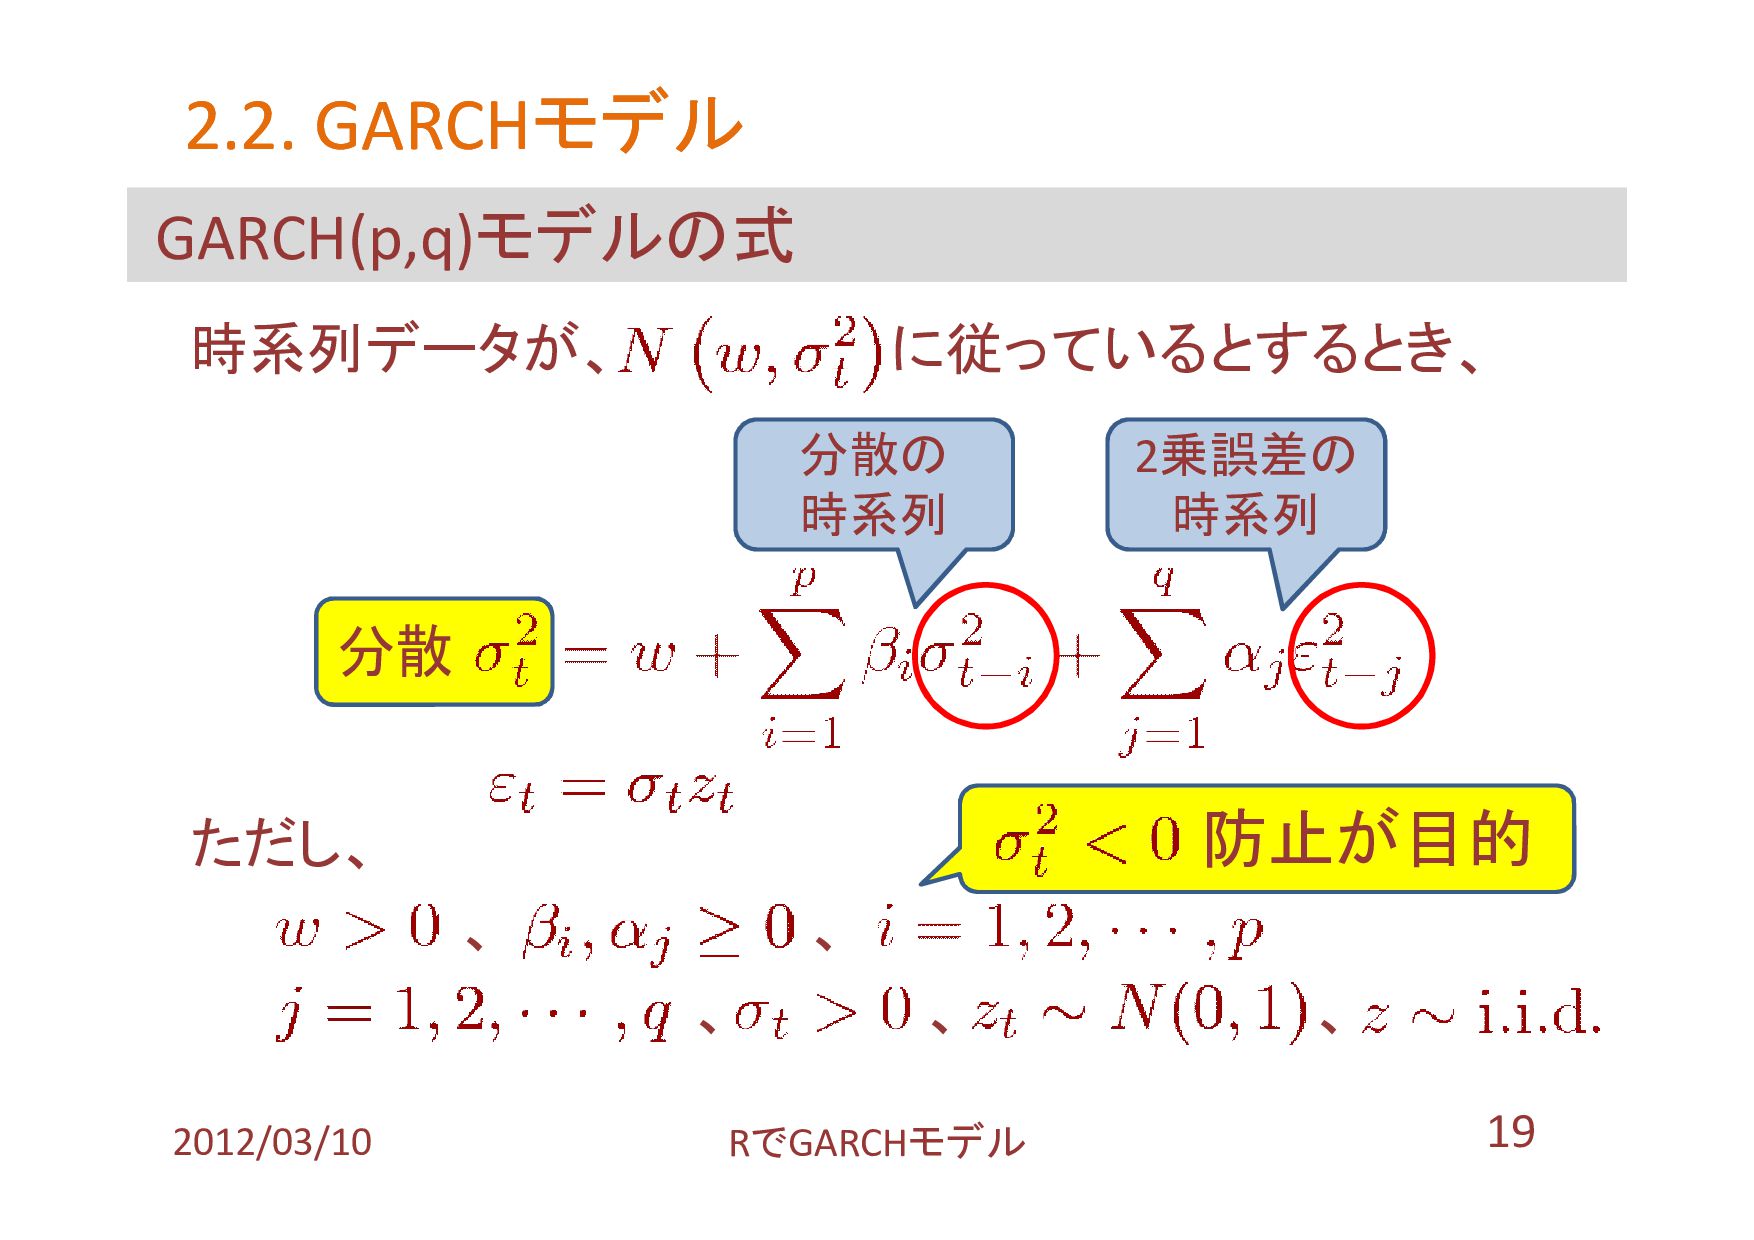
時系列データが、 に従っているとするとき、 ただし、 、 、 、 、 、 19 GARCH(p,q)モデルの式
分散 1 分散の 時系列 2乗誤差の 時系列 2012/03/10 RでGARCHモデル 2.2. GARCH 2.2. GARCHモデル モデル 防止が目的
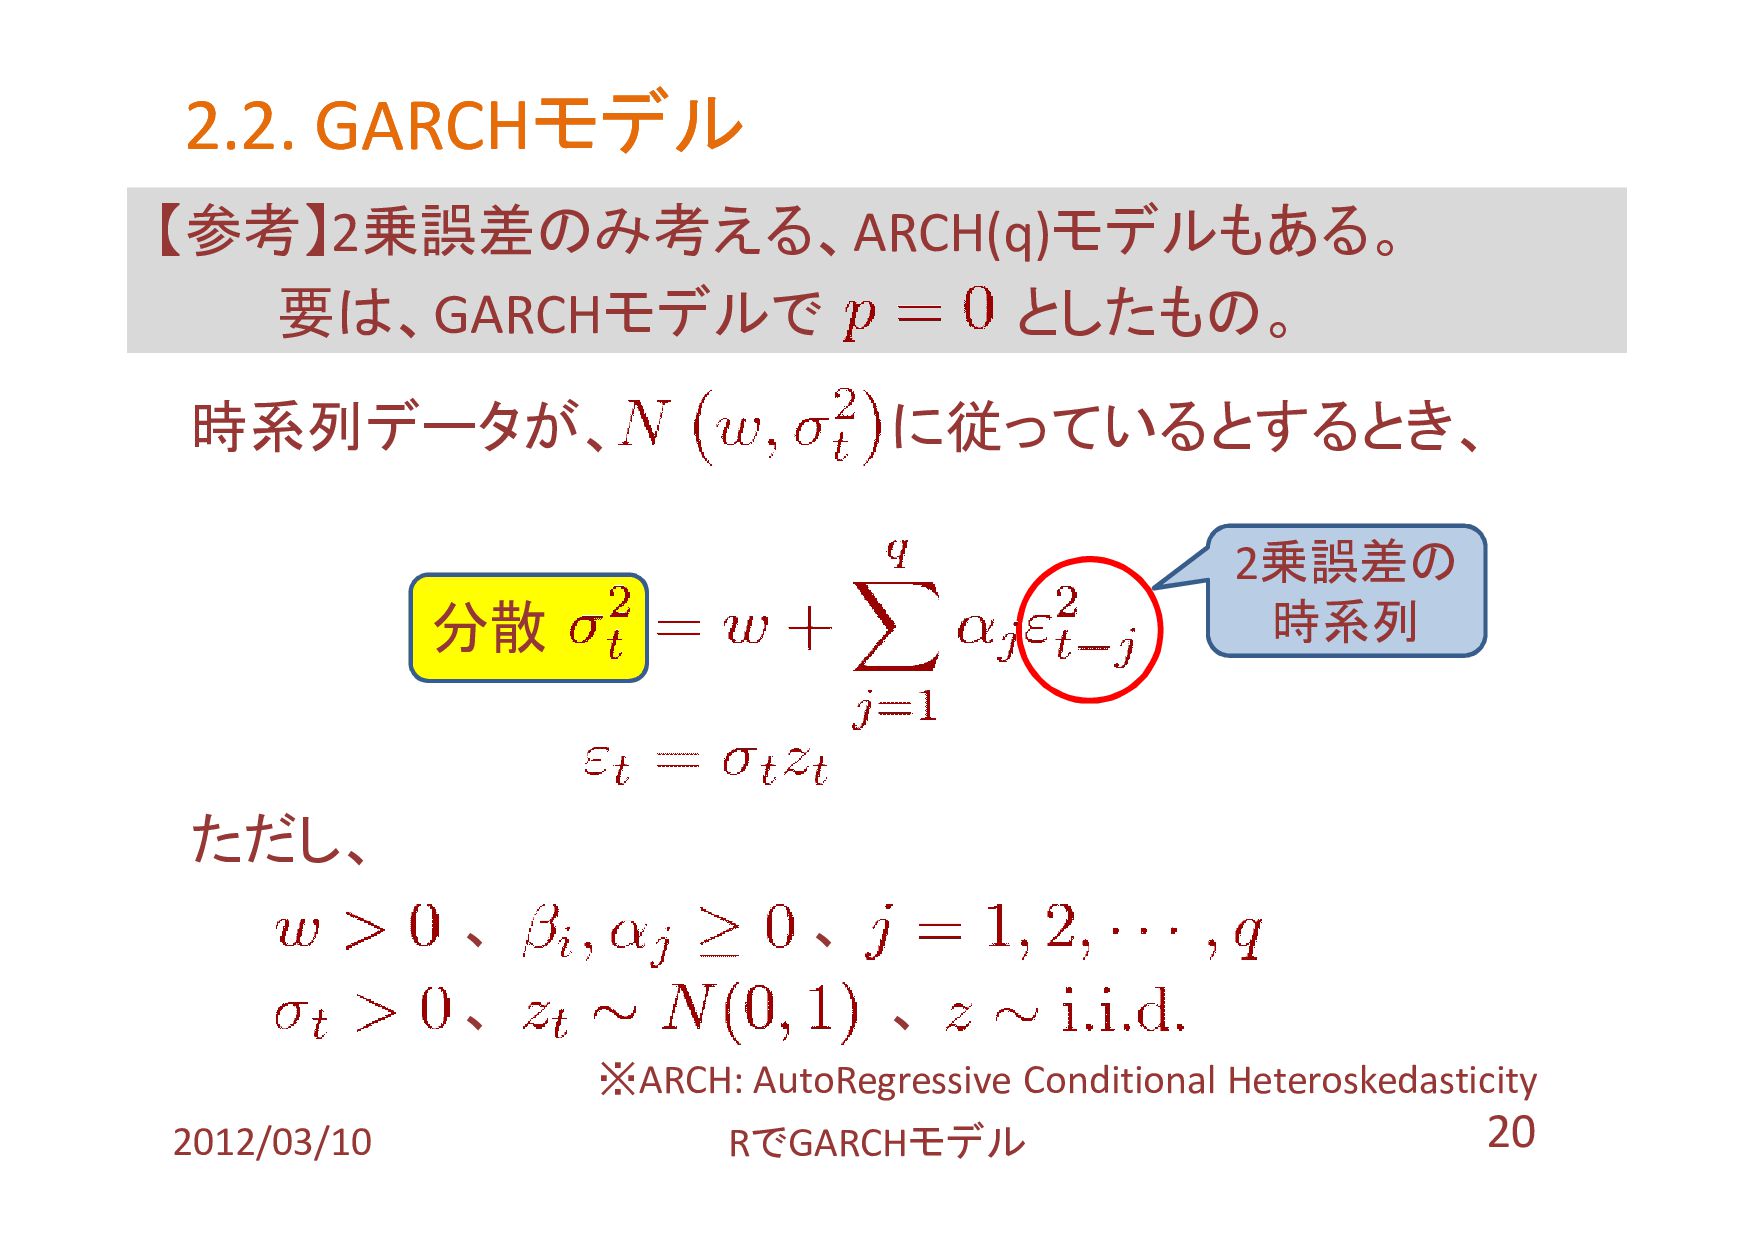
時系列データが、 に従っているとするとき、 ただし、 、 、 、 、 20 【参考】2乗誤差のみ考える、ARCH(q)モデルもある。 要は、GARCHモデルで
としたもの。 2012/03/10 RでGARCHモデル 2.2. GARCH 2.2. GARCHモデル モデル ※ARCH: AutoRegressive Conditional Heteroskedasticity 分散 1 2乗誤差の 時系列
【答え】 • 正規分布以外では、GARCHアルゴリズムの最尤推 定量は間違っている • ただ、標本数が大だと、最尤法の一致性ならOK • よって、実際の分布は正規分布でないが、正規分 布のGARCH推定量でいいや、と割り切る? •
ただ、最尤推定量や、(尤度を用いる)AIC等の情報 量基準は、全て「擬似的な値」、なのは留意 21 【参考】もっともな懸念で… データが常に正規分布ではない。最後の分散の誤差が になる訳ないのでは? 2012/03/10 RでGARCHモデル 2.2. GARCH 2.2. GARCHモデル モデル
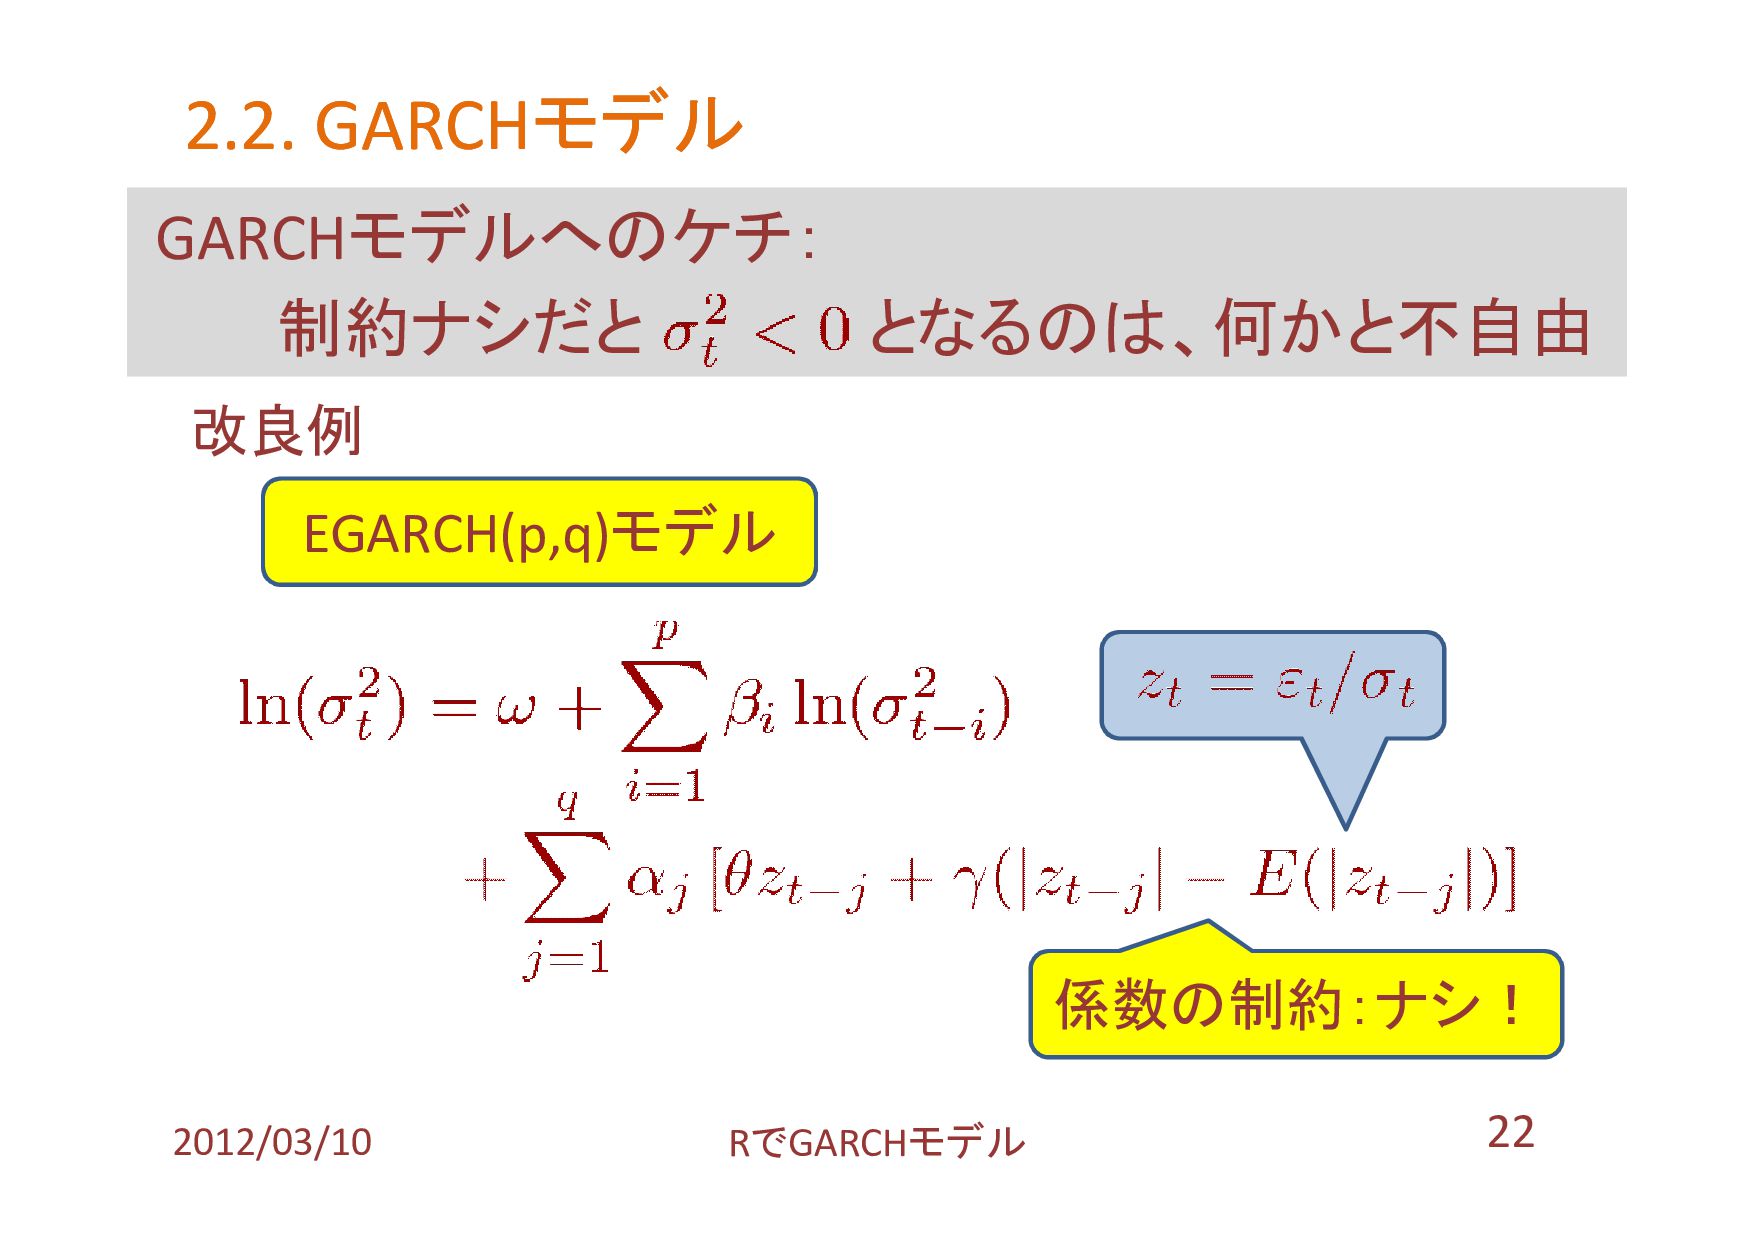
改良例 EGARCH(p,q)モデル 22 GARCHモデルへのケチ: 制約ナシだと となるのは、何かと不自由 2012/03/10 RでGARCHモデル 2.2. GARCH
2.2. GARCHモデル モデル 係数の制約:ナシ!
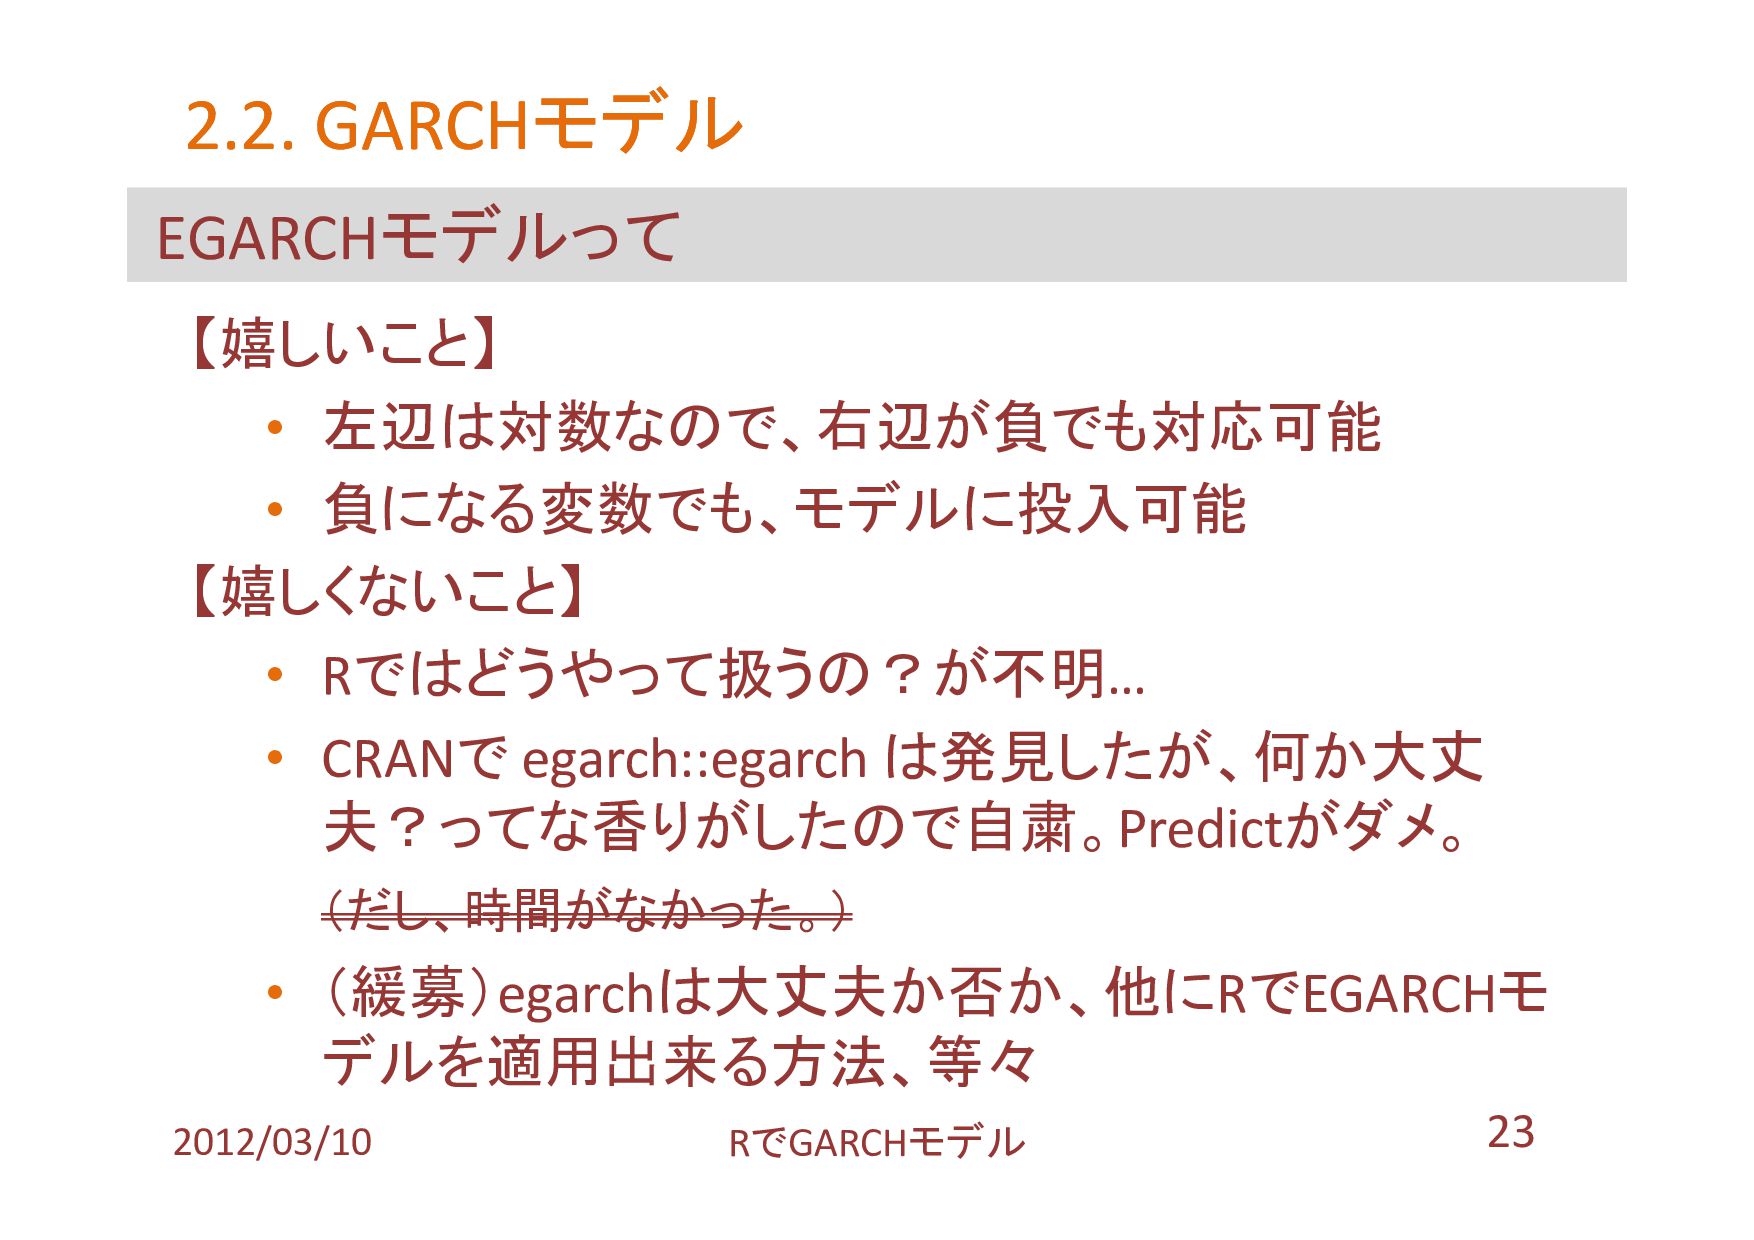
【嬉しいこと】 • 左辺は対数なので、右辺が負でも対応可能 • 負になる変数でも、モデルに投入可能 【嬉しくないこと】 • Rではどうやって扱うの?が不明… • CRANで
egarch::egarch は発見したが、何か大丈 夫?ってな香りがしたので自粛。Predictがダメ。 (だし、時間がなかった。) • (緩募)egarchは大丈夫か否か、他にRでEGARCHモ デルを適用出来る方法、等々 23 EGARCHモデルって 2012/03/10 RでGARCHモデル 2.2. GARCH 2.2. GARCHモデル モデル
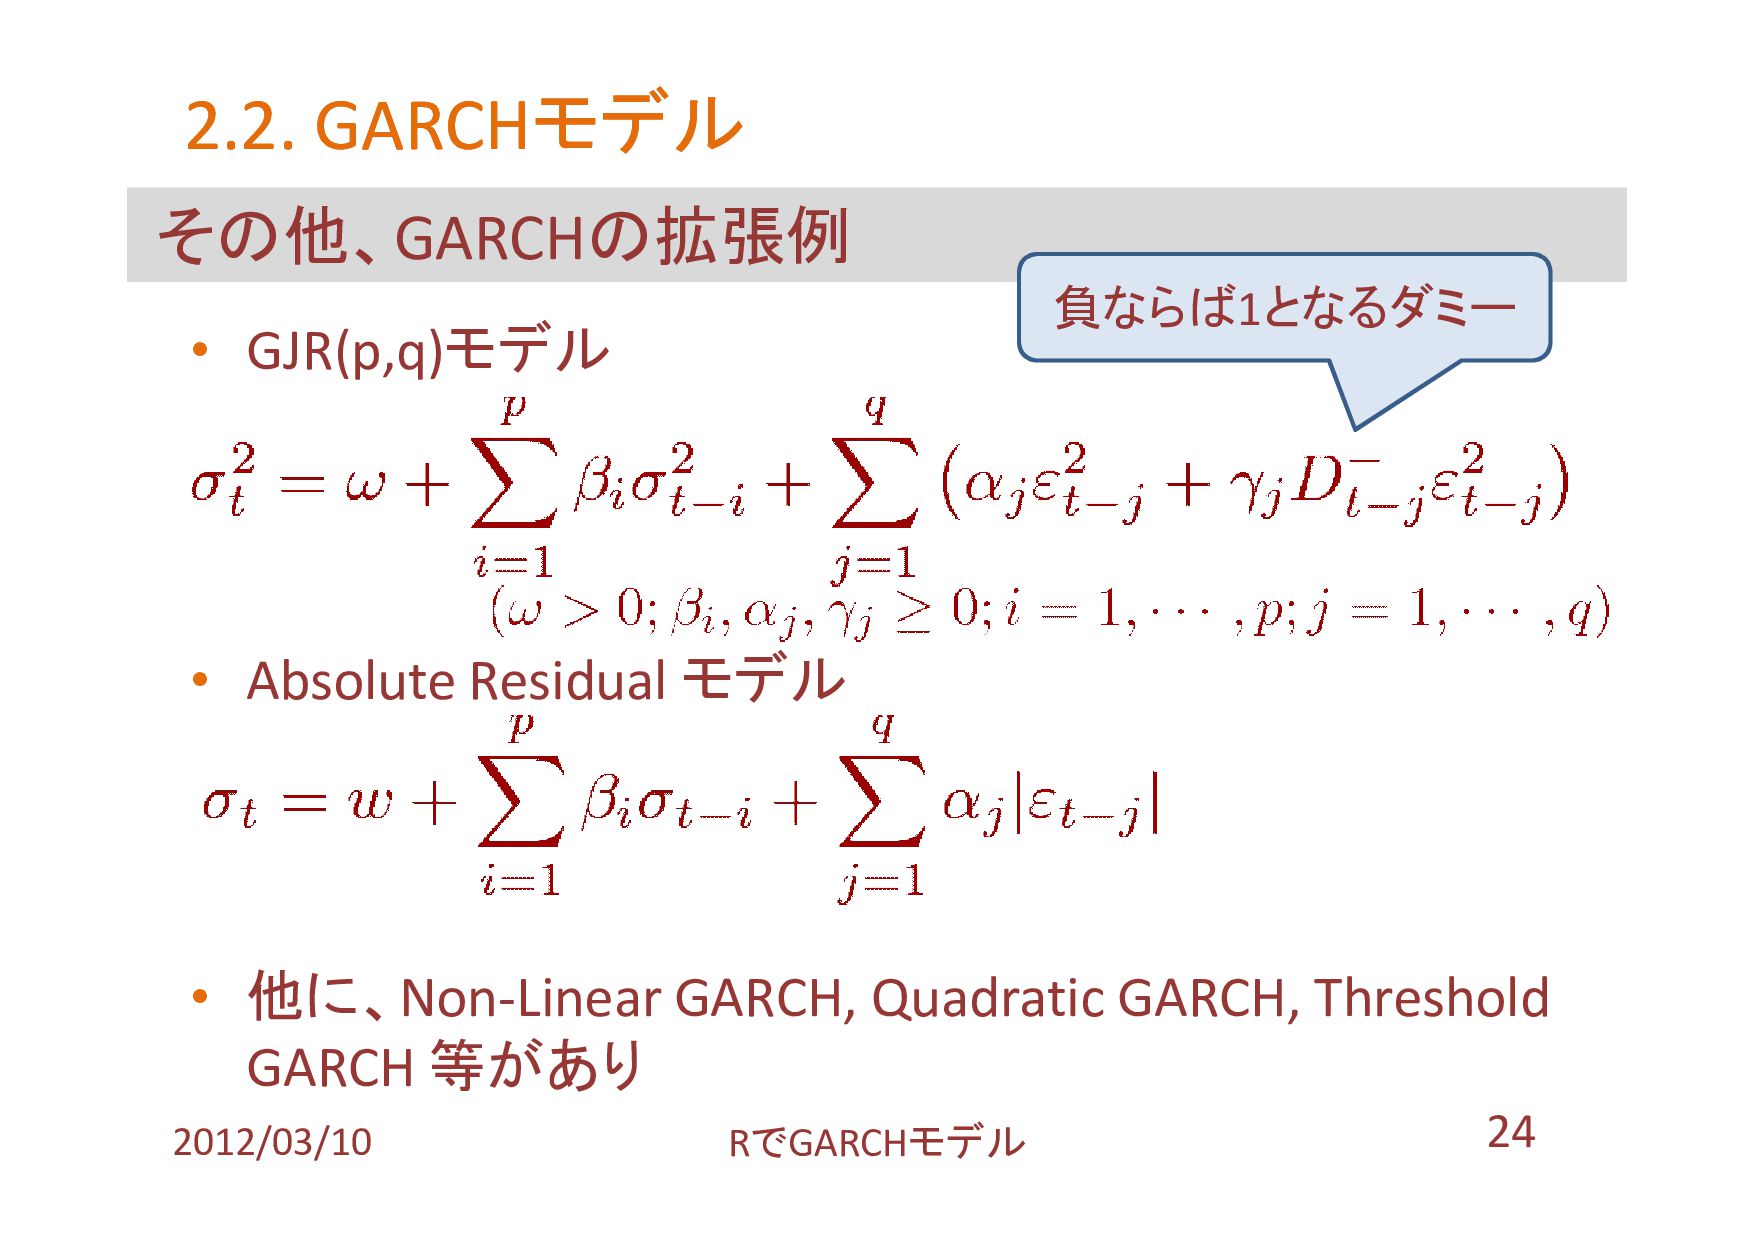
• GJR(p,q)モデル • Absolute Residual モデル • 他に、Non-Linear GARCH, Quadratic
GARCH, Threshold GARCH 等があり 24 その他、GARCHの拡張例 2012/03/10 RでGARCHモデル 2.2. GARCH 2.2. GARCHモデル モデル 負ならば1となるダミー
25 ◇ ◇ 全体構成 全体構成 ◇ ◇ 1. Executive Summary
2. 理論編 1. ARIMAモデル 2. GARCHモデル 3. 実践編 1. TOPIXとは? 2. モデル作成 3. モデル検証 2012/03/10 RでGARCHモデル
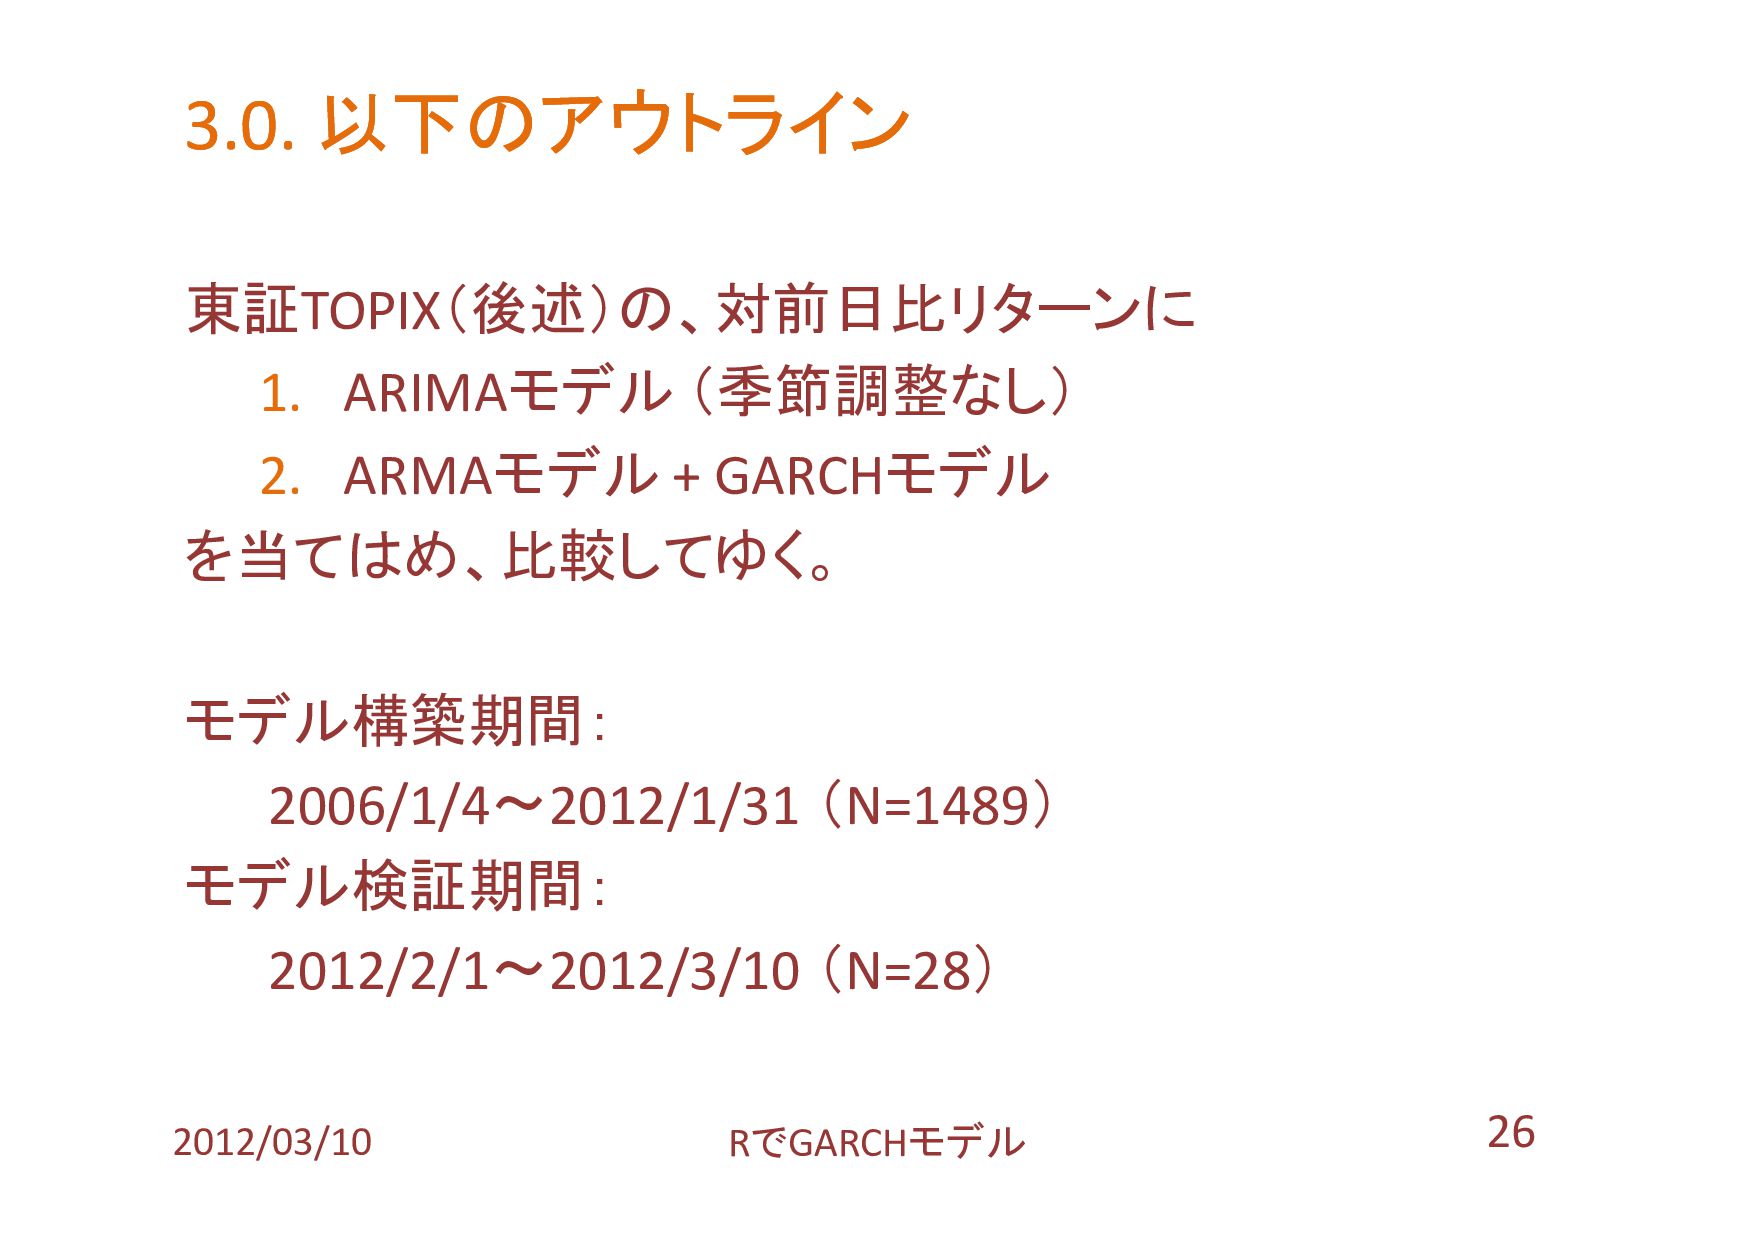
26 3.0. 3.0. 以下のアウトライン 以下のアウトライン 東証TOPIX(後述)の、対前日比リターンに 1. ARIMAモデル (季節調整なし) 2.
ARMAモデル + GARCHモデル を当てはめ、比較してゆく。 モデル構築期間: 2006/1/4~2012/1/31 (N=1489) モデル検証期間: 2012/2/1~2012/3/10 (N=28) 2012/03/10 RでGARCHモデル
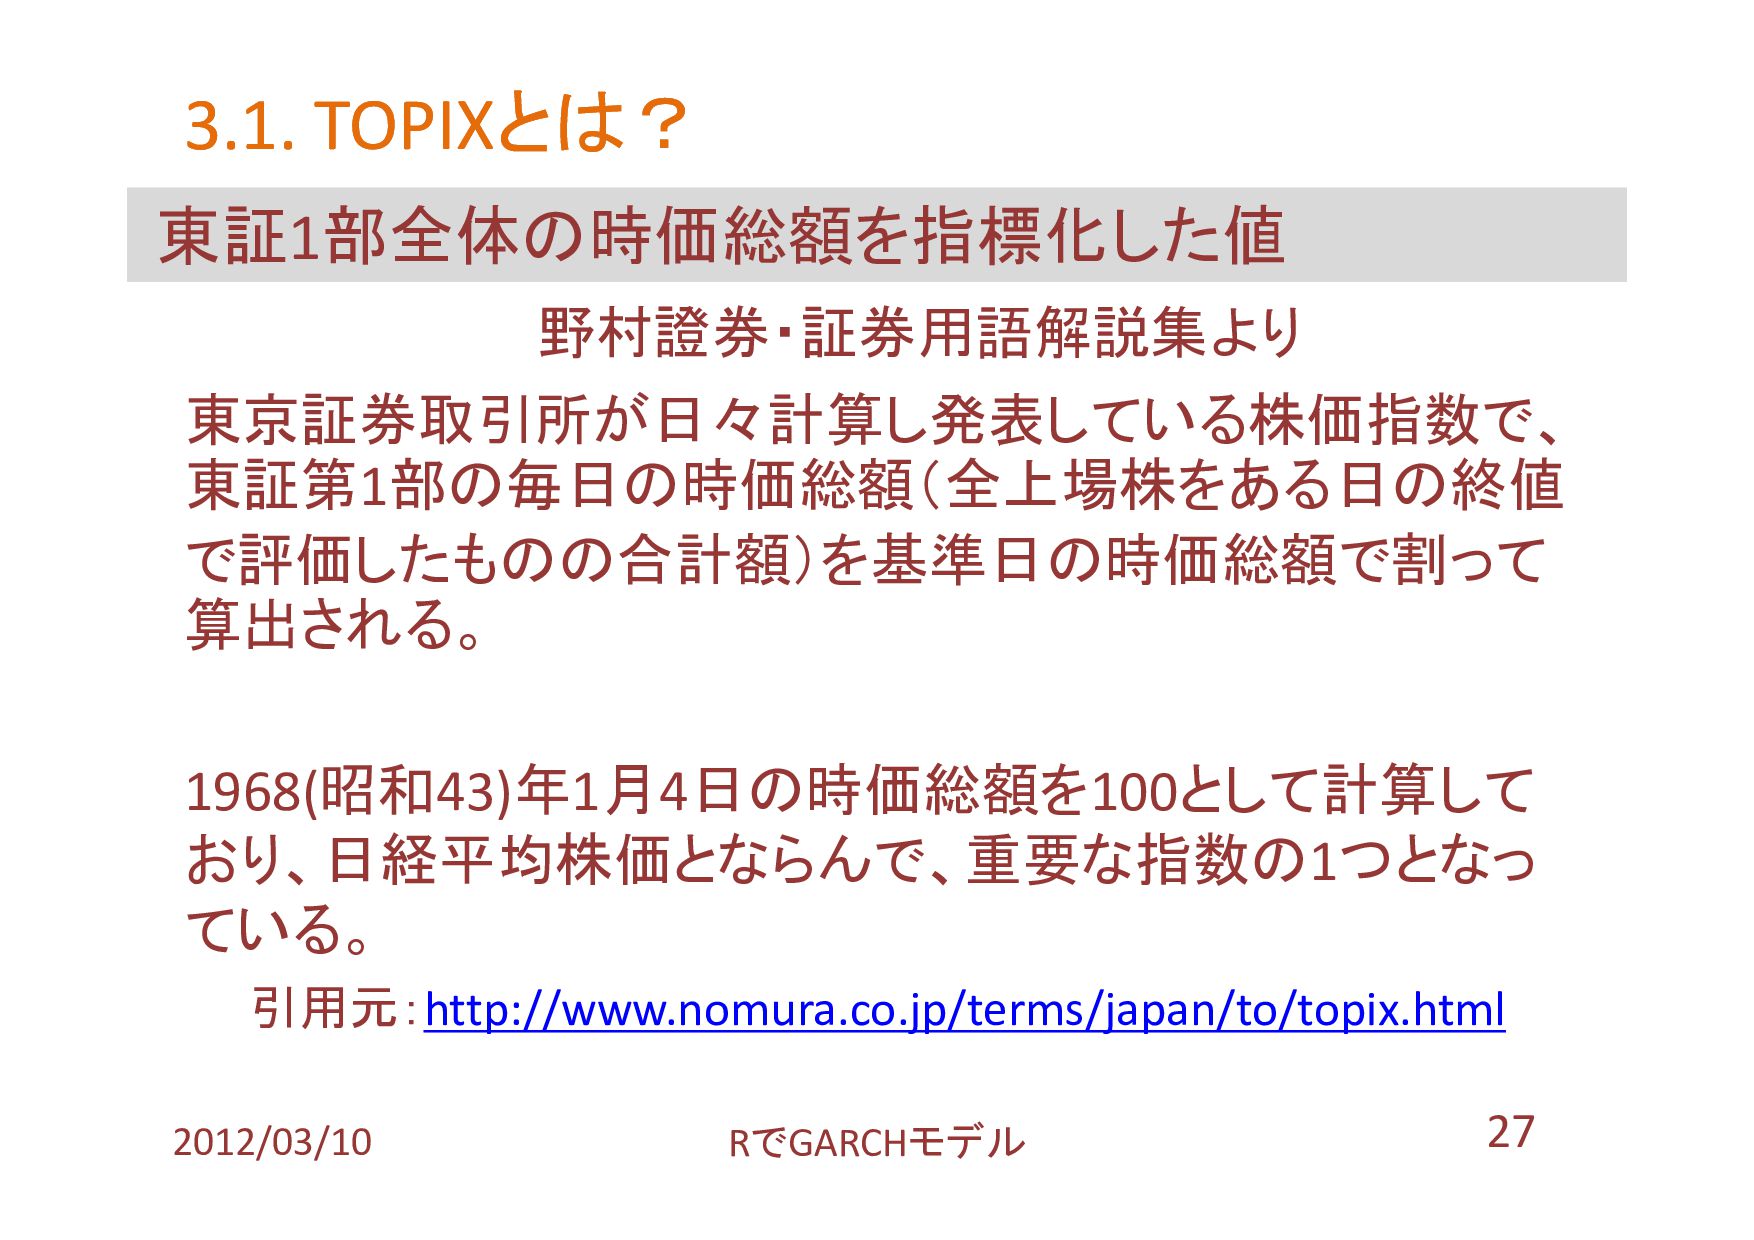
27 東証1部全体の時価総額を指標化した値 野村證券・証券用語解説集より 東京証券取引所が日々計算し発表している株価指数で、 東証第1部の毎日の時価総額(全上場株をある日の終値 で評価したものの合計額)を基準日の時価総額で割って 算出される。 1968(昭和43)年1月4日の時価総額を100として計算して おり、日経平均株価とならんで、重要な指数の1つとなっ ている。
引用元:http://www.nomura.co.jp/terms/japan/to/topix.html 3.1. TOPIX 3.1. TOPIXとは? とは? 2012/03/10 RでGARCHモデル
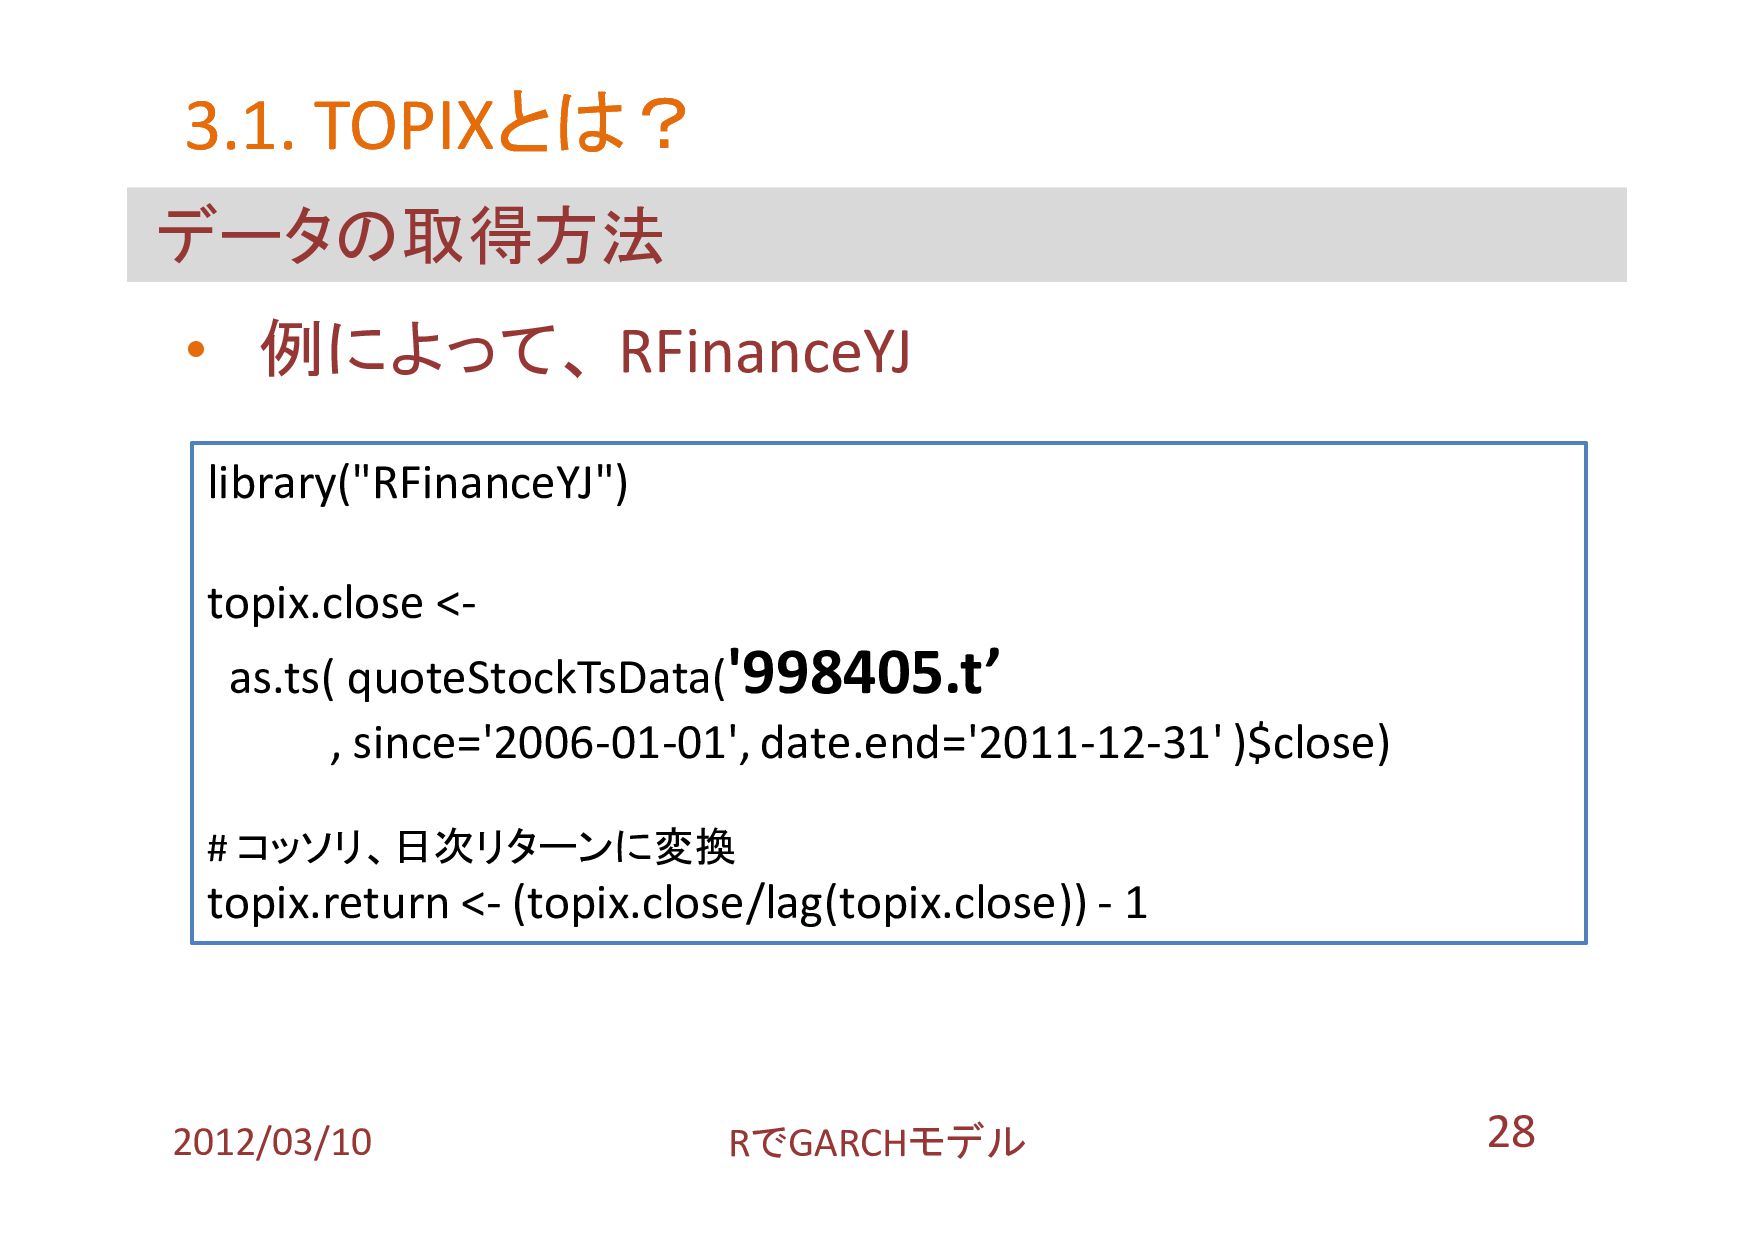
28 データの取得方法 3.1. TOPIX 3.1. TOPIXとは? とは? • 例によって、 RFinanceYJ
library("RFinanceYJ") topix.close <- as.ts( quoteStockTsData('998405.t’ , since='2006-01-01', date.end='2011-12-31' )$close) # コッソリ、日次リターンに変換 topix.return <- (topix.close/lag(topix.close)) - 1 2012/03/10 RでGARCHモデル
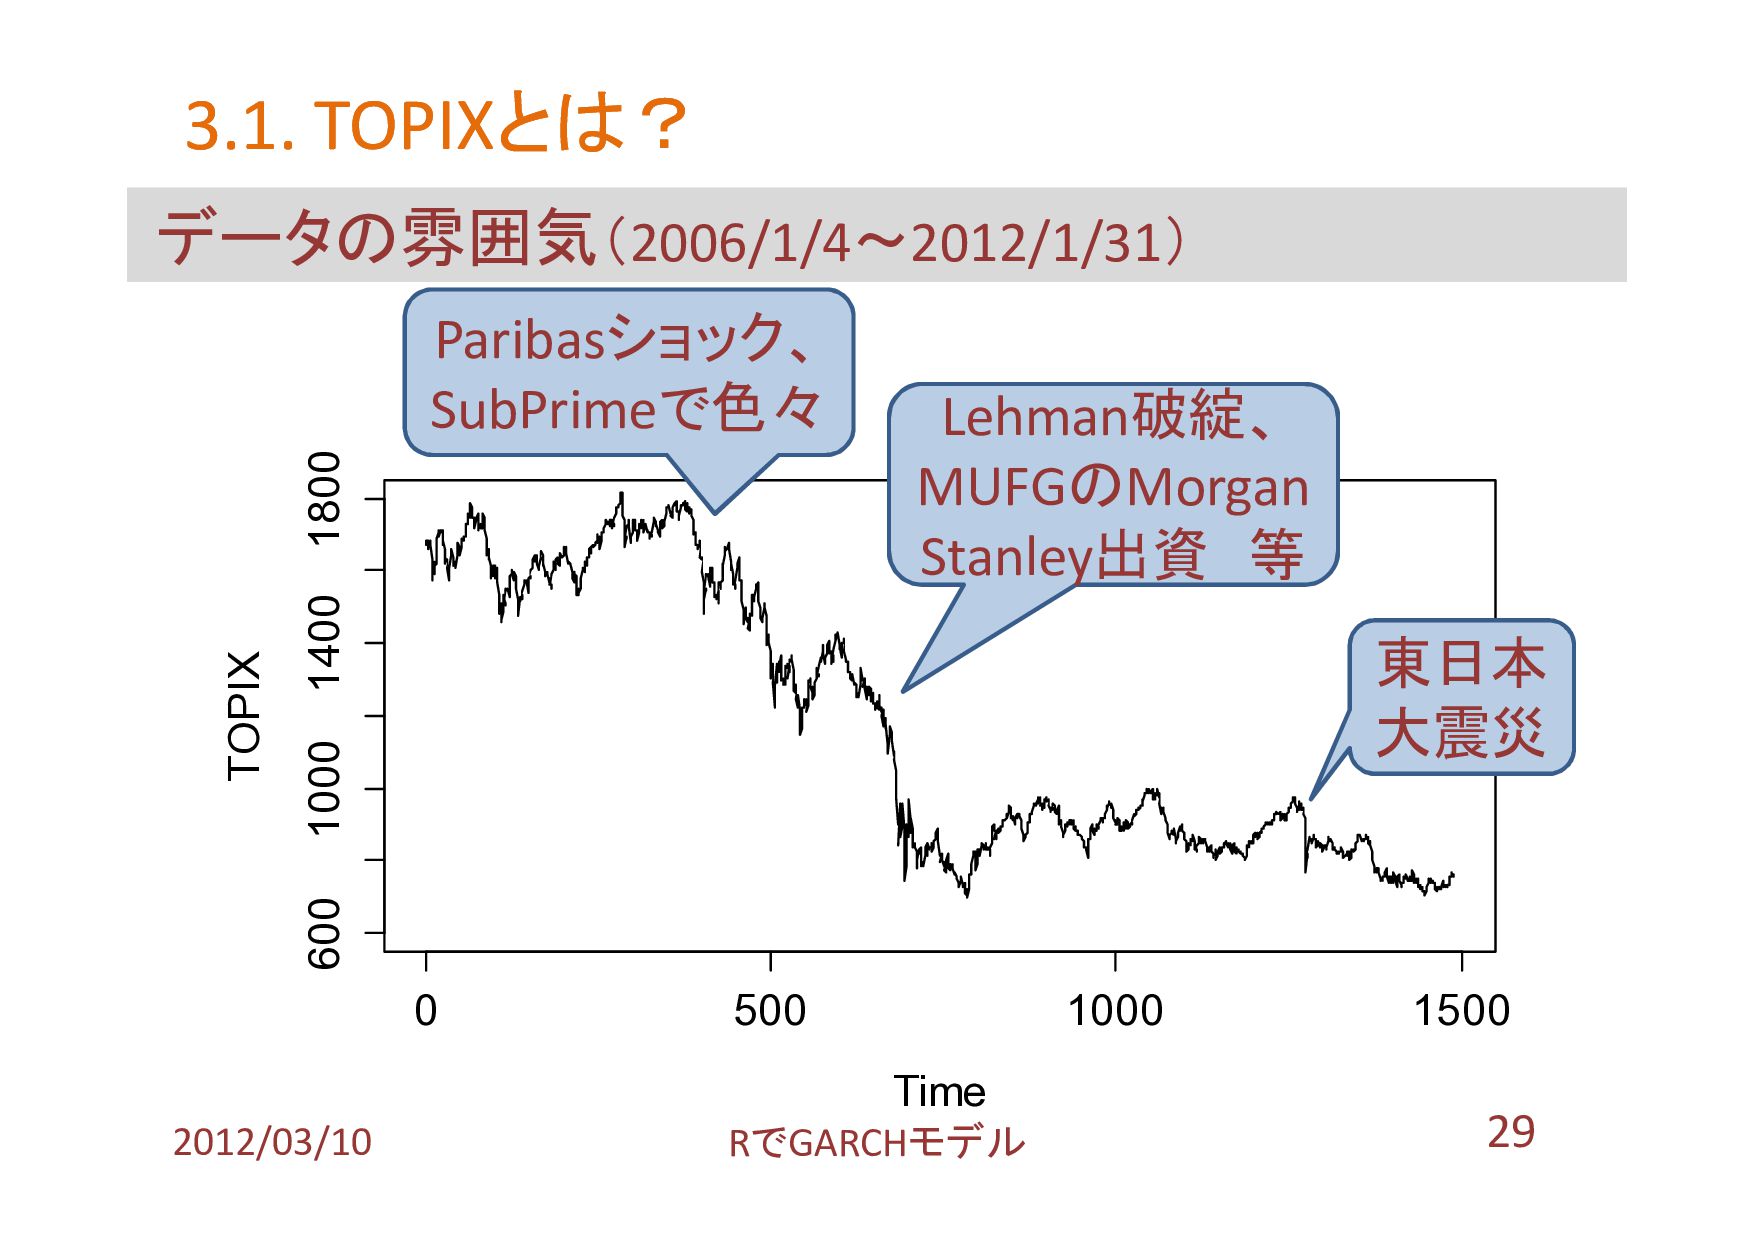
Time TOPIX 0 500 1000 1500 600 1000 1400 1800
29 データの雰囲気(2006/1/4~2012/1/31) 3.1. TOPIX 3.1. TOPIXとは? とは? 東日本 大震災 Lehman破綻、 MUFGのMorgan Stanley出資 等 Paribasショック、 SubPrimeで色々 2012/03/10 RでGARCHモデル
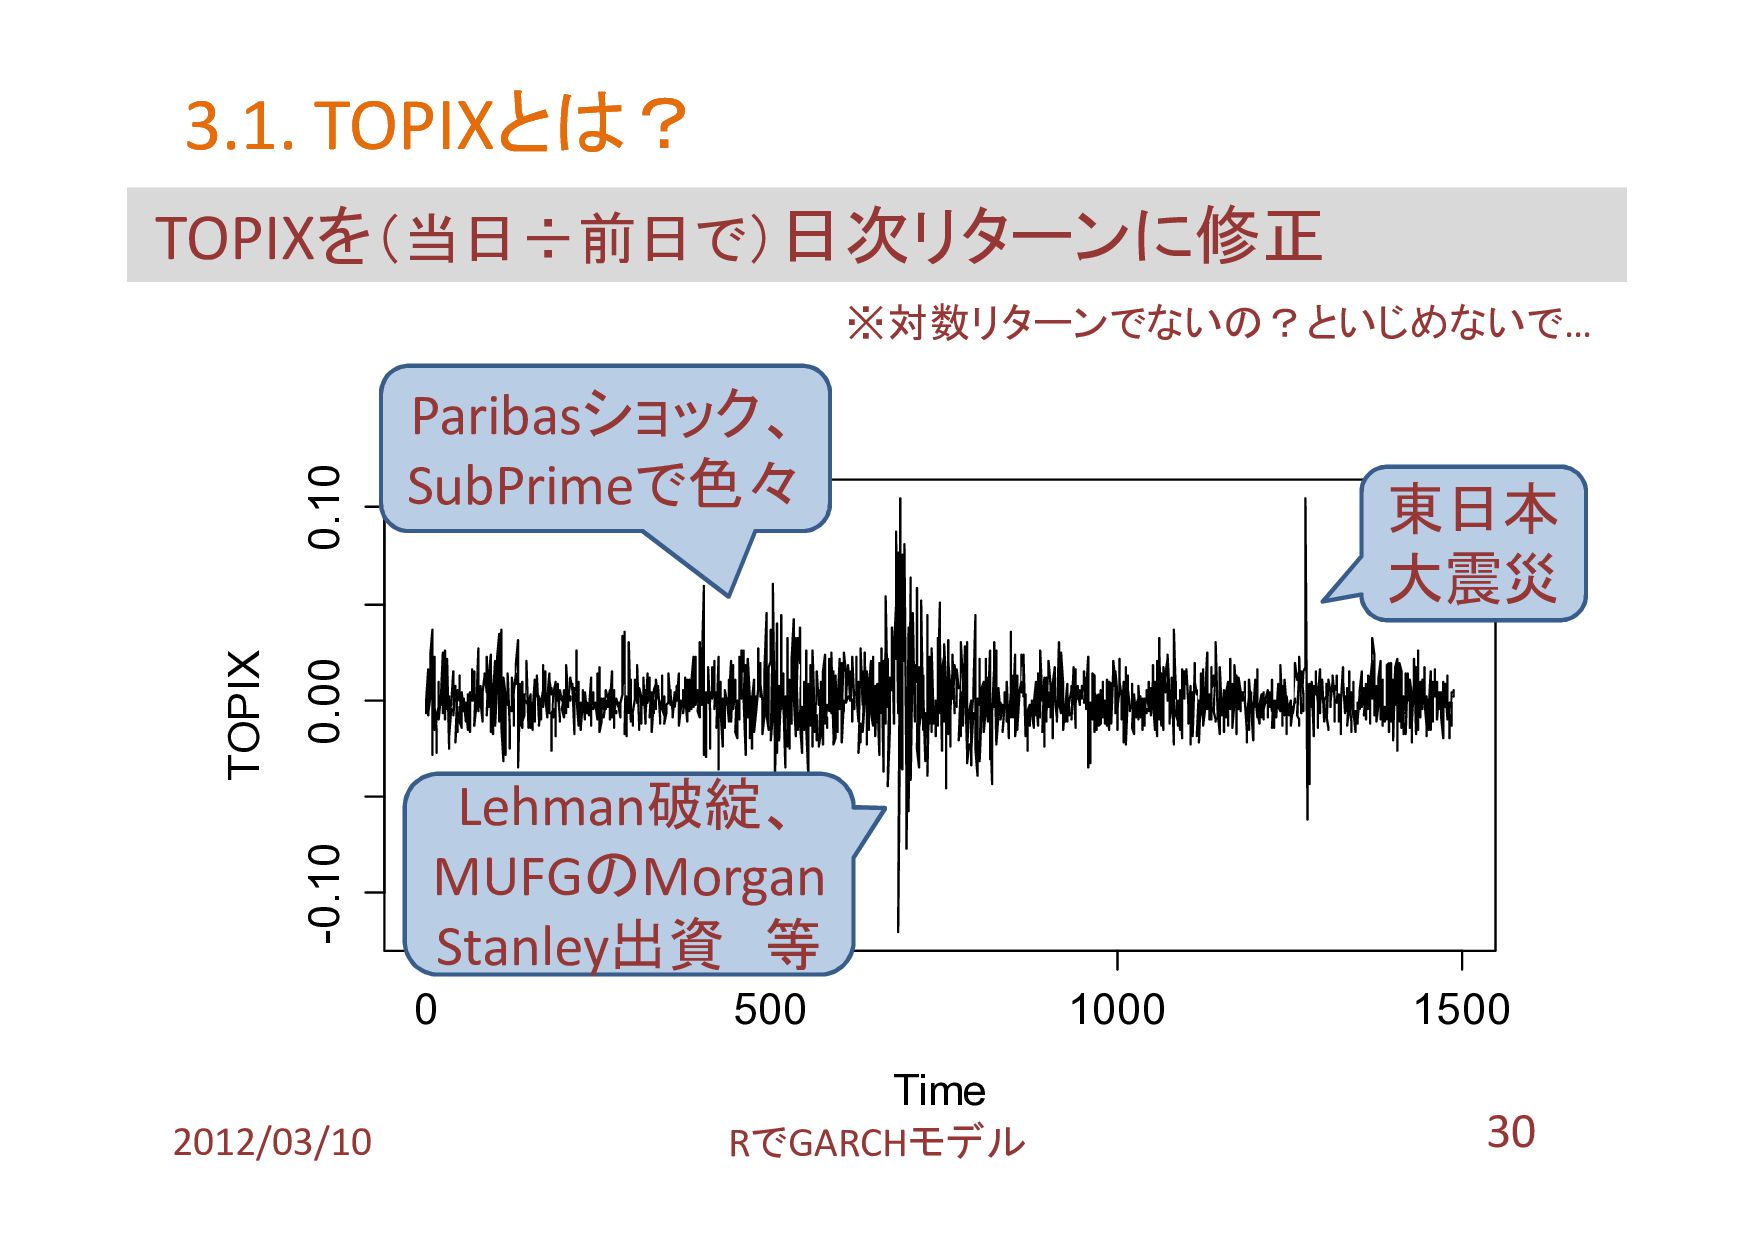
Time TOPIX 0 500 1000 1500 -0.10 0.00 0.10 30
TOPIXを(当日÷前日で)日次リターンに修正 3.1. TOPIX 3.1. TOPIXとは? とは? 東日本 大震災 Lehman破綻、 MUFGのMorgan Stanley出資 等 Paribasショック、 SubPrimeで色々 2012/03/10 RでGARCHモデル ※対数リターンでないの?といじめないで…
31 ◇ ◇ 全体構成 全体構成 ◇ ◇ 1. Executive Summary
2. 理論編 1. ARIMAモデル 2. GARCHモデル 3. 実践編 1. TOPIXとは? 2. モデル作成 3. モデル検証 2012/03/10 RでGARCHモデル
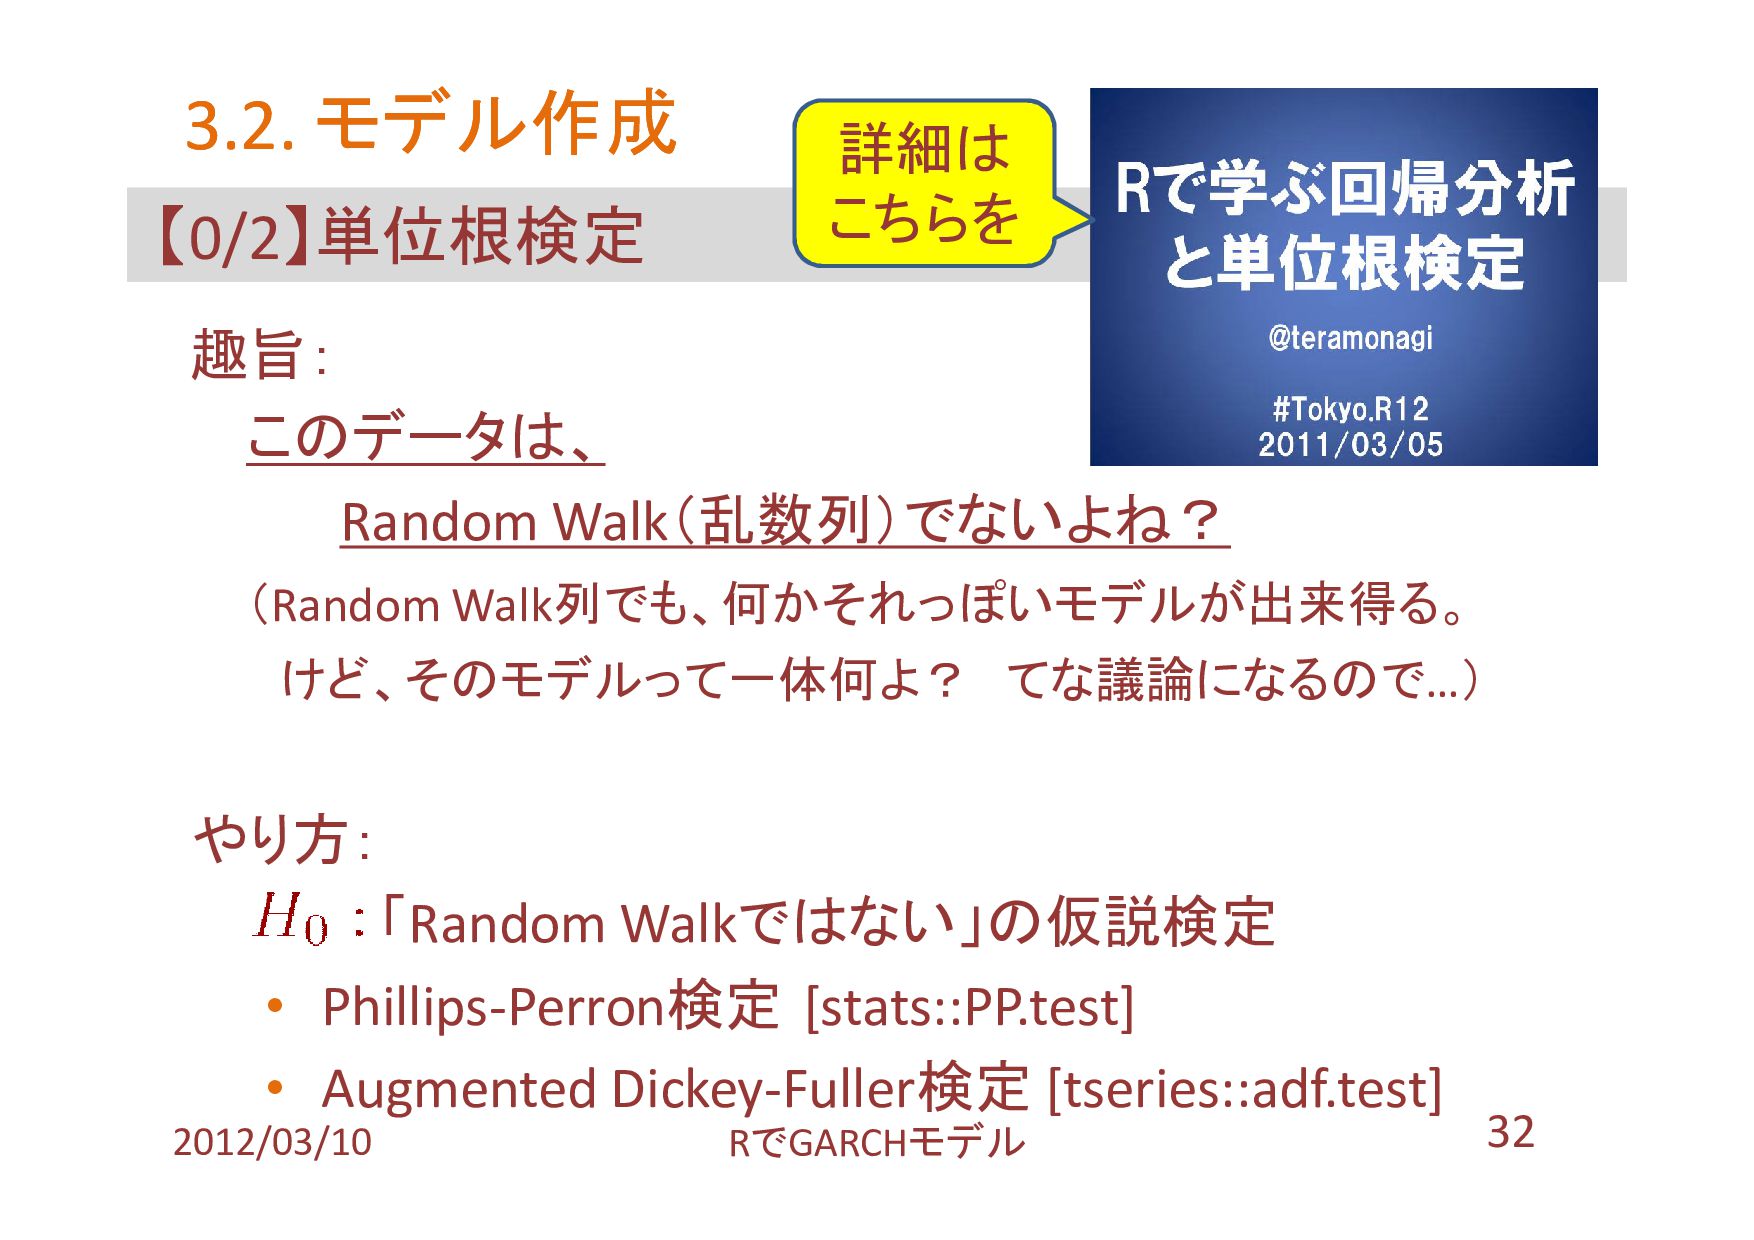
32 【0/2】単位根検定 趣旨: このデータは、 Random Walk(乱数列)でないよね? (Random Walk列でも、何かそれっぽいモデルが出来得る。 けど、そのモデルって一体何よ? てな議論になるので…)
やり方: 「Random Walkではない」の仮説検定 • Phillips-Perron検定 [stats::PP.test] • Augmented Dickey-Fuller検定 [tseries::adf.test] 3.2. 3.2. モデル作成 モデル作成 2012/03/10 RでGARCHモデル 詳細は こちらを
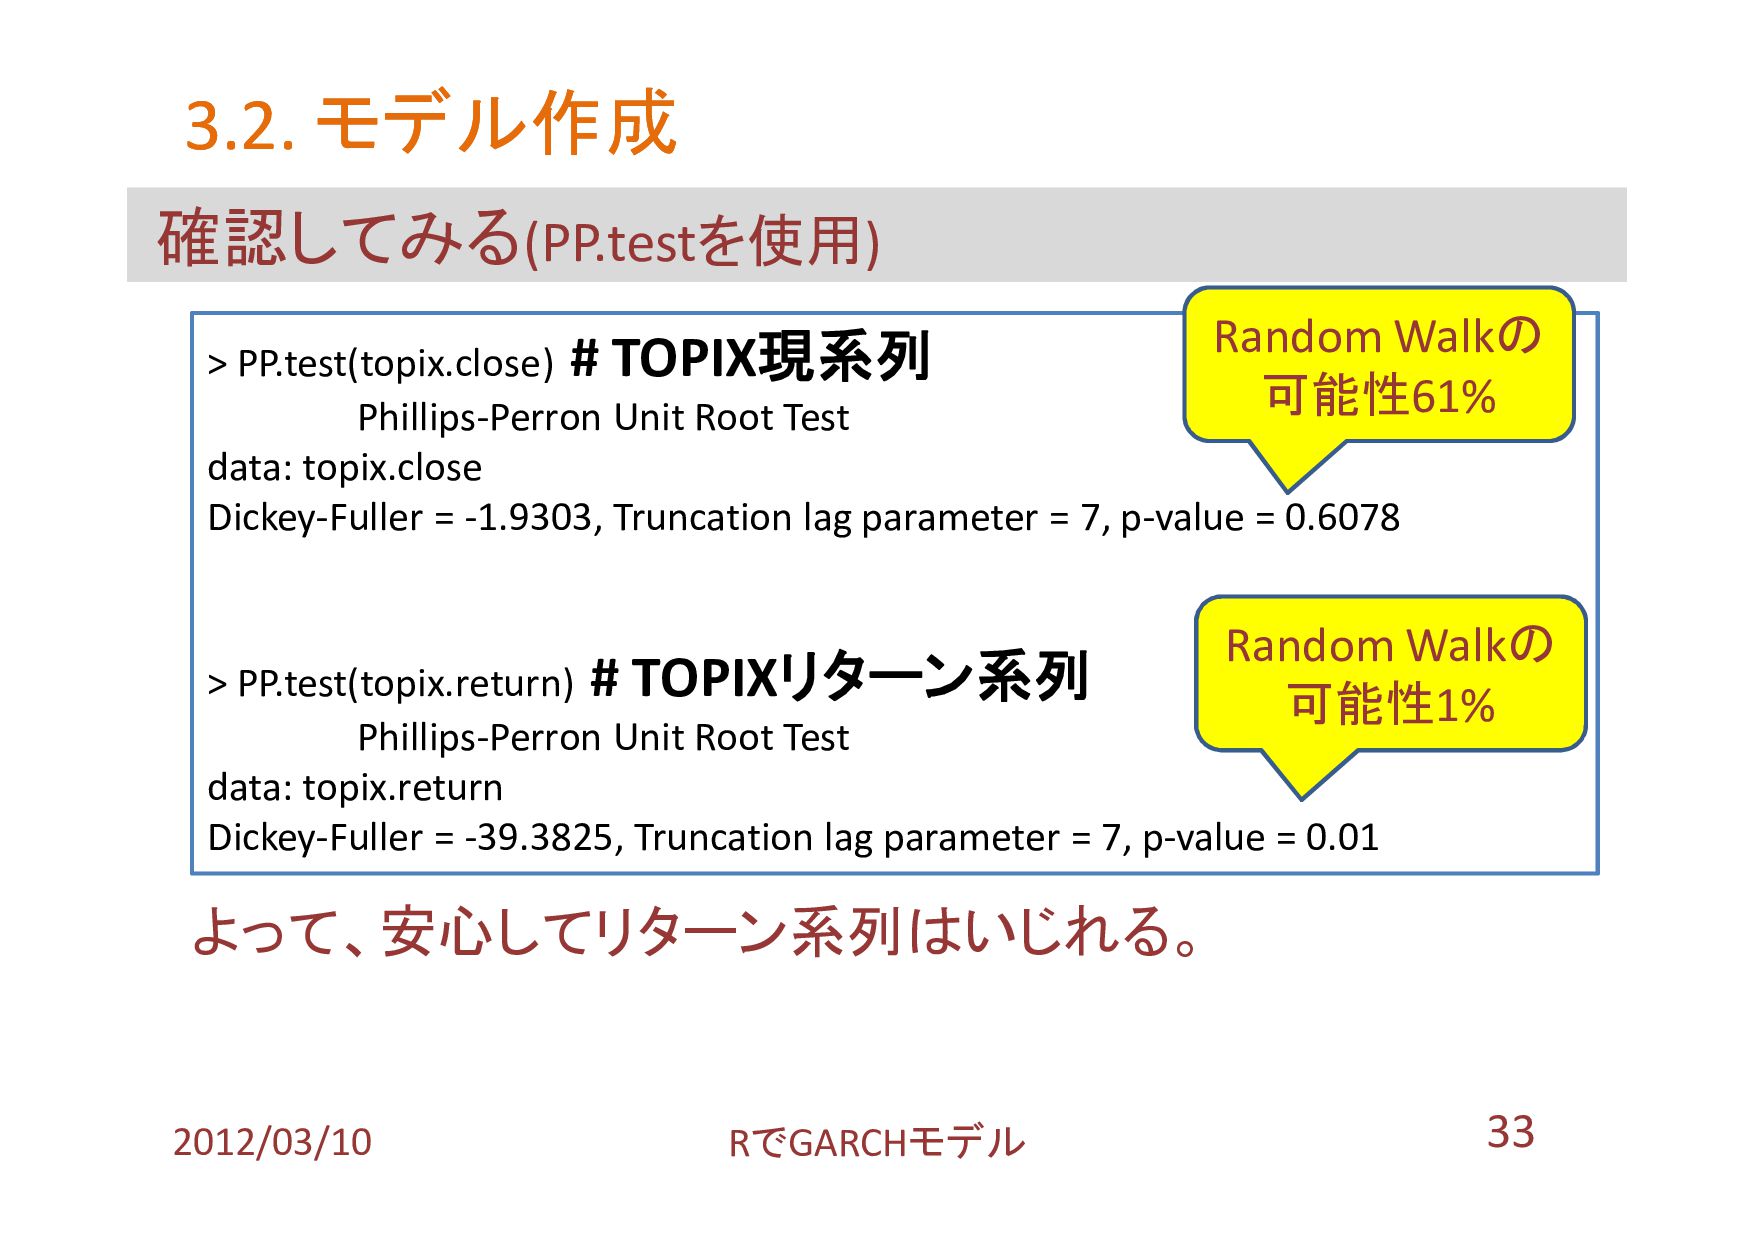
33 確認してみる(PP.testを使用) よって、安心してリターン系列はいじれる。 3.2. 3.2. モデル作成 モデル作成 > PP.test(topix.close) #
TOPIX現系列 Phillips-Perron Unit Root Test data: topix.close Dickey-Fuller = -1.9303, Truncation lag parameter = 7, p-value = 0.6078 > PP.test(topix.return) # TOPIXリターン系列 Phillips-Perron Unit Root Test data: topix.return Dickey-Fuller = -39.3825, Truncation lag parameter = 7, p-value = 0.01 2012/03/10 RでGARCHモデル Random Walkの 可能性61% Random Walkの 可能性1%
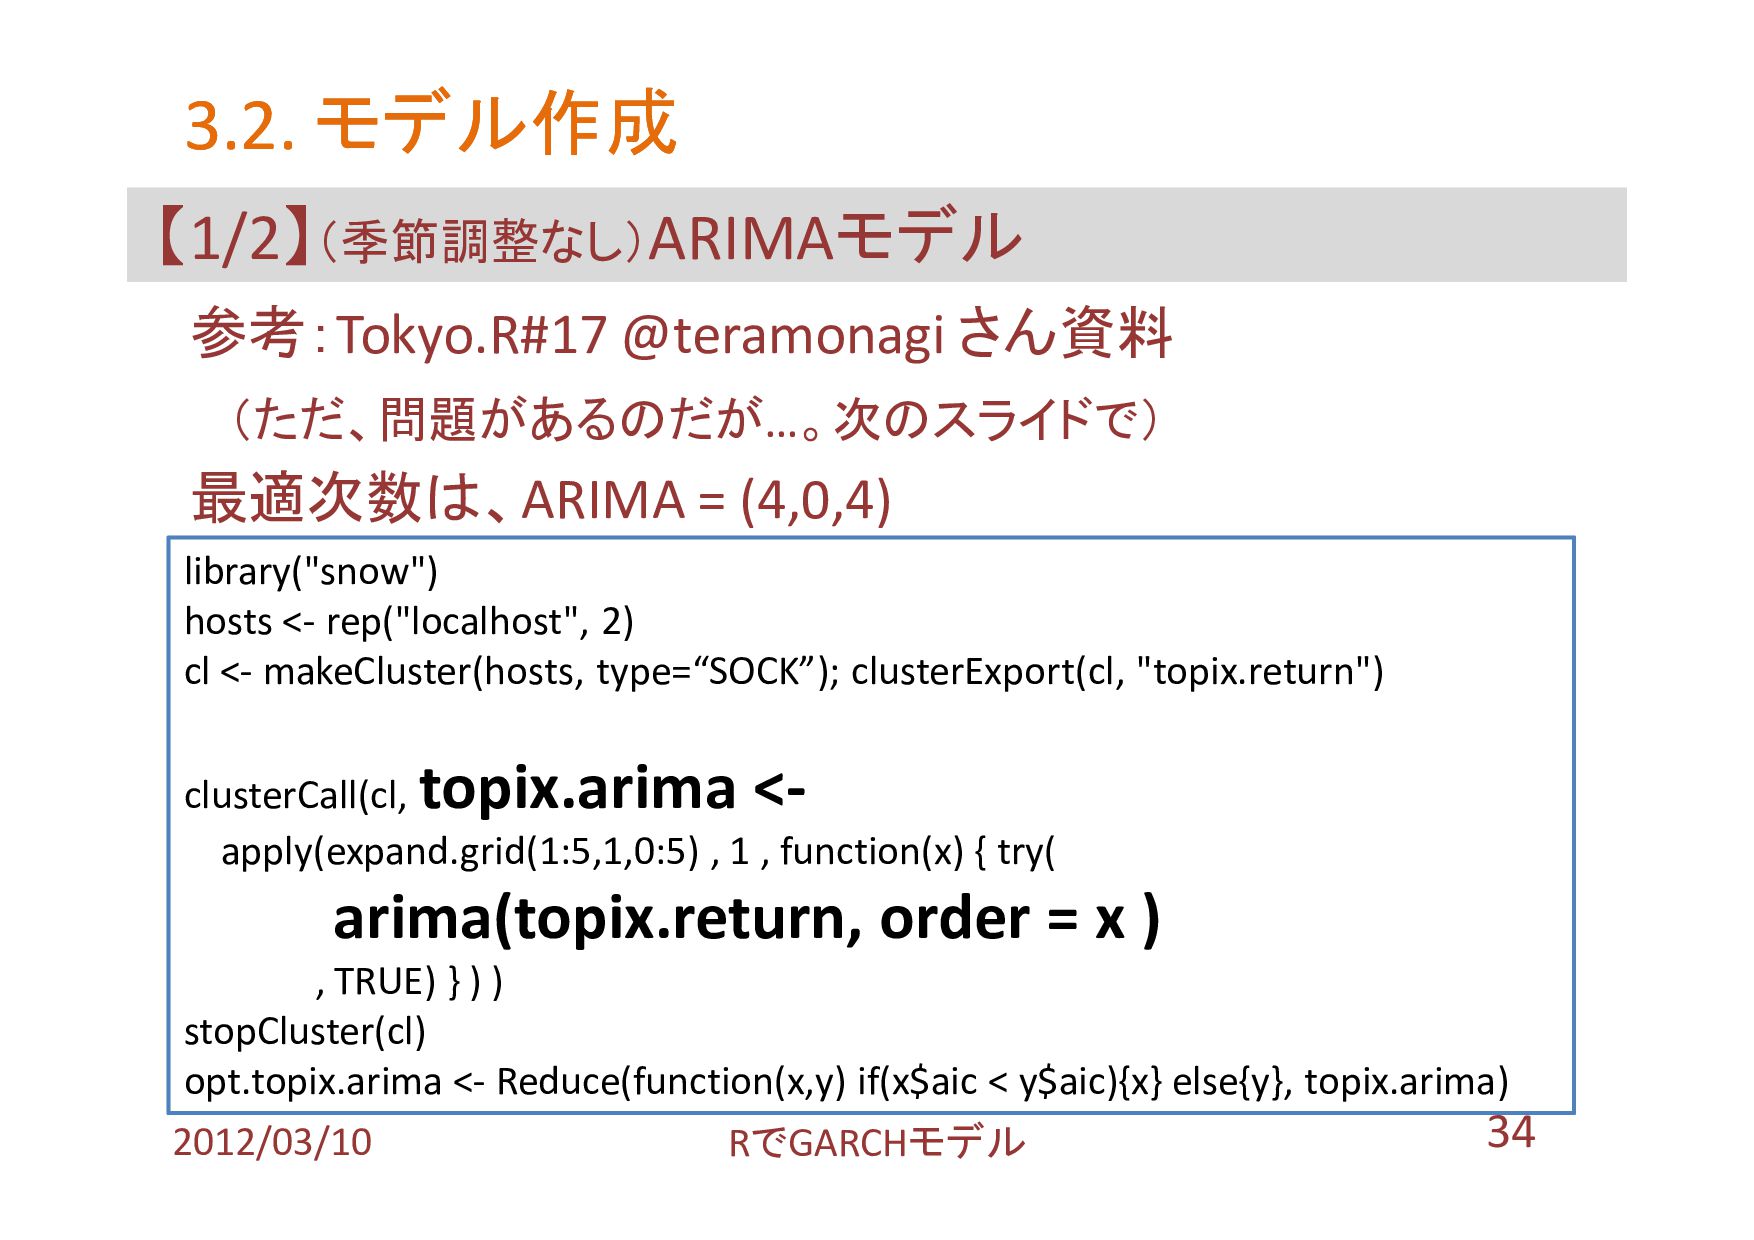
34 【1/2】(季節調整なし)ARIMAモデル 参考:Tokyo.R#17 @teramonagi さん資料 (ただ、問題があるのだが…。次のスライドで) 最適次数は、ARIMA = (4,0,4) 3.2.
3.2. モデル作成 モデル作成 library("snow") hosts <- rep("localhost", 2) cl <- makeCluster(hosts, type=“SOCK”); clusterExport(cl, "topix.return") clusterCall(cl, topix.arima <- apply(expand.grid(1:5,1,0:5) , 1 , function(x) { try( arima(topix.return, order = x ) , TRUE) } ) ) stopCluster(cl) opt.topix.arima <- Reduce(function(x,y) if(x$aic < y$aic){x} else{y}, topix.arima) 2012/03/10 RでGARCHモデル
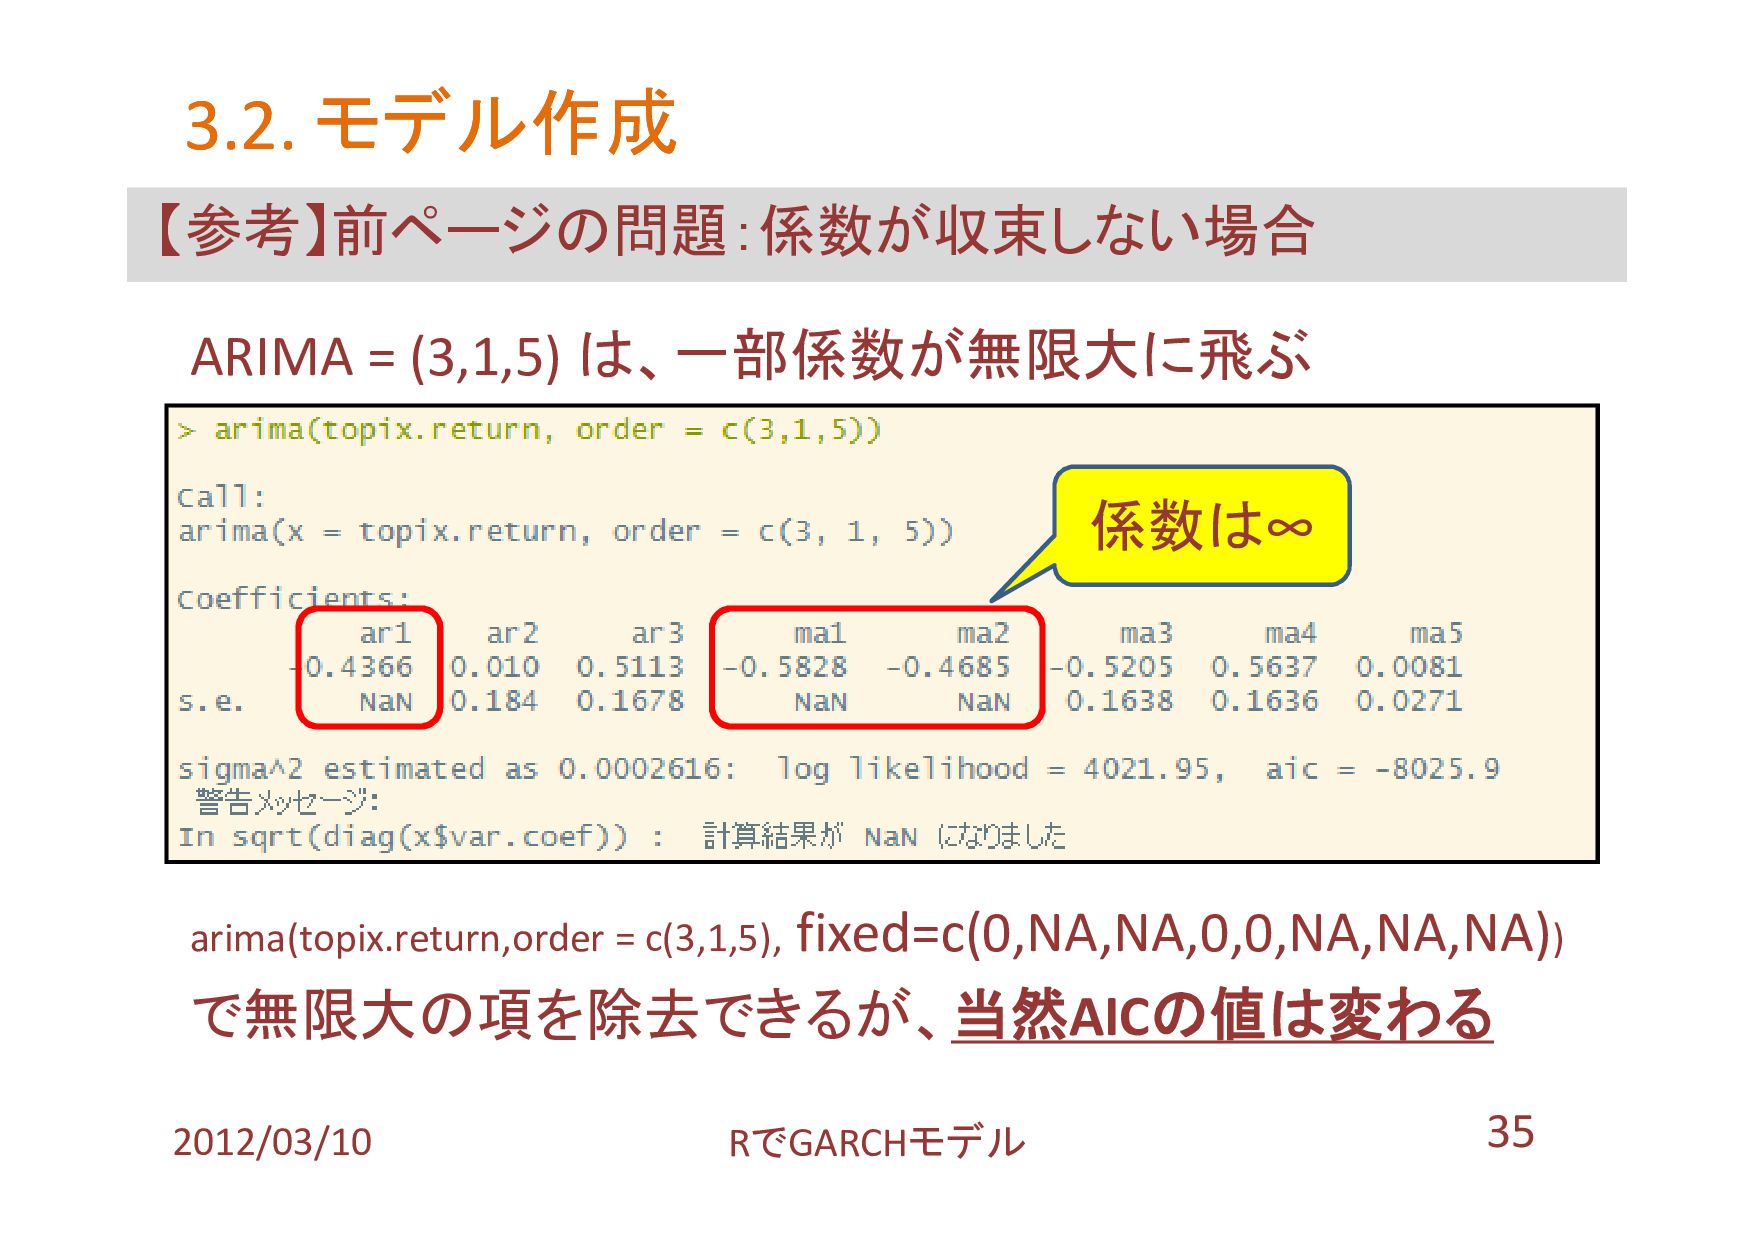
35 【参考】前ページの問題:係数が収束しない場合 ARIMA = (3,1,5) は、一部係数が無限大に飛ぶ arima(topix.return,order = c(3,1,5), fixed=c(0,NA,NA,0,0,NA,NA,NA))
で無限大の項を除去できるが、当然AICの値は変わる 3.2. 3.2. モデル作成 モデル作成 2012/03/10 RでGARCHモデル 係数は∞
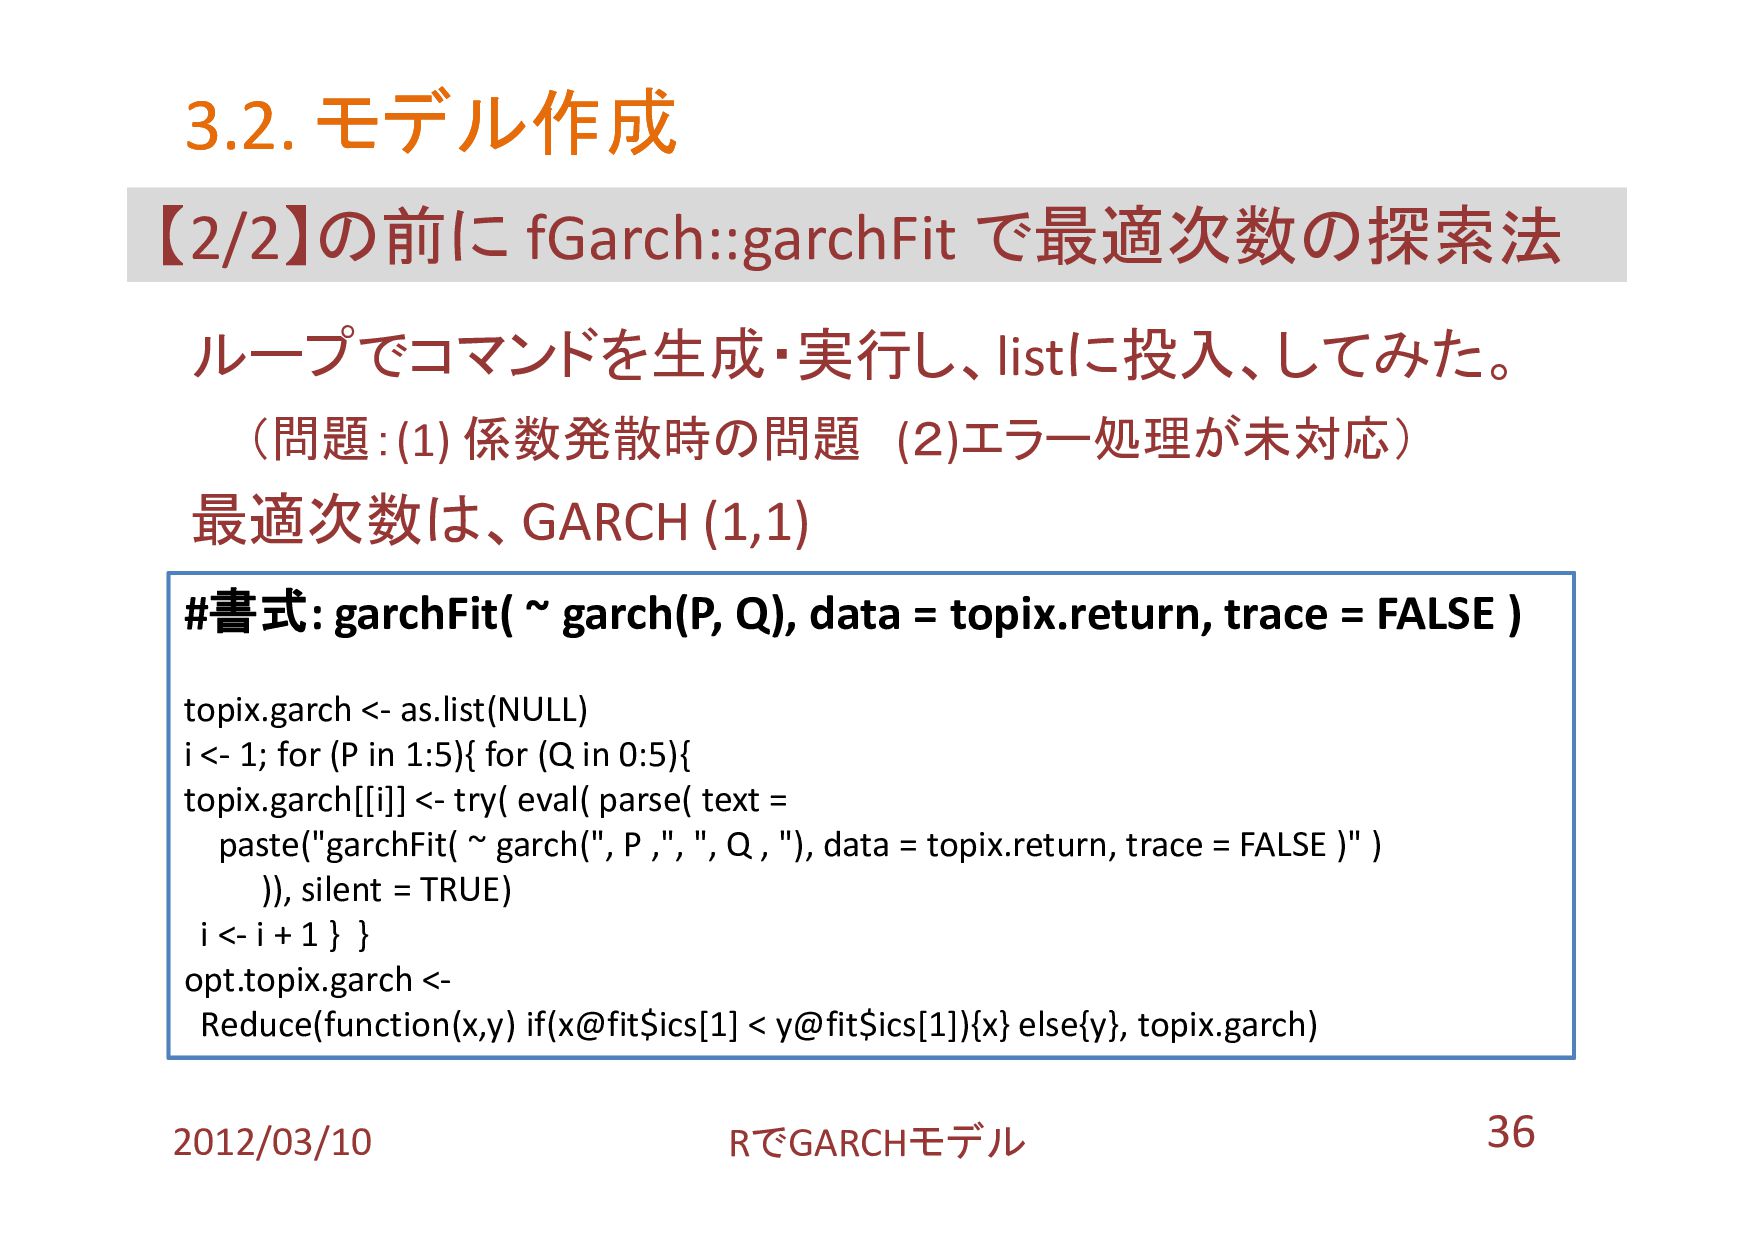
36 【2/2】の前に fGarch::garchFit で最適次数の探索法 ループでコマンドを生成・実行し、listに投入、してみた。 (問題:(1) 係数発散時の問題 (2)エラー処理が未対応) 最適次数は、GARCH (1,1)
3.2. 3.2. モデル作成 モデル作成 #書式: garchFit( ~ garch(P, Q), data = topix.return, trace = FALSE ) topix.garch <- as.list(NULL) i <- 1; for (P in 1:5){ for (Q in 0:5){ topix.garch[[i]] <- try( eval( parse( text = paste("garchFit( ~ garch(", P ,", ", Q , "), data = topix.return, trace = FALSE )" ) )), silent = TRUE) i <- i + 1 } } opt.topix.garch <- Reduce(function(x,y) if(x@fit$ics[1] < y@fit$ics[1]){x} else{y}, topix.garch) 2012/03/10 RでGARCHモデル
37 【参考】先のコードが汚い、Rらしくない、 とは思った、が改良は実力不足につき断念。 どうも、素直ではない書き方?をしないとダメっぽい。 上記例:[R] fGarch: how to use garchFit()
in loop? https://stat.ethz.ch/pipermail/r-help/2010-August/249276.html 3.2. 3.2. モデル作成 モデル作成 2012/03/10 RでGARCHモデル library(fGarch) spec <- garchSpec(model = list(alpha = 0.1, beta = c(0.4, 0.4))) Xt <- garchSim(spec, n = 100) x <- list() for(q in 1:3){ print(q) x[q] <- list(garchFit(substitute(~garch(1,beta), list(beta =q)) , data = Xt, trace = FALSE)) }
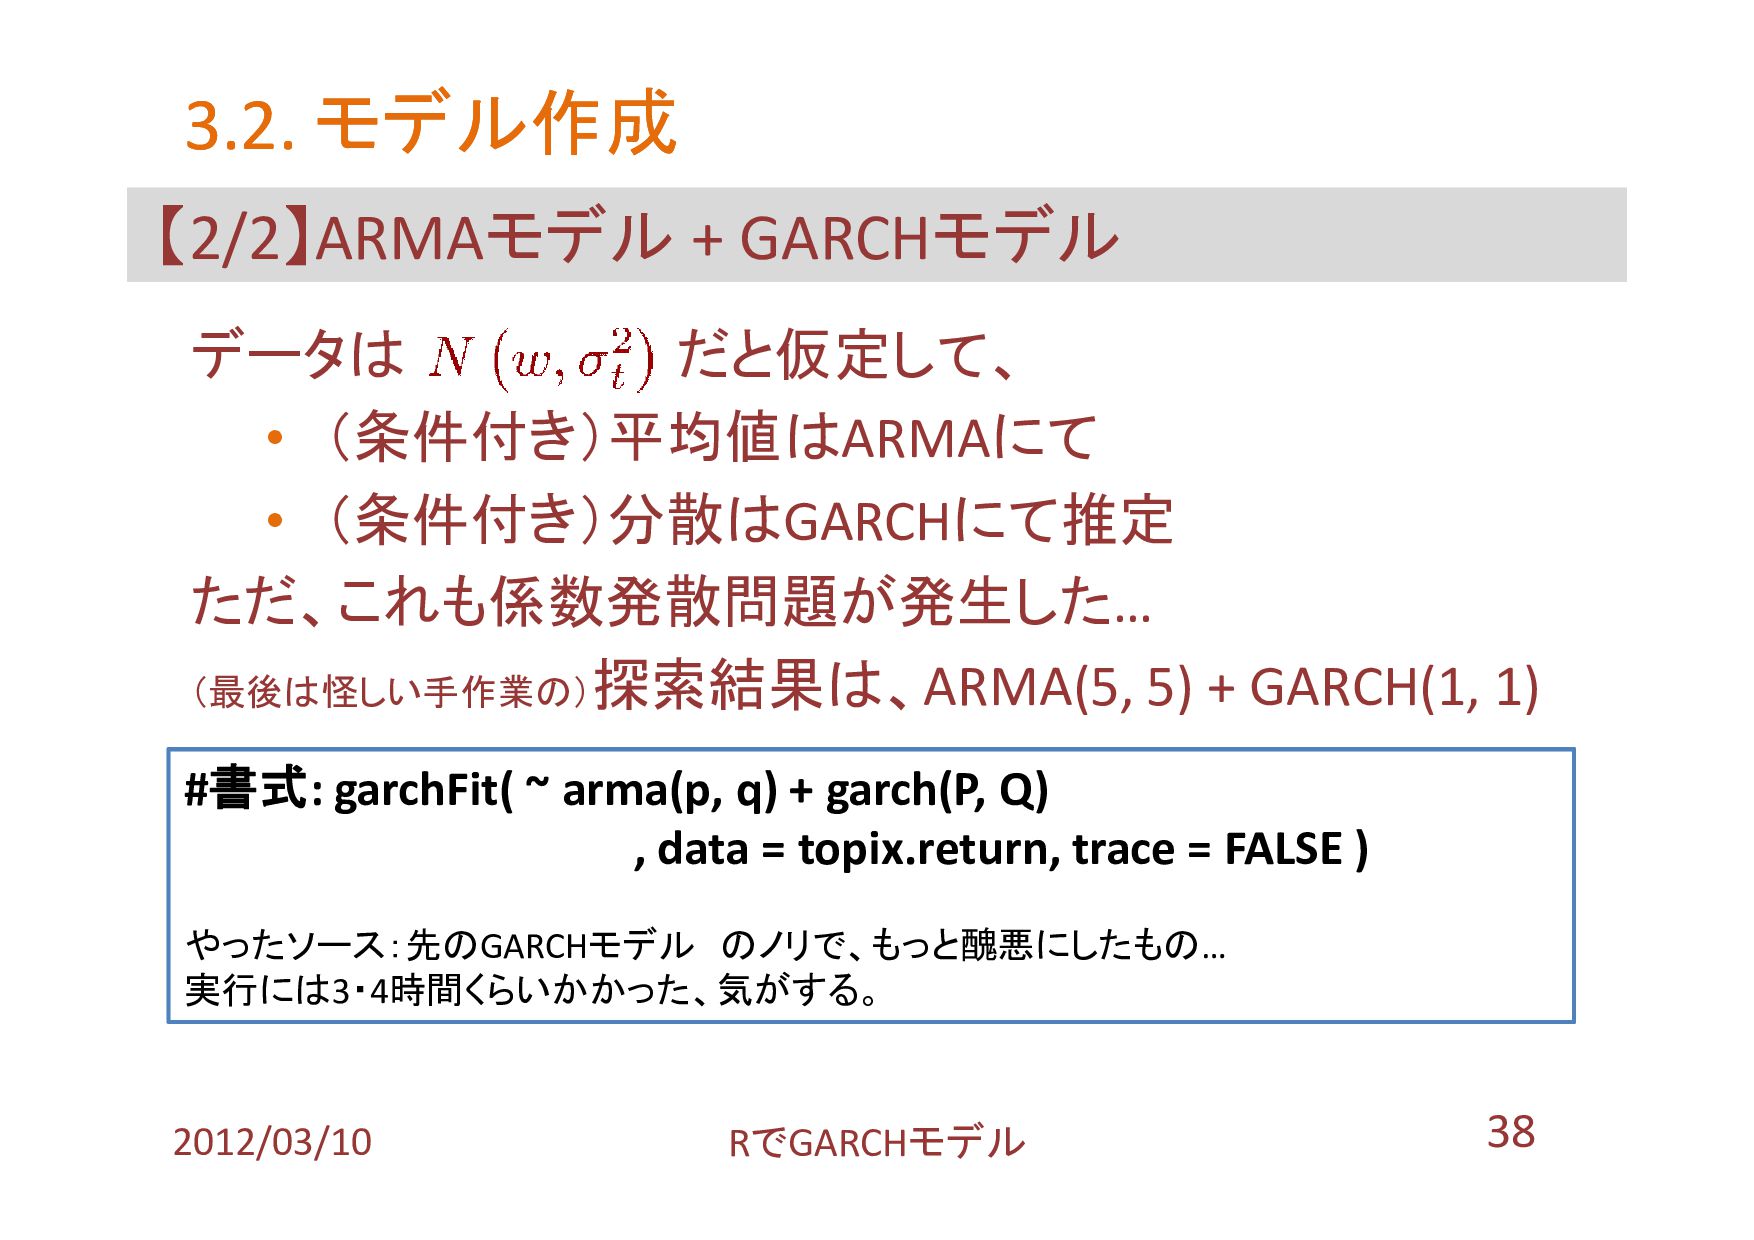
38 【2/2】ARMAモデル + GARCHモデル データは だと仮定して、 • (条件付き)平均値はARMAにて • (条件付き)分散はGARCHにて推定
ただ、これも係数発散問題が発生した… (最後は怪しい手作業の)探索結果は、ARMA(5, 5) + GARCH(1, 1) 3.2. 3.2. モデル作成 モデル作成 #書式: garchFit( ~ arma(p, q) + garch(P, Q) , data = topix.return, trace = FALSE ) やったソース:先のGARCHモデル のノリで、もっと醜悪にしたもの… 実行には3・4時間くらいかかった、気がする。 2012/03/10 RでGARCHモデル
39 ◇ ◇ 全体構成 全体構成 ◇ ◇ 1. Executive Summary
2. 理論編 1. ARIMAモデル 2. GARCHモデル 3. 実践編 1. TOPIXとは? 2. モデル作成 3. モデル検証 2012/03/10 RでGARCHモデル
40 最初にお詫び 以降のモデル検証は、 • 前節でのエラーが取り切れていない • だからか?GARCHモデルの検証結果が怪しい • (あと時間不足で)モデルの予測まで未到達 です。何卒、ご了承下さい…。
3.3. 3.3. モデル検証 モデル検証 2012/03/10 RでGARCHモデル
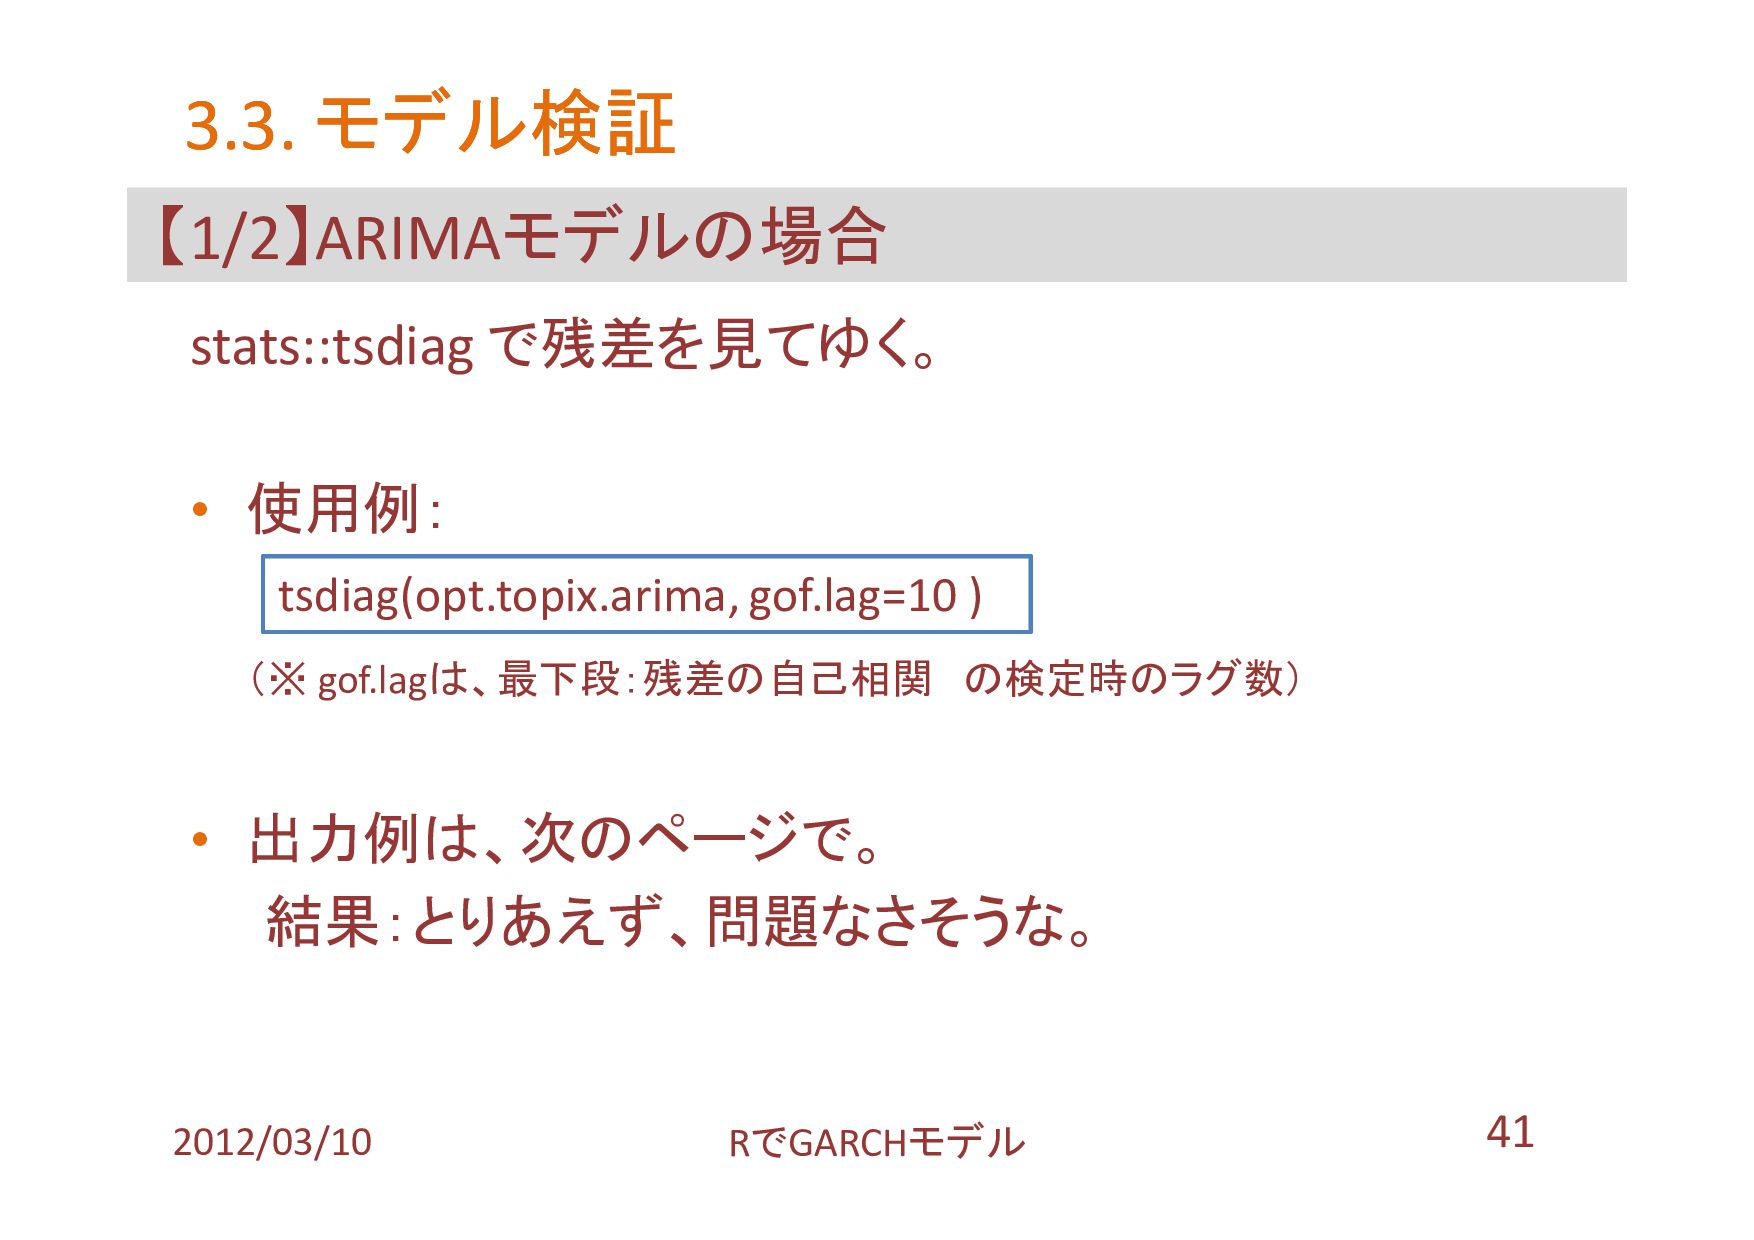
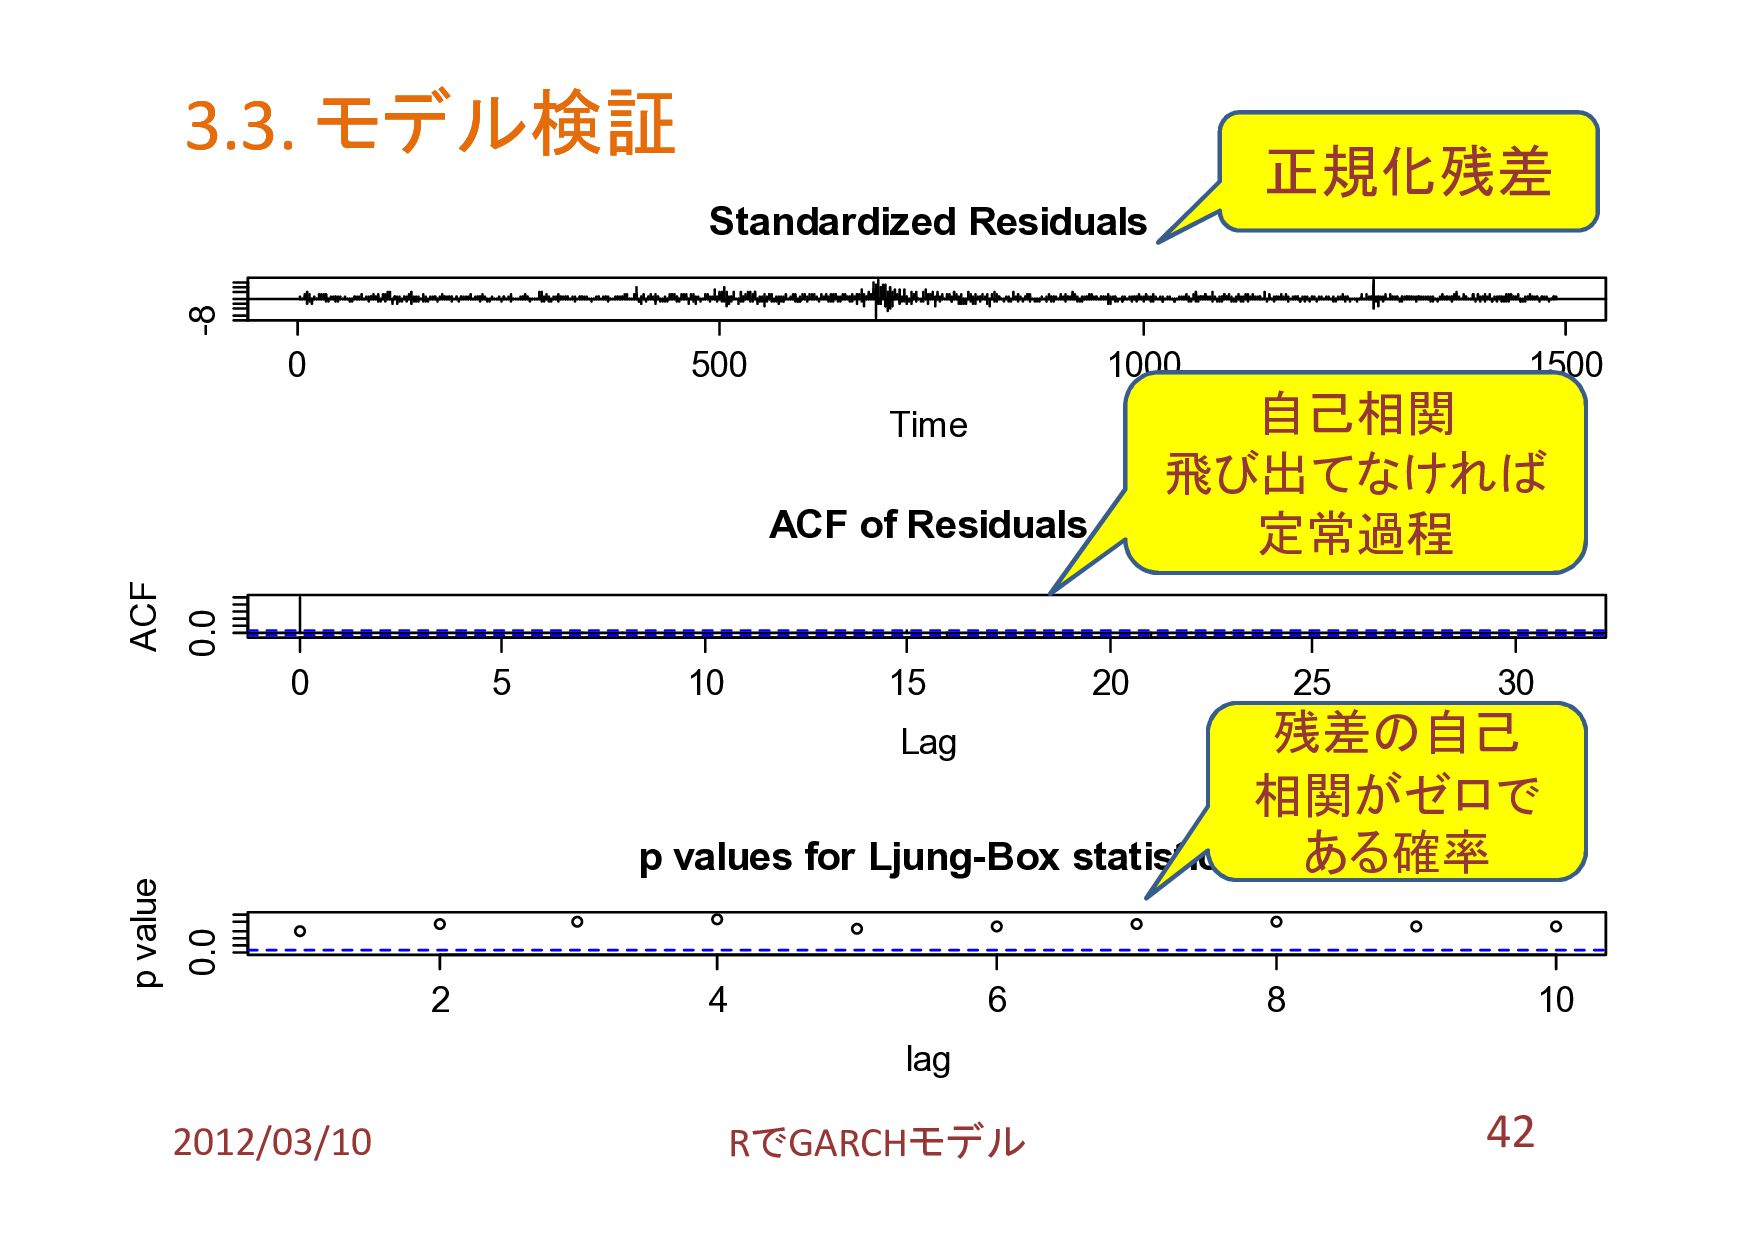
41 【1/2】ARIMAモデルの場合 stats::tsdiag で残差を見てゆく。 • 使用例: (※ gof.lagは、最下段:残差の自己相関 の検定時のラグ数) •
出力例は、次のページで。 結果:とりあえず、問題なさそうな。 3.3. 3.3. モデル検証 モデル検証 2012/03/10 RでGARCHモデル tsdiag(opt.topix.arima, gof.lag=10 )
42 2012/03/10 RでGARCHモデル Standardized Residuals Time 0 500 1000 1500
-8 0 5 10 15 20 25 30 0.0 Lag ACF ACF of Residuals 2 4 6 8 10 0.0 p values for Ljung-Box statistic lag p value 3.3. 3.3. モデル検証 モデル検証 正規化残差 自己相関 飛び出てなければ 定常過程 残差の自己 相関がゼロで ある確率
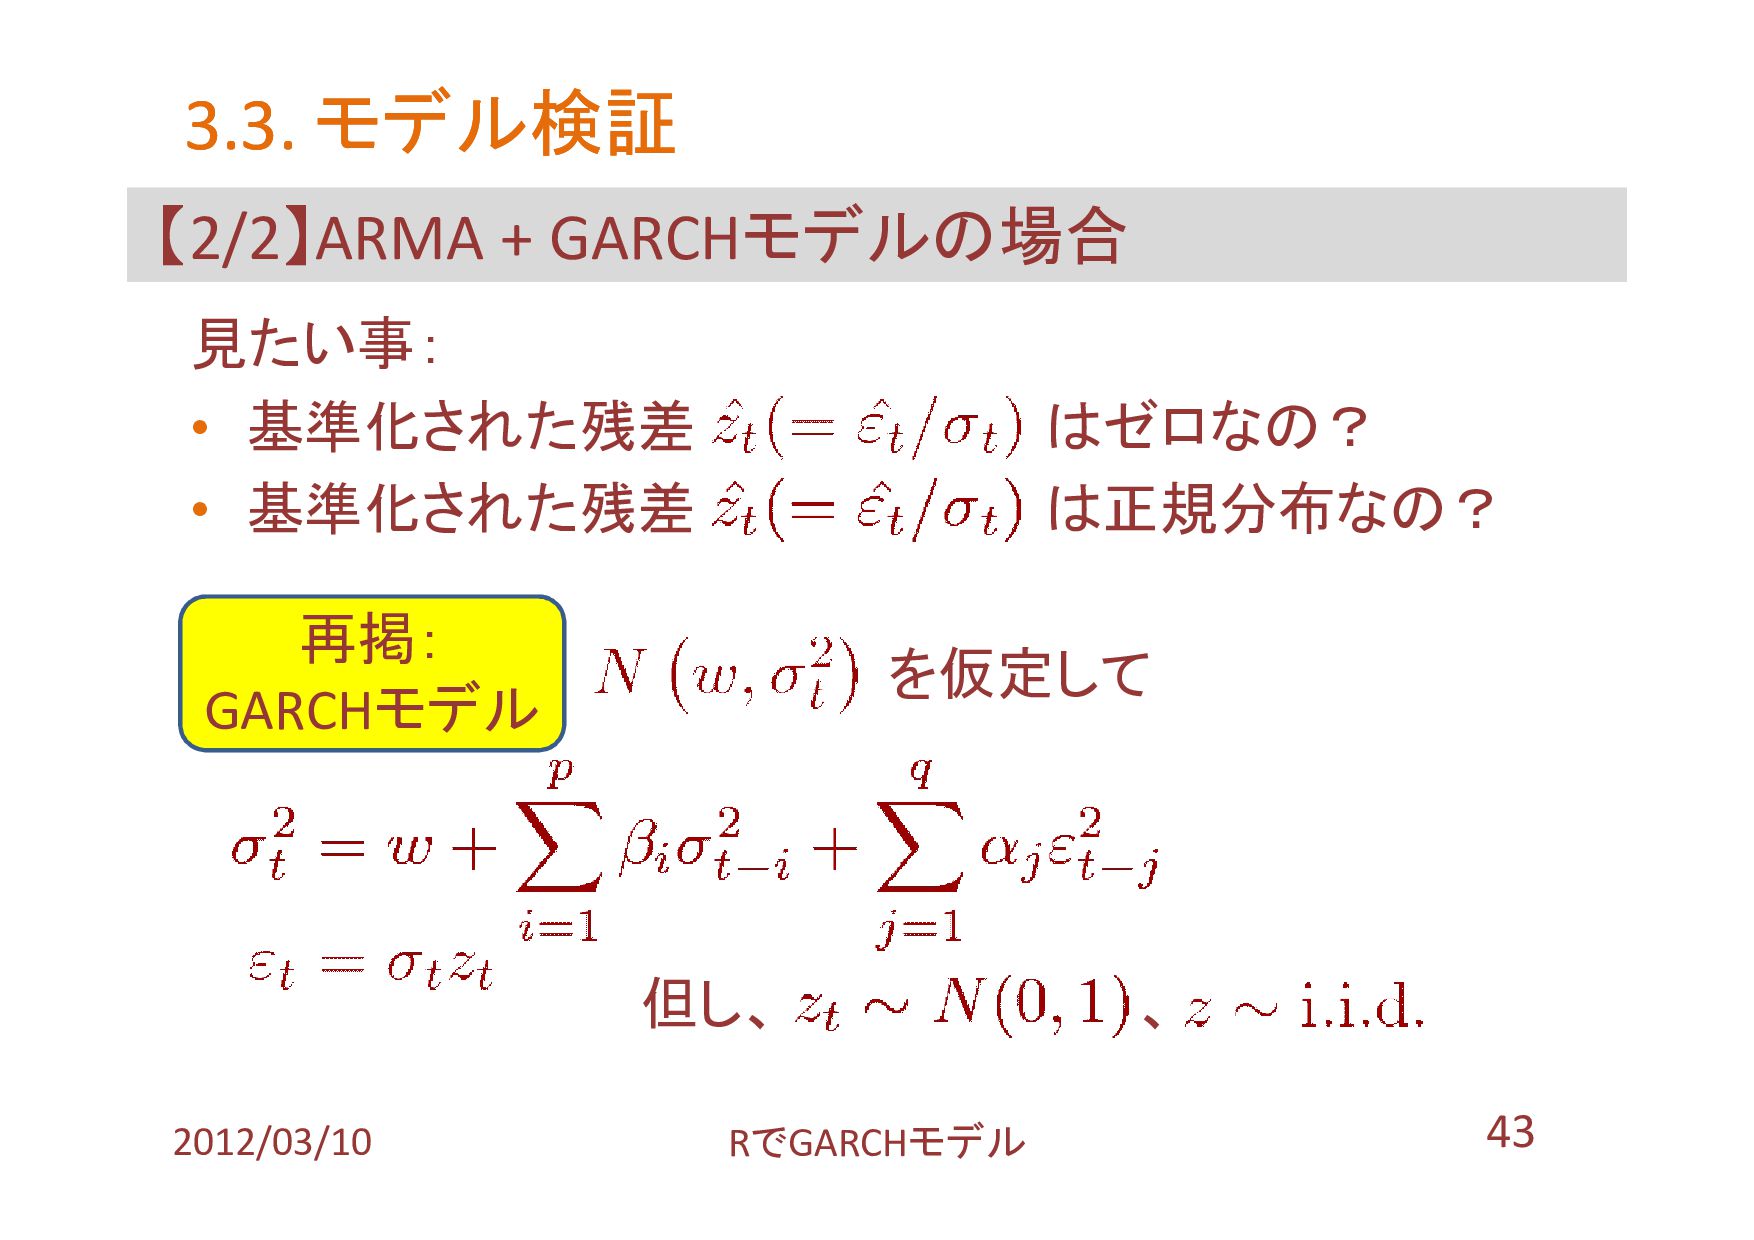
43 【2/2】ARMA + GARCHモデルの場合 見たい事: • 基準化された残差 はゼロなの? • 基準化された残差
は正規分布なの? を仮定して 但し、 、 3.3. 3.3. モデル検証 モデル検証 2012/03/10 RでGARCHモデル 再掲: GARCHモデル
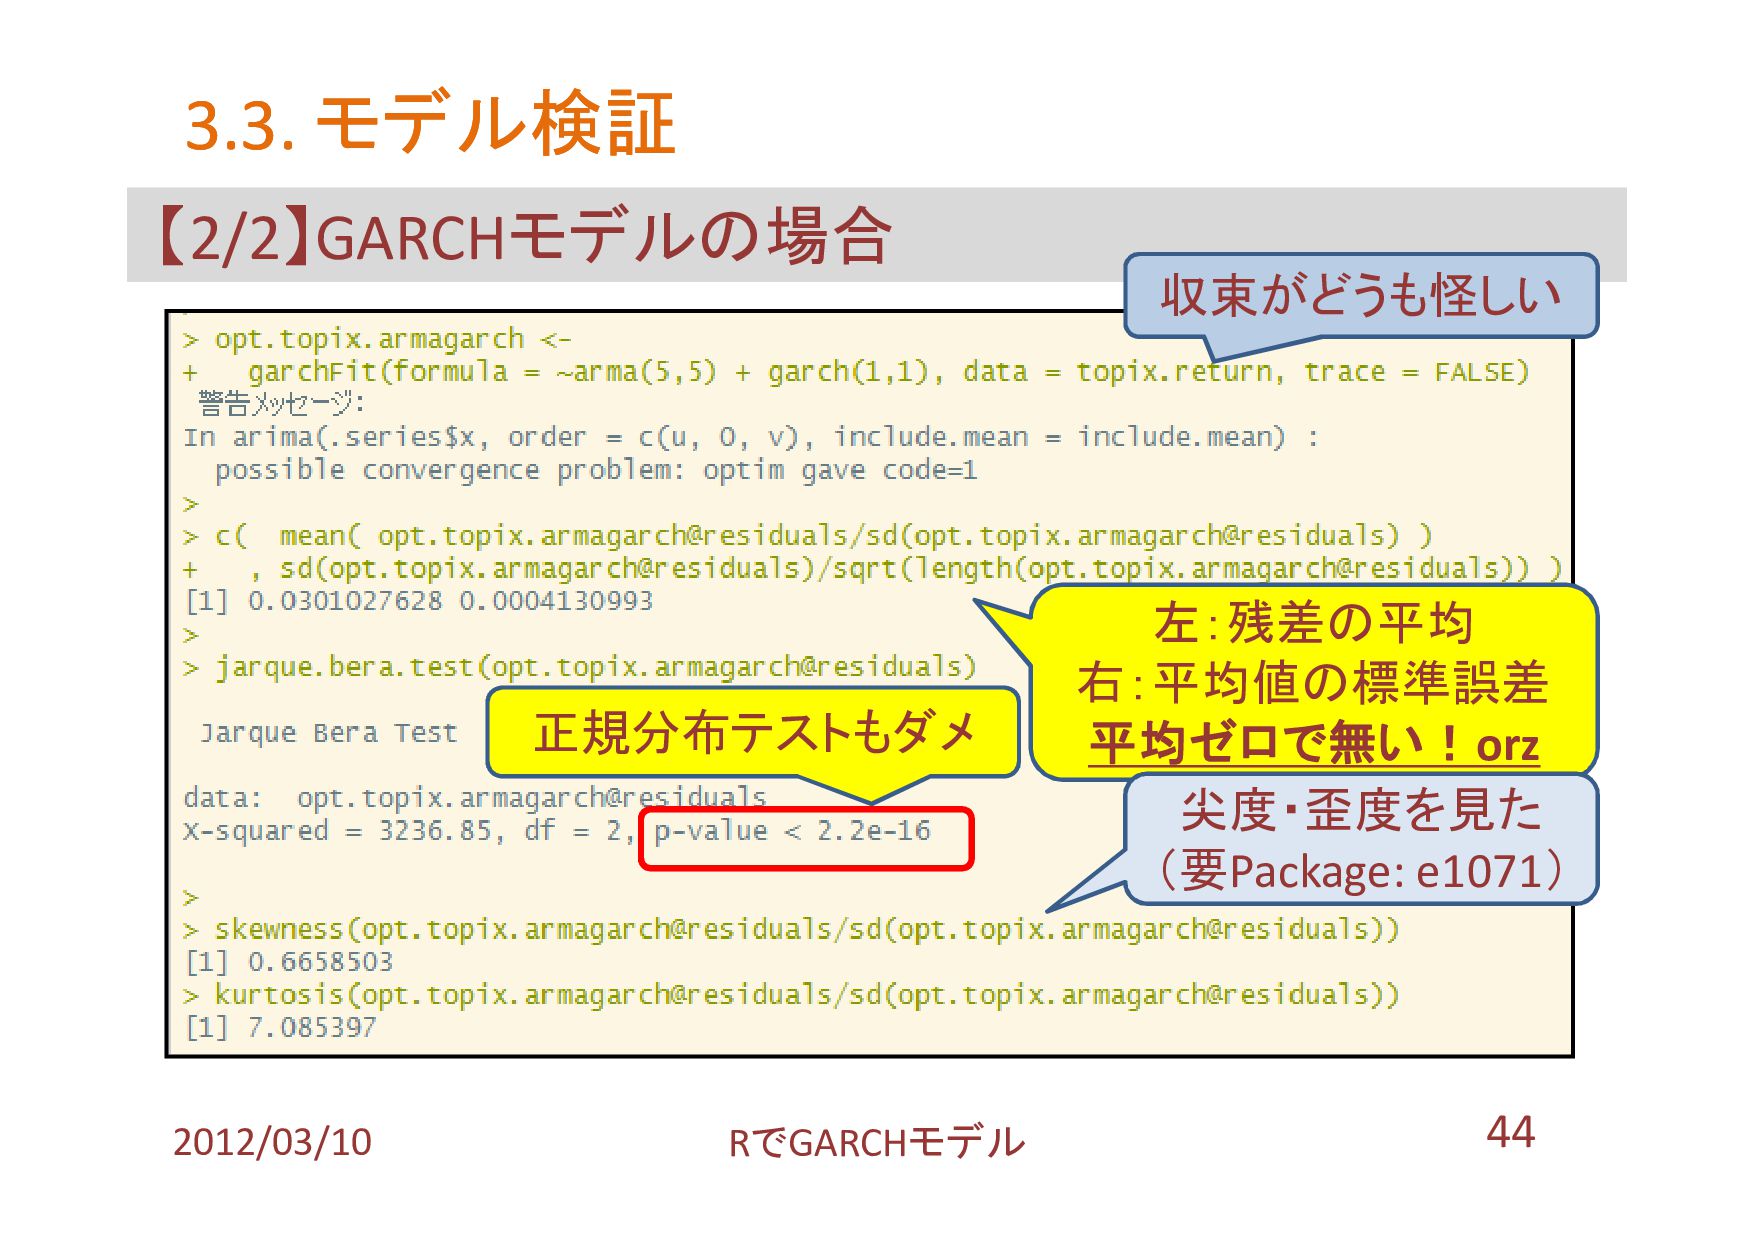
44 【2/2】GARCHモデルの場合 3.3. 3.3. モデル検証 モデル検証 2012/03/10 RでGARCHモデル 収束がどうも怪しい 左:残差の平均
右:平均値の標準誤差 平均ゼロで無い!orz 正規分布テストもダメ 尖度・歪度を見た (要Package: e1071)
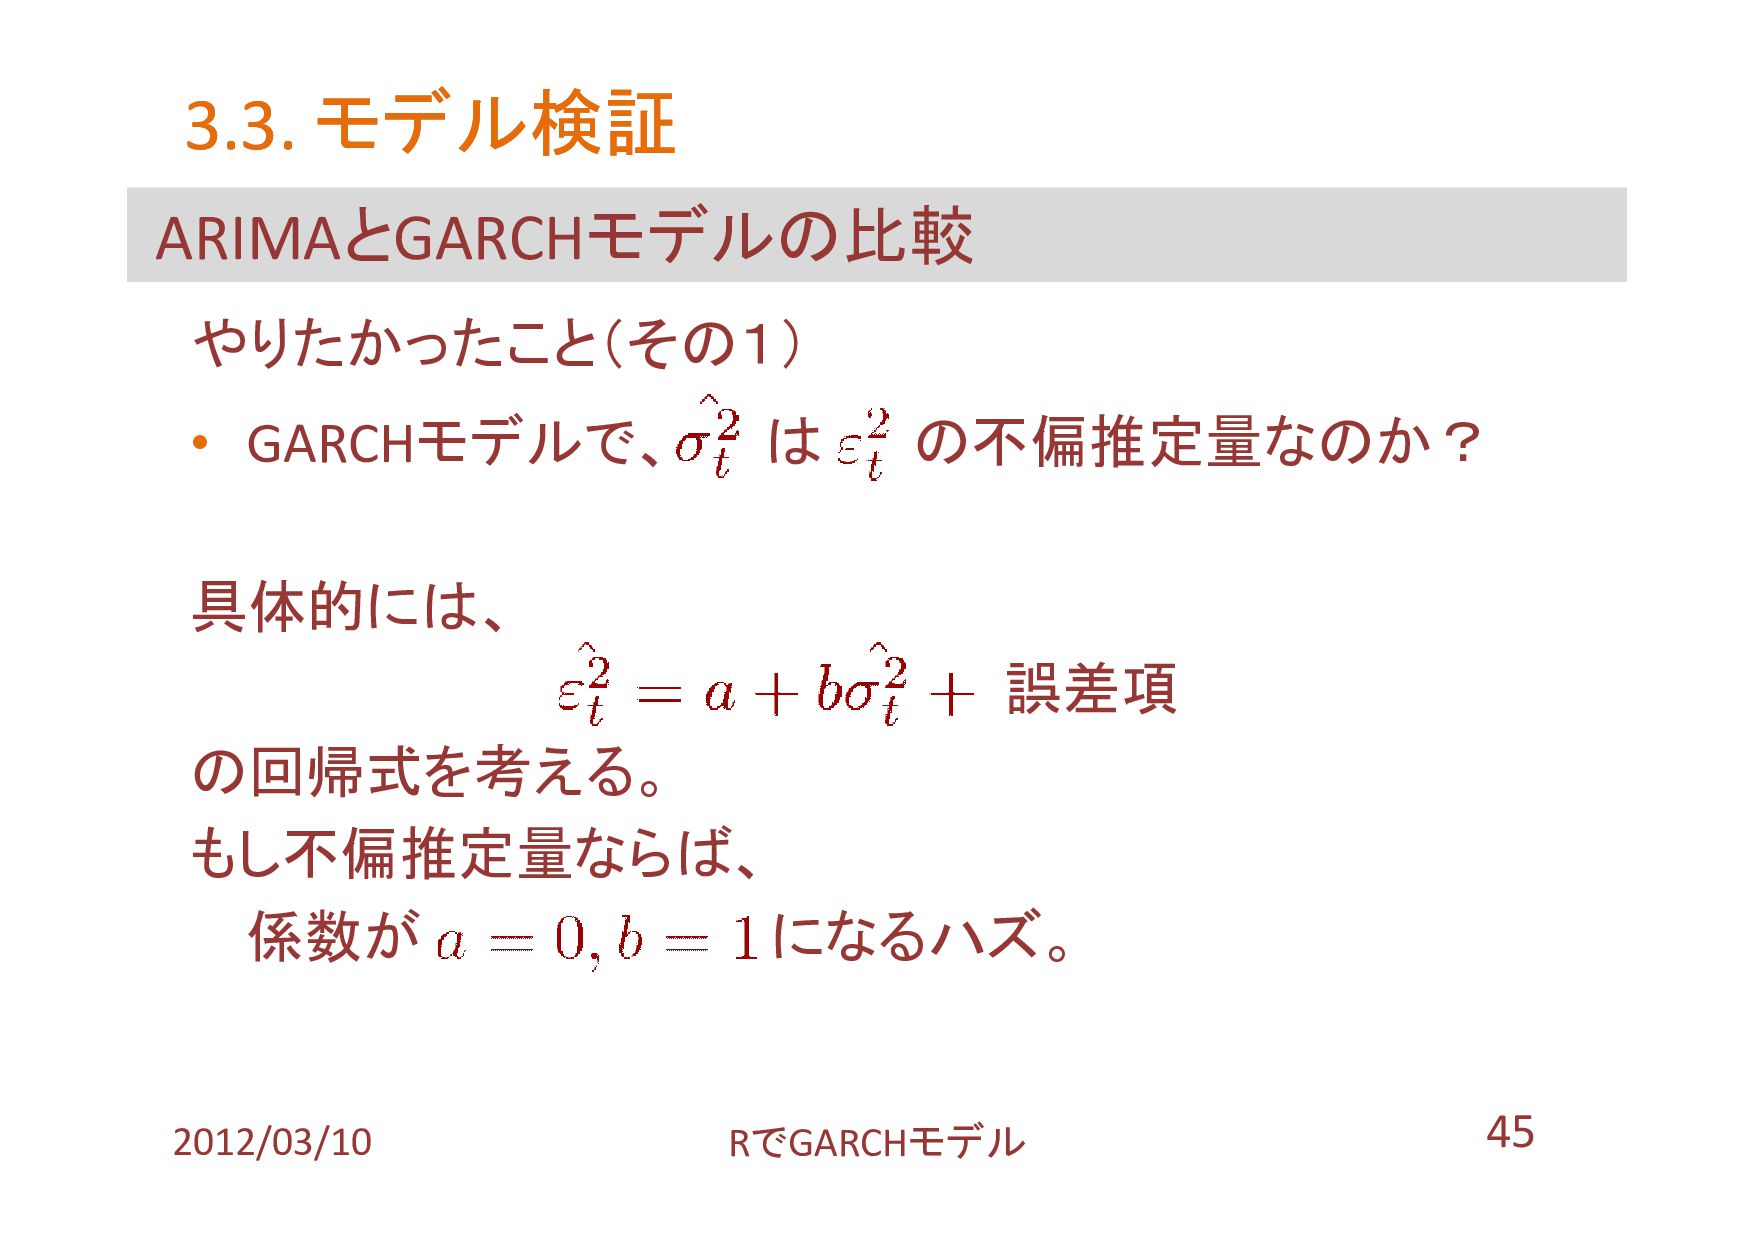
45 ARIMAとGARCHモデルの比較 やりたかったこと(その1) • GARCHモデルで、 は の不偏推定量なのか? 具体的には、 誤差項 の回帰式を考える。
もし不偏推定量ならば、 係数が になるハズ。 3.3. 3.3. モデル検証 モデル検証 2012/03/10 RでGARCHモデル
46 ARIMAとGARCHモデルの比較 やりたかったこと(その2) • GARCHモデルを導入すると、ARIMAモデルより「美味し い」のか?の検証 • 但し、ある指標で決まる話ではない。予測するものは、 ARIMAモデル:出力は時系列の値 GARCHモデル:出力は分散の値
と異なるため。 • 考えていた観点の例: • ARIMAでの予測標準誤差を、GARCHの値と比較 • (特に荒れたときの)過去時点での予測値を比較 3.3. 3.3. モデル検証 モデル検証 2012/03/10 RでGARCHモデル
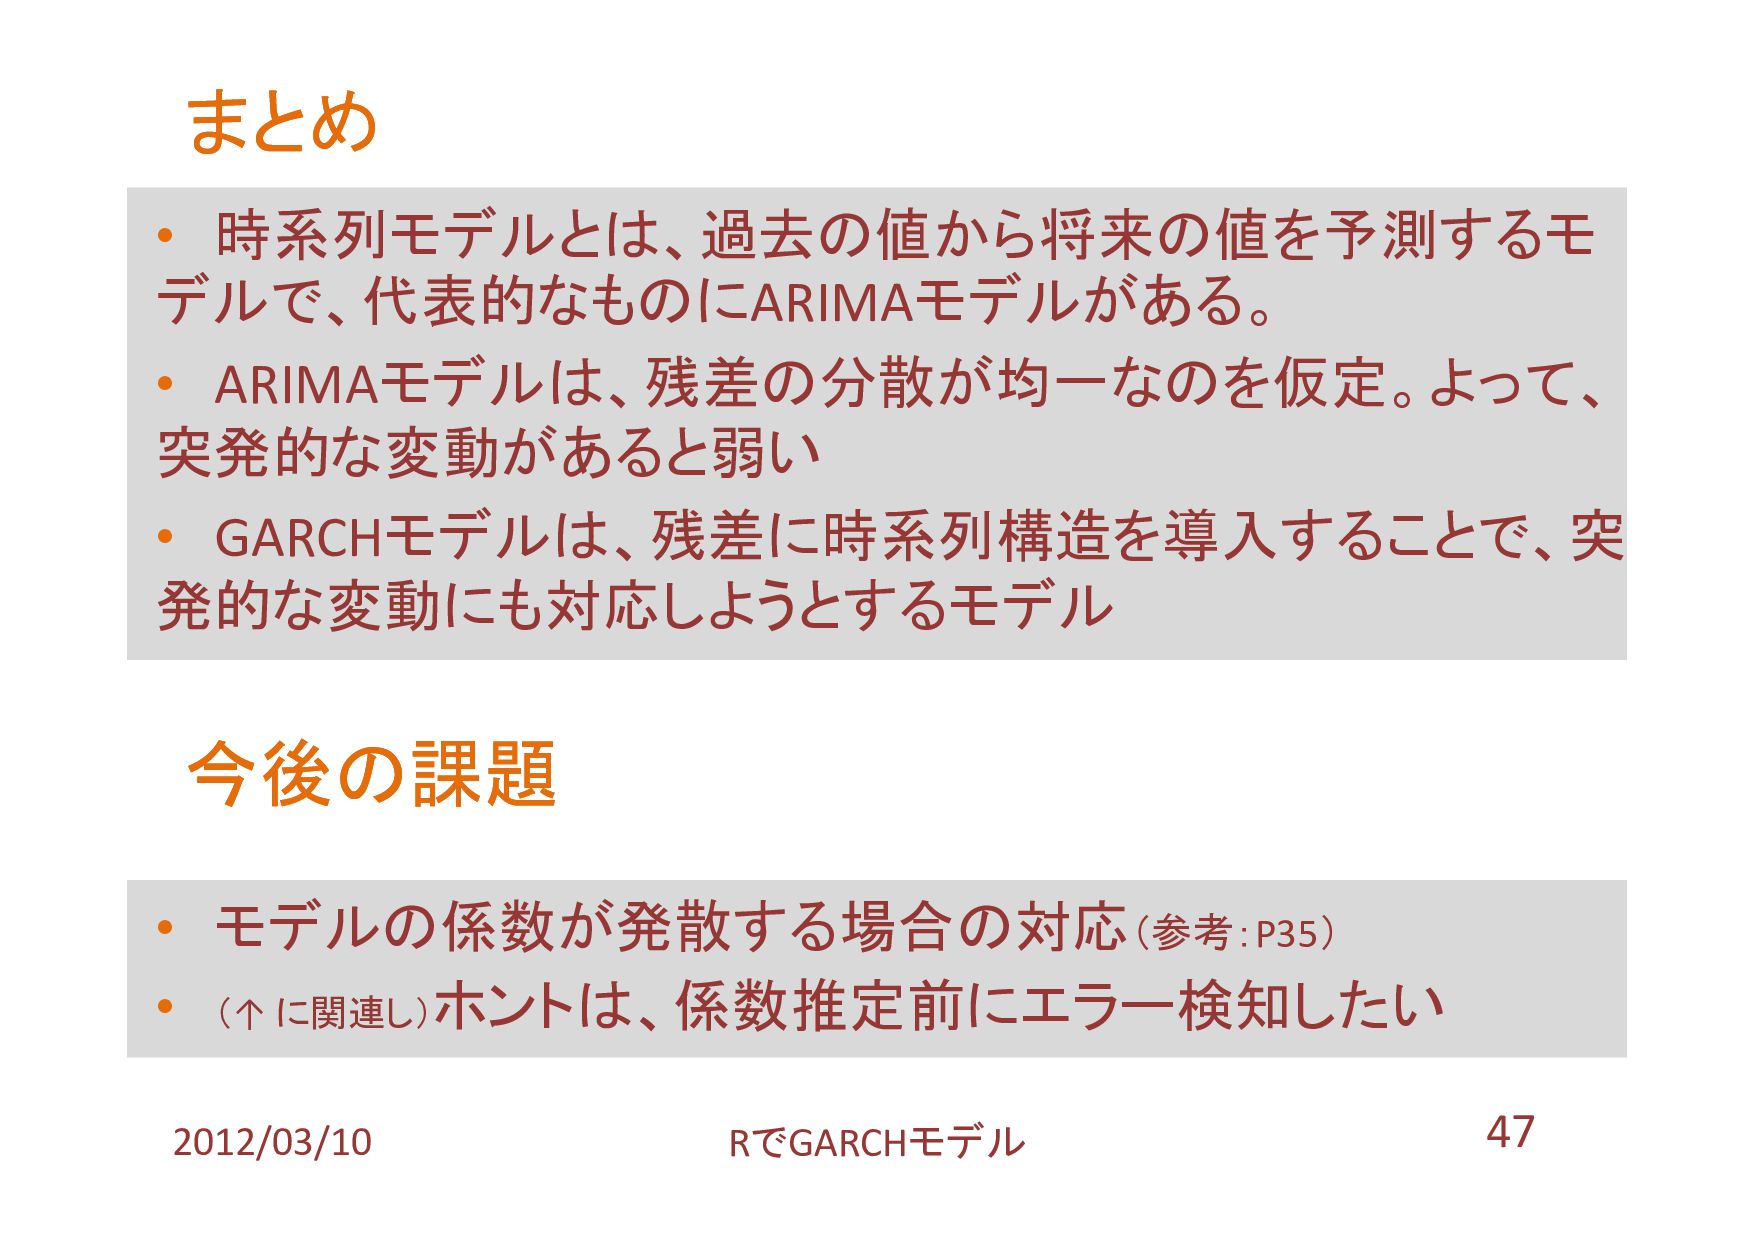
47 まとめ まとめ • 時系列モデルとは、過去の値から将来の値を予測するモ デルで、代表的なものにARIMAモデルがある。 • ARIMAモデルは、残差の分散が均一なのを仮定。よって、 突発的な変動があると弱い •
GARCHモデルは、残差に時系列構造を導入することで、突 発的な変動にも対応しようとするモデル 2012/03/10 RでGARCHモデル 今後の課題 今後の課題 • モデルの係数が発散する場合の対応(参考:P35) • (↑ に関連し)ホントは、係数推定前にエラー検知したい
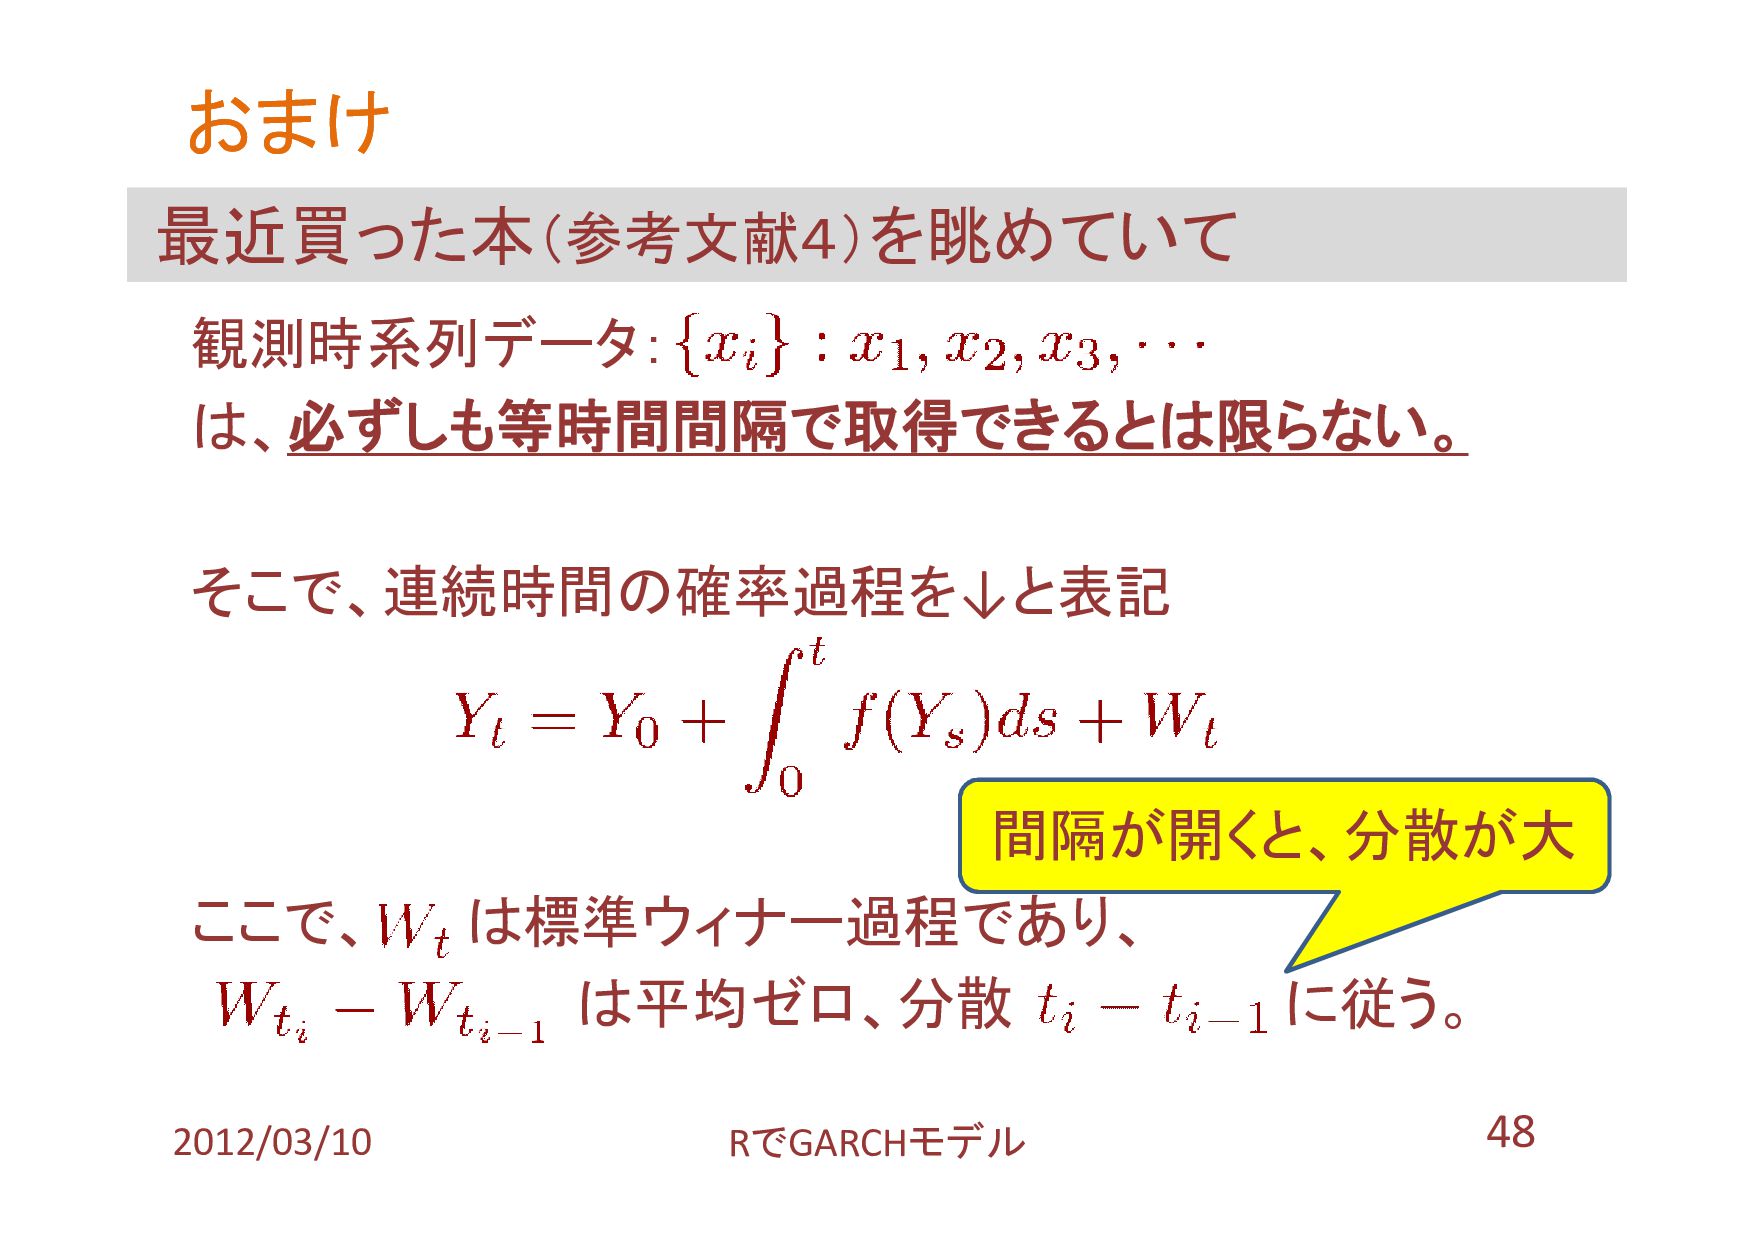
48 最近買った本(参考文献4)を眺めていて 観測時系列データ: は、必ずしも等時間間隔で取得できるとは限らない。 そこで、連続時間の確率過程を↓と表記 ここで、 は標準ウィナー過程であり、 は平均ゼロ、分散 に従う。 おまけ
おまけ 2012/03/10 RでGARCHモデル 間隔が開くと、分散が大
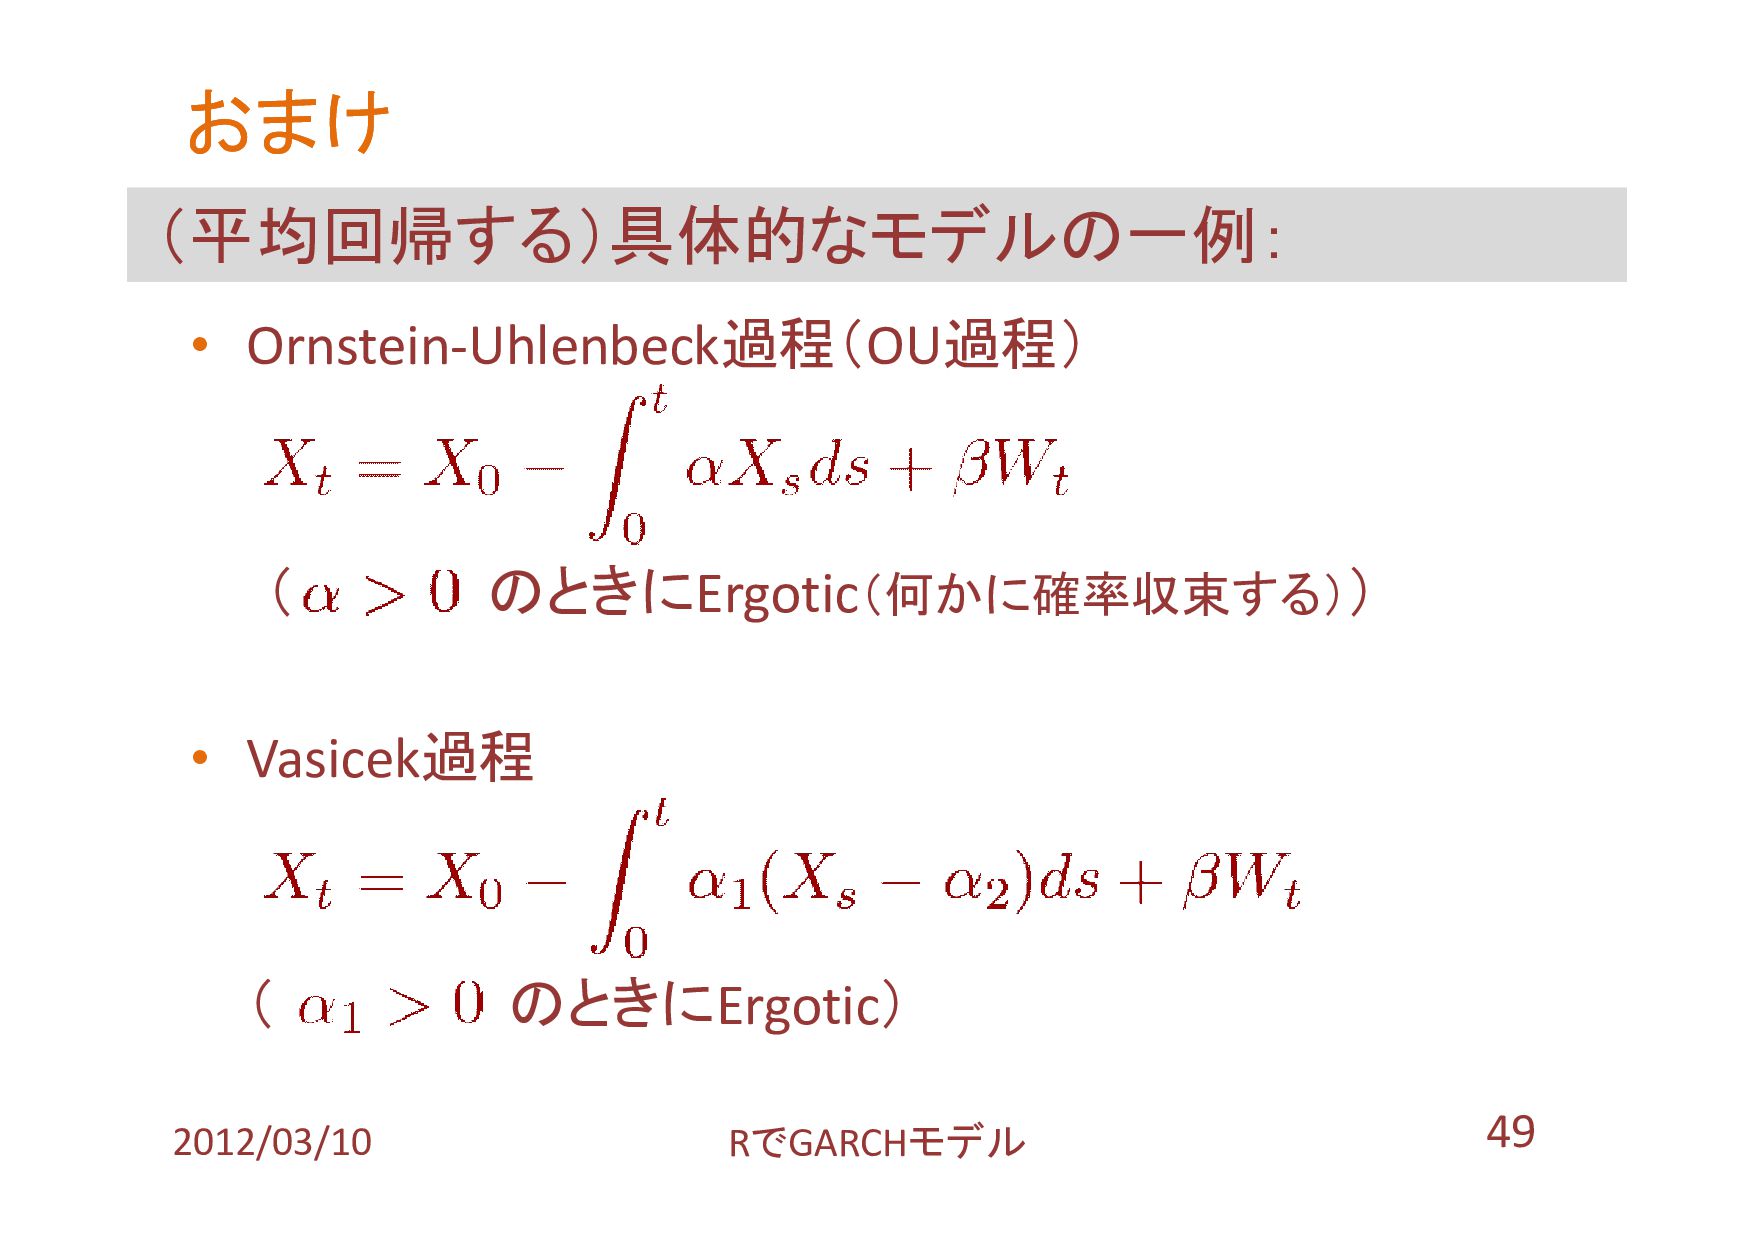
49 (平均回帰する)具体的なモデルの一例: • Ornstein-Uhlenbeck過程(OU過程) ( のときにErgotic(何かに確率収束する)) • Vasicek過程 ( のときにErgotic)
おまけ おまけ 2012/03/10 RでGARCHモデル
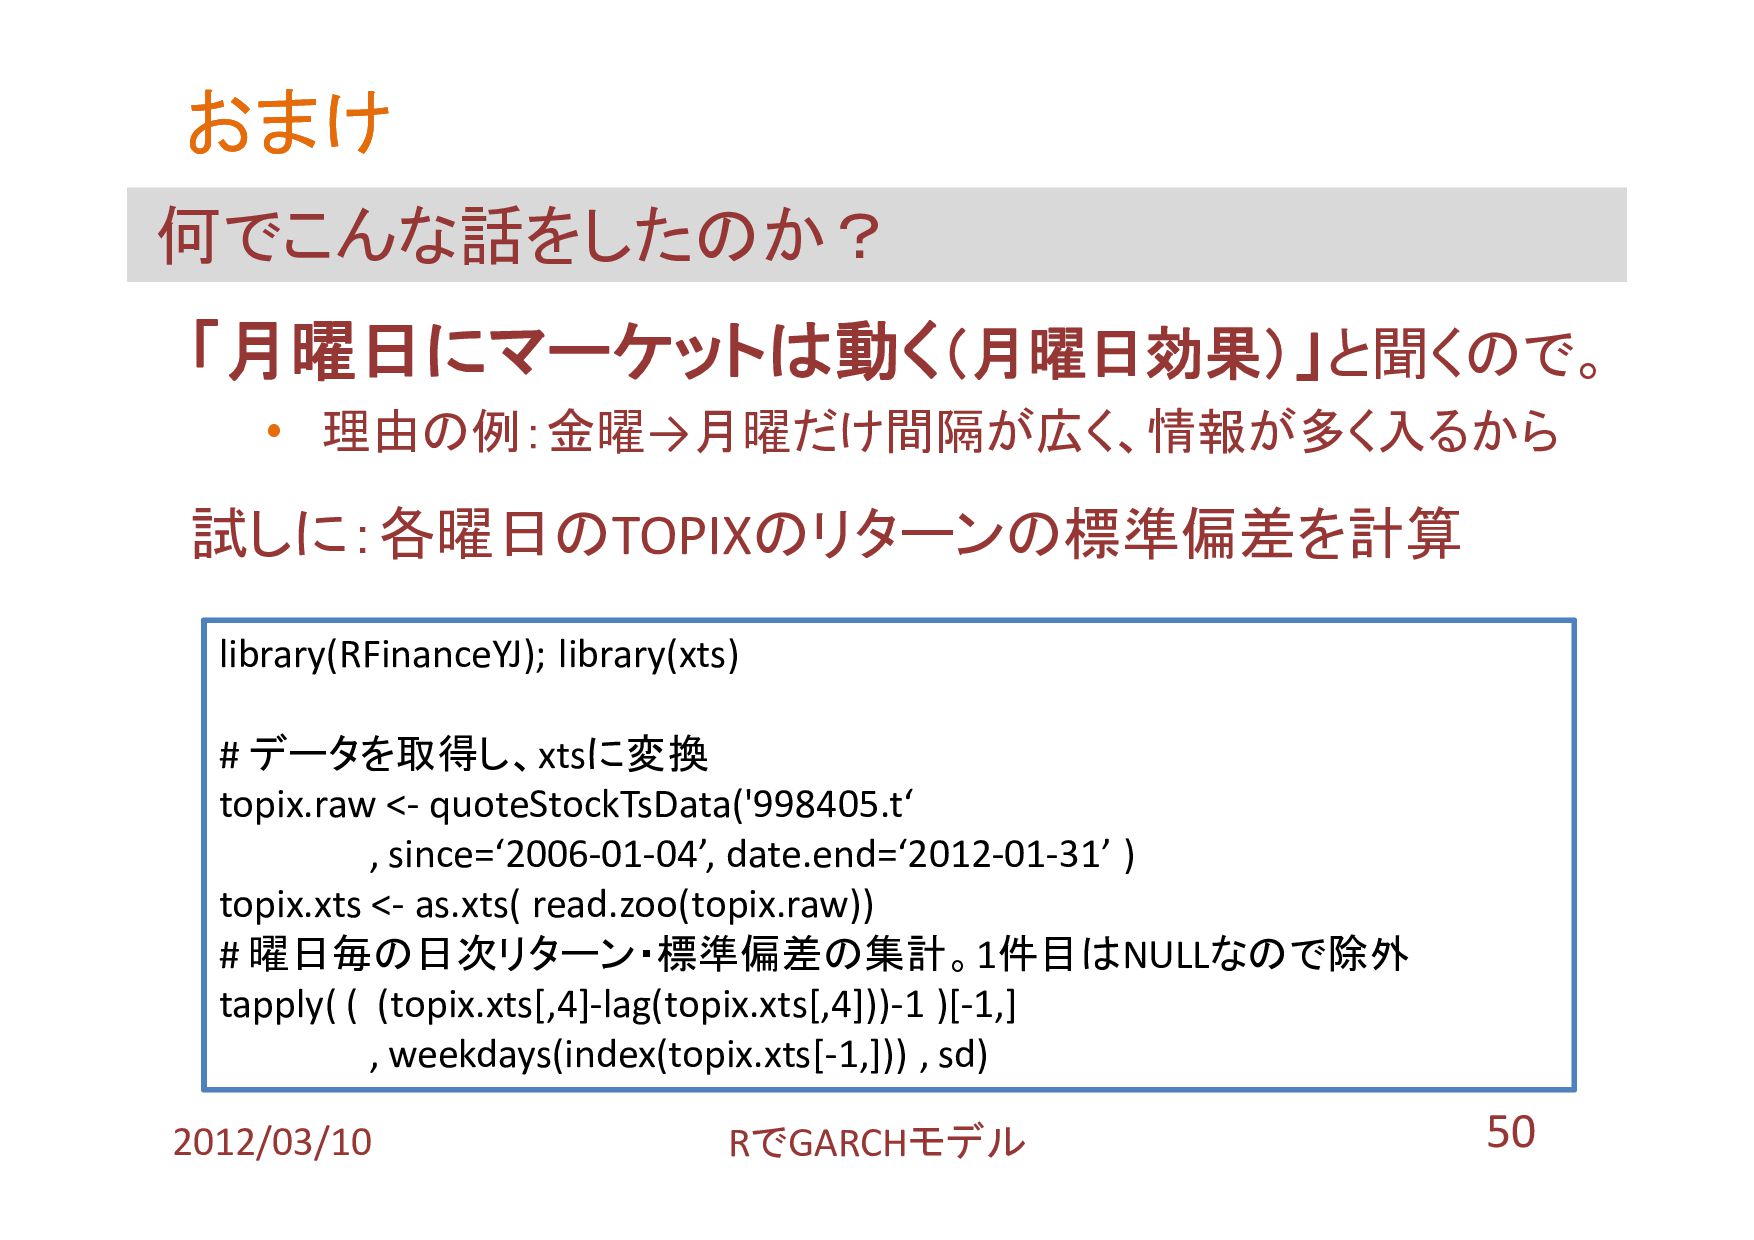
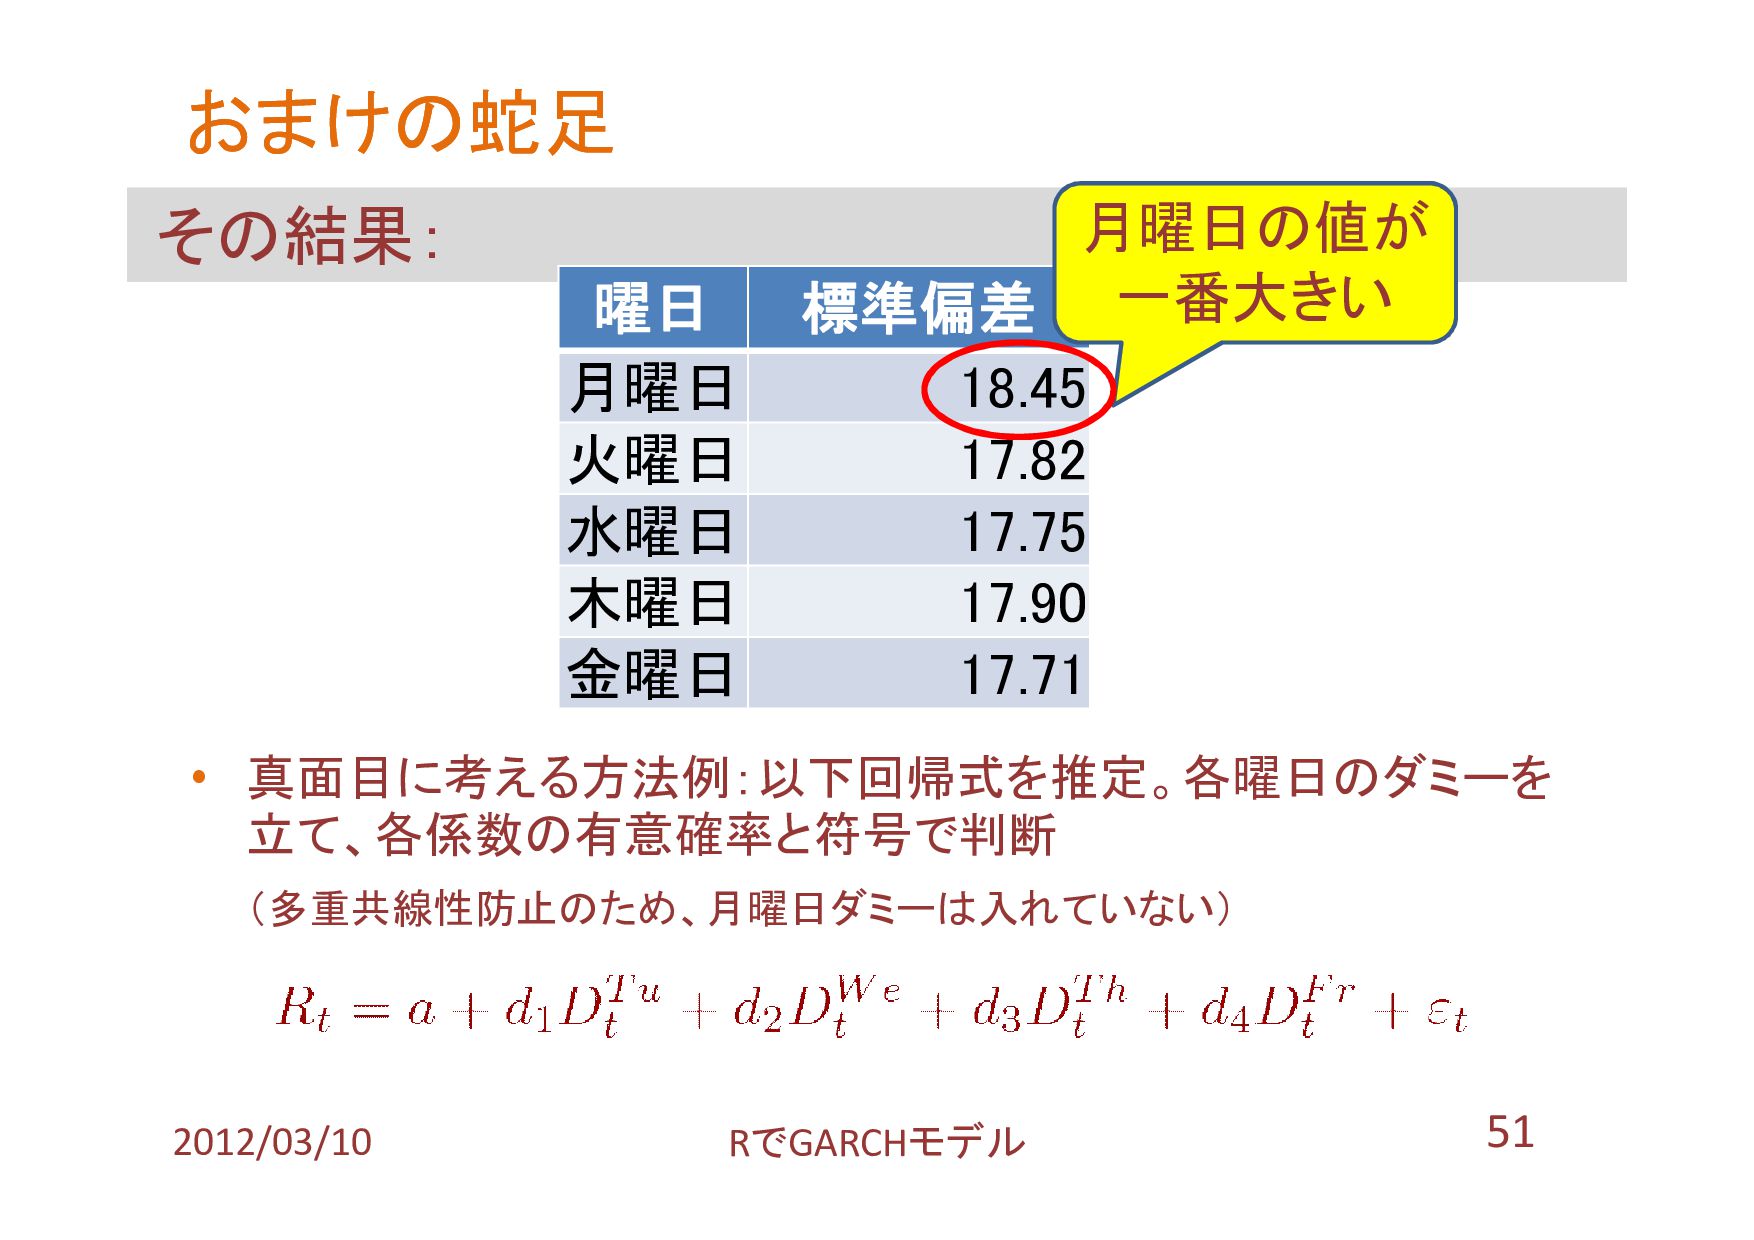
50 何でこんな話をしたのか? 「月曜日にマーケットは動く(月曜日効果)」と聞くので。 • 理由の例:金曜→月曜だけ間隔が広く、情報が多く入るから 試しに:各曜日のTOPIXのリターンの標準偏差を計算 おまけ おまけ 2012/03/10 RでGARCHモデル
library(RFinanceYJ); library(xts) # データを取得し、xtsに変換 topix.raw <- quoteStockTsData('998405.t‘ , since=‘2006-01-04’, date.end=‘2012-01-31’ ) topix.xts <- as.xts( read.zoo(topix.raw)) # 曜日毎の日次リターン・標準偏差の集計。1件目はNULLなので除外 tapply( ( (topix.xts[,4]-lag(topix.xts[,4]))-1 )[-1,] , weekdays(index(topix.xts[-1,])) , sd)
51 その結果: • 真面目に考える方法例:以下回帰式を推定。各曜日のダミーを 立て、各係数の有意確率と符号で判断 (多重共線性防止のため、月曜日ダミーは入れていない) おまけの蛇足 おまけの蛇足 2012/03/10 RでGARCHモデル
曜日 標準偏差 月曜日 18.45 火曜日 17.82 水曜日 17.75 木曜日 17.90 金曜日 17.71 月曜日の値が 一番大きい
52 参考文献 参考文献 1. 渡部敏明 『ボラティリティ変動モデル』 朝倉書店 2000年 2. 岡田昌史(代表)
『Rパッケージガイドブック』 東京書籍 2011年 ⇒ 特に高柳氏のRmetricsのところを参照 3. P. Teetor(著)大橋・木下(訳)『Rクックブック』 オライリー・ジャパン 2011年 4. 西山陽一 『ISMシリーズ:進化する統計数理1 マルチンゲー ル理論による統計解析』 近代科学社 2011年 2012/03/10 RでGARCHモデル

 Your Podcast. Everywhere. Effortlessly.


 horihorio
 trycycle
 lychee1223
 hanbao
 hf149
 tomoaki0705
 expajp
 signer
 voginip
 sshimizu2006
 ianozsvald
 kneath
 mayunak
 maggiecrowley
 popppiees
 jonrohan
 ryanjones
 szymonslowik
 aleyda
 akashhashmi
 lindahogenes
 katarinadahlin
 chriscoyier