Upgrade to Pro
— share decks privately, control downloads, hide ads and more …
Speaker Deck
Sign up for free
Menu
Search
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Pricing
Search
Sign in
Sign up for free
ユニ・チャーム (8113) 04 15 2026
Search
Sponsored
·
Your Podcast. Everywhere. Effortlessly.
Share. Educate. Inspire. Entertain. You do you. We'll handle the rest.
→
Yas
April 14, 2026
Research
39
0
Share
Embed
Copy iframe code
Copy JS code
Copy link
Start on current slide
ユニ・チャーム (8113) 04 15 2026
Yas
April 14, 2026
More Decks by Yas
See All by Yas
サンリオ (8126) 04 21 2026
stockanalysis54
0
29
第一ライフグループ (8750) 04 09 2026
stockanalysis54
0
68
富士電機(6504) 03 28 2026
stockanalysis54
0
58
Other Decks in Research
See All in Research
MIRU2026 チュートリアル講演2:三次元データ処理の動向
nnchiba
8
5.4k
COMETAを用いたデータ民主化運動の歴史
sazimai
0
280
フィジカルAIの社会実装に向けて -AIエージェントからAgentic Roboticsへ-
hf149
1
2.1k
VLMの推論を高速化する視覚トークン削減の仕組み
tattaka
2
380
Model Predictive Control for Uncertain Systems: Robust & Data-Driven Designs
kohlerjohannes
0
170
Vector Map as Language: Toward Unified Remote Sensing Vector Mapping
satai
3
320
【中間報告】国会議員の立法・政策実務を支える環境を巡る現状と課題
polipoli
0
770
IA for theory
gpeyre
1
500
MM-OVSeg: Multimodal Optical–SAR Fusion for Open-Vocabulary Segmentation in Remote Sensing
satai
3
160
JPA2026_NetworkTutorial_JunKashihara
junkashihara
0
230
就労支援の現場での生成AI活用
enochan
0
150
[最先端NLP勉強会2026] Agentic Rubrics as Contextual Verifiers for SWE Agents
rfujii
1
390
Featured
See All Featured
Bridging the Design Gap: How Collaborative Modelling removes blockers to flow between stakeholders and teams @FastFlow conf
baasie
0
730
Paper Plane
katiecoart
PRO
5
54k
Tips & Tricks on How to Get Your First Job In Tech
honzajavorek
1
800
The Art of Programming - Codeland 2020
erikaheidi
57
14k
KATA
mclloyd
PRO
35
16k
Context Engineering - Making Every Token Count
addyosmani
9
1.2k
What Being in a Rock Band Can Teach Us About Real World SEO
427marketing
0
1.1k
Stop Working from a Prison Cell
hatefulcrawdad
274
21k
Are puppies a ranking factor?
jonoalderson
2
4.1k
Facilitating Awesome Meetings
lara
57
7.2k
Leveraging Curiosity to Care for An Aging Population
cassininazir
1
540
Embracing the Ebb and Flow
colly
88
5.2k
Transcript
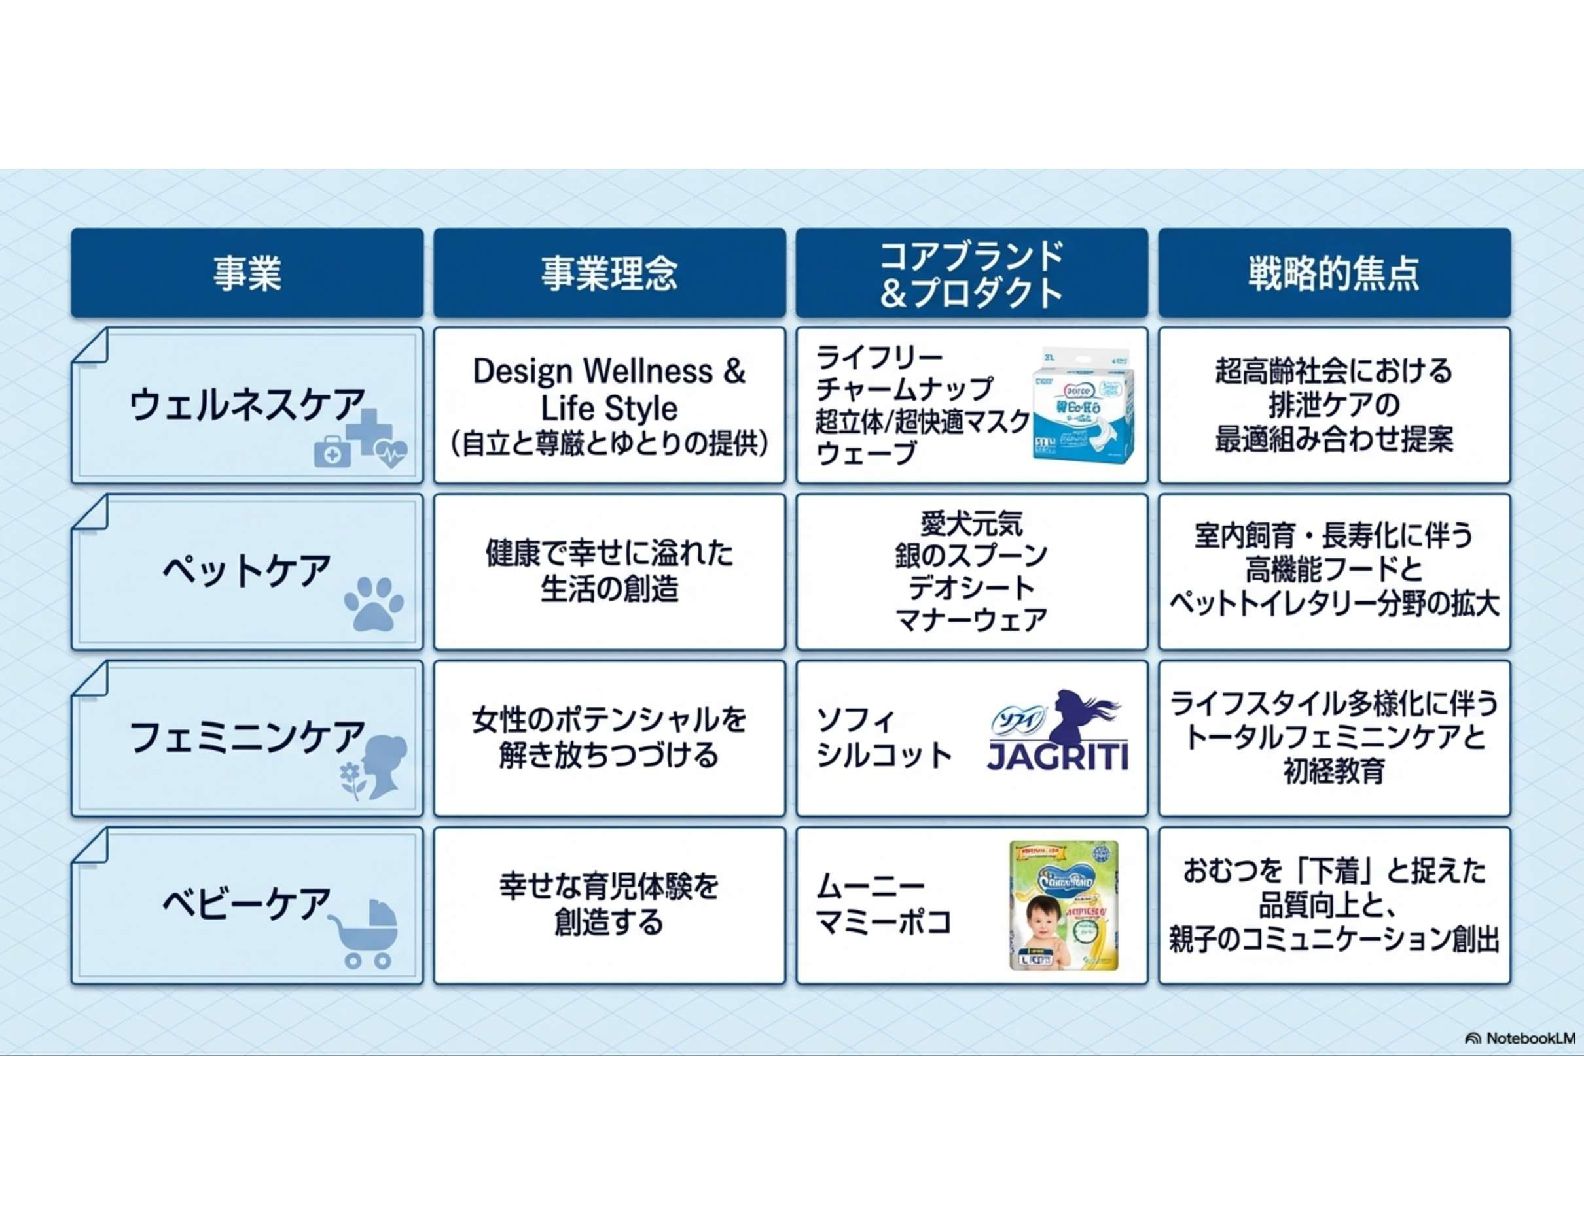
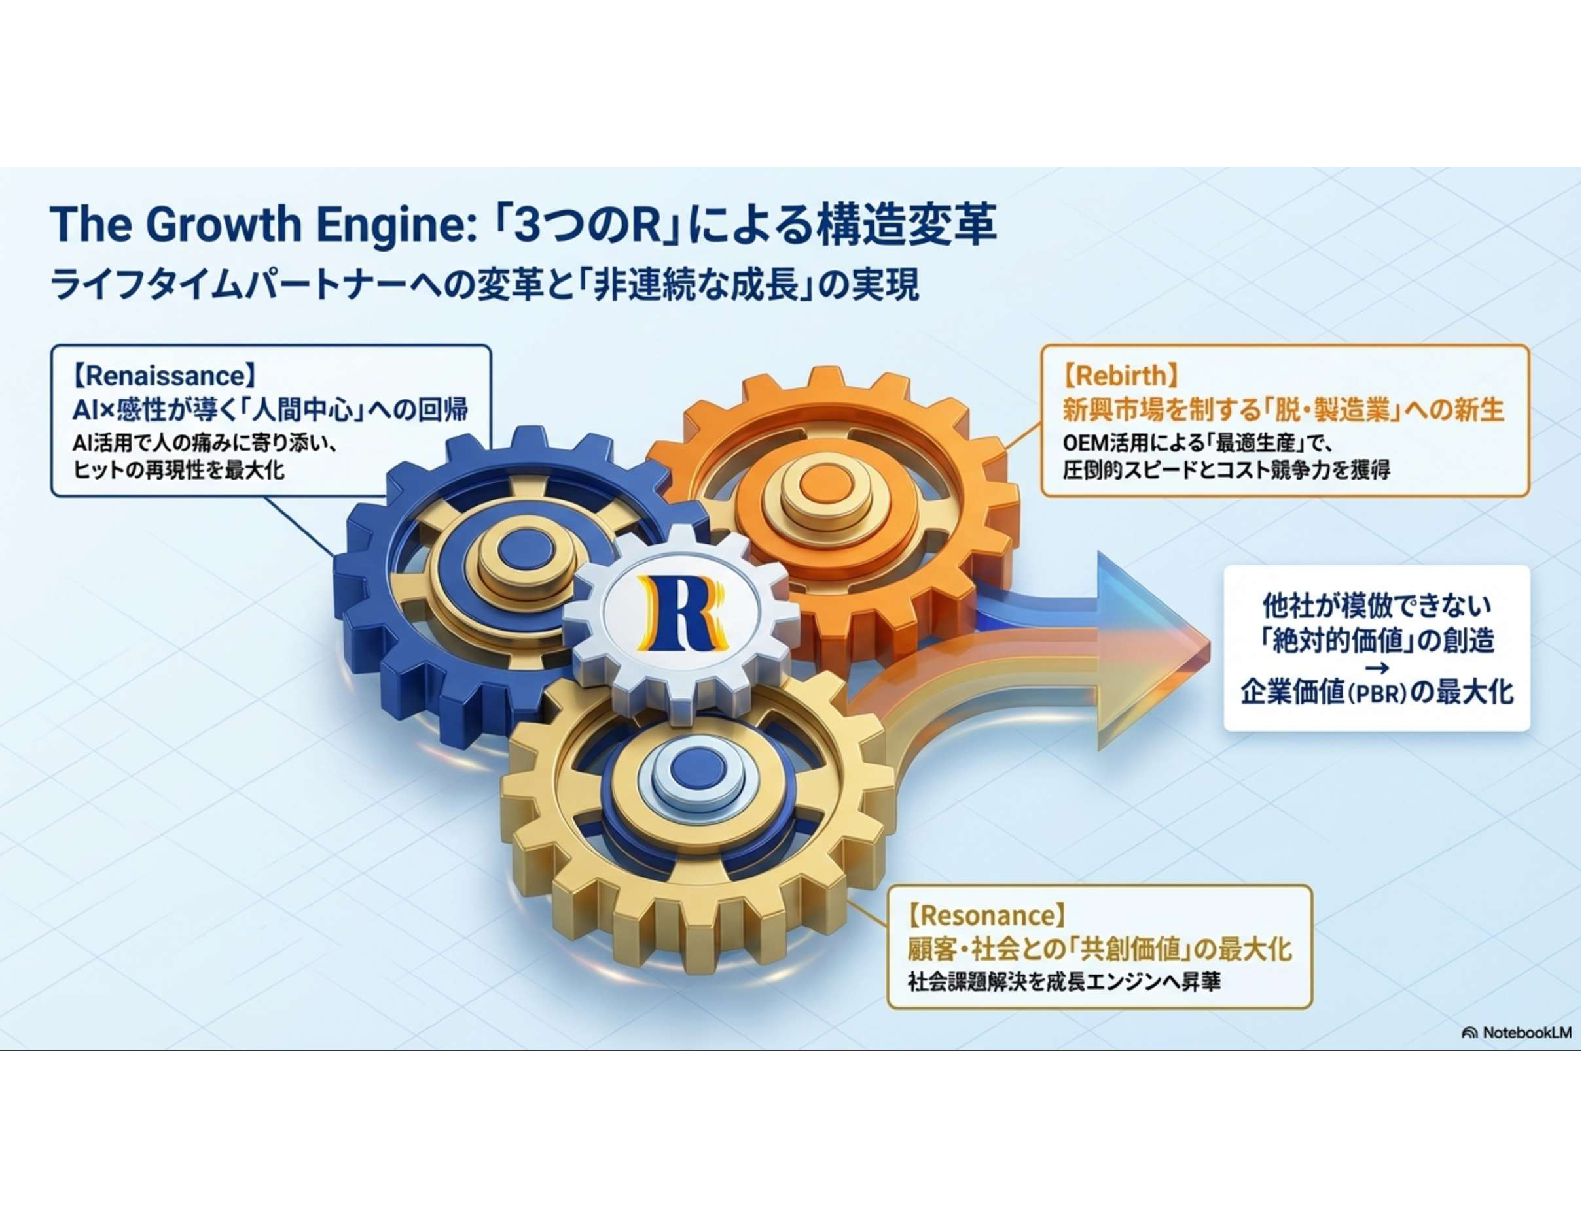
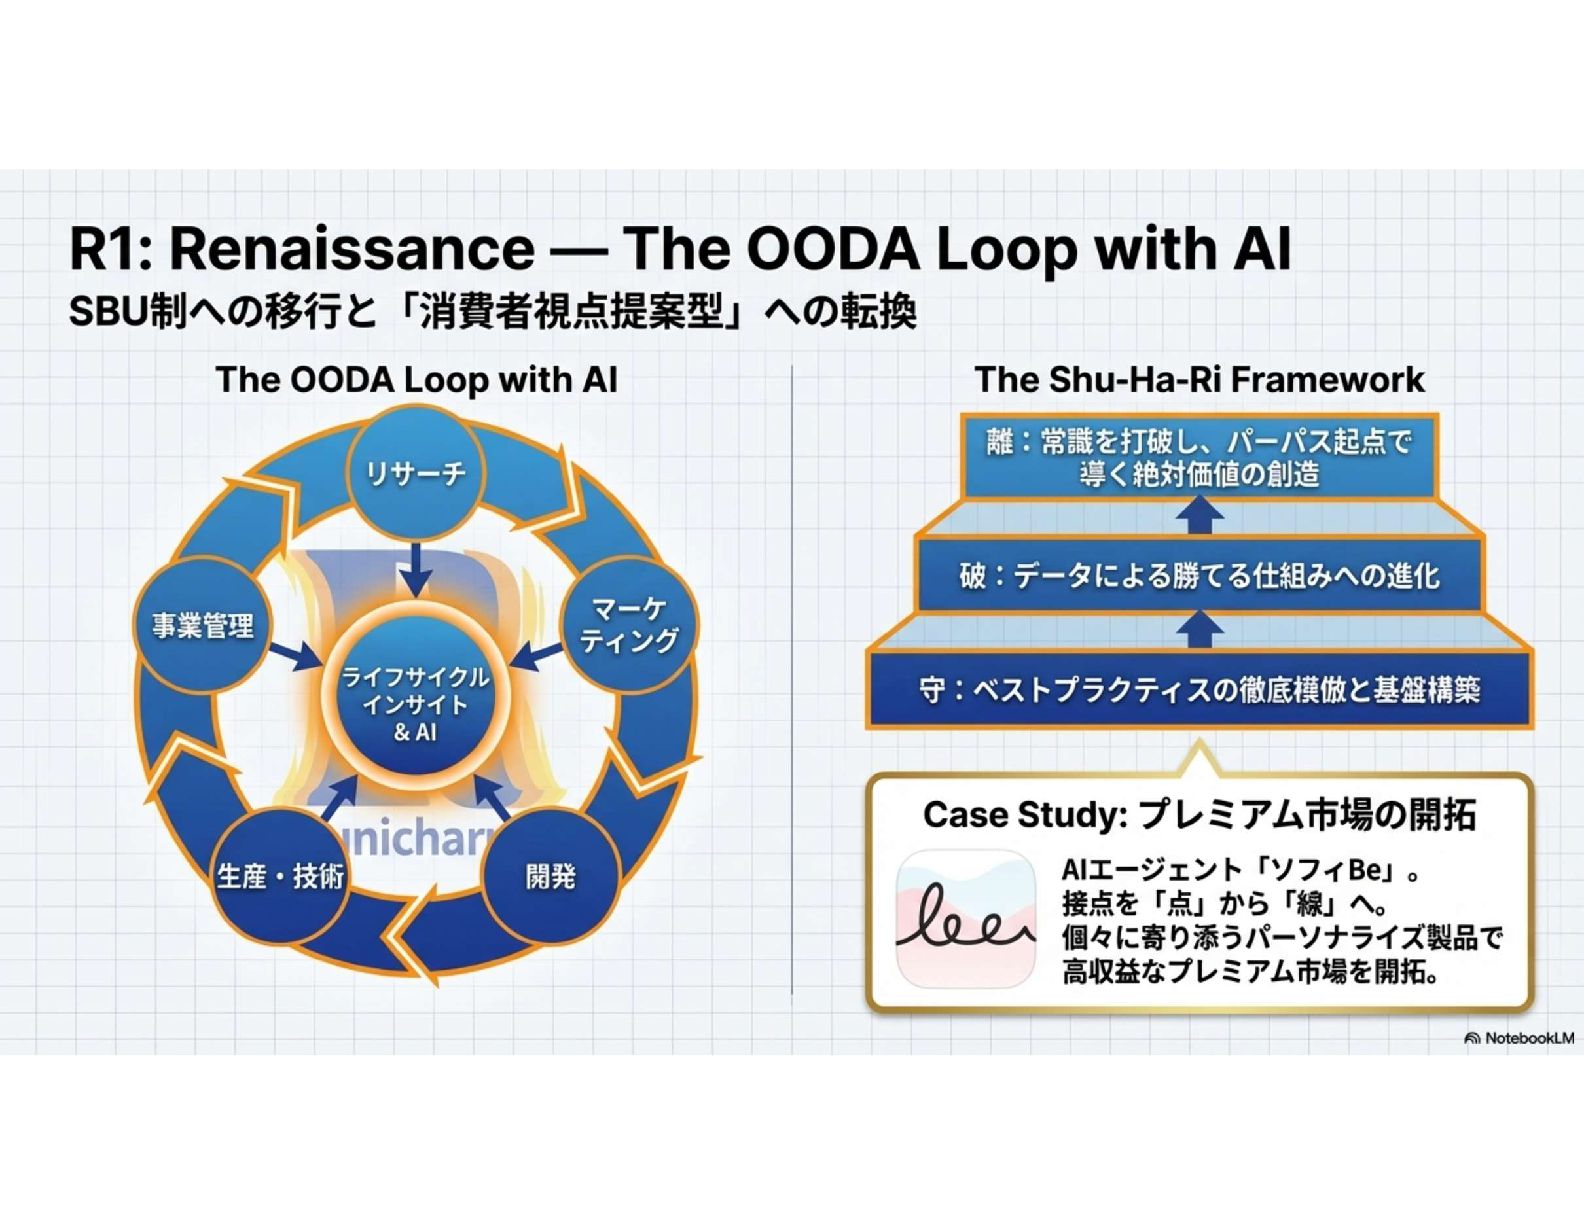
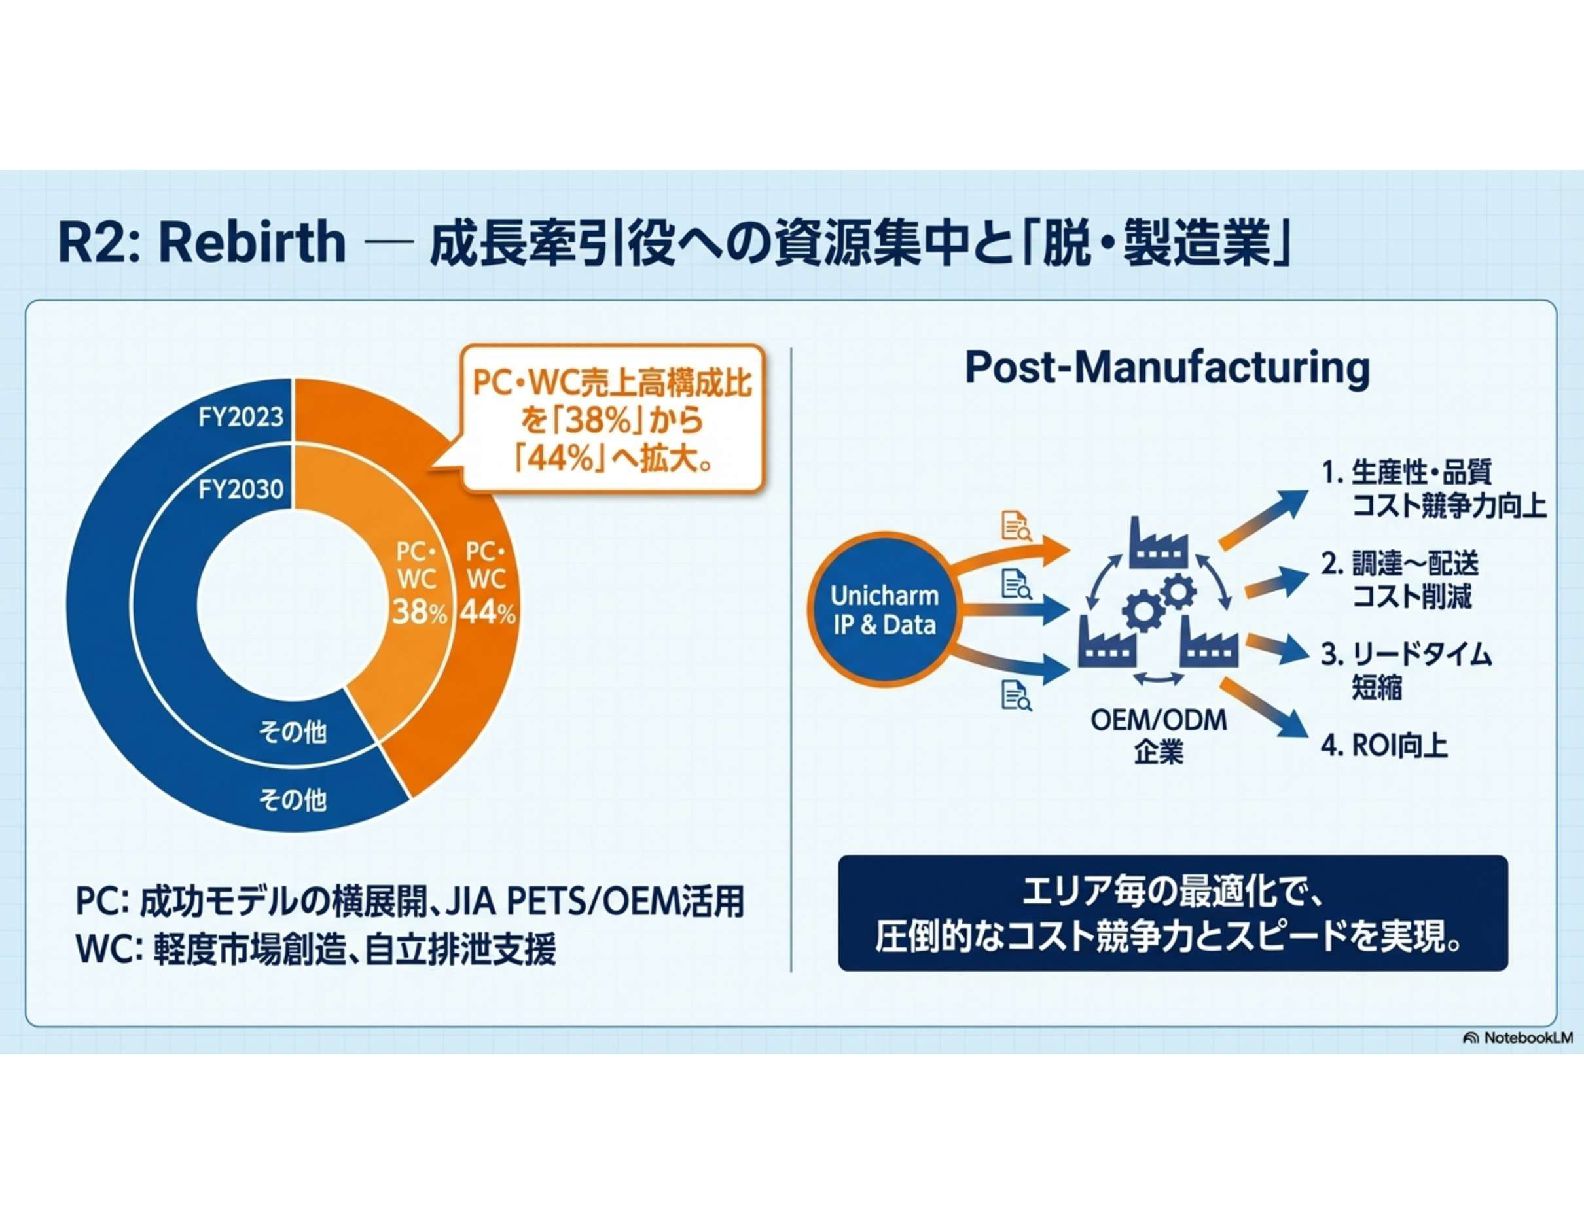
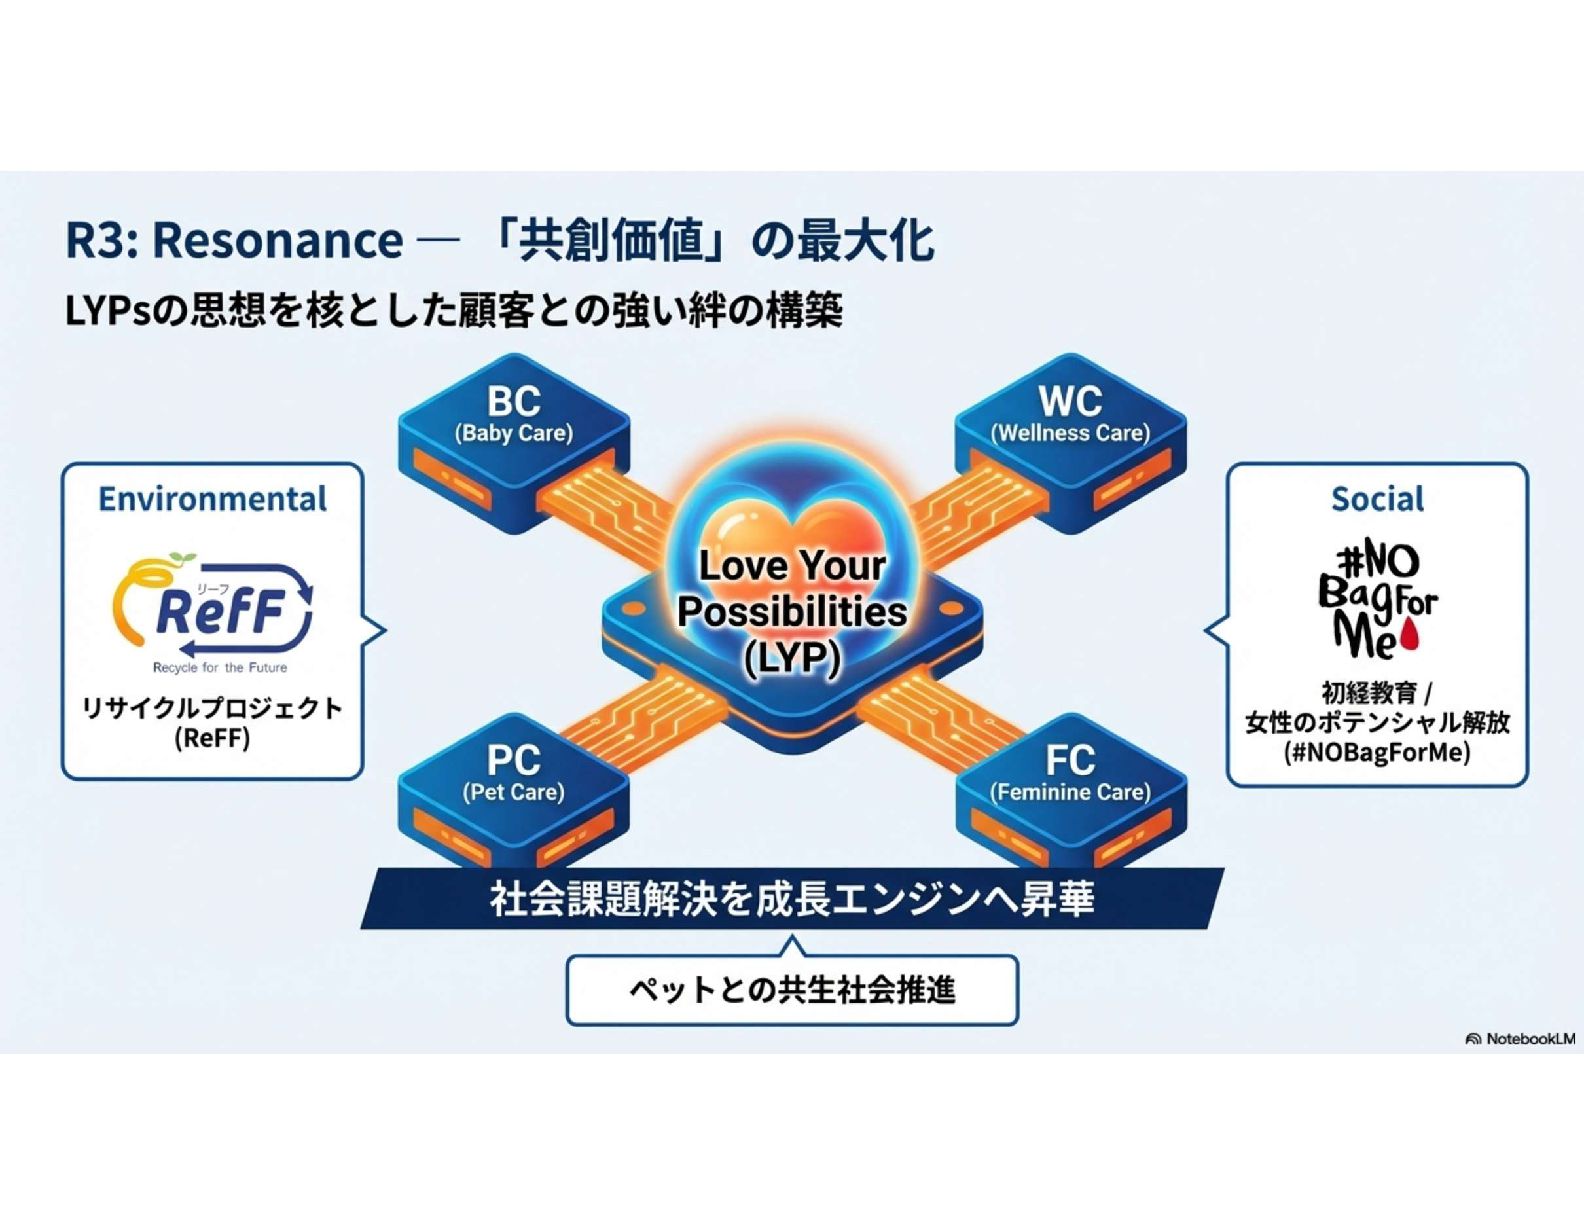
ユニ・チャームは、ベビーケアやペットケア、フェミニンケア、ウェルネスケアの4事業を軸に、全世代の健康を支え る製品を展開しています。 同社は2026年から2030年までの第13次中期経営計画を策定し、売上高1.5兆円や時価総額4兆円といった高い財務目標を 掲げました。 この計画では「Renaissance」「Rebirth」「Resonance」という3つの戦略概念を打ち出し、AIの活用や新興市場への注力 を通じて構造変革を目指しています。 また、株主への利益還元も強化しており、総還元性向を65%以上に引き上げる方針を明示しました。 独自の技術と持続可能な視点を融合させることで、世界トップクラスの価値創造と共生社会の実現を追求しています。 ユニチャーム (8113)
・中国事業の風評被害と在庫調整: 2024年末から2025年にかけて、中国現地メーカーの品質問題に巻き込まれる形で業界全体が風評被害を 受け、ユニ・チャームも大幅な売上減と在庫処分費用を強いられました。 ・アジア圏での価格競争激化: インドネシアやタイなどの主力市場で、現地メーカーとの安値競争が激しくなり、利益率を圧迫してきまし た。 ・原材料費・物流費の高騰: 円安の影響も含め、コスト増を価格転嫁しきれない期間が続きました。
None
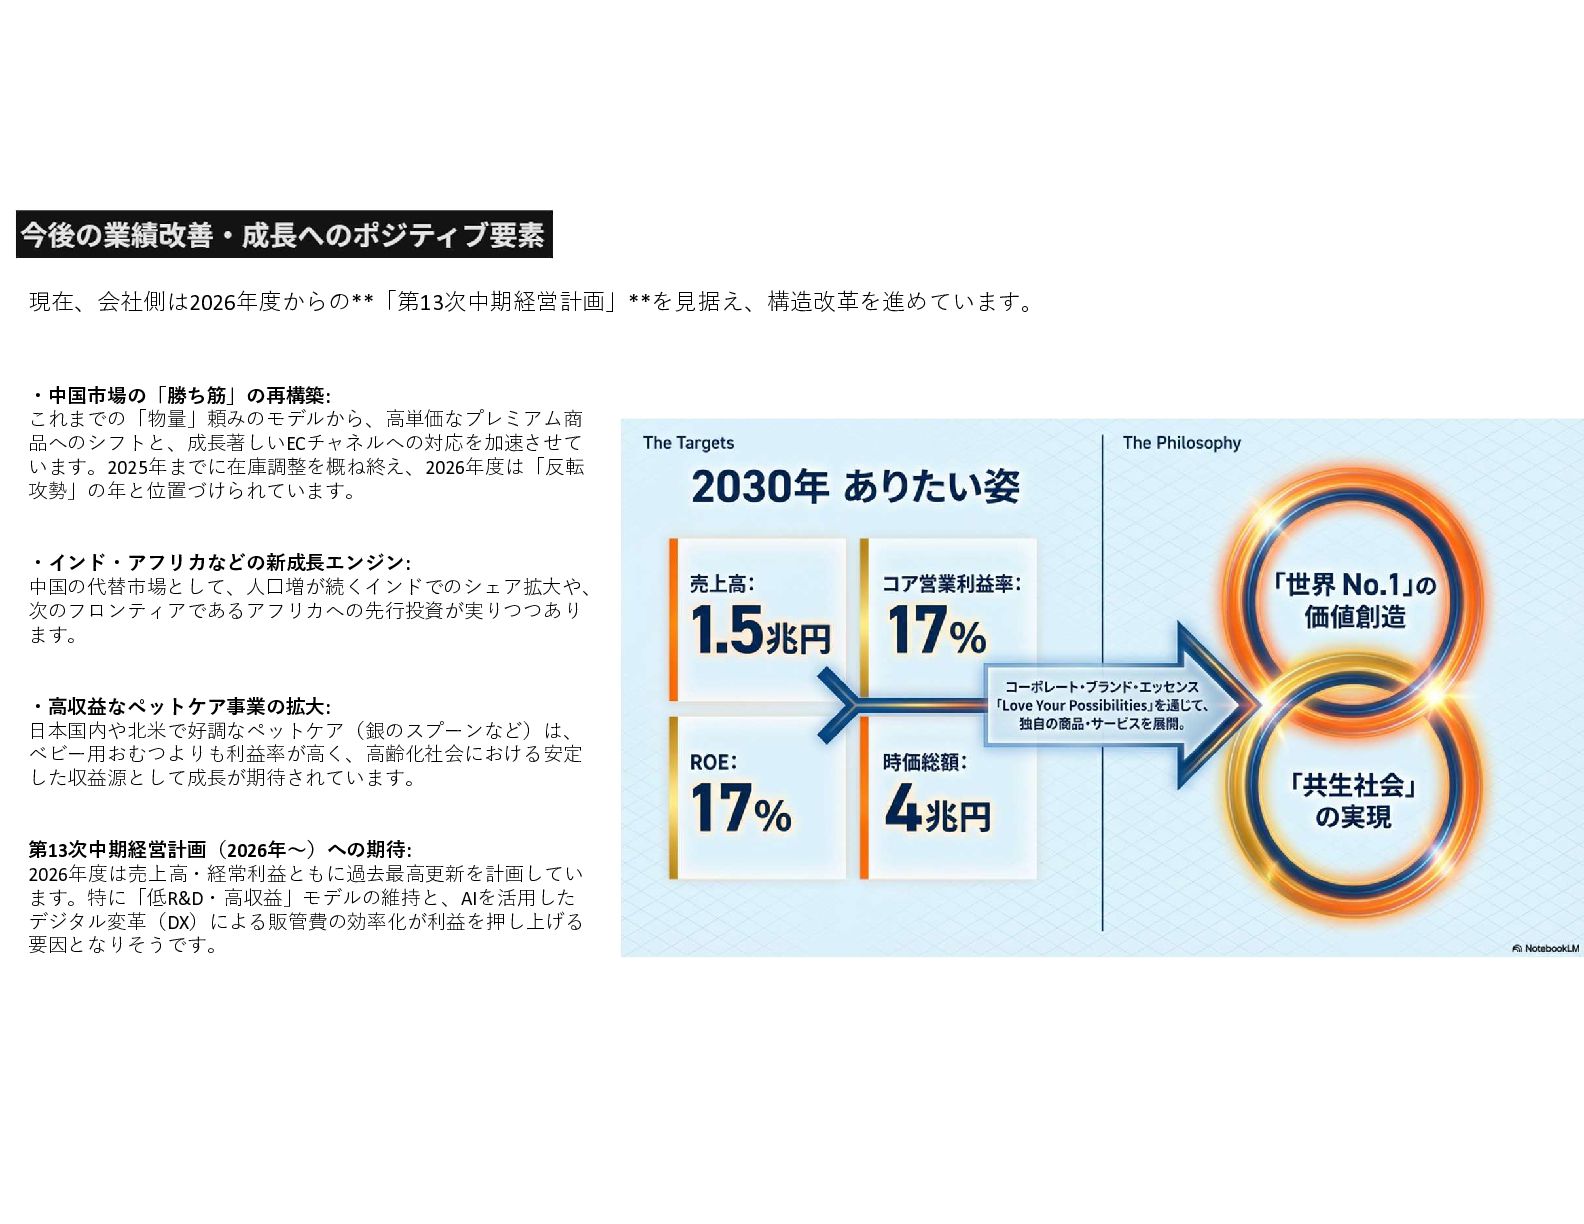
現在、会社側は2026年度からの**「第13次中期経営計画」**を見据え、構造改革を進めています。 ・中国市場の「勝ち筋」の再構築: これまでの「物量」頼みのモデルから、高単価なプレミアム商 品へのシフトと、成⾧著しいECチャネルへの対応を加速させて います。2025年までに在庫調整を概ね終え、2026年度は「反転 攻勢」の年と位置づけられています。 ・インド・アフリカなどの新成⾧エンジン: 中国の代替市場として、人口増が続くインドでのシェア拡大や、 次のフロンティアであるアフリカへの先行投資が実りつつあり ます。
・高収益なペットケア事業の拡大: 日本国内や北米で好調なペットケア(銀のスプーンなど)は、 ベビー用おむつよりも利益率が高く、高齢化社会における安定 した収益源として成⾧が期待されています。 第13次中期経営計画(2026年~)への期待: 2026年度は売上高・経常利益ともに過去最高更新を計画してい ます。特に「低R&D・高収益」モデルの維持と、AIを活用した デジタル変革(DX)による販管費の効率化が利益を押し上げる 要因となりそうです。
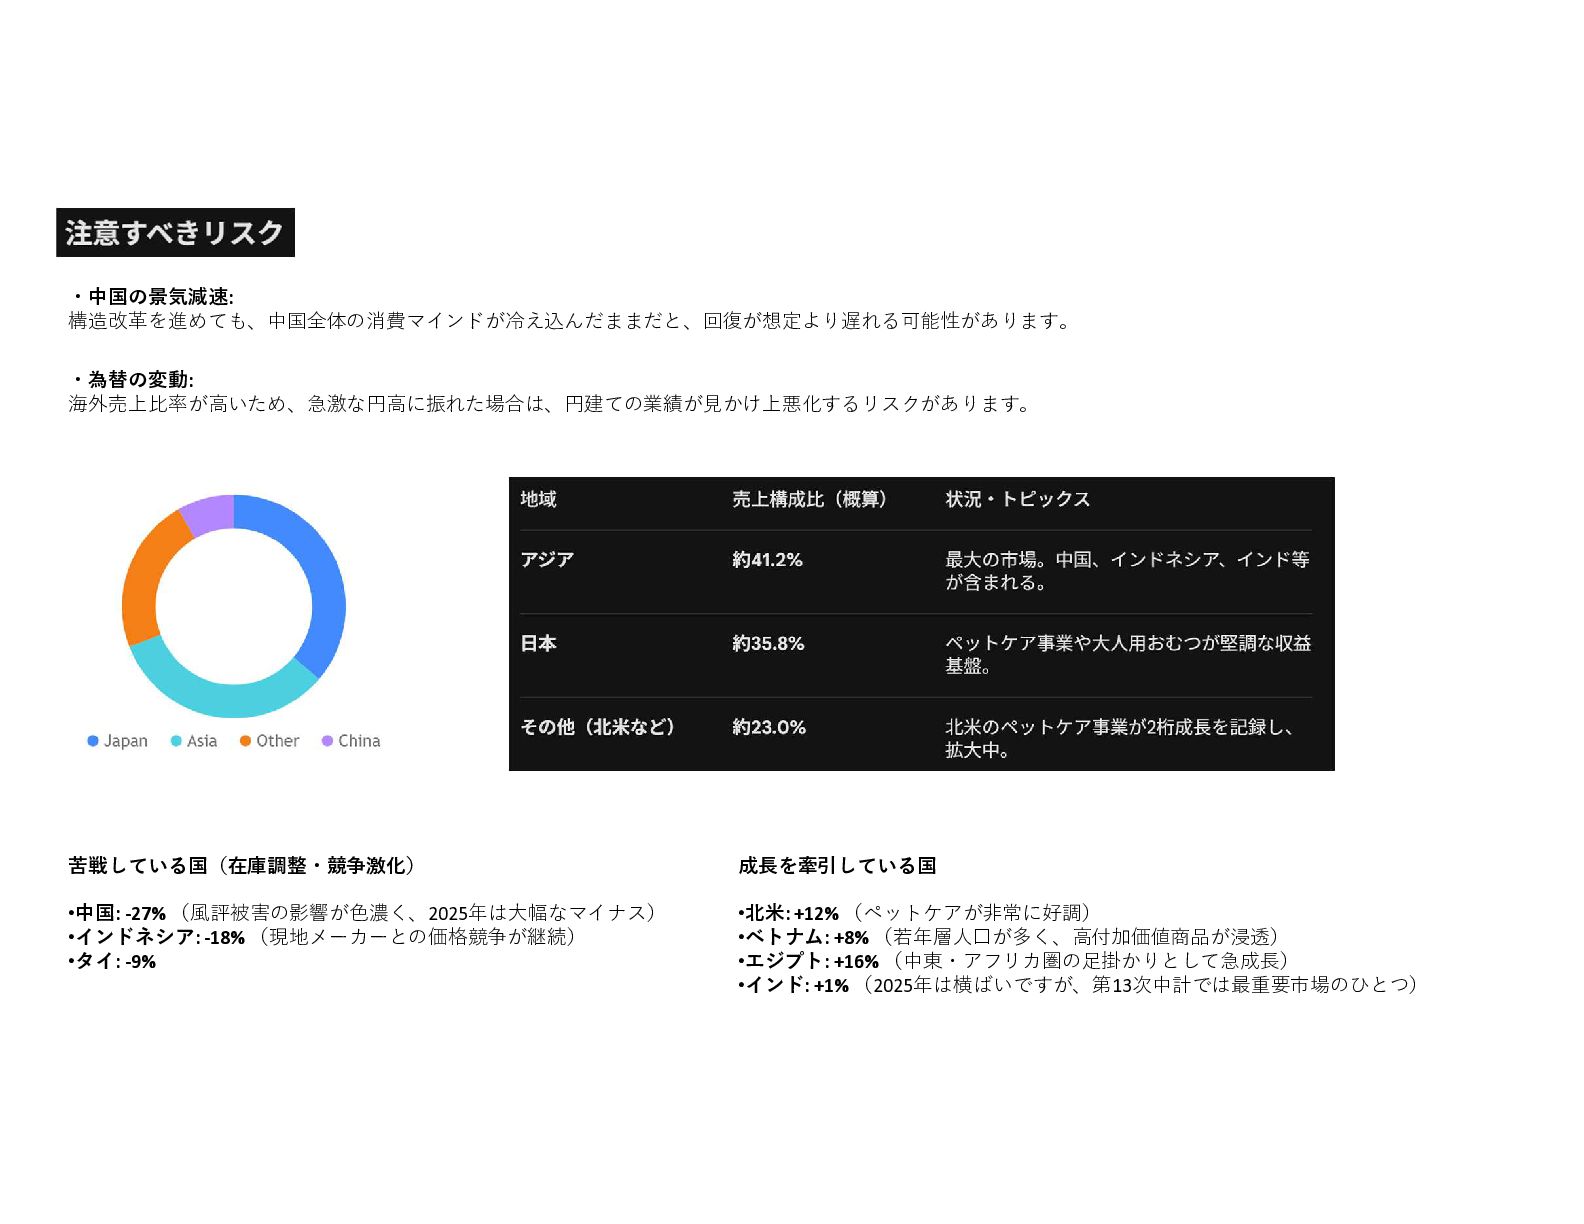
・中国の景気減速: 構造改革を進めても、中国全体の消費マインドが冷え込んだままだと、回復が想定より遅れる可能性があります。 ・為替の変動: 海外売上比率が高いため、急激な円高に振れた場合は、円建ての業績が見かけ上悪化するリスクがあります。 苦戦している国(在庫調整・競争激化) •中国: -27% (風評被害の影響が色濃く、2025年は大幅なマイナス) •インドネシア: -18%
(現地メーカーとの価格競争が継続) •タイ: -9% 成⾧を牽引している国 •北米: +12% (ペットケアが非常に好調) •ベトナム: +8% (若年層人口が多く、高付加価値商品が浸透) •エジプト: +16% (中東・アフリカ圏の足掛かりとして急成⾧) •インド: +1% (2025年は横ばいですが、第13次中計では最重要市場のひとつ)
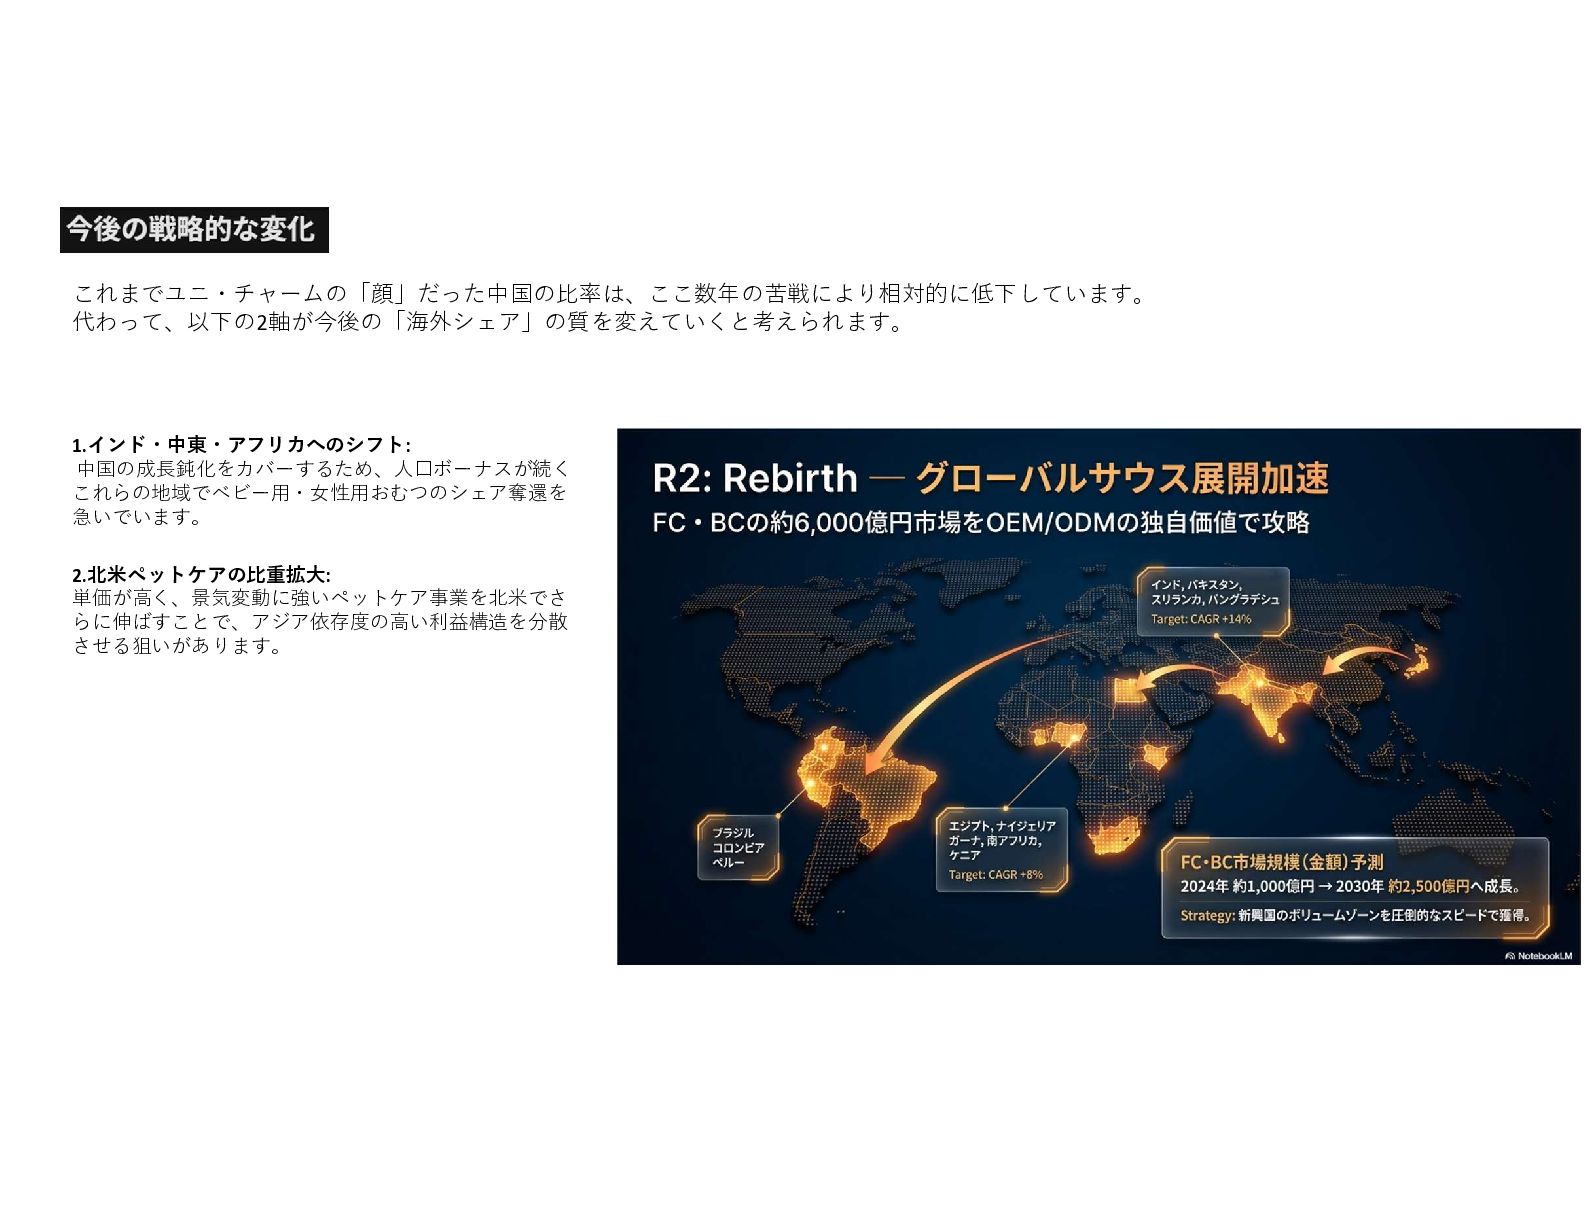
これまでユニ・チャームの「顔」だった中国の比率は、ここ数年の苦戦により相対的に低下しています。 代わって、以下の2軸が今後の「海外シェア」の質を変えていくと考えられます。 1.インド・中東・アフリカへのシフト: 中国の成⾧鈍化をカバーするため、人口ボーナスが続く これらの地域でベビー用・女性用おむつのシェア奪還を 急いでいます。 2.北米ペットケアの比重拡大: 単価が高く、景気変動に強いペットケア事業を北米でさ らに伸ばすことで、アジア依存度の高い利益構造を分散 させる狙いがあります。
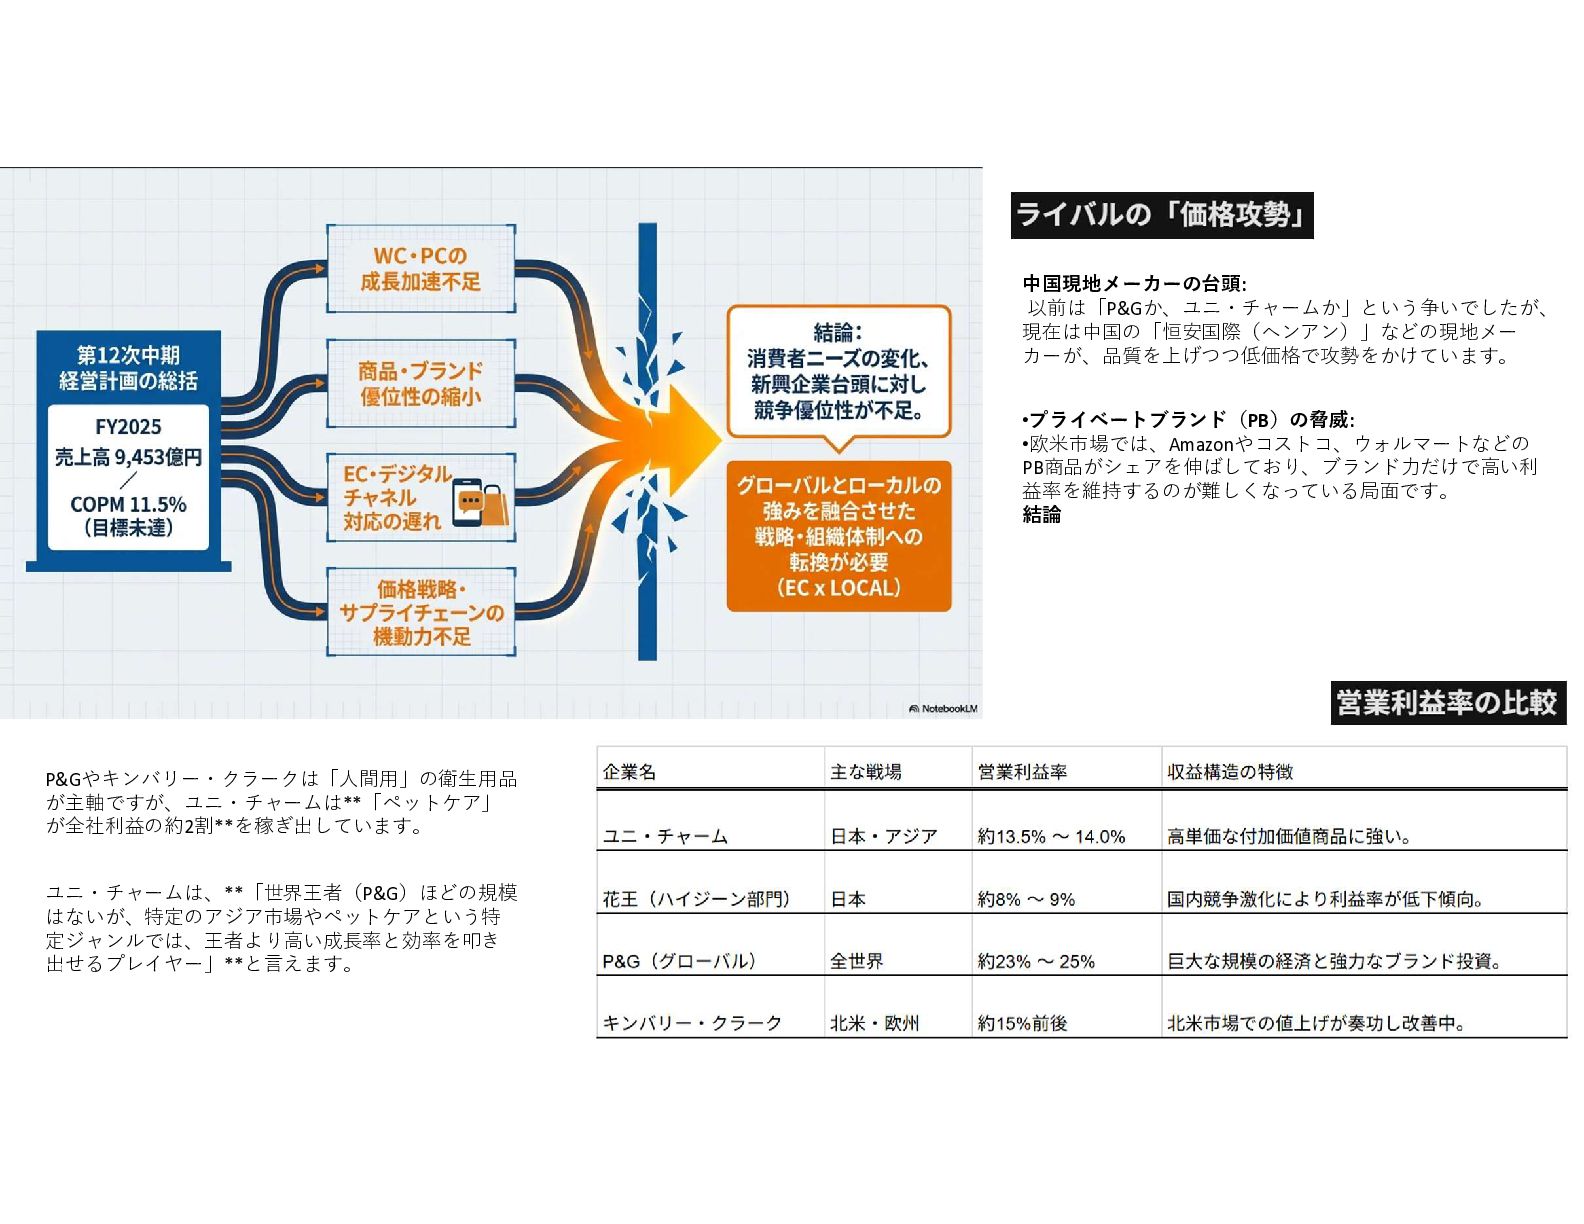
P&Gやキンバリー・クラークは「人間用」の衛生用品 が主軸ですが、ユニ・チャームは**「ペットケア」 が全社利益の約2割**を稼ぎ出しています。 ユニ・チャームは、**「世界王者(P&G)ほどの規模 はないが、特定のアジア市場やペットケアという特 定ジャンルでは、王者より高い成⾧率と効率を叩き 出せるプレイヤー」**と言えます。 中国現地メーカーの台頭: 以前は「P&Gか、ユニ・チャームか」という争いでしたが、 現在は中国の「恒安国際(ヘンアン)」などの現地メー
カーが、品質を上げつつ低価格で攻勢をかけています。 •プライベートブランド(PB)の脅威: •欧米市場では、Amazonやコストコ、ウォルマートなどの PB商品がシェアを伸ばしており、ブランド力だけで高い利 益率を維持するのが難しくなっている局面です。 結論
None
None
None
None
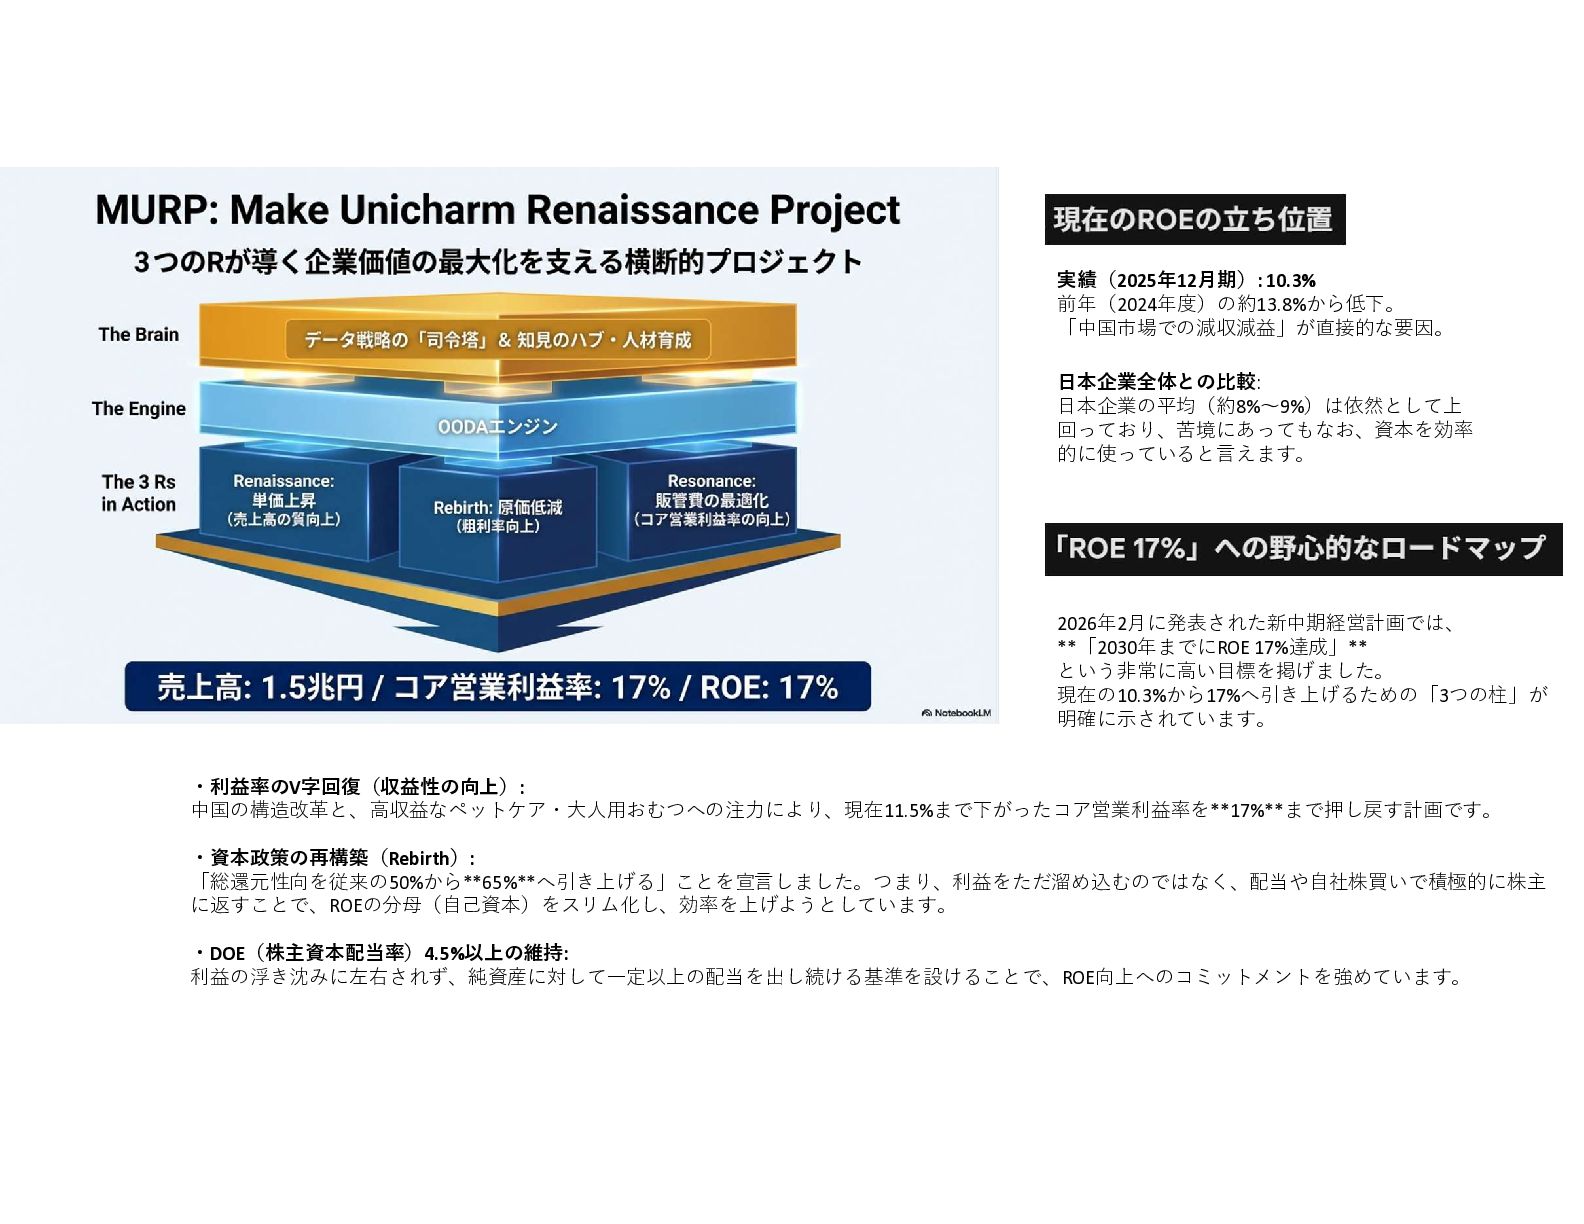
実績(2025年12月期): 10.3% 前年(2024年度)の約13.8%から低下。 「中国市場での減収減益」が直接的な要因。 日本企業全体との比較: 日本企業の平均(約8%~9%)は依然として上 回っており、苦境にあってもなお、資本を効率 的に使っていると言えます。 2026年2月に発表された新中期経営計画では、 **「2030年までにROE
17%達成」** という非常に高い目標を掲げました。 現在の10.3%から17%へ引き上げるための「3つの柱」が 明確に示されています。 ・利益率のV字回復(収益性の向上): 中国の構造改革と、高収益なペットケア・大人用おむつへの注力により、現在11.5%まで下がったコア営業利益率を**17%**まで押し戻す計画です。 ・資本政策の再構築(Rebirth): 「総還元性向を従来の50%から**65%**へ引き上げる」ことを宣言しました。つまり、利益をただ溜め込むのではなく、配当や自社株買いで積極的に株主 に返すことで、ROEの分母(自己資本)をスリム化し、効率を上げようとしています。 ・DOE(株主資本配当率)4.5%以上の維持: 利益の浮き沈みに左右されず、純資産に対して一定以上の配当を出し続ける基準を設けることで、ROE向上へのコミットメントを強めています。
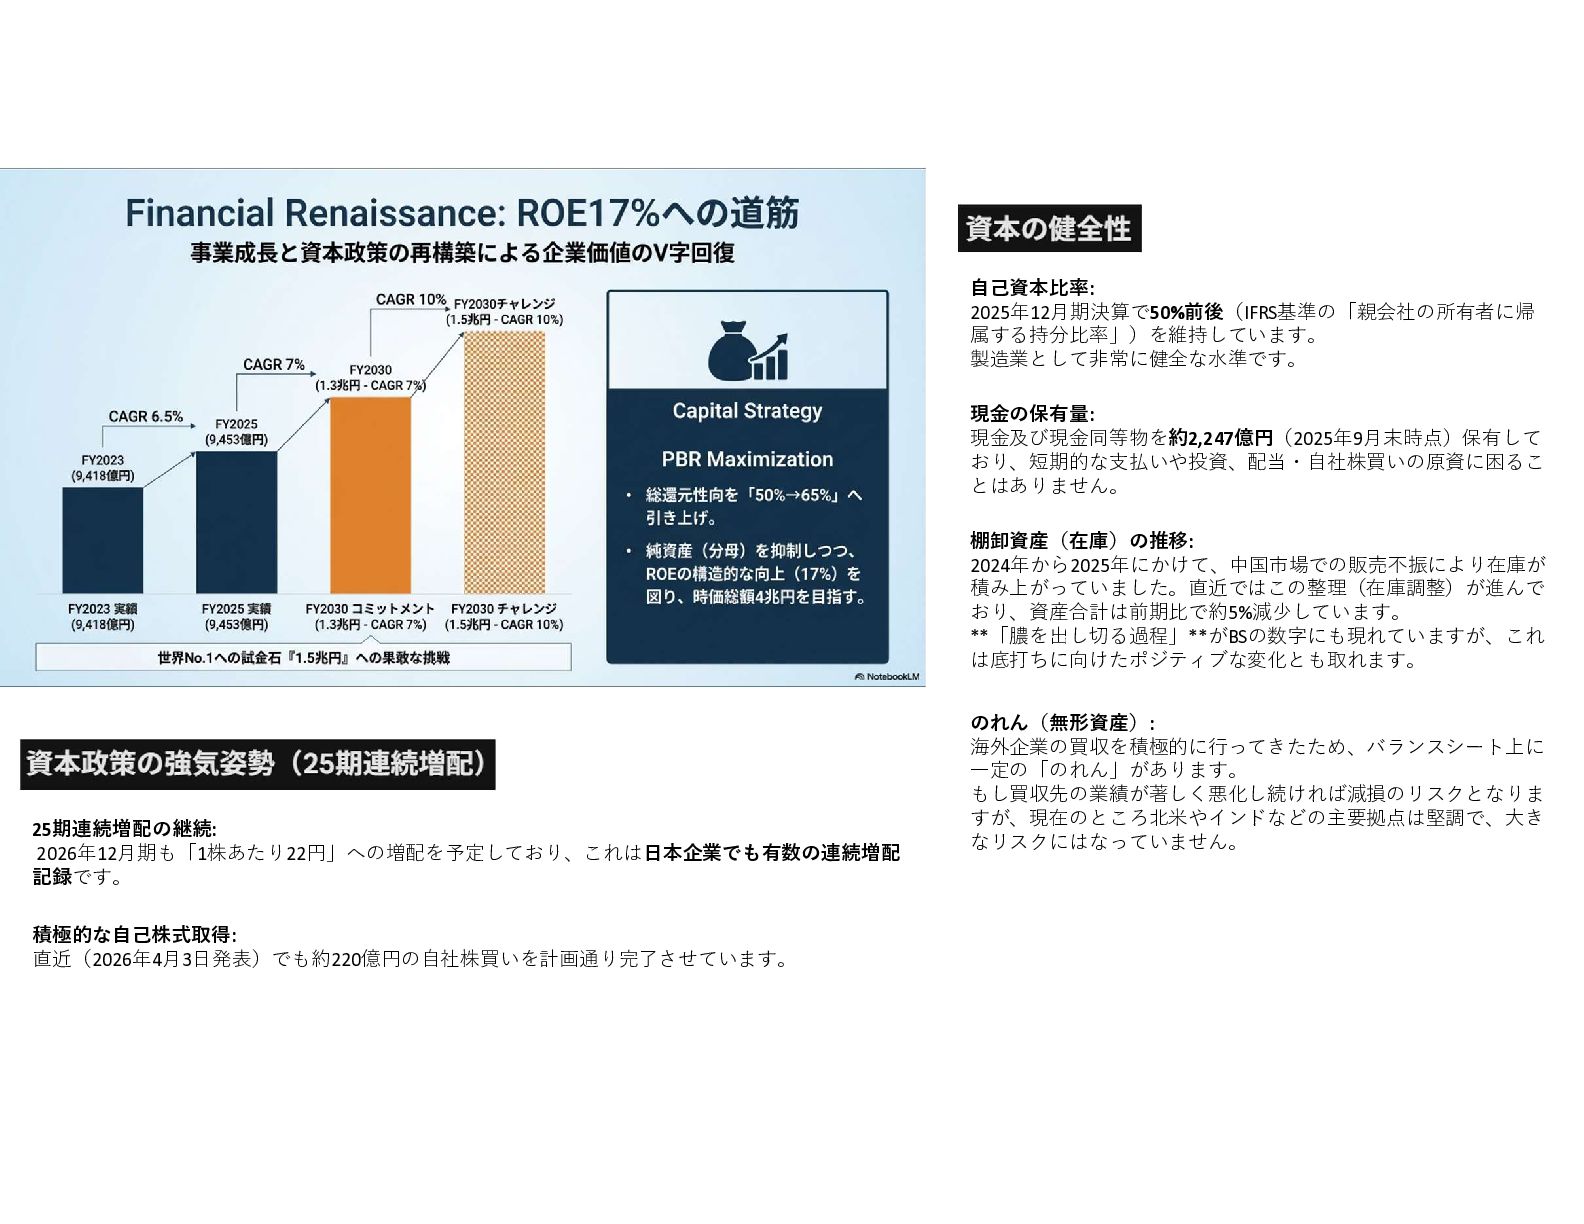
自己資本比率: 2025年12月期決算で50%前後(IFRS基準の「親会社の所有者に帰 属する持分比率」)を維持しています。 製造業として非常に健全な水準です。 現金の保有量: 現金及び現金同等物を約2,247億円(2025年9月末時点)保有して おり、短期的な支払いや投資、配当・自社株買いの原資に困るこ とはありません。 棚卸資産(在庫)の推移: 2024年から2025年にかけて、中国市場での販売不振により在庫が
積み上がっていました。直近ではこの整理(在庫調整)が進んで おり、資産合計は前期比で約5%減少しています。 **「膿を出し切る過程」**がBSの数字にも現れていますが、これ は底打ちに向けたポジティブな変化とも取れます。 のれん(無形資産): 海外企業の買収を積極的に行ってきたため、バランスシート上に 一定の「のれん」があります。 もし買収先の業績が著しく悪化し続ければ減損のリスクとなりま すが、現在のところ北米やインドなどの主要拠点は堅調で、大き なリスクにはなっていません。 25期連続増配の継続: 2026年12月期も「1株あたり22円」への増配を予定しており、これは日本企業でも有数の連続増配 記録です。 積極的な自己株式取得: 直近(2026年4月3日発表)でも約220億円の自社株買いを計画通り完了させています。


 stockanalysis54
 nnchiba
 sazimai
 hf149
 tattaka
 kohlerjohannes
 satai
 polipoli
 gpeyre
 junkashihara
 enochan
 rfujii
 baasie
 katiecoart
 honzajavorek
 erikaheidi
 mclloyd
 addyosmani
 427marketing
 hatefulcrawdad
 jonoalderson
 lara
 cassininazir
 colly