Upgrade to Pro
— share decks privately, control downloads, hide ads and more …
Speaker Deck
Sign up for free
Menu
Search
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Pricing
Search
Sign in
Sign up for free
第一ライフグループ (8750) 04 09 2026
Search
Yas
April 09, 2026
Research
68
0
Share
Embed
Copy iframe code
Copy JS code
Copy link
Start on current slide
第一ライフグループ (8750) 04 09 2026
Yas
April 09, 2026
More Decks by Yas
See All by Yas
サンリオ (8126) 04 21 2026
stockanalysis54
0
29
ユニ・チャーム (8113) 04 15 2026
stockanalysis54
0
39
富士電機(6504) 03 28 2026
stockanalysis54
0
58
Other Decks in Research
See All in Research
GeoAgent勉強会 論文紹介と強い推論モデルが与えるインパクト
satai
5
380
モデル評価を効率的にする方法
ftakahashi
0
220
Kaggle|AI Agent Security — しくじり先生、俺みたいになるな
pomcho555
1
120
[IEICE-Soceity-Conf2026] セマンティック通信を見据えたマルチスケールセンシングと 学習の融合によるデジタルツイン基盤 / Digital Twin Infrastructure via the Fusion of Multi-Scale Sensing and Learning toward Semantic Communications
pman0214
0
110
【ローカルAIに向き合う展示会vol.2】液体時間定数型モジュールを用いた オリジナルの双方向エンコーダーモデルNexteraBERT 推論速度向上検討並びにダウンストリーム評価
rikkabotan7
0
230
Être éleveur dans un monde en transition : Comprendre les changements pour mieux les accompagner
institutdelelevage
PRO
0
140
Physical AIでモデリングはどう変わるか/How Physical AI Will Change Modeling
stktu
0
300
Prithvi-EO-2.0
satai
3
100
山中市政が招いた組織崩壊:よこはま安心ボックスを例に
sishi
0
350
進化?迷走?CasualConc ファミリーアプリの現在地 @ 英語コーパス学会 2026
casualconc
0
150
Bilan travail en élevage : première restitution des enquêtes 2025-2026
institutdelelevage
PRO
0
100
生成AIなんでも展示会vol6 LT登壇資料 NexteraBERT
rikkabotan7
0
190
Featured
See All Featured
Fantastic passwords and where to find them - at NoRuKo
philnash
53
4k
BBQ
matthewcrist
90
10k
XXLCSS - How to scale CSS and keep your sanity
sugarenia
250
1.3M
Jamie Indigo - Trashchat’s Guide to Black Boxes: Technical SEO Tactics for LLMs
techseoconnect
PRO
0
710
JAMstack: Web Apps at Ludicrous Speed - All Things Open 2022
reverentgeek
1
640
How to build a perfect <img>
jonoalderson
1
6.1k
Crafting Experiences
bethany
1
380
AI in Enterprises - Java and Open Source to the Rescue
ivargrimstad
0
1.5k
Building Applications with DynamoDB
mza
96
7.2k
Neural Spatial Audio Processing for Sound Field Analysis and Control
skoyamalab
0
570
sira's awesome portfolio website redesign presentation
elsirapls
0
460
Leadership Guide Workshop - DevTernity 2021
reverentgeek
1
400
Transcript
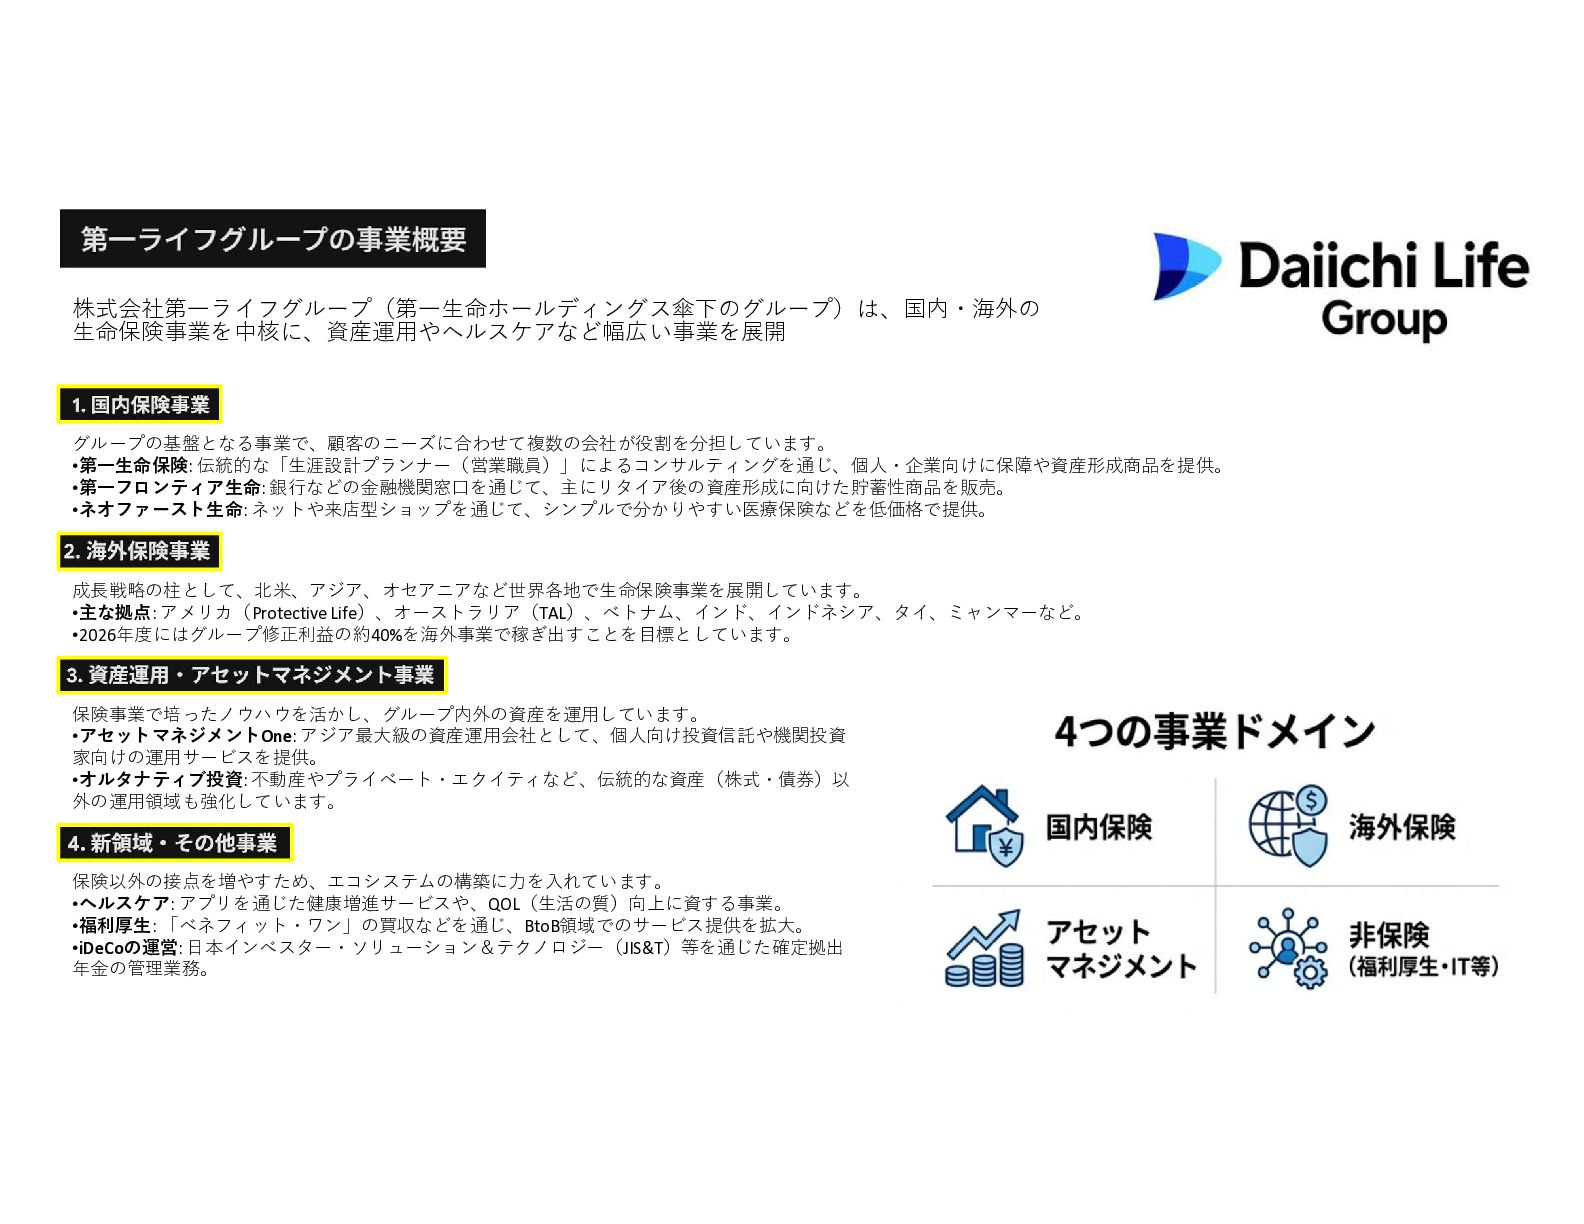
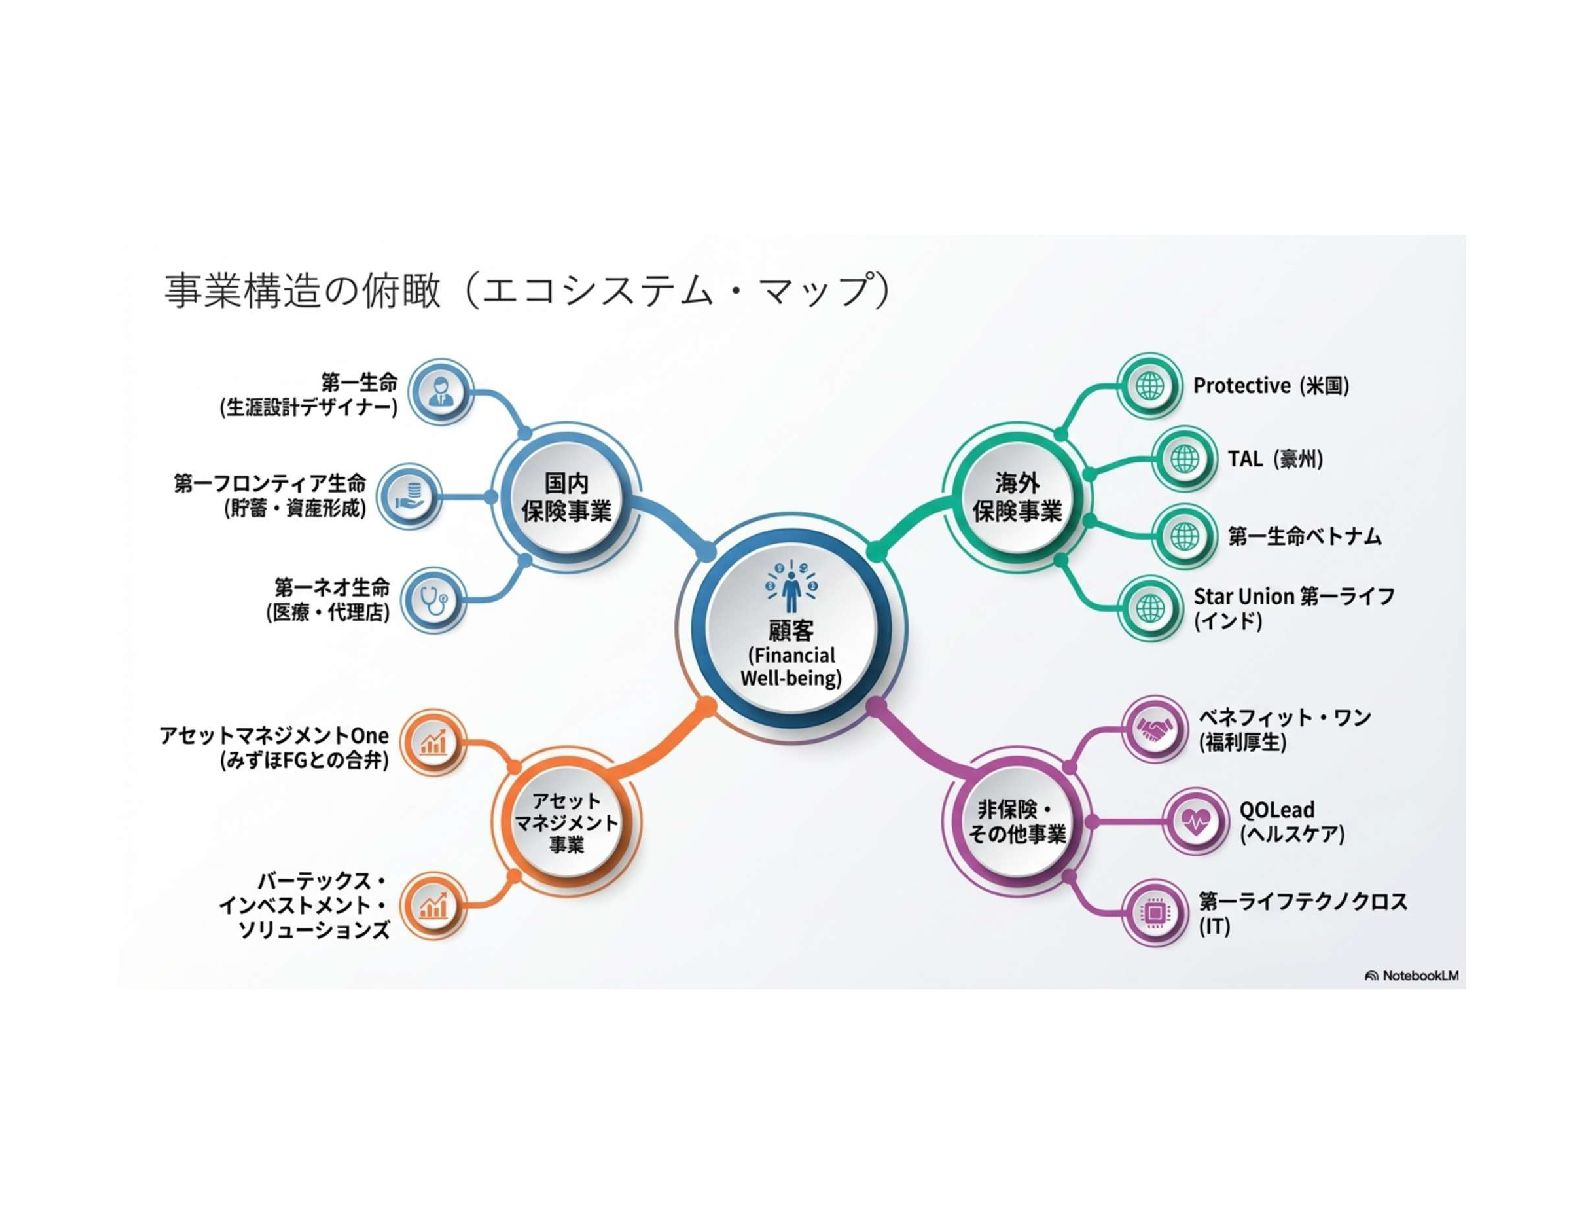
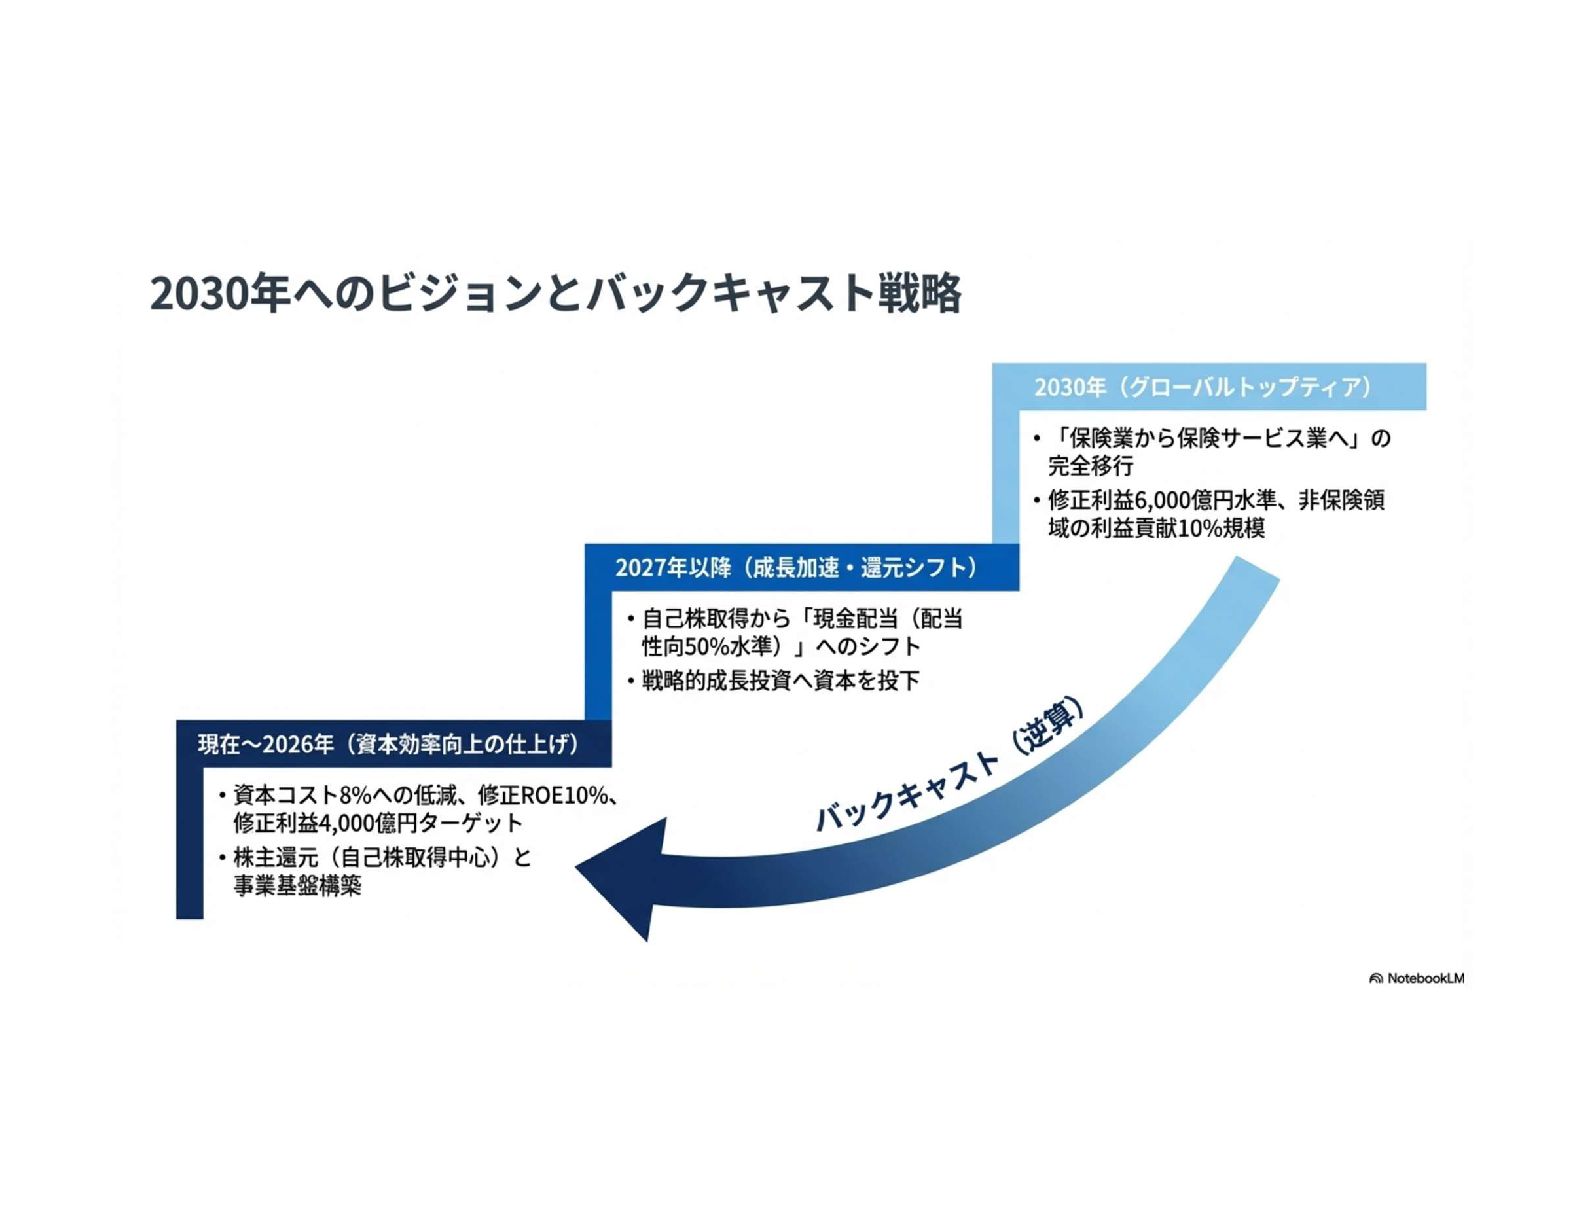
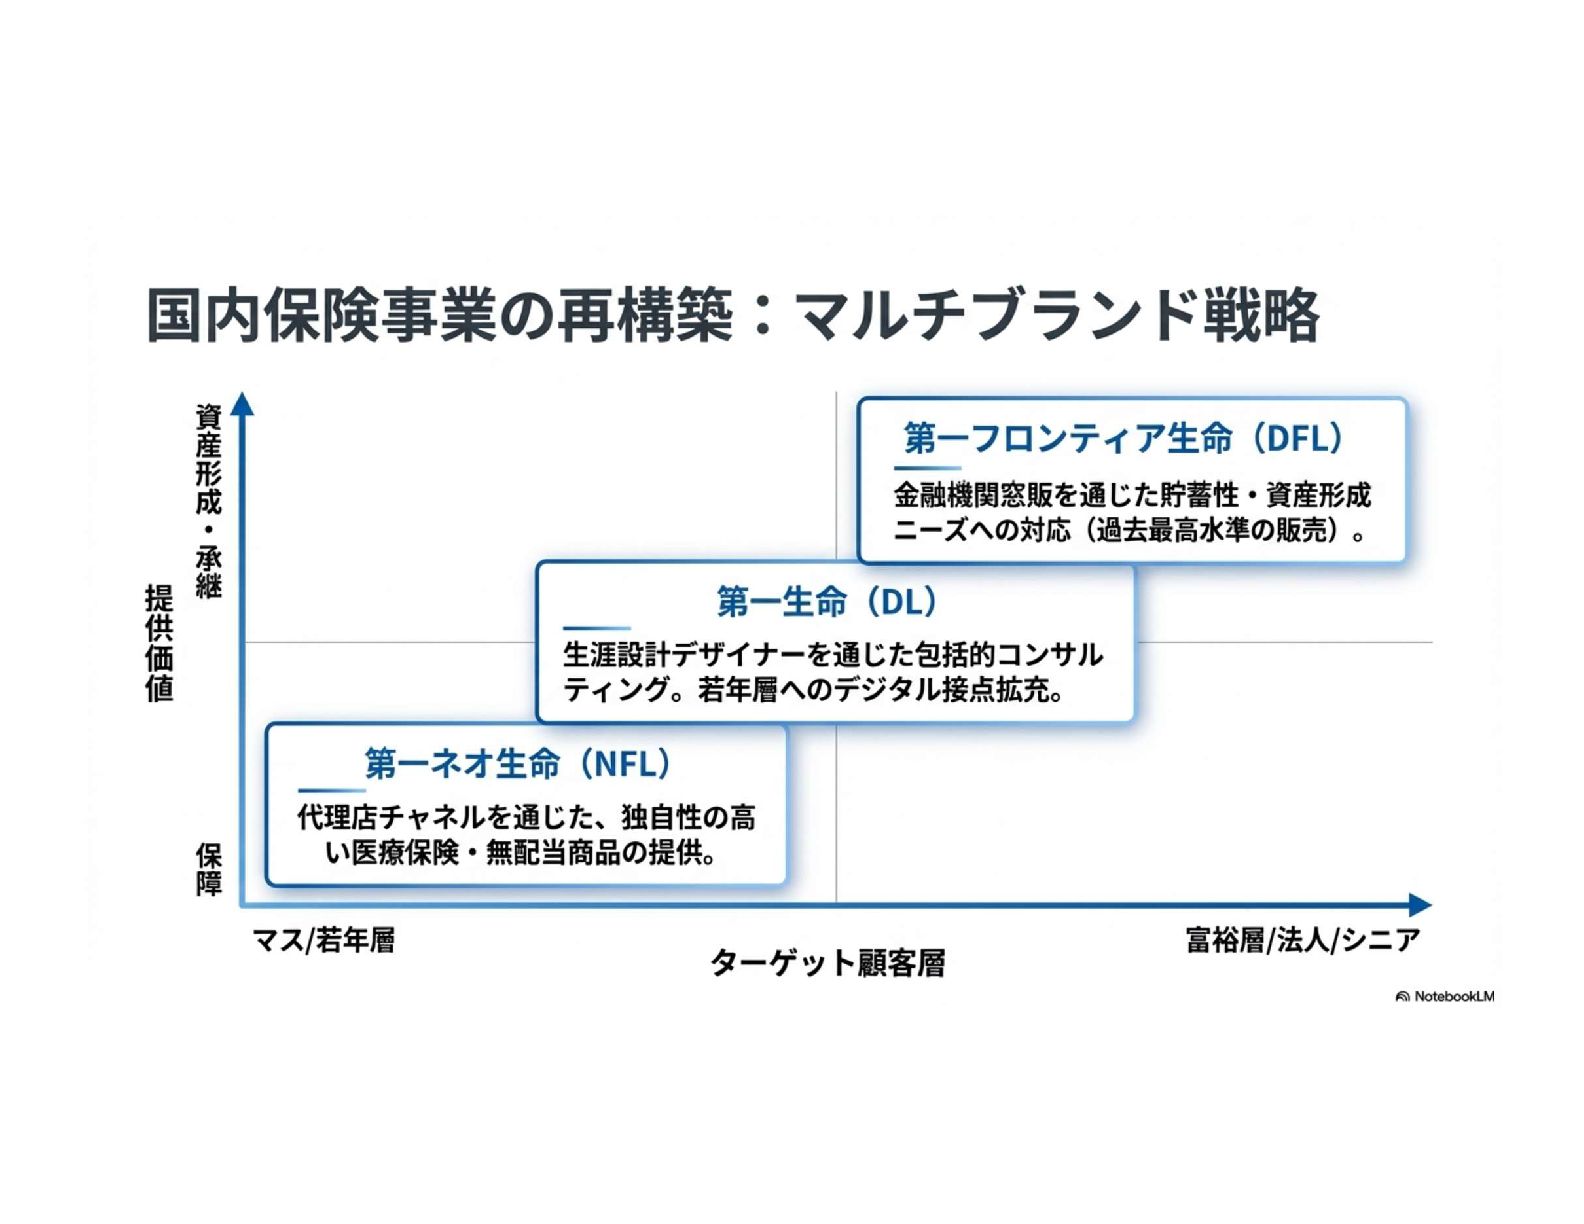
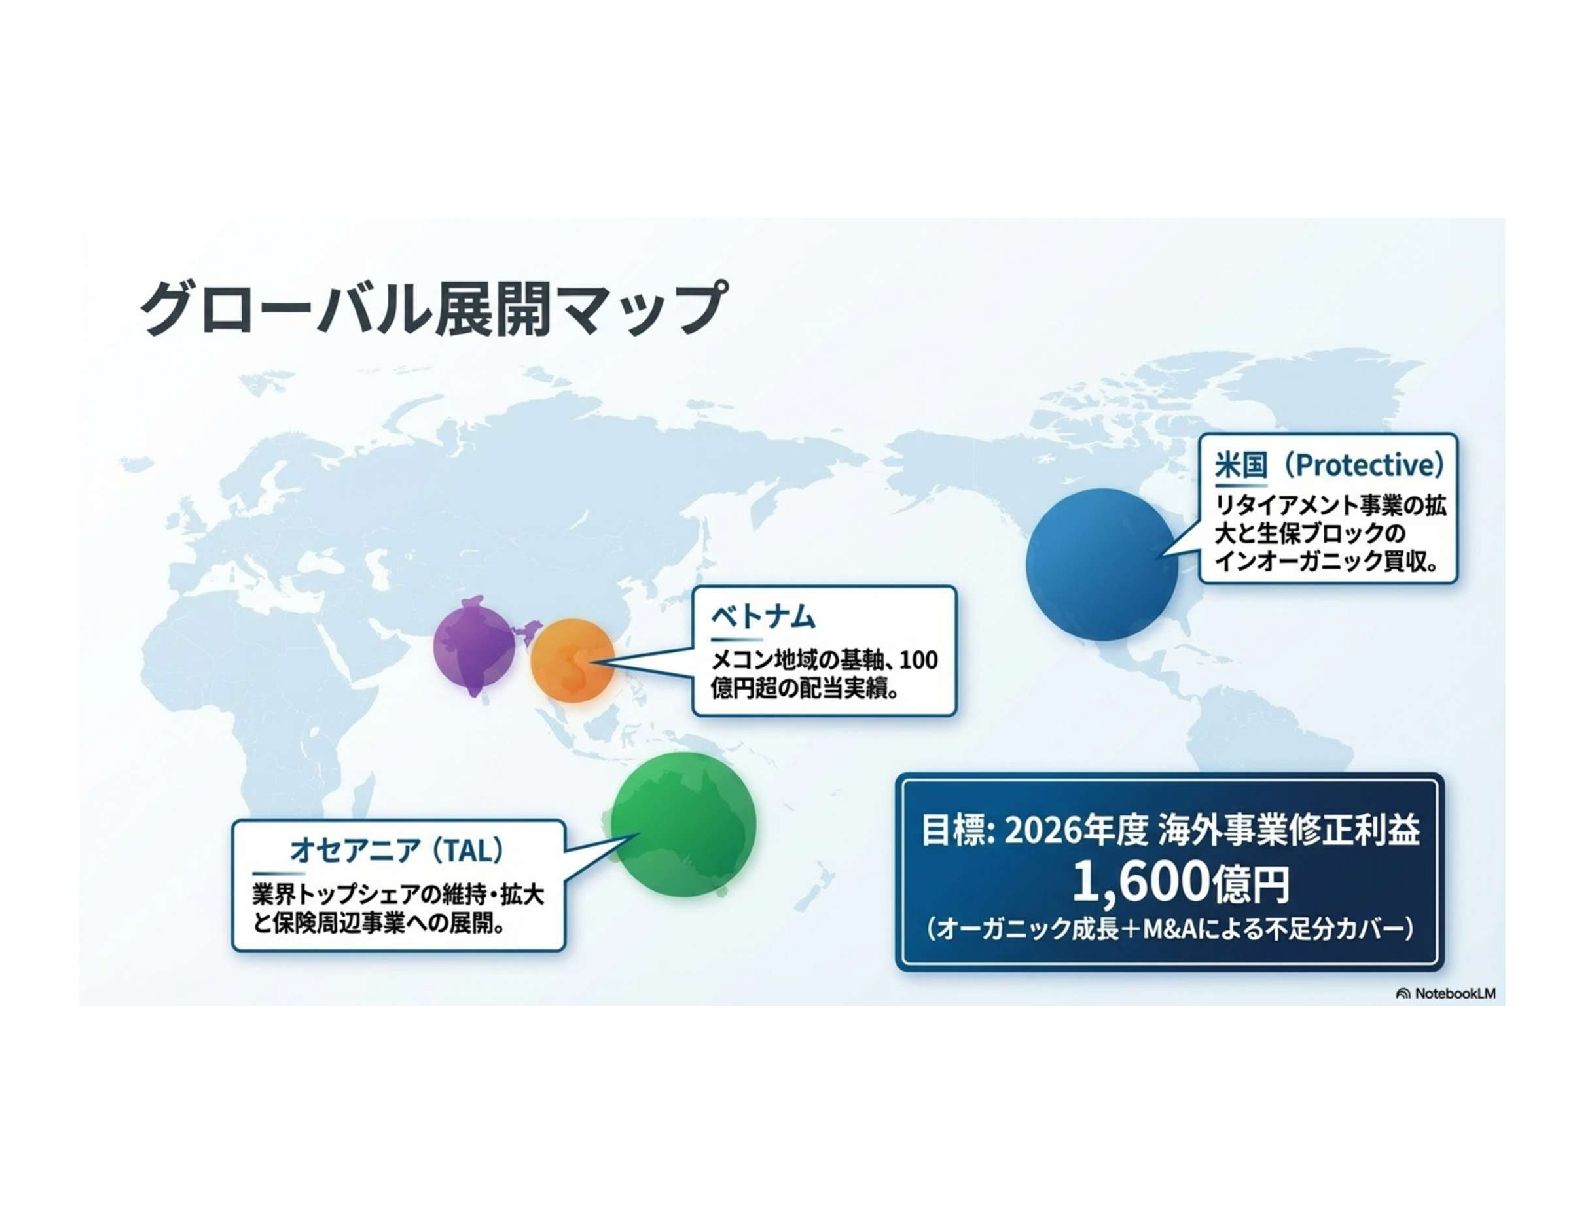
株式会社第一ライフグループ(第一生命ホールディングス傘下のグループ)は、国内・海外の 生命保険事業を中核に、資産運用やヘルスケアなど幅広い事業を展開 グループの基盤となる事業で、顧客のニーズに合わせて複数の会社が役割を分担しています。 •第一生命保険: 伝統的な「生涯設計プランナー(営業職員)」によるコンサルティングを通じ、個人・企業向けに保障や資産形成商品を提供。 •第一フロンティア生命: 銀行などの金融機関窓口を通じて、主にリタイア後の資産形成に向けた貯蓄性商品を販売。 •ネオファースト生命: ネットや来店型ショップを通じて、シンプルで分かりやすい医療保険などを低価格で提供。 成⾧戦略の柱として、北米、アジア、オセアニアなど世界各地で生命保険事業を展開しています。
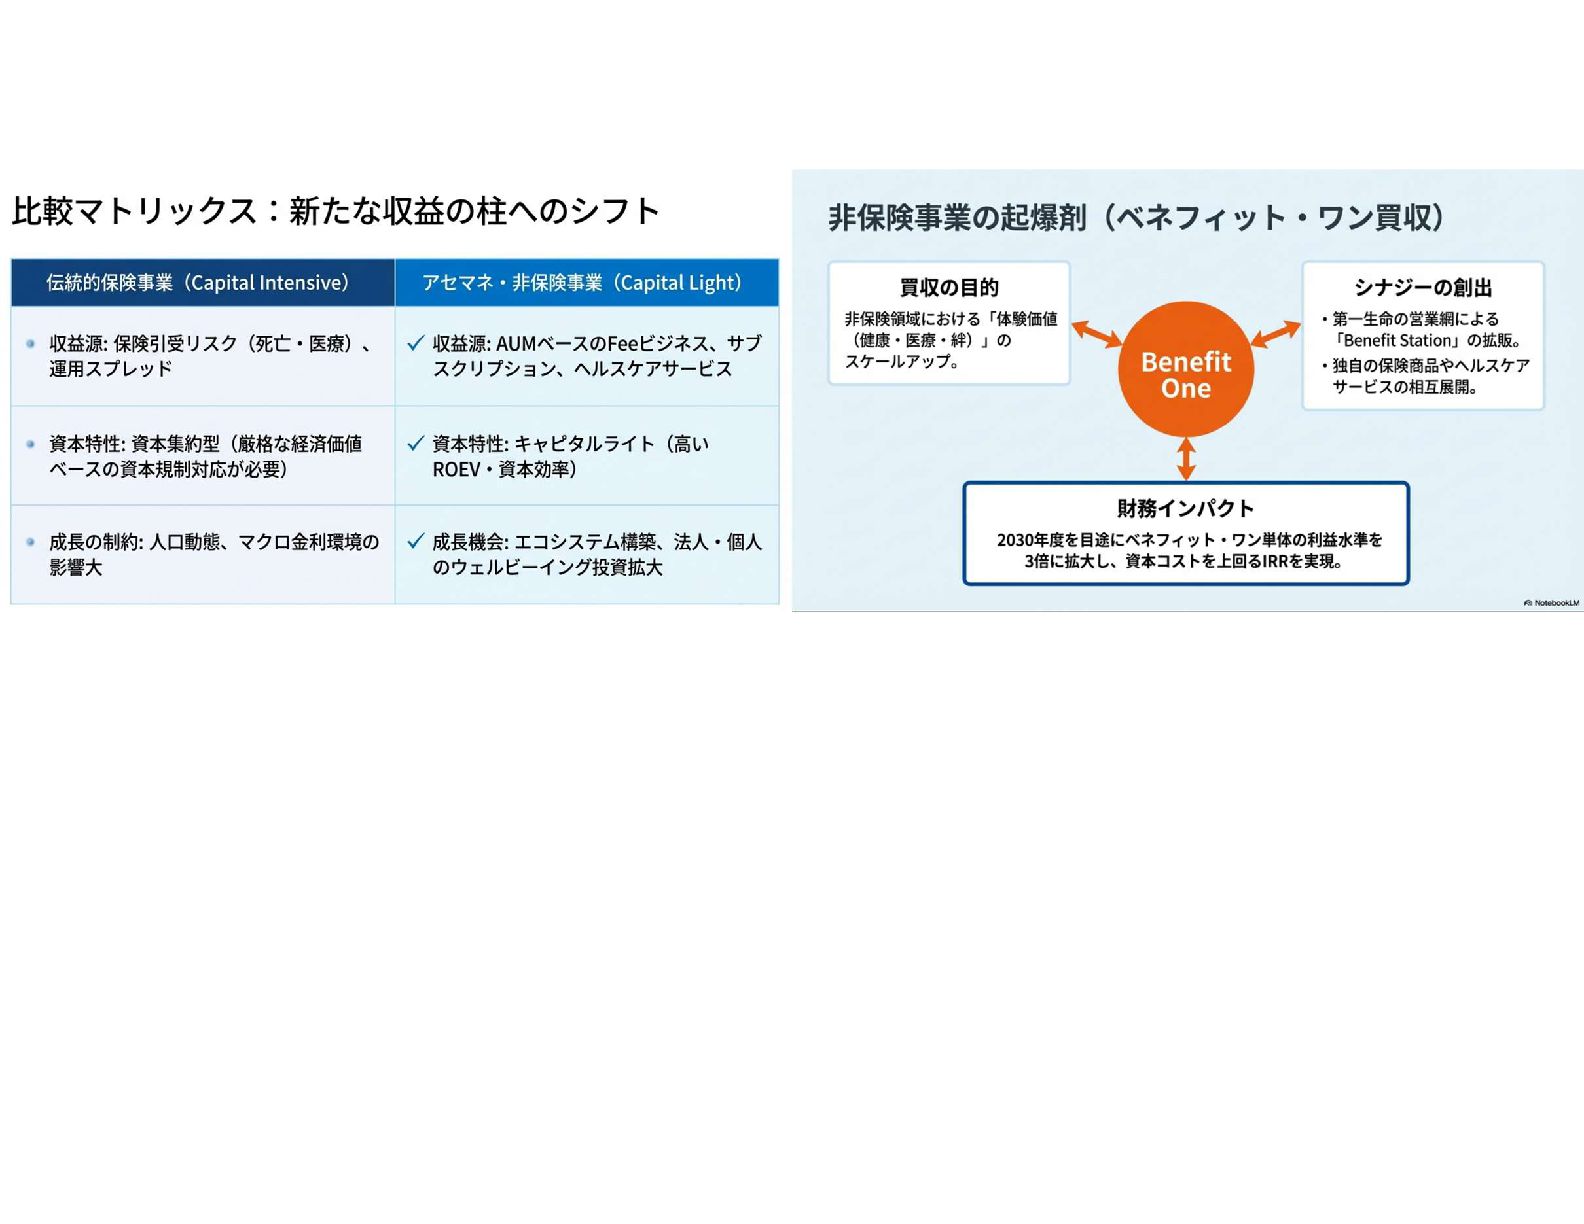
•主な拠点: アメリカ(Protective Life)、オーストラリア(TAL)、ベトナム、インド、インドネシア、タイ、ミャンマーなど。 •2026年度にはグループ修正利益の約40%を海外事業で稼ぎ出すことを目標としています。 保険事業で培ったノウハウを活かし、グループ内外の資産を運用しています。 •アセットマネジメントOne: アジア最大級の資産運用会社として、個人向け投資信託や機関投資 家向けの運用サービスを提供。 •オルタナティブ投資: 不動産やプライベート・エクイティなど、伝統的な資産(株式・債券)以 外の運用領域も強化しています。 保険以外の接点を増やすため、エコシステムの構築に力を入れています。 •ヘルスケア: アプリを通じた健康増進サービスや、QOL(生活の質)向上に資する事業。 •福利厚生: 「ベネフィット・ワン」の買収などを通じ、BtoB領域でのサービス提供を拡大。 •iDeCoの運営: 日本インベスター・ソリューション&テクノロジー(JIS&T)等を通じた確定拠出 年金の管理業務。
None
None
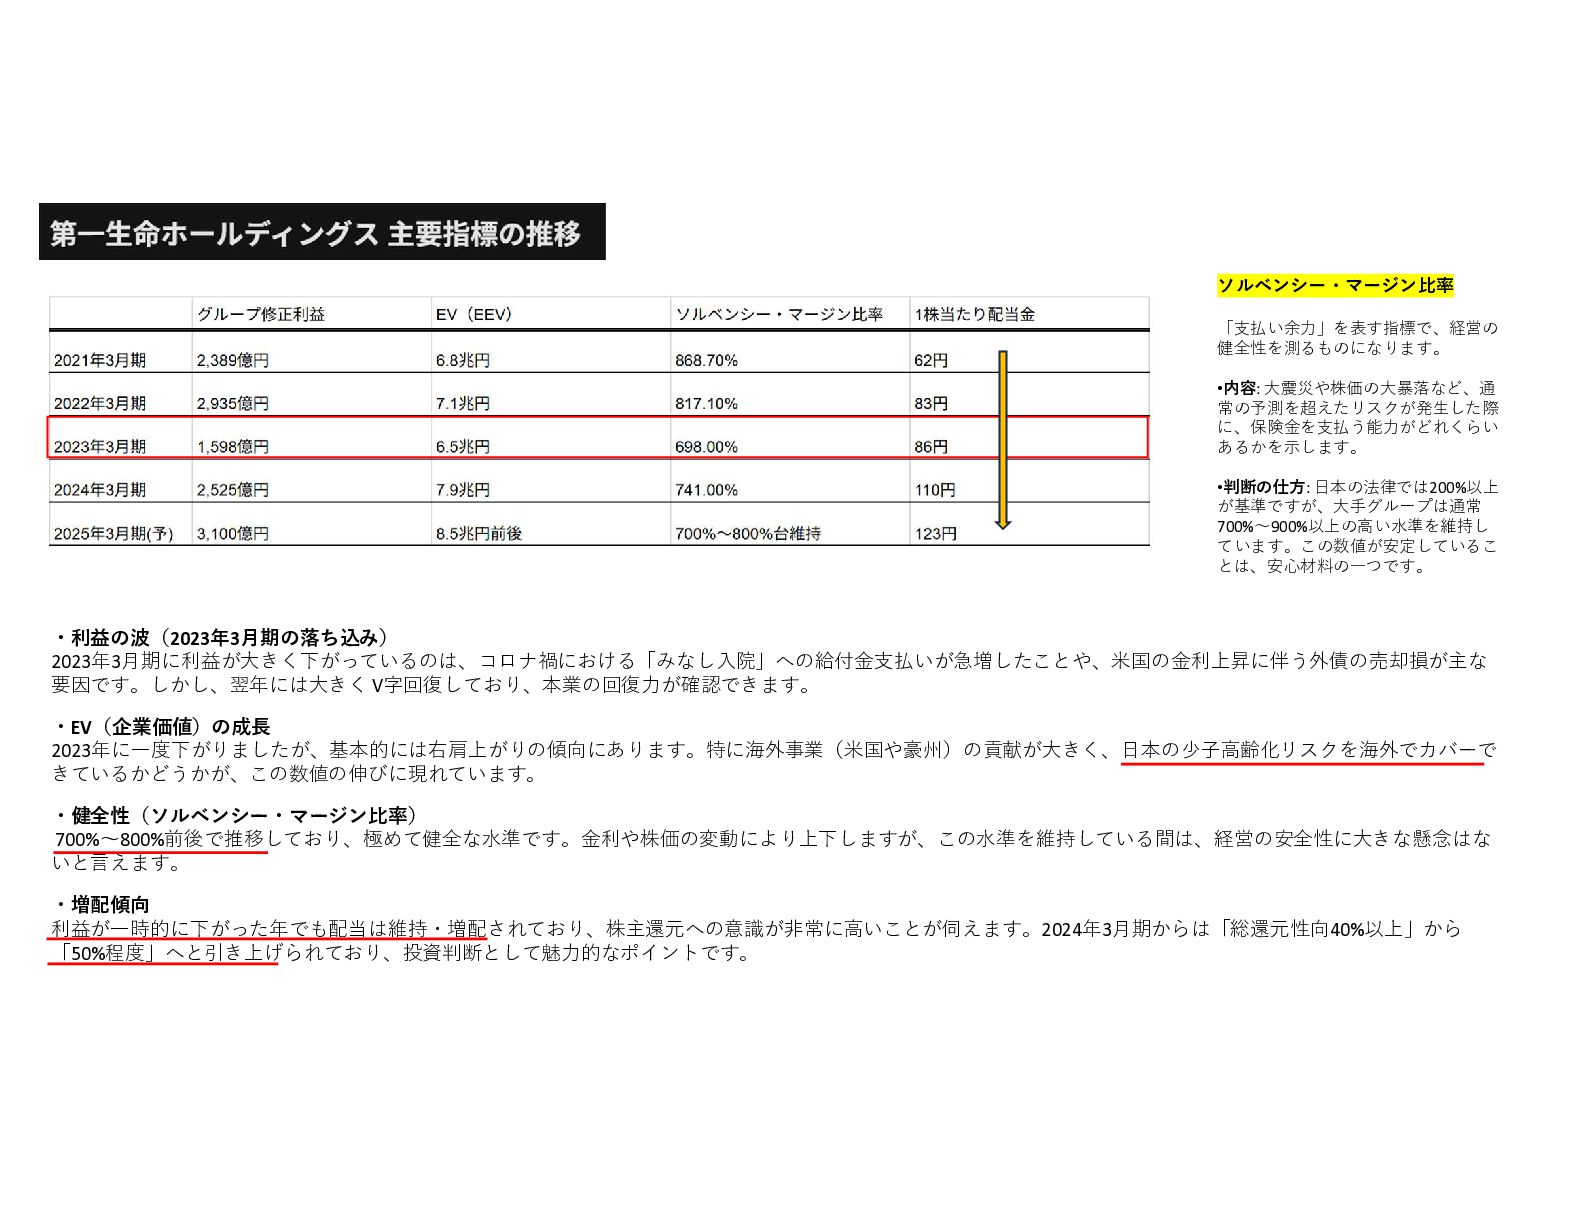
・利益の波(2023年3月期の落ち込み) 2023年3月期に利益が大きく下がっているのは、コロナ禍における「みなし入院」への給付金支払いが急増したことや、米国の金利上昇に伴う外債の売却損が主な 要因です。しかし、翌年には大きく V字回復しており、本業の回復力が確認できます。 ・EV(企業価値)の成⾧ 2023年に一度下がりましたが、基本的には右肩上がりの傾向にあります。特に海外事業(米国や豪州)の貢献が大きく、日本の少子高齢化リスクを海外でカバーで きているかどうかが、この数値の伸びに現れています。 ・健全性(ソルベンシー・マージン比率) 700%~800%前後で推移しており、極めて健全な水準です。金利や株価の変動により上下しますが、この水準を維持している間は、経営の安全性に大きな懸念はな いと言えます。
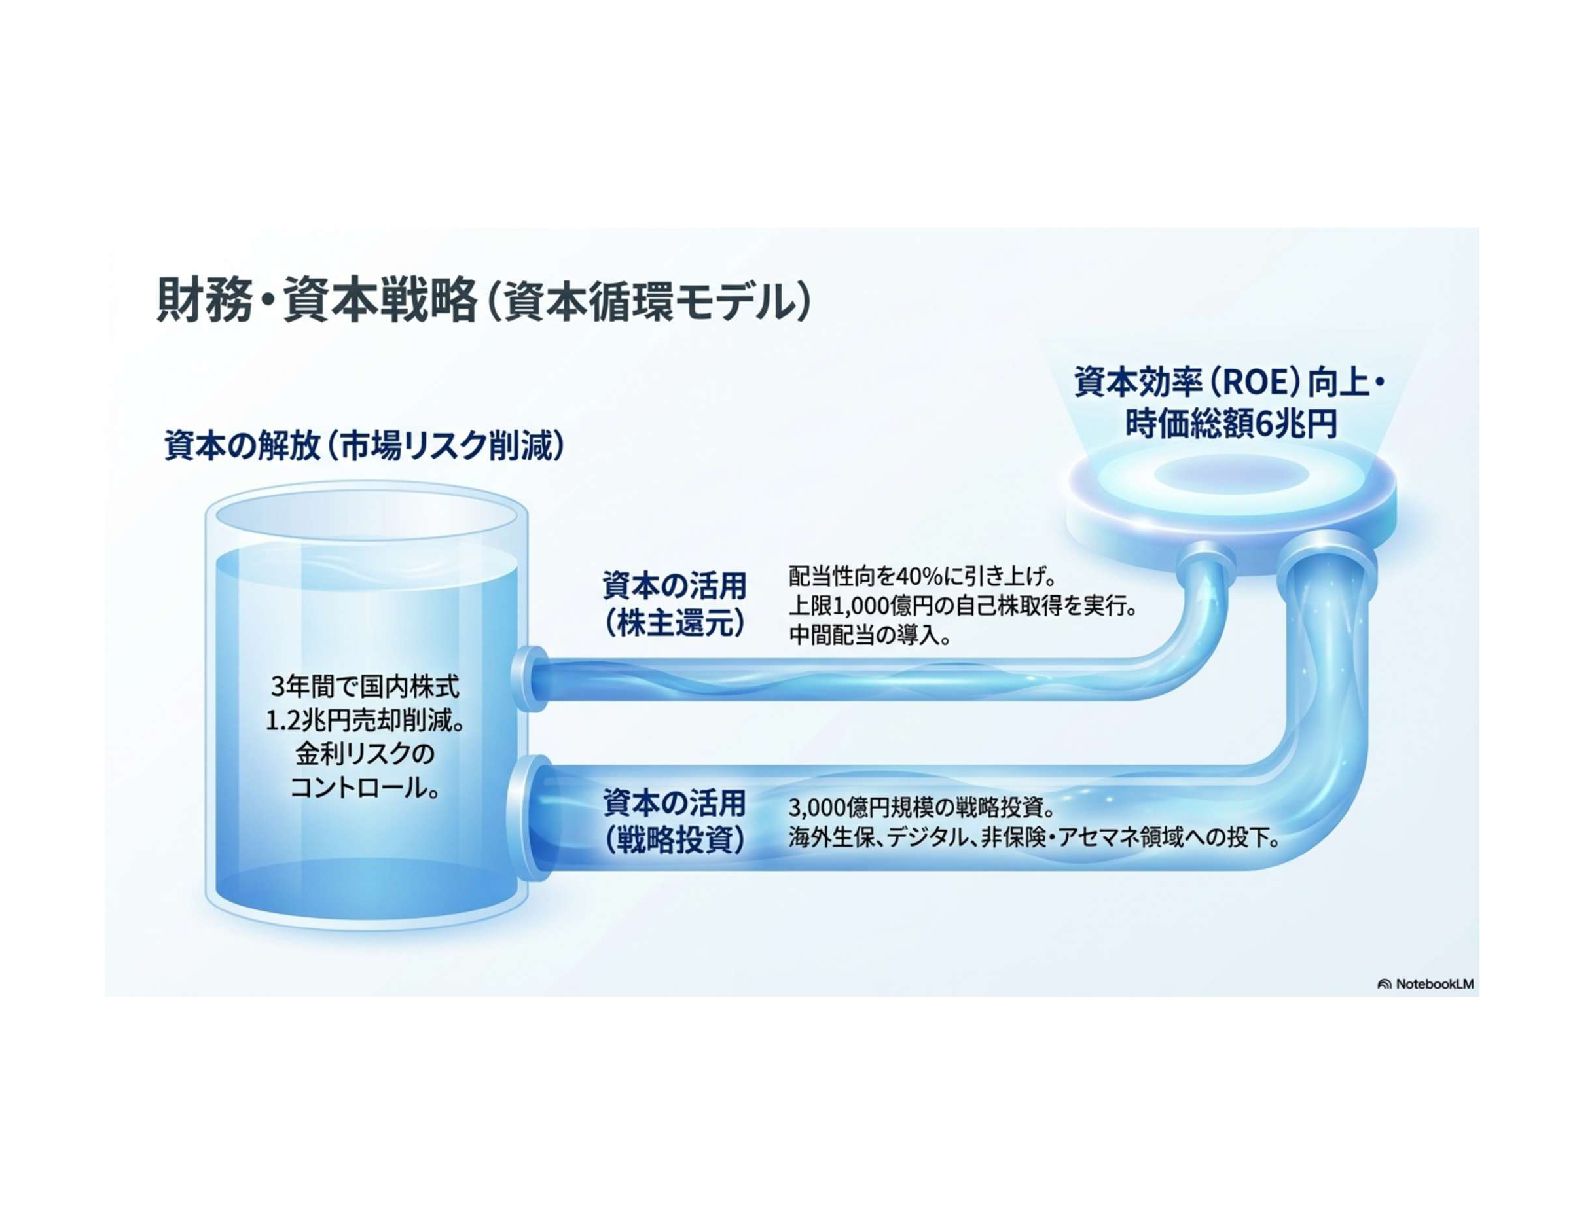
・増配傾向 利益が一時的に下がった年でも配当は維持・増配されており、株主還元への意識が非常に高いことが伺えます。2024年3月期からは「総還元性向40%以上」から 「50%程度」へと引き上げられており、投資判断として魅力的なポイントです。 ソルベンシー・マージン比率 「支払い余力」を表す指標で、経営の 健全性を測るものになります。 •内容: 大震災や株価の大暴落など、通 常の予測を超えたリスクが発生した際 に、保険金を支払う能力がどれくらい あるかを示します。 •判断の仕方: 日本の法律では200%以上 が基準ですが、大手グループは通常 700%~900%以上の高い水準を維持し ています。この数値が安定しているこ とは、安心材料の一つです。
None
None
None
None
None
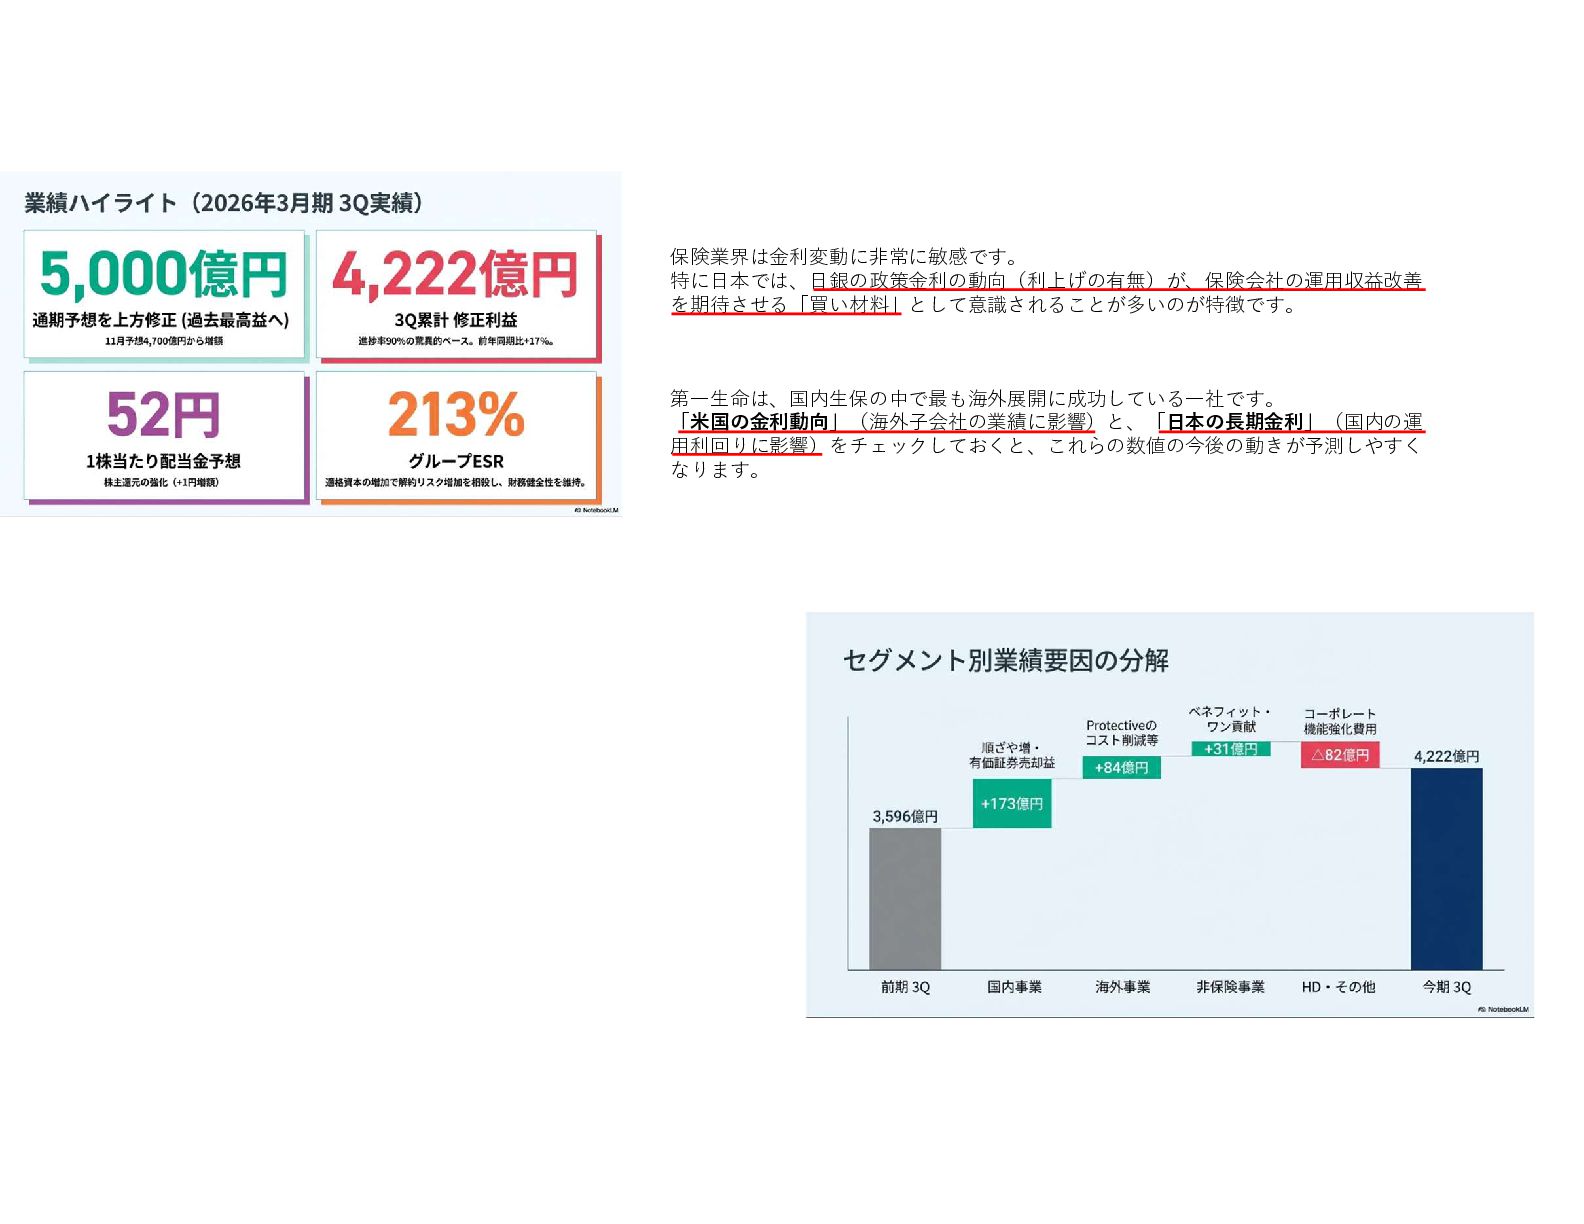
保険業界は金利変動に非常に敏感です。 特に日本では、日銀の政策金利の動向(利上げの有無)が、保険会社の運用収益改善 を期待させる「買い材料」として意識されることが多いのが特徴です。 第一生命は、国内生保の中で最も海外展開に成功している一社です。 「米国の金利動向」(海外子会社の業績に影響)と、「日本の⾧期金利」(国内の運 用利回りに影響)をチェックしておくと、これらの数値の今後の動きが予測しやすく なります。
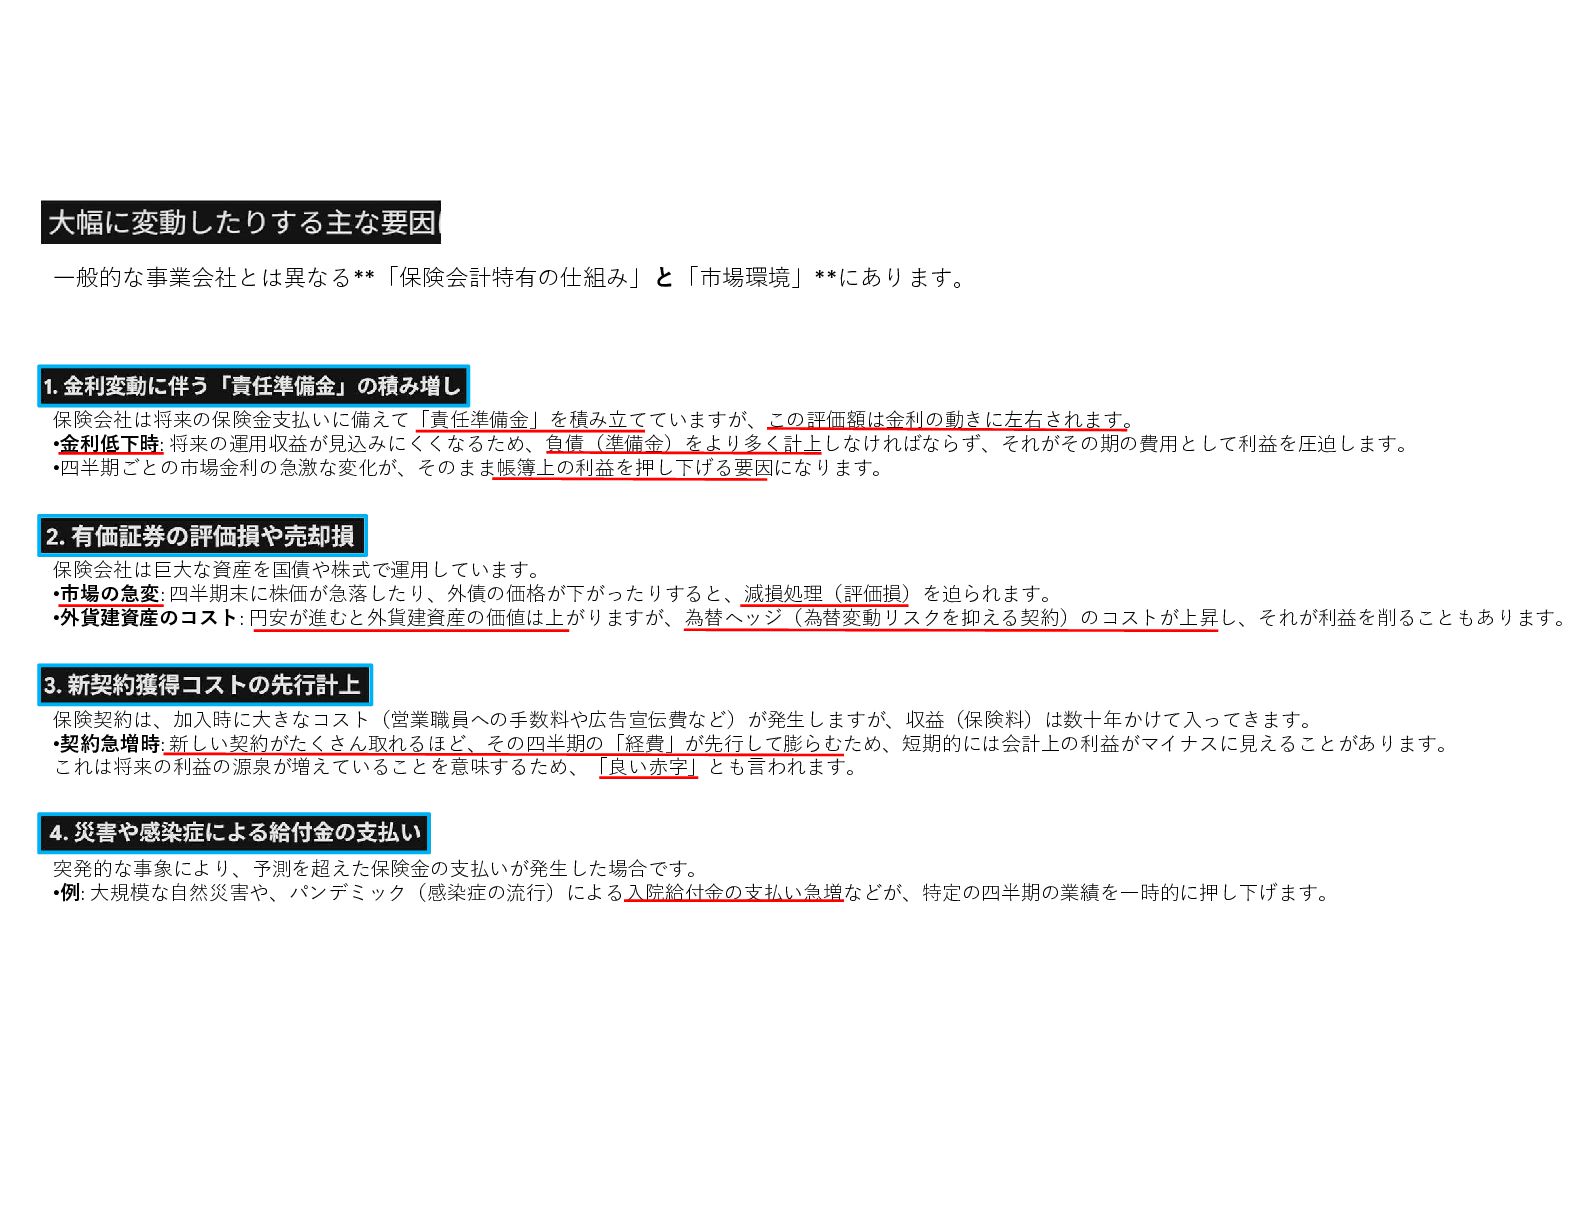
一般的な事業会社とは異なる**「保険会計特有の仕組み」と「市場環境」**にあります。 保険会社は将来の保険金支払いに備えて「責任準備金」を積み立てていますが、この評価額は金利の動きに左右されます。 •金利低下時: 将来の運用収益が見込みにくくなるため、負債(準備金)をより多く計上しなければならず、それがその期の費用として利益を圧迫します。 •四半期ごとの市場金利の急激な変化が、そのまま帳簿上の利益を押し下げる要因になります。 保険会社は巨大な資産を国債や株式で運用しています。 •市場の急変: 四半期末に株価が急落したり、外債の価格が下がったりすると、減損処理(評価損)を迫られます。 •外貨建資産のコスト: 円安が進むと外貨建資産の価値は上がりますが、為替ヘッジ(為替変動リスクを抑える契約)のコストが上昇し、それが利益を削ることもあります。
保険契約は、加入時に大きなコスト(営業職員への手数料や広告宣伝費など)が発生しますが、収益(保険料)は数十年かけて入ってきます。 •契約急増時: 新しい契約がたくさん取れるほど、その四半期の「経費」が先行して膨らむため、短期的には会計上の利益がマイナスに見えることがあります。 これは将来の利益の源泉が増えていることを意味するため、「良い赤字」とも言われます。 突発的な事象により、予測を超えた保険金の支払いが発生した場合です。 •例: 大規模な自然災害や、パンデミック(感染症の流行)による入院給付金の支払い急増などが、特定の四半期の業績を一時的に押し下げます。
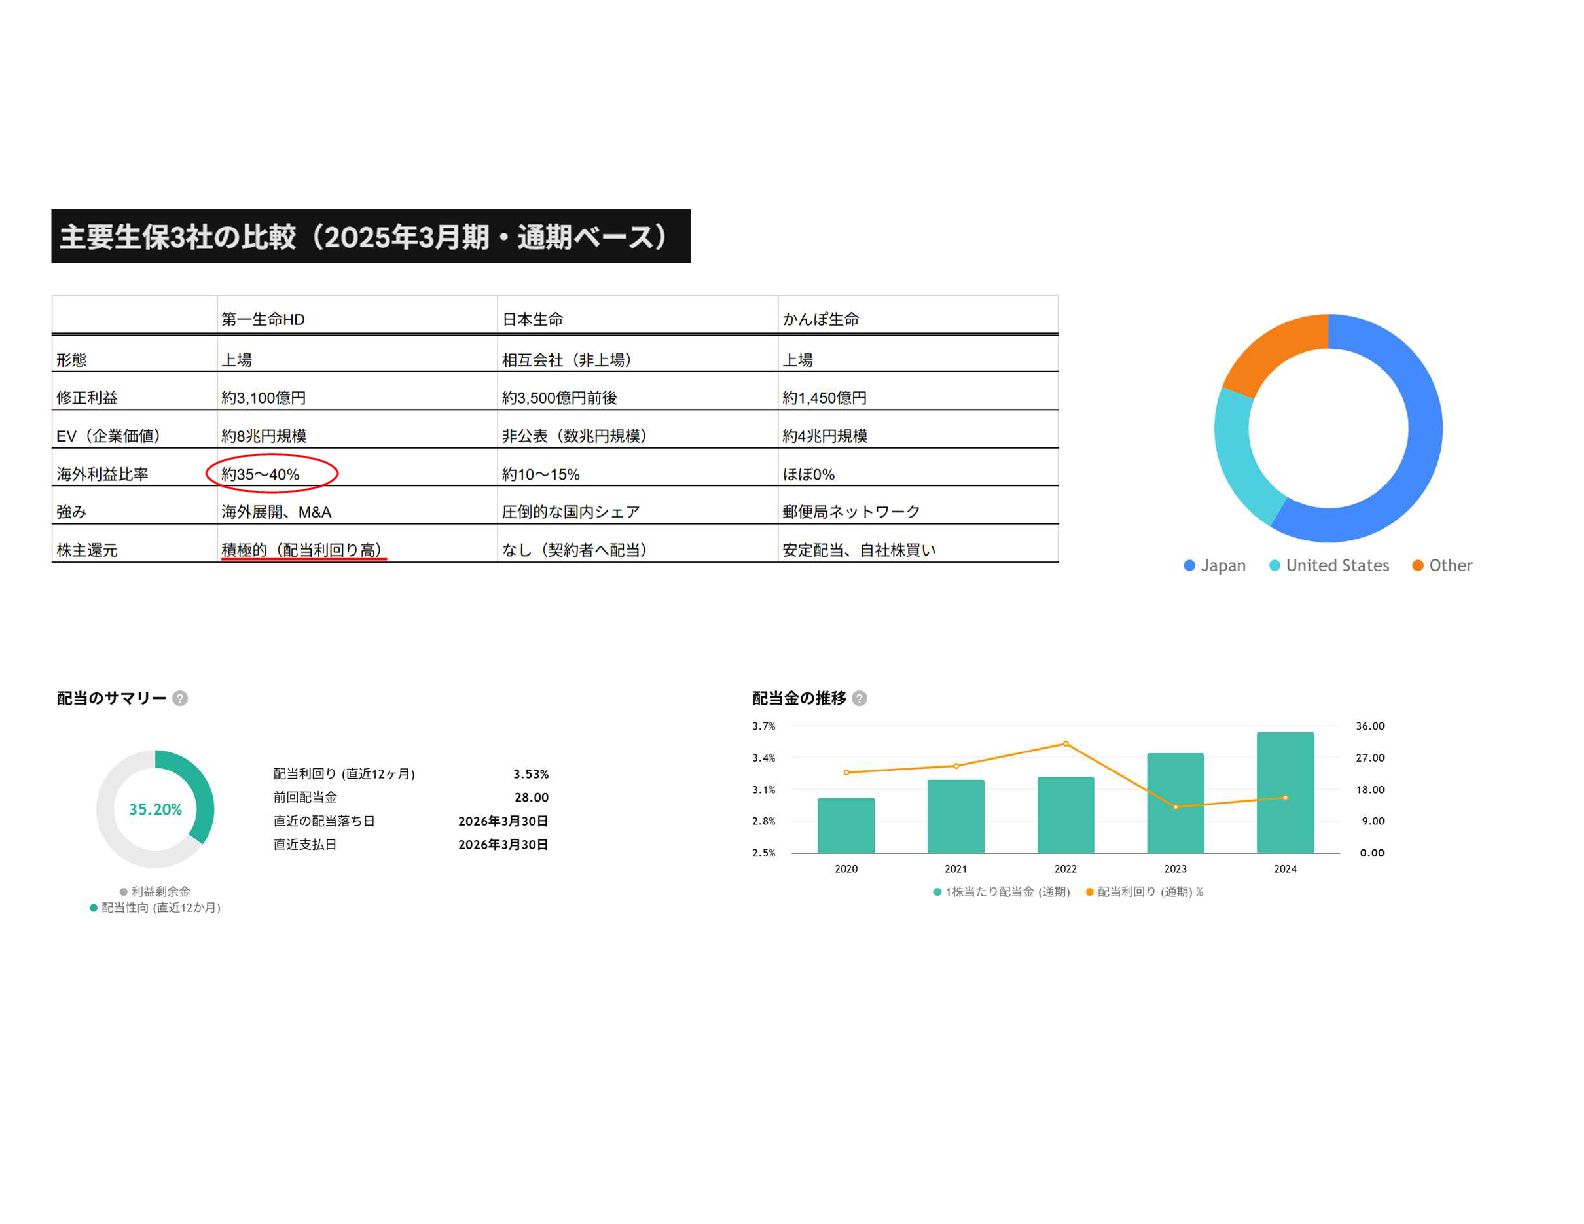
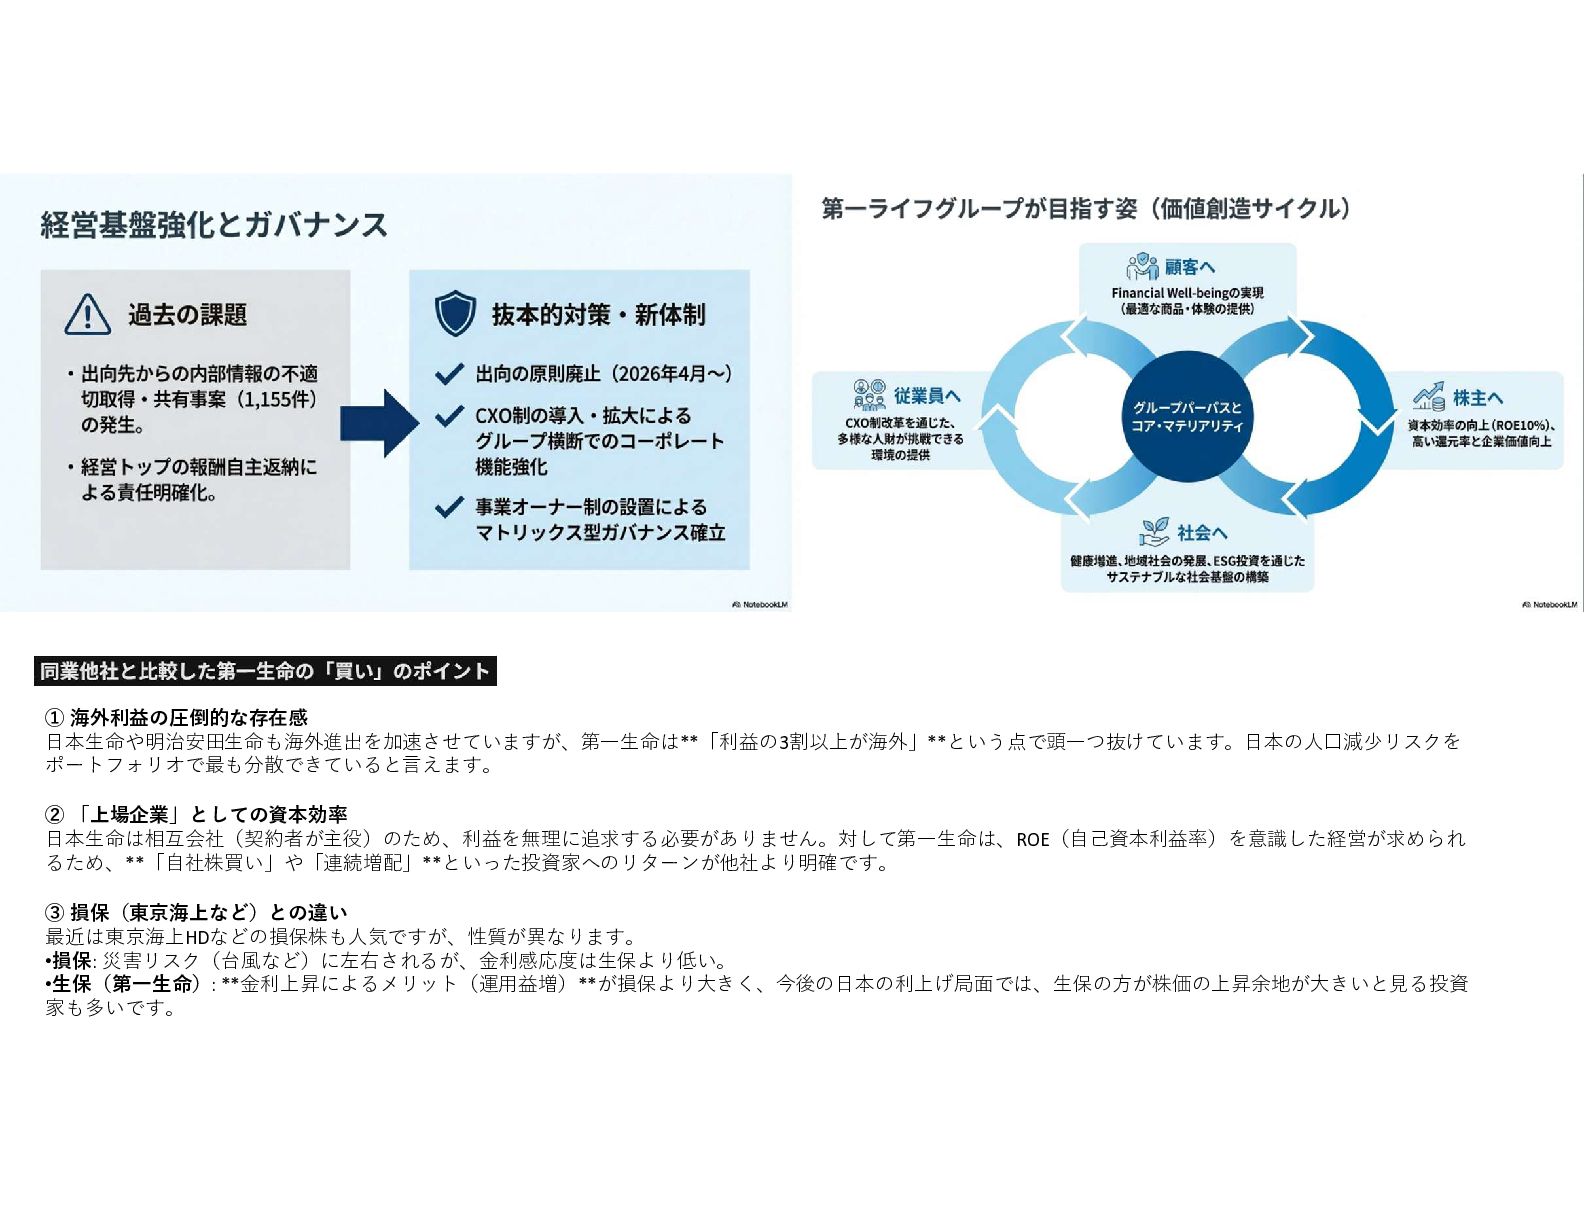
① 海外利益の圧倒的な存在感 日本生命や明治安田生命も海外進出を加速させていますが、第一生命は**「利益の3割以上が海外」**という点で頭一つ抜けています。日本の人口減少リスクを ポートフォリオで最も分散できていると言えます。 ② 「上場企業」としての資本効率 日本生命は相互会社(契約者が主役)のため、利益を無理に追求する必要がありません。対して第一生命は、ROE(自己資本利益率)を意識した経営が求められ るため、**「自社株買い」や「連続増配」**といった投資家へのリターンが他社より明確です。 ③ 損保(東京海上など)との違い
最近は東京海上HDなどの損保株も人気ですが、性質が異なります。 •損保: 災害リスク(台風など)に左右されるが、金利感応度は生保より低い。 •生保(第一生命): **金利上昇によるメリット(運用益増)**が損保より大きく、今後の日本の利上げ局面では、生保の方が株価の上昇余地が大きいと見る投資 家も多いです。
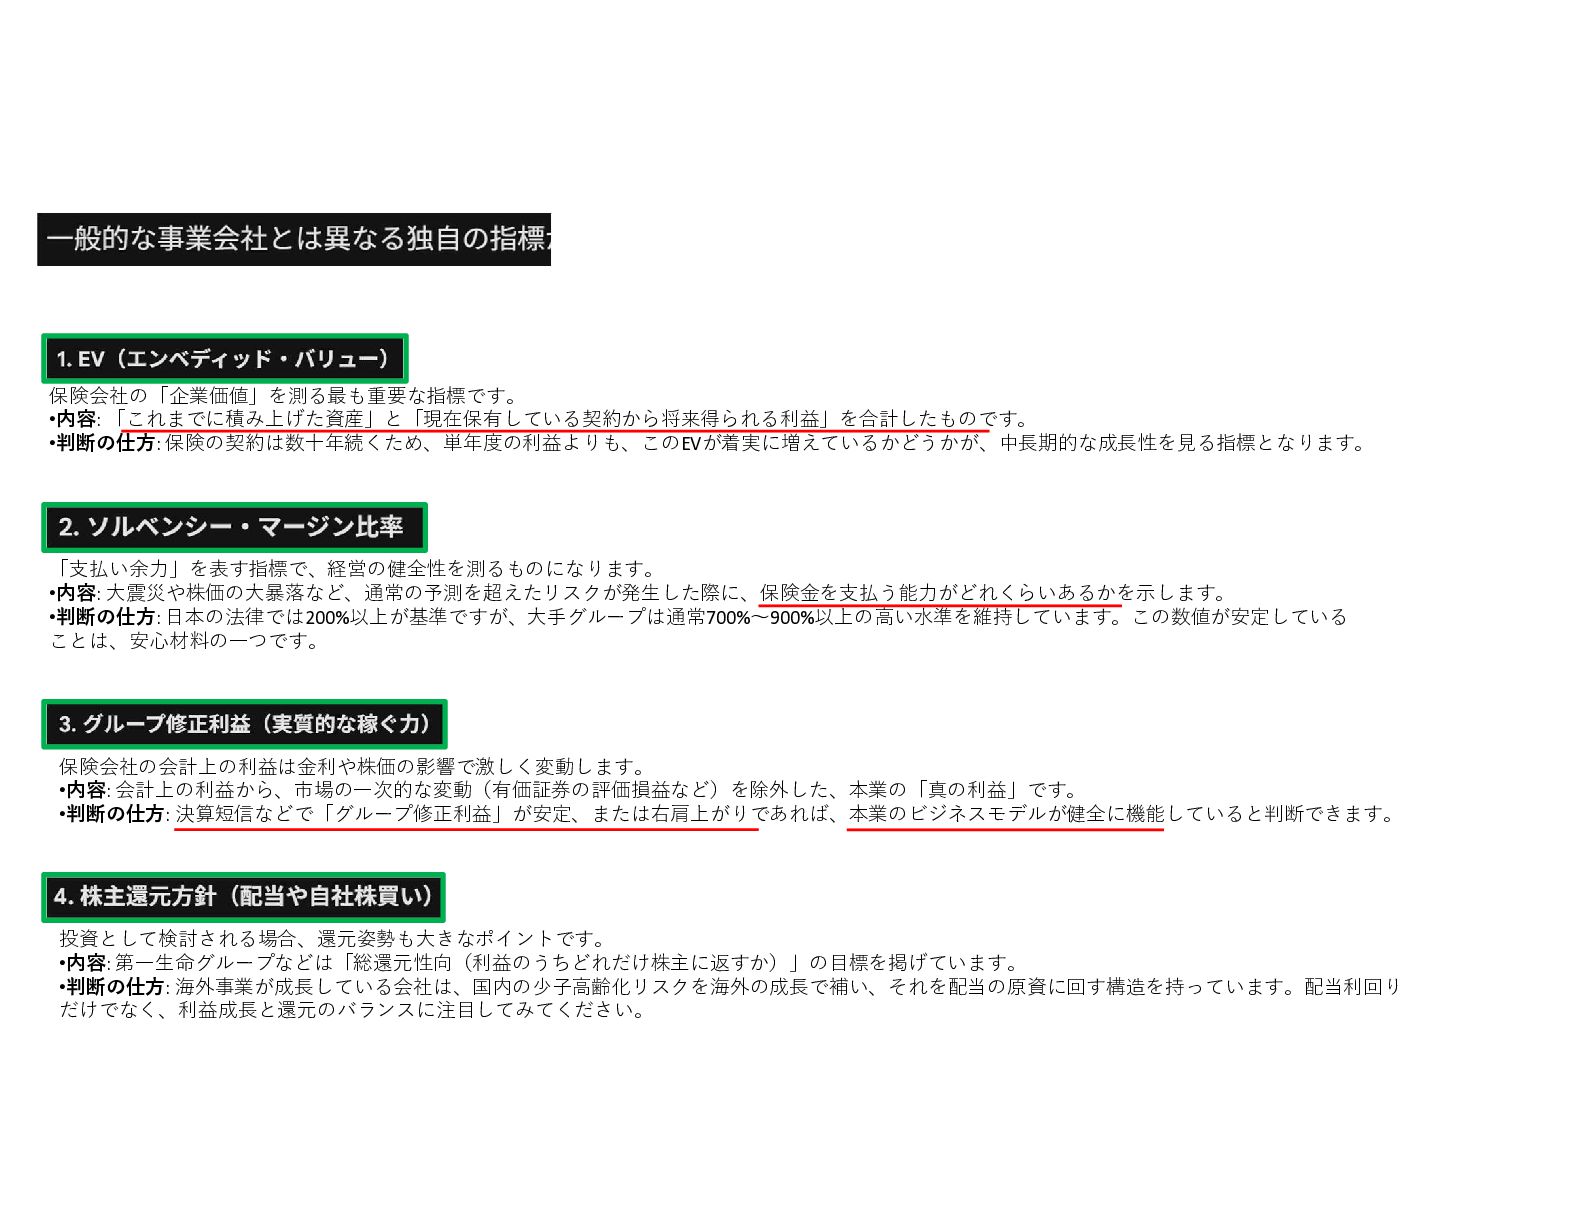
保険会社の「企業価値」を測る最も重要な指標です。 •内容: 「これまでに積み上げた資産」と「現在保有している契約から将来得られる利益」を合計したものです。 •判断の仕方: 保険の契約は数十年続くため、単年度の利益よりも、このEVが着実に増えているかどうかが、中⾧期的な成⾧性を見る指標となります。 「支払い余力」を表す指標で、経営の健全性を測るものになります。 •内容: 大震災や株価の大暴落など、通常の予測を超えたリスクが発生した際に、保険金を支払う能力がどれくらいあるかを示します。 •判断の仕方: 日本の法律では200%以上が基準ですが、大手グループは通常700%~900%以上の高い水準を維持しています。この数値が安定している
ことは、安心材料の一つです。 保険会社の会計上の利益は金利や株価の影響で激しく変動します。 •内容: 会計上の利益から、市場の一次的な変動(有価証券の評価損益など)を除外した、本業の「真の利益」です。 •判断の仕方: 決算短信などで「グループ修正利益」が安定、または右肩上がりであれば、本業のビジネスモデルが健全に機能していると判断できます。 投資として検討される場合、還元姿勢も大きなポイントです。 •内容: 第一生命グループなどは「総還元性向(利益のうちどれだけ株主に返すか)」の目標を掲げています。 •判断の仕方: 海外事業が成⾧している会社は、国内の少子高齢化リスクを海外の成⾧で補い、それを配当の原資に回す構造を持っています。配当利回り だけでなく、利益成⾧と還元のバランスに注目してみてください。


 stockanalysis54
 satai
 ftakahashi
 pomcho555
 pman0214
 rikkabotan7
 institutdelelevage
 stktu
 sishi
 casualconc
 philnash
 matthewcrist
 sugarenia
 techseoconnect
 reverentgeek
 jonoalderson
 bethany
 ivargrimstad
 mza
 skoyamalab
 elsirapls