Upgrade to Pro — share decks privately, control downloads, hide ads and more …

PEファンドにおける バリューアップの現実と線引き

argmax
November 17, 2026

PEファンドにおける バリューアップの現実と線引き

PEファンド業界に入ってきた若い投資担当者に向けて、ファンド業界のほとんどの人が教えてくれない、投資先に対してファンドにできることとできないこと、守るべき一線、そして介入するならどう正しく介入するかをまとめた資料です。

argmax

November 17, 2026

Transcript

26 slides
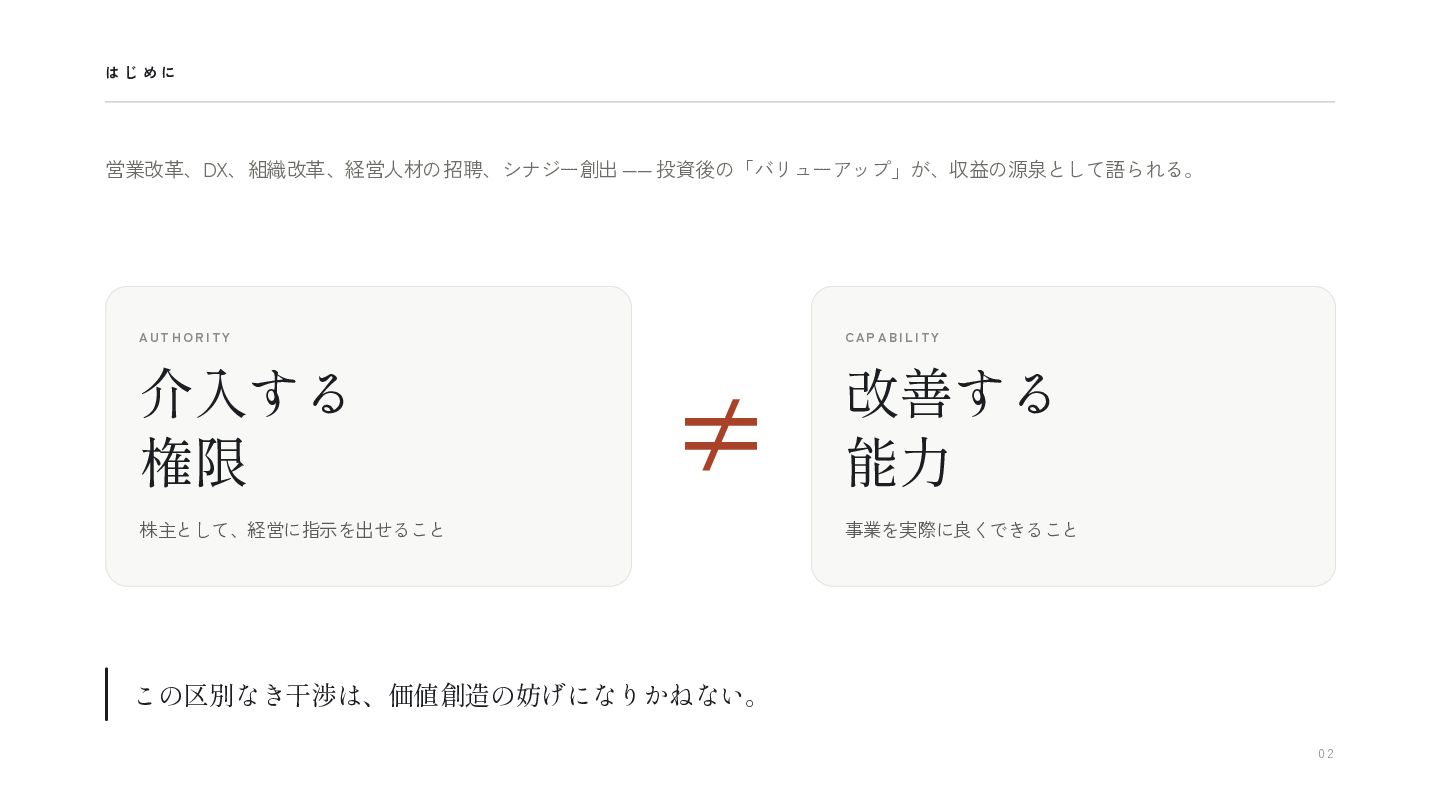
  1. はじめに 営業改革、DX、組織改革、経営人材の招聘、シナジー創出 ―― 投資後の「バリューアップ」が、収益の源泉として語られる。 A UT H O R I

    T Y C AP A BI L I T Y 介入する 権限 改善する 能力 ≠ 株主として、経営に指示を出せること 事業を実際に良くできること この区別なき干渉は、価値創造の妨げになりかねない。 02
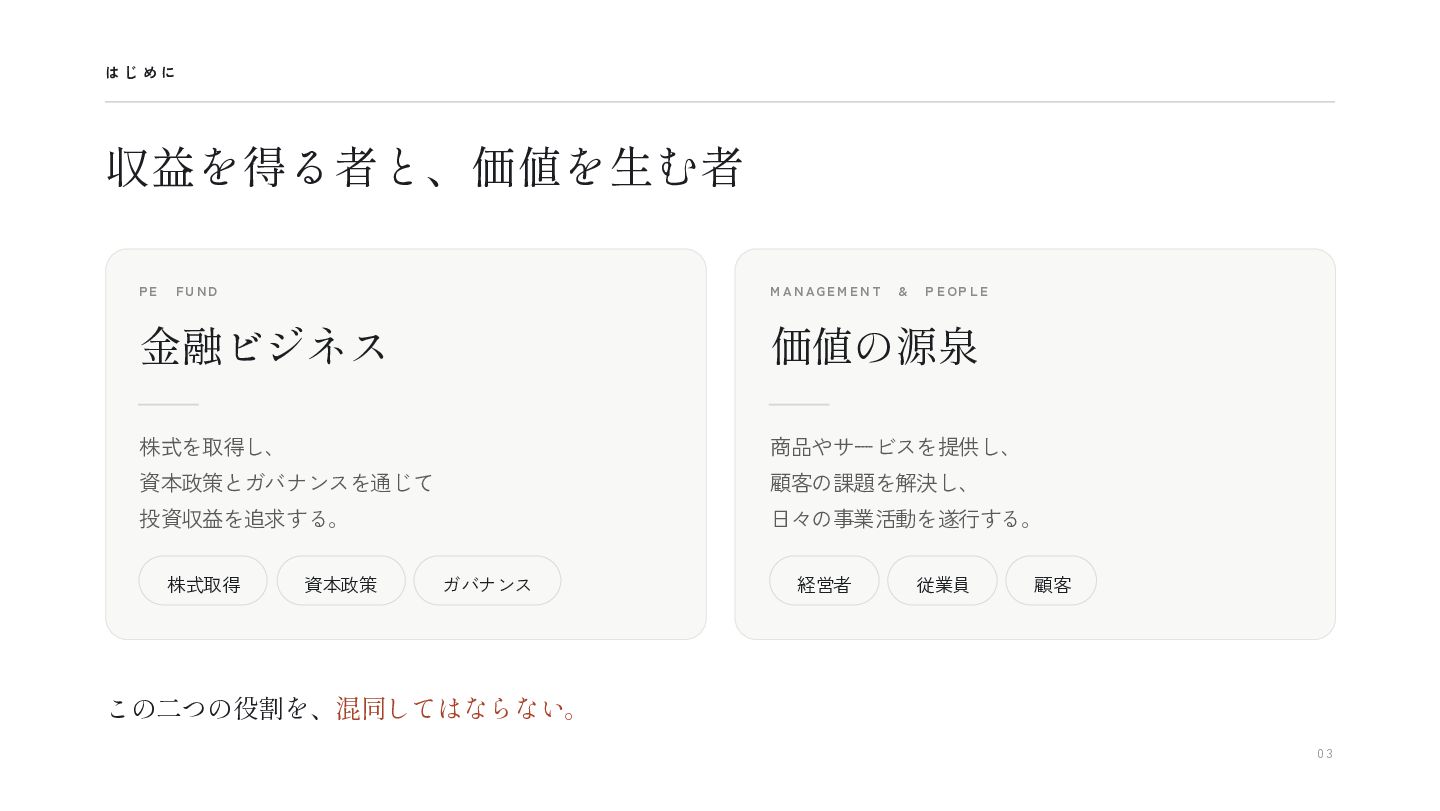
  2. はじめに 収益を得る者と、価値を生む者 PE FU N D M A N AG

    E M E N T & P EOP LE 金融ビジネス 価値の源泉 株式を取得し、 商品やサービスを提供し、 資本政策とガバナンスを通じて 顧客の課題を解決し、 投資収益を追求する。 日々の事業活動を遂行する。 株式取得 資本政策 ガバナンス 経営者 従業員 顧客 この二つの役割を、混同してはならない。 03
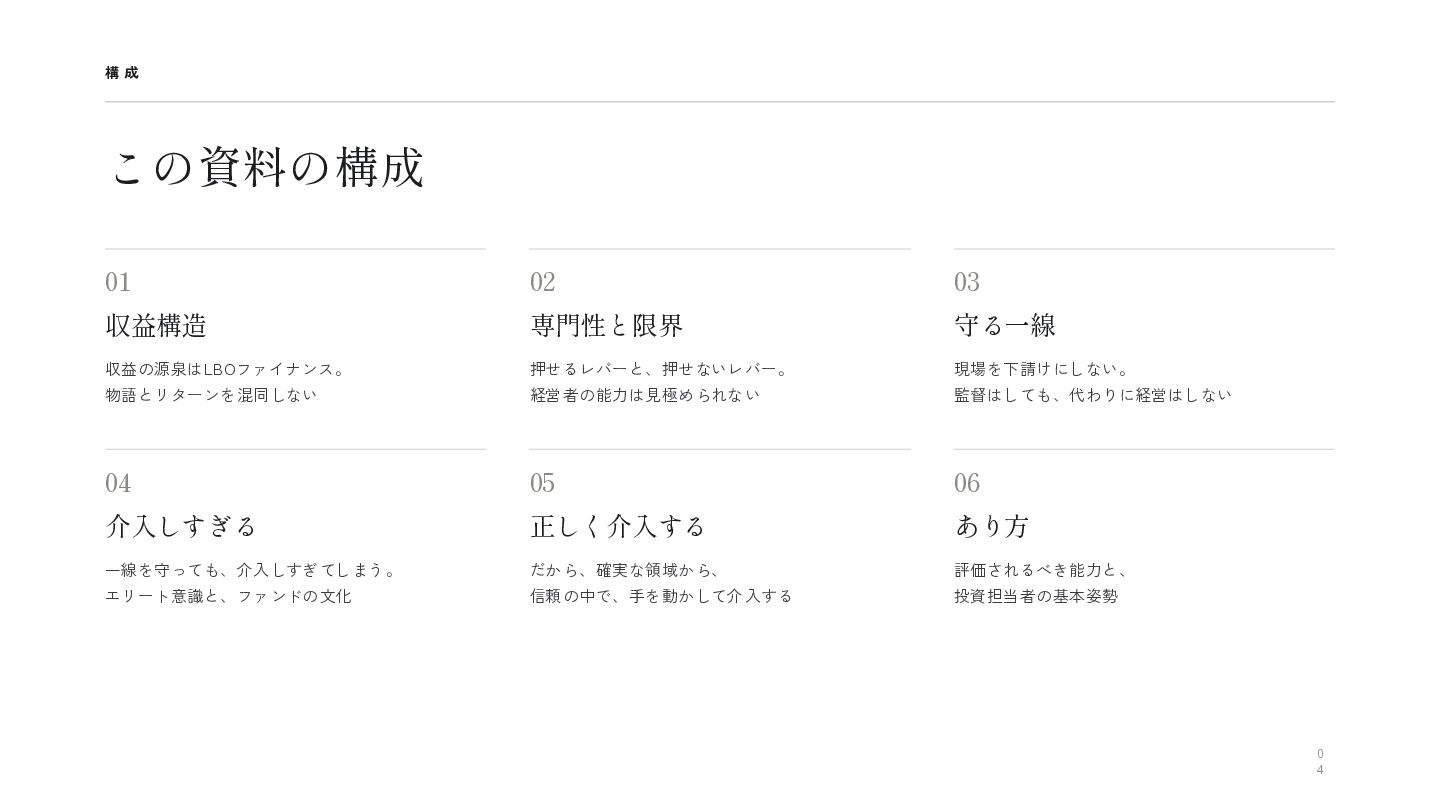
  3. 構成 この資料の構成 01 02 03 収益構造 専門性と限界 守る一線 収益の源泉はLBOファイナンス。 押せるレバーと、押せないレバー。

    現場を下請けにしない。 物語とリターンを混同しない 経営者の能力は見極められない 監督はしても、代わりに経営はしない 04 05 06 介入しすぎる 正しく介入する あり方 一線を守っても、介入しすぎてしまう。 だから、確実な領域から、 評価されるべき能力と、 エリート意識と、ファンドの文化 信頼の中で、手を動かして介入する 投資担当者の基本姿勢 0 4
  4. 01 収益 構造 02 専門 性と 限界 03 守る 一線

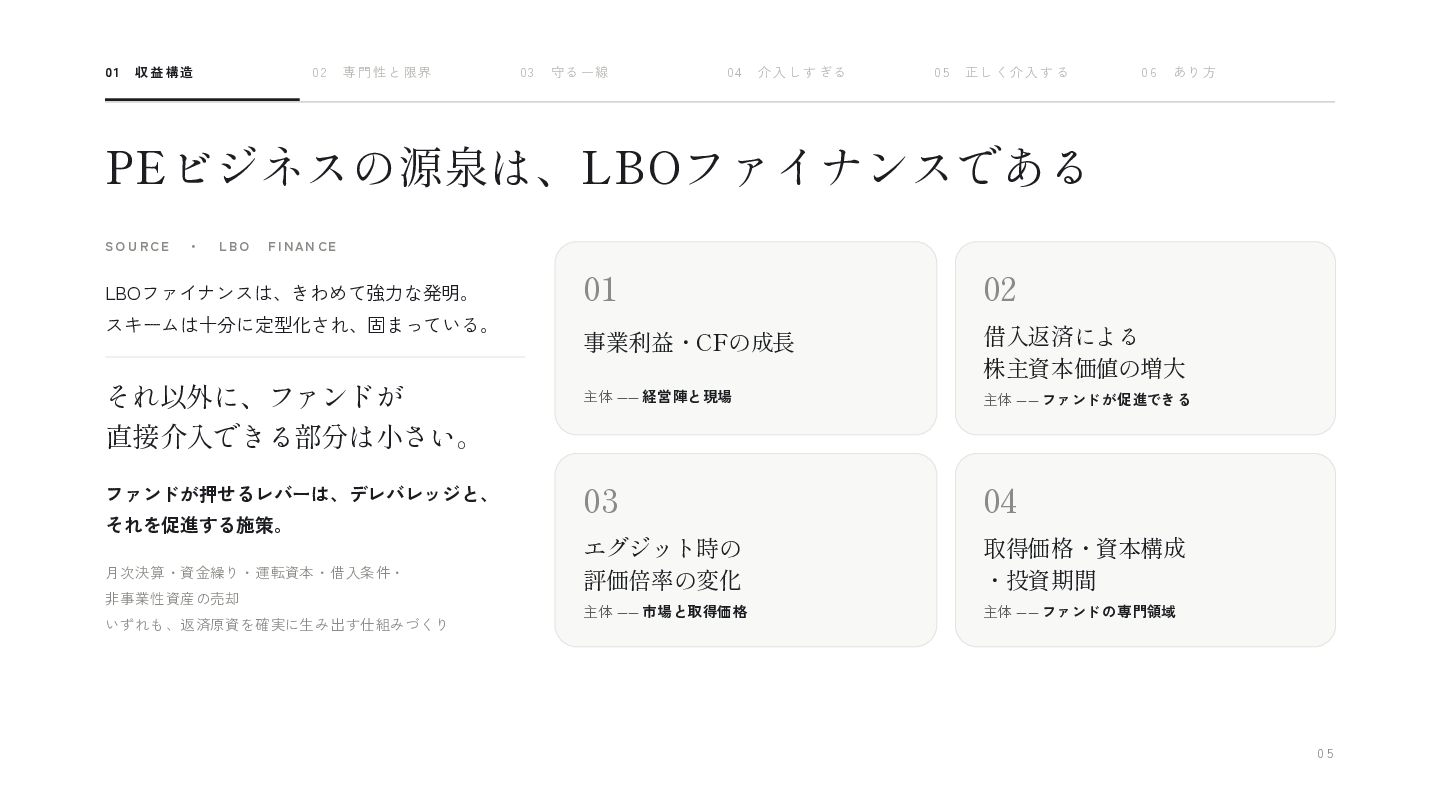
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 PEビジネスの源泉は、LBOファイナンスである SO U RC E ・ L BO F I N AN CE LBOファイナンスは、きわめて強力な発明。 スキームは十分に定型化され、固まっている。 それ以外に、ファンドが 直接介入できる部分は小さい。 ファンドが押せるレバーは、デレバレッジと、 それを促進する施策。 月次決算・資金繰り・運転資本・借入条件・ 非事業性資産の売却 いずれも、返済原資を確実に生み出す仕組みづくり 01 02 事業利益・CFの成長 借入返済による 株主資本価値の増大 主体 ―― 経営 陣と 現場 主体 ―― ファンドが促進できる 03 04 エグジット時の 評価倍率の変化 取得価格・資本構成 ・投資期間 主体 ―― 市場と取得価格 主体 ―― ファンドの専門領域 05
  5. 01 収益 構造 02 専門 性と 限界 03 守る 一線

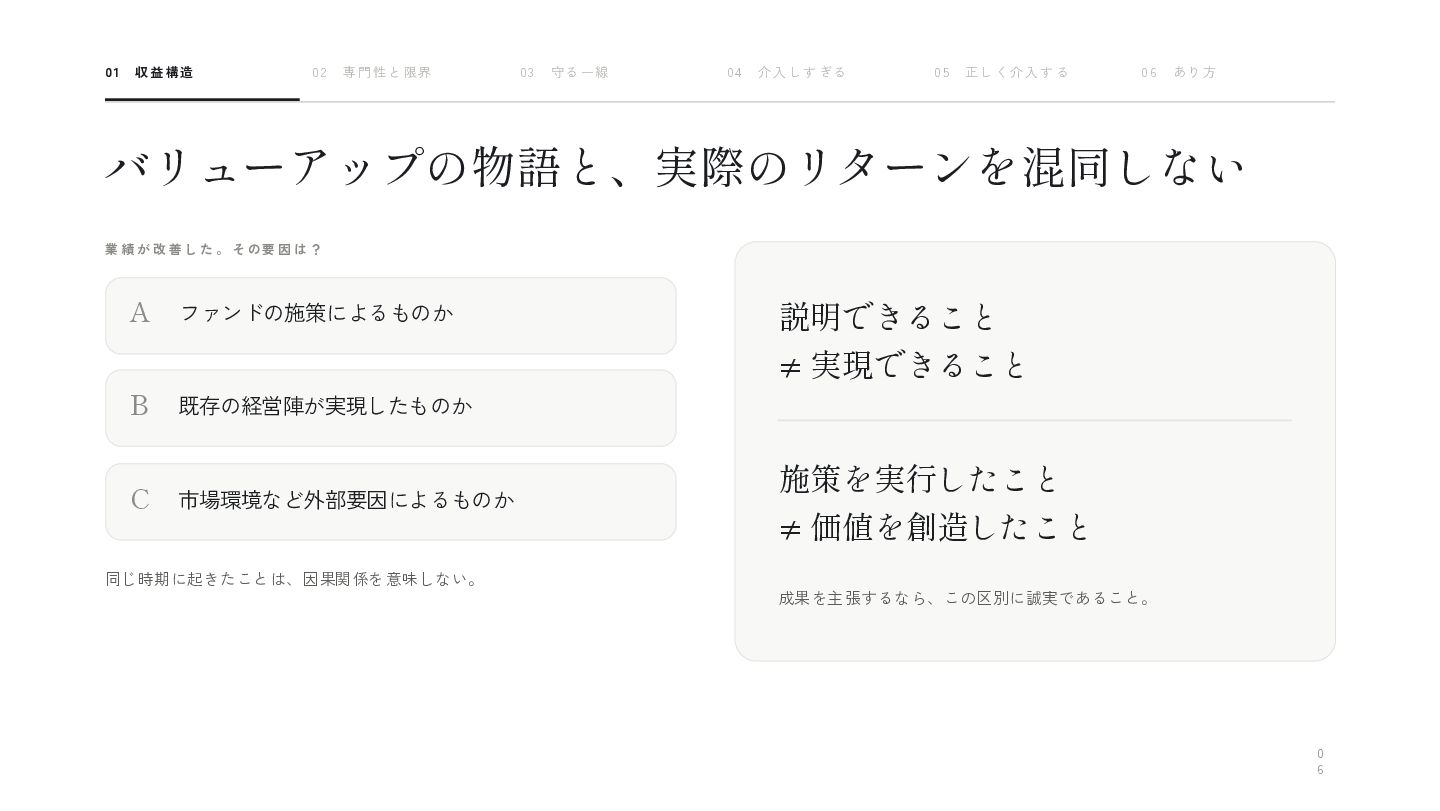
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 バリューアップの物語と、実際のリターンを混同しない 業 績 が 改 善 し た 。 そ の要 因 は ? A ファンドの施策によるものか 説明できること ≠ 実現できること B 既存の経営陣が実現したものか C 市場環境など外部要因によるものか 同じ時期に起きたことは、因果関係を意味しない。 施策を実行したこと ≠ 価値を創造したこと 成果を主張するなら、この区別に誠実であること。 0 6
  6. 01 収益 構造 02 専門 性と 限界 03 守る 一線

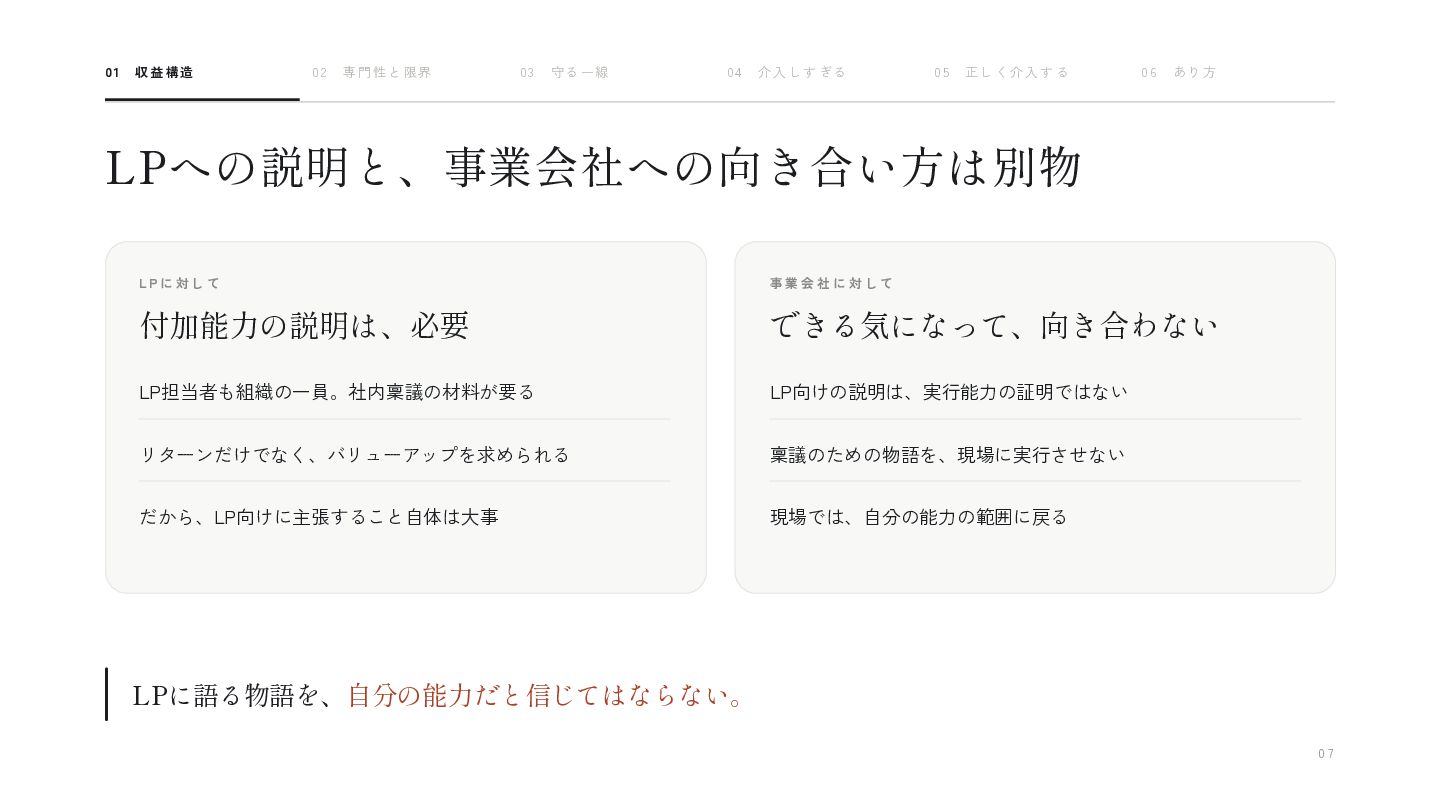
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 LPへの説明と、事業会社への向き合い方は別物 LPに対して 事業会社に対して 付加能力の説明は、必要 できる気になって、向き合わない LP担当者も組織の一員。社内稟議の材料が要る LP向けの説明は、実行能力の証明ではない リターンだけでなく、バリューアップを求められる 稟議のための物語を、現場に実行させない だから、LP向けに主張すること自体は大事 現場では、自分の能力の範囲に戻る LPに語る物語を、自分の能力だと信じてはならない。 07
  7. 01 収益 構造 02 専門 性と 限界 03 守る 一線

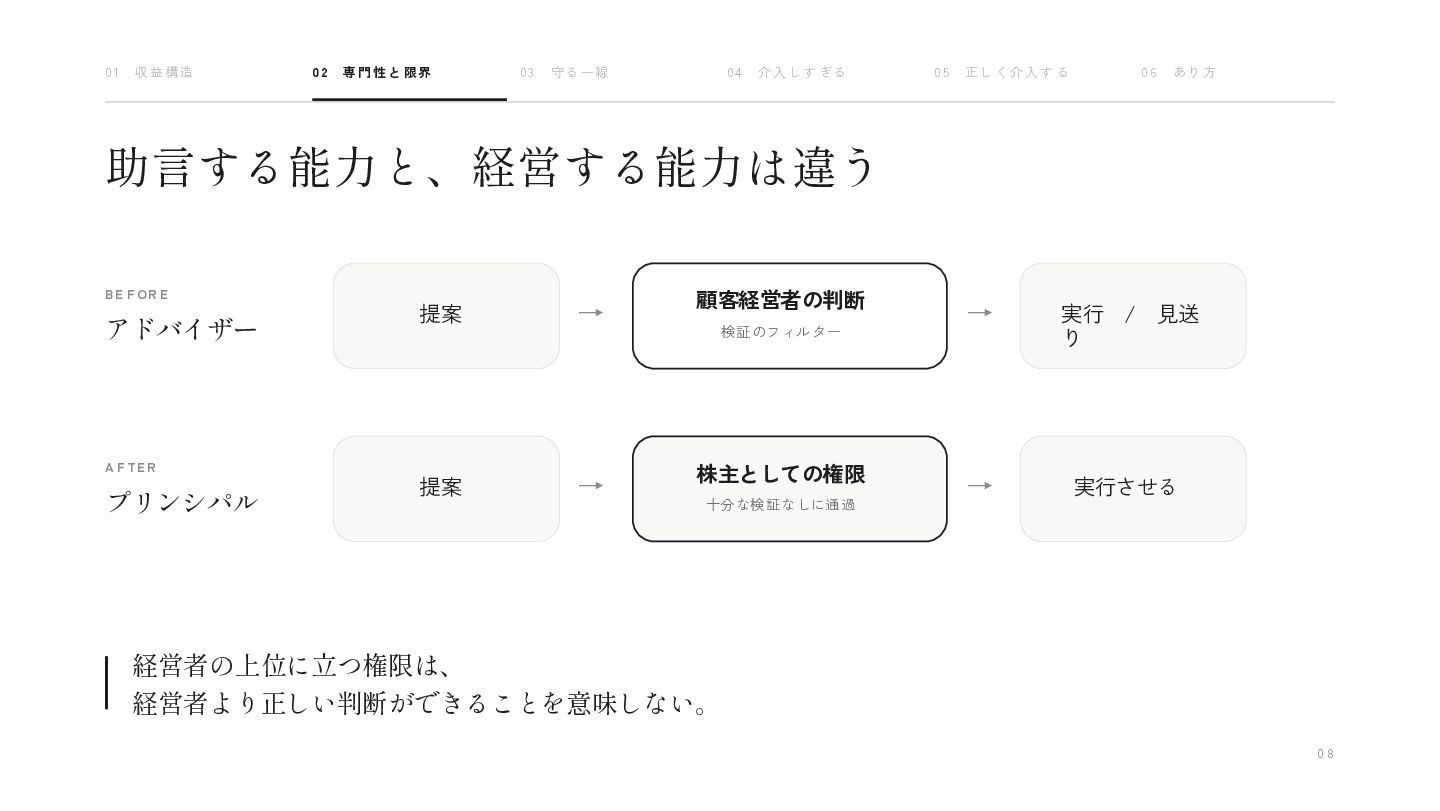
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 助言する能力と、経営する能力は違う BE F OR E アドバイザー AFTER プリンシパル 提案 → 顧客経営者の判断 提案 → 株主としての権限 検証のフィルター 十分 な検 証な しに通 過 → 実行 / 見送 り → 実行させる 経営者の上位に立つ権限は、 経営者より正しい判断ができることを意味しない。 08
  8. 01 収益 構造 02 専門 性と 限界 03 守る 一線

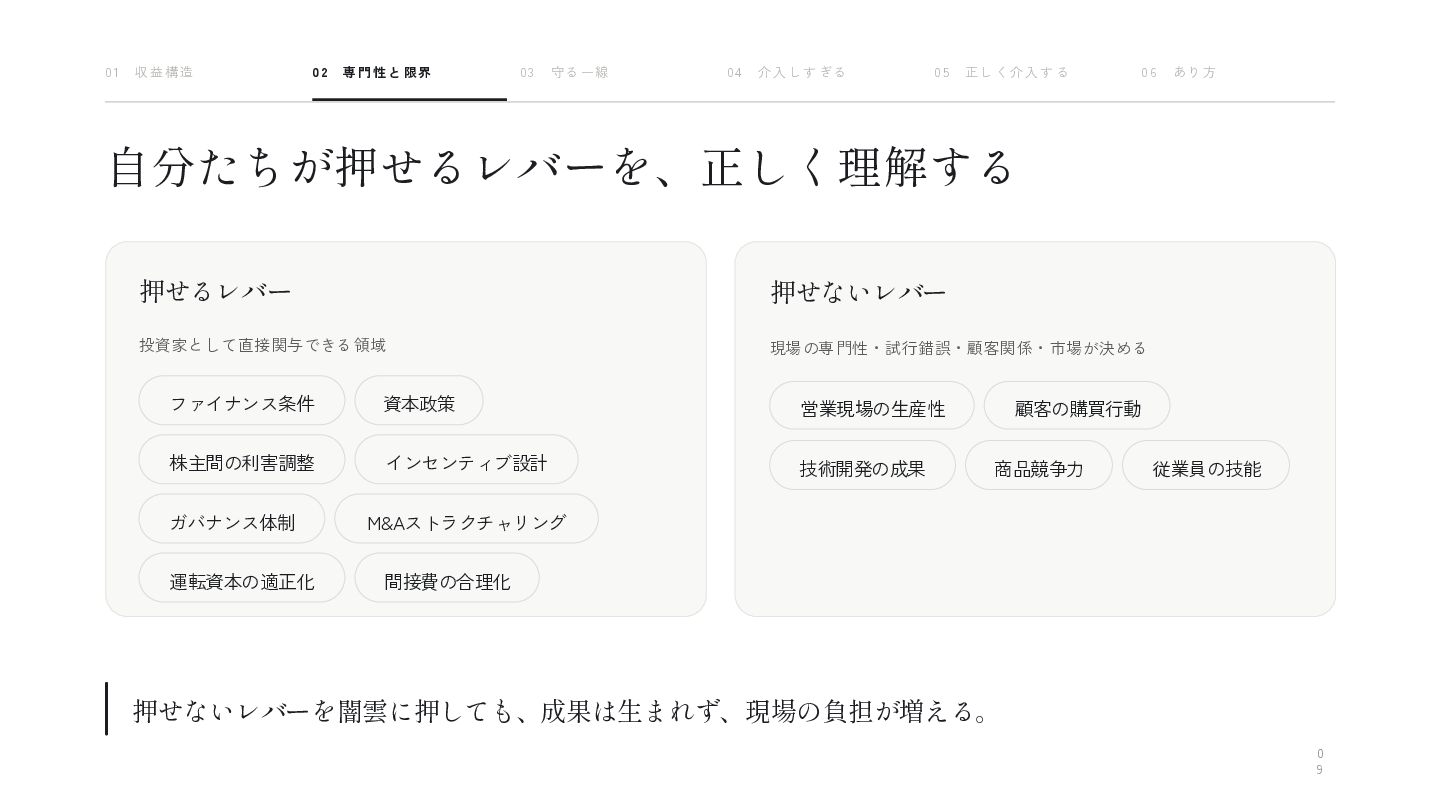
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 自分たちが押せるレバーを、正しく理解する 押せるレバー 押せないレバー 投資家として直接関与できる領域 現場の専門性・試行錯誤・顧客関係・市場が決める ファイナンス条件 資本政策 営業現場の生産性 株主間の利害調整 インセンティブ設計 技術開発の成果 ガバナンス体制 M&Aストラクチャリング 運転資本の適正化 顧客の購買行動 商品競争力 従業員の技能 間接費の合理化 押せないレバーを闇雲に押しても、成果は生まれず、現場の負担が増える。 0 9
  9. 01 収益 構造 02 専門 性と 限界 03 守る 一線

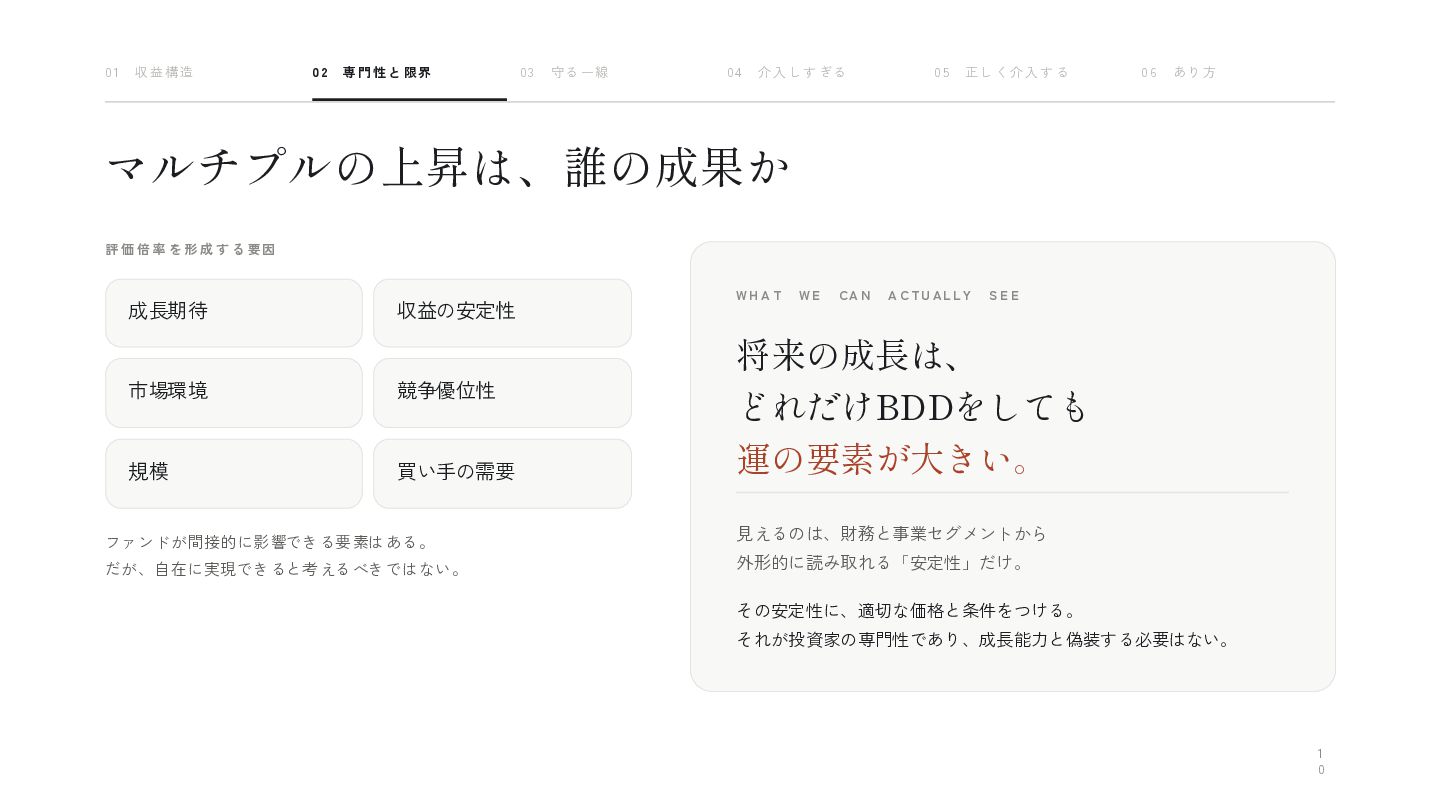
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 マルチプルの上昇は、誰の成果か 評 価 倍 率 を 形 成 す る 要因 成長期待 収益の安定性 市場環境 競争優位性 規模 買い手の需要 ファンドが間接的に影響できる要素はある。 だが、自在に実現できると考えるべきではない。 WHA T WE CA N A C T U AL L Y S EE 将来の成長は、 どれだけBDDをしても 運の要素が大きい。 見えるのは、財務と事業セグメントから 外形的に読み取れる「安定性」だけ。 その安定性に、適切な価格と条件をつける。 それが投資家の専門性であり、成長能力と偽装する必要はない。 1 0
  10. 01 収益 構造 02 専門 性と 限界 03 守る 一線

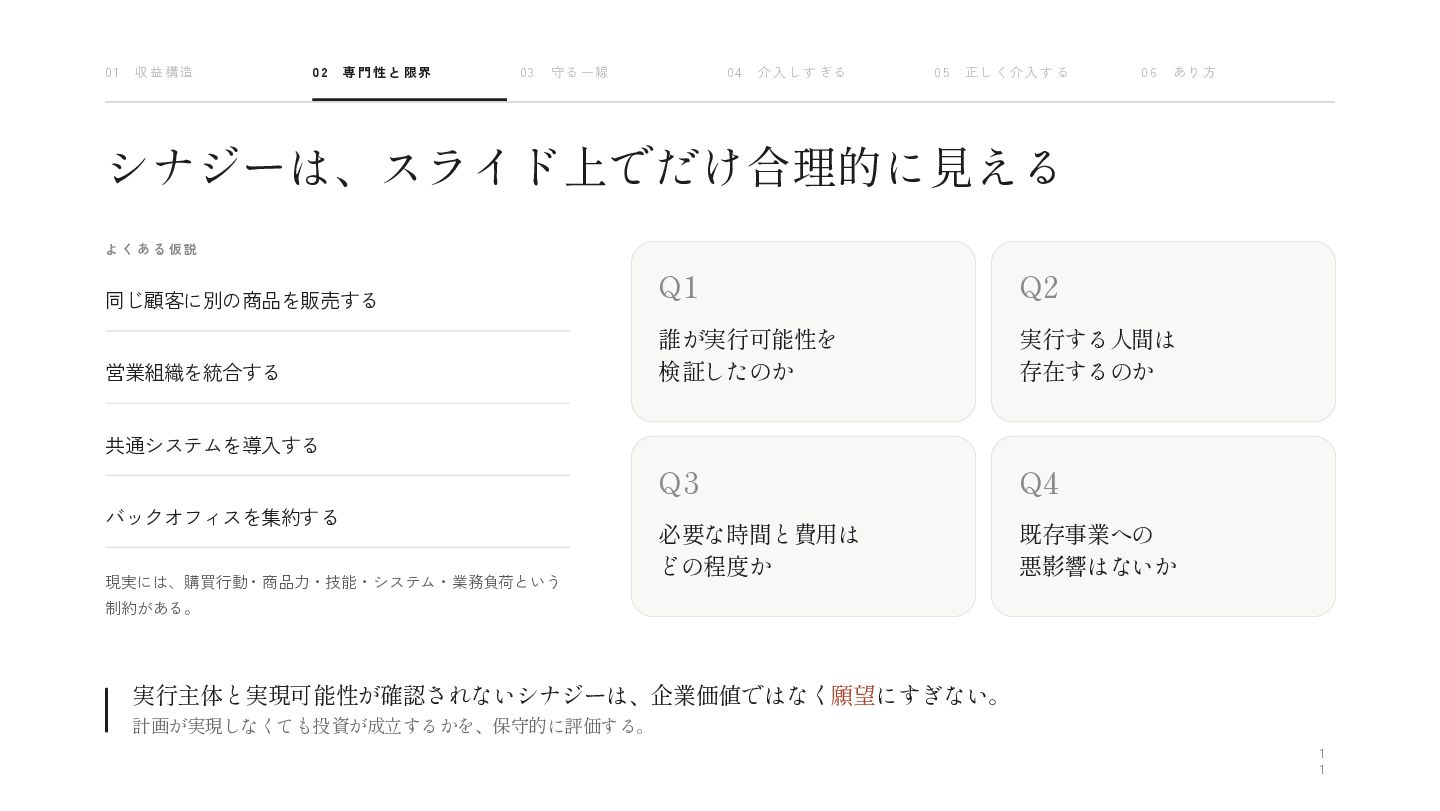
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 シナジーは、スライド上でだけ合理的に見える よくある仮説 同じ顧客に別の商品を販売する Q1 Q2 営業組織を統合する 誰が実行可能性を 検証したのか 実行する人間は 存在するのか Q3 Q4 必要な時間と費用は どの程度か 既存事業への 悪影響はないか 共通システムを導入する バックオフィスを集約する 現実には、購買行動・商品力・技能・システム・業務負荷という 制約がある。 実行主体と実現可能性が確認されないシナジーは、企業価値ではなく願望にすぎない。 計画が実現しなくても投資が成立するかを、保守的に評価する。 1 1
  11. 01 収益 構造 02 専門 性と 限界 03 守る 一線

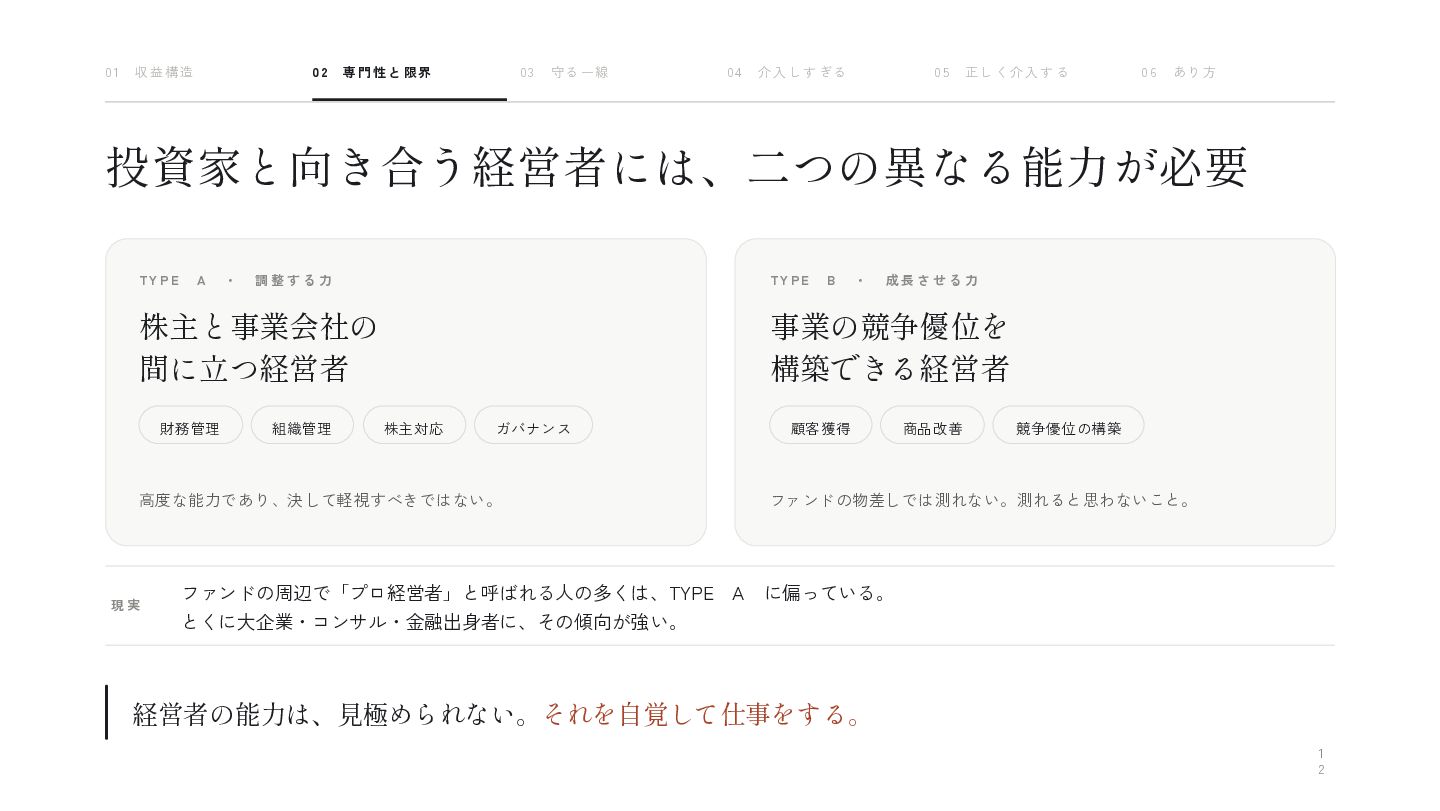
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 投資家と向き合う経営者には、二つの異なる能力が必要 TY PE A ・ 調整する力 TY PE 株主と事業会社の 間に立つ経営者 財務管理 組織管理 ・ 成長させる力 事業の競争優位を 構築できる経営者 株主対応 ガバナンス 高度な能力であり、決して軽視すべきではない。 現実 B ファンドの周辺で「プロ経営者」と呼ばれる人の多くは、TYPE A 顧客獲得 商品改善 競争優位の構築 ファンドの物差しでは測れない。測れると思わないこと。 に偏っている。 とくに大企業・コンサル・金融出身者に、その傾向が強い。 経営者の能力は、見極められない。それを自覚して仕事をする。 1 2
  12. 01 収益 構造 02 専門 性と 限界 03 守る 一線

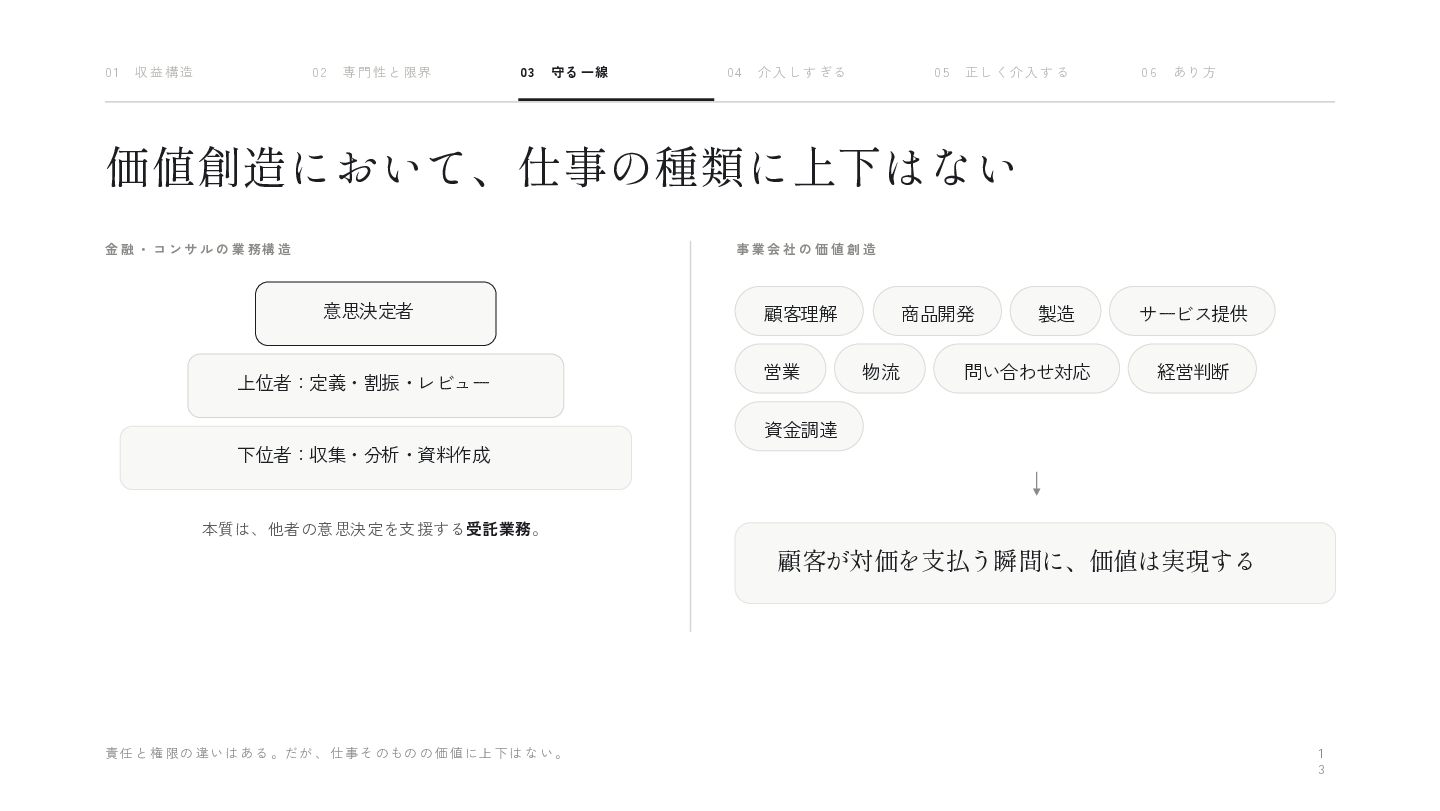
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 価値創造において、仕事の種類に上下はない 金 融 ・ コ ン サ ル の 業 務構 造 事業会社の価値創造 意思決定者 上位者:定義・割振・レビュー 顧客理解 営業 商品開発 物流 製造 問い合わせ対応 サービス提供 経営判断 資金調達 下位者:収集・分析・資料作成 ↓ 本質は、他者の意思決定を支援する受託業務。 顧客が対価を支払う瞬間に、価値は実現する 責任 と権 限の 違いは ある 。だが 、仕 事そ のもの の価 値に上 下は ない 。 1 3
  13. 01 収益 構造 02 専門 性と 限界 03 守る 一線

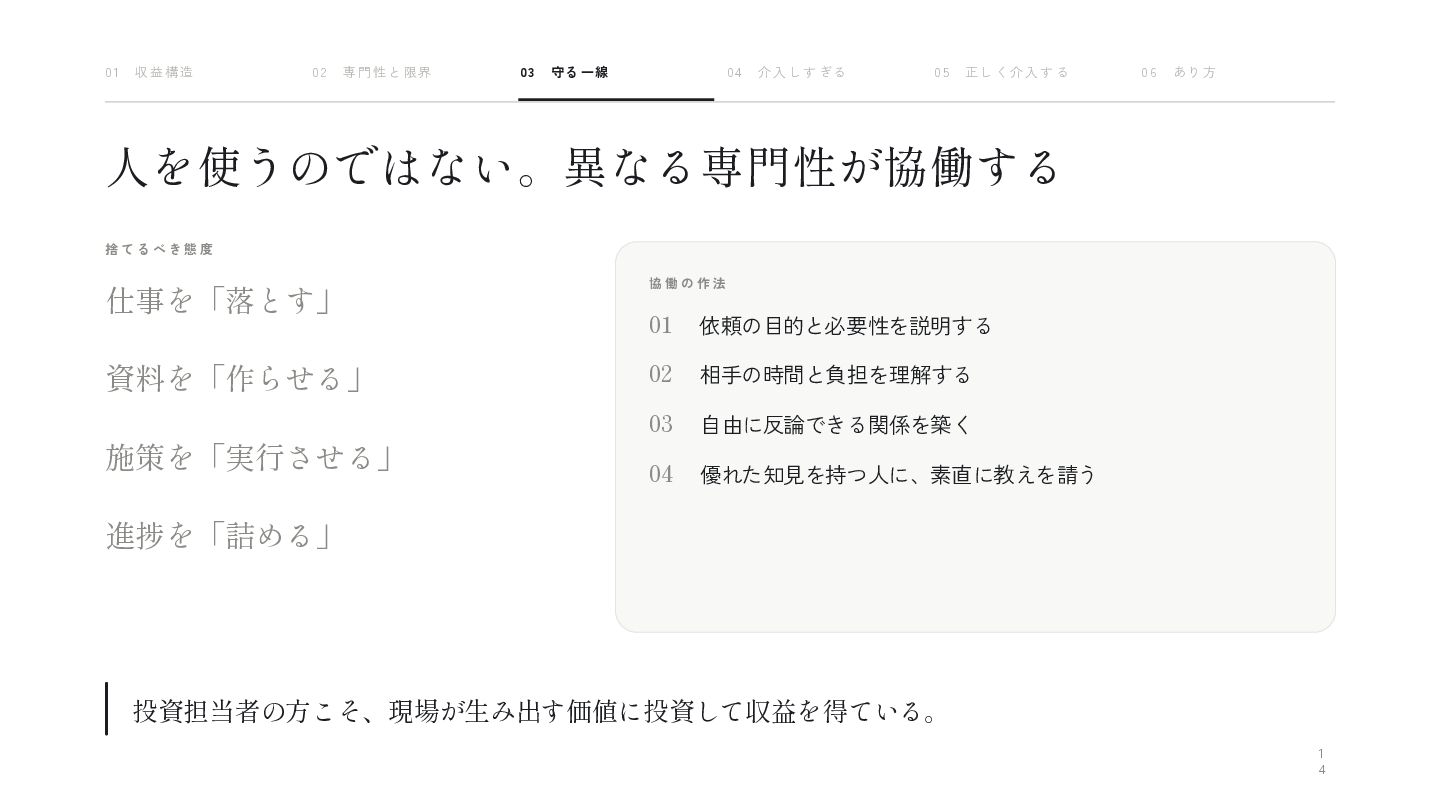
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 人を使うのではない。異なる専門性が協働する 捨てるべき態度 仕事を「落とす」 協働の作法 01 依頼の目的と必要性を説明する 資料を「作らせる」 02 相手の時間と負担を理解する 03 自由に反論できる関係を築く 04 優れた知見を持つ人に、素直に教えを請う 施策を「実行させる」 進捗を「詰める」 投資担当者の方こそ、現場が生み出す価値に投資して収益を得ている。 1 4
  14. 01 収益 構造 02 専門 性と 限界 03 守る 一線

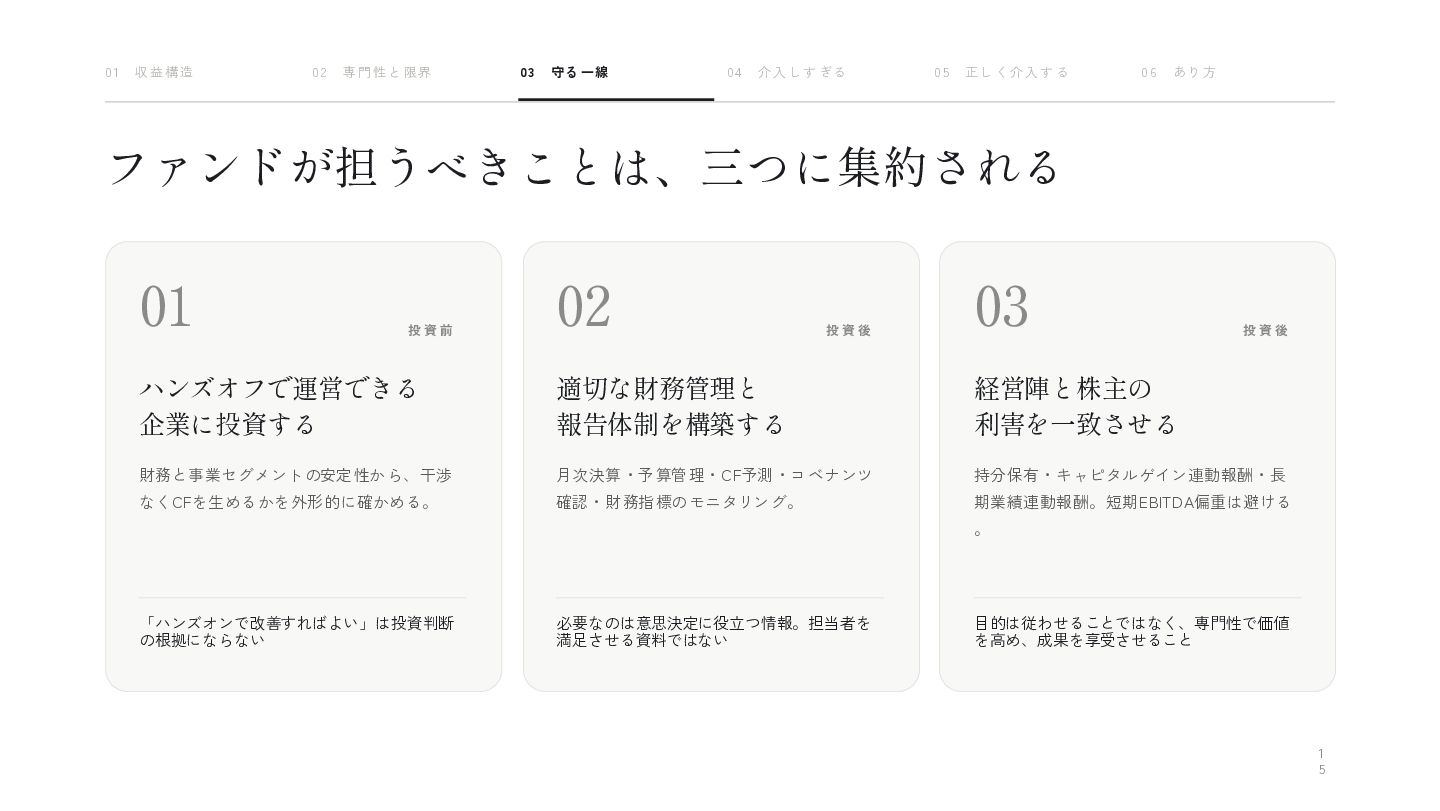
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 ファンドが担うべきことは、三つに集約される 01 投資前 02 投資後 03 投資後 ハンズオフで運営できる 企業に投資する 適切な財務管理と 報告体制を構築する 経営陣と株主の 利害を一致させる 財務と事業セグメントの安定性から、干渉 月次決算・予算管理・CF予測・コベナンツ 持分保有・キャピタルゲイン連動報酬・長 なくCFを生めるかを外形的に確かめる。 確認・財務指標のモニタリング。 期業績連動報酬。短期EBITDA偏重は避ける 。 「ハンズオンで改善すればよい」は投資判断 の根拠にならない 必要なのは意思決定に役立つ情報。担当者を 満足させる資料ではない 目的は従わせることではなく、専門性で価値 を高め、成果を享受させること 1 5
  15. 01 収益 構造 02 専門 性と 限界 03 守る 一線

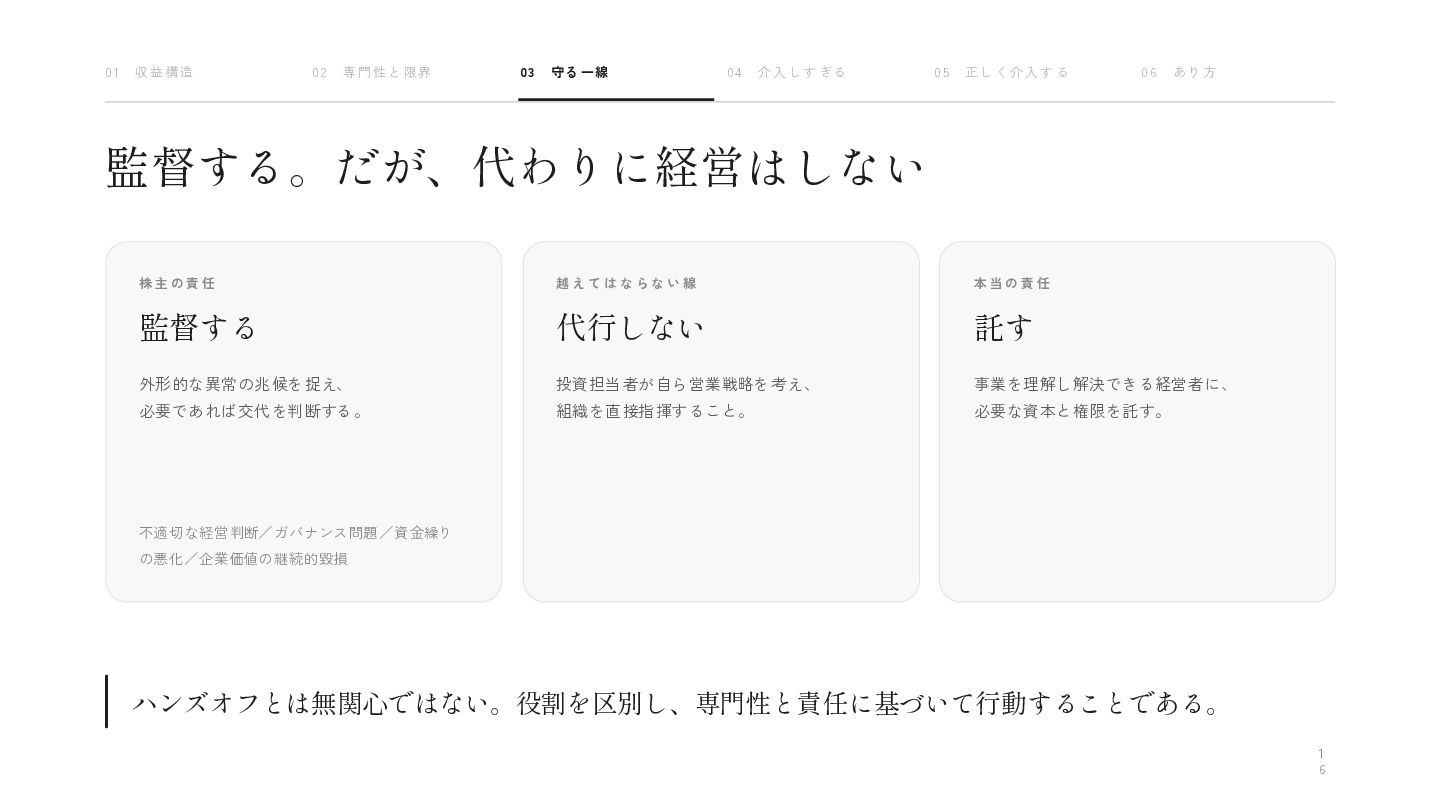
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 監督する。だが、代わりに経営はしない 株主の責任 越えてはならない線 本当の責任 監督する 代行しない 託す 外形的な異常の兆候を捉え、 投資担当者が自ら営業戦略を考え、 事業を理解し解決できる経営者に、 必要であれば交代を判断する。 組織を直接指揮すること。 必要な資本と権限を託す。 不適切な経営判断/ガバナンス問題/資金繰り の悪化/企業価値の継続的毀損 ハンズオフとは無関心ではない。役割を区別し、専門性と責任に基づいて行動することである。 1 6
  16. 01 収益 構造 02 専門 性と 限界 03 守る 一線

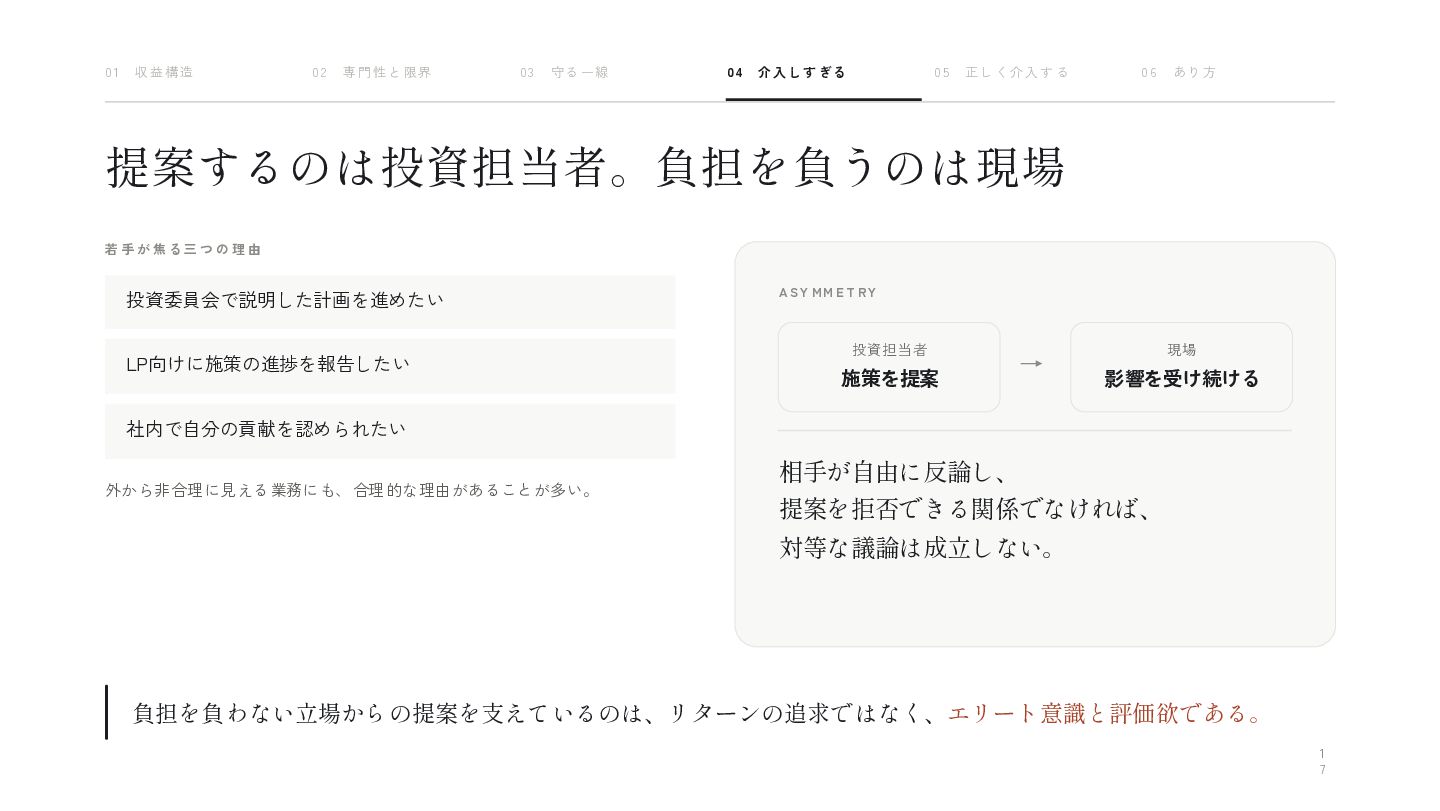
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 提案するのは投資担当者。負担を負うのは現場 若手が焦る三つの理由 投資委員会で説明した計画を進めたい LP向けに施策の進捗を報告したい A S Y MM E T RY 投資担当者 施策を提案 → 現場 影響を受け続ける 社内で自分の貢献を認められたい 外から非合理に見える業務にも、合理的な理由があることが多い。 相手が自由に反論し、 提案を拒否できる関係でなければ、 対等な議論は成立しない。 負担を負わない立場からの提案を支えているのは、リターンの追求ではなく、エリート意識と評価欲である。 1 7
  17. 01 収益 構造 02 専門 性と 限界 03 守る 一線

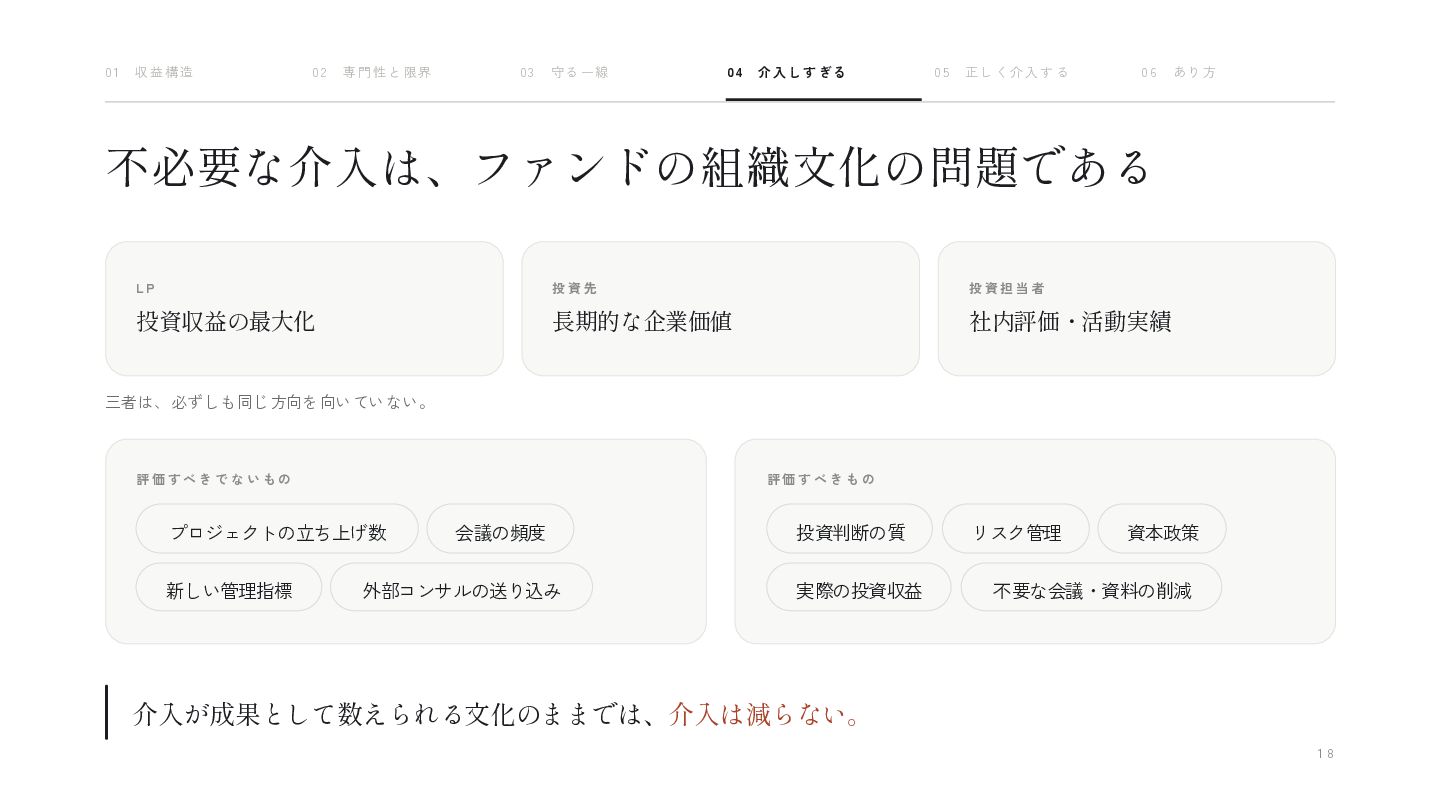
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 不必要な介入は、ファンドの組織文化の問題である LP 投資先 投資担当者 投資収益の最大化 長期的な企業価値 社内評価・活動実績 三者は、必ずしも同じ方向を向いていない。 評価すべきでないもの 評価すべきもの プロジェクトの立ち上げ数 新しい管理指標 会議の頻度 外部コンサルの送り込み 投資判断の質 実際の投資収益 リスク管理 資本政策 不要な会議・資料の削減 介入が成果として数えられる文化のままでは、介入は減らない。 18
  18. 01 収益 構造 02 専門 性と 限界 03 守る 一線

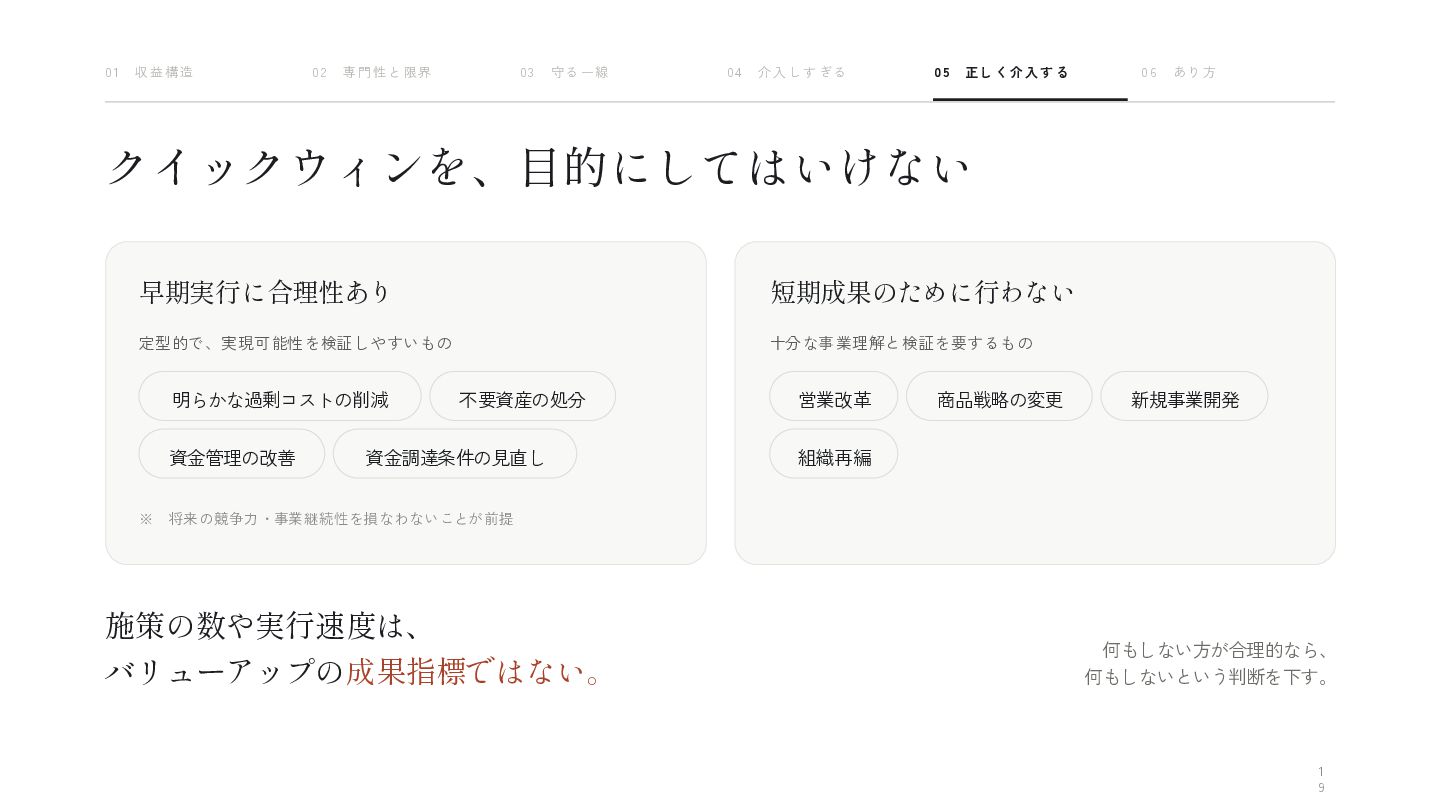
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 クイックウィンを、目的にしてはいけない 早期実行に合理性あり 短期成果のために行わない 定型的で、実現可能性を検証しやすいもの 十分な事業理解と検証を要するもの 明らかな過剰コストの削減 資金管理の改善 ※ 不要資産の処分 資金調達条件の見直し 営業改革 商品戦略の変更 新規事業開発 組織再編 将来の競争力・事業継続性を損なわないことが前提 施策の数や実行速度は、 バリューアップの成果指標ではない。 何もしない方が合理的なら、 何もしないという判断を下す。 1 9
  19. 01 収益 構造 02 専門 性と 限界 03 守る 一線

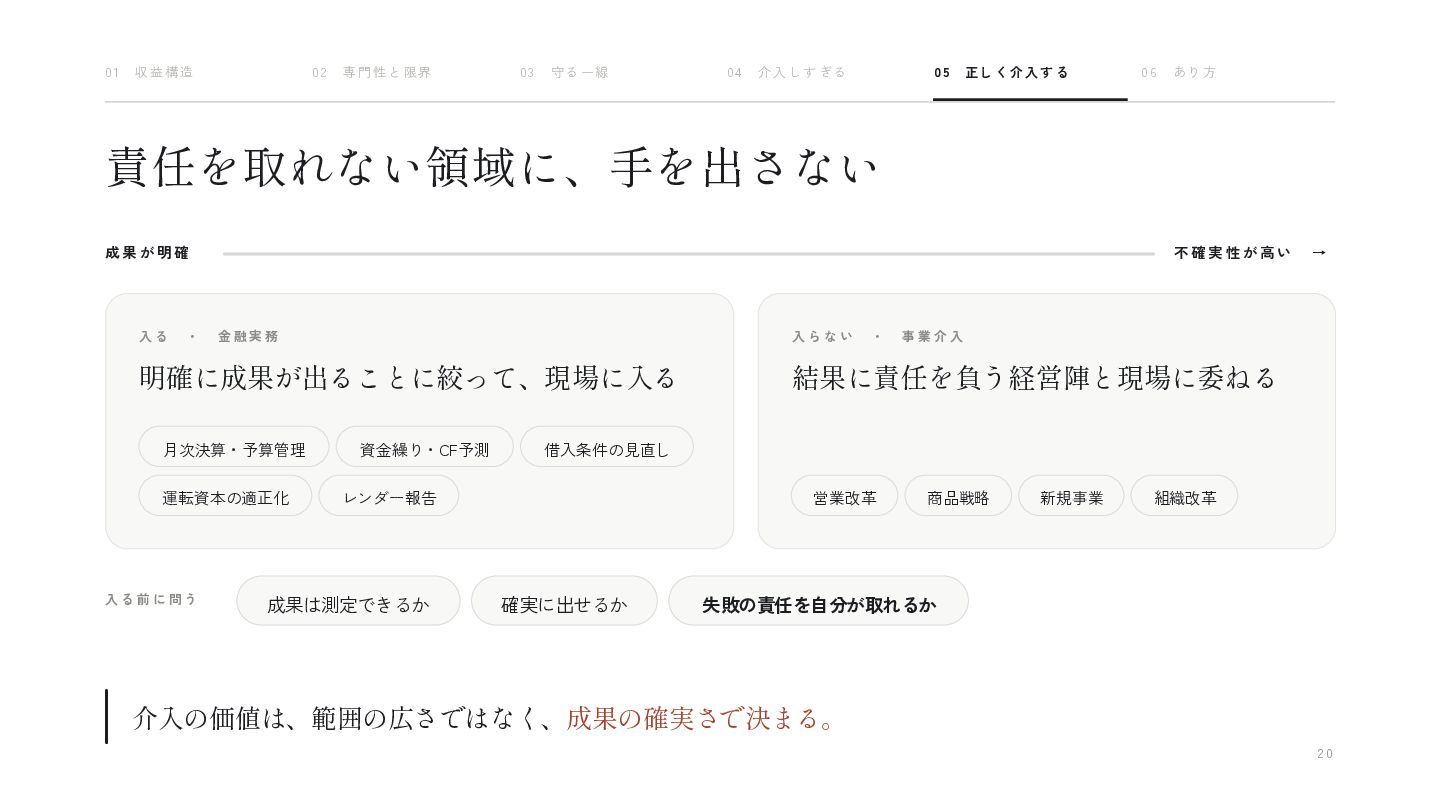
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 責任を取れない領域に、手を出さない 成果が明確 入る ・ 不確実性が高い 金融実務 入らない 明確に成果が出ることに絞って、現場に入る 月次決算・予算管理 運転資本の適正化 入る前に問う 資金繰り・CF予測 事業介入 結果に責任を負う経営陣と現場に委ねる 借入条件の見直し レンダー報告 成果は測定できるか ・ → 営業改革 確実に出せるか 商品戦略 新規事業 組織改革 失敗の責任を自分が取れるか 介入の価値は、範囲の広さではなく、成果の確実さで決まる。 20
  20. 01 収益 構造 02 専門 性と 限界 03 守る 一線

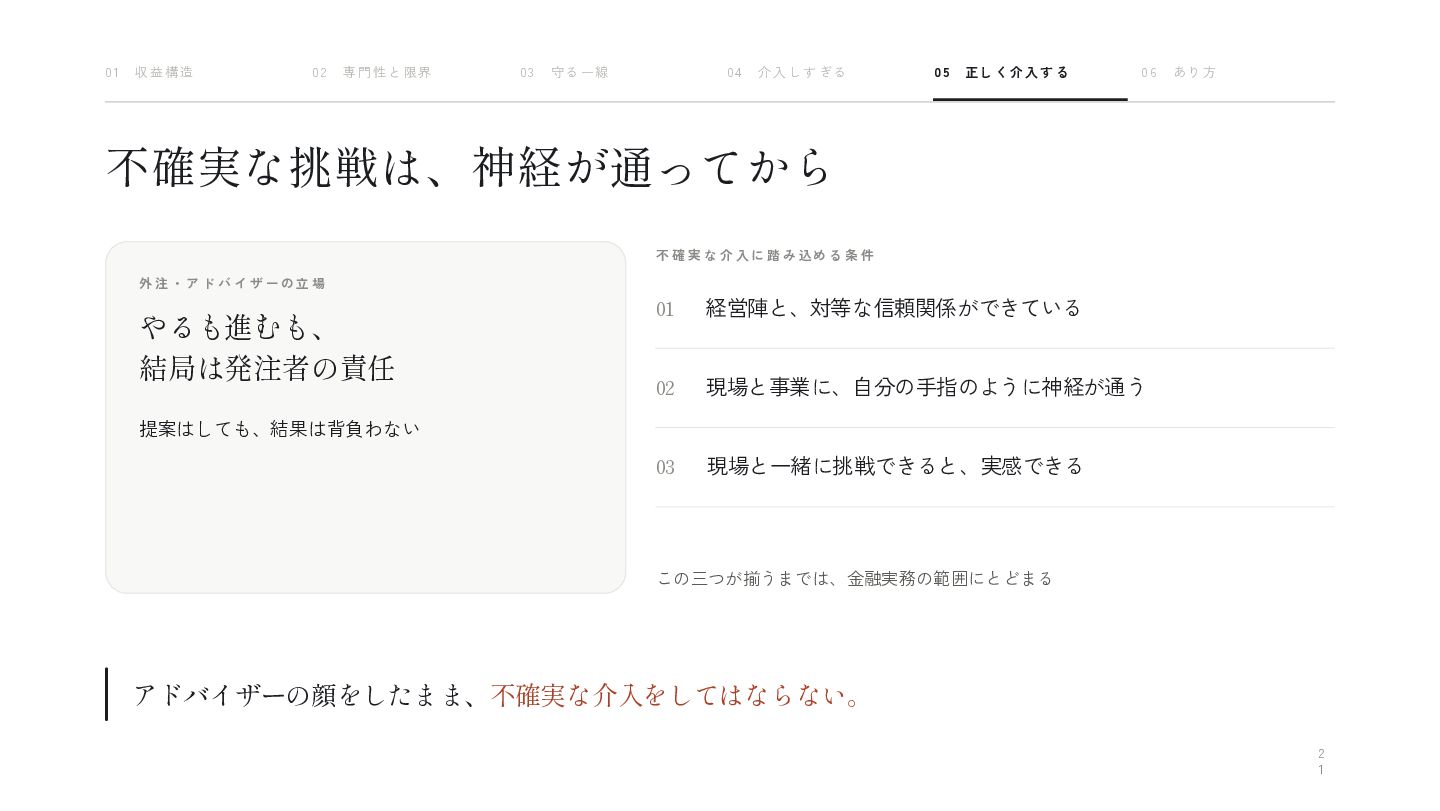
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 不確実な挑戦は、神経が通ってから 不 確 実 な 介 入 に 踏 み 込め る 条 件 外 注 ・ ア ド バ イ ザ ー の立 場 やるも進むも、 結局は発注者の責任 01 経営陣と、対等な信頼関係ができている 02 現場と事業に、自分の手指のように神経が通う 03 現場と一緒に挑戦できると、実感できる 提案はしても、結果は背負わない この三つが揃うまでは、金融実務の範囲にとどまる アドバイザーの顔をしたまま、不確実な介入をしてはならない。 2 1
  21. 01 収益 構造 02 専門 性と 限界 03 守る 一線

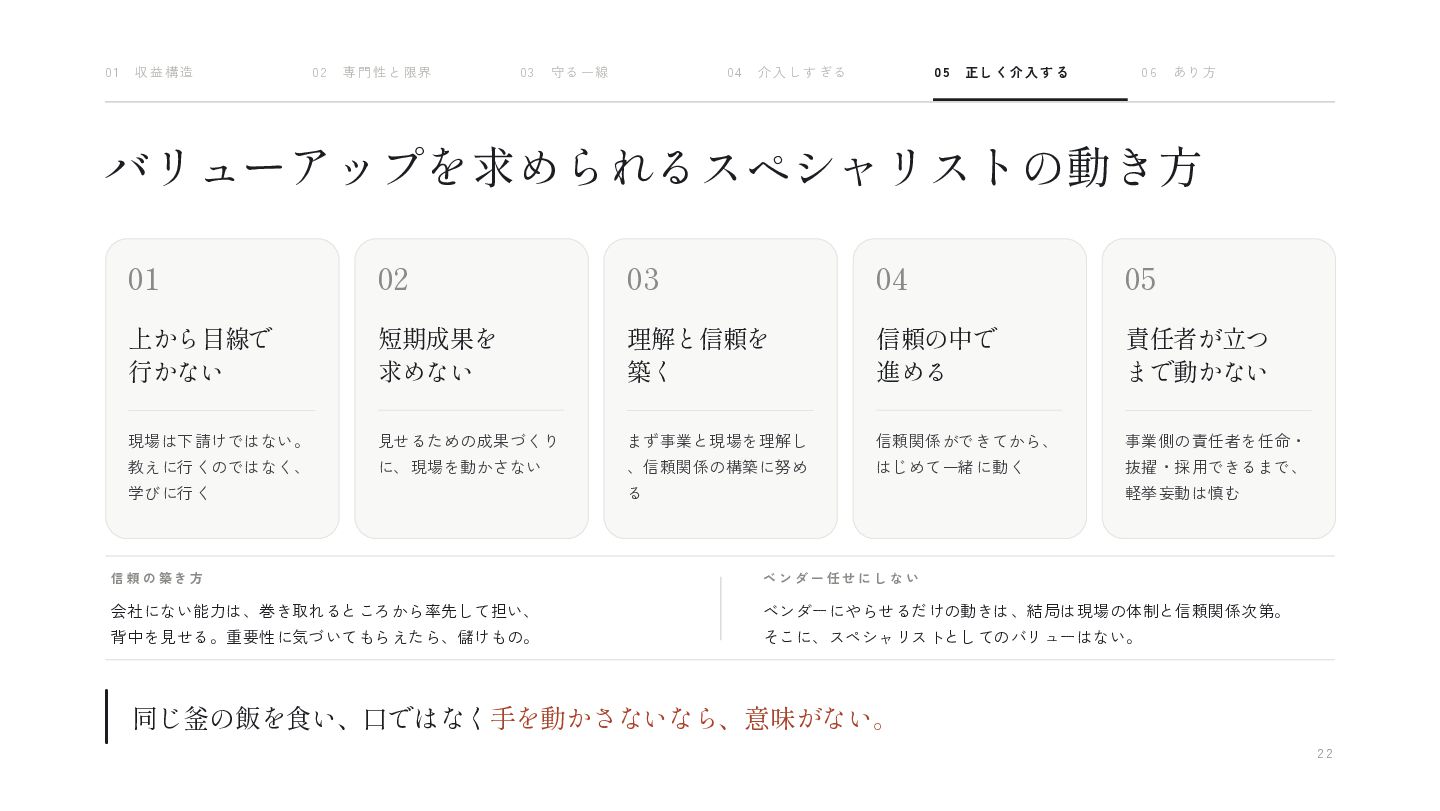
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 バリューアップを求められるスペシャリストの動き方 01 02 03 04 05 上から目線で 行かない 短期成果を 求めない 理解と信頼を 築く 信頼の中で 進める 責任者が立つ まで動かない 現場は下請けではない。 見せるための成果づくり まず事業と現場を理解し 信頼関係ができてから、 事業側の責任者を任命・ 教えに行くのではなく、 に、現場を動かさない 、信頼関係の構築に努め はじめて一緒に動く 抜擢・採用できるまで、 学びに行く る 軽挙妄動は慎む 信頼の築き方 ベンダー任せにしない 会社にない能力は、巻き取れるところから率先して担い、 ベンダーにやらせるだけの動きは、結局は現場の体制と信頼関係次第。 背中を見せる。重要性に気づいてもらえたら、儲けもの。 そこに、スペシャリストとしてのバリューはない。 同じ釜の飯を食い、口ではなく手を動かさないなら、意味がない。 22
  22. 01 収益 構造 02 専門 性と 限界 03 守る 一線

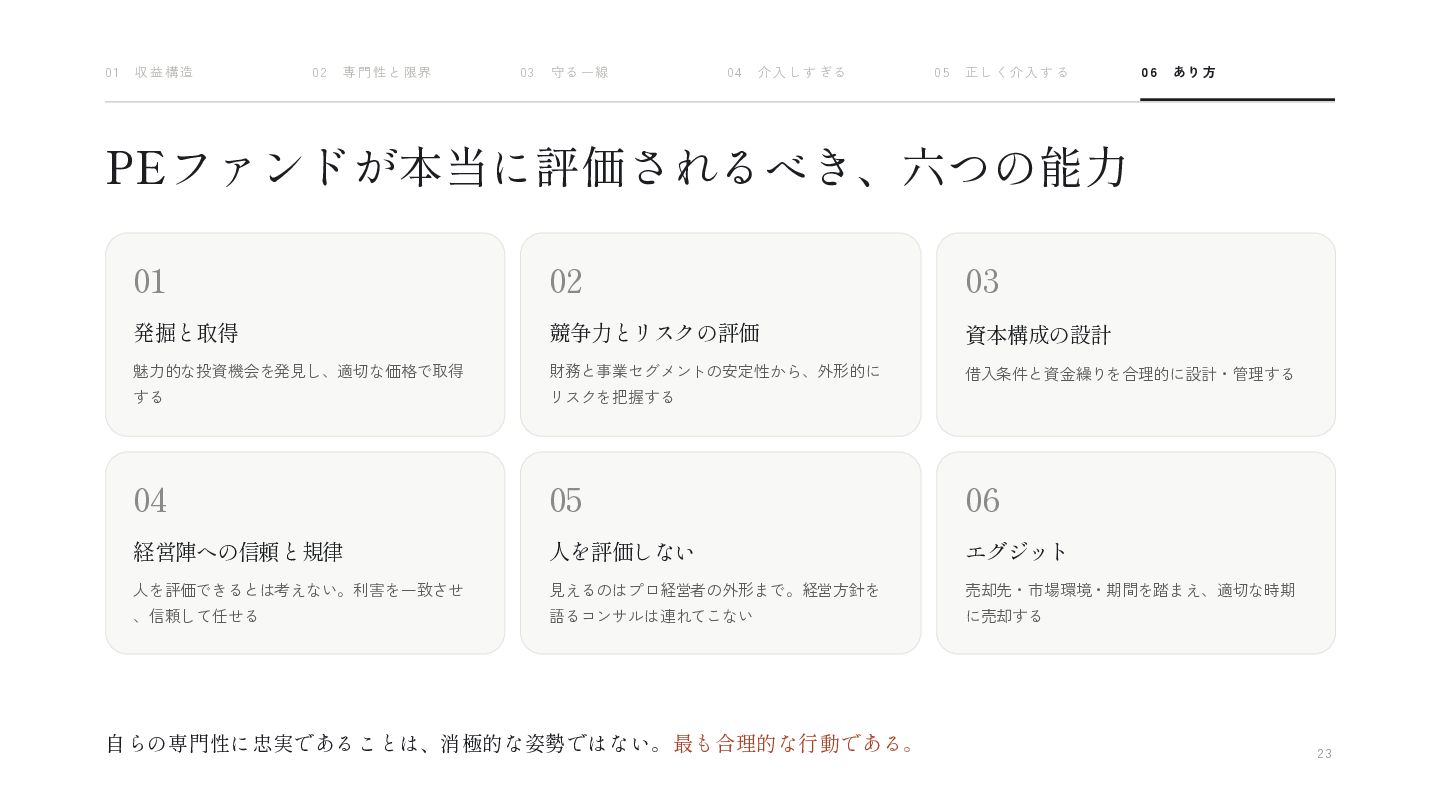
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 PEファンドが本当に評価されるべき、六つの能力 01 02 03 発掘と取得 競争力とリスクの評価 資本構成の設計 魅力的な投資機会を発見し、適切な価格で取得 財務と事業セグメントの安定性から、外形的に 借入条件と資金繰りを合理的に設計・管理する する リスクを把握する 04 05 06 経営陣への信頼と規律 人を評価しない エグジット 人を評価できるとは考えない。利害を一致させ 見えるのはプロ経営者の外形まで。経営方針を 売却先・市場環境・期間を踏まえ、適切な時期 、信頼して任せる 語るコンサルは連れてこない に売却する 自らの専門性に忠実であることは、消極的な姿勢ではない。最も合理的な行動である。 23
  23. 01 収益 構造 02 専門 性と 限界 03 守る 一線

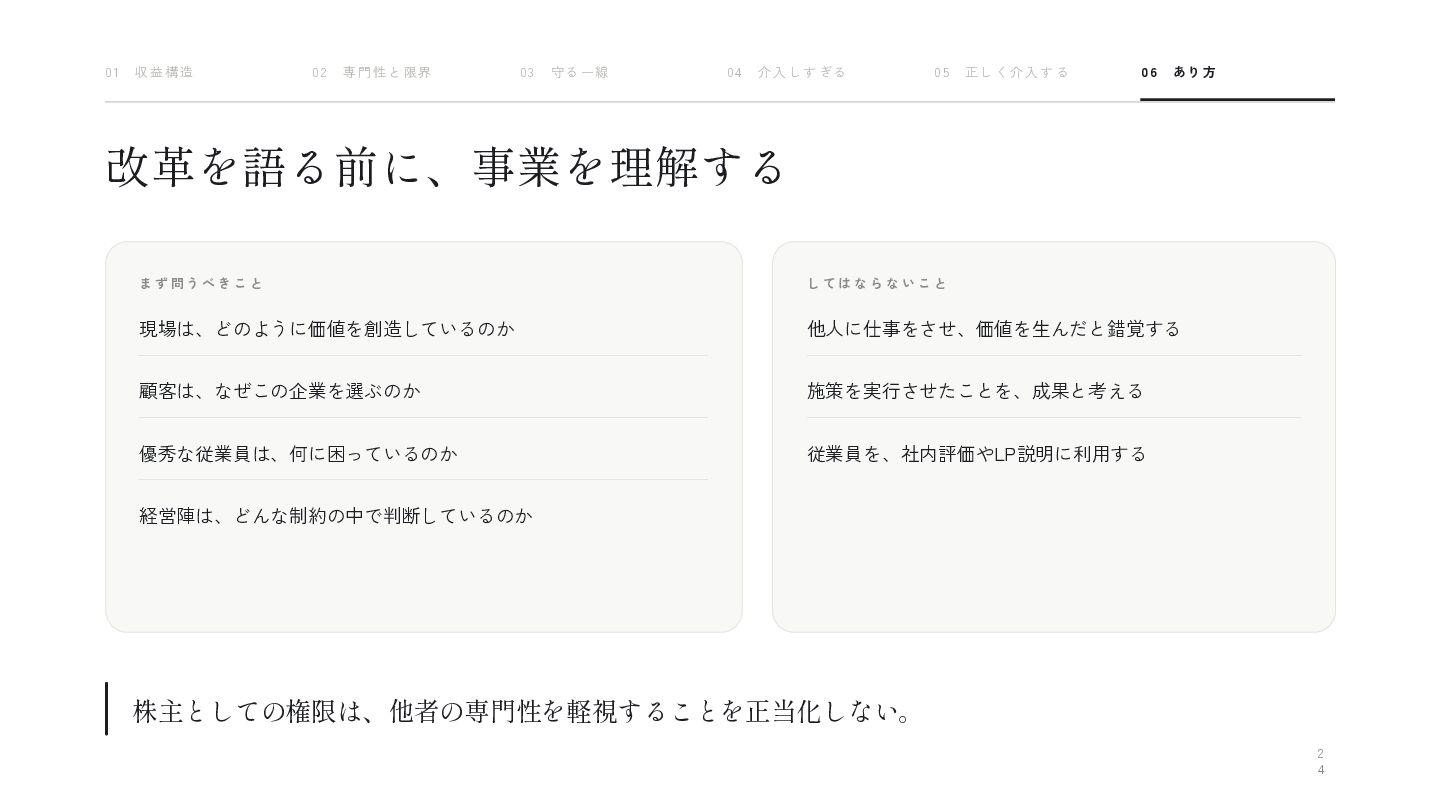
    04 介入 しす ぎる 05 正し く介 入す る 06 あり 方 改革を語る前に、事業を理解する まず問うべきこと してはならないこと 現場は、どのように価値を創造しているのか 他人に仕事をさせ、価値を生んだと錯覚する 顧客は、なぜこの企業を選ぶのか 施策を実行させたことを、成果と考える 優秀な従業員は、何に困っているのか 従業員を、社内評価やLP説明に利用する 経営陣は、どんな制約の中で判断しているのか 株主としての権限は、他者の専門性を軽視することを正当化しない。 2 4
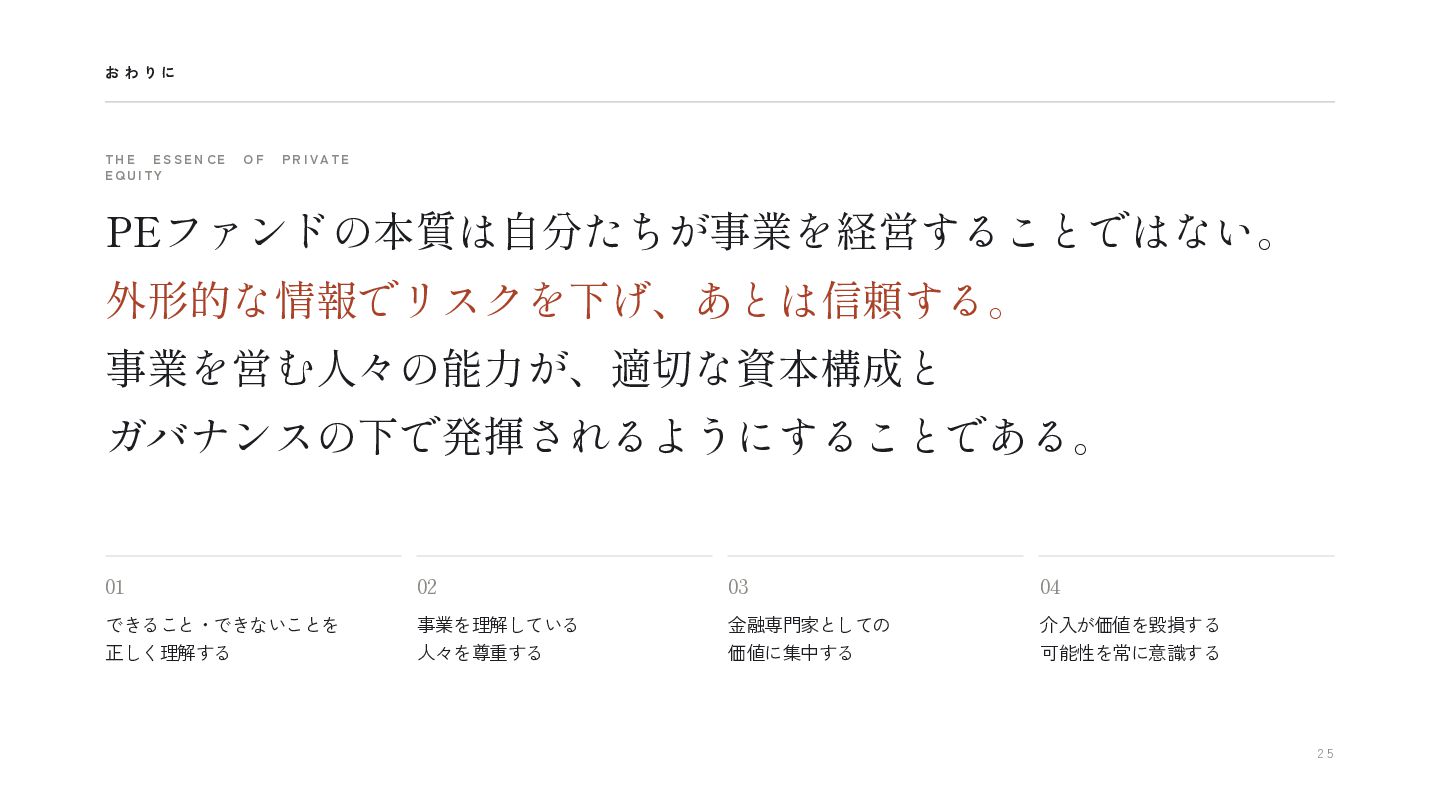
  24. おわりに T H E E S S E N CE

    EQU ITY OF PR I VA TE PEファンドの本質は自分たちが事業を経営することではない。 外形的な情報でリスクを下げ、あとは信頼する。 事業を営む人々の能力が、適切な資本構成と ガバナンスの下で発揮されるようにすることである。 01 02 03 04 できること・できないことを 正しく理解する 事業を理解している 人々を尊重する 金融専門家としての 価値に集中する 介入が価値を毀損する 可能性を常に意識する 25

Other Decks in Business