nel contesto dei pagamenti elettronici Nuovi servizi per l’utente L’esperienza Ingenico nei progetti di pagamento contactless: le case history significative Contactless everywhere: soluzioni per l’infrastruttura di accettazione Progetti e partnership Ingenico Italia
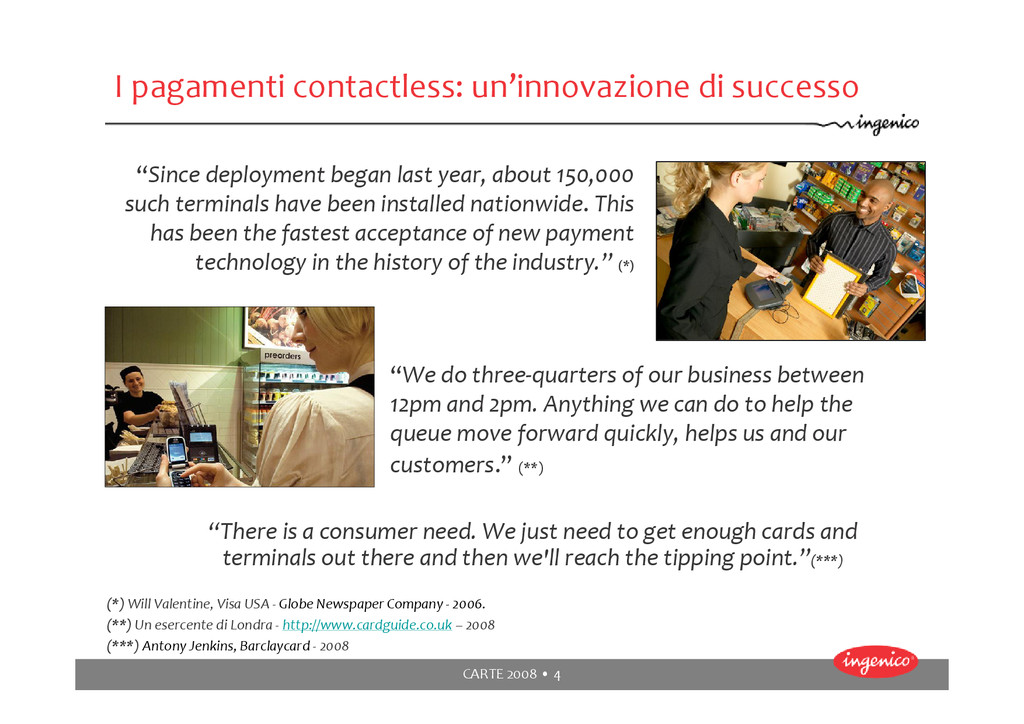
“Since deployment began last year, about 150,000 such terminals have been installed nationwide. This has been the fastest acceptance of new payment technology in the history of the industry.” (*) (*) Will Valentine, Visa USA ‐ Globe Newspaper Company ‐ 2006. (**) Un esercente di Londra ‐ http://www.cardguide.co.uk – 2008 (***) Antony Jenkins, Barclaycard ‐ 2008 “We do three‐quarters of our business between 12pm and 2pm. Anything we can do to help the queue move forward quickly, helps us and our customers.” (**) “There is a consumer need. We just need to get enough cards and terminals out there and then we'll reach the tipping point.”(***)
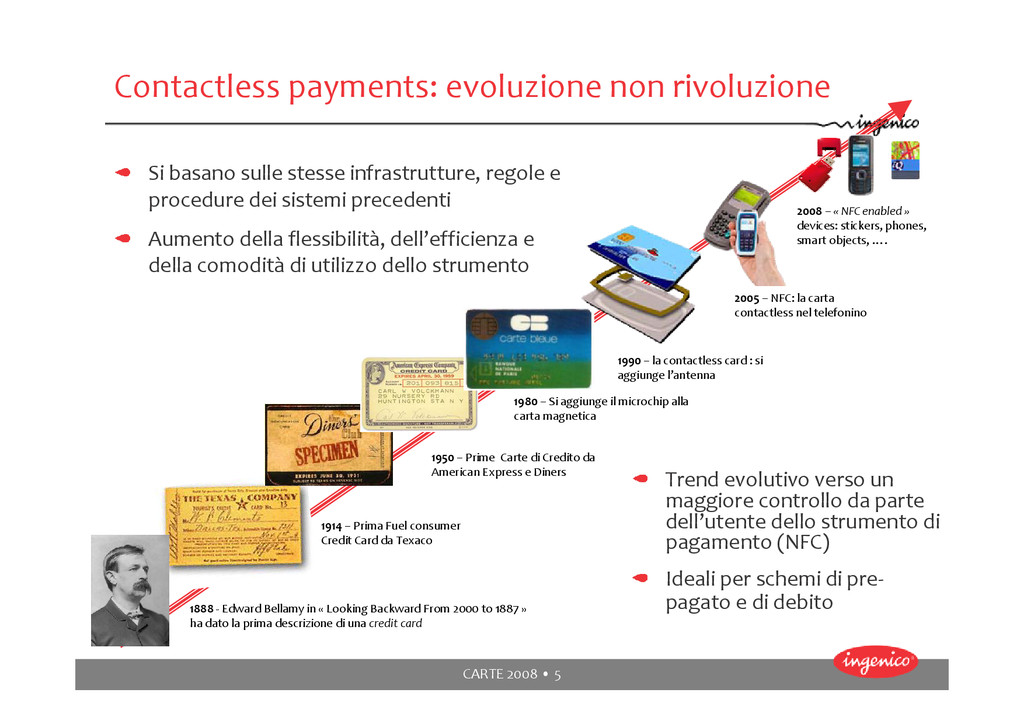
Looking Backward From 2000 to 1887 » ha dato la prima descrizione di una credit card 1914 – Prima Fuel consumer Credit Card da Texaco 1950 – Prime Carte di Credito da American Express e Diners 1990 – la contactless card : si aggiunge l’antenna 1980 – Si aggiunge il microchip alla carta magnetica 2005 – NFC: la carta contactless nel telefonino Contactless payments: evoluzione non rivoluzione Si basano sulle stesse infrastrutture, regole e procedure dei sistemi precedenti Aumento della flessibilità, dell’efficienza e della comodità di utilizzo dello strumento 2008 – « NFC enabled » devices: stickers, phones, smart objects, …. Trend evolutivo verso un maggiore controllo da parte dell’utente dello strumento di pagamento (NFC) Ideali per schemi di pre‐ pagato e di debito
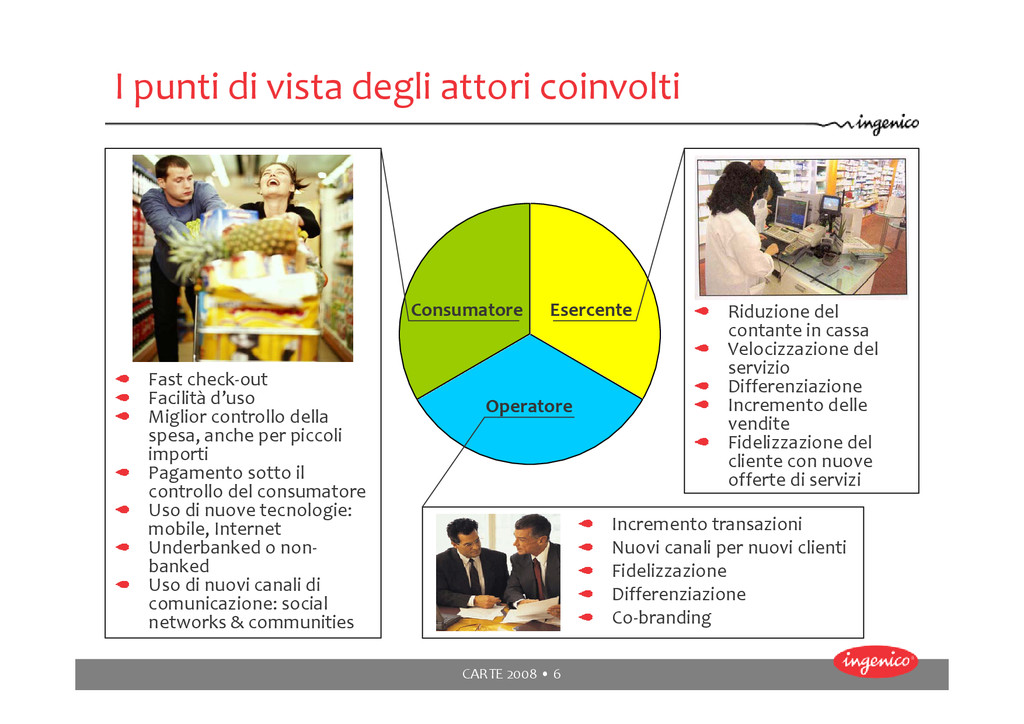
coinvolti Riduzione del contante in cassa Velocizzazione del servizio Differenziazione Incremento delle vendite Fidelizzazione del cliente con nuove offerte di servizi Consumatore Operatore Esercente Fast check‐out Facilità d’uso Miglior controllo della spesa, anche per piccoli importi Pagamento sotto il controllo del consumatore Uso di nuove tecnologie: mobile, Internet Underbanked o non‐ banked Uso di nuovi canali di comunicazione: social networks & communities Incremento transazioni Nuovi canali per nuovi clienti Fidelizzazione Differenziazione Co‐branding
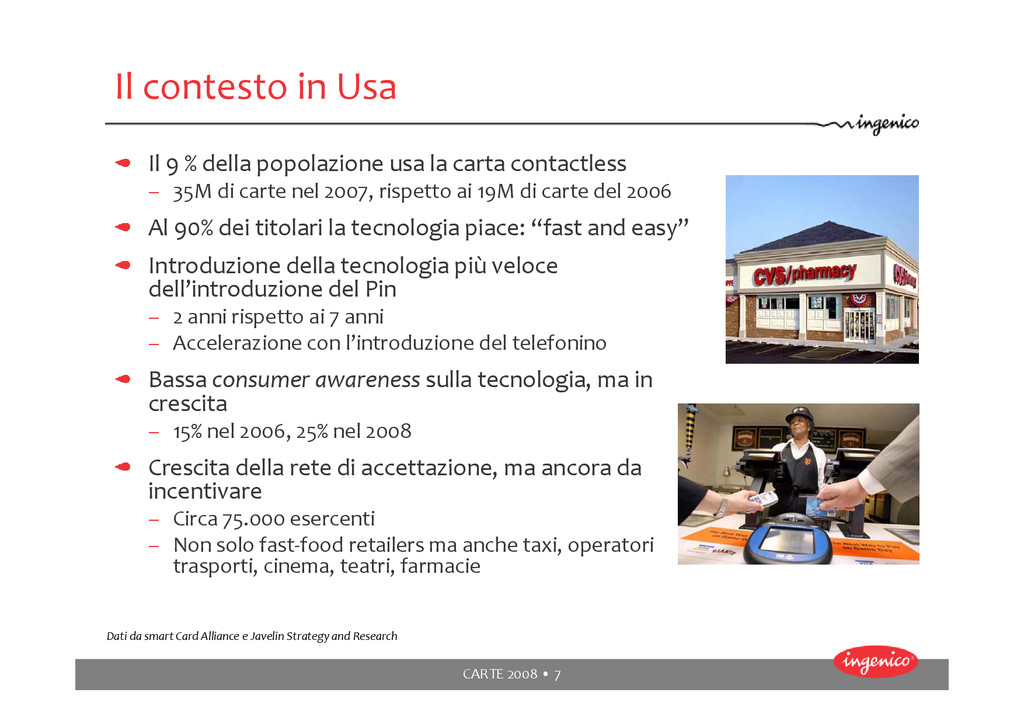
% della popolazione usa la carta contactless – 35M di carte nel 2007, rispetto ai 19M di carte del 2006 Al 90% dei titolari la tecnologia piace: “fast and easy” Introduzione della tecnologia più veloce dell’introduzione del Pin – 2 anni rispetto ai 7 anni – Accelerazione con l’introduzione del telefonino Bassa consumer awareness sulla tecnologia, ma in crescita – 15% nel 2006, 25% nel 2008 Crescita della rete di accettazione, ma ancora da incentivare – Circa 75.000 esercenti – Non solo fast‐food retailers ma anche taxi, operatori trasporti, cinema, teatri, farmacie Dati da smart Card Alliance e Javelin Strategy and Research
carta contactless NON è un Tag RFID – transazioni di prossimità a 2‐3 cm – Protocolli standard di autenticazione e riservatezza Dati della singola transazione non riutilizzabili – transazioni c’less individuabili dall’issuer – generazione di dati crittografici dinamici basati sui dati della singola transazione (Dynamic CVC3, dCVV) e chiavi TriploDES – diversificazione dei dati sensibili in base all’utilizzo della carta: magnetica Vs contactless, Card not present Dati dell’utente rimossi dalla parte contactless Zero liability protection per il titolare La ricevuta viene sempre generata Ad oggi non risultano frodi originate da transazioni contactless (*) NFC: considerato più sicuro della carta plastica – attivazione del pagamento sotto il controllo dell’utente – Transazioni EMV‐like con chiavi nel Secure Element – Maggiore complessità dell’infrastruttura per la distribuzione sicura delle applicazioni (Over‐the‐air) (*) Visa USA, 2008
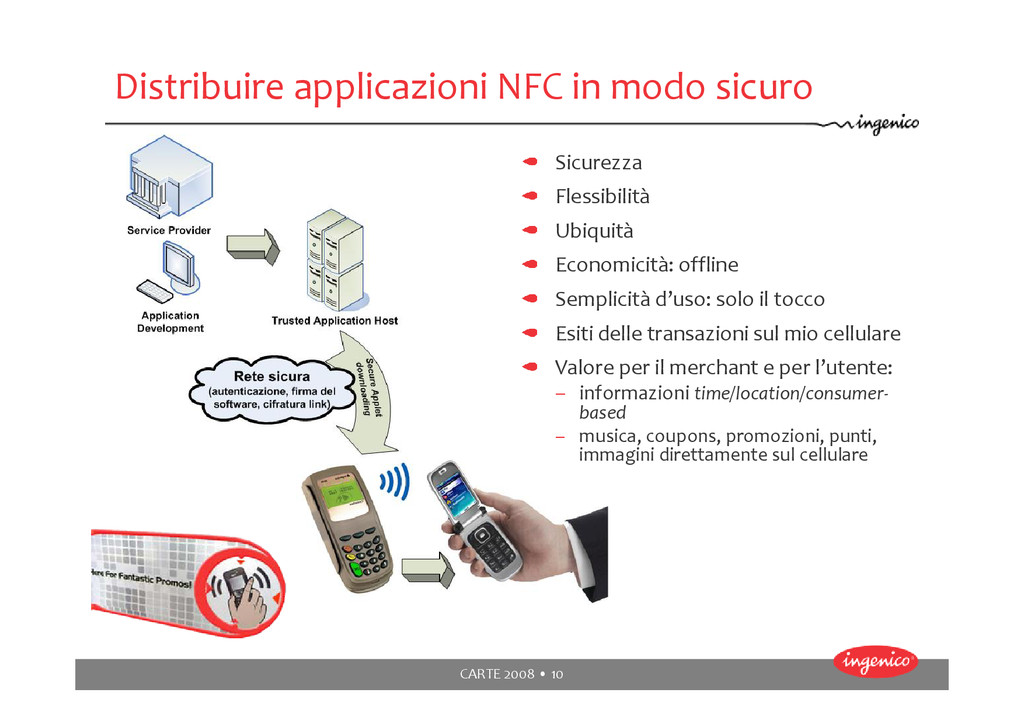
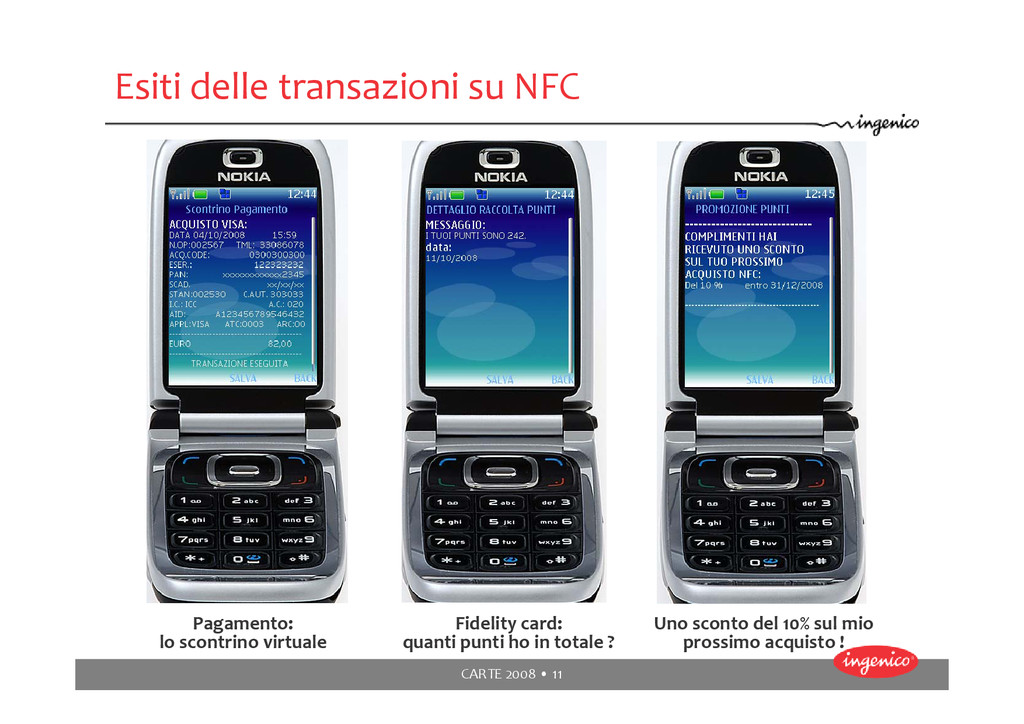
Sicurezza Flessibilità Ubiquità Economicità: offline Semplicità d’uso: solo il tocco Esiti delle transazioni sul mio cellulare Valore per il merchant e per l’utente: – informazioni time/location/consumer‐ based – musica, coupons, promozioni, punti, immagini direttamente sul cellulare
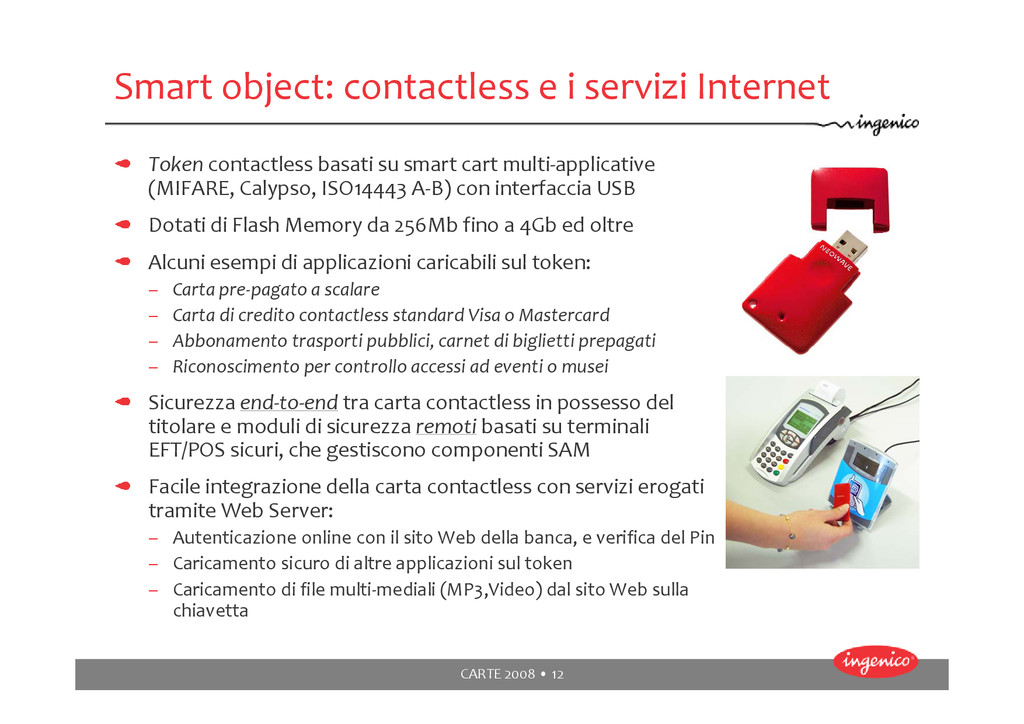
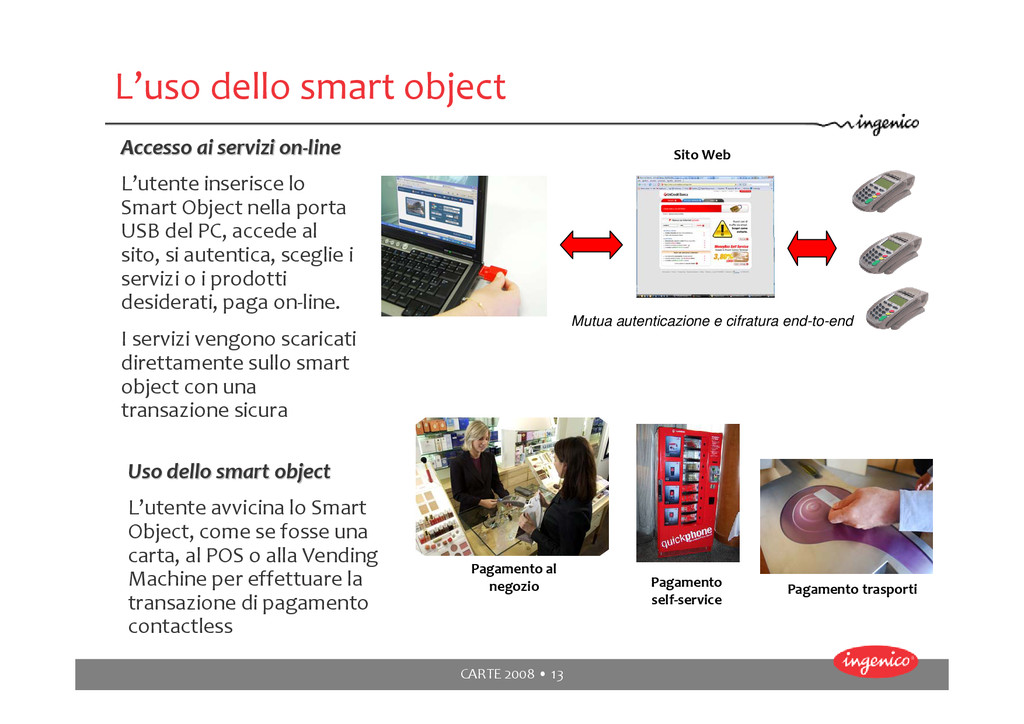
Internet Token contactless basati su smart cart multi‐applicative (MIFARE, Calypso, ISO14443 A‐B) con interfaccia USB Dotati di Flash Memory da 256Mb fino a 4Gb ed oltre Alcuni esempi di applicazioni caricabili sul token: – Carta pre‐pagato a scalare – Carta di credito contactless standard Visa o Mastercard – Abbonamento trasporti pubblici, carnet di biglietti prepagati – Riconoscimento per controllo accessi ad eventi o musei Sicurezza end‐to‐end tra carta contactless in possesso del titolare e moduli di sicurezza remoti basati su terminali EFT/POS sicuri, che gestiscono componenti SAM Facile integrazione della carta contactless con servizi erogati tramite Web Server: – Autenticazione online con il sito Web della banca, e verifica del Pin – Caricamento sicuro di altre applicazioni sul token – Caricamento di file multi‐mediali (MP3,Video) dal sito Web sulla chiavetta
ai ai servizi servizi on on‐ ‐line line L’utente inserisce lo Smart Object nella porta USB del PC, accede al sito, si autentica, sceglie i servizi o i prodotti desiderati, paga on‐line. I servizi vengono scaricati direttamente sullo smart object con una transazione sicura Mutua autenticazione e cifratura end-to-end Sito Web Uso Uso dello dello smart object smart object L’utente avvicina lo Smart Object, come se fosse una carta, al POS o alla Vending Machine per effettuare la transazione di pagamento contactless Pagamento self‐service Pagamento al negozio Pagamento trasporti
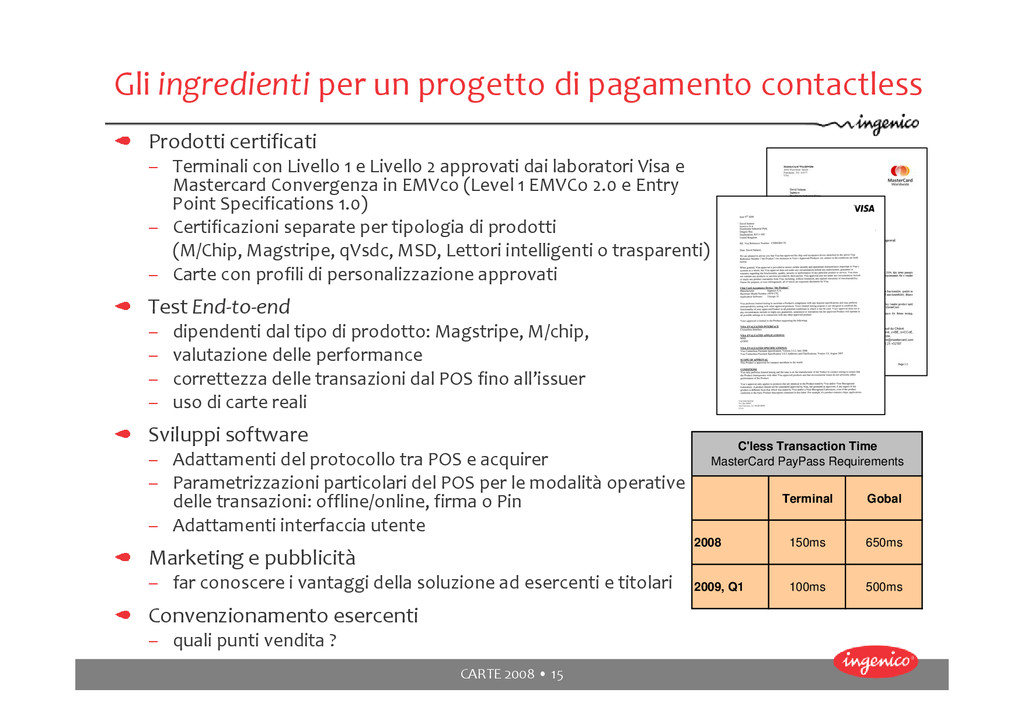
pagamento contactless Prodotti certificati – Terminali con Livello 1 e Livello 2 approvati dai laboratori Visa e Mastercard Convergenza in EMVco (Level 1 EMVCo 2.0 e Entry Point Specifications 1.0) – Certificazioni separate per tipologia di prodotti (M/Chip, Magstripe, qVsdc, MSD, Lettori intelligenti o trasparenti) – Carte con profili di personalizzazione approvati Test End‐to‐end – dipendenti dal tipo di prodotto: Magstripe, M/chip, – valutazione delle performance – correttezza delle transazioni dal POS fino all’issuer – uso di carte reali Sviluppi software – Adattamenti del protocollo tra POS e acquirer – Parametrizzazioni particolari del POS per le modalità operative delle transazioni: offline/online, firma o Pin – Adattamenti interfaccia utente Marketing e pubblicità – far conoscere i vantaggi della soluzione ad esercenti e titolari Convenzionamento esercenti – quali punti vendita ? Terminal Gobal 2008 150ms 650ms 2009, Q1 100ms 500ms C'less Transaction Time MasterCard PayPass Requirements
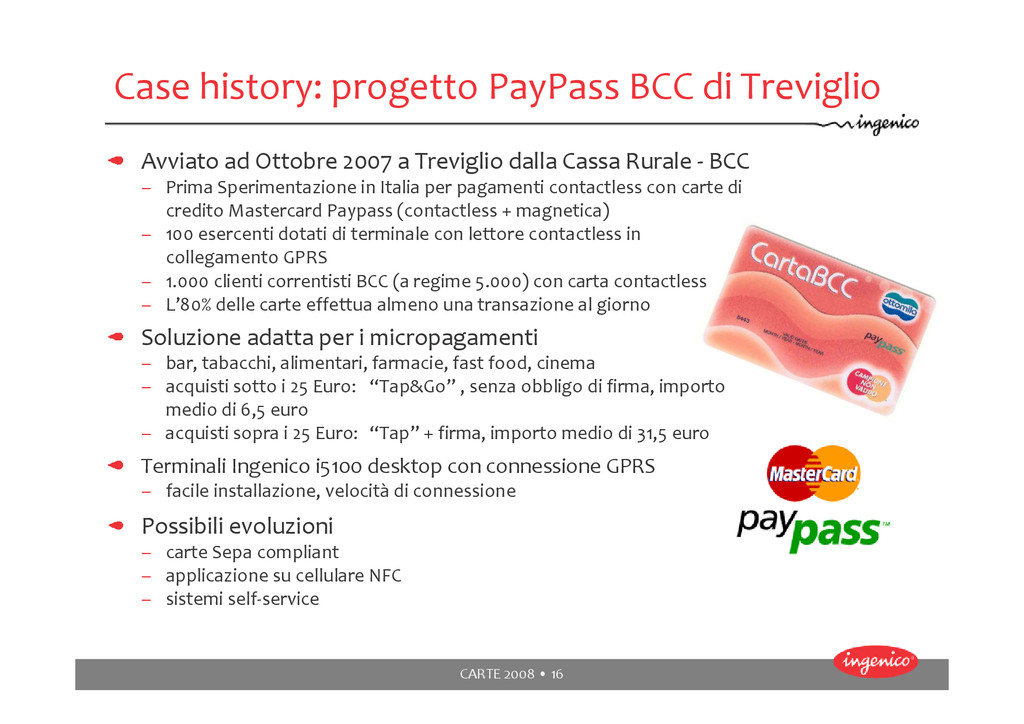
Treviglio Avviato ad Ottobre 2007 a Treviglio dalla Cassa Rurale ‐ BCC – Prima Sperimentazione in Italia per pagamenti contactless con carte di credito Mastercard Paypass (contactless + magnetica) – 100 esercenti dotati di terminale con lettore contactless in collegamento GPRS – 1.000 clienti correntisti BCC (a regime 5.000) con carta contactless – L’80% delle carte effettua almeno una transazione al giorno Soluzione adatta per i micropagamenti – bar, tabacchi, alimentari, farmacie, fast food, cinema – acquisti sotto i 25 Euro: “Tap&Go” , senza obbligo di firma, importo medio di 6,5 euro – acquisti sopra i 25 Euro: “Tap” + firma, importo medio di 31,5 euro Terminali Ingenico i5100 desktop con connessione GPRS – facile installazione, velocità di connessione Possibili evoluzioni – carte Sepa compliant – applicazione su cellulare NFC – sistemi self‐service
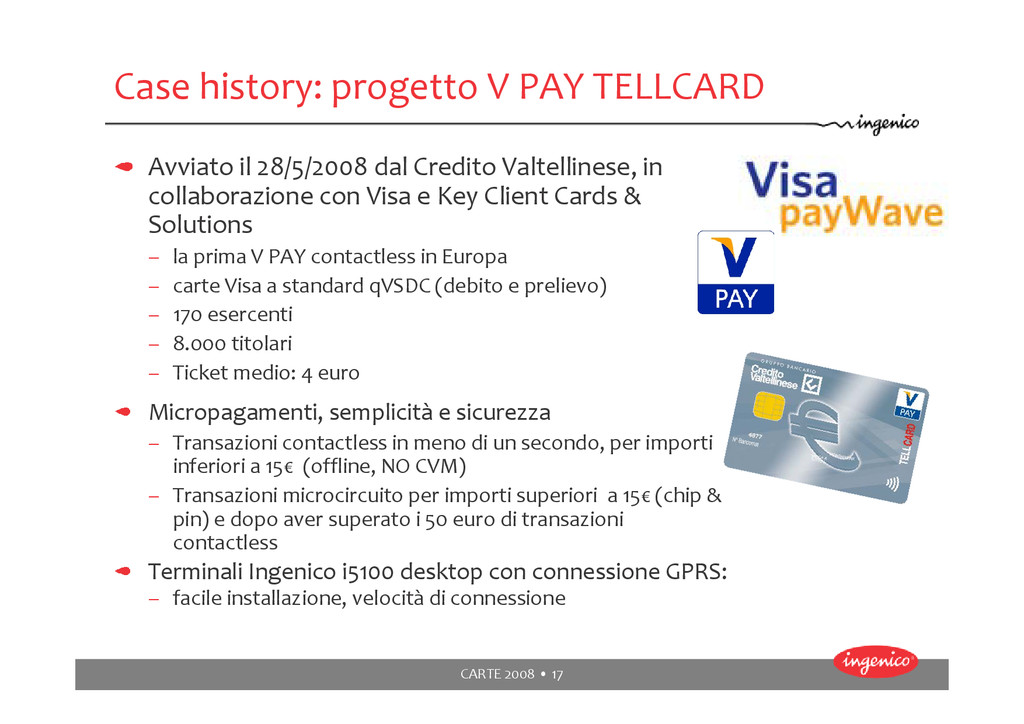
Avviato il 28/5/2008 dal Credito Valtellinese, in collaborazione con Visa e Key Client Cards & Solutions – la prima V PAY contactless in Europa – carte Visa a standard qVSDC (debito e prelievo) – 170 esercenti – 8.000 titolari – Ticket medio: 4 euro Micropagamenti, semplicità e sicurezza – Transazioni contactless in meno di un secondo, per importi inferiori a 15€ (offline, NO CVM) – Transazioni microcircuito per importi superiori a 15€ (chip & pin) e dopo aver superato i 50 euro di transazioni contactless Terminali Ingenico i5100 desktop con connessione GPRS: – facile installazione, velocità di connessione
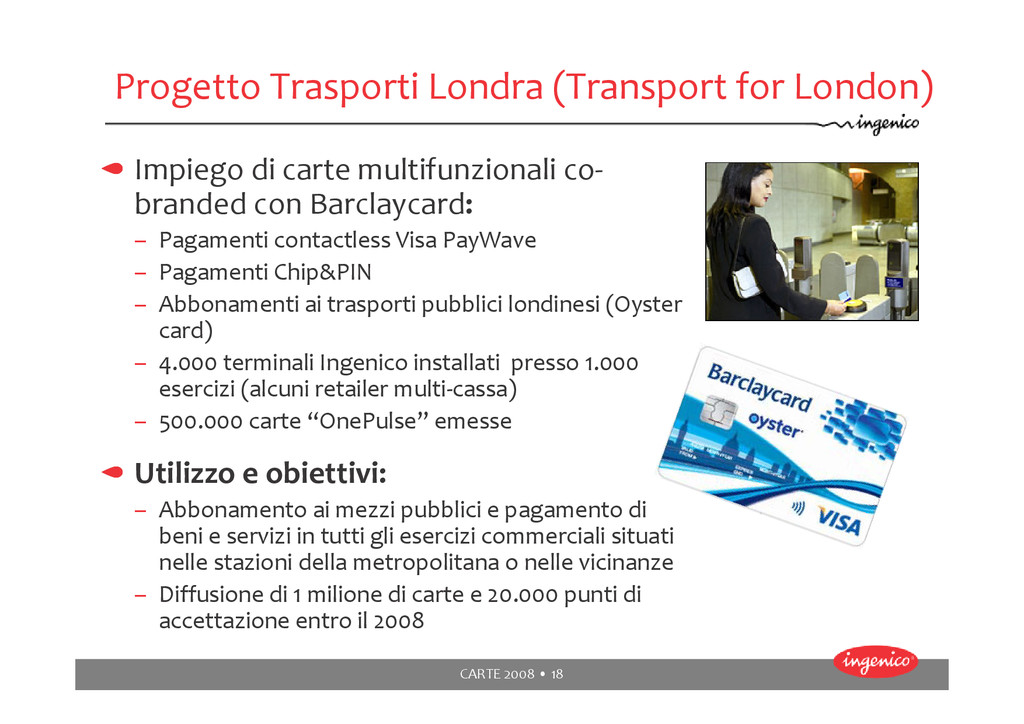
Impiego di carte multifunzionali co‐ branded con Barclaycard: – Pagamenti contactless Visa PayWave – Pagamenti Chip&PIN – Abbonamenti ai trasporti pubblici londinesi (Oyster card) – 4.000 terminali Ingenico installati presso 1.000 esercizi (alcuni retailer multi‐cassa) – 500.000 carte “OnePulse” emesse Utilizzo e obiettivi: – Abbonamento ai mezzi pubblici e pagamento di beni e servizi in tutti gli esercizi commerciali situati nelle stazioni della metropolitana o nelle vicinanze – Diffusione di 1 milione di carte e 20.000 punti di accettazione entro il 2008
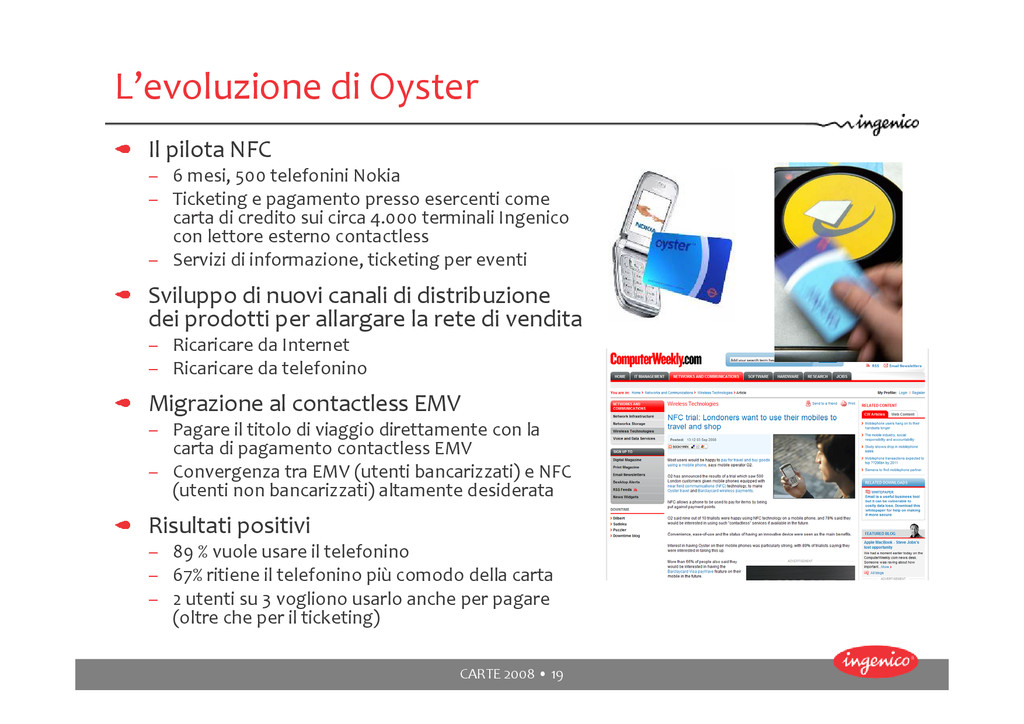
– 6 mesi, 500 telefonini Nokia – Ticketing e pagamento presso esercenti come carta di credito sui circa 4.000 terminali Ingenico con lettore esterno contactless – Servizi di informazione, ticketing per eventi Sviluppo di nuovi canali di distribuzione dei prodotti per allargare la rete di vendita – Ricaricare da Internet – Ricaricare da telefonino Migrazione al contactless EMV – Pagare il titolo di viaggio direttamente con la carta di pagamento contactless EMV – Convergenza tra EMV (utenti bancarizzati) e NFC (utenti non bancarizzati) altamente desiderata Risultati positivi – 89 % vuole usare il telefonino – 67% ritiene il telefonino più comodo della carta – 2 utenti su 3 vogliono usarlo anche per pagare (oltre che per il ticketing)
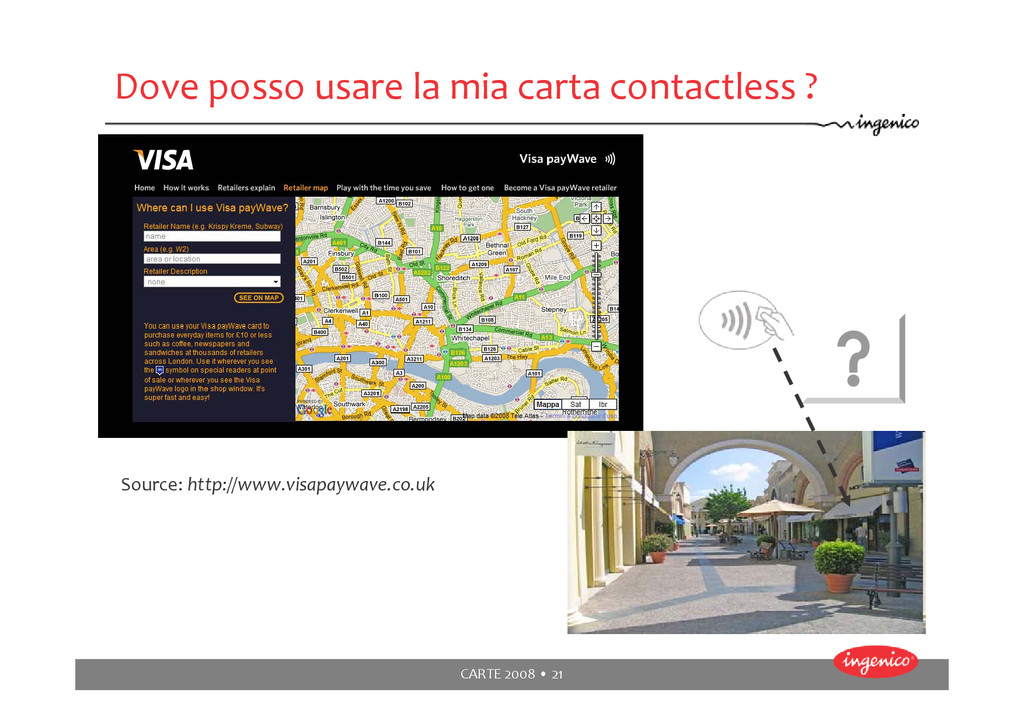
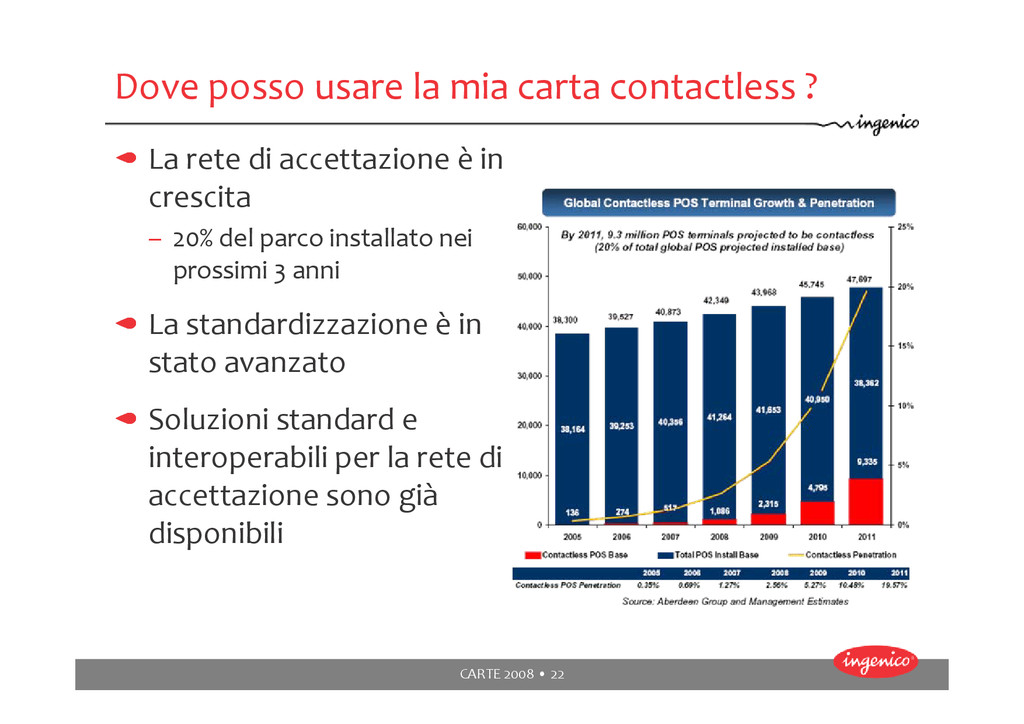
contactless ? La rete di accettazione è in crescita – 20% del parco installato nei prossimi 3 anni La standardizzazione è in stato avanzato Soluzioni standard e interoperabili per la rete di accettazione sono già disponibili
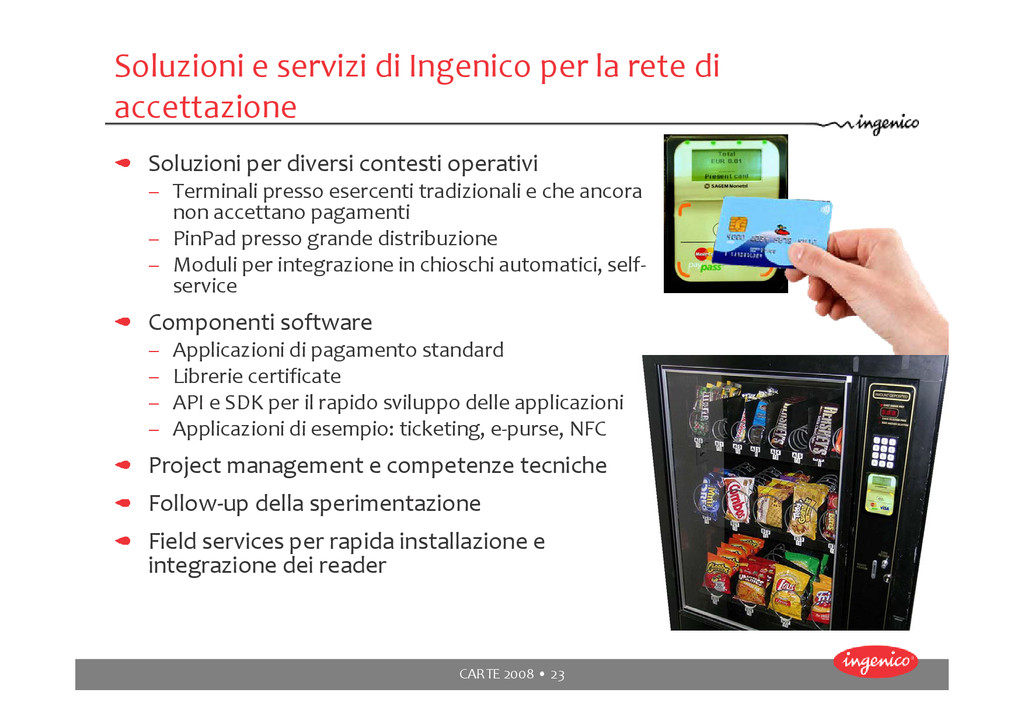
la rete di accettazione Soluzioni per diversi contesti operativi – Terminali presso esercenti tradizionali e che ancora non accettano pagamenti – PinPad presso grande distribuzione – Moduli per integrazione in chioschi automatici, self‐ service Componenti software – Applicazioni di pagamento standard – Librerie certificate – API e SDK per il rapido sviluppo delle applicazioni – Applicazioni di esempio: ticketing, e‐purse, NFC Project management e competenze tecniche Follow‐up della sperimentazione Field services per rapida installazione e integrazione dei reader
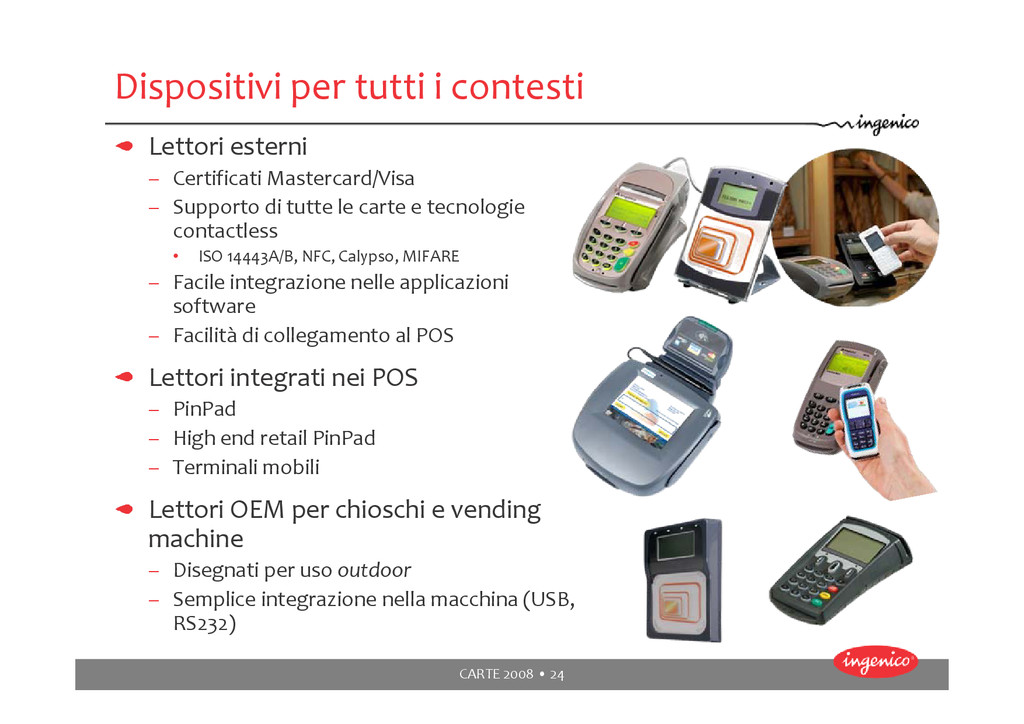
esterni – Certificati Mastercard/Visa – Supporto di tutte le carte e tecnologie contactless • ISO 14443A/B, NFC, Calypso, MIFARE – Facile integrazione nelle applicazioni software – Facilità di collegamento al POS Lettori integrati nei POS – PinPad – High end retail PinPad – Terminali mobili Lettori OEM per chioschi e vending machine – Disegnati per uso outdoor – Semplice integrazione nella macchina (USB, RS232)
NFC e cooperare allo sviluppo di servizi innovativi Centri servizi bancari – Partecipazione ai progetti contactless per i pagamenti (e non solo) System integrator & Software House per applicazioni verticali – transport ticketing – Top‐up – Loyalty – Access control NFC – NFC Forum – Centri di ricerca universitari – Operatori mobili
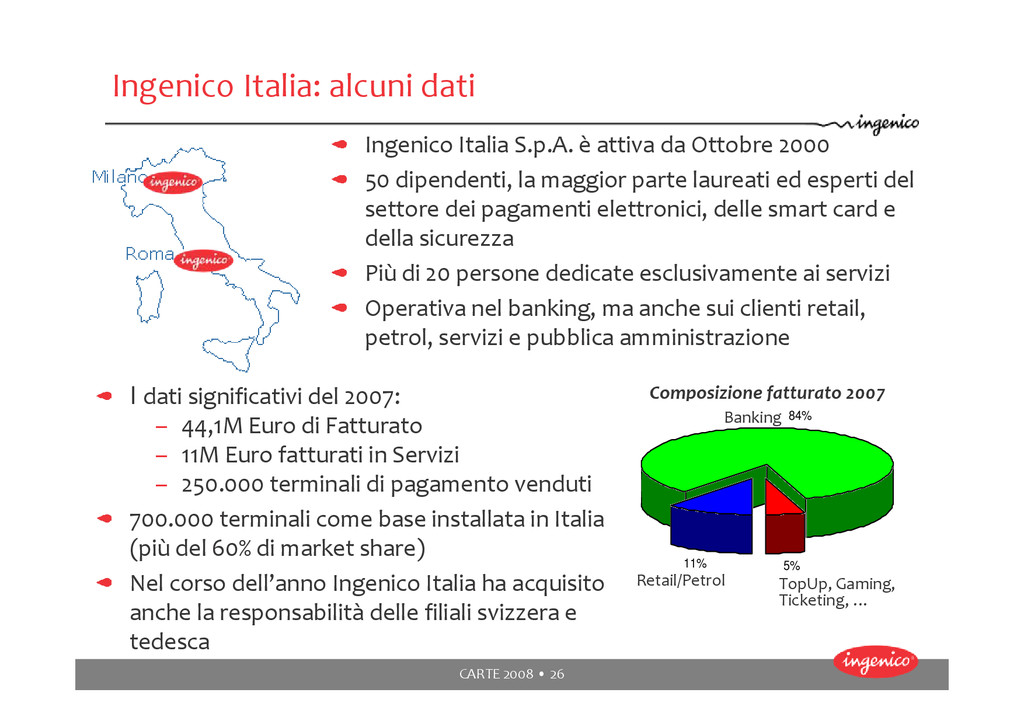
S.p.A. è attiva da Ottobre 2000 50 dipendenti, la maggior parte laureati ed esperti del settore dei pagamenti elettronici, delle smart card e della sicurezza Più di 20 persone dedicate esclusivamente ai servizi Operativa nel banking, ma anche sui clienti retail, petrol, servizi e pubblica amministrazione Composizione fatturato 2007 84% 5% 11% Banking TopUp, Gaming, Ticketing, … Retail/Petrol I dati significativi del 2007: – 44,1M Euro di Fatturato – 11M Euro fatturati in Servizi – 250.000 terminali di pagamento venduti 700.000 terminali come base installata in Italia (più del 60% di market share) Nel corso dell’anno Ingenico Italia ha acquisito anche la responsabilità delle filiali svizzera e tedesca
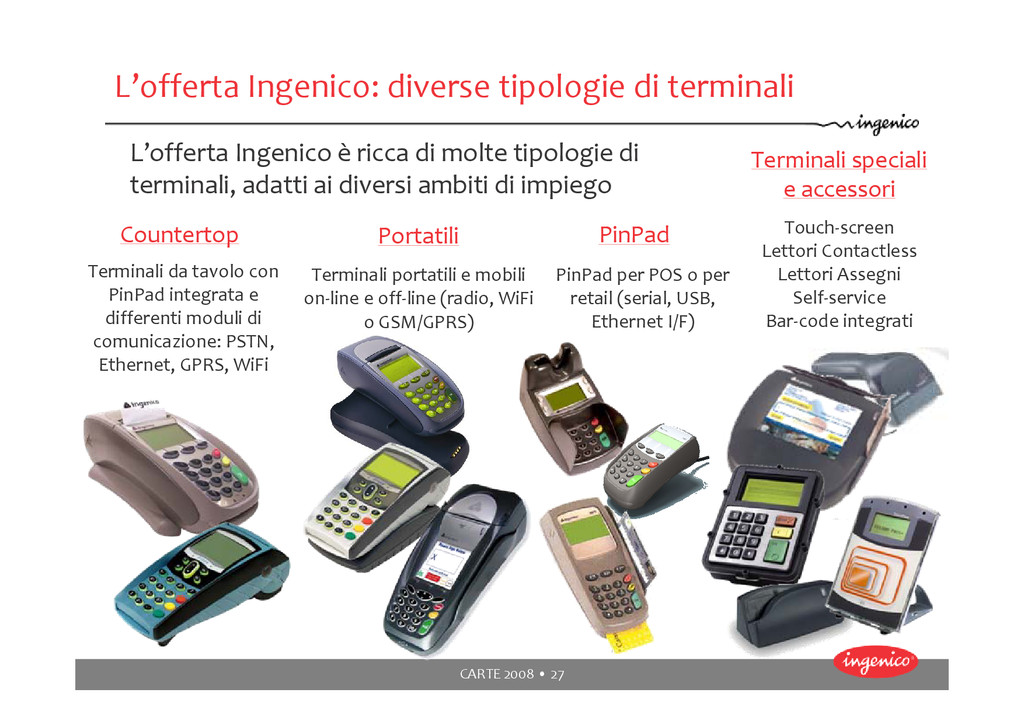
L’offerta Ingenico è ricca di molte tipologie di terminali, adatti ai diversi ambiti di impiego PinPad PinPad per POS o per retail (serial, USB, Ethernet I/F) Countertop Terminali da tavolo con PinPad integrata e differenti moduli di comunicazione: PSTN, Ethernet, GPRS, WiFi Portatili Terminali portatili e mobili on‐line e off‐line (radio, WiFi o GSM/GPRS) Terminali speciali e accessori Touch‐screen Lettori Contactless Lettori Assegni Self‐service Bar‐code integrati
i propri Clienti, in Italia e all’estero, molte soluzioni applicative oltre ai pagamenti (Loyalty, top‐ up, gestione carte privative, gestione assegni,…) La capacità progettuale di Ingenico si esprime nelle varie fasi: Oltre i pagamenti: l’offerta di soluzioni a valore aggiunto – Creazione e gestione del team di lavoro – Definizione delle specifiche con il Cliente – Realizzazione del programma applicativo (codice, test, telegestione) – Supporto nelle fasi di collaudo/pilota e nelle certificazioni – Aggiornamento della dotazione hardware alle esigenze del progetto (opzioni aggiuntive come lettori assegni, bar‐code, lettori contactless, personalizzazioni varie)
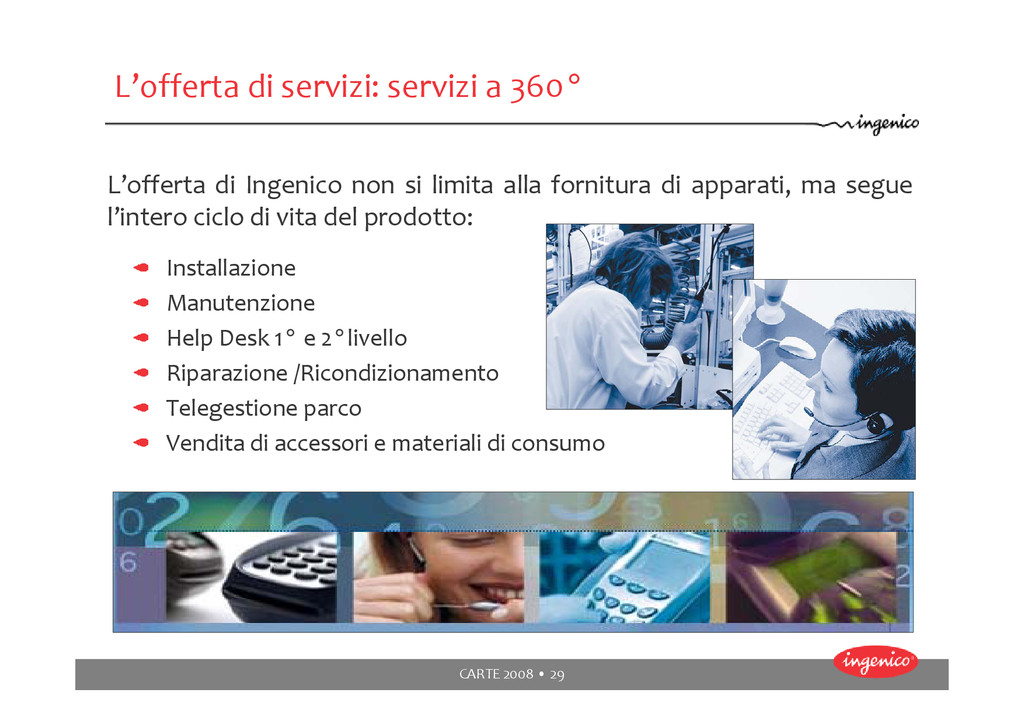
2° livello Riparazione /Ricondizionamento Telegestione parco Vendita di accessori e materiali di consumo L’offerta di servizi: servizi a 360° L’offerta di Ingenico non si limita alla fornitura di apparati, ma segue l’intero ciclo di vita del prodotto:


 terurou
 kairim0
 bgpat
 occhi
 ishikawa_satoru
 maimyyym
 pfn
 endonanana
 oikon48
 persolserverworks
 tetsuya28
 4o1sobblue
 chriscoyier
 morganepeng
 destraynor
 tammyeverts
 kimpetersen
 honzajavorek
 stephaniewalter
 bluesmoon
 frankvandijk
 techseoconnect
 aleyda
 axbom