I N S I G H T PA P E R 0 4 ⽇英決算説明資料の「情報差」を点検する 実例と実務チェックガイド 実際の⽇英資料と質疑応答を⽐較し、 財務数値の背景や経営判断が英語でもたどれるかを確認します。 海外IRインサイト | INSIGHT PAPER 04 株式会社Howland | 2026.10
I N S I G H T PA P E R 0 4 「ページ数」だけでは分からない情報の差 資料の英訳範囲と、情報を理解するための説明の範囲を区別します。 • 数値が英語版に残っていても、増減の背景や施策の説明が省かれる場合があります。 • プレゼンテーションが同じ⻑さでも、質疑応答など補⾜資料の⾔語対応は異なり得ます。 • 本書は実際の3組の開⽰資料を照合し、⾃社点検で確認すべき箇所を整理します。 2
I N S I G H T PA P E R 0 4 ⽐較するのは、⼆つの異なる情報差 ① 決算説明資料そのもの ② プレゼン以外の補⾜情報 • 財務数値の有無と、数値の理由‧前提を区別する • 質疑応答など別資料の公開状況を調べる • 営業利益の増減要因、採算性改善策を照合する • 経営陣の判断や戦略上の留保を確認する • ⽇本語の該当箇所と英語版の記載位置を確認する • 英語版で参照できる対応資料を探す • 資料内で省略された内容を具体的に記録する • 確認した公開範囲だけについて述べる 3
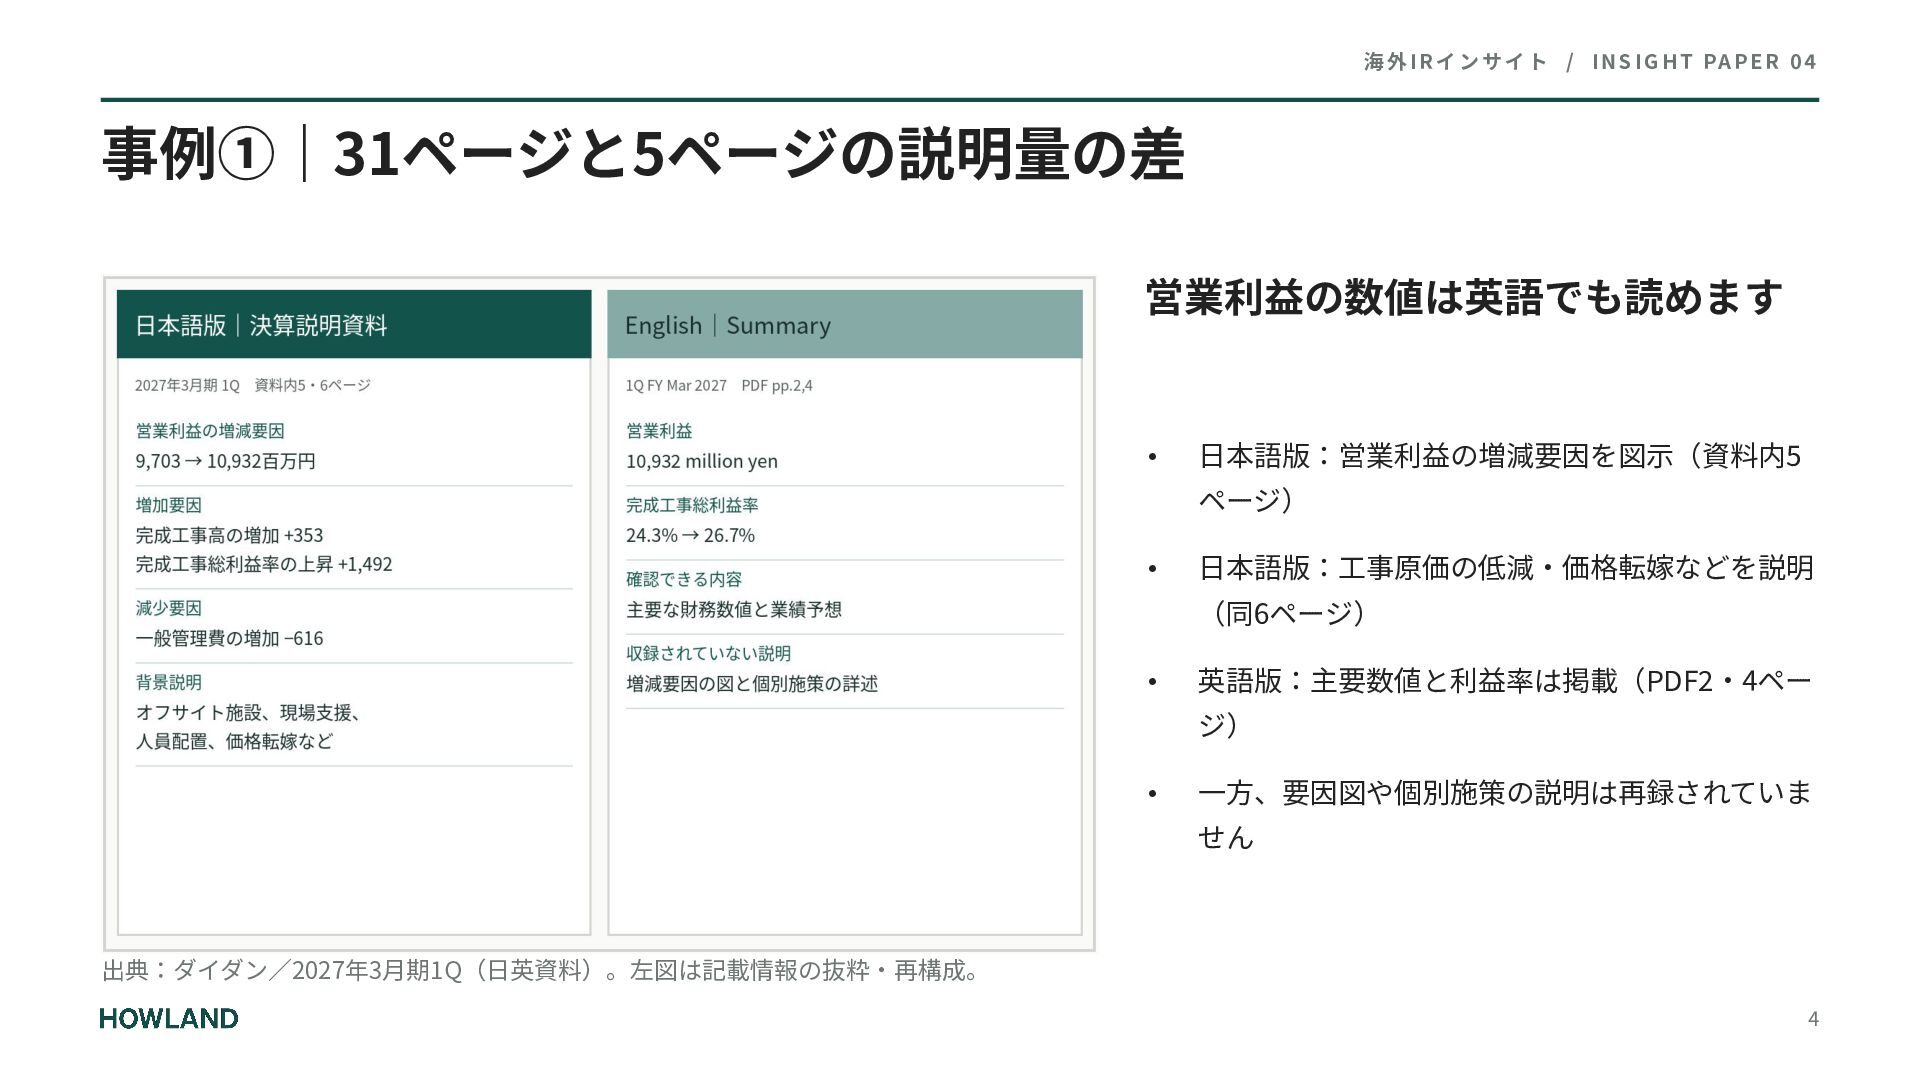
I N S I G H T PA P E R 0 4 事例①|31ページと5ページの説明量の差 営業利益の数値は英語でも読めます • ⽇本語版:営業利益の増減要因を図⽰(資料内5 ページ) • ⽇本語版:⼯事原価の低減‧価格転嫁などを説明 (同6ページ) • 英語版:主要数値と利益率は掲載(PDF2‧4ペー ジ) • ⼀⽅、要因図や個別施策の説明は再録されていま せん 出典:ダイダン∕2027年3⽉期1Q(⽇英資料)。左図は記載情報の抜粋‧再構成。 4
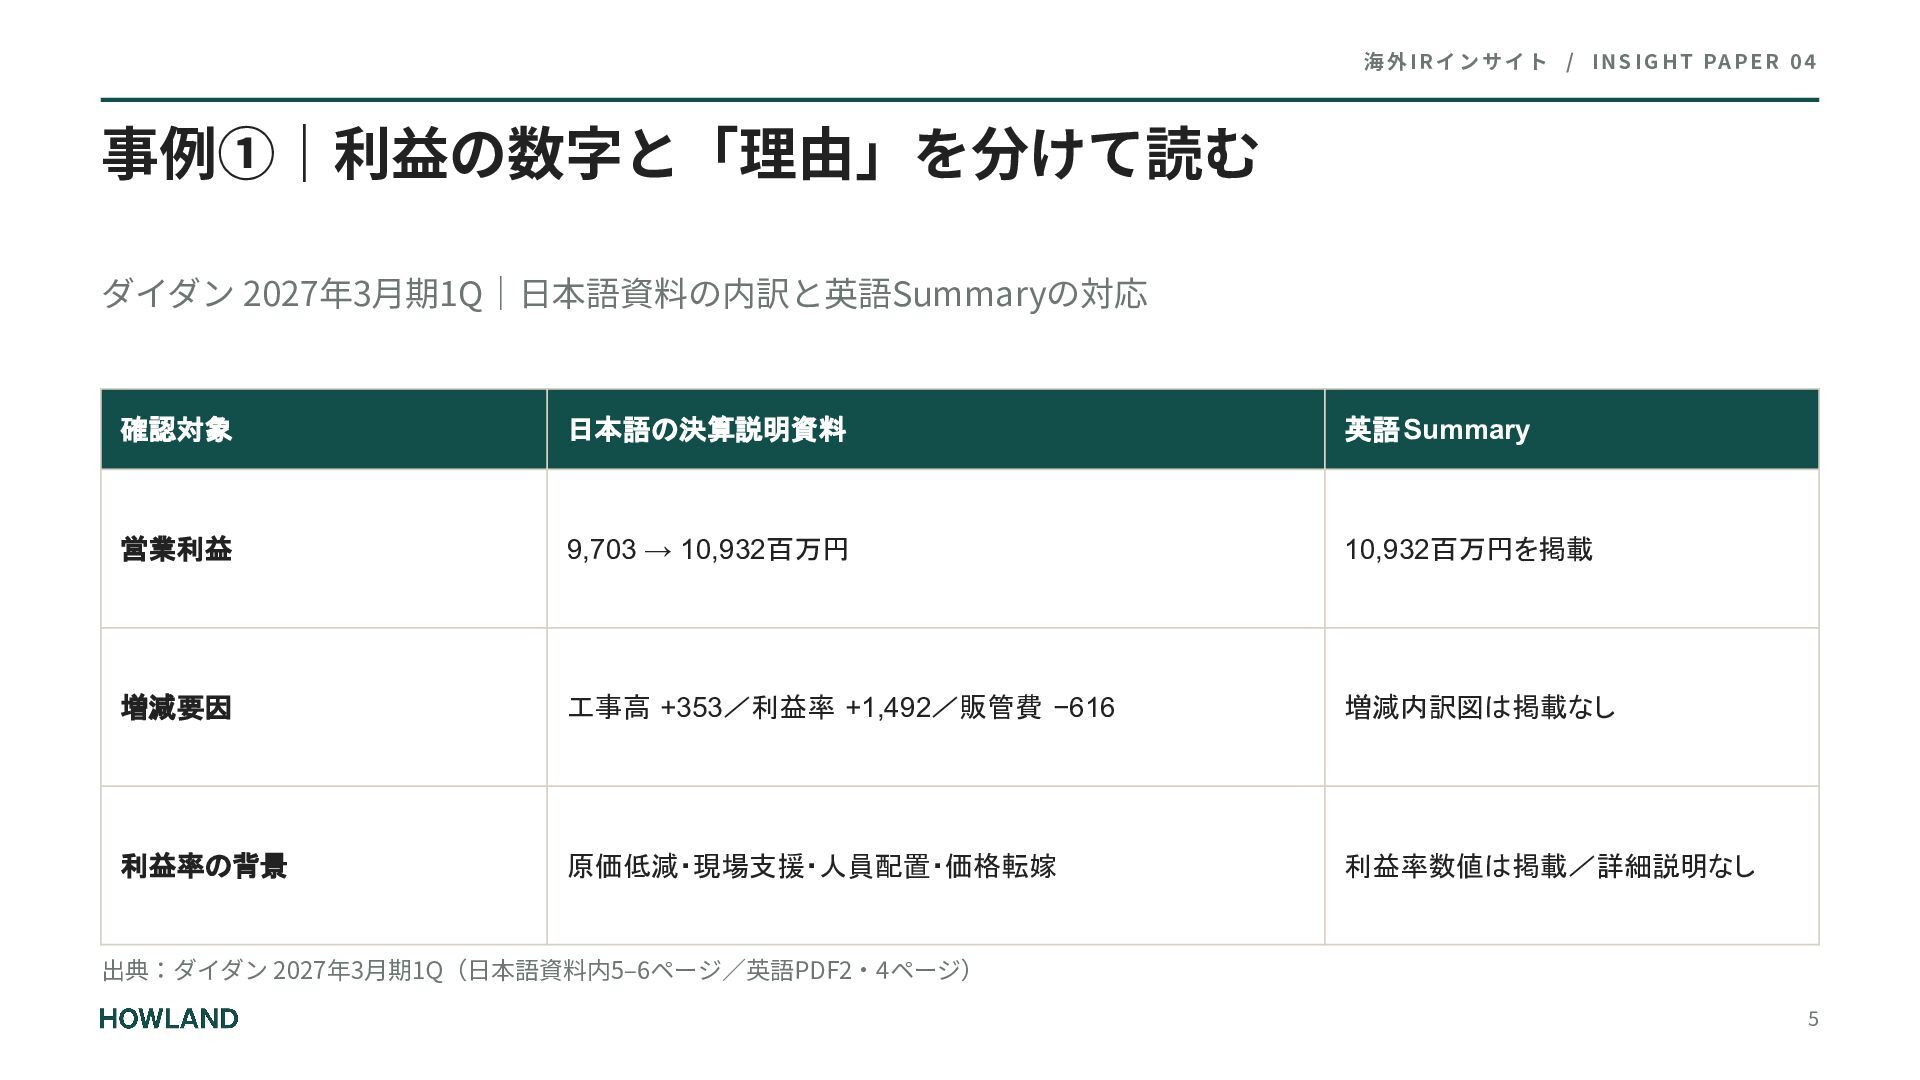
I N S I G H T PA P E R 0 4 事例①|利益の数字と「理由」を分けて読む ダイダン 2027年3⽉期1Q|⽇本語資料の内訳と英語Summaryの対応 確認対象 日本語の決算説明資料 英語Summary 営業利益 9,703 → 10,932百万円 10,932百万円を掲載 増減要因 工事高 +353/利益率 +1,492/販管費 −616 増減内訳図は掲載なし 利益率の背景 原価低減・現場支援・人員配置・価格転嫁 利益率数値は掲載/詳細説明なし 出典:ダイダン 2027年3⽉期1Q(⽇本語資料内5‒6ページ∕英語PDF2‧4ページ) 5
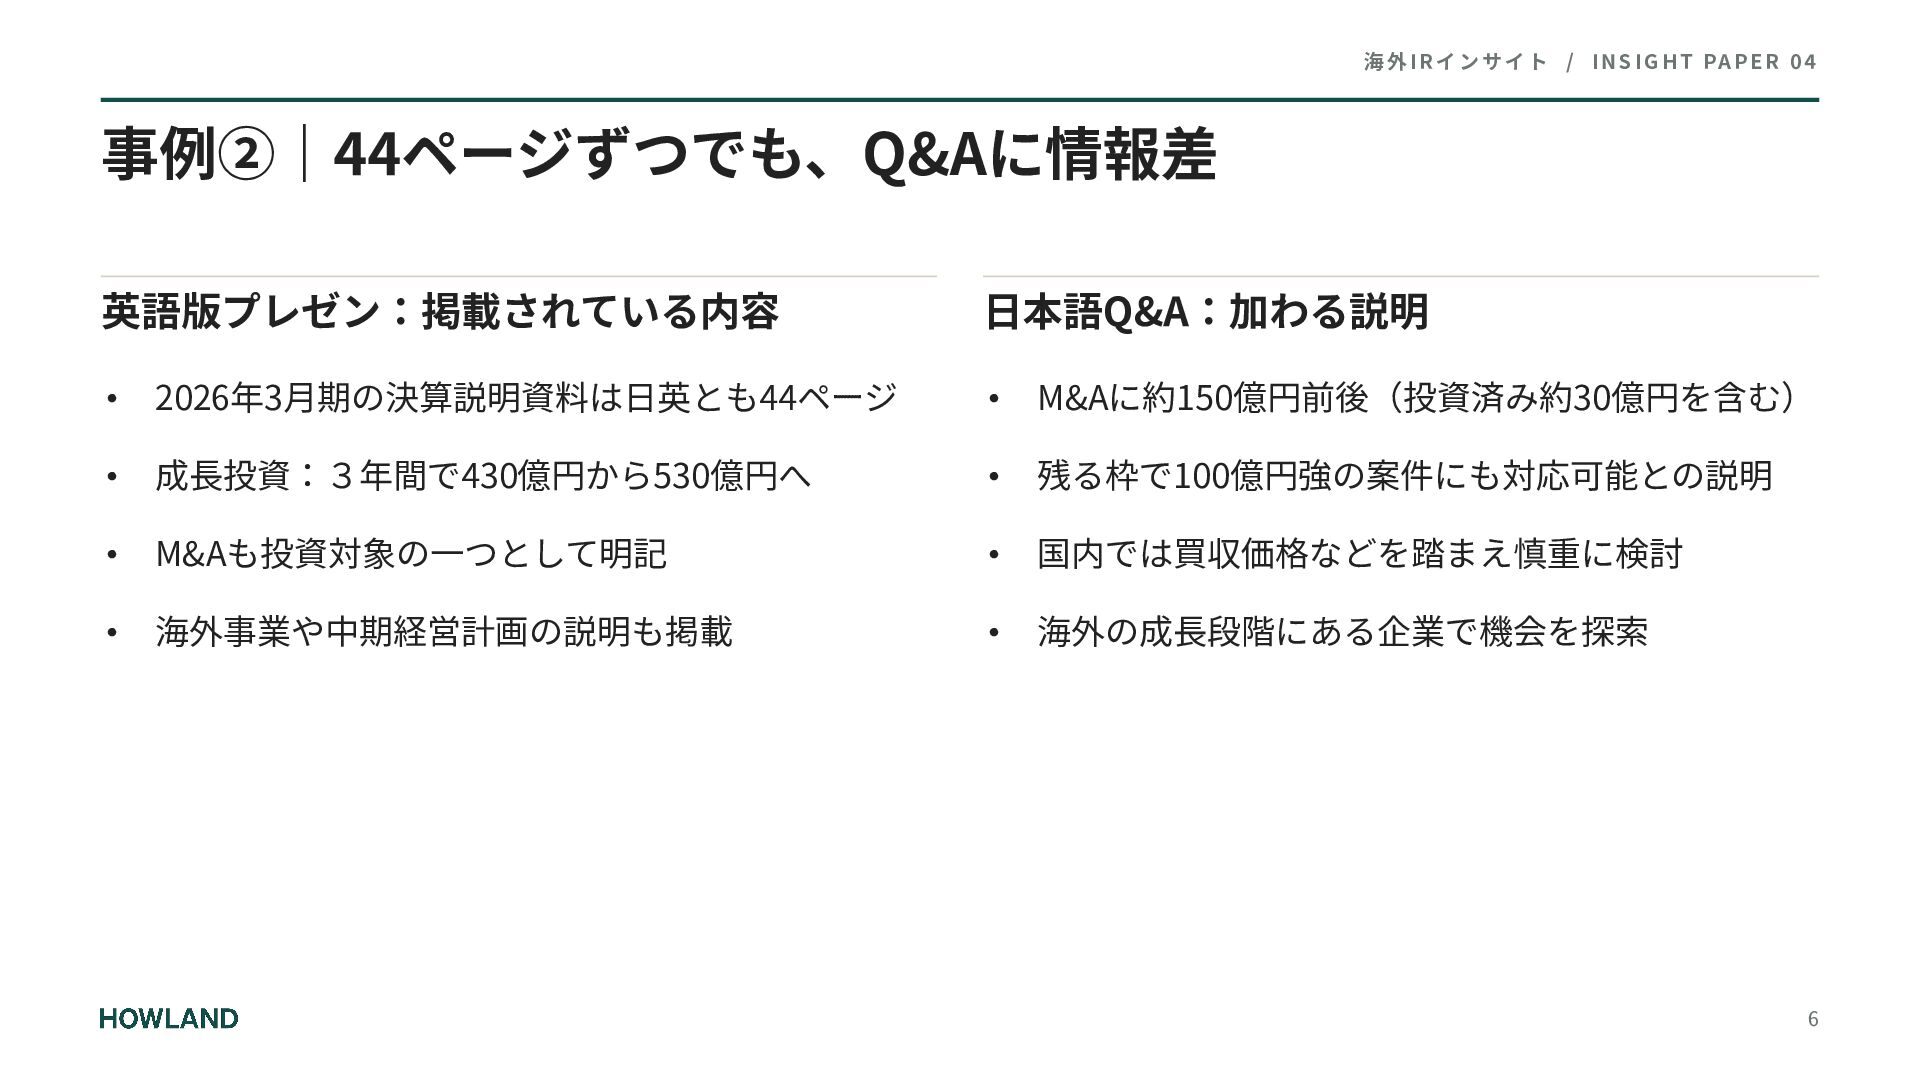
I N S I G H T PA P E R 0 4 事例②|44ページずつでも、Q&Aに情報差 英語版プレゼン:掲載されている内容 ⽇本語Q&A:加わる説明 • 2026年3⽉期の決算説明資料は⽇英とも44ページ • M&Aに約150億円前後(投資済み約30億円を含む) • 成⻑投資:3年間で430億円から530億円へ • 残る枠で100億円強の案件にも対応可能との説明 • M&Aも投資対象の⼀つとして明記 • 国内では買収価格などを踏まえ慎重に検討 • 海外事業や中期経営計画の説明も掲載 • 海外の成⻑段階にある企業で機会を探索 6
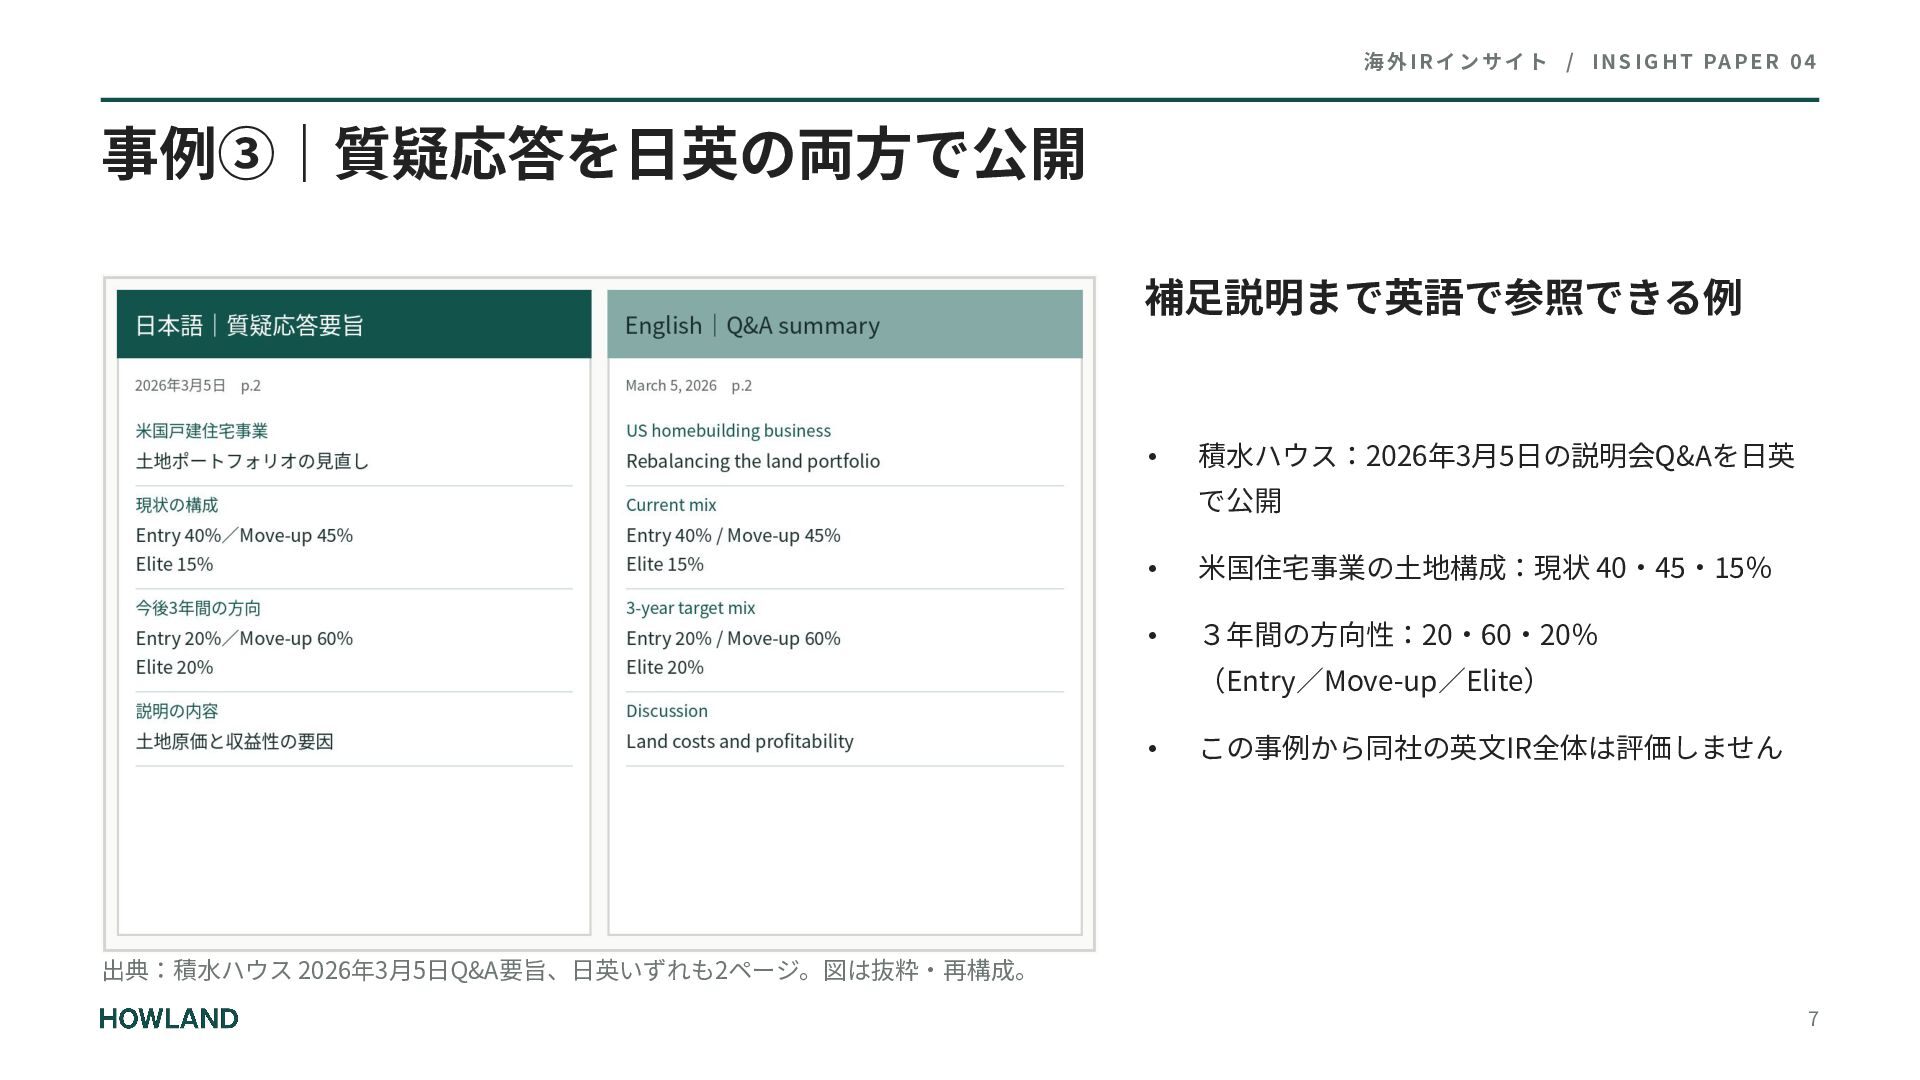
I N S I G H T PA P E R 0 4 事例③|質疑応答を⽇英の両⽅で公開 補⾜説明まで英語で参照できる例 • 積⽔ハウス:2026年3⽉5⽇の説明会Q&Aを⽇英 で公開 • ⽶国住宅事業の⼟地構成:現状 40‧45‧15% • 3年間の⽅向性:20‧60‧20% (Entry∕Move-up∕Elite) • この事例から同社の英⽂IR全体は評価しません 出典:積⽔ハウス 2026年3⽉5⽇Q&A要旨、⽇英いずれも2ページ。図は抜粋‧再構成。 7
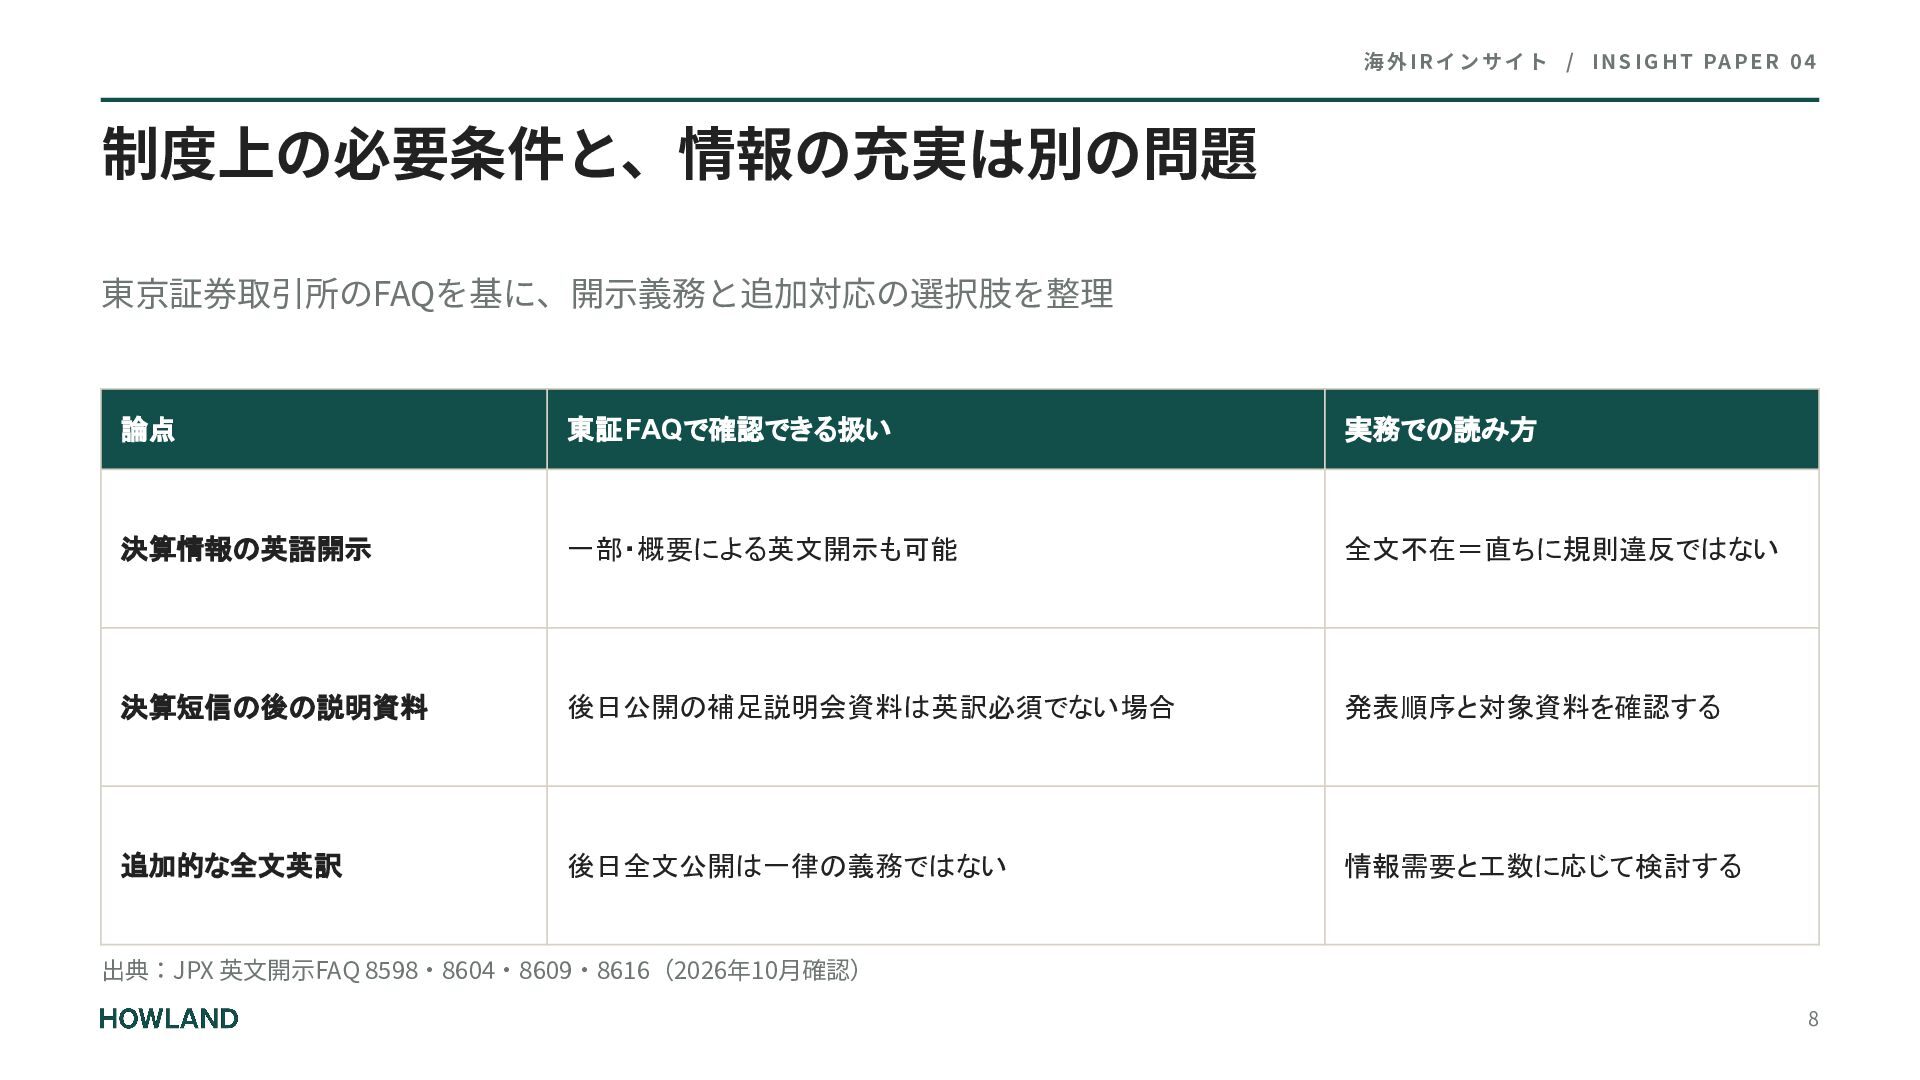
I N S I G H T PA P E R 0 4 制度上の必要条件と、情報の充実は別の問題 東京証券取引所のFAQを基に、開⽰義務と追加対応の選択肢を整理 論点 東証FAQで確認できる扱い 実務での読み方 決算情報の英語開示 一部・概要による英文開示も可能 全文不在=直ちに規則違反ではない 決算短信の後の説明資料 後日公開の補足説明会資料は英訳必須でない場合 発表順序と対象資料を確認する 追加的な全文英訳 後日全文公開は一律の義務ではない 情報需要と工数に応じて検討する 出典:JPX 英⽂開⽰FAQ 8598‧8604‧8609‧8616(2026年10⽉確認) 8
I N S I G H T PA P E R 0 4 ⽇本語版を基点に、情報の対応を保つ 同⼀ページ数を求めるのではなく、重要な説明がたどれる状態を⽬指します。 01 02 03 重要情報を保つ 対応を追えるように 必要な背景を補う 増減理由、前提条件、 ⽇英で資料のどこに 国内制度や⽤語の 経営陣の判断‧留保を 同じ内容があるかを 説明を必要に応じ追加。 安易に落とさない。 社内外で確認できる。 新規内容は企業が承認。 9
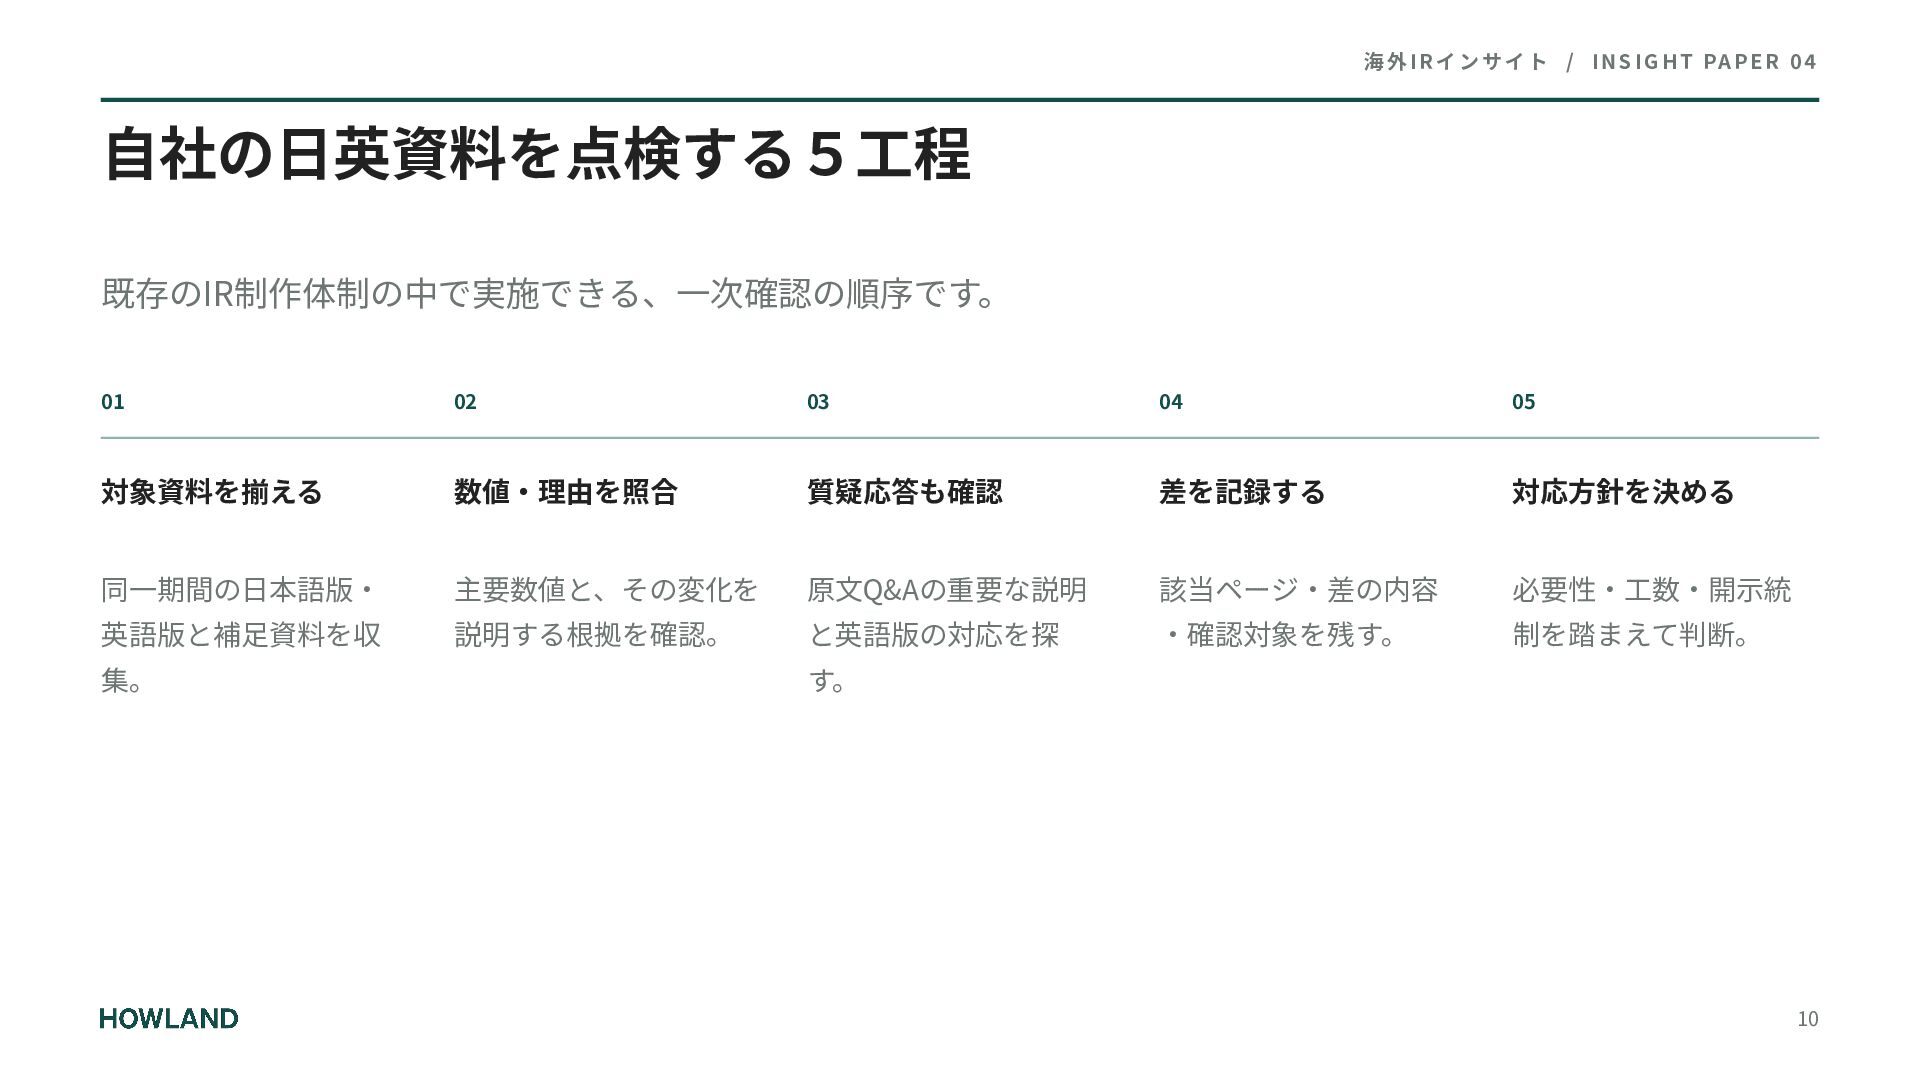
I N S I G H T PA P E R 0 4 ⾃社の⽇英資料を点検する5⼯程 既存のIR制作体制の中で実施できる、⼀次確認の順序です。 01 02 03 04 05 対象資料を揃える 数値‧理由を照合 質疑応答も確認 差を記録する 対応⽅針を決める 同⼀期間の⽇本語版‧ 主要数値と、その変化を 原⽂Q&Aの重要な説明 該当ページ‧差の内容 必要性‧⼯数‧開⽰統 英語版と補⾜資料を収 説明する根拠を確認。 と英語版の対応を探 ‧確認対象を残す。 制を踏まえて判断。 集。 す。 10
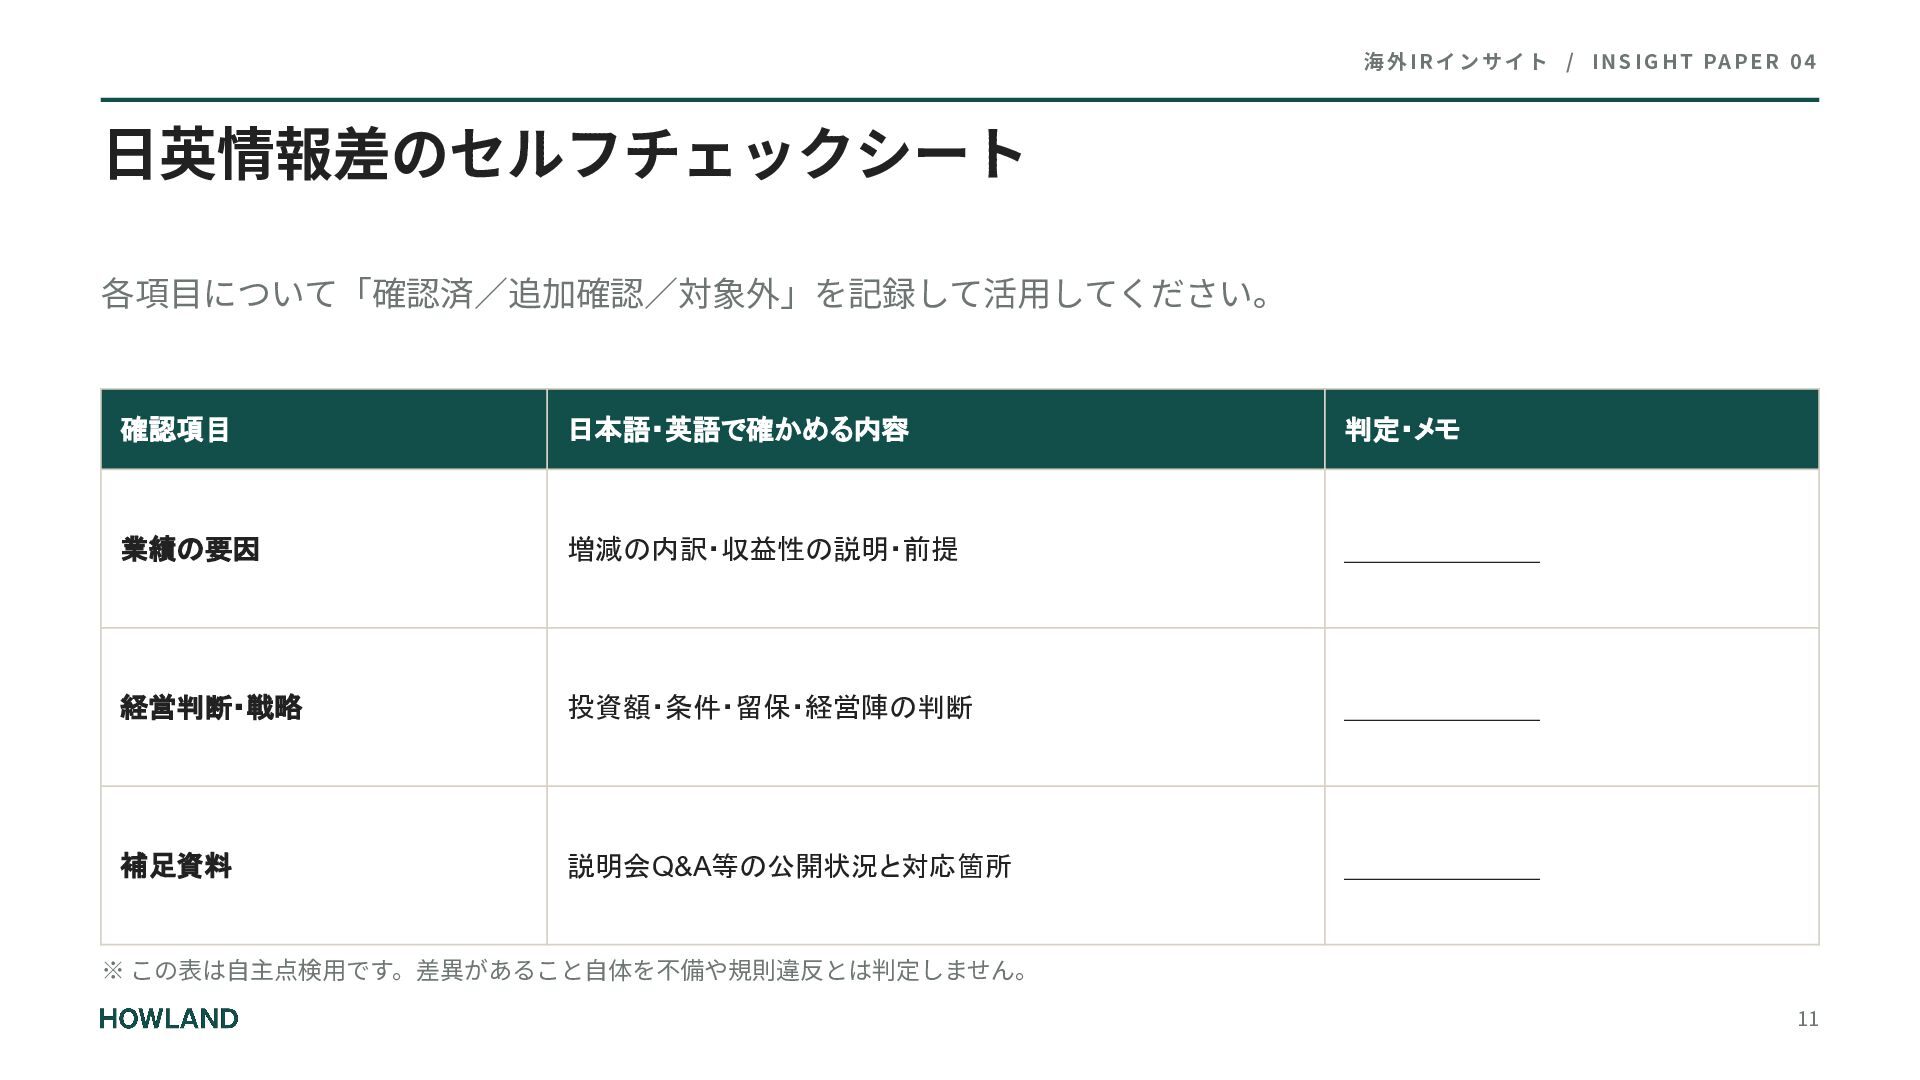
I N S I G H T PA P E R 0 4 ⽇英情報差のセルフチェックシート 各項⽬について「確認済∕追加確認∕対象外」を記録して活⽤してください。 確認項目 日本語・英語で確かめる内容 判定・メモ 業績の要因 増減の内訳・収益性の説明・前提 _______ 経営判断・戦略 投資額・条件・留保・経営陣の判断 _______ 補足資料 説明会Q&A等の公開状況と対応箇所 _______ ※ この表は⾃主点検⽤です。差異があること⾃体を不備や規則違反とは判定しません。 11
I N S I G H T PA P E R 0 4 限られた⼯数で、何を優先するか 資料のページ数ではなく、意思決定に役⽴つ説明の有無を確認します。 01 02 03 業績を説明する部分 将来の前提と条件 経営陣の質疑応答 利益や売上が動いた 業績⾒通しに関する 資本配分や成⻑戦略の 要因‧個別施策を 前提、リスク、留保を 判断理由を含む回答を 数値と併せて確認。 優先して確認。 対象に含める。 12
I N S I G H T PA P E R 0 4 出典‧調査範囲 企業資料|ダイダン 2027年3⽉期1Q ⽇英決算説明資料∕2026年3⽉期 ⽇英説明資料‧質疑応答(公式資料⼀覧) 対照資料|積⽔ハウス 2026年3⽉5⽇開催 2025年度決算‧第7次中計説明会の質疑応答(⽇英資料) 制度資料‧分析の範囲 東証英⽂開⽰FAQ 8598‧8604‧8609‧8616。個別資料の差を確認し、会社全体の英⽂IR品質や制作上の動機は評価していません。 13


 howlandinc
 tammyeverts
 caitiem20
 baasie
 inesmontani
 destraynor
 mclloyd
 elsirapls
 aleyda
 colly
 bkeepers
 ivargrimstad
 zakiyama