Upgrade to Pro
— share decks privately, control downloads, hide ads and more …
Speaker Deck
Sign up for free
Menu
Search
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Pricing
Search
Sign in
Sign up for free
【海外IRインサイト#S1】AI英文IRの「修正」と「企業判断」を分ける
Search
Howland Inc.
October 22, 2026
7
0
Share
Embed
Copy iframe code
Copy JS code
Copy link
Start on current slide
【海外IRインサイト#S1】AI英文IRの「修正」と「企業判断」を分ける
Howland Inc.
October 22, 2026
Transcript
19 slides
海外IRインサイト / 実務ガイド AI英⽂IRの「修正」と 「企業判断」を分ける 公表前レビュー‧照会‧承認の実務ガイド 海外IRインサイト|特別記事 連動資料 株式会社Howland |
2026.10
海外IRインサイト / 実務ガイド 「確認した」と「決めた」は違う。 ⾃然な英⽂であっても、修正の根拠や会社としての判断が確定しているとは限りま せん。⼈によるレビューの役割と、発⾏会社に戻すべき判断を整理します。 2
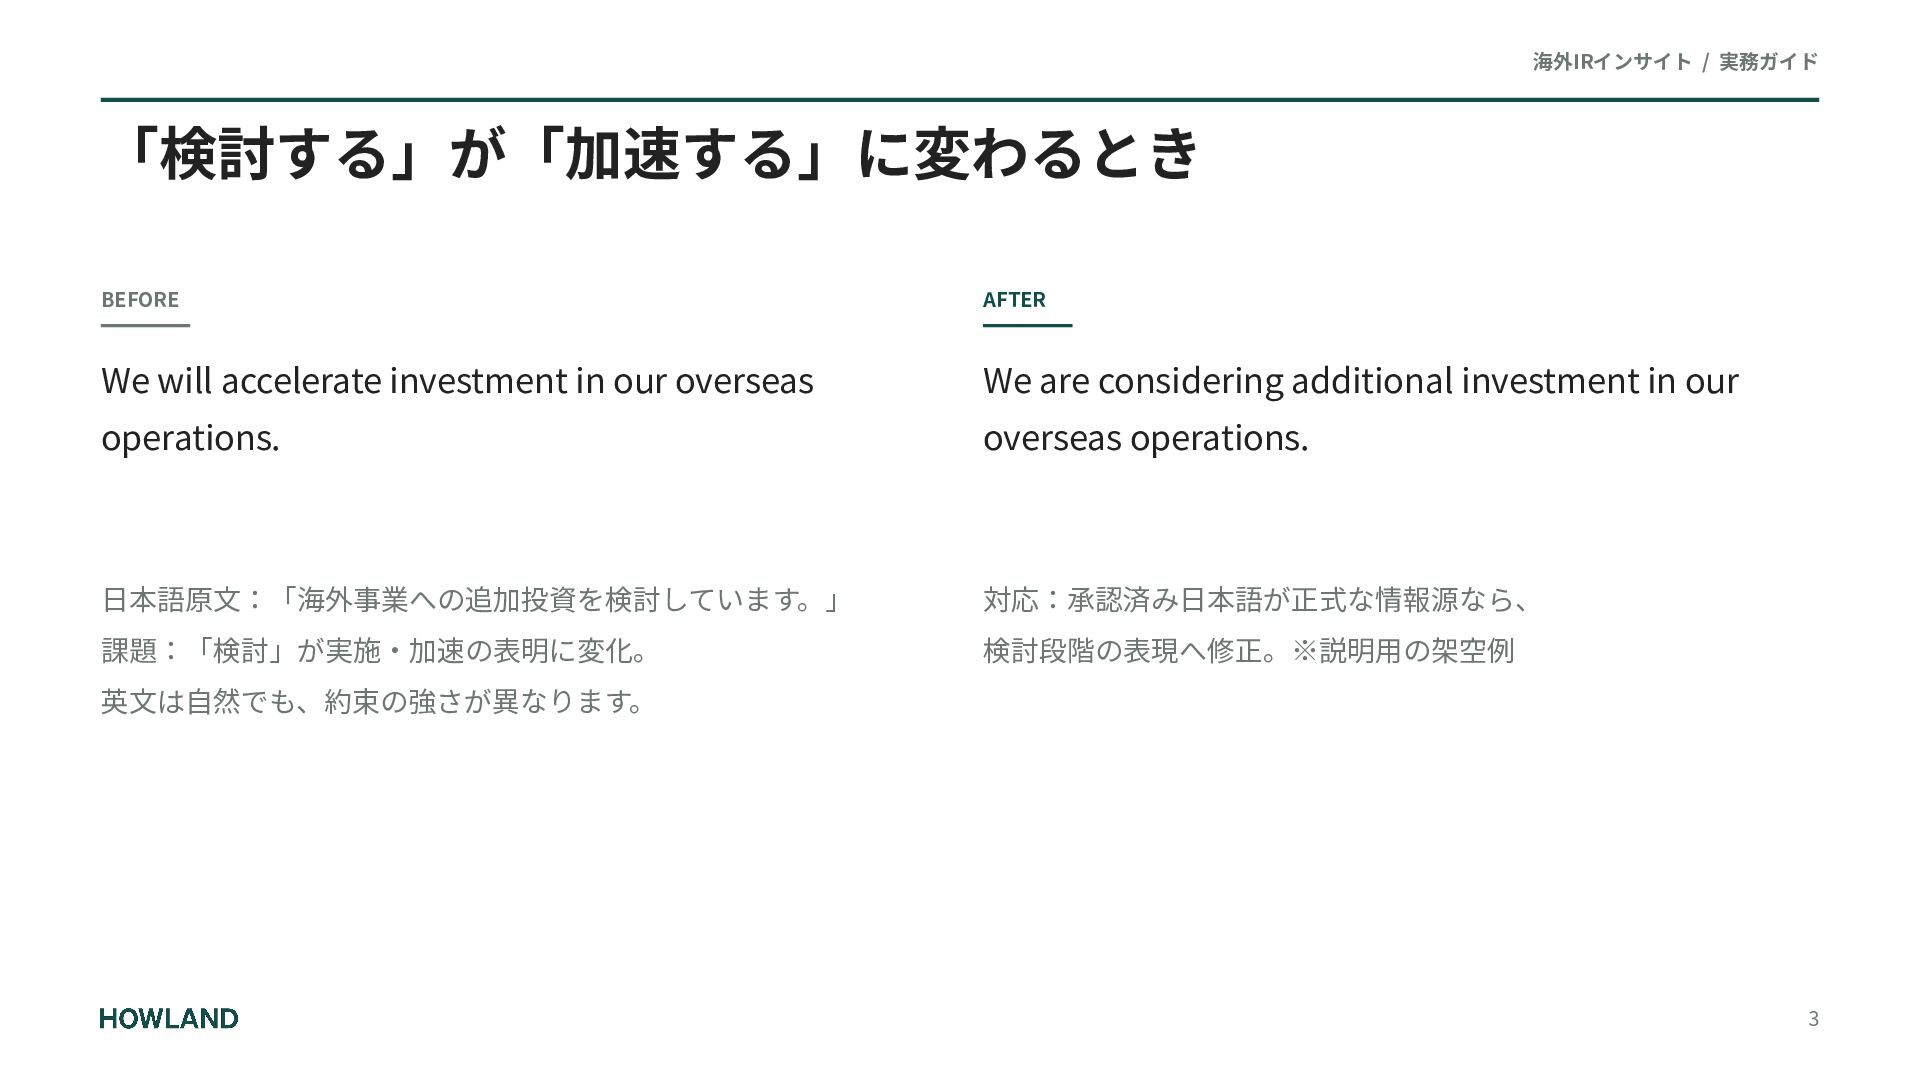
海外IRインサイト / 実務ガイド 「検討する」が「加速する」に変わるとき BEFORE AFTER We will accelerate investment
in our overseas We are considering additional investment in our operations. overseas operations. ⽇本語原⽂:「海外事業への追加投資を検討しています。」 対応:承認済み⽇本語が正式な情報源なら、 課題:「検討」が実施‧加速の表明に変化。 検討段階の表現へ修正。※説明⽤の架空例 英⽂は⾃然でも、約束の強さが異なります。 3
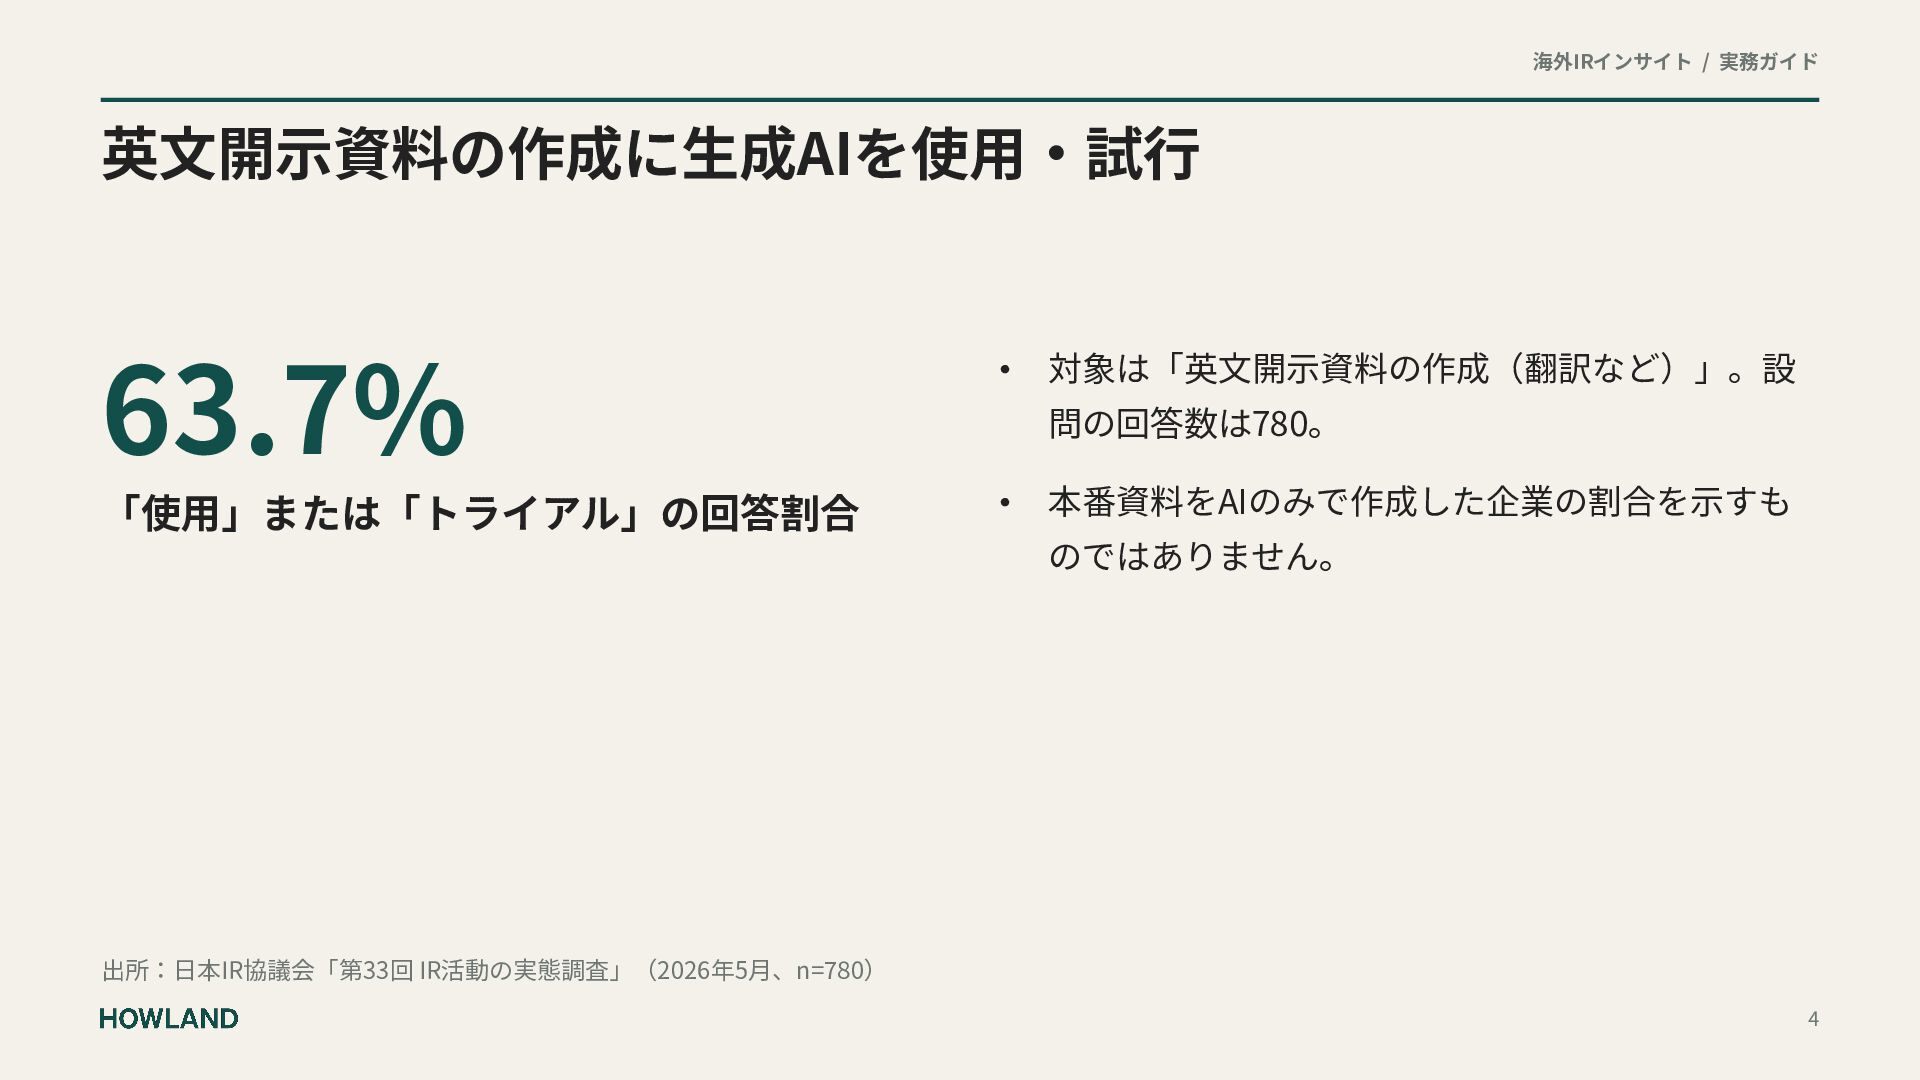
海外IRインサイト / 実務ガイド 英⽂開⽰資料の作成に⽣成AIを使⽤‧試⾏ 63.7% • 「使⽤」または「トライアル」の回答割合 • 対象は「英⽂開⽰資料の作成(翻訳など)」。設 問の回答数は780。
本番資料をAIのみで作成した企業の割合を⽰すも のではありません。 出所:⽇本IR協議会「第33回 IR活動の実態調査」(2026年5⽉、n=780) 4
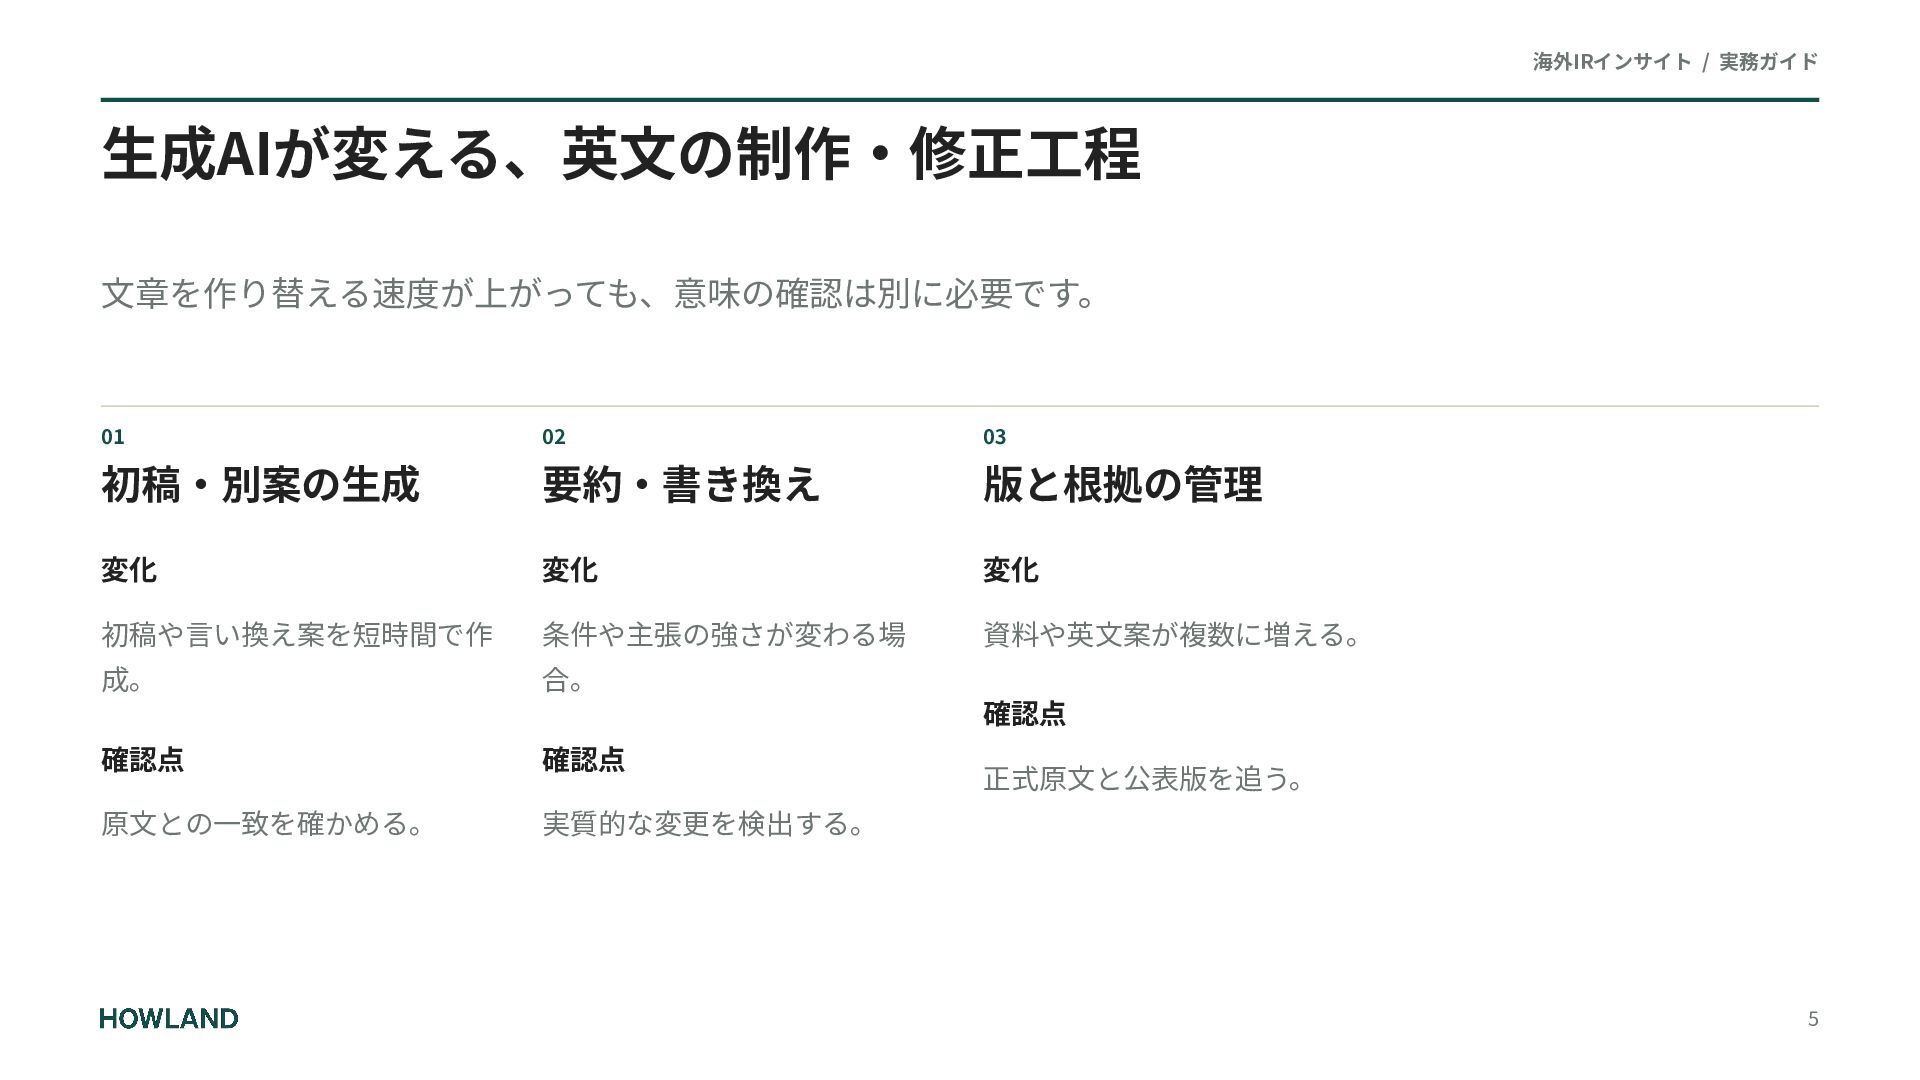
海外IRインサイト / 実務ガイド ⽣成AIが変える、英⽂の制作‧修正⼯程 ⽂章を作り替える速度が上がっても、意味の確認は別に必要です。 01 02 03 初稿‧別案の⽣成 要約‧書き換え
版と根拠の管理 変化 変化 変化 初稿や⾔い換え案を短時間で作 条件や主張の強さが変わる場 資料や英⽂案が複数に増える。 成。 合。 確認点 確認点 確認点 原⽂との⼀致を確かめる。 実質的な変更を検出する。 正式原⽂と公表版を追う。 5
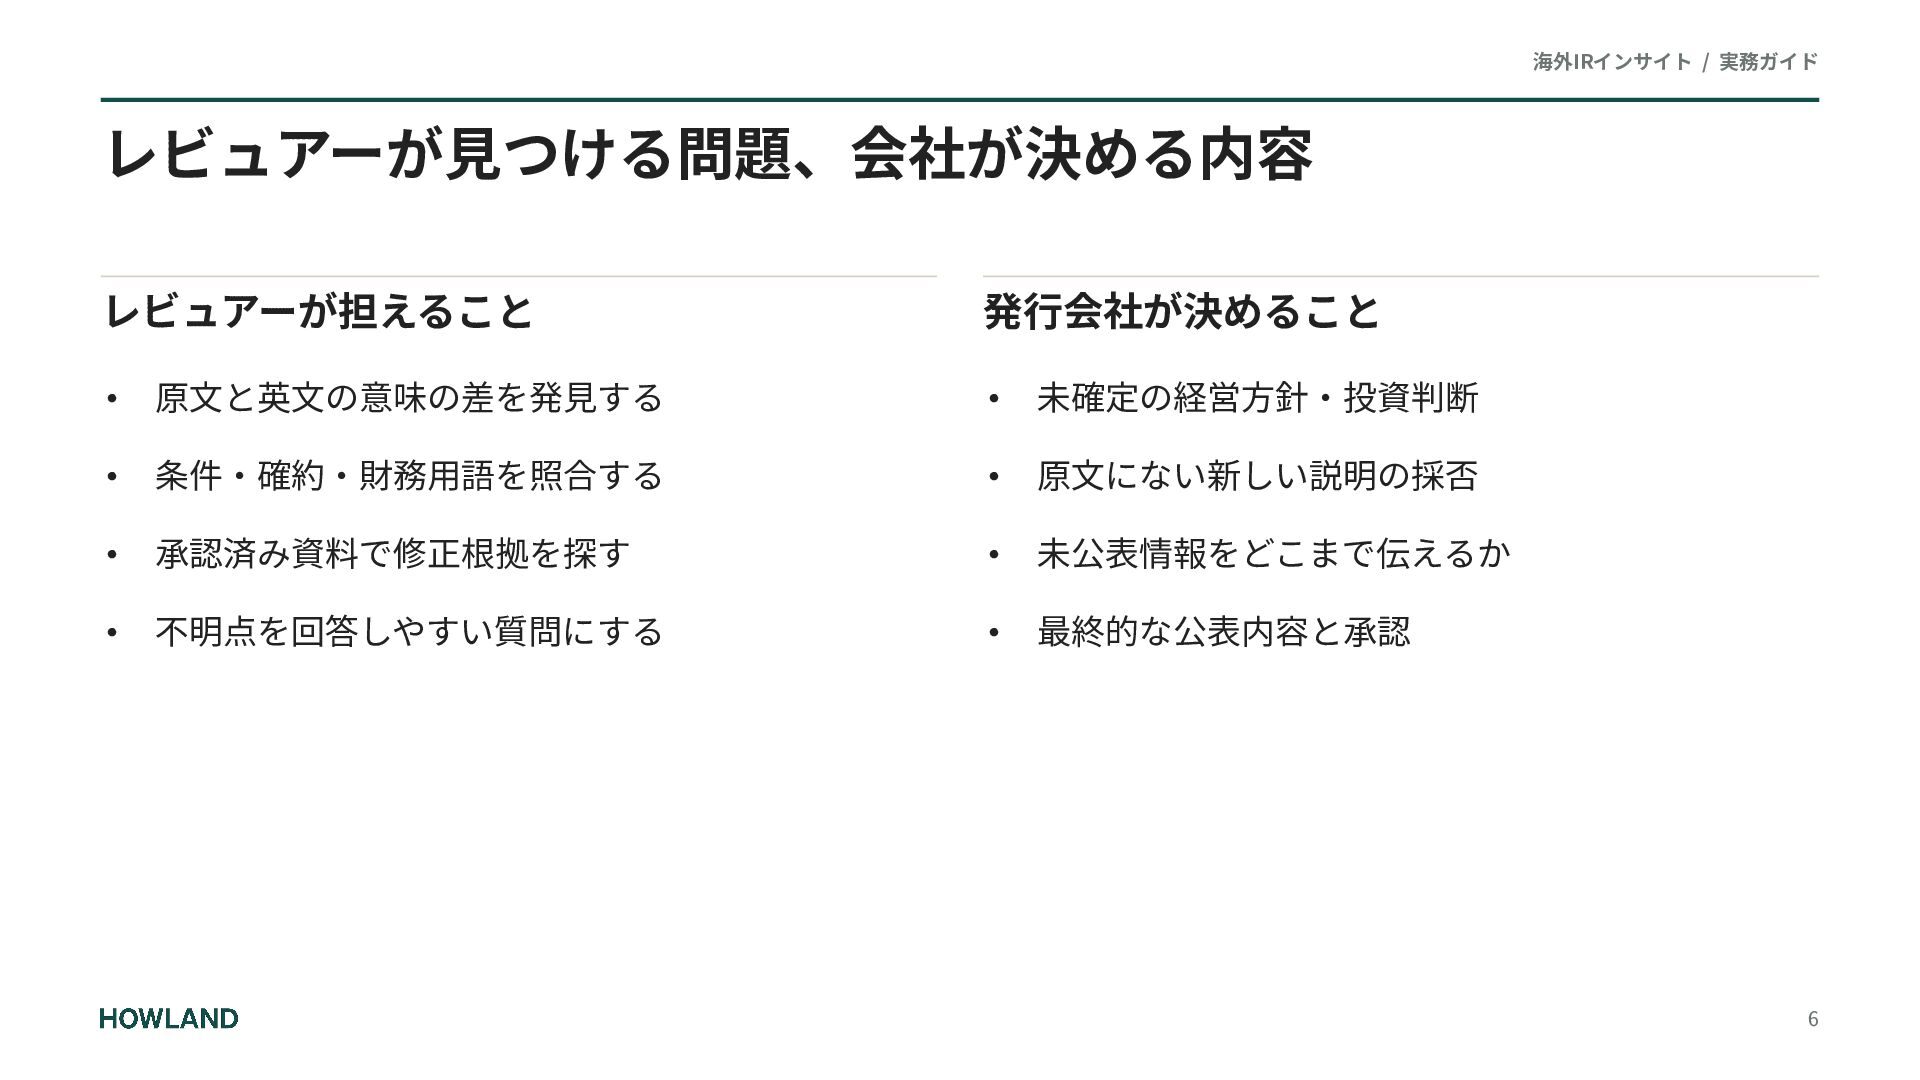
海外IRインサイト / 実務ガイド レビュアーが⾒つける問題、会社が決める内容 レビュアーが担えること 発⾏会社が決めること • 原⽂と英⽂の意味の差を発⾒する • 未確定の経営⽅針‧投資判断
• 条件‧確約‧財務⽤語を照合する • 原⽂にない新しい説明の採否 • 承認済み資料で修正根拠を探す • 未公表情報をどこまで伝えるか • 不明点を回答しやすい質問にする • 最終的な公表内容と承認 6
海外IRインサイト / 実務ガイド 01 その修正を、誰が決めるのか 翻訳の訂正で解決する問題と、会社の判断が必要な問題を区別します。 7
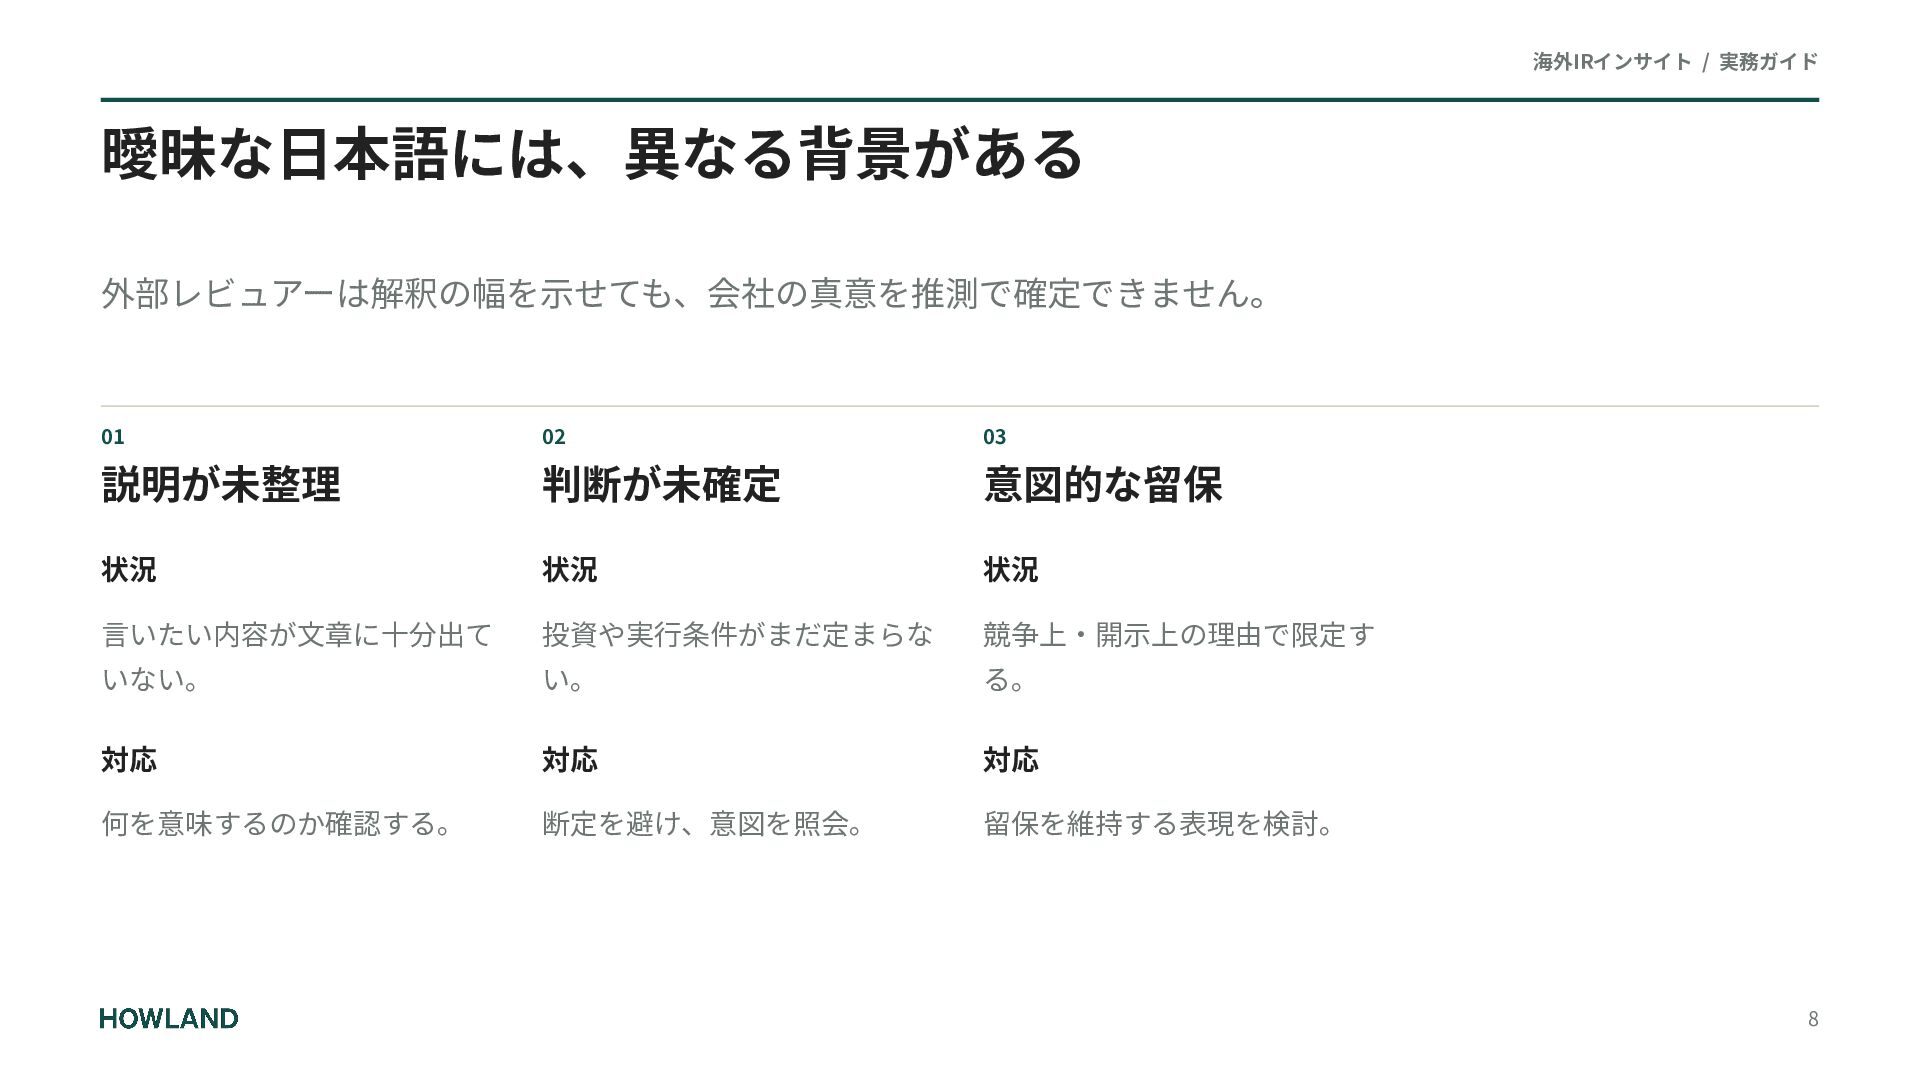
海外IRインサイト / 実務ガイド 曖昧な⽇本語には、異なる背景がある 外部レビュアーは解釈の幅を⽰せても、会社の真意を推測で確定できません。 01 02 03 説明が未整理 判断が未確定
意図的な留保 状況 状況 状況 ⾔いたい内容が⽂章に⼗分出て 投資や実⾏条件がまだ定まらな 競争上‧開⽰上の理由で限定す いない。 い。 る。 対応 対応 対応 何を意味するのか確認する。 断定を避け、意図を照会。 留保を維持する表現を検討。 8
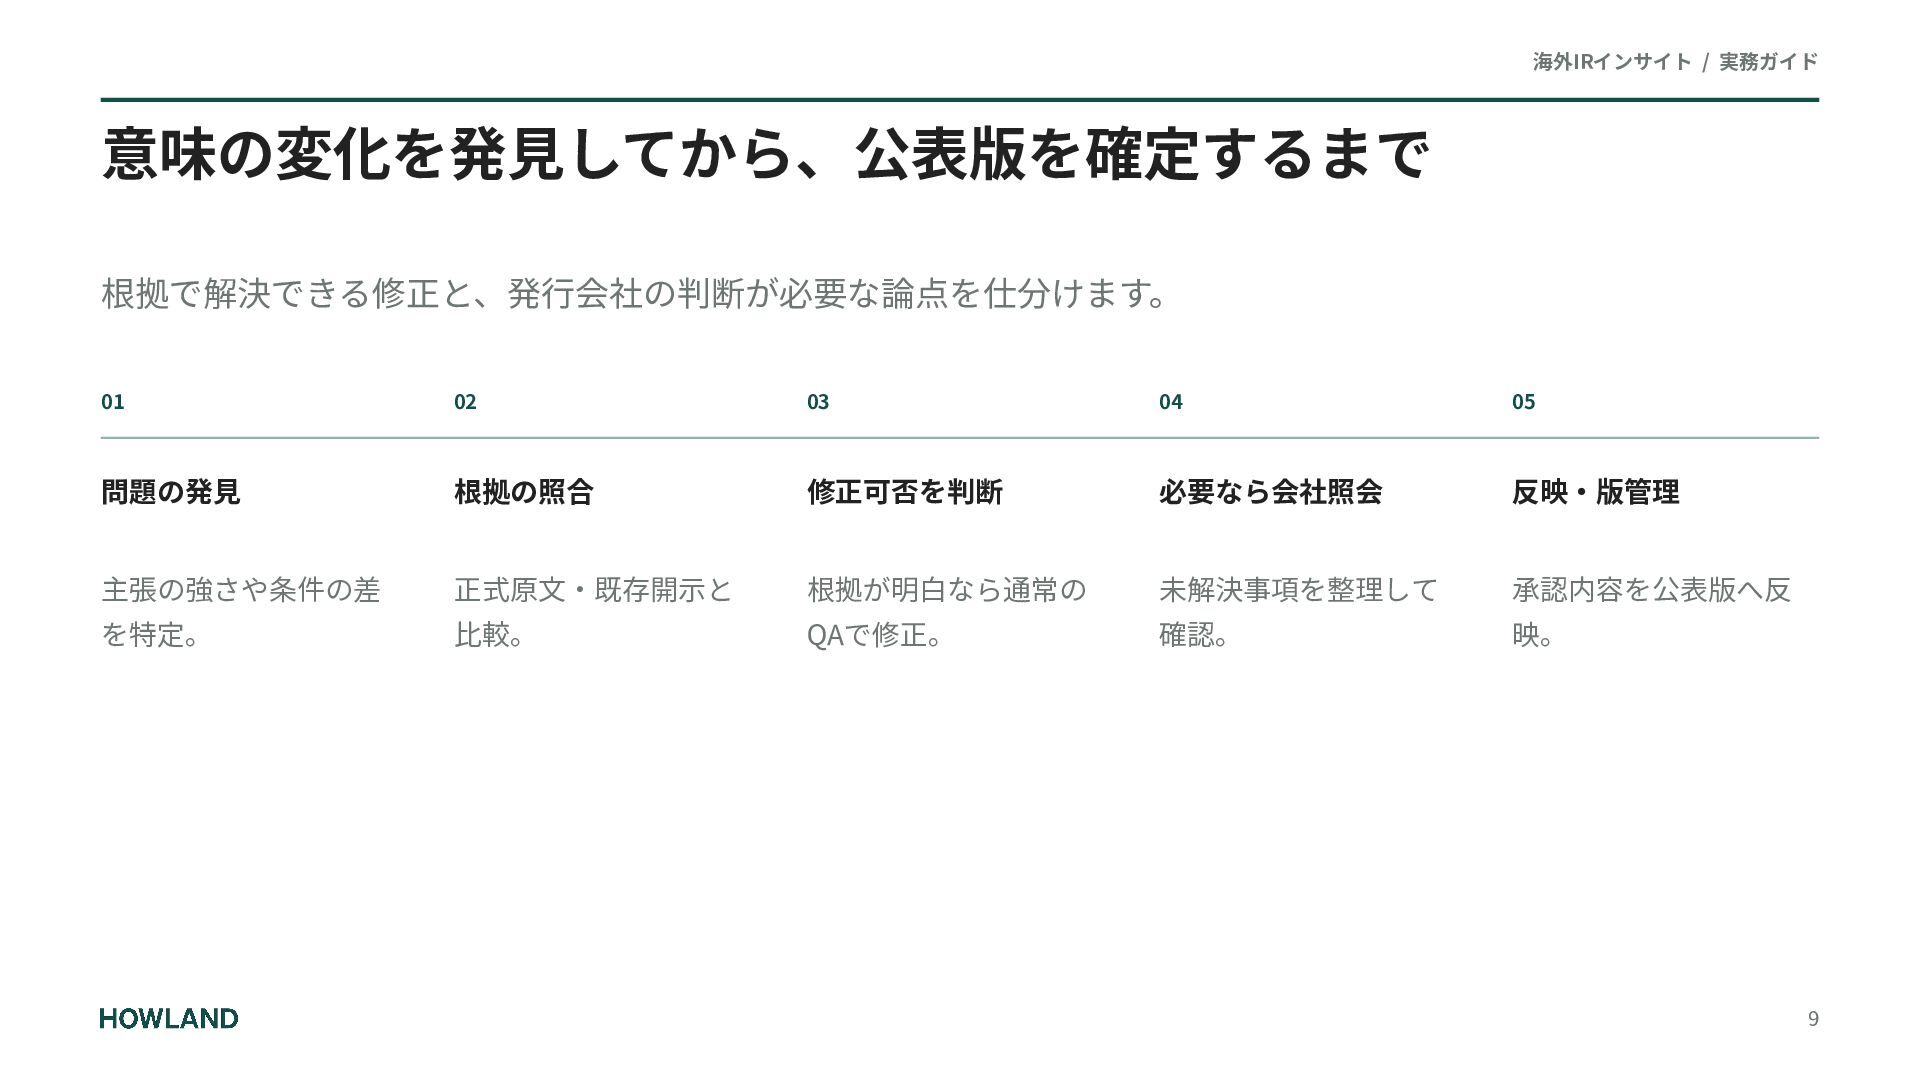
海外IRインサイト / 実務ガイド 意味の変化を発⾒してから、公表版を確定するまで 根拠で解決できる修正と、発⾏会社の判断が必要な論点を仕分けます。 01 02 03 04 05
問題の発⾒ 根拠の照合 修正可否を判断 必要なら会社照会 反映‧版管理 主張の強さや条件の差 正式原⽂‧既存開⽰と 根拠が明⽩なら通常の 未解決事項を整理して 承認内容を公表版へ反 を特定。 ⽐較。 QAで修正。 確認。 映。 9
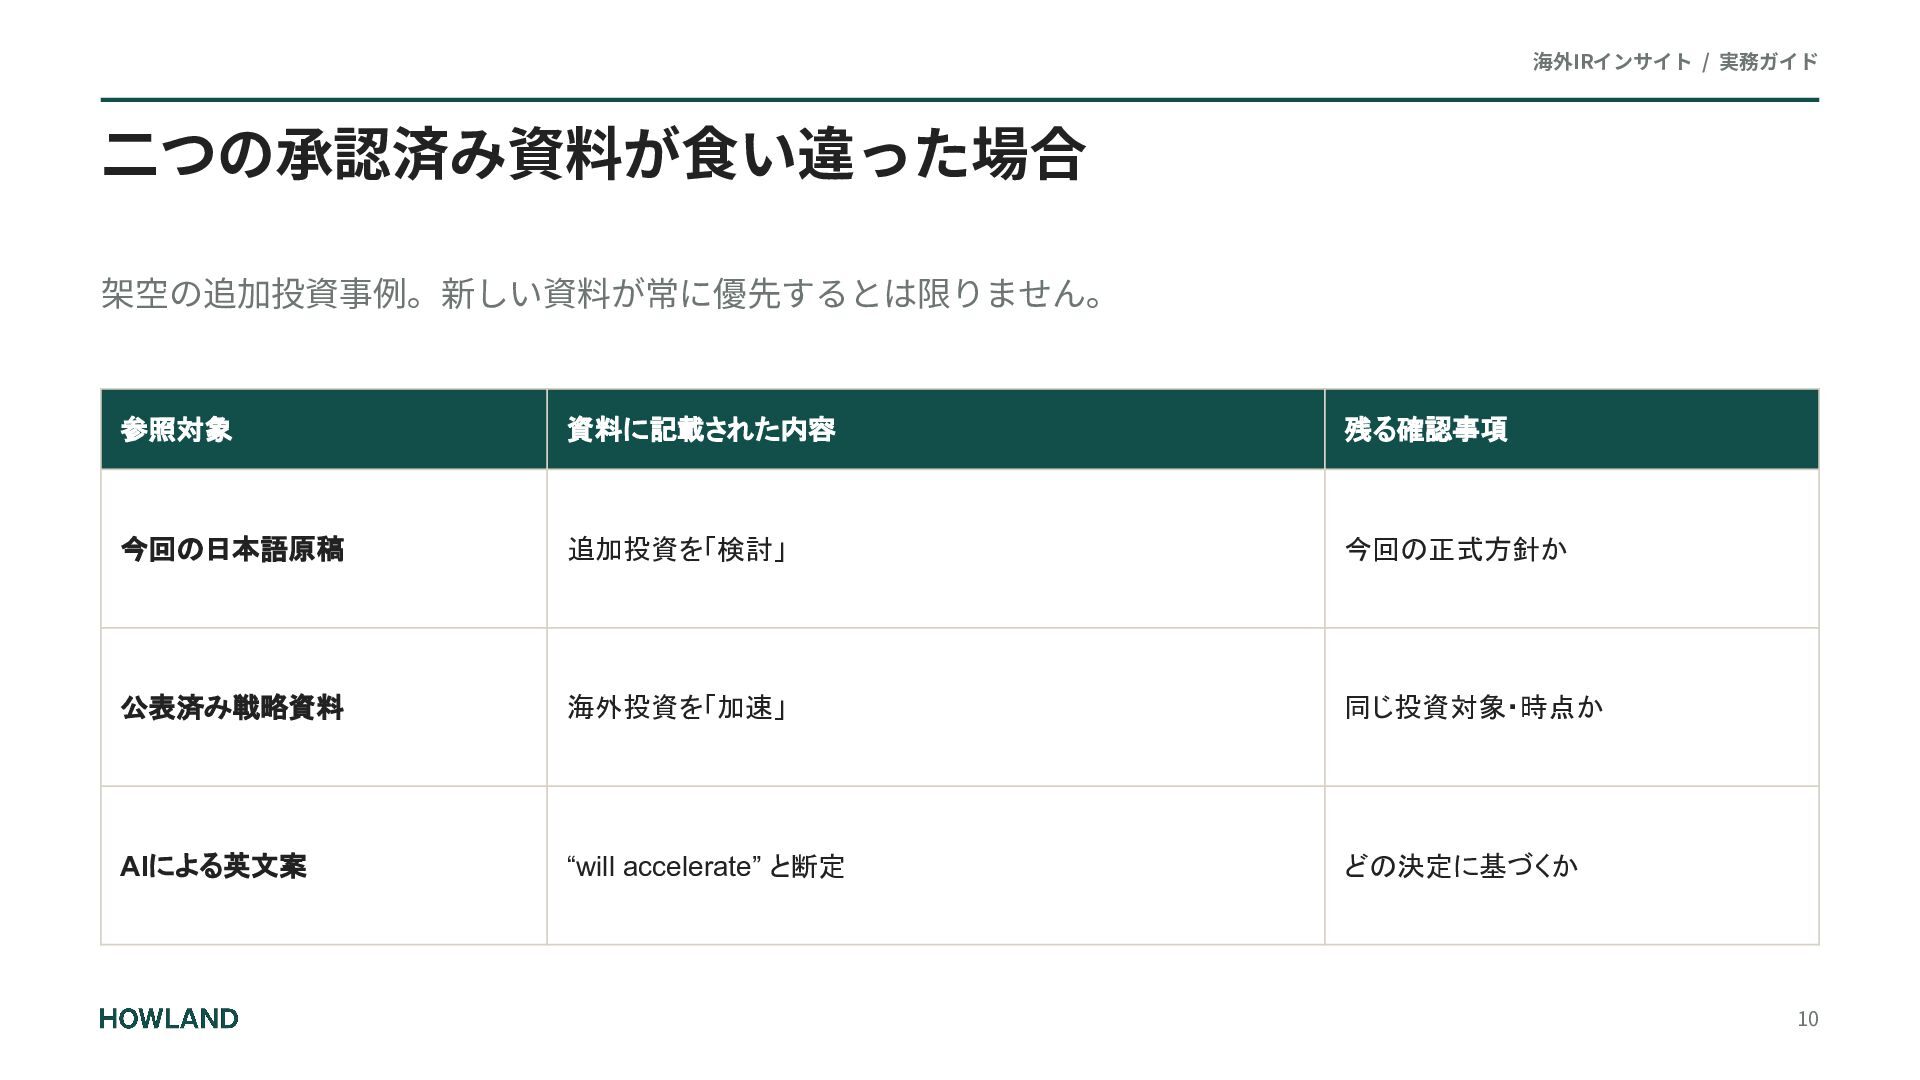
海外IRインサイト / 実務ガイド ⼆つの承認済み資料が⾷い違った場合 架空の追加投資事例。新しい資料が常に優先するとは限りません。 参照対象 資料に記載された内容 残る確認事項 今回の日本語原稿 追加投資を「検討」
今回の正式方針か 公表済み戦略資料 海外投資を「加速」 同じ投資対象・時点か AIによる英文案 “will accelerate” と断定 どの決定に基づくか 10
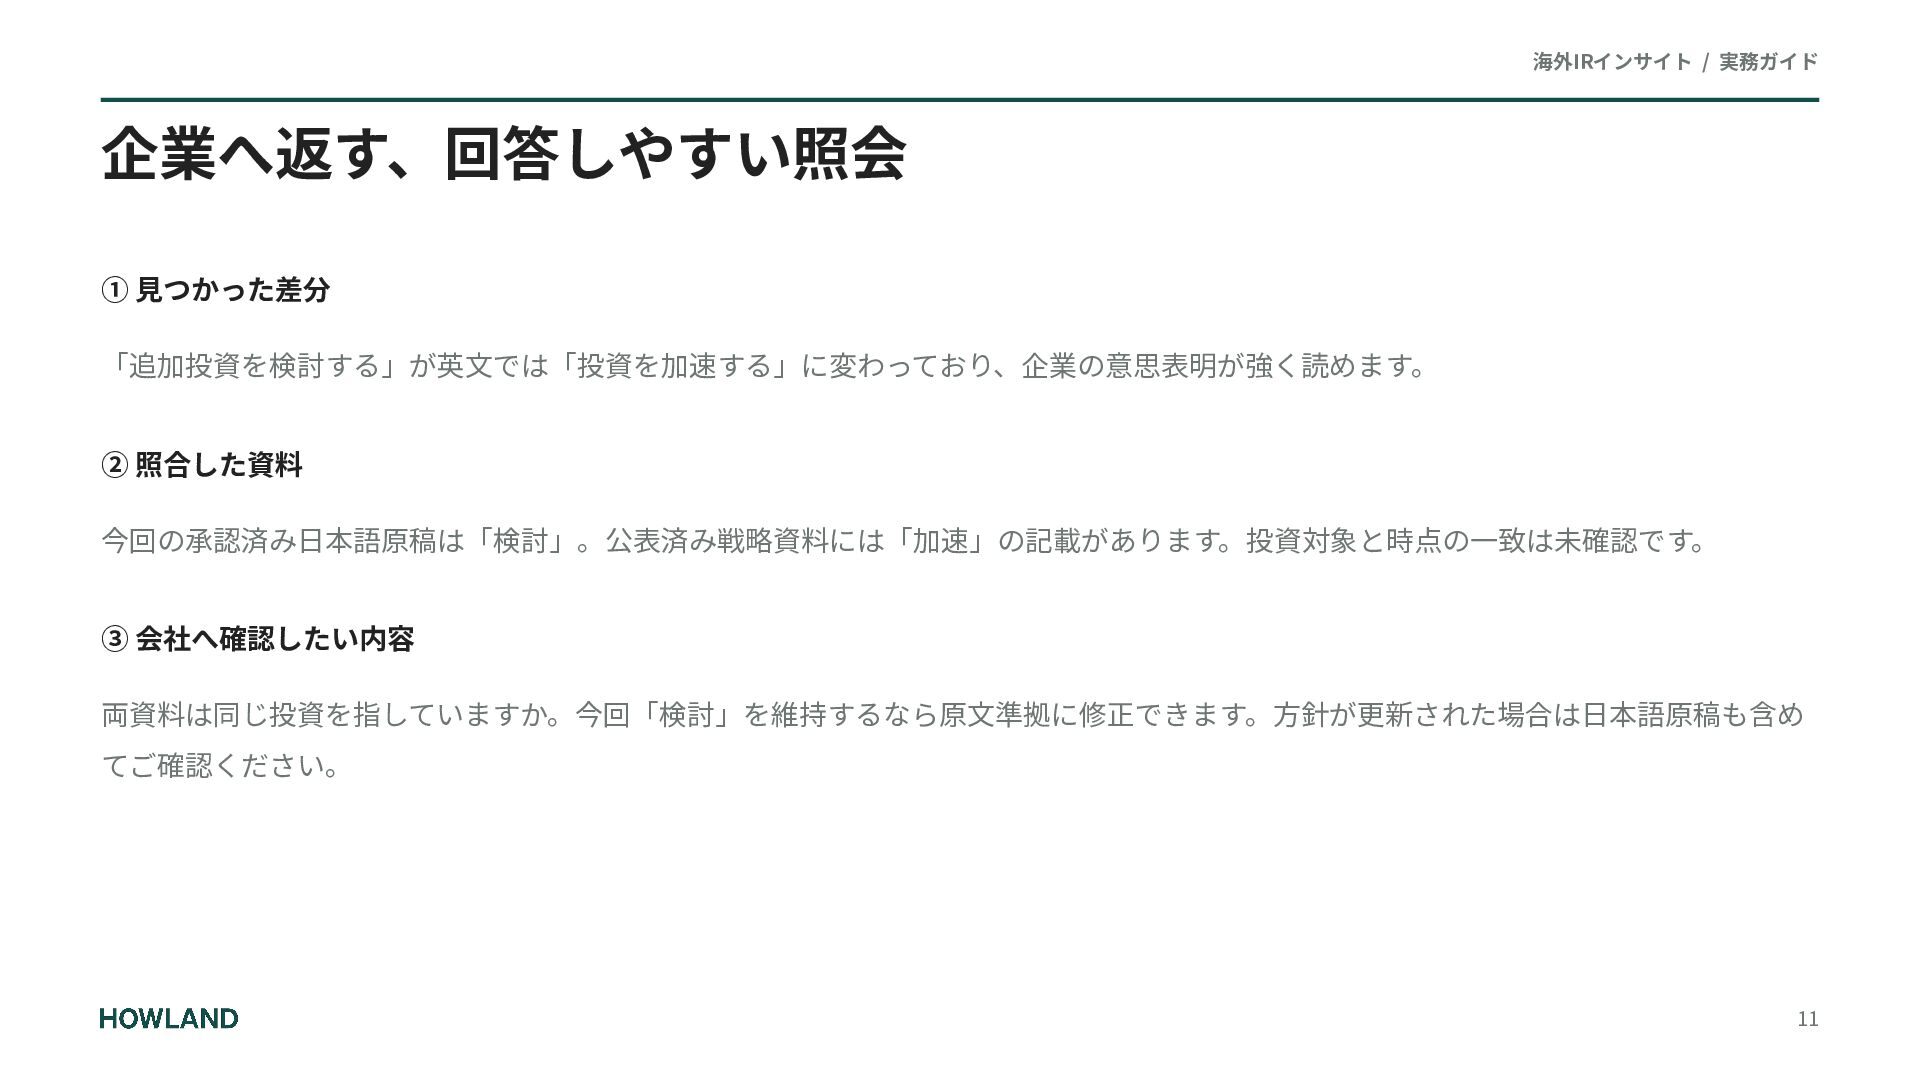
海外IRインサイト / 実務ガイド 企業へ返す、回答しやすい照会 ① ⾒つかった差分 「追加投資を検討する」が英⽂では「投資を加速する」に変わっており、企業の意思表明が強く読めます。 ② 照合した資料 今回の承認済み⽇本語原稿は「検討」。公表済み戦略資料には「加速」の記載があります。投資対象と時点の⼀致は未確認です。
③ 会社へ確認したい内容 両資料は同じ投資を指していますか。今回「検討」を維持するなら原⽂準拠に修正できます。⽅針が更新された場合は⽇本語原稿も含め てご確認ください。 11
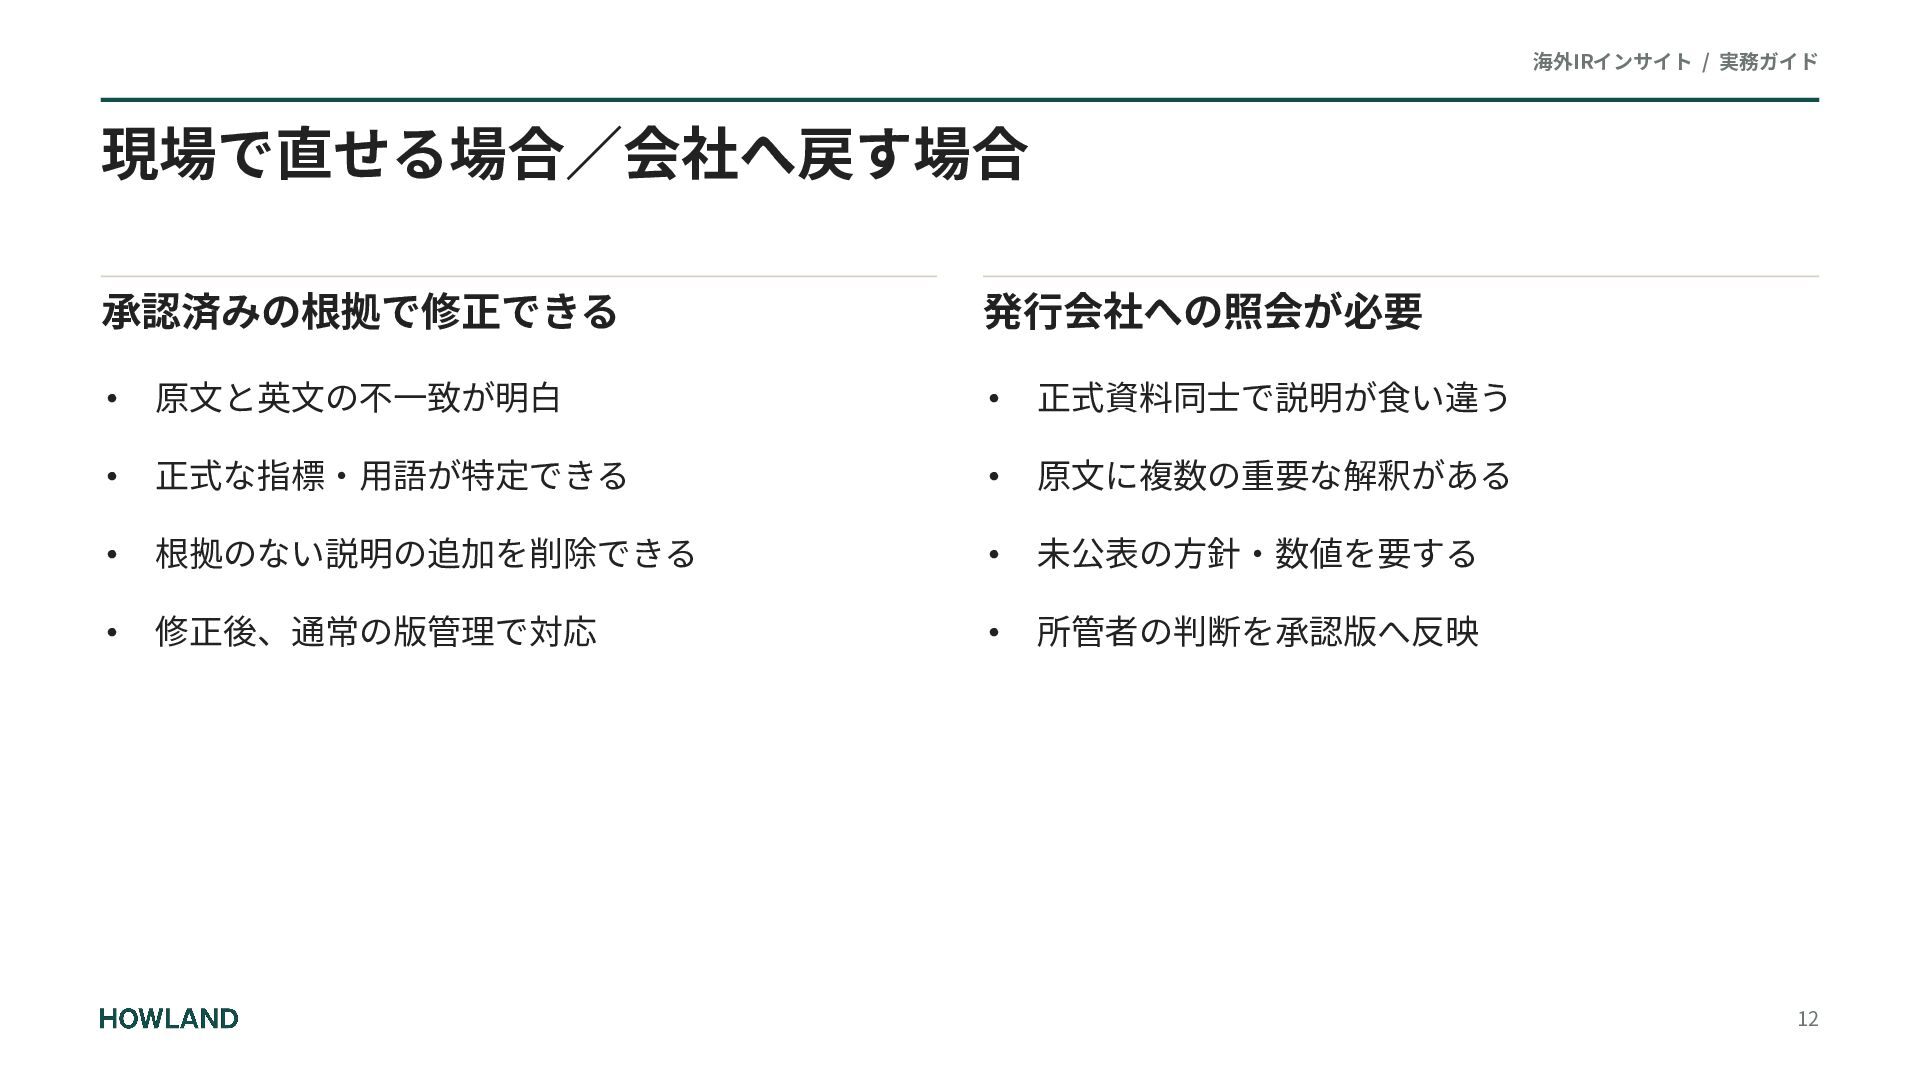
海外IRインサイト / 実務ガイド 現場で直せる場合∕会社へ戻す場合 承認済みの根拠で修正できる 発⾏会社への照会が必要 • 原⽂と英⽂の不⼀致が明⽩ • 正式資料同⼠で説明が⾷い違う
• 正式な指標‧⽤語が特定できる • 原⽂に複数の重要な解釈がある • 根拠のない説明の追加を削除できる • 未公表の⽅針‧数値を要する • 修正後、通常の版管理で対応 • 所管者の判断を承認版へ反映 12
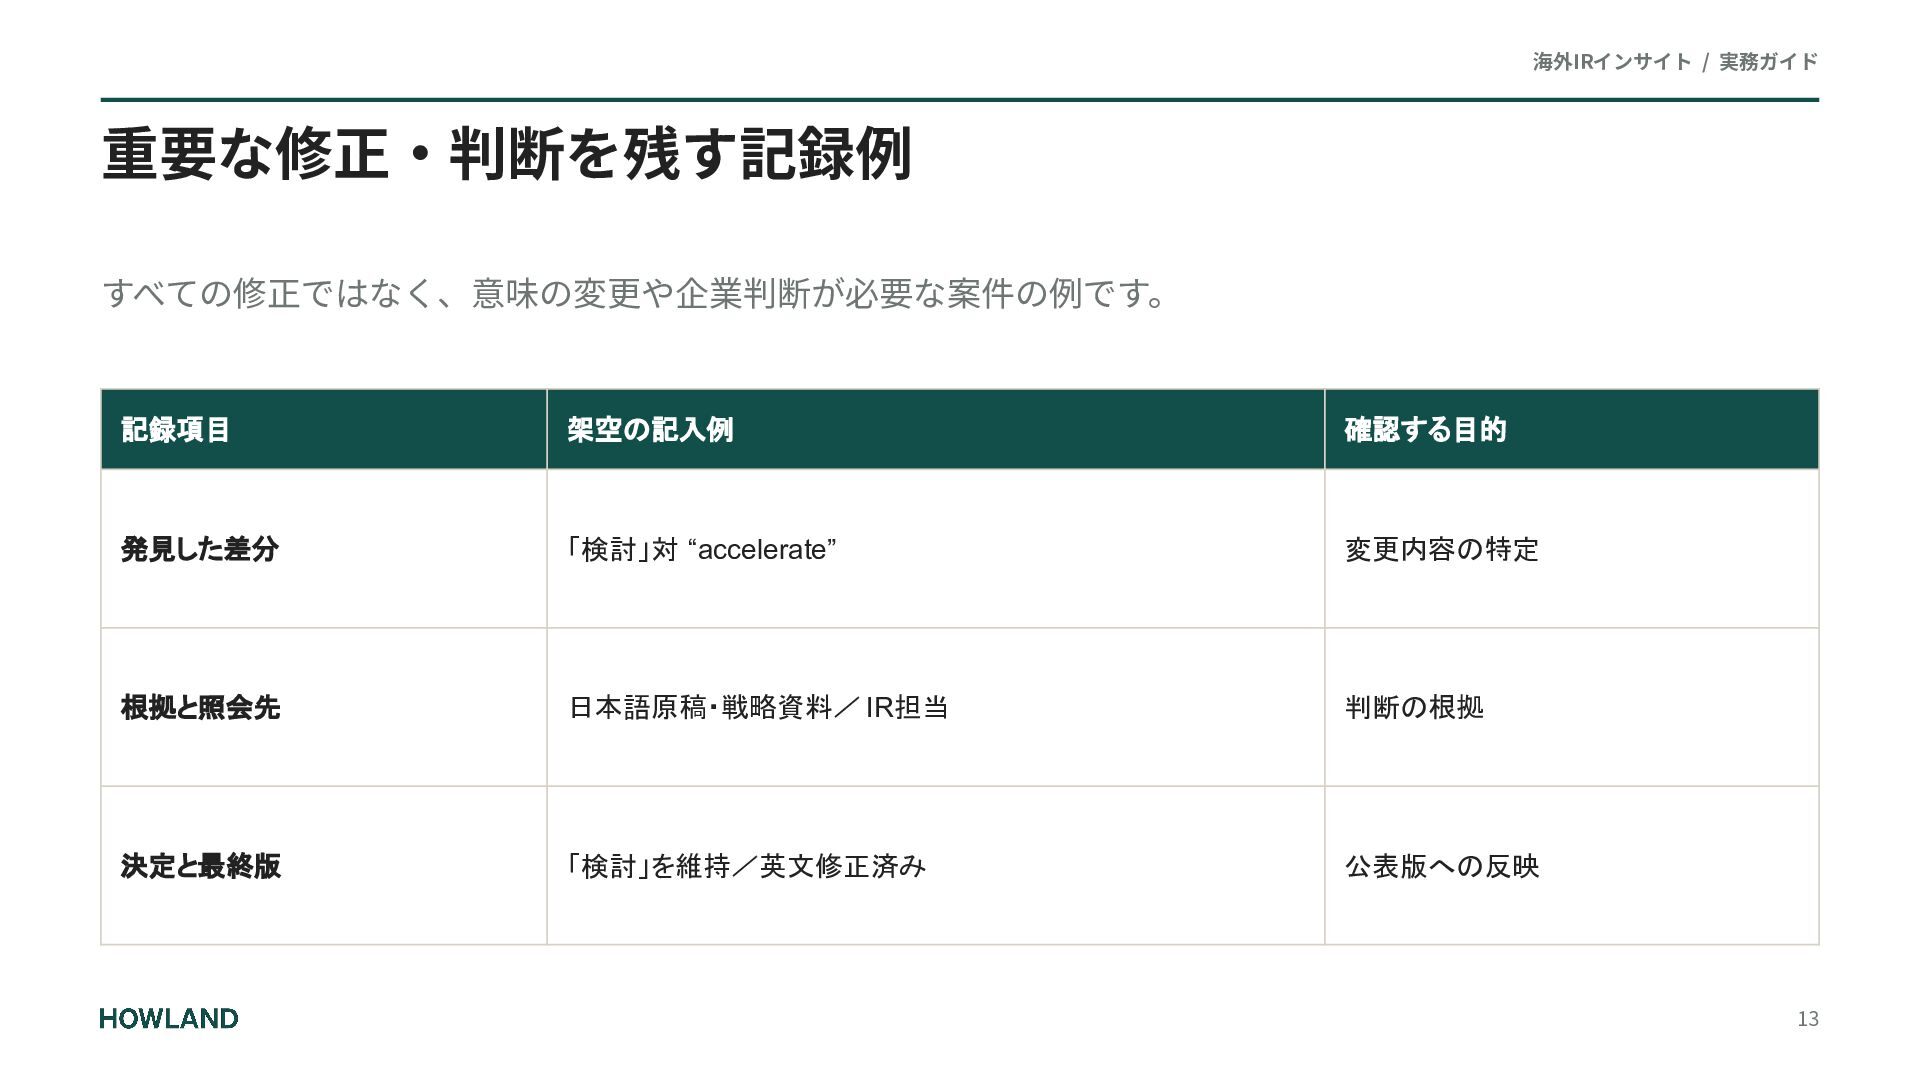
海外IRインサイト / 実務ガイド 重要な修正‧判断を残す記録例 すべての修正ではなく、意味の変更や企業判断が必要な案件の例です。 記録項目 架空の記入例 確認する目的 発見した差分 「検討」対
“accelerate” 変更内容の特定 根拠と照会先 日本語原稿・戦略資料/ IR担当 判断の根拠 決定と最終版 「検討」を維持/英文修正済み 公表版への反映 13
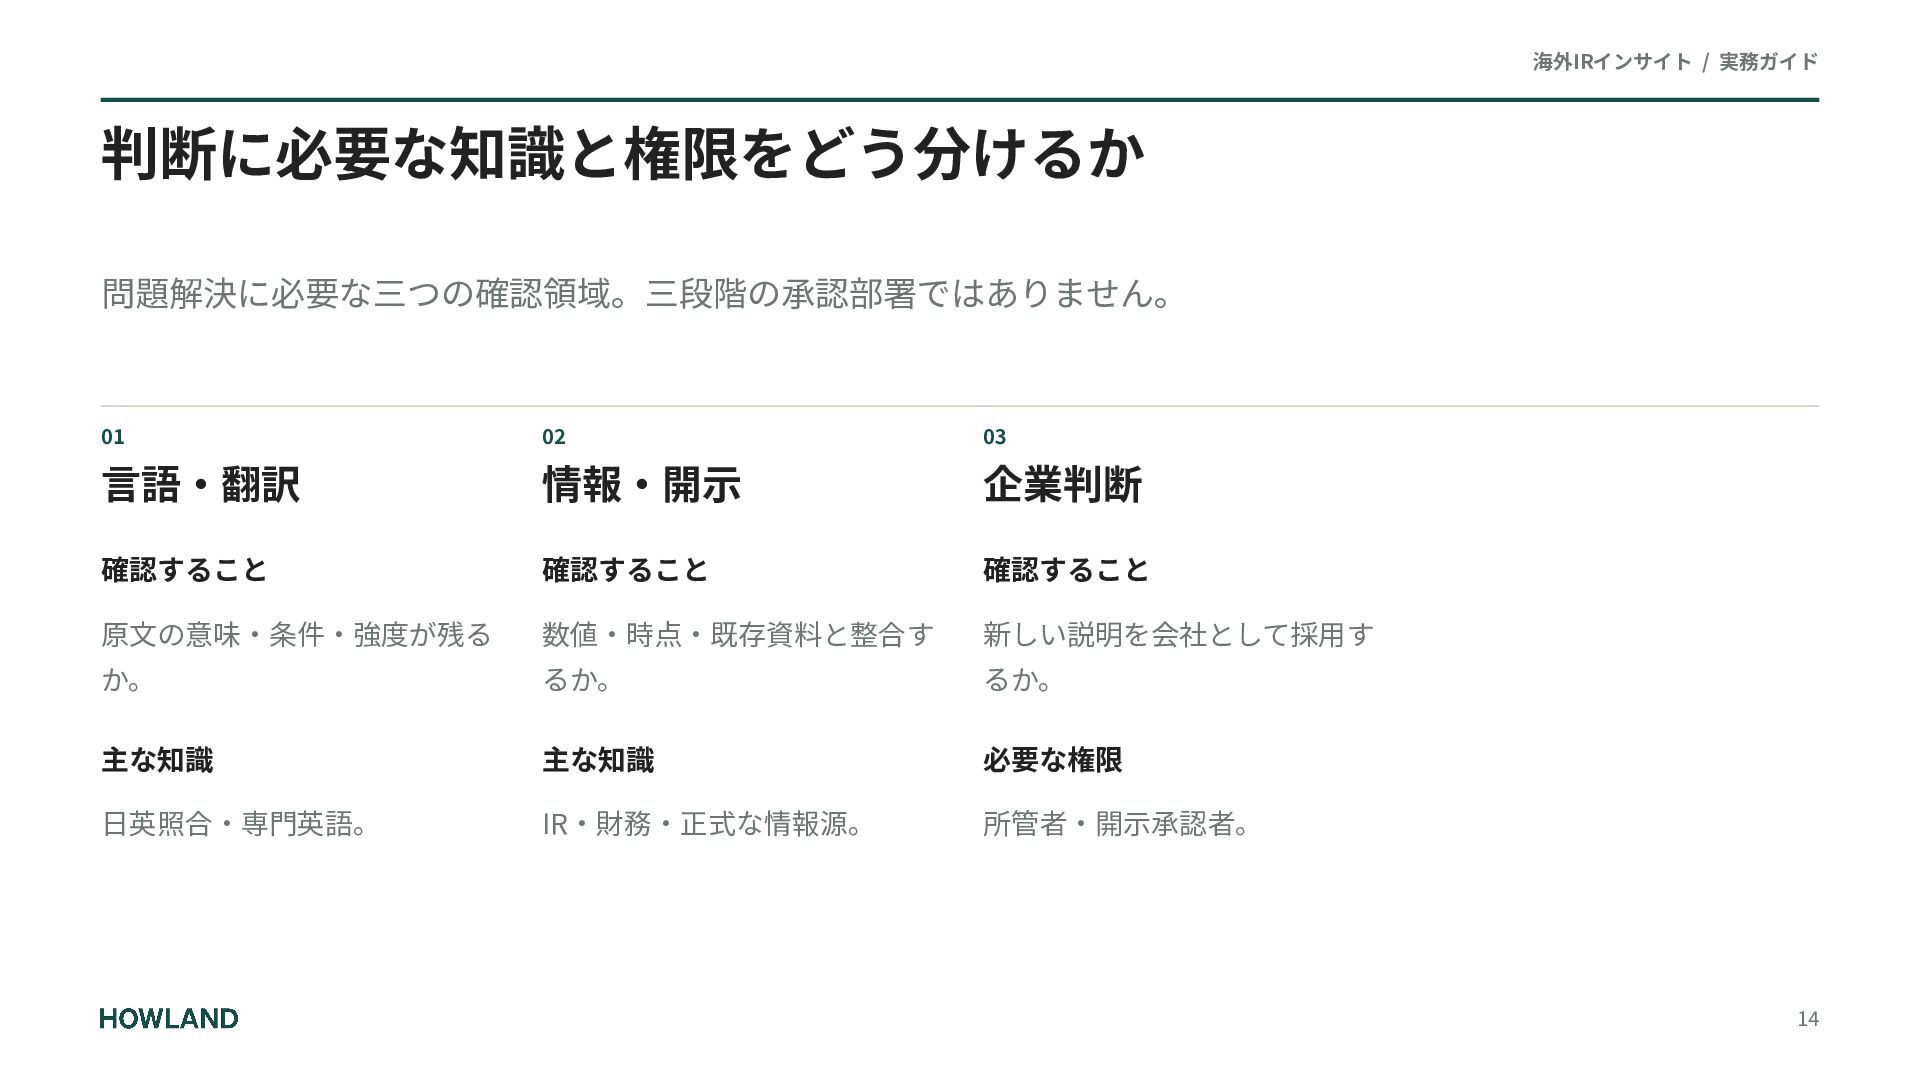
海外IRインサイト / 実務ガイド 判断に必要な知識と権限をどう分けるか 問題解決に必要な三つの確認領域。三段階の承認部署ではありません。 01 02 03 ⾔語‧翻訳 情報‧開⽰
企業判断 確認すること 確認すること 確認すること 原⽂の意味‧条件‧強度が残る 数値‧時点‧既存資料と整合す 新しい説明を会社として採⽤す か。 るか。 るか。 主な知識 主な知識 必要な権限 ⽇英照合‧専⾨英語。 IR‧財務‧正式な情報源。 所管者‧開⽰承認者。 14
海外IRインサイト / 実務ガイド 02 ⾃社の英⽂IR運⽤を点検する 開⽰内容のリスクと制作体制を分けて、無理のない確認⽅法を考えます。 15
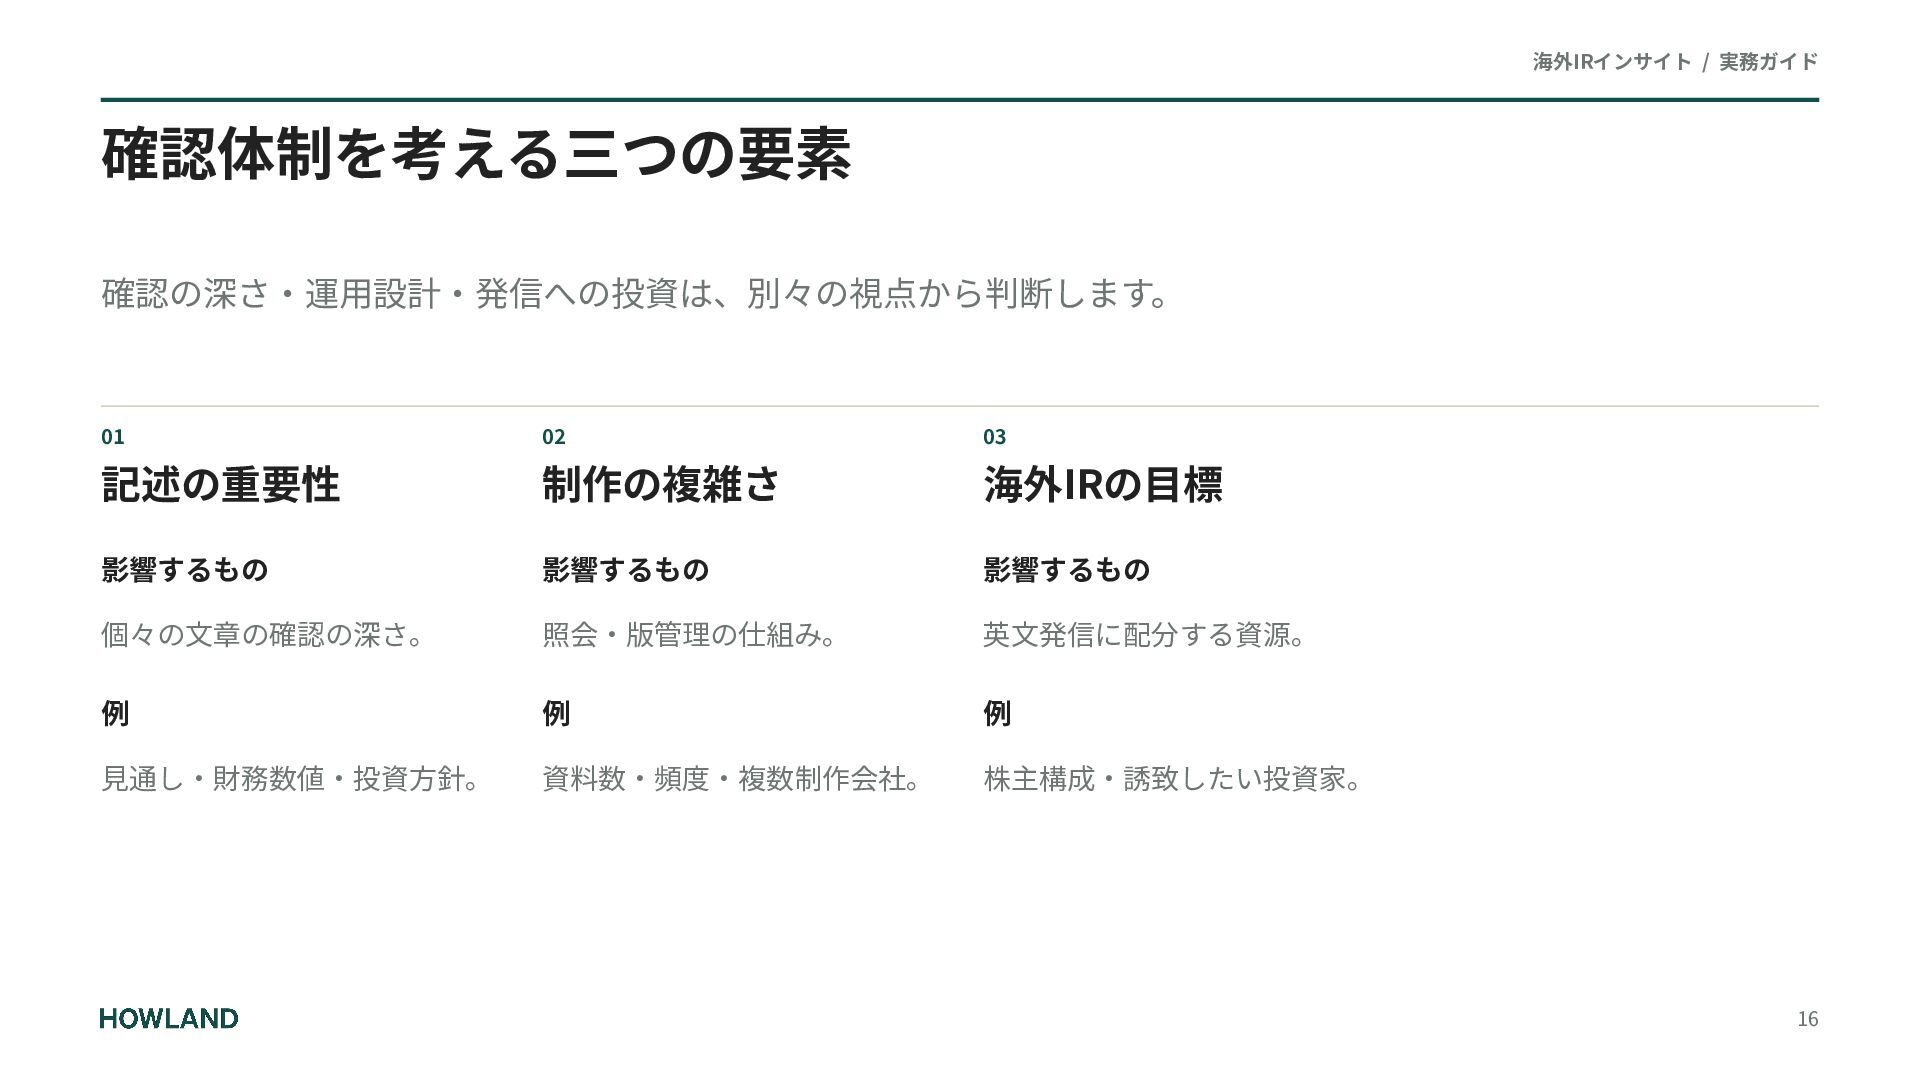
海外IRインサイト / 実務ガイド 確認体制を考える三つの要素 確認の深さ‧運⽤設計‧発信への投資は、別々の視点から判断します。 01 02 03 記述の重要性 制作の複雑さ
海外IRの⽬標 影響するもの 影響するもの 影響するもの 個々の⽂章の確認の深さ。 照会‧版管理の仕組み。 英⽂発信に配分する資源。 例 例 例 ⾒通し‧財務数値‧投資⽅針。 資料数‧頻度‧複数制作会社。 株主構成‧誘致したい投資家。 16
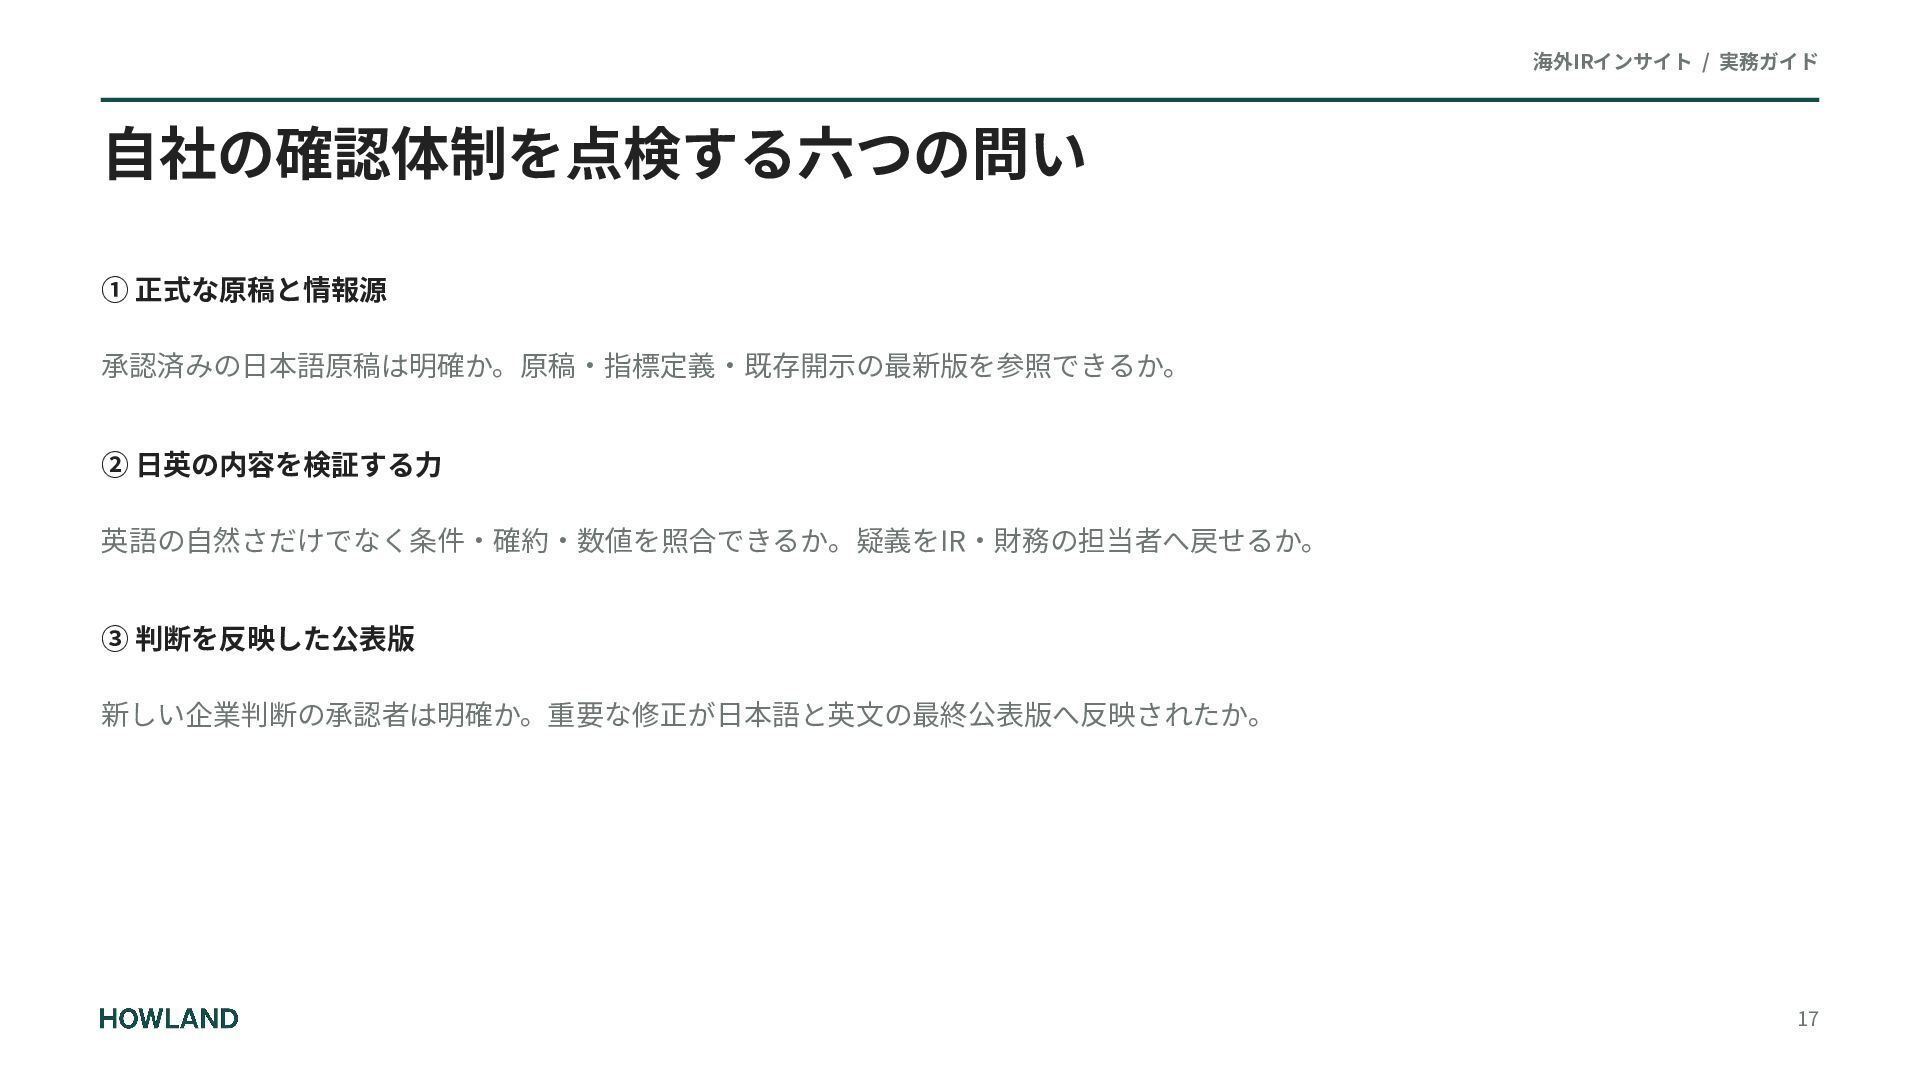
海外IRインサイト / 実務ガイド ⾃社の確認体制を点検する六つの問い ① 正式な原稿と情報源 承認済みの⽇本語原稿は明確か。原稿‧指標定義‧既存開⽰の最新版を参照できるか。 ② ⽇英の内容を検証する⼒ 英語の⾃然さだけでなく条件‧確約‧数値を照合できるか。疑義をIR‧財務の担当者へ戻せるか。
③ 判断を反映した公表版 新しい企業判断の承認者は明確か。重要な修正が⽇本語と英⽂の最終公表版へ反映されたか。 17
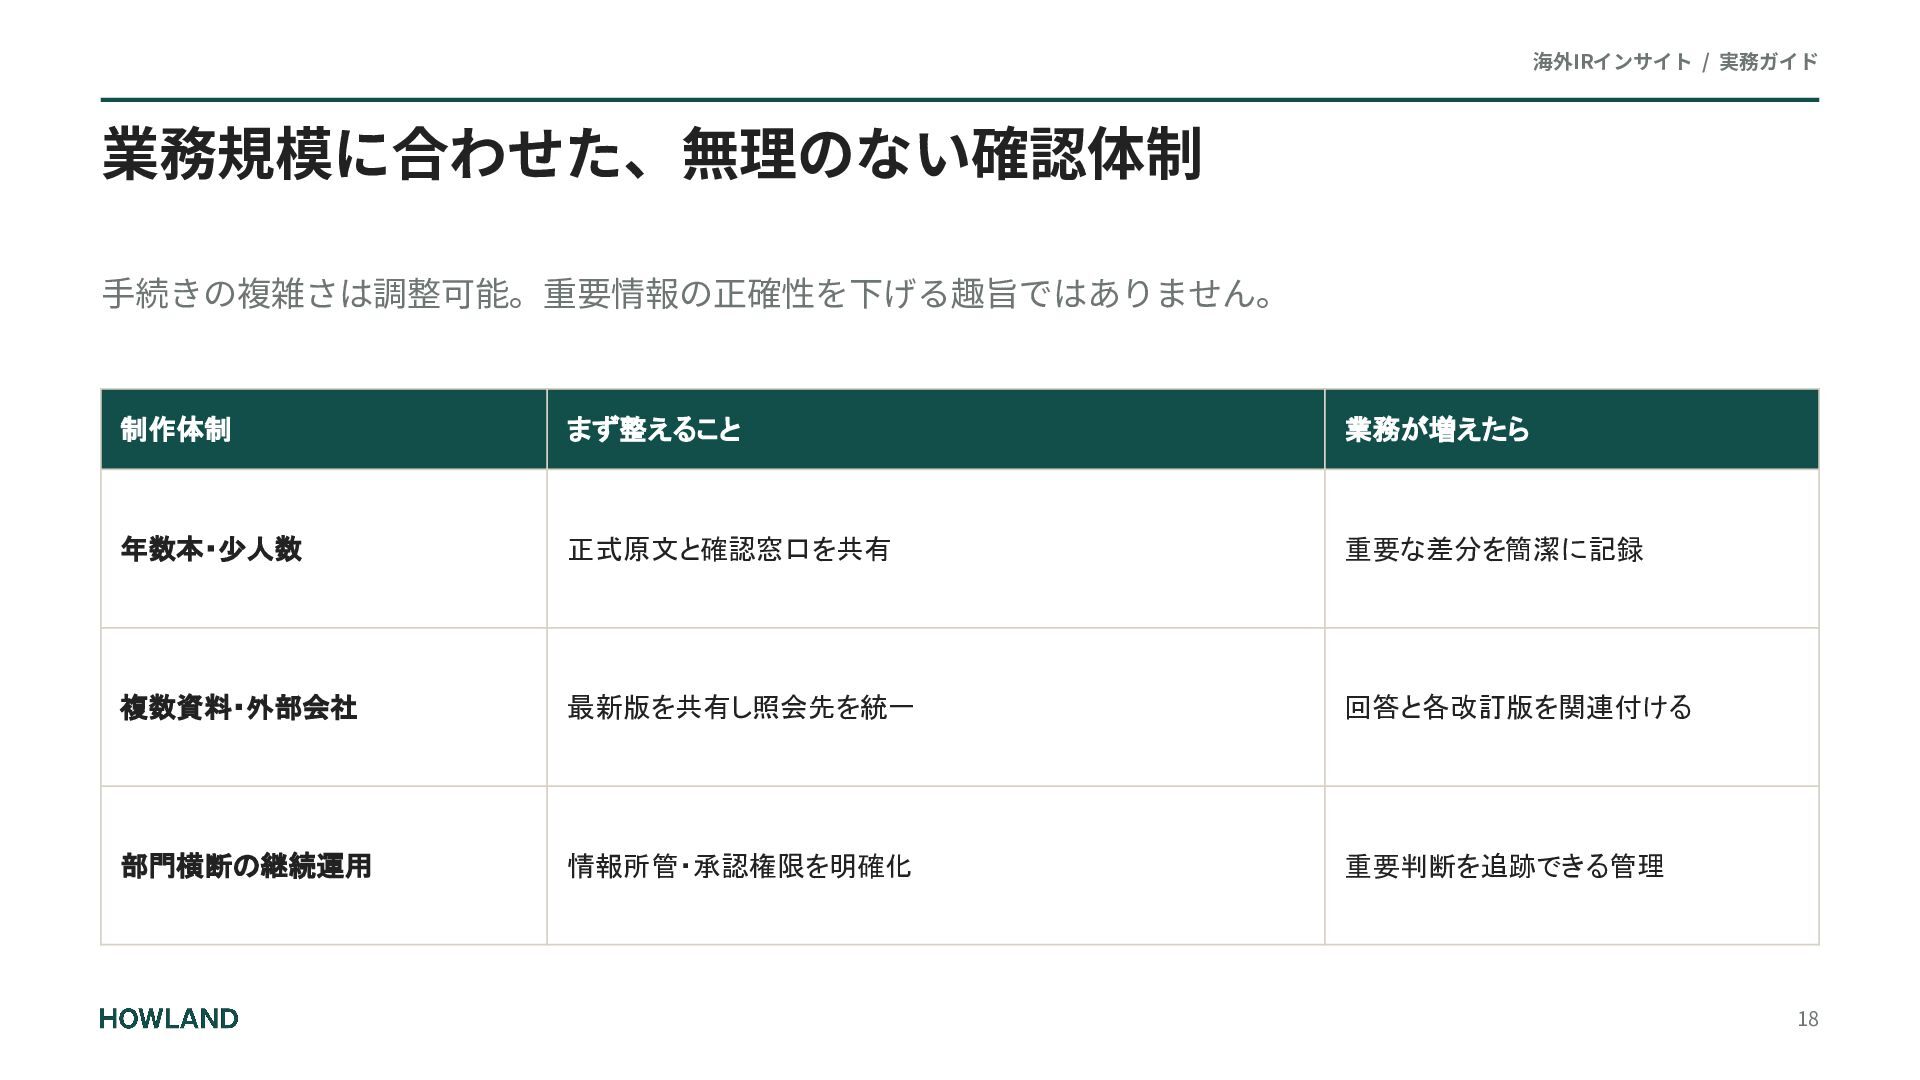
海外IRインサイト / 実務ガイド 業務規模に合わせた、無理のない確認体制 ⼿続きの複雑さは調整可能。重要情報の正確性を下げる趣旨ではありません。 制作体制 まず整えること 業務が増えたら 年数本・少人数 正式原文と確認窓口を共有
重要な差分を簡潔に記録 複数資料・外部会社 最新版を共有し照会先を統一 回答と各改訂版を関連付ける 部門横断の継続運用 情報所管・承認権限を明確化 重要判断を追跡できる管理 18
海外IRインサイト / 実務ガイド 確認体制の⾒直しは、⼀つの資料から。 正式な⽇本語原稿‧照会先‧最終公表版を確かめることが、実務の出発点になり ます。
[email protected]
| howland.co.jp
More Decks by Howland Inc.
See All by Howland Inc.
【海外IRインサイト#03】英文IRの「次の一手」 判断ガイド
howlandinc
0
4
【海外IRインサイト#04】日英決算説明資料の「情報差」を点検する 実例と実務チェックガイド
howlandinc
0
2
【海外IRインサイト#01】英文開示の次に、 何を見直すか
howlandinc
0
6
【海外IRインサイト#02】英文IR品質確認ガイド|公開前の確認チェックリスト
howlandinc
0
3
Featured
See All Featured
How to make the Groovebox
asonas
2
2.6k
The Illustrated Guide to Node.js - THAT Conference 2024
reverentgeek
1
620
Test your architecture with Archunit
thirion
2
2.5k
Being A Developer After 40
akosma
PRO
92
590k
Information Architects: The Missing Link in Design Systems
soysaucechin
1
1.3k
Measuring & Analyzing Core Web Vitals
bluesmoon
9
1.1k
Color Theory Basics | Prateek | Gurzu
gurzu
1
530
Six Lessons from altMBA
skipperchong
29
4.6k
Tips & Tricks on How to Get Your First Job In Tech
honzajavorek
1
850
New Earth Scene 8
popppiees
5
2.9k
The Curious Case for Waylosing
cassininazir
1
630
HU Berlin: Industrial-Strength Natural Language Processing with spaCy and Prodigy
inesmontani
PRO
0
820


 howlandinc
 asonas
 reverentgeek
 thirion
 akosma
 soysaucechin
 bluesmoon
 gurzu
 skipperchong
 honzajavorek
 popppiees
 cassininazir
 inesmontani