Upgrade to Pro
— share decks privately, control downloads, hide ads and more …
Speaker Deck
Sign up for free
Menu
Search
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Pricing
Search
Sign in
Sign up for free
投資戦略202609
Search
Pragmaworks
September 14, 2026
7
0
Share
Embed
Copy iframe code
Copy JS code
Copy link
Start on current slide
投資戦略202609
Pragmaworks
September 14, 2026
More Decks by Pragmaworks
See All by Pragmaworks
投資戦略202607
pw
0
1.4k
投資戦略202606.pdf
pw
0
810
投資戦略202605
pw
0
610
投資戦略202604
pw
0
22
投資戦略202604
pw
0
25
投資戦略202604
pw
0
1.4k
投資戦略202603.pdf
pw
0
180
投資戦略202602
pw
0
580
投資戦略202601.pdf
pw
0
320
Featured
See All Featured
SEO in 2025: How to Prepare for the Future of Search
ipullrank
3
3.8k
The Spectacular Lies of Maps
axbom
PRO
1
990
ラッコキーワード サービス紹介資料
rakko
1
4.8M
Building a Scalable Design System with Sketch
lauravandoore
463
34k
The Straight Up "How To Draw Better" Workshop
denniskardys
239
140k
The SEO identity crisis: Don't let AI make you average
varn
0
550
XXLCSS - How to scale CSS and keep your sanity
sugarenia
249
1.3M
How to Grow Your eCommerce with AI & Automation
katarinadahlin
PRO
1
270
Paper Plane
katiecoart
PRO
2
53k
The Art of Programming - Codeland 2020
erikaheidi
57
14k
Crafting Experiences
bethany
1
310
Embracing the Ebb and Flow
colly
88
5.2k
Transcript
革新的で身近なファミリーオフィス 投資戦略2026年9月 Sep 2026 copyright © 2026 Pragmaworks Inc. All
Rights Reserved 1
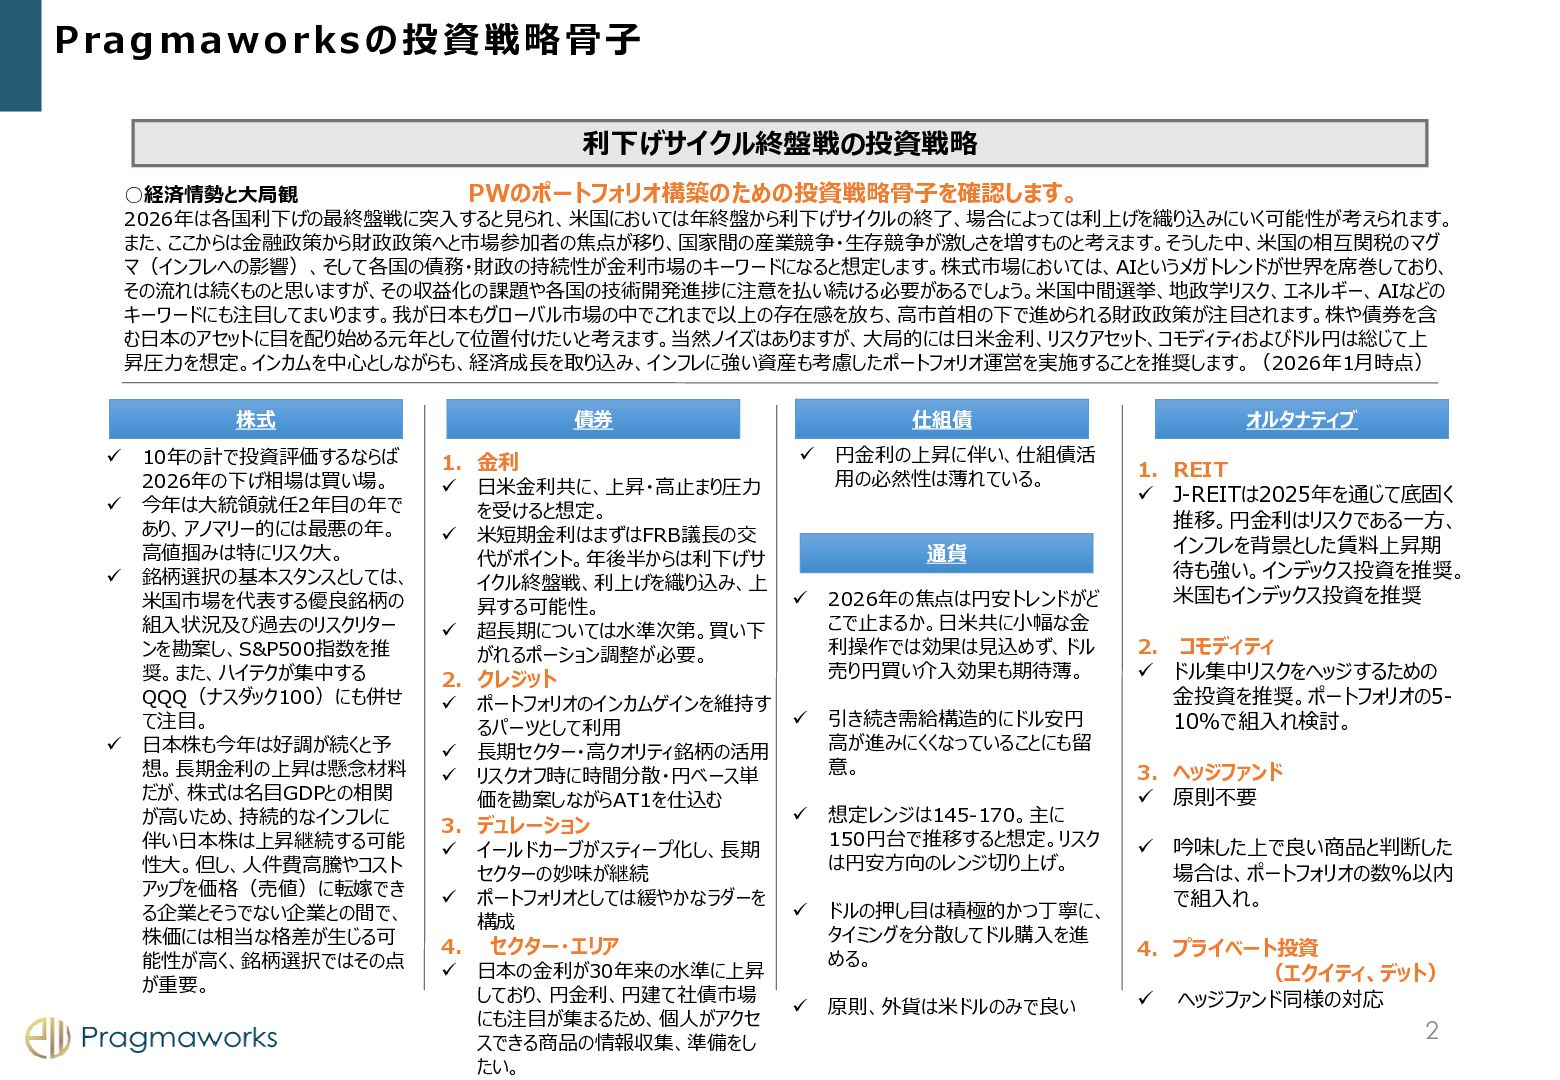
Pragmaworksの投資戦略骨子 利下げサイクル終盤戦の投資戦略 PWのポートフォリオ構築のための投資戦略骨子を確認します。 ◦経済情勢と大局観 2026年は各国利下げの最終盤戦に突入すると見られ、米国においては年終盤から利下げサイクルの終了、場合によっては利上げを織り込みにいく可能性が考えられます。 また、ここからは金融政策から財政政策へと市場参加者の焦点が移り、国家間の産業競争・生存競争が激しさを増すものと考えます。そうした中、米国の相互関税のマグ マ(インフレへの影響)、そして各国の債務・財政の持続性が金利市場のキーワードになると想定します。株式市場においては、AIというメガトレンドが世界を席巻しており、 その流れは続くものと思いますが、その収益化の課題や各国の技術開発進捗に注意を払い続ける必要があるでしょう。米国中間選挙、地政学リスク、エネルギー、AIなどの キーワードにも注目してまいります。我が日本もグローバル市場の中でこれまで以上の存在感を放ち、高市首相の下で進められる財政政策が注目されます。株や債券を含 む日本のアセットに目を配り始める元年として位置付けたいと考えます。当然ノイズはありますが、大局的には日米金利、リスクアセット、コモディティおよびドル円は総じて上
昇圧力を想定。インカムを中心としながらも、経済成長を取り込み、インフレに強い資産も考慮したポートフォリオ運営を実施することを推奨します。(2026年1月時点) 株式 ✓ ✓ ✓ ✓ 10年の計で投資評価するならば 2026年の下げ相場は買い場。 今年は大統領就任2年目の年で あり、アノマリー的には最悪の年。 高値掴みは特にリスク大。 銘柄選択の基本スタンスとしては、 米国市場を代表する優良銘柄の 組入状況及び過去のリスクリター ンを勘案し、S&P500指数を推 奨。また、ハイテクが集中する QQQ(ナスダック100)にも併せ て注目。 日本株も今年は好調が続くと予 想。長期金利の上昇は懸念材料 だが、株式は名目GDPとの相関 が高いため、持続的なインフレに 伴い日本株は上昇継続する可能 性大。但し、人件費高騰やコスト アップを価格(売値)に転嫁でき る企業とそうでない企業との間で、 株価には相当な格差が生じる可 能性が高く、銘柄選択ではその点 が重要。 仕組債 債券 1. 金利 ✓ ✓ ✓ 日米金利共に、上昇・高止まり圧力 を受けると想定。 米短期金利はまずはFRB議長の交 代がポイント。年後半からは利下げサ イクル終盤戦、利上げを織り込み、上 昇する可能性。 超長期については水準次第。買い下 がれるポーション調整が必要。 ✓ 通貨 ✓ 2. クレジット ✓ ✓ ✓ ポートフォリオのインカムゲインを維持す るパーツとして利用 長期セクター・高クオリティ銘柄の活用 リスクオフ時に時間分散・円ベース単 価を勘案しながらAT1を仕込む 3. デュレーション ✓ ✓ イールドカーブがスティープ化し、長期 セクターの妙味が継続 ポートフォリオとしては緩やかなラダーを 構成 4. セクター・エリア ✓ 日本の金利が30年来の水準に上昇 しており、円金利、円建て社債市場 にも注目が集まるため、個人がアクセ スできる商品の情報収集、準備をし たい。 円金利の上昇に伴い、仕組債活 用の必然性は薄れている。 ✓ ✓ ✓ ✓ 2026年の焦点は円安トレンドがど こで止まるか。日米共に小幅な金 利操作では効果は見込めず、ドル 売り円買い介入効果も期待薄。 引き続き需給構造的にドル安円 高が進みにくくなっていることにも留 意。 想定レンジは145-170。主に 150円台で推移すると想定。リスク は円安方向のレンジ切り上げ。 ドルの押し目は積極的かつ丁寧に、 タイミングを分散してドル購入を進 める。 原則、外貨は米ドルのみで良い オルタナティブ 1. REIT ✓ J-REITは2025年を通じて底固く 推移。円金利はリスクである一方、 インフレを背景とした賃料上昇期 待も強い。インデックス投資を推奨。 米国もインデックス投資を推奨 2. コモディティ ✓ ドル集中リスクをヘッジするための 金投資を推奨。ポートフォリオの510%で組入れ検討。 3. ヘッジファンド ✓ 原則不要 ✓ 吟味した上で良い商品と判断した 場合は、ポートフォリオの数%以内 で組入れ。 4. プライベート投資 (エクイティ、デット) ✓ ヘッジファンド同様の対応 2
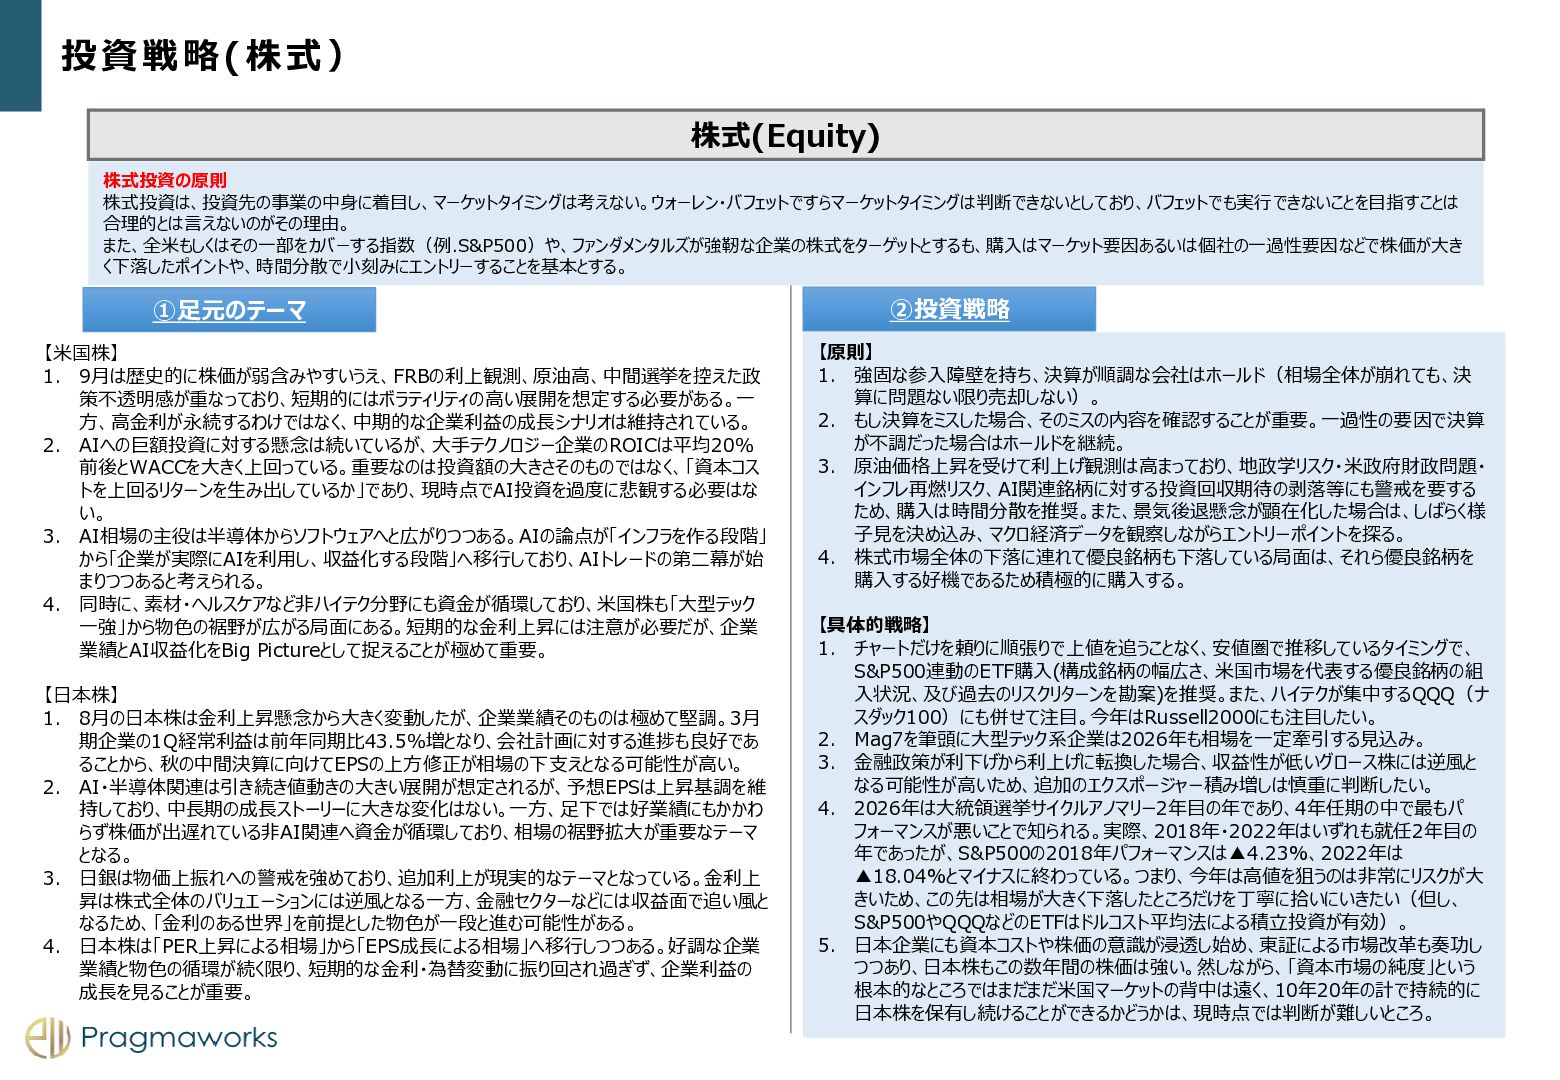
投資戦略(株式) 株式(Equity) 株式投資の原則 株式投資は、投資先の事業の中身に着目し、マーケットタイミングは考えない。ウォーレン・バフェットですらマーケットタイミングは判断できないとしており、バフェットでも実行できないことを目指すことは 合理的とは言えないのがその理由。 また、全米もしくはその一部をカバーする指数(例.S&P500)や、ファンダメンタルズが強靭な企業の株式をターゲットとするも、購入はマーケット要因あるいは個社の一過性要因などで株価が大き く下落したポイントや、時間分散で小刻みにエントリーすることを基本とする。 ①足元のテーマ 【米国株】 1.
9月は歴史的に株価が弱含みやすいうえ、FRBの利上観測、原油高、中間選挙を控えた政 策不透明感が重なっており、短期的にはボラティリティの高い展開を想定する必要がある。一 方、高金利が永続するわけではなく、中期的な企業利益の成長シナリオは維持されている。 2. AIへの巨額投資に対する懸念は続いているが、大手テクノロジー企業のROICは平均20% 前後とWACCを大きく上回っている。重要なのは投資額の大きさそのものではなく、「資本コス トを上回るリターンを生み出しているか」であり、現時点でAI投資を過度に悲観する必要はな い。 3. AI相場の主役は半導体からソフトウェアへと広がりつつある。AIの論点が「インフラを作る段階」 から「企業が実際にAIを利用し、収益化する段階」へ移行しており、AIトレードの第二幕が始 まりつつあると考えられる。 4. 同時に、素材・ヘルスケアなど非ハイテク分野にも資金が循環しており、米国株も「大型テック 一強」から物色の裾野が広がる局面にある。短期的な金利上昇には注意が必要だが、企業 業績とAI収益化をBig Pictureとして捉えることが極めて重要。 【日本株】 1. 8月の日本株は金利上昇懸念から大きく変動したが、企業業績そのものは極めて堅調。3月 期企業の1Q経常利益は前年同期比43.5%増となり、会社計画に対する進捗も良好であ ることから、秋の中間決算に向けてEPSの上方修正が相場の下支えとなる可能性が高い。 2. AI・半導体関連は引き続き値動きの大きい展開が想定されるが、予想EPSは上昇基調を維 持しており、中長期の成長ストーリーに大きな変化はない。一方、足下では好業績にもかかわ らず株価が出遅れている非AI関連へ資金が循環しており、相場の裾野拡大が重要なテーマ となる。 3. 日銀は物価上振れへの警戒を強めており、追加利上が現実的なテーマとなっている。金利上 昇は株式全体のバリュエーションには逆風となる一方、金融セクターなどには収益面で追い風と なるため、「金利のある世界」を前提とした物色が一段と進む可能性がある。 4. 日本株は「PER上昇による相場」から「EPS成長による相場」へ移行しつつある。好調な企業 業績と物色の循環が続く限り、短期的な金利・為替変動に振り回され過ぎず、企業利益の 成長を見ることが重要。 ②投資戦略 【原則】 1. 強固な参入障壁を持ち、決算が順調な会社はホールド(相場全体が崩れても、決 算に問題ない限り売却しない)。 2. もし決算をミスした場合、そのミスの内容を確認することが重要。一過性の要因で決算 が不調だった場合はホールドを継続。 3. 原油価格上昇を受けて利上げ観測は高まっており、地政学リスク・米政府財政問題・ インフレ再燃リスク、AI関連銘柄に対する投資回収期待の剥落等にも警戒を要する ため、購入は時間分散を推奨。また、景気後退懸念が顕在化した場合は、しばらく様 子見を決め込み、マクロ経済データを観察しながらエントリーポイントを探る。 4. 株式市場全体の下落に連れて優良銘柄も下落している局面は、それら優良銘柄を 購入する好機であるため積極的に購入する。 【具体的戦略】 1. チャートだけを頼りに順張りで上値を追うことなく、安値圏で推移しているタイミングで、 S&P500連動のETF購入(構成銘柄の幅広さ、米国市場を代表する優良銘柄の組 入状況、及び過去のリスクリターンを勘案)を推奨。また、ハイテクが集中するQQQ(ナ スダック100)にも併せて注目。今年はRussell2000にも注目したい。 2. Mag7を筆頭に大型テック系企業は2026年も相場を一定牽引する見込み。 3. 金融政策が利下げから利上げに転換した場合、収益性が低いグロース株には逆風と なる可能性が高いため、追加のエクスポージャー積み増しは慎重に判断したい。 4. 2026年は大統領選挙サイクルアノマリー2年目の年であり、4年任期の中で最もパ フォーマンスが悪いことで知られる。実際、2018年・2022年はいずれも就任2年目の 年であったが、S&P500の2018年パフォーマンスは▲4.23%、2022年は ▲18.04%とマイナスに終わっている。つまり、今年は高値を狙うのは非常にリスクが大 きいため、この先は相場が大きく下落したところだけを丁寧に拾いにいきたい(但し、 S&P500やQQQなどのETFはドルコスト平均法による積立投資が有効)。 5. 日本企業にも資本コストや株価の意識が浸透し始め、東証による市場改革も奏功し つつあり、日本株もこの数年間の株価は強い。然しながら、「資本市場の純度」という 根本的なところではまだまだ米国マーケットの背中は遠く、10年20年の計で持続的に 日本株を保有し続けることができるかどうかは、現時点では判断が難しいところ。 12
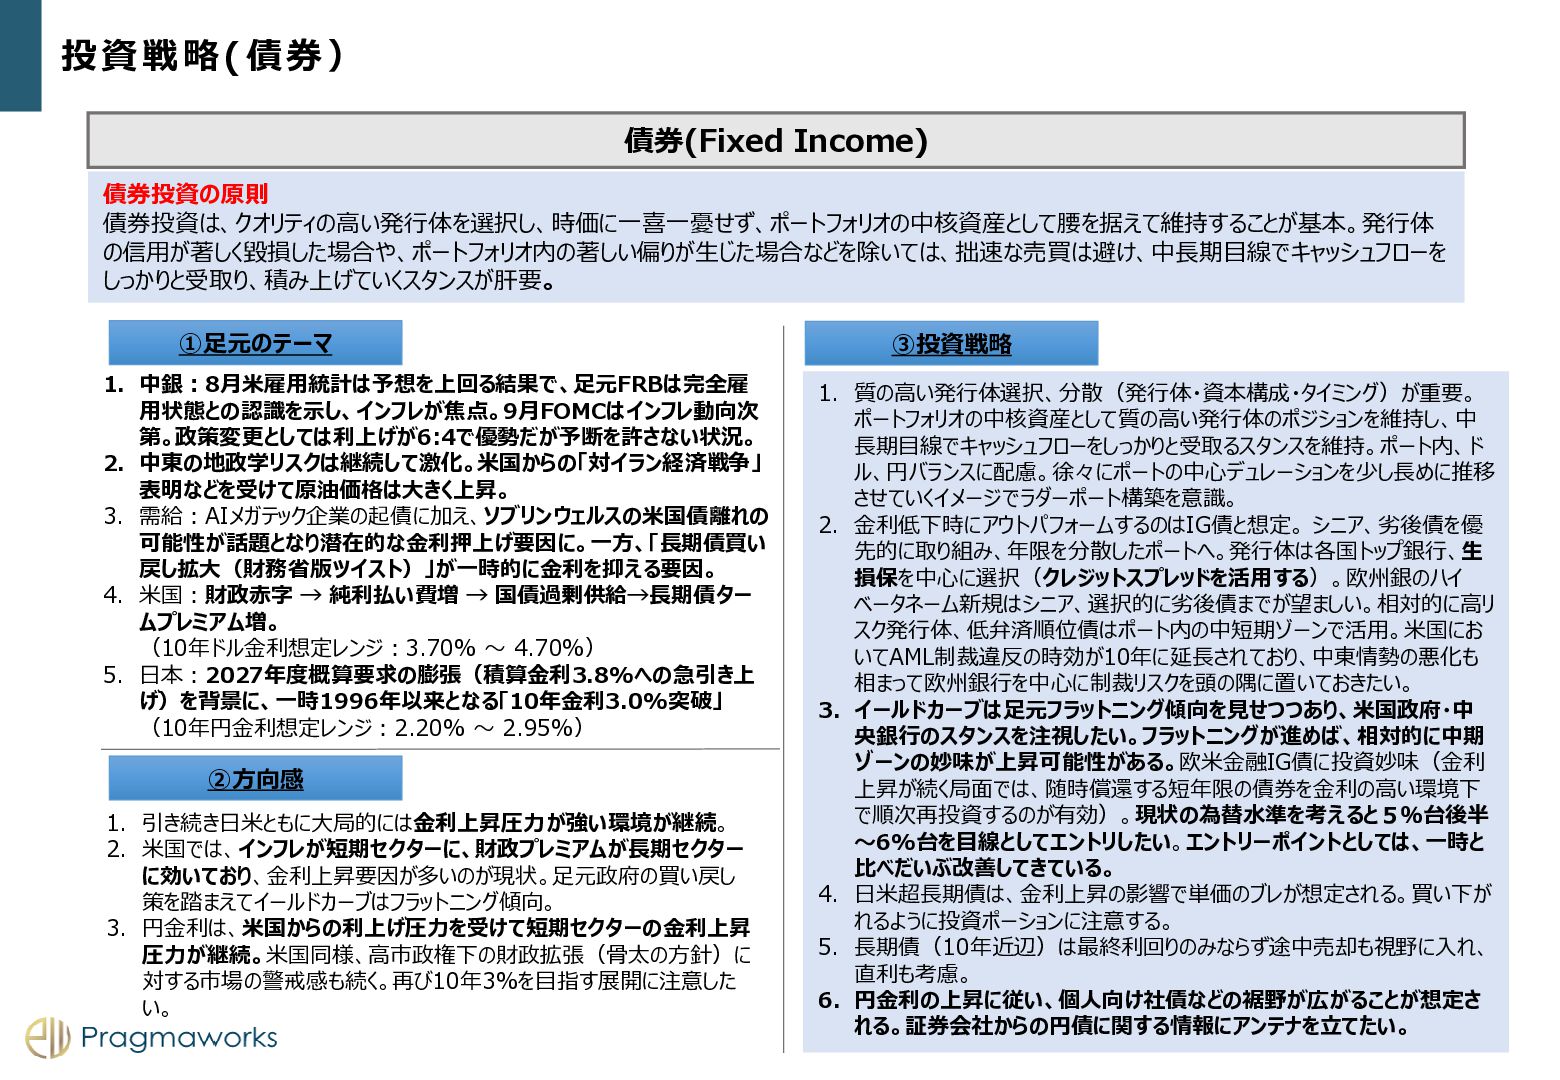
投資戦略(債券) 債券(Fixed Income) 債券投資の原則 債券投資は、クオリティの高い発行体を選択し、時価に一喜一憂せず、ポートフォリオの中核資産として腰を据えて維持することが基本。発行体 の信用が著しく毀損した場合や、ポートフォリオ内の著しい偏りが生じた場合などを除いては、拙速な売買は避け、中長期目線でキャッシュフローを しっかりと受取り、積み上げていくスタンスが肝要。 ①足元のテーマ 1. 中銀:8月米雇用統計は予想を上回る結果で、足元FRBは完全雇
用状態との認識を示し、インフレが焦点。9月FOMCはインフレ動向次 第。政策変更としては利上げが6:4で優勢だが予断を許さない状況。 2. 中東の地政学リスクは継続して激化。米国からの「対イラン経済戦争」 表明などを受けて原油価格は大きく上昇。 3. 需給:AIメガテック企業の起債に加え、ソブリンウェルスの米国債離れの 可能性が話題となり潜在的な金利押上げ要因に。一方、「長期債買い 戻し拡大(財務省版ツイスト)」が一時的に金利を抑える要因。 4. 米国:財政赤字 → 純利払い費増 → 国債過剰供給→長期債ター ムプレミアム増。 (10年ドル金利想定レンジ:3.70% 〜 4.70%) 5. 日本:2027年度概算要求の膨張(積算金利3.8%への急引き上 げ)を背景に、一時1996年以来となる「10年金利3.0%突破」 (10年円金利想定レンジ:2.20% 〜 2.95%) ②方向感 1. 引き続き日米ともに大局的には金利上昇圧力が強い環境が継続。 2. 米国では、インフレが短期セクターに、財政プレミアムが長期セクター に効いており、金利上昇要因が多いのが現状。足元政府の買い戻し 策を踏まえてイールドカーブはフラットニング傾向。 3. 円金利は、米国からの利上げ圧力を受けて短期セクターの金利上昇 圧力が継続。米国同様、高市政権下の財政拡張(骨太の方針)に 対する市場の警戒感も続く。再び10年3%を目指す展開に注意した い。 ③投資戦略 1. 質の高い発行体選択、分散(発行体・資本構成・タイミング)が重要。 ポートフォリオの中核資産として質の高い発行体のポジションを維持し、中 長期目線でキャッシュフローをしっかりと受取るスタンスを維持。ポート内、ド ル、円バランスに配慮。徐々にポートの中心デュレーションを少し長めに推移 させていくイメージでラダーポート構築を意識。 2. 金利低下時にアウトパフォームするのはIG債と想定。 シニア、劣後債を優 先的に取り組み、年限を分散したポートへ。発行体は各国トップ銀行、生 損保を中心に選択(クレジットスプレッドを活用する)。欧州銀のハイ ベータネーム新規はシニア、選択的に劣後債までが望ましい。相対的に高リ スク発行体、低弁済順位債はポート内の中短期ゾーンで活用。米国にお いてAML制裁違反の時効が10年に延長されており、中東情勢の悪化も 相まって欧州銀行を中心に制裁リスクを頭の隅に置いておきたい。 3. イールドカーブは足元フラットニング傾向を見せつつあり、米国政府・中 央銀行のスタンスを注視したい。フラットニングが進めば、相対的に中期 ゾーンの妙味が上昇可能性がある。欧米金融IG債に投資妙味(金利 上昇が続く局面では、随時償還する短年限の債券を金利の高い環境下 で順次再投資するのが有効)。現状の為替水準を考えると5%台後半 ~6%台を目線としてエントリしたい。エントリーポイントとしては、一時と 比べだいぶ改善してきている。 4. 日米超長期債は、金利上昇の影響で単価のブレが想定される。買い下が れるように投資ポーションに注意する。 5. 長期債(10年近辺)は最終利回りのみならず途中売却も視野に入れ、 直利も考慮。 6. 円金利の上昇に従い、個人向け社債などの裾野が広がることが想定さ れる。証券会社からの円債に関する情報にアンテナを立てたい。
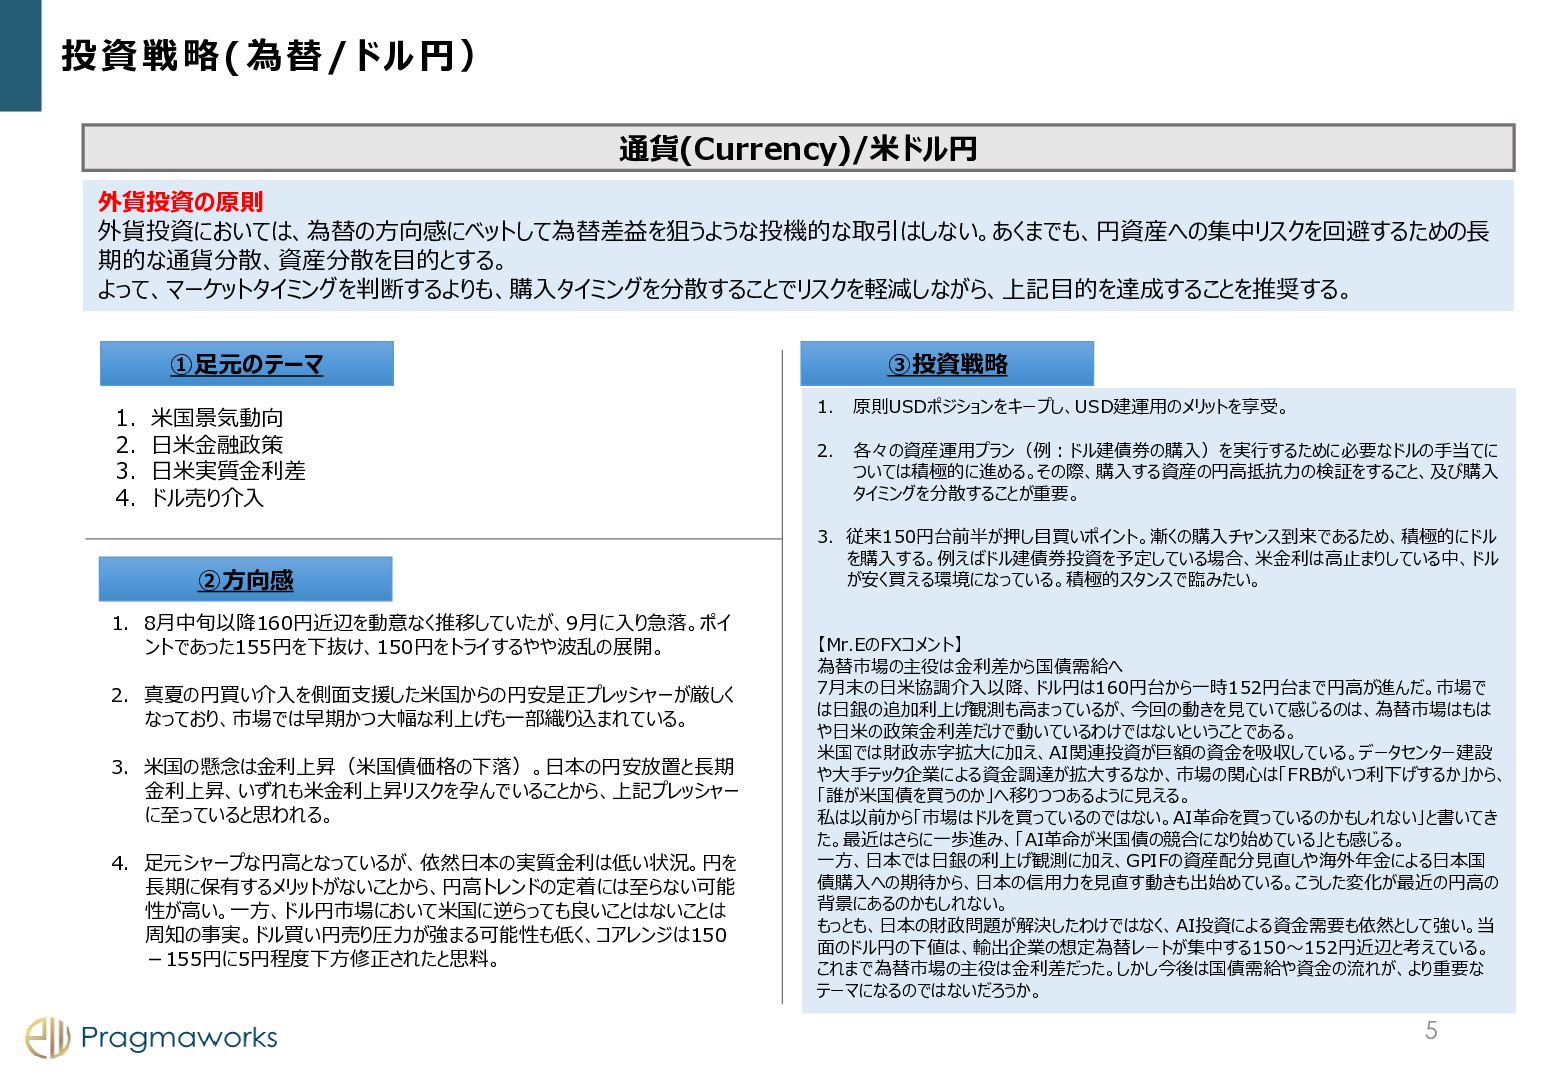
投資戦略(為替/ドル円) 通貨(Currency)/米ドル円 外貨投資の原則 外貨投資においては、為替の方向感にベットして為替差益を狙うような投機的な取引はしない。あくまでも、円資産への集中リスクを回避するための長 期的な通貨分散、資産分散を目的とする。 よって、マーケットタイミングを判断するよりも、購入タイミングを分散することでリスクを軽減しながら、上記目的を達成することを推奨する。 ③投資戦略 ①足元のテーマ 1. 米国景気動向
2. 日米金融政策 3. 日米実質金利差 4. ドル売り介入 ②方向感 1. 8月中旬以降160円近辺を動意なく推移していたが、9月に入り急落。ポイ ントであった155円を下抜け、150円をトライするやや波乱の展開。 2. 真夏の円買い介入を側面支援した米国からの円安是正プレッシャーが厳しく なっており、市場では早期かつ大幅な利上げも一部織り込まれている。 3. 米国の懸念は金利上昇(米国債価格の下落)。日本の円安放置と長期 金利上昇、いずれも米金利上昇リスクを孕んでいることから、上記プレッシャー に至っていると思われる。 4. 足元シャープな円高となっているが、依然日本の実質金利は低い状況。円を 長期に保有するメリットがないことから、円高トレンドの定着には至らない可能 性が高い。一方、ドル円市場において米国に逆らっても良いことはないことは 周知の事実。ドル買い円売り圧力が強まる可能性も低く、コアレンジは150 -155円に5円程度下方修正されたと思料。 1. 原則USDポジションをキープし、USD建運用のメリットを享受。 2. 各々の資産運用プラン(例:ドル建債券の購入)を実行するために必要なドルの手当てに ついては積極的に進める。その際、購入する資産の円高抵抗力の検証をすること、及び購入 タイミングを分散することが重要。 3. 従来150円台前半が押し目買いポイント。漸くの購入チャンス到来であるため、積極的にドル を購入する。例えばドル建債券投資を予定している場合、米金利は高止まりしている中、ドル が安く買える環境になっている。積極的スタンスで臨みたい。 【Mr.EのFXコメント】 為替市場の主役は金利差から国債需給へ 7月末の日米協調介入以降、ドル円は160円台から一時152円台まで円高が進んだ。市場で は日銀の追加利上げ観測も高まっているが、今回の動きを見ていて感じるのは、為替市場はもは や日米の政策金利差だけで動いているわけではないということである。 米国では財政赤字拡大に加え、AI関連投資が巨額の資金を吸収している。データセンター建設 や大手テック企業による資金調達が拡大するなか、市場の関心は「FRBがいつ利下げするか」から、 「誰が米国債を買うのか」へ移りつつあるように見える。 私は以前から「市場はドルを買っているのではない。AI革命を買っているのかもしれない」と書いてき た。最近はさらに一歩進み、「AI革命が米国債の競合になり始めている」とも感じる。 一方、日本では日銀の利上げ観測に加え、GPIFの資産配分見直しや海外年金による日本国 債購入への期待から、日本の信用力を見直す動きも出始めている。こうした変化が最近の円高の 背景にあるのかもしれない。 もっとも、日本の財政問題が解決したわけではなく、AI投資による資金需要も依然として強い。当 面のドル円の下値は、輸出企業の想定為替レートが集中する150〜152円近辺と考えている。 これまで為替市場の主役は金利差だった。しかし今後は国債需給や資金の流れが、より重要な テーマになるのではないだろうか。 5
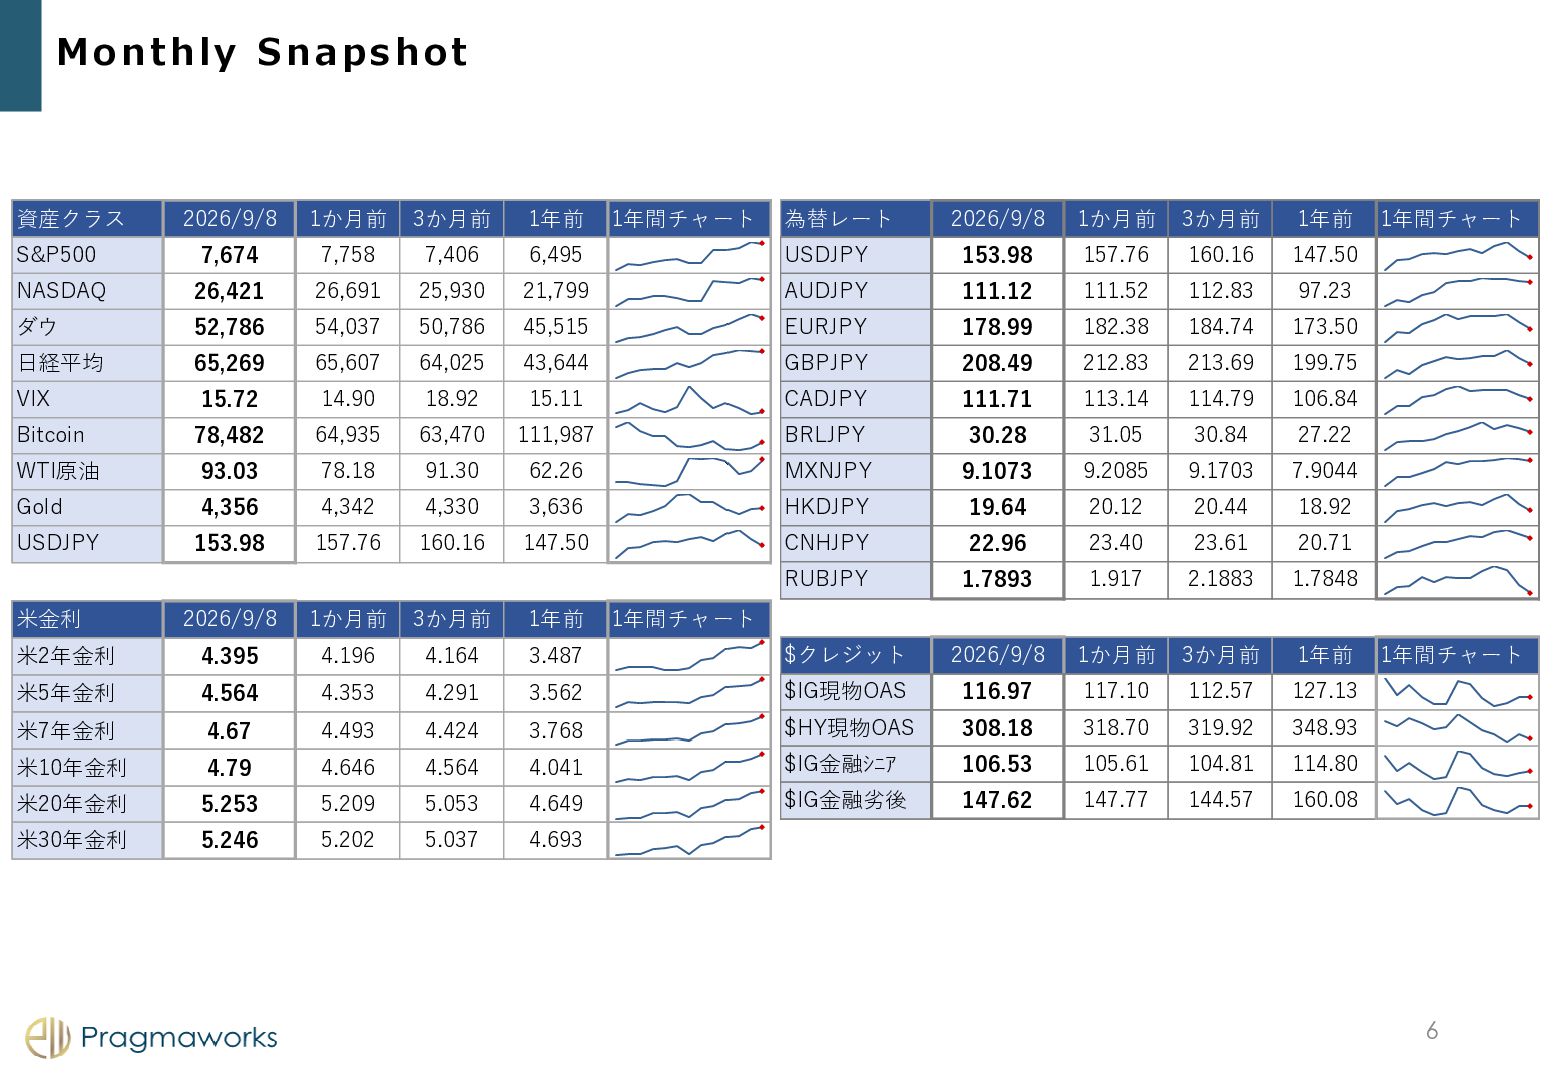
Monthly Snapshot 資産クラス 2026/9/8 1か月前 3か月前 1年前 S&P500 7,674 7,758
7,406 NASDAQ 26,421 26,691 ダウ 52,786 日経平均 1年間チャート 為替レート 2026/9/8 1か月前 3か月前 1年前 6,495 USDJPY 153.98 157.76 160.16 147.50 25,930 21,799 AUDJPY 111.12 111.52 112.83 97.23 54,037 50,786 45,515 EURJPY 178.99 182.38 184.74 173.50 65,269 65,607 64,025 43,644 GBPJPY 208.49 212.83 213.69 199.75 VIX 15.72 14.90 18.92 15.11 CADJPY 111.71 113.14 114.79 106.84 Bitcoin 78,482 64,935 63,470 111,987 BRLJPY 30.28 31.05 30.84 27.22 WTI原油 93.03 78.18 91.30 62.26 MXNJPY 9.1073 9.2085 9.1703 7.9044 Gold 4,356 4,342 4,330 3,636 HKDJPY 19.64 20.12 20.44 18.92 USDJPY 153.98 157.76 160.16 147.50 CNHJPY 22.96 23.40 23.61 20.71 RUBJPY 1.7893 1.917 2.1883 1.7848 米金利 2026/9/8 1か月前 3か月前 1年前 米2年金利 4.395 4.196 4.164 3.487 $クレジット 2026/9/8 1か月前 3か月前 1年前 米5年金利 4.564 4.353 4.291 3.562 $IG現物OAS 116.97 117.10 112.57 127.13 米7年金利 4.67 4.493 4.424 3.768 $HY現物OAS 308.18 318.70 319.92 348.93 米10年金利 4.79 4.646 4.564 4.041 $IG金融シニア 106.53 105.61 104.81 114.80 米20年金利 5.253 5.209 5.053 4.649 $IG金融劣後 147.62 147.77 144.57 160.08 米30年金利 5.246 5.202 5.037 4.693 1年間チャート 1年間チャート 1年間チャート 6
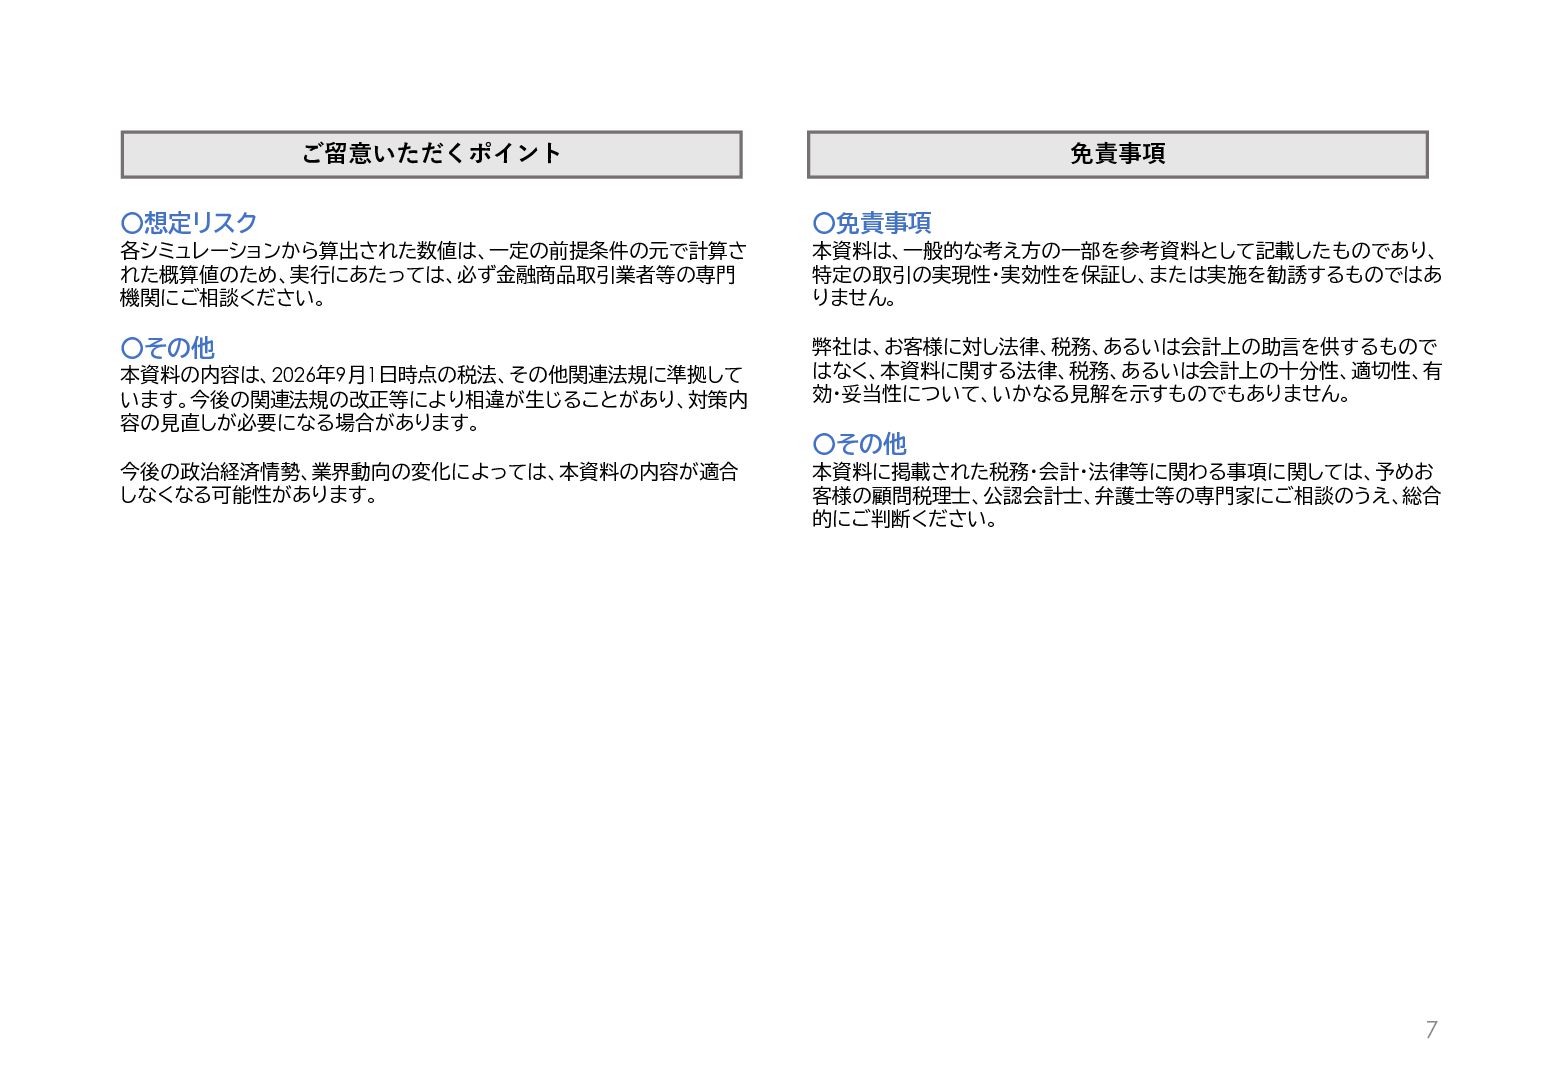
ご留意いただくポイント 免責事項 〇想定リスク 〇免責事項 各シミュレーションから算出された数値は、一定の前提条件の元で計算さ れた概算値のため、実行にあたっては、必ず金融商品取引業者等の専門 機関にご相談ください。 本資料は、一般的な考え方の一部を参考資料として記載したものであり、 特定の取引の実現性・実効性を保証し、または実施を勧誘するものではあ りません。
〇その他 弊社は、お客様に対し法律、税務、あるいは会計上の助言を供するもので はなく、本資料に関する法律、税務、あるいは会計上の十分性、適切性、有 効・妥当性について、いかなる見解を示すものでもありません。 本資料の内容は、2026年9月1日時点の税法、その他関連法規に準拠して います。今後の関連法規の改正等により相違が生じることがあり、対策内 容の見直しが必要になる場合があります。 今後の政治経済情勢、業界動向の変化によっては、本資料の内容が適合 しなくなる可能性があります。 〇その他 本資料に掲載された税務・会計・法律等に関わる事項に関しては、予めお 客様の顧問税理士、公認会計士、弁護士等の専門家にご相談のうえ、総合 的にご判断ください。 7


 pw
 ipullrank
 axbom
 rakko
 lauravandoore
 denniskardys
 varn
 sugarenia
 katarinadahlin
 katiecoart
 erikaheidi
 bethany
 colly