Upgrade to Pro
— share decks privately, control downloads, hide ads and more …
Speaker Deck
Sign up for free
Menu
Search
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Pricing
Search
Sign in
Sign up for free
公司001 Case Report:幸福人壽 v 前任不動產開發部協理(忠實義務)
Search
chihandwu
December 29, 2016
Business
370
0
Share
Embed
Copy iframe code
Copy JS code
Copy link
Start on current slide
公司001 Case Report:幸福人壽 v 前任不動產開發部協理(忠實義務)
chihandwu
December 29, 2016
More Decks by chihandwu
See All by chihandwu
公共工程004台灣史前文化博物館V富邦保險
cawsara
0
350
T 0702 法律責任(非公務機關)
cawsara
0
190
T 0404 規制行為(特種資料)
cawsara
0
78
T 0701 法律責任(公務機關)
cawsara
0
82
Other Decks in Business
See All in Business
さまざまなサイズにおける巻き込み方と伝え方 / OSO2026
daiksy
2
600
malna-recruiting-pitch
malna
0
26k
どうせなら「楽しい仕事」をする
kozotaira
0
340
PLAID ALPHA概要資料_202608
plaid
PRO
0
440
会社案内資料
auditech2022
0
140
セーフィー株式会社(Safie Inc.) 会社紹介資料
safie_recruit
8
470k
“隣のチームの改善の取り組み”を見える化 すれば、チームはもっと良くなると思っていた。同じ部署 19チーム・243件 の取り組みを見える化した記録と、見えてきた 壁と価値
hansodeeeeee
3
680
Cobe Associe: Who we are? /コンサル・市場調査・人材紹介のCobe Associe
nozomi
6
21k
LW_brochure_engineer
lincwellhr
1
45k
01_全社_FLUX採用ピッチ資料_Ver.5.7
flux
12
230k
ラス恋カンパニーデック_260907
laskoi
0
400
2026.9_中途採用資料.pdf
superstudio
PRO
5
120k
Featured
See All Featured
Impact Scores and Hybrid Strategies: The future of link building
tamaranovitovic
0
440
Site-Speed That Sticks
csswizardry
13
1.5k
Intergalactic Javascript Robots from Outer Space
tanoku
273
27k
Creating an realtime collaboration tool: Agile Flush - .NET Oxford
marcduiker
35
2.6k
Claude Code のすすめ
schroneko
67
230k
Kristin Tynski - Automating Marketing Tasks With AI
techseoconnect
PRO
0
520
Beyond borders and beyond the search box: How to win the global "messy middle" with AI-driven SEO
davidcarrasco
3
240
svc-hook: hooking system calls on ARM64 by binary rewriting
retrage
2
570
Understanding Cognitive Biases in Performance Measurement
bluesmoon
32
3k
Context Engineering - Making Every Token Count
addyosmani
9
1.1k
Sam Torres - BigQuery for SEOs
techseoconnect
PRO
0
540
Chasing Engaging Ingredients in Design
codingconduct
0
310
Transcript
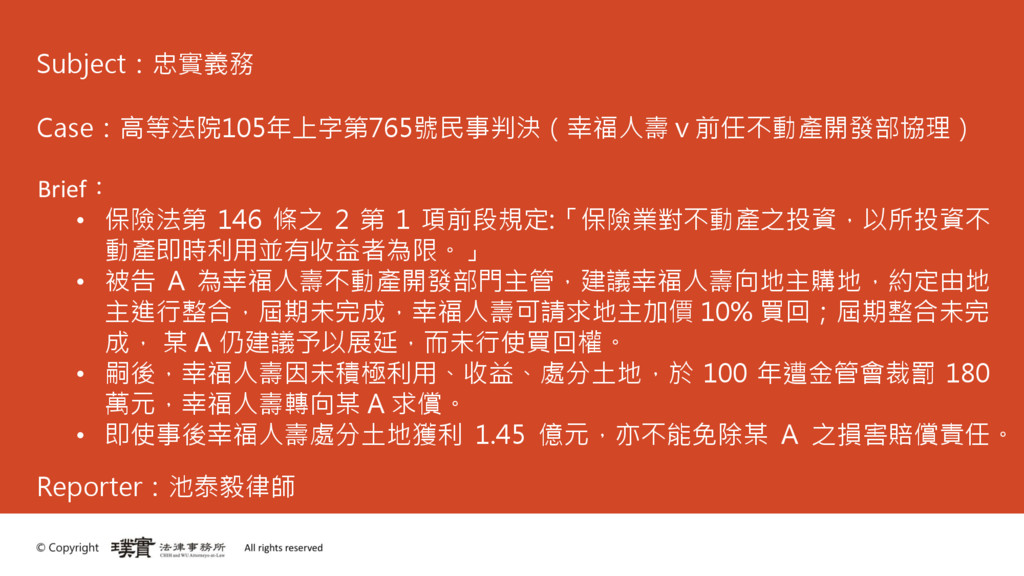
Subject:忠實義務 Case:高等法院105年上字第765號民事判決(幸福人壽 v 前任不動產開發部協理) Brief: • 保險法第 146 條之 2
第 1 項前段規定:「保險業對不動產之投資,以所投資不 動產即時利用並有收益者為限。」 • 被告 A 為幸福人壽不動產開發部門主管,建議幸福人壽向地主購地,約定由地 主進行整合,屆期未完成,幸福人壽可請求地主加價 10% 買回;屆期整合未完 成, 某 A 仍建議予以展延,而未行使買回權。 • 嗣後,幸福人壽因未積極利用、收益、處分土地,於 100 年遭金管會裁罰 180 萬元,幸福人壽轉向某 A 求償。 • 即使事後幸福人壽處分土地獲利 1.45 億元,亦不能免除某 A 之損害賠償責任。 Reporter:池泰毅律師
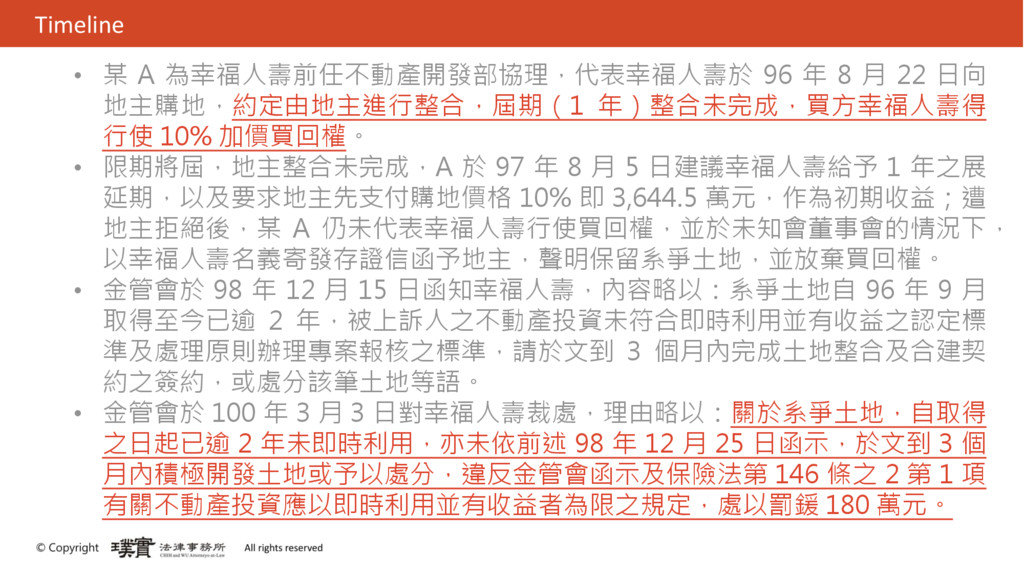
Timeline • 某 A 為幸福人壽前任不動產開發部協理,代表幸福人壽於 96 年 8 月 22
日向 地主購地,約定由地主進行整合,屆期(1 年)整合未完成,買方幸福人壽得 行使 10% 加價買回權。 • 限期將屆,地主整合未完成,A 於 97 年 8 月 5 日建議幸福人壽給予 1 年之展 延期,以及要求地主先支付購地價格 10% 即 3,644.5 萬元,作為初期收益;遭 地主拒絕後,某 A 仍未代表幸福人壽行使買回權,並於未知會董事會的情況下, 以幸福人壽名義寄發存證信函予地主,聲明保留系爭土地,並放棄買回權。 • 金管會於 98 年 12 月 15 日函知幸福人壽,內容略以:系爭土地自 96 年 9 月 取得至今已逾 2 年,被上訴人之不動產投資未符合即時利用並有收益之認定標 準及處理原則辦理專案報核之標準,請於文到 3 個月內完成土地整合及合建契 約之簽約,或處分該筆土地等語。 • 金管會於 100 年 3 月 3 日對幸福人壽裁處,理由略以:關於系爭土地,自取得 之日起已逾 2 年未即時利用,亦未依前述 98 年 12 月 25 日函示,於文到 3 個 月內積極開發土地或予以處分,違反金管會函示及保險法第 146 條之 2 第 1 項 有關不動產投資應以即時利用並有收益者為限之規定,處以罰鍰 180 萬元。
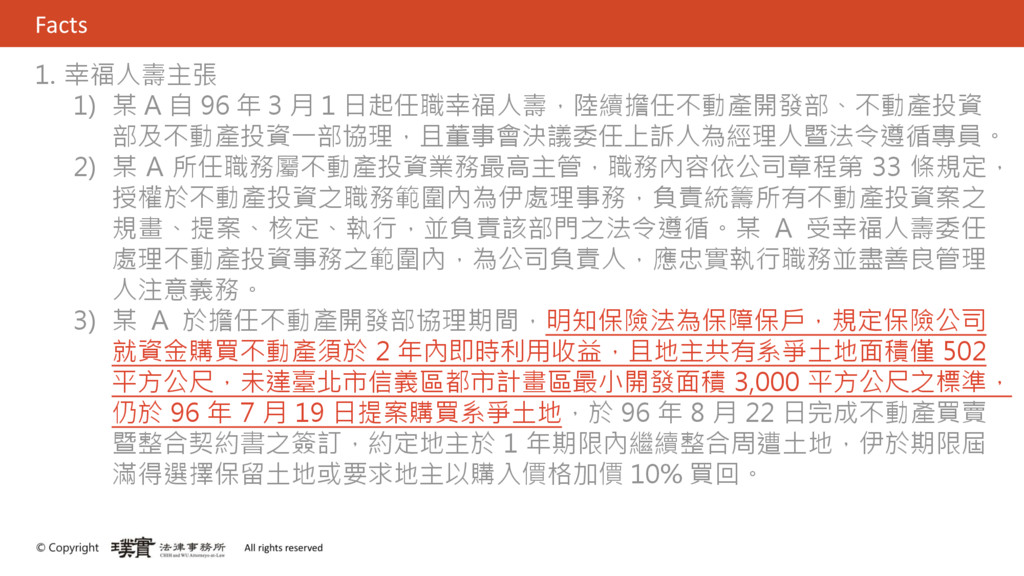
Facts 1. 幸福人壽主張 1) 某 A 自 96 年 3
月 1 日起任職幸福人壽,陸續擔任不動產開發部、不動產投資 部及不動產投資一部協理,且董事會決議委任上訴人為經理人暨法令遵循專員。 2) 某 A 所任職務屬不動產投資業務最高主管,職務內容依公司章程第 33 條規定, 授權於不動產投資之職務範圍內為伊處理事務,負責統籌所有不動產投資案之 規畫、提案、核定、執行,並負責該部門之法令遵循。某 A 受幸福人壽委任 處理不動產投資事務之範圍內,為公司負責人,應忠實執行職務並盡善良管理 人注意義務。 3) 某 A 於擔任不動產開發部協理期間,明知保險法為保障保戶,規定保險公司 就資金購買不動產須於 2 年內即時利用收益,且地主共有系爭土地面積僅 502 平方公尺,未達臺北市信義區都市計畫區最小開發面積 3,000 平方公尺之標準, 仍於 96 年 7 月 19 日提案購買系爭土地,於 96 年 8 月 22 日完成不動產買賣 暨整合契約書之簽訂,約定地主於 1 年期限內繼續整合周遭土地,伊於期限屆 滿得選擇保留土地或要求地主以購入價格加價 10% 買回。
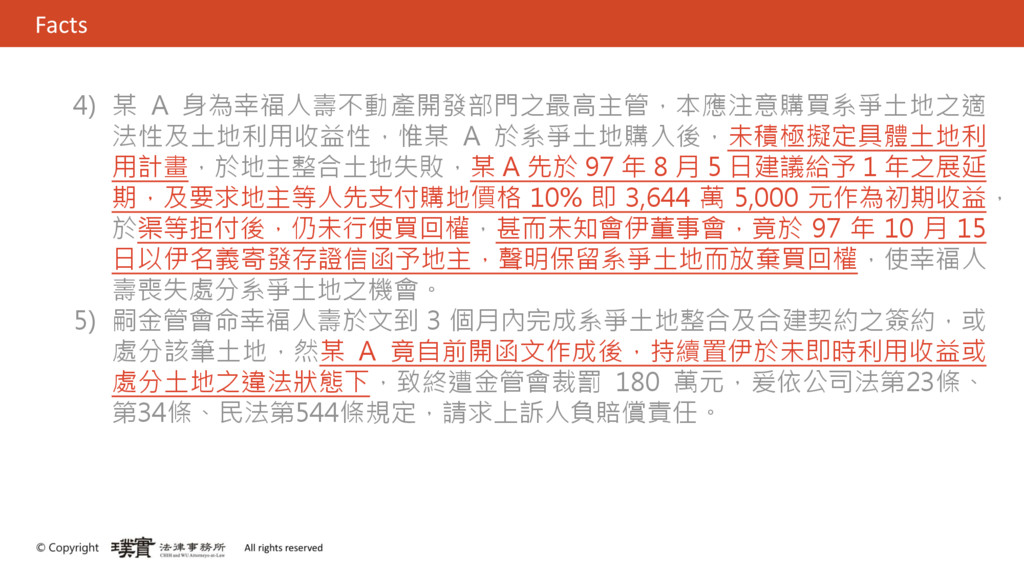
Facts 4) 某 A 身為幸福人壽不動產開發部門之最高主管,本應注意購買系爭土地之適 法性及土地利用收益性,惟某 A 於系爭土地購入後,未積極擬定具體土地利 用計畫,於地主整合土地失敗,某 A
先於 97 年 8 月 5 日建議給予 1 年之展延 期,及要求地主等人先支付購地價格 10% 即 3,644 萬 5,000 元作為初期收益, 於渠等拒付後,仍未行使買回權,甚而未知會伊董事會,竟於 97 年 10 月 15 日以伊名義寄發存證信函予地主,聲明保留系爭土地而放棄買回權,使幸福人 壽喪失處分系爭土地之機會。 5) 嗣金管會命幸福人壽於文到 3 個月內完成系爭土地整合及合建契約之簽約,或 處分該筆土地,然某 A 竟自前開函文作成後,持續置伊於未即時利用收益或 處分土地之違法狀態下,致終遭金管會裁罰 180 萬元,爰依公司法第23條、 第34條、民法第544條規定,請求上訴人負賠償責任。
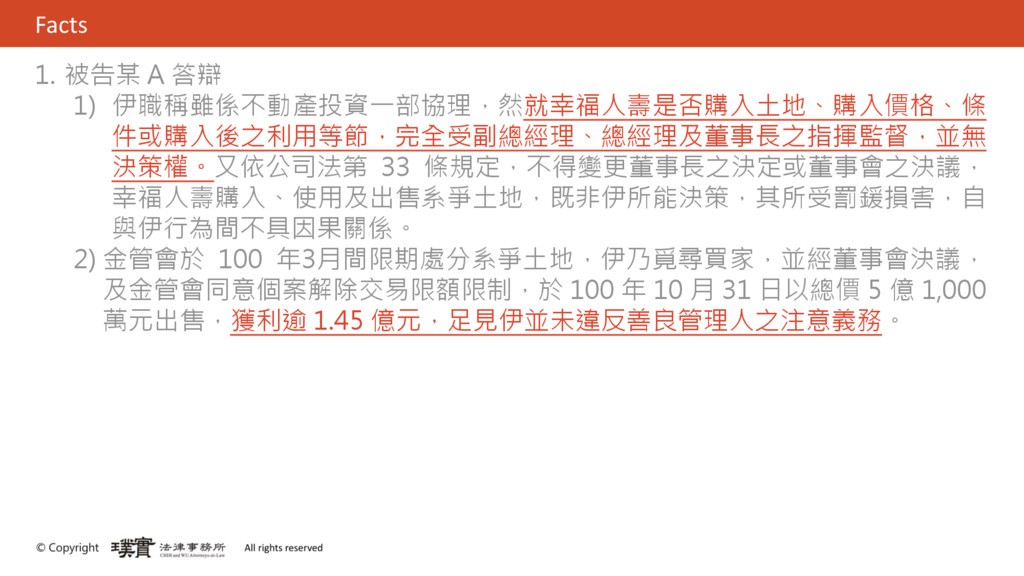
Facts 1. 被告某 A 答辯 1) 伊職稱雖係不動產投資一部協理,然就幸福人壽是否購入土地、購入價格、條 件或購入後之利用等節,完全受副總經理、總經理及董事長之指揮監督,並無 決策權。又依公司法第 33
條規定,不得變更董事長之決定或董事會之決議, 幸福人壽購入、使用及出售系爭土地,既非伊所能決策,其所受罰鍰損害,自 與伊行為間不具因果關係。 2) 金管會於 100 年3月間限期處分系爭土地,伊乃覓尋買家,並經董事會決議, 及金管會同意個案解除交易限額限制,於 100 年 10 月 31 日以總價 5 億 1,000 萬元出售,獲利逾 1.45 億元,足見伊並未違反善良管理人之注意義務。
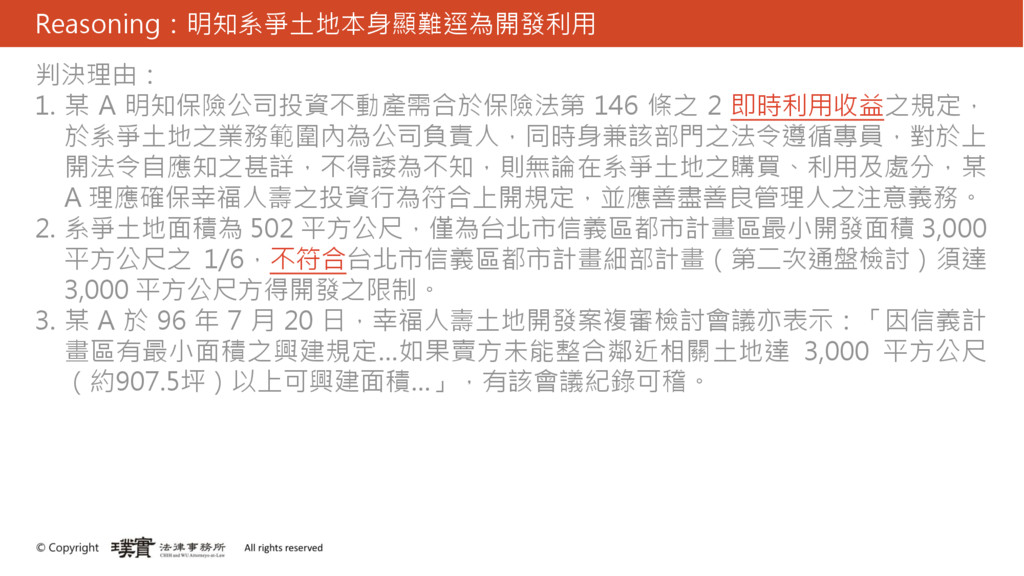
Reasoning:明知系爭土地本身顯難逕為開發利用 判決理由: 1. 某 A 明知保險公司投資不動產需合於保險法第 146 條之 2 即時利用收益之規定,
於系爭土地之業務範圍內為公司負責人,同時身兼該部門之法令遵循專員,對於上 開法令自應知之甚詳,不得諉為不知,則無論在系爭土地之購買、利用及處分,某 A 理應確保幸福人壽之投資行為符合上開規定,並應善盡善良管理人之注意義務。 2. 系爭土地面積為 502 平方公尺,僅為台北市信義區都市計畫區最小開發面積 3,000 平方公尺之 1/6,不符合台北市信義區都市計畫細部計畫(第二次通盤檢討)須達 3,000 平方公尺方得開發之限制。 3. 某 A 於 96 年 7 月 20 日,幸福人壽土地開發案複審檢討會議亦表示:「因信義計 畫區有最小面積之興建規定…如果賣方未能整合鄰近相關土地達 3,000 平方公尺 (約907.5坪)以上可興建面積…」,有該會議紀錄可稽。
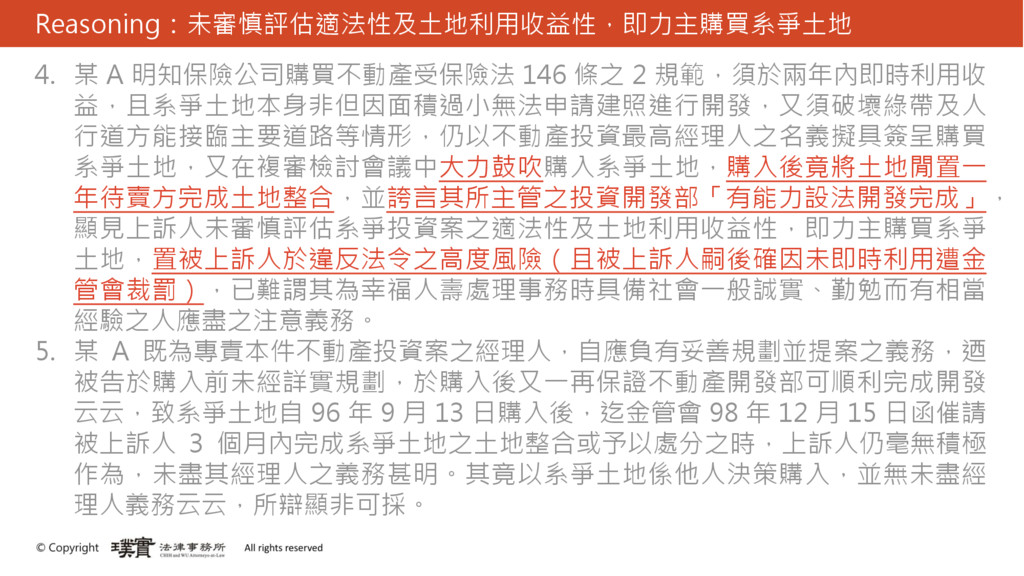
Reasoning:未審慎評估適法性及土地利用收益性,即力主購買系爭土地 4. 某 A 明知保險公司購買不動產受保險法 146 條之 2 規範,須於兩年內即時利用收 益,且系爭土地本身非但因面積過小無法申請建照進行開發,又須破壞綠帶及人
行道方能接臨主要道路等情形,仍以不動產投資最高經理人之名義擬具簽呈購買 系爭土地,又在複審檢討會議中大力鼓吹購入系爭土地,購入後竟將土地閒置一 年待賣方完成土地整合,並誇言其所主管之投資開發部「有能力設法開發完成」, 顯見上訴人未審慎評估系爭投資案之適法性及土地利用收益性,即力主購買系爭 土地,置被上訴人於違反法令之高度風險(且被上訴人嗣後確因未即時利用遭金 管會裁罰),已難謂其為幸福人壽處理事務時具備社會一般誠實、勤勉而有相當 經驗之人應盡之注意義務。 5. 某 A 既為專責本件不動產投資案之經理人,自應負有妥善規劃並提案之義務,迺 被告於購入前未經詳實規劃,於購入後又一再保證不動產開發部可順利完成開發 云云,致系爭土地自 96 年 9 月 13 日購入後,迄金管會 98 年 12 月 15 日函催請 被上訴人 3 個月內完成系爭土地之土地整合或予以處分之時,上訴人仍毫無積極 作為,未盡其經理人之義務甚明。其竟以系爭土地係他人決策購入,並無未盡經 理人義務云云,所辯顯非可採。
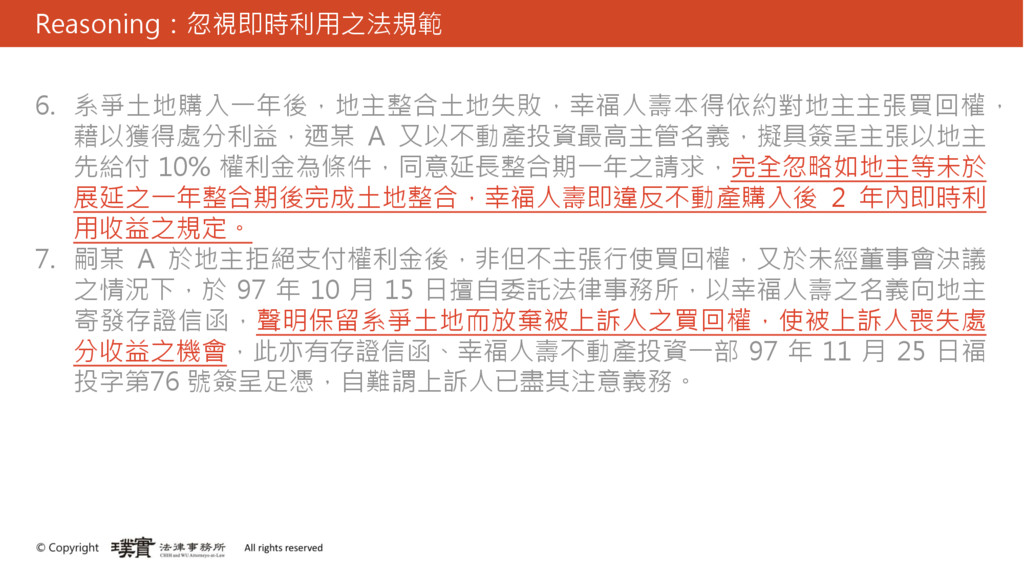
Reasoning:忽視即時利用之法規範 6. 系爭土地購入一年後,地主整合土地失敗,幸福人壽本得依約對地主主張買回權, 藉以獲得處分利益,迺某 A 又以不動產投資最高主管名義,擬具簽呈主張以地主 先給付 10% 權利金為條件,同意延長整合期一年之請求,完全忽略如地主等未於 展延之一年整合期後完成土地整合,幸福人壽即違反不動產購入後
2 年內即時利 用收益之規定。 7. 嗣某 A 於地主拒絕支付權利金後,非但不主張行使買回權,又於未經董事會決議 之情況下,於 97 年 10 月 15 日擅自委託法律事務所,以幸福人壽之名義向地主 寄發存證信函,聲明保留系爭土地而放棄被上訴人之買回權,使被上訴人喪失處 分收益之機會,此亦有存證信函、幸福人壽不動產投資一部 97 年 11 月 25 日福 投字第76 號簽呈足憑,自難謂上訴人已盡其注意義務。
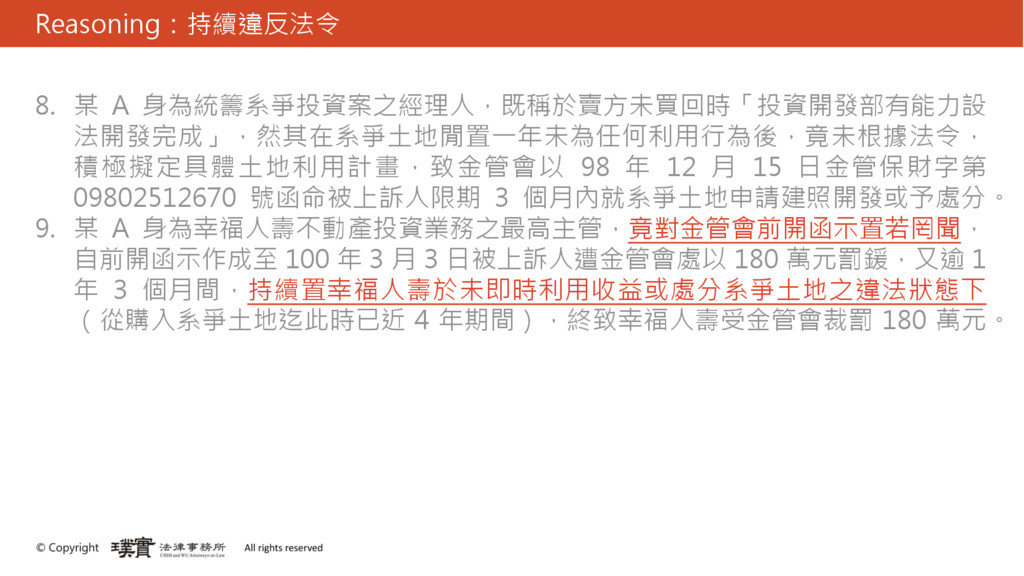
Reasoning:持續違反法令 8. 某 A 身為統籌系爭投資案之經理人,既稱於賣方未買回時「投資開發部有能力設 法開發完成」,然其在系爭土地閒置一年未為任何利用行為後,竟未根據法令, 積極擬定具體土地利用計畫,致金管會以 98 年 12
月 15 日金管保財字第 09802512670 號函命被上訴人限期 3 個月內就系爭土地申請建照開發或予處分。 9. 某 A 身為幸福人壽不動產投資業務之最高主管,竟對金管會前開函示置若罔聞, 自前開函示作成至 100 年 3 月 3 日被上訴人遭金管會處以 180 萬元罰鍰,又逾 1 年 3 個月間,持續置幸福人壽於未即時利用收益或處分系爭土地之違法狀態下 (從購入系爭土地迄此時已近 4 年期間),終致幸福人壽受金管會裁罰 180 萬元。
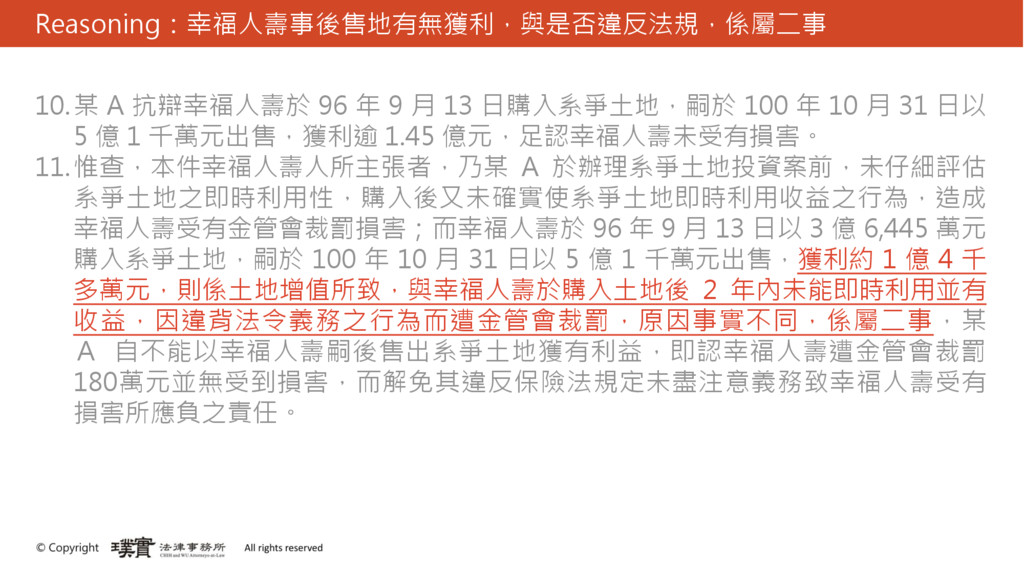
Reasoning:幸福人壽事後售地有無獲利,與是否違反法規,係屬二事 10.某 A 抗辯幸福人壽於 96 年 9 月 13 日購入系爭土地,嗣於
100 年 10 月 31 日以 5 億 1 千萬元出售,獲利逾 1.45 億元,足認幸福人壽未受有損害。 11.惟查,本件幸福人壽人所主張者,乃某 A 於辦理系爭土地投資案前,未仔細評估 系爭土地之即時利用性,購入後又未確實使系爭土地即時利用收益之行為,造成 幸福人壽受有金管會裁罰損害;而幸福人壽於 96 年 9 月 13 日以 3 億 6,445 萬元 購入系爭土地,嗣於 100 年 10 月 31 日以 5 億 1 千萬元出售,獲利約 1 億 4 千 多萬元,則係土地增值所致,與幸福人壽於購入土地後 2 年內未能即時利用並有 收益,因違背法令義務之行為而遭金管會裁罰,原因事實不同,係屬二事,某 A 自不能以幸福人壽嗣後售出系爭土地獲有利益,即認幸福人壽遭金管會裁罰 180萬元並無受到損害,而解免其違反保險法規定未盡注意義務致幸福人壽受有 損害所應負之責任。


 cawsara
 daiksy
 malna
 kozotaira
 plaid
 auditech2022
 safie_recruit
 hansodeeeeee
 nozomi
 lincwellhr
 flux
 laskoi
 superstudio
 tamaranovitovic
 csswizardry
 tanoku
 marcduiker
 schroneko
 techseoconnect
 davidcarrasco
 retrage
 bluesmoon
 addyosmani
 codingconduct