la gestion financière, Bureau du contrôleur général, Secrétariat du conseil du trésor du Canada • Erin Campbell, Agente principale du Conseil privé, Bureau du conseil privé Modérateur: • Nadia Mills, CMA, Analyste principal de la politique, Secteur de la gestion financière, Bureau du contrôleur général, Secrétariat du conseil du trésor du Canada
nouvelle Ligne directrice sur l’attestation du dirigeant principal des finances (DPF) pour les présentations au Cabinet – Expliquer le processus et les exigences principales – Discuter de la mise en œuvre à venir 3
de rentabilisation et des informations financières de qualité appuyées par un contrôle diligent avant de prendre des décisions sur des propositions au Cabinet. • L’actuel environnement de limitation des coûts exige du DPF qu’il fasse preuve d’une vigilance continue dans l’examen des présentations au Cabinet. • Il semblait donc utile de rédiger une ligne directrice à l’intention des DPF afin d’instaurer une approche uniforme de la délivrance des attestations et une compréhension commune du processus et des exigences. • La mise en œuvre de la nouvelle ligne directrice sera suivie de près par les organismes centraux et ceux-ci fourniront le soutien nécessaire aux ministères et organismes. 4
concert avec les DPF et le Bureau du Conseil privé (BCP), élaboré la Ligne directrice sur l’attestation du DPF pour les présentations au Cabinet. • Le processus d’attestation par les DPF viendra soutenir l’intérêt croissant pour une amélioration du processus d’établissement des coûts. • Le Guide de 2014 de préparation d'une présentation au Conseil du Trésor (CT) comporte des informations précises relatives à la lettre d’attestation du DPF. • Le Guide de rédaction des documents du Cabinet du BCP contient aussi des informations à jour sur les attestations. 5
exercer, les DPF devraient : • Être habilités par la nouvelle ligne directrice à remplir leur rôle; • Procéder à une analyse robuste, au niveau approprié, afin de soutenir la prise de décision; • Remettre en question les hypothèses et propositions avancées par les secteurs de programme, en signalant que le DPF n’est pas responsable des éléments non financiers des présentations; • Comprendre la raison d’être des exigences liées aux ressources financières ainsi que les risques qui s’y rapportent; • Créer un dossier afin de documenter le processus de contrôle diligent qui appuie l’analyse et la lettre d’attestation. 6
étapes du processus d’élaboration de la présentation au Cabinet. • Utiliser les connaissances d’entreprise des conseillers en gestion financière. • L’organisation du DPF doit être proactive en informant les intervenants des exigences du processus d’attestation. • Lorsque plusieurs ministères sont impliqués dans une présentation au Cabinet, des communications efficaces entre ceux-ci seront essentielles. 7
qu’une conclusion générale. • Pour chaque assertion, le DPF doit signaler les observations ou questions qui n’ont pas été résolues lors de la préparation de la présentation au Cabinet. • Le DPF signe et date la lettre d’attestation officielle. • La lettre d’attestation doit être annexée aux présentations au CT. • Les conclusions de l’attestation du DPF devront être résumées dans la section Diligence requise des mémoires au Cabinet. 8
comment inclure les attestations dans les MC sont disponibles dans le Guide de rédaction des documents du Cabinet. • Aucun changement n’a été apporté au gabarit actuel des MC. • Les conclusions de l’attestation du DPF devront être résumées dans la section Diligence requise des MC. • Cette section peut aussi être utilisée pour faire part d ’observations importantes qui appuient l’attestation. 9
est nécessaire afin de présenter l’attestation et l’analyse qui l’appuie : – La lettre d’attestation ne doit pas être annexée au MC; – L ’information supplémentaire pourrait être incluse dans l’Annexe portant sur la description détaillée du projet. • Les rédacteurs devraient impliquer les DPF au début du processus de rédaction des MC. 10
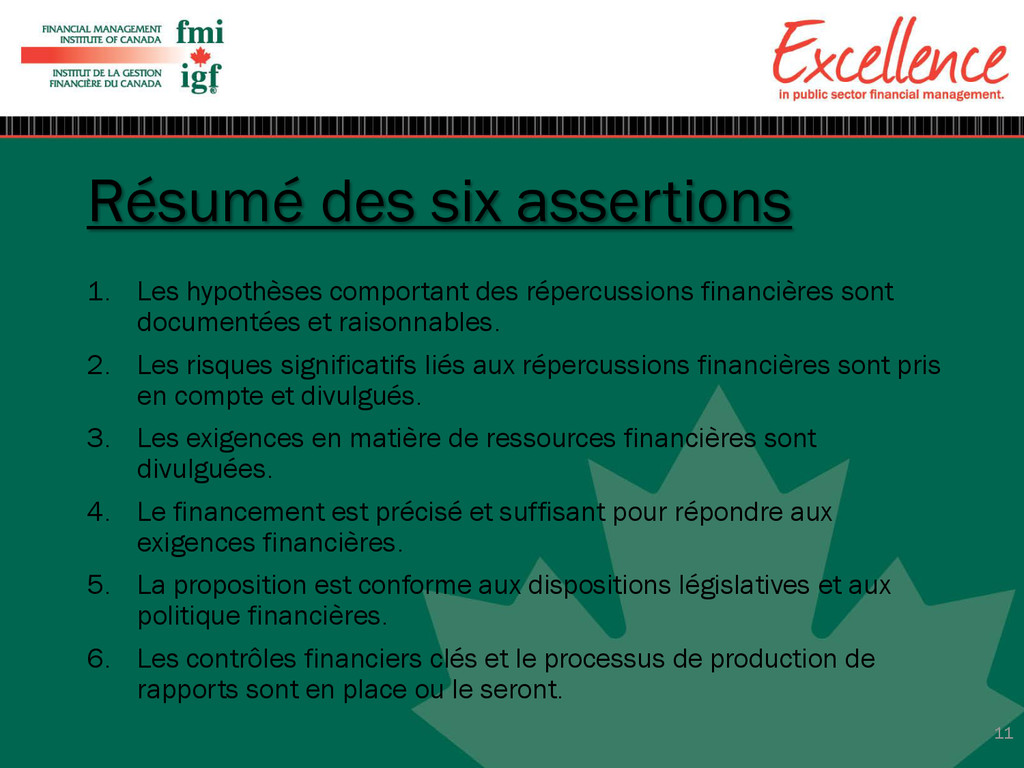
financières sont documentées et raisonnables. 2. Les risques significatifs liés aux répercussions financières sont pris en compte et divulgués. 3. Les exigences en matière de ressources financières sont divulguées. 4. Le financement est précisé et suffisant pour répondre aux exigences financières. 5. La proposition est conforme aux dispositions législatives et aux politique financières. 6. Les contrôles financiers clés et le processus de production de rapports sont en place ou le seront. 11
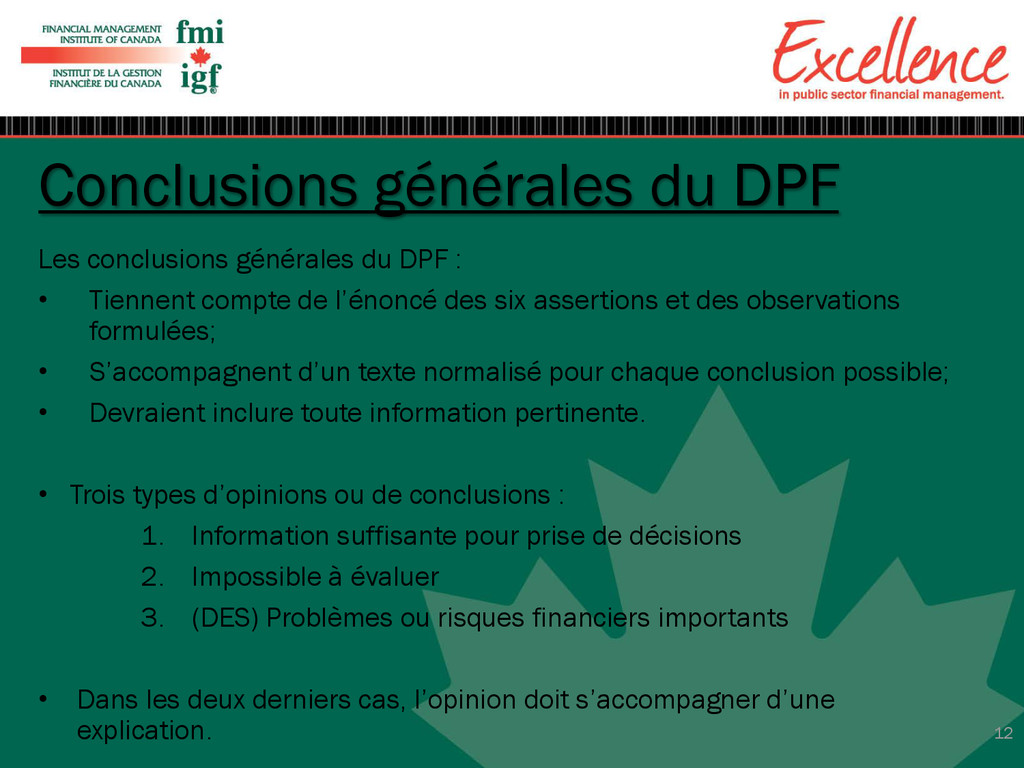
• Tiennent compte de l’énoncé des six assertions et des observations formulées; • S’accompagnent d’un texte normalisé pour chaque conclusion possible; • Devraient inclure toute information pertinente. • Trois types d’opinions ou de conclusions : 1. Information suffisante pour prise de décisions 2. Impossible à évaluer 3. (DES) Problèmes ou risques financiers importants • Dans les deux derniers cas, l’opinion doit s’accompagner d’une explication. 12
rédiger une présentation au Cabinet avant de la soumettre au SCT ou au BCP. • La capacité organisationnelle pour assister le DPF dans la production de son attestation pourrait être un défi pour certains ministères et organismes. • Les présentations conjointes au Cabinet nécessiteront une coordination accrue entre les différentes organisations d’appartenance des DPF. – Le DPF faire preuve de jugement pour déterminer le degré requis d’assurance à obtenir de la part des autres ministères. – C’est le ministère responsable qui recueille la ou les attestations supplémentaires requises. • Synchronisme ou renseignements insuffisants pour pouvoir exercer un contrôle diligent. 13

 Your Podcast. Everywhere. Effortlessly.


 fmi_igf
 frievea
 cbtlibrary
 yoshimura_datam
 terazawa
 ytapples613
 bunnchinn3
 hiola
 signer
 camel_404
 bvr7352
 fmarot
 mfonobong
 varn
 thekraken
 swwweet
 katarinadahlin
 csswizardry
 inesmontani
 sabderemane
 iamctodd
 elsirapls
 chriscoyier
 rasagy