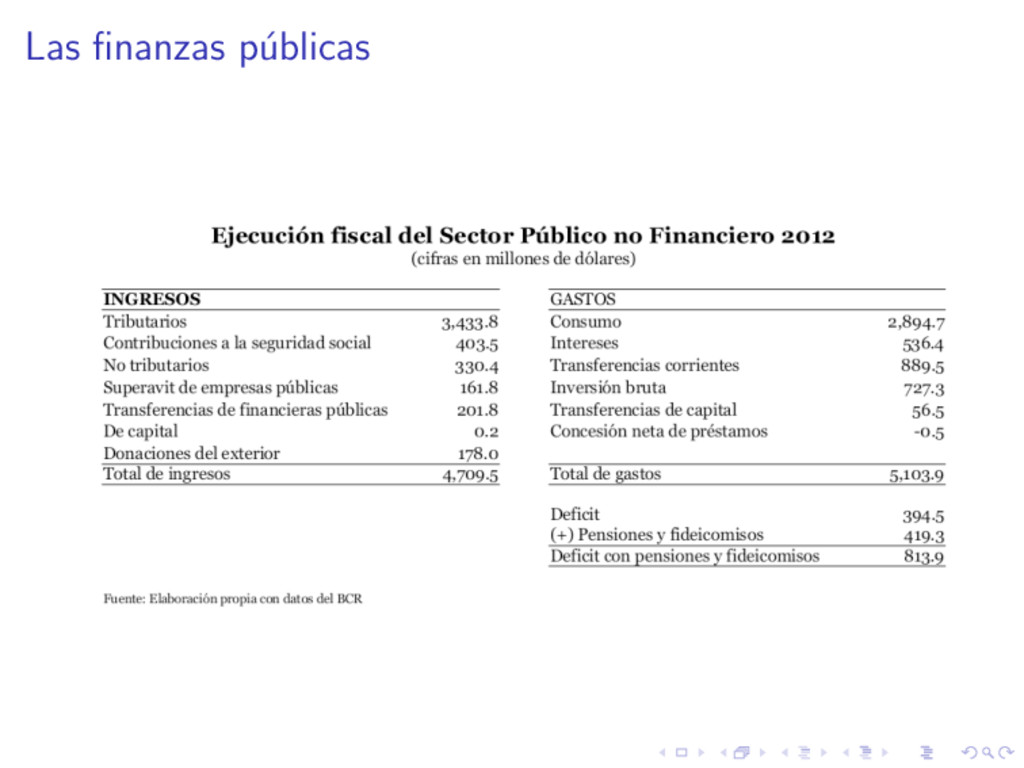
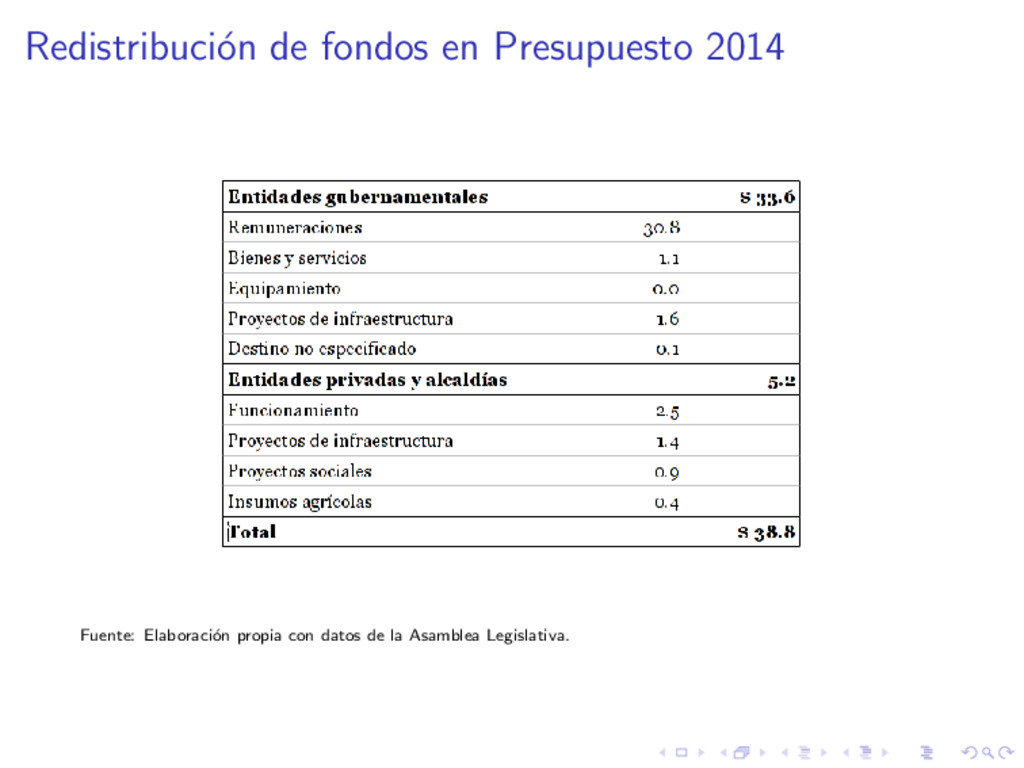
individuos desafortunados que no viven bajo un gobierno capaz de recaudar impuestos y proporcionar un remedio efectivo no tienen derechos legales. . . un derecho legal existe, en realidad, solo cuando y si tiene un costo presupuestario. Todos los derechos tienen un costo porque todos los derechos presuponen que hay un contribuyente financiando una maquinaria de supervisi´ on para monitorearlos y hacerlos cumplir. Las finanzas p´ ublicas son una ciencia ´ etica porque nos obligan a dar cuenta p´ ublica de los sacrificios que, como comunidad, decidimos hacer, para explicar lo qu´ e estamos dispuestos a renunciar en la b´ usqueda de nuestras m´ as importantes aspiraciones.
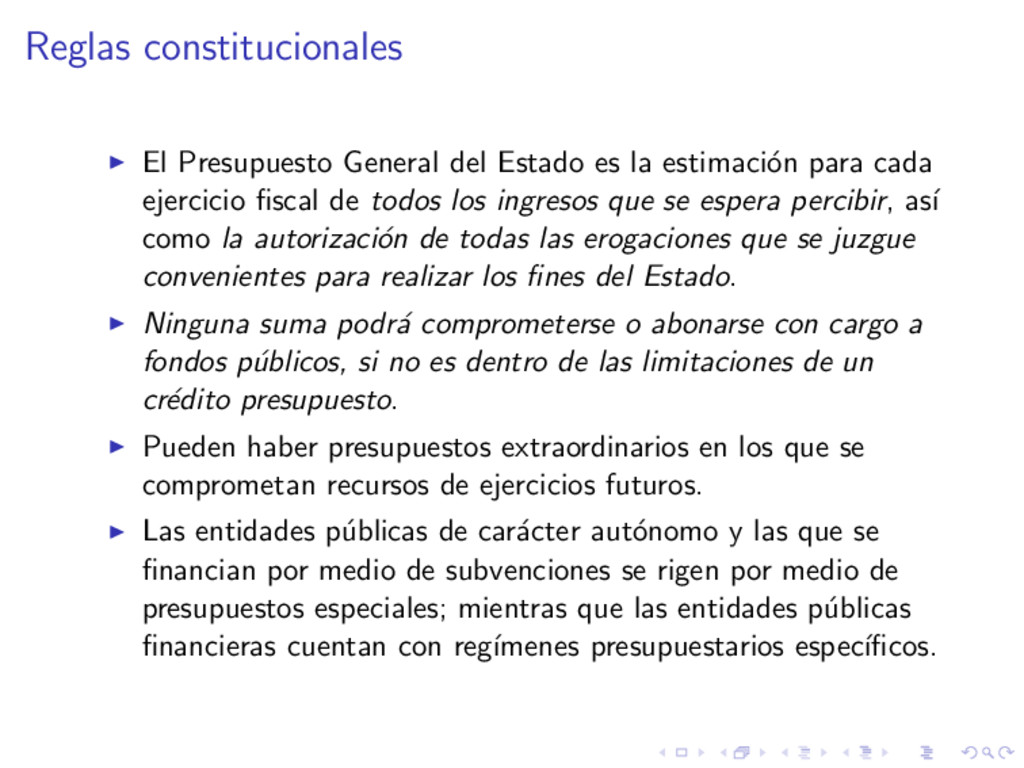
on para cada ejercicio fiscal de todos los ingresos que se espera percibir, as´ ı como la autorizaci´ on de todas las erogaciones que se juzgue convenientes para realizar los fines del Estado. Ninguna suma podr´ a comprometerse o abonarse con cargo a fondos p´ ublicos, si no es dentro de las limitaciones de un cr´ edito presupuesto. Pueden haber presupuestos extraordinarios en los que se comprometan recursos de ejercicios futuros. Las entidades p´ ublicas de car´ acter aut´ onomo y las que se financian por medio de subvenciones se rigen por medio de presupuestos especiales; mientras que las entidades p´ ublicas financieras cuentan con reg´ ımenes presupuestarios espec´ ıficos.
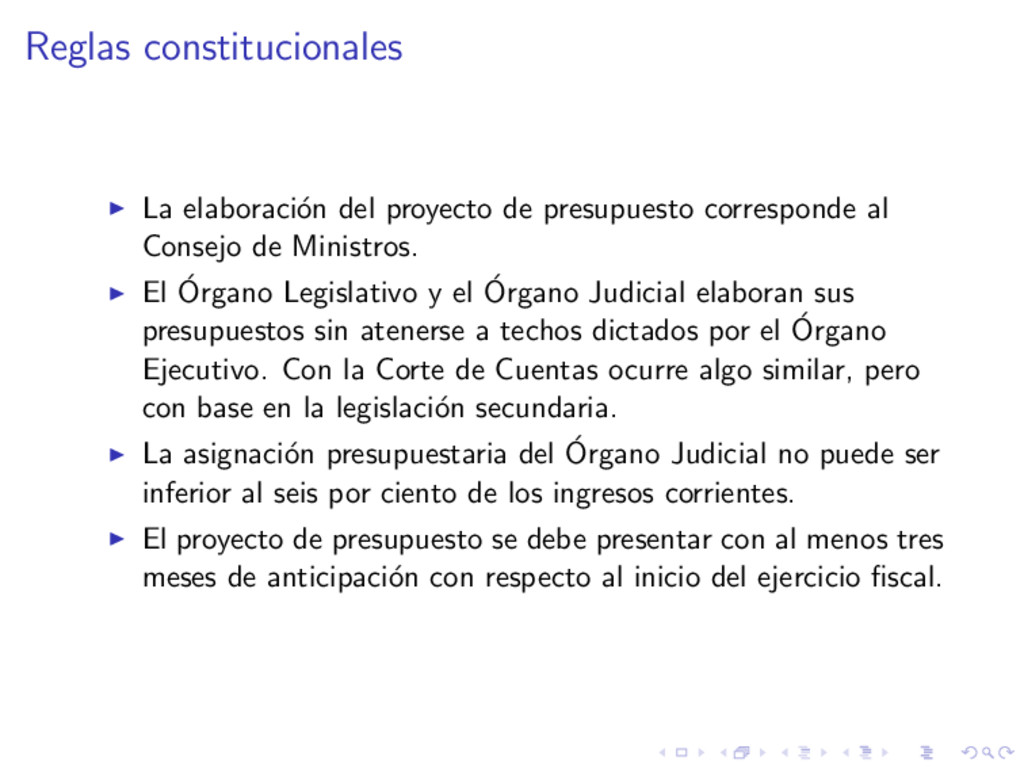
al Consejo de Ministros. El ´ Organo Legislativo y el ´ Organo Judicial elaboran sus presupuestos sin atenerse a techos dictados por el ´ Organo Ejecutivo. Con la Corte de Cuentas ocurre algo similar, pero con base en la legislaci´ on secundaria. La asignaci´ on presupuestaria del ´ Organo Judicial no puede ser inferior al seis por ciento de los ingresos corrientes. El proyecto de presupuesto se debe presentar con al menos tres meses de anticipaci´ on con respecto al inicio del ejercicio fiscal.
el Presupuesto de ingresos y egresos de la Administraci´ on P´ ublica, as´ ı como sus reformas. La Asamblea Legislativa solo tiene facultades para reducir o rechazar los cr´ editos solicitados, pero no de aumentarlos. En relaci´ on con la deuda, en la Constituci´ on se reconocen dos modalidades: deuda flotante y empr´ estitos. La deuda flotante se autoriza en un solo acto, como parte de la votaci´ on del presupuesto, y requiere al menos la mitad m´ as uno de los votos. Para la aprobaci´ on de los empr´ estitos se requieren al menos dos terceras partes de los votos.
los ingresos y erogaciones previstas para el ejercicio fiscal correspondiente? ¿Existen sumas que se comprometen o abonan con cargo a fondos p´ ublicos sin un cr´ edito presupuesto? ¿se han tramitado los empr´ estitos necesarios para complementar el financiamiento del presupuesto? ¿Se pueden comprometer recursos espec´ ıficos por medio de leyes, sin que exista un financiamiento garantizado? ¿Puede la Asamblea Legislativa negociar o recomendar aumentos en las asignaciones presupuestarias? ¿Tiene implicaciones constitucionales la acumulaci´ on de deuda flotante que luego es convertida en empr´ estitos?
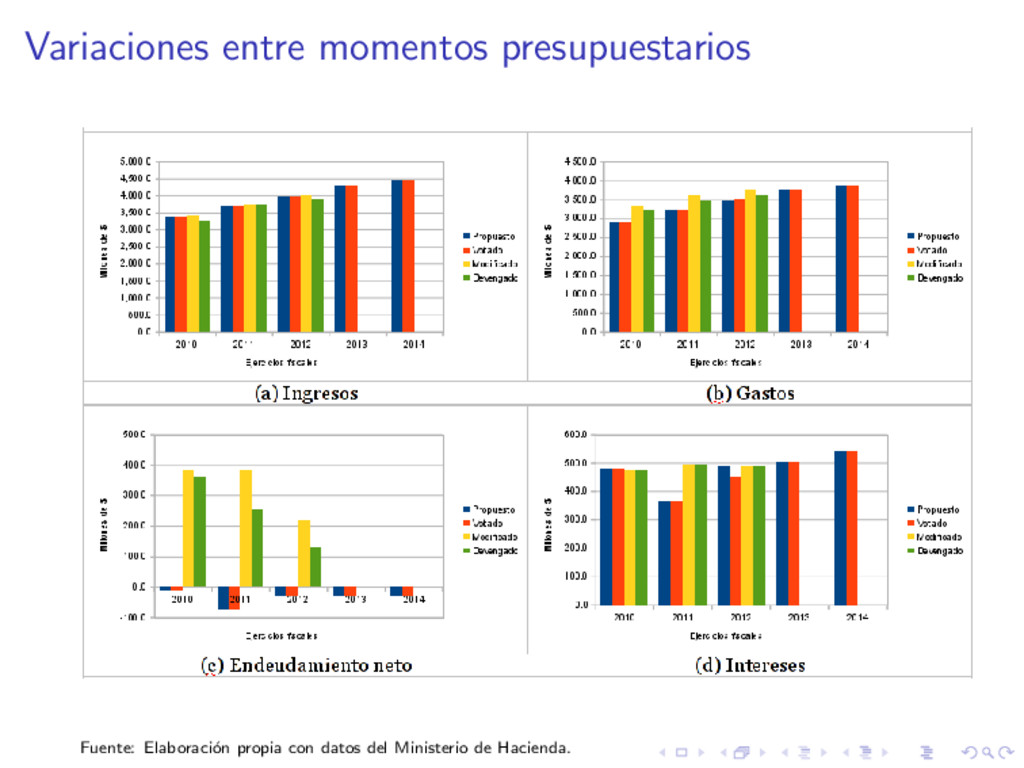
demasiado optimistas. El gobierno proyecta que en 2014 el crecimiento ser´ a 2.6% del PIB, pero organismos internacionales y entidades privadas consideran que la tasa ser´ a menor. Ingresos sobreestimados y gastos subestimados. Entre otras, fueron criticadas las estimaciones para las devoluciones de impuestos y de subsidios. La no inclusi´ on de las partidas para cumplir con el pago de bonos por la deuda originada en el Fideicomiso de Educaci´ on y Seguridad (FOSEDU). La no inclusi´ on de las asignaciones para cumplir con el pago de escalafones y aumentos pactados con empleados de entidades de educaci´ on, salud y seguridad p´ ublica (ver art´ ıculo 8 del proyecto de Presupuesto).
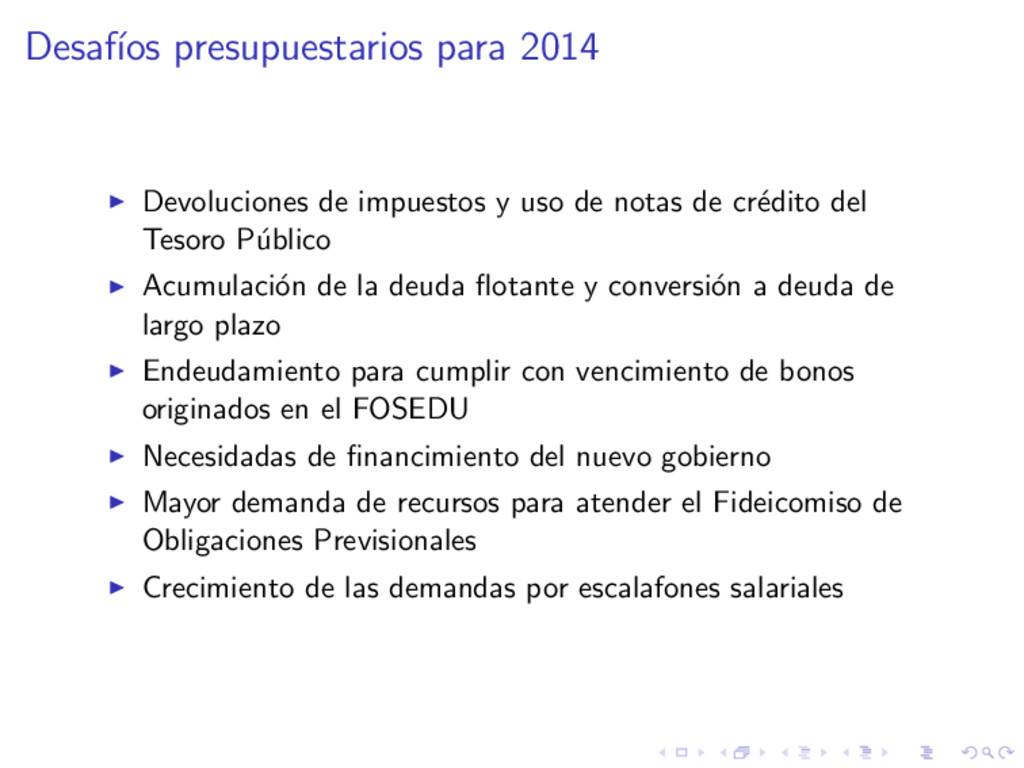
de notas de cr´ edito del Tesoro P´ ublico Acumulaci´ on de la deuda flotante y conversi´ on a deuda de largo plazo Endeudamiento para cumplir con vencimiento de bonos originados en el FOSEDU Necesidadas de financimiento del nuevo gobierno Mayor demanda de recursos para atender el Fideicomiso de Obligaciones Previsionales Crecimiento de las demandas por escalafones salariales
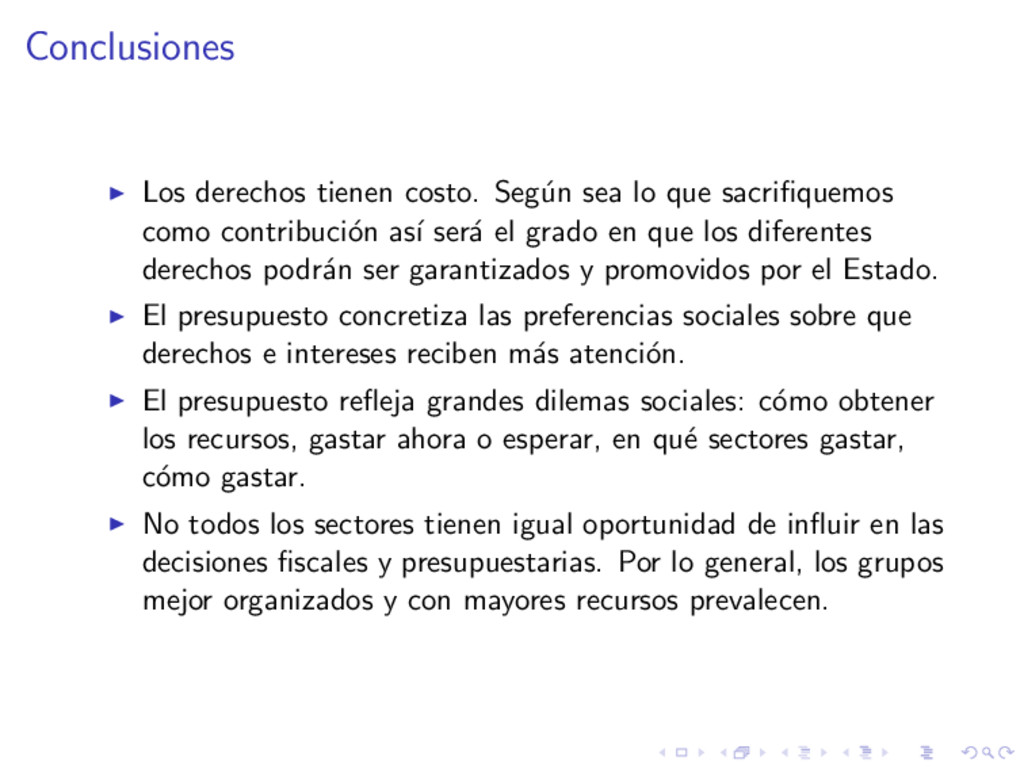
sacrifiquemos como contribuci´ on as´ ı ser´ a el grado en que los diferentes derechos podr´ an ser garantizados y promovidos por el Estado. El presupuesto concretiza las preferencias sociales sobre que derechos e intereses reciben m´ as atenci´ on. El presupuesto refleja grandes dilemas sociales: c´ omo obtener los recursos, gastar ahora o esperar, en qu´ e sectores gastar, c´ omo gastar. No todos los sectores tienen igual oportunidad de influir en las decisiones fiscales y presupuestarias. Por lo general, los grupos mejor organizados y con mayores recursos prevalecen.
Holmes, S. & Sunstein, C. R. The Costs of Rights. 2000. International Budget Partnership. Open Budget Survey. Enlace: http://survey.internationalbudget.org OECD. Mejores pr´ acticas de transparencia presupuestaria. 2002. Global Initiative for Fiscal Transparency. High Level Principles on Fiscal Transparency. 2013. L´ opez, J. Lecciones del proceso de preparaci´ on, discusi´ on y aprobaci´ on del Presupuesto del Estado 2014. FUNDE (pendiente de publicaci´ on). L´ opez, J. Las finanzas municipales en El Salvador durante el ejercicio 2012. FUNDE (pendiente de publicaci´ on). L´ opez, J. Visualizaciones: finanzas municipales. Falible, 9 de diciembre de 2013. Transparency & Anti-corruption Global Indicators. Enlace: http://falible.com/indicators.html


 jailop
 tamaranovitovic
 watany
 reverentgeek
 427marketing
 erikaheidi
 aleyda
 rocio
 jonyablonski
 apolaine
 tmiket
 jlugia
 tenderlove