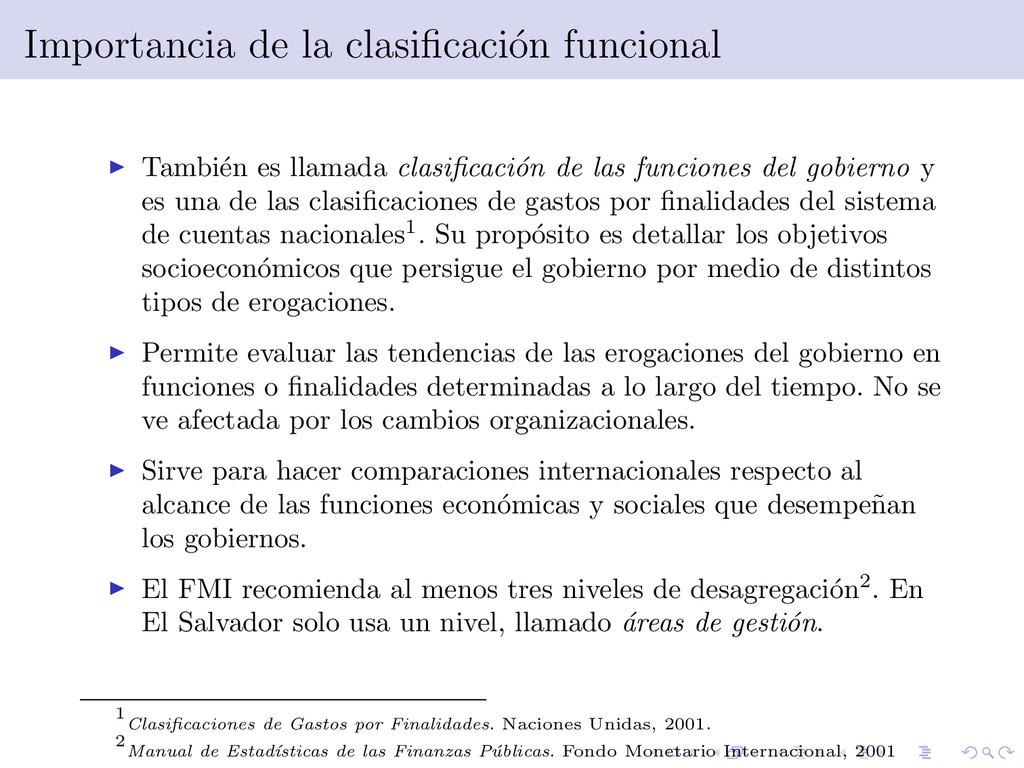
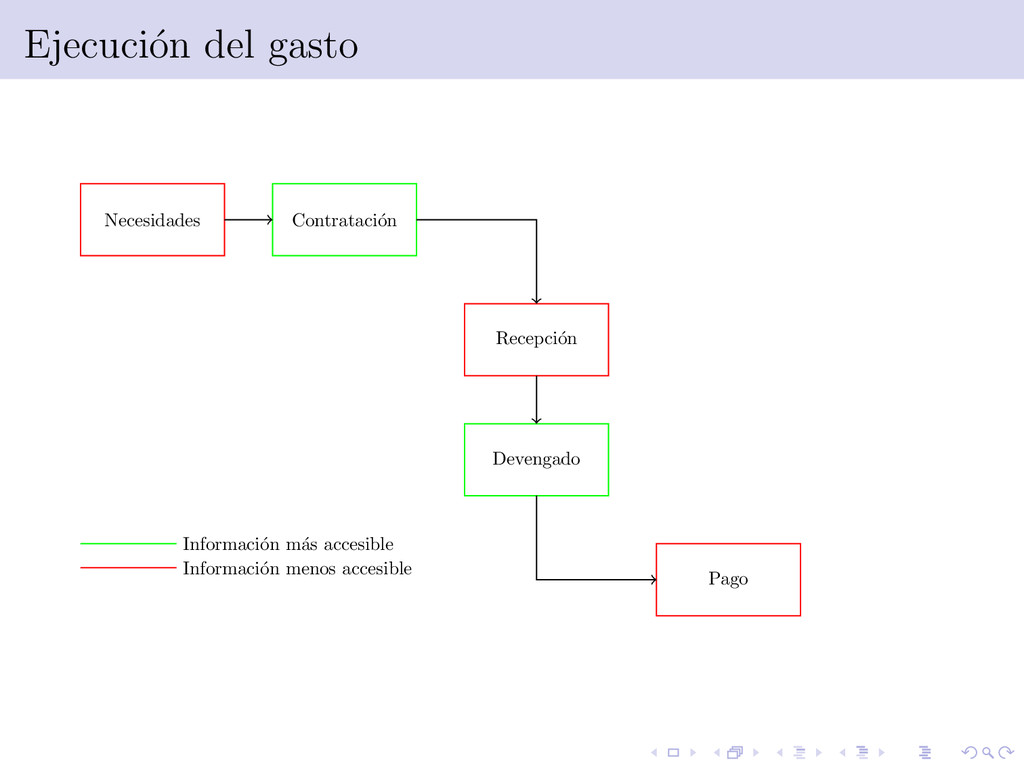
clasificaci´ on de las funciones del gobierno y es una de las clasificaciones de gastos por finalidades del sistema de cuentas nacionales1. Su prop´ osito es detallar los objetivos socioecon´ omicos que persigue el gobierno por medio de distintos tipos de erogaciones. Permite evaluar las tendencias de las erogaciones del gobierno en funciones o finalidades determinadas a lo largo del tiempo. No se ve afectada por los cambios organizacionales. Sirve para hacer comparaciones internacionales respecto al alcance de las funciones econ´ omicas y sociales que desempe˜ nan los gobiernos. El FMI recomienda al menos tres niveles de desagregaci´ on2. En El Salvador solo usa un nivel, llamado ´ areas de gesti´ on. 1 Clasificaciones de Gastos por Finalidades. Naciones Unidas, 2001. 2 Manual de Estad´ ısticas de las Finanzas P´ ublicas. Fondo Monetario Internacional, 2001
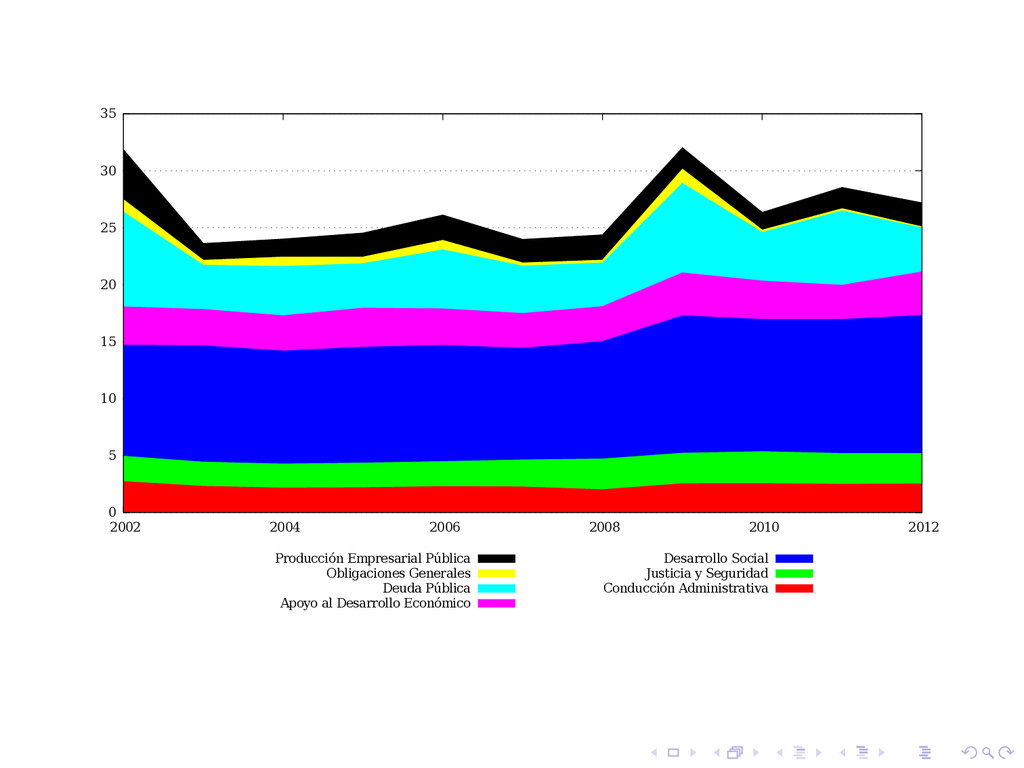
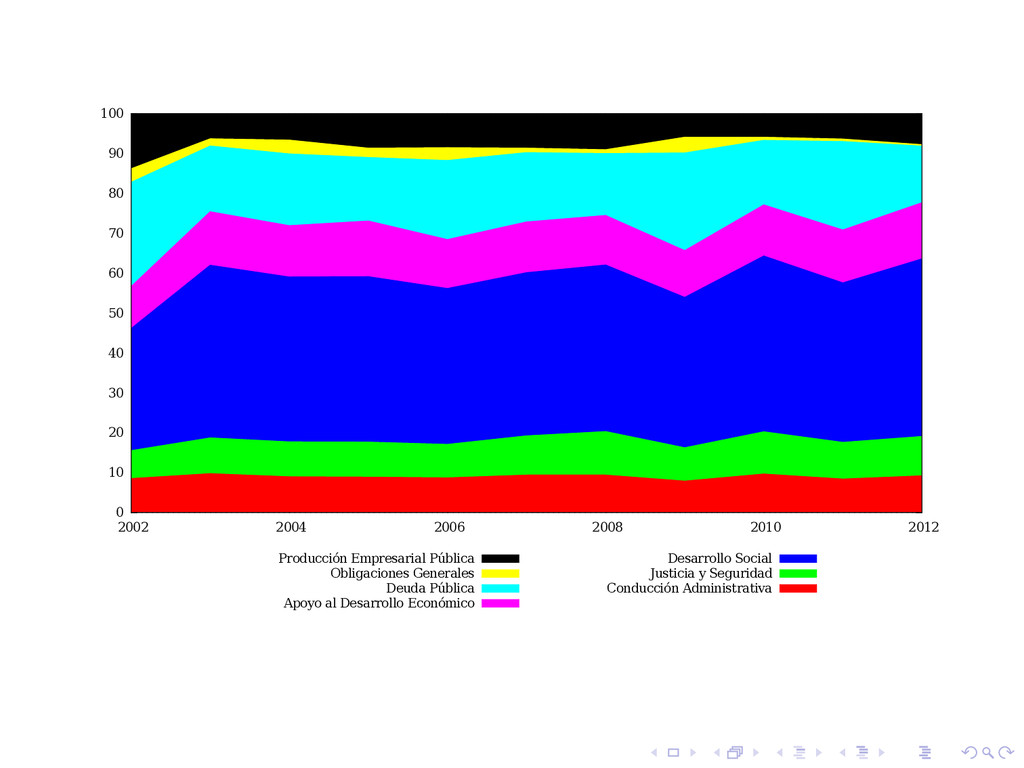
2006 2008 2010 2012 Producción Empresarial Pública Obligaciones Generales Deuda Pública Apoyo al Desarrollo Económico Desarrollo Social Justicia y Seguridad Conducción Administrativa
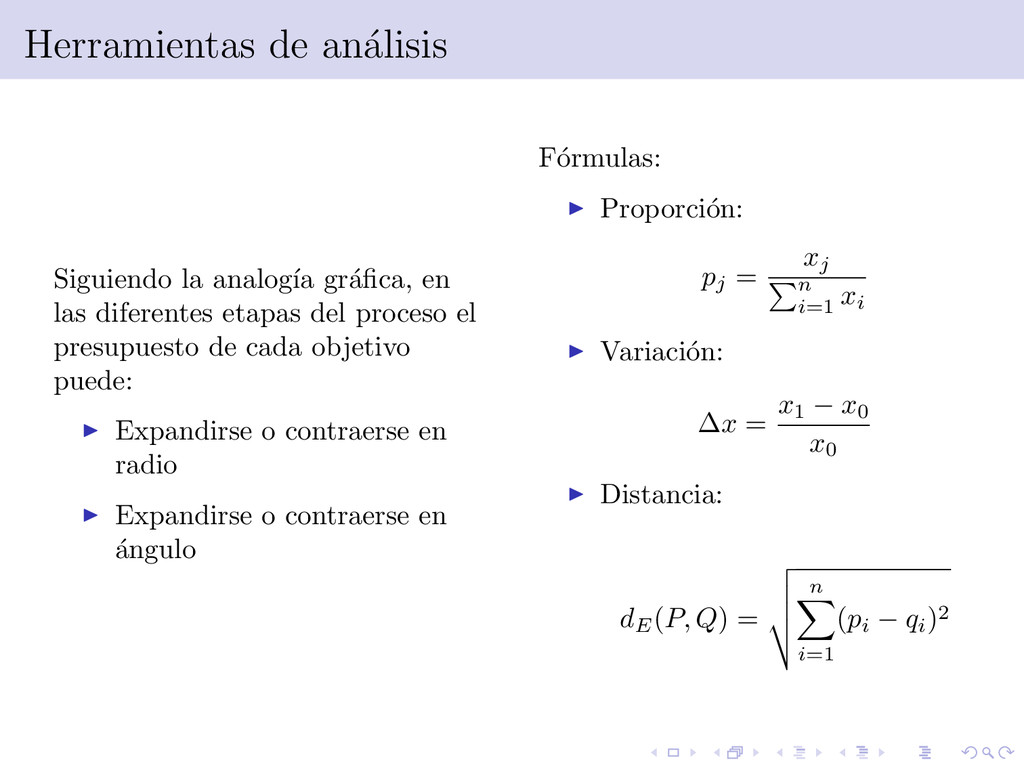
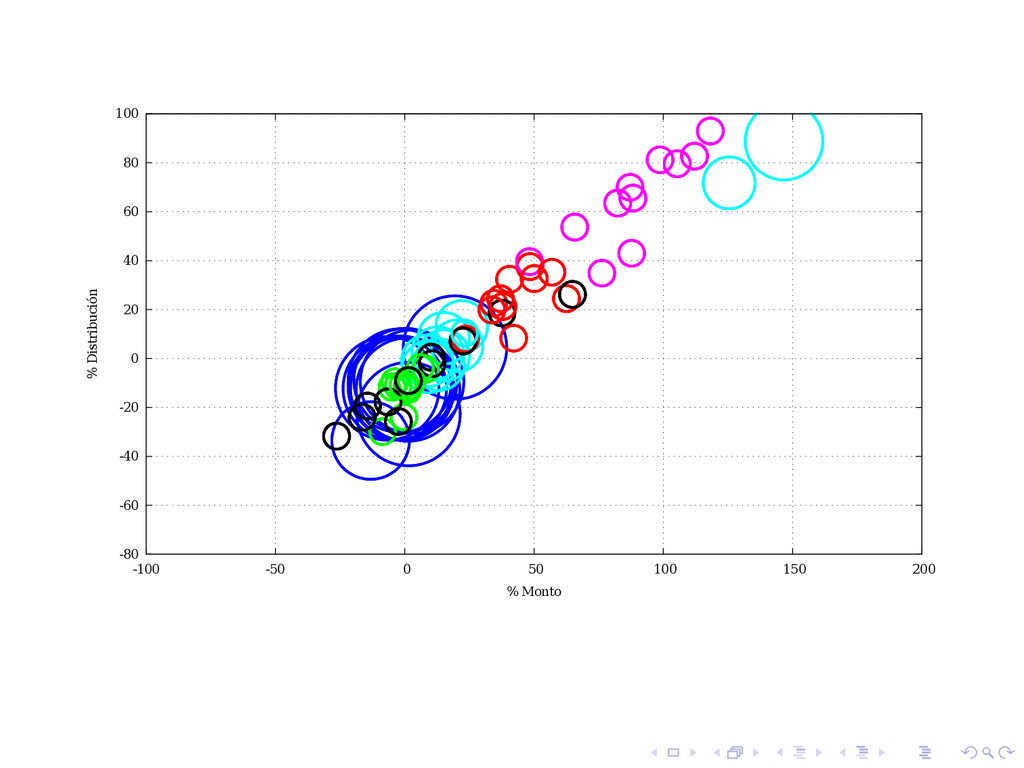
en las diferentes etapas del proceso el presupuesto de cada objetivo puede: Expandirse o contraerse en radio Expandirse o contraerse en ´ angulo F´ ormulas: Proporci´ on: pj = xj n i=1 xi Variaci´ on: ∆x = x1 − x0 x0 Distancia: dE (P, Q) = n i=1 (pi − qi )2
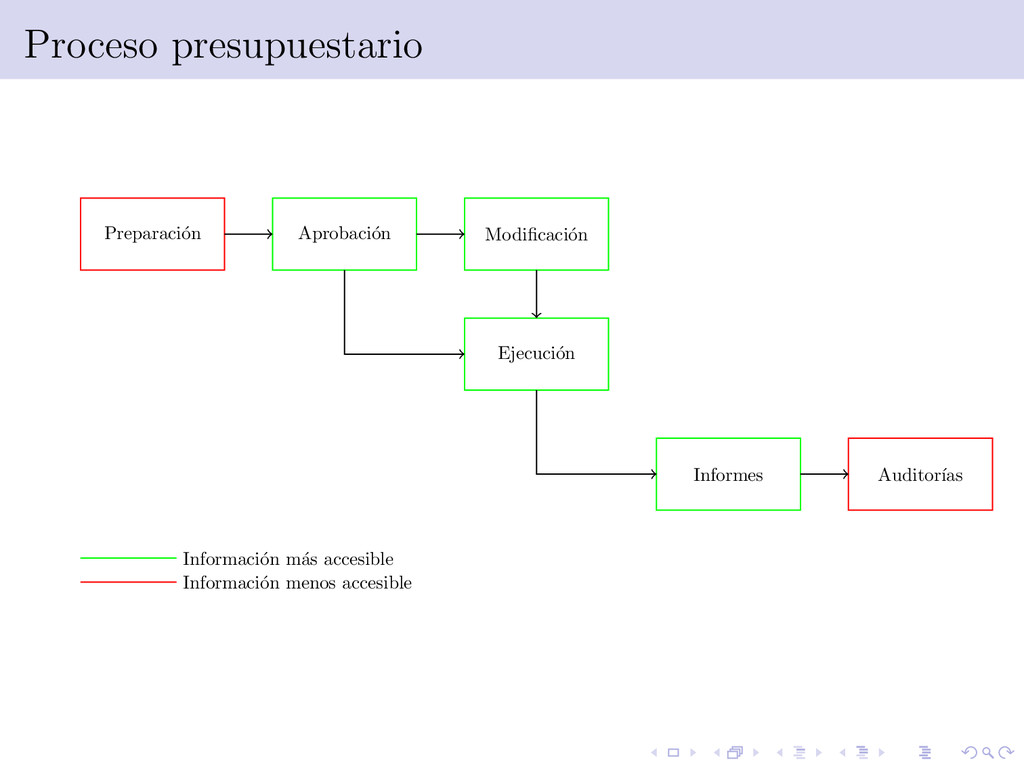
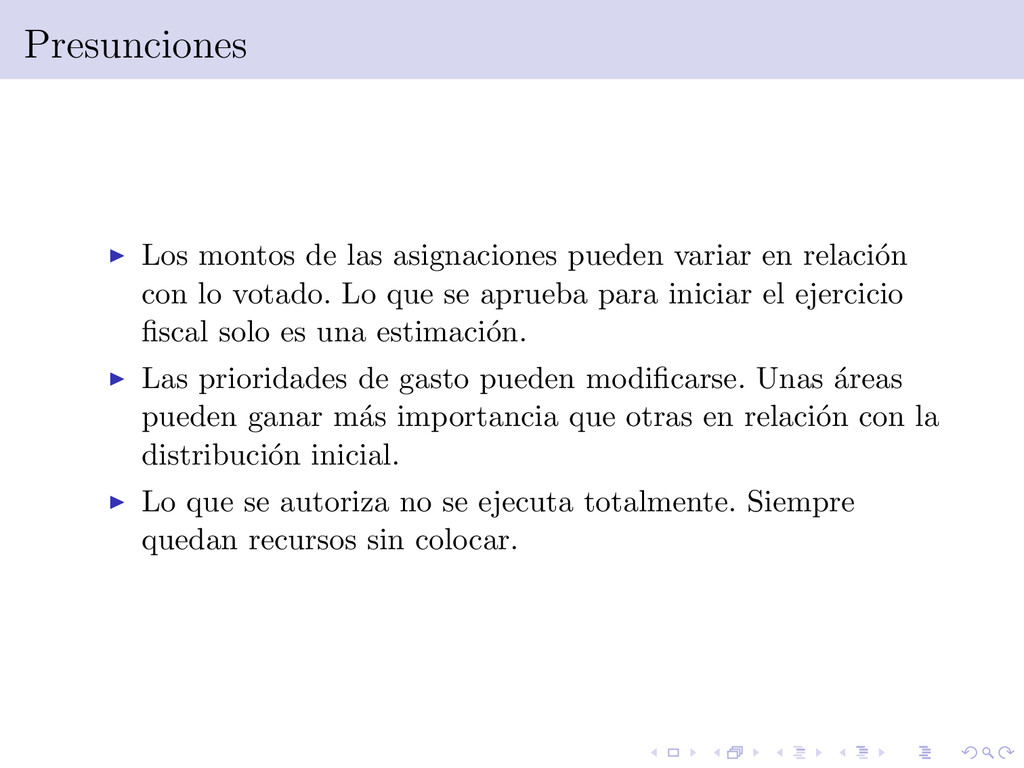
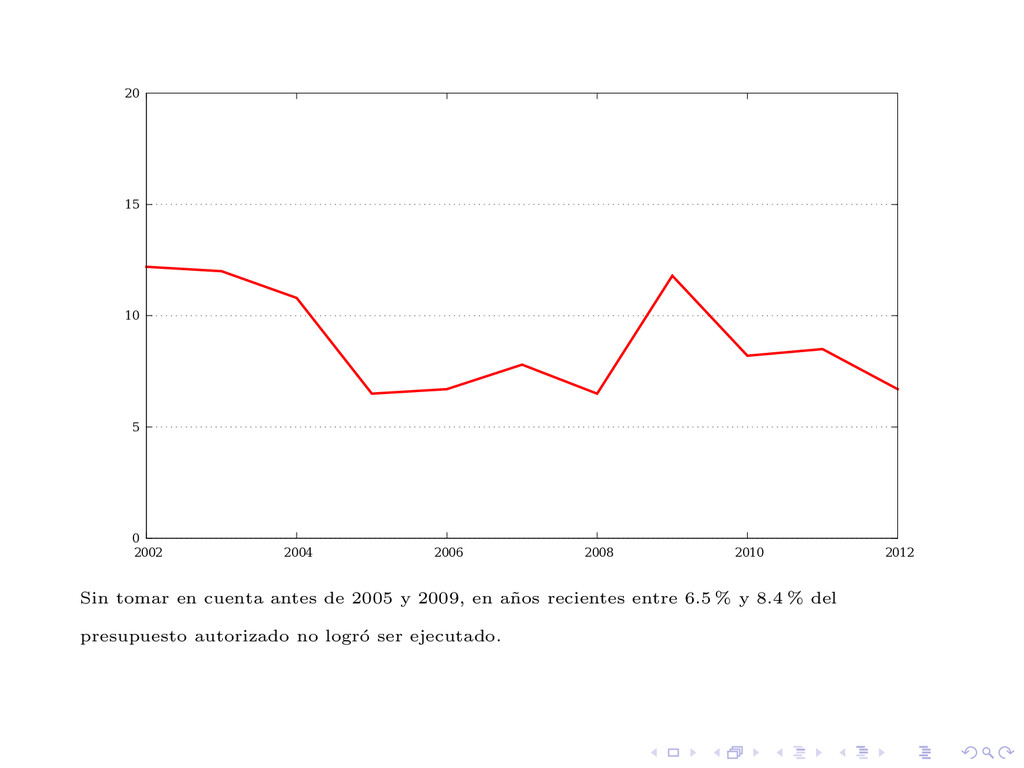
on con lo votado. Lo que se aprueba para iniciar el ejercicio fiscal solo es una estimaci´ on. Las prioridades de gasto pueden modificarse. Unas ´ areas pueden ganar m´ as importancia que otras en relaci´ on con la distribuci´ on inicial. Lo que se autoriza no se ejecuta totalmente. Siempre quedan recursos sin colocar.
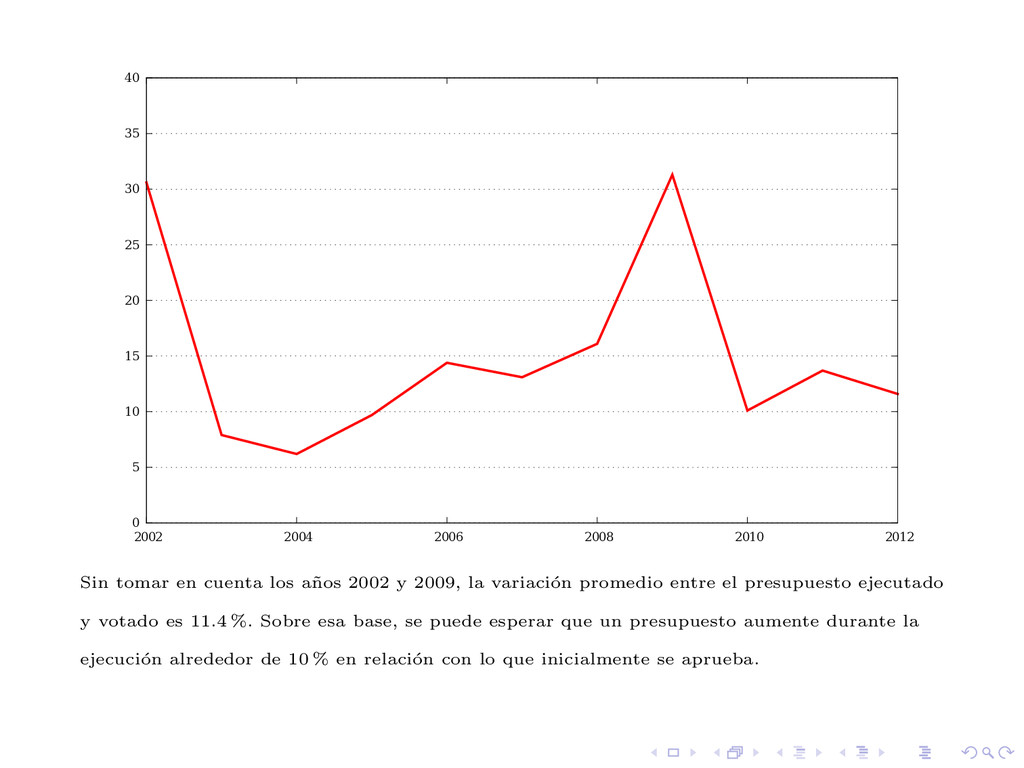
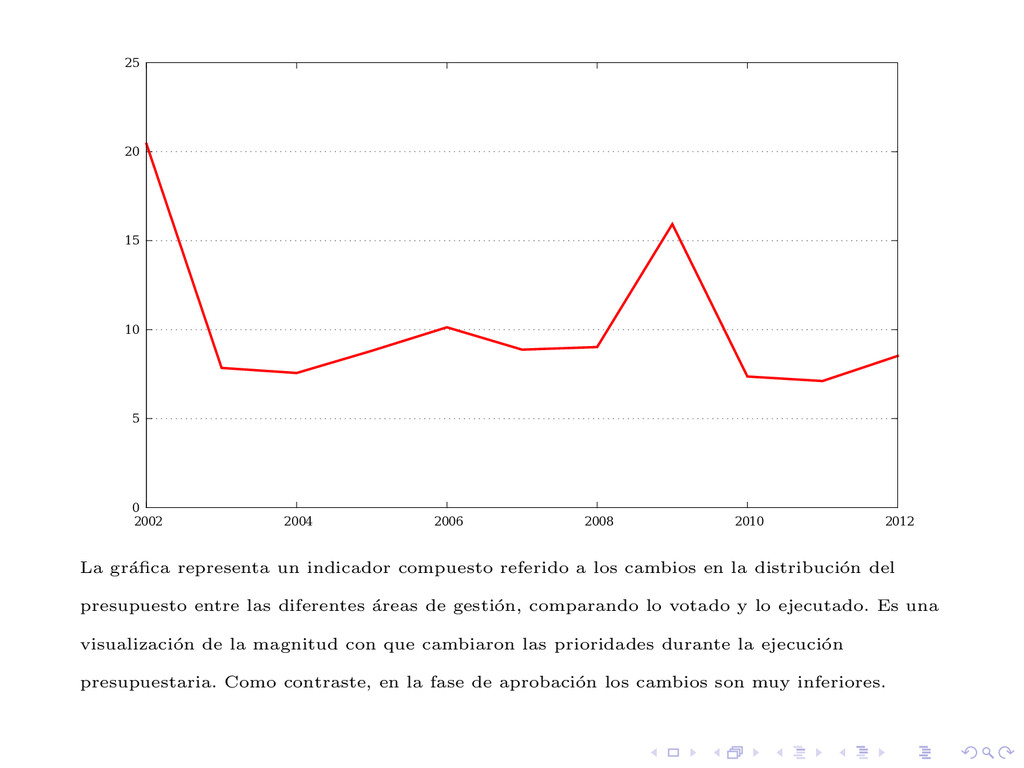
2004 2006 2008 2010 2012 Sin tomar en cuenta los a˜ nos 2002 y 2009, la variaci´ on promedio entre el presupuesto ejecutado y votado es 11.4 %. Sobre esa base, se puede esperar que un presupuesto aumente durante la ejecuci´ on alrededor de 10 % en relaci´ on con lo que inicialmente se aprueba.
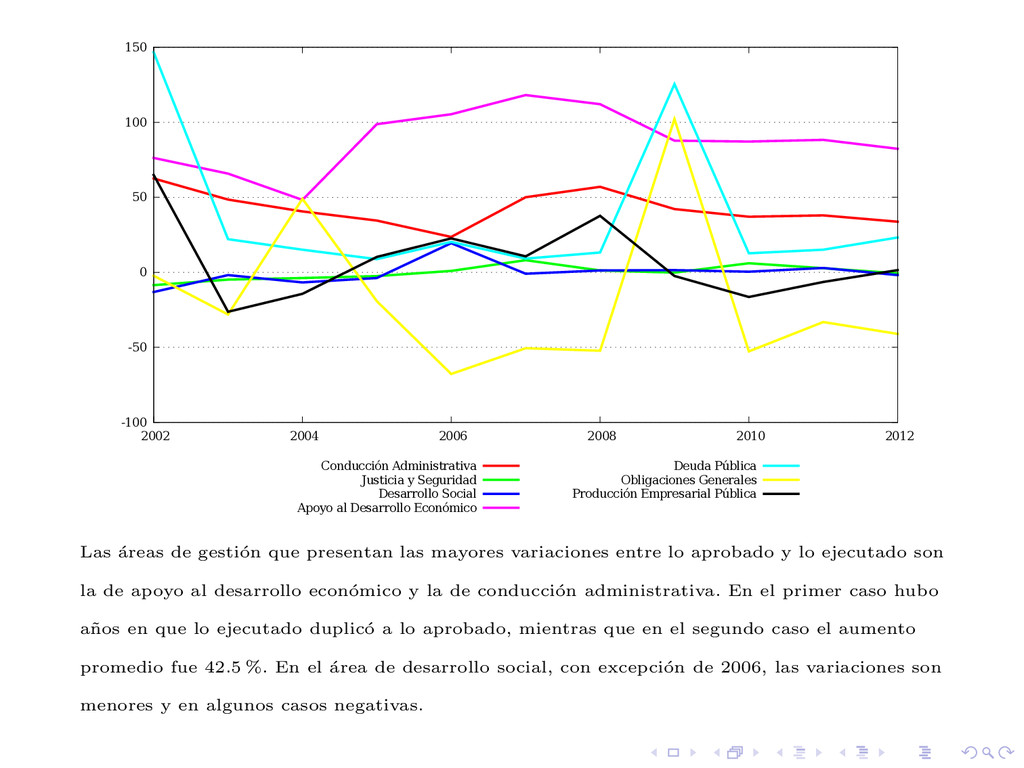
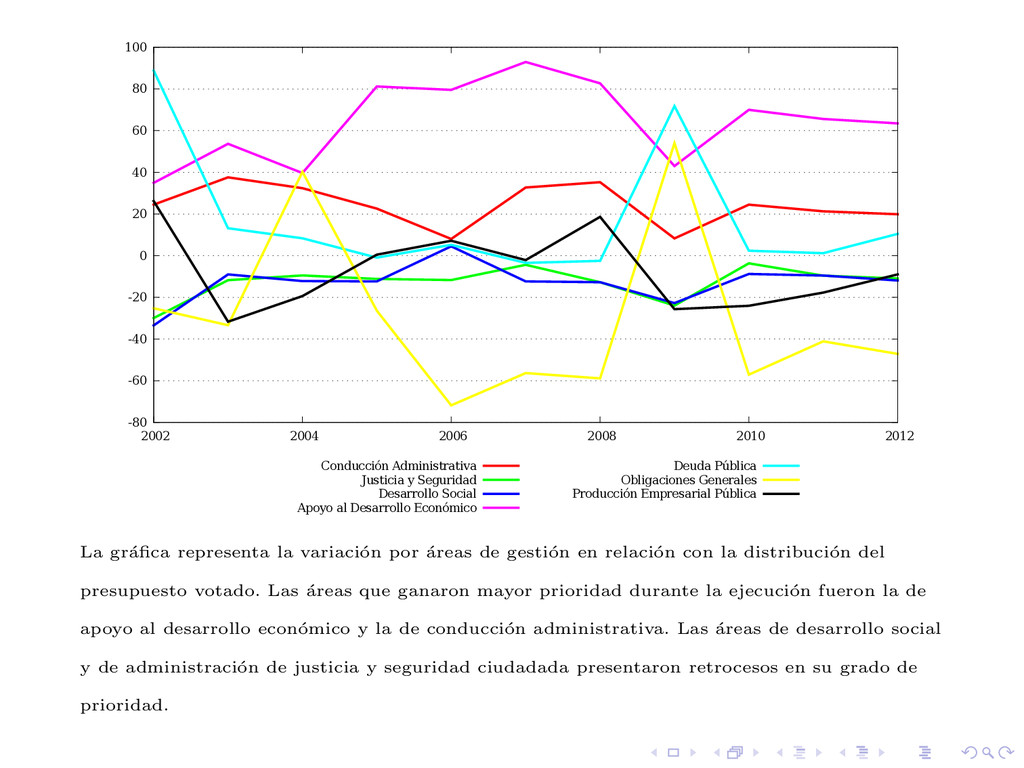
2010 2012 Conducción Administrativa Justicia y Seguridad Desarrollo Social Apoyo al Desarrollo Económico Deuda Pública Obligaciones Generales Producción Empresarial Pública Las ´ areas de gesti´ on que presentan las mayores variaciones entre lo aprobado y lo ejecutado son la de apoyo al desarrollo econ´ omico y la de conducci´ on administrativa. En el primer caso hubo a˜ nos en que lo ejecutado duplic´ o a lo aprobado, mientras que en el segundo caso el aumento promedio fue 42.5 %. En el ´ area de desarrollo social, con excepci´ on de 2006, las variaciones son menores y en algunos casos negativas.
100 2002 2004 2006 2008 2010 2012 Producción Empresarial Pública Obligaciones Generales Deuda Pública Apoyo al Desarrollo Económico Desarrollo Social Justicia y Seguridad Conducción Administrativa
2010 2012 La gr´ afica representa un indicador compuesto referido a los cambios en la distribuci´ on del presupuesto entre las diferentes ´ areas de gesti´ on, comparando lo votado y lo ejecutado. Es una visualizaci´ on de la magnitud con que cambiaron las prioridades durante la ejecuci´ on presupuestaria. Como contraste, en la fase de aprobaci´ on los cambios son muy inferiores.
2002 2004 2006 2008 2010 2012 Conducción Administrativa Justicia y Seguridad Desarrollo Social Apoyo al Desarrollo Económico Deuda Pública Obligaciones Generales Producción Empresarial Pública La gr´ afica representa la variaci´ on por ´ areas de gesti´ on en relaci´ on con la distribuci´ on del presupuesto votado. Las ´ areas que ganaron mayor prioridad durante la ejecuci´ on fueron la de apoyo al desarrollo econ´ omico y la de conducci´ on administrativa. Las ´ areas de desarrollo social y de administraci´ on de justicia y seguridad ciudadada presentaron retrocesos en su grado de prioridad.
eficiencia en la colocaci´ on de los recursos representa la capacidad de las instituciones de contratar la provisi´ on de servicios y bienes, as´ ı como la ejecuci´ on de obras.
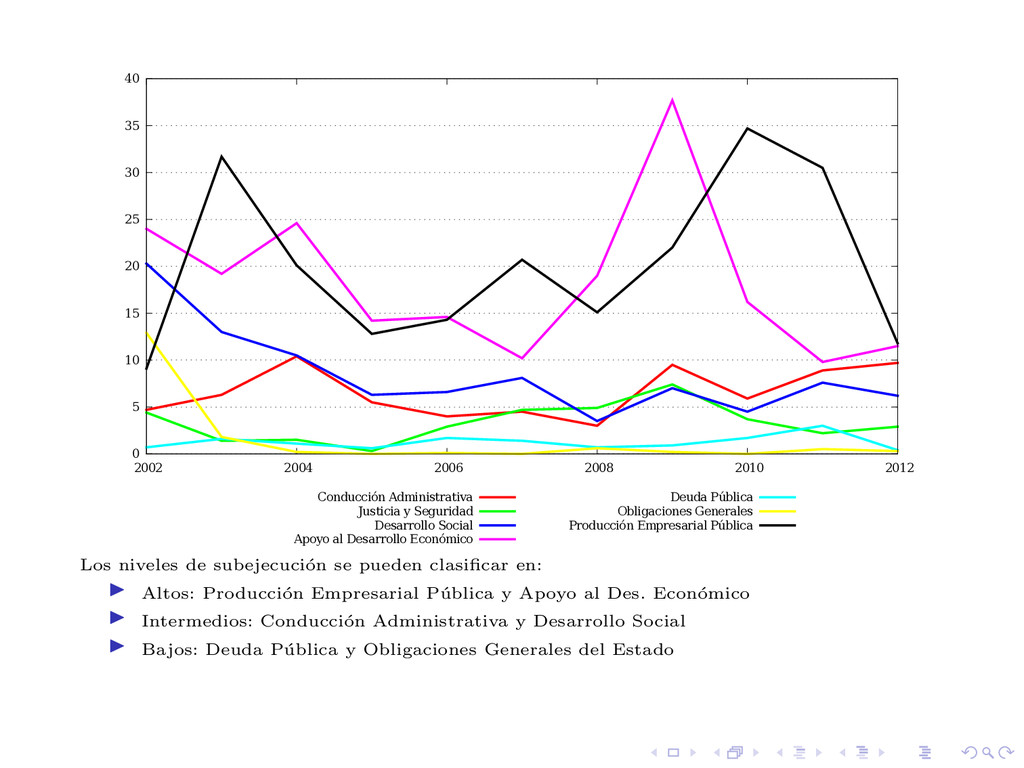
2004 2006 2008 2010 2012 Conducción Administrativa Justicia y Seguridad Desarrollo Social Apoyo al Desarrollo Económico Deuda Pública Obligaciones Generales Producción Empresarial Pública Los niveles de subejecuci´ on se pueden clasificar en: Altos: Producci´ on Empresarial P´ ublica y Apoyo al Des. Econ´ omico Intermedios: Conducci´ on Administrativa y Desarrollo Social Bajos: Deuda P´ ublica y Obligaciones Generales del Estado
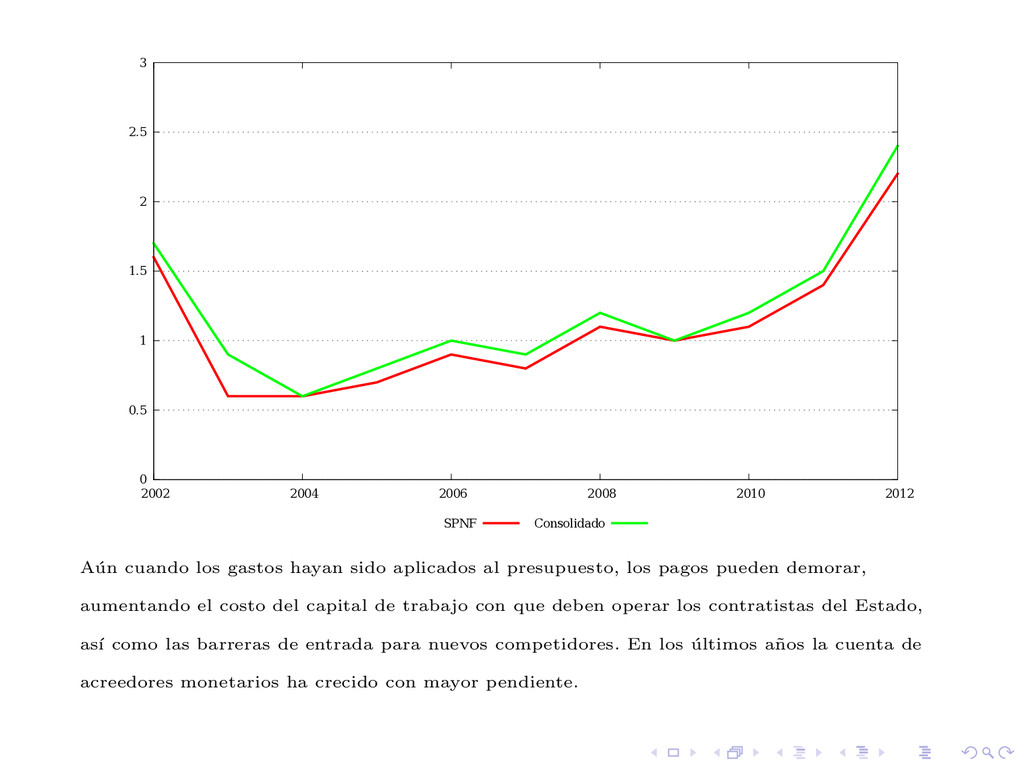
2008 2010 2012 SPNF Consolidado A´ un cuando los gastos hayan sido aplicados al presupuesto, los pagos pueden demorar, aumentando el costo del capital de trabajo con que deben operar los contratistas del Estado, as´ ı como las barreras de entrada para nuevos competidores. En los ´ ultimos a˜ nos la cuenta de acreedores monetarios ha crecido con mayor pendiente.
las modificaciones del presupuesto. Se pueden orientar en mejor forma las prioridades y lograr una distribuci´ on m´ as adecuada del presupuesto. Se puede aumentar la eficiencia de la ejecuci´ on presupuestaria, reduciendo los costos que conlleva la no colocaci´ on de los recursos.
Ministerio de Hacienda Enlace: http://www.transparenciafiscal.gob.sv Base de Datos Econ´ omica Financiera Banco Central de Reserva Enlace: http: //www.bcr.gob.sv/bcrsite/?cat=1000&title=Base% 20de%20Datos%20Econ%C3%B3mica-Financiera&lang=es Documentos: An´ alisis del Gasto por ´ Areas de Gesti´ on del Presupuesto General del Estado y Presupuestos Especiales Ejercicio Fiscal 2011 Direcci´ on General del Presupuesto, Ministerio de Hacienda


 jailop
 moore
 inesmontani
 panda_program
 uxyall
 mfonobong
 cassininazir
 eileencodes
 gurzu
 rabernat
 samtorres
 jacobian
 wayneb77