COSTOS INDIRECTOS DE FABRICACION Carga fabril Gastos de estructura • Definición • Excepción • Compuesto por: MPI MOI Otros costos indirectos • Problema de la contabilidad de costos Asignación de costos Valuación oportuna
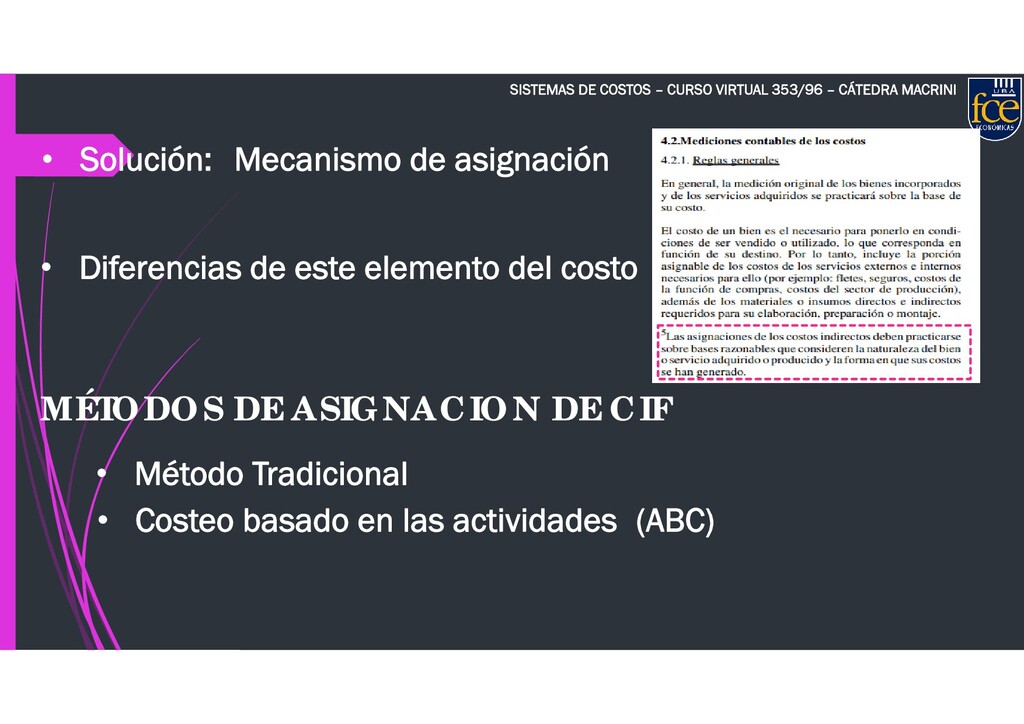
• Solución: Mecanismo de asignación • Diferencias de este elemento del costo MÉTODOS DE ASIGNACION DE CIF • Método Tradicional • Costeo basado en las actividades (ABC)
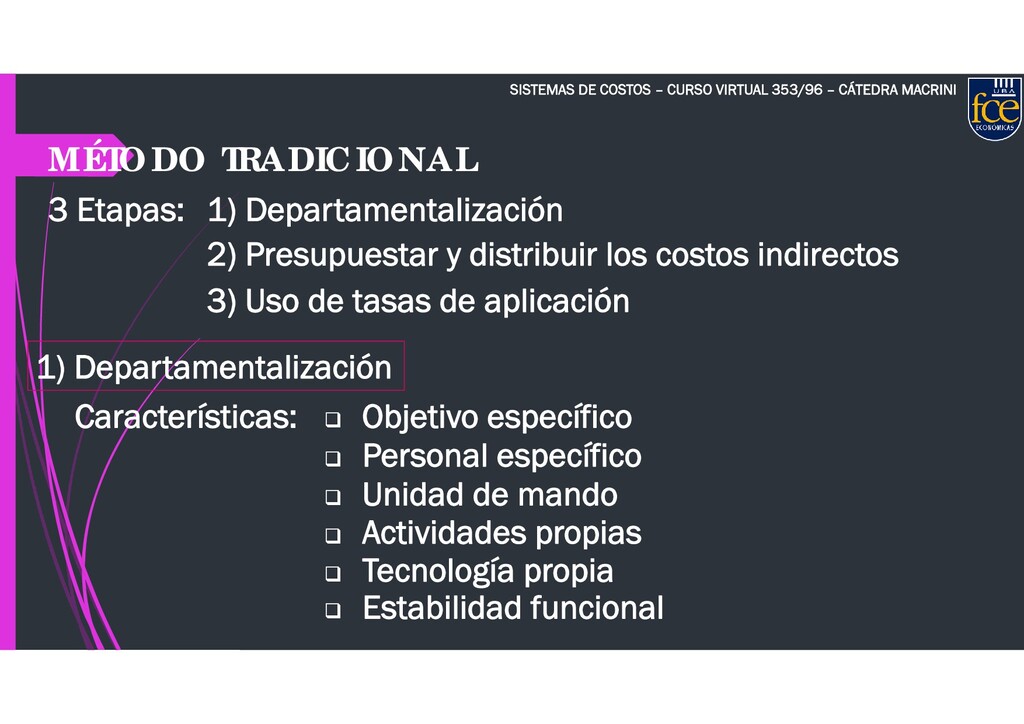
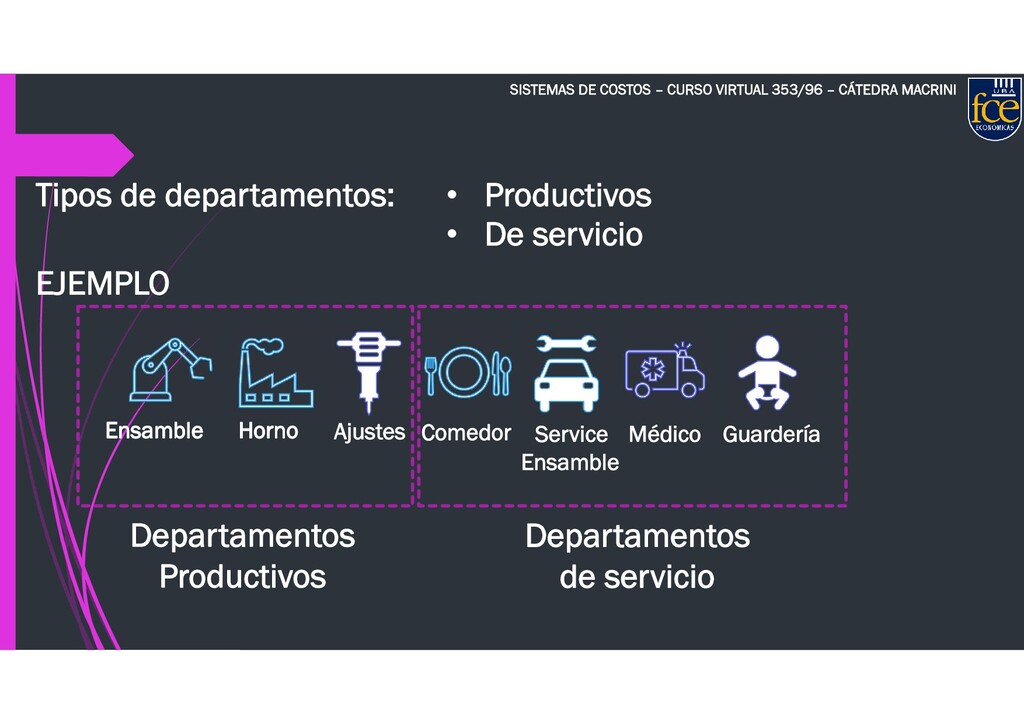
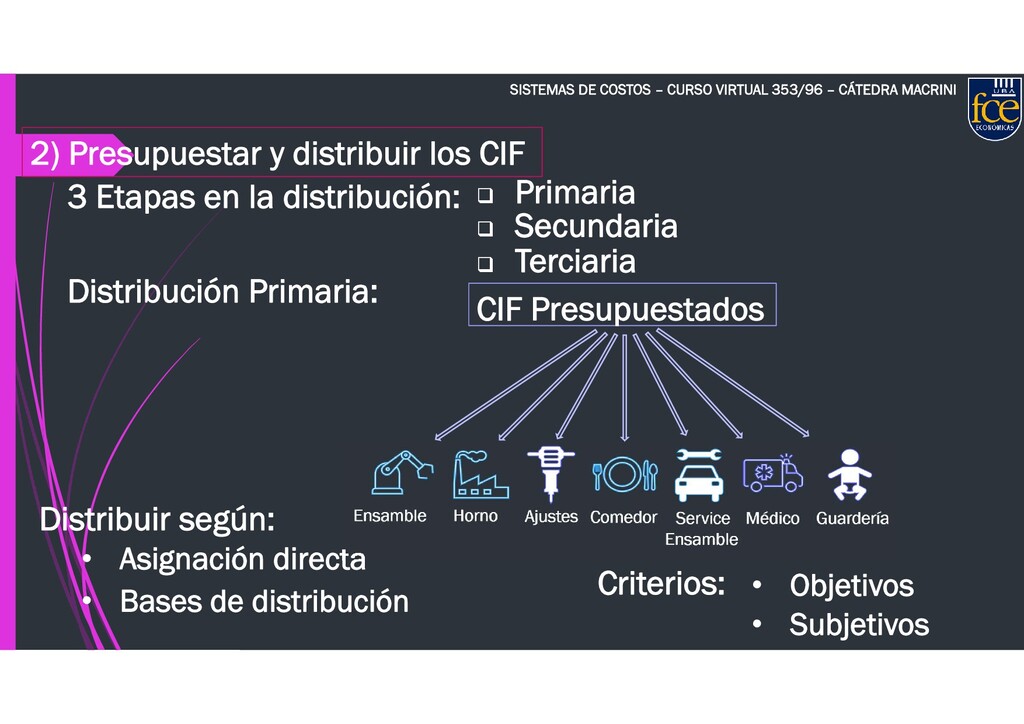
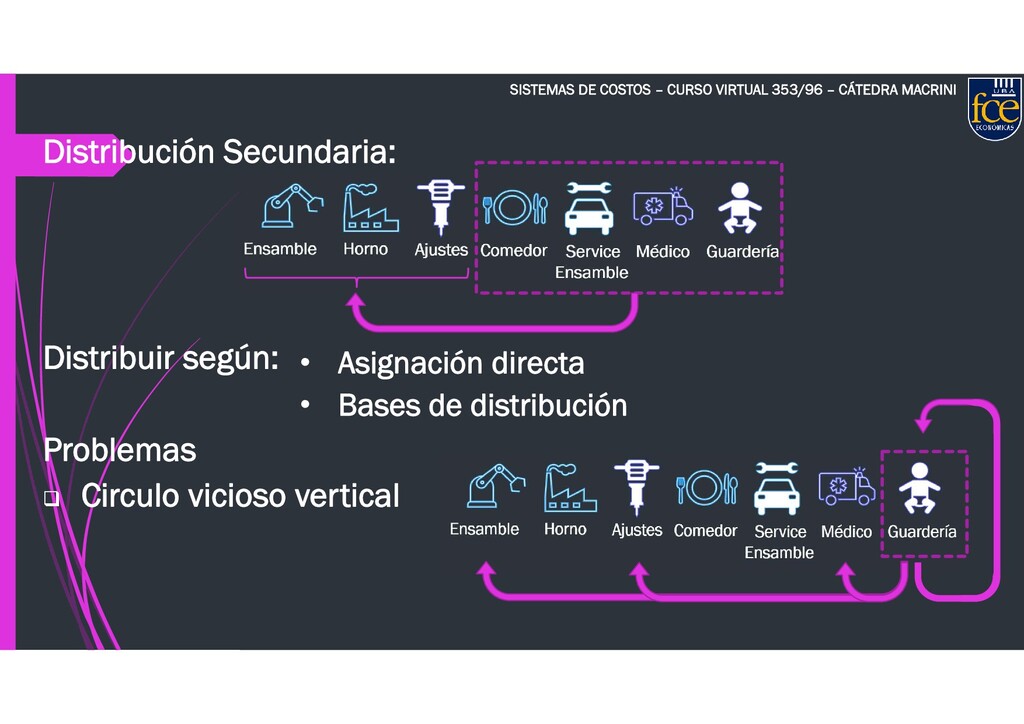
MÉTODO TRADICIONAL 3 Etapas: 1) Departamentalización 2) Presupuestar y distribuir los costos indirectos 3) Uso de tasas de aplicación 1) Departamentalización Características: Objetivo específico Personal específico Unidad de mando Actividades propias Tecnología propia Estabilidad funcional
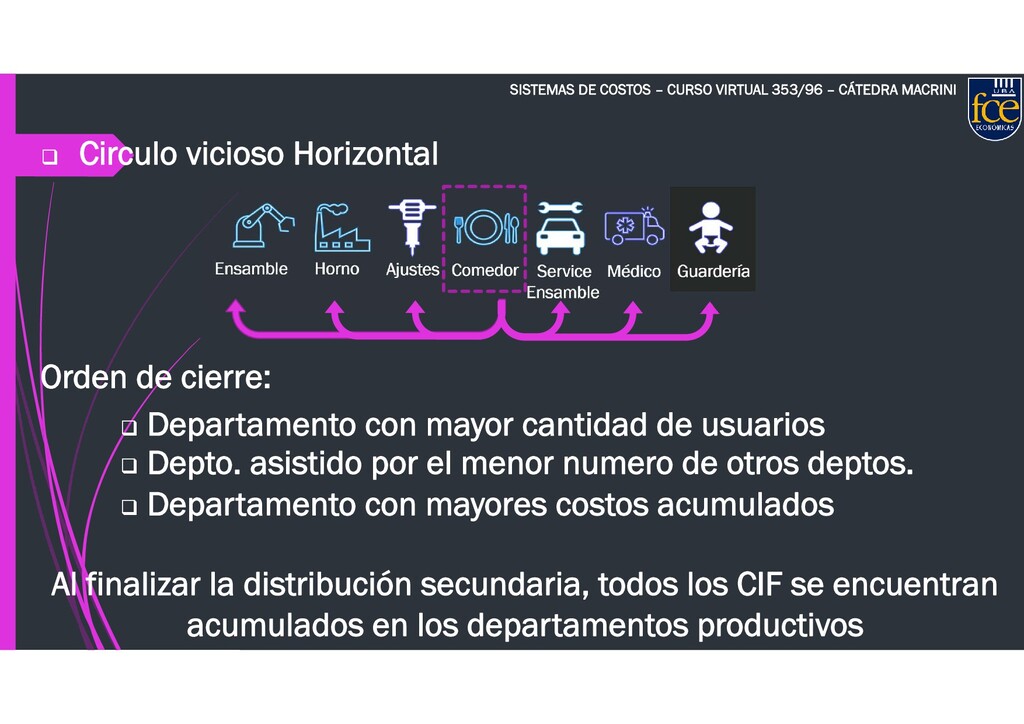
Circulo vicioso Horizontal Orden de cierre: Departamento con mayor cantidad de usuarios Depto. asistido por el menor numero de otros deptos. Departamento con mayores costos acumulados Al finalizar la distribución secundaria, todos los CIF se encuentran acumulados en los departamentos productivos
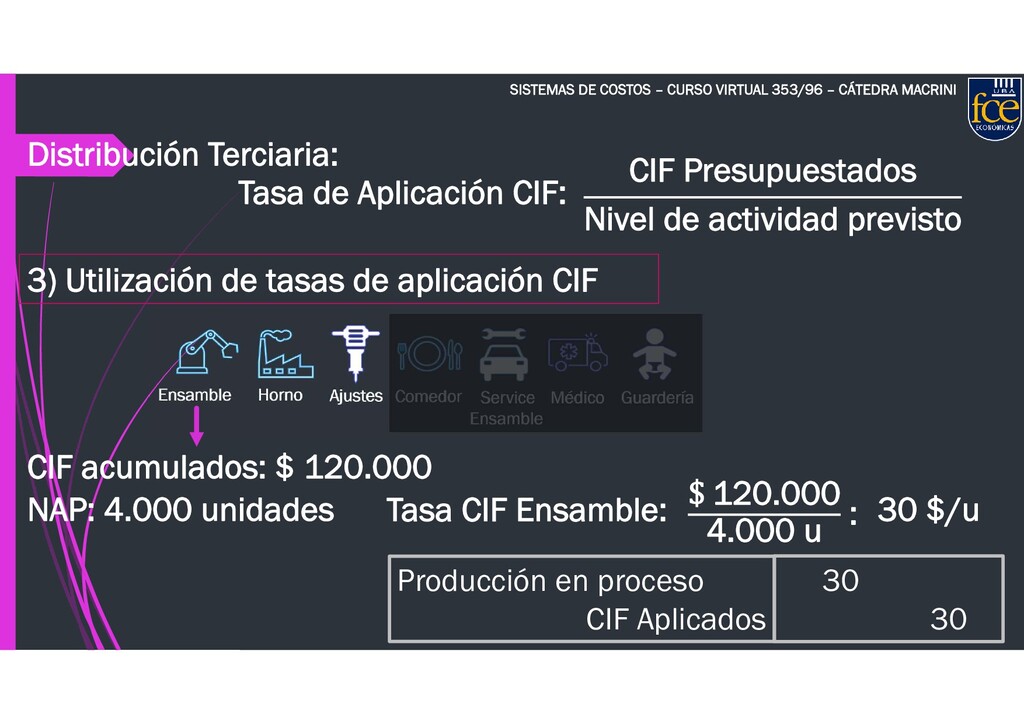
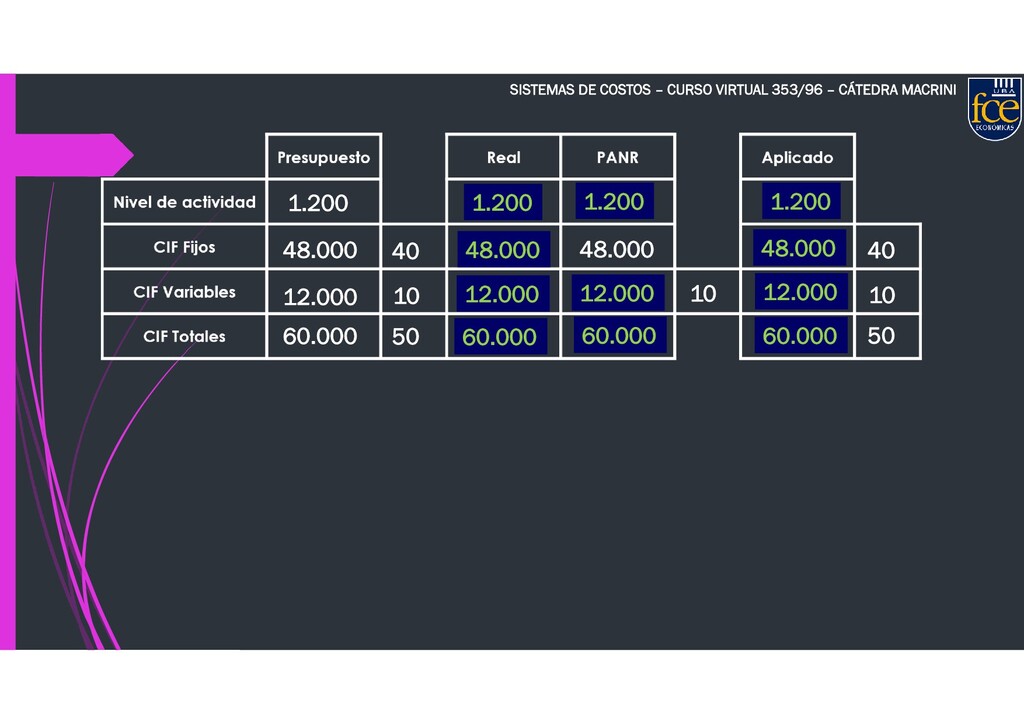
Distribución Terciaria: Tasa de Aplicación CIF: CIF Presupuestados Nivel de actividad previsto 3) Utilización de tasas de aplicación CIF CIF acumulados: $ 120.000 NAP: 4.000 unidades Tasa CIF Ensamble: 120.000 4.000 u : 30 $/u Producción en proceso CIF Aplicados 30 30
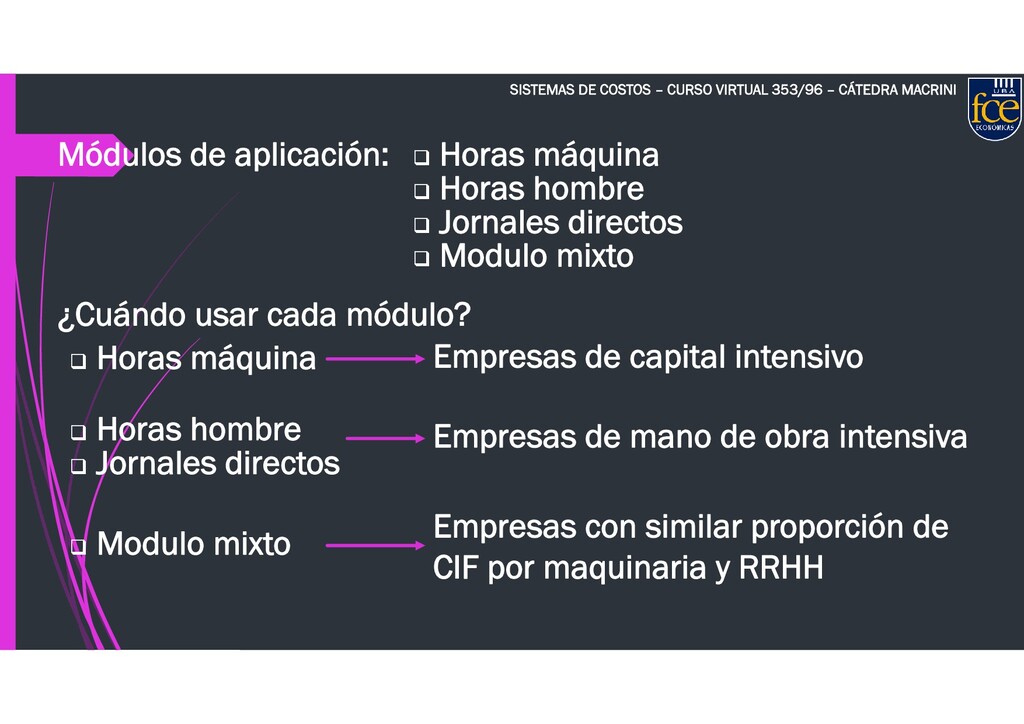
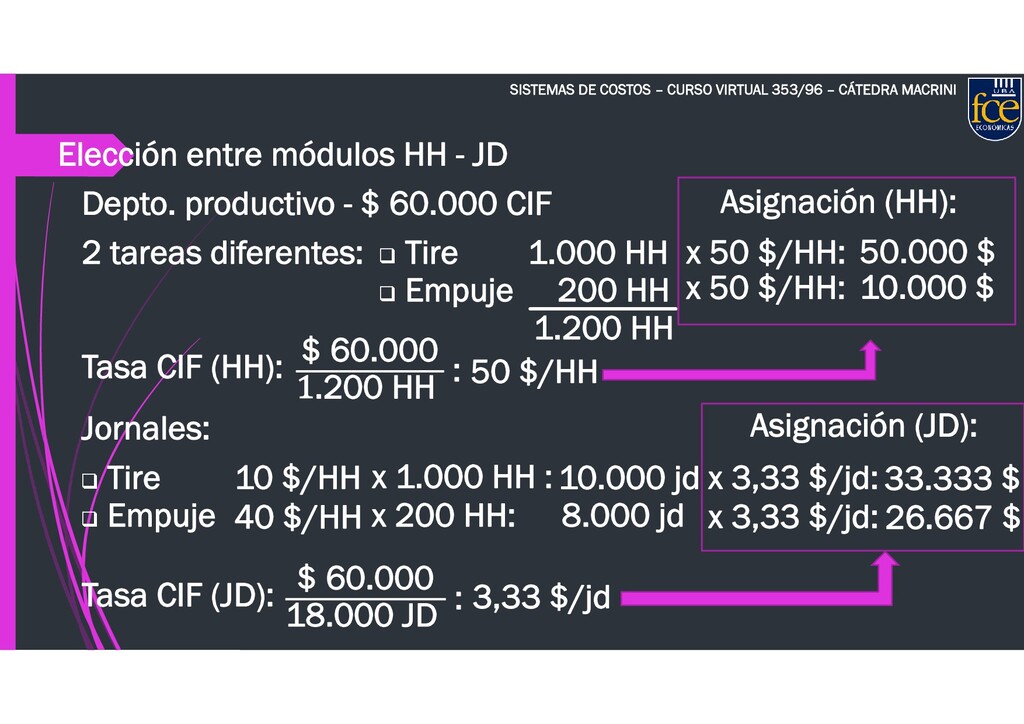
Módulos de aplicación: Horas máquina Horas hombre Jornales directos Modulo mixto ¿Cuándo usar cada módulo? Horas máquina Empresas de capital intensivo Horas hombre Jornales directos Empresas de mano de obra intensiva Modulo mixto Empresas con similar proporción de CIF por maquinaria y RRHH
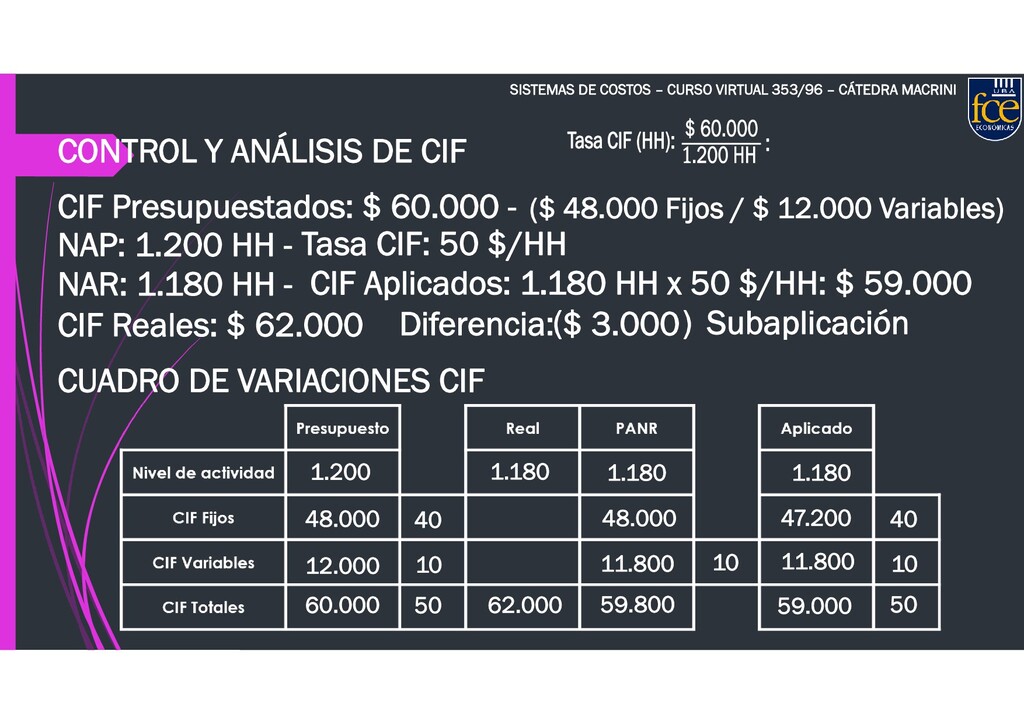
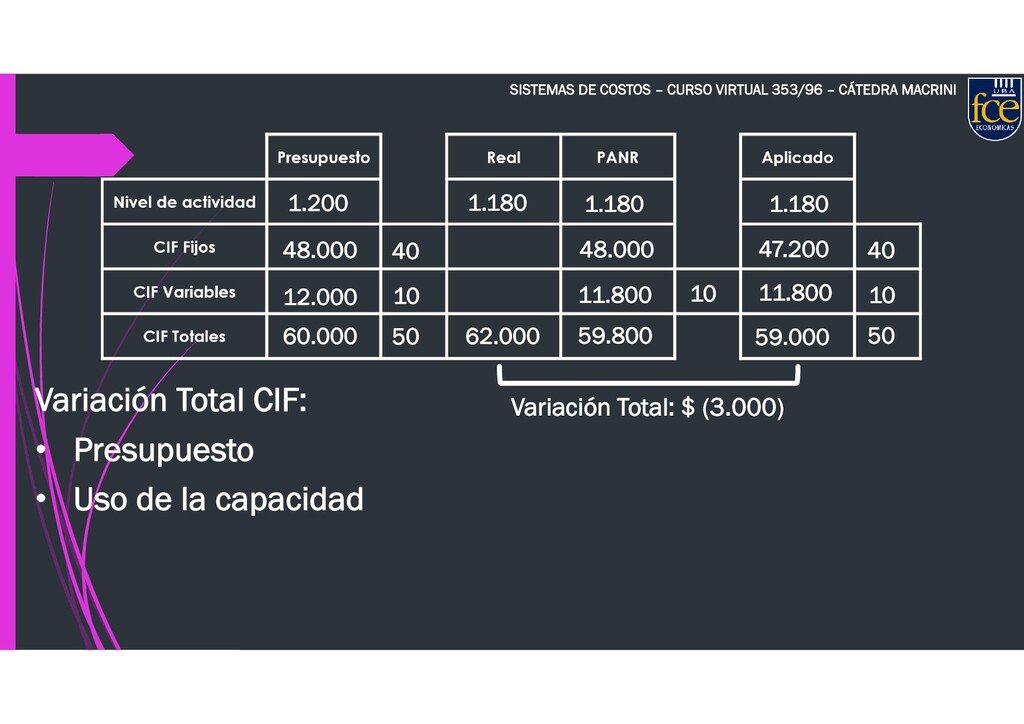
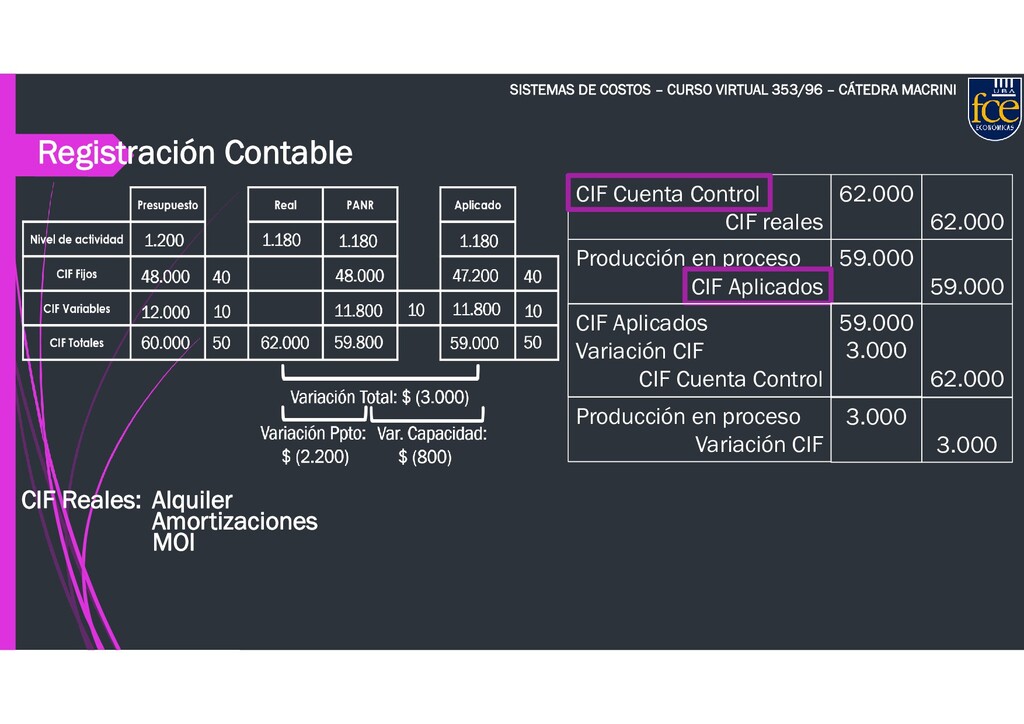
Registración Contable CIF Reales: Alquiler Amortizaciones MOI CIF Cuenta Control CIF reales 62.000 62.000 Producción en proceso CIF Aplicados 59.000 59.000 CIF Aplicados CIF Cuenta Control 59.000 62.000 Variación CIF 3.000 Producción en proceso Variación CIF 3.000 3.000
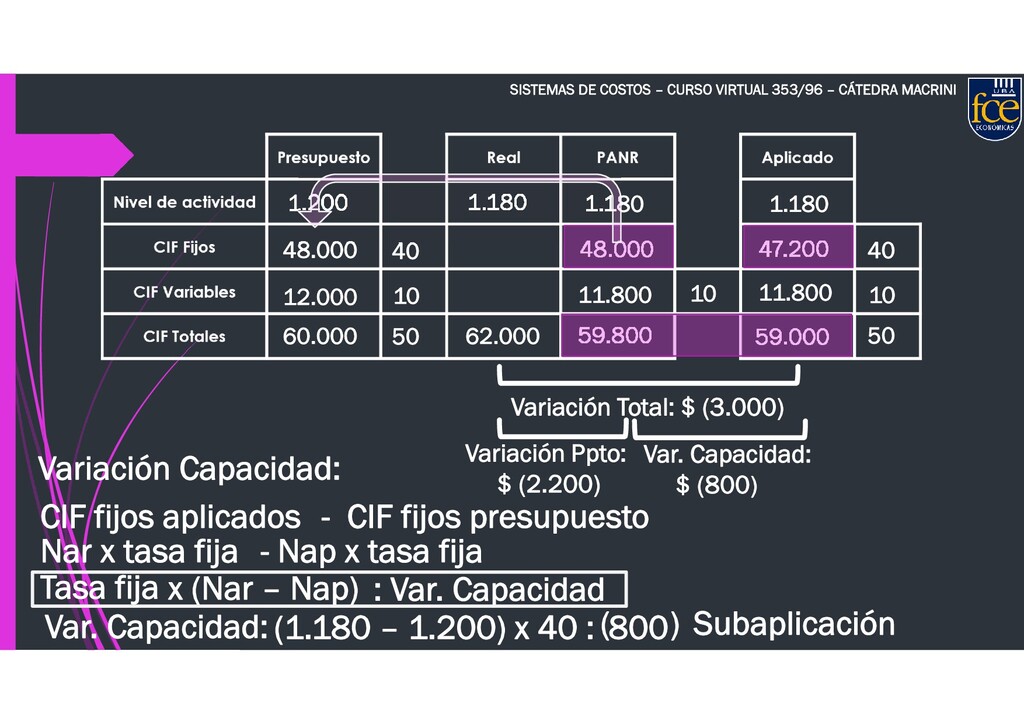
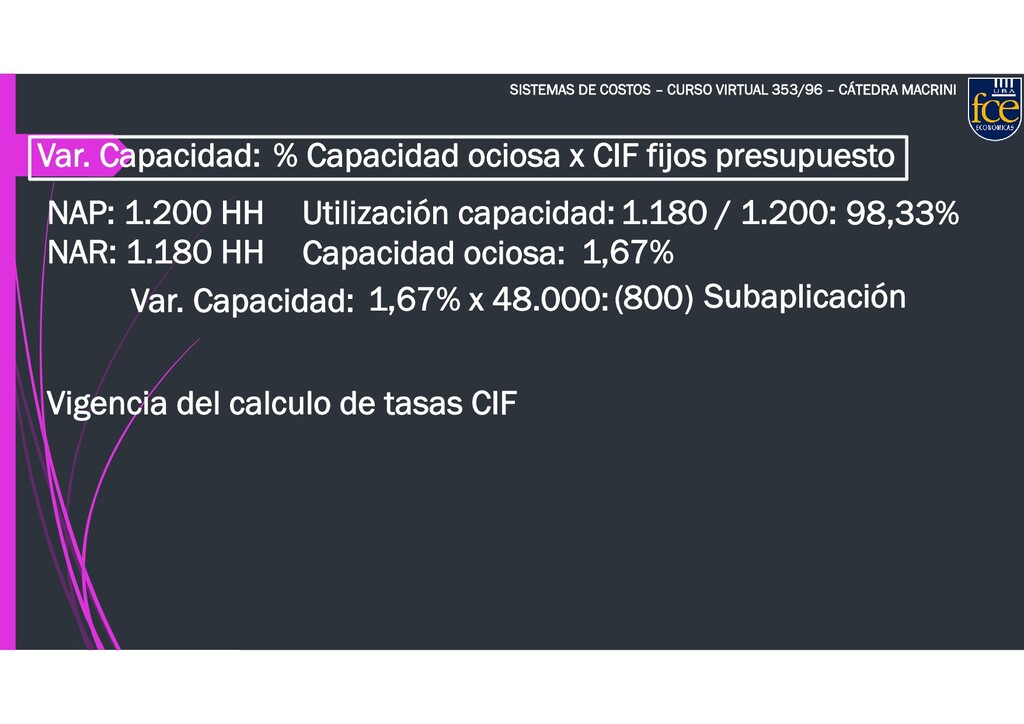
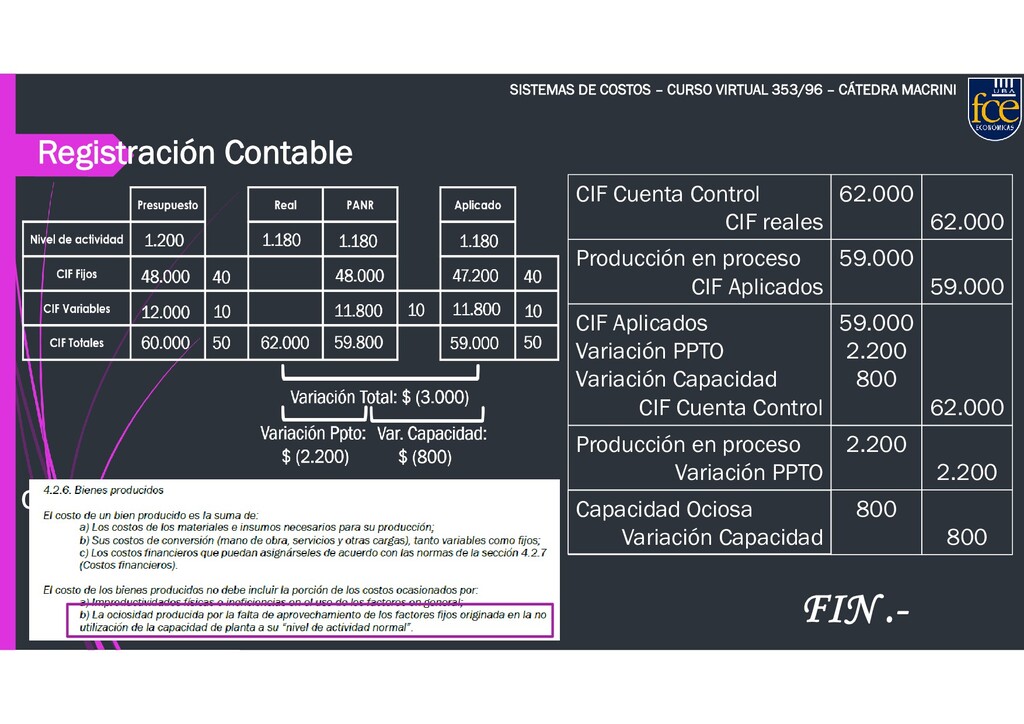
Registración Contable CIF Reales: Alquiler Amortizaciones MOI CIF Cuenta Control CIF reales 62.000 62.000 Producción en proceso CIF Aplicados 59.000 59.000 CIF Aplicados Variación PPTO Variación Capacidad CIF Cuenta Control 59.000 2.200 800 62.000 Producción en proceso Variación PPTO 2.200 2.200 Variación Capacidad 800 800 Capacidad Ociosa FIN .-


 sistemas
 uranoken
 juanmartin2026
 yatabe
 signer
 naoji_taniguchi_ksk_0827
 cbtlibrary
 kentaroy47
 coderdojojapan
 auctria
 mutomasa
 palkan
 cassininazir
 reverentgeek
 akademiya2063
 portentint
 holman
 gurzu
 ks91
 kimpetersen
 raygrieselhuber
 jmmastey
 kneath