com Dinheiro. Esperamos que se sinta motivado, desafiado e satisfeito com o que preparamos para você. No decorrer da aula, você vai precisar de algumas folhas de papel e uma caneta ou lápis, para praticar os exercícios.
anos, atuando na área de Recursos Humanos. Atuou ainda como coordenadora e professora em diversas instituições de ensino. Realizou várias palestras no Brasil e exterior, entre elas, na Universidade Federal de Alfenas – UNIFAL - “Gestão de Pessoas e Coaching”, no Instituo Nacional de Pós-Graduação – INPG – Internacionalização da Carreira, Conselho Regional dos Corretores de Imóveis – CRECI – Comunicação Interpessoal como ferramenta de negócios, UNICAT- Educação Corporativa e Acadêmica – Catalão-Goiá – Gestão de Pessoas e no Instituto Superior Técnico de Angola – ISTA – Comunicação Interpessoal e O Profissional de 2020. Atualmente é Professora na Florida Christian University - FCU e na FGV – Fundação Getúlio Vargas Membro da Comissão científica da FCU. Autora e coautora em vários artigos científicos e livros, entre eles: Gestão de Pessoas em Turismo, Gestão de Pessoas na área da Saúde, Educação 2009 – As mais importantes Tendências na visão dos mais importantes educadores, Educação 2010, As mais importantes tendências na visão dos mais importantes educadores, Como lidar com o Dinheiro, Academia Corporativa e Plano de Negócios, Manual do Empreendedor – de Micro e Pequenas Empresas e Didática e Práticas do Ensino Superior, Socorro não sei mais educar! E Agora? Com o capítulo: Os novos estilos de aprendizagem e Como lidar com eles para ter sucesso na educação atual e Futura. Haioles – Complexo Vitamínico de Potencialização de Gestão. MARIA DE FÁTIMA ABUD OLIVIERI, PhD Maria de Fátima Abud Olivieri, Pós Doctor e Doctor em Administração pela Florida Christian University– FCU- Orlando - Florida – USA. Mestre em Educação, Arte e História da Cultura pela Universidade Presbiteriana Mackenzie; Pós-Graduação em Estratégias de Marketing para o Turismo – Escola de Comunicação e Artes - ECA - Universidade de São Paulo- USP; MBA em Gestão de Pessoas pelo Centro Universitário Ibero Americano – UNIBERO e Relações Públicas pela Faculdade de Comunicação Social CASPER LÍBERO.
LIDAR COM O DINHEIRO EDUCAÇÃO FINANCEIRA QUANDO INICIAR A EDUCAÇÃO FINANCEIRA COMO INICIAR A EDUCAÇÃO FINANCEIRA FORMAS DE RECEBIMENTO DO DINHEIRO DINHEIRO – MELHOR CONHECER MELHOR ECONOMIZAR COMO PLANEJAR GASTOS E COMPRAS CONTROLE FINANCEIRO – COMO FAZER? COMO INVESTIR SOBRAS AÇÕES – COMO INICIAR? HOME BROKER – O QUE É?
em que eles se apresentam e dedique tempo a fazer os exercícios – o fazer ensina coisas que o simples ler e compreender não ensinam. Faça deste curso, o seu curso.
estudar. Mas também é necessário saber como estudar, como aproveitar ao máximo seu cérebro e como reter conhecimentos. Este curso foi desenhado para capacitá-lo, oferecer dicas práticas e eficazes para que haja melhoria no desempenho hoje, na escola, no seu futuro e na vida profissional. Aí você pergunta: Como?
uma aventura Troque a ideia da obrigação rotineira do estudo pela aventura diária do aprender. Não parece muito mais simpático? Encare seu período escolar como uma experiência interessante e uma etapa para a realização dos seus sonhos.
deve estar conectado à realidade. Se você estuda com motivação, sabendo quais são seus objetivos, colherá melhores resultados. 3. Ponha seu coração nos estudos Isto quer dizer que você deve realmente querer estudar para progredir. Quando há desejo de progresso e engajamento pessoal sempre se colhem bons frutos.
feito, traz Se você se dedicou com ajuda dos métodos que iremos sugerir, não há razão para insucessos. 5. Com o saber, vem o poder e com o poder, a responsabilidade Com o conhecimento você poderá obter grandes realizações, mas tenha em mente que tudo que é grandioso, exige tempo e grandes doses de esforço.
mente algo que tem relação com o dinheiro, não é? É isso mesmo! Mas o que é educação? – A palavra vem do latim educere que significa extrair, tirar, desenvolver. Consiste essencialmente, na formação de caráter. Assim, a finalidade da educação está embutida em seu próprio conceito, ou seja, é ajudar o outro a evoluir. Educação Financeira
logo se pensa em dinheiro. Desde o seu nascimento até o final de sua vida, direta ou indiretamente, você está de alguma forma, se relacionando com o dinheiro.
é a arte e a ciência de administrar recursos ou fundos. Praticamente, todos os indivíduos e organizações obtêm receitas ou levantam fundos, gastam ou investem.
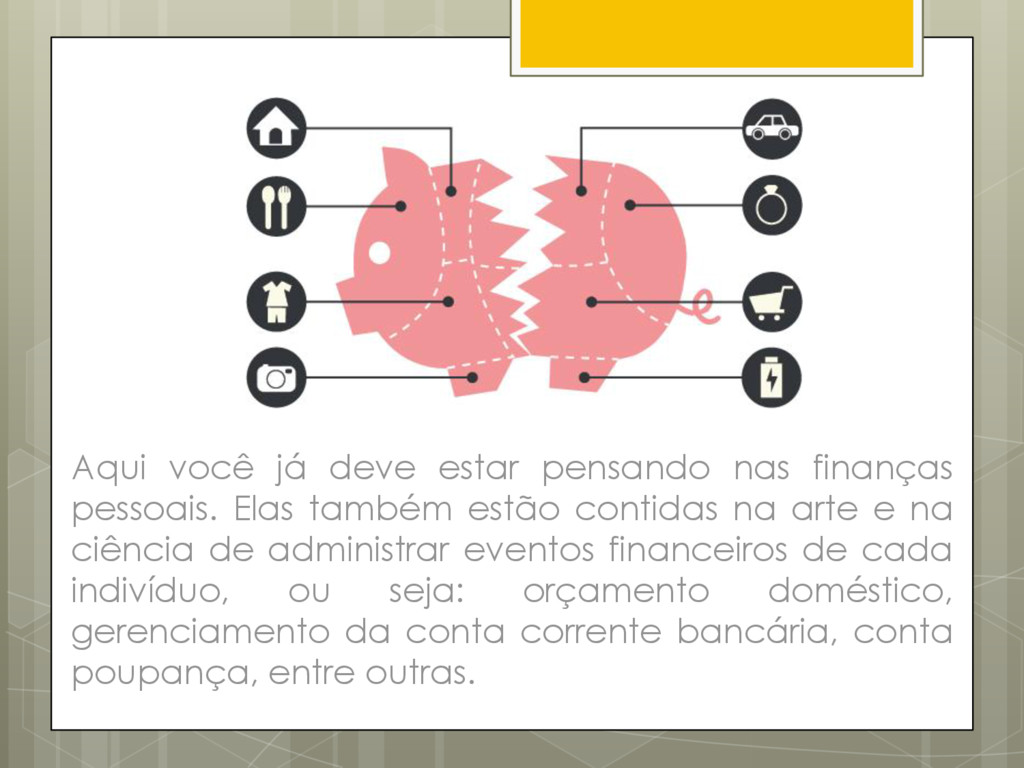
também estão contidas na arte e na ciência de administrar eventos financeiros de cada indivíduo, ou seja: orçamento doméstico, gerenciamento da conta corrente bancária, conta poupança, entre outras.
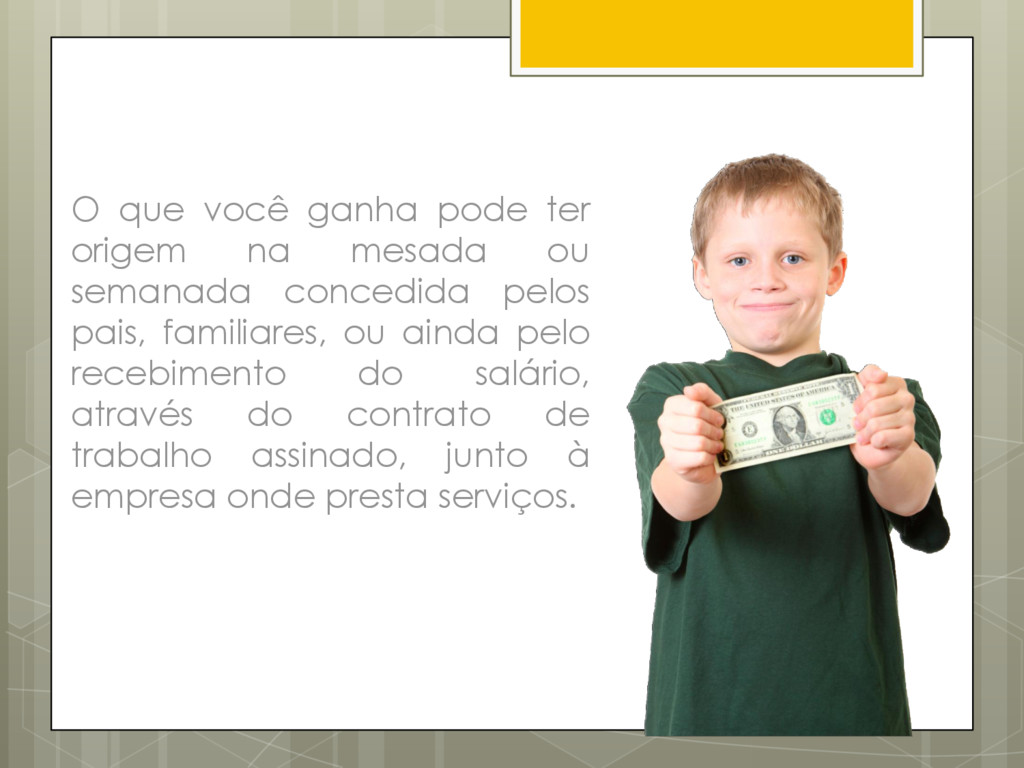
semanada concedida pelos pais, familiares, ou ainda pelo recebimento do salário, através do contrato de trabalho assinado, junto à empresa onde presta serviços.
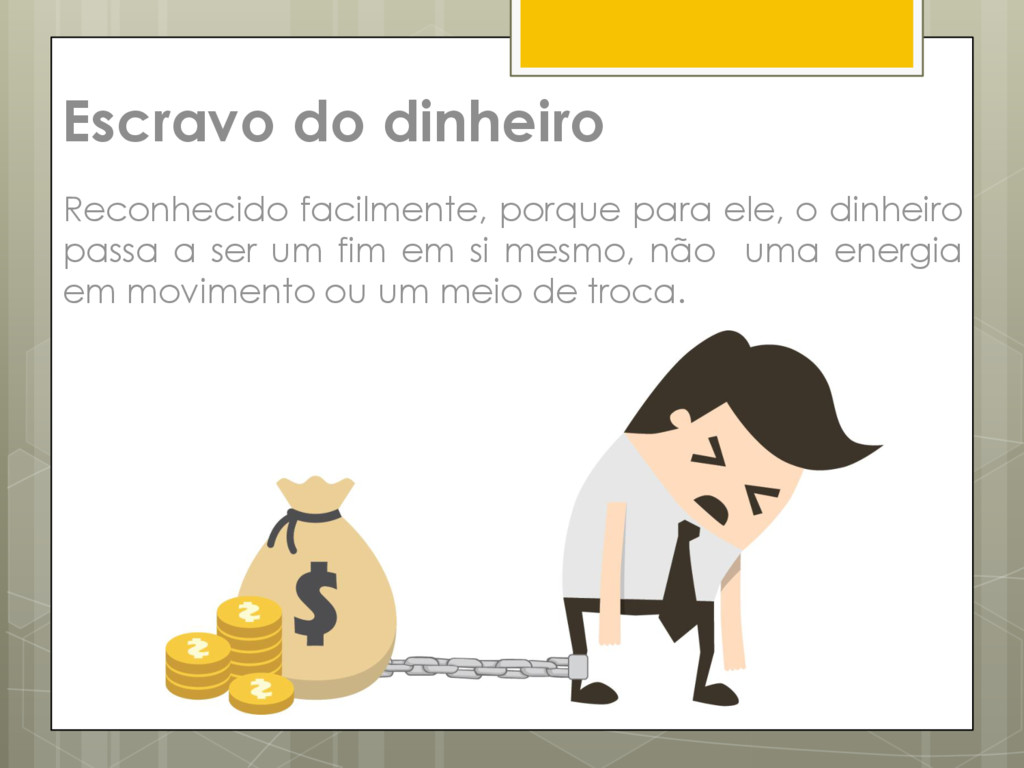
do dinheiro Escravo do dinheiro Tem raiva do dinheiro Confuso entre amor e dinheiro. Ah! Nesse momento você deve estar pensando: Qual o tipo que mais se identifica com você?
nem o valor das coisas. Também é comum encontrar o desligado de dinheiro em comunidades nas quais alguém administra as finanças. Por isso, dificilmente criam planos para o futuro. São pessoas que acreditam que tudo dá certo, de um jeito ou de outro...
diz Glória Maria, envolvem relações com a energia do dinheiro. Amor e dinheiro estão intrinsecamente ligados. De um modo geral, a pessoa não é educada nem para o amor, nem para as finanças.
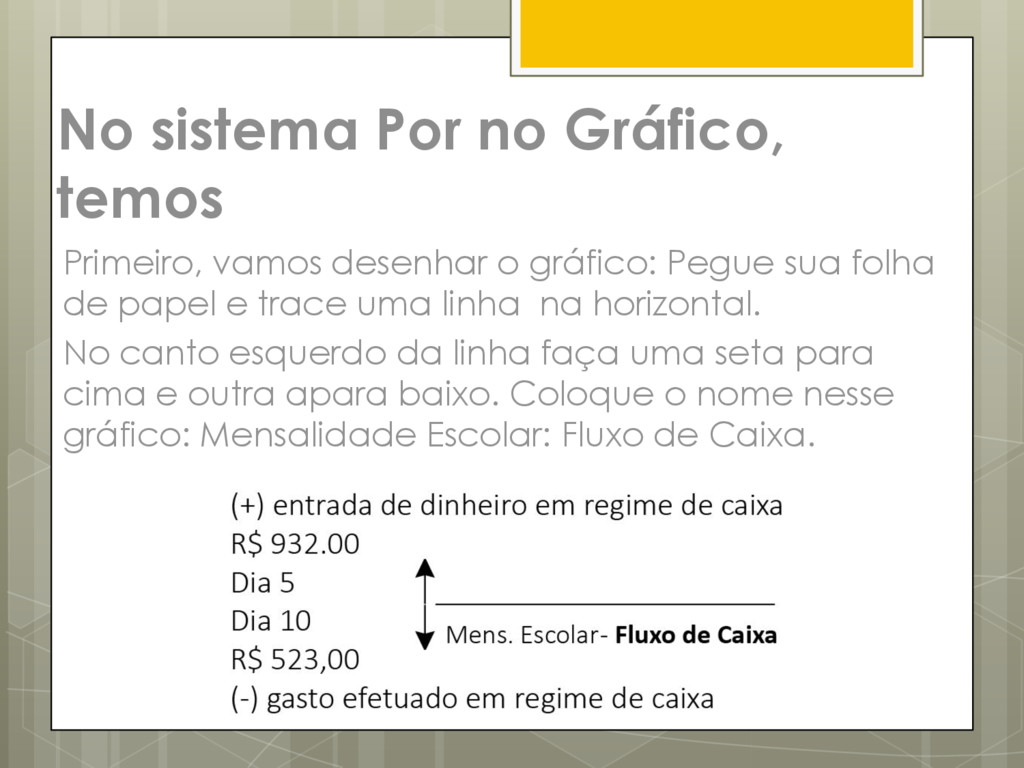
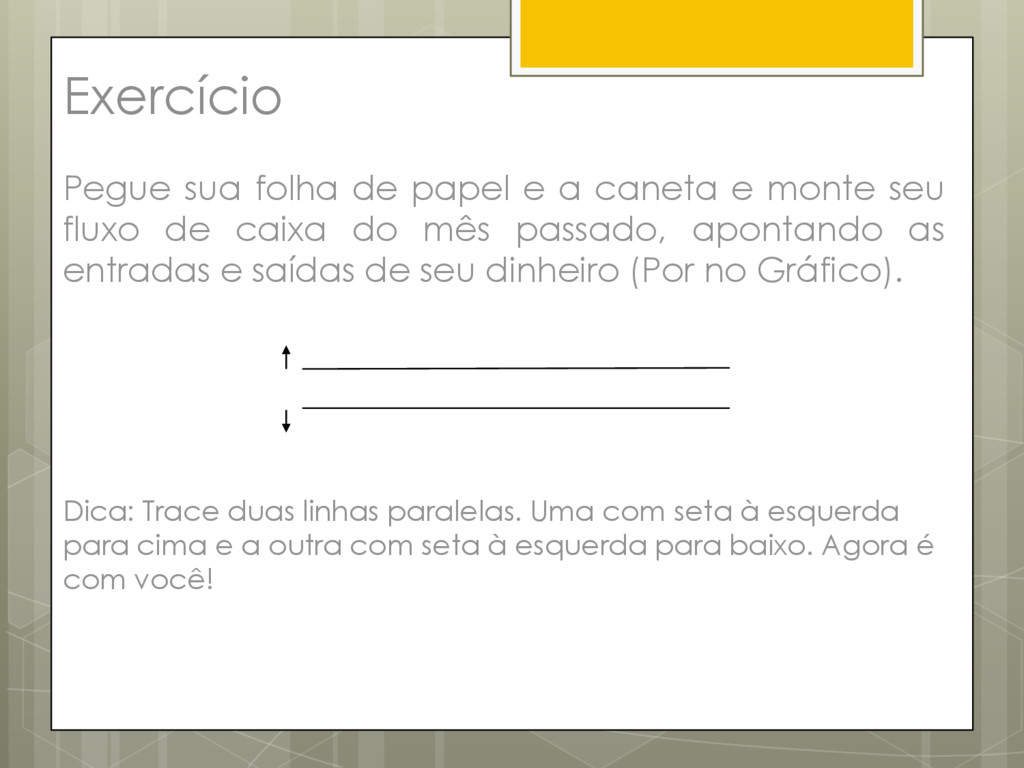
do seu bolso vai passar por um gráfico, ou seja, você irá por no gráfico e esse gráfico recebe o nome de Fluxo de Caixa, que contém a demonstração das entradas e saídas do seu dinheiro, em uma linha do tempo.
gráfico: Pegue sua folha de papel e trace uma linha na horizontal. No canto esquerdo da linha faça uma seta para cima e outra apara baixo. Coloque o nome nesse gráfico: Mensalidade Escolar: Fluxo de Caixa.
é colocado com seta para cima , com sinal de (+). E todo gasto efetuado será colocado no fluxo de caixa, com seta para baixo, com sinal de (-). Com este pequeno procedimento, você vai visualizar instantaneamente as entradas e saídas do dinheiro, na linha do tempo, apontando sobras ou falta de recursos.
é uma forma de estar aberto ao processo constante de aprendizagem, desenvolvendo a capacidade integral do ser humano, com o objetivo de tomar decisões e tornar-se responsável pelos próprios atos oriundos do dinheiro, para viver bem equilibradamente.
ser de fundamental importância para a conscientização, conhecimento e aprendizado de novas regras, equilíbrio e valores, para se trabalhar com o dinheiro.
deveria começar por volta dos dois ou três anos de idade, quando a criança pede pela primeira vez dinheiro para doces e brinquedos. Ela começa com o significado dos valores e moedas.
mãe Rosário comprar um par de tênis novo que havia visto numa loja e que sua amiga já havia comprado e falou muito bem do calçado. Sua mãe assustada com o pedido da filha, logo recuou e disse:
caro e não tenho dinheiro para fazer isso.” A filha chateada, mas já percebendo o ambiente da casa, diz: “Para o meu tênis você não tem dinheiro, mas para o seu sapato novo o dinheiro deu, não é?”
e responda: Você já vivenciou alguma situação parecida com esta? Se sim, escreva na folha de papel, o que aconteceu. Assim, você também vai participando deste curso.
citar alguns conselhos importantes para você: 1. Não se pode gastar mais do que se ganha. 2. Estar atento para diferenciar aquilo que você precisa, daquilo que realmente você quer.
leva ao desperdício. Às vezes o gasto é feito por impulso, sendo o produto adquirido, apenas para acompanhar a tribo e este bem, muitas vezes depois de adquirido, logo perde o seu valor.
sabe, é um nome feminino, derivado do russo. Ela pode atacar de duas formas: naTaxa de juros simples (que cresce linearmente em função do tempo) ou naTaxa de juros compostos (que cresce exponencialmente em função do tempo).
Exemplo: Você vai comprar um tênis que hoje custa R$ 180,00 à vista ou em 5 parcelas mensais de R$ 55,00 (sendo a primeira paga no ato da compra e as restantes nos meses subsequentes).
que você vai observar a que a naTaxa está atacando. É só observar: O tênis, à vista, custa R$ 180,00, e a prazo (5 vezes de 55,00 = R$ 275,00. Gasto com a naTaxa (juros) = R$ 95,00.
orientações para conhecimento e aprendizado de como fazer para render mais o seu dinheiro, pode ter certeza, que você está no caminho certo. A Competency, através deste curso, preparou o que há de melhor para você.
onde o jogador fica responsável por um personagem criado por ele e que precisa trabalhar para sustentar a casa. Comprando comida, pagando contas de água e luz, como em qualquer outro lugar.
vamos conhecer as maneiras utilizadas para esse dinheiro chegar até você, ou seja, como receber o dinheiro. Ele pode ser através de semanada, mesada ou salário, para quem trabalha, o qual é, via de regra, depositado em conta corrente bancária.
monte seu fluxo de caixa do mês passado, apontando as entradas e saídas de seu dinheiro (Por no Gráfico). Dica: Trace duas linhas paralelas. Uma com seta à esquerda para cima e a outra com seta à esquerda para baixo. Agora é com você!
aos empregados, devido à prestação de serviço ao empregador. O que seria esse conjunto de vantagens? É a somatória do dinheiro pago ao empregado, acrescido dos benefícios concedidos pela empresa.
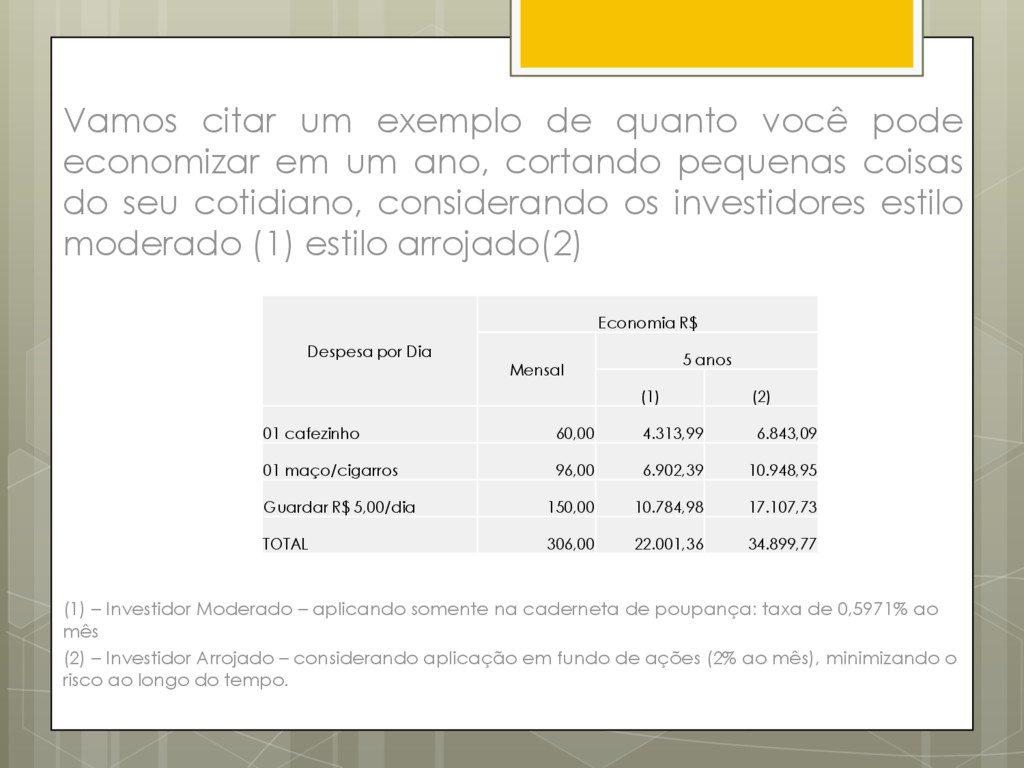
um ano, cortando pequenas coisas do seu cotidiano, considerando os investidores estilo moderado (1) estilo arrojado(2) (1) – Investidor Moderado – aplicando somente na caderneta de poupança: taxa de 0,5971% ao mês (2) – Investidor Arrojado – considerando aplicação em fundo de ações (2% ao mês), minimizando o risco ao longo do tempo. Despesa por Dia Economia R$ Mensal 5 anos (1) (2) 01 cafezinho 60,00 4.313,99 6.843,09 01 maço/cigarros 96,00 6.902,39 10.948,95 Guardar R$ 5,00/dia 150,00 10.784,98 17.107,73 TOTAL 306,00 22.001,36 34.899,77
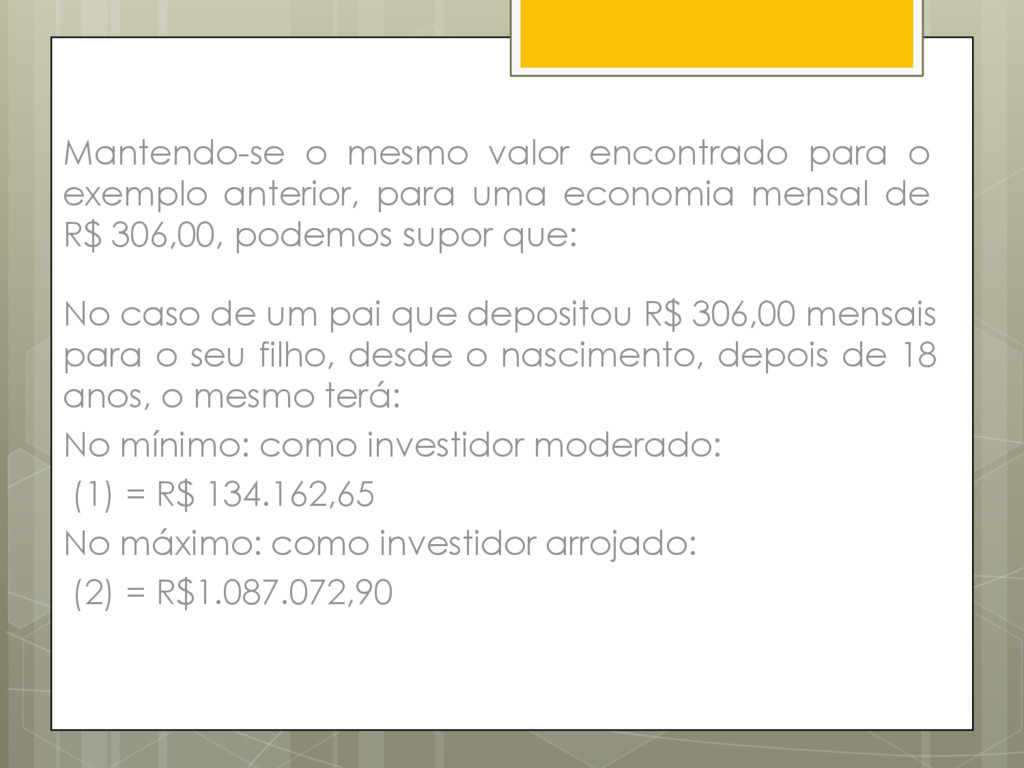
uma economia mensal de R$ 306,00, podemos supor que: No caso de um pai que depositou R$ 306,00 mensais para o seu filho, desde o nascimento, depois de 18 anos, o mesmo terá: No mínimo: como investidor moderado: (1) = R$ 134.162,65 No máximo: como investidor arrojado: (2) = R$1.087.072,90
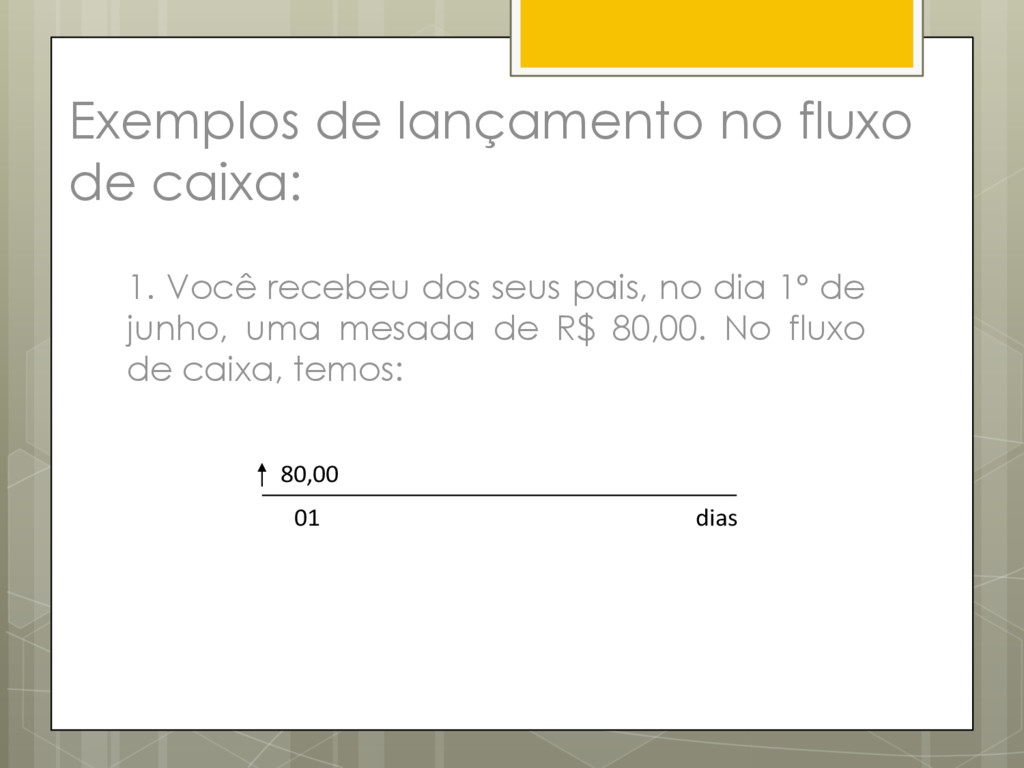
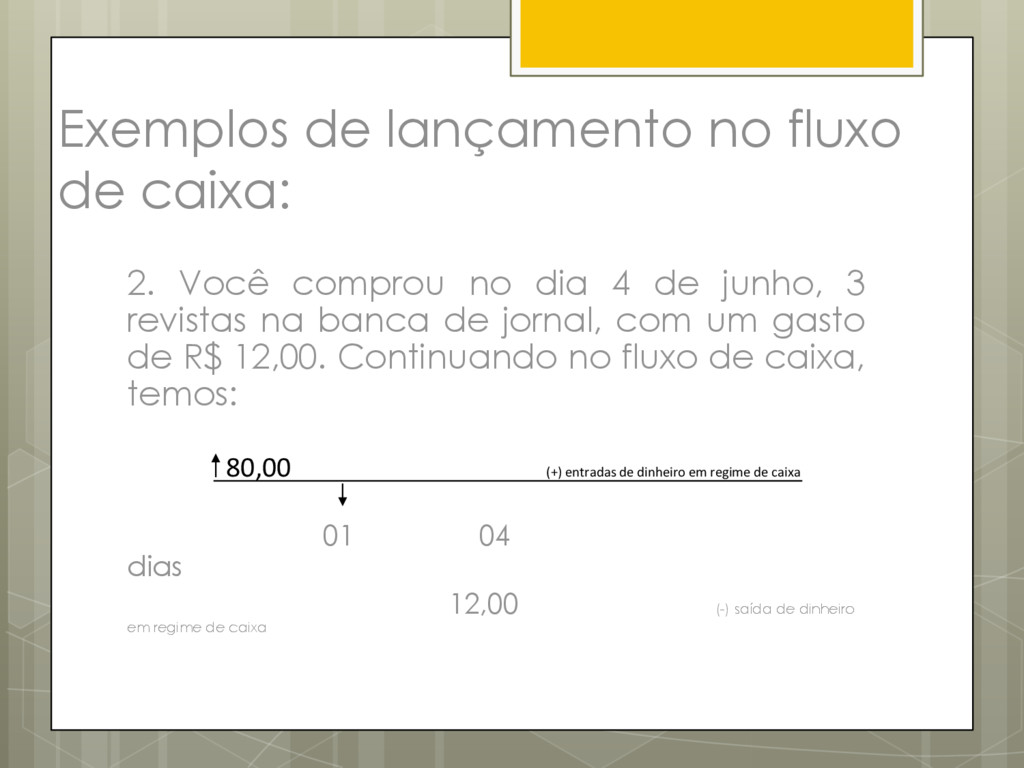
no dia 4 de junho, 3 revistas na banca de jornal, com um gasto de R$ 12,00. Continuando no fluxo de caixa, temos: 01 04 dias 12,00 (-) saída de dinheiro em regime de caixa 80,00 (+) entradas de dinheiro em regime de caixa
primeiro emprego. No seu salário será descontado um valor destinado ao INSS. Pegue esse mesmo valor do seu salário e deposite mensalmente numa caderneta de poupança.
R$ 130,00 mensalmente ao INSS. Pegando R$ 130,00 todo mês e considerando o índice de correção da caderneta de poupança, depois de 35 anos de trabalho, você terá uma poupança de aproximadamente R$ 243.560,00.
e administrar os gastos e compras. Não seja radical, pensando nos gastos como supérfluos e simplesmente cortá- los. A sugestão é manter o controle seguindo os exemplos de lançamentos no fluxo de caixa. A orientação aqui é colocar as prioridades em primeiro lugar.
quando o preço do ingresso cobrado é mais barato que no sábado. Isso no Brasil. Mas onde quer que você esteja, haverá algo que você poderá fazer nesse sentido.
faz você comprar a primeira coisa que aparece e o deixa impressionado. Isto pode custar caro. Neste momento, pare, respire fundo, ande mais um pouco e faça algumas pesquisas sobre aquilo que pretende comprar.
preço para economizar, mas também verificar as informações e qualidades do produto. O que você já deve ter percebido com os ensinamentos expostos até agora é que a palavra de ordem é uma só: poupar.
do que se ganha e do que se gasta. Não é necessário a utilização de software complicado, nem perder final de semana para fazê-lo. Basta um caderno de anotações, ou a parte de notas do celular, ou qualquer outro lugar de sua preferência, para anotar cada uma das receitas e despesas, ou seja: o dinheiro que você recebe e o que você gasta mês a mês, para se ter uma ideia de como você está gastando.
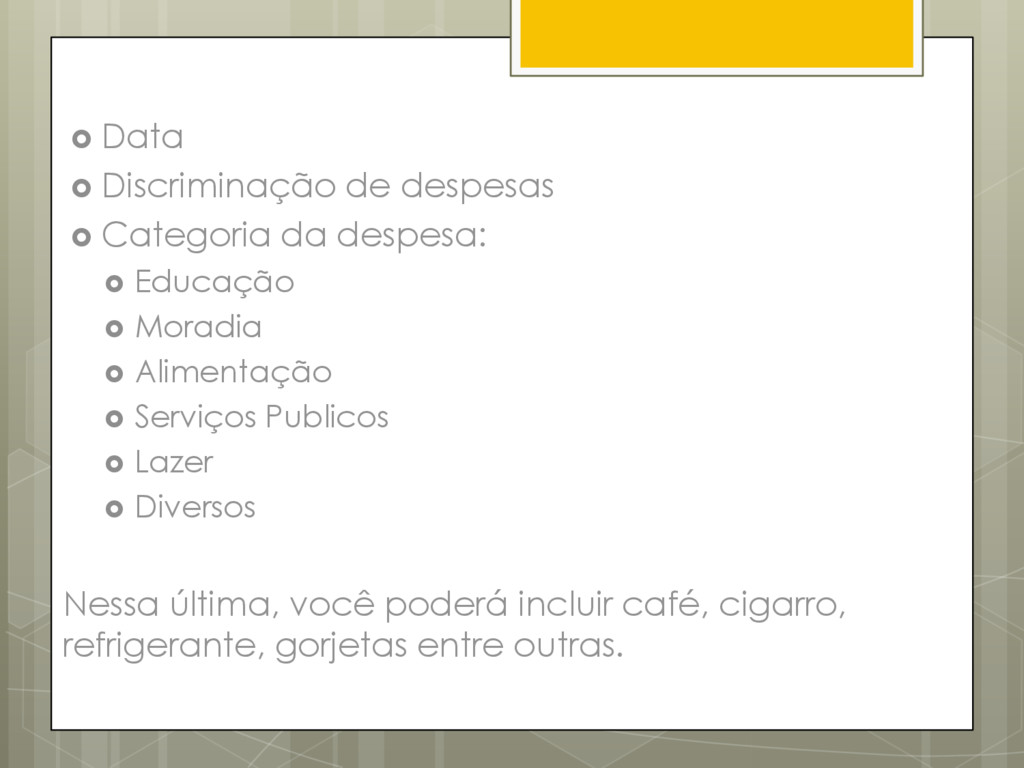
feito através do controle diário das entradas e saídas do dinheiro, ou seja, o que você recebe e o que gasta. Você pode fazer isso através de uma planilha do excel, incluindo:
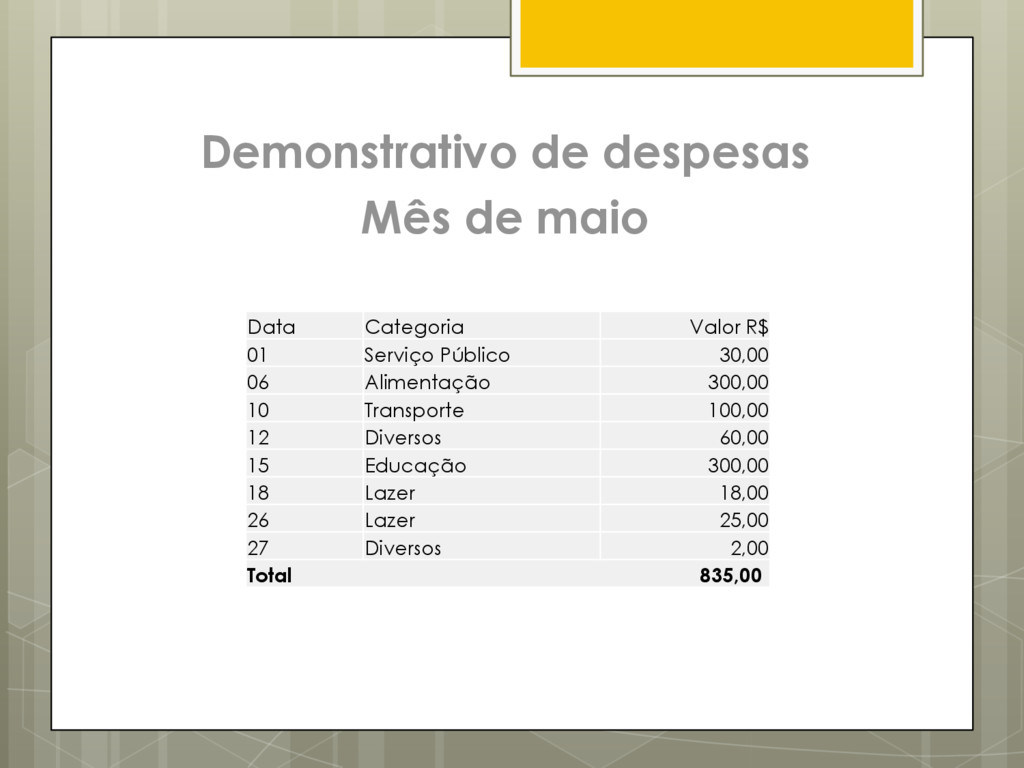
simples. Considerando que você more com seus pais e está livre das despesas de moradia, veja no exemplo a seguir como fica fácil fazer o controle: Renda mensal líquida: R$ 900,00
seus gastos. A discriminação significa onde o dinheiro foi gasto e a categoria representa os grupos de gasto, como: alimentação, educação, transporte, entre outros. A sugestão é incluir até os pequenos gastos.
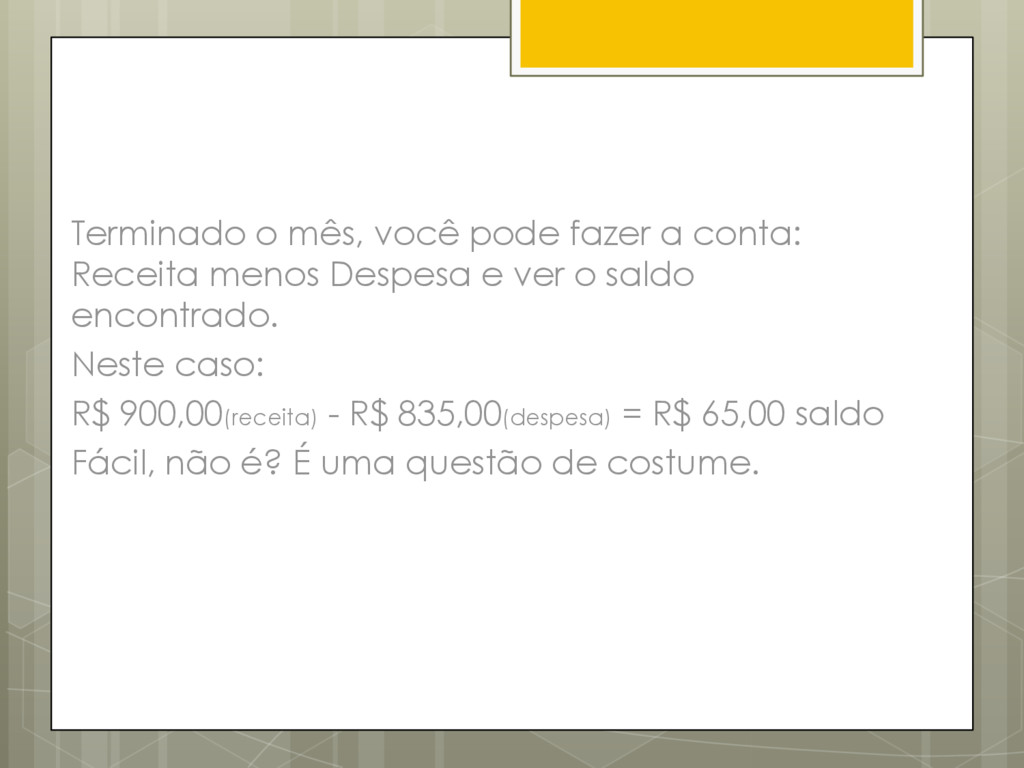
dinheiro, quais os gastos mais e menos representativos no seu orçamento. Dessa forma, você estará aprendendo a lidar como o dinheiro. Até o momento você deve ter percebido que o ideal na educação financeira é sempre gastar menos do que se ganha.
dúvidas como conduzir a educação financeira dela. Disse ainda: Não sei lidar com dinheiro. Como posso aprender? Este caso é bem elucidativo e a resposta vai fornecer subsídios para o seu entendimento da questão.
a muitas pessoas. A diferença neste momento, é que ela estava consciente do problema e queria solucioná-lo de alguma forma. Isso é considerado um grande passo, para o aprendizado.
final do mês, aplique o dinheiro que sobrou, por menor que ele represente. Ela ficou tão feliz que anotou todas as orientações e foi praticar o que aprendeu sobre educação financeira.
poupar quanto quer ou manter uma quantia fixa e retirar quando precisar, sem a necessidade de esperar um prazo para isso. Quanto mais você guarda, mais você quer poupar. Aí, quando você tiver um valor significativo, poderá realizar outros tipos de aplicações financeiras que são oferecidas pelos bancos, via internet ou via Home Broker.
conforme o site www.financaspraticas.com.br, o procedimento é simples. É só o futuro investidor efetuar o cadastro em uma corretora de valores habilitada pela CVM (comissão de valores mobiliários) e pelo Banco Central a negociar papéis e ele estará pronto para sair comprando e vendendo no mercado. Contudo, para quem vai iniciar é recomendável cautela e conhecimento, para avaliar as formas disponíveis de se operar e escolher a que melhor satisfaça suas necessidades.
uma ferramenta que permite a negociação de ações via internet. Ela está interligada ao sistema de negociação BOVESPA – Mega Bolsa, e permite que o investidor envie ordens de compra e venda através do site de sua corretora. Maiores informações poderão ser obtidas através do site: www.financaspraticas.com.br .
merece alguns cuidados para garantir a segurança nas negociações: a) Observar atentamente o site da corretora b) O nome dele, deve estar em destaque em cada página da internet c) A corretora deve deixar claro se as cotações fornecidas são em tempo real ou com algum atraso.
alguns cuidados: a) Tenha antivírus atualizado no computador b) Evite o uso de equipamentos públicos para esse fim c) Crie uma senha segura d) Cuidado ao executar arquivos anexados, enviados por e-mail e) Faça acompanhamento regular das movimentações da conta.
algumas dicas de forma objetiva, para você consultá-las sempre. Lembramos que o melhor caminho é a educação financeira e seus resultados serão sempre positivos.
inexpressivos, como cafezinhos, gorjetas, entre outros. Ao montar o orçamento mensal, lembre- se das despesas sazonais, como seguros, licenciamentos e outros. Ao estabelecer objetivos, busque também os o que trazem prazer, como: viagens, que se inseridos no planejamento, certamente vão se concretizar.
que o prazer que eles proporcionam, como por exemplo uma viagem, pense de dois dia fora valem 12 meses de orçamento no vermelho. Poupar sempre uma parcela do que ganha, para ter onde buscar quando precisar. Realizar pesquisas e comprar em grupo ou promoções, e sempre a vista. Hoje existem vários sites de compras coletivas e empresas que vendem no varejo por preço de atacado. Informe-se.
ou da configuração para o seu computador e sempre que for adquirir algo, procure o produto que tenha o melhor custo/benefício para a finalidade que você quer. Limite do cheque especial não é reserva de dinheiro e pagar a parcela mínima do cartão de crédito é entrar numa avalanche, ou seja, fuja dessas armadilhas que são atualmente as maiores causas de desarranjo financeiro das pessoas.
da melhor maneira possível, é fundamental em todas as idades. E se souber aplicar a educação financeira, saberá que além de ter bons momentos, ainda poderá ter paz e segurança em todas as suas fases.
você nunca mais será o mesmo. Você mudou! Você cresceu e mais, aprendeu a lidar com o dinheiro. Agora você tem mais algumas ferramentas, que vão facilitar o seu conhecimento e aprendizado, principalmente sobre o aspecto Educação Financeira. Vá em frente com confiança, boa sorte e sucesso!


 juanmartin2026
 rashwhitman
 naoji_taniguchi_ksk_0827
 matleenalaakso
 akiraasano
 bvr7352
 masakiokuda
 ssmedikasda
 hiola
 soysaucechin
 lara
 jnunemaker
 greggifford
 colly
 twada
 honzajavorek
 aleyda
 marcduiker
 sabderemane
 tammyeverts
 helmedeiros