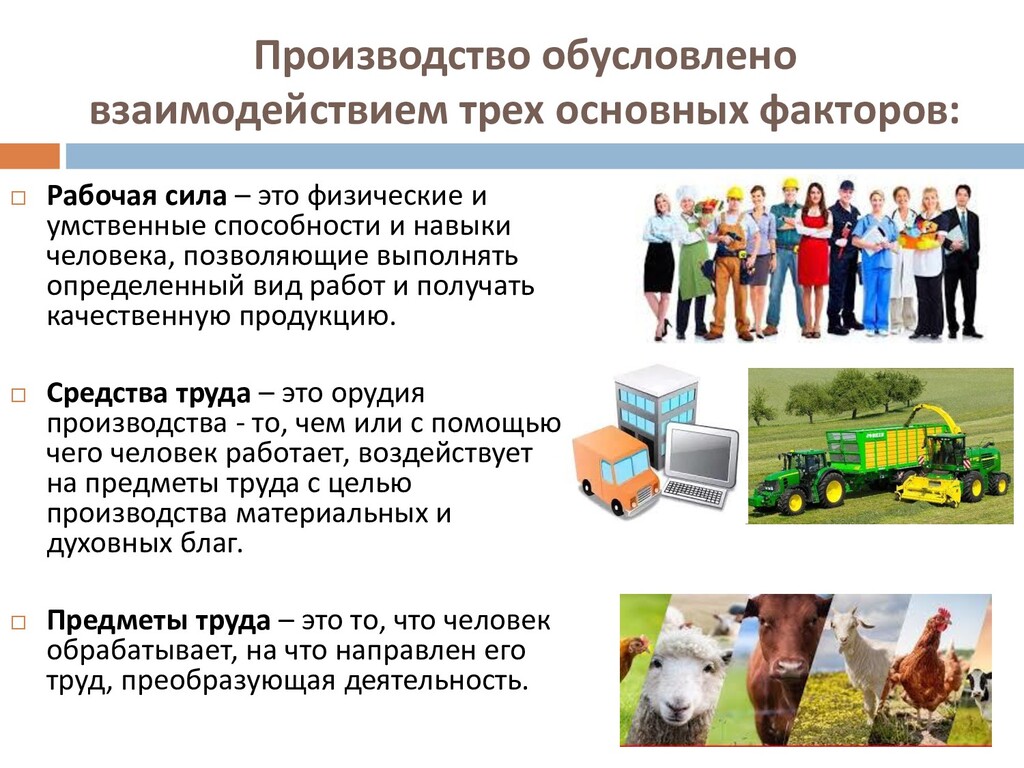
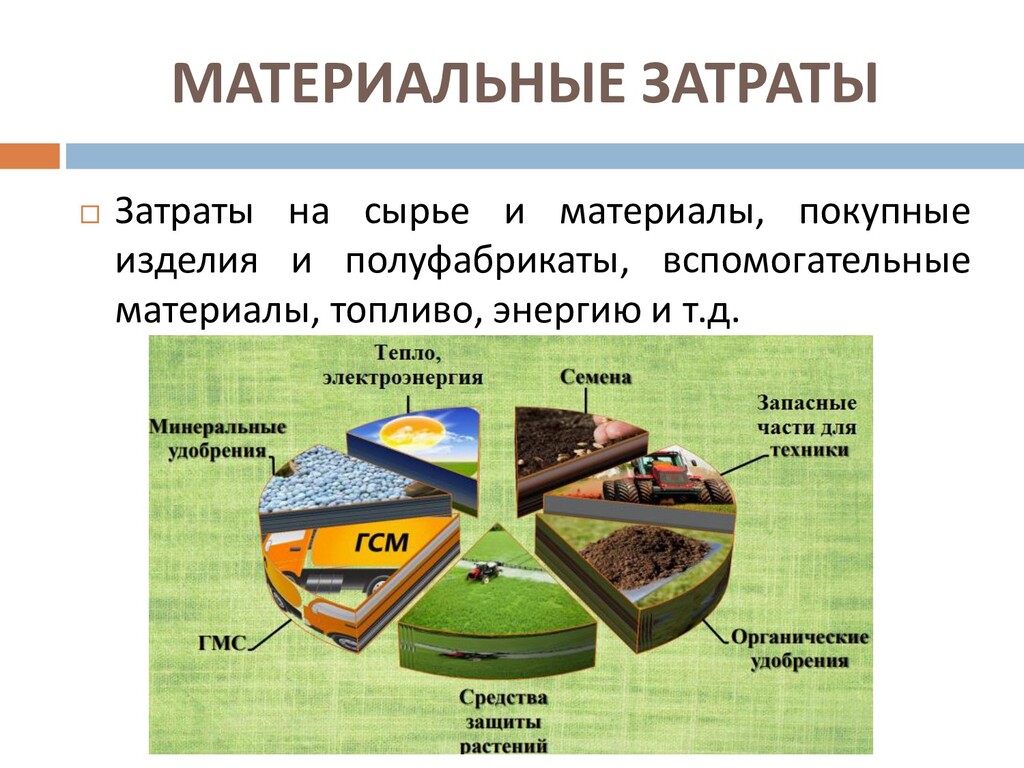
это физические и умственные способности и навыки человека, позволяющие выполнять определенный вид работ и получать качественную продукцию. Средства труда – это орудия производства - то, чем или с помощью чего человек работает, воздействует на предметы труда с целью производства материальных и духовных благ. Предметы труда – это то, что человек обрабатывает, на что направлен его труд, преобразующая деятельность.
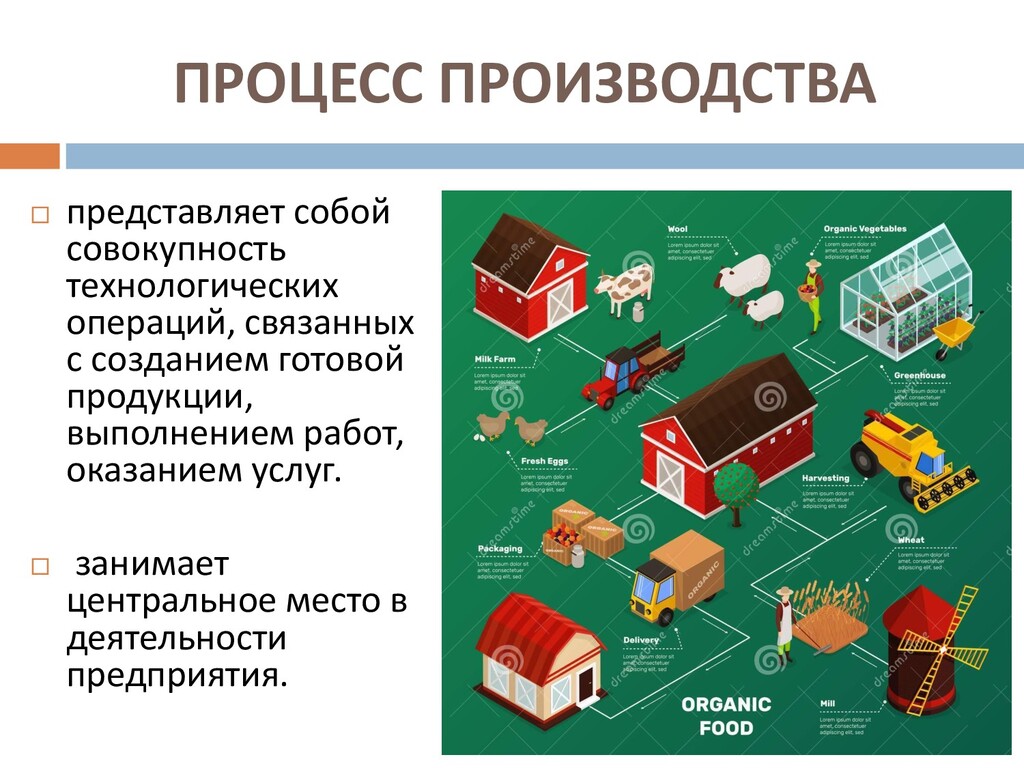
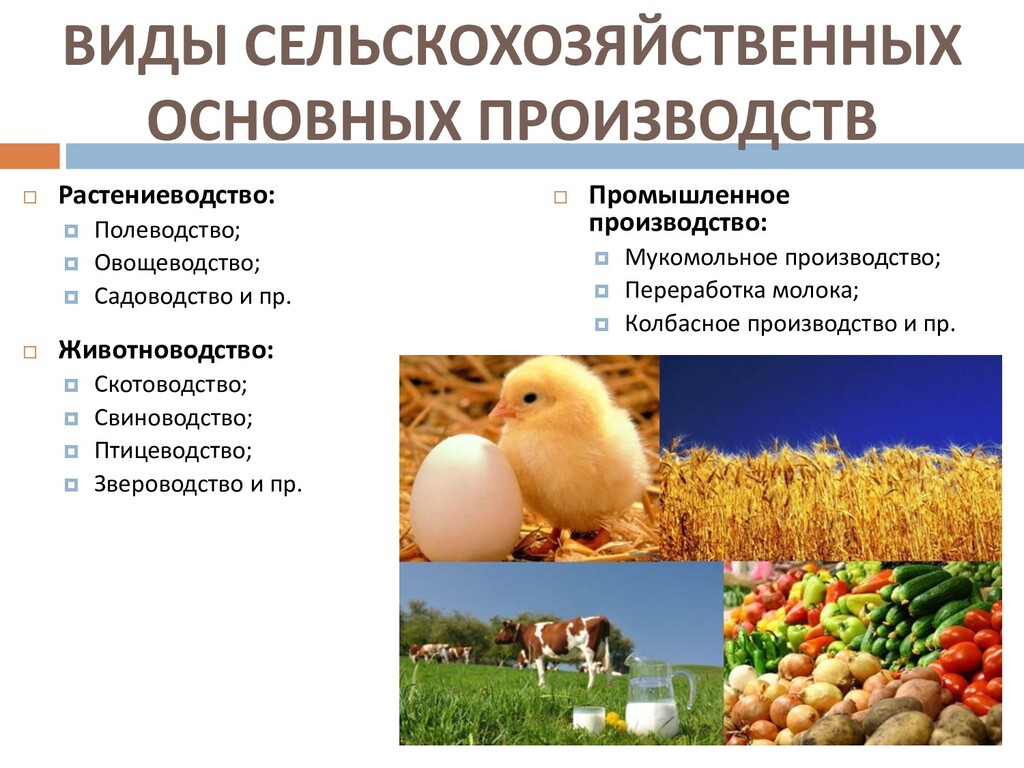
Садоводство и пр. Животноводство: Скотоводство; Свиноводство; Птицеводство; Звероводство и пр. Промышленное производство: Мукомольное производство; Переработка молока; Колбасное производство и пр.
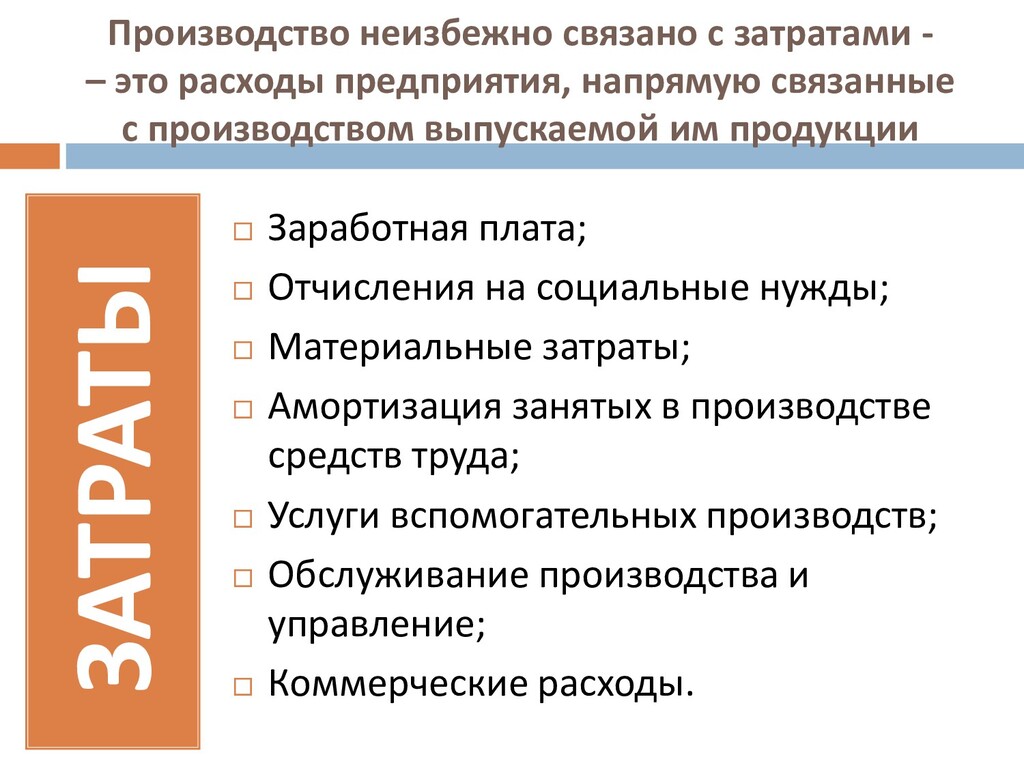
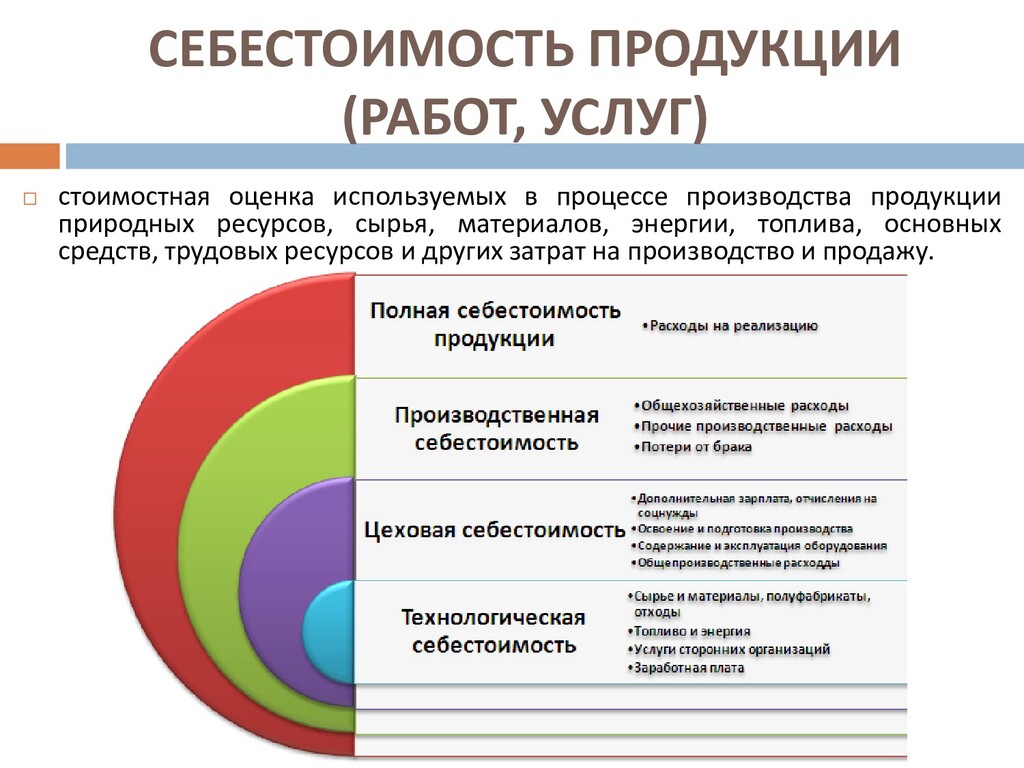
напрямую связанные с производством выпускаемой им продукции ЗАТРАТЫ Заработная плата; Отчисления на социальные нужды; Материальные затраты; Амортизация занятых в производстве средств труда; Услуги вспомогательных производств; Обслуживание производства и управление; Коммерческие расходы.
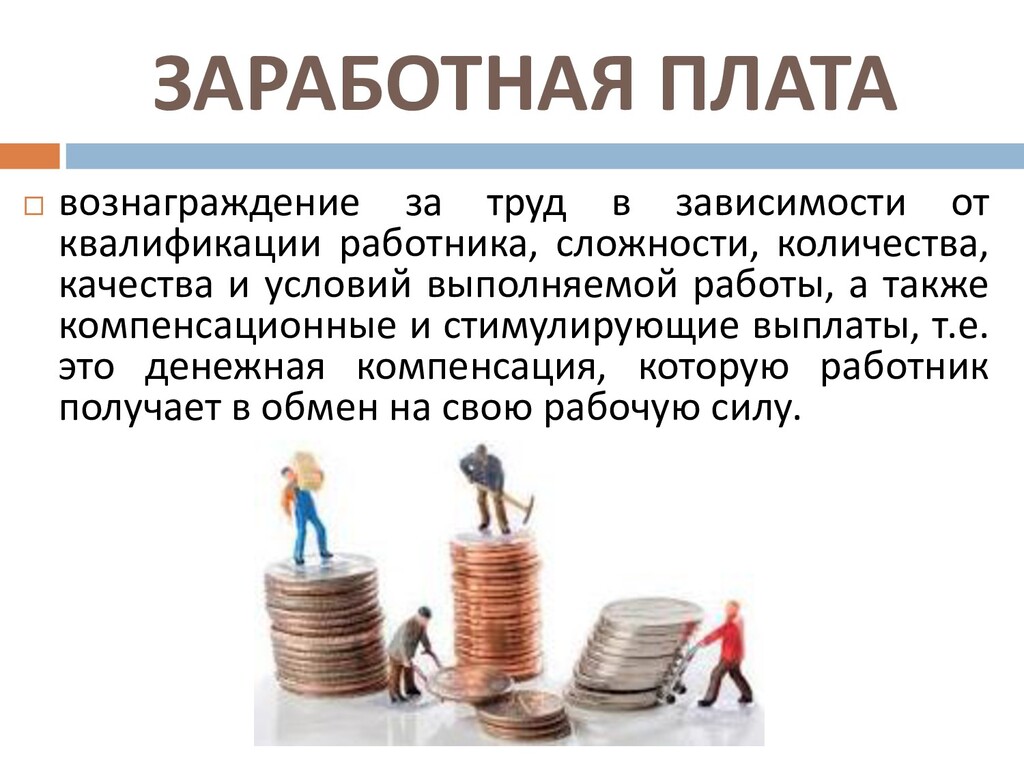
работника, сложности, количества, качества и условий выполняемой работы, а также компенсационные и стимулирующие выплаты, т.е. это денежная компенсация, которую работник получает в обмен на свою рабочую силу.
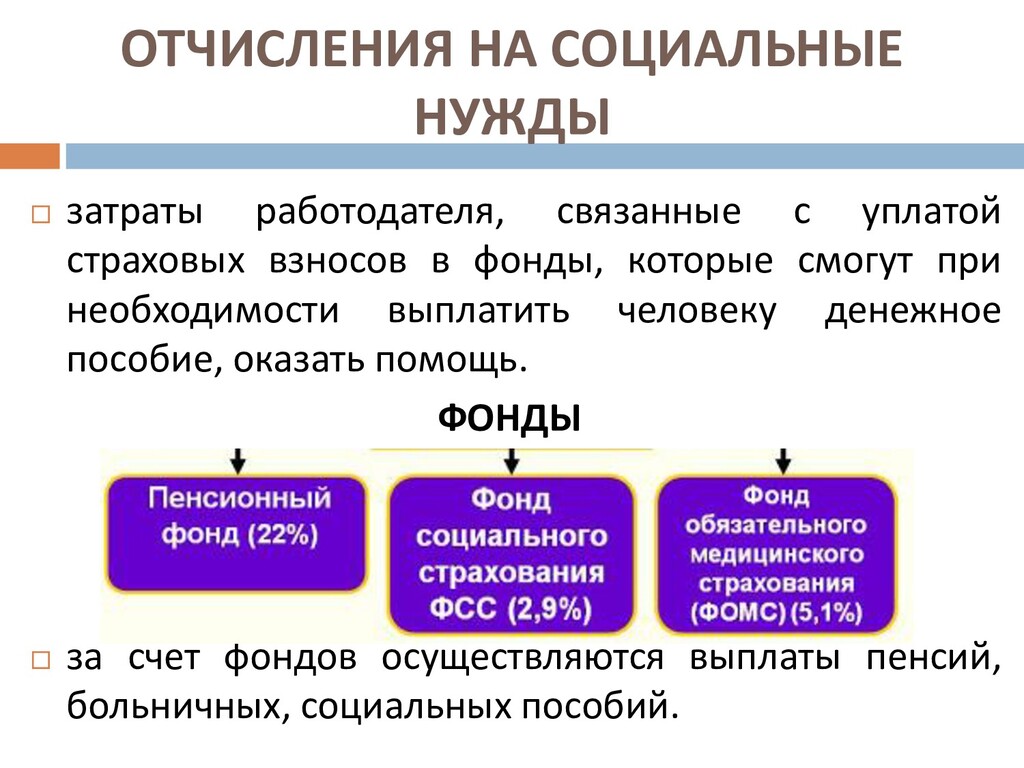
страховых взносов в фонды, которые смогут при необходимости выплатить человеку денежное пособие, оказать помощь. ФОНДЫ за счет фондов осуществляются выплаты пенсий, больничных, социальных пособий.
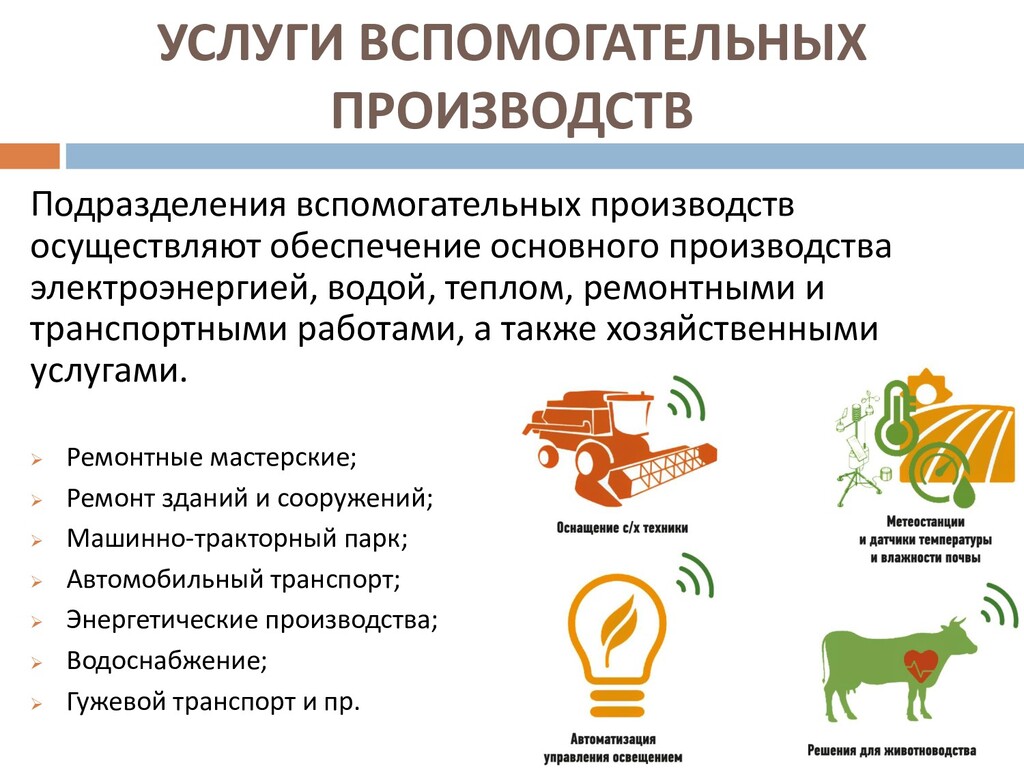
электроэнергией, водой, теплом, ремонтными и транспортными работами, а также хозяйственными услугами. Ремонтные мастерские; Ремонт зданий и сооружений; Машинно-тракторный парк; Автомобильный транспорт; Энергетические производства; Водоснабжение; Гужевой транспорт и пр.
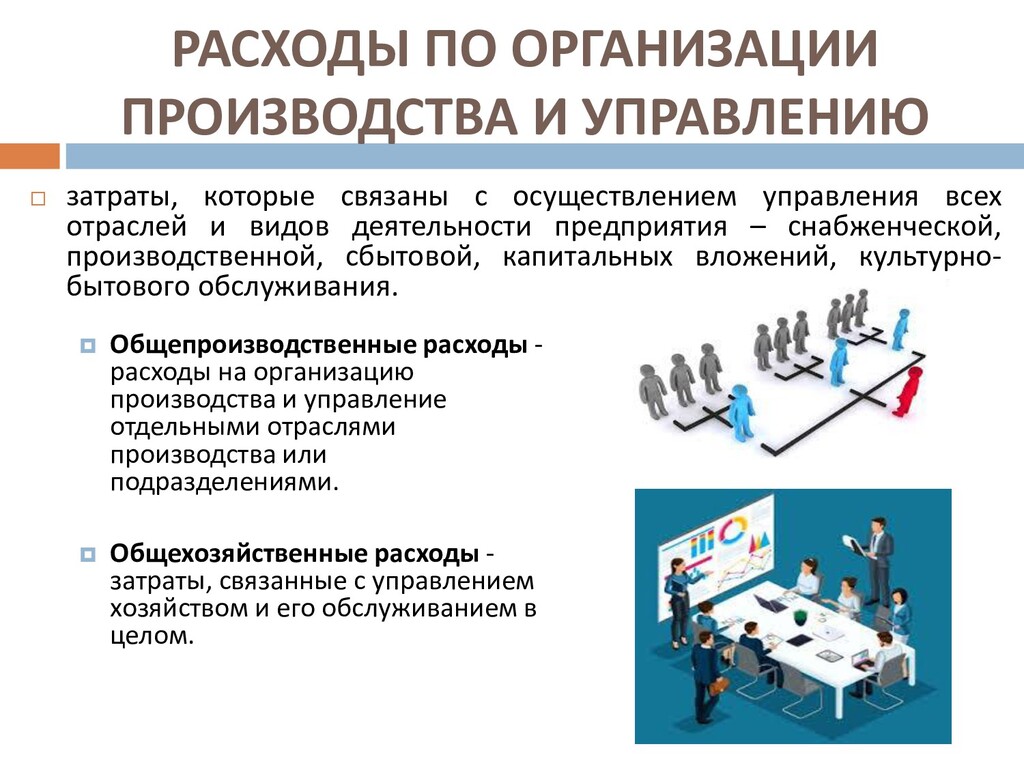
с осуществлением управления всех отраслей и видов деятельности предприятия – снабженческой, производственной, сбытовой, капитальных вложений, культурно- бытового обслуживания. Общепроизводственные расходы - расходы на организацию производства и управление отдельными отраслями производства или подразделениями. Общехозяйственные расходы - затраты, связанные с управлением хозяйством и его обслуживанием в целом.
услуг: на затаривание и упаковку; по доставке на станцию (пристань) отправления, погрузке в транспортные средства; на комиссионные сборы (отчисления), уплачиваемые посредническим организациям; по аренде и содержанию помещений для хранения и продажи продукции (товаров); на хранение товаров; по оплате труда продавцов; на рекламу.
производства продукции природных ресурсов, сырья, материалов, энергии, топлива, основных средств, трудовых ресурсов и других затрат на производство и продажу.
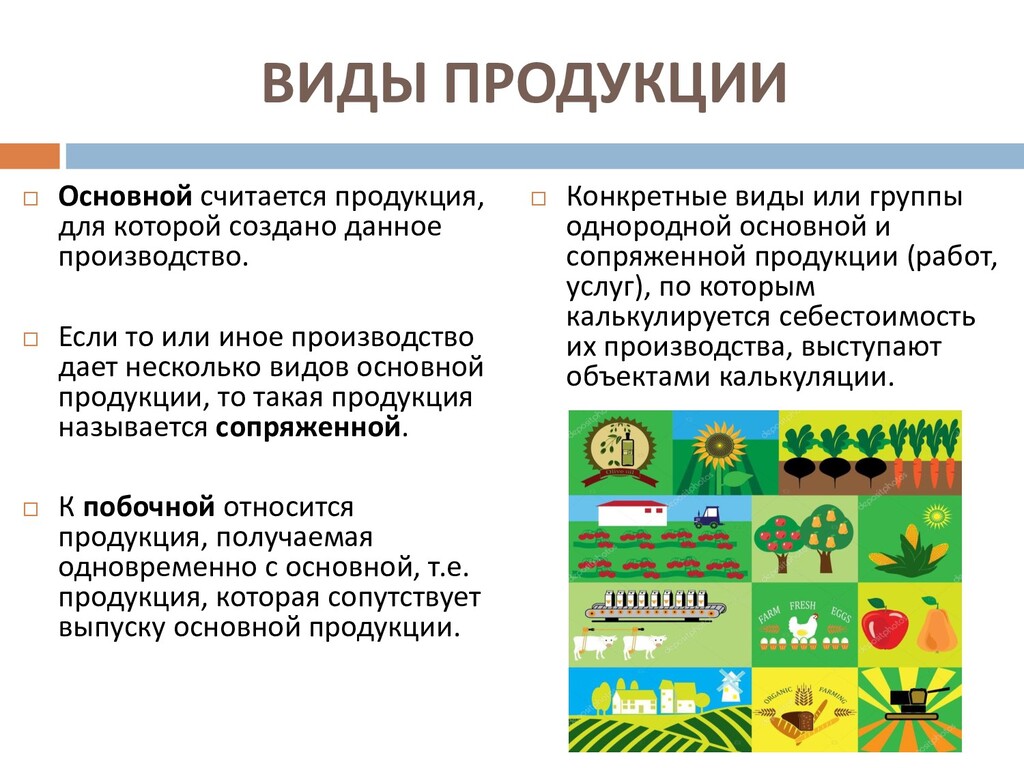
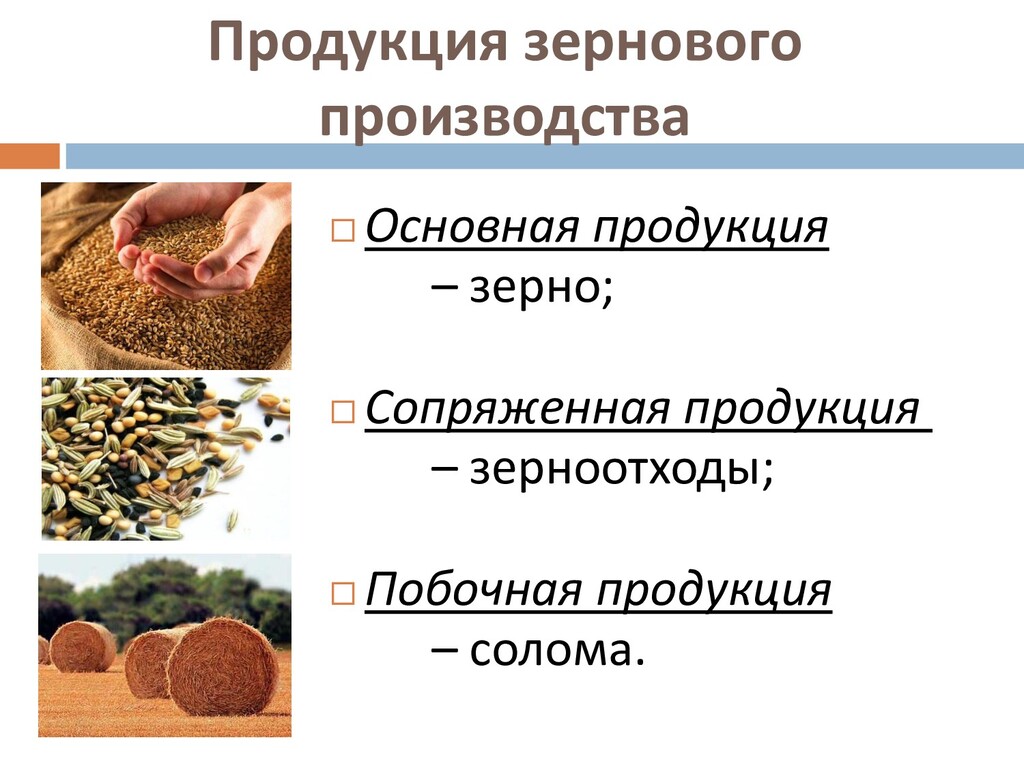
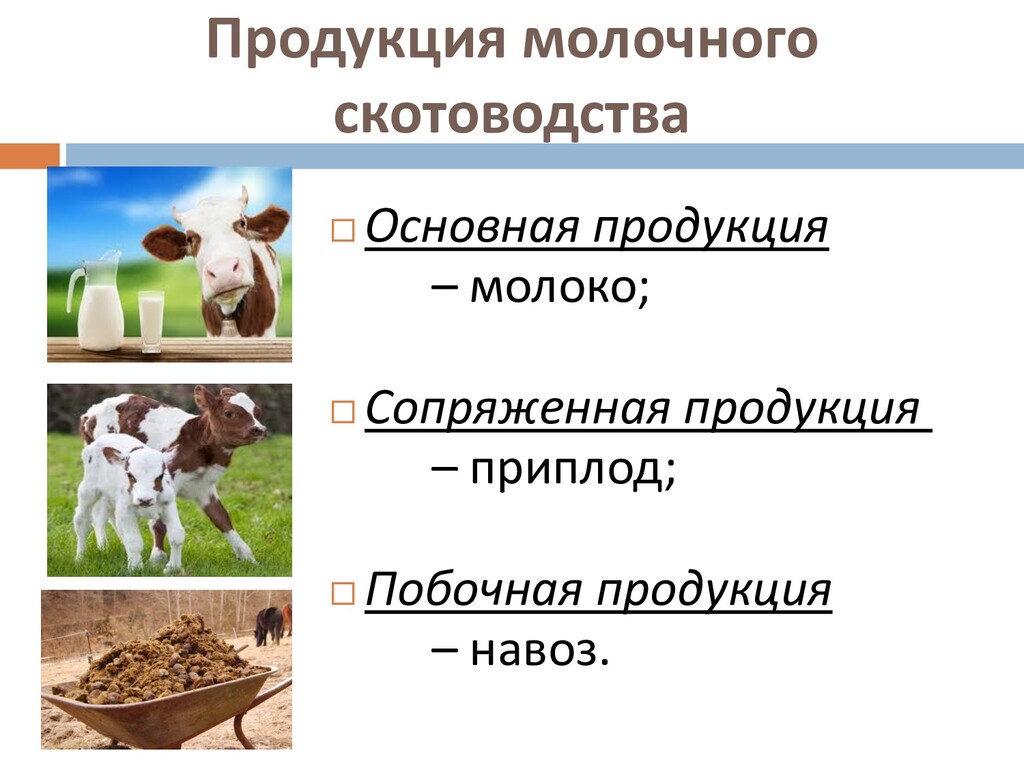
производство. Если то или иное производство дает несколько видов основной продукции, то такая продукция называется сопряженной. К побочной относится продукция, получаемая одновременно с основной, т.е. продукция, которая сопутствует выпуску основной продукции. Конкретные виды или группы однородной основной и сопряженной продукции (работ, услуг), по которым калькулируется себестоимость их производства, выступают объектами калькуляции.
на единицу (выпуск) продукции. Готовая продукция оценивается по фактической производственной себестоимости или плановой себестоимости. Плановая себестоимость продукции устанавливается организацией самостоятельно, за нее может быть принята себестоимость продукции по данным предыдущего отчетного периода.
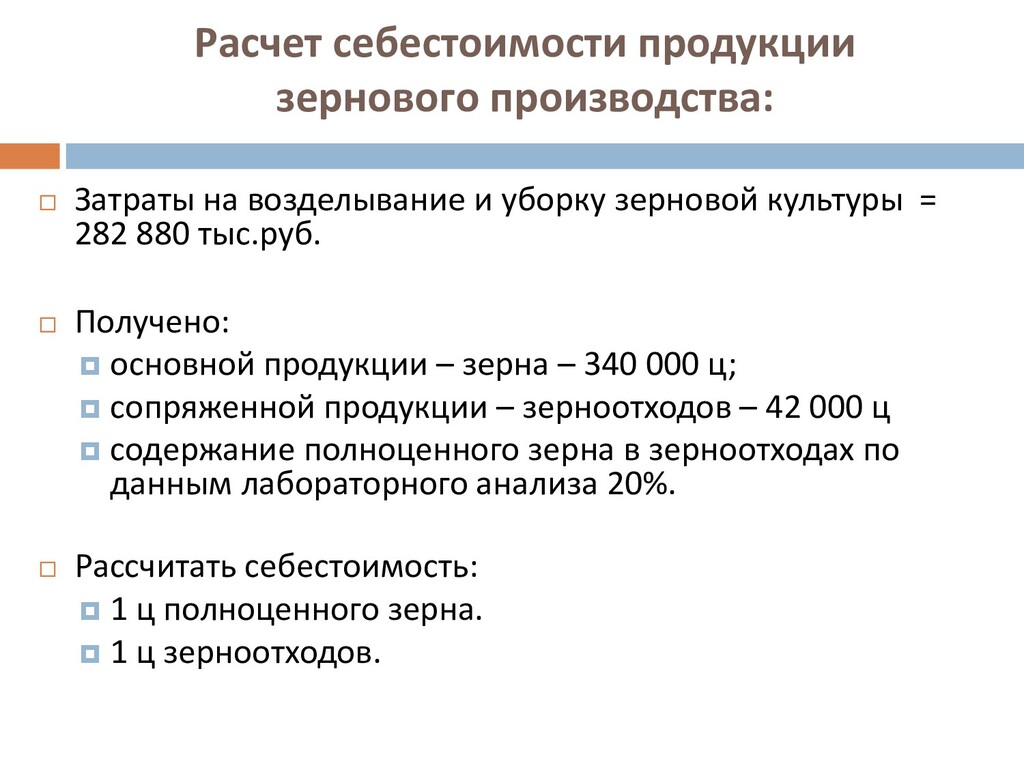
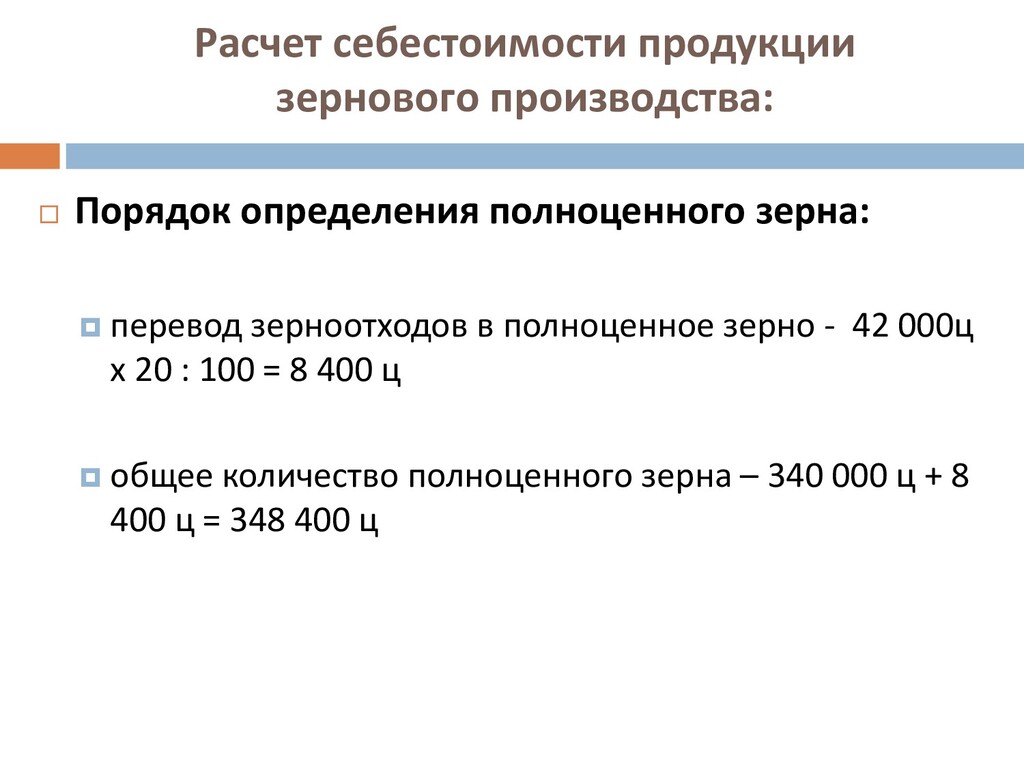
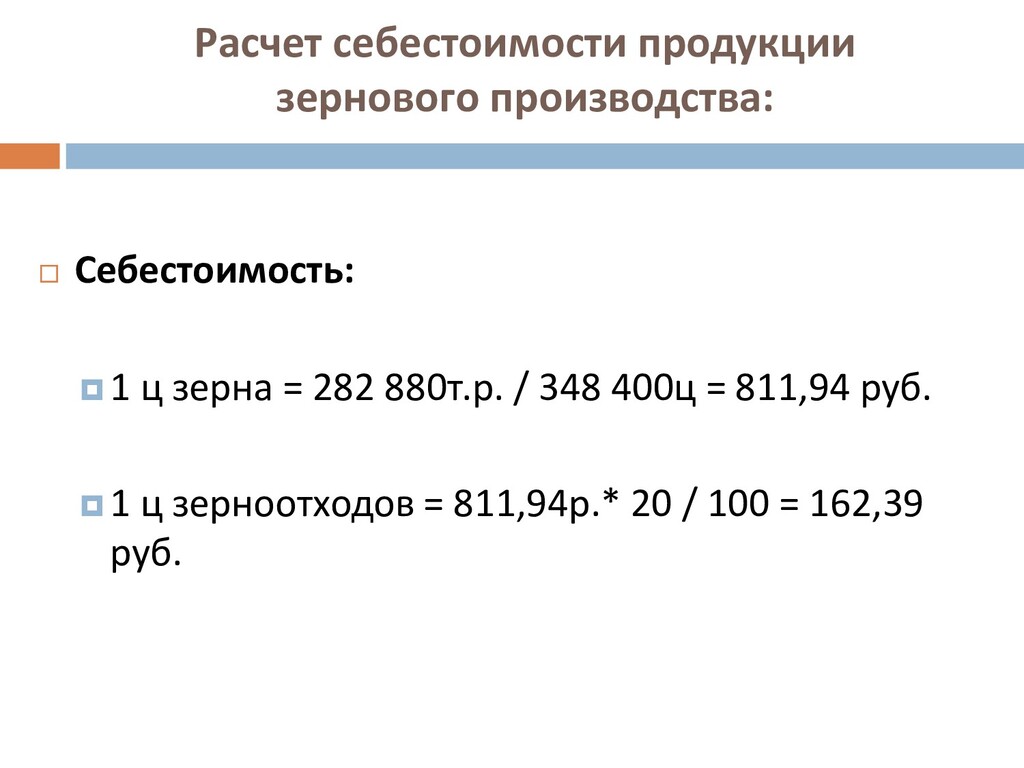
производства являются: зерно, Зерноотходы. Для определения фактической себестоимости продукции применяется комбинированный метод калькуляции: 1. Из общей суммы затрат на возделывание и уборку культуры за год исключается стоимость побочной продукции в принятой оценке. 2. Находят содержание полноценного зерна от урожая – чистое зерно + количество зерна в зерноотходах по данным лабораторного анализа. 3. Фактическая себестоимость зерна определяется делением оставшейся суммы затрат на выход полноценного зерна. 4. Фактическая себестоимость зерноотходов = фактическая себестоимость зерна * процентное содержание зерна в зерноотходах.
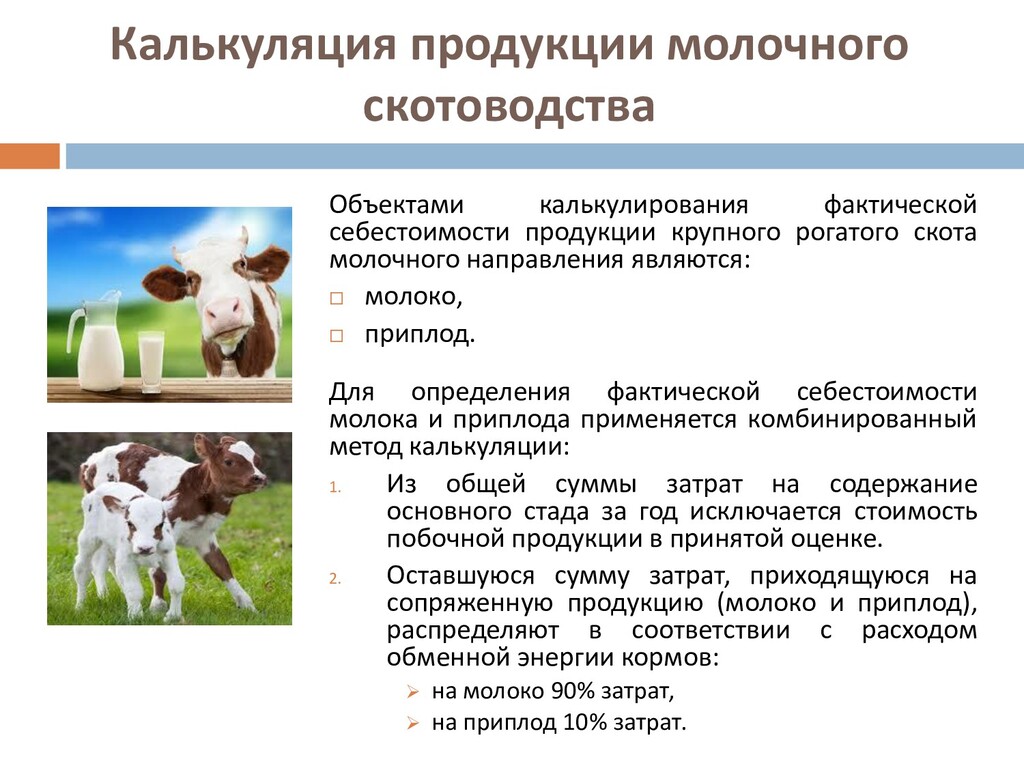
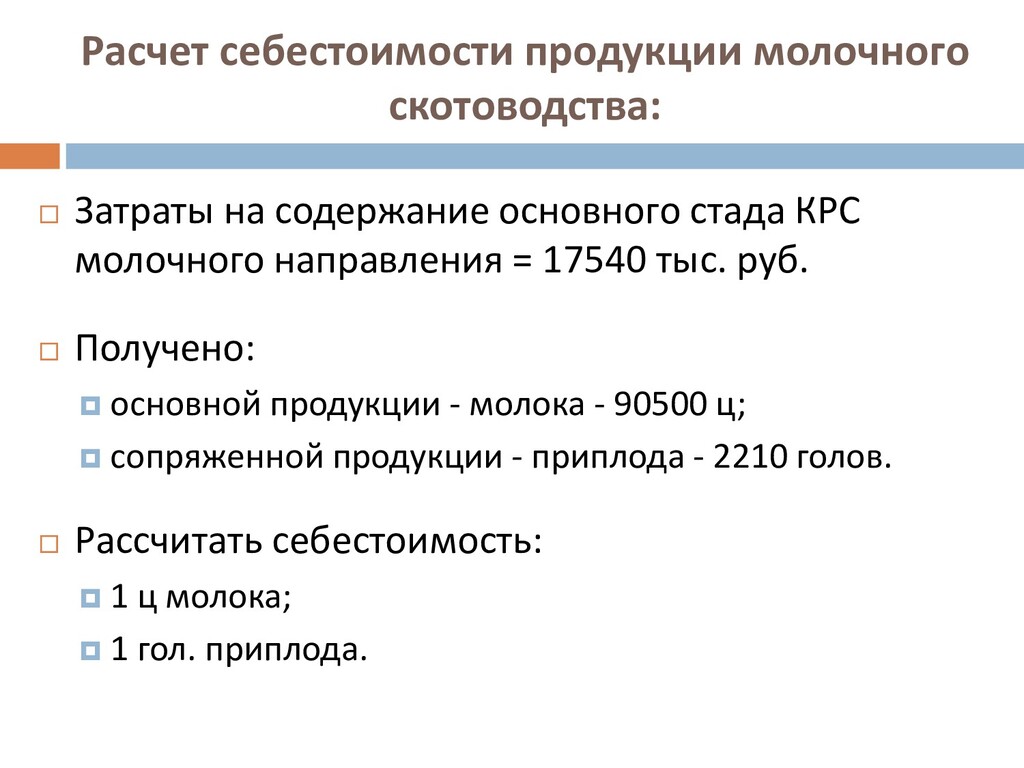
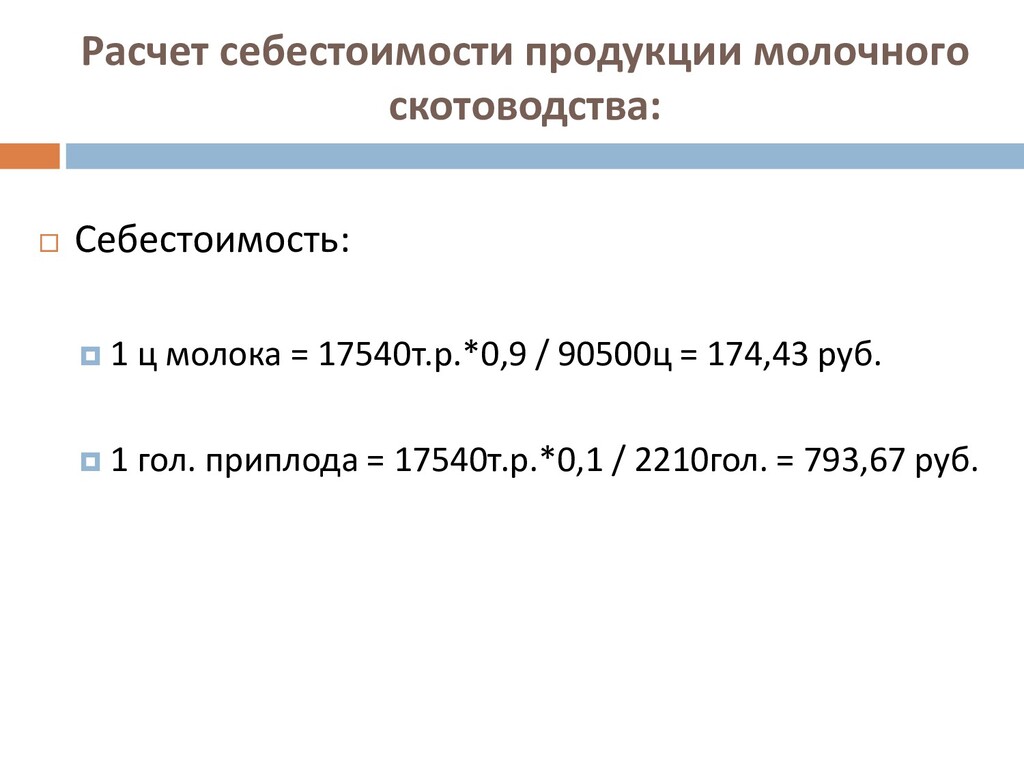
рогатого скота молочного направления являются: молоко, приплод. Для определения фактической себестоимости молока и приплода применяется комбинированный метод калькуляции: 1. Из общей суммы затрат на содержание основного стада за год исключается стоимость побочной продукции в принятой оценке. 2. Оставшуюся сумму затрат, приходящуюся на сопряженную продукцию (молоко и приплод), распределяют в соответствии с расходом обменной энергии кормов: на молоко 90% затрат, на приплод 10% затрат.


 masakiokuda
 mutomasa
 juanmartin2026
 matleenalaakso
 cbtlibrary
 uchi8977
 ainischool
 signer
 kentaroy47
 frievea
 hiola
 aarron
 szymonslowik
 palkan
 apolaine
 aki_iinuma
 reverentgeek
 nikkihalliwell
 tammyeverts
 stuffmc
 tmiket