Upgrade to Pro — share decks privately, control downloads, hide ads and more …

Webinar 23.09.2026 NeuroDate III - El impacto d...

Sponsored · Ship Features Fearlessly Turn features on and off without deploys. Used by thousands of Ruby developers. →
Avatar for Neuroenergía Neuroenergía PRO
September 23, 2026

Webinar 23.09.2026 NeuroDate III - El impacto de la guerra de Irán en los precios del gas y la electricidad

Presentación utilizada en nuestro Webinar 23.09.2026 NeuroDate III - El impacto de la guerra de Irán en los precios del gas y la electricidad

Avatar for Neuroenergía

Neuroenergía PRO

September 23, 2026

More Decks by Neuroenergía

Other Decks in Business

Transcript

  1. NeuroDATE (III) El impacto de la guerra de Irán en

    los precios del gas y la electricidad Webinar · Miércoles 23 de septiembre de 2026
  2. Actividades 01 COMERCIALIZADORAS (POWER y GAS) 02 PRODUCTORES y BESS

    03 DISTRIBUIDORES DE ELECTRICIDAD Asesoría: inicio de actividad, operaciones, estrategia, futuros… Optimizadores: gestión en mercado a éxito. Neuro360 y NeuroONE: ERP/CRM/BI completo. Backoffice. NeurOS – Suite de APPs nativa IA Asesoría. Optimizadores: gestión en mercado a éxito. Neuropool y NeuroONE. Centro de Control. NeuroPhi: ERP de gestión completo. 04 FORMACIÓN Formación a medida (online y presencial) 05 SRAD y AGREGACIÓN DE DEMANDA Habilitación y gestión de SRAD. Agregador independiente (RD 88/2026): alta, representación en mercados y monetización de la flexibilidad de la demanda. [email protected] 3
  3. ACENEL Asociación de Comercializadores de Energía Eléctrica ▪ ▪ ▪

    ▪ Única asociación que representa a las comercializadoras independientes de electricidad (sin influencia de gas, petróleo, multinacionales ni representación de productores). La mayor asociación de comercializadoras por número de socios (50). Representación ante las AAPP: reuniones periódicas con el Ministerio y la CNMC. Elaboración de propuestas normativas, consultas y alegaciones. ▪ Análisis y resumen de cualquier norma o propuesta con incidencia en el negocio. ▪ Participación activa en comités y grupos de trabajo: CAM, CTSOSEI, Cambio de Comercializador CNMC, Seguimiento de Medidas de REE… ▪ Punto de encuentro y de puesta en común entre los socios. Negociación colectiva. Eventos con ponentes e invitados de interés. ▪ [email protected] 4
  4. Índice 01 Pool 05 Servicios de Ajuste 02 Futuros 06

    NeuroScore 03 Costes soportados por la demanda 07 Normativa 04 Desvíos 6
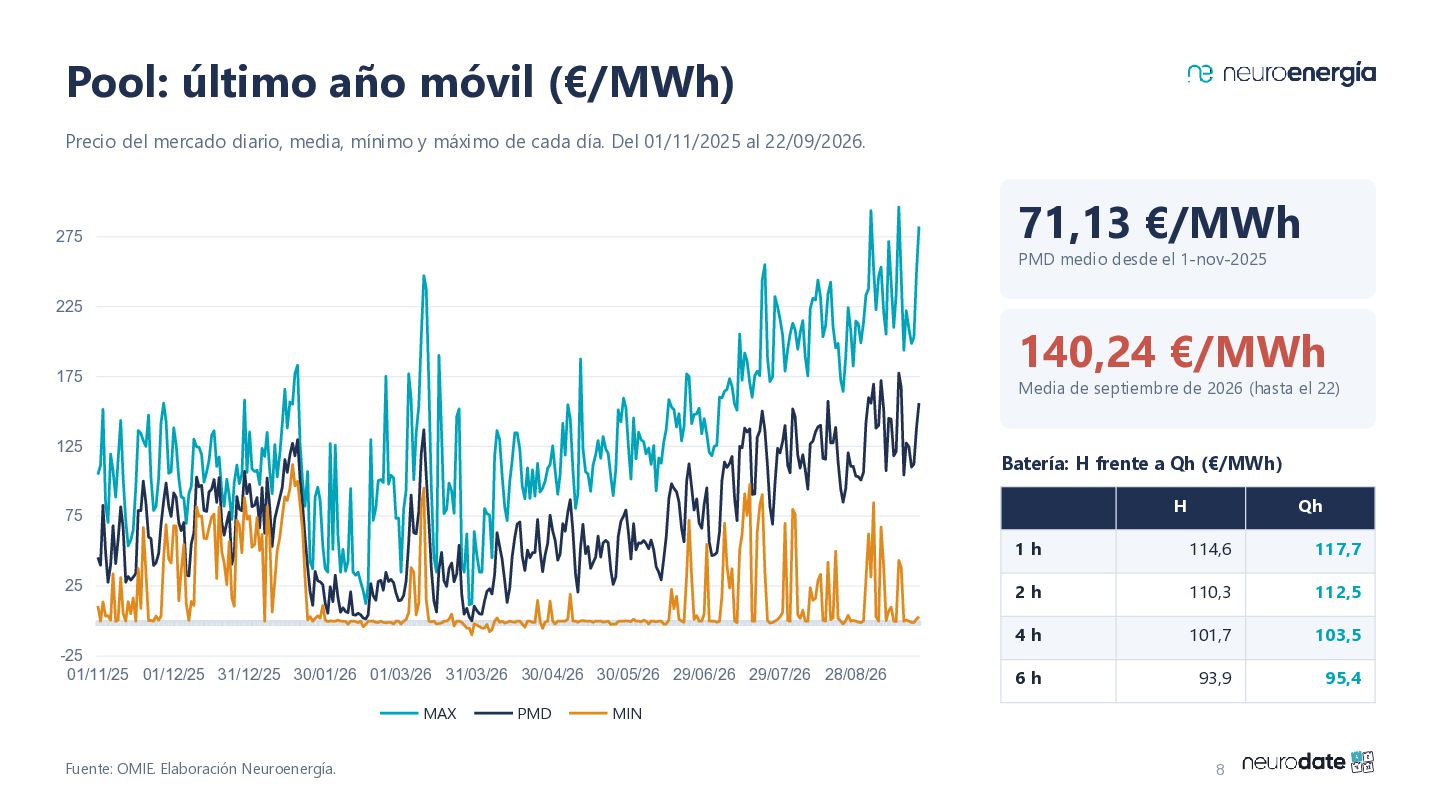
  5. Pool: último año móvil (€/MWh) Precio del mercado diario, media,

    mínimo y máximo de cada día. Del 01/11/2025 al 22/09/2026. 71,13 €/MWh 275 PMD medio desde el 1-nov-2025 225 140,24 €/MWh 175 Media de septiembre de 2026 (hasta el 22) 125 Batería: H frente a Qh (€/MWh) H 75 25 -25 01/11/25 01/12/25 31/12/25 30/01/26 01/03/26 31/03/26 30/04/26 30/05/26 29/06/26 29/07/26 28/08/26 MAX Fuente: OMIE. Elaboración Neuroenergía. PMD Qh 1h 114,6 117,7 2h 110,3 112,5 4h 101,7 103,5 6h 93,9 95,4 MIN 8
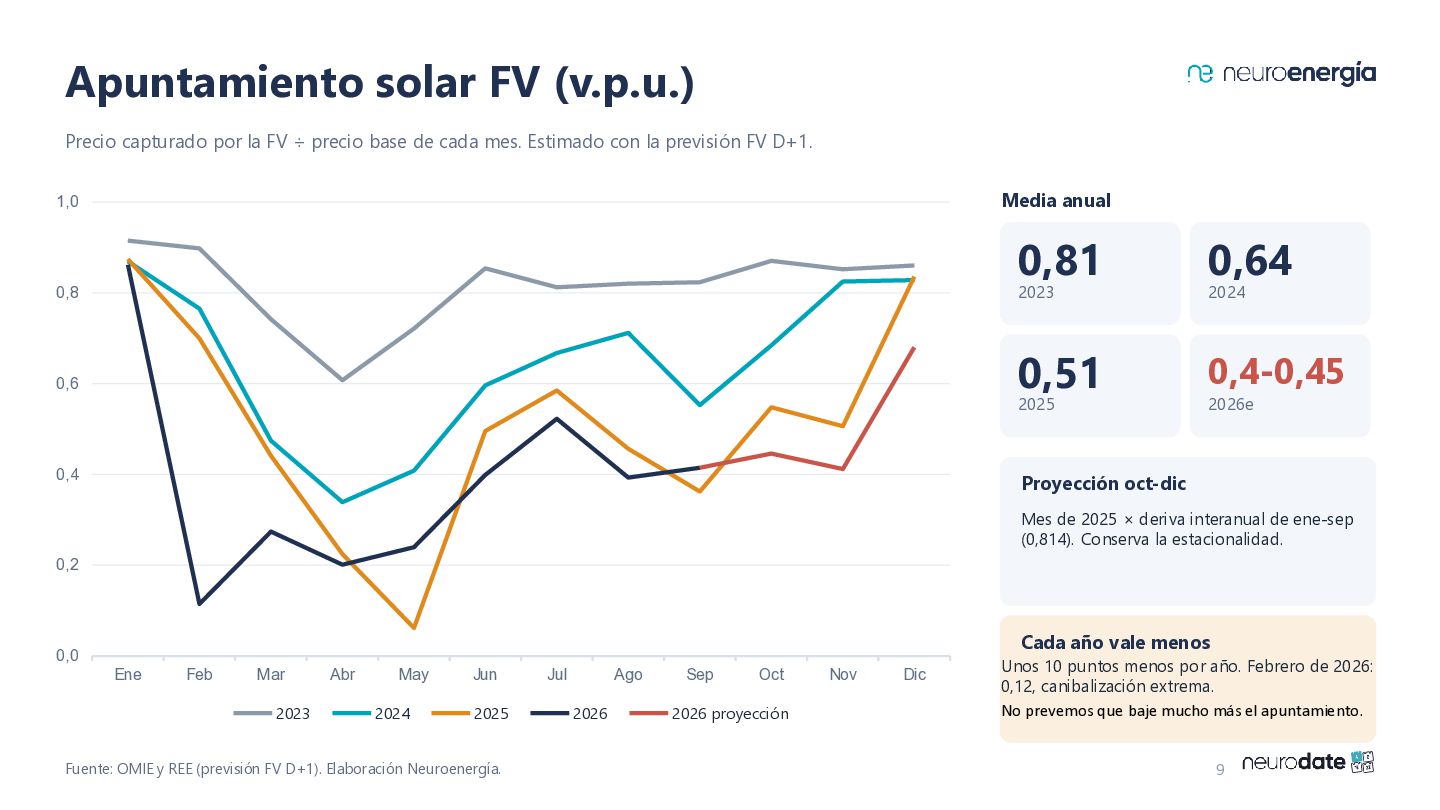
  6. Apuntamiento solar FV (v.p.u.) Precio capturado por la FV ÷

    precio base de cada mes. Estimado con la previsión FV D+1. Media anual 1,0 0,81 0,64 0,51 0,4-0,45 2023 0,8 0,6 2025 0,4 2024 2026e Proyección oct-dic Mes de 2025 × deriva interanual de ene-sep (0,814). Conserva la estacionalidad. 0,2 Cada año vale menos 0,0 Ene Feb Mar 2023 Abr May 2024 Jun 2025 Fuente: OMIE y REE (previsión FV D+1). Elaboración Neuroenergía. Jul Ago 2026 Sep Oct 2026 proyección Nov Dic Unos 10 puntos menos por año. Febrero de 2026: 0,12, canibalización extrema. No prevemos que baje mucho más el apuntamiento. 9
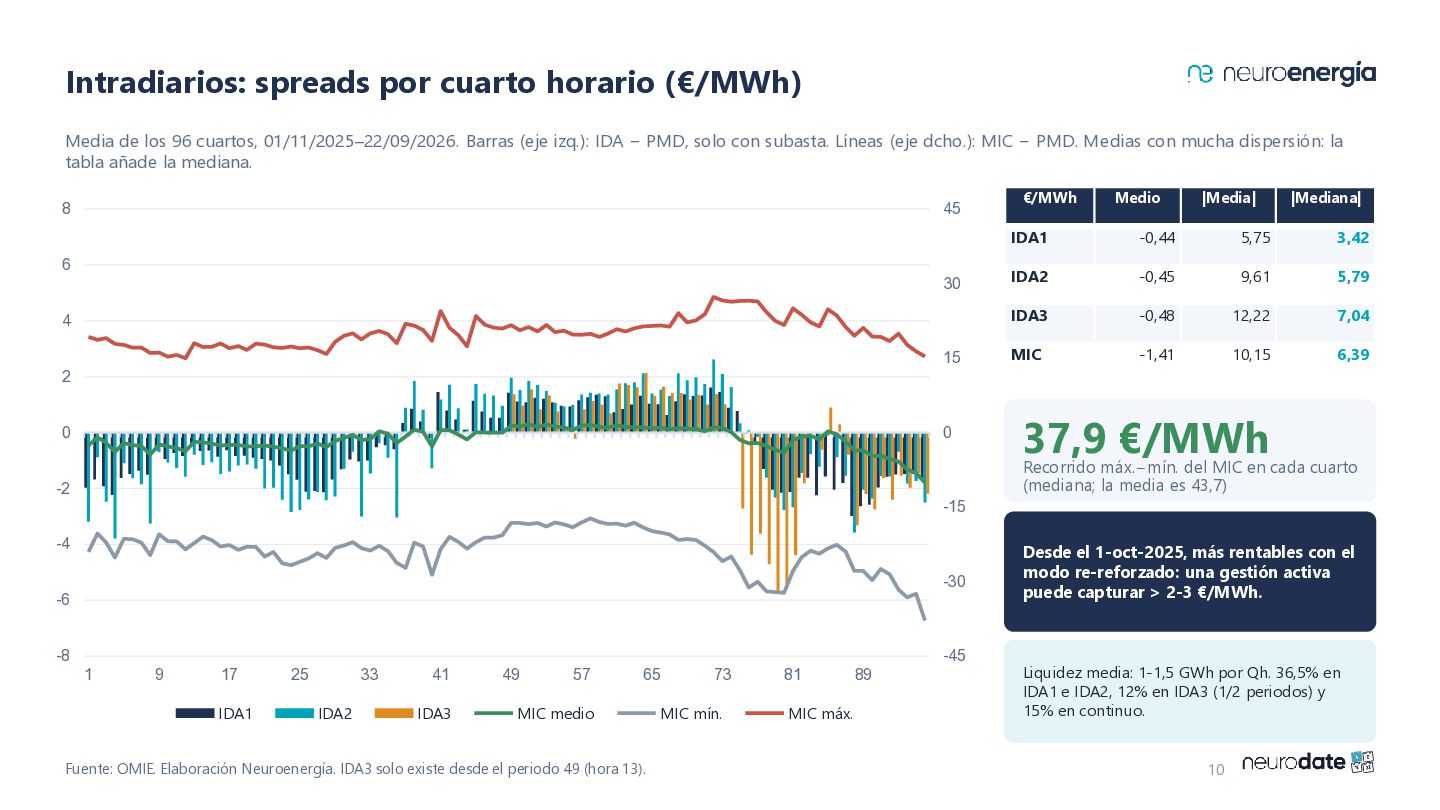
  7. Intradiarios: spreads por cuarto horario (€/MWh) Media de los 96

    cuartos, 01/11/2025–22/09/2026. Barras (eje izq.): IDA − PMD, solo con subasta. Líneas (eje dcho.): MIC − PMD. Medias con mucha dispersión: la tabla añade la mediana. 8 45 6 30 4 15 €/MWh Medio |Media| |Mediana| IDA1 -0,44 5,75 3,42 IDA2 -0,45 9,61 5,79 IDA3 -0,48 12,22 7,04 MIC -1,41 10,15 6,39 2 0 0 37,9 €/MWh Recorrido máx.−mín. del MIC en cada cuarto (mediana; la media es 43,7) -2 -15 -4 -30 -6 -8 -45 1 9 17 IDA1 25 33 IDA2 41 IDA3 49 57 65 MIC medio Fuente: OMIE. Elaboración Neuroenergía. IDA3 solo existe desde el periodo 49 (hora 13). 73 MIC mín. 81 MIC máx. 89 Desde el 1-oct-2025, más rentables con el modo re-reforzado: una gestión activa puede capturar > 2-3 €/MWh. Liquidez media: 1-1,5 GWh por Qh. 36,5% en IDA1 e IDA2, 12% en IDA3 (1/2 periodos) y 15% en continuo. 10
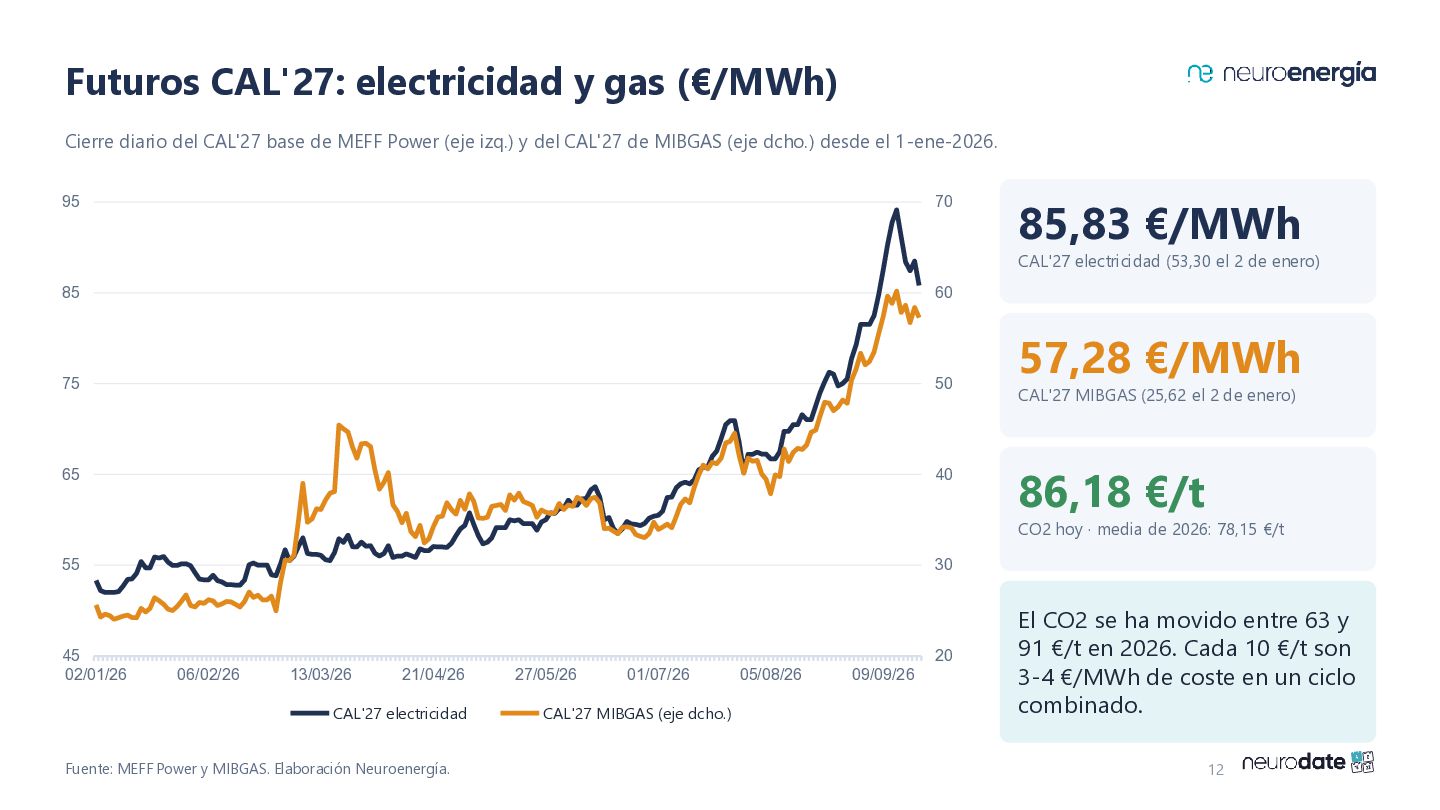
  8. Futuros CAL'27: electricidad y gas (€/MWh) Cierre diario del CAL'27

    base de MEFF Power (eje izq.) y del CAL'27 de MIBGAS (eje dcho.) desde el 1-ene-2026. 95 70 85,83 €/MWh CAL'27 electricidad (53,30 el 2 de enero) 85 60 75 50 65 40 57,28 €/MWh CAL'27 MIBGAS (25,62 el 2 de enero) 86,18 €/t CO2 hoy · media de 2026: 78,15 €/t 55 45 02/01/26 30 20 06/02/26 13/03/26 21/04/26 CAL'27 electricidad Fuente: MEFF Power y MIBGAS. Elaboración Neuroenergía. 27/05/26 01/07/26 CAL'27 MIBGAS (eje dcho.) 05/08/26 09/09/26 El CO2 se ha movido entre 63 y 91 €/t en 2026. Cada 10 €/t son 3-4 €/MWh de coste en un ciclo combinado. 12
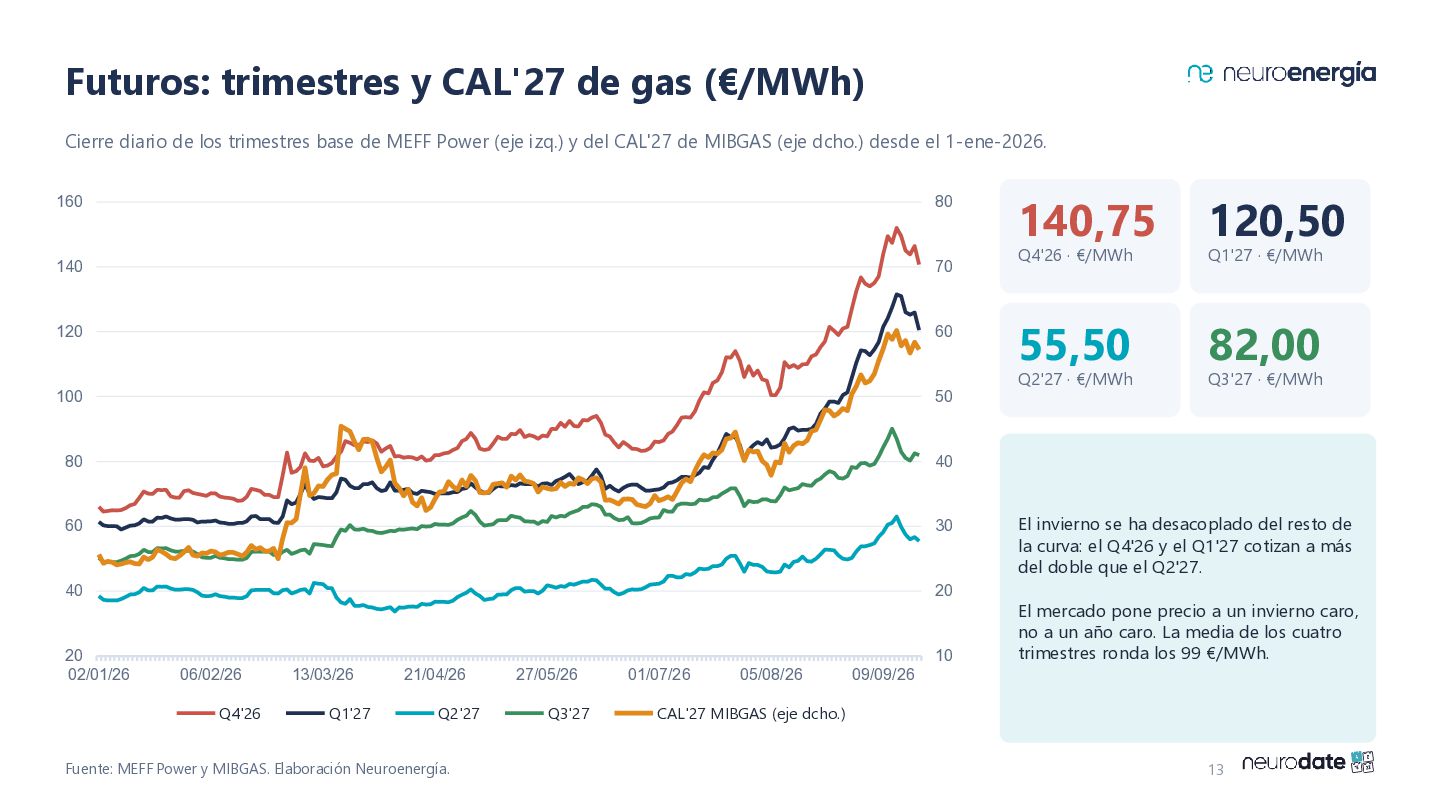
  9. Futuros: trimestres y CAL'27 de gas (€/MWh) Cierre diario de

    los trimestres base de MEFF Power (eje izq.) y del CAL'27 de MIBGAS (eje dcho.) desde el 1-ene-2026. 160 80 140 70 120 60 100 50 80 40 60 30 40 20 20 02/01/26 10 06/02/26 Q4'26 13/03/26 Q1'27 21/04/26 Q2'27 Fuente: MEFF Power y MIBGAS. Elaboración Neuroenergía. 27/05/26 Q3'27 01/07/26 05/08/26 140,75 120,50 55,50 82,00 Q4'26 · €/MWh Q2'27 · €/MWh Q1'27 · €/MWh Q3'27 · €/MWh El invierno se ha desacoplado del resto de la curva: el Q4'26 y el Q1'27 cotizan a más del doble que el Q2'27. El mercado pone precio a un invierno caro, no a un año caro. La media de los cuatro trimestres ronda los 99 €/MWh. 09/09/26 CAL'27 MIBGAS (eje dcho.) 13
  10. Especial NeuroDATE III El gas natural desde la guerra de

    Irán Qué ha pasado, por qué se disparó, por qué se calmó y por qué volvió a subir. Y qué significa para la electricidad este invierno.
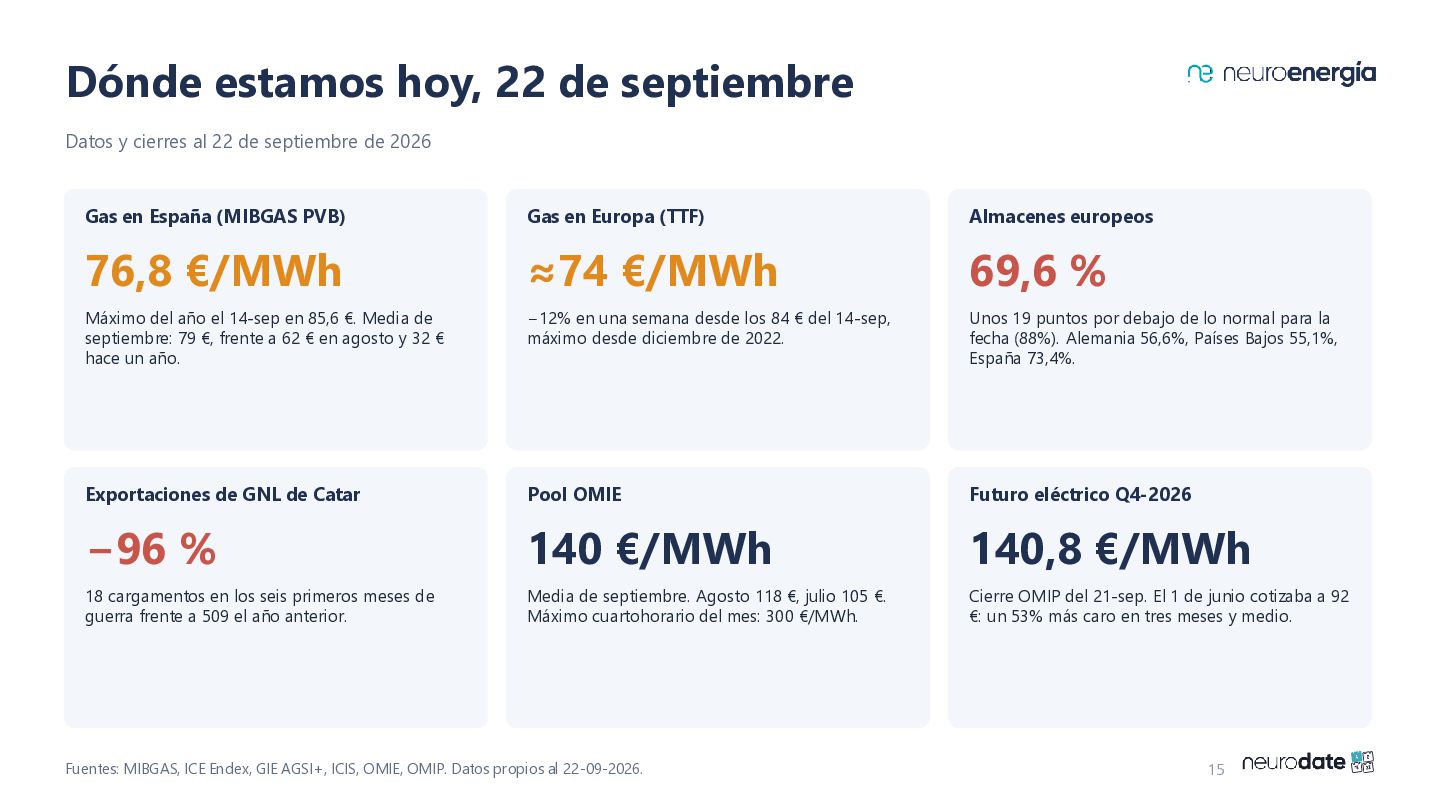
  11. Dónde estamos hoy, 22 de septiembre Datos y cierres al

    22 de septiembre de 2026 Gas en España (MIBGAS PVB) Gas en Europa (TTF) Almacenes europeos 76,8 €/MWh ≈74 €/MWh 69,6 % Máximo del año el 14-sep en 85,6 €. Media de septiembre: 79 €, frente a 62 € en agosto y 32 € hace un año. −12% en una semana desde los 84 € del 14-sep, máximo desde diciembre de 2022. Unos 19 puntos por debajo de lo normal para la fecha (88%). Alemania 56,6%, Países Bajos 55,1%, España 73,4%. Exportaciones de GNL de Catar Pool OMIE Futuro eléctrico Q4-2026 −96 % 140 €/MWh 140,8 €/MWh 18 cargamentos en los seis primeros meses de guerra frente a 509 el año anterior. Media de septiembre. Agosto 118 €, julio 105 €. Máximo cuartohorario del mes: 300 €/MWh. Cierre OMIP del 21-sep. El 1 de junio cotizaba a 92 €: un 53% más caro en tres meses y medio. Fuentes: MIBGAS, ICE Endex, GIE AGSI+, ICIS, OMIE, OMIP. Datos propios al 22-09-2026. 15
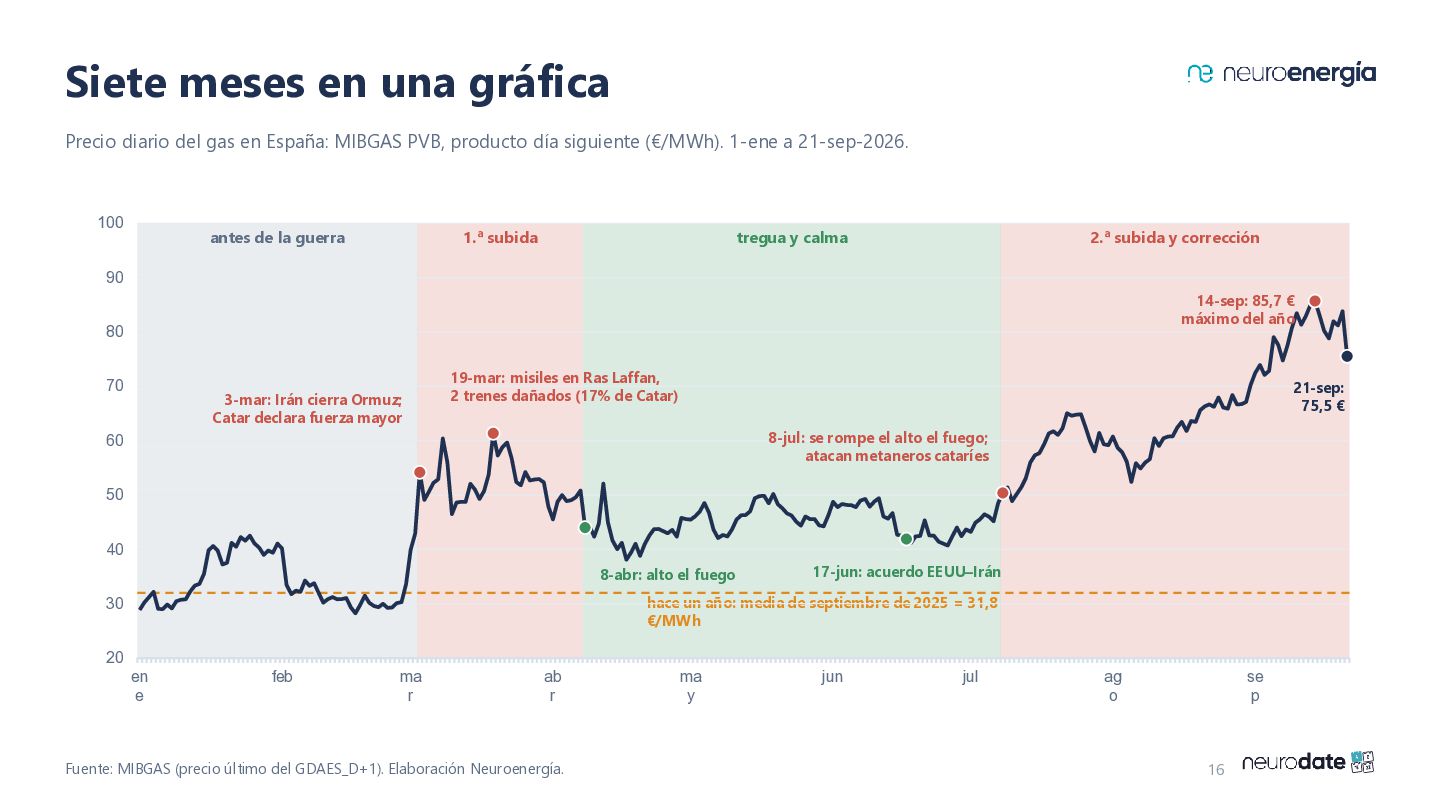
  12. Siete meses en una gráfica Precio diario del gas en

    España: MIBGAS PVB, producto día siguiente (€/MWh). 1-ene a 21-sep-2026. 100 antes de la guerra 1.ª subida tregua y calma 2.ª subida y corrección 90 14-sep: 85,7 € máximo del año 80 70 3-mar: Irán cierra Ormuz; Catar declara fuerza mayor 19-mar: misiles en Ras Laffan, 2 trenes dañados (17% de Catar) 21-sep: 75,5 € 8-jul: se rompe el alto el fuego; atacan metaneros cataríes 60 50 40 8-abr: alto el fuego 17-jun: acuerdo EEUU–Irán hace un año: media de septiembre de 2025 = 31,8 €/MWh 30 20 en e feb ma r ab r Fuente: MIBGAS (precio último del GDAES_D+1). Elaboración Neuroenergía. ma y jun jul ag o se p 16
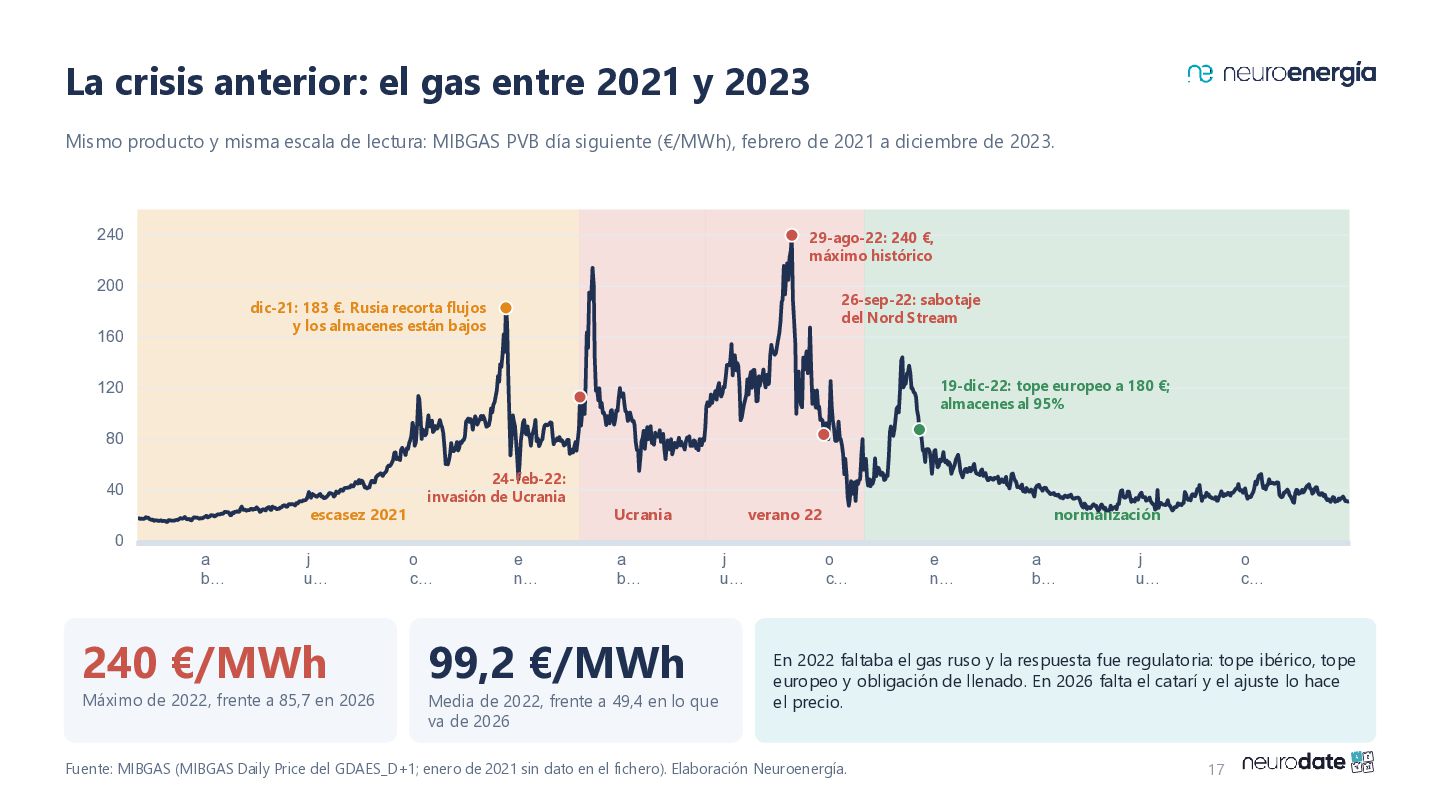
  13. La crisis anterior: el gas entre 2021 y 2023 Mismo

    producto y misma escala de lectura: MIBGAS PVB día siguiente (€/MWh), febrero de 2021 a diciembre de 2023. 240 29-ago-22: 240 €, máximo histórico 200 26-sep-22: sabotaje del Nord Stream dic-21: 183 €. Rusia recorta flujos y los almacenes están bajos 160 19-dic-22: tope europeo a 180 €; almacenes al 95% 120 80 40 escasez 2021 24-feb-22: invasión de Ucrania Ucrania verano 22 normalización 0 a b… j u… o c… e n… a b… 240 €/MWh 99,2 €/MWh Máximo de 2022, frente a 85,7 en 2026 Media de 2022, frente a 49,4 en lo que va de 2026 j u… o c… e n… a b… j u… o c… En 2022 faltaba el gas ruso y la respuesta fue regulatoria: tope ibérico, tope europeo y obligación de llenado. En 2026 falta el catarí y el ajuste lo hace el precio. Fuente: MIBGAS (MIBGAS Daily Price del GDAES_D+1; enero de 2021 sin dato en el fichero). Elaboración Neuroenergía. 17
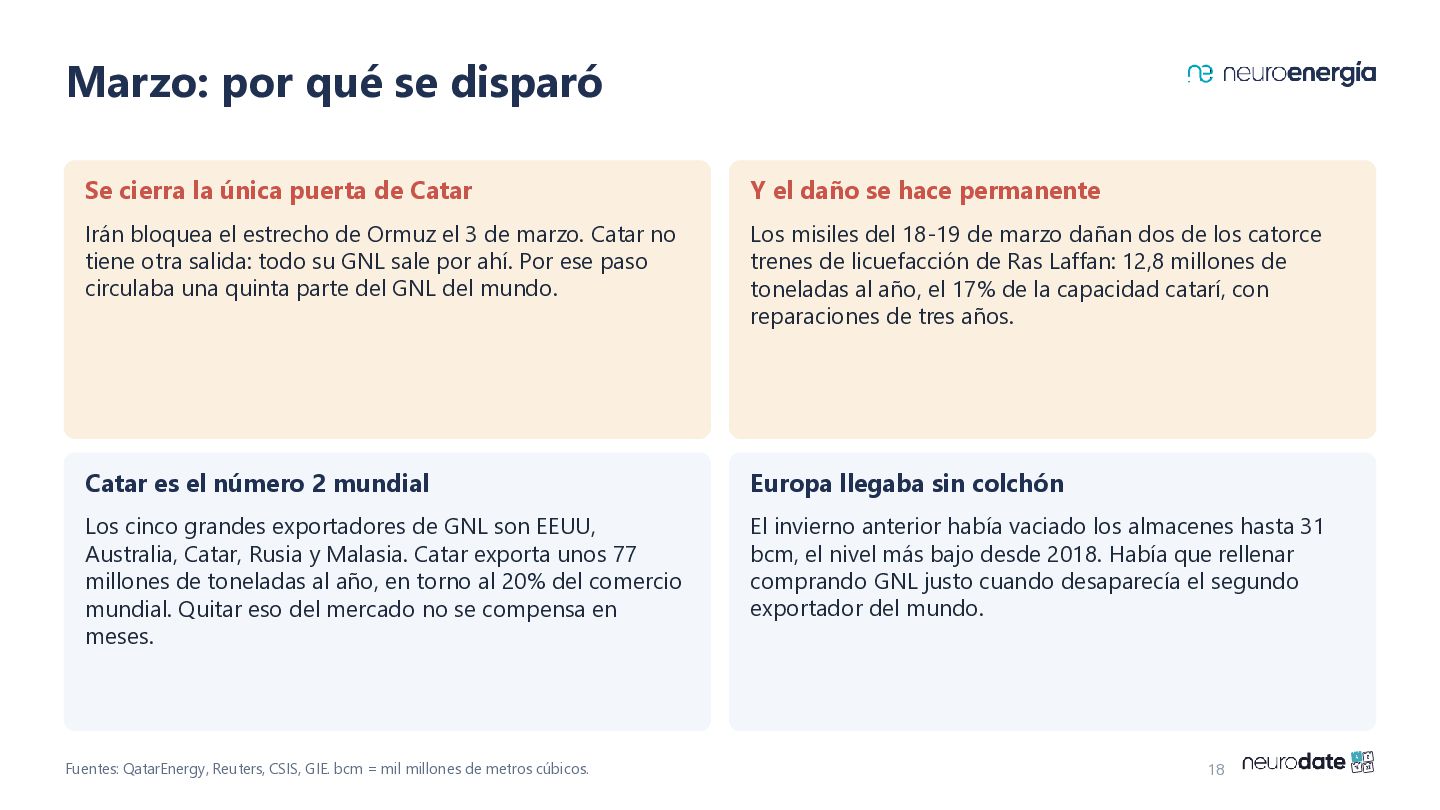
  14. Marzo: por qué se disparó Se cierra la única puerta

    de Catar Y el daño se hace permanente Irán bloquea el estrecho de Ormuz el 3 de marzo. Catar no tiene otra salida: todo su GNL sale por ahí. Por ese paso circulaba una quinta parte del GNL del mundo. Los misiles del 18-19 de marzo dañan dos de los catorce trenes de licuefacción de Ras Laffan: 12,8 millones de toneladas al año, el 17% de la capacidad catarí, con reparaciones de tres años. Catar es el número 2 mundial Europa llegaba sin colchón Los cinco grandes exportadores de GNL son EEUU, Australia, Catar, Rusia y Malasia. Catar exporta unos 77 millones de toneladas al año, en torno al 20% del comercio mundial. Quitar eso del mercado no se compensa en meses. El invierno anterior había vaciado los almacenes hasta 31 bcm, el nivel más bajo desde 2018. Había que rellenar comprando GNL justo cuando desaparecía el segundo exportador del mundo. Fuentes: QatarEnergy, Reuters, CSIS, GIE. bcm = mil millones de metros cúbicos. 18
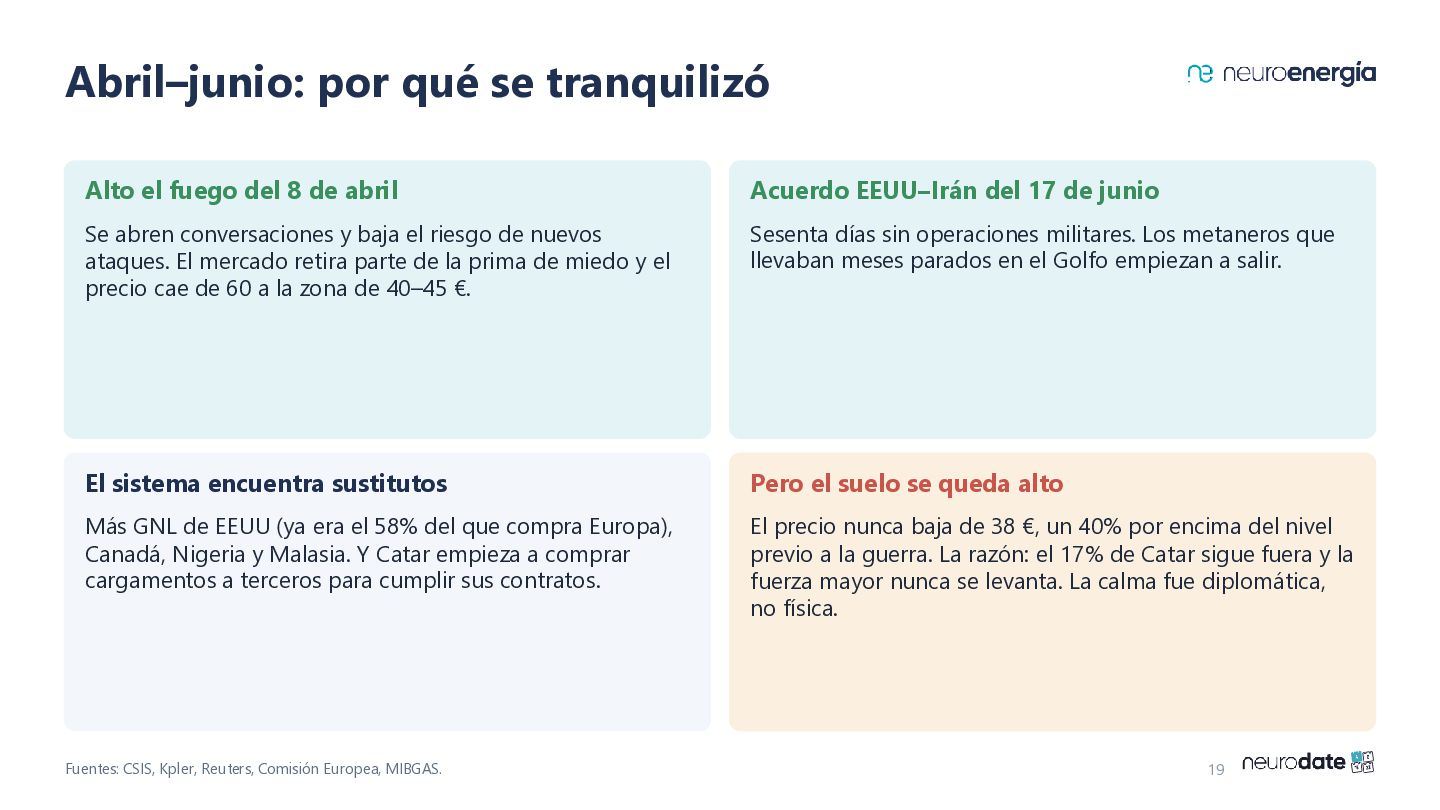
  15. Abril–junio: por qué se tranquilizó Alto el fuego del 8

    de abril Acuerdo EEUU–Irán del 17 de junio Se abren conversaciones y baja el riesgo de nuevos ataques. El mercado retira parte de la prima de miedo y el precio cae de 60 a la zona de 40–45 €. Sesenta días sin operaciones militares. Los metaneros que llevaban meses parados en el Golfo empiezan a salir. El sistema encuentra sustitutos Pero el suelo se queda alto Más GNL de EEUU (ya era el 58% del que compra Europa), Canadá, Nigeria y Malasia. Y Catar empieza a comprar cargamentos a terceros para cumplir sus contratos. El precio nunca baja de 38 €, un 40% por encima del nivel previo a la guerra. La razón: el 17% de Catar sigue fuera y la fuerza mayor nunca se levanta. La calma fue diplomática, no física. Fuentes: CSIS, Kpler, Reuters, Comisión Europea, MIBGAS. 19
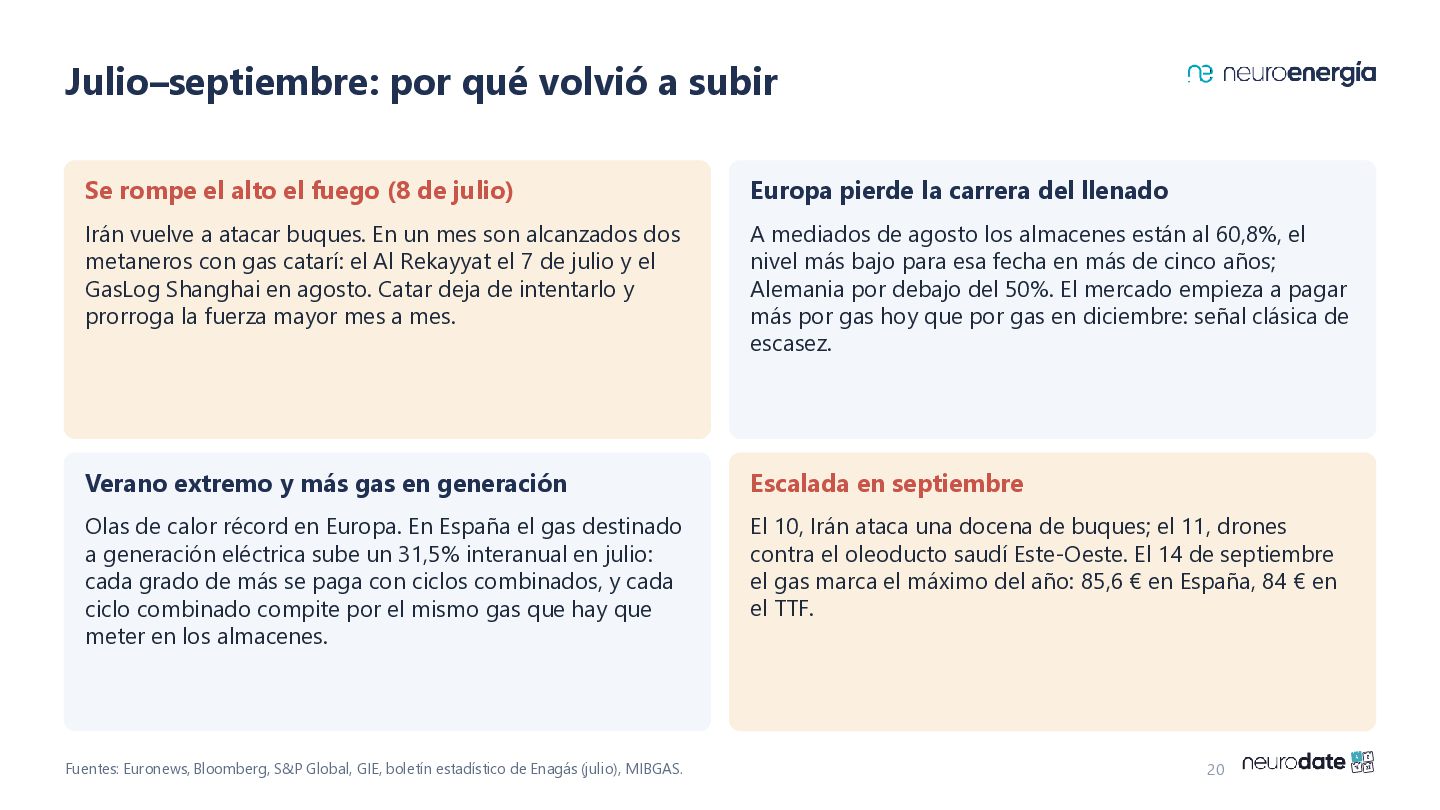
  16. Julio–septiembre: por qué volvió a subir Se rompe el alto

    el fuego (8 de julio) Europa pierde la carrera del llenado Irán vuelve a atacar buques. En un mes son alcanzados dos metaneros con gas catarí: el Al Rekayyat el 7 de julio y el GasLog Shanghai en agosto. Catar deja de intentarlo y prorroga la fuerza mayor mes a mes. A mediados de agosto los almacenes están al 60,8%, el nivel más bajo para esa fecha en más de cinco años; Alemania por debajo del 50%. El mercado empieza a pagar más por gas hoy que por gas en diciembre: señal clásica de escasez. Verano extremo y más gas en generación Escalada en septiembre Olas de calor récord en Europa. En España el gas destinado a generación eléctrica sube un 31,5% interanual en julio: cada grado de más se paga con ciclos combinados, y cada ciclo combinado compite por el mismo gas que hay que meter en los almacenes. El 10, Irán ataca una docena de buques; el 11, drones contra el oleoducto saudí Este-Oeste. El 14 de septiembre el gas marca el máximo del año: 85,6 € en España, 84 € en el TTF. Fuentes: Euronews, Bloomberg, S&P Global, GIE, boletín estadístico de Enagás (julio), MIBGAS. 20
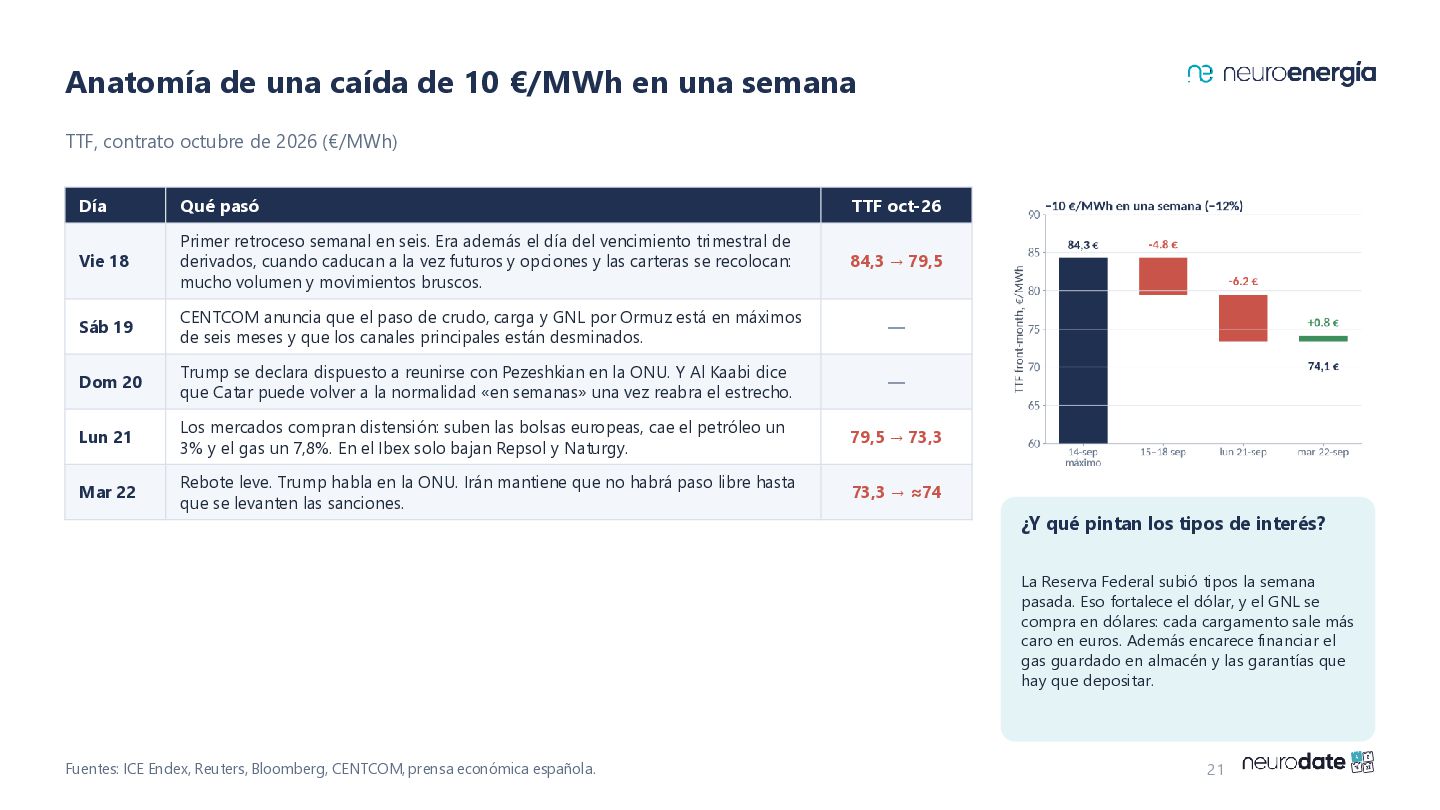
  17. Anatomía de una caída de 10 €/MWh en una semana

    TTF, contrato octubre de 2026 (€/MWh) Día Qué pasó TTF oct-26 Vie 18 Primer retroceso semanal en seis. Era además el día del vencimiento trimestral de derivados, cuando caducan a la vez futuros y opciones y las carteras se recolocan: mucho volumen y movimientos bruscos. 84,3 → 79,5 Sáb 19 CENTCOM anuncia que el paso de crudo, carga y GNL por Ormuz está en máximos de seis meses y que los canales principales están desminados. — Dom 20 Trump se declara dispuesto a reunirse con Pezeshkian en la ONU. Y Al Kaabi dice que Catar puede volver a la normalidad «en semanas» una vez reabra el estrecho. — Lun 21 Los mercados compran distensión: suben las bolsas europeas, cae el petróleo un 3% y el gas un 7,8%. En el Ibex solo bajan Repsol y Naturgy. 79,5 → 73,3 Mar 22 Rebote leve. Trump habla en la ONU. Irán mantiene que no habrá paso libre hasta que se levanten las sanciones. 73,3 → ≈74 ¿Y qué pintan los tipos de interés? La Reserva Federal subió tipos la semana pasada. Eso fortalece el dólar, y el GNL se compra en dólares: cada cargamento sale más caro en euros. Además encarece financiar el gas guardado en almacén y las garantías que hay que depositar. Fuentes: ICE Endex, Reuters, Bloomberg, CENTCOM, prensa económica española. 21
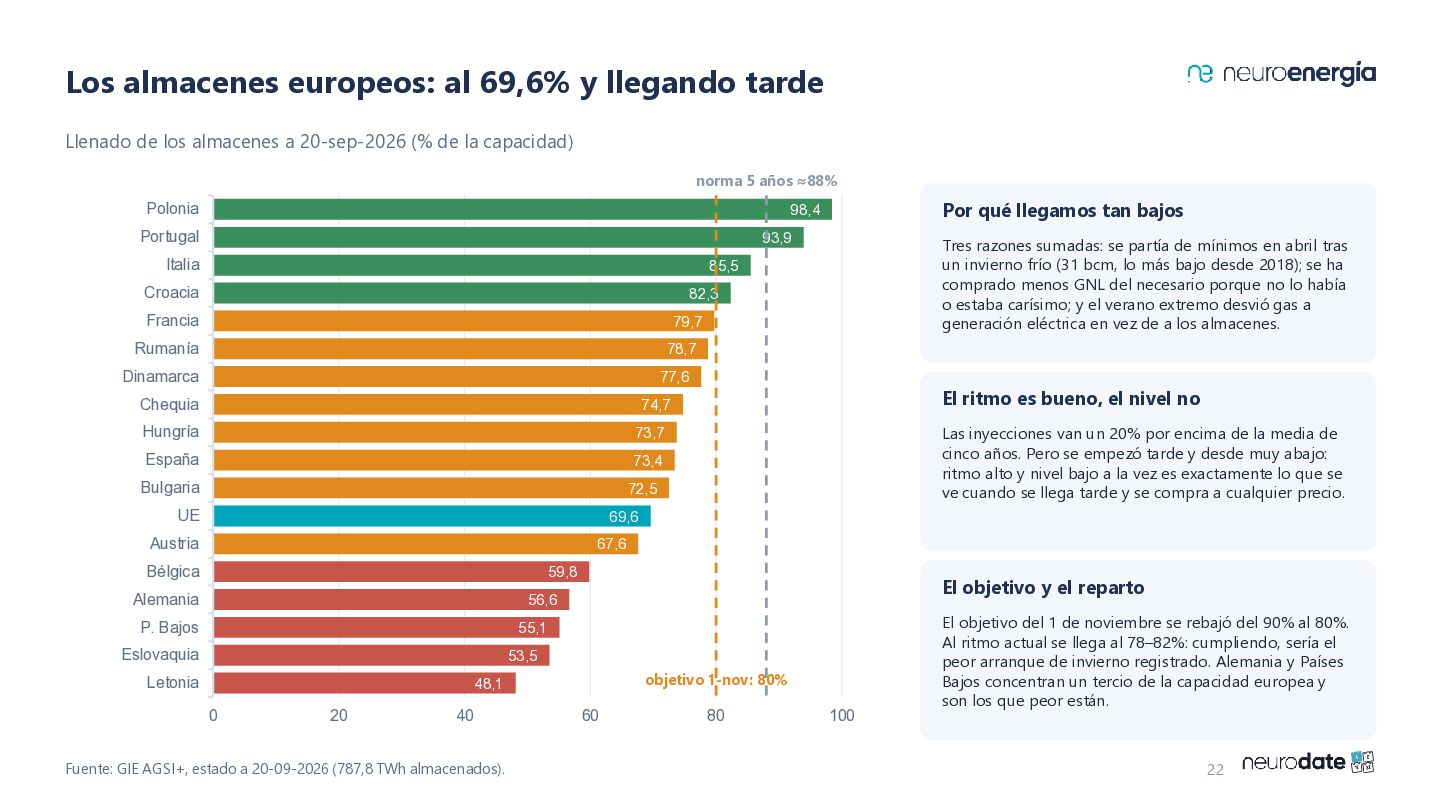
  18. Los almacenes europeos: al 69,6% y llegando tarde Llenado de

    los almacenes a 20-sep-2026 (% de la capacidad) norma 5 años ≈88% Polonia Por qué llegamos tan bajos 98,4 Portugal 93,9 Italia Tres razones sumadas: se partía de mínimos en abril tras un invierno frío (31 bcm, lo más bajo desde 2018); se ha comprado menos GNL del necesario porque no lo había o estaba carísimo; y el verano extremo desvió gas a generación eléctrica en vez de a los almacenes. 85,5 Croacia 82,3 Francia 79,7 Rumanía 78,7 Dinamarca 77,6 Chequia 74,7 Hungría 73,7 España 73,4 Bulgaria 72,5 UE El ritmo es bueno, el nivel no Las inyecciones van un 20% por encima de la media de cinco años. Pero se empezó tarde y desde muy abajo: ritmo alto y nivel bajo a la vez es exactamente lo que se ve cuando se llega tarde y se compra a cualquier precio. 69,6 Austria 67,6 Bélgica 59,8 Alemania 56,6 P. Bajos 55,1 Eslovaquia 53,5 Letonia El objetivo y el reparto objetivo 1-nov: 80% 48,1 0 20 40 Fuente: GIE AGSI+, estado a 20-09-2026 (787,8 TWh almacenados). 60 80 100 El objetivo del 1 de noviembre se rebajó del 90% al 80%. Al ritmo actual se llega al 78–82%: cumpliendo, sería el peor arranque de invierno registrado. Alemania y Países Bajos concentran un tercio de la capacidad europea y son los que peor están. 22
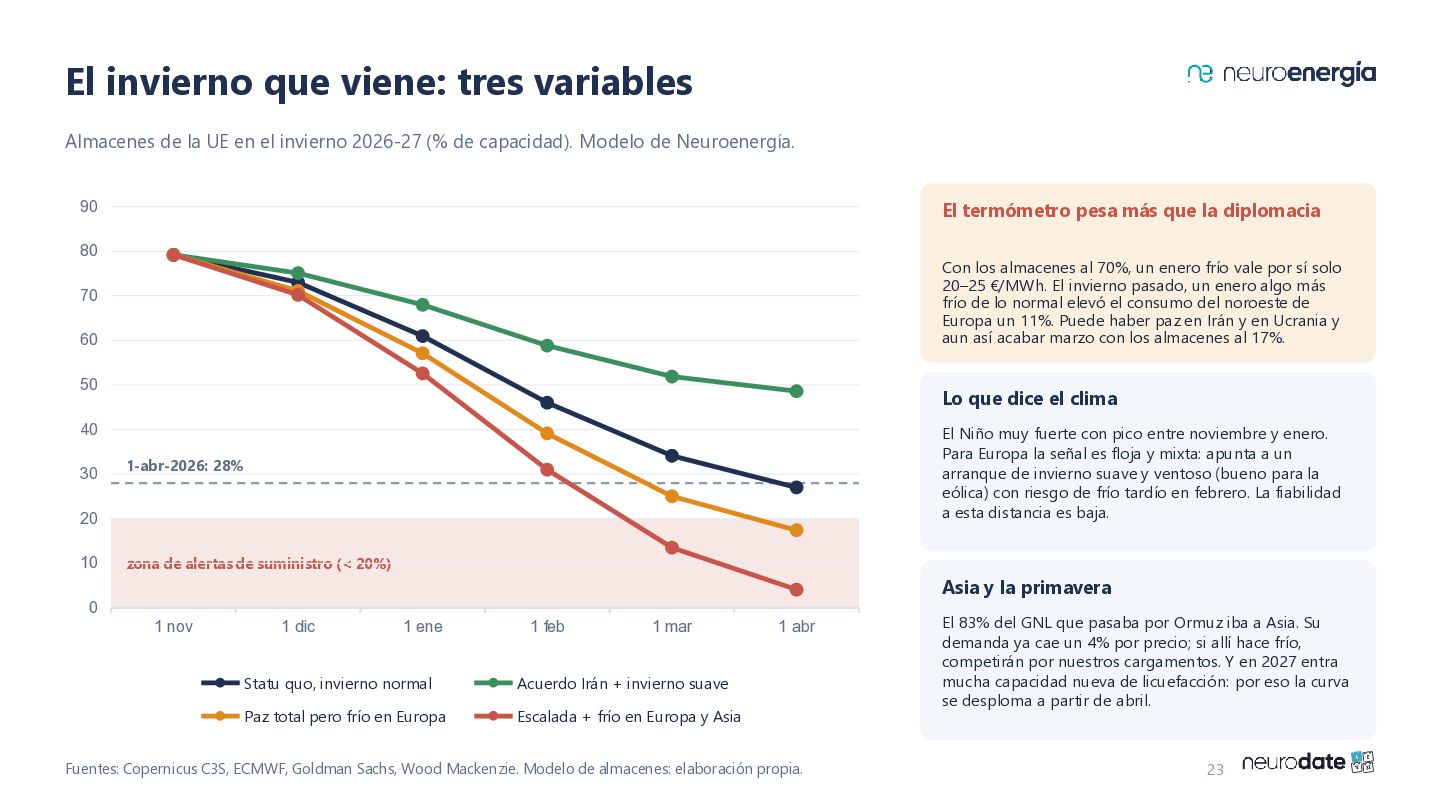
  19. El invierno que viene: tres variables Almacenes de la UE

    en el invierno 2026-27 (% de capacidad). Modelo de Neuroenergía. El termómetro pesa más que la diplomacia 90 80 Con los almacenes al 70%, un enero frío vale por sí solo 20–25 €/MWh. El invierno pasado, un enero algo más frío de lo normal elevó el consumo del noroeste de Europa un 11%. Puede haber paz en Irán y en Ucrania y aun así acabar marzo con los almacenes al 17%. 70 60 50 Lo que dice el clima 40 30 El Niño muy fuerte con pico entre noviembre y enero. Para Europa la señal es floja y mixta: apunta a un arranque de invierno suave y ventoso (bueno para la eólica) con riesgo de frío tardío en febrero. La fiabilidad a esta distancia es baja. 1-abr-2026: 28% 20 10 zona de alertas de suministro (< 20%) Asia y la primavera 0 1 nov 1 dic 1 ene 1 feb 1 mar Statu quo, invierno normal Acuerdo Irán + invierno suave Paz total pero frío en Europa Escalada + frío en Europa y Asia 1 abr Fuentes: Copernicus C3S, ECMWF, Goldman Sachs, Wood Mackenzie. Modelo de almacenes: elaboración propia. El 83% del GNL que pasaba por Ormuz iba a Asia. Su demanda ya cae un 4% por precio; si allí hace frío, competirán por nuestros cargamentos. Y en 2027 entra mucha capacidad nueva de licuefacción: por eso la curva se desploma a partir de abril. 23
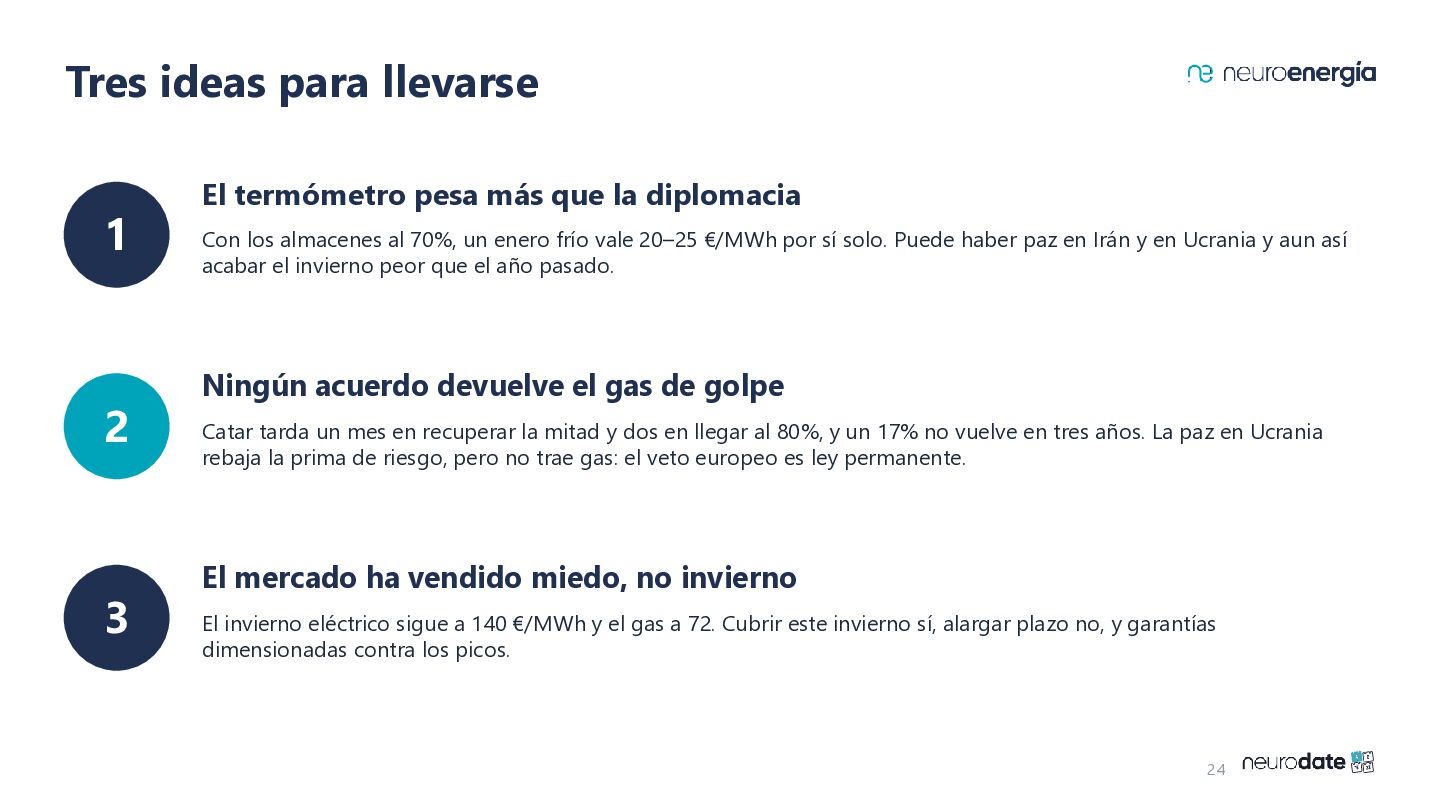
  20. Tres ideas para llevarse 1 2 3 El termómetro pesa

    más que la diplomacia Con los almacenes al 70%, un enero frío vale 20–25 €/MWh por sí solo. Puede haber paz en Irán y en Ucrania y aun así acabar el invierno peor que el año pasado. Ningún acuerdo devuelve el gas de golpe Catar tarda un mes en recuperar la mitad y dos en llegar al 80%, y un 17% no vuelve en tres años. La paz en Ucrania rebaja la prima de riesgo, pero no trae gas: el veto europeo es ley permanente. El mercado ha vendido miedo, no invierno El invierno eléctrico sigue a 140 €/MWh y el gas a 72. Cubrir este invierno sí, alargar plazo no, y garantías dimensionadas contra los picos. 24
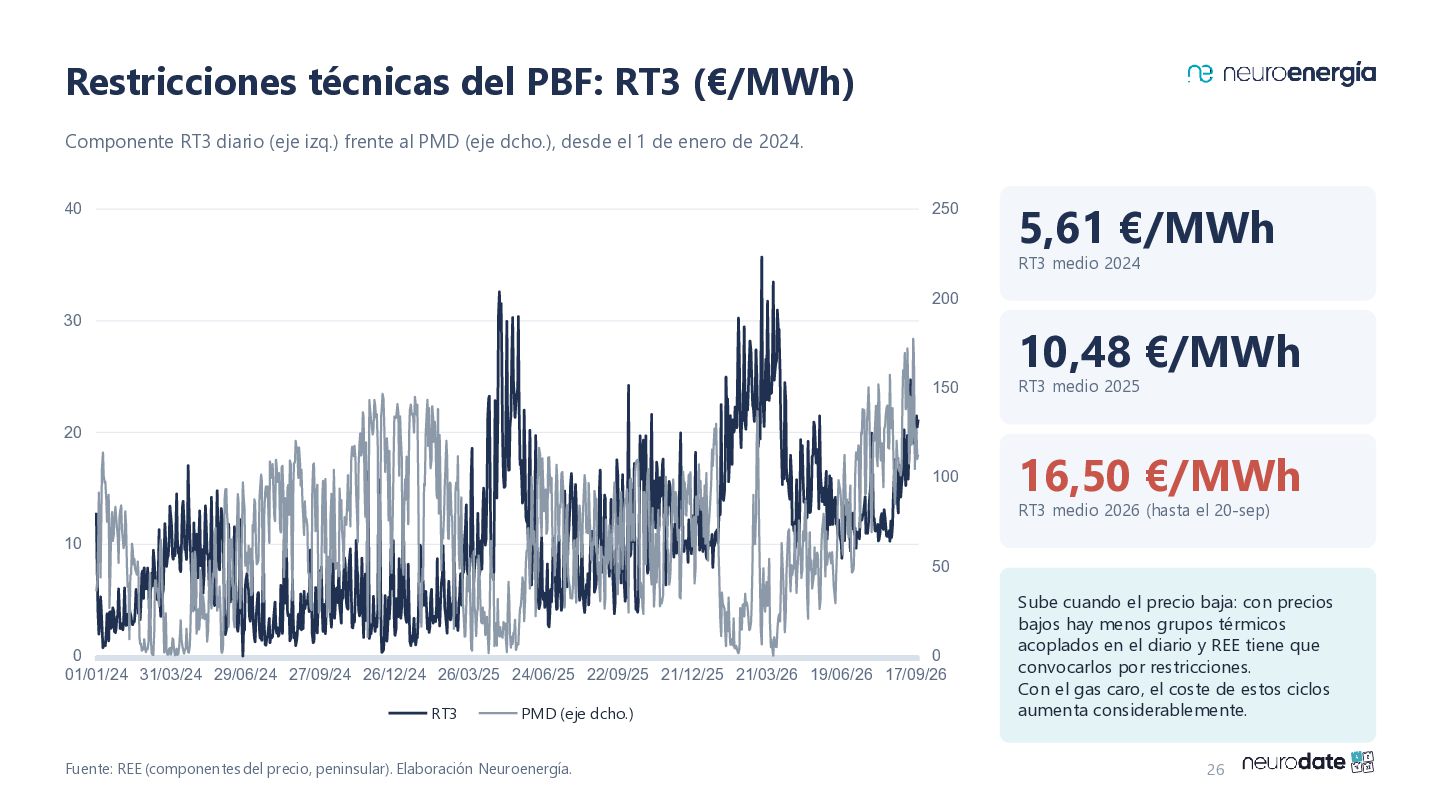
  21. Restricciones técnicas del PBF: RT3 (€/MWh) Componente RT3 diario (eje

    izq.) frente al PMD (eje dcho.), desde el 1 de enero de 2024. 40 250 5,61 €/MWh RT3 medio 2024 200 30 10,48 €/MWh 150 RT3 medio 2025 100 16,50 €/MWh 20 RT3 medio 2026 (hasta el 20-sep) 10 50 0 0 01/01/24 31/03/24 29/06/24 27/09/24 26/12/24 26/03/25 24/06/25 22/09/25 21/12/25 21/03/26 19/06/26 17/09/26 RT3 PMD (eje dcho.) Fuente: REE (componentes del precio, peninsular). Elaboración Neuroenergía. Sube cuando el precio baja: con precios bajos hay menos grupos térmicos acoplados en el diario y REE tiene que convocarlos por restricciones. Con el gas caro, el coste de estos ciclos aumenta considerablemente. 26
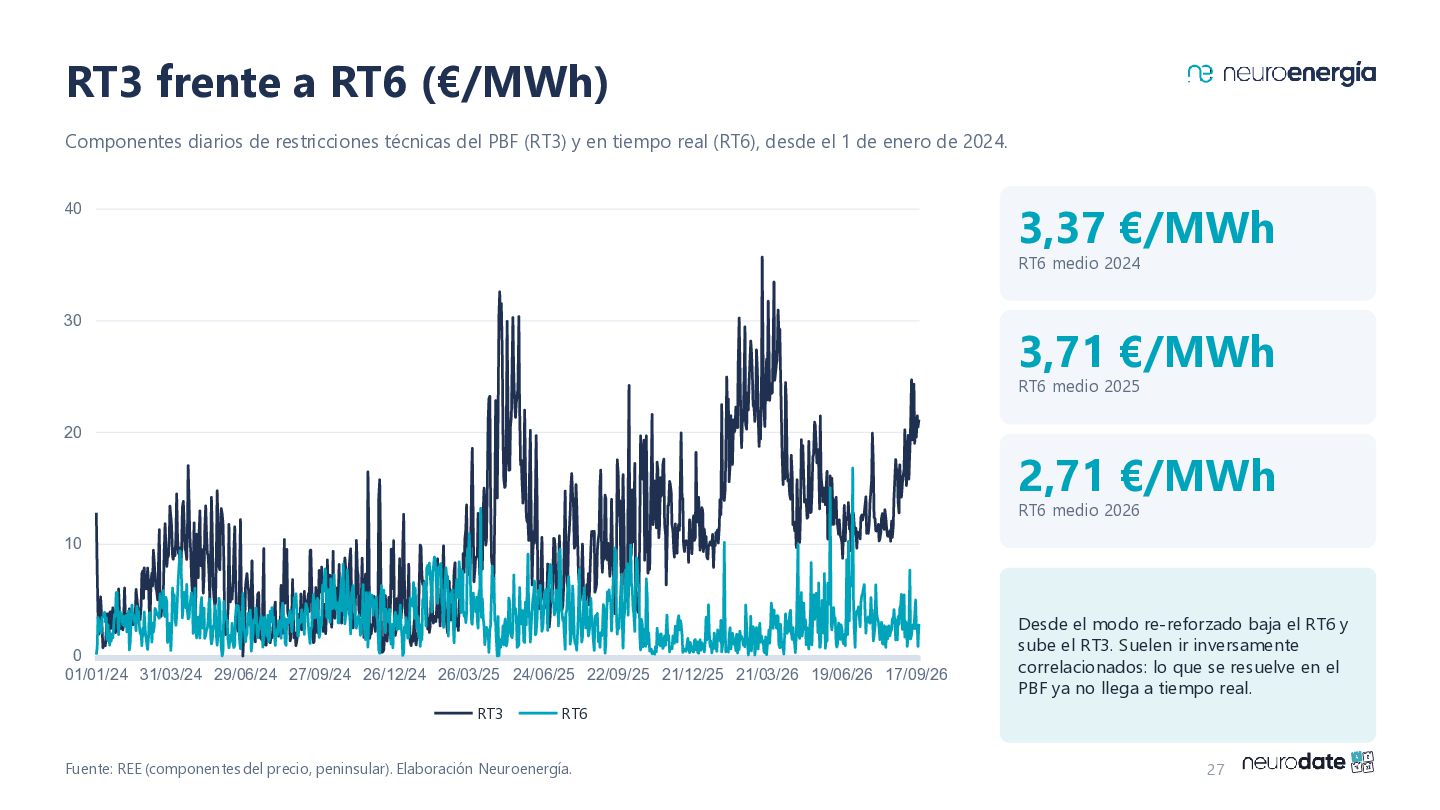
  22. RT3 frente a RT6 (€/MWh) Componentes diarios de restricciones técnicas

    del PBF (RT3) y en tiempo real (RT6), desde el 1 de enero de 2024. 3,37 €/MWh 40 RT6 medio 2024 30 3,71 €/MWh RT6 medio 2025 20 2,71 €/MWh RT6 medio 2026 10 0 01/01/24 31/03/24 29/06/24 27/09/24 26/12/24 26/03/25 24/06/25 22/09/25 21/12/25 21/03/26 19/06/26 17/09/26 RT3 Desde el modo re-reforzado baja el RT6 y sube el RT3. Suelen ir inversamente correlacionados: lo que se resuelve en el PBF ya no llega a tiempo real. RT6 Fuente: REE (componentes del precio, peninsular). Elaboración Neuroenergía. 27
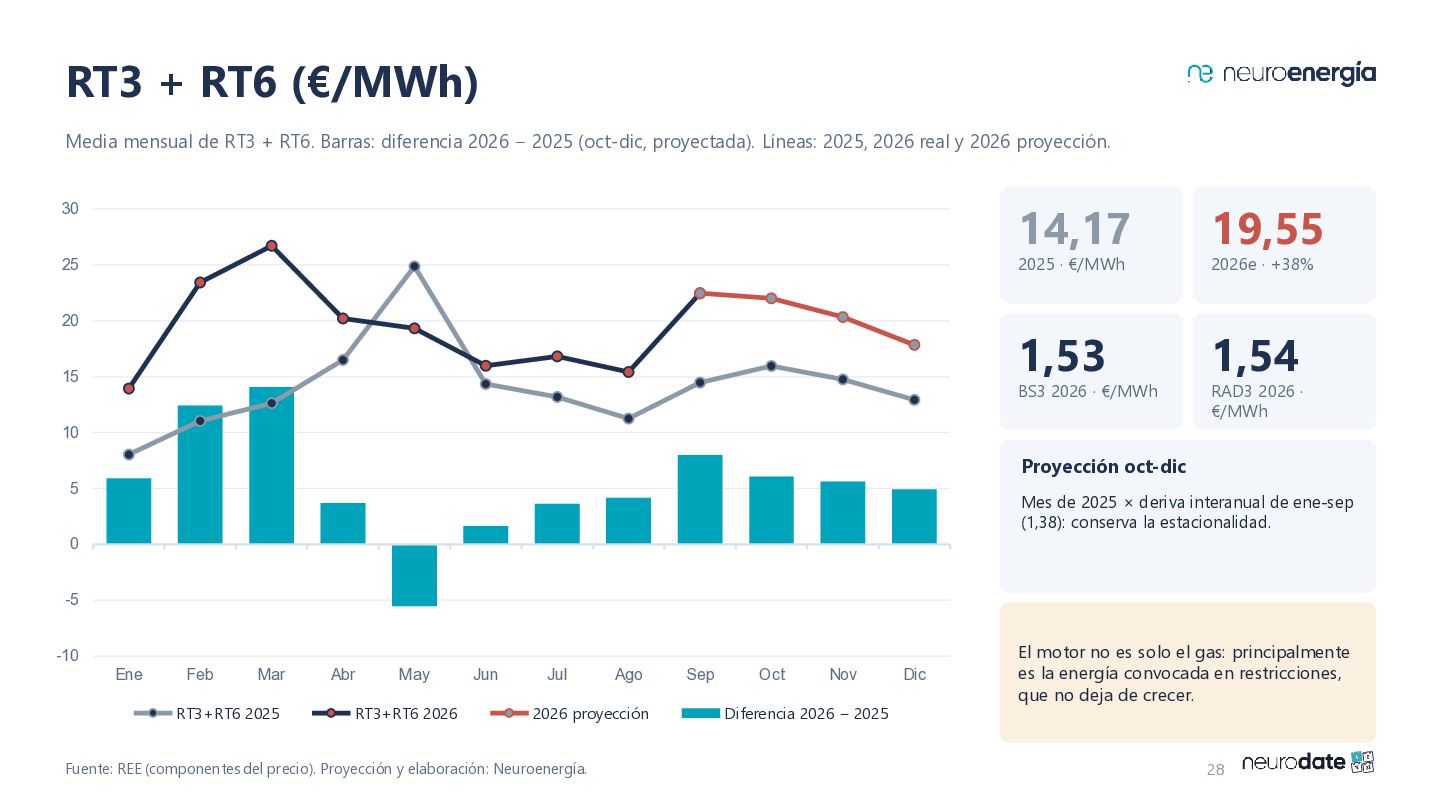
  23. RT3 + RT6 (€/MWh) Media mensual de RT3 + RT6.

    Barras: diferencia 2026 − 2025 (oct-dic, proyectada). Líneas: 2025, 2026 real y 2026 proyección. 30 14,17 19,55 1,53 1,54 2025 · €/MWh 25 20 15 BS3 2026 · €/MWh 2026e · +38% RAD3 2026 · €/MWh 10 Proyección oct-dic 5 Mes de 2025 × deriva interanual de ene-sep (1,38): conserva la estacionalidad. 0 -5 -10 Ene Feb Mar RT3+RT6 2025 Abr May RT3+RT6 2026 Jun Jul Ago 2026 proyección Fuente: REE (componentes del precio). Proyección y elaboración: Neuroenergía. Sep Oct Nov Diferencia 2026 − 2025 Dic El motor no es solo el gas: principalmente es la energía convocada en restricciones, que no deja de crecer. 28
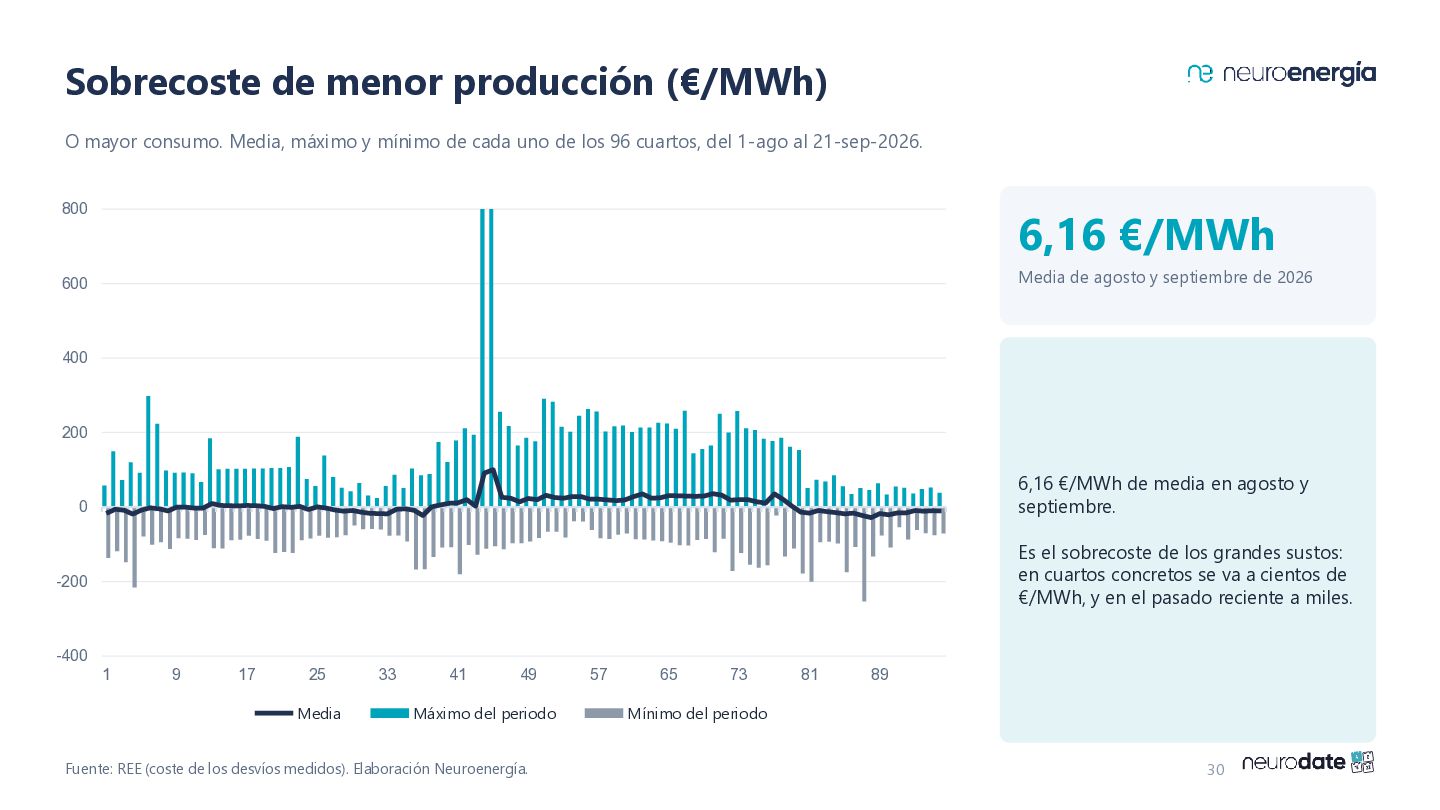
  24. Sobrecoste de menor producción (€/MWh) O mayor consumo. Media, máximo

    y mínimo de cada uno de los 96 cuartos, del 1-ago al 21-sep-2026. 800 6,16 €/MWh Media de agosto y septiembre de 2026 600 400 200 6,16 €/MWh de media en agosto y septiembre. 0 Es el sobrecoste de los grandes sustos: en cuartos concretos se va a cientos de €/MWh, y en el pasado reciente a miles. -200 -400 1 9 17 25 Media 33 41 49 Máximo del periodo Fuente: REE (coste de los desvíos medidos). Elaboración Neuroenergía. 57 65 73 81 89 Mínimo del periodo 30
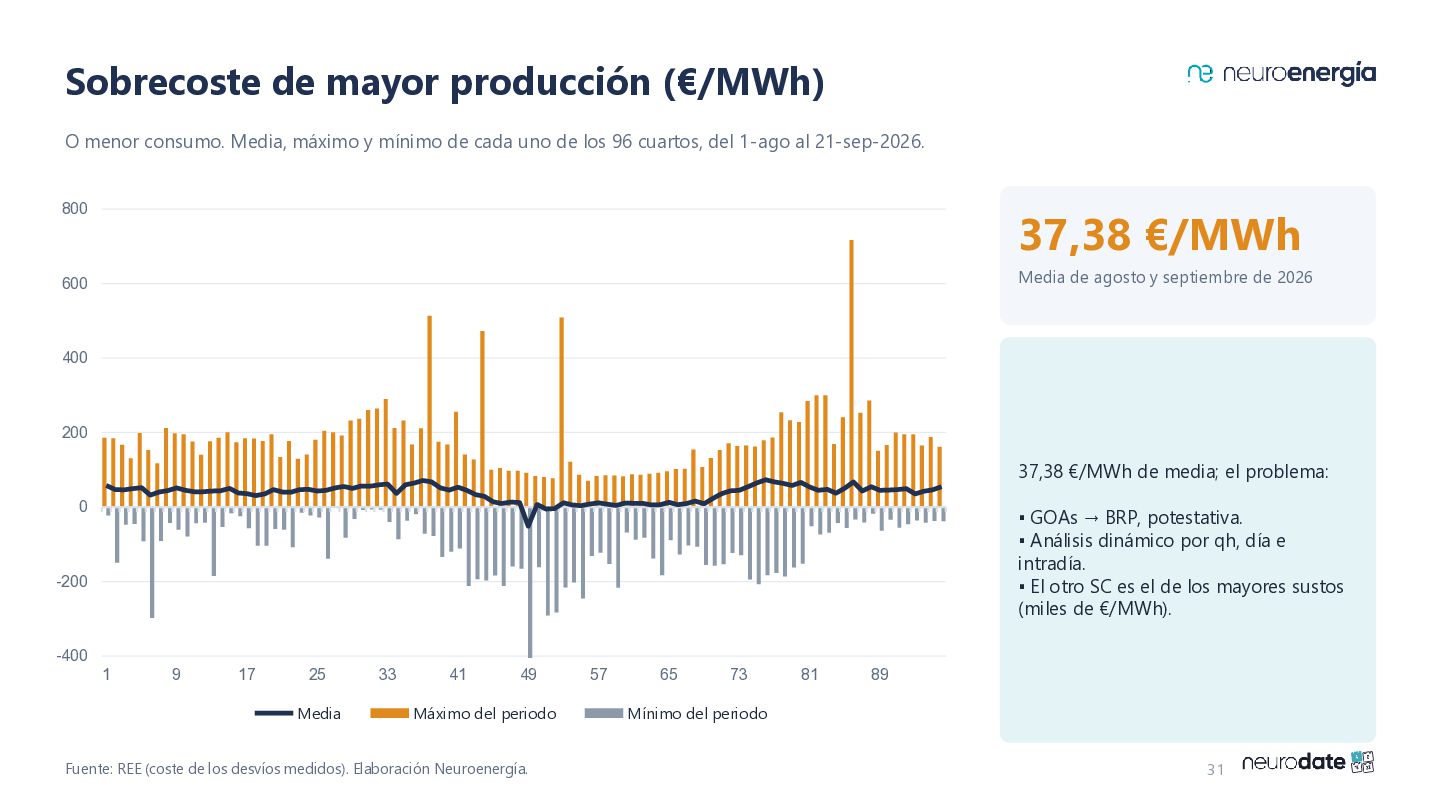
  25. Sobrecoste de mayor producción (€/MWh) O menor consumo. Media, máximo

    y mínimo de cada uno de los 96 cuartos, del 1-ago al 21-sep-2026. 800 37,38 €/MWh Media de agosto y septiembre de 2026 600 400 200 37,38 €/MWh de media; el problema: 0 GOAs → BRP, potestativa. Análisis dinámico por qh, día e intradía. El otro SC es el de los mayores sustos (miles de €/MWh). -200 -400 1 9 17 25 Media 33 41 49 Máximo del periodo Fuente: REE (coste de los desvíos medidos). Elaboración Neuroenergía. 57 65 73 81 89 Mínimo del periodo 31
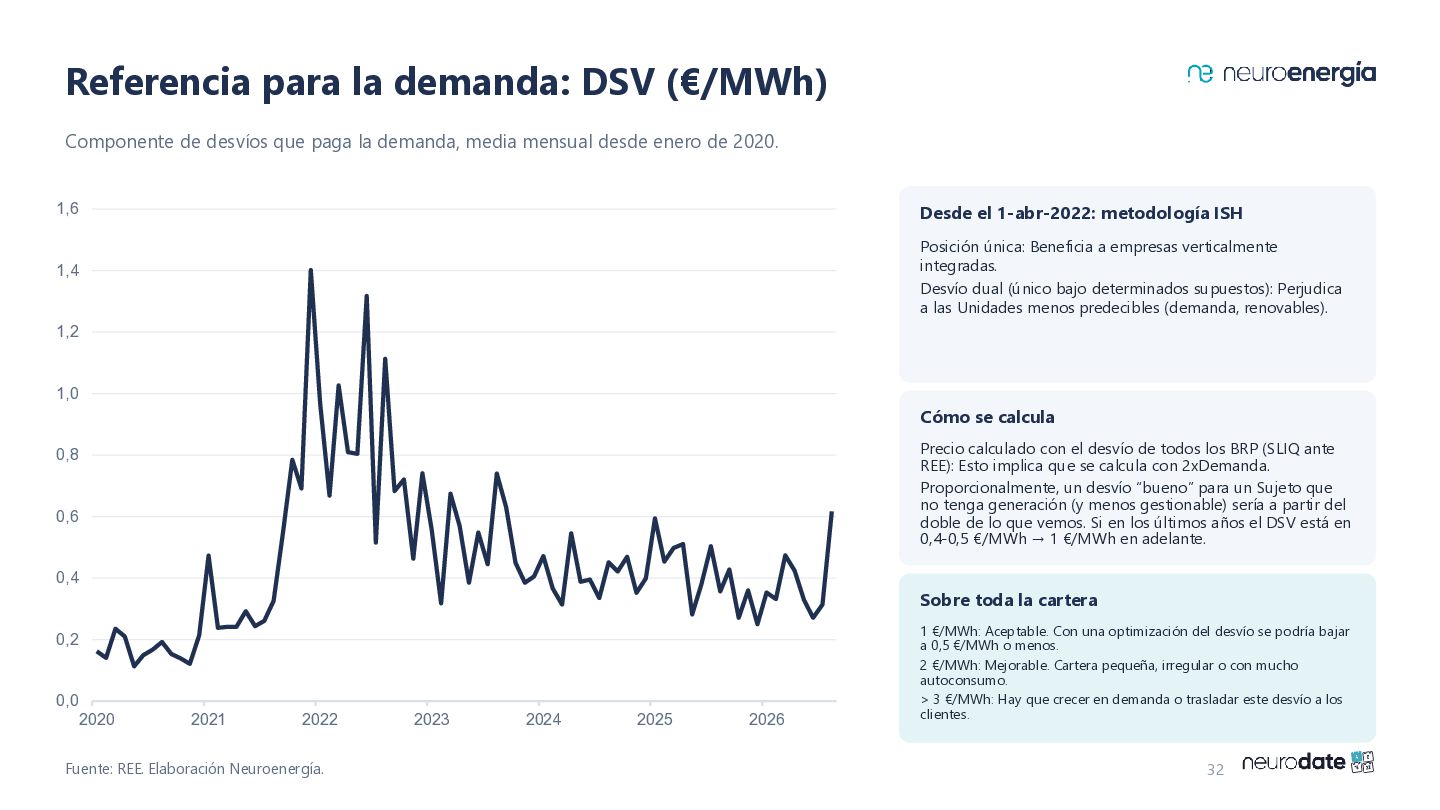
  26. Referencia para la demanda: DSV (€/MWh) Componente de desvíos que

    paga la demanda, media mensual desde enero de 2020. 1,6 Desde el 1-abr-2022: metodología ISH 1,4 Posición única: Beneficia a empresas verticalmente integradas. Desvío dual (único bajo determinados supuestos): Perjudica a las Unidades menos predecibles (demanda, renovables). 1,2 1,0 Cómo se calcula Precio calculado con el desvío de todos los BRP (SLIQ ante REE): Esto implica que se calcula con 2xDemanda. Proporcionalmente, un desvío “bueno” para un Sujeto que no tenga generación (y menos gestionable) sería a partir del doble de lo que vemos. Si en los últimos años el DSV está en 0,4-0,5 €/MWh → 1 €/MWh en adelante. 0,8 0,6 0,4 Sobre toda la cartera 0,2 0,0 2020 2021 2022 Fuente: REE. Elaboración Neuroenergía. 2023 2024 2025 2026 1 €/MWh: Aceptable. Con una optimización del desvío se podría bajar a 0,5 €/MWh o menos. 2 €/MWh: Mejorable. Cartera pequeña, irregular o con mucho autoconsumo. > 3 €/MWh: Hay que crecer en demanda o trasladar este desvío a los clientes. 32
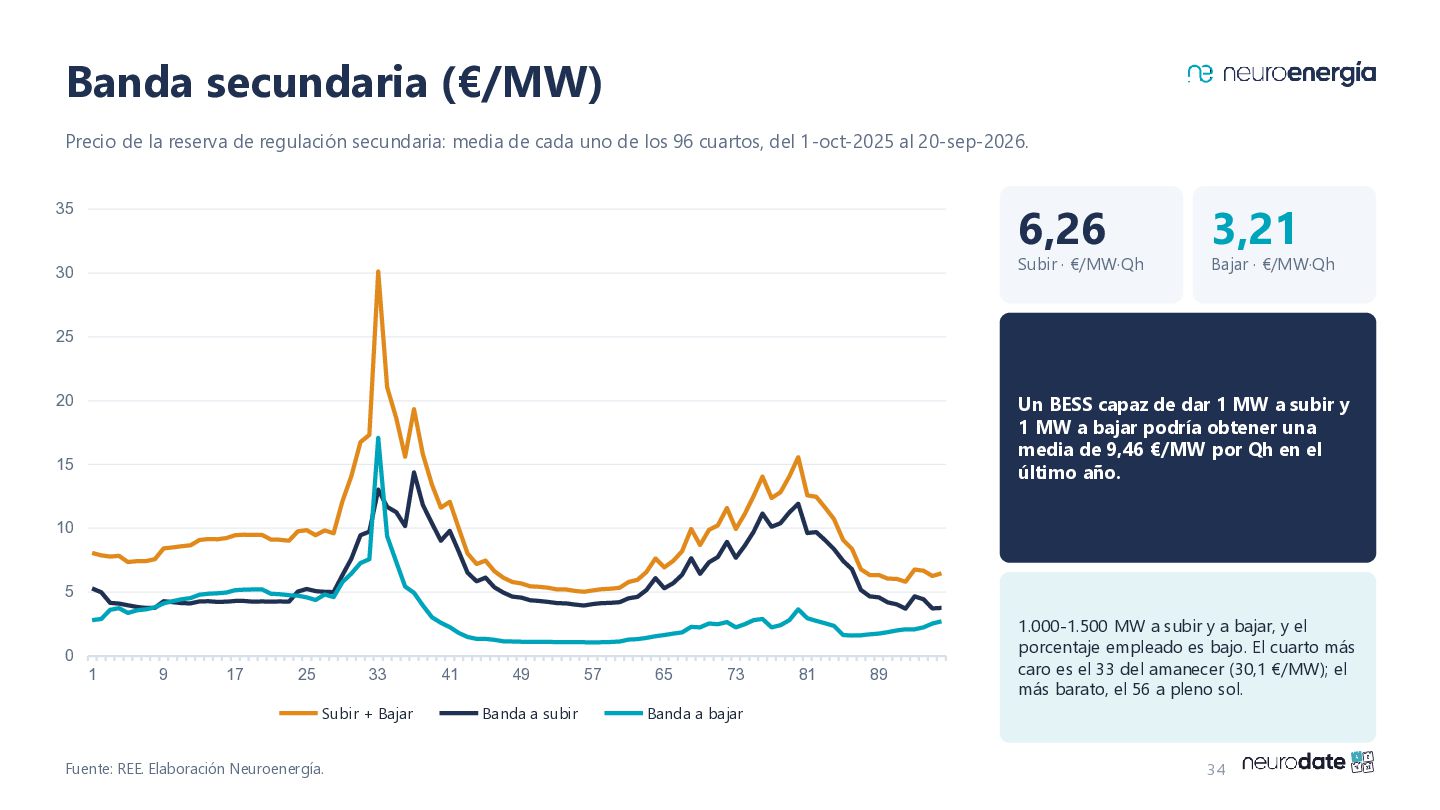
  27. Banda secundaria (€/MW) Precio de la reserva de regulación secundaria:

    media de cada uno de los 96 cuartos, del 1-oct-2025 al 20-sep-2026. 6,26 35 Subir · €/MW·Qh 30 3,21 Bajar · €/MW·Qh 25 Un BESS capaz de dar 1 MW a subir y 1 MW a bajar podría obtener una media de 9,46 €/MW por Qh en el último año. 20 15 10 5 0 1 9 17 25 33 Subir + Bajar Fuente: REE. Elaboración Neuroenergía. 41 49 Banda a subir 57 65 73 81 89 1.000-1.500 MW a subir y a bajar, y el porcentaje empleado es bajo. El cuarto más caro es el 33 del amanecer (30,1 €/MW); el más barato, el 56 a pleno sol. Banda a bajar 34
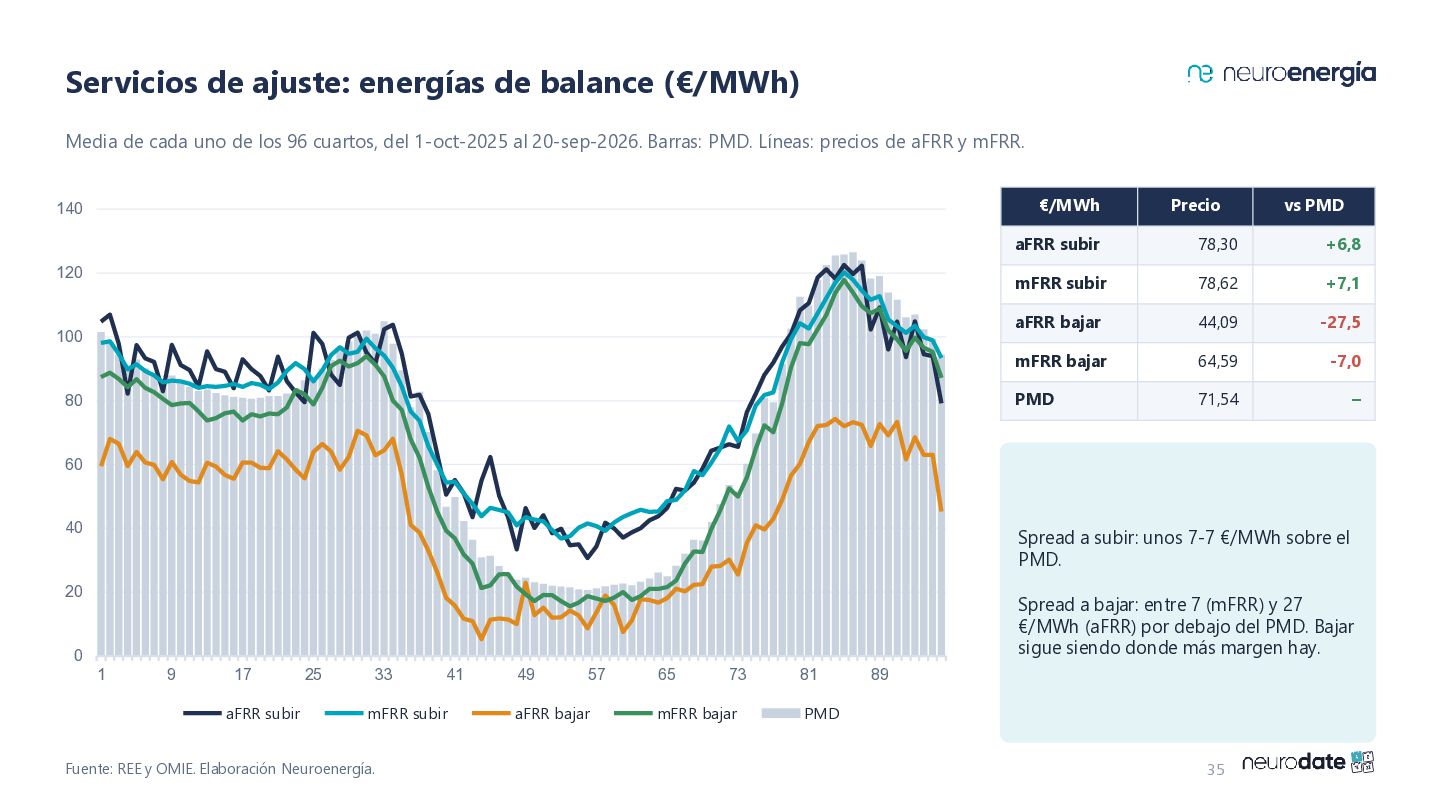
  28. Servicios de ajuste: energías de balance (€/MWh) Media de cada

    uno de los 96 cuartos, del 1-oct-2025 al 20-sep-2026. Barras: PMD. Líneas: precios de aFRR y mFRR. €/MWh 140 120 100 80 Precio vs PMD aFRR subir 78,30 +6,8 mFRR subir 78,62 +7,1 aFRR bajar 44,09 -27,5 mFRR bajar 64,59 -7,0 PMD 71,54 – 60 40 Spread a subir: unos 7-7 €/MWh sobre el PMD. 20 Spread a bajar: entre 7 (mFRR) y 27 €/MWh (aFRR) por debajo del PMD. Bajar sigue siendo donde más margen hay. 0 1 9 17 aFRR subir 25 33 41 mFRR subir Fuente: REE y OMIE. Elaboración Neuroenergía. 49 57 aFRR bajar 65 73 mFRR bajar 81 89 PMD 35
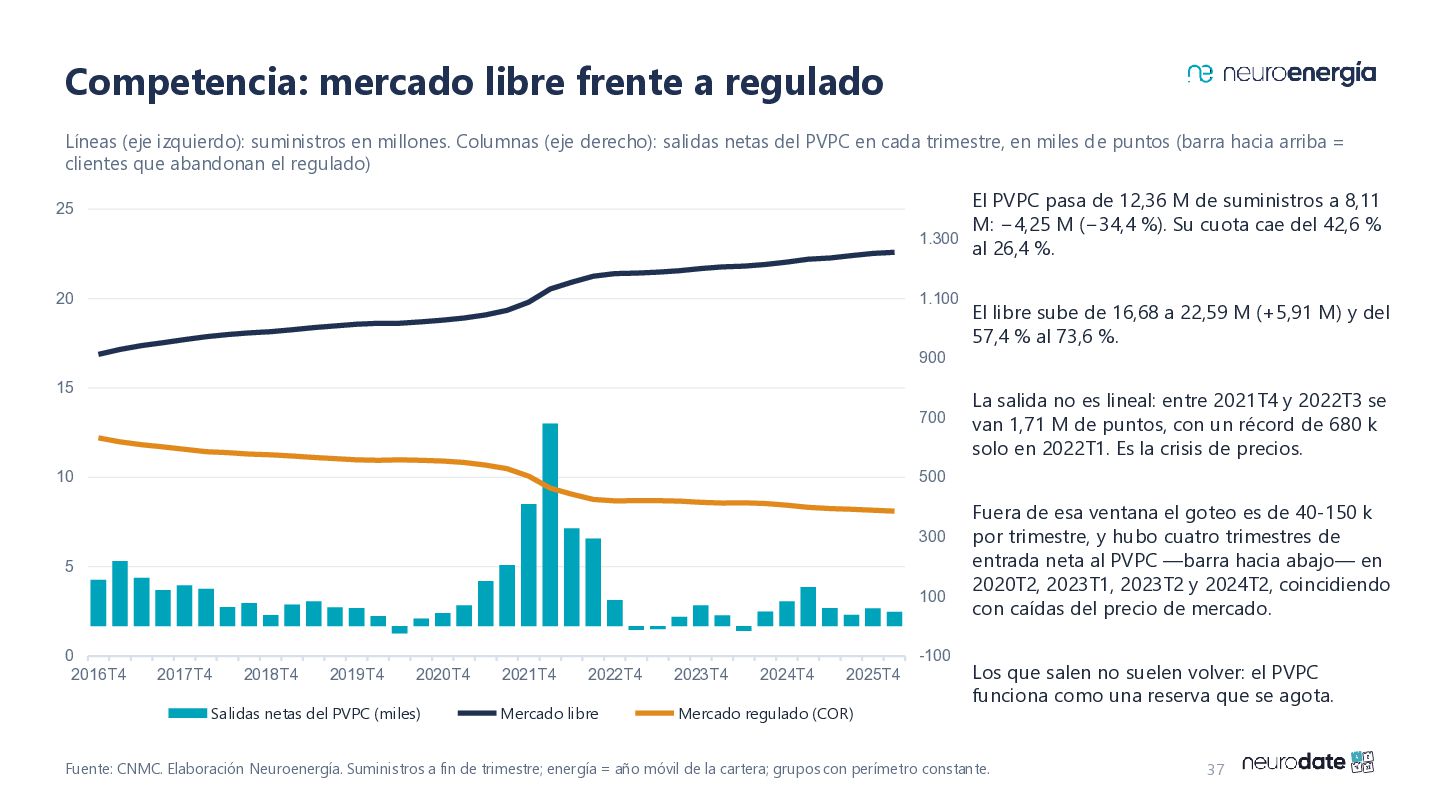
  29. Competencia: mercado libre frente a regulado Líneas (eje izquierdo): suministros

    en millones. Columnas (eje derecho): salidas netas del PVPC en cada trimestre, en miles de puntos (barra hacia arriba = clientes que abandonan el regulado) El PVPC pasa de 12,36 M de suministros a 8,11 M: −4,25 M (−34,4 %). Su cuota cae del 42,6 % 1.300 al 26,4 %. 25 20 1.100 El libre sube de 16,68 a 22,59 M (+5,91 M) y del 57,4 % al 73,6 %. 900 15 700 10 500 300 5 100 0 2016T4 La salida no es lineal: entre 2021T4 y 2022T3 se van 1,71 M de puntos, con un récord de 680 k solo en 2022T1. Es la crisis de precios. -100 2017T4 2018T4 2019T4 2020T4 Salidas netas del PVPC (miles) 2021T4 2022T4 Mercado libre 2023T4 2024T4 2025T4 Mercado regulado (COR) Fuera de esa ventana el goteo es de 40-150 k por trimestre, y hubo cuatro trimestres de entrada neta al PVPC —barra hacia abajo— en 2020T2, 2023T1, 2023T2 y 2024T2, coincidiendo con caídas del precio de mercado. Los que salen no suelen volver: el PVPC funciona como una reserva que se agota. Fuente: CNMC. Elaboración Neuroenergía. Suministros a fin de trimestre; energía = año móvil de la cartera; grupos con perímetro constante. 37
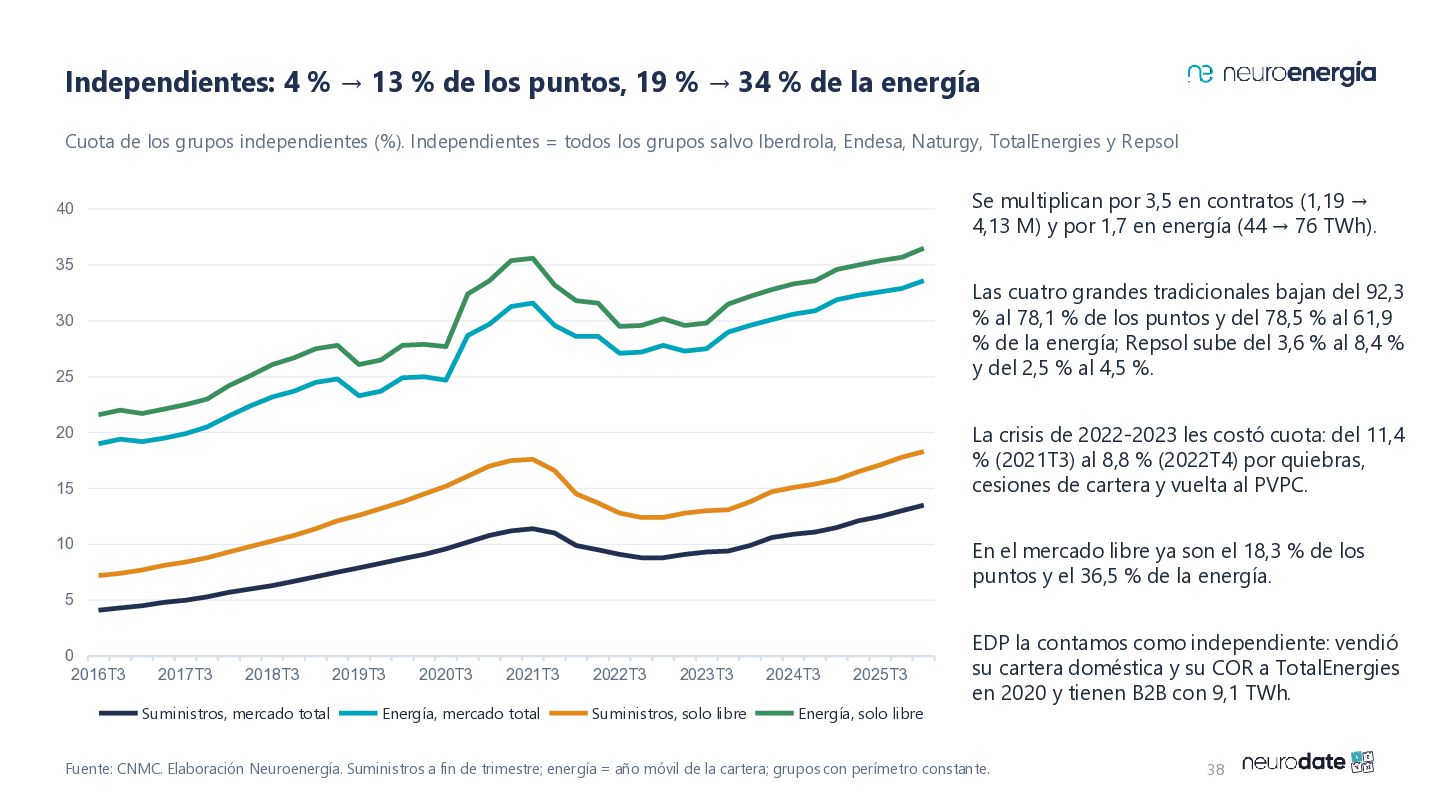
  30. Independientes: 4 % → 13 % de los puntos, 19

    % → 34 % de la energía Cuota de los grupos independientes (%). Independientes = todos los grupos salvo Iberdrola, Endesa, Naturgy, TotalEnergies y Repsol Se multiplican por 3,5 en contratos (1,19 → 4,13 M) y por 1,7 en energía (44 → 76 TWh). 40 35 Las cuatro grandes tradicionales bajan del 92,3 % al 78,1 % de los puntos y del 78,5 % al 61,9 % de la energía; Repsol sube del 3,6 % al 8,4 % y del 2,5 % al 4,5 %. 30 25 La crisis de 2022-2023 les costó cuota: del 11,4 % (2021T3) al 8,8 % (2022T4) por quiebras, cesiones de cartera y vuelta al PVPC. 20 15 10 En el mercado libre ya son el 18,3 % de los puntos y el 36,5 % de la energía. 5 0 2016T3 2017T3 2018T3 Suministros, mercado total 2019T3 2020T3 2021T3 Energía, mercado total 2022T3 2023T3 Suministros, solo libre 2024T3 2025T3 Energía, solo libre EDP la contamos como independiente: vendió su cartera doméstica y su COR a TotalEnergies en 2020 y tienen B2B con 9,1 TWh. Fuente: CNMC. Elaboración Neuroenergía. Suministros a fin de trimestre; energía = año móvil de la cartera; grupos con perímetro constante. 38
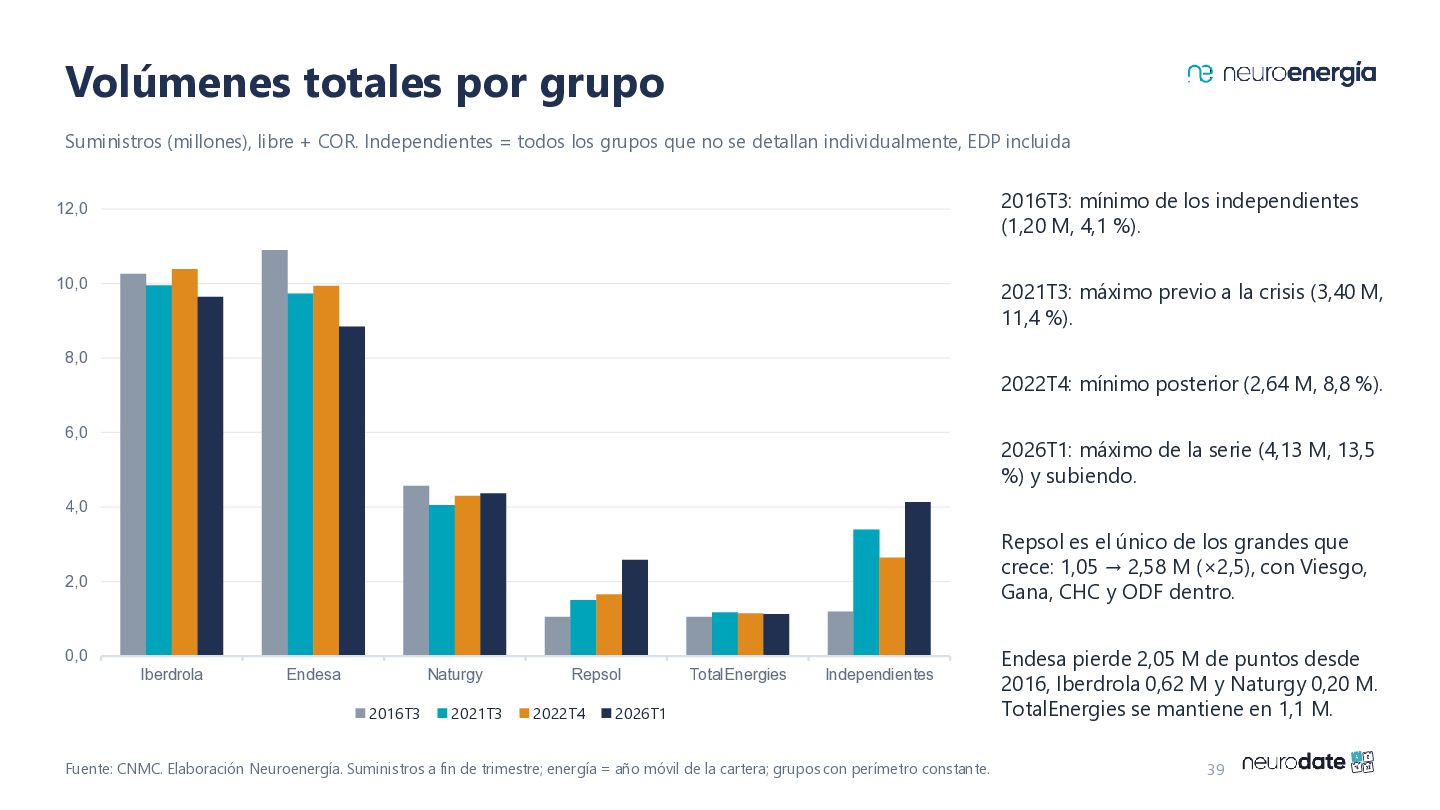
  31. Volúmenes totales por grupo Suministros (millones), libre + COR. Independientes

    = todos los grupos que no se detallan individualmente, EDP incluida 2016T3: mínimo de los independientes (1,20 M, 4,1 %). 12,0 10,0 2021T3: máximo previo a la crisis (3,40 M, 11,4 %). 8,0 2022T4: mínimo posterior (2,64 M, 8,8 %). 6,0 2026T1: máximo de la serie (4,13 M, 13,5 %) y subiendo. 4,0 Repsol es el único de los grandes que crece: 1,05 → 2,58 M (×2,5), con Viesgo, Gana, CHC y ODF dentro. 2,0 0,0 Iberdrola Endesa Naturgy 2016T3 2021T3 Repsol 2022T4 TotalEnergies Independientes 2026T1 Fuente: CNMC. Elaboración Neuroenergía. Suministros a fin de trimestre; energía = año móvil de la cartera; grupos con perímetro constante. Endesa pierde 2,05 M de puntos desde 2016, Iberdrola 0,62 M y Naturgy 0,20 M. TotalEnergies se mantiene en 1,1 M. 39
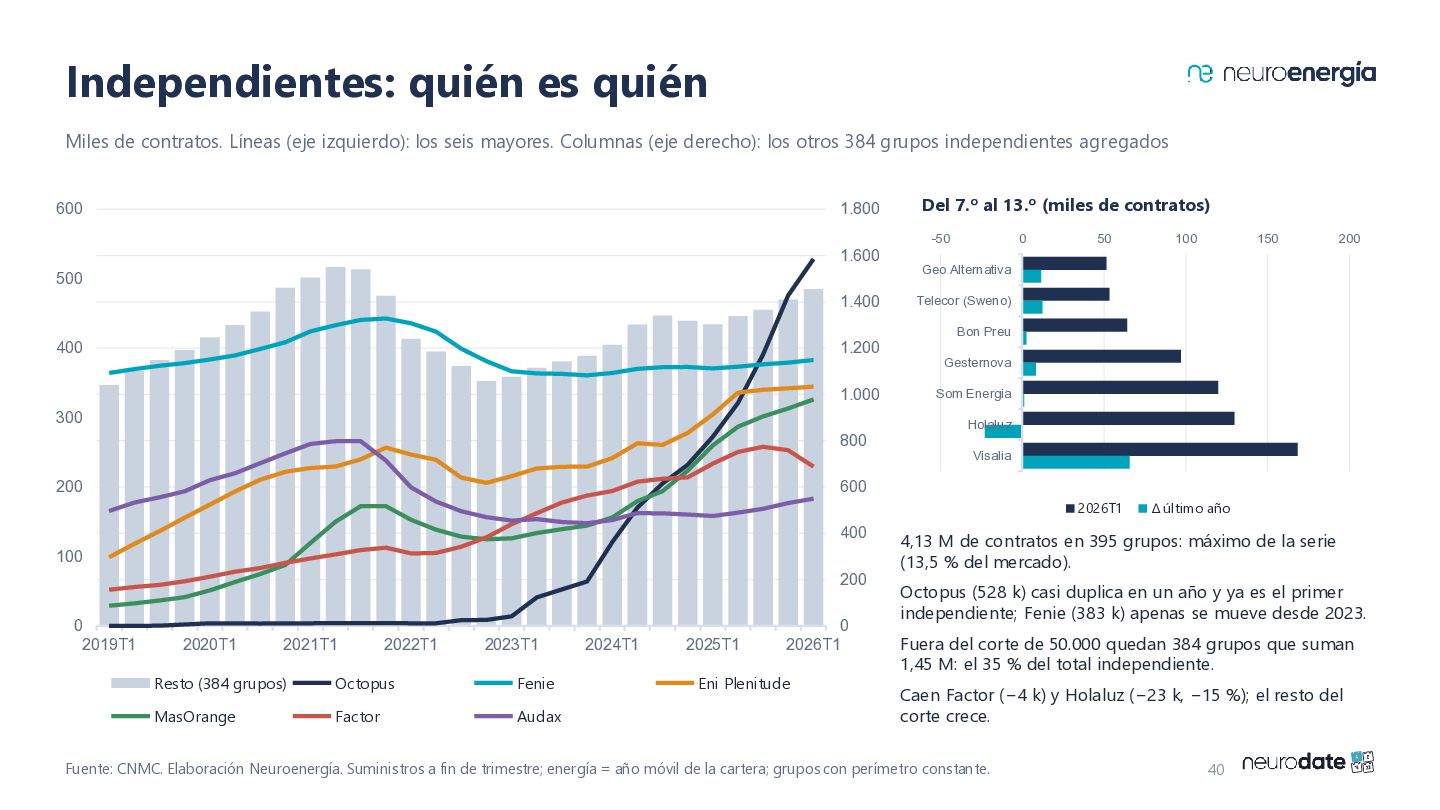
  32. Independientes: quién es quién Miles de contratos. Líneas (eje izquierdo):

    los seis mayores. Columnas (eje derecho): los otros 384 grupos independientes agregados 600 1.800 Del 7.º al 13.º (miles de contratos) -50 1.600 500 1.400 400 1.200 1.000 300 800 200 50 100 150 2026T1 Δ último año 200 Geo Alternativa Telecor (Sweno) Bon Preu Gesternova Som Energia Holaluz Visalia 600 400 100 200 0 2019T1 0 2020T1 2021T1 2022T1 2023T1 Resto (384 grupos) Octopus Fenie MasOrange Factor Audax 2024T1 2025T1 0 2026T1 Eni Plenitude 4,13 M de contratos en 395 grupos: máximo de la serie (13,5 % del mercado). Octopus (528 k) casi duplica en un año y ya es el primer independiente; Fenie (383 k) apenas se mueve desde 2023. Fuera del corte de 50.000 quedan 384 grupos que suman 1,45 M: el 35 % del total independiente. Caen Factor (−4 k) y Holaluz (−23 k, −15 %); el resto del corte crece. Fuente: CNMC. Elaboración Neuroenergía. Suministros a fin de trimestre; energía = año móvil de la cartera; grupos con perímetro constante. 40
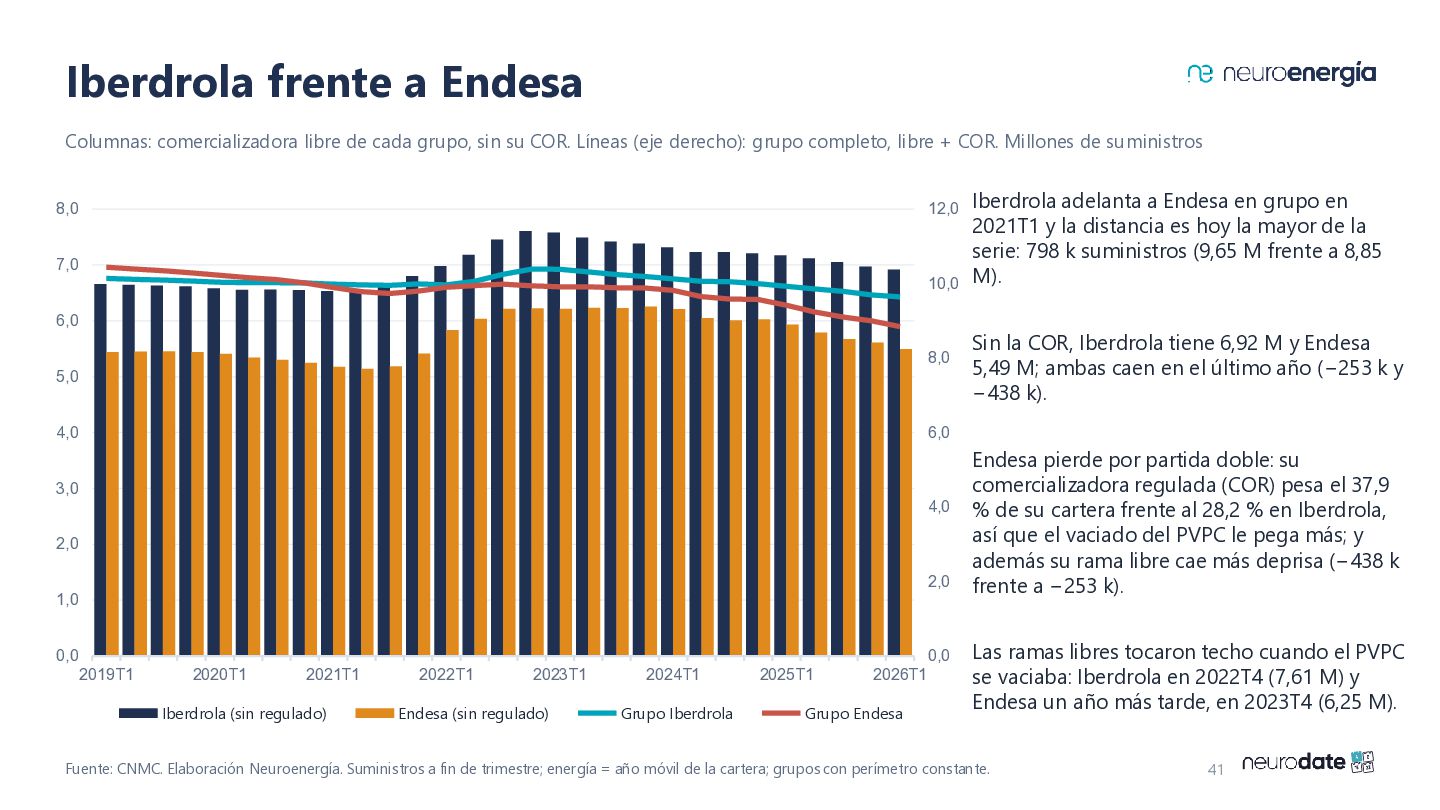
  33. Iberdrola frente a Endesa Columnas: comercializadora libre de cada grupo,

    sin su COR. Líneas (eje derecho): grupo completo, libre + COR. Millones de suministros Iberdrola adelanta a Endesa en grupo en 2021T1 y la distancia es hoy la mayor de la serie: 798 k suministros (9,65 M frente a 8,85 10,0 M). 8,0 12,0 7,0 6,0 8,0 5,0 4,0 Sin la COR, Iberdrola tiene 6,92 M y Endesa 5,49 M; ambas caen en el último año (−253 k y −438 k). 6,0 3,0 4,0 2,0 2,0 1,0 0,0 0,0 2019T1 2020T1 2021T1 Iberdrola (sin regulado) 2022T1 2023T1 Endesa (sin regulado) 2024T1 Grupo Iberdrola 2025T1 2026T1 Grupo Endesa Endesa pierde por partida doble: su comercializadora regulada (COR) pesa el 37,9 % de su cartera frente al 28,2 % en Iberdrola, así que el vaciado del PVPC le pega más; y además su rama libre cae más deprisa (−438 k frente a −253 k). Las ramas libres tocaron techo cuando el PVPC se vaciaba: Iberdrola en 2022T4 (7,61 M) y Endesa un año más tarde, en 2023T4 (6,25 M). Fuente: CNMC. Elaboración Neuroenergía. Suministros a fin de trimestre; energía = año móvil de la cartera; grupos con perímetro constante. 41
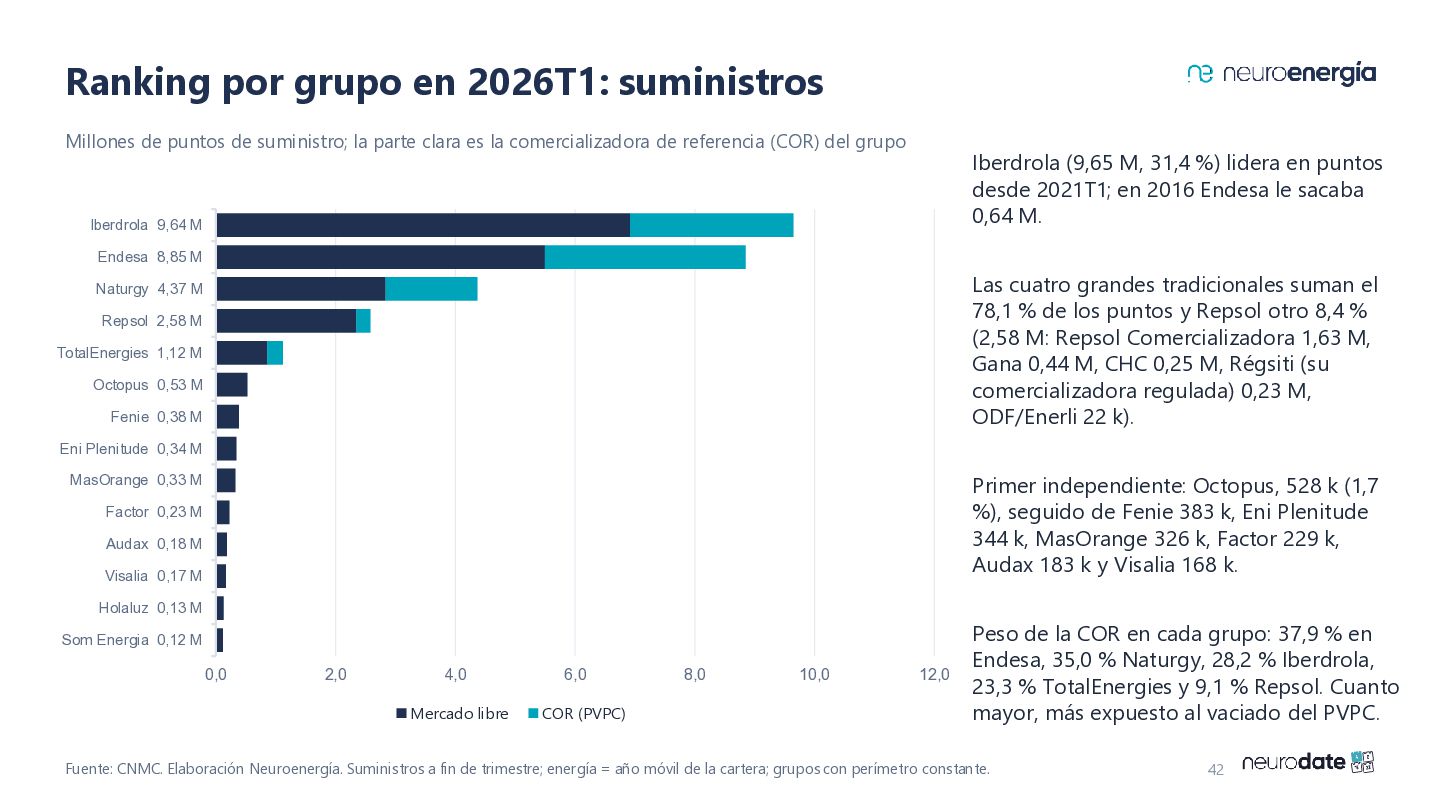
  34. Ranking por grupo en 2026T1: suministros Millones de puntos de

    suministro; la parte clara es la comercializadora de referencia (COR) del grupo Iberdrola (9,65 M, 31,4 %) lidera en puntos desde 2021T1; en 2016 Endesa le sacaba 0,64 M. Iberdrola 9,64 M Endesa 8,85 M Las cuatro grandes tradicionales suman el 78,1 % de los puntos y Repsol otro 8,4 % (2,58 M: Repsol Comercializadora 1,63 M, Gana 0,44 M, CHC 0,25 M, Régsiti (su comercializadora regulada) 0,23 M, ODF/Enerli 22 k). Naturgy 4,37 M Repsol 2,58 M TotalEnergies 1,12 M Octopus 0,53 M Fenie 0,38 M Eni Plenitude 0,34 M Primer independiente: Octopus, 528 k (1,7 %), seguido de Fenie 383 k, Eni Plenitude 344 k, MasOrange 326 k, Factor 229 k, Audax 183 k y Visalia 168 k. MasOrange 0,33 M Factor 0,23 M Audax 0,18 M Visalia 0,17 M Holaluz 0,13 M Som Energia 0,12 M 0,0 2,0 4,0 6,0 Mercado libre COR (PVPC) 8,0 10,0 12,0 Peso de la COR en cada grupo: 37,9 % en Endesa, 35,0 % Naturgy, 28,2 % Iberdrola, 23,3 % TotalEnergies y 9,1 % Repsol. Cuanto mayor, más expuesto al vaciado del PVPC. Fuente: CNMC. Elaboración Neuroenergía. Suministros a fin de trimestre; energía = año móvil de la cartera; grupos con perímetro constante. 42
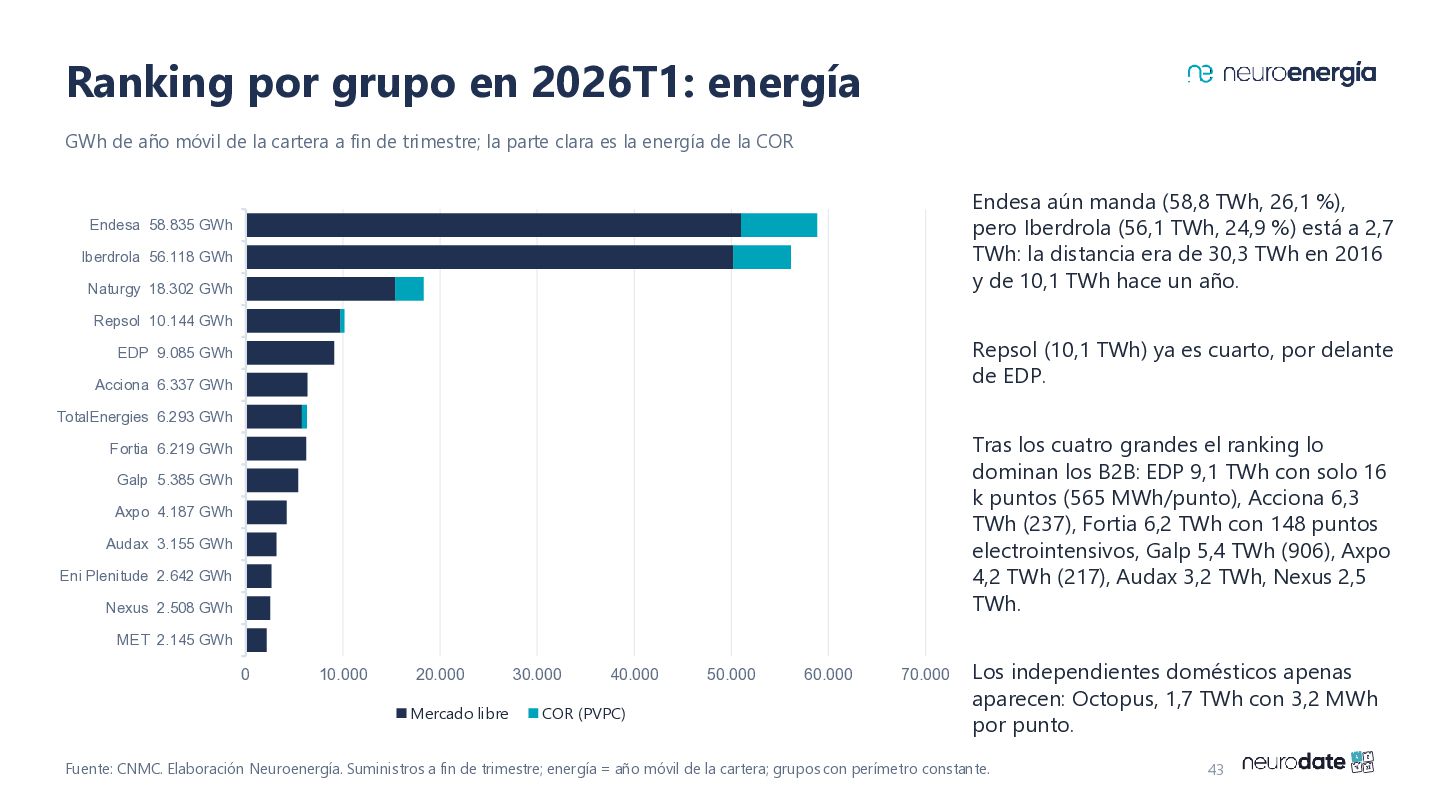
  35. Ranking por grupo en 2026T1: energía GWh de año móvil
    de la cartera a fin de trimestre; la parte clara es la energía de la COR Endesa aún manda (58,8 TWh, 26,1 %), pero Iberdrola (56,1 TWh, 24,9 %) está a 2,7 TWh: la distancia era de 30,3 TWh en 2016 y de 10,1 TWh hace un año. Endesa 58.835 GWh Iberdrola 56.118 GWh Naturgy 18.302 GWh Repsol 10.144 GWh Repsol (10,1 TWh) ya es cuarto, por delante de EDP. EDP 9.085 GWh Acciona 6.337 GWh TotalEnergies 6.293 GWh Tras los cuatro grandes el ranking lo dominan los B2B: EDP 9,1 TWh con solo 16 k puntos (565 MWh/punto), Acciona 6,3 TWh (237), Fortia 6,2 TWh con 148 puntos electrointensivos, Galp 5,4 TWh (906), Axpo 4,2 TWh (217), Audax 3,2 TWh, Nexus 2,5 TWh. Fortia 6.219 GWh Galp 5.385 GWh Axpo 4.187 GWh Audax 3.155 GWh Eni Plenitude 2.642 GWh Nexus 2.508 GWh MET 2.145 GWh 0 10.000 20.000 Mercado libre 30.000 40.000 COR (PVPC) 50.000 60.000 70.000 Los independientes domésticos apenas aparecen: Octopus, 1,7 TWh con 3,2 MWh por punto. Fuente: CNMC. Elaboración Neuroenergía. Suministros a fin de trimestre; energía = año móvil de la cartera; grupos con perímetro constante. 43
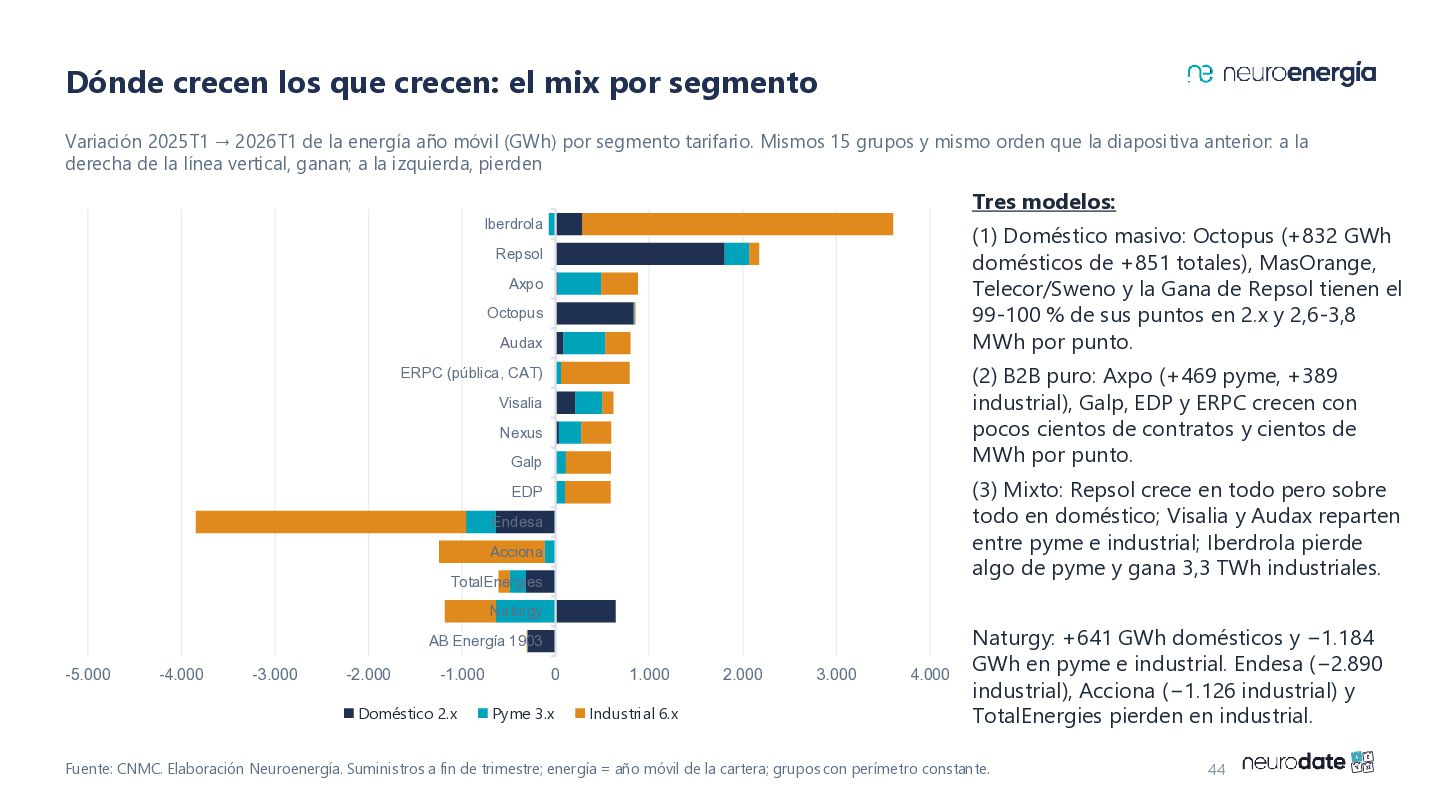
  36. Dónde crecen los que crecen: el mix por segmento Variación

    2025T1 → 2026T1 de la energía año móvil (GWh) por segmento tarifario. Mismos 15 grupos y mismo orden que la diapositiva anterior: a la derecha de la línea vertical, ganan; a la izquierda, pierden Tres modelos: Iberdrola (1) Doméstico masivo: Octopus (+832 GWh domésticos de +851 totales), MasOrange, Telecor/Sweno y la Gana de Repsol tienen el 99-100 % de sus puntos en 2.x y 2,6-3,8 MWh por punto. Repsol Axpo Octopus Audax (2) B2B puro: Axpo (+469 pyme, +389 industrial), Galp, EDP y ERPC crecen con pocos cientos de contratos y cientos de MWh por punto. ERPC (pública, CAT) Visalia Nexus Galp (3) Mixto: Repsol crece en todo pero sobre todo en doméstico; Visalia y Audax reparten entre pyme e industrial; Iberdrola pierde algo de pyme y gana 3,3 TWh industriales. EDP Endesa Acciona TotalEnergies Naturgy AB Energía 1903 -5.000 -4.000 -3.000 -2.000 -1.000 Doméstico 2.x 0 1.000 Pyme 3.x Industrial 6.x 2.000 3.000 4.000 Naturgy: +641 GWh domésticos y −1.184 GWh en pyme e industrial. Endesa (−2.890 industrial), Acciona (−1.126 industrial) y TotalEnergies pierden en industrial. Fuente: CNMC. Elaboración Neuroenergía. Suministros a fin de trimestre; energía = año móvil de la cartera; grupos con perímetro constante. 44
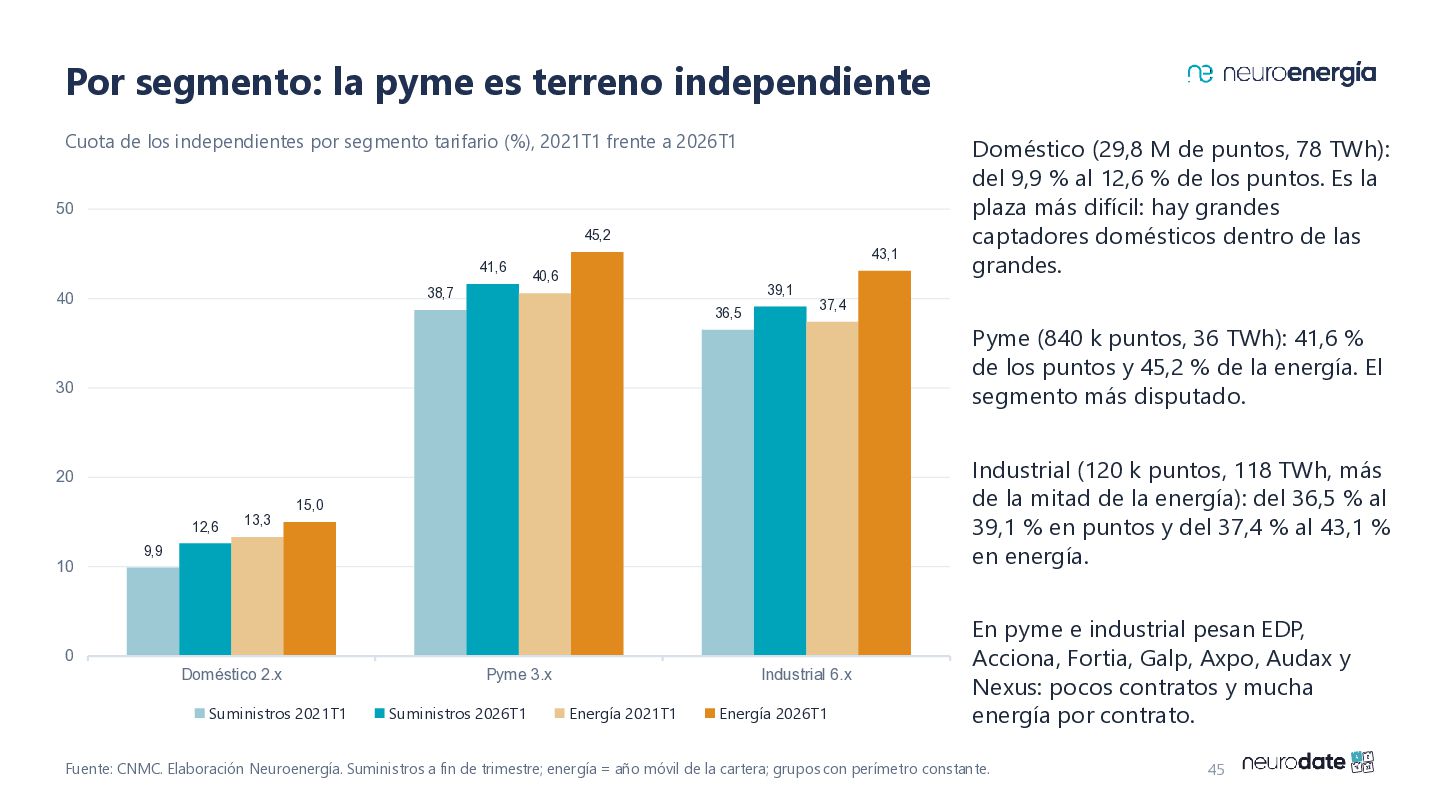
  37. Por segmento: la pyme es terreno independiente Cuota de los

    independientes por segmento tarifario (%), 2021T1 frente a 2026T1 50 45,2 41,6 43,1 40,6 39,1 38,7 40 36,5 37,4 Pyme (840 k puntos, 36 TWh): 41,6 % de los puntos y 45,2 % de la energía. El segmento más disputado. 30 Industrial (120 k puntos, 118 TWh, más de la mitad de la energía): del 36,5 % al 39,1 % en puntos y del 37,4 % al 43,1 % en energía. 20 12,6 10 13,3 15,0 9,9 0 Doméstico 2.x Suministros 2021T1 Doméstico (29,8 M de puntos, 78 TWh): del 9,9 % al 12,6 % de los puntos. Es la plaza más difícil: hay grandes captadores domésticos dentro de las grandes. Pyme 3.x Suministros 2026T1 Industrial 6.x Energía 2021T1 Energía 2026T1 En pyme e industrial pesan EDP, Acciona, Fortia, Galp, Axpo, Audax y Nexus: pocos contratos y mucha energía por contrato. Fuente: CNMC. Elaboración Neuroenergía. Suministros a fin de trimestre; energía = año móvil de la cartera; grupos con perímetro constante. 45
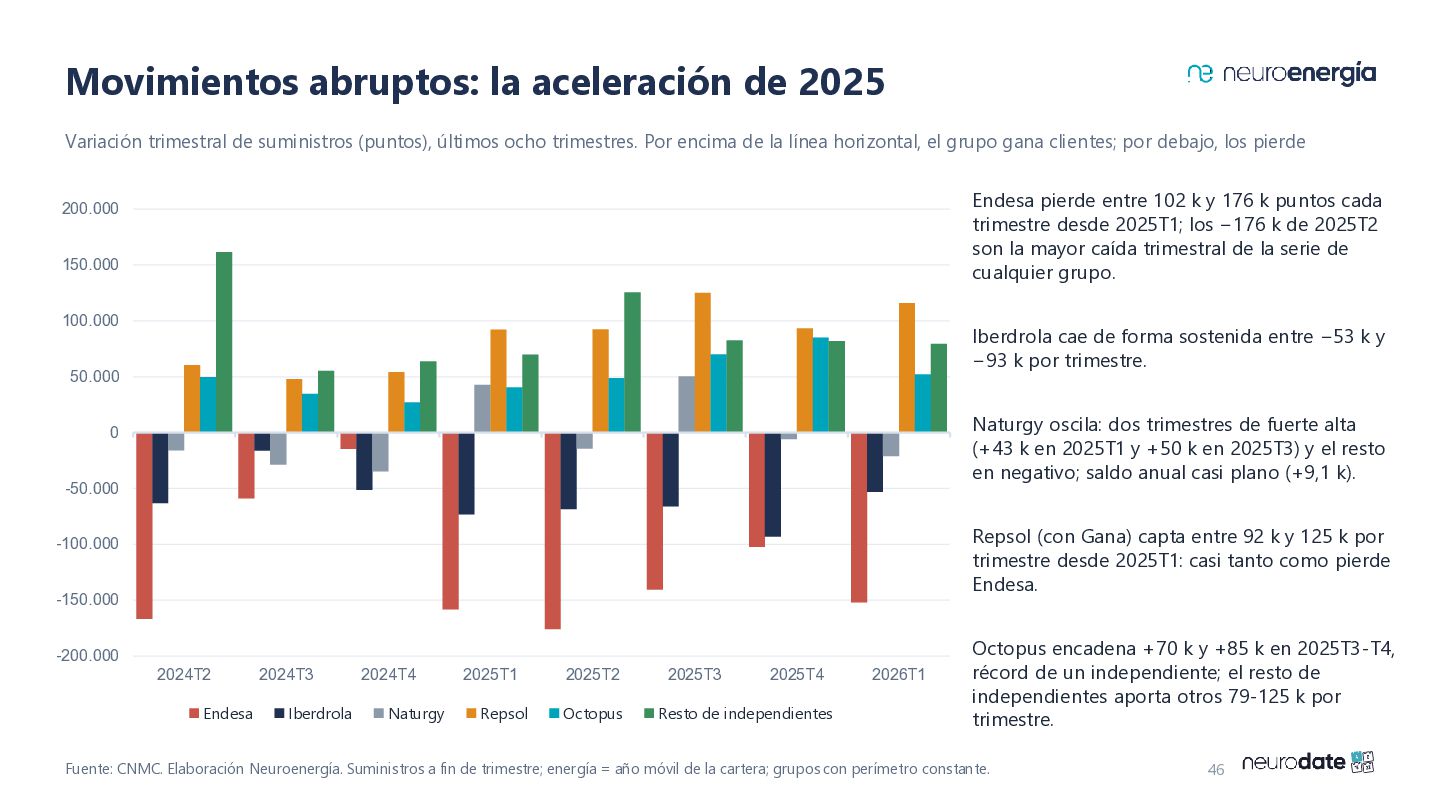
  38. Movimientos abruptos: la aceleración de 2025 Variación trimestral de suministros

    (puntos), últimos ocho trimestres. Por encima de la línea horizontal, el grupo gana clientes; por debajo, los pierde Endesa pierde entre 102 k y 176 k puntos cada trimestre desde 2025T1; los −176 k de 2025T2 son la mayor caída trimestral de la serie de cualquier grupo. 200.000 150.000 100.000 Iberdrola cae de forma sostenida entre −53 k y −93 k por trimestre. 50.000 Naturgy oscila: dos trimestres de fuerte alta (+43 k en 2025T1 y +50 k en 2025T3) y el resto en negativo; saldo anual casi plano (+9,1 k). 0 -50.000 Repsol (con Gana) capta entre 92 k y 125 k por trimestre desde 2025T1: casi tanto como pierde Endesa. -100.000 -150.000 -200.000 2024T2 Endesa 2024T3 Iberdrola 2024T4 Naturgy 2025T1 2025T2 2025T3 2025T4 Repsol Octopus Resto de independientes 2026T1 Octopus encadena +70 k y +85 k en 2025T3-T4, récord de un independiente; el resto de independientes aporta otros 79-125 k por trimestre. Fuente: CNMC. Elaboración Neuroenergía. Suministros a fin de trimestre; energía = año móvil de la cartera; grupos con perímetro constante. 46
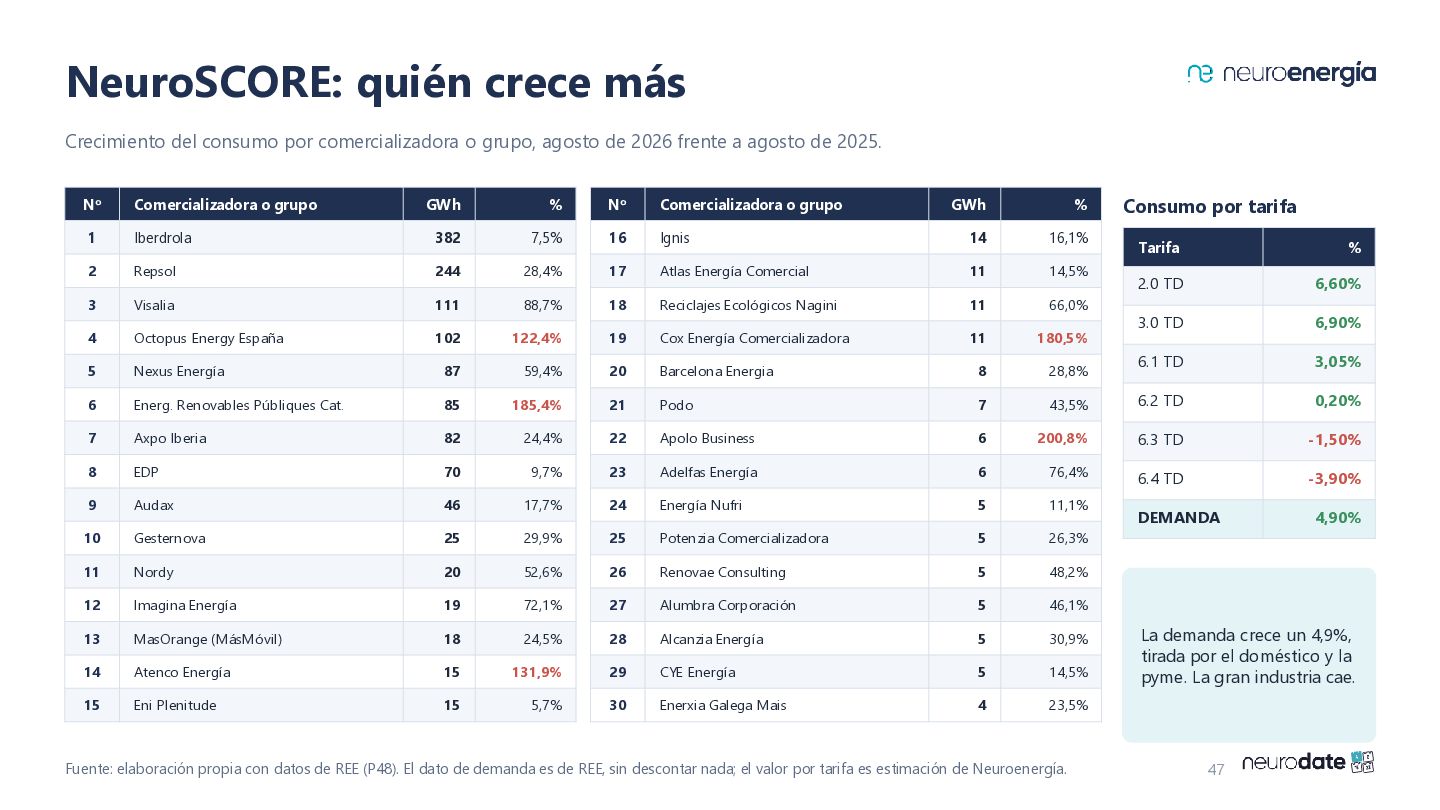
  39. NeuroSCORE: quién crece más Crecimiento del consumo por comercializadora o

    grupo, agosto de 2026 frente a agosto de 2025. Nº Comercializadora o grupo GWh % Nº Comercializadora o grupo GWh % 1 Iberdrola 382 7,5% 16 Ignis 14 16,1% 2 Repsol 244 28,4% 17 Atlas Energía Comercial 11 14,5% 3 Visalia 111 88,7% 18 Reciclajes Ecológicos Nagini 11 66,0% 4 Octopus Energy España 102 122,4% 19 Cox Energía Comercializadora 11 180,5% 5 Nexus Energía 87 59,4% 20 Barcelona Energia 8 28,8% 6 Energ. Renovables Públiques Cat. 85 185,4% 21 Podo 7 7 Axpo Iberia 82 24,4% 22 Apolo Business 8 EDP 70 9,7% 23 9 Audax 46 17,7% 10 Gesternova 25 11 Nordy 12 Consumo por tarifa Tarifa % 2.0 TD 6,60% 3.0 TD 6,90% 6.1 TD 3,05% 43,5% 6.2 TD 0,20% 6 200,8% 6.3 TD -1,50% Adelfas Energía 6 76,4% 6.4 TD -3,90% 24 Energía Nufri 5 11,1% DEMANDA 4,90% 29,9% 25 Potenzia Comercializadora 5 26,3% 20 52,6% 26 Renovae Consulting 5 48,2% Imagina Energía 19 72,1% 27 Alumbra Corporación 5 46,1% 13 MasOrange (MásMóvil) 18 24,5% 28 Alcanzia Energía 5 30,9% 14 Atenco Energía 15 131,9% 29 CYE Energía 5 14,5% 15 Eni Plenitude 15 5,7% 30 Enerxia Galega Mais 4 23,5% Fuente: elaboración propia con datos de REE (P48). El dato de demanda es de REE, sin descontar nada; el valor por tarifa es estimación de Neuroenergía. La demanda crece un 4,9%, tirada por el doméstico y la pyme. La gran industria cae. 47
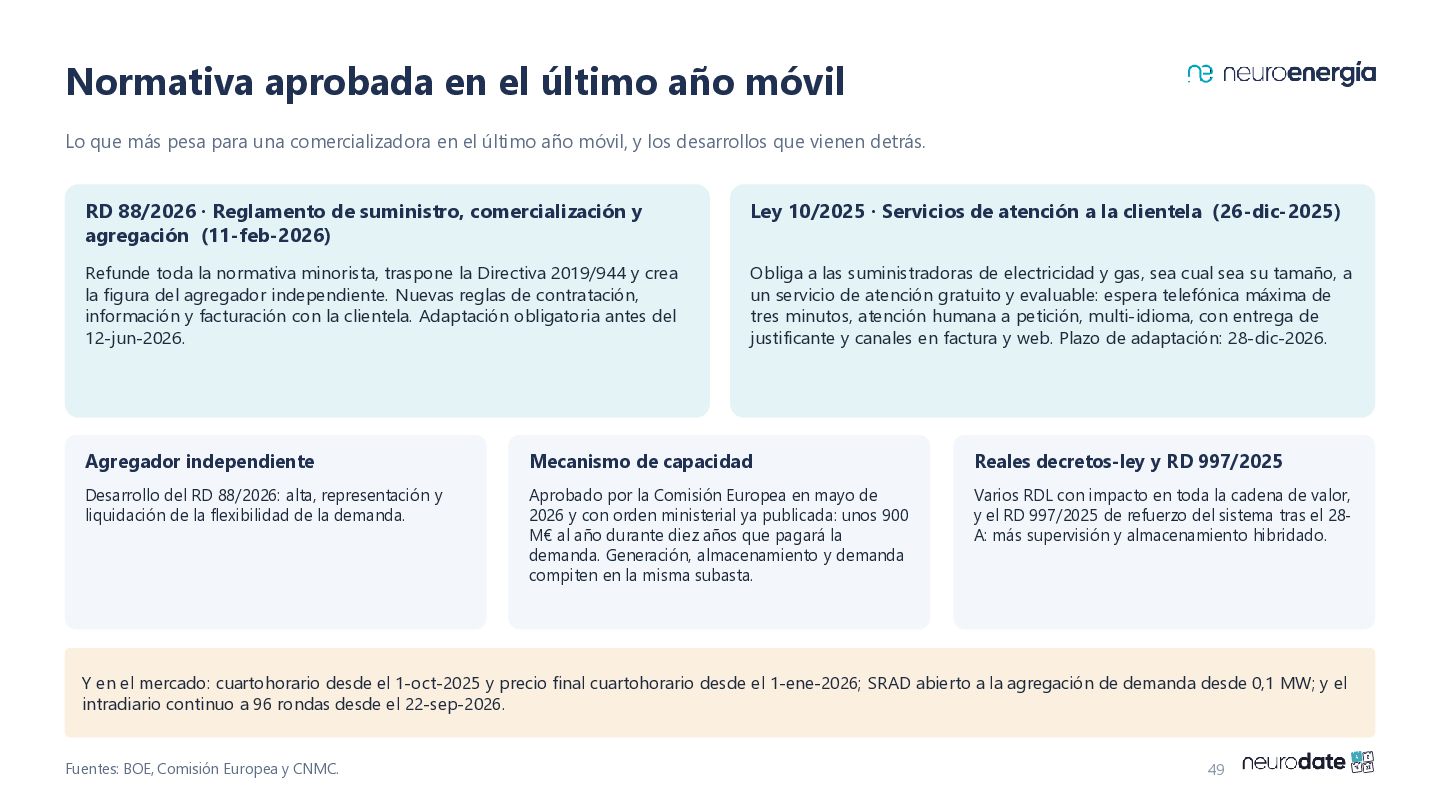
  40. Normativa aprobada en el último año móvil Lo que más

    pesa para una comercializadora en el último año móvil, y los desarrollos que vienen detrás. RD 88/2026 · Reglamento de suministro, comercialización y agregación (11-feb-2026) Ley 10/2025 · Servicios de atención a la clientela (26-dic-2025) Refunde toda la normativa minorista, traspone la Directiva 2019/944 y crea la figura del agregador independiente. Nuevas reglas de contratación, información y facturación con la clientela. Adaptación obligatoria antes del 12-jun-2026. Obliga a las suministradoras de electricidad y gas, sea cual sea su tamaño, a un servicio de atención gratuito y evaluable: espera telefónica máxima de tres minutos, atención humana a petición, multi-idioma, con entrega de justificante y canales en factura y web. Plazo de adaptación: 28-dic-2026. Agregador independiente Mecanismo de capacidad Reales decretos-ley y RD 997/2025 Desarrollo del RD 88/2026: alta, representación y liquidación de la flexibilidad de la demanda. Aprobado por la Comisión Europea en mayo de 2026 y con orden ministerial ya publicada: unos 900 M€ al año durante diez años que pagará la demanda. Generación, almacenamiento y demanda compiten en la misma subasta. Varios RDL con impacto en toda la cadena de valor, y el RD 997/2025 de refuerzo del sistema tras el 28A: más supervisión y almacenamiento hibridado. Y en el mercado: cuartohorario desde el 1-oct-2025 y precio final cuartohorario desde el 1-ene-2026; SRAD abierto a la agregación de demanda desde 0,1 MW; y el intradiario continuo a 96 rondas desde el 22-sep-2026. Fuentes: BOE, Comisión Europea y CNMC. 49
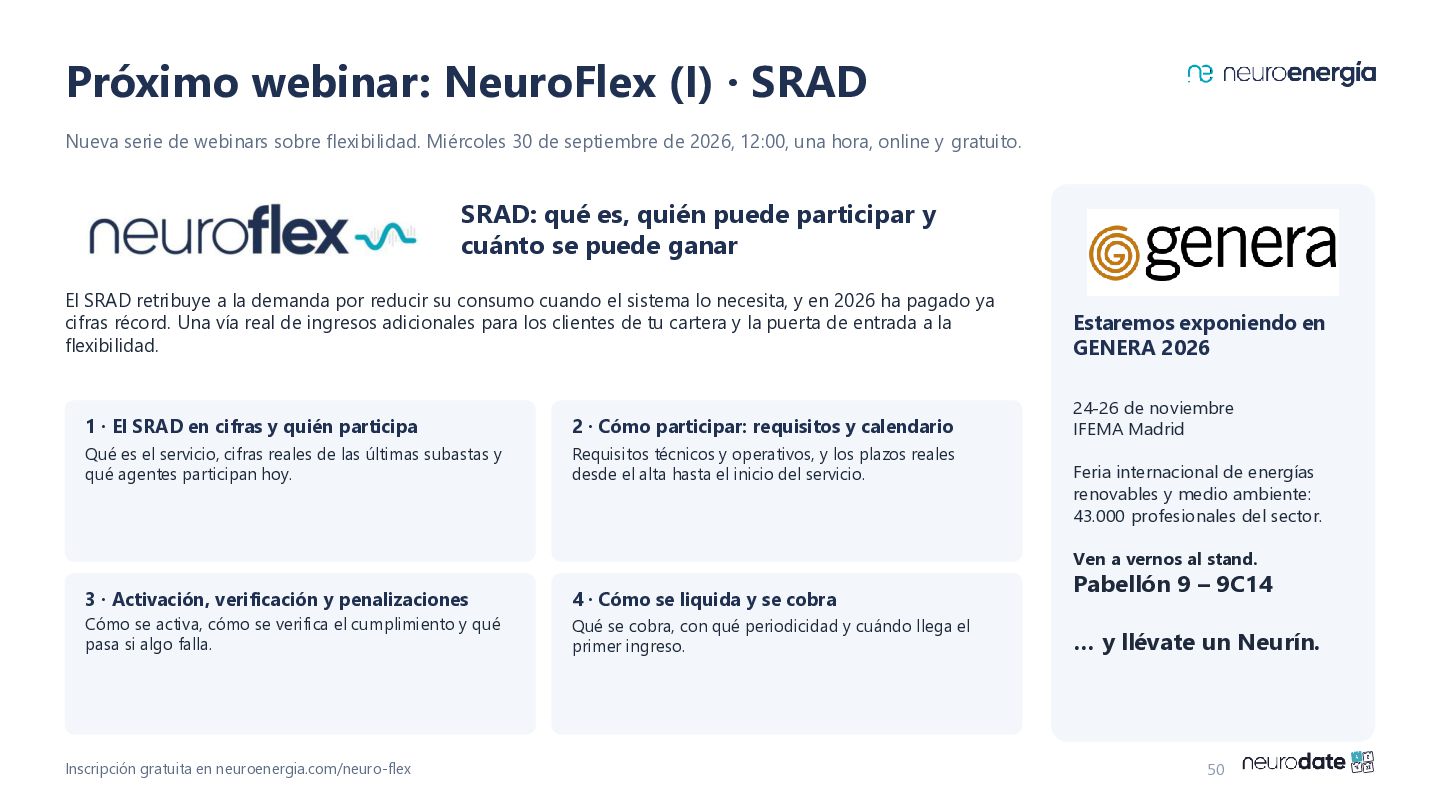
  41. Próximo webinar: NeuroFlex (I) · SRAD Nueva serie de webinars

    sobre flexibilidad. Miércoles 30 de septiembre de 2026, 12:00, una hora, online y gratuito. SRAD: qué es, quién puede participar y cuánto se puede ganar El SRAD retribuye a la demanda por reducir su consumo cuando el sistema lo necesita, y en 2026 ha pagado ya cifras récord. Una vía real de ingresos adicionales para los clientes de tu cartera y la puerta de entrada a la flexibilidad. 1 · El SRAD en cifras y quién participa 2 · Cómo participar: requisitos y calendario Qué es el servicio, cifras reales de las últimas subastas y qué agentes participan hoy. Requisitos técnicos y operativos, y los plazos reales desde el alta hasta el inicio del servicio. Estaremos exponiendo en GENERA 2026 24-26 de noviembre IFEMA Madrid Feria internacional de energías renovables y medio ambiente: 43.000 profesionales del sector. Ven a vernos al stand. 3 · Activación, verificación y penalizaciones 4 · Cómo se liquida y se cobra Cómo se activa, cómo se verifica el cumplimiento y qué pasa si algo falla. Qué se cobra, con qué periodicidad y cuándo llega el primer ingreso. Inscripción gratuita en neuroenergia.com/neuro-flex Pabellón 9 – 9C14 … y llévate un Neurín. 50