Upgrade to Pro
— share decks privately, control downloads, hide ads and more …
Speaker Deck
Sign up for free
Menu
Search
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Features
All features
Private URLs
Password Protection
Custom URLS
Scheduled publishing
Remove Branding
Restrict embedding
Deck Collections
Notes
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Explore
Featured decks
Featured speakers
Programming
Technology
Storyboards
Pricing
Search
Sign in
Sign up for free
商品企画は仮説検証である
Search
Tepp
July 27, 2026
Business
21
0
Share
Embed
Copy iframe code
Copy JS code
Copy link
Start on current slide
商品企画は仮説検証である
Tepp
July 27, 2026
More Decks by Tepp
See All by Tepp
オペレーション構築の考え方:優れた業務フローはいちばん真似されにくい強みになる
tepp521
0
32
Other Decks in Business
See All in Business
Corporate Story (GA technologies Co., Ltd.)
gatechnologies
0
1.3k
Webinar 30.09.2026 NeuroFlex I: Participación en el SRAD
neuroenergia
PRO
0
120
DNX Capital|Introduction Deck
natsumidnx
0
170
トヨタの販売店 DX の最前線で、生成 AI と内製開発で挑む
kintotechdev
0
150
誰かの役に立つアウトプットの作り方〜学びの循環に飛び込もう!
ikuodanaka
10
3.9k
「仕訳」から「取引」へ(fAD2026)
shunsuke_takeuchi
PRO
1
1.5k
アジャイル実践者のための堅牢でスケーラブルな働き方を構築する技術/Self-Management for Agile Practitioner
ikuodanaka
1
280
2026.10_中途採用資料.pdf
superstudio
PRO
5
120k
クリヤマホールディングス㈱採用資料
uemura2024
0
9.3k
データ基盤を Athena _ Glue から Databricks へ移行しました - 第4回 Youは何しにDatabricksへ!?
stanby_inc
0
250
会社案内資料
auditech2022
0
350
FY2026.6 Impact Report EN
mercari_inc
0
12k
Featured
See All Featured
Typedesign – Prime Four
hannesfritz
42
3.2k
Future Trends and Review - Lecture 12 - Web Technologies (1019888BNR)
signer
PRO
0
3.8k
For a Future-Friendly Web
brad_frost
184
10k
Templates, Plugins, & Blocks: Oh My! Creating the theme that thinks of everything
marktimemedia
31
2.9k
Effective software design: The role of men in debugging patriarchy in IT @ Voxxed Days AMS
baasie
1
570
RailsConf 2023
tenderlove
30
1.6k
Art, The Web, and Tiny UX
lynnandtonic
304
22k
A Guide to Academic Writing Using Generative AI - A Workshop
ks91
PRO
1
520
Agile that works and the tools we love
rasmusluckow
331
22k
Unlocking the hidden potential of vector embeddings in international SEO
frankvandijk
0
1k
Ecommerce SEO: The Keys for Success Now & Beyond - #SERPConf2024
aleyda
1
2.2k
Visual Storytelling: How to be a Superhuman Communicator
reverentgeek
2
710
Transcript
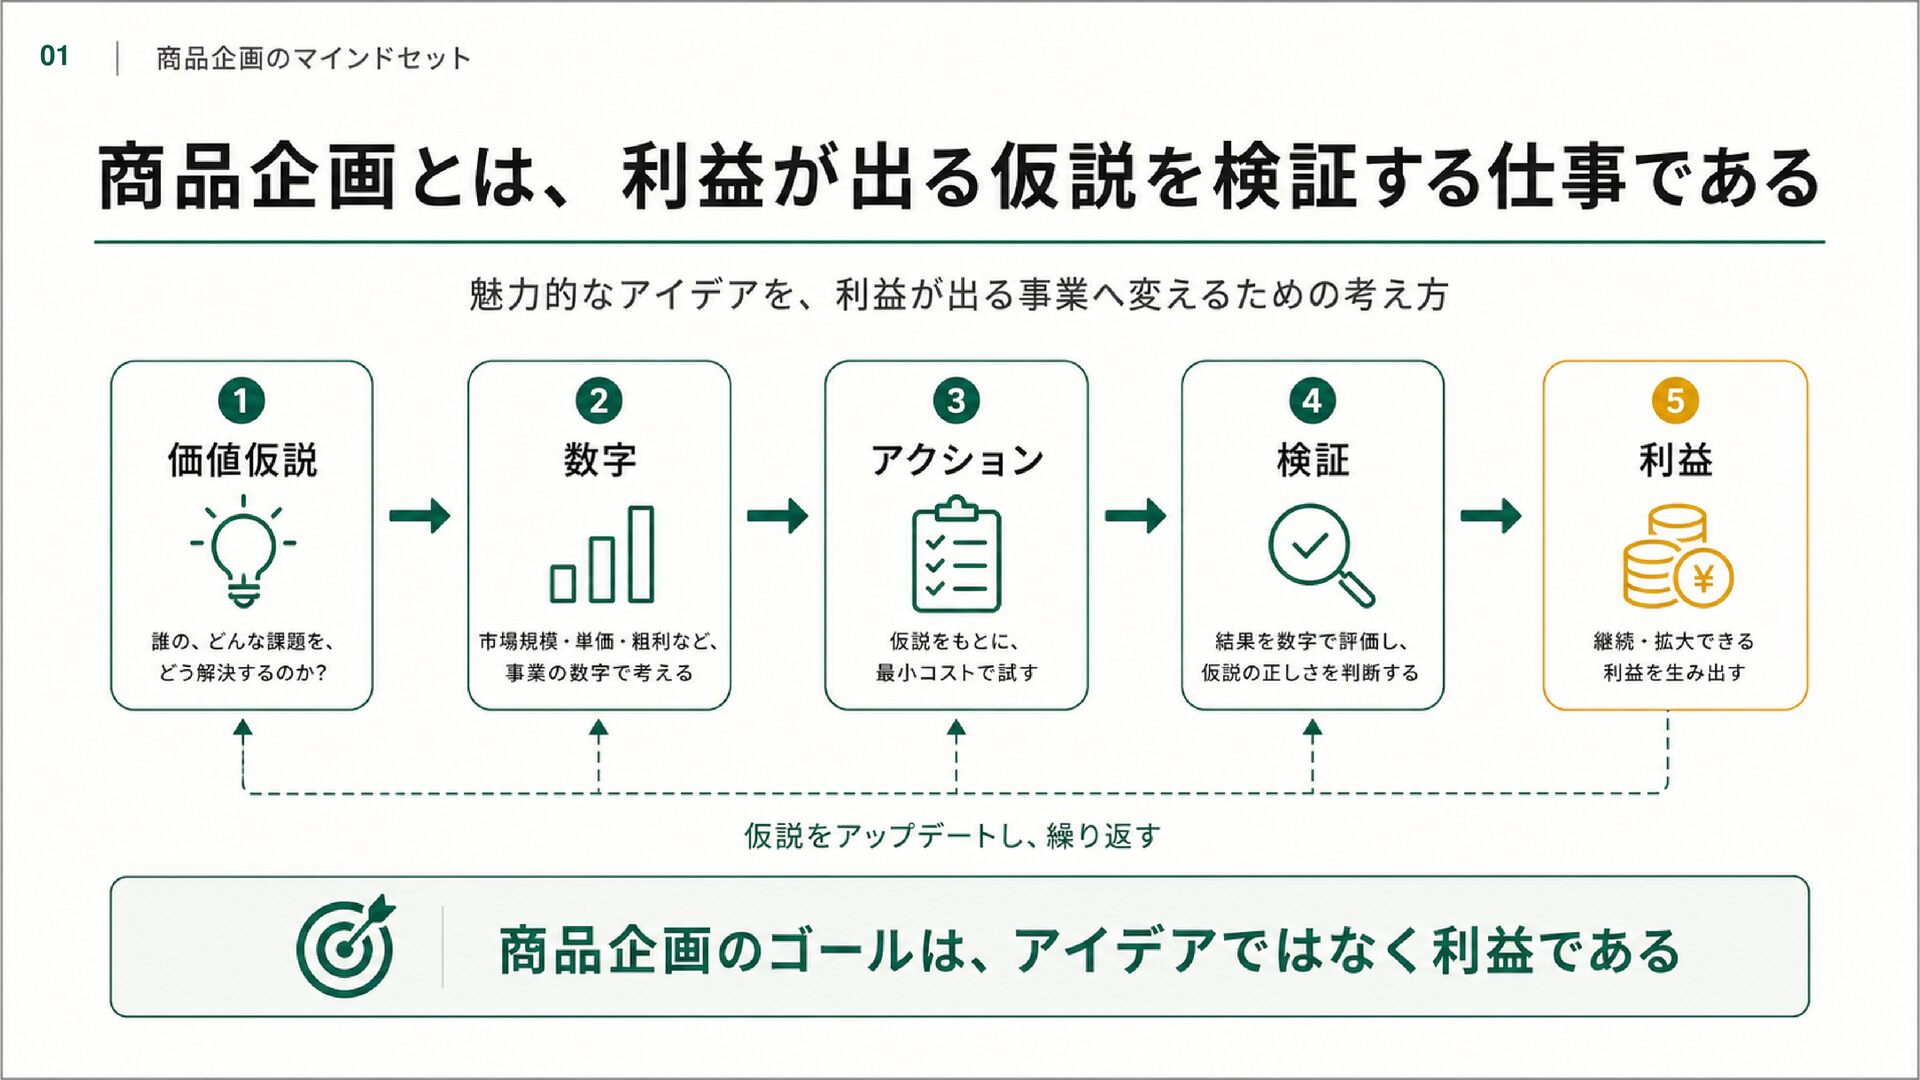
## 1. 表紙 ### 商品企画とは、利益が出る仮説を検証する仕事である 魅力的なアイデアを、利益が出る事業へ変えるための考え方 01
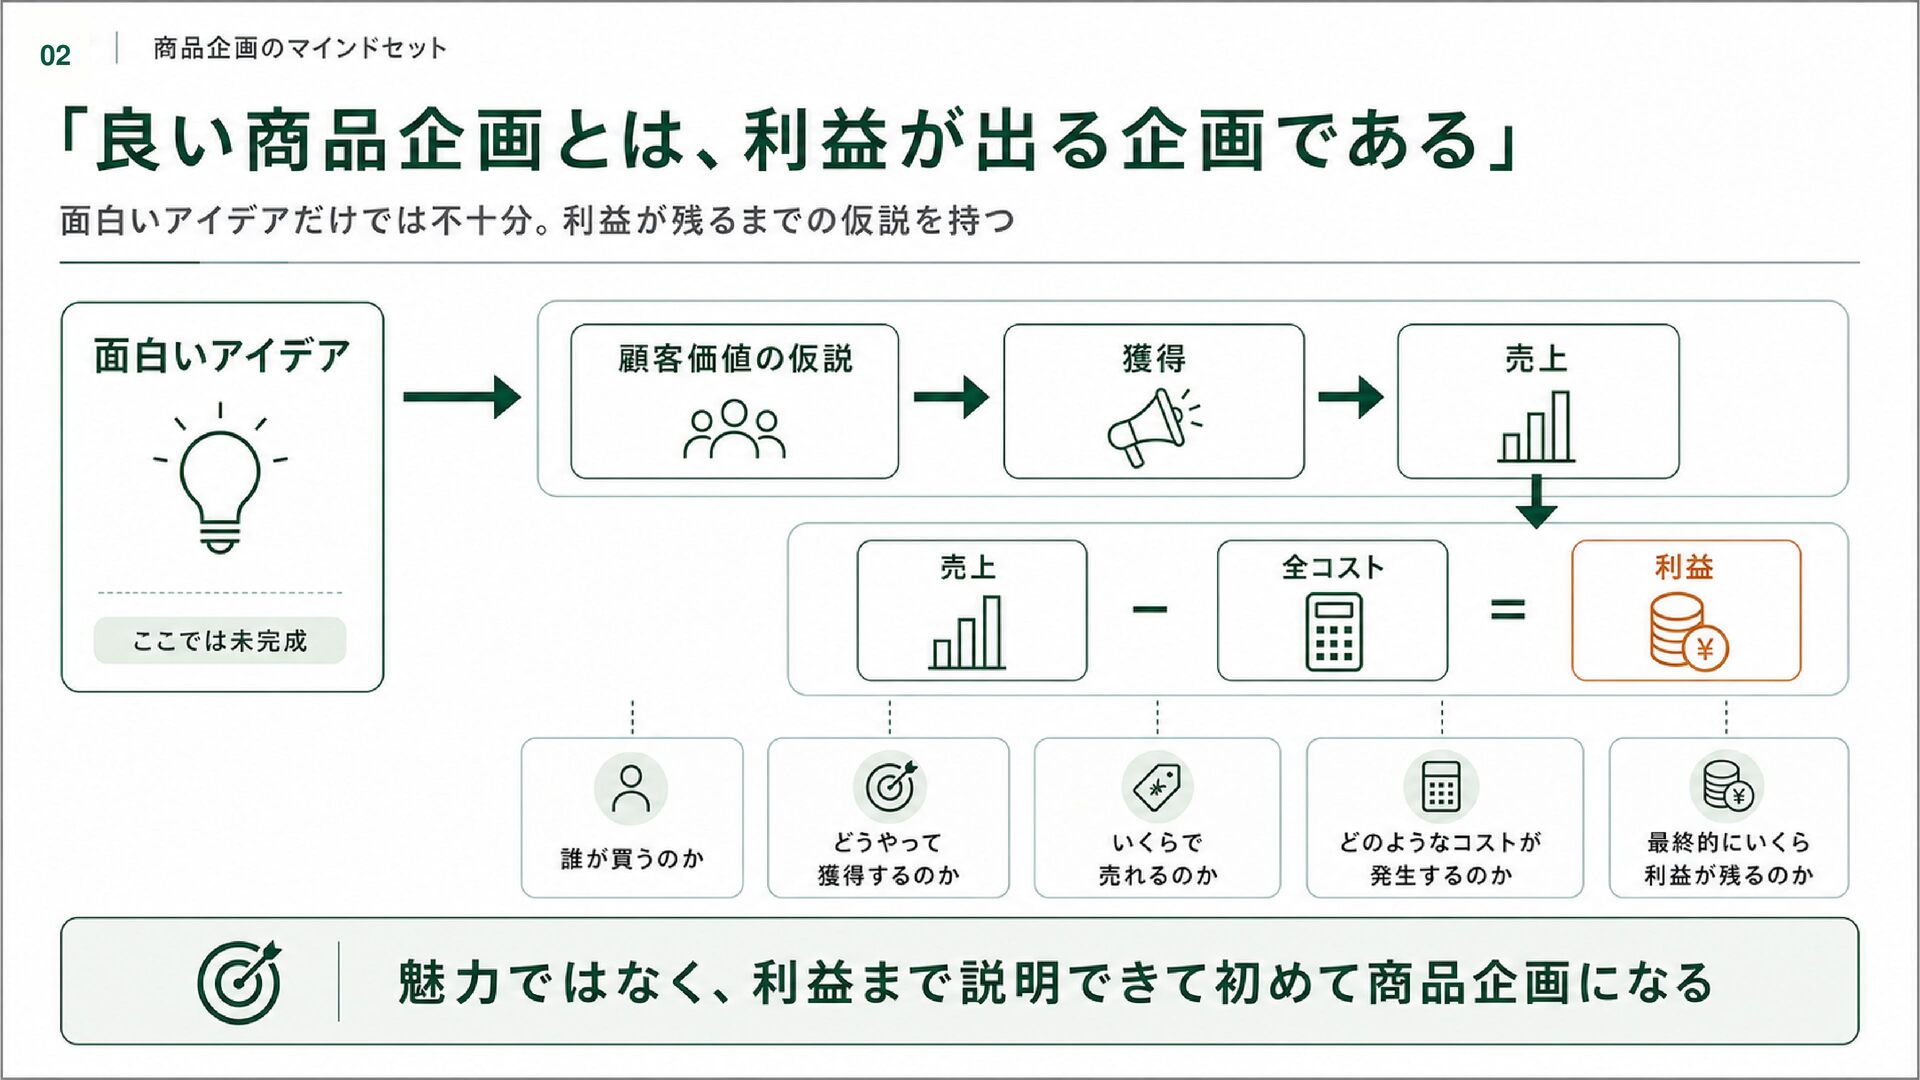
## 2. 良い商品企画とは、利益が出る企画である 商品企画は、面白いアイデアを考えるだけの仕事ではない。 企画段階で、次の仮説を持つ必要がある。 誰が買うのか どうやって獲得するのか いくらで売れるのか どのようなコストが発生するのか 最終的にいくら利益が残るのか
商品企画とは、利益が出る仮説を作り、実際の行動によって検証し、利益が出る状態まで導く仕事である。 **Takeaway:** 魅力ではなく、利益まで説明できて初めて商品企画になる。 02
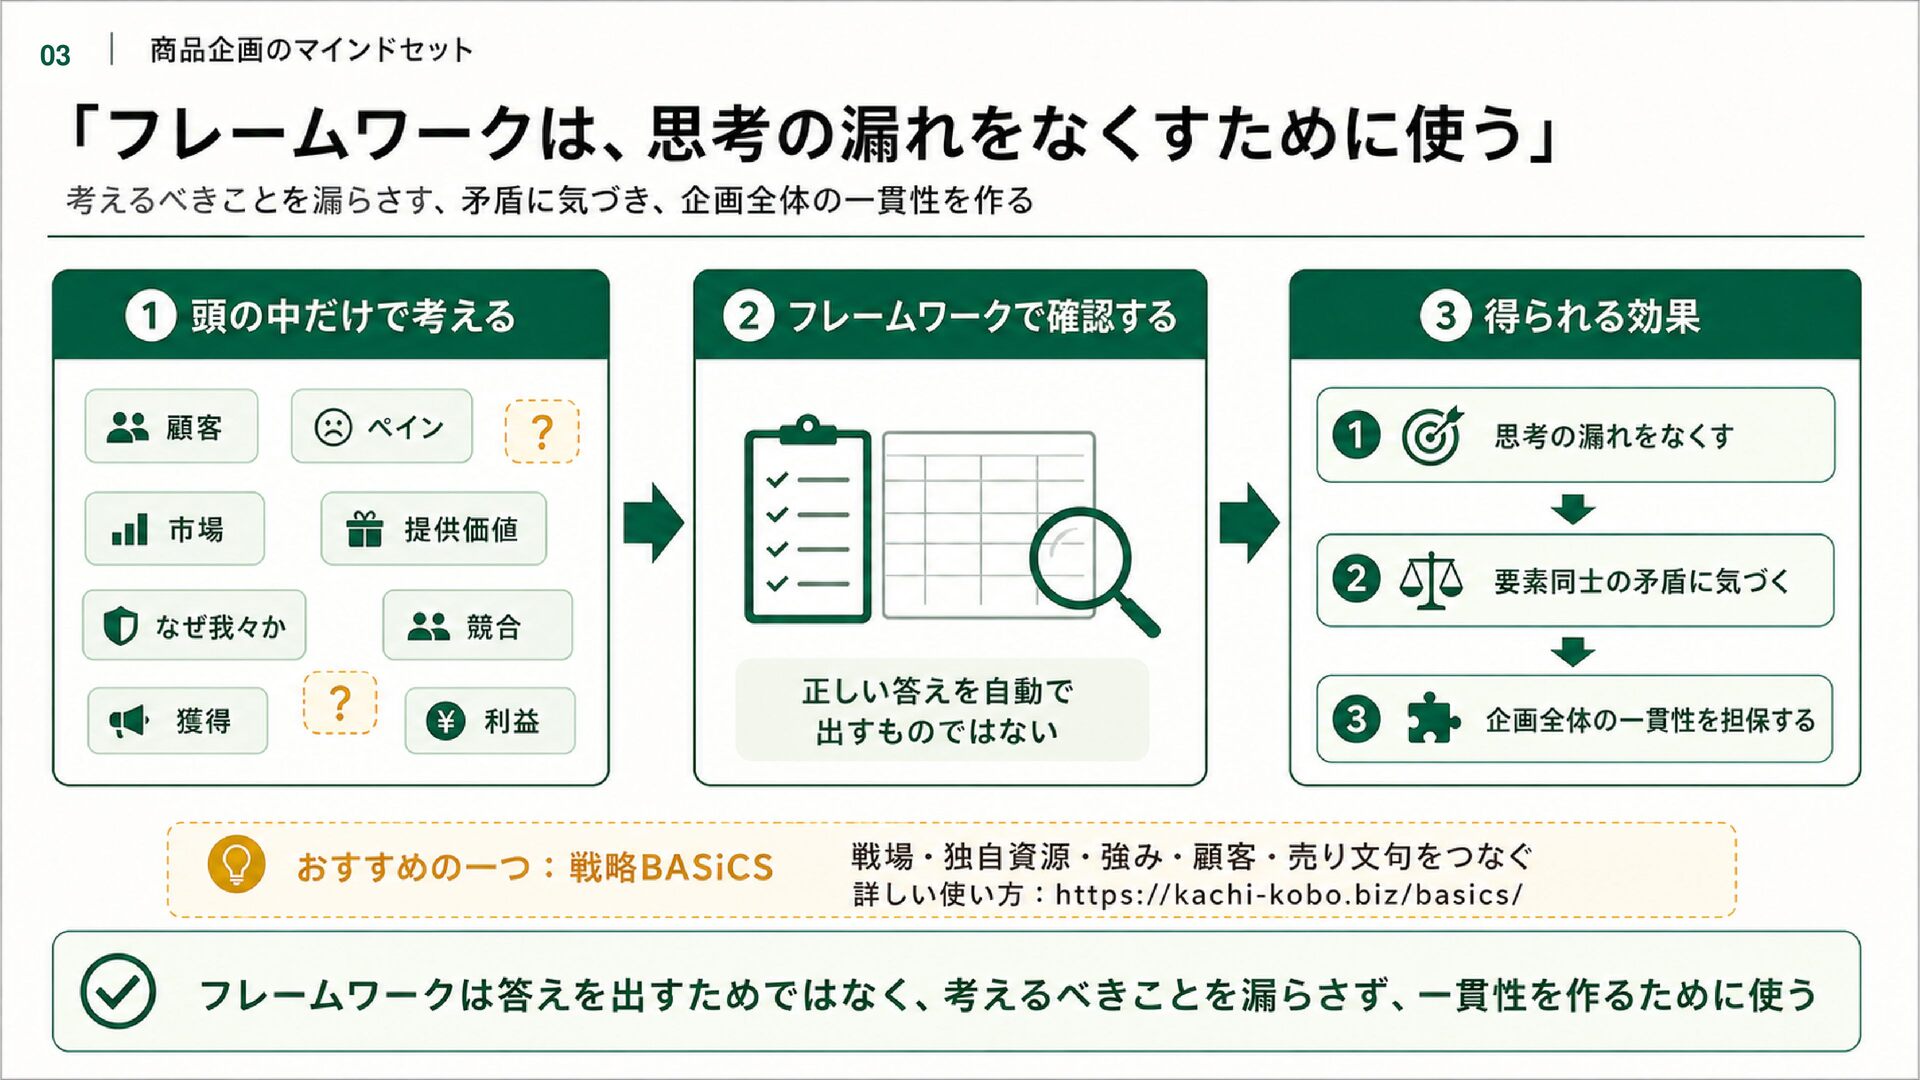
## 3. フレームワークは、思考の漏れをなくすために使う 商品企画では、フレームワークを使うべきである。 商品企画で考えなければならないことは多い。 誰が顧客なのか 顧客は何に困っているのか どの市場で戦うのか どのような価値を提供するのか なぜ我々がやるのか
競合と何が違うのか どう獲得するのか どのように利益を出すのか 頭の中だけで考えると、考えやすい項目や得意な項目に偏り、重要な論点が抜け落ちる。 フレームワークは、正しい答えを自動的に出すものではない。 > 思考の漏れをなくす > → 要素同士の矛盾に気づく > → 企画全体の一貫性を担保する おすすめの一つが、戦場・独自資源・強み・顧客・売り文句をつなぐ「戦略BASiCS」である。 **Takeaway:** フレームワークは答えを出すためではなく、考えるべきことを漏らさず、一貫性を作るために使う。 03
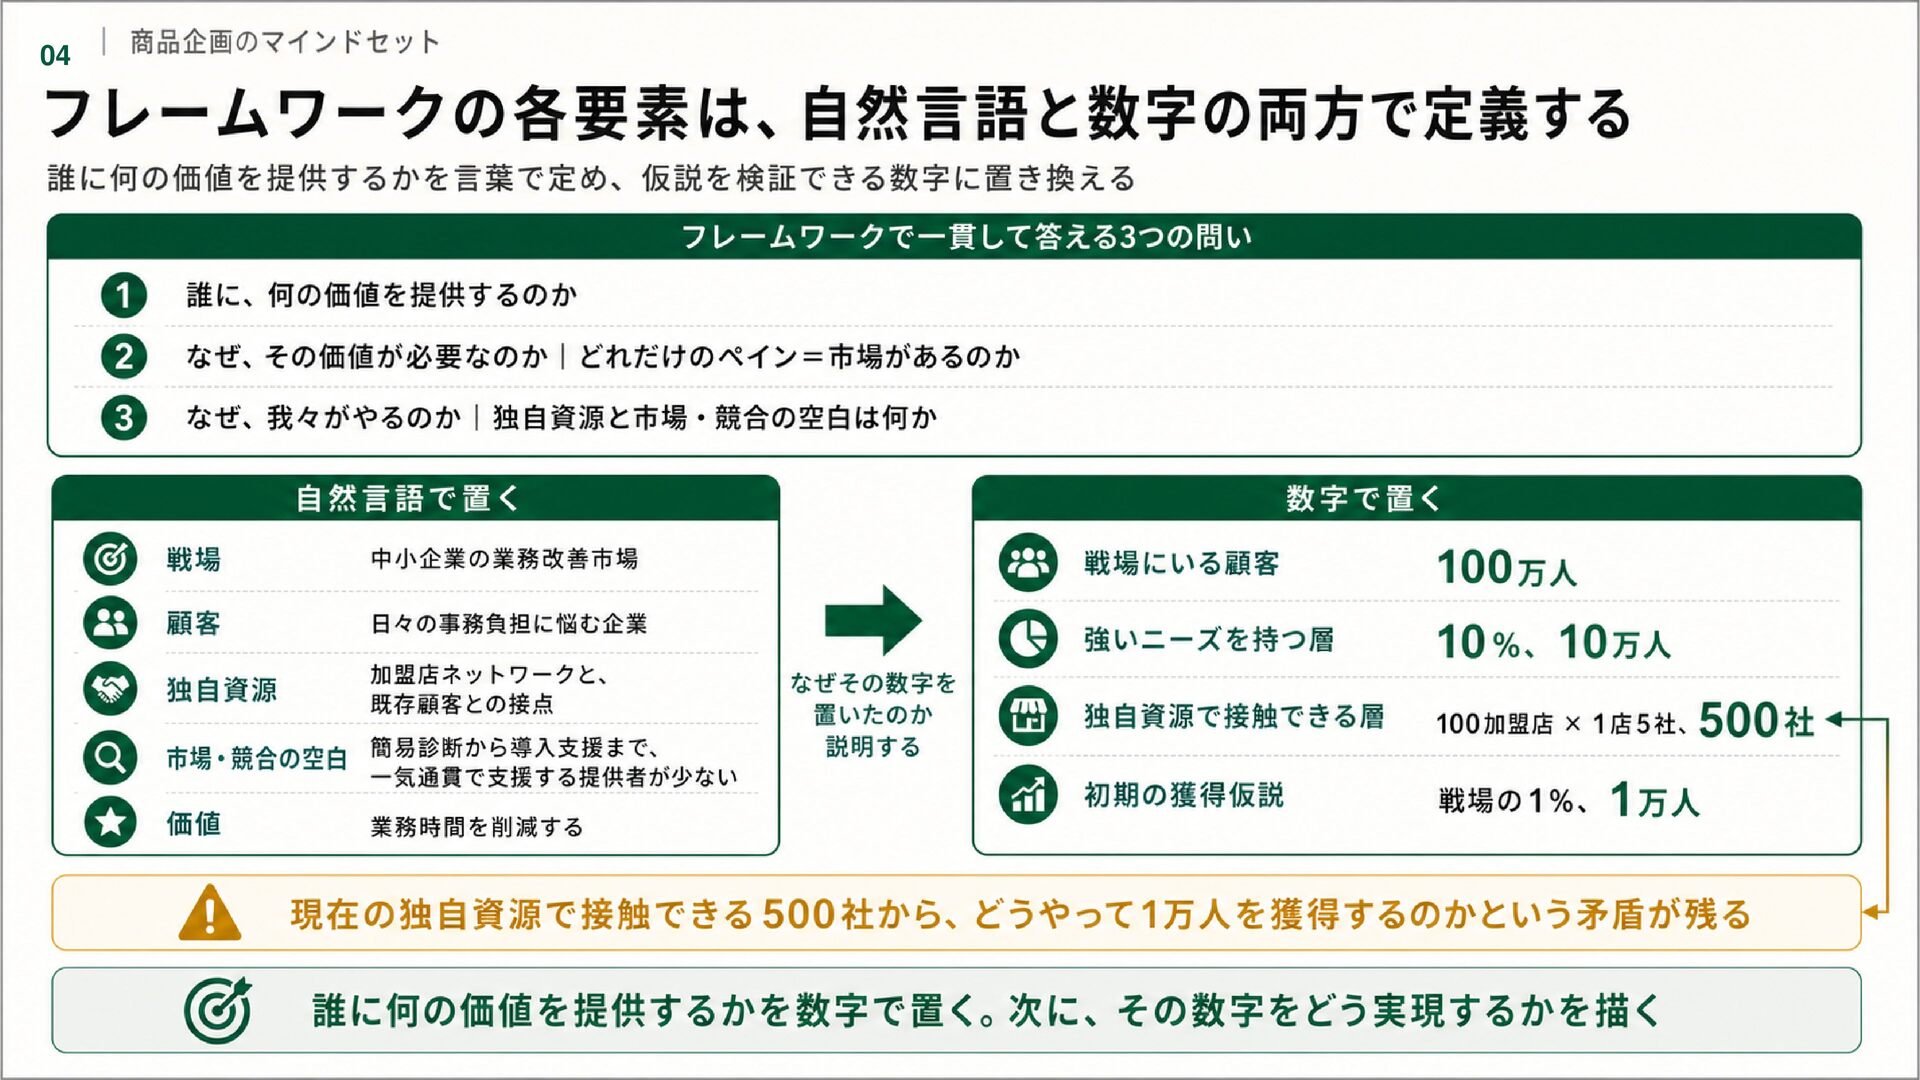
## 4. フレームワークの各要素は、自然言語と数字の両方で定義する BASiCSの細かな使い方を学ぶことが目的ではない。 フレームワークを使って、次の3つを一貫して説明できる状態を作る。 1. 誰に、何の価値を提供するのか 2. なぜ、その価値が必要なのか。どれだけのペイン=市場があるのか 3.
なぜ、我々がやるのか。独自資源と市場・競合の空白は何か ここで、自然言語だけで終わらせない。 ### 自然言語で置く 戦場:中小企業の業務改善市場 顧客:日々の事務負担に悩む企業 独自資源:加盟店ネットワークと、既存顧客との接点 市場・競合の空白:簡易診断から導入支援まで、一気通貫で支援する提供者が少ない 価値:業務時間を削減する ### 数字で置く 戦場にいる顧客:100万人 強いニーズを持つ層:10%、10万人 独自資源で接触できる層:100加盟店 × 1店5社、500社 初期の獲得仮説:戦場の1%、1万人 数字は実数でなくてもよい。フェルミ推定でも、自分なりの推定でも構わない。重要なのは、なぜその数字を置いたのかを説明できることである。 ただし、「1%、1万人」と置いただけでは、まだ十分な仮説ではない。現在の独自資源で接触できる500社から、どうやって1万人を獲得するのかという矛盾も残っている。 **Takeaway:** 誰に何の価値を提供するかを数字で置く。次に、その数字をどう実現するかを描く。 04
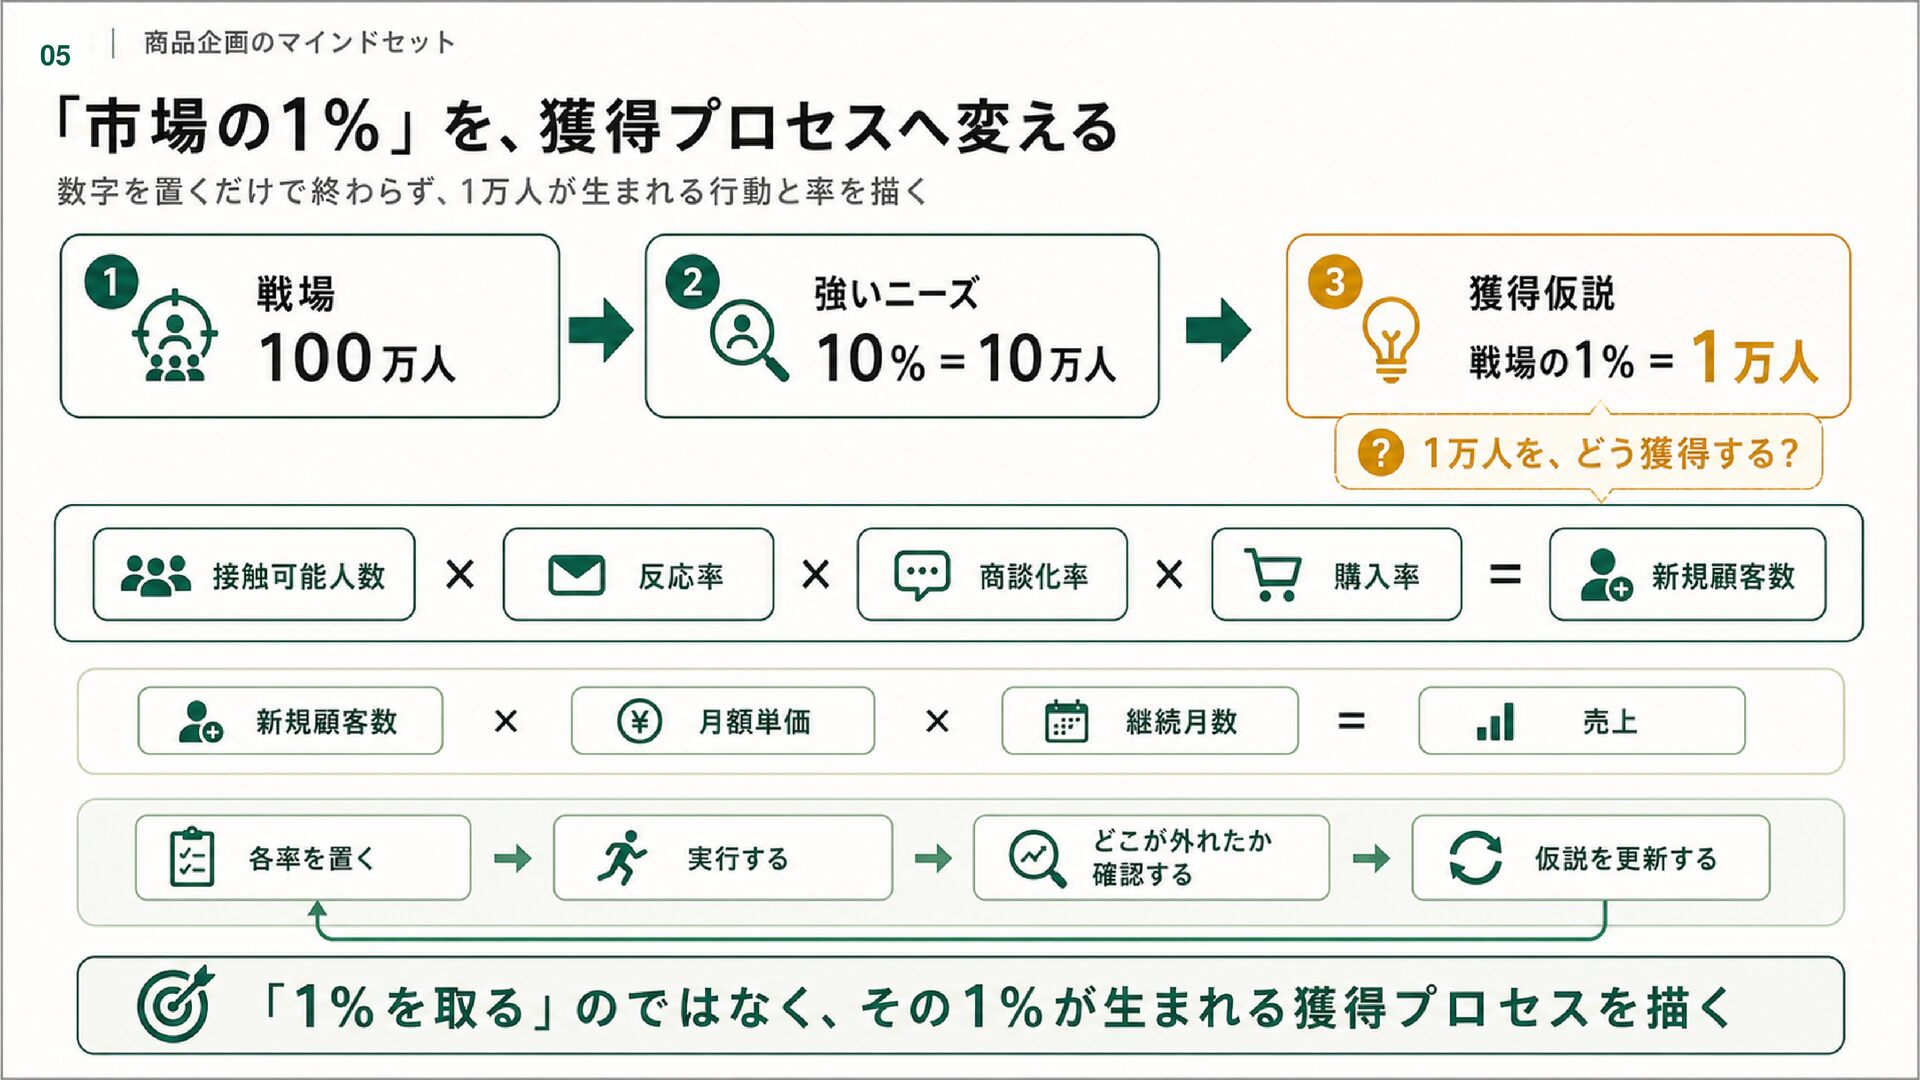
## 5. 「市場の1%」を、獲得プロセスへ変える 対象となる戦場に100万人いる。 強いニーズを持つ層が10%、10万人いる。 戦場の1%、1万人を獲得する。 ここまで数字で置いても、1万人をどう獲得するのかは説明されていない。 必要なのは、1万人が生まれる獲得プロセスである。 > 接触可能人数
> × 反応率 > × 商談化率 > × 購入率 > = 新規顧客数 さらに、継続型の商品なら、 > 新規顧客数 × 月額単価 × 継続月数 = 売上 各率を置けば、実行後にどこが外れたのかを確認できる。 **Takeaway:** 「1%を取る」のではなく、その1%が生まれる獲得プロセスを描く。 05
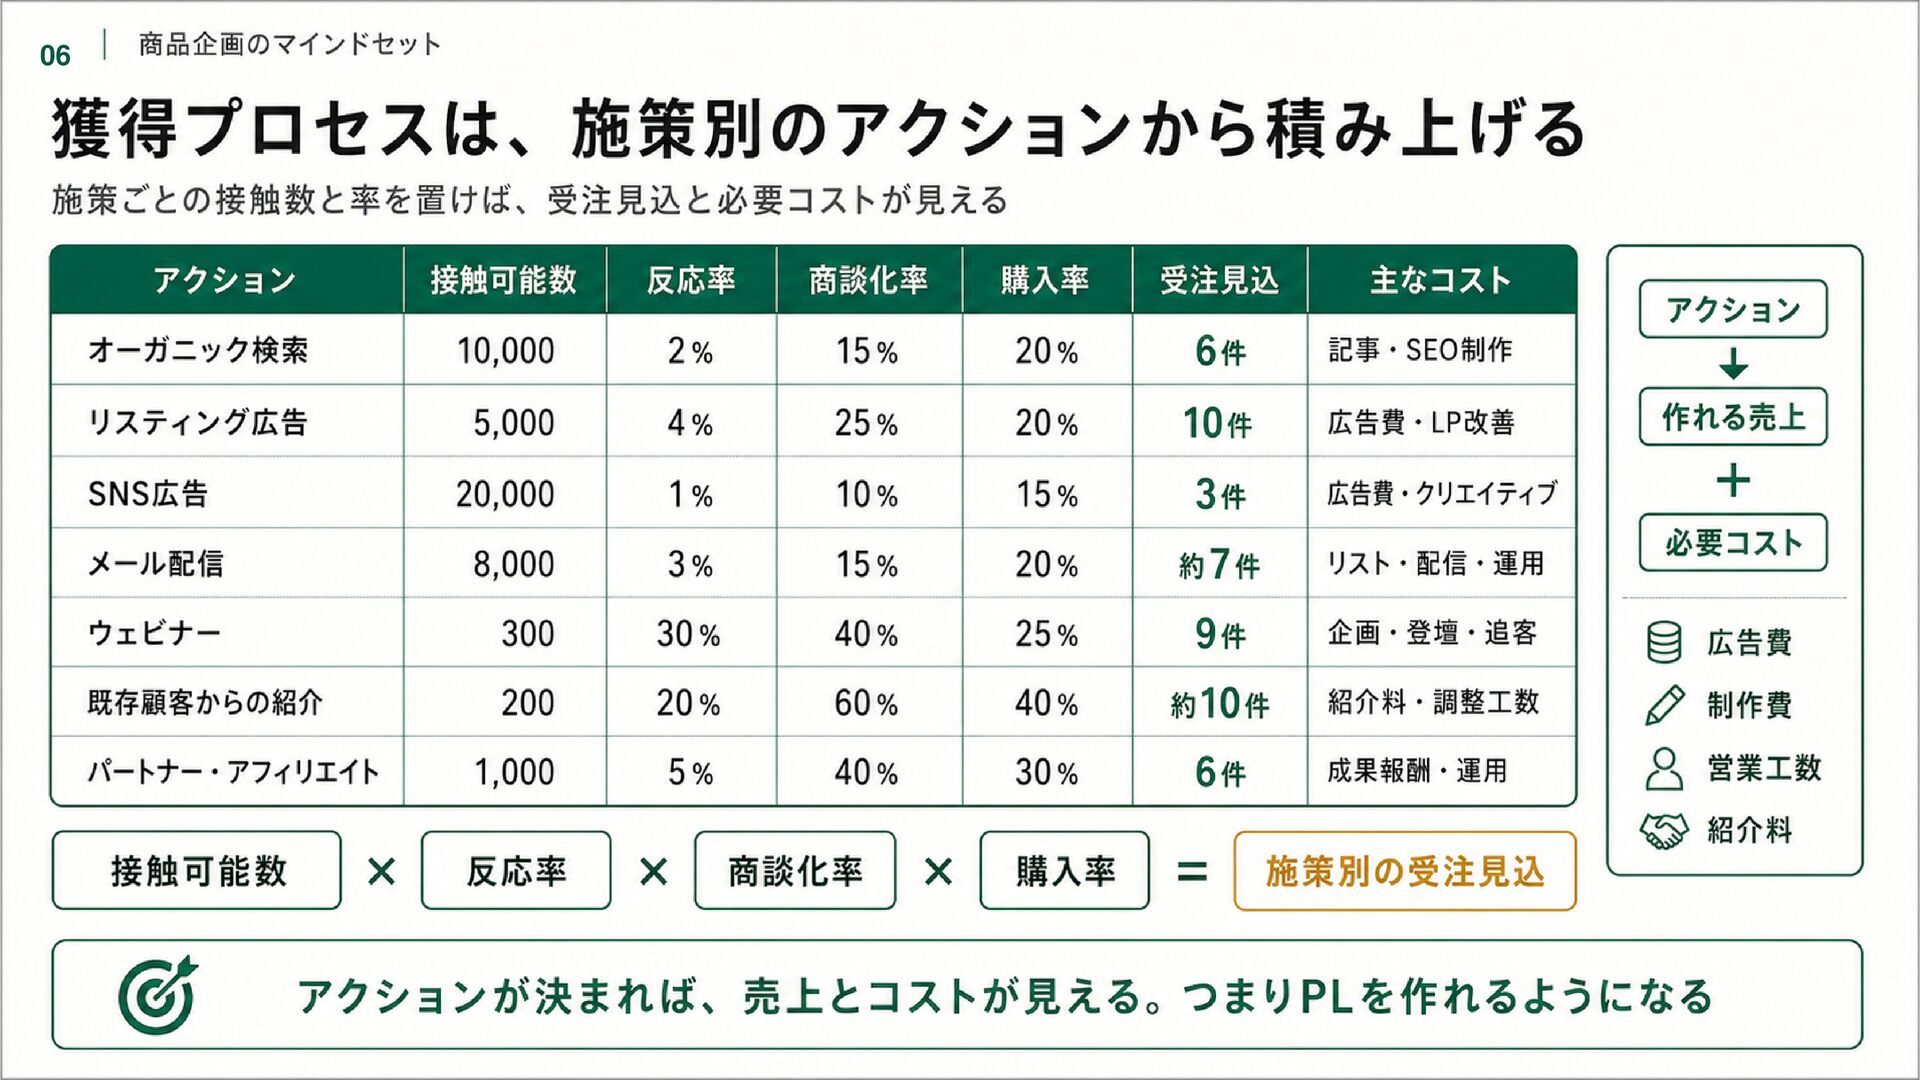
## 6. 獲得プロセスは、施策別のアクションから積み上げる 獲得プロセスは、実行する施策ごとに分けて考える。 以下は、ウェブマーケティングを中心にした説明用の仮定である。 ¦ アクション ¦ 接触可能数 ¦
反応率 ¦ 商談化率 ¦ 購入率 ¦ 受注見込 ¦ 主なコスト ¦ ¦---¦---:¦---:¦---:¦---:¦---:¦---¦ ¦ オーガニック検索 ¦ 10,000 ¦ 2% ¦ 15% ¦ 20% ¦ 6件 ¦ 記事・SEO制作 ¦ ¦ リスティング広告 ¦ 5,000 ¦ 4% ¦ 25% ¦ 20% ¦ 10件 ¦ 広告費・LP改善 ¦ ¦ SNS広告 ¦ 20,000 ¦ 1% ¦ 10% ¦ 15% ¦ 3件 ¦ 広告費・クリエイティブ ¦ ¦ メール配信 ¦ 8,000 ¦ 3% ¦ 15% ¦ 20% ¦ 約7件 ¦ リスト・配信・運用 ¦ ¦ ウェビナー ¦ 300 ¦ 30% ¦ 40% ¦ 25% ¦ 9件 ¦ 企画・登壇・追客 ¦ ¦ 既存顧客からの紹介 ¦ 200 ¦ 20% ¦ 60% ¦ 40% ¦ 約10件 ¦ 紹介料・調整工数 ¦ ¦ パートナー・アフィリエイト ¦ 1,000 ¦ 5% ¦ 40% ¦ 30% ¦ 6件 ¦ 成果報酬・運用 ¦ > 接触可能数 × 反応率 × 商談化率 × 購入率 = 施策別の受注見込 アクションが決まれば、作れる売上と、広告費・制作費・営業工数・紹介料などのコストが見えてくる。 **Takeaway:** アクションが決まれば、売上とコストが見える。つまりPLを作れるようになる。 06
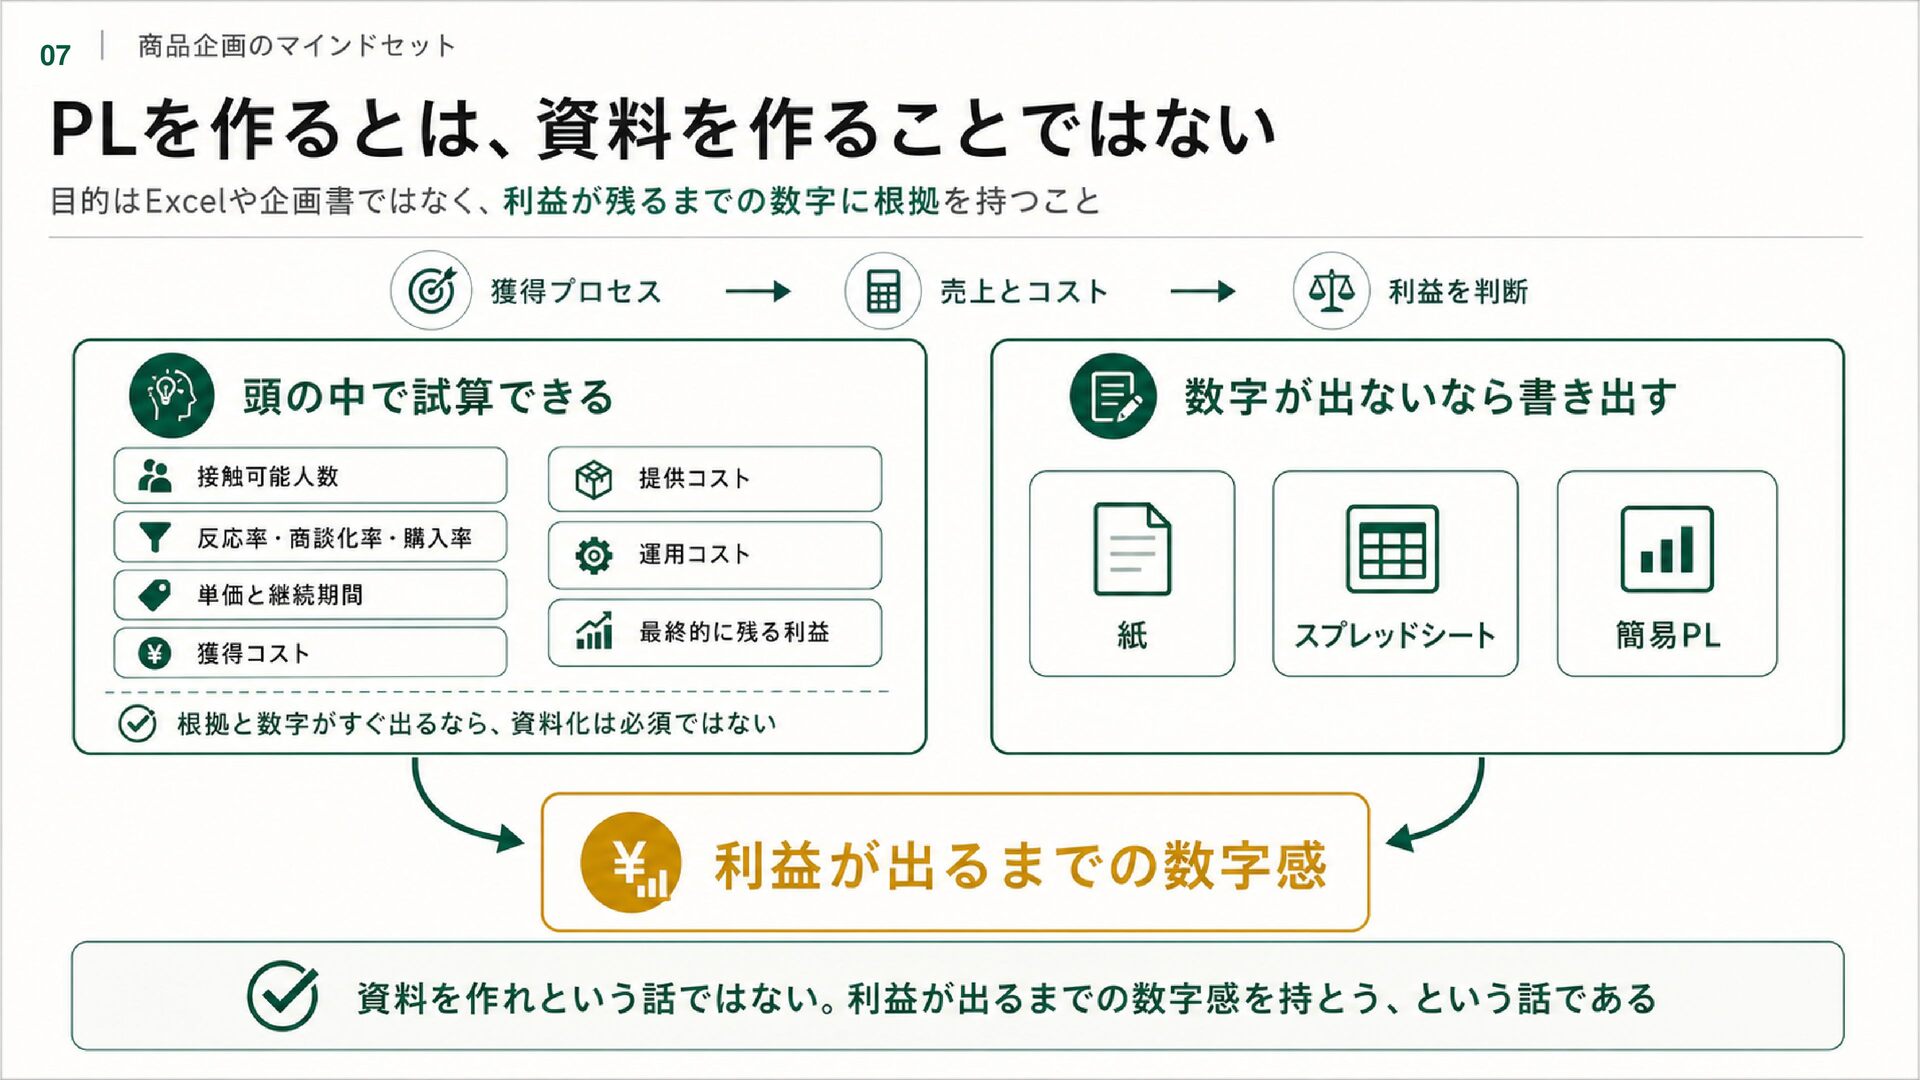
## 7. PLを作るとは、資料を作ることではない 獲得プロセスから売上とコストを積み上げると、利益が残るのかを判断できる。これがPLである。 ただし、「PLを作る」とは、Excelや企画書を埋めること自体を意味しない。 大切なのは、次の数字について、自分なりの根拠を持って答えられることである。 接触可能人数 反応率・商談化率・購入率 単価と継続期間 獲得コスト
提供コスト 運用コスト 最終的に残る利益 必要な数字が頭に入っていて、その場で試算できるなら、資料化は必須ではない。 数字が頭から出てこないのであれば、紙やスプレッドシートに書き出して考える。 **Takeaway:** 資料を作れという話ではない。利益が出るまでの数字感を持とう、という話である。 07
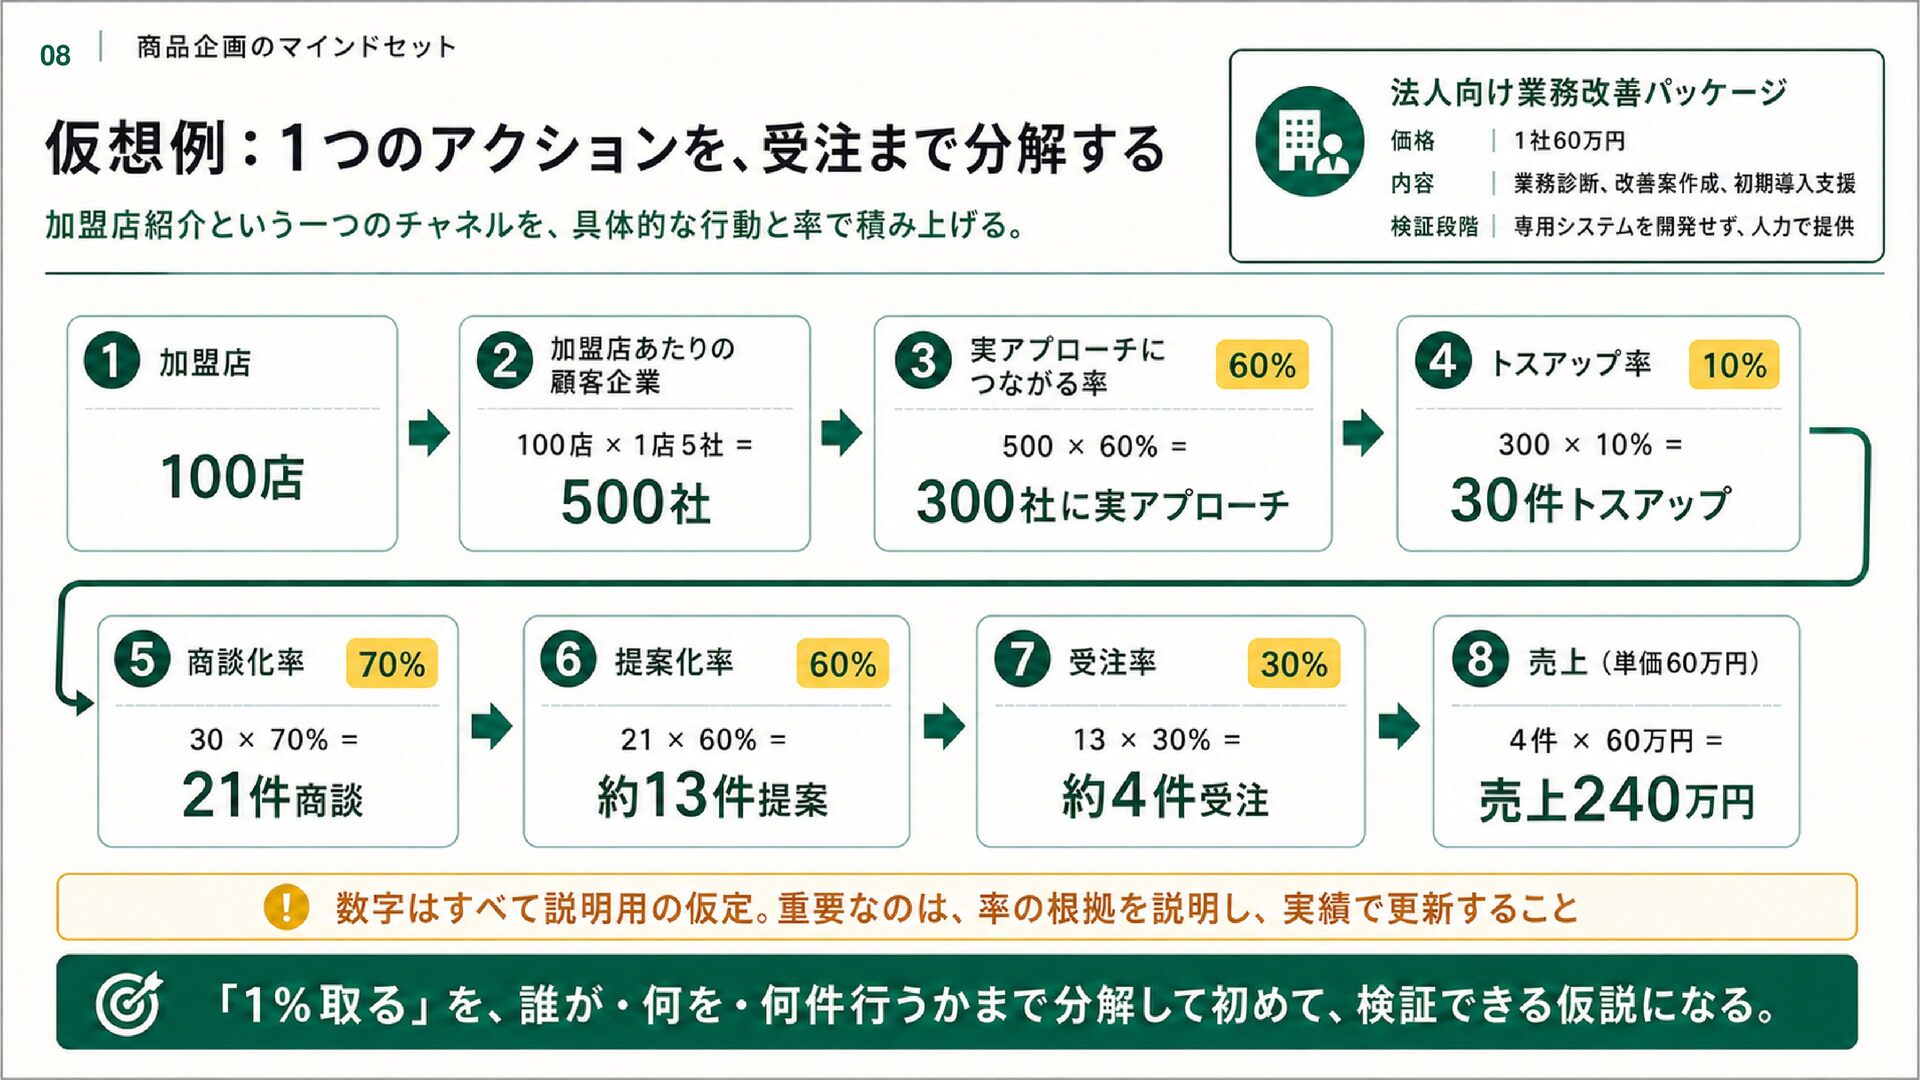
## 8. 仮想例:1つのアクションを、受注まで分解する 施策別の表の作り方を、加盟店紹介という一つのチャネルに絞って考える。 ### 仮の商品 既存加盟店から紹介してもらう「法人向け業務改善パッケージ」 価格:1社60万円 内容:業務診断、改善案作成、初期導入支援 検証段階では専用システムを開発せず、人力で提供する
数字はすべて、仮説検証の構造を説明するための仮定 ### 月間の獲得プロセス ¦ 段階 ¦ 計算 ¦ 結果 ¦ ¦---¦---:¦---:¦ ¦ 協力を依頼する加盟店 ¦ 実際に声をかける店舗数 ¦ 100店 ¦ ¦ 紹介候補となる法人 ¦ 100店 × 1店舗5社 ¦ 500社 ¦ ¦ 実際に案内される法人 ¦ 500社 × 実行率60% ¦ 300社 ¦ ¦ トスアップ ¦ 300社 × 反応率10% ¦ 30社 ¦ ¦ 商談 ¦ 30社 × 商談化率70% ¦ 21社 ¦ ¦ 提案 ¦ 21社 × 提案化率60% ¦ 約13社 ¦ ¦ 受注 ¦ 13社 × 受注率30% ¦ 約4社 ¦ ¦ 売上 ¦ 4社 × 60万円 ¦ 240万円 ¦ **Takeaway:** 100店舗に働きかけ、300社へ案内し、30社をトスアップする。その行動の先に4件の受注がある。 08
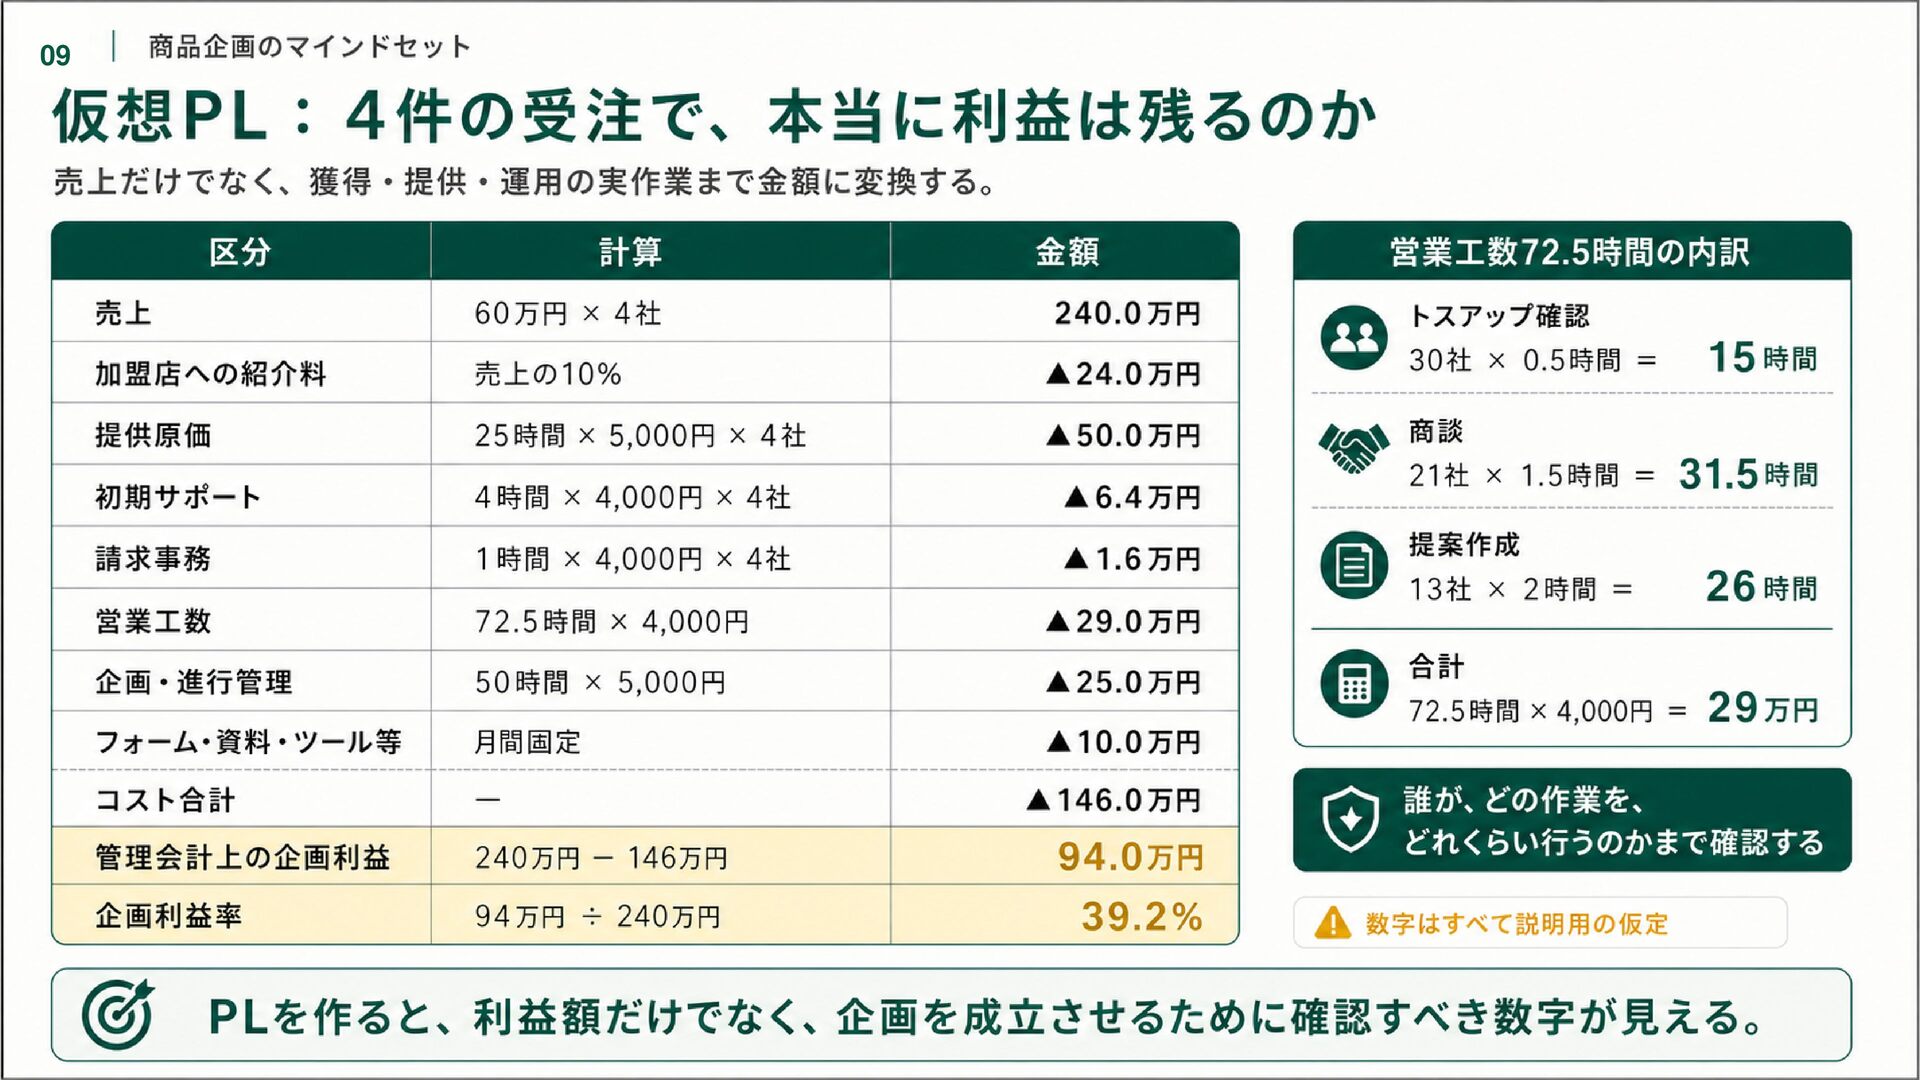
## 9. 仮想PL:4件の受注で、本当に利益は残るのか ### 月間PL ¦ 区分 ¦ 計算 ¦
金額 ¦ ¦---¦---:¦---:¦ ¦ 売上 ¦ 60万円 × 4社 ¦ 240.0万円 ¦ ¦ 加盟店への紹介料 ¦ 売上の10% ¦ ▲24.0万円 ¦ ¦ 提供原価 ¦ 25時間 × 5,000円 × 4社 ¦ ▲50.0万円 ¦ ¦ 初期サポート ¦ 4時間 × 4,000円 × 4社 ¦ ▲6.4万円 ¦ ¦ 請求事務 ¦ 1時間 × 4,000円 × 4社 ¦ ▲1.6万円 ¦ ¦ 営業工数 ¦ 72.5時間 × 4,000円 ¦ ▲29.0万円 ¦ ¦ 企画・進行管理 ¦ 50時間 × 5,000円 ¦ ▲25.0万円 ¦ ¦ フォーム・資料・ツール等 ¦ 月間固定 ¦ ▲10.0万円 ¦ ¦ コスト合計 ¦ ¦ ▲146.0万円 ¦ ¦ 管理会計上の企画利益 ¦ 240万円 − 146万円 ¦ 94.0万円 ¦ ¦ 企画利益率 ¦ 94万円 ÷ 240万円 ¦ 39.2% ¦ 営業工数72.5時間の内訳: トスアップ確認:30社 × 0.5時間 = 15時間 商談:21社 × 1.5時間 = 31.5時間 提案作成:13社 × 2時間 = 26時間 コストは単に金額を置くのではない。誰が、どの作業を、どれくらい行うのかまで確認して置く。 **Takeaway:** PLを作ると、利益額だけでなく、企画を成立させるために確認すべき数字が見える。 09
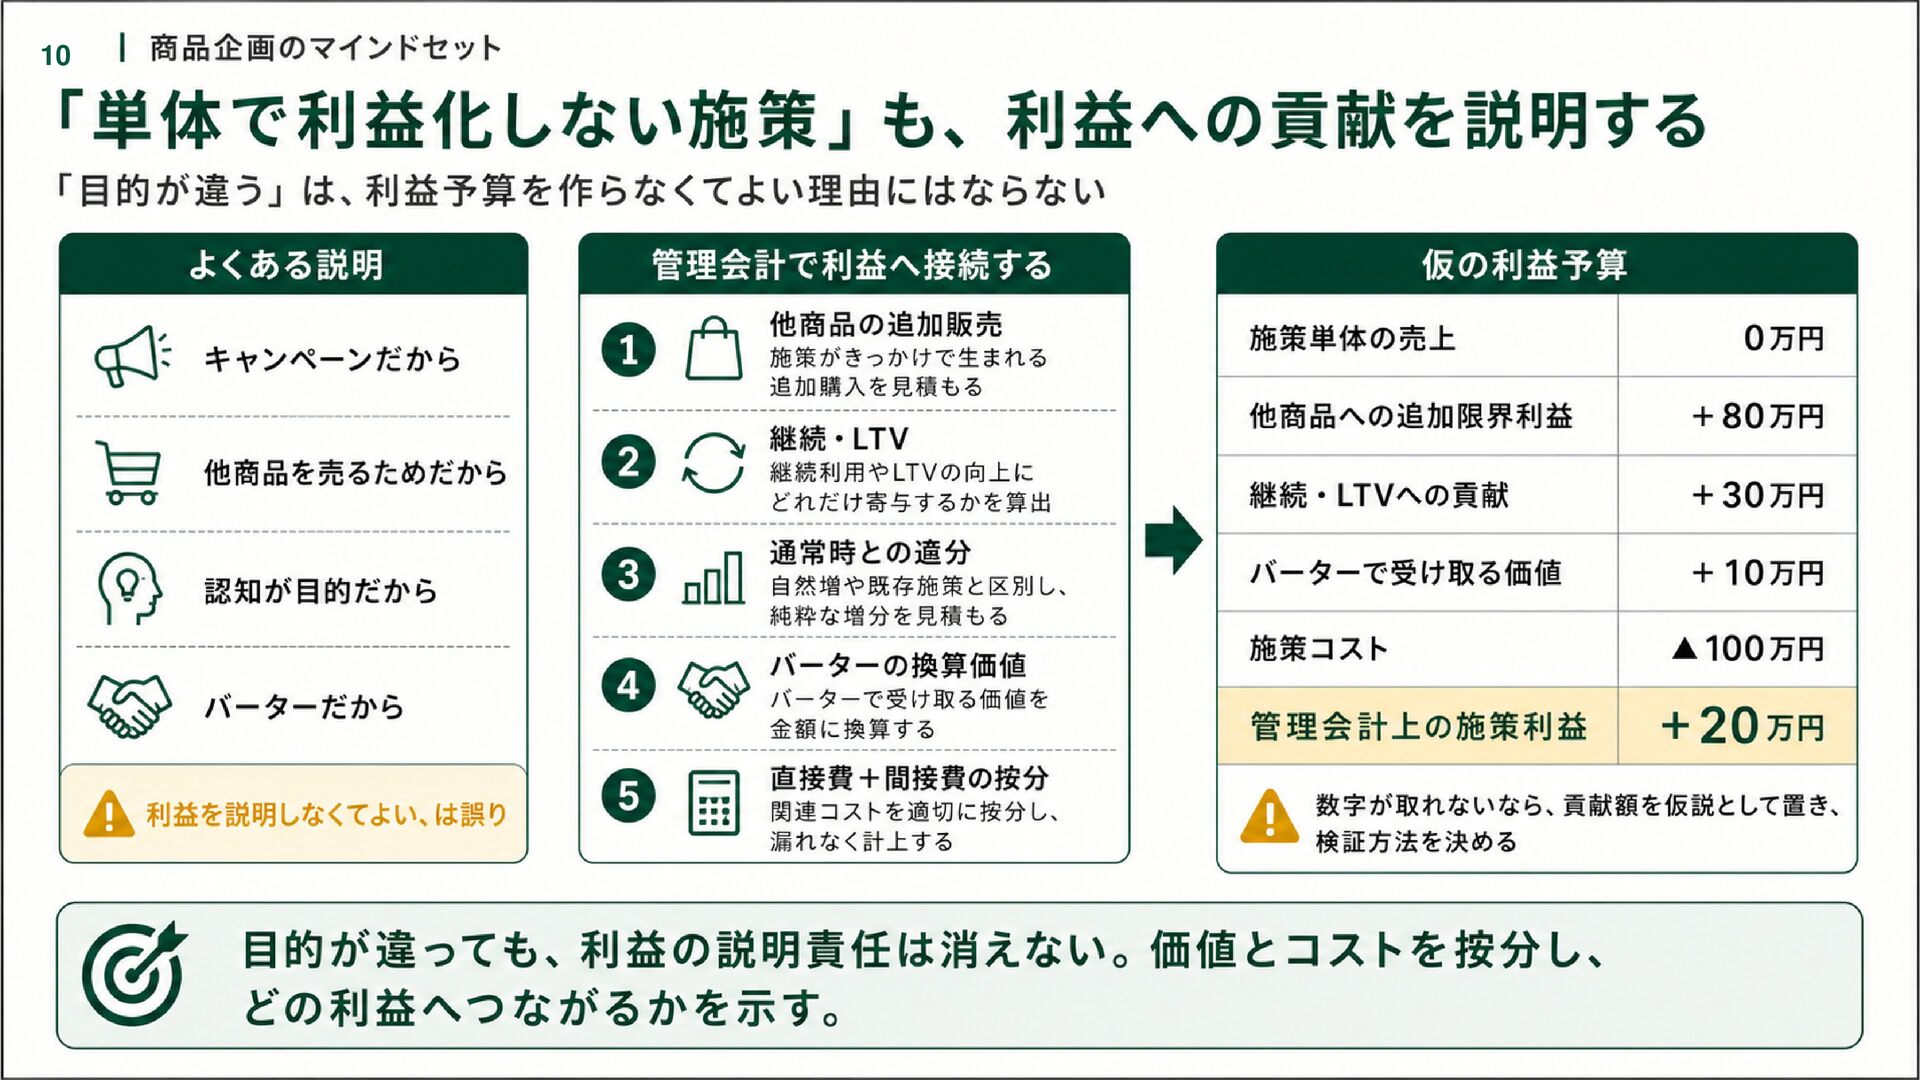
## 10. 「単体で利益化しない施策」も、利益への貢献を説明する キャンペーン、他商品とのバーター、認知施策、既存顧客への付帯サービスなどでは、次のように言われることがある。 この施策の目的は売上ではない 他の商品を売るための施策である キャンペーンだから、単体では赤字でもよい バーターなので、利益予算を作る必要はない 施策単体の売上を目的にしないことはあり得る。しかし、「目的が違う」ことは、利益を説明しなくてよい理由にはならない。 一時的に赤字を許容する場合でも、管理会計上は、どの利益へ、どれだけ貢献するのかを置く。
¦ 利益への接続 ¦ 数字で置くもの ¦ ¦---¦---¦ ¦ 他商品の販売 ¦ 追加販売数 × 限界利益 ¦ ¦ 継続・LTV ¦ 解約抑止数 × 将来の限界利益 ¦ ¦ キャンペーン効果 ¦ 通常時との差分 × 限界利益 ¦ ¦ バーター ¦ 受け取る価値の公正な換算額 ¦ ¦ コスト ¦ 直接費 + 間接費の管理会計上の按分 ¦ ### 仮の利益予算 ¦ 区分 ¦ 金額 ¦ ¦---¦---:¦ ¦ 施策単体の売上 ¦ 0万円 ¦ ¦ 他商品への追加限界利益 ¦ +80万円 ¦ ¦ 継続・LTVへの貢献 ¦ +30万円 ¦ ¦ バーターで受け取る価値 ¦ +10万円 ¦ ¦ 施策コスト ¦ ▲100万円 ¦ ¦ 管理会計上の施策利益 ¦ +20万円 ¦ これらの数字をまだ取得できないのであれば、貢献額を仮説として置き、検証方法を決める。 短期的なお題目だけで利益との接続を曖昧にすると、長期的には、何のためにコストを使い続けているのか説明できない施策になる。 **Takeaway:** 目的が違っても、利益の説明責任は消えない。価値とコストを按分し、最終的にどの利益へつながるのかを示す。 10
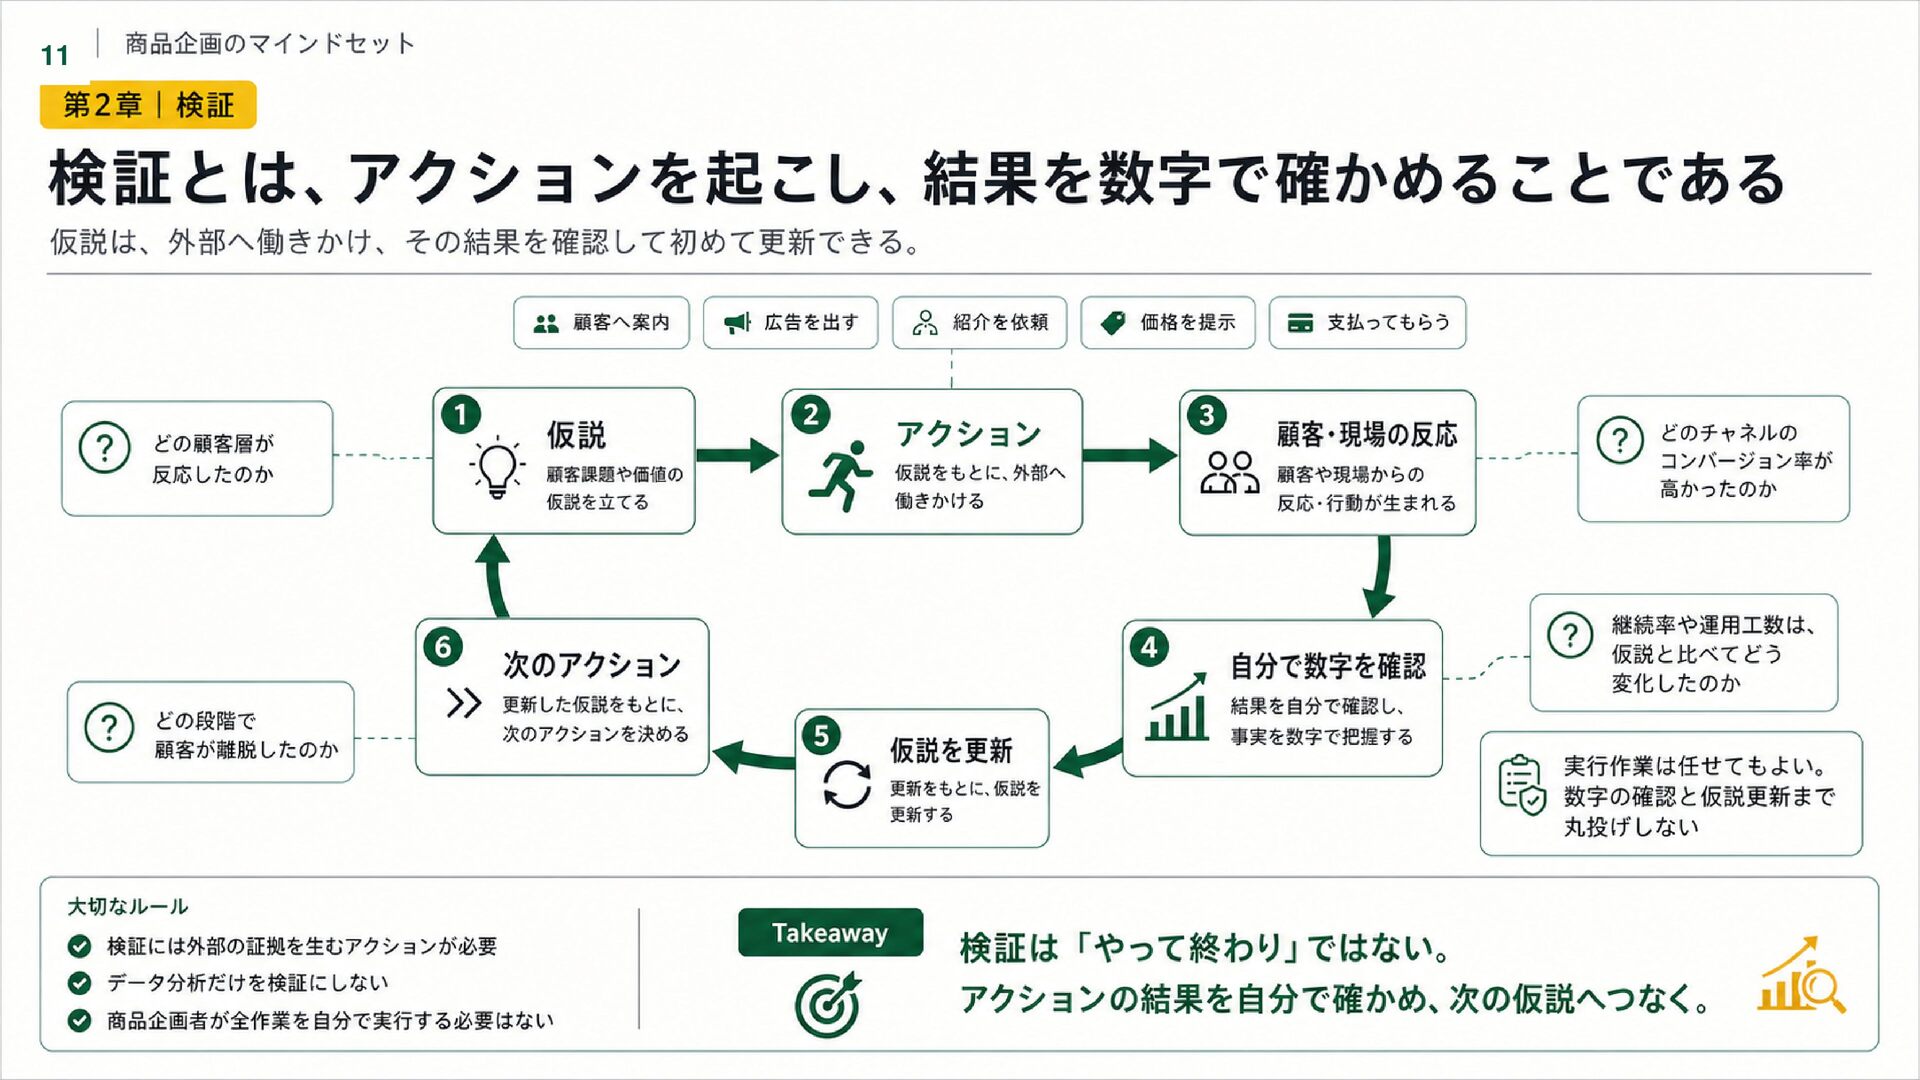
## 11. 検証とは、アクションを起こし、結果を数字で確かめることである 仮説は、考えただけでは検証されない。 顧客へ案内する。広告を出す。紹介を依頼する。商談する。価格を提示する。実際に支払ってもらう。 検証とは、外部へアクションを起こし、その結果として何が起きたのかを数字で確かめることである。 > 仮説 > →
アクション > → 顧客・現場の反応 > → 自分で数字を確認 > → 仮説を更新 > → 次のアクション 確認する数字の例: どの顧客層が反応したのか どのチャネルのコンバージョン率が高かったのか どの段階で顧客が離脱したのか 継続率や運用工数は、仮説と比べてどう変化したのか 実行作業を他の人やAIへ任せてもよい。しかし、結果の数字を自分で確かめ、仮説を更新する責任まで丸投げしてはいけない。 **Takeaway:** 検証は「やって終わり」ではない。アクションの結果を自分で確かめ、次の仮説へつなぐ。 11
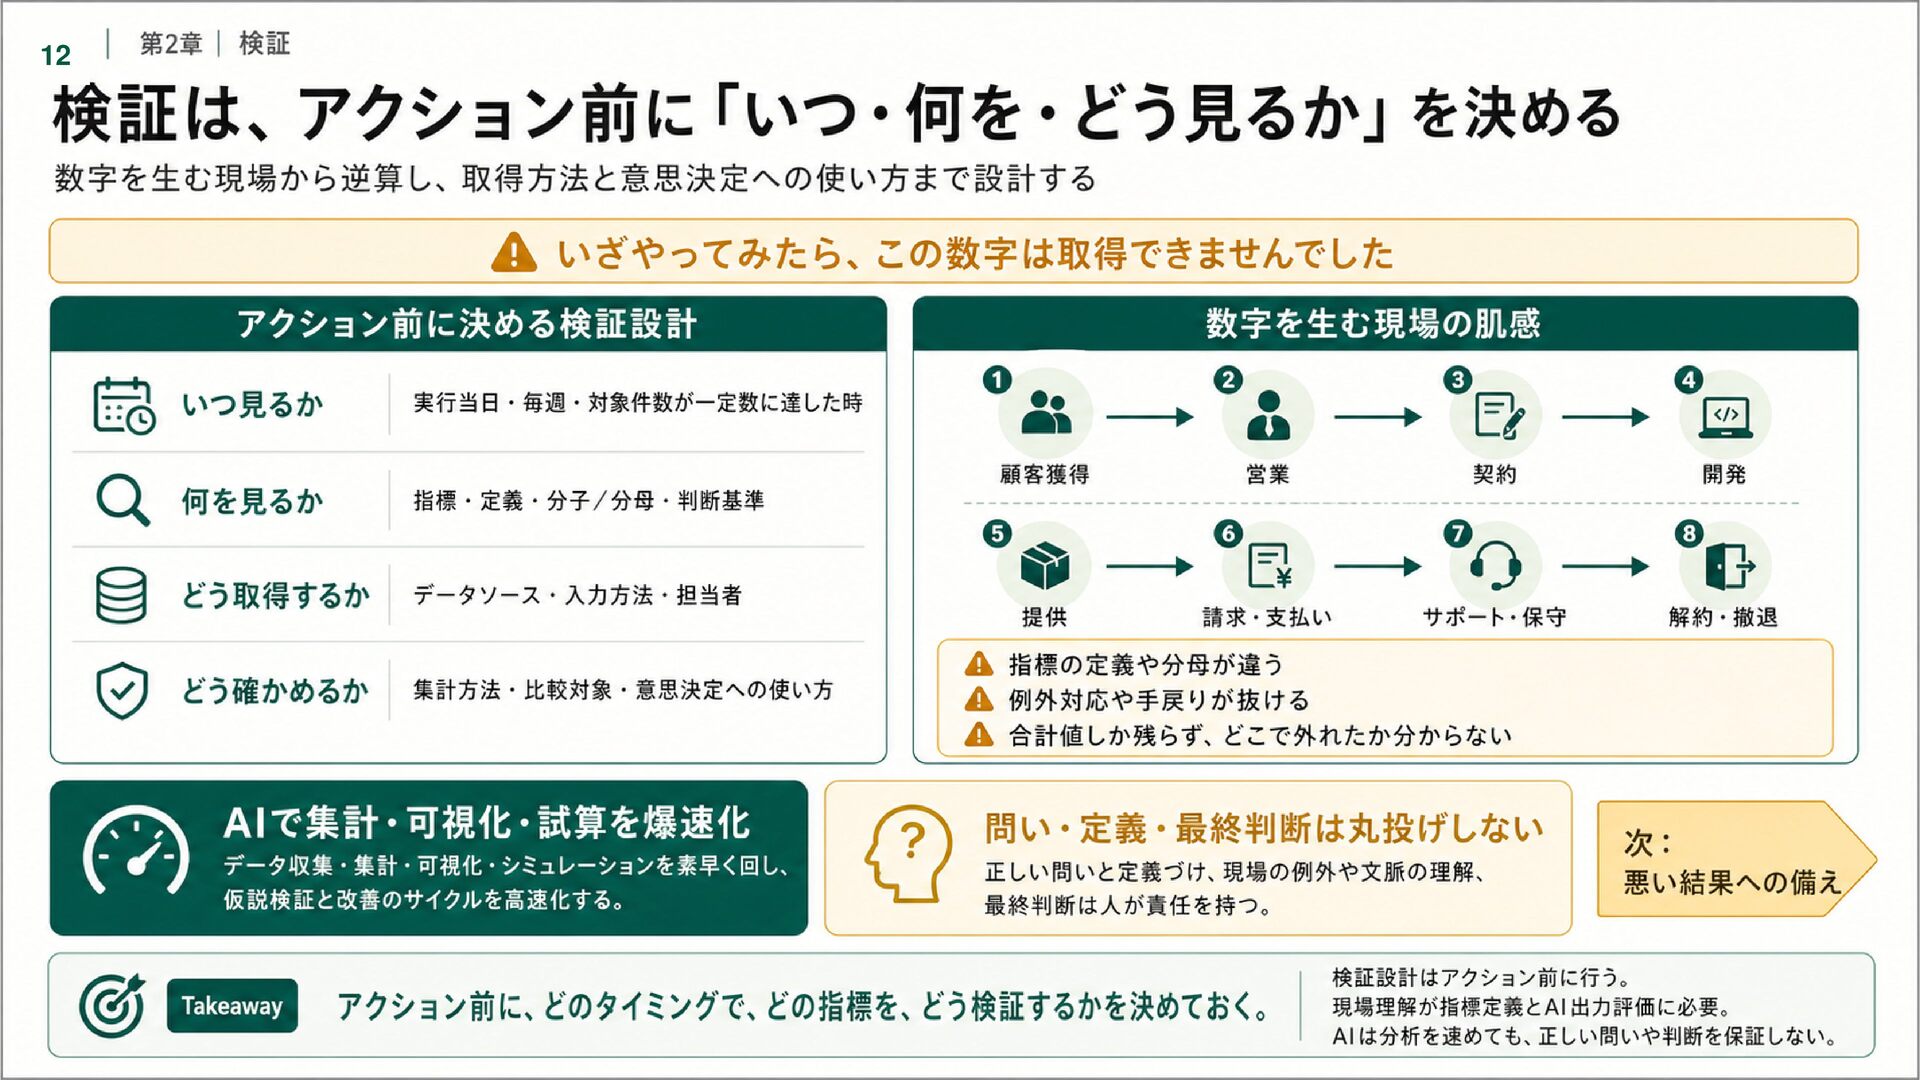
## 12. 検証は、アクション前に「いつ・何を・どう見るか」を決める アクションを起こしてから、検証方法を考えるのでは遅い。 事前に、次を決めておく。 ¦ 検証設計 ¦ 決めること ¦
¦---¦---¦ ¦ いつ見るか ¦ 実行当日、毎週、対象件数が一定数に達した時など ¦ ¦ 何を見るか ¦ 指標、定義、分子・分母、判断基準 ¦ ¦ どう取得するか ¦ データソース、入力方法、担当者 ¦ ¦ どう確かめるか ¦ 集計方法、比較対象、意思決定への使い方 ¦ 事前設計がないと、実行後に次の問題が起きる。 欲しかった数字が取得できない 指標の定義や分母が人によって違う 例外対応や手戻りが数字から抜ける 合計値しか残らず、どこで仮説が外れたのか分からない 検証設計には、数字を生む現場の理解が必要である。 > 顧客獲得 → 営業 → 契約 → 開発 → 提供 → 請求・支払い → サポート・保守 → 解約・撤退 AIで集計、可視化、試算を行ってもよい。しかし、現場の肌感がなければ適切な問いを設計できず、AIの答えも評価できない。 **Takeaway:** アクション前に、どのタイミングで、どの指標を、どう検証するかを決めておく。 12
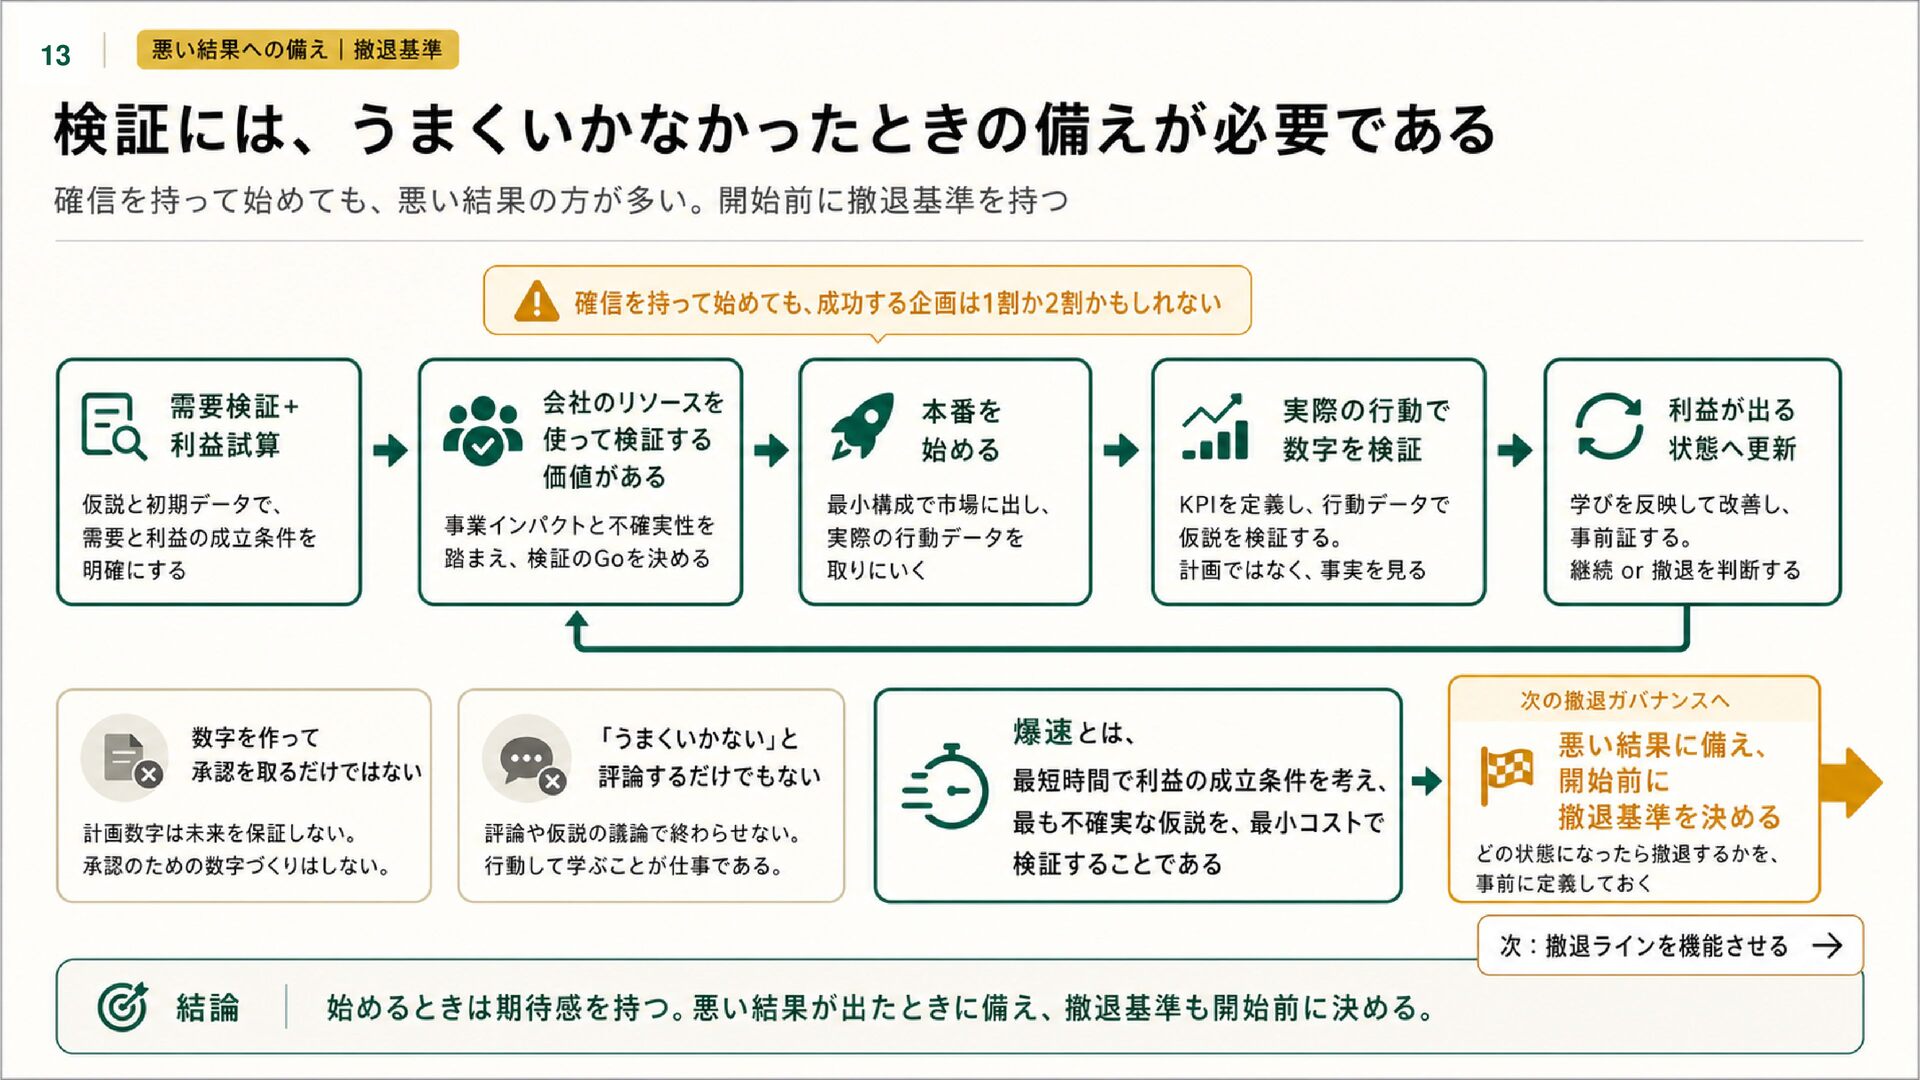
## 13. 検証には、うまくいかなかったときの備えが必要である 需要検証と利益試算を行い、「この仮説なら会社のリソースを使って検証する価値がある」と判断できたら、本番を始める。 ただし、確信を持って始めても、成功する企画は1割か2割かもしれない。 検証は、うまくいく結果を証明するためだけのものではない。悪い結果が出たときに、仮説を更新するか、やめるかを判断するためのものでもある。 商品企画の仕事は、 数字を作って承認を取ることではない 「うまくいかない」と評論するだけでもない 実際の行動で数字を確かめ、利益が出る状態へ更新することである
> 爆速とは、最短時間で利益の成立条件を考え、最も不確実な仮説を、最小コストで検証することである。 悪い結果が出た場合に「やめるときは、しっかりやめる」ため、開始前に撤退基準を決める。 **Takeaway:** 始めるときは期待感を持つ。悪い結果が出たときに備え、撤退基準も開始前に決める。 13
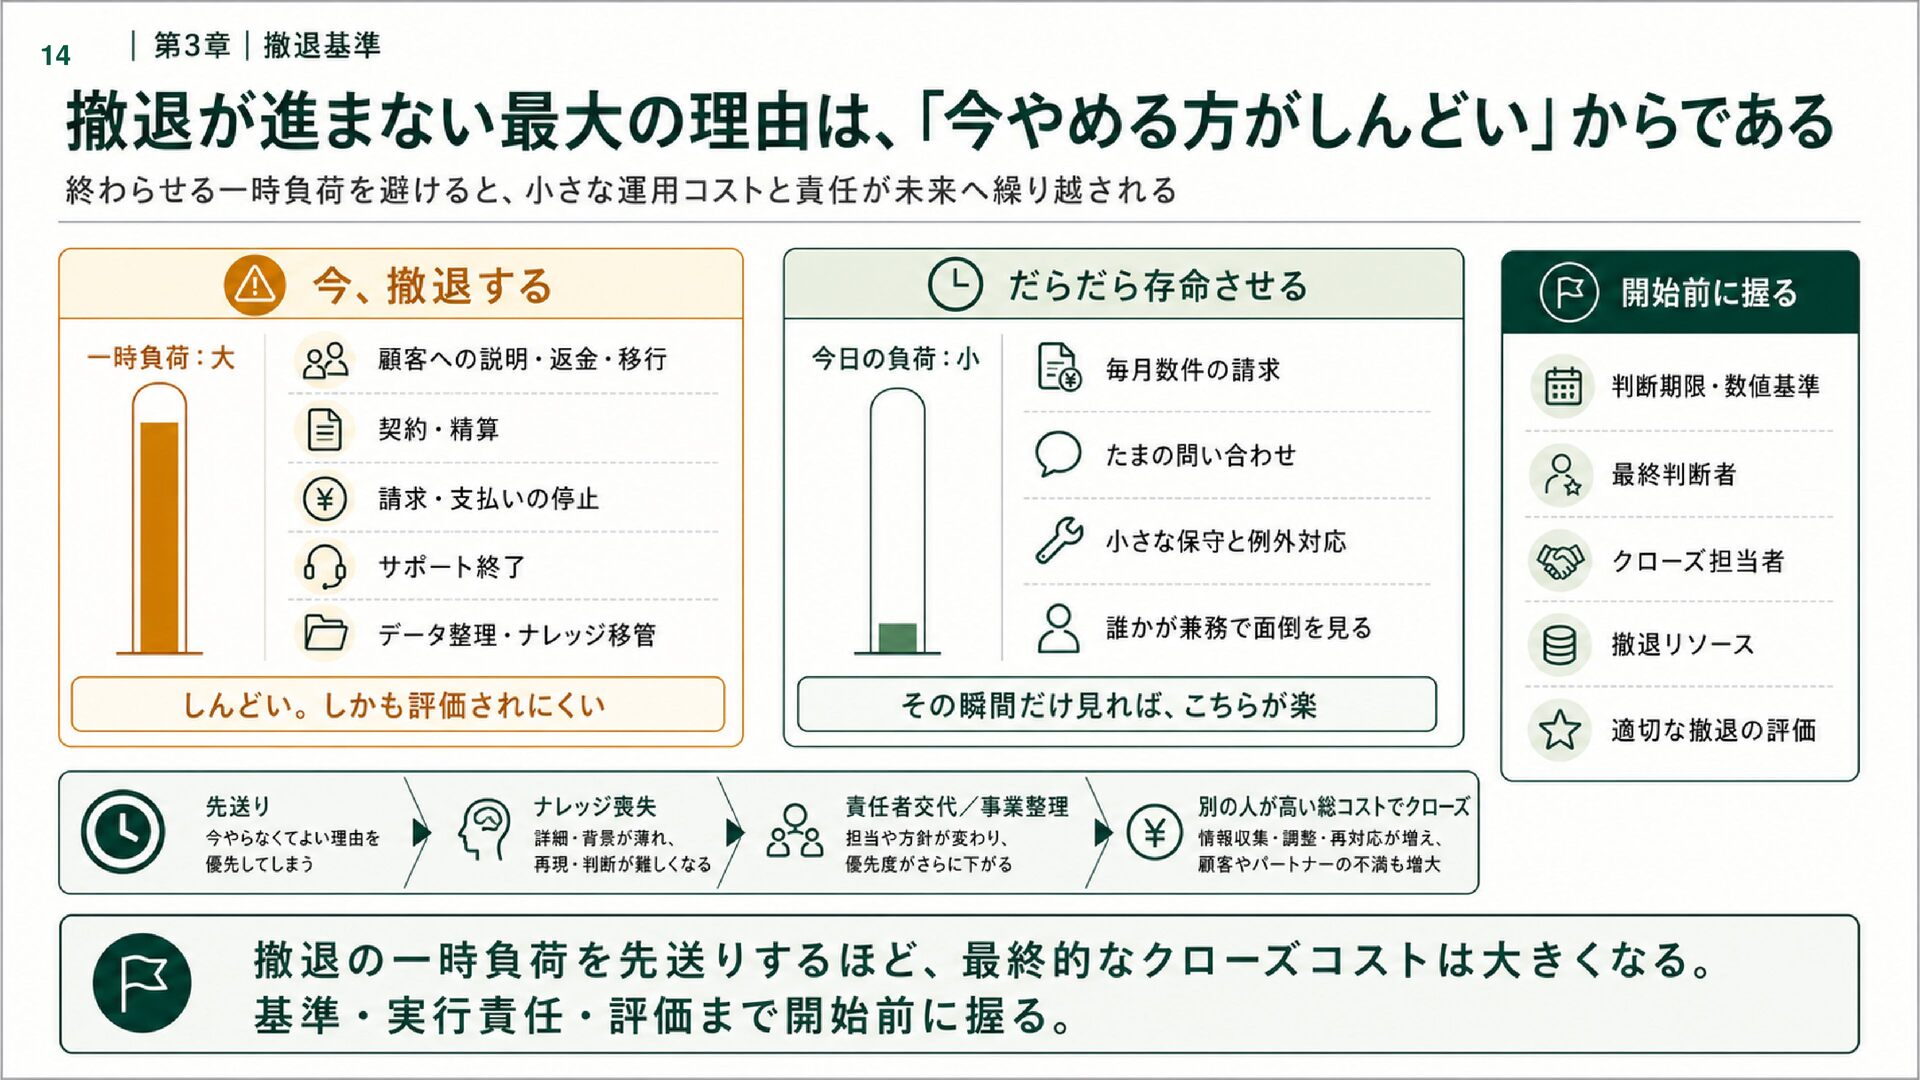
## 14. 撤退が進まない最大の理由は、「今やめる方がしんどい」からである 撤退基準を満たしているのに、撤退しない企画がある。 理由はシンプルである。 > 撤退する瞬間には、大きな一時負荷が発生する。 > 一方、だらだら存命させるだけなら、今日の負荷は比較的小さい。 ###
今、撤退する場合 顧客への説明、返金、移行対応 パートナーとの契約・精算 請求や支払いの停止 サポート終了と問い合わせ対応 社内の承認、データ整理、ナレッジ移管 ### 存命させる場合 毎月数件の請求処理 たまに発生する問い合わせ 小さな保守と例外対応 誰かが兼務で面倒を見る その瞬間だけを見れば、撤退を先送りした方が楽である。 しかも、多くの会社では、数字を伸ばした人は評価されても、撤退の一時負荷を引き受けた人はほとんど評価されない。 その結果、企画は存命し続け、責任者が変わったときや、全社的な事業整理のタイミングで、別の人がまとめてクローズする。時間が経つほどナレッジは失われ、総コストと顧客・パートナーへの迷惑は大きくなる。 だから、本番を始める前に責任者と握る。 判断期限と数値基準 最終判断者とクローズ担当者 撤退に必要な一時リソース 顧客・パートナーへの対応 適切に撤退したことの評価 **Takeaway:** 撤退の一時負荷を先送りするほど、最終的なクローズコストは大きくなる。基準、実行責任、評価まで開始前に握る。 14
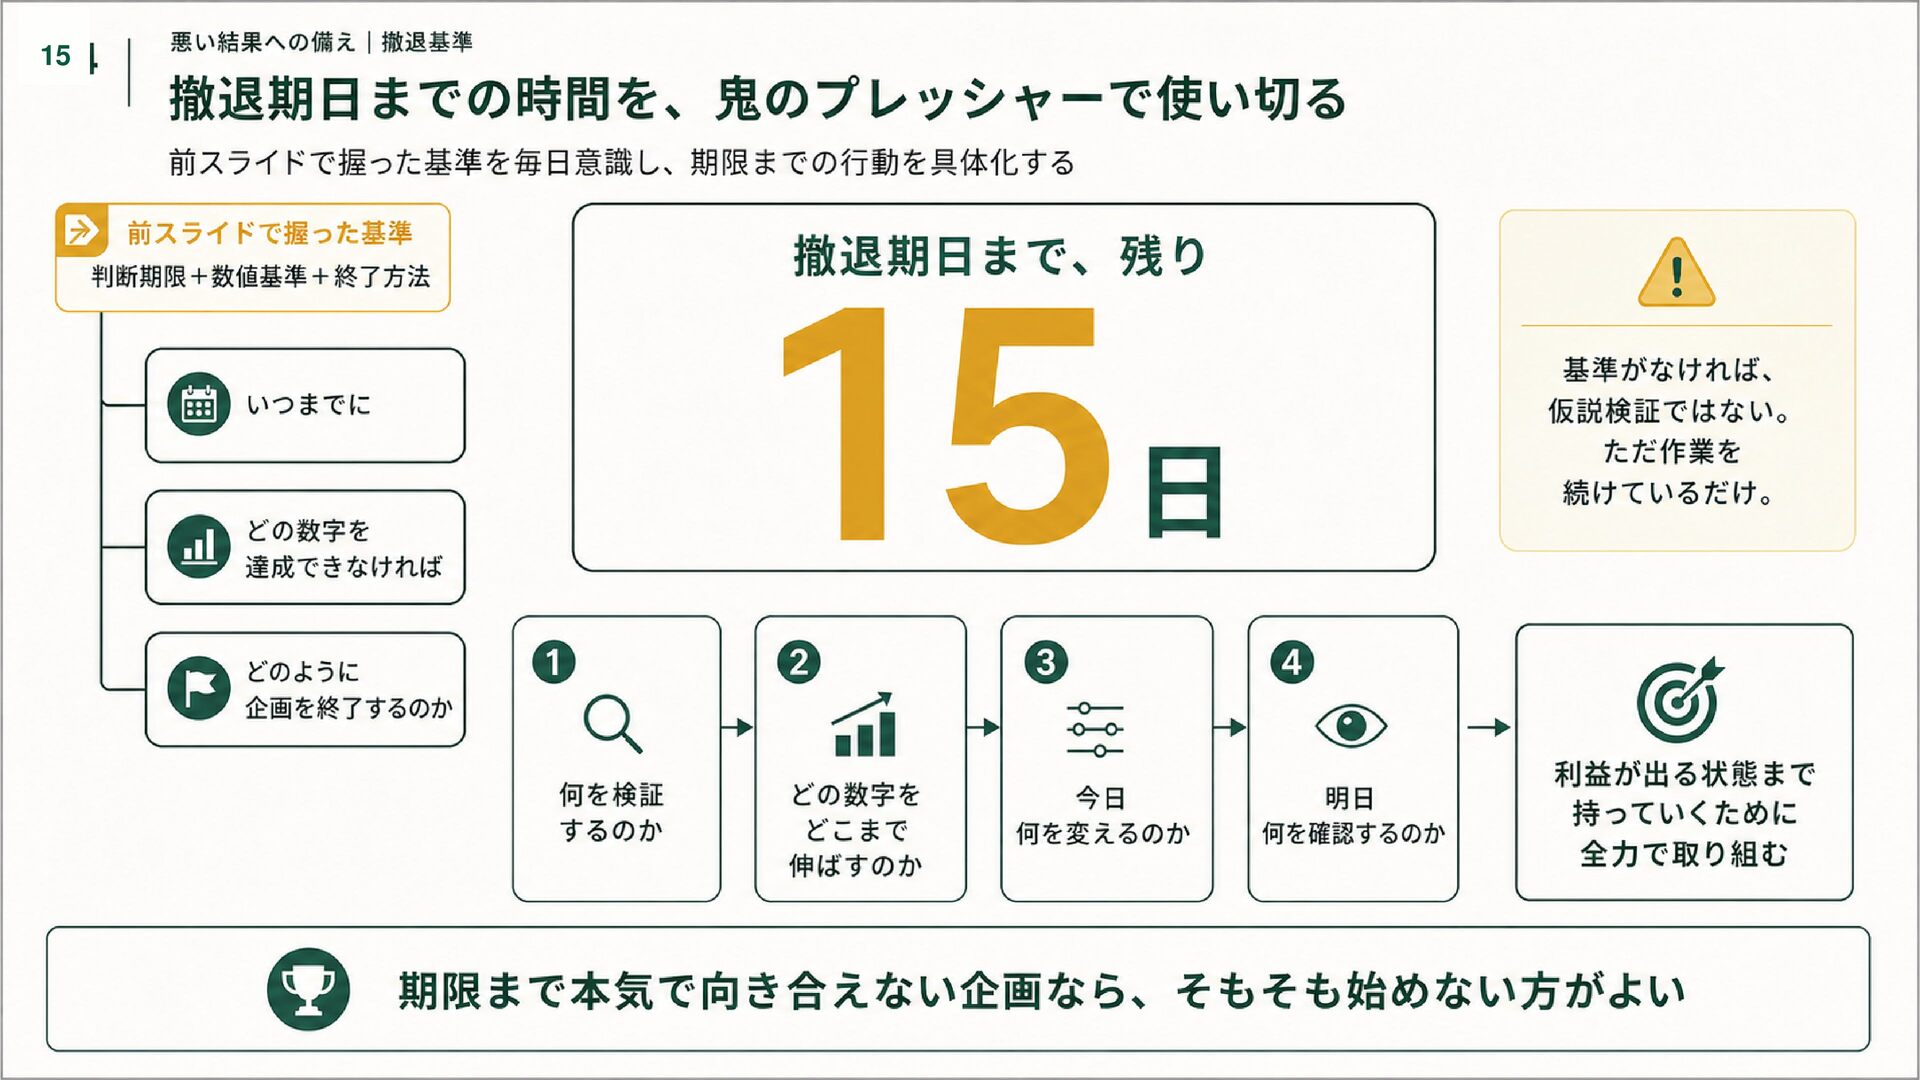
## 15. 撤退期日までの時間を、鬼のプレッシャーで使い切る もし、今進めている企画の撤退基準が分からないのであれば、まずその基準を立てる。 いつまでに どの数字を達成できなければ どのように企画を終了するのか 基準がなければ、仮説検証ではない。ただ作業を続けているだけである。 ### 撤退期日まで、残り15日
その15日間で、 何を検証するのか どの数字をどこまで伸ばすのか 今日何を変えるのか 明日何を確認するのか を明確にし、利益が出る状態まで持っていくために全力で取り組む。 **Takeaway:** 期限まで本気で向き合えない企画なら、そもそも始めない方がよい。 15
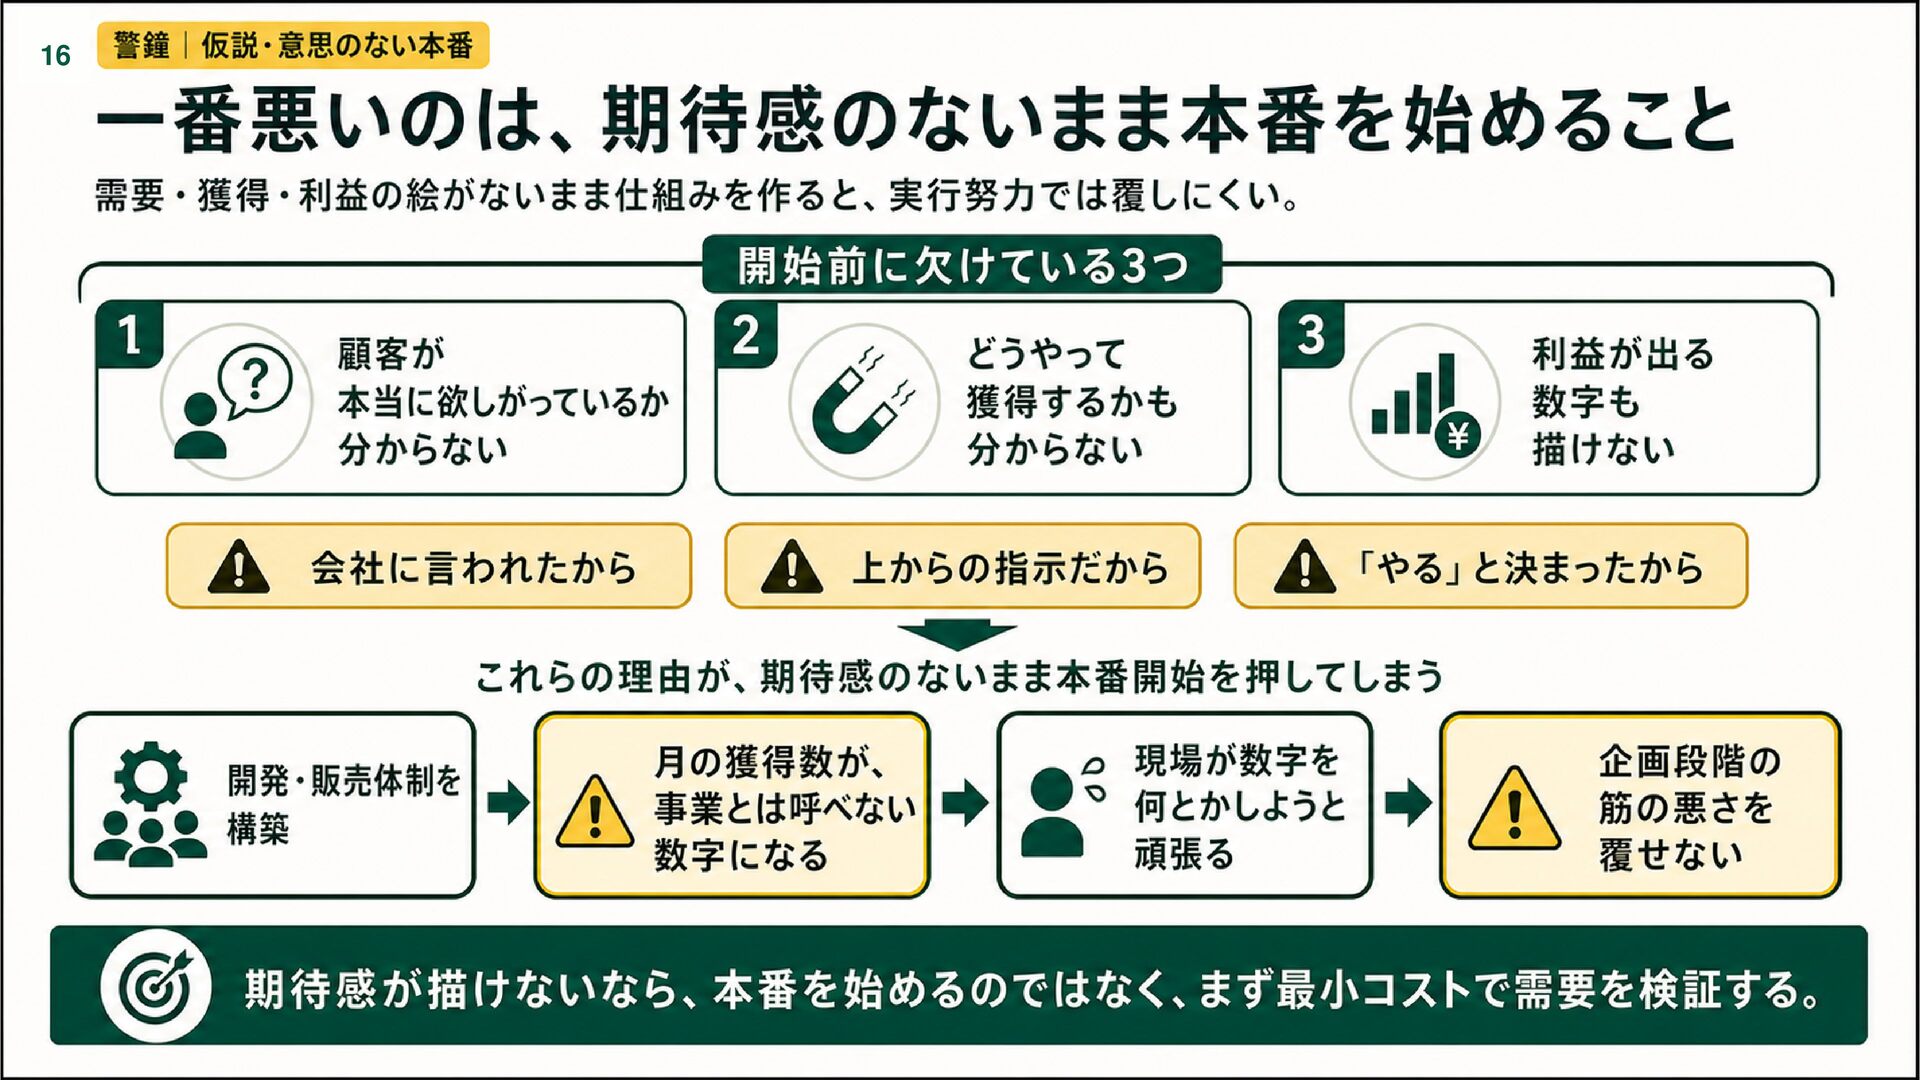
## 16. 一番悪いのは、期待感のないまま本番を始めること 顧客が本当に欲しがっているか分からない。 どうやって獲得するかも分からない。 利益が出る数字も描けない。 それでも、 会社に言われたから 上からの指示だから 「やる」と決まったから
という理由だけで、開発や販売体制の構築を始めてしまう。 月の獲得数は、事業とは呼べない数字になる。現場は数字を何とかしようと頑張るが、企画段階で筋が悪いものは、実行段階の努力だけでは簡単に覆せない。 **Takeaway:** 期待感が描けていない状態で、本番の仕組みを作り始めてはいけない。 16
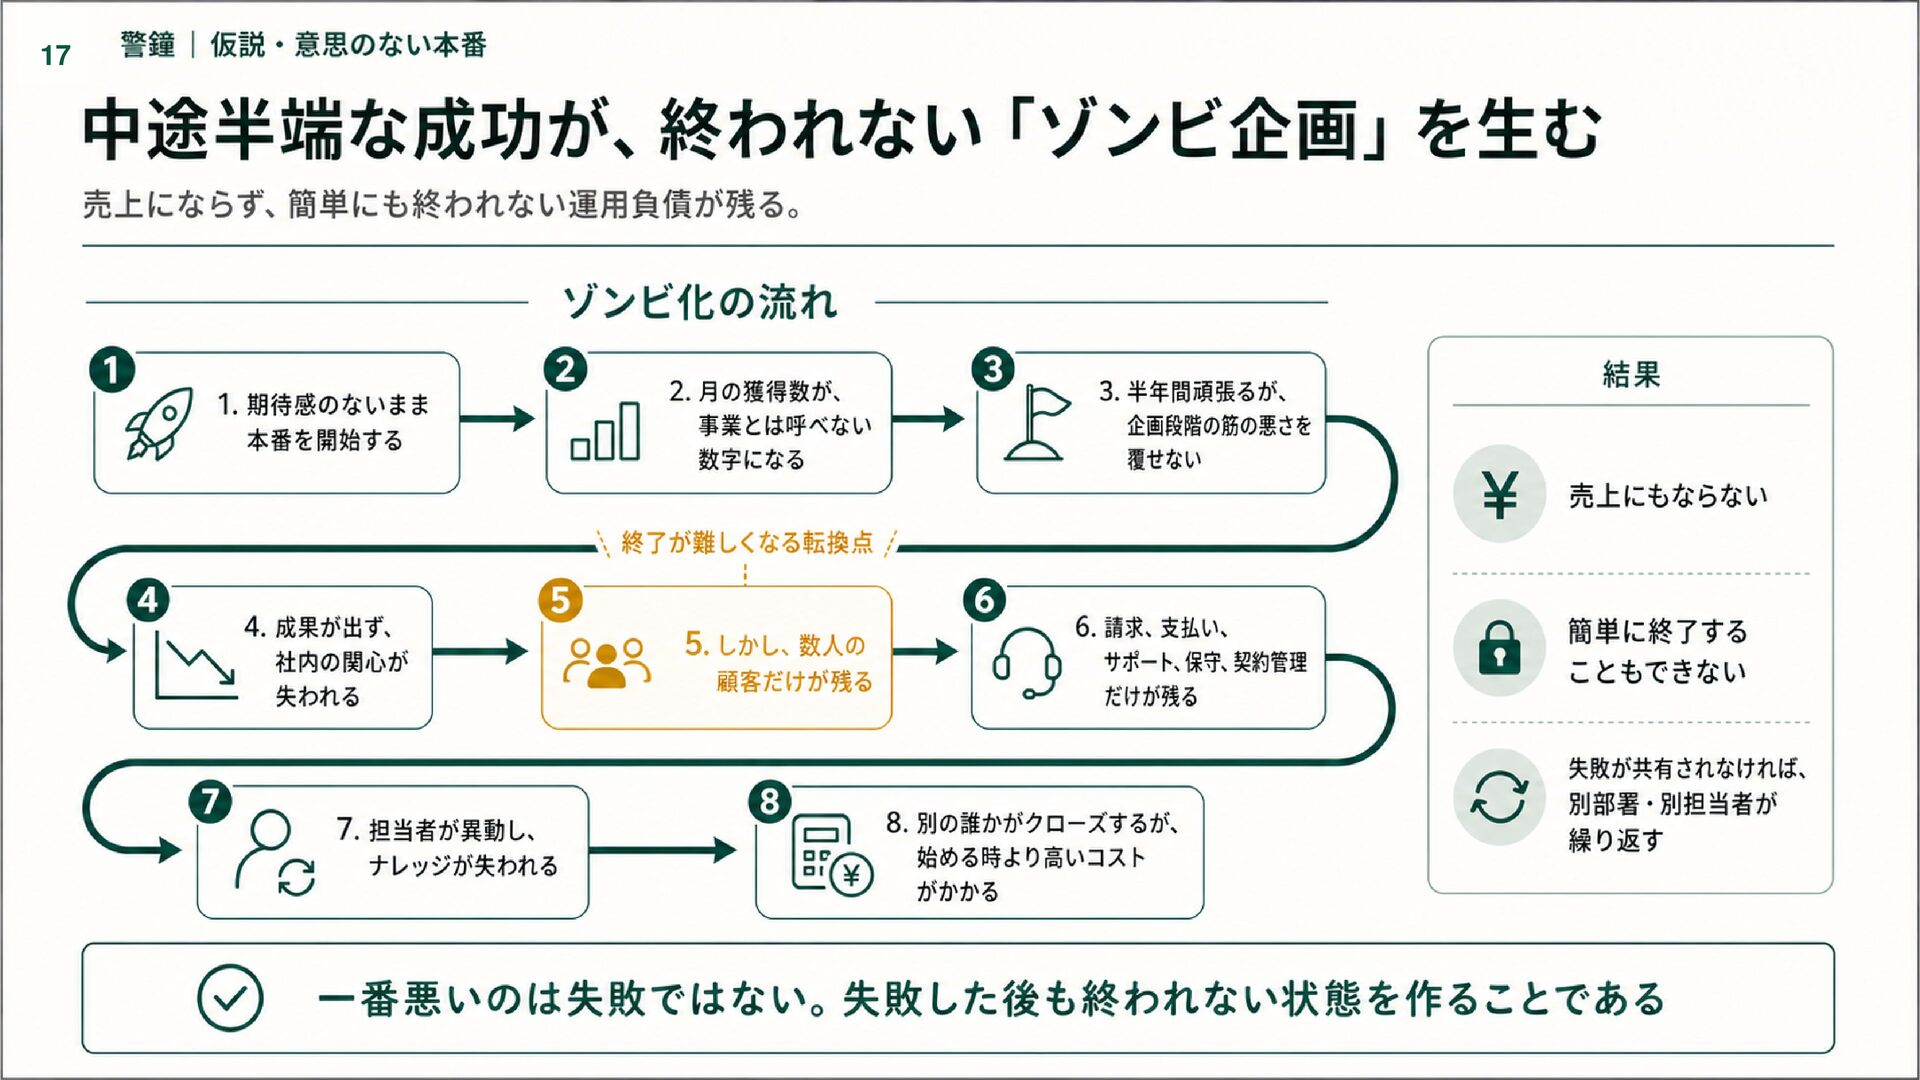
## 17. 中途半端な成功が、終われない「ゾンビ企画」を生む ### ゾンビ化の流れ 1. 期待感のないまま本番を開始する 2. 月の獲得数が、事業とは呼べない数字になる 3.
半年間頑張るが、企画段階の筋の悪さを覆せない 4. 成果が出ず、社内の関心が失われる 5. しかし、数人の顧客だけが残る 6. 請求、支払い、サポート、保守、契約管理だけが残る 7. 担当者が異動し、ナレッジが失われる 8. 別の誰かがクローズするが、始める時より高いコストがかかる 売上にもならず、簡単に終了することもできない状態が残る。 この失敗が会社の歴史として共有されず、再発を防ぐ仕組みも作られないと、別の部署、別の担当者が同じことを繰り返す。 **Takeaway:** 一番悪いのは失敗ではない。失敗した後も終われない状態を作ることである。 17
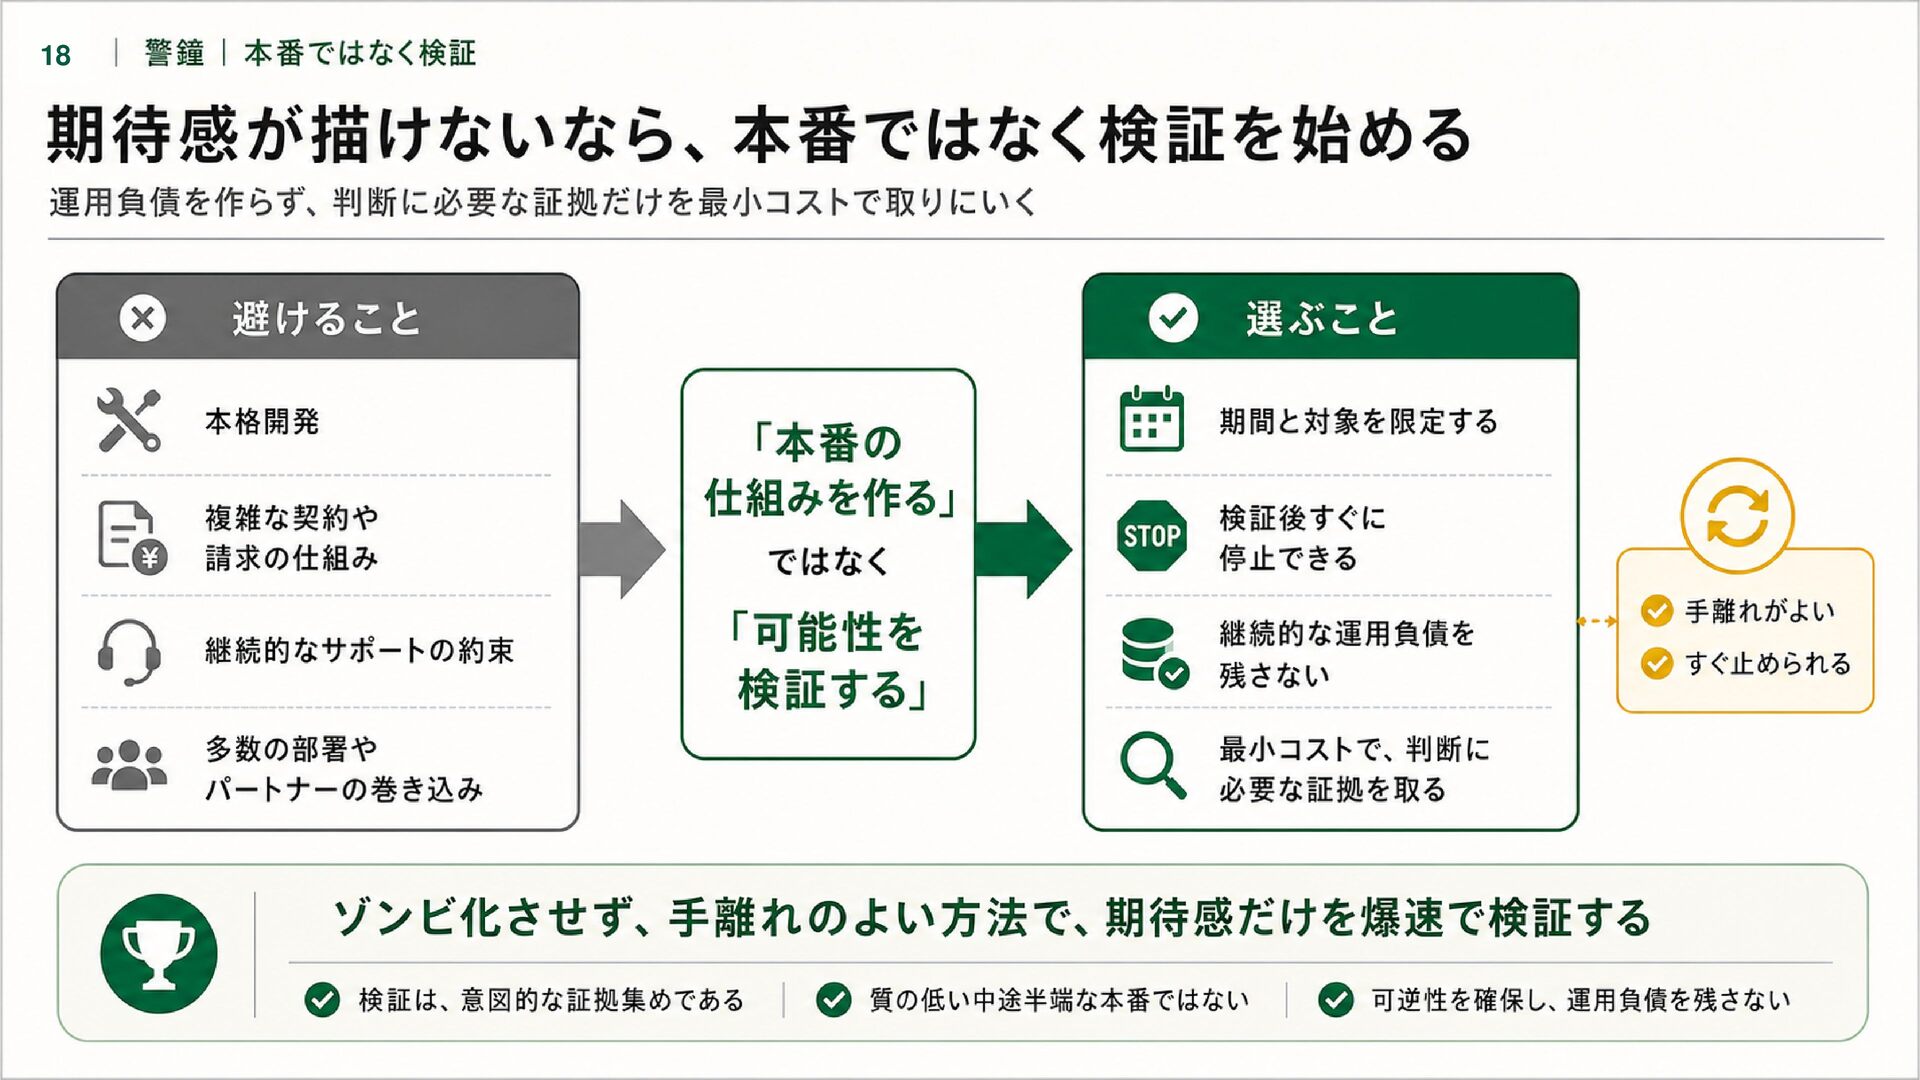
## 18. 期待感が描けないなら、本番ではなく検証を始める 成功する絵が描けない。利益が出る期待感も持てない。それでも可能性を確認する必要がある。 このときに、中途半端な商品や運用体制を立て付けてはいけない。 避けること: 本格開発 複雑な契約や請求の仕組み 継続的なサポートの約束 多数の部署やパートナーの巻き込み
選ぶこと: 期間と対象を限定する 検証後すぐに停止できる 継続的な運用負債を残さない 最小コストで、判断に必要な証拠を取る **Takeaway:** ゾンビ化させず、手離れのよい方法で、期待感だけを爆速で検証する。 18
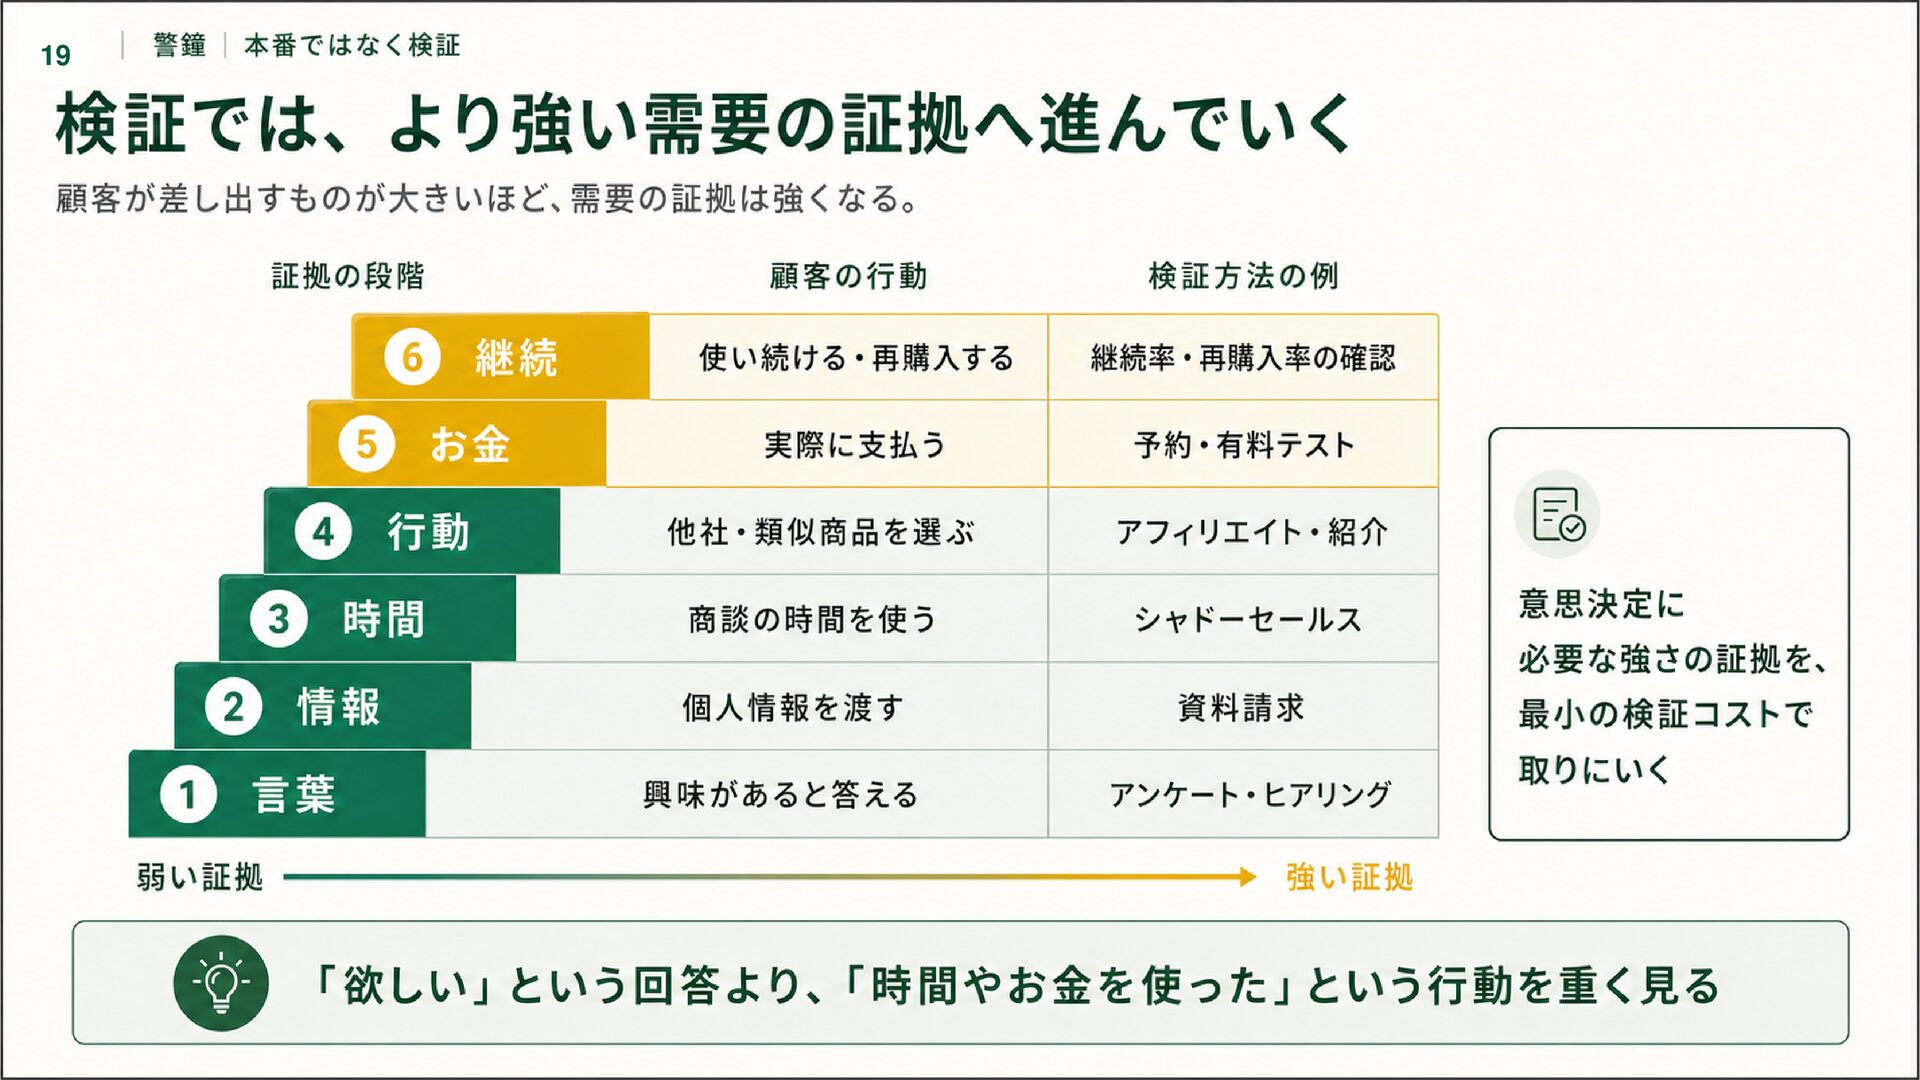
## 19. 検証では、より強い需要の証拠へ進んでいく 需要の証拠は、顧客が差し出すものが大きいほど強くなる。 ¦ 証拠の段階 ¦ 顧客の行動 ¦ 検証方法の例
¦ ¦---¦---¦---¦ ¦ 言葉 ¦ 興味があると答える ¦ アンケート・ヒアリング ¦ ¦ 情報 ¦ 個人情報を渡す ¦ 資料請求 ¦ ¦ 時間 ¦ 商談の時間を使う ¦ シャドーセールス ¦ ¦ 行動 ¦ 他社・類似商品を選ぶ ¦ アフィリエイト・紹介 ¦ ¦ お金 ¦ 実際に支払う ¦ 予約・有料テスト ¦ ¦ 継続 ¦ 使い続ける・再購入する ¦ 継続率・再購入率の確認 ¦ 安い検証だけを選べばよいわけではない。意思決定に必要な強さの証拠を、最小の検証コストで取りにいく。 **Takeaway:** 「欲しい」という回答より、「時間やお金を使った」という行動を重く見る。 19
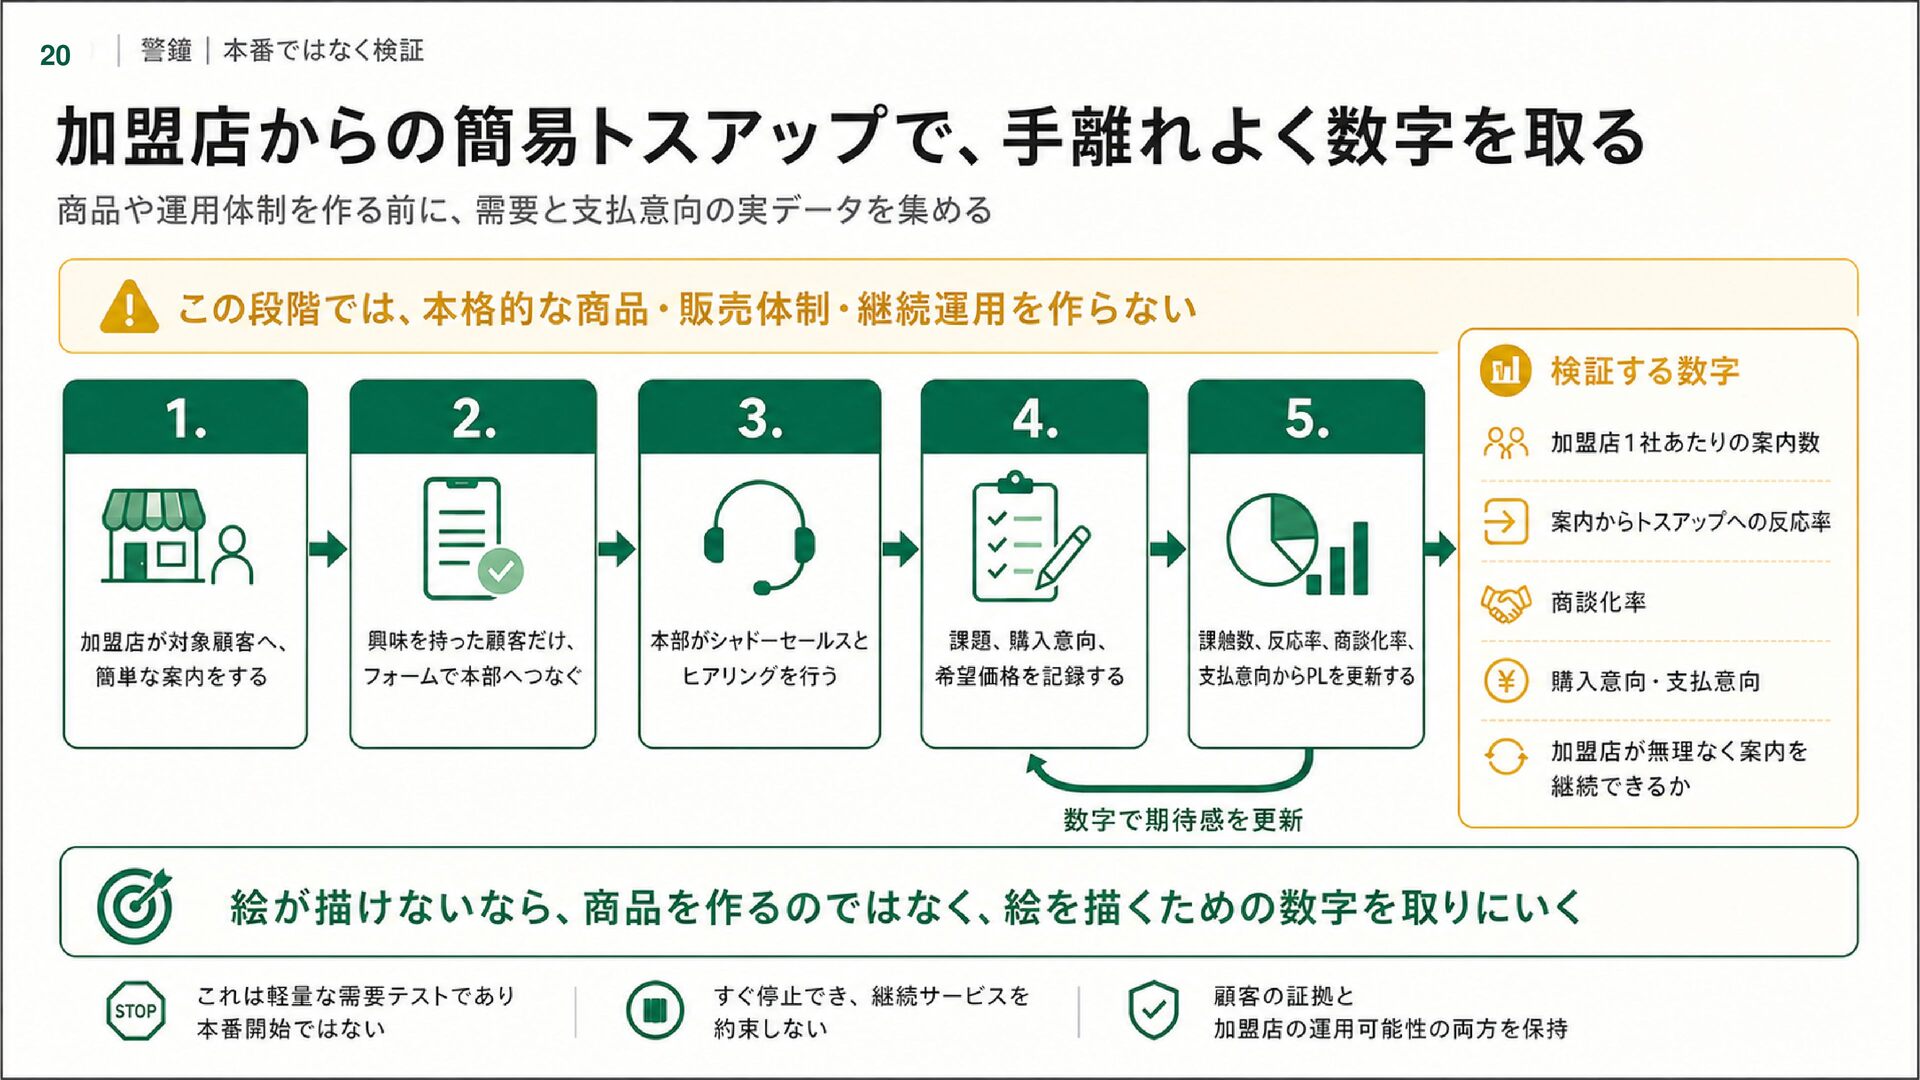
## 20. 加盟店からの簡易トスアップで、手離れよく数字を取る ### 簡易な需要検証フロー 1. 加盟店が対象顧客へ、簡単な案内をする 2. 興味を持った顧客だけ、フォームで本部へつなぐ 3.
本部がシャドーセールスとヒアリングを行う 4. 課題、購入意向、希望価格を記録する 5. 接触数、反応率、商談化率、支払意向からPLを更新する この段階では、本格的な商品、販売体制、継続運用を作らない。 検証する数字: 加盟店1社あたりの案内数 案内からトスアップへの反応率 商談化率 購入意向・支払意向 加盟店が無理なく案内を継続できるか **Takeaway:** 絵が描けないなら、商品を作るのではなく、絵を描くための数字を取りにいく。 20
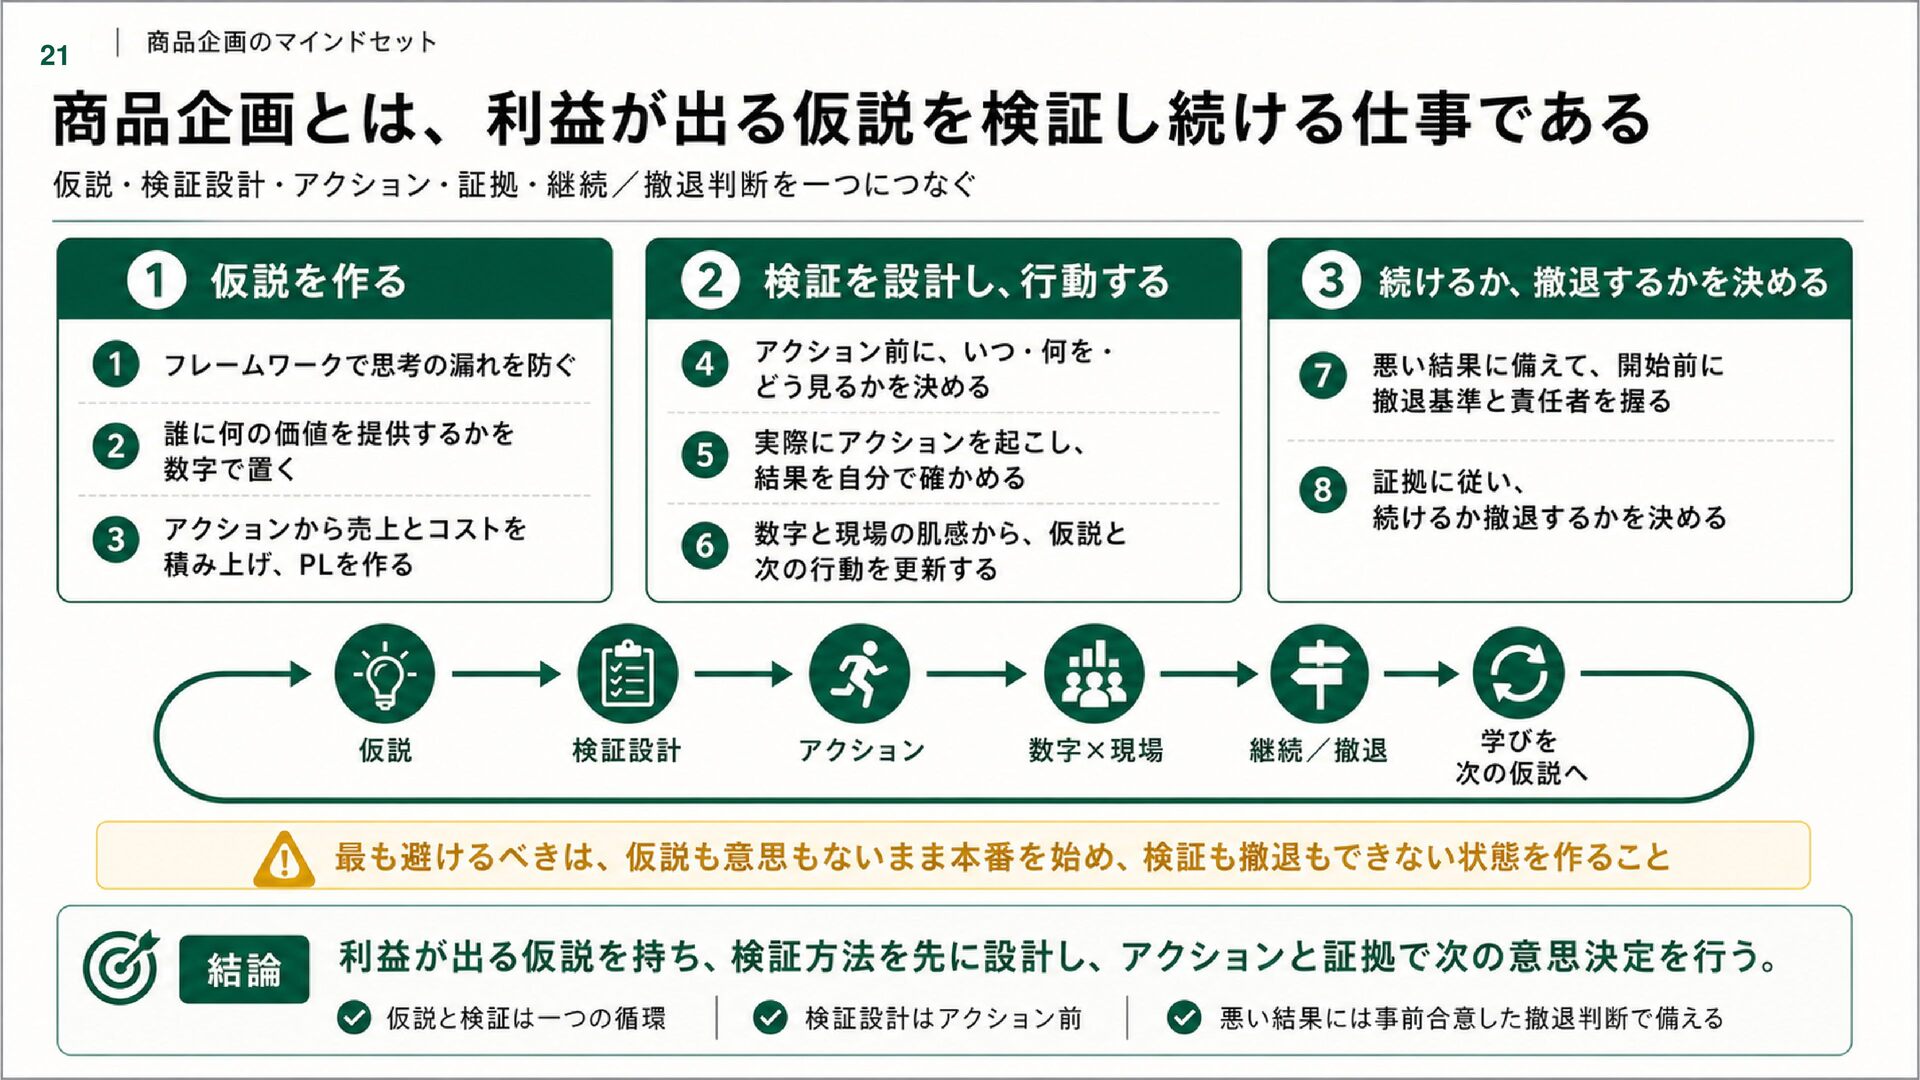
## 21. 商品企画とは、利益が出る仮説を検証し続ける仕事である 商品企画は、仮説と検証を一つの流れとして扱う。 ### 仮説を作る 1. フレームワークで思考の漏れを防ぐ 2. 誰に何の価値を提供するかを数字で置く
3. アクションから売上とコストを積み上げ、PLを作る ### 検証を設計し、行動する 4. アクション前に、いつ・何を・どう見るかを決める 5. 実際にアクションを起こし、結果を自分で確かめる 6. 数字と現場の肌感から、仮説と次の行動を更新する ### 続けるか、撤退するかを決める 7. 悪い結果に備えて、開始前に撤退基準と責任者を握る 8. 証拠に従い、続けるか撤退するかを決める 最も避けるべきなのは、仮説も意思もないまま本番を始め、検証も撤退もできない状態を作ることである。 **Takeaway:** 利益が出る仮説を持ち、検証方法を先に設計し、アクションと証拠で次の意思決定を行う。 21


 tepp521
 gatechnologies
 neuroenergia
 natsumidnx
 kintotechdev
 ikuodanaka
 shunsuke_takeuchi
 superstudio
 uemura2024
 stanby_inc
 auditech2022
 mercari_inc
 hannesfritz
 signer
 brad_frost
 marktimemedia
 baasie
 tenderlove
 lynnandtonic
 ks91
 rasmusluckow
 frankvandijk
 aleyda
 reverentgeek