Share
Embed
Transcript
104 slides
-
Na aula passada analisamos matrizes como transformações lineares. Construímos um
programa que permitiu ver o efeito de uma matriz sobre feixes de vetores unitários. -
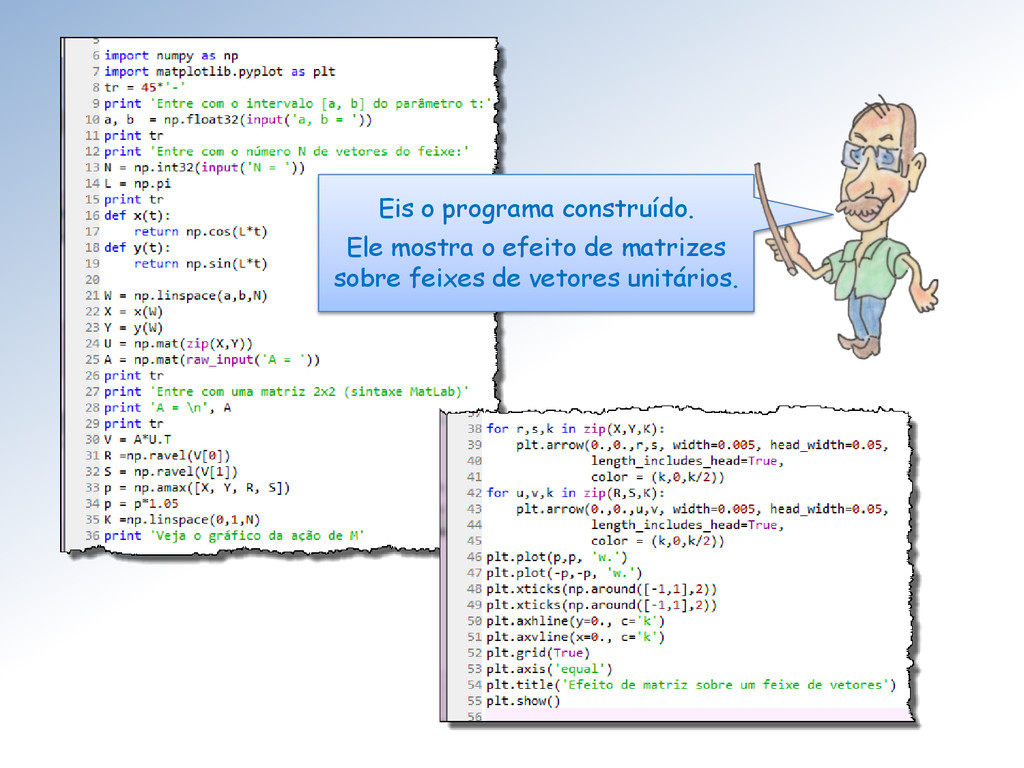
Eis o programa construído. Ele mostra o efeito de matrizes
sobre feixes de vetores unitários. -
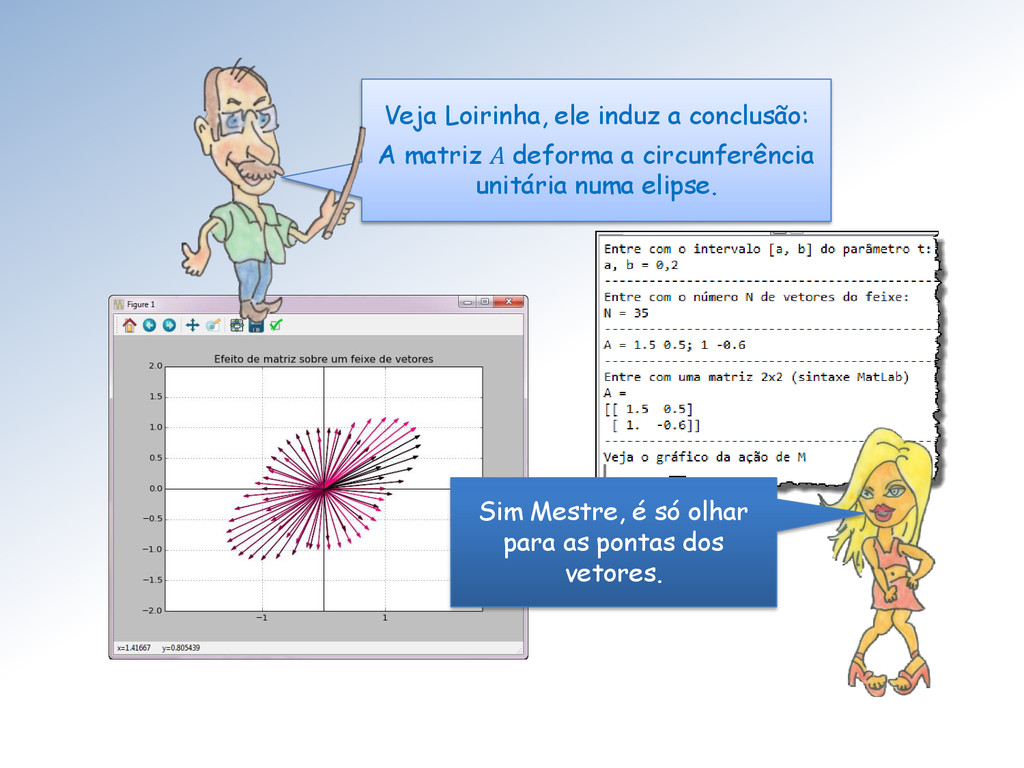
Sim Mestre, é só olhar para as pontas dos vetores.
Veja Loirinha, ele induz a conclusão: A matriz A deforma a circunferência unitária numa elipse. -
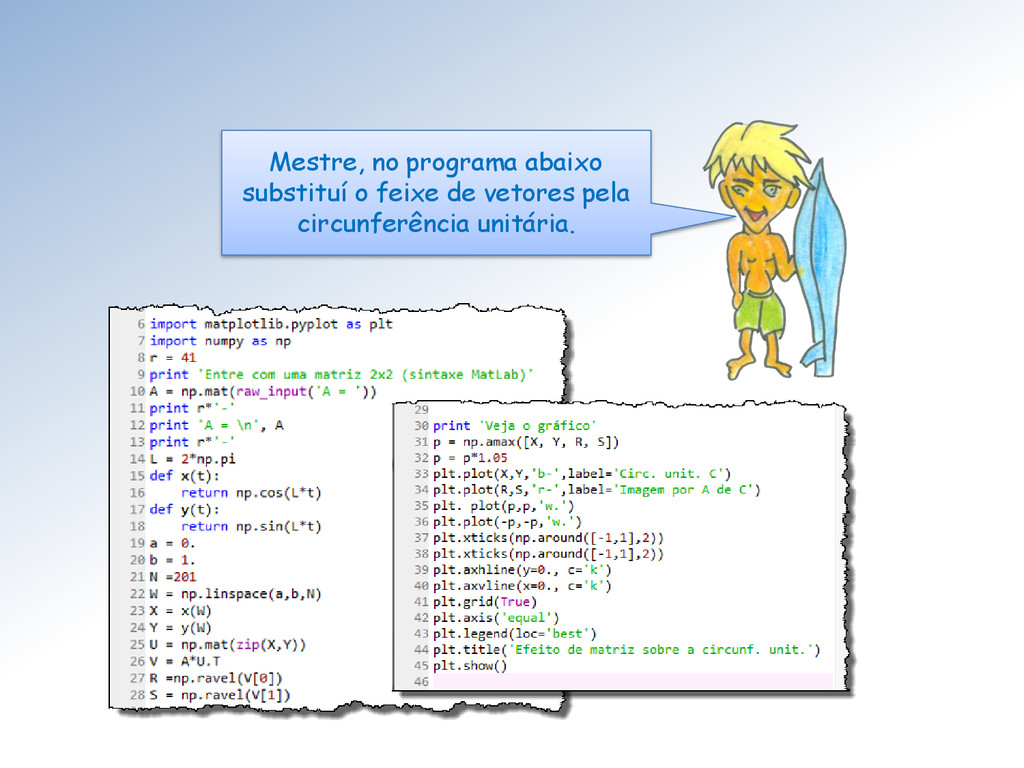
Mestre, no programa abaixo substituí o feixe de vetores pela
circunferência unitária. -
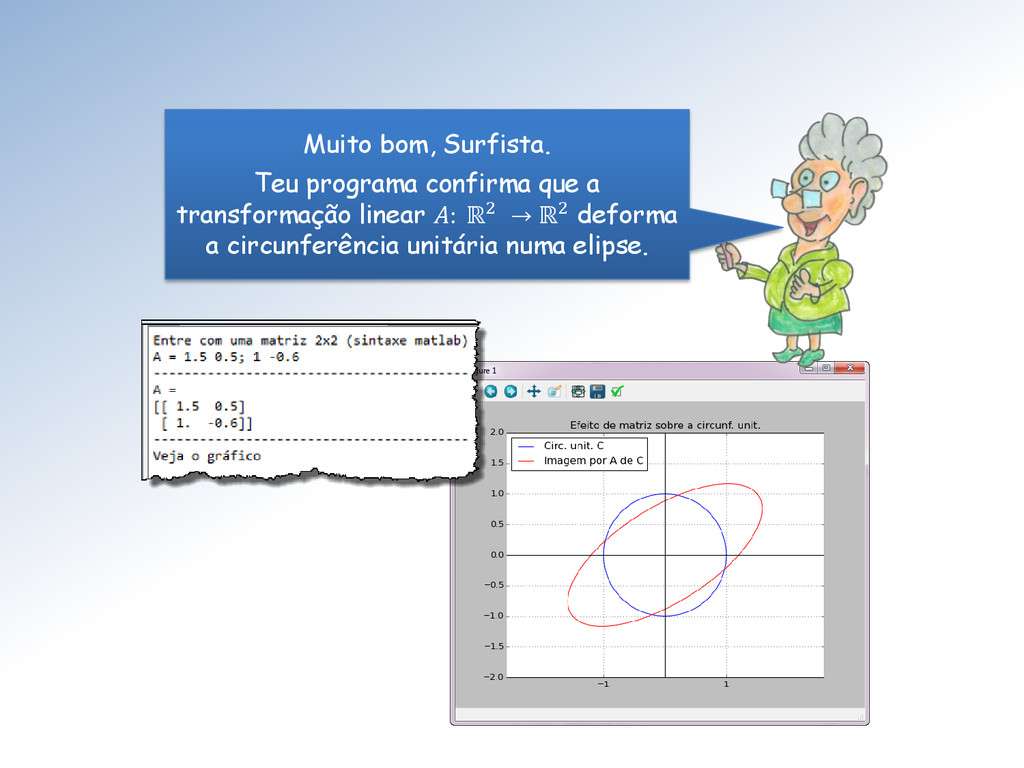
Muito bom, Surfista. Teu programa confirma que a transformação linear
: ℝ2 → ℝ2 deforma a circunferência unitária numa elipse. -
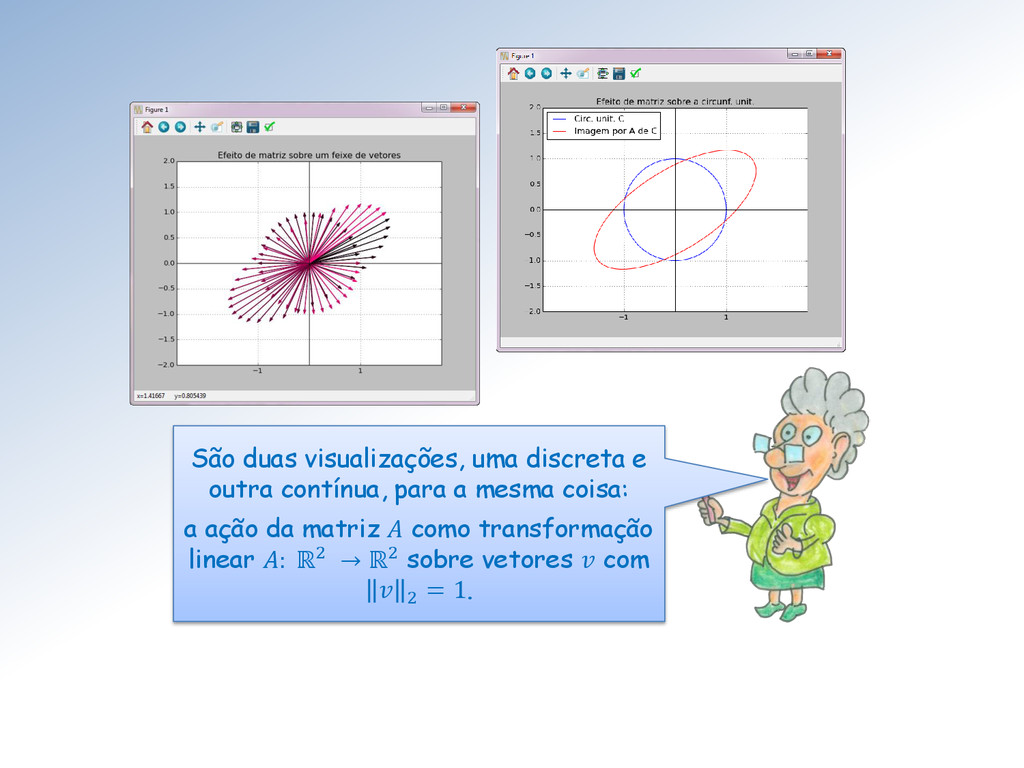
São duas visualizações, uma discreta e outra contínua, para a
mesma coisa: a ação da matriz A como transformação linear : ℝ2 → ℝ2 sobre vetores com 2 = 1. -
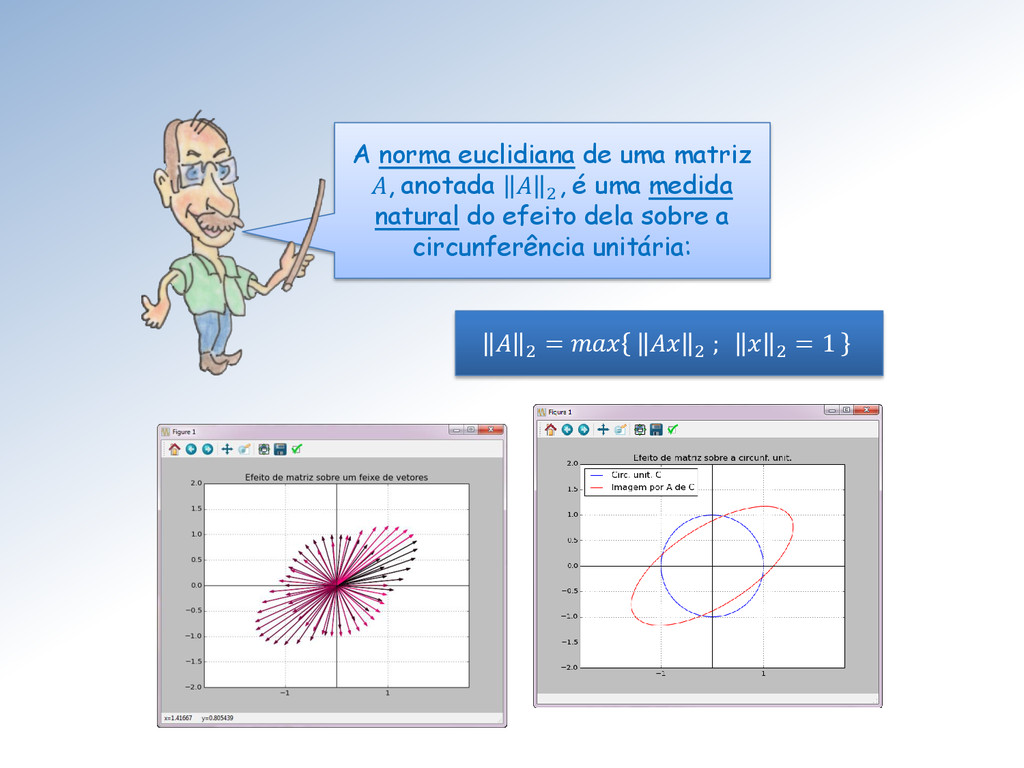
A norma euclidiana de uma matriz A, anotada 2 ,
é uma medida natural do efeito dela sobre a circunferência unitária: 2 = 2 ; 2 = 1 -
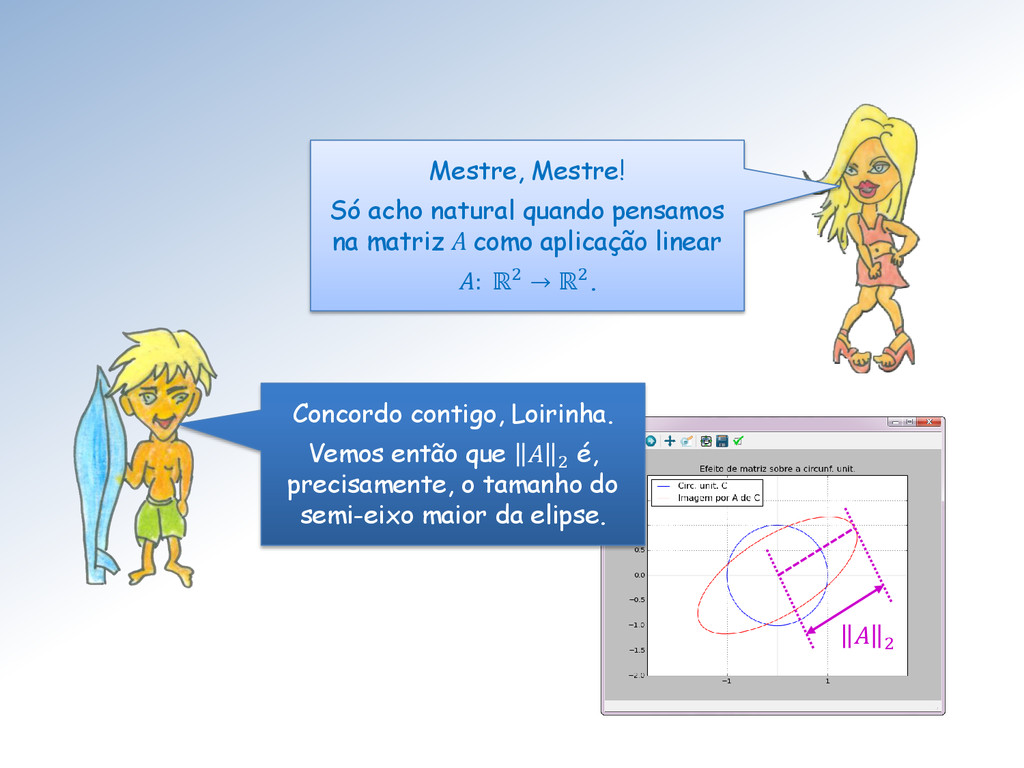
2 Mestre, Mestre! Só acho natural quando pensamos na matriz
A como aplicação linear : ℝ2 → ℝ2. Concordo contigo, Loirinha. Vemos então que 2 é, precisamente, o tamanho do semi-eixo maior da elipse. -
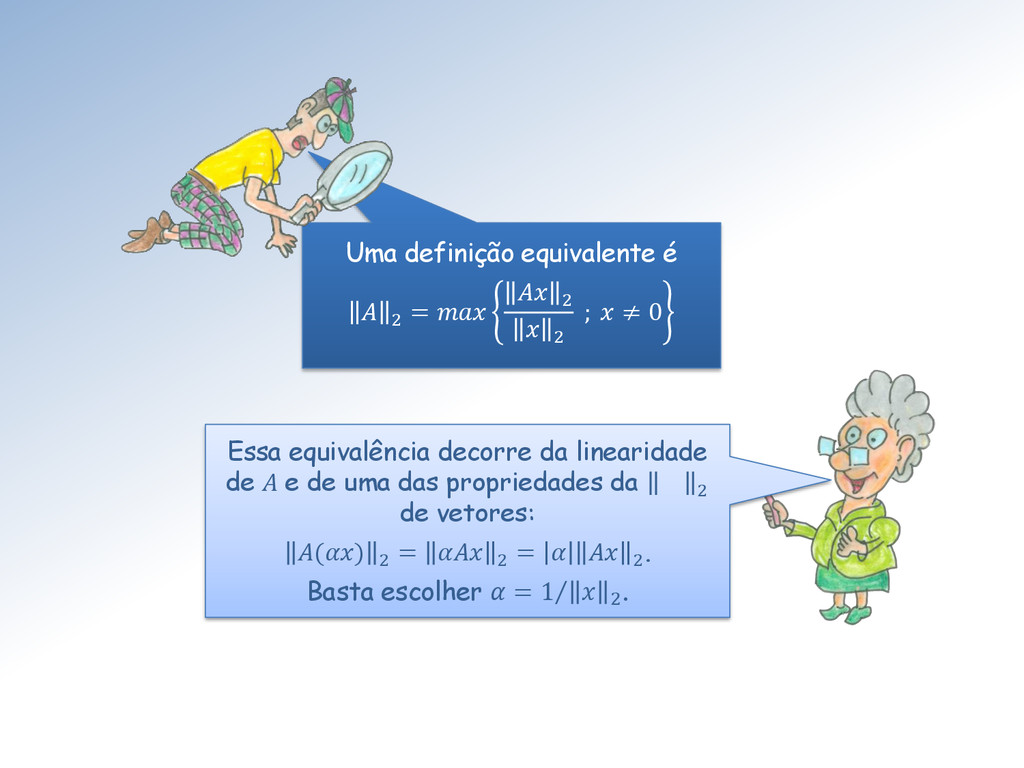
Uma definição equivalente é 2 = 2 2 ; ≠
0 Essa equivalência decorre da linearidade de A e de uma das propriedades da 2 de vetores: () 2 = 2 = 2 . Basta escolher = 1 2 . -
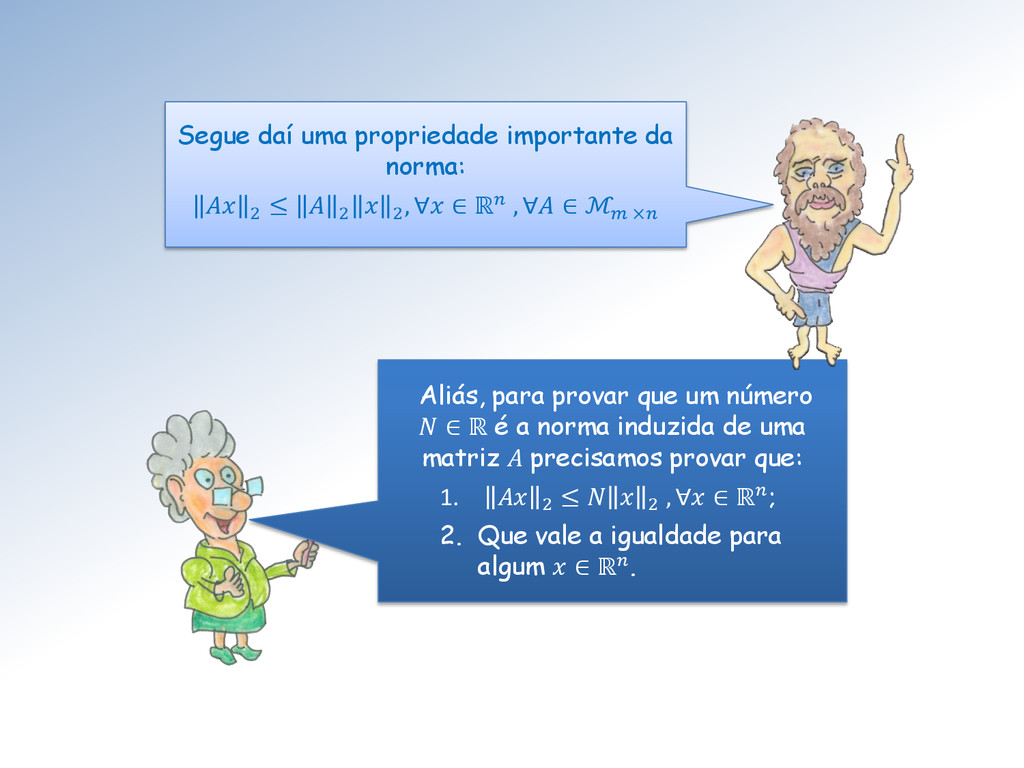
Aliás, para provar que um número ∈ ℝ é a
norma induzida de uma matriz A precisamos provar que: 1. 2 ≤ 2 , ∀ ∈ ℝ; 2. Que vale a igualdade para algum ∈ ℝ. Segue daí uma propriedade importante da norma: 2 ≤ 2 2 , ∀ ∈ ℝ , ∀ ∈ ℳ × -
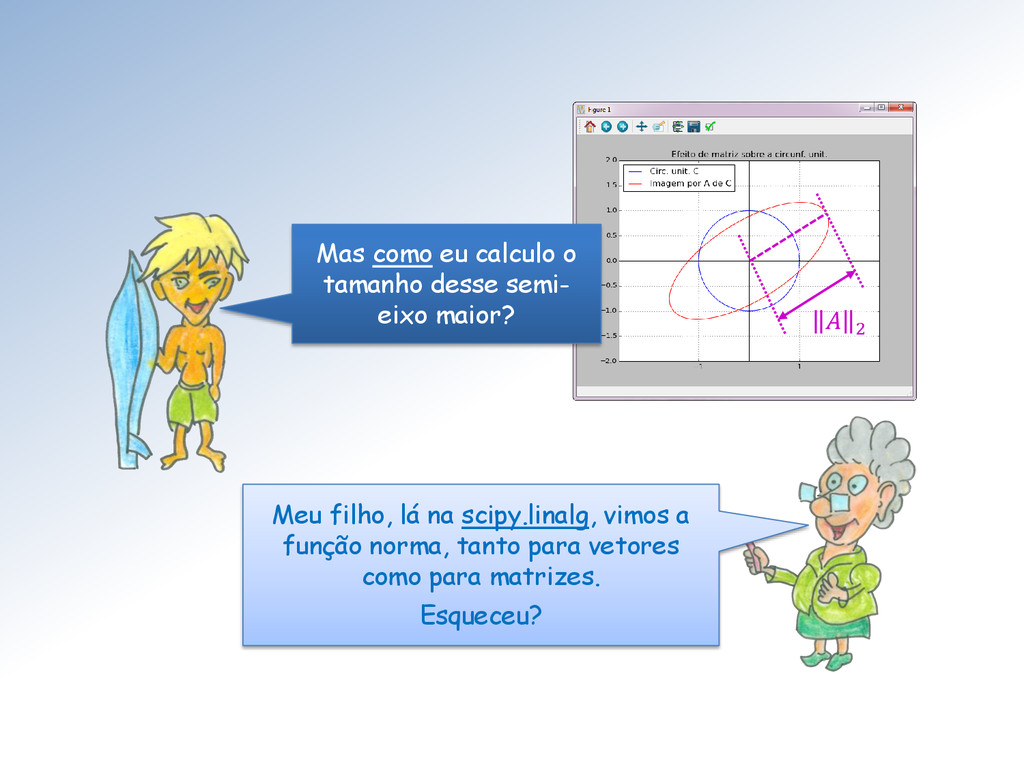
Meu filho, lá na scipy.linalg, vimos a função norma, tanto
para vetores como para matrizes. Esqueceu? 2 Mas como eu calculo o tamanho desse semi- eixo maior? -
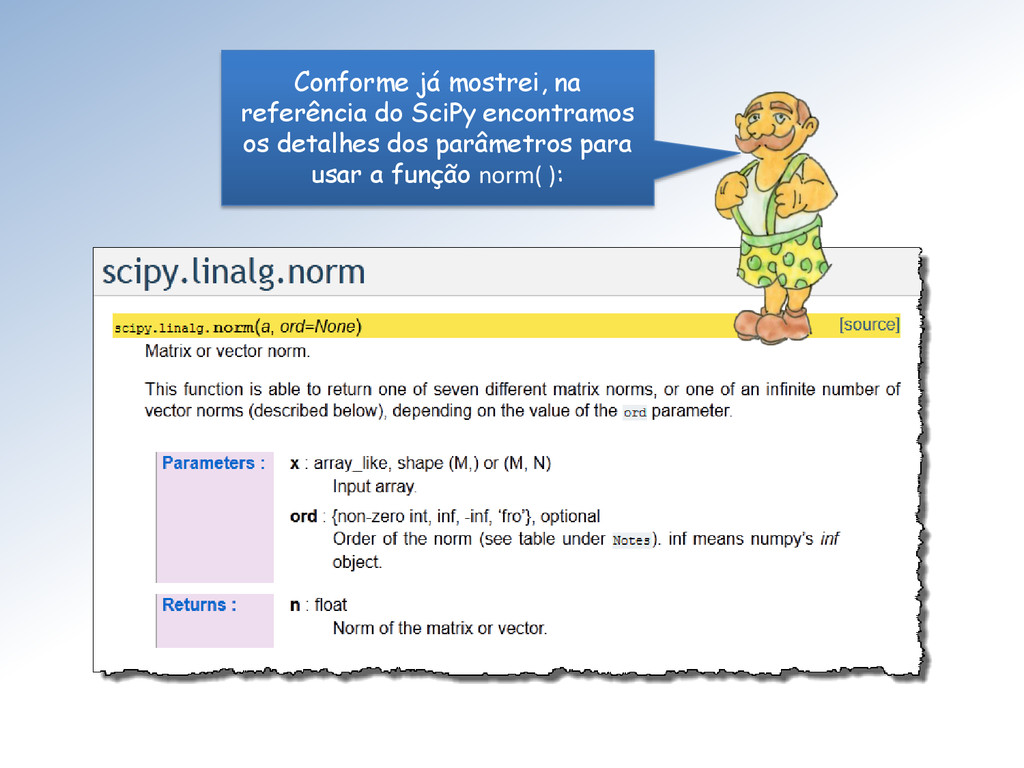
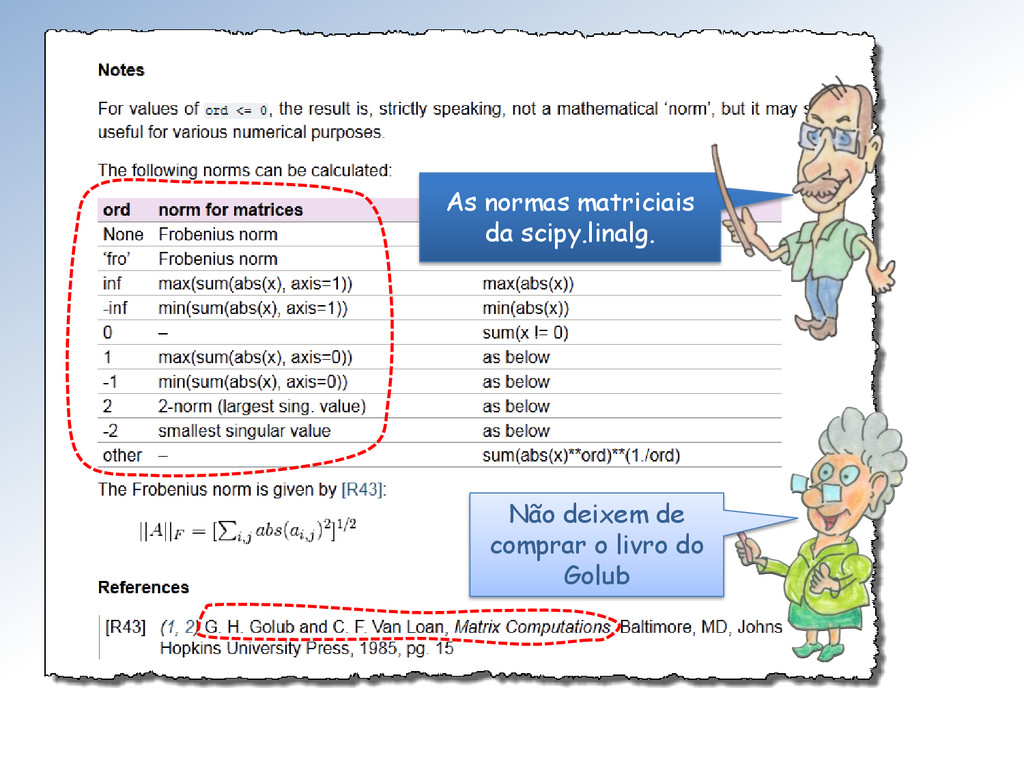
Conforme já mostrei, na referência do SciPy encontramos os detalhes
dos parâmetros para usar a função norm( ): -
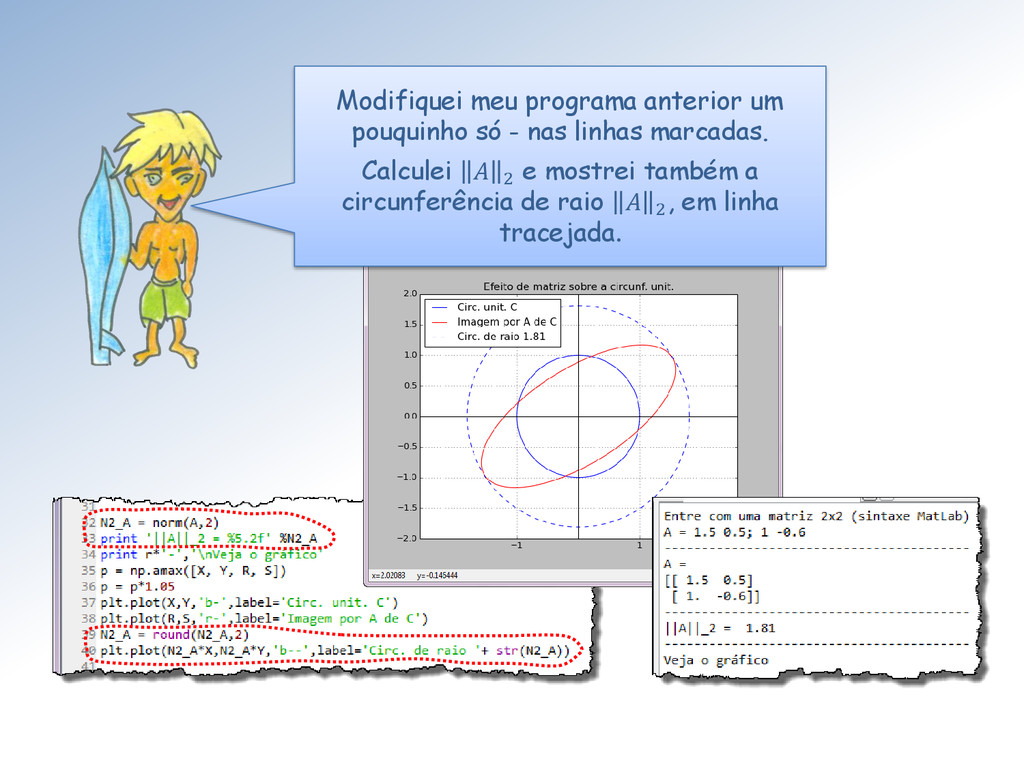
Modifiquei meu programa anterior um pouquinho só - nas linhas
marcadas. Calculei 2 e mostrei também a circunferência de raio 2 , em linha tracejada. -
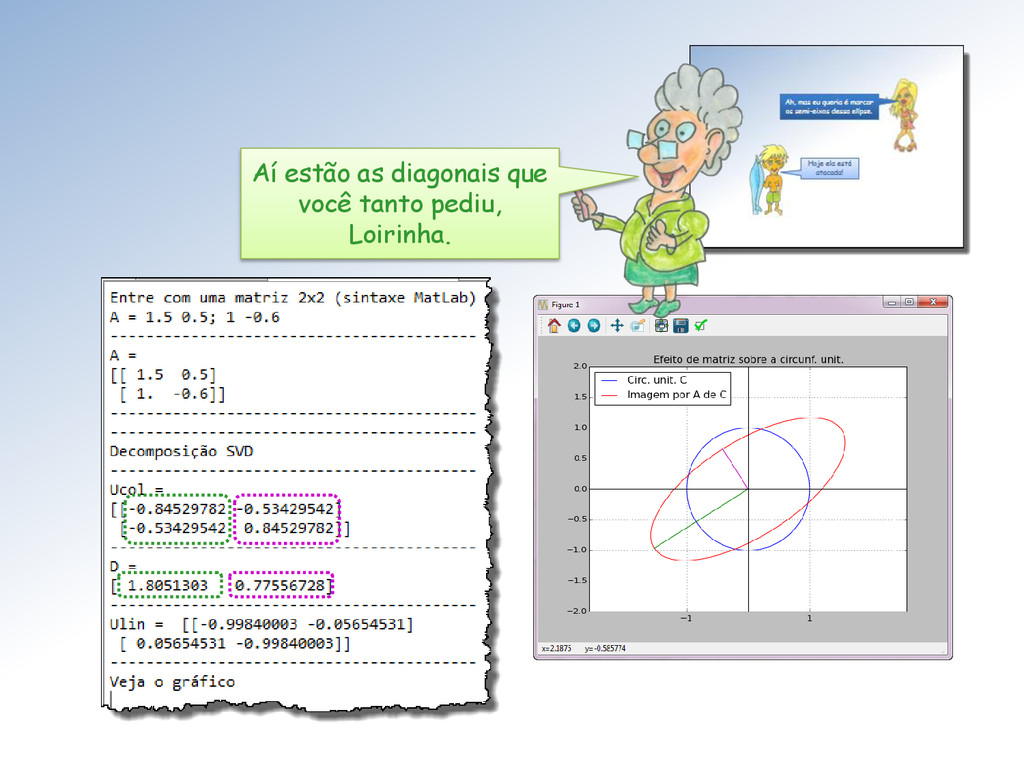
Hoje ela está atacada! Ah, mas eu queria é marcar
os semi-eixos dessa elípse. -
Loirinha, esta é uma das questões mais importantes da Álgebra
linear computacional. A resposta começa com autovalores e autovetores da matriz. -
Surfista, para revisar aspectos elementares de autovalores e autovetores, consulte
os capítulos 5, 7 e 9 do livro de H. Anton e C. Rorres. Vá buscá-lo na Internet. -
O diferencial desse livro são as aplicações. Em particular as
indicadas nos §5.4, §7.4, §9.3 e §9.6, além de todas as todo o capítulo 10. -
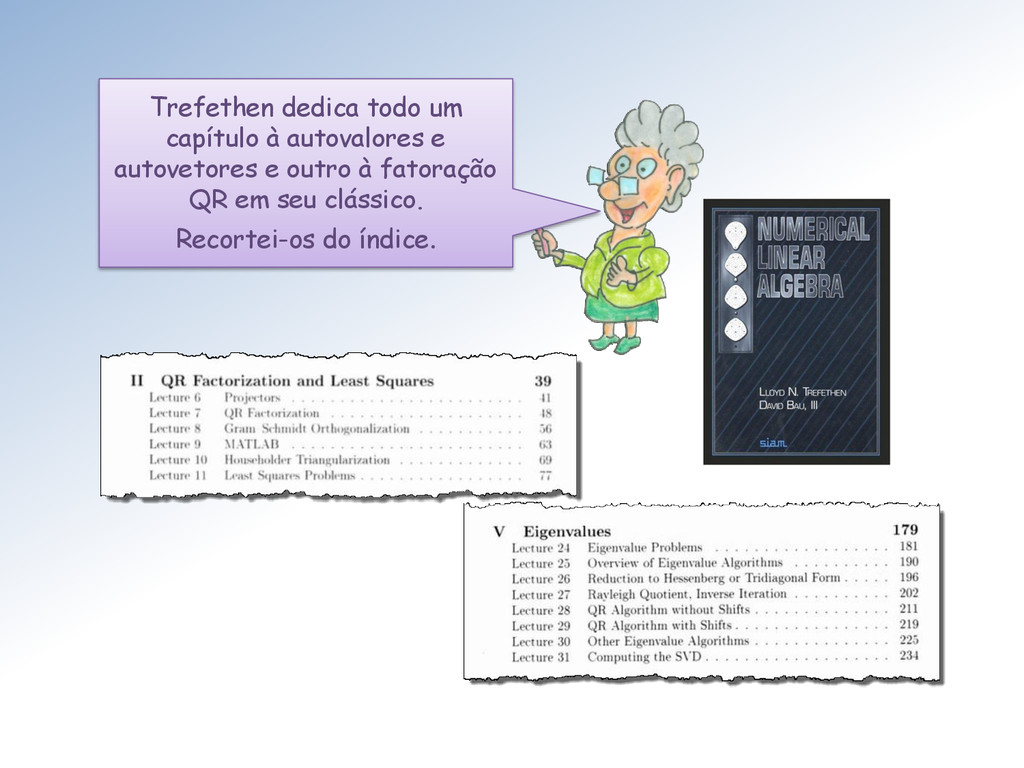
Trefethen dedica todo um capítulo à autovalores e autovetores e
outro à fatoração QR em seu clássico. Recortei-os do índice. -
Golub e Van Loan também dedicam capítulos inteiros a esses
temas em seu livro. -
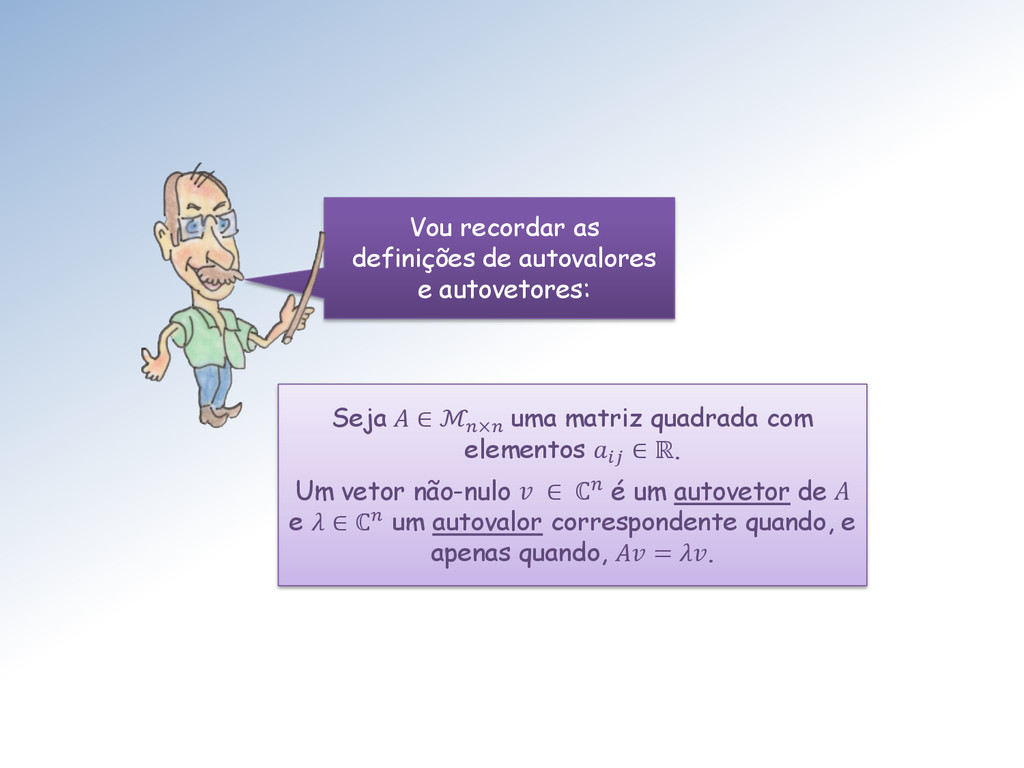
Vou recordar as definições de autovalores e autovetores: Seja ∈
ℳ× uma matriz quadrada com elementos ∈ ℝ. Um vetor não-nulo ∈ ℂ é um autovetor de A e ∈ ℂ um autovalor correspondente quando, e apenas quando, = . -
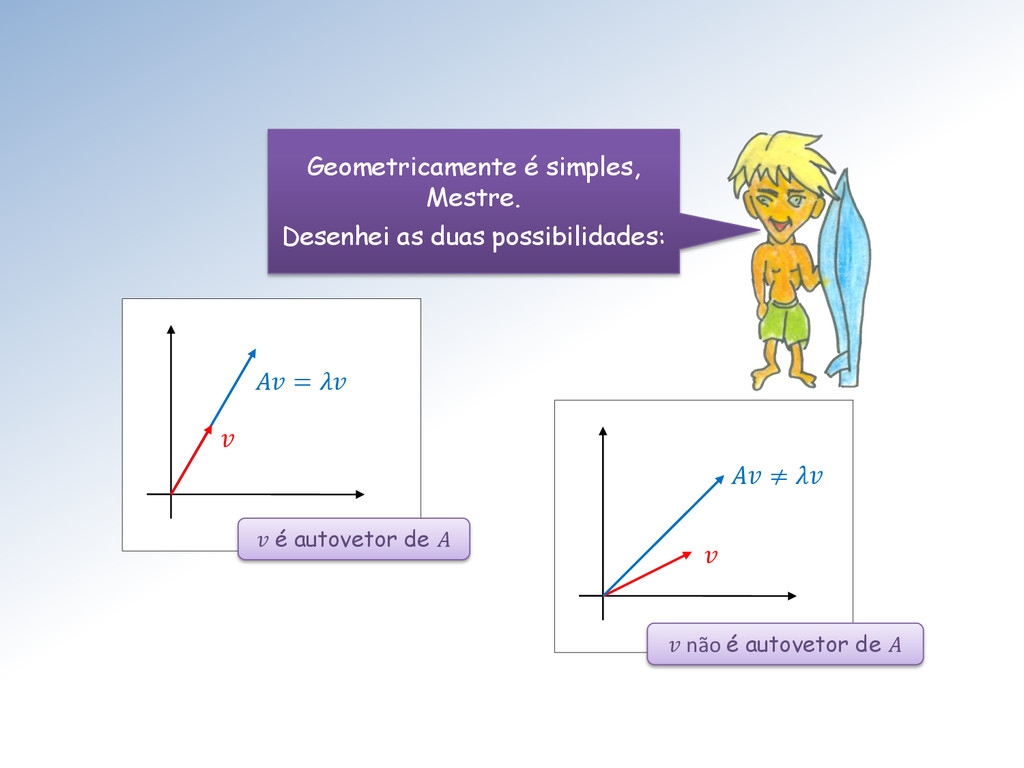
Geometricamente é simples, Mestre. Desenhei as duas possibilidades: ≠ =
é autovetor de não é autovetor de -
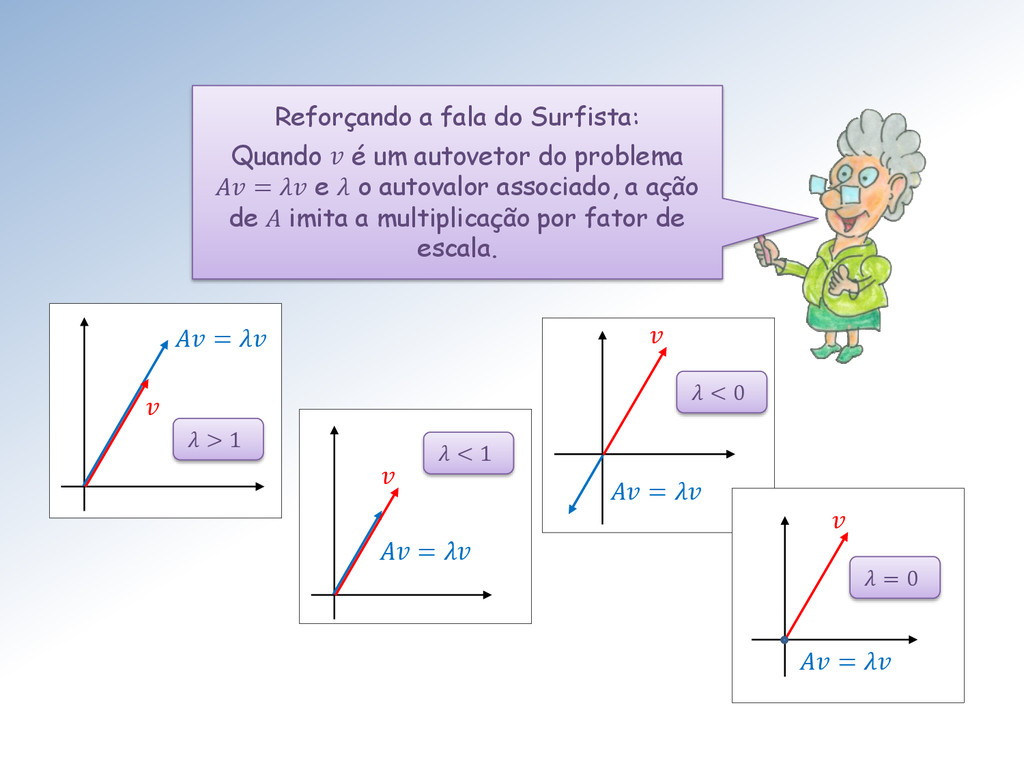
= < 1 = > 1 = < 0 Reforçando
a fala do Surfista: Quando é um autovetor do problema = e o autovalor associado, a ação de A imita a multiplicação por fator de escala. = = 0 -
O problema de autovalores/autovetores é um problema inverso. Resolvê-lo significa
determinar pares (, ) ∈ ℂ × ℂ que tornam equação = verdadeira. Atenção, Loirinha e Surfista, o espaço das soluções (, ) do problema de autovalores e autovetores é ℂ × ℂ. -
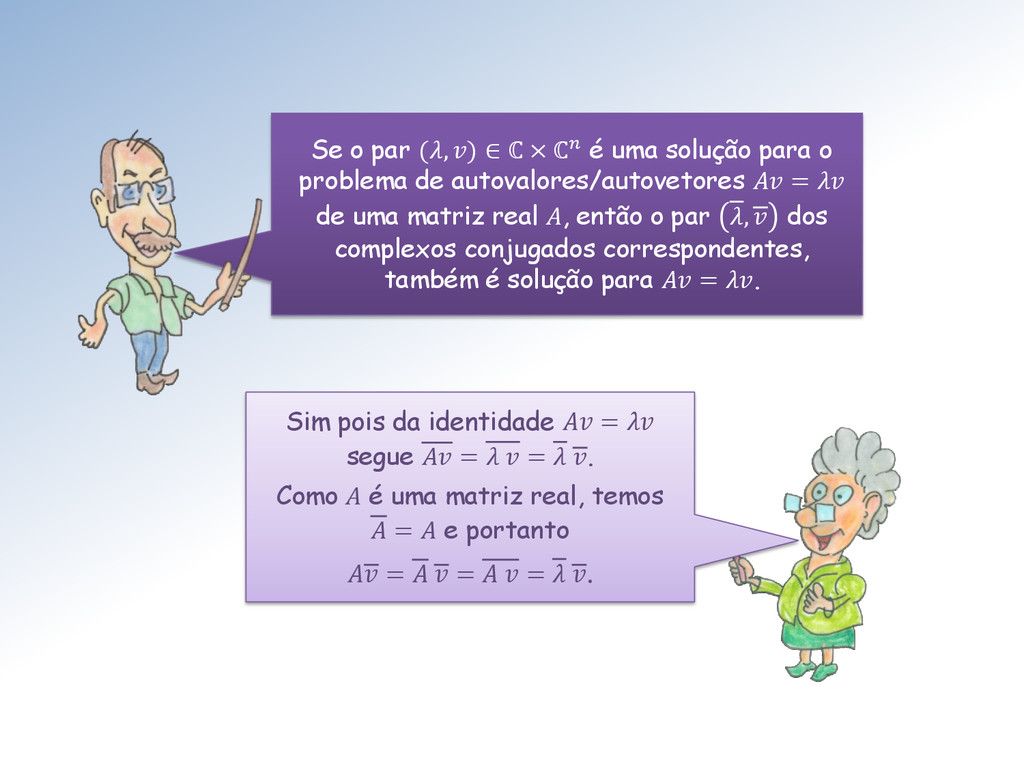
Se o par (, ) ∈ ℂ × ℂ é
uma solução para o problema de autovalores/autovetores = de uma matriz real A, então o par , dos complexos conjugados correspondentes, também é solução para = . Sim pois da identidade = segue = = . Como A é uma matriz real, temos = e portanto = = = . -
Resumindo: Se (, ) é uma solução para = então
(, ) também é, e vice-versa. -
Porque se = 0 então = 0, ∀ ∈ ℂ
e também = 0 por linearidade. Então = torna-se uma identidade trivial, que é sempre verdadeira não importa qual seja ∈ ℂ. Entretanto, não há restrição alguma sobre λ. Poderemos ter = 0 ? Mestra, por que exige-se ≠ 0 na definição do problema de autovalores/autovetores? -
Surfista, observe que se = 0 é um autovalor de
, associado a um autovetor ≠ 0 então = 0. Portanto não é inversível. Reciprocamente, se ≠ 0 não é inversível, então = 0 para algum vetor ≠ 0. Portanto 0 é um autovalor de , associado a , já que = 0. -
Resumindo: Uma matriz é inversível se, e somente se, todos
os seus autovalores são não-nulos. -
Mestra, suponha que uma matriz A é inversível. Além da
conclusão do Filósofo (todos os ′ ≠ 0), que mais podemos afirmar sobre os autovalores de −1 ? Eis aí um desafio, Surfista. Pegue a bola e faça um gol! -
Bem, como A é inversível, multiplicando a identidade = por
−1, obteremos = (−1) = −1() = −1() = −1 e como ≠ 0 posso dividir tudo por , obtendo −1 = . Portanto poderemos concluir que: • é autovetor de −1, • −1 é autovalor de −1, associado a . -
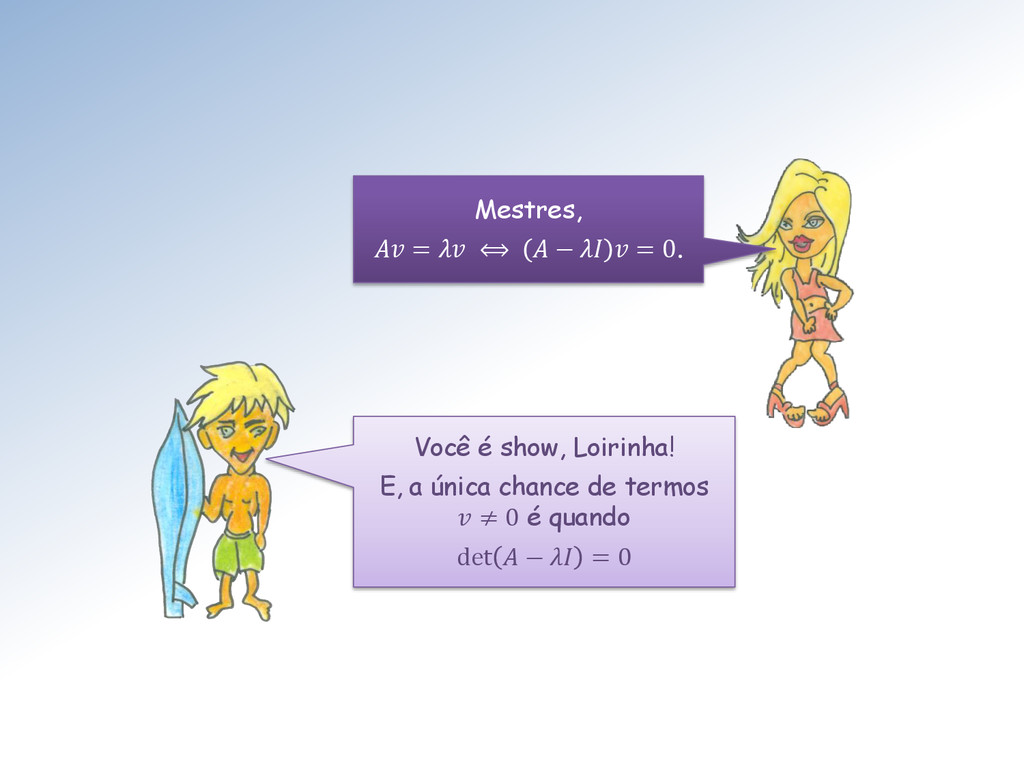
Mestres, = ⟺ − = 0. Você é show, Loirinha!
E, a única chance de termos ≠ 0 é quando det − = 0 -
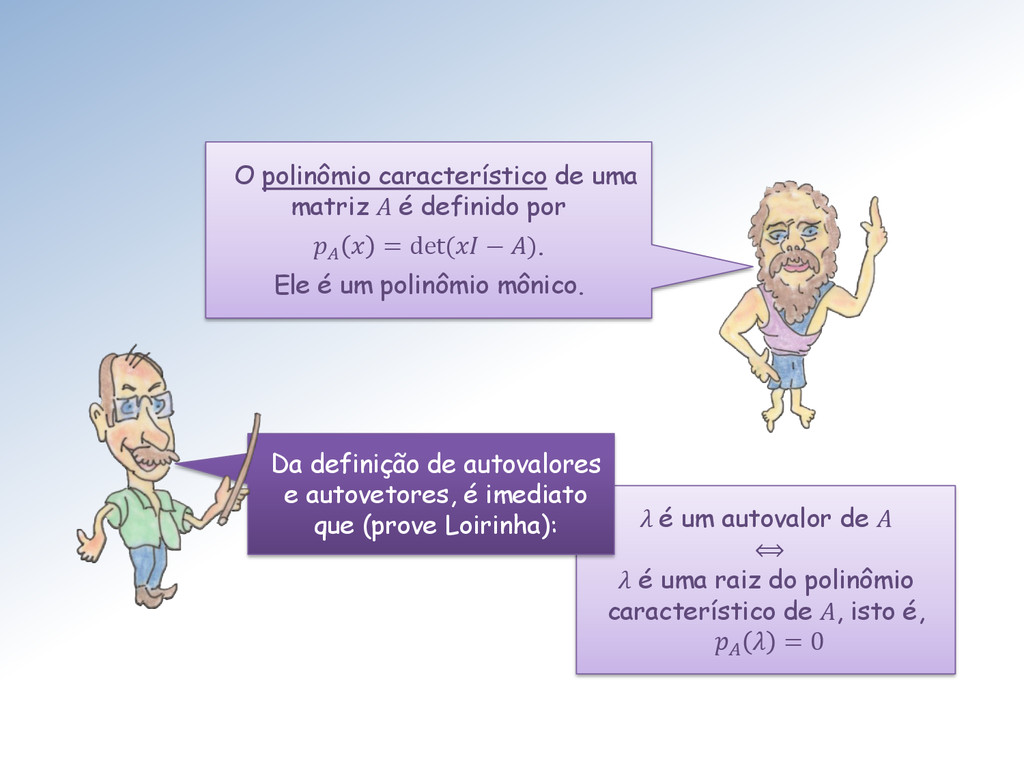
é um autovalor de A ⟺ é uma raiz do
polinômio característico de A, isto é, = 0 O polinômio característico de uma matriz A é definido por = det( − ). Ele é um polinômio mônico. Da definição de autovalores e autovetores, é imediato que (prove Loirinha): -
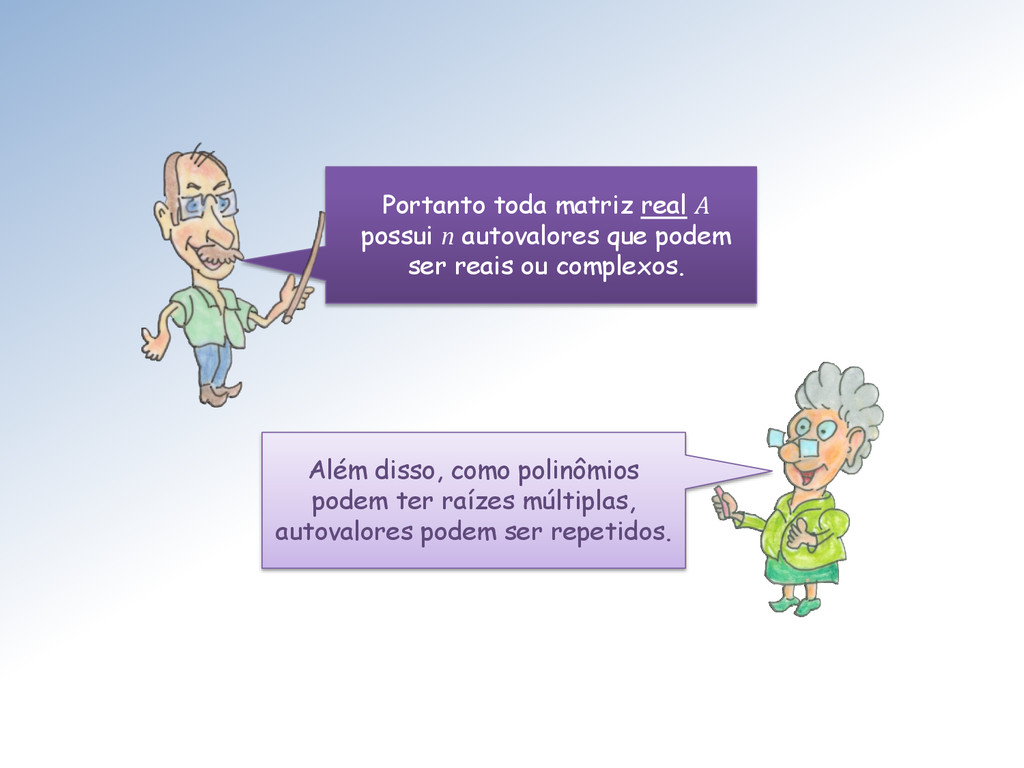
Portanto toda matriz real A possui n autovalores que podem
ser reais ou complexos. Além disso, como polinômios podem ter raízes múltiplas, autovalores podem ser repetidos. -
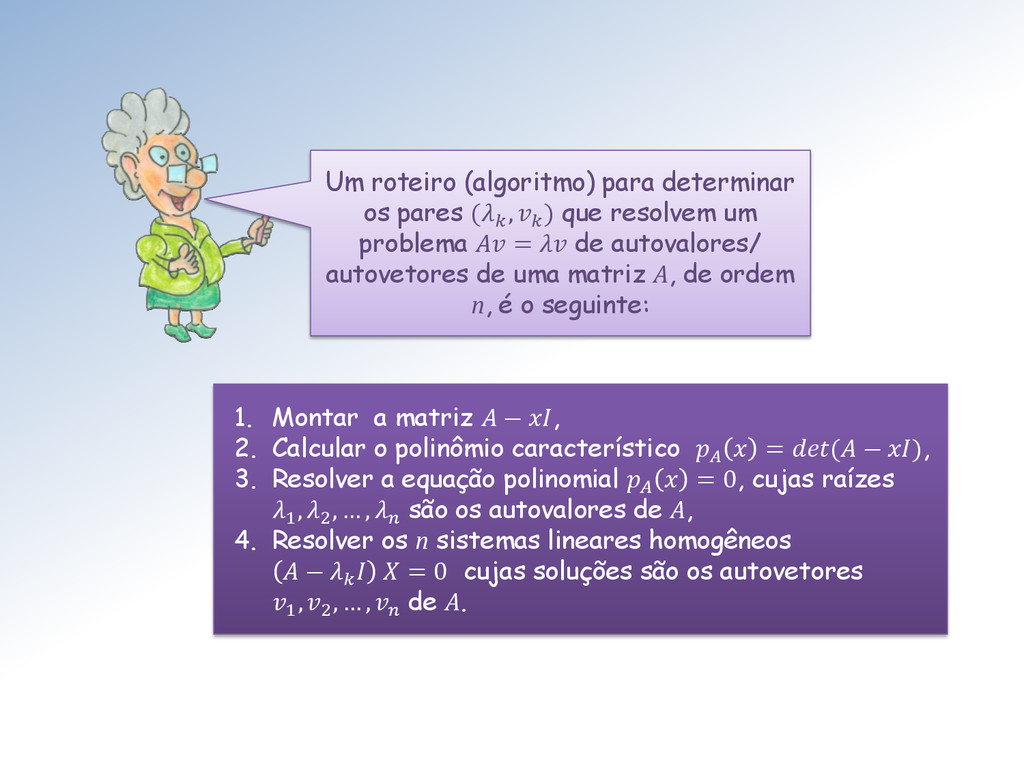
Um roteiro (algoritmo) para determinar os pares ( , )
que resolvem um problema = de autovalores/ autovetores de uma matriz A, de ordem n, é o seguinte: 1. Montar a matriz − , 2. Calcular o polinômio característico = ( − ), 3. Resolver a equação polinomial = 0, cujas raízes 1 , 2 , … , são os autovalores de A, 4. Resolver os n sistemas lineares homogêneos − = 0 cujas soluções são os autovetores 1 , 2 , … , de A. -
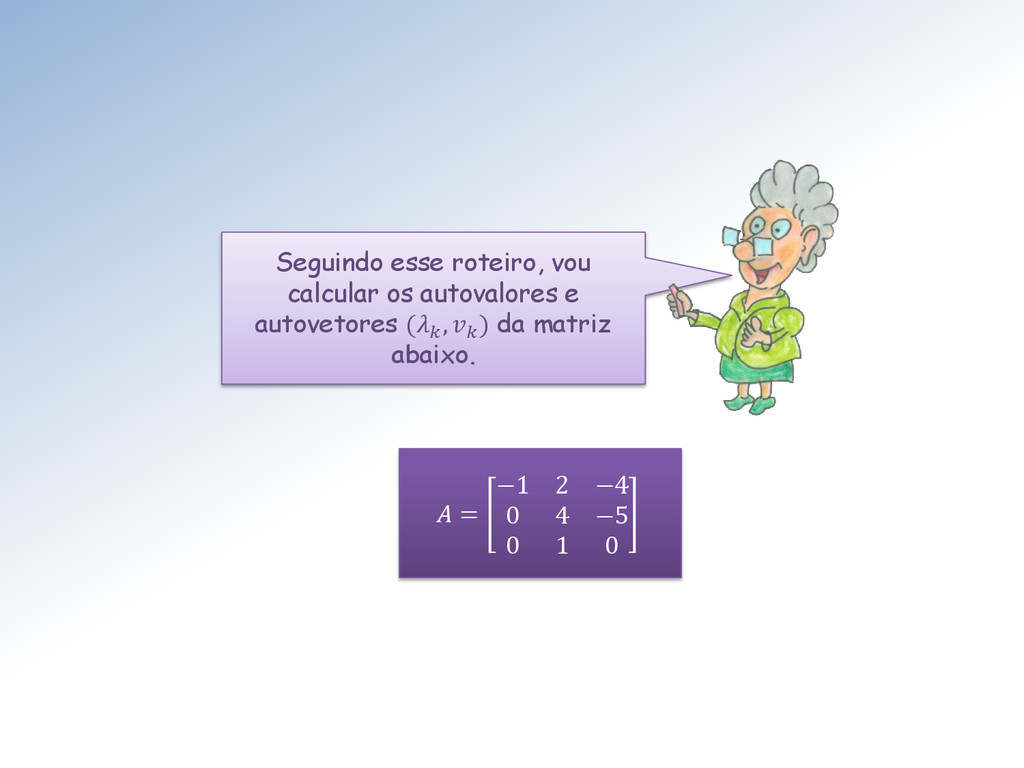
Seguindo esse roteiro, vou calcular os autovalores e autovetores (
, ) da matriz abaixo. = −1 2 −4 0 4 −5 0 1 0 -
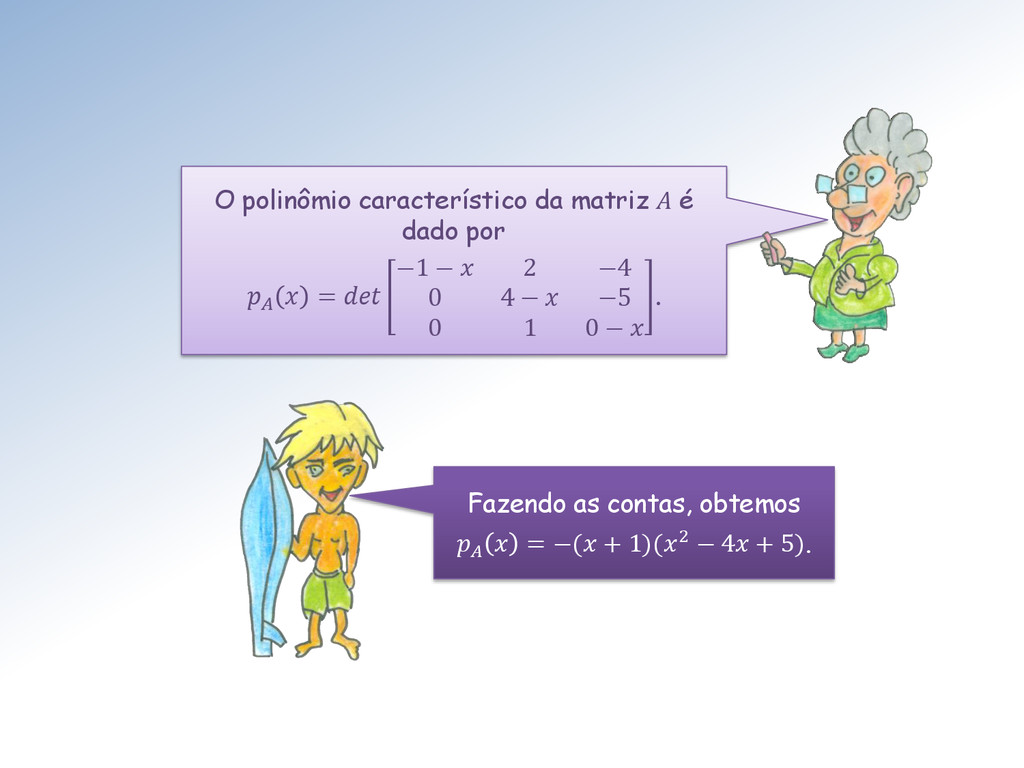
O polinômio característico da matriz A é dado por =
−1 − 2 −4 0 4 − −5 0 1 0 − . Fazendo as contas, obtemos = −( + 1)(2 − 4 + 5). -
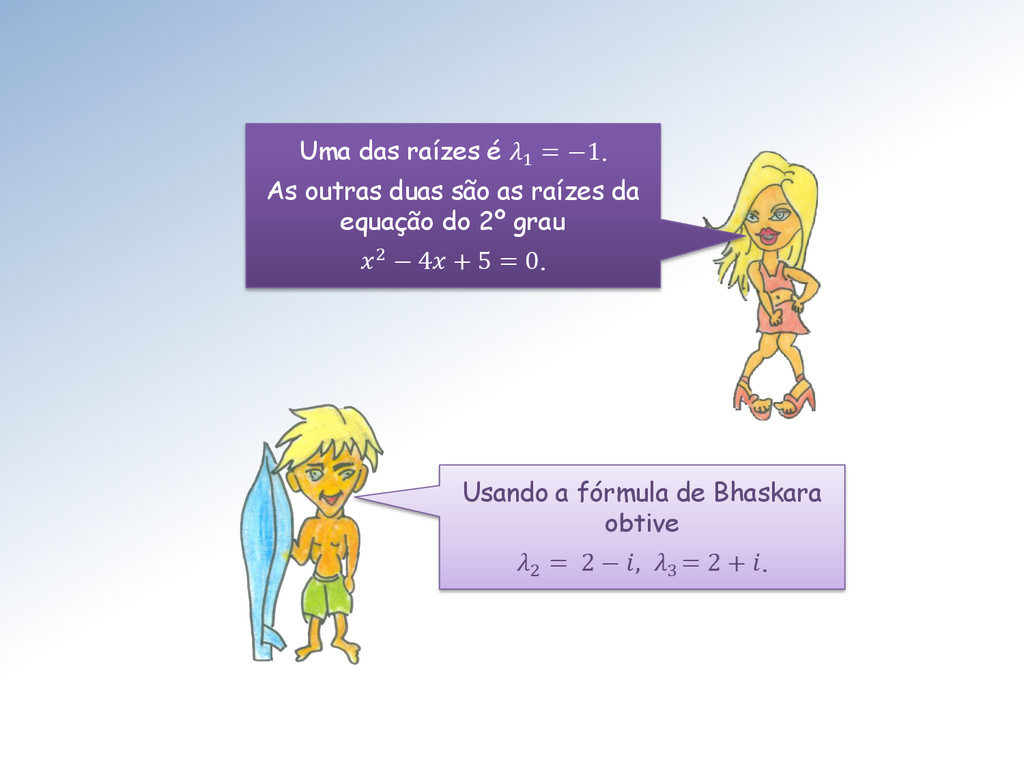
Uma das raízes é 1 = −1. As outras duas
são as raízes da equação do 2º grau 2 − 4 + 5 = 0. Usando a fórmula de Bhaskara obtive 2 = 2 − , 3 = 2 + . -
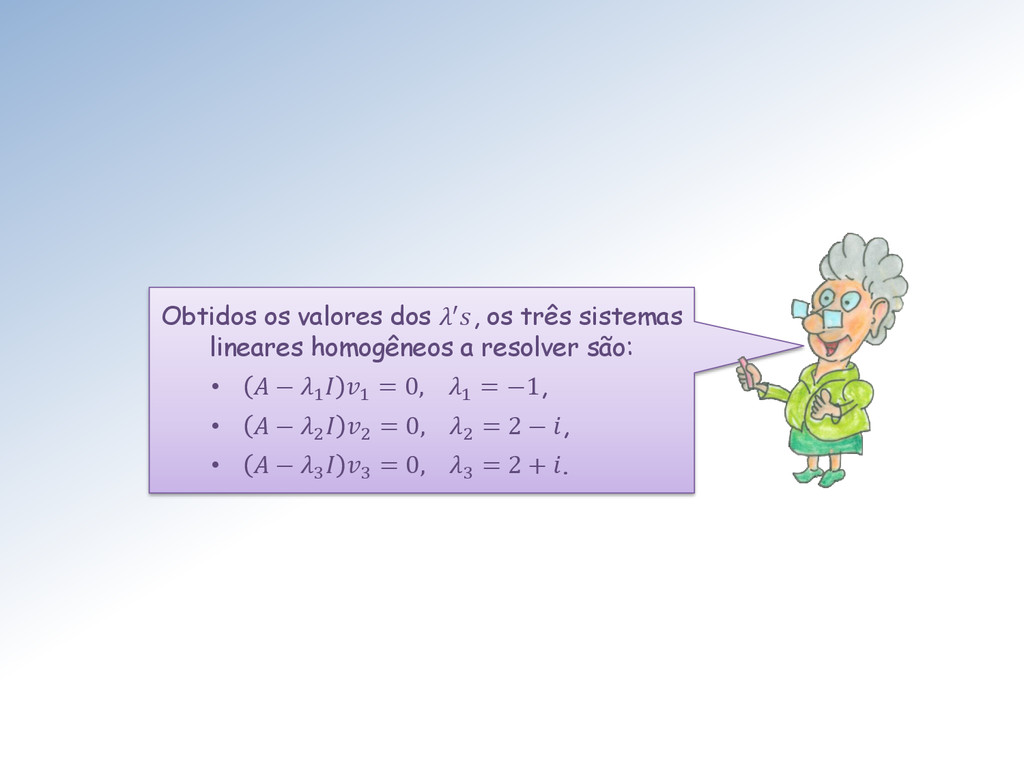
Obtidos os valores dos ′, os três sistemas lineares homogêneos
a resolver são: • − 1 1 = 0, 1 = −1, • − 2 2 = 0, 2 = 2 − , • − 3 3 = 0, 3 = 2 + . -
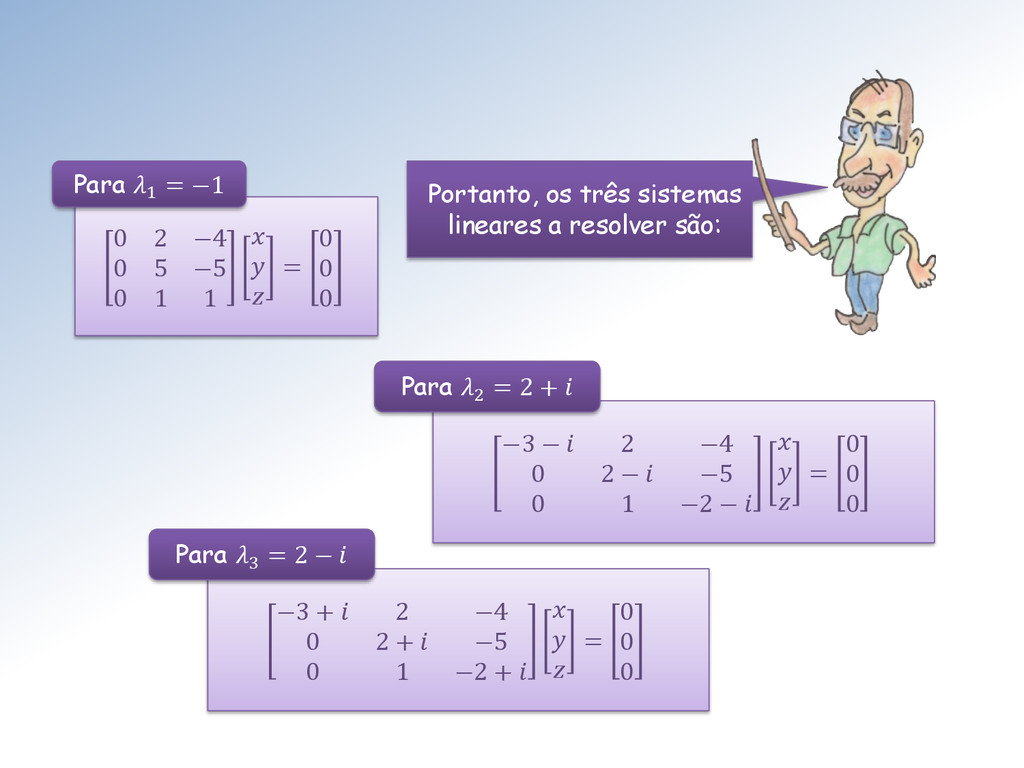
Portanto, os três sistemas lineares a resolver são: 0 2
−4 0 5 −5 0 1 1 = 0 0 0 Para 1 = −1 −3 − 2 −4 0 2 − −5 0 1 −2 − = 0 0 0 Para 2 = 2 + −3 + 2 −4 0 2 + −5 0 1 −2 + = 0 0 0 Para 3 = 2 − -
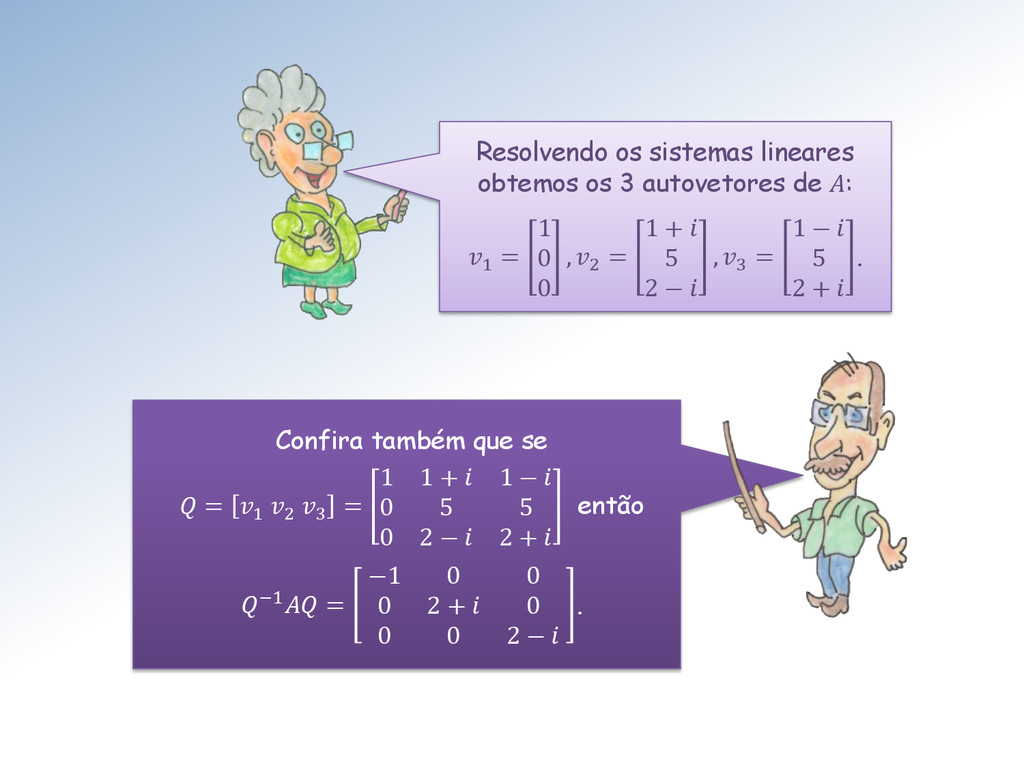
Confira também que se = 1 2 3 = 1
1 + 1 − 0 5 5 0 2 − 2 + então −1 = −1 0 0 0 2 + 0 0 0 2 − . Resolvendo os sistemas lineares obtemos os 3 autovetores de A: 1 = 1 0 0 , 2 = 1 + 5 2 − , 3 = 1 − 5 2 + . -
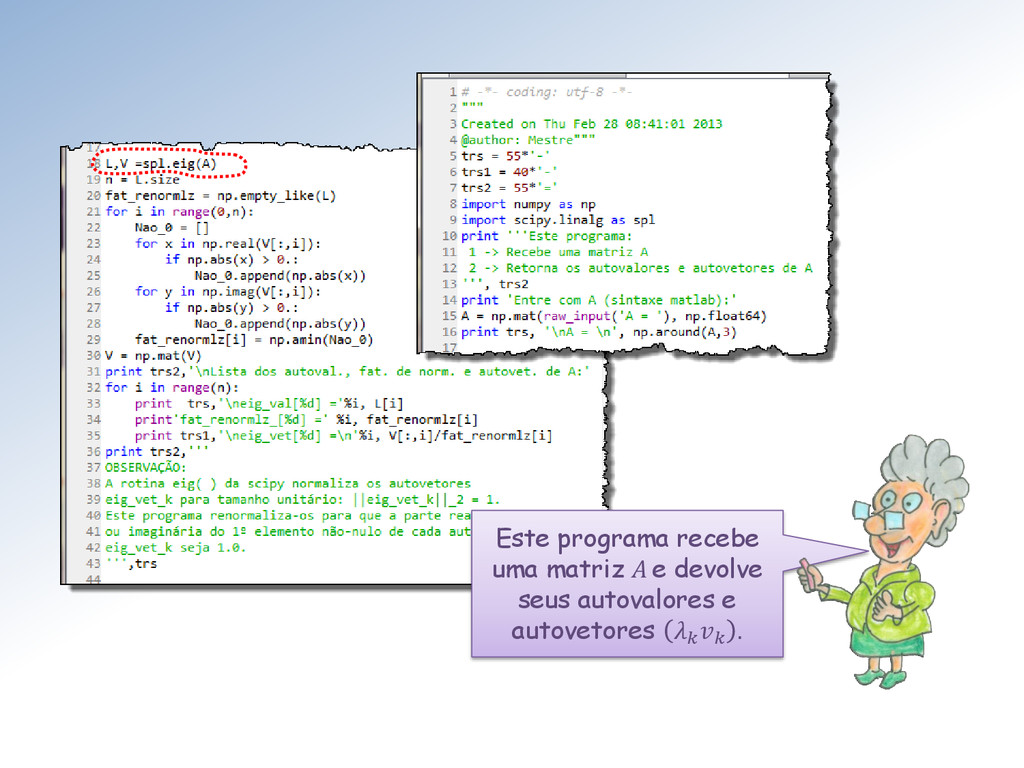
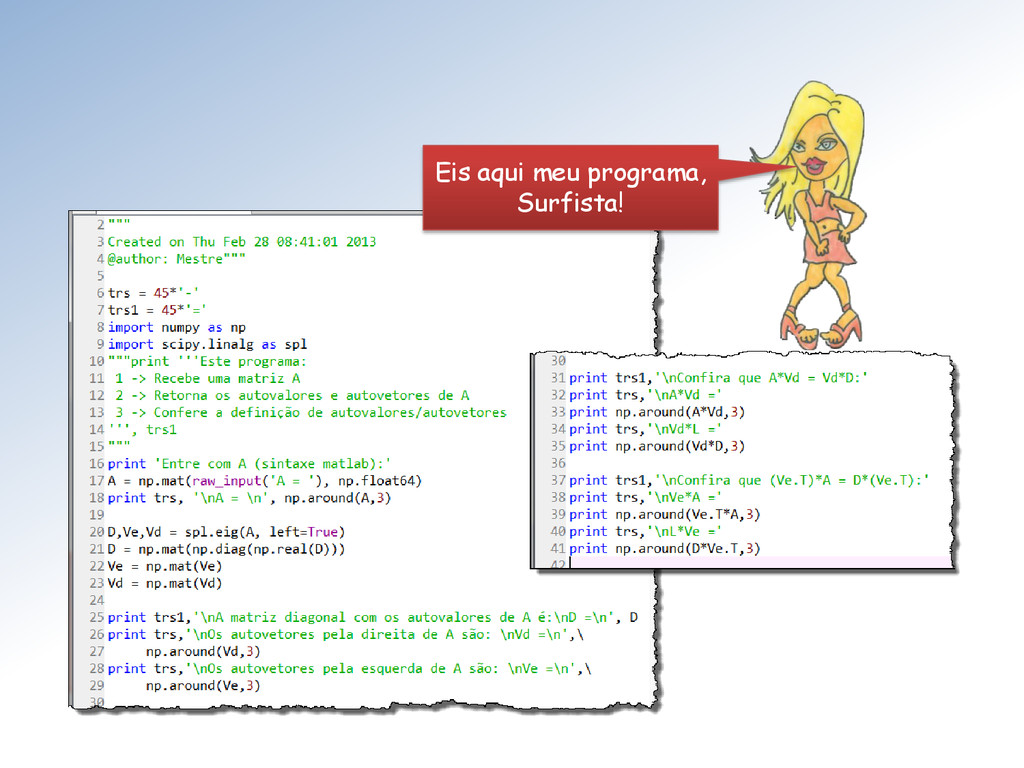
Este programa recebe uma matriz A e devolve seus autovalores
e autovetores . -
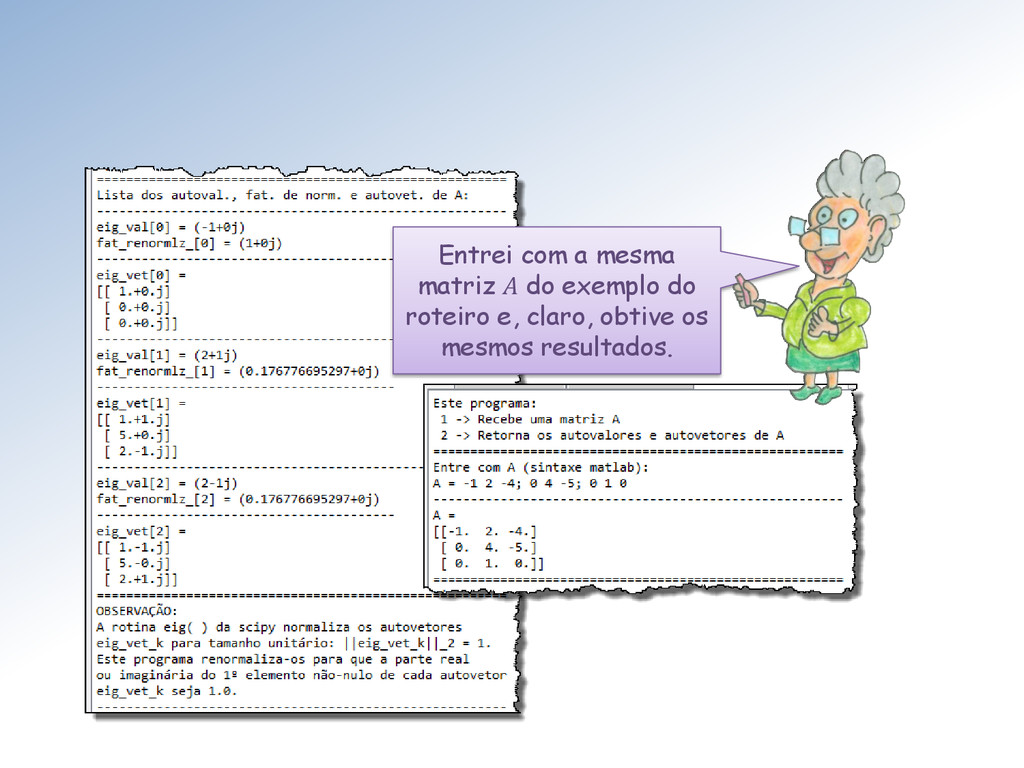
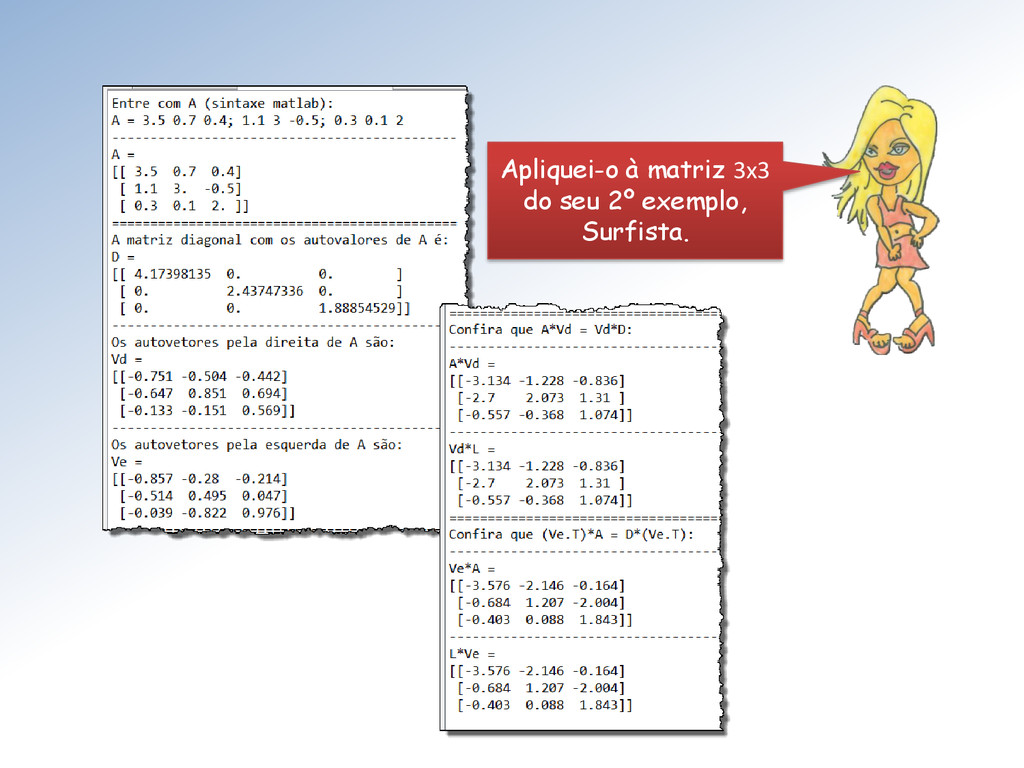
Entrei com a mesma matriz A do exemplo do roteiro
e, claro, obtive os mesmos resultados. -
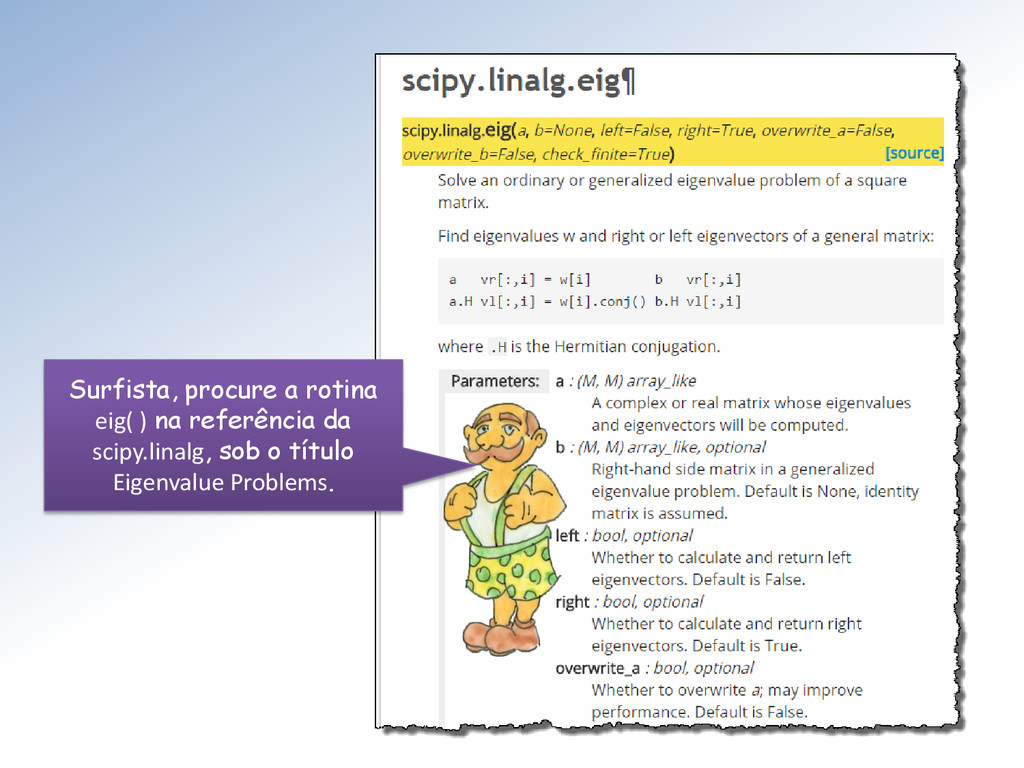
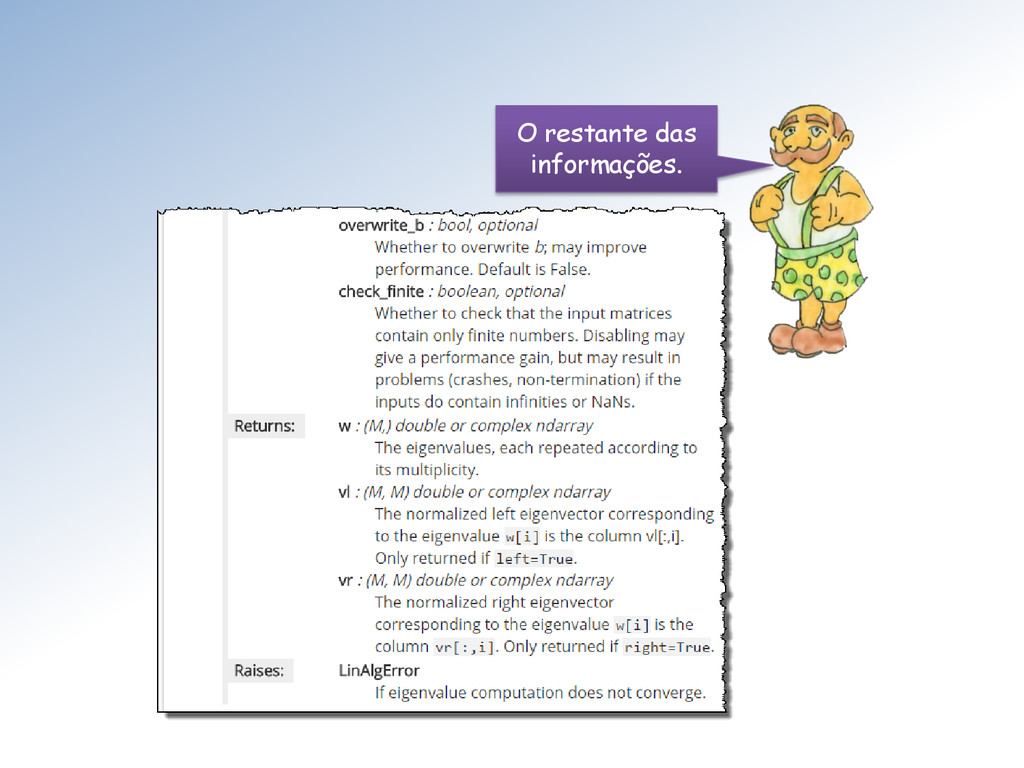
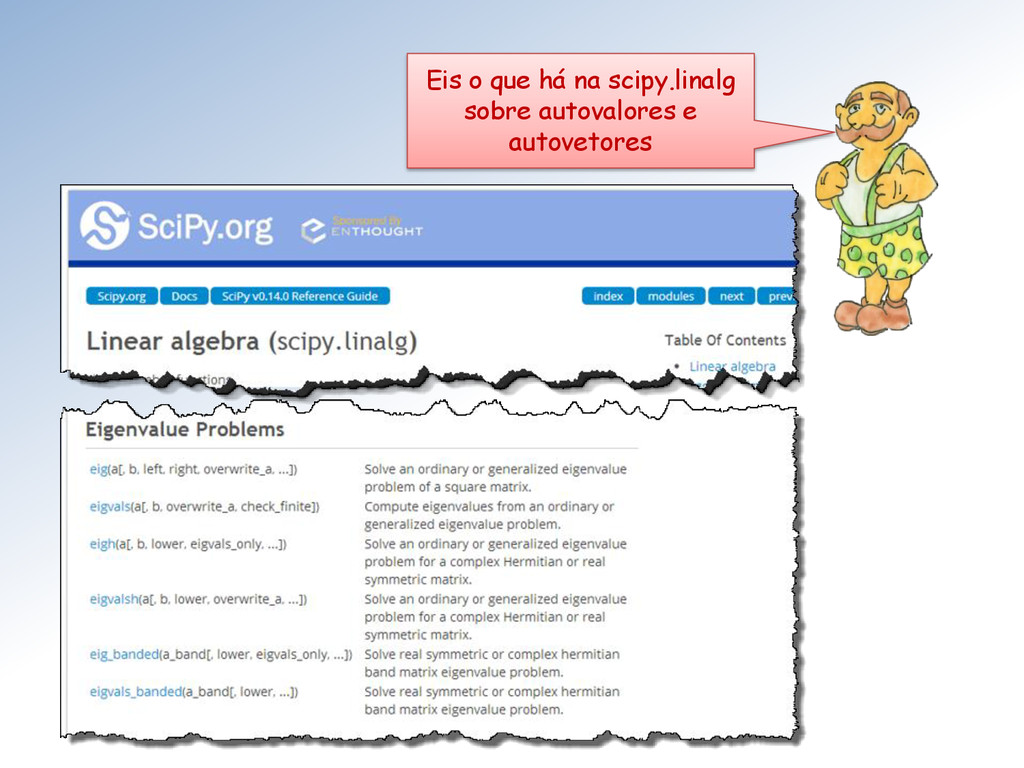
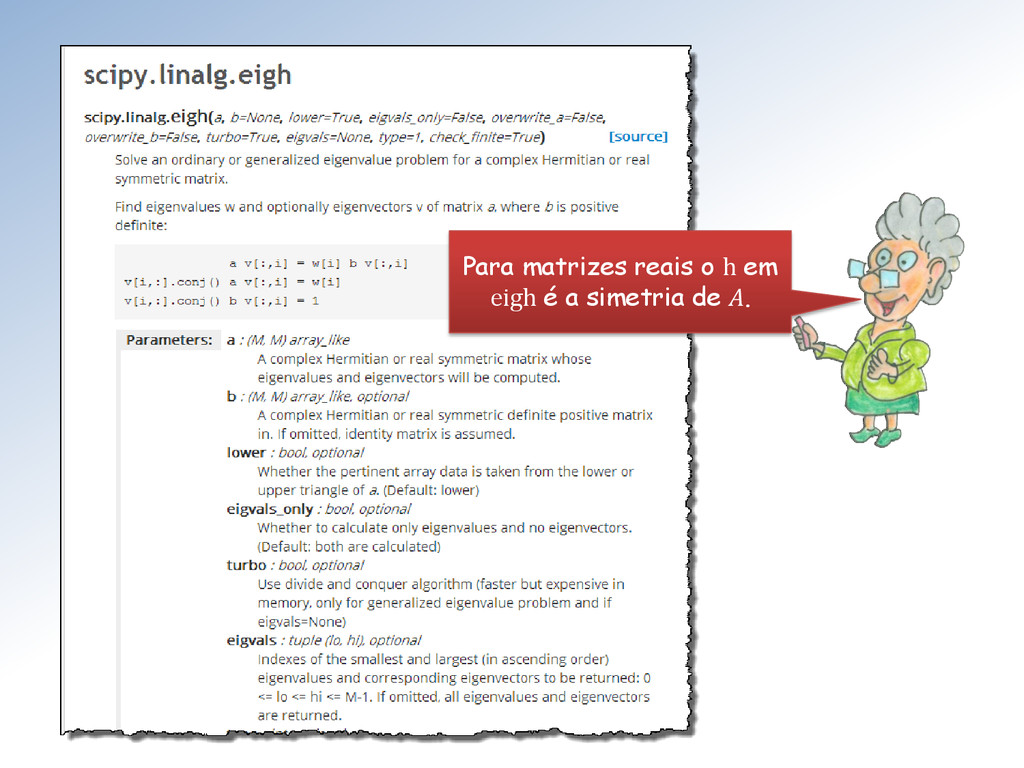
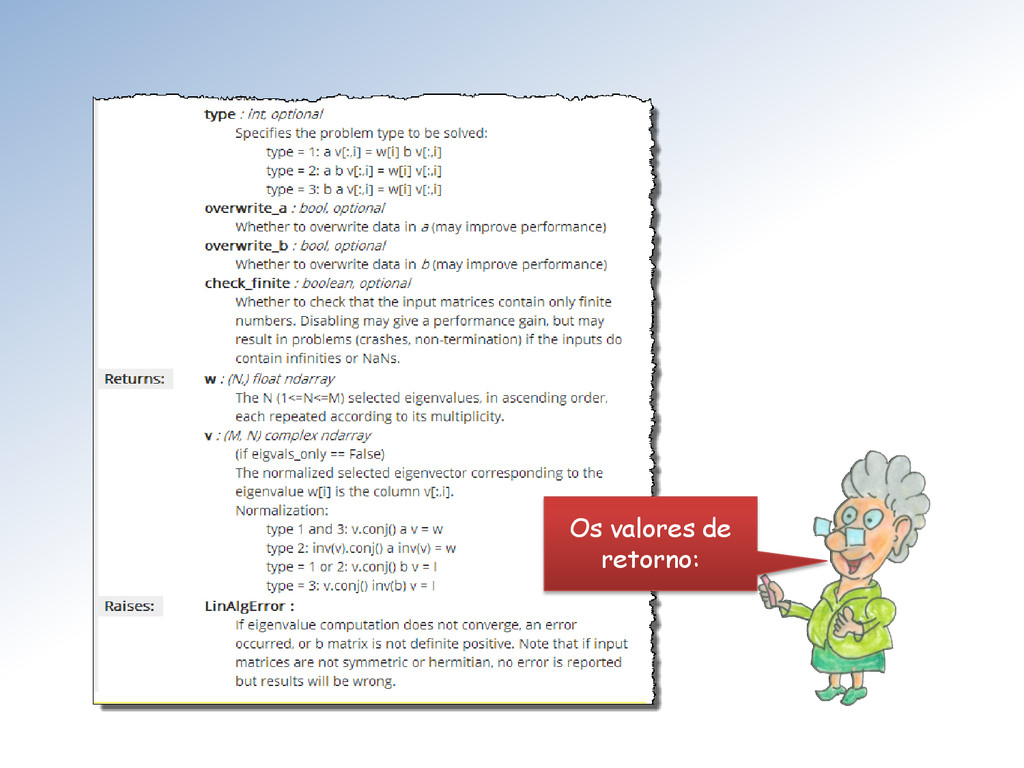
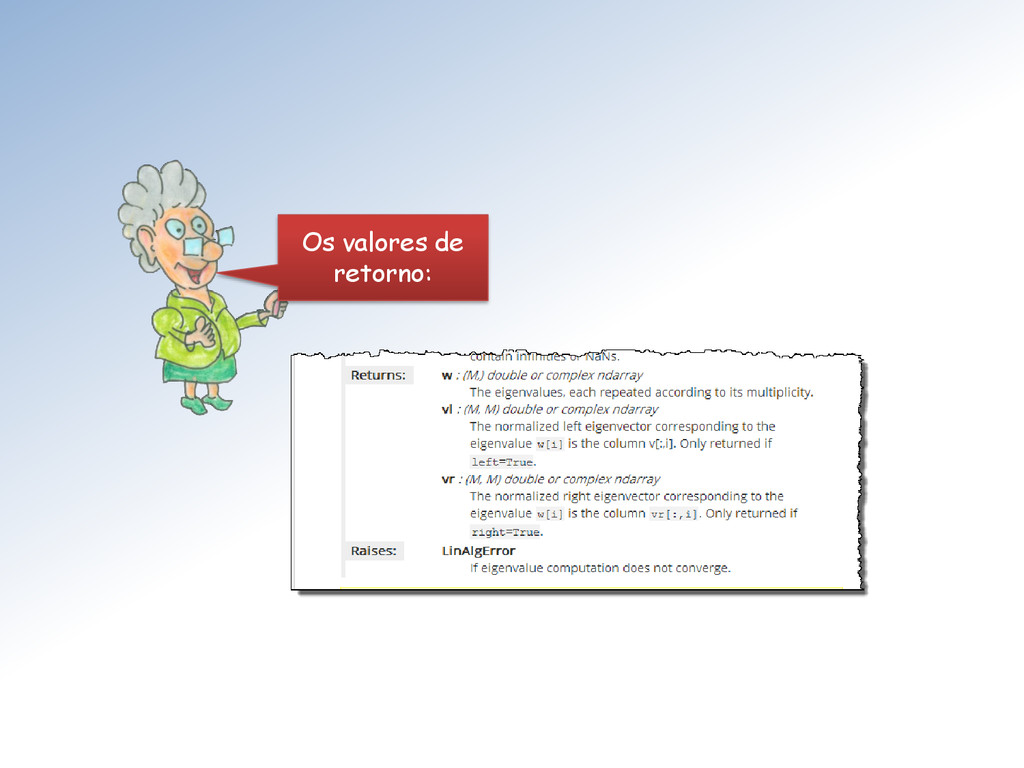
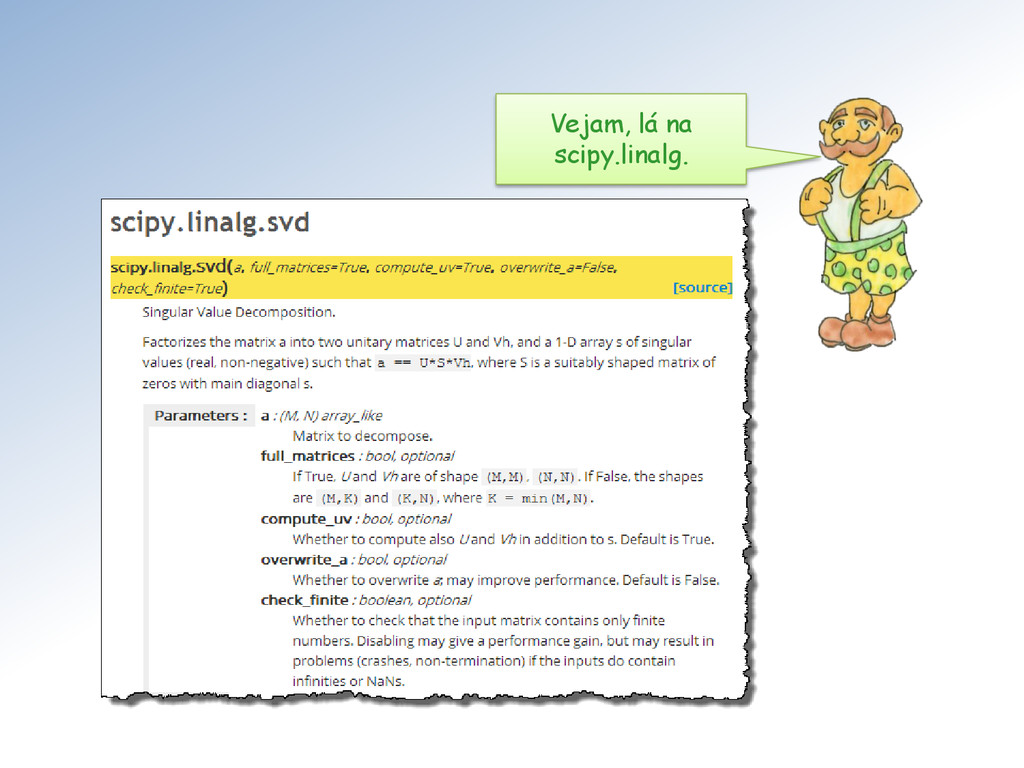
Surfista, procure a rotina eig( ) na referência da scipy.linalg,
sob o título Eigenvalue Problems. -
Meu jovem, autovetores são determinados a menos de fator de
escala. A linearidade de A torna a equação = invariante por fator de escala. Não mesmo, Mestra, veja só: Esses 2 autovetores fornecidos pelo programa são os autovetores do exemplo multiplicados por 1/2. -
Sejam 1 e 2 autovalores de A e 1 e
2 os autovetores correspondentes. Se os autovalores são distintos 1 ≠ 2 então os autovetores 1 e 2 são LI e vice-versa. Mestre anuncie o resultado mais importante a respeito dos autovalores e autovetores de uma matriz quadrada A de ordem. -
Nas condições enunciadas pelo Mestre, se os autovetores 1 ,
2 , … de A são todos distintos então eles constituem uma base para ℂ. Nessa base a matriz A é diagonalizável. Seja Q uma matriz formada com os autovetores de A, = 1 2 … . Então das n equações definidoras da relação autovalor/autovetor, = , segue a relação matricial = , na qual D é a matriz diagonal = (1 , 2 , … , ). Em outras palavras, −1 = . -
Como −1 = , com = (1 , 2 ,
… , ) temos = 1 2 … . Claro, pois = −1 = −1 = () -
Se, além de real, A é uma matriz simétrica, então:
• Seus autovalores 1 , 2 , … , são números reais; • Autovetores associados a autovalores distintos são ortogonais. -
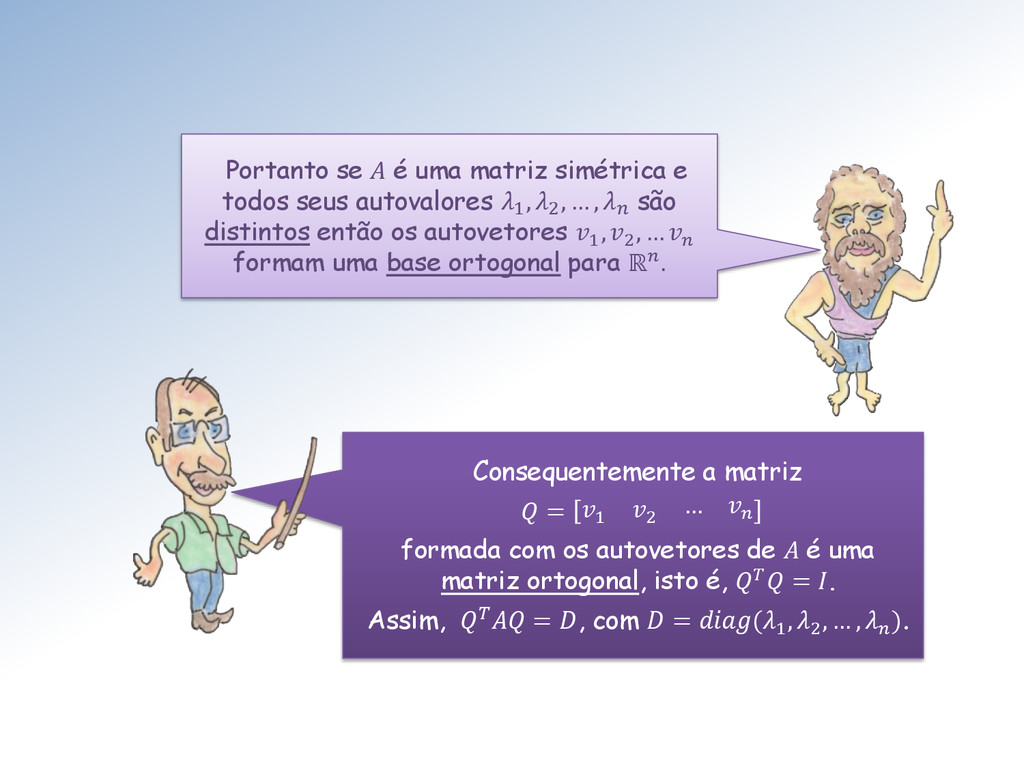
Portanto se A é uma matriz simétrica e todos seus
autovalores 1 , 2 , … , são distintos então os autovetores 1 , 2 , … formam uma base ortogonal para ℝ. Consequentemente a matriz = 1 2 … formada com os autovetores de A é uma matriz ortogonal, isto é, = . Assim, = , com = (1 , 2 , … , ). -
Bem, de imediato vamos usar os superpoderes da scipy.linalg. Ok
Mestres. Mas como eu calculo os autovalores e autovetores de uma matriz A? -
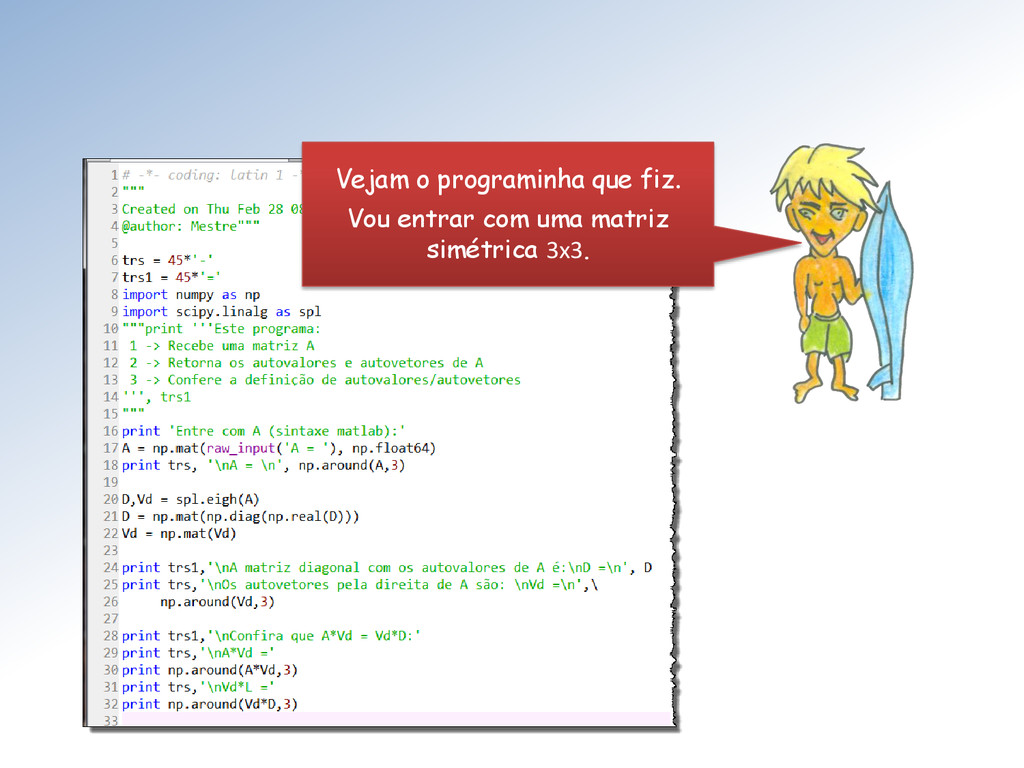
Vejam o programinha que fiz. Vou entrar com uma matriz
simétrica 3x3. -
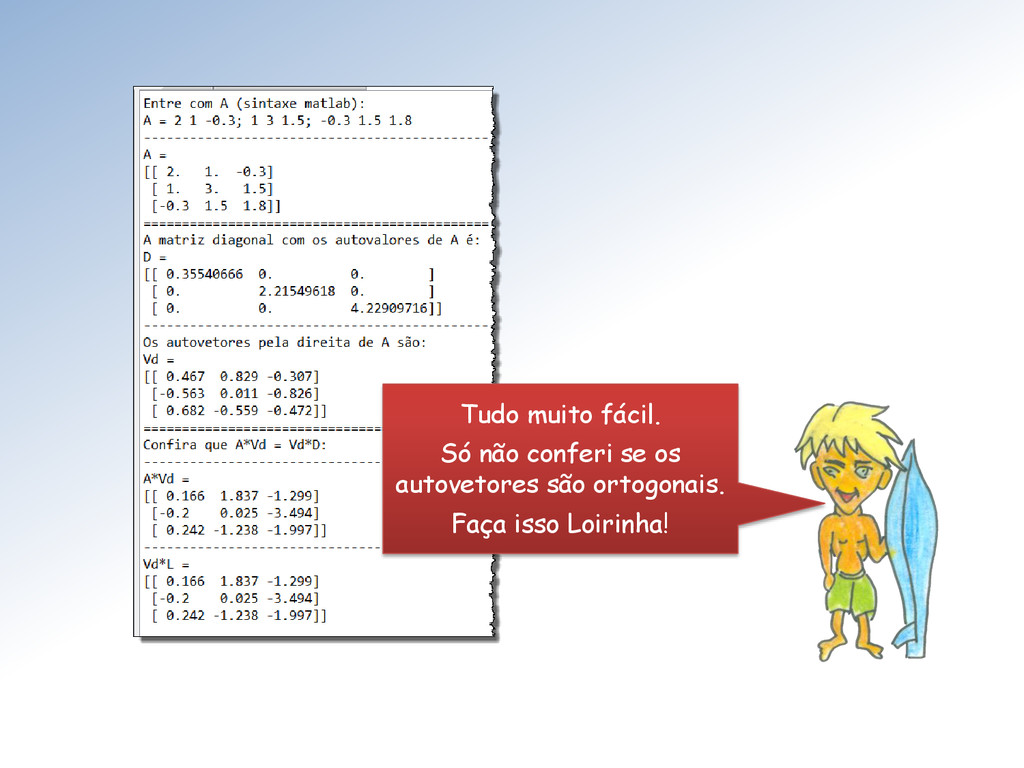
Tudo muito fácil. Só não conferi se os autovetores são
ortogonais. Faça isso Loirinha! -
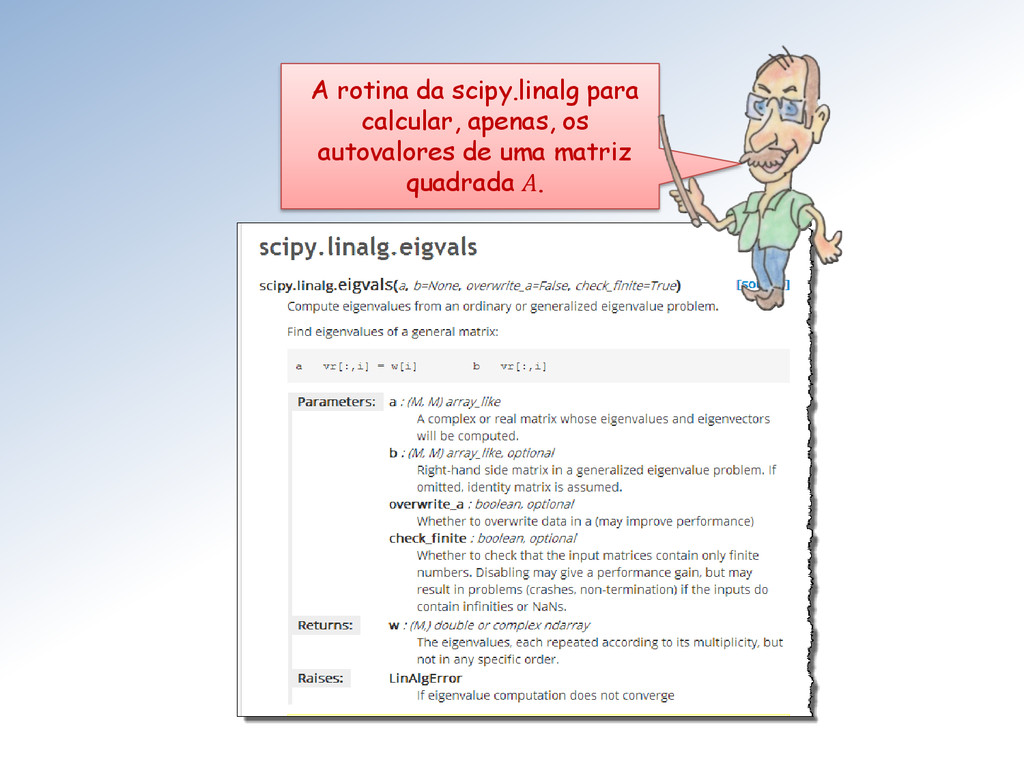
A rotina da scipy.linalg para calcular, apenas, os autovalores de
uma matriz quadrada A. -
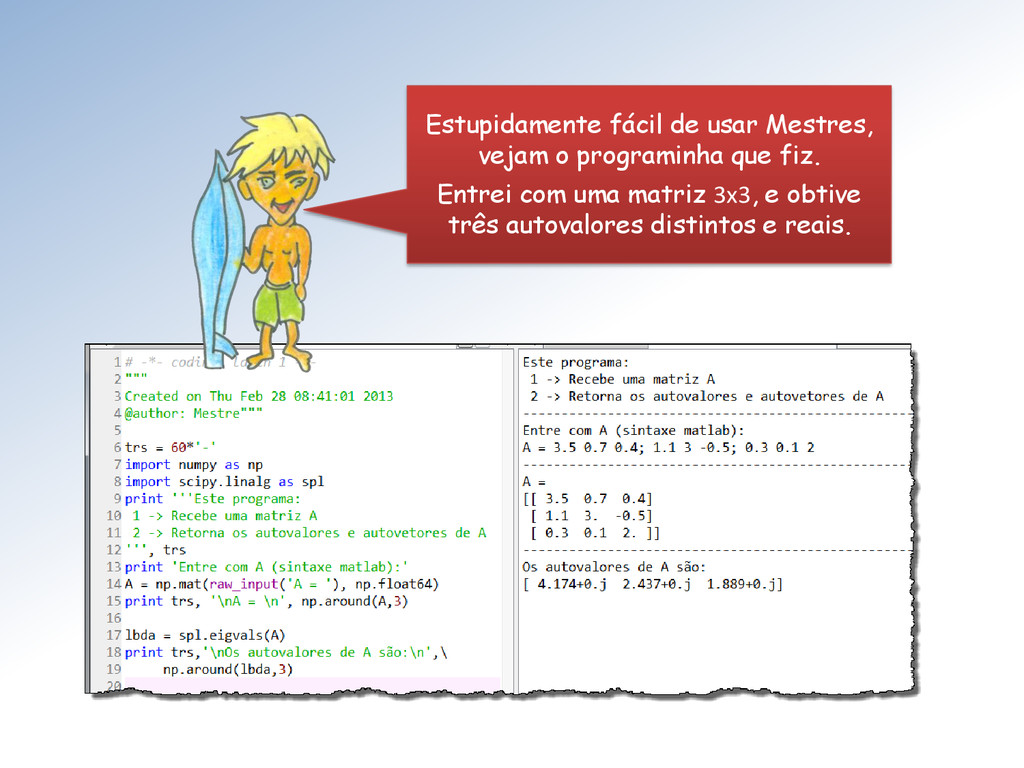
Estupidamente fácil de usar Mestres, vejam o programinha que fiz.
Entrei com uma matriz 3x3, e obtive três autovalores distintos e reais. -
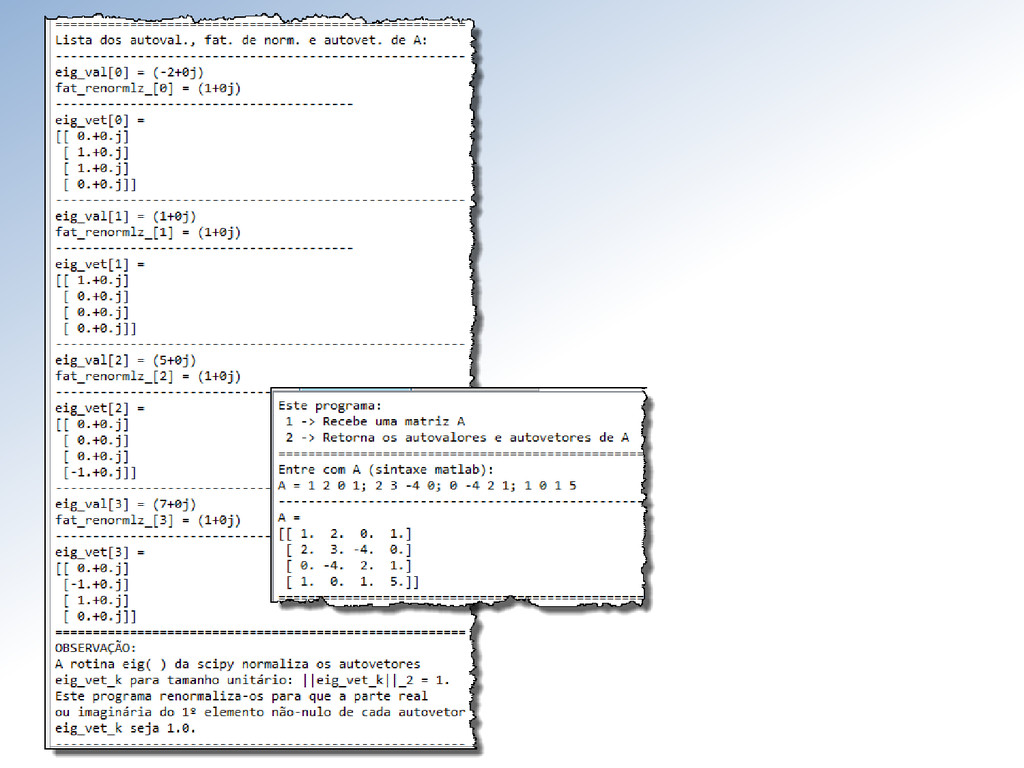
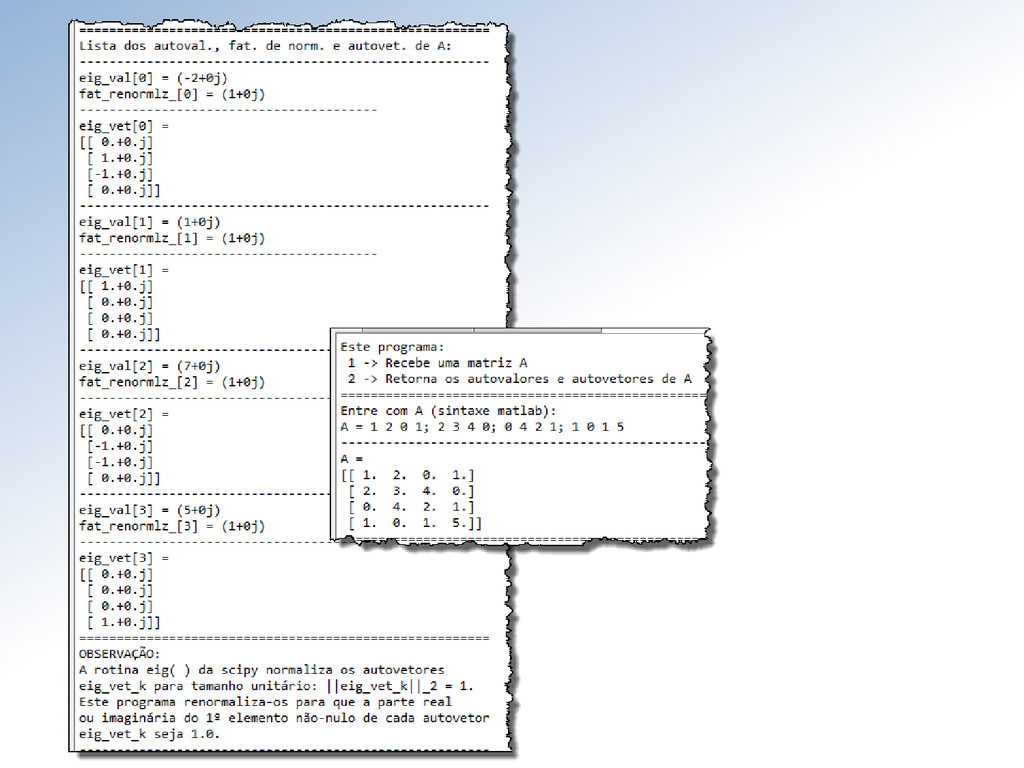
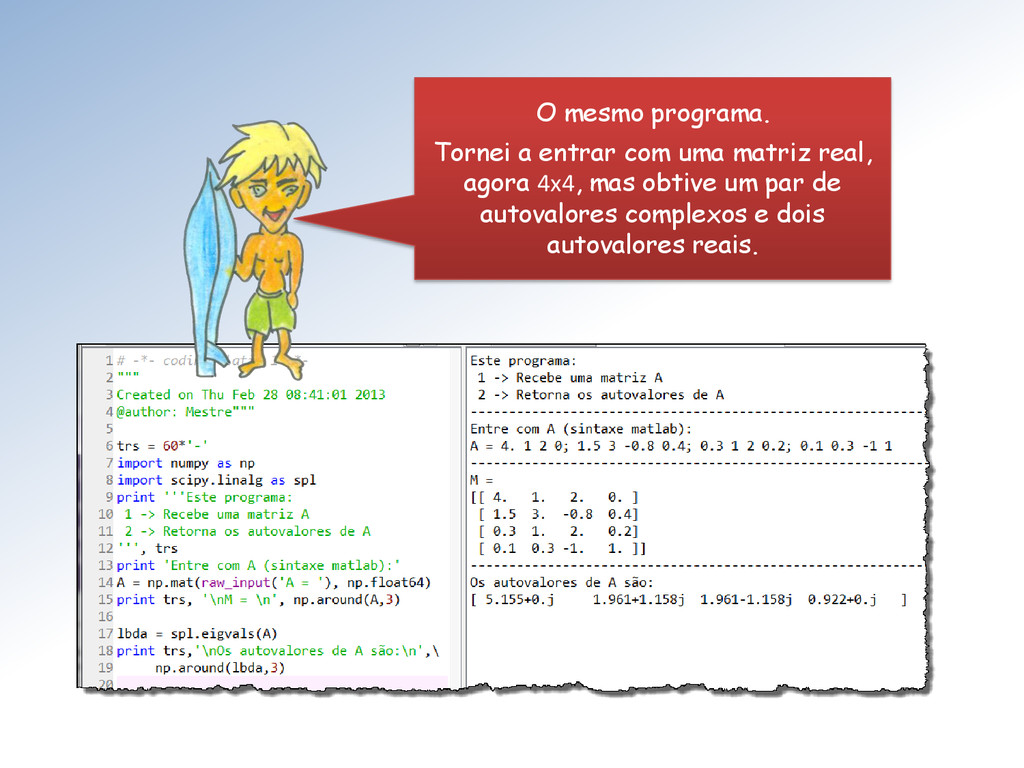
O mesmo programa. Tornei a entrar com uma matriz real,
agora 4x4, mas obtive um par de autovalores complexos e dois autovalores reais. -
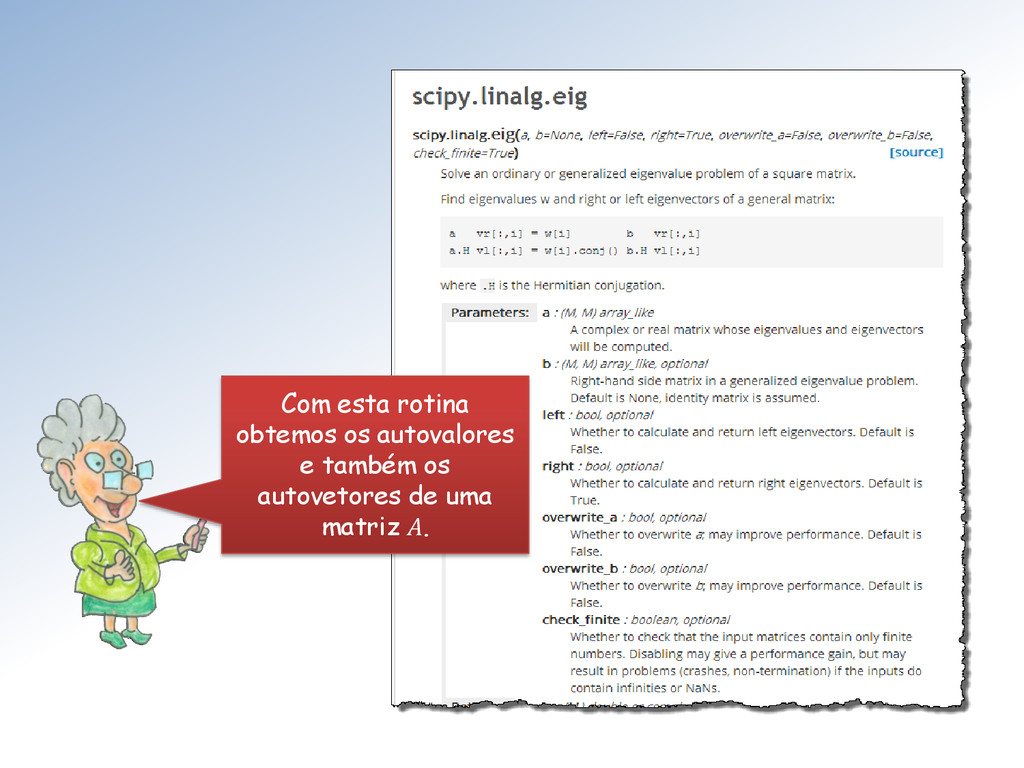
Com esta rotina obtemos os autovalores e também os autovetores
de uma matriz A. -
Loirinha, agora vamos estudar uma das questões mais importantes da
Álgebra linear computacional. A decomposição em valores singulares de uma matriz. -
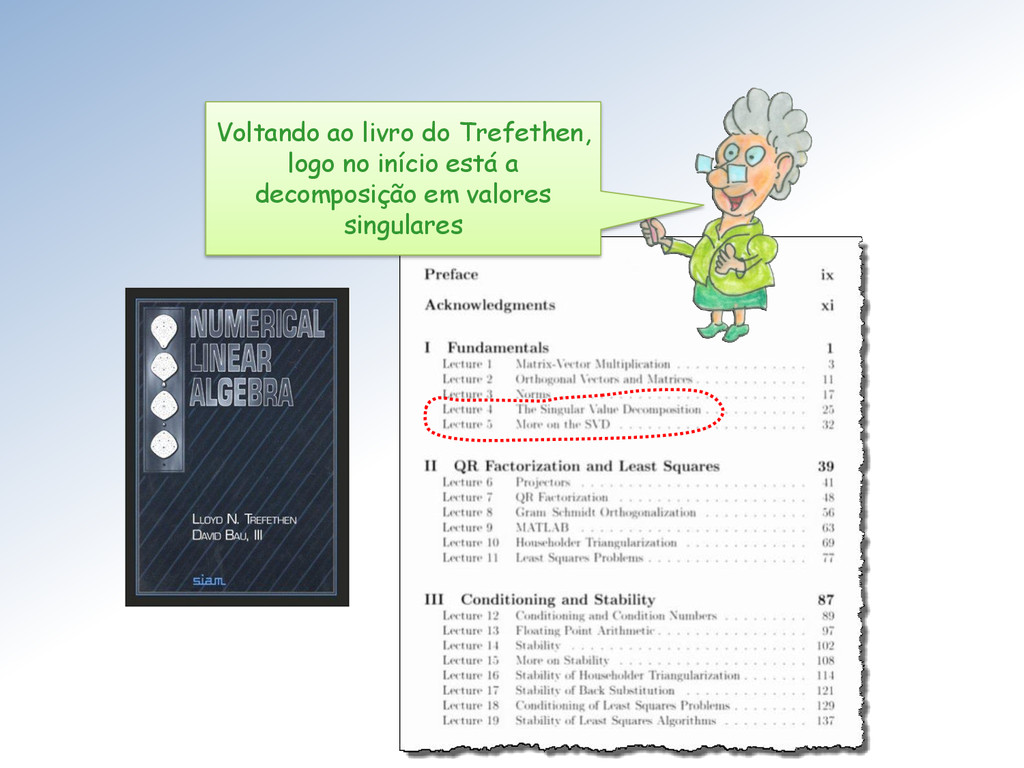
Voltando ao livro do Trefethen, logo no início está a
decomposição em valores singulares -
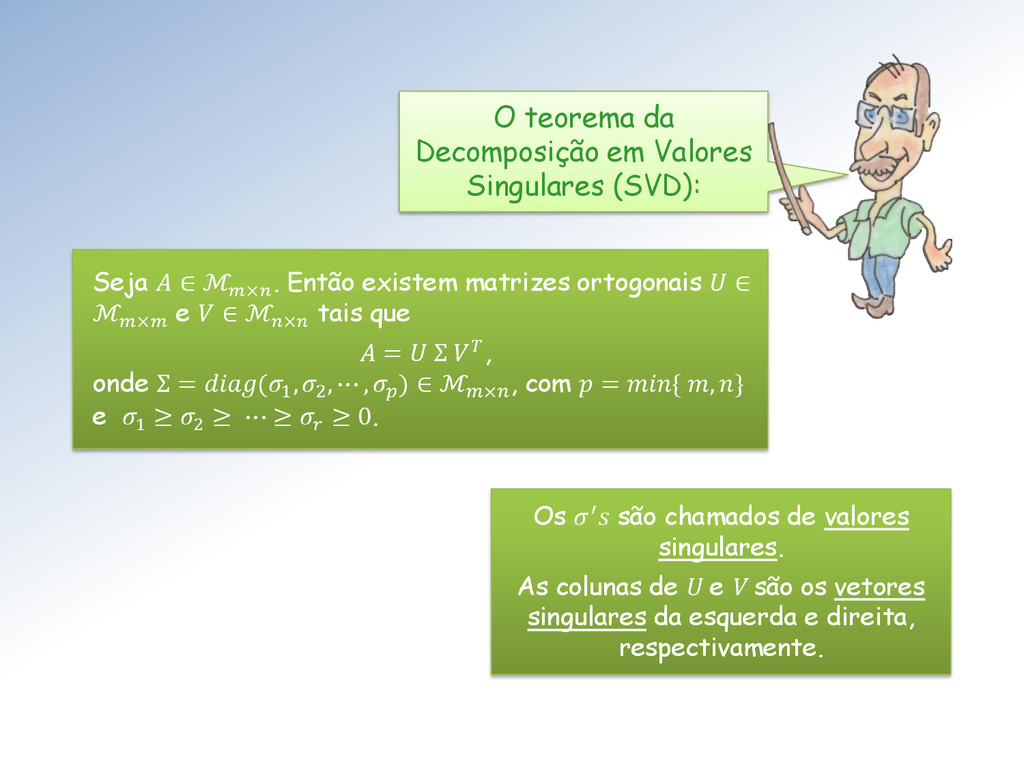
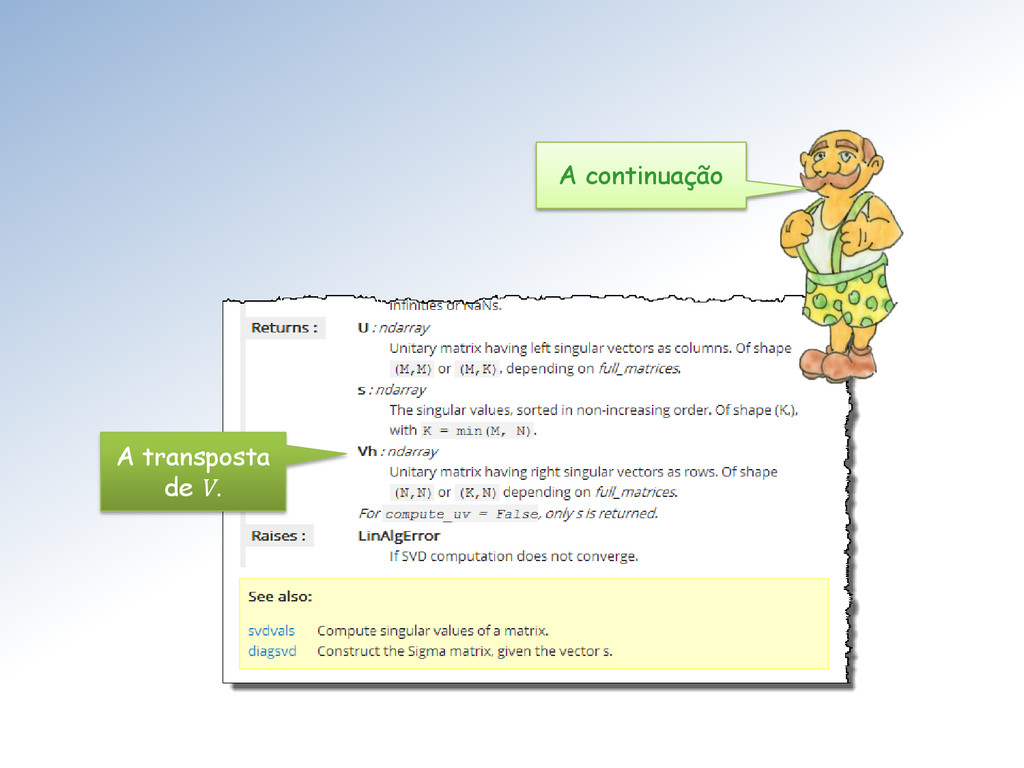
O teorema da Decomposição em Valores Singulares (SVD): Seja ∈
ℳ× . Então existem matrizes ortogonais ∈ ℳ× e ∈ ℳ× tais que = Σ , onde Σ = (1 , 2 , ⋯ , ) ∈ ℳ× , com = { , } e 1 ≥ 2 ≥ ⋯ ≥ ≥ 0. Os ′ são chamados de valores singulares. As colunas de U e V são os vetores singulares da esquerda e direita, respectivamente. -
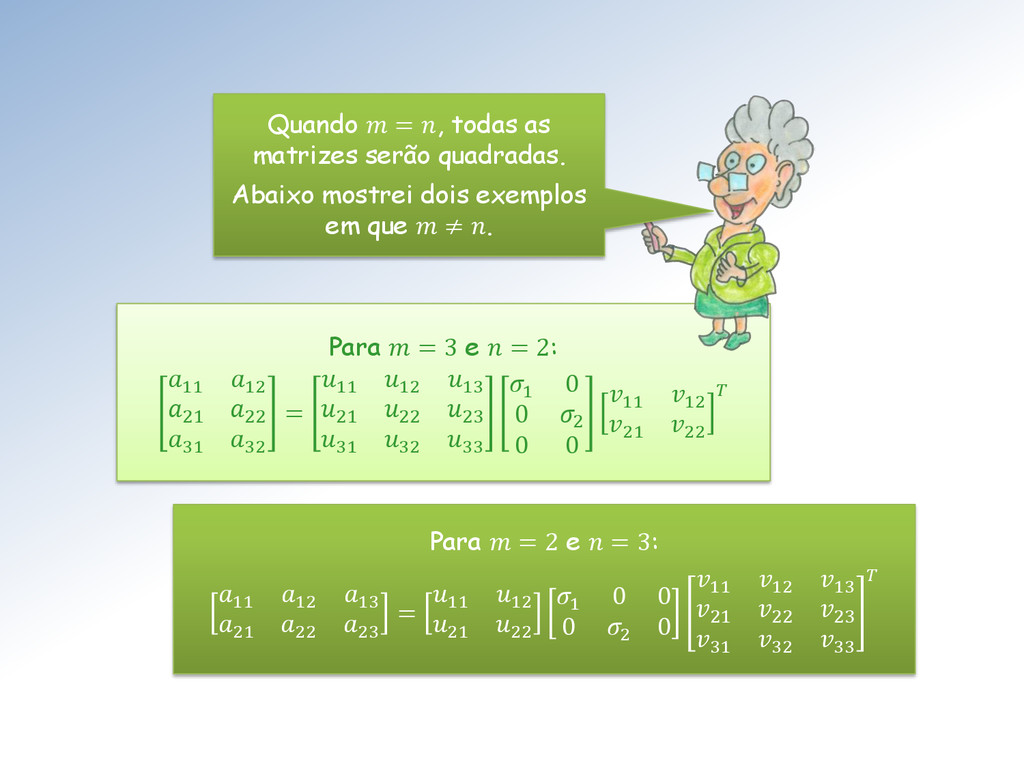
Para = 3 e = 2: 11 12 21 22
31 32 = 11 12 13 21 22 23 31 32 33 1 0 0 2 0 0 11 12 21 22 Para = 2 e = 3: 11 12 13 21 22 23 = 11 12 21 22 1 0 0 0 2 0 11 12 13 21 22 23 31 32 33 Quando = , todas as matrizes serão quadradas. Abaixo mostrei dois exemplos em que ≠ . -
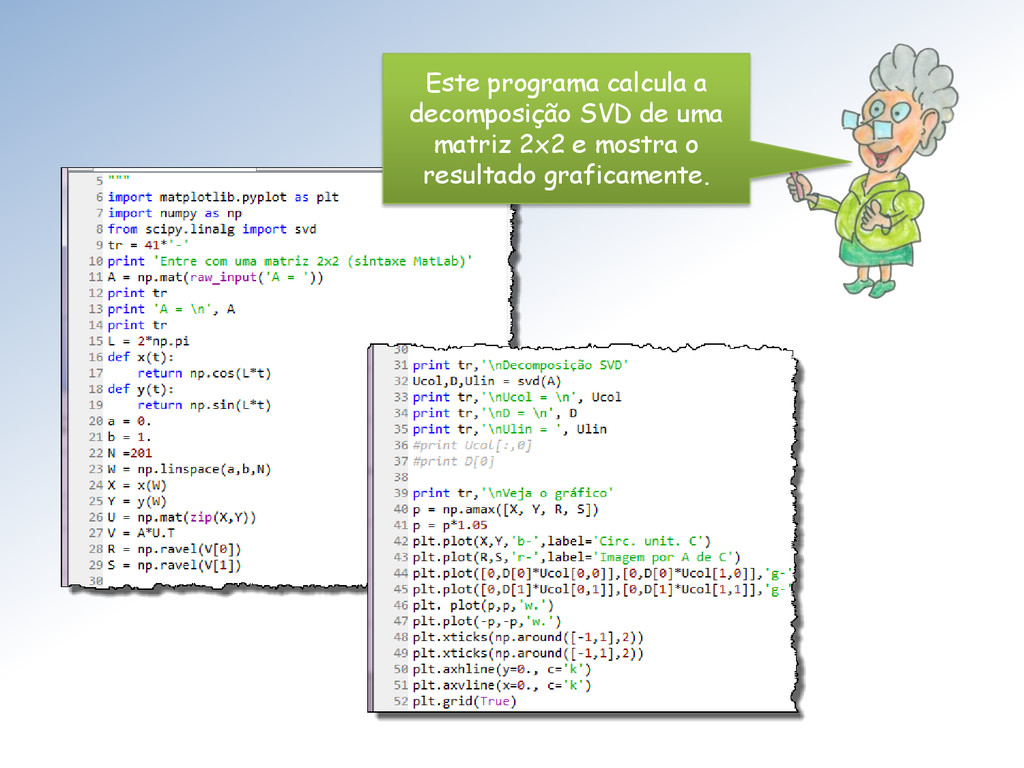
Este programa calcula a decomposição SVD de uma matriz 2x2
e mostra o resultado graficamente. -
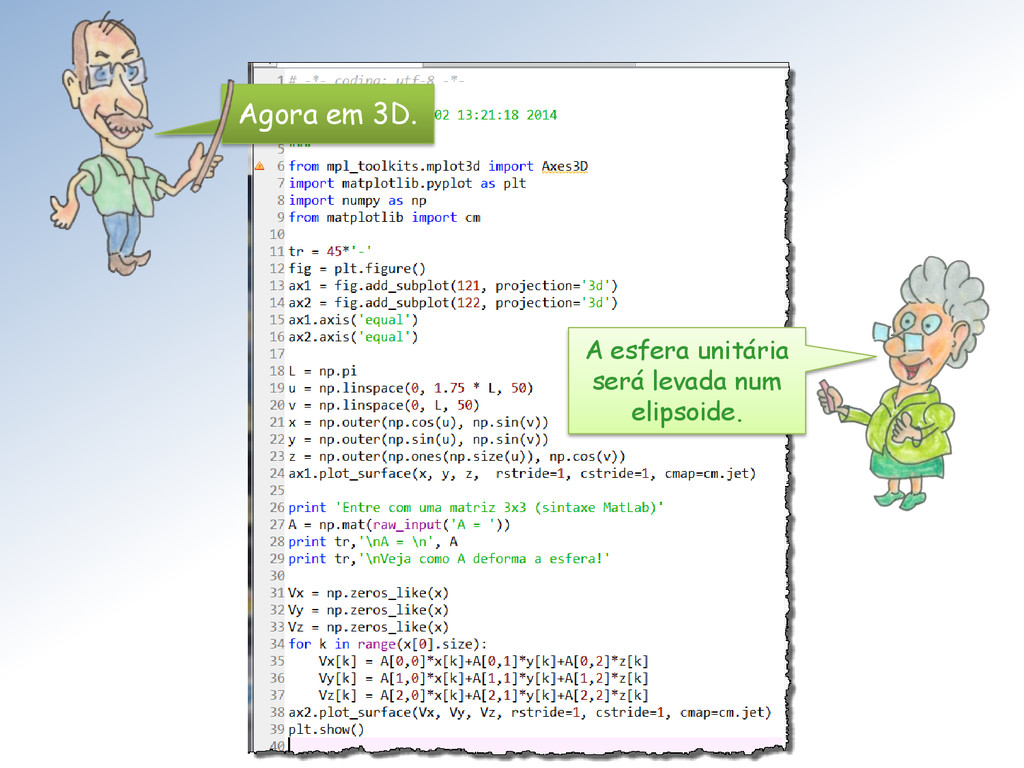
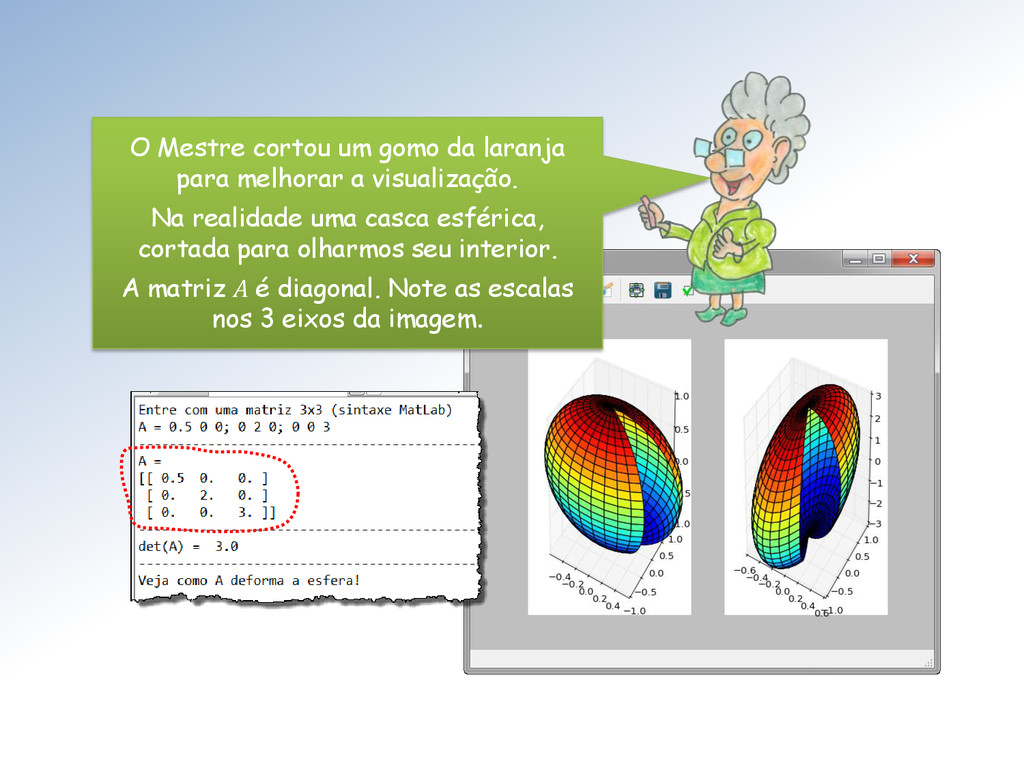
O Mestre cortou um gomo da laranja para melhorar a
visualização. Na realidade uma casca esférica, cortada para olharmos seu interior. A matriz A é diagonal. Note as escalas nos 3 eixos da imagem. -
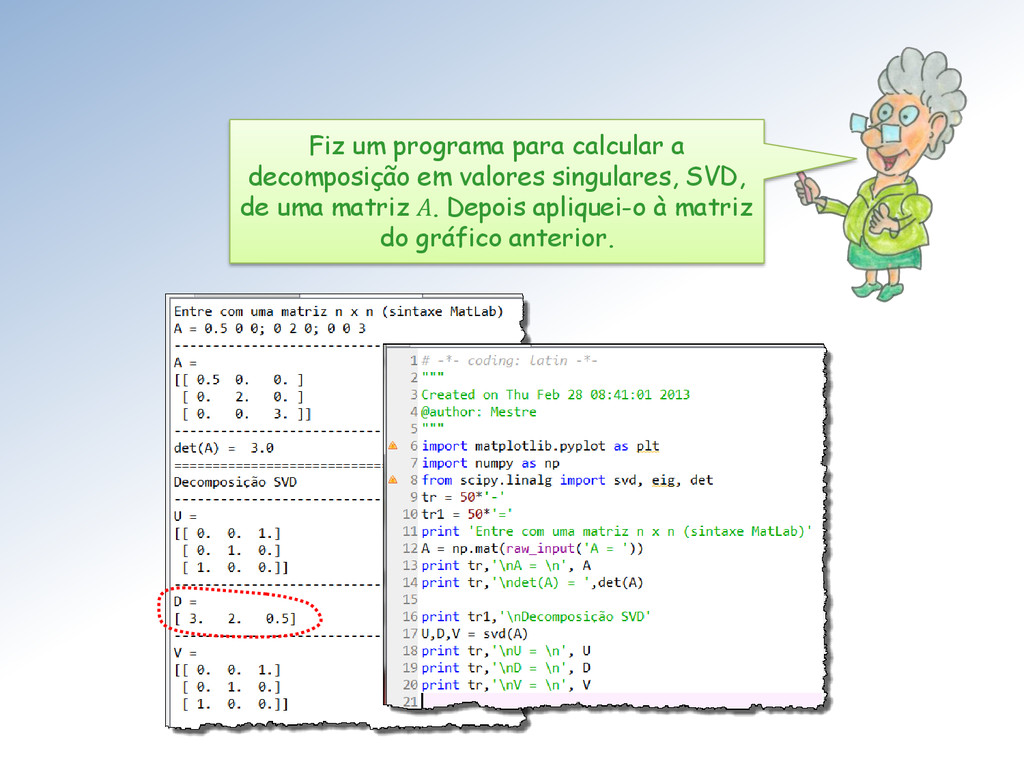
Fiz um programa para calcular a decomposição em valores singulares,
SVD, de uma matriz A. Depois apliquei-o à matriz do gráfico anterior. -
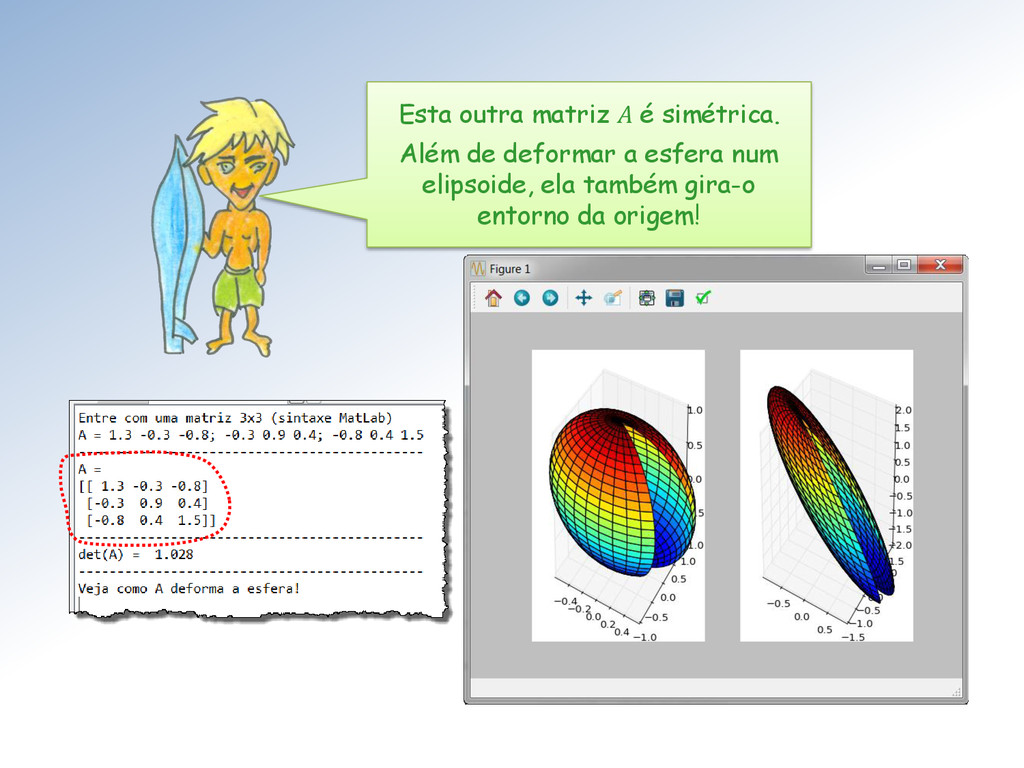
Esta outra matriz A é simétrica. Além de deformar a
esfera num elipsoide, ela também gira-o entorno da origem! -
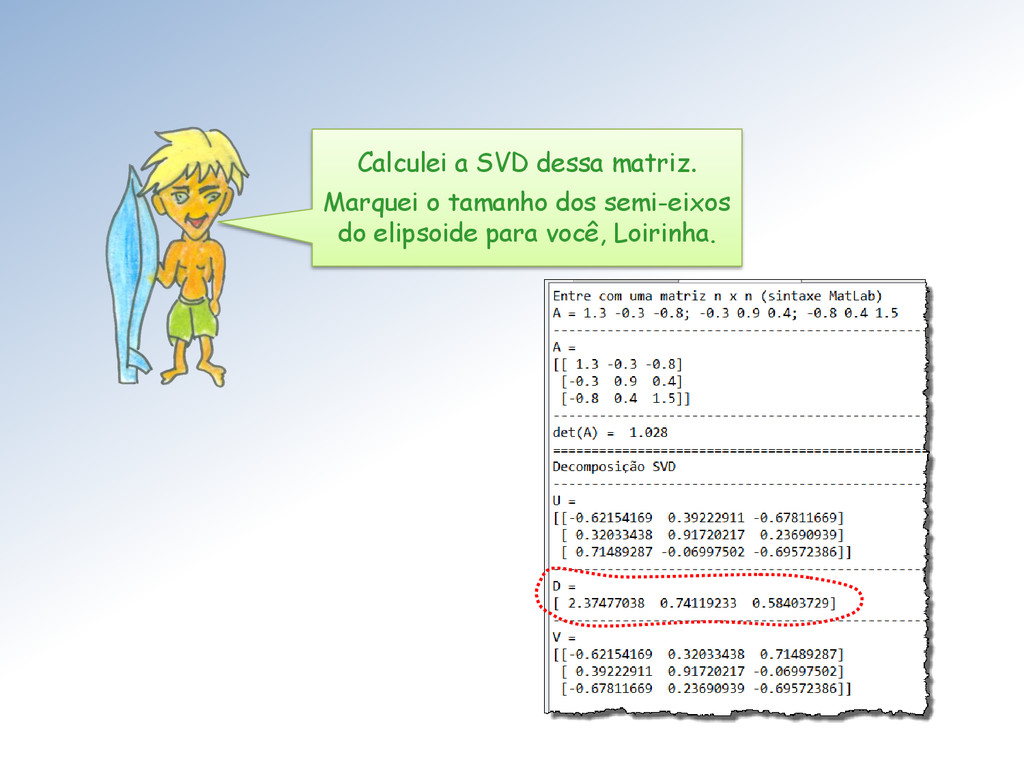
Calculei a SVD dessa matriz. Marquei o tamanho dos semi-eixos
do elipsoide para você, Loirinha. -
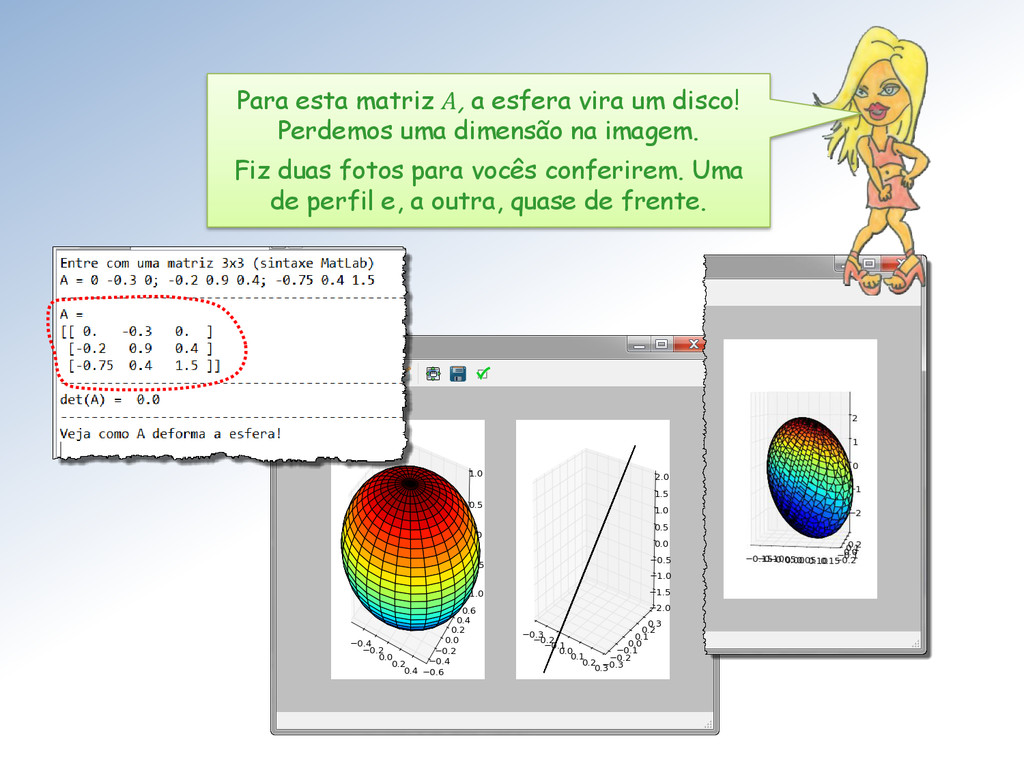
Para esta matriz A, a esfera vira um disco! Perdemos
uma dimensão na imagem. Fiz duas fotos para vocês conferirem. Uma de perfil e, a outra, quase de frente. -
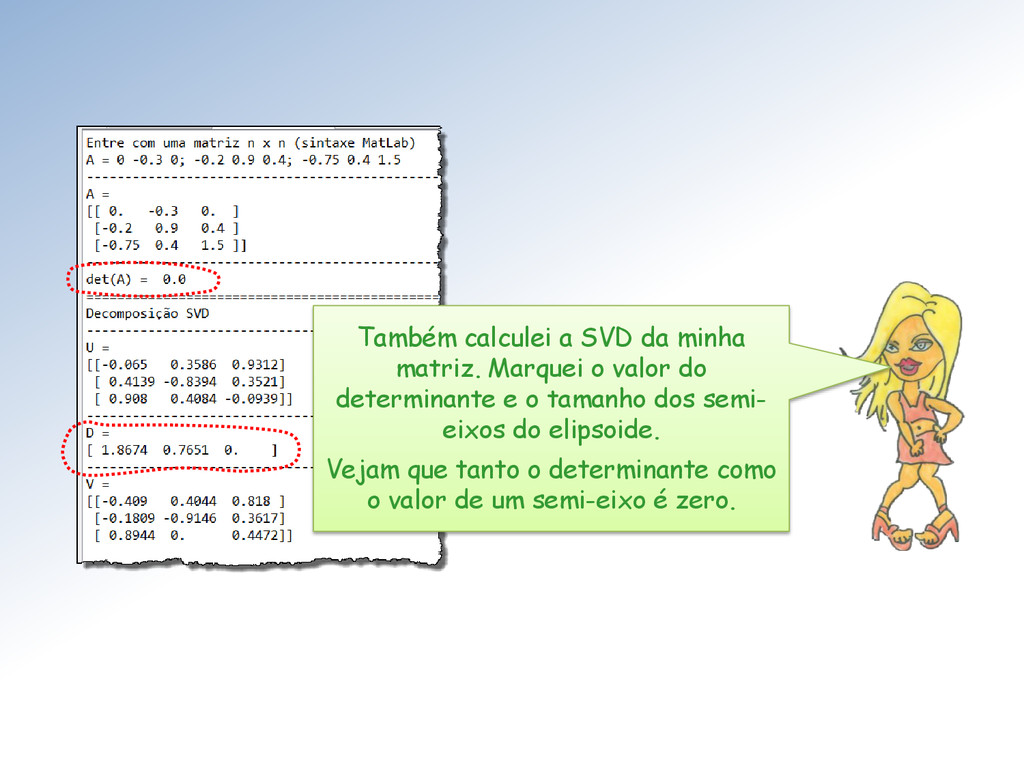
Também calculei a SVD da minha matriz. Marquei o valor
do determinante e o tamanho dos semi- eixos do elipsoide. Vejam que tanto o determinante como o valor de um semi-eixo é zero. -
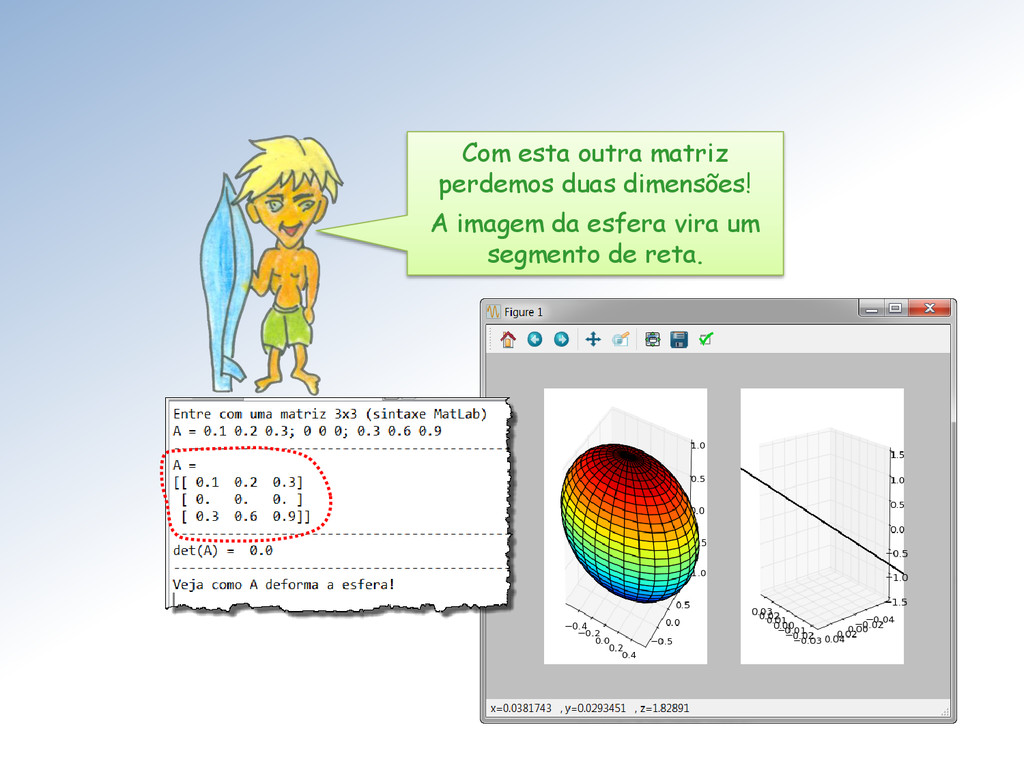
Com esta outra matriz perdemos duas dimensões! A imagem da
esfera vira um segmento de reta. -
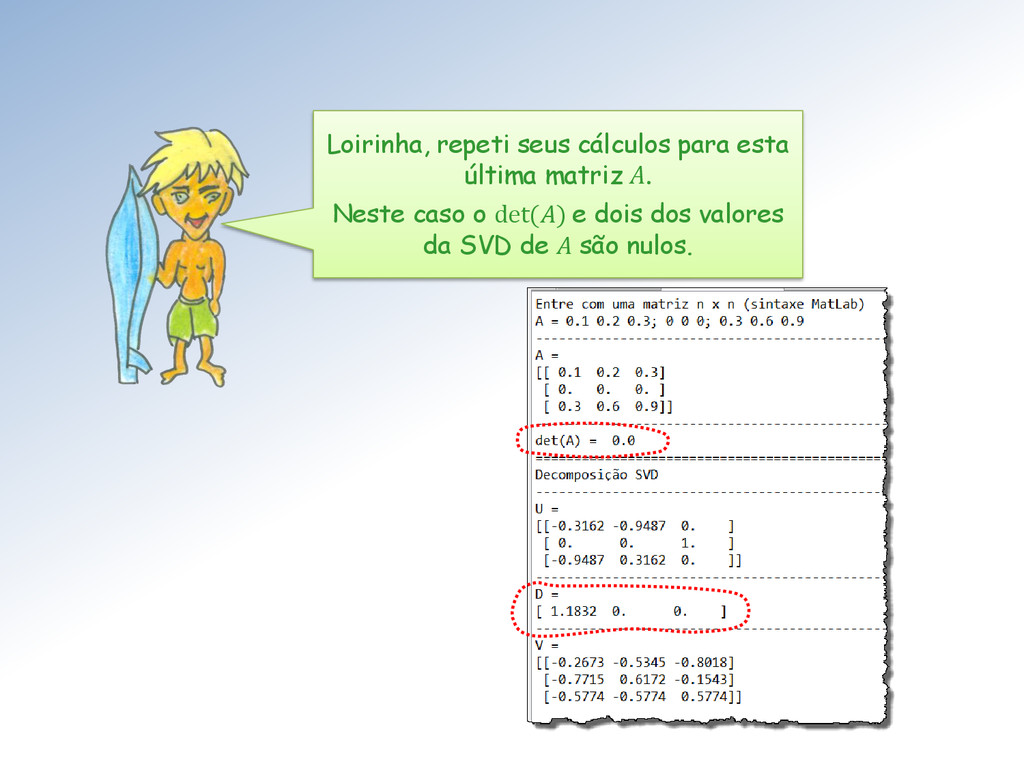
Loirinha, repeti seus cálculos para esta última matriz A. Neste
caso o det() e dois dos valores da SVD de A são nulos. -
Voltemos a analisar o problema = de autovalores e autovetores
de uma matriz A. -
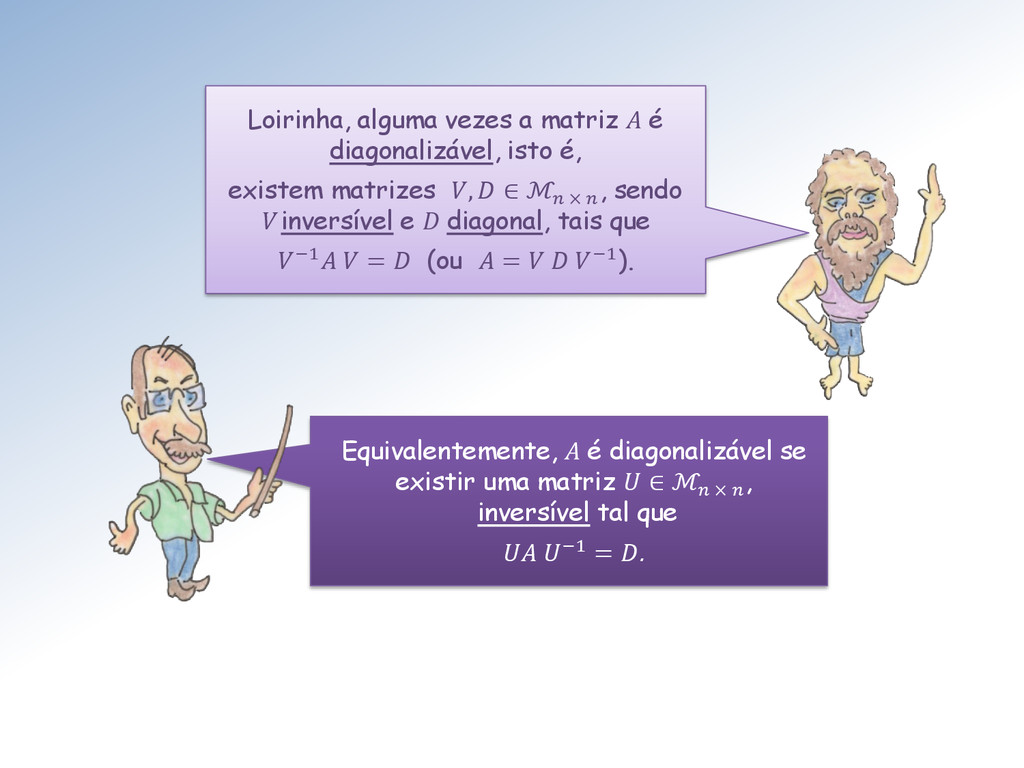
Loirinha, alguma vezes a matriz A é diagonalizável, isto é,
existem matrizes , ∈ ℳ × , sendo V inversível e D diagonal, tais que −1 = (ou = −1). Equivalentemente, A é diagonalizável se existir uma matriz ∈ ℳ × , inversível tal que −1 = . -
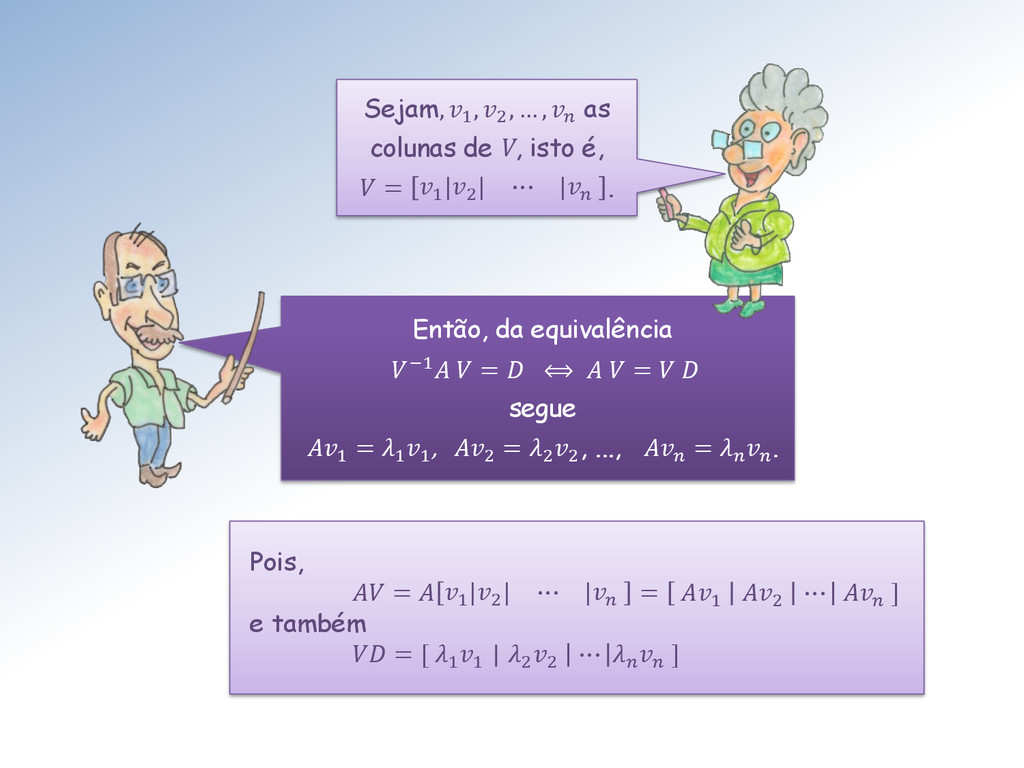
Pois, = 1 |2 | ⋯ | = 1 2
⋯ ] e também = [ 1 1 | 2 2 ⋯ ] Então, da equivalência −1 = ⟺ = segue 1 = 1 1 , 2 = 2 2 , ..., = . Sejam, 1 , 2 , … , as colunas de V, isto é, = 1 |2 | ⋯ | . -
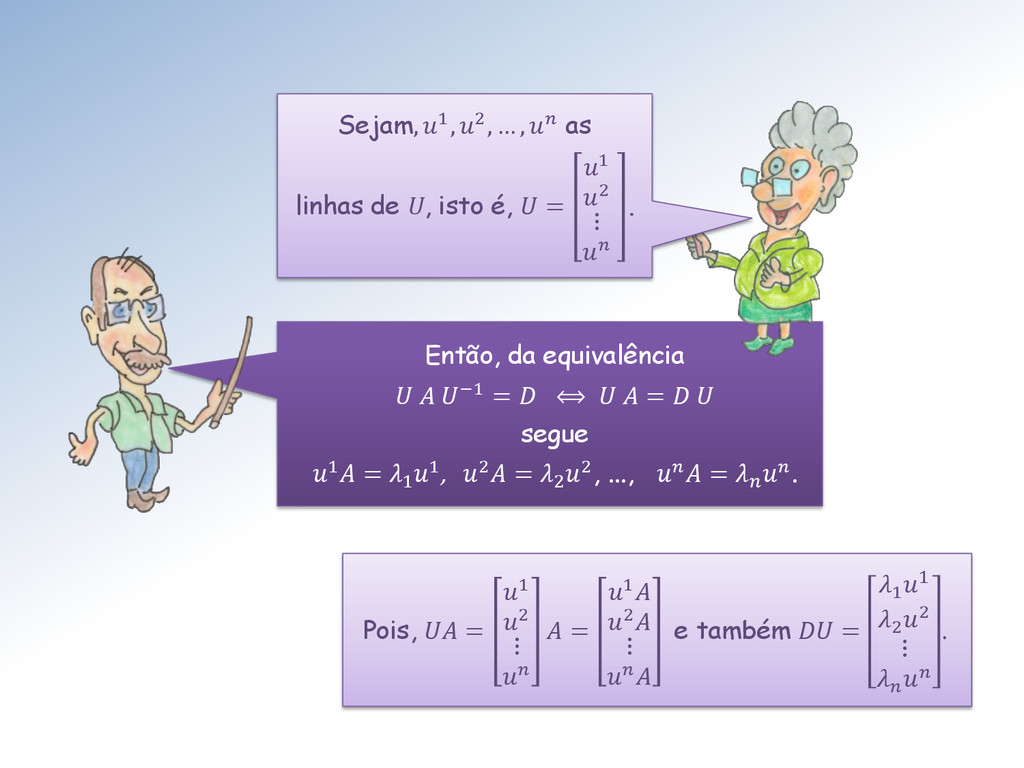
Pois, = 1 2 ⋮ = 1 2 ⋮ e
também = 1 1 2 2 ⋮ . Então, da equivalência −1 = ⟺ = segue 1 = 1 1, 2 = 2 2, ..., = . Sejam, 1, 2, … , as linhas de U, isto é, = 1 2 ⋮ . -
Face à igualdade = , os vetores coluna 1 ,
2 , ⋯ , de V são denominados autovetores à direita de A. E da igualdade = , os vetores linha 1, 2, … , de U são chamados autovetores à esquerda de A. -
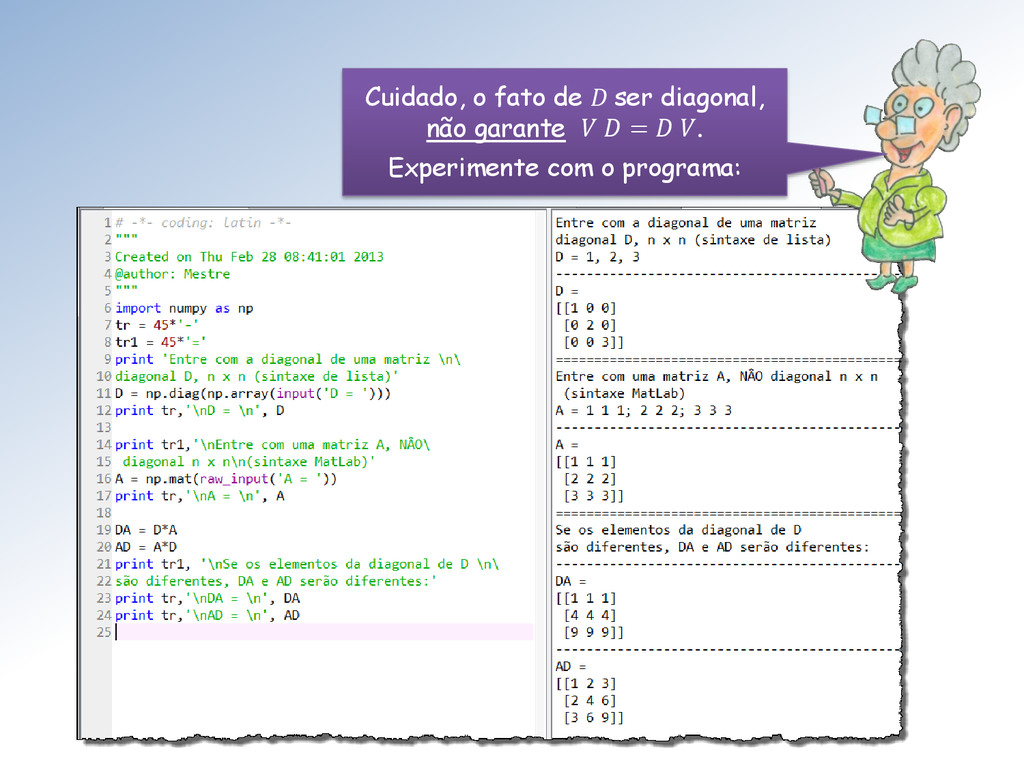
Cuidado, o fato de D ser diagonal, não garante =
. Experimente com o programa: -
Uma dica: Assuma que 1 ≠ 2 são autovalores correspondentes
aos autovetores 1 e 2 . Suponha, por absurdo, que 1 e 2 são LD, isto é 1 = 2 , ≠ 0. Conclua! Logo no início o Mestre afirmou que autovalores distintos garantem que os autovetores correspondentes são linearmente independentes. Prove isto como exercício, Surfista! -
Sim Loirinha, e se os autovetores correspondentes forem LI (linearmente
independentes) o subespaço gerado por eles possuirá dimensão maior que 1. A dimensão desse subespaço é conhecida como multiplicidade geométrica de . Mestres, existe a possibilidade de alguns dos autovalores 1 , 2 , ⋯ , em serem iguais? -
Equações polinomiais podem possuir raízes com multiplicidade maior que 1.
É a mesma coisa que a multiplicidade geométrica do autovalor? -
Não Loirinha, trata-se da multiplicidade algébrica do autovalor . Segue
daí que uma matriz ∈ ℳ × possui no máximo n autovalores, contadas as multiplicidades algébricas. Se todas as raízes do polinômio característico forem raízes simples, então A possuirá n autovalores distintos. -
Podemos provar que: a multiplicidade algébrica de um autovalor é
maior ou, quando muito, igual à sua multiplicidade geométrica. No caso da multiplicidade algébrica de um autovalor ser maior que sua multiplicidade geométrica, ele é dito defectivo. -
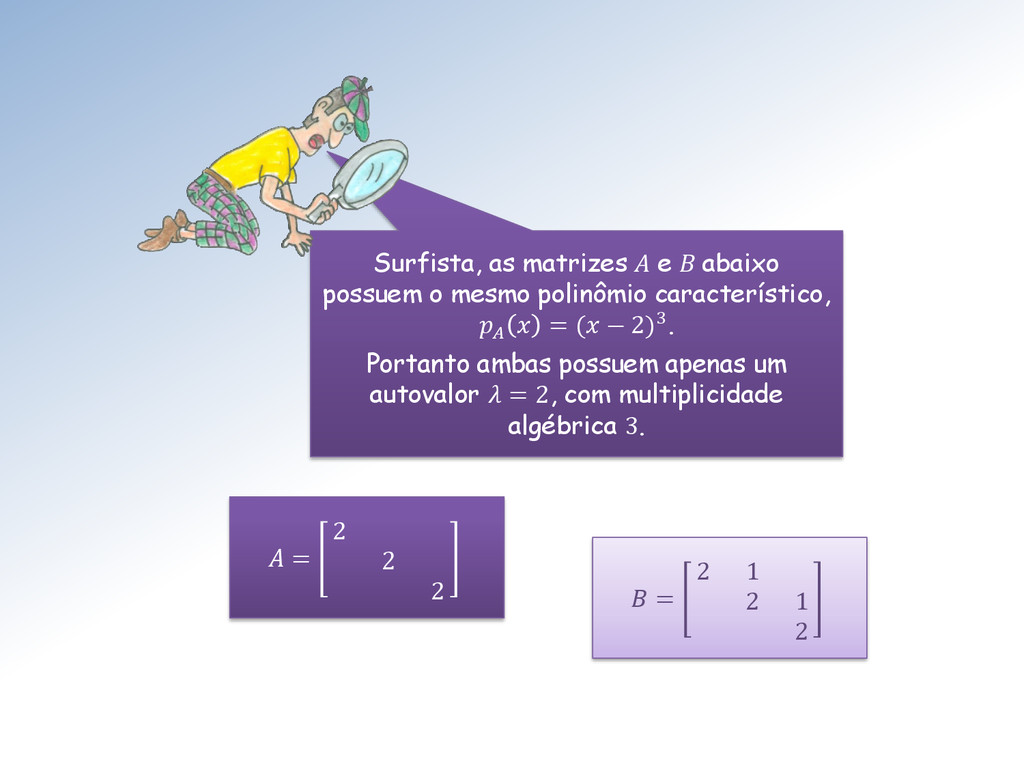
Surfista, as matrizes A e B abaixo possuem o mesmo
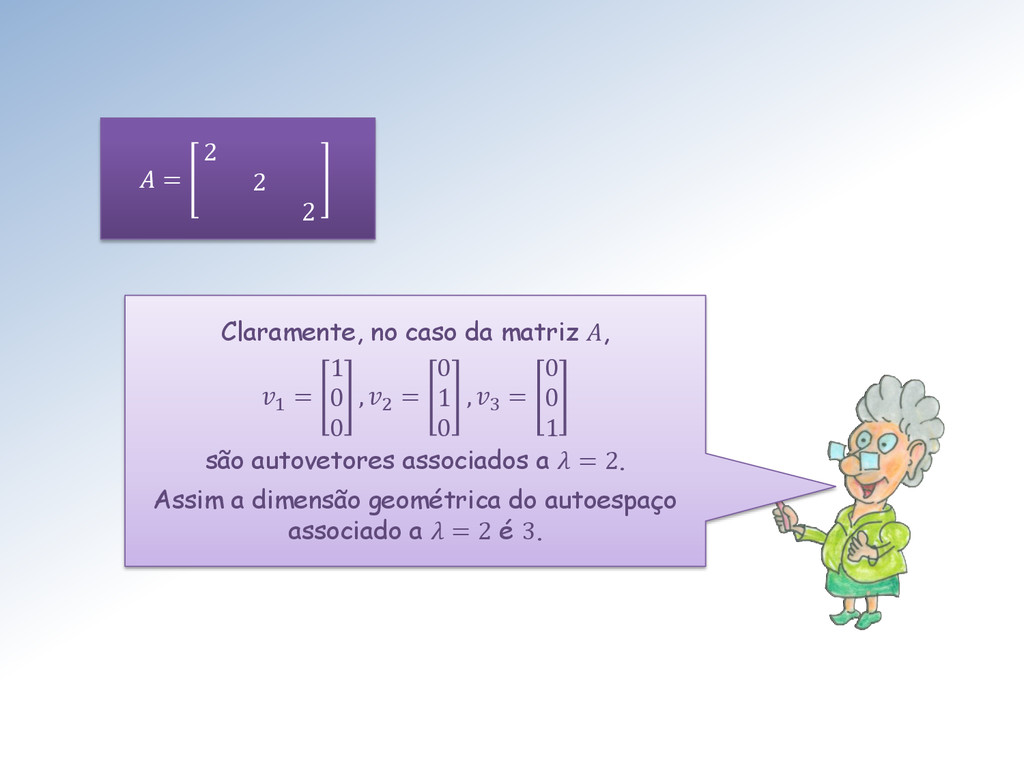
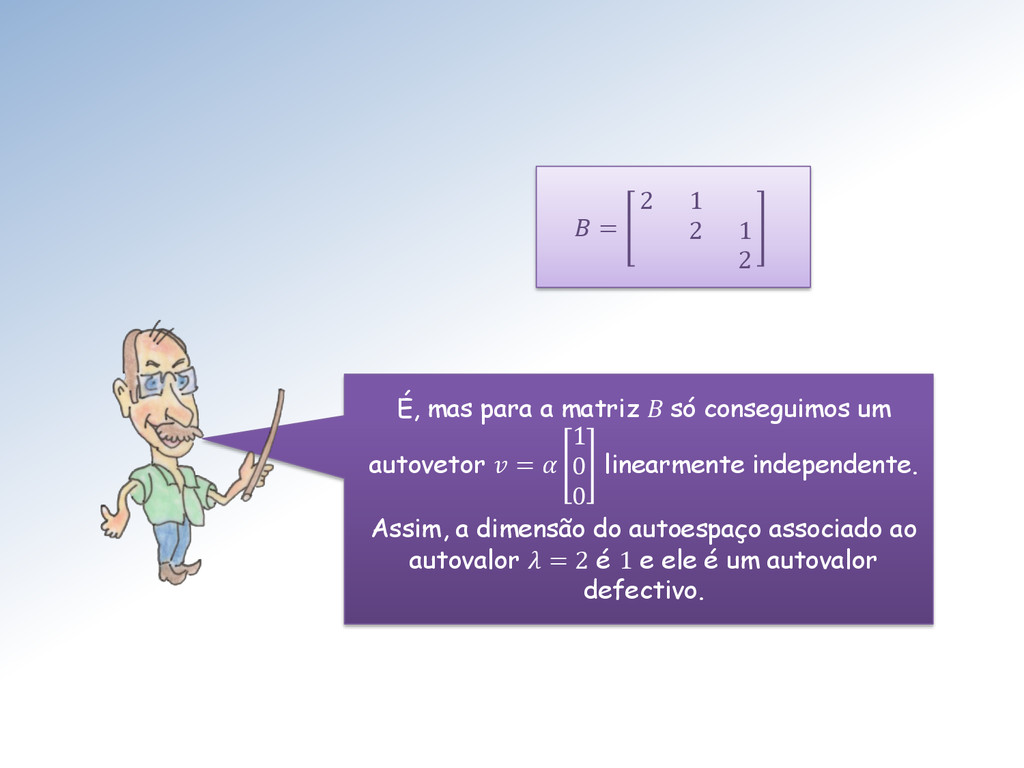
polinômio característico, = ( − 2)3. Portanto ambas possuem apenas um autovalor = 2, com multiplicidade algébrica 3. = 2 2 2 = 2 1 2 1 2 -
Claramente, no caso da matriz A, 1 = 1 0
0 , 2 = 0 1 0 , 3 = 0 0 1 são autovetores associados a = 2. Assim a dimensão geométrica do autoespaço associado a = 2 é 3. = 2 2 2 -
= 2 1 2 1 2 É, mas para a
matriz B só conseguimos um autovetor = 1 0 0 linearmente independente. Assim, a dimensão do autoespaço associado ao autovalor = 2 é 1 e ele é um autovalor defectivo. -
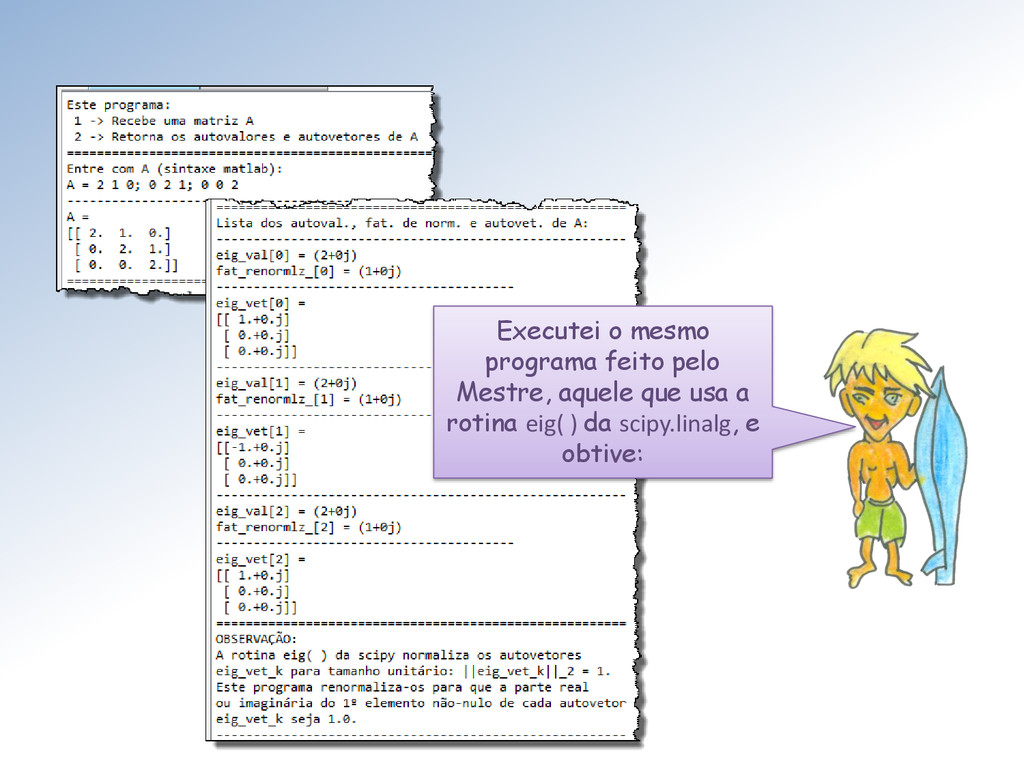
Executei o mesmo programa feito pelo Mestre, aquele que usa
a rotina eig( ) da scipy.linalg, e obtive: -
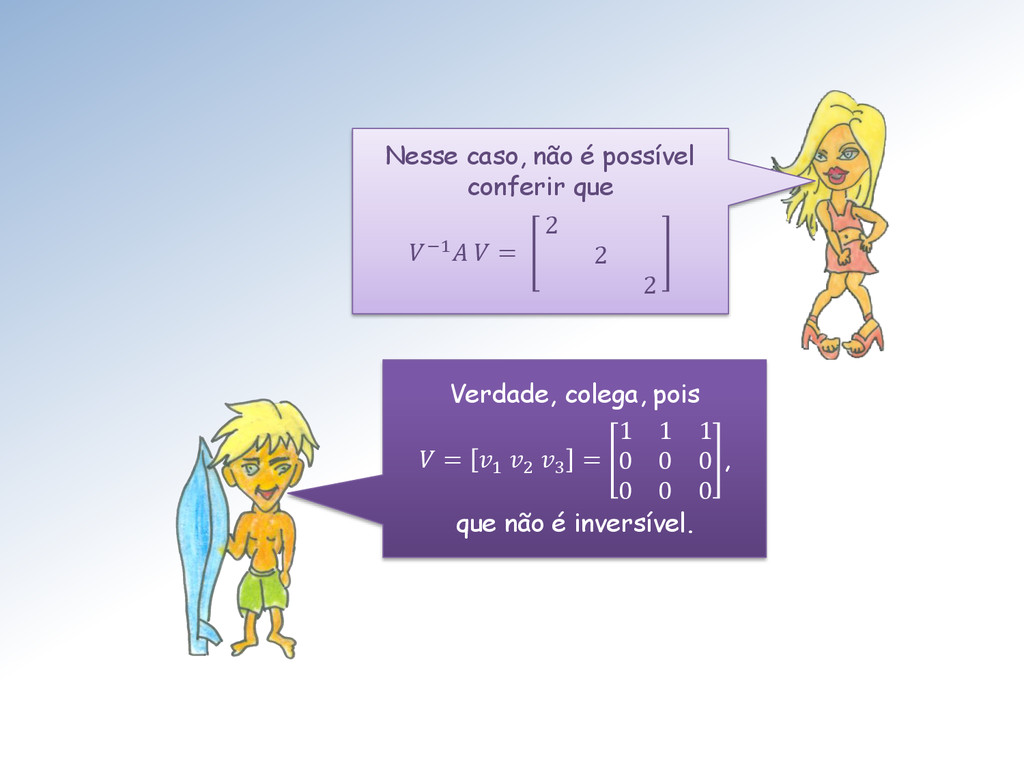
Nesse caso, não é possível conferir que −1 = 2
2 2 Verdade, colega, pois = 1 2 3 = 1 1 1 0 0 0 0 0 0 , que não é inversível. -
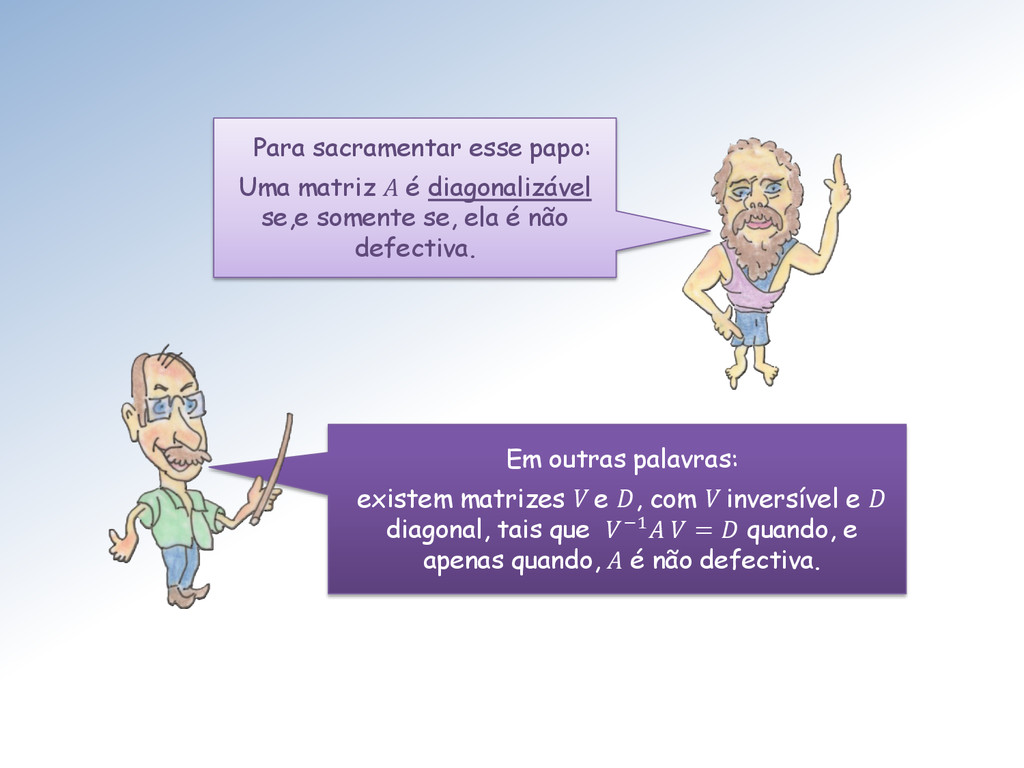
Para sacramentar esse papo: Uma matriz A é diagonalizável se,e
somente se, ela é não defectiva. Em outras palavras: existem matrizes V e , com V inversível e diagonal, tais que −1 = quando, e apenas quando, A é não defectiva. -
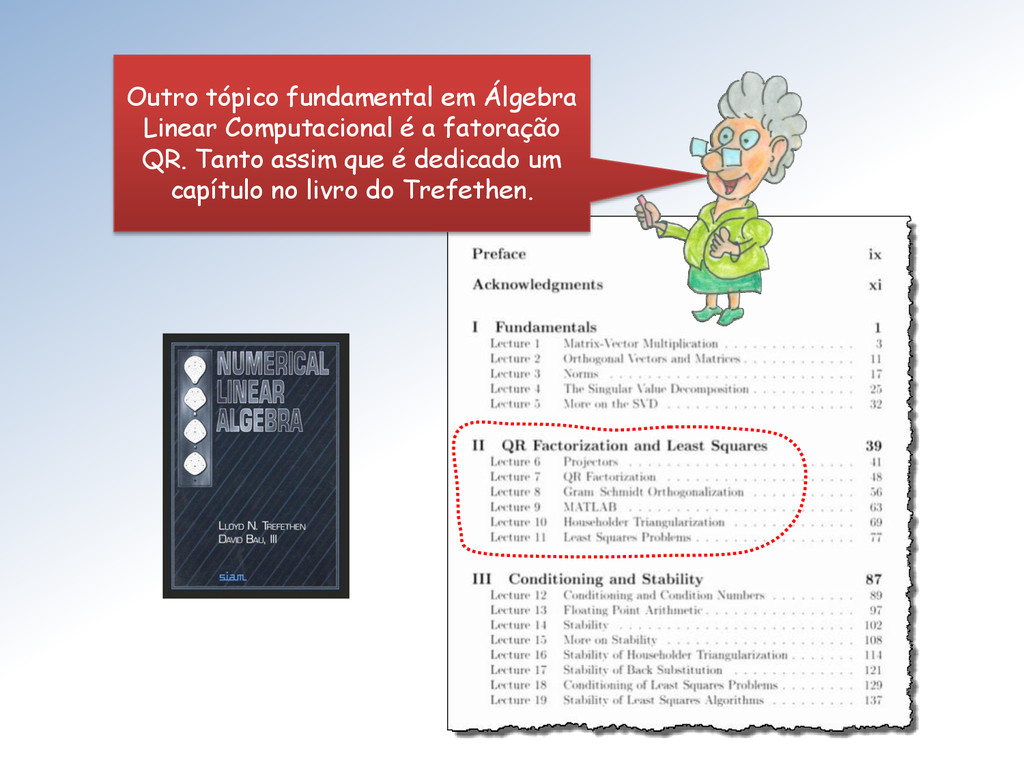
Outro tópico fundamental em Álgebra Linear Computacional é a fatoração
QR. Tanto assim que é dedicado um capítulo no livro do Trefethen. -
Sim, acabei de descobrir que preciso surfar! Mestra, chega por
hoje, este tópico foi muito denso!