Share
Embed
Transcript
34 slides
-
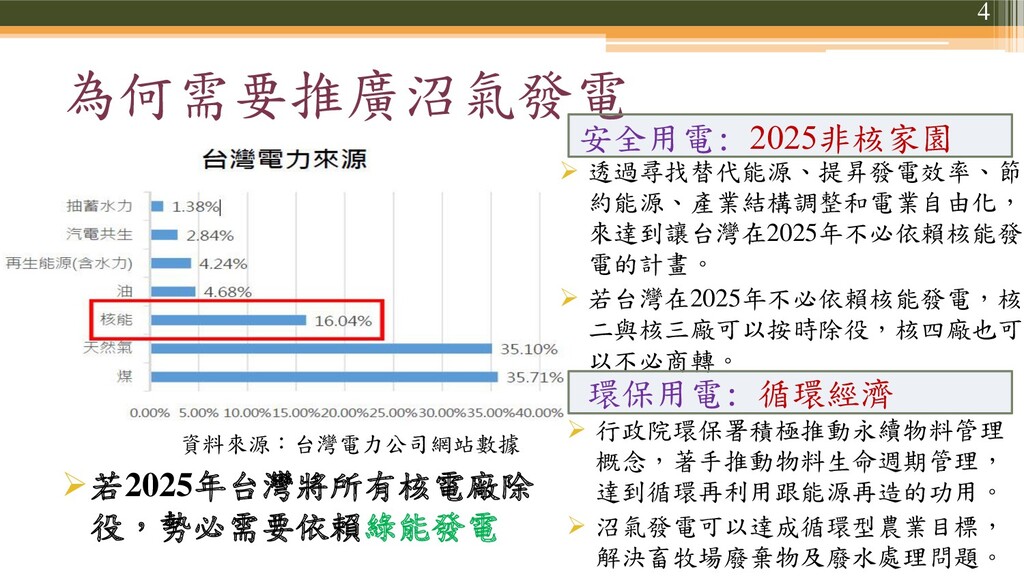
為何需要推廣沼氣發電 4 ➢若2025年台灣將所有核電廠除 役,勢必需要依賴綠能發電 資料來源:台灣電力公司網站數據 ➢ 透過尋找替代能源、提昇發電效率、節 約能源、產業結構調整和電業自由化, 來達到讓台灣在2025年不必依賴核能發 電的計畫。
➢ 若台灣在2025年不必依賴核能發電,核 二與核三廠可以按時除役,核四廠也可 以不必商轉。 ➢ 行政院環保署積極推動永續物料管理 概念,著手推動物料生命週期管理, 達到循環再利用跟能源再造的功用。 ➢ 沼氣發電可以達成循環型農業目標, 解決畜牧場廢棄物及廢水處理問題。 安全用電: 2025非核家園 環保用電: 循環經濟 -
為何需要沼氣發電效益評估 5 ➢尋找能達到永續經營的模式 • 曾推動養豬政策調整方案: 717 家使用小型沼氣發電機, 僅剩2 戶使用中! (中央社100年4月16日)
• 無法長期依靠政府補助! • 須建立一套自行運轉的營運模式! ➢創造台灣及畜豬農雙贏!! -
-$ 400 $ 120 $ 105 $100 $90 $80 |__________|__________|__________|__________|___________|
2020底 2021底 2022底 2023底 2024底 2025底 6 這樣的投資計劃值得做嗎? 未來現金流量:以工研院中分院、行政院農業委員會沼氣發電 推動計畫辦公室,進行畜牧場實場訪查所取得之實際數據,作 為推估資料。 -
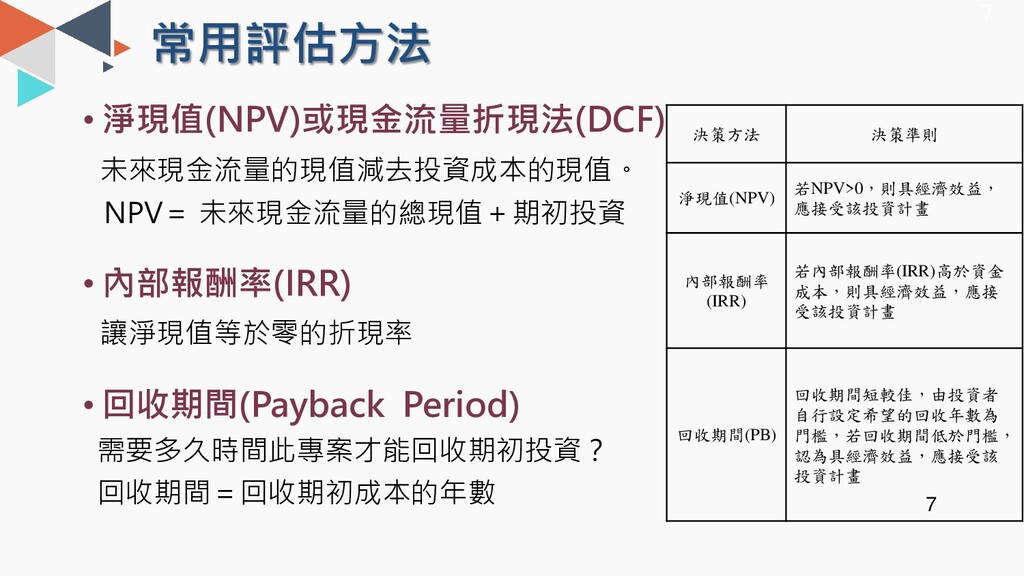
常用評估方法 • 淨現值(NPV)或現金流量折現法(DCF) 未來現金流量的現值減去投資成本的現值。 NPV= 未來現金流量的總現值+期初投資 • 內部報酬率(IRR) 讓淨現值等於零的折現率 •
回收期間(Payback Period) 需要多久時間此專案才能回收期初投資? 回收期間=回收期初成本的年數 7 7 決策方法 決策準則 淨現值(NPV) 若NPV>0,則具經濟效益, 應接受該投資計畫 內部報酬率 (IRR) 若內部報酬率(IRR)高於資金 成本,則具經濟效益,應接 受該投資計畫 回收期間(PB) 回收期間短較佳,由投資者 自行設定希望的回收年數為 門檻,若回收期間低於門檻, 認為具經濟效益,應接受該 投資計畫 -
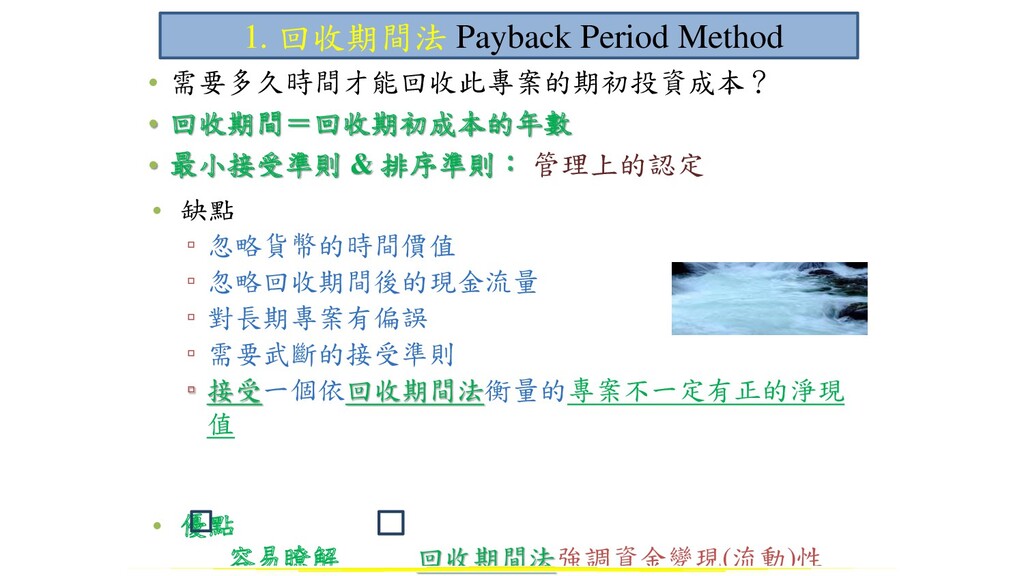
1. 回收期間法 Payback Period Method • 需要多久時間才能回收此專案的期初投資成本? • 回收期間=回收期初成本的年數 •
最小接受準則 & 排序準則: 管理上的認定 • 缺點 ▫ 忽略貨幣的時間價值 ▫ 忽略回收期間後的現金流量 ▫ 對長期專案有偏誤 ▫ 需要武斷的接受準則 ▫ 接受一個依回收期間法衡量的專案不一定有正的淨現 值 • 優點 容易瞭解 回收期間法強調資金變現(流動)性 -
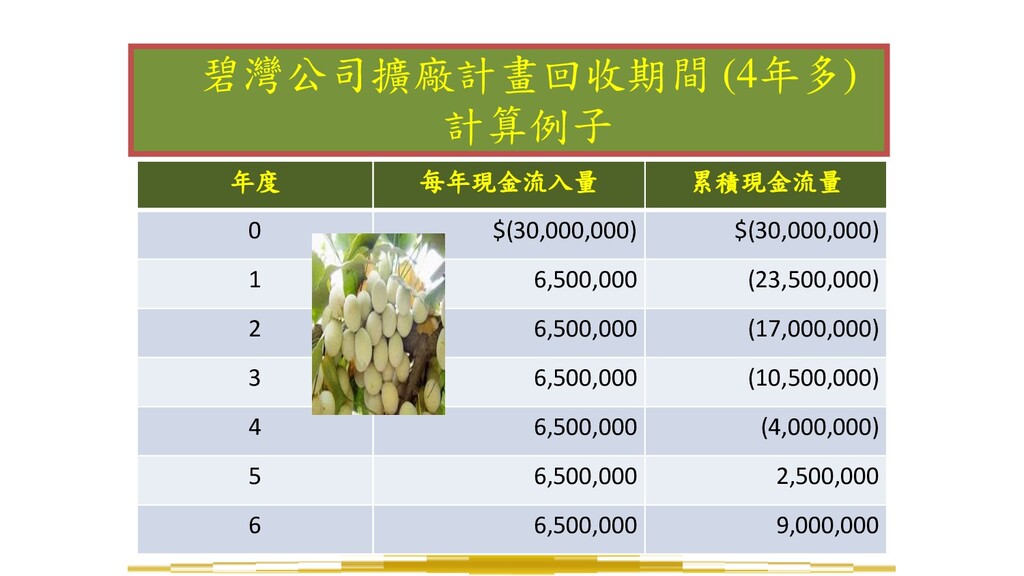
碧灣公司擴廠計畫回收期間 (4年多) 計算例子 年度 每年現金流入量 累積現金流量 0 $(30,000,000) $(30,000,000) 1
6,500,000 (23,500,000) 2 6,500,000 (17,000,000) 3 6,500,000 (10,500,000) 4 6,500,000 (4,000,000) 5 6,500,000 2,500,000 6 6,500,000 9,000,000 -
貨幣(金錢)的時間價值 • 今天持有的1塊錢比未來持有的1塊錢來得更有 價值 • 為什麼? 今天的1塊錢更有價值的原因: 可用來投資使之賺得更多
可立刻就將貨幣拿來運用 不會需顧慮到拿不到現金的問題 10 -
【莊子‧齊物論】 • 狙公賦芧, 曰:『朝三而暮四。』眾狙皆怒。 曰:『然則朝四而暮三。』眾狙皆悅。 名實未虧而喜怒為用,亦因是也。 • 養猴人給猴子分橡子,說:「早上分給三顆,晚上分給四 顆」。猴子們聽了非常憤怒。養猴人便改口說:「那麼就早 上四顆晚上三顆吧。」猴子們聽了都高興起來。名義和實際
都沒有虧損,喜與怒卻各為所用而有了變化,也就是因為這 樣的道理。 11 其實~~猴子考量了 時間價值!!! -
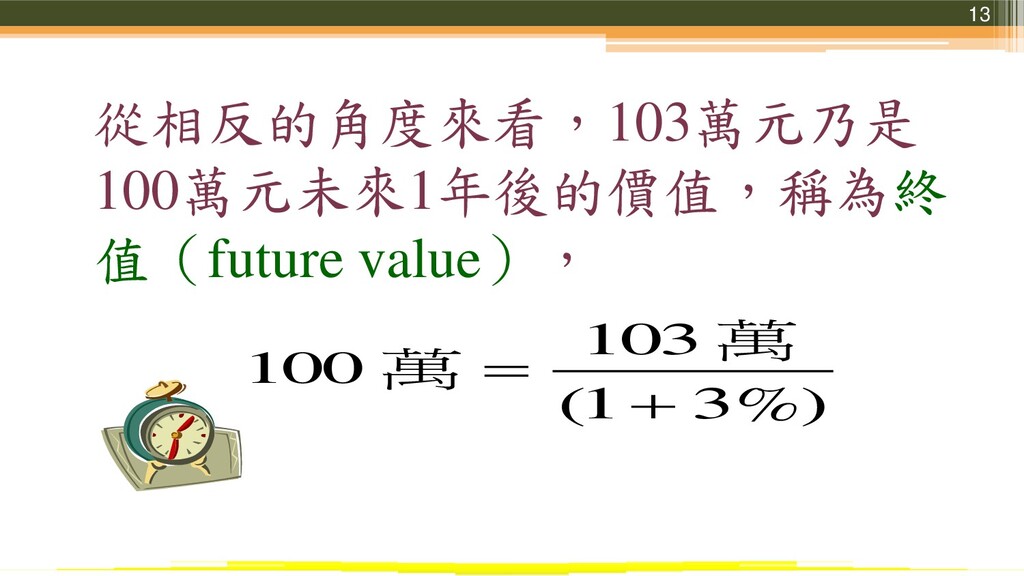
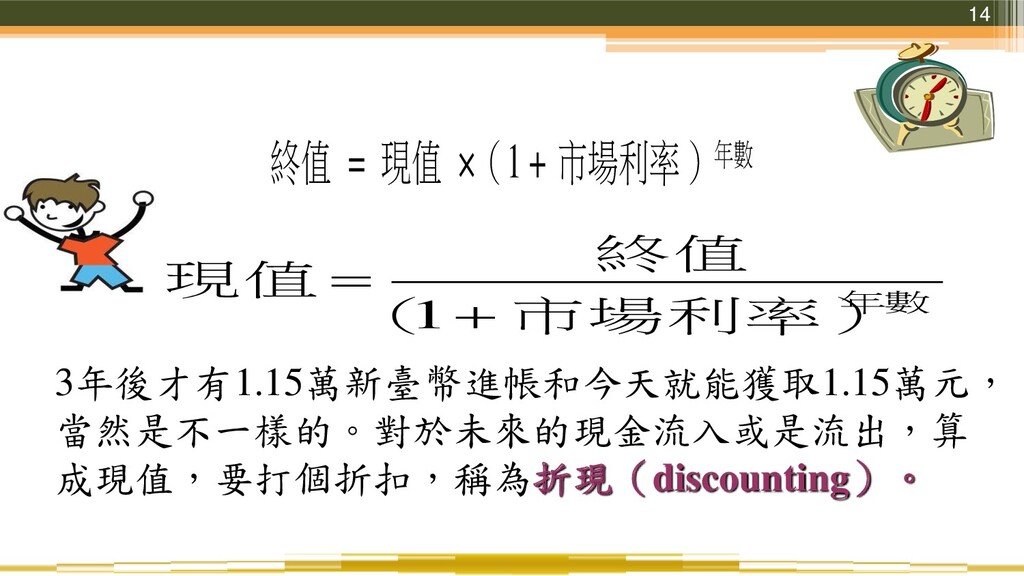
14 終值 = 現值 ×(1 + 市場利率 ) 年數 年數
市場利率) ( 終值 現值 + = 1 3年後才有1.15萬新臺幣進帳和今天就能獲取1.15萬元, 當然是不一樣的。對於未來的現金流入或是流出,算 成現值,要打個折扣,稱為折現(discounting)。 -
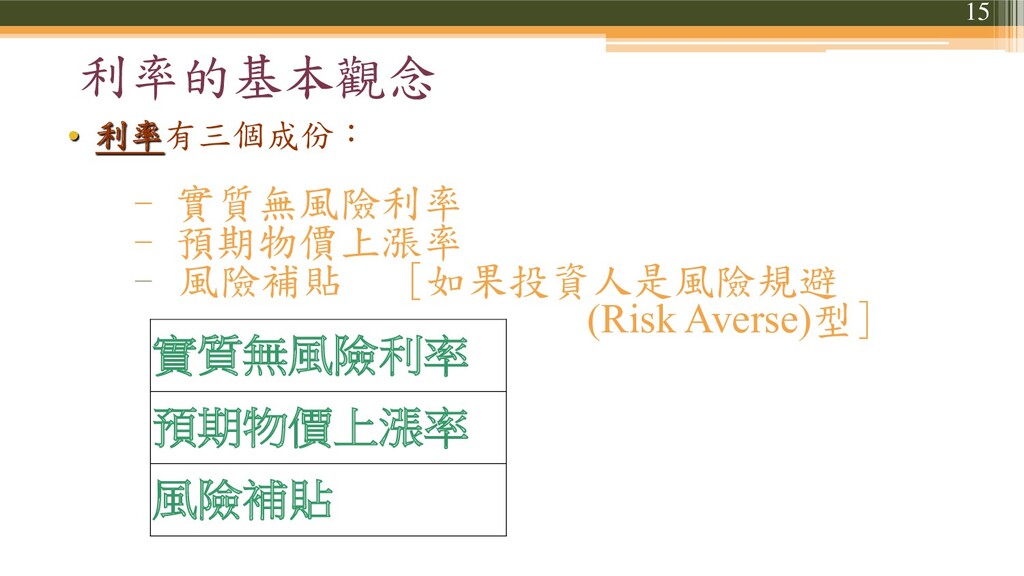
利率的基本觀念 • 利率有三個成份: - 實質無風險利率 - 預期物價上漲率 - 風險補貼 [如果投資人是風險規避
(Risk Averse)型] 實質無風險利率 預期物價上漲率 風險補貼 15 15 -
錯誤使用指標的案例 當手機響起 . . . 保本型的投資工具,真的能夠為你保本嗎? • 今天你投資 NT$100, 我保證六年後給你NT$105,
外加紅利 . . . • 心動吧? 16 16 -
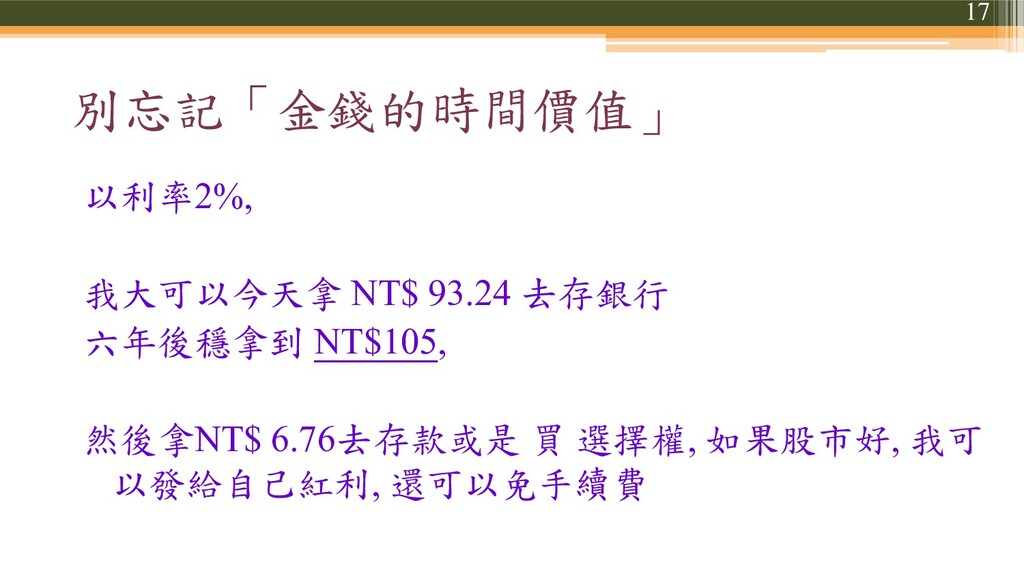
別忘記「金錢的時間價值」 以利率2%, 我大可以今天拿 NT$ 93.24 去存銀行 六年後穩拿到 NT$105, 然後拿NT$ 6.76去存款或是
買 選擇權, 如果股市好, 我可 以發給自己紅利, 還可以免手續費 17 17 -
淨現值(NPV)= 未來現金流量的總現值-期初投資成本 • 最小接受準則:若NPV>0則接受。估計淨現值: 1. 估計未來的現金流量:多少?何時? 2. 估計折現率 3. 估計期初成本
• 排序準則:選擇淨現值最高的互斥專案 2.淨現值 The Net Present Value (NPV) Rule -
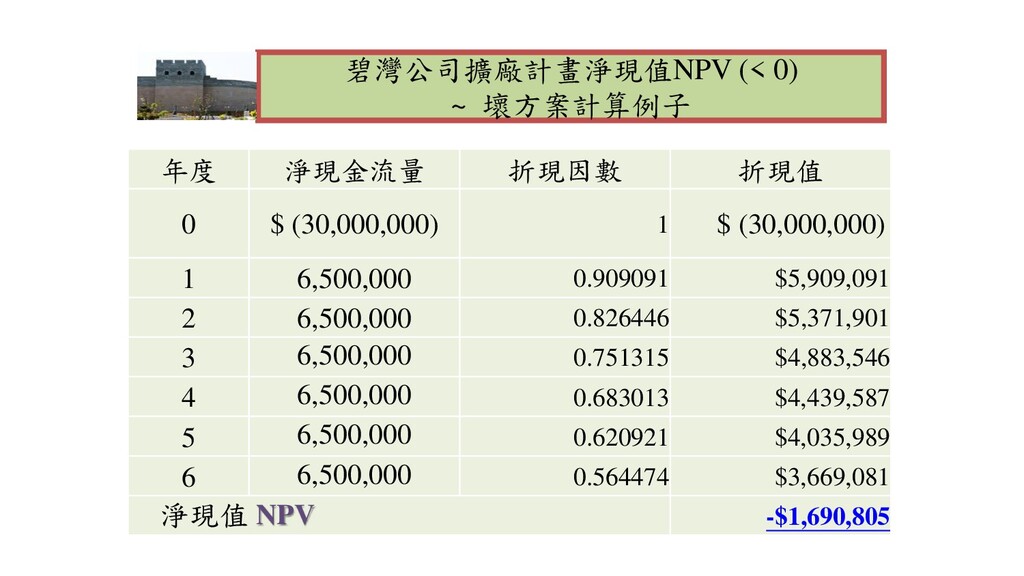
碧灣公司擴廠計畫淨現值NPV (< 0) ~ 壞方案計算例子 年度 淨現金流量 折現因數 折現值 0
$ (30,000,000) 1 $ (30,000,000) 1 6,500,000 0.909091 $5,909,091 2 6,500,000 0.826446 $5,371,901 3 6,500,000 0.751315 $4,883,546 4 6,500,000 0.683013 $4,439,587 5 6,500,000 0.620921 $4,035,989 6 6,500,000 0.564474 $3,669,081 淨現值 NPV -$1,690,805 -
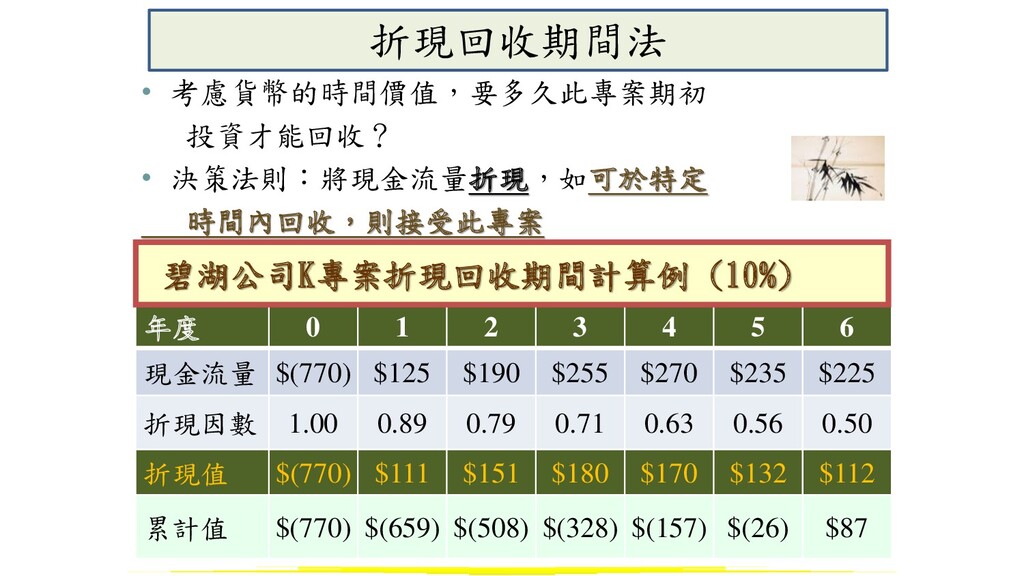
折現回收期間法 • 考慮貨幣的時間價值,要多久此專案期初 投資才能回收? • 決策法則:將現金流量折現,如可於特定 時間內回收,則接受此專案 年度 0 1
2 3 4 5 6 現金流量 $(770) $125 $190 $255 $270 $235 $225 折現因數 1.00 0.89 0.79 0.71 0.63 0.56 0.50 折現值 $(770) $111 $151 $180 $170 $132 $112 累計值 $(770) $(659) $(508) $(328) $(157) $(26) $87 碧湖公司K專案折現回收期間計算例 (10%) -
3. 內部報酬率法(IRR) • 內部報酬率:使淨現值等於零的折現率 • 最小接受準則 ~ 假如內部報酬率超過必要報酬率則接受 • 排序準則
~ 選擇較高的內部報酬率 • 再投資假設 ~所有未來現金流量都假設以內部報酬率再投 資 » 缺點: ▪ 無法區分投資與籌資 ▪ 內部報酬率也許不存在,或有多個內部報酬率 ▪ 互斥的專案會出問題 » 優點:易瞭解與溝通 -
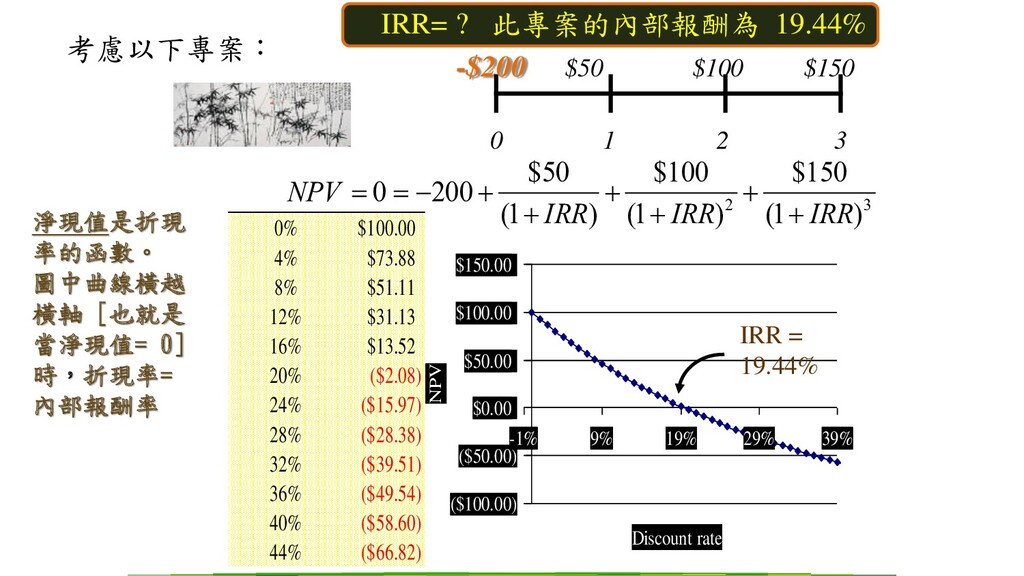
考慮以下專案: IRR= ? 此專案的內部報酬為 19.44% 0 1 2 3 $50
$100 $150 -$200 NPV = 0 = −200 + $50 (1+ IRR) + $100 (1+ IRR)2 + $150 (1+ IRR)3 If we graph NPV versus the discount rate, we can see the IRR as the x-axis intercept. ($100.00) ($50.00) $0.00 $50.00 $100.00 $150.00 -1% 9% 19% 29% 39% Discount rate NPV 0% $100.00 4% $73.88 8% $51.11 12% $31.13 16% $13.52 20% ($2.08) 24% ($15.97) 28% ($28.38) 32% ($39.51) 36% ($49.54) 40% ($58.60) 44% ($66.82) IRR = 19.44% 淨現值是折現 率的函數。 圖中曲線橫越 橫軸 [也就是 當淨現值= 0] 時,折現率= 內部報酬率 -
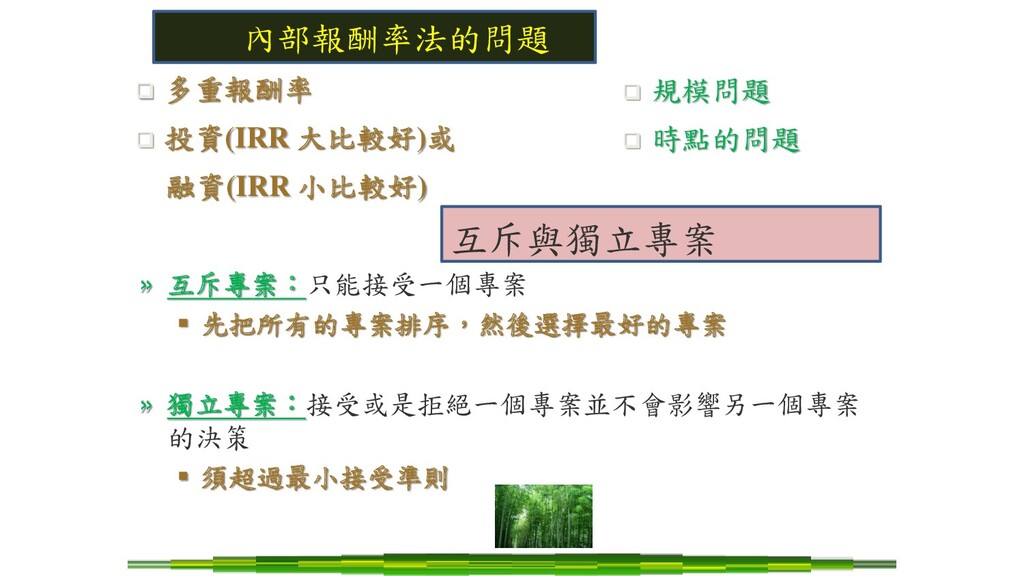
內部報酬率法的問題 ❑ 多重報酬率 ❑ 投資(IRR 大比較好)或 融資(IRR 小比較好) 互斥與獨立專案 »
互斥專案:只能接受一個專案 ▪ 先把所有的專案排序,然後選擇最好的專案 » 獨立專案:接受或是拒絕一個專案並不會影響另一個專案 的決策 ▪ 須超過最小接受準則 ❑ 規模問題 ❑ 時點的問題 -
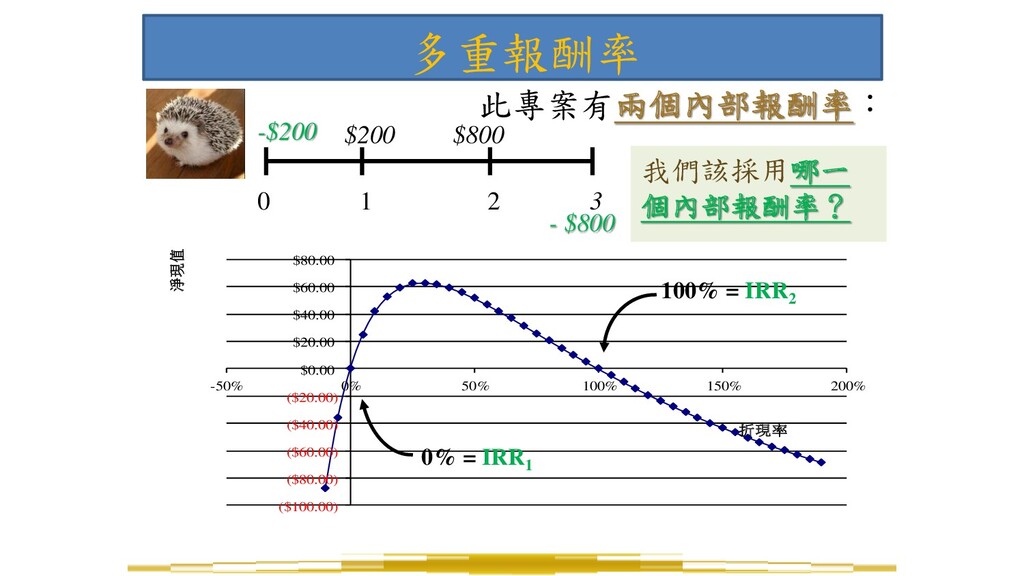
多重報酬率 此專案有兩個內部報酬率: 0 1 2 3 $200 $800 -$200 -
$800 ($100.00) ($80.00) ($60.00) ($40.00) ($20.00) $0.00 $20.00 $40.00 $60.00 $80.00 -50% 0% 50% 100% 150% 200% 淨現值 折現率 100% = IRR2 0% = IRR1 我們該採用哪一 個內部報酬率? -
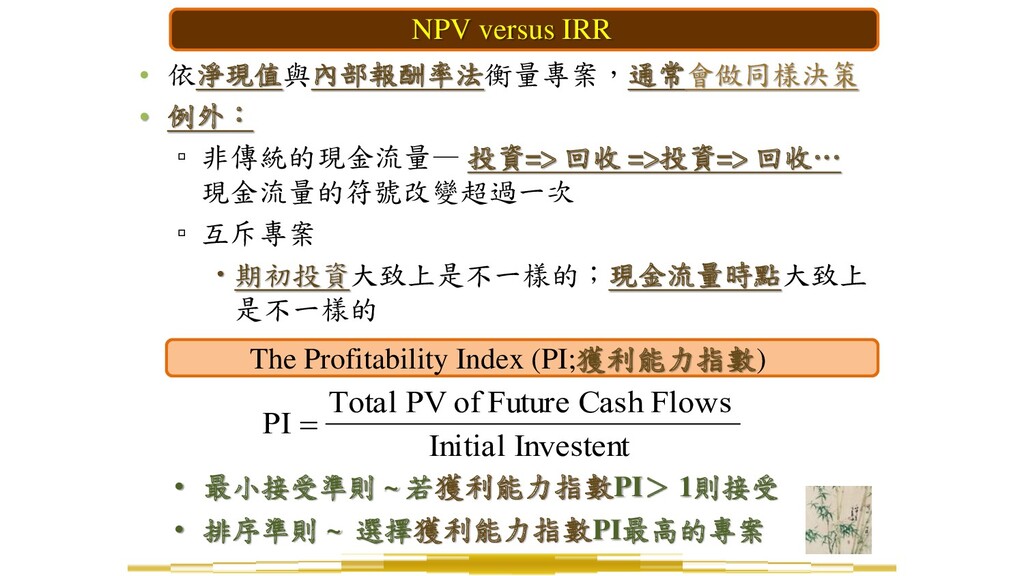
• 依淨現值與內部報酬率法衡量專案,通常會做同樣決策 • 例外: ▫ 非傳統的現金流量— 投資=> 回收 =>投資=> 回收…
現金流量的符號改變超過一次 ▫ 互斥專案 期初投資大致上是不一樣的;現金流量時點大致上 是不一樣的 NPV versus IRR • 最小接受準則 ~ 若獲利能力指數PI> 1則接受 • 排序準則 ~ 選擇獲利能力指數PI最高的專案 The Profitability Index (PI;獲利能力指數) PI = Total PV of Future Cash Flows Initial Investent -
總結 怎樣評估現金流量 • 淨現值 ▫ 市場價值與成本的差額;若淨現值> 0 則接受 ▫ 沒有嚴重的問題
▫ 較被喜好的決策準則 • 內部報酬率 ▫ 使淨現值為零的折現率 ▫ 若內部報酬>必要報酬 則接受 ▫ 有些決策與傳統現金流量的淨現值一樣 ▫ 內部報酬率較無法解釋非傳統的現金流量與互斥專案 • 回收期間 ▫ 直到回收期初投資的時間長度;特定時程回收則接受 ▫ 未考量貨幣時間價值,且未考量完全回收後還有多少報償 -
• 機會成本Opportunity costs do matter. Just because a project has
a +NPV, that does not mean that it should also have automatic acceptance. Specifically, if another project with a higher NPV would have to be passed up, then we should not proceed. • 副作用Side effects like cannibalism自相殘殺 & erosion侵蝕 matter. – Erosion is a “bad” thing. If our new product causes existing customers to demand less of our current products, we need to recognize that. – If, however, synergies result 綜效that create increased demand of existing products, we also need to recognize that. • Taxes matter: we want incremental after-tax cash flows. 增加的現金流量 Incremental Cash Flows Cash Flows—Not Accounting Earnings -
折現率的估算 - CAPM 資本資產定價模型(Capital Asset Pricing Model,CAPM) • 由美國學者William Sharpe、John
Lintner,以及Jan Mossin於1960年代相繼研究發展而出, 建立風險性資產的期望報酬與風險之關係。風險愈高則期望報酬率愈高,而未來現金流量的折 現值也就愈低。 • 折現率可分為無風險報酬率以及風險補貼兩部分,透過以下公式估算出折現率。 ( ) = + [( ) − ] 需另行估計! 無風險報酬率 如:國庫券 市場期望報酬率 如:台灣加權股價指數 個別資產與整體市場報酬關係 -
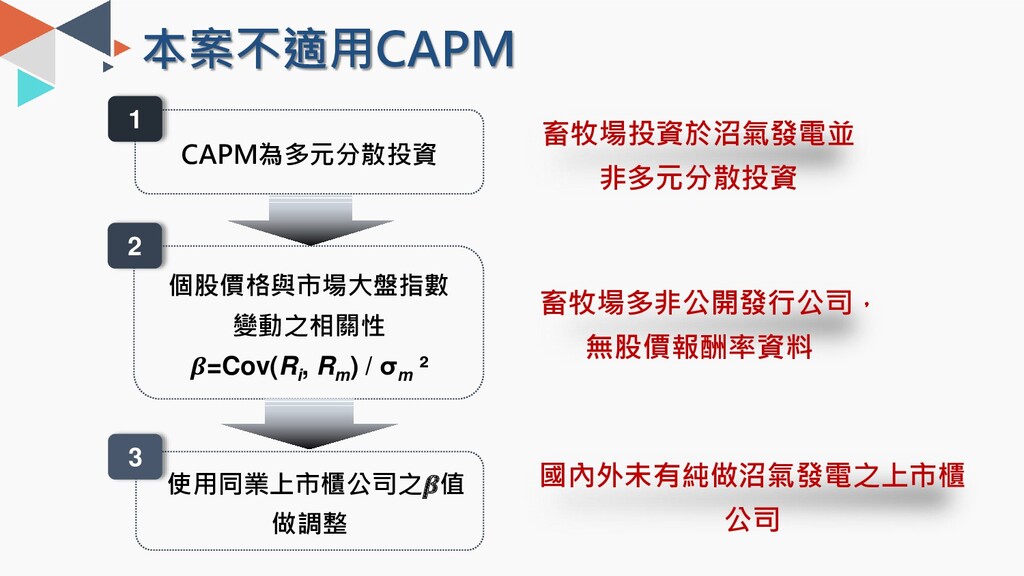
畜牧場投資於沼氣發電並 非多元分散投資 使用同業上市櫃公司之值 做調整 CAPM為多元分散投資 本案不適用CAPM 1 2 3 畜牧場多非公開發行公司,
無股價報酬率資料 國內外未有純做沼氣發電之上市櫃 公司 個股價格與市場大盤指數 變動之相關性 =Cov(Ri , Rm ) / σm ² -
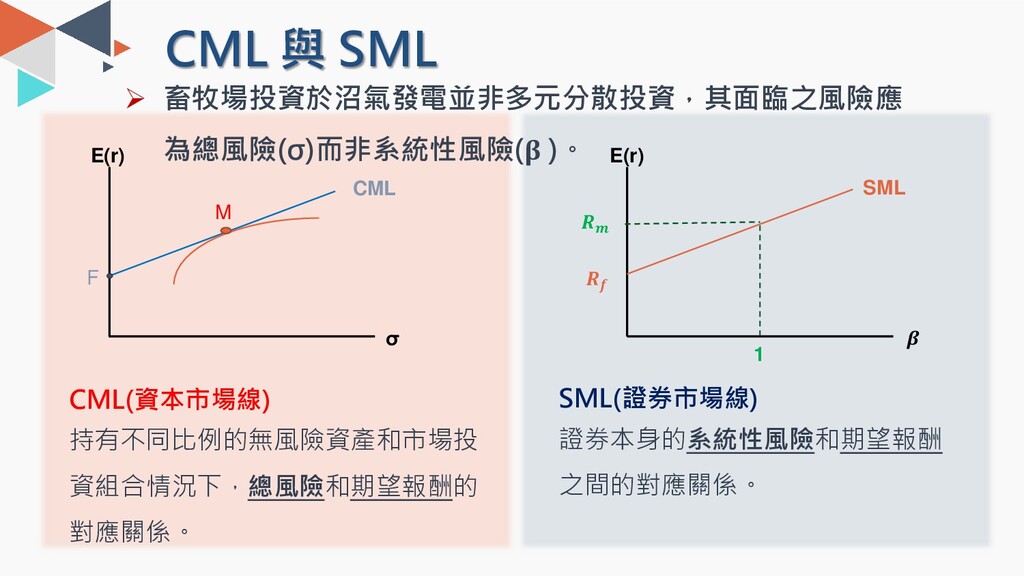
CML 與 SML σ E(r) CML F CML(資本市場線) 持有不同比例的無風險資產和市場投 資組合情況下,總風險和期望報酬的
對應關係。 SML(證券市場線) 證券本身的系統性風險和期望報酬 之間的對應關係。 M E(r) SML 1 ➢ 畜牧場投資於沼氣發電並非多元分散投資,其面臨之風險應 為總風險(σ)而非系統性風險( )。 -
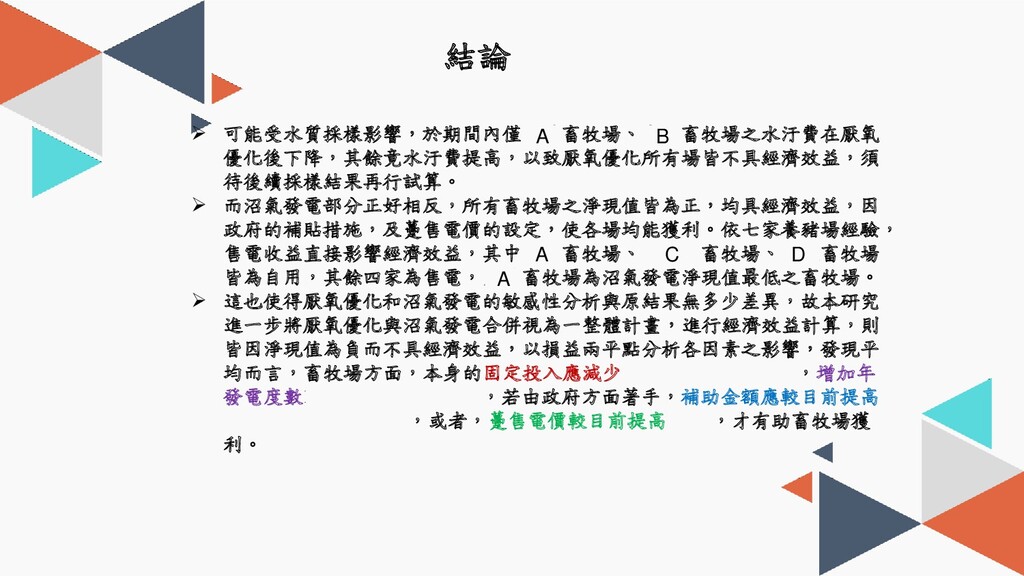
結論 ➢ 可能受水質採樣影響,於期間內僅月英畜牧場、中央畜牧場之水汙費在厭氧 優化後下降,其餘竟水汙費提高,以致厭氧優化所有場皆不具經濟效益,須 待後續採樣結果再行試算。 ➢ 而沼氣發電部分正好相反,所有畜牧場之淨現值皆為正,均具經濟效益,因 政府的補貼措施,及躉售電價的設定,使各場均能獲利。依七家養豬場經驗, 售電收益直接影響經濟效益,其中月英畜牧場、呂貞榮畜牧場、三久畜牧場 皆為自用,其餘四家為售電,月英畜牧場為沼氣發電淨現值最低之畜牧場。
➢ 這也使得厭氧優化和沼氣發電的敏感性分析與原結果無多少差異,故本研究 進一步將厭氧優化與沼氣發電合併視為一整體計畫,進行經濟效益計算,則 皆因淨現值為負而不具經濟效益,以損益兩平點分析各因素之影響,發現平 均而言,畜牧場方面,本身的固定投入應減少$5,267,279或45.87%,增加年 發電度數112,191度或105.30%,若由政府方面著手,補助金額應較目前提高 $5,142,097或412.94%,或者,躉售電價較目前提高$4.66,才有助畜牧場獲 利。 A B A C D A -
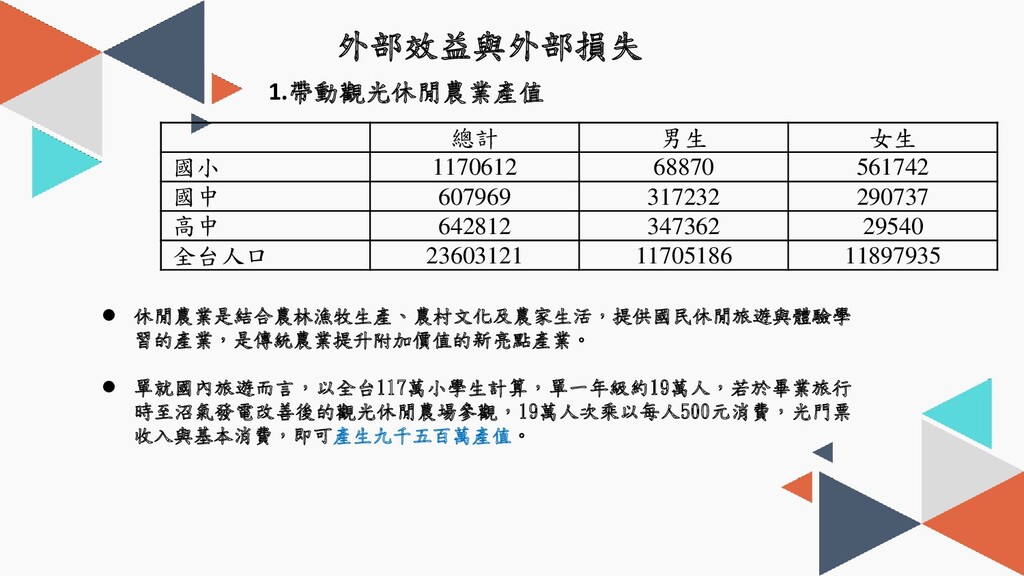
外部效益與外部損失 總計 男生 女生 國小 1170612 68870 561742 國中 607969
317232 290737 高中 642812 347362 29540 全台人口 23603121 11705186 11897935 1.帶動觀光休閒農業產值 ⚫ 休閒農業是結合農林漁牧生產、農村文化及農家生活,提供國民休閒旅遊與體驗學 習的產業,是傳統農業提升附加價值的新亮點產業。 ⚫ 單就國內旅遊而言,以全台117萬小學生計算,單一年級約19萬人,若於畢業旅行 時至沼氣發電改善後的觀光休閒農場參觀,19萬人次乘以每人500元消費,光門票 收入與基本消費,即可產生九千五百萬產值。