YouTubeで公開した動画に使用した投影資料の共有です(2026/8/28公開)。
■動画の内容
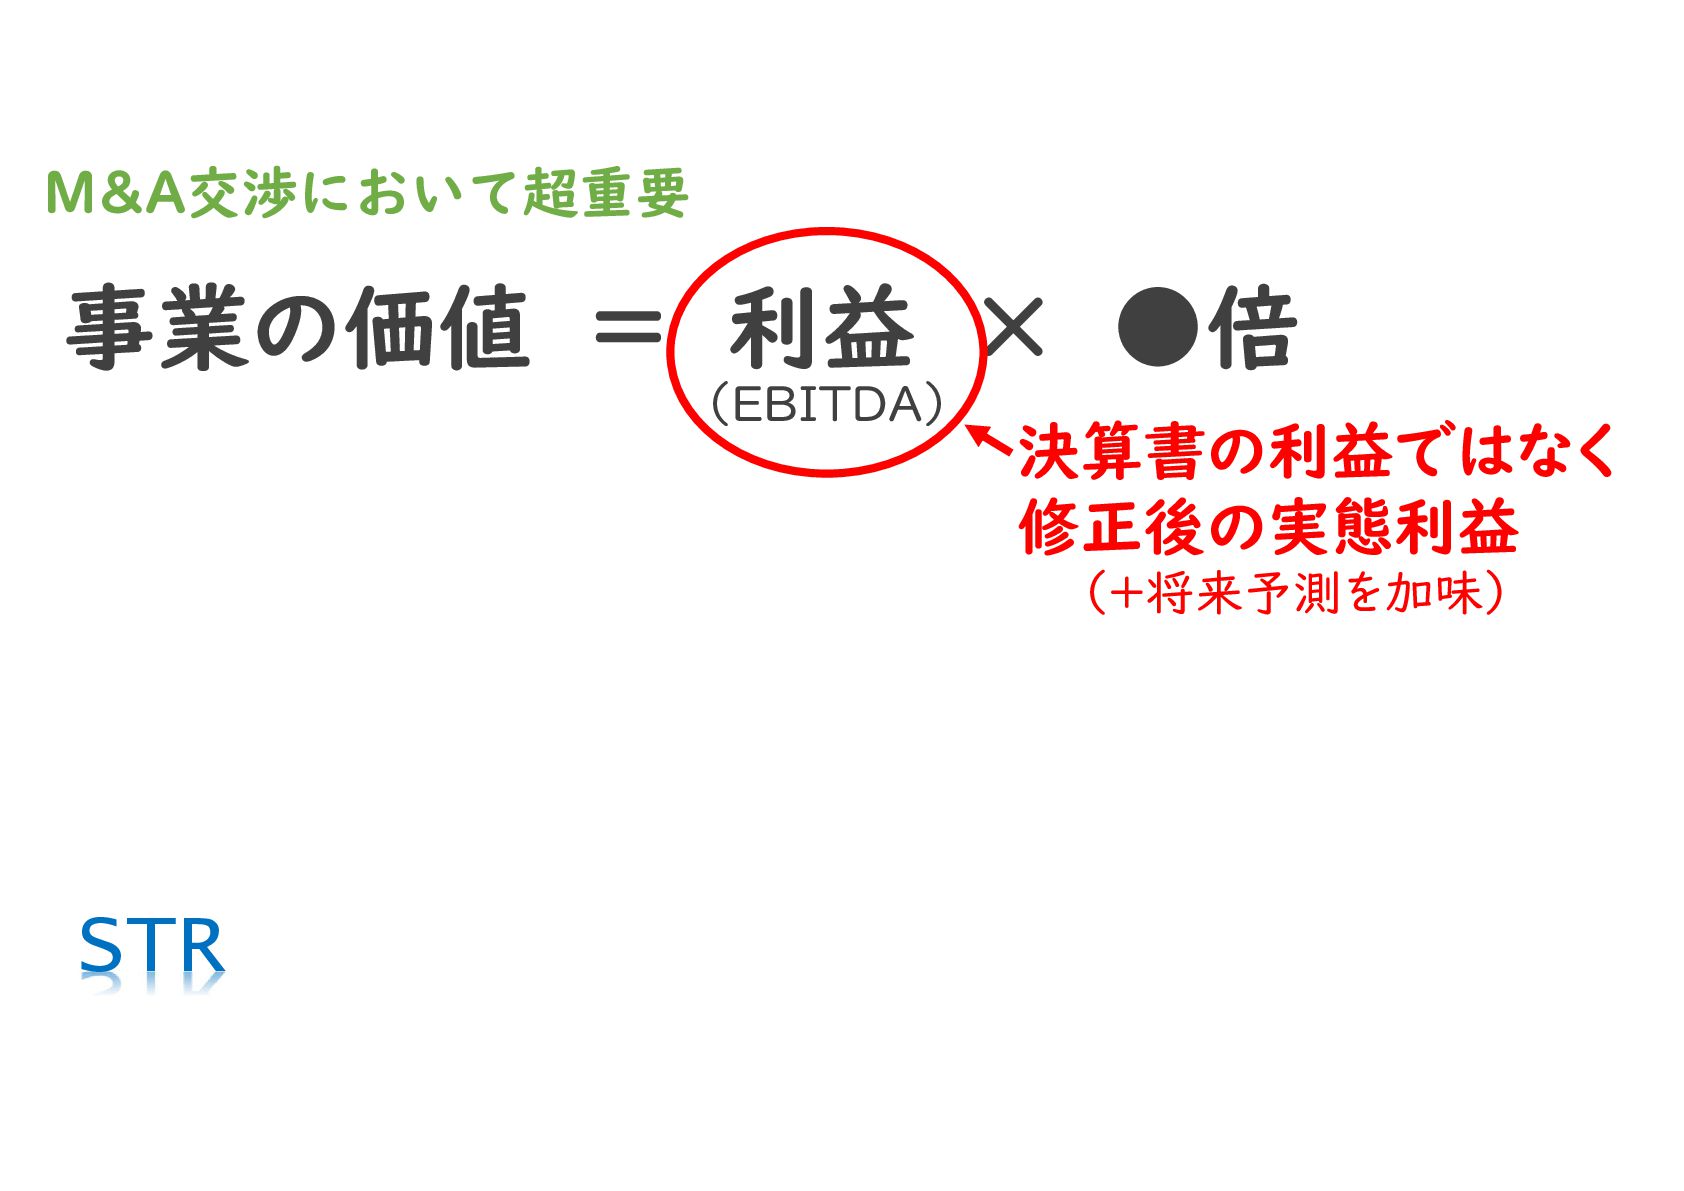
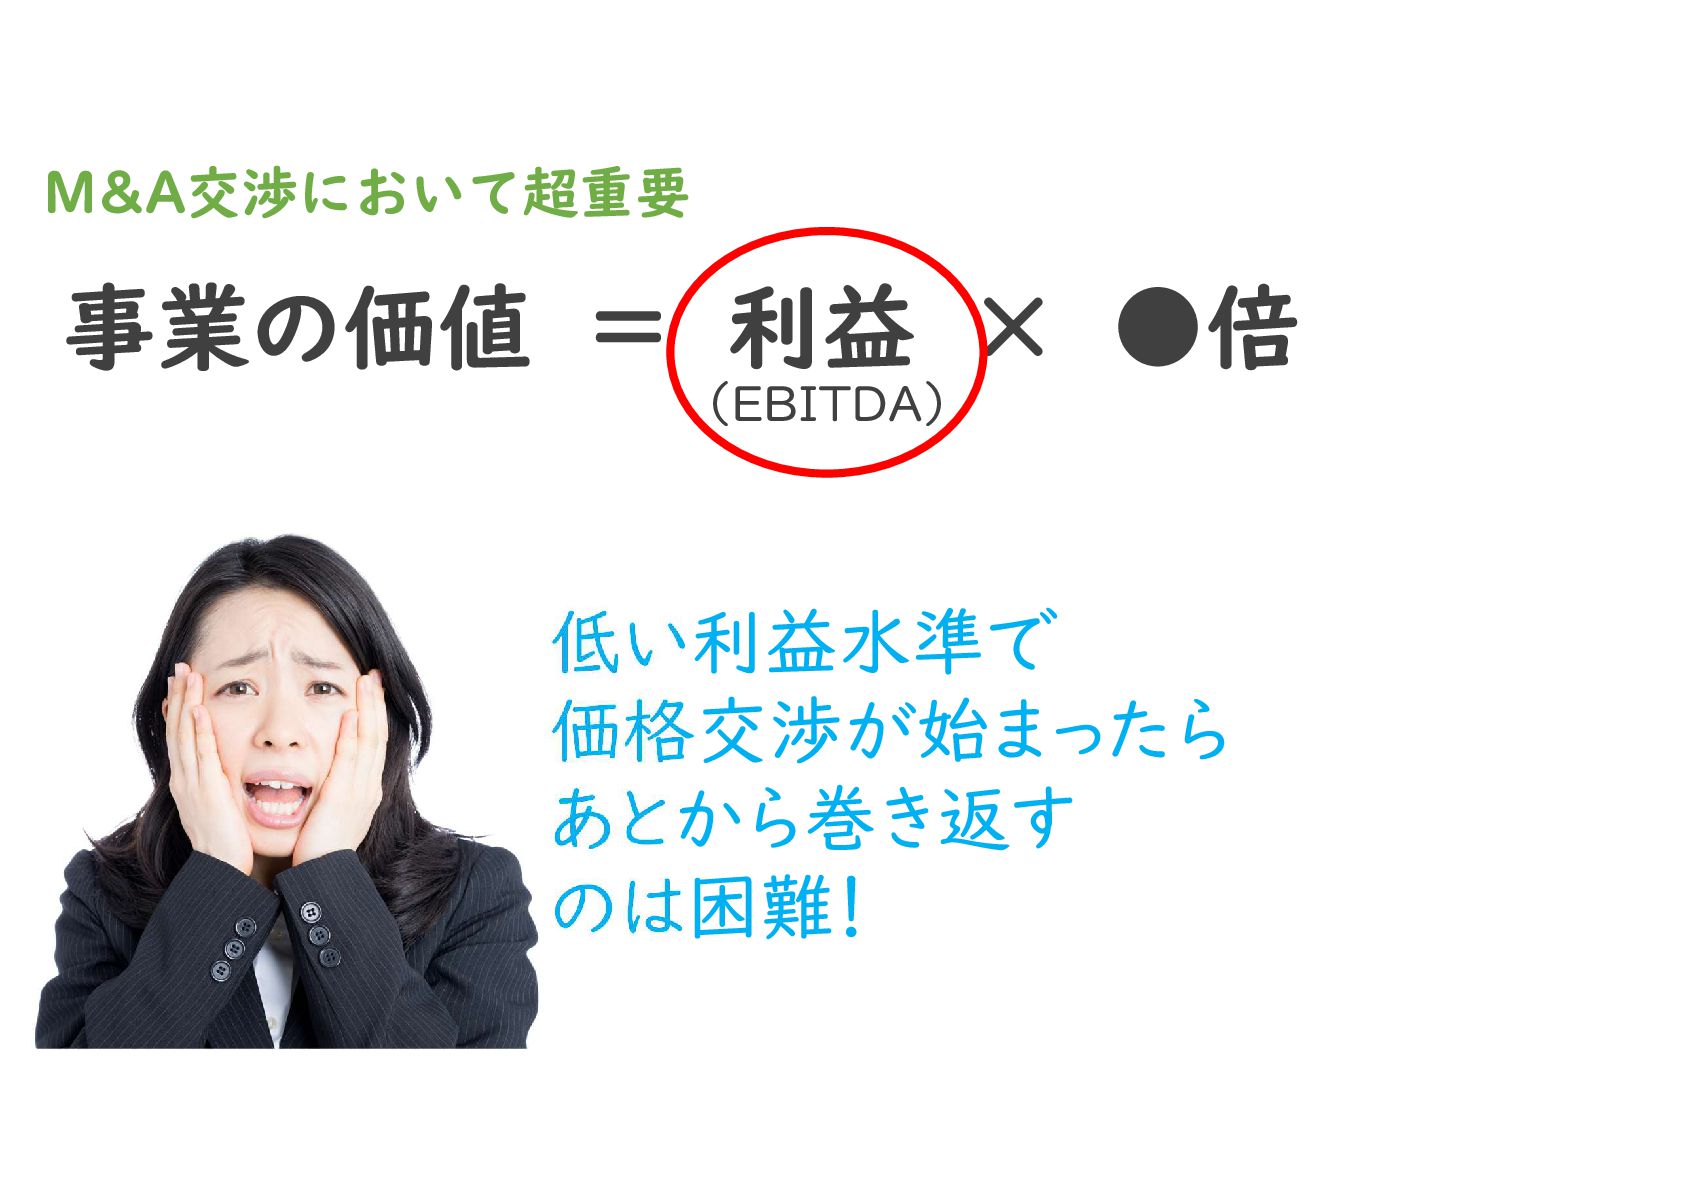
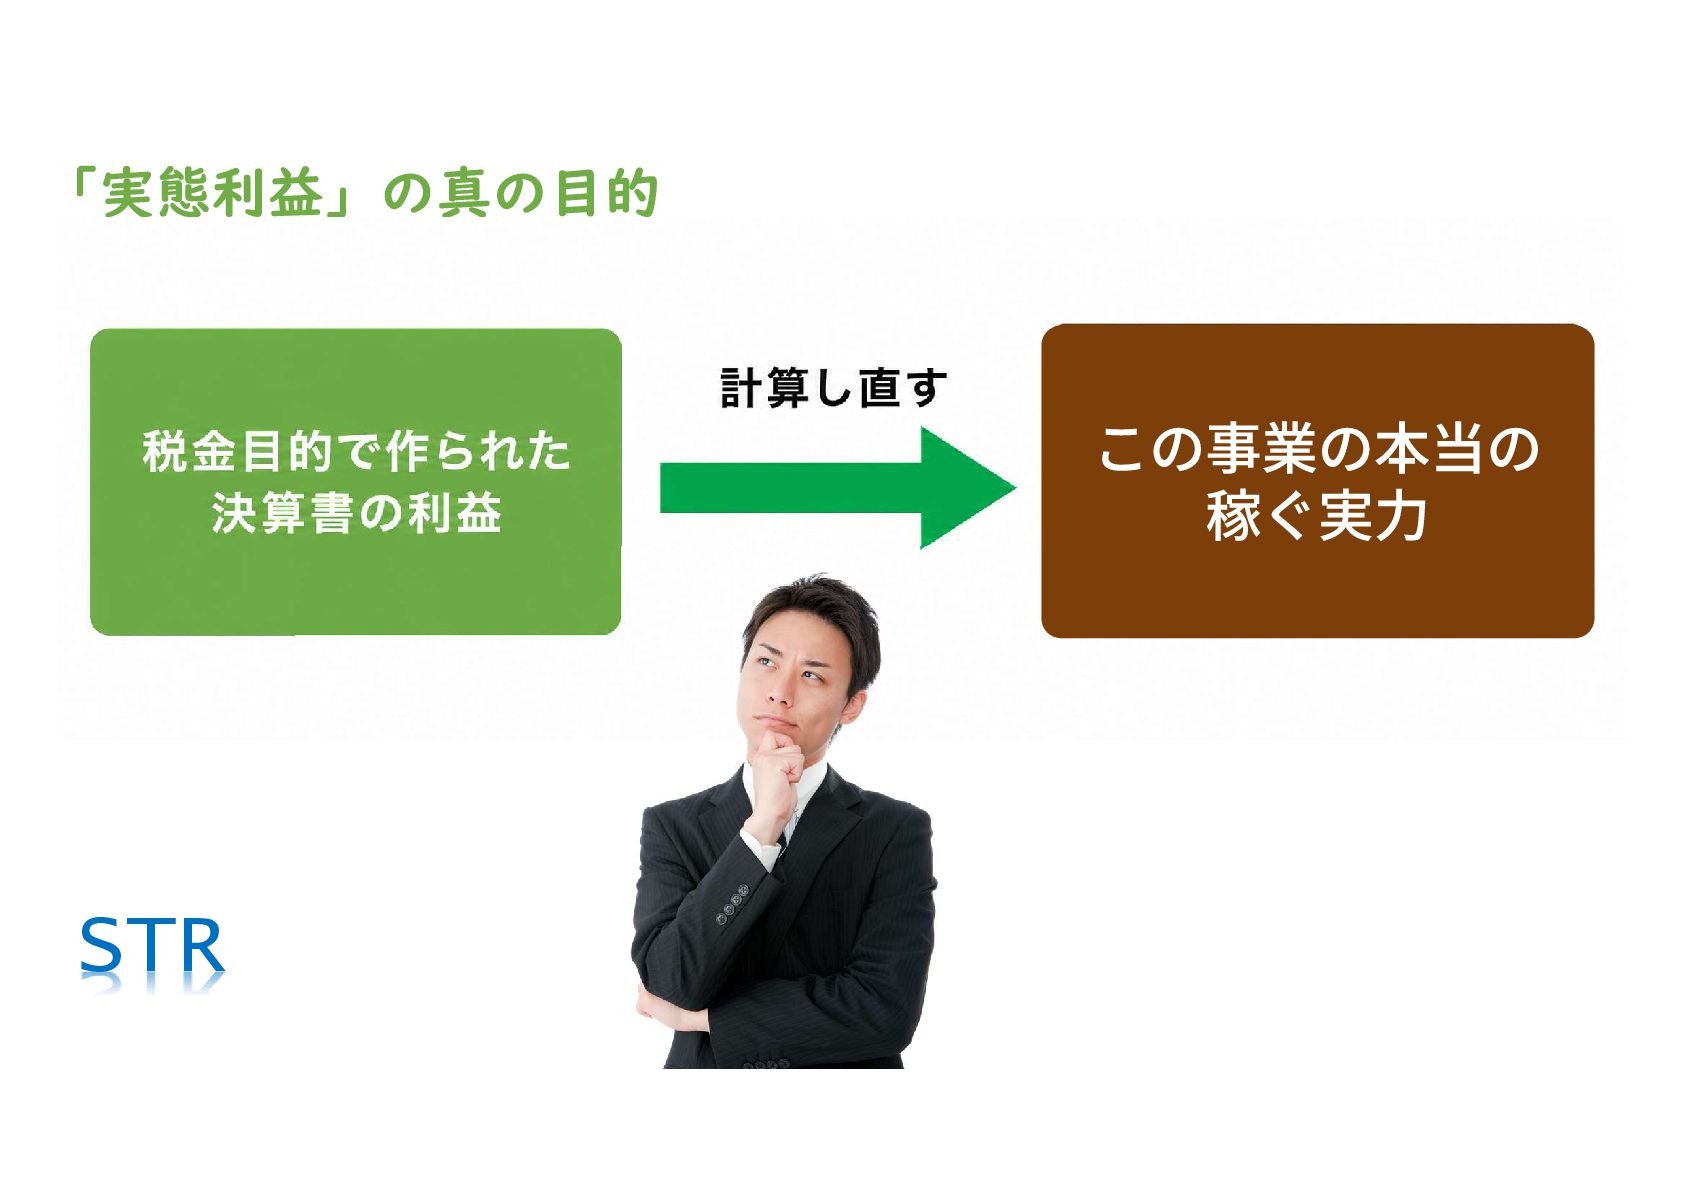
M&A価格の土台になる「実態利益・修正EBITDA」は、決算書の営業利益とは別物です。
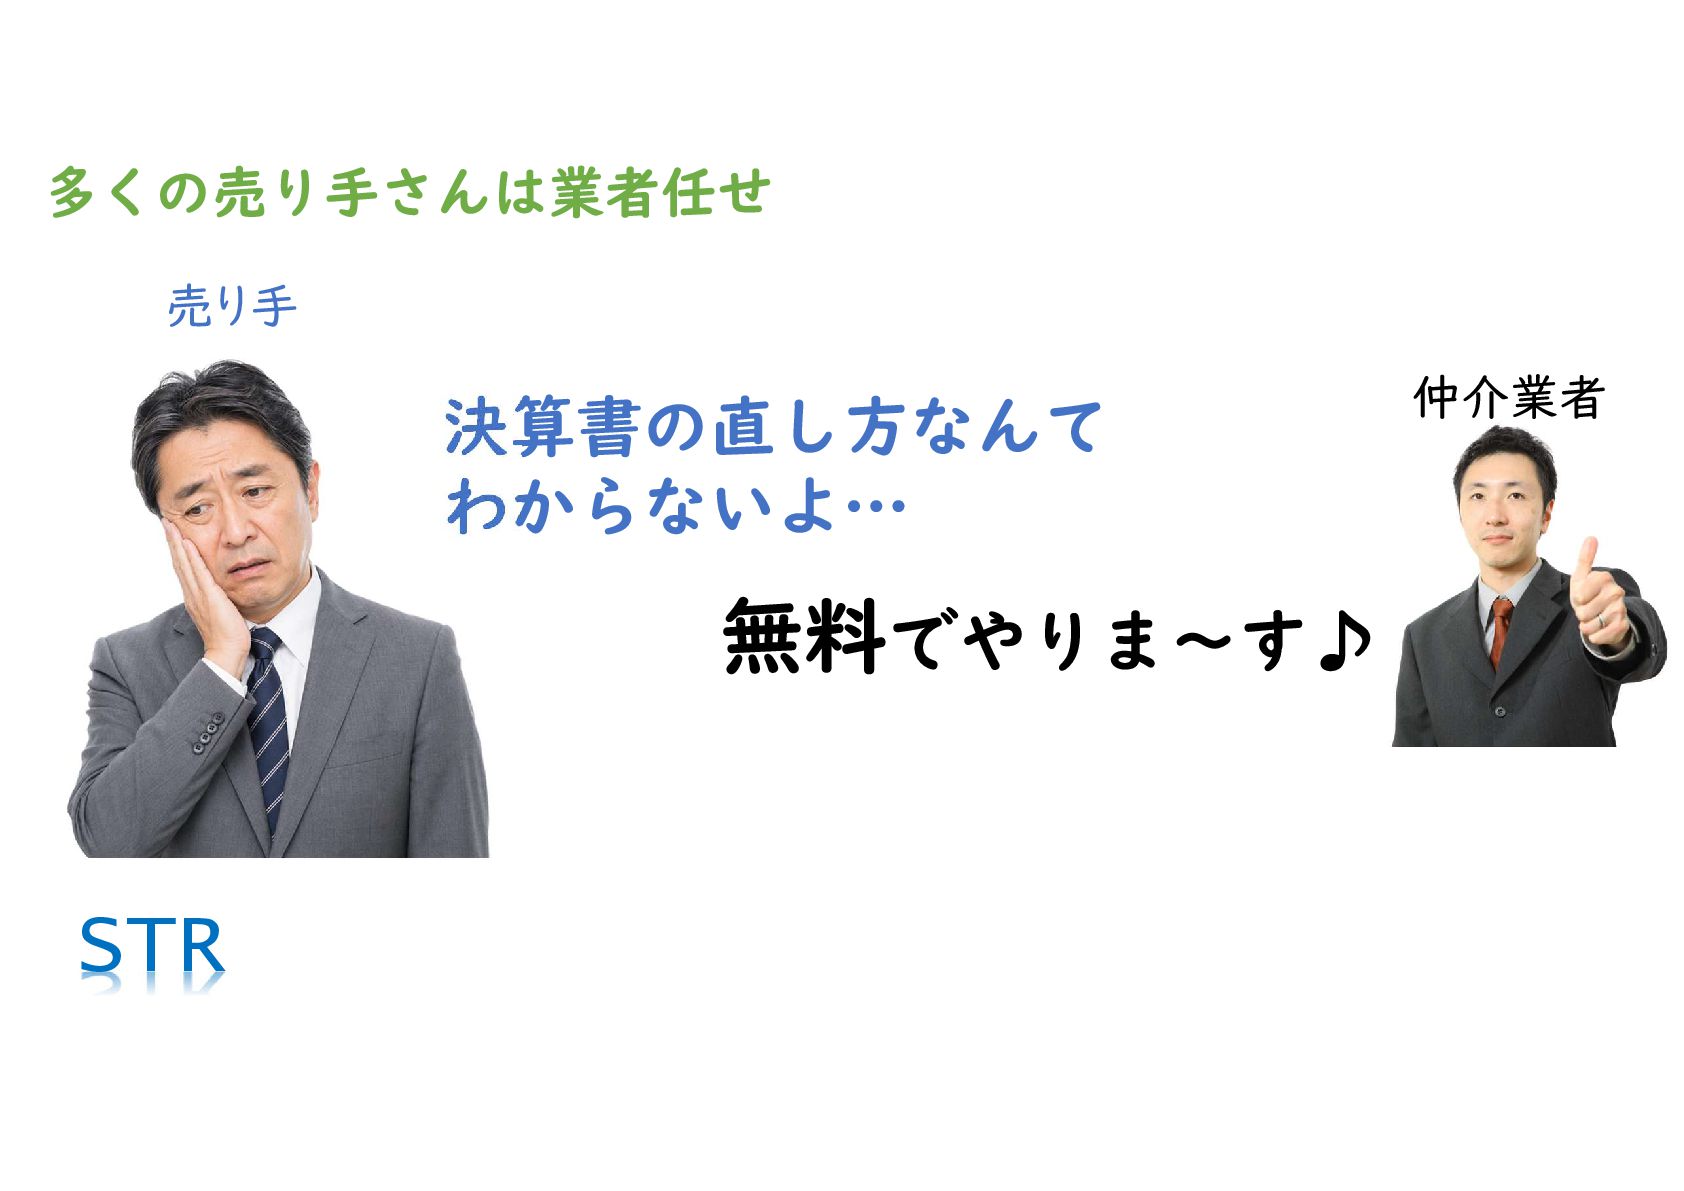
この修正計算を仲介・FA業者に任せきりにすると、会社が安く買い叩かれてしまいます。
正しい計算の考え方と実例を、わかりやすく解説します。
■動画URL
M&A価格を引き上げる『実態利益』の修正計算を公認会計士が解説(24分54秒)
https://youtu.be/odvFvGRZZPI
■出演者
古旗淳一(公認会計士・税理士)
株式会社STRコンサルティング代表取締役
買い手企業担当者としてのバックグラウンドを生かし、独立後は数多くのM&Aの相談に対応。
専門家としての知識と現実的な実務経験、最新の現場情報を踏まえてわかりやすく解説します。
【動画内容の要約】
M&Aの売買価格の土台になる「実態利益」「修正EBITDA」「正常収益力」。決算書の利益に修正を加え、事業の本当の稼ぐ力を表すように計算し直した利益指標です。この修正計算の巧拙で売却価格は大幅に変わりますが、現場では仲介会社やFAの定型的な調整で済まされているケースが少なくありません。中小企業M&A専門の公認会計士・税理士が、大幅減収減益が増収増益にひっくり返った実例とともに解説します。
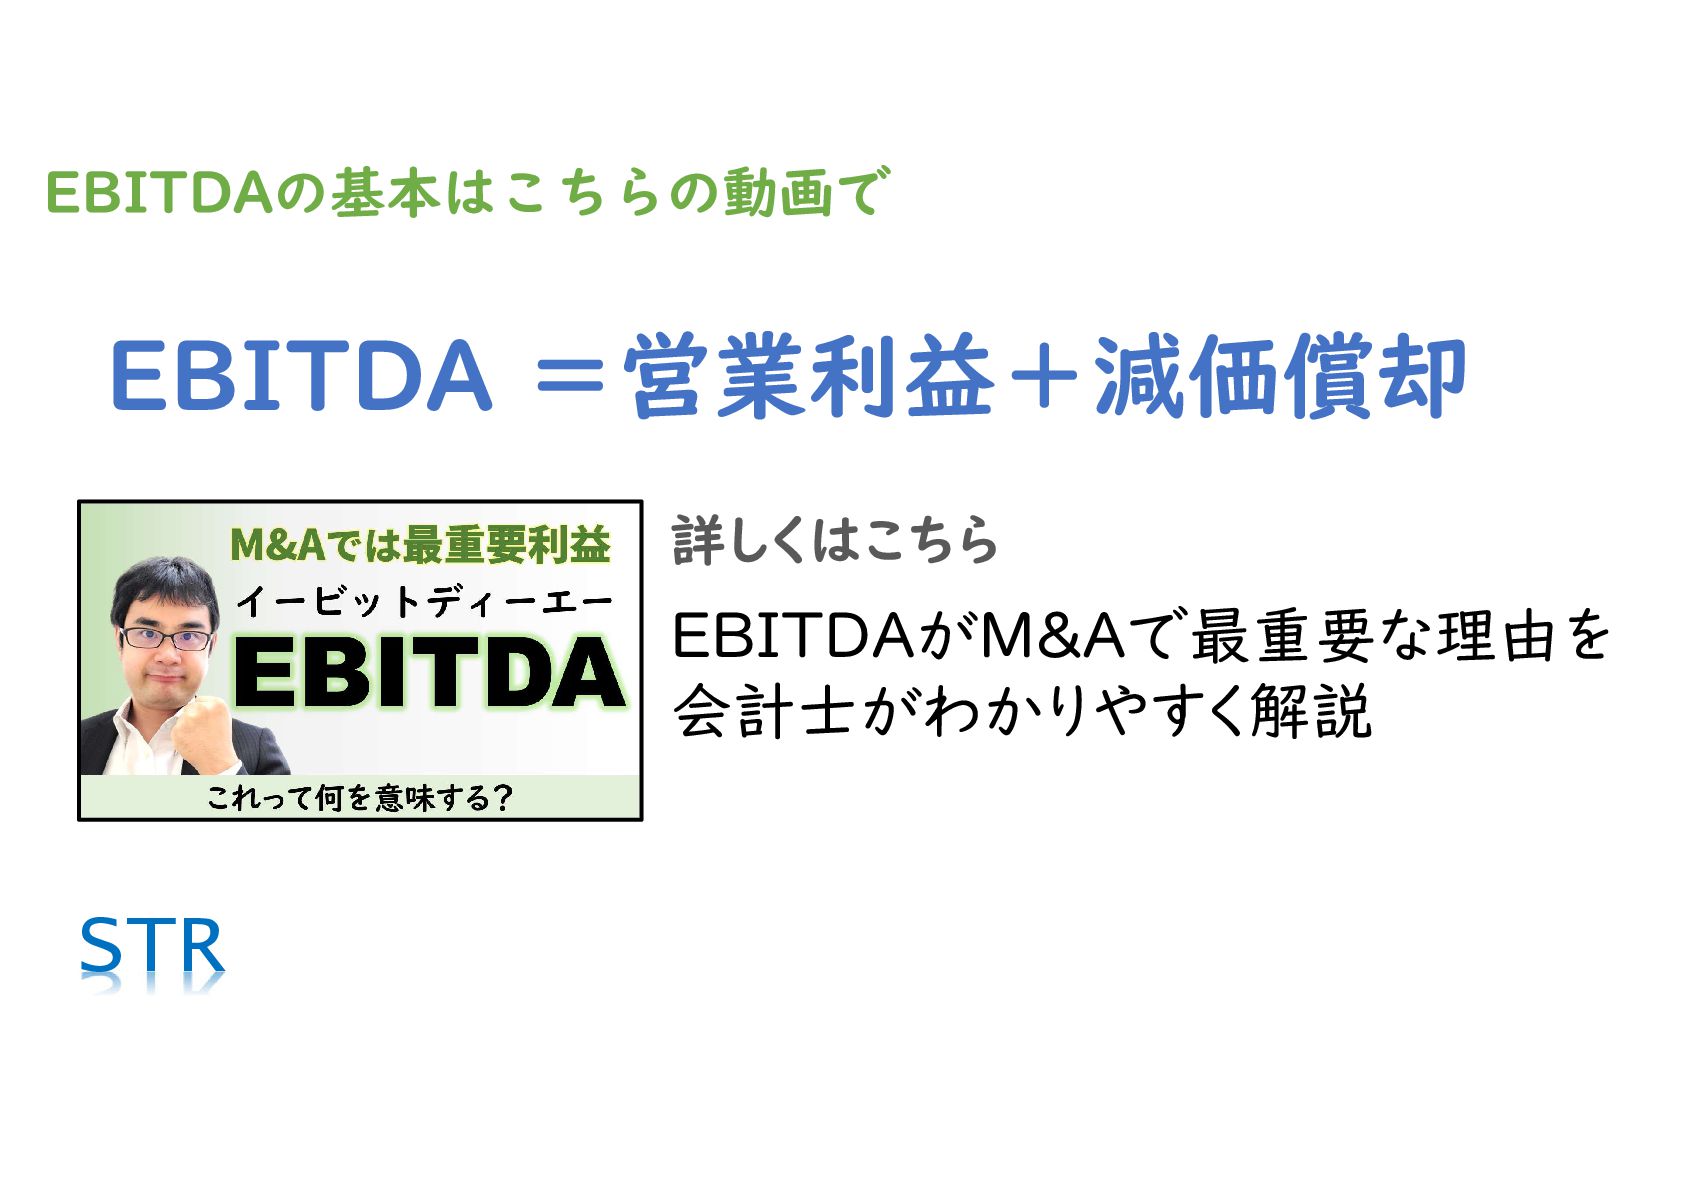
▼ M&A価格の土台になる「修正EBITDA・実態利益」とは何か
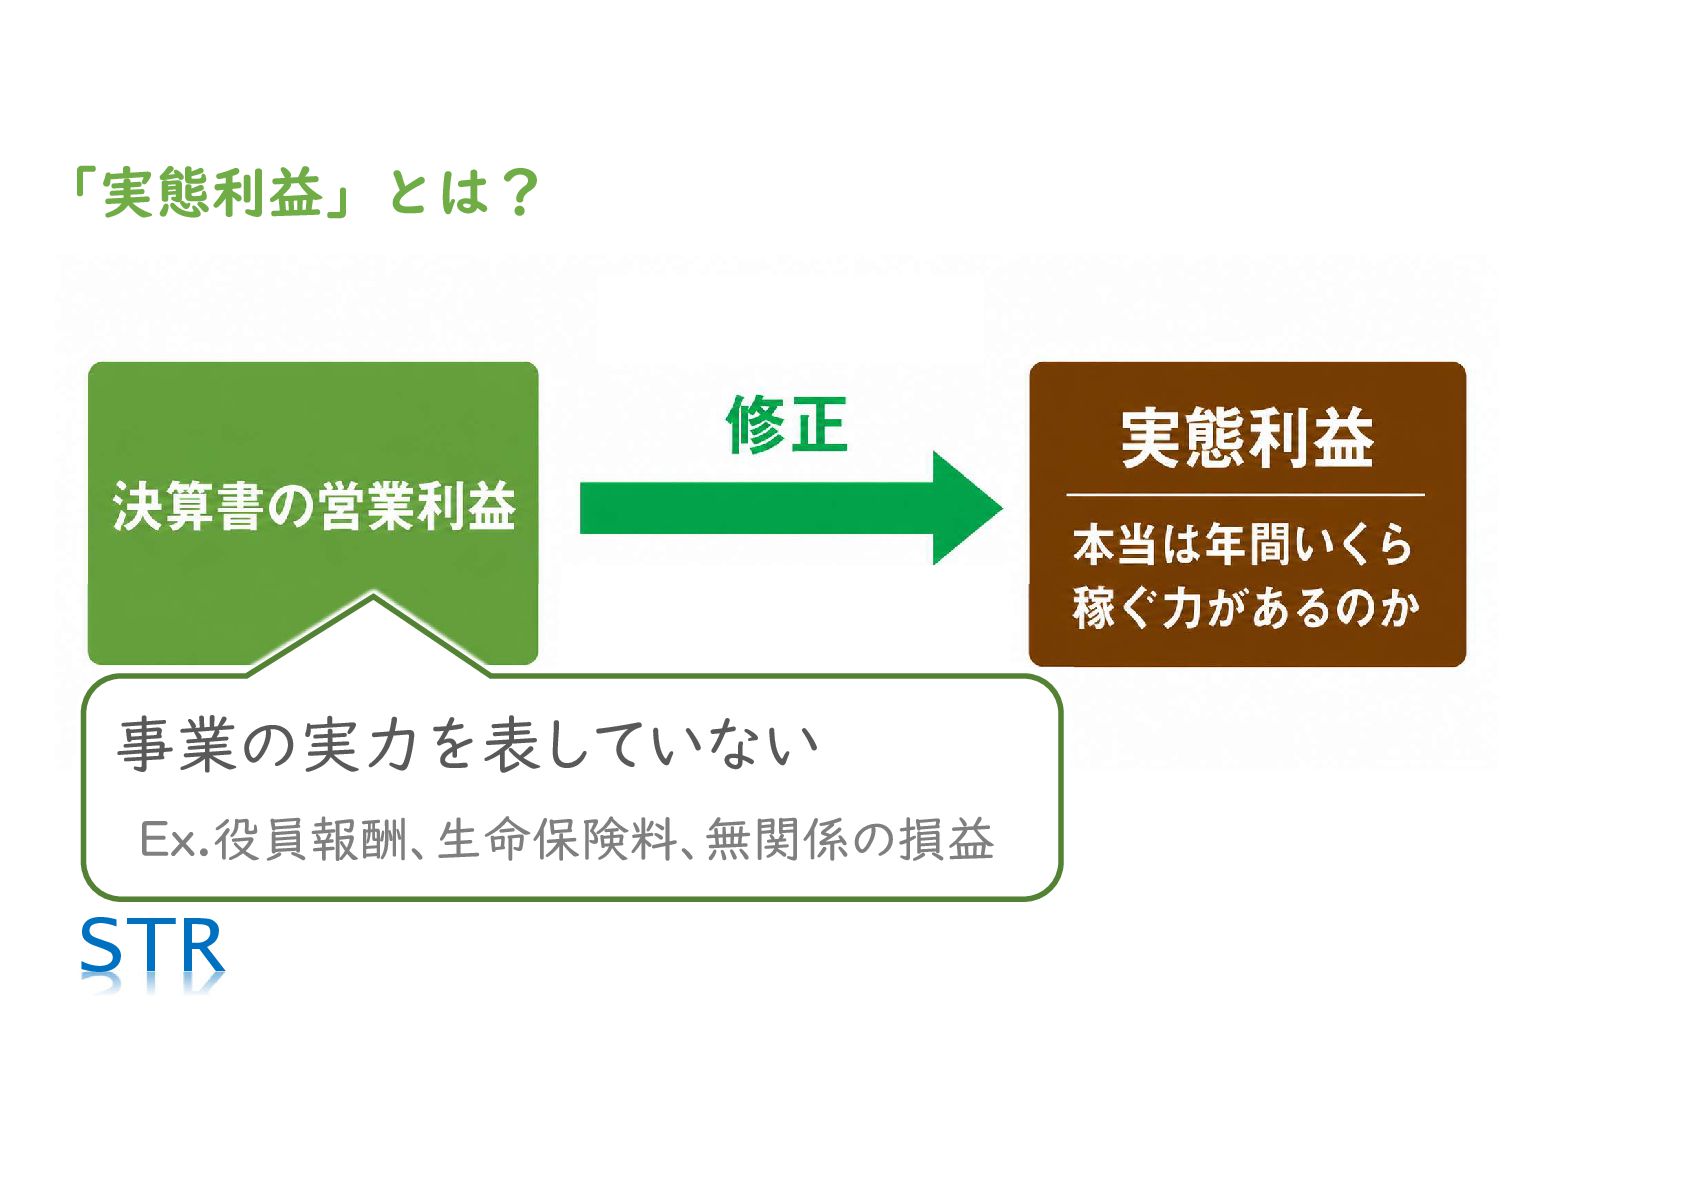
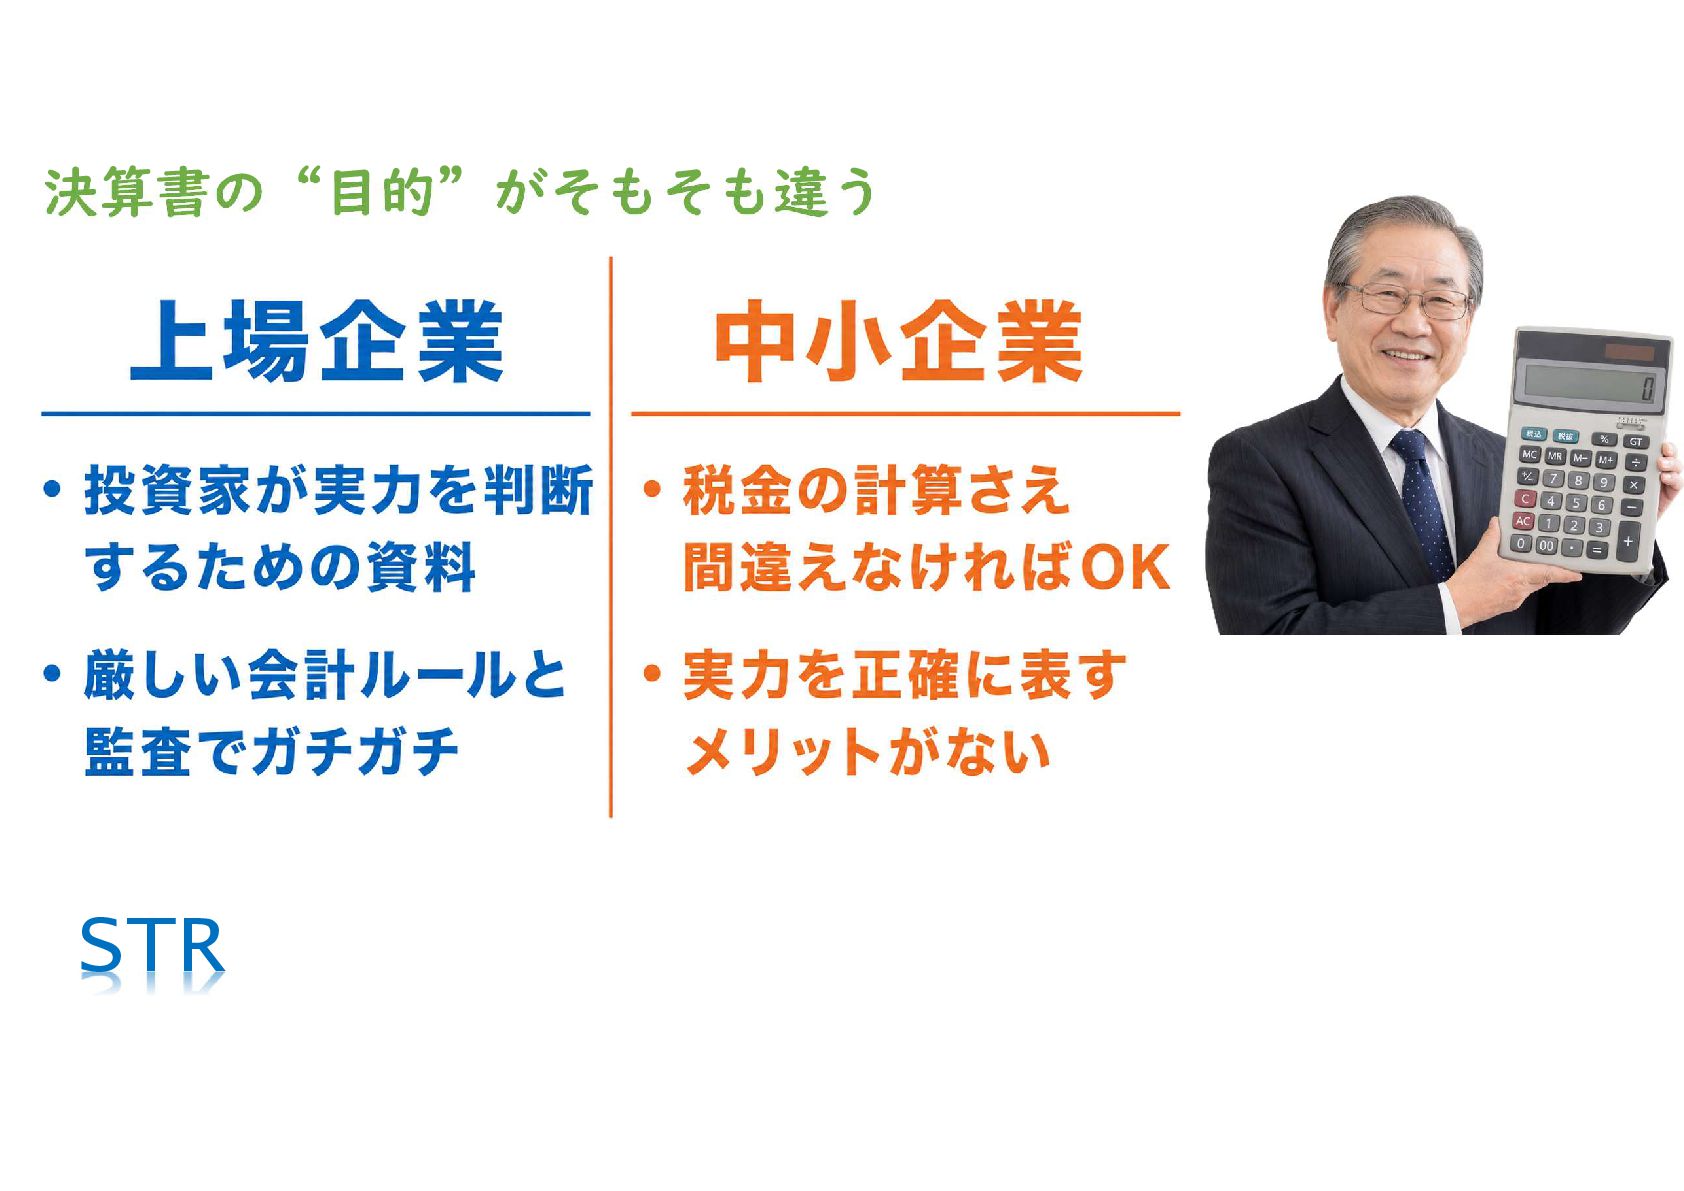
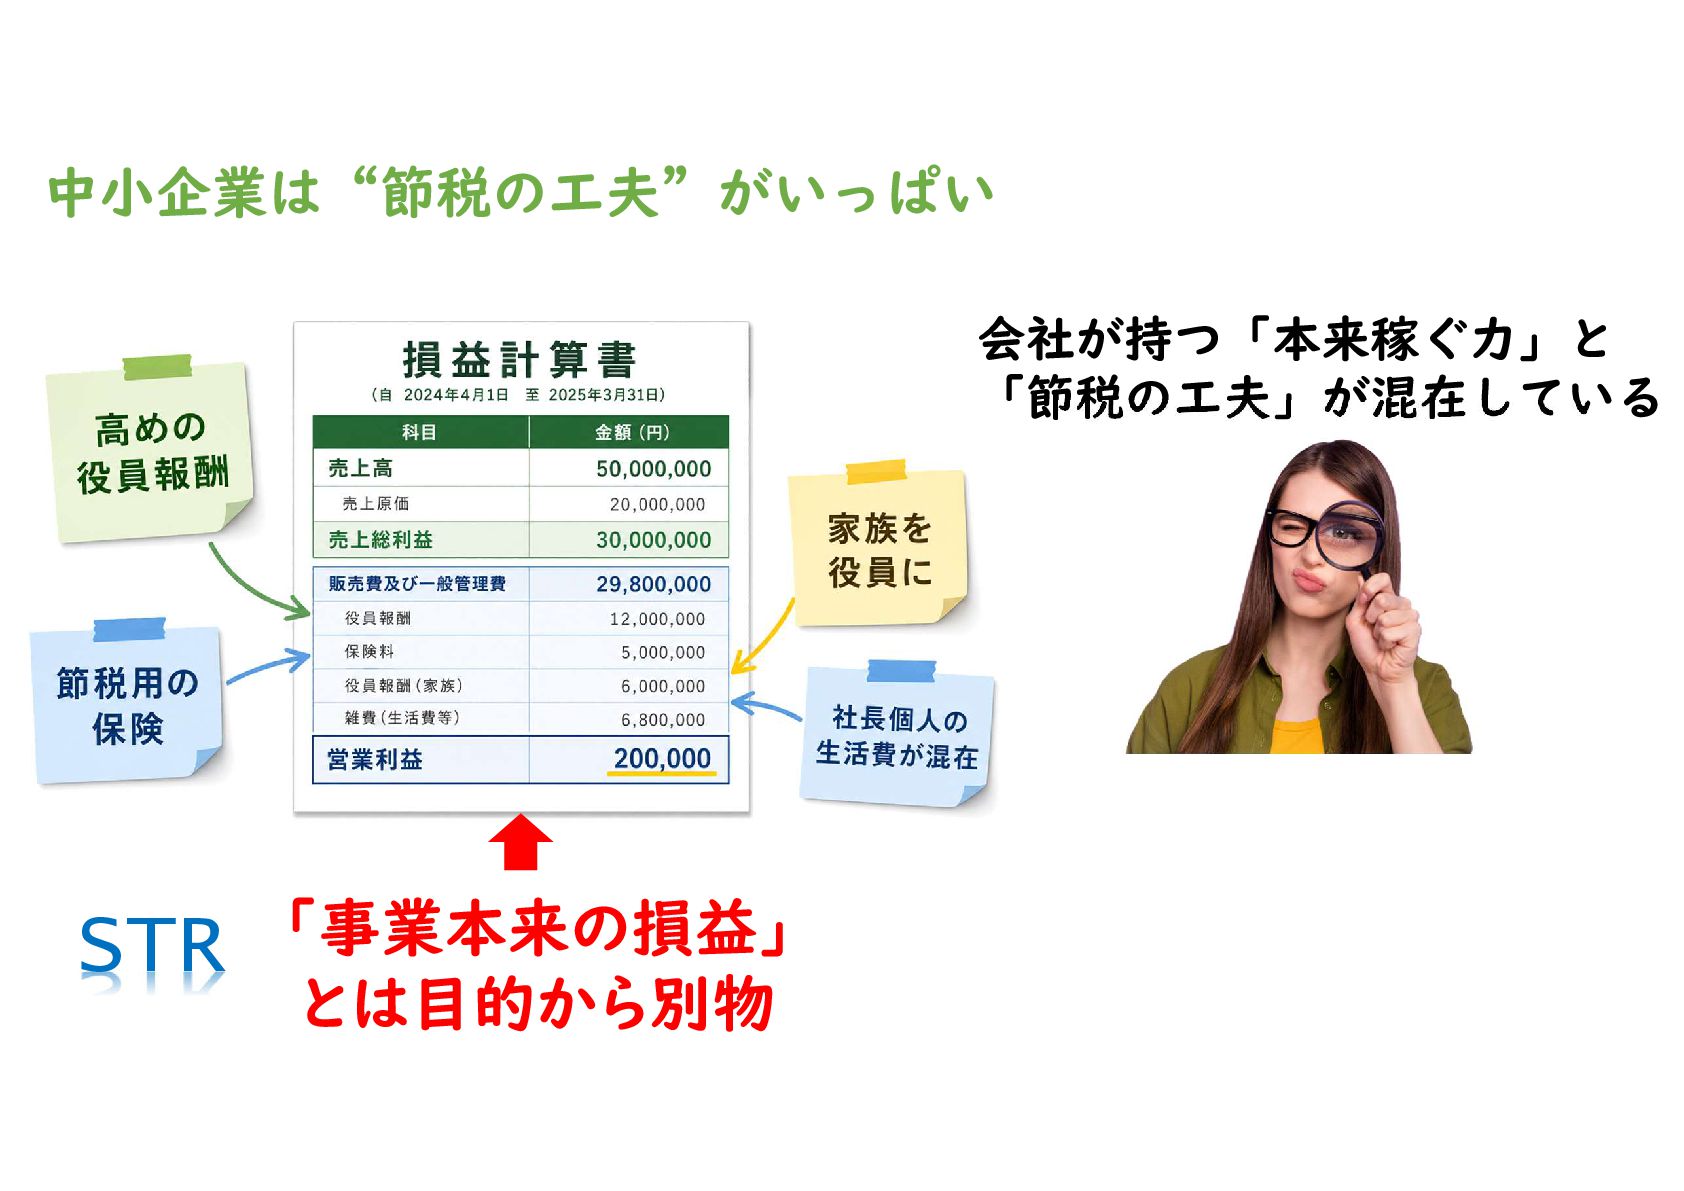
・中小企業の決算書は税金計算目的で作られており、事業の実力を示す数字にはなっていないのが普通
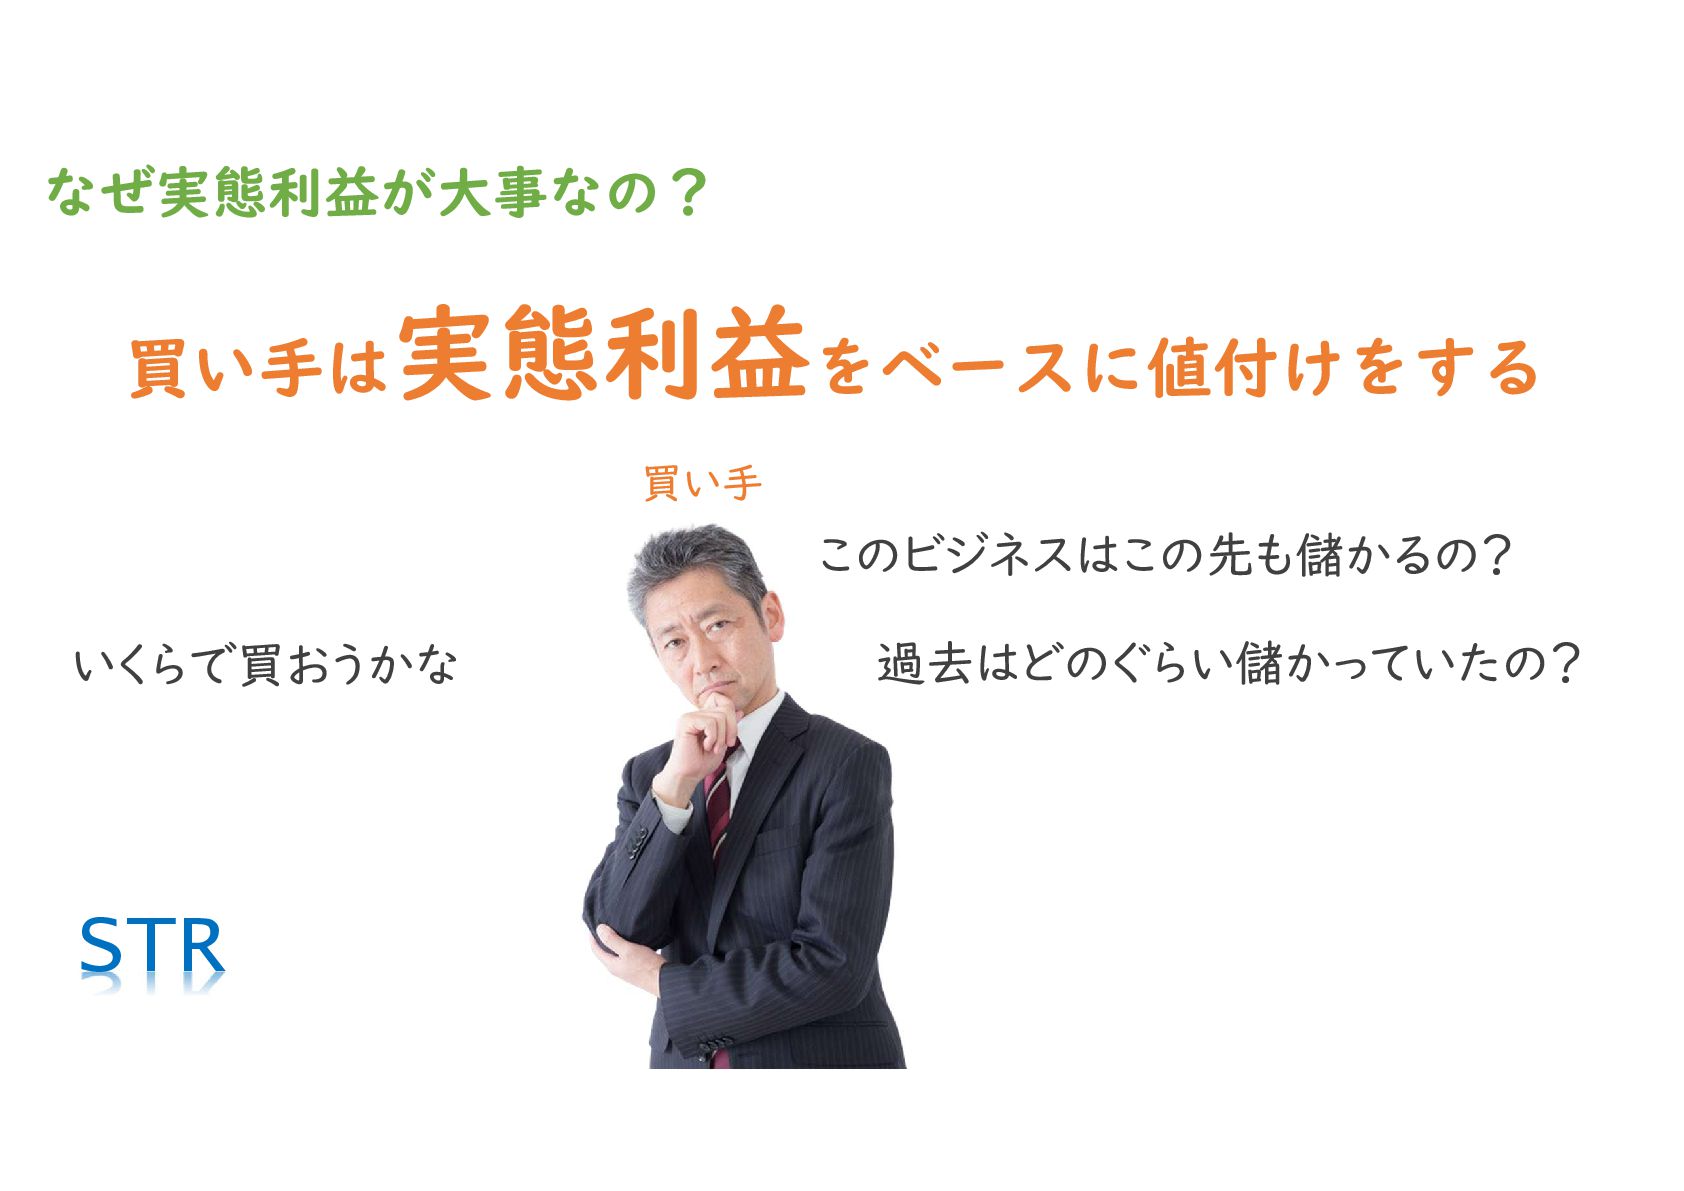
・買い手が買っているのは過去の決算書ではなく将来の稼ぐ力であり、「利益の何倍」という値決めも修正後の実態利益が出発点になる
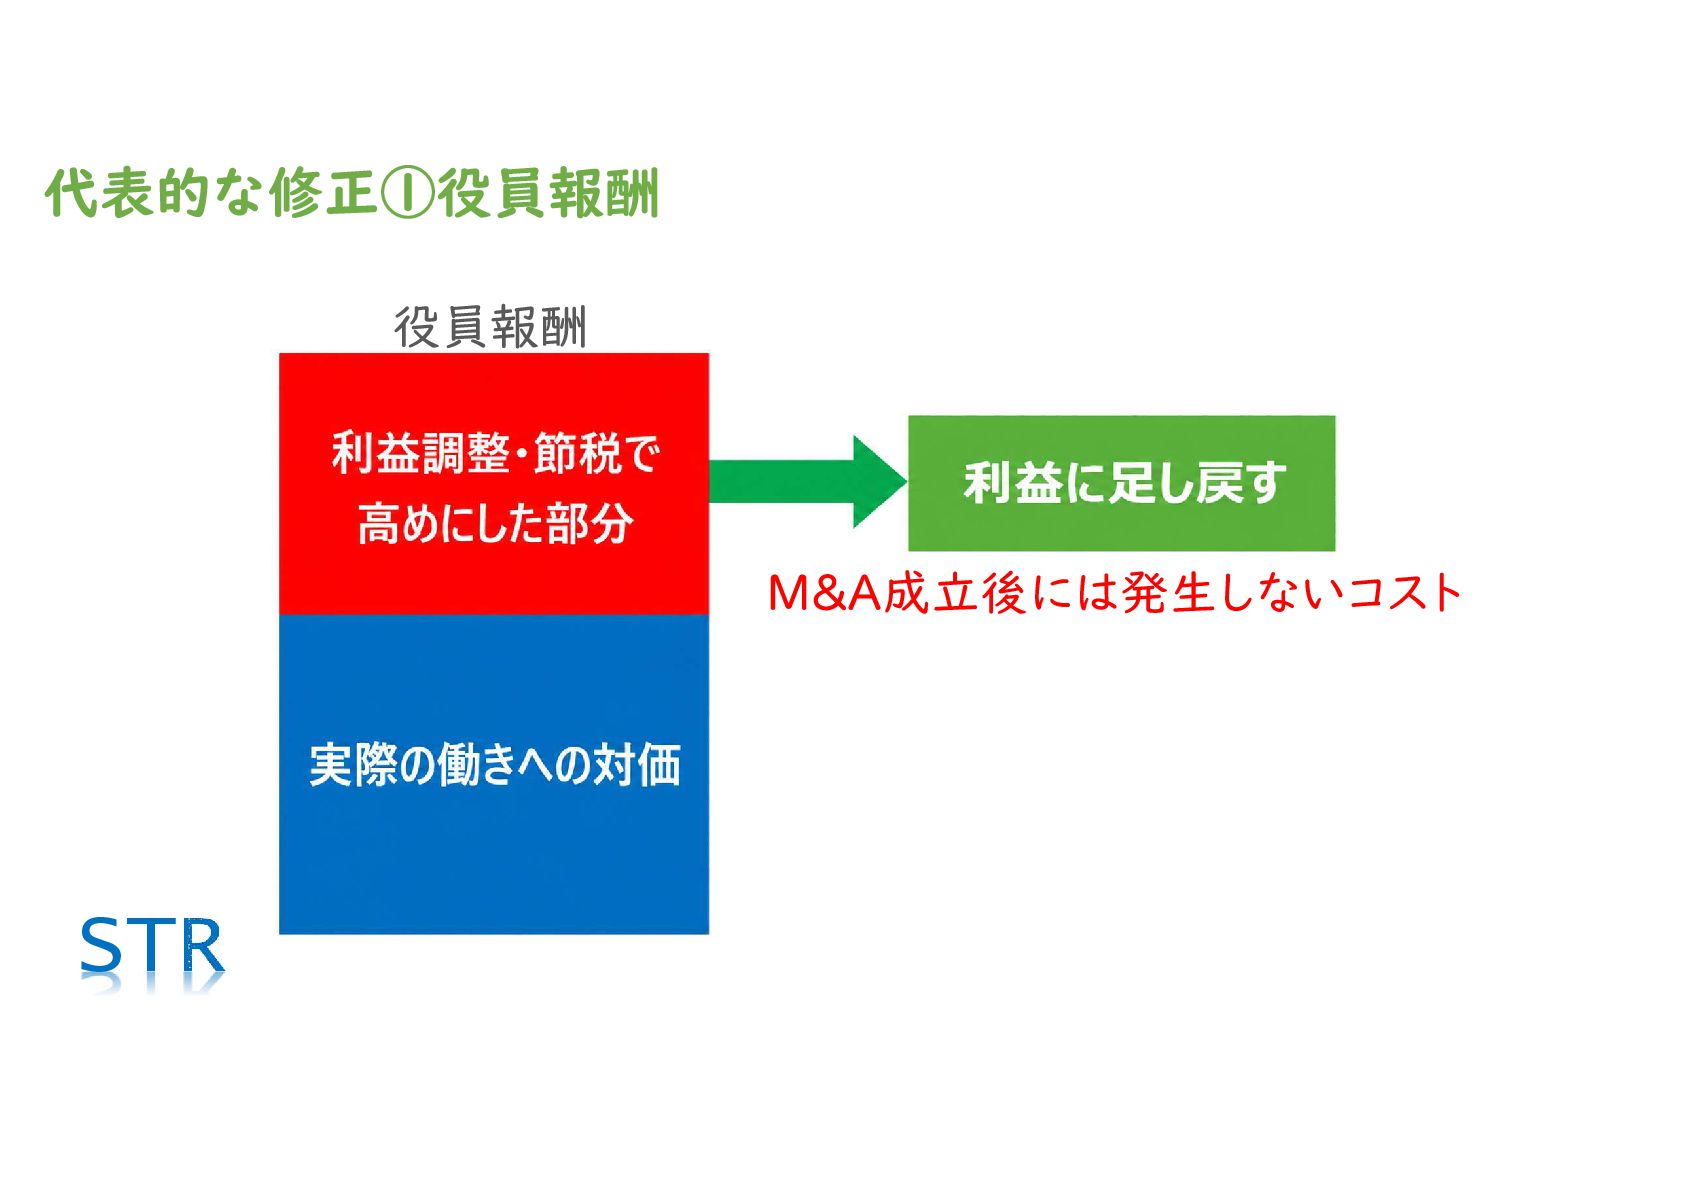
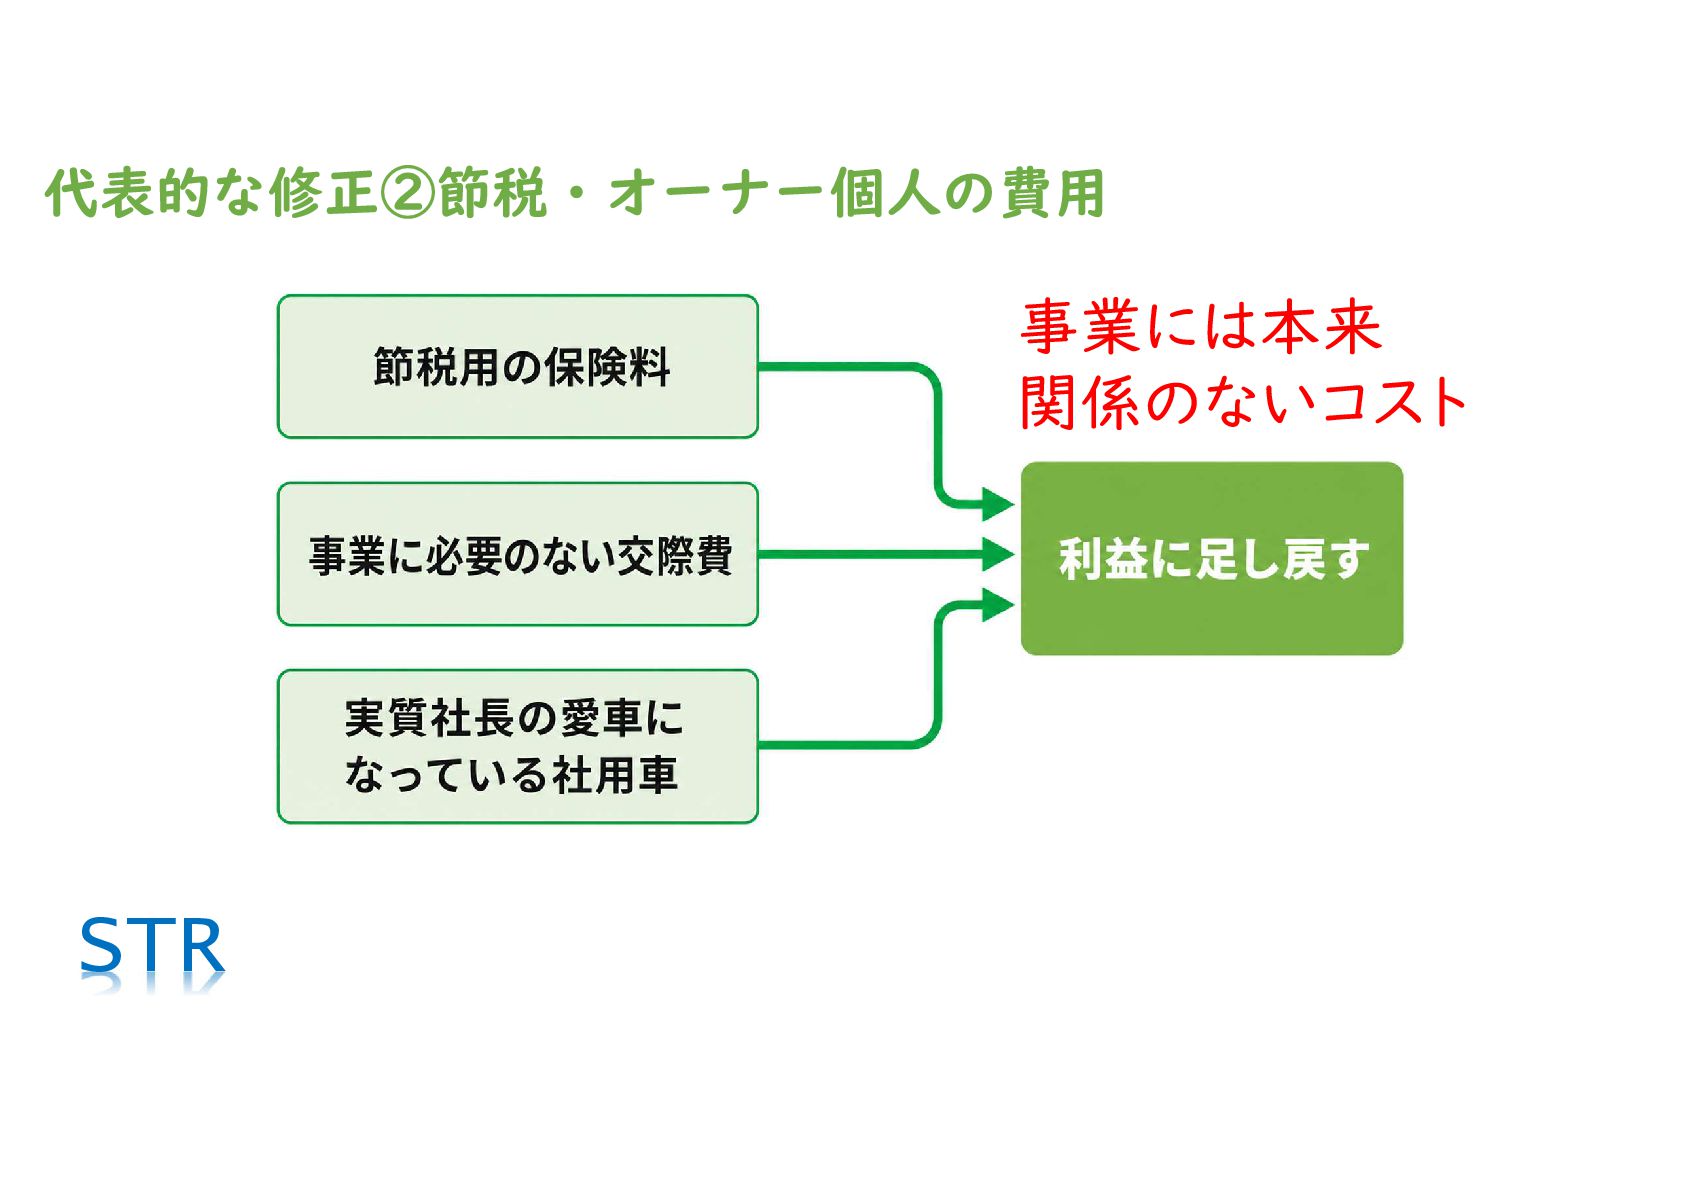
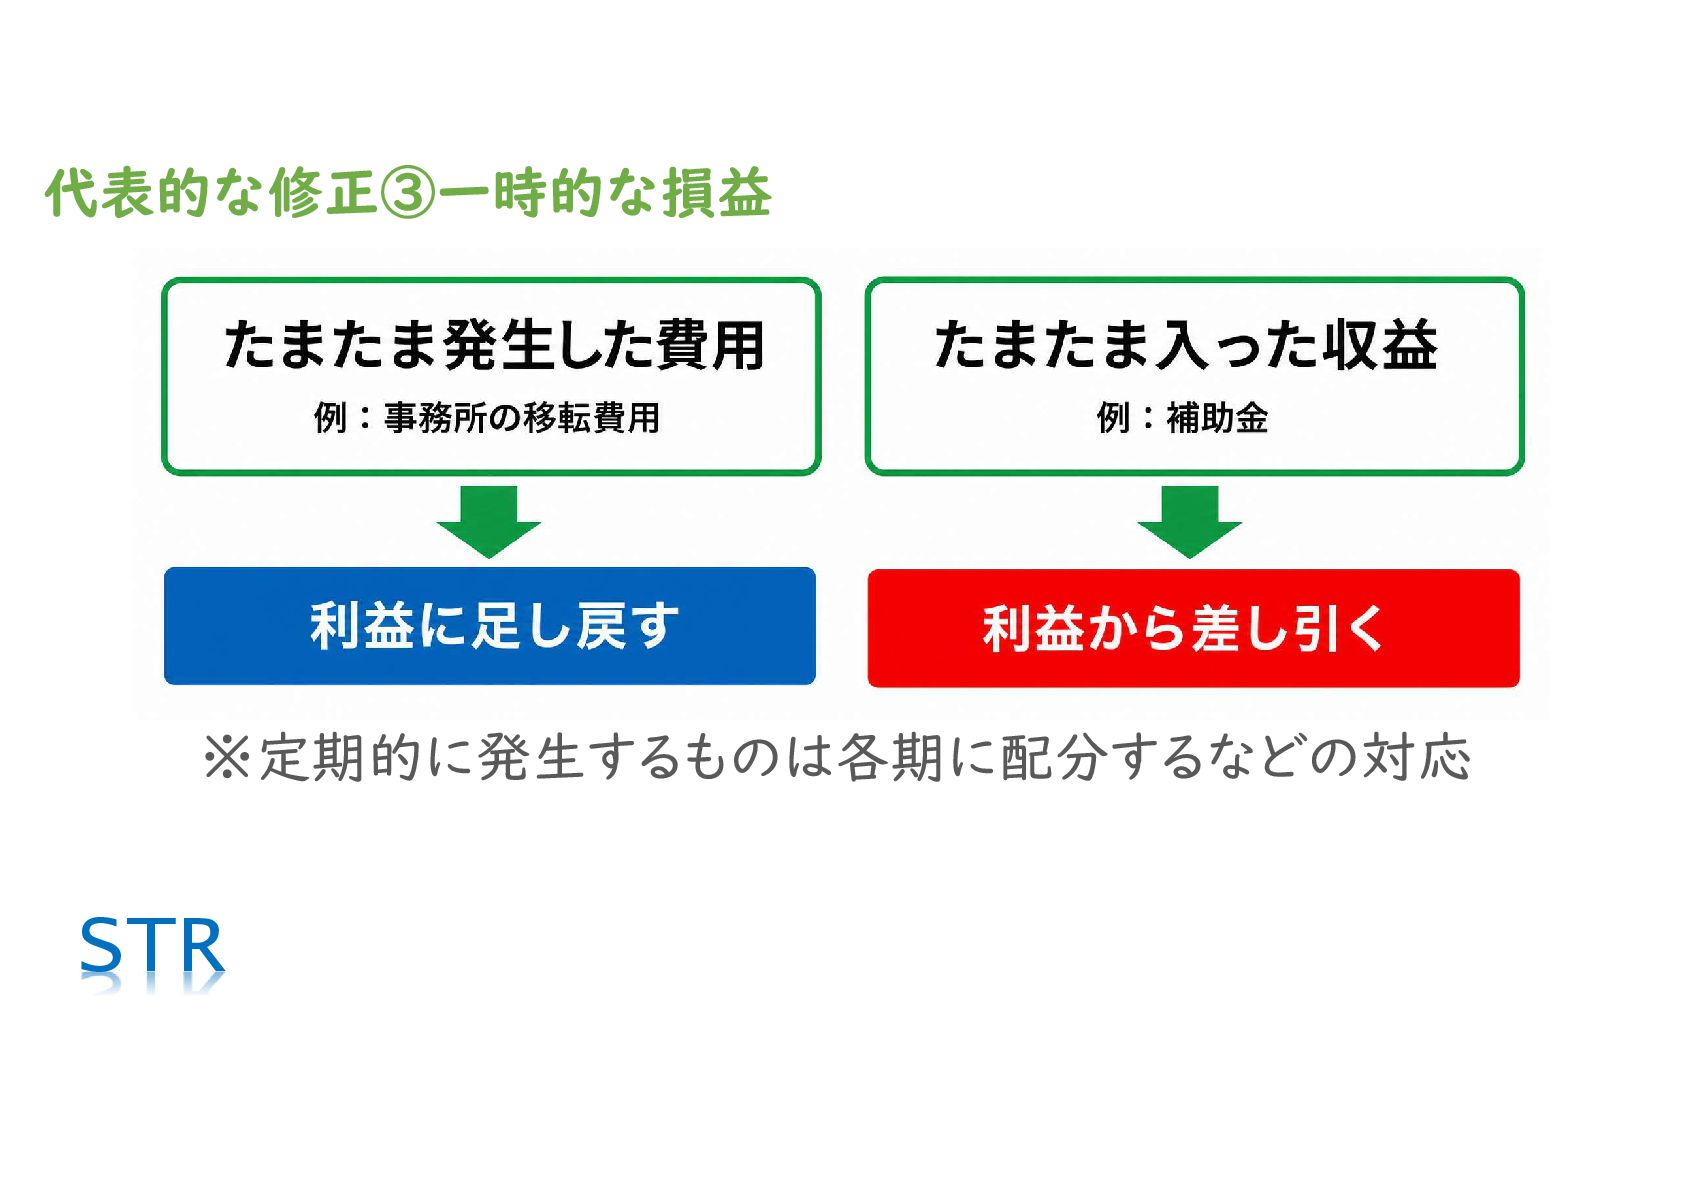
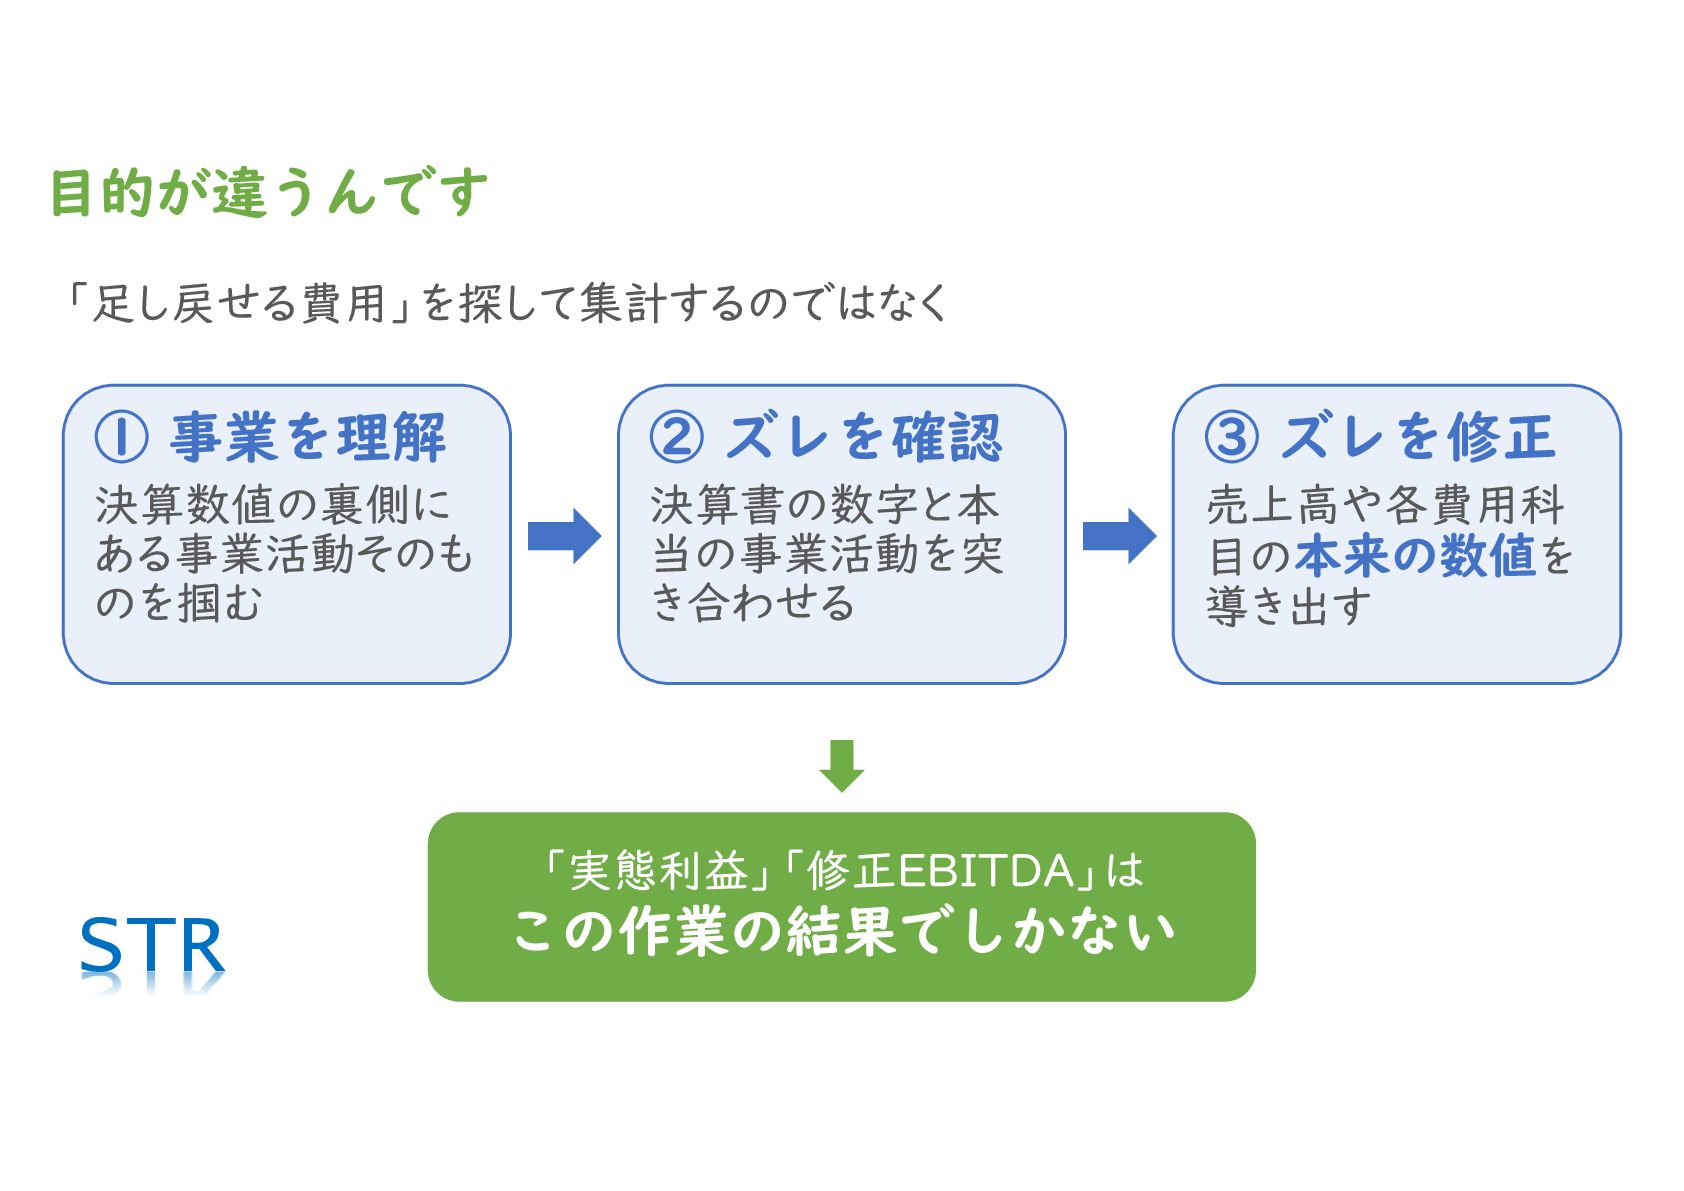
・代表的な修正項目は3つ:①高すぎる役員報酬の足し戻し ②事業に関係のない収益費用(節税保険・社長の愛車等)の除外 ③一時的な損益(移転費用・補助金等)の調整
▼ 業者任せの「定型調整」では会社の実力は伝わらない
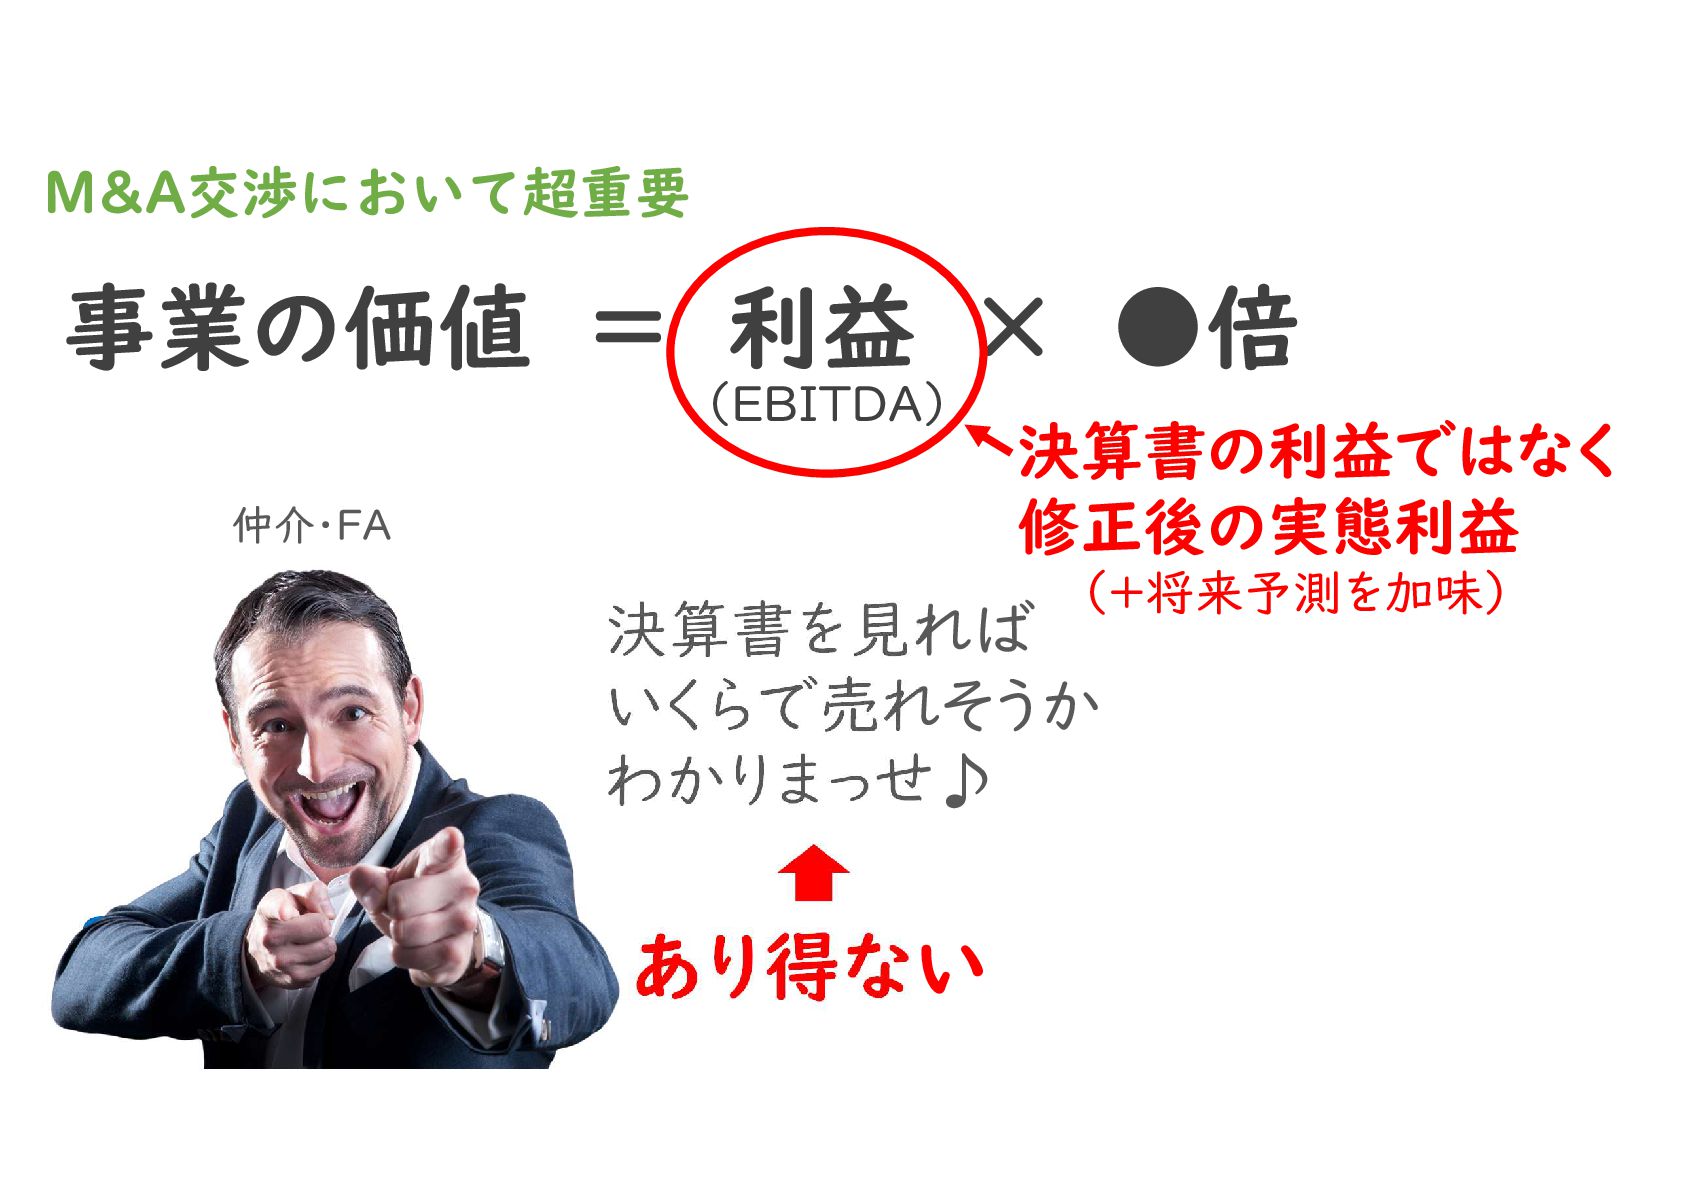
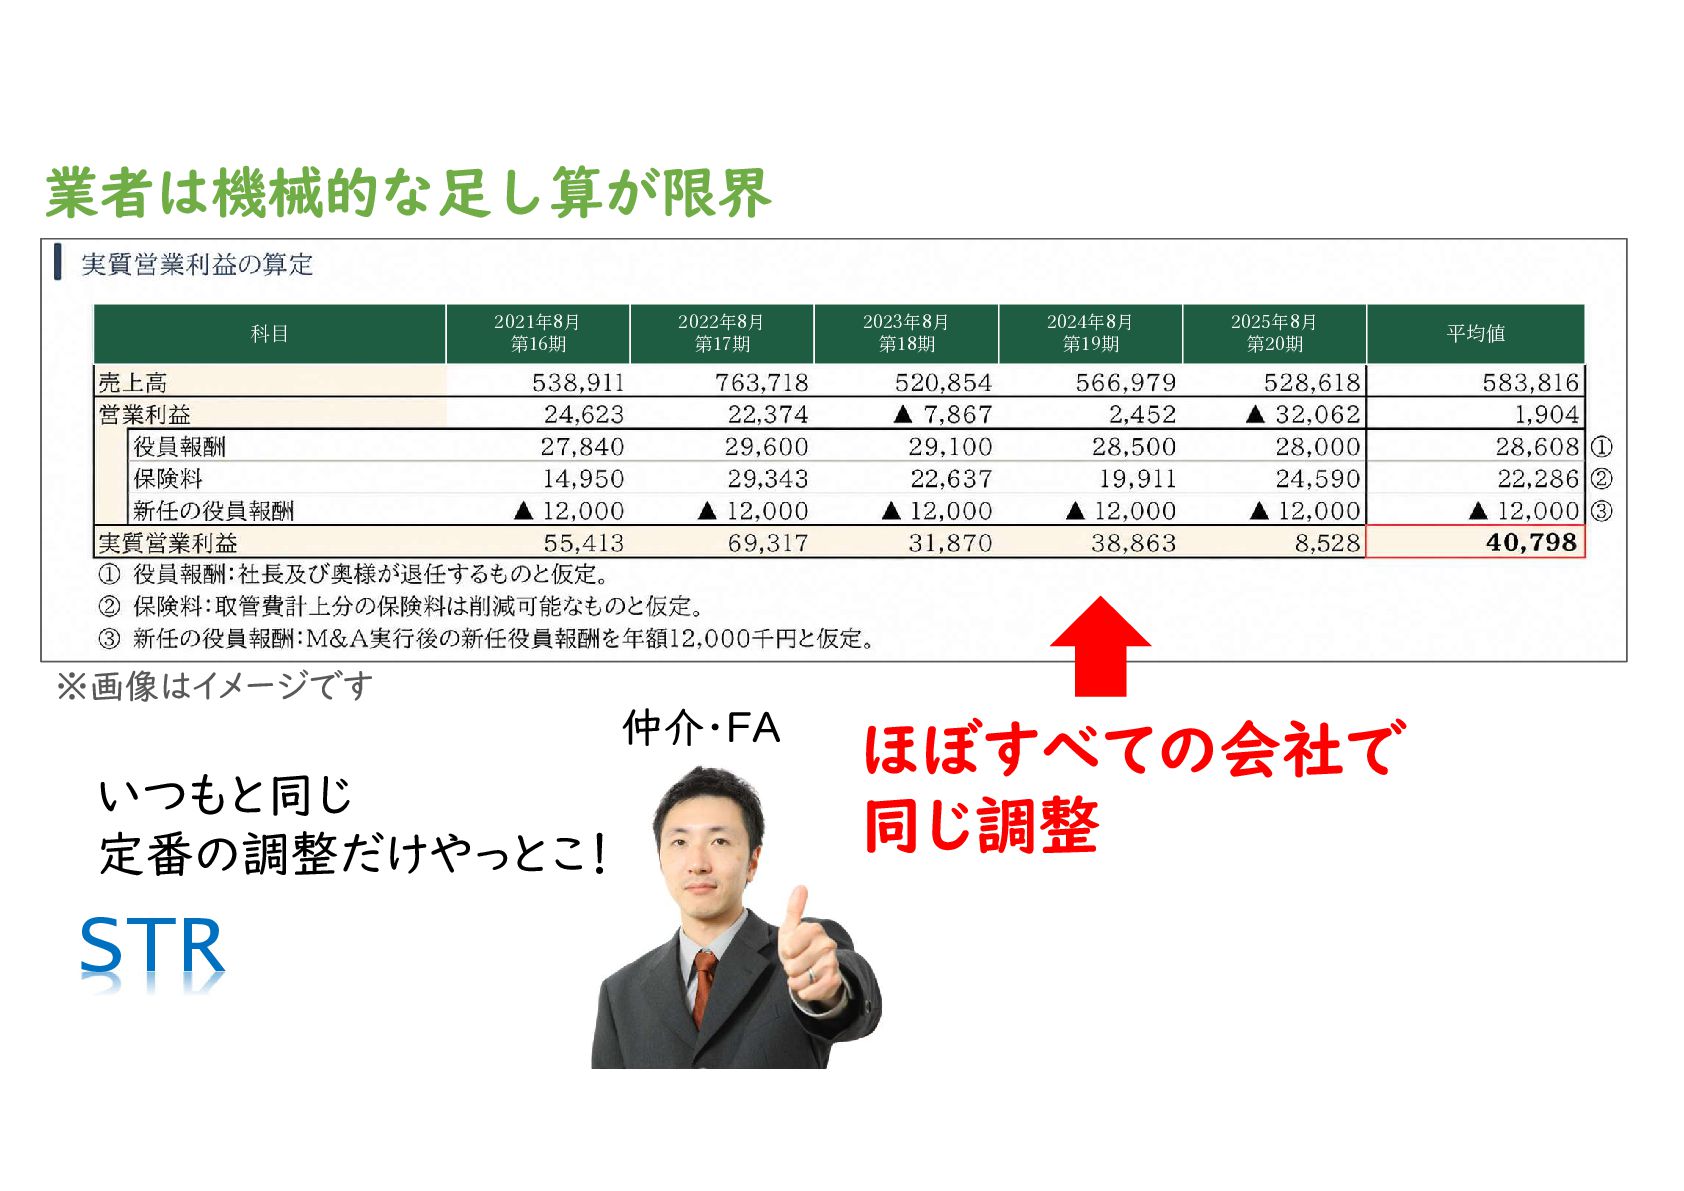
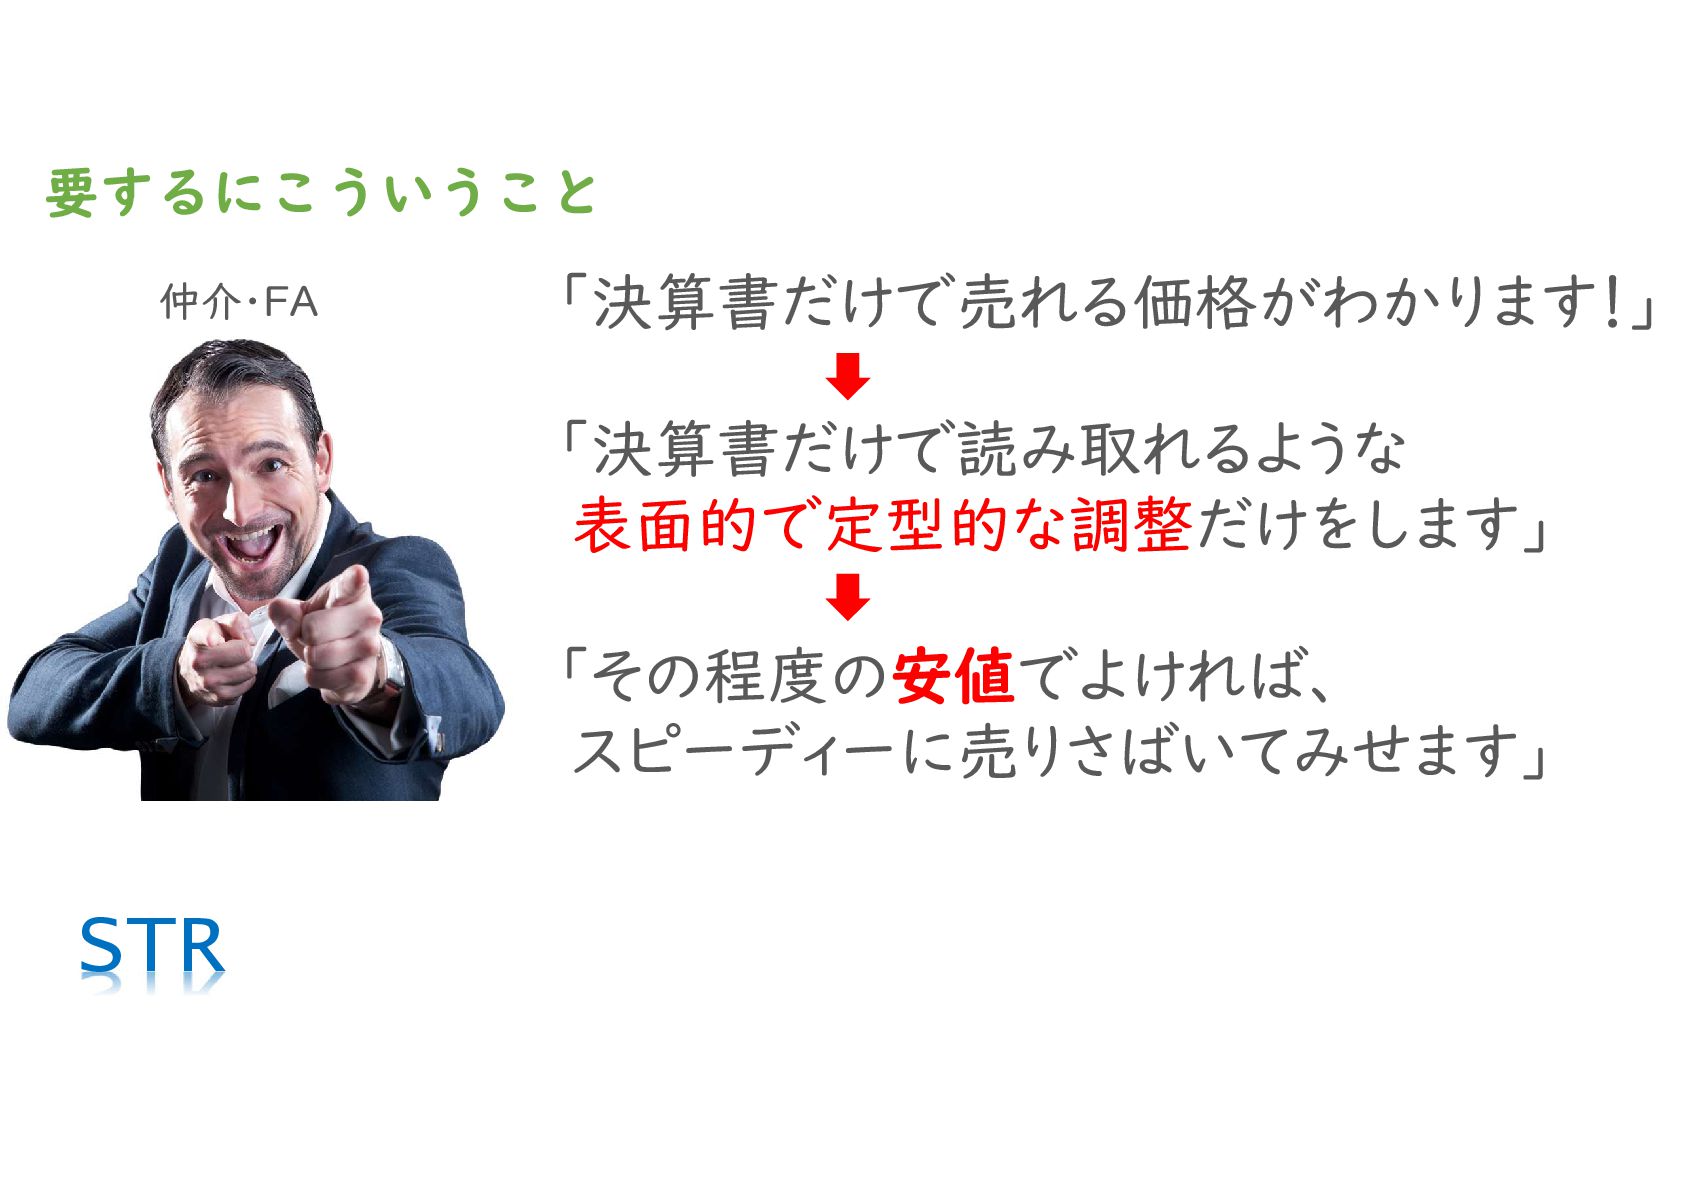
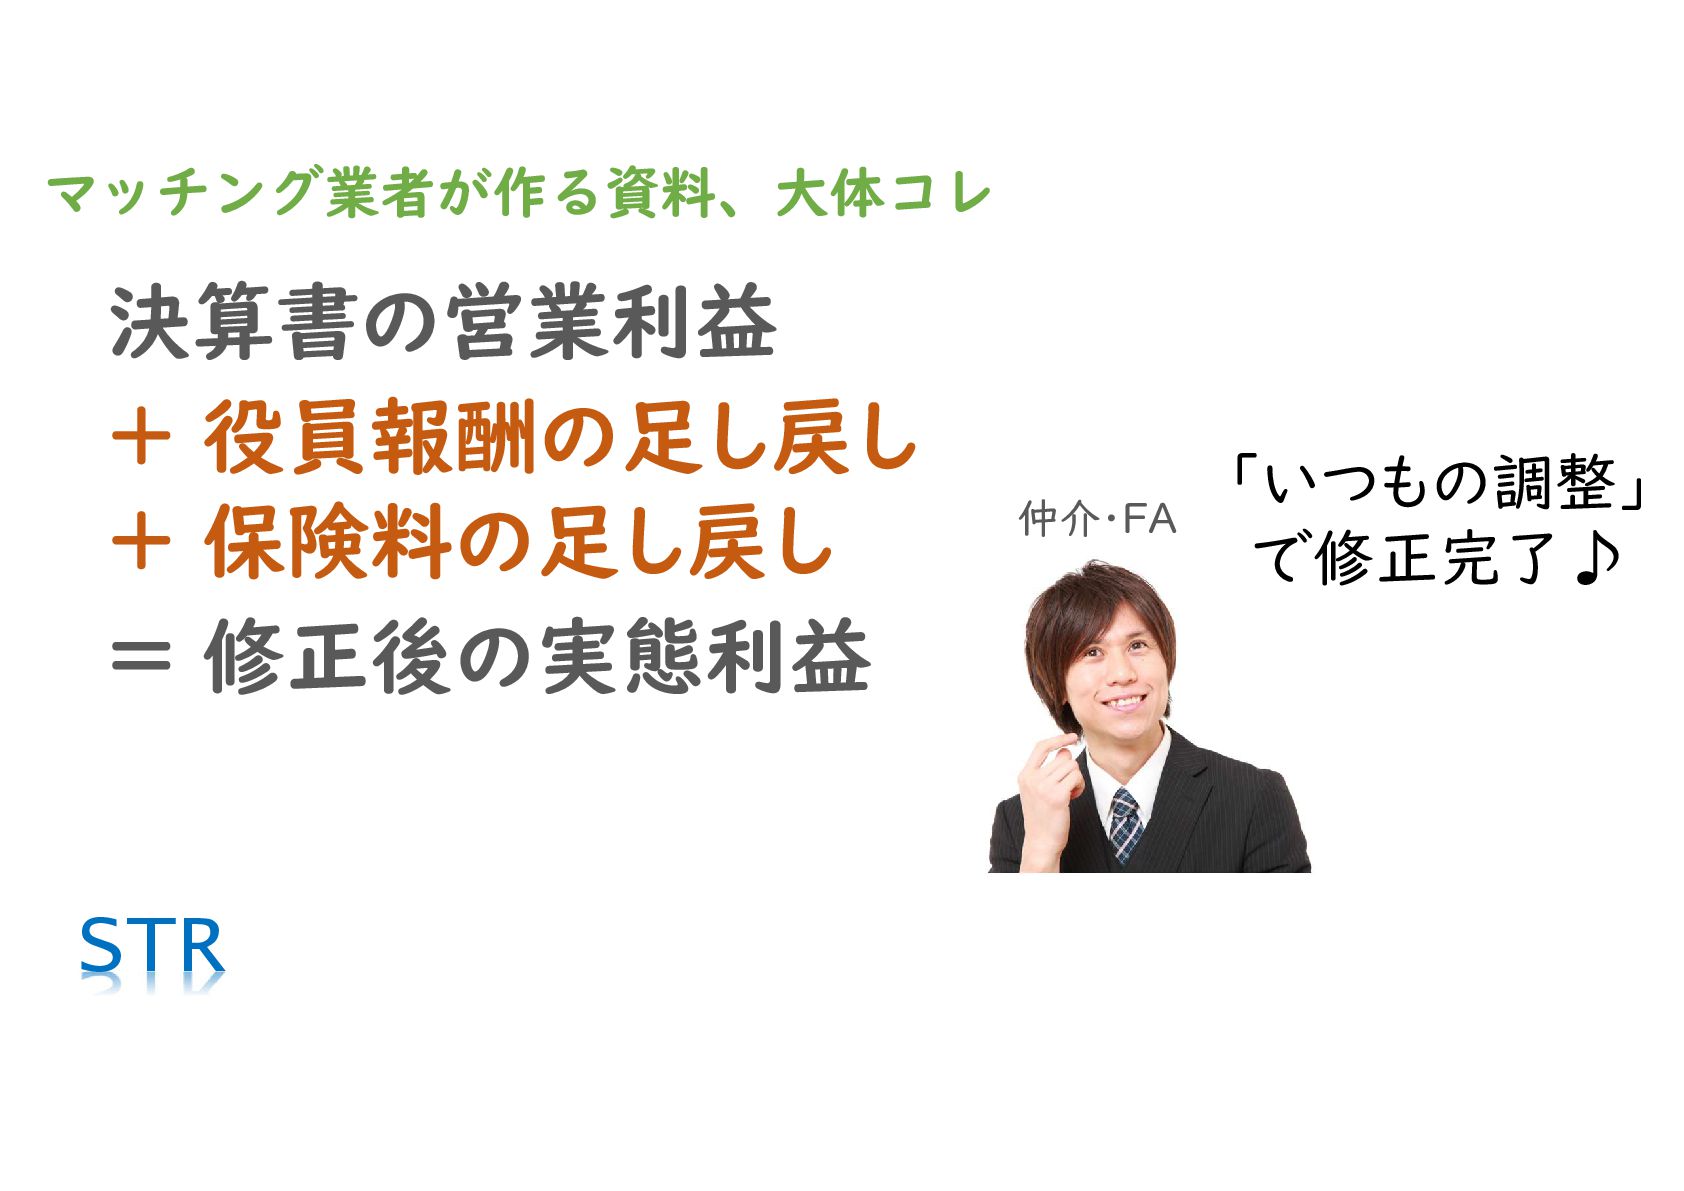
・仲介・FA業者の修正計算は、役員報酬と保険料を機械的に足し戻すだけの2〜3行で終わることが非常に多い
・担当者は常時5〜10件の案件を抱えており、会計帳簿を読み込んで事業の収益性を分析する時間がない
・マッチング業者の収益源は成功報酬であり、本業は買い手探し。財務分析のプロではないという構造的な限界がある
▼ プロの修正は「あるべき利益の姿」を描くことから始まる
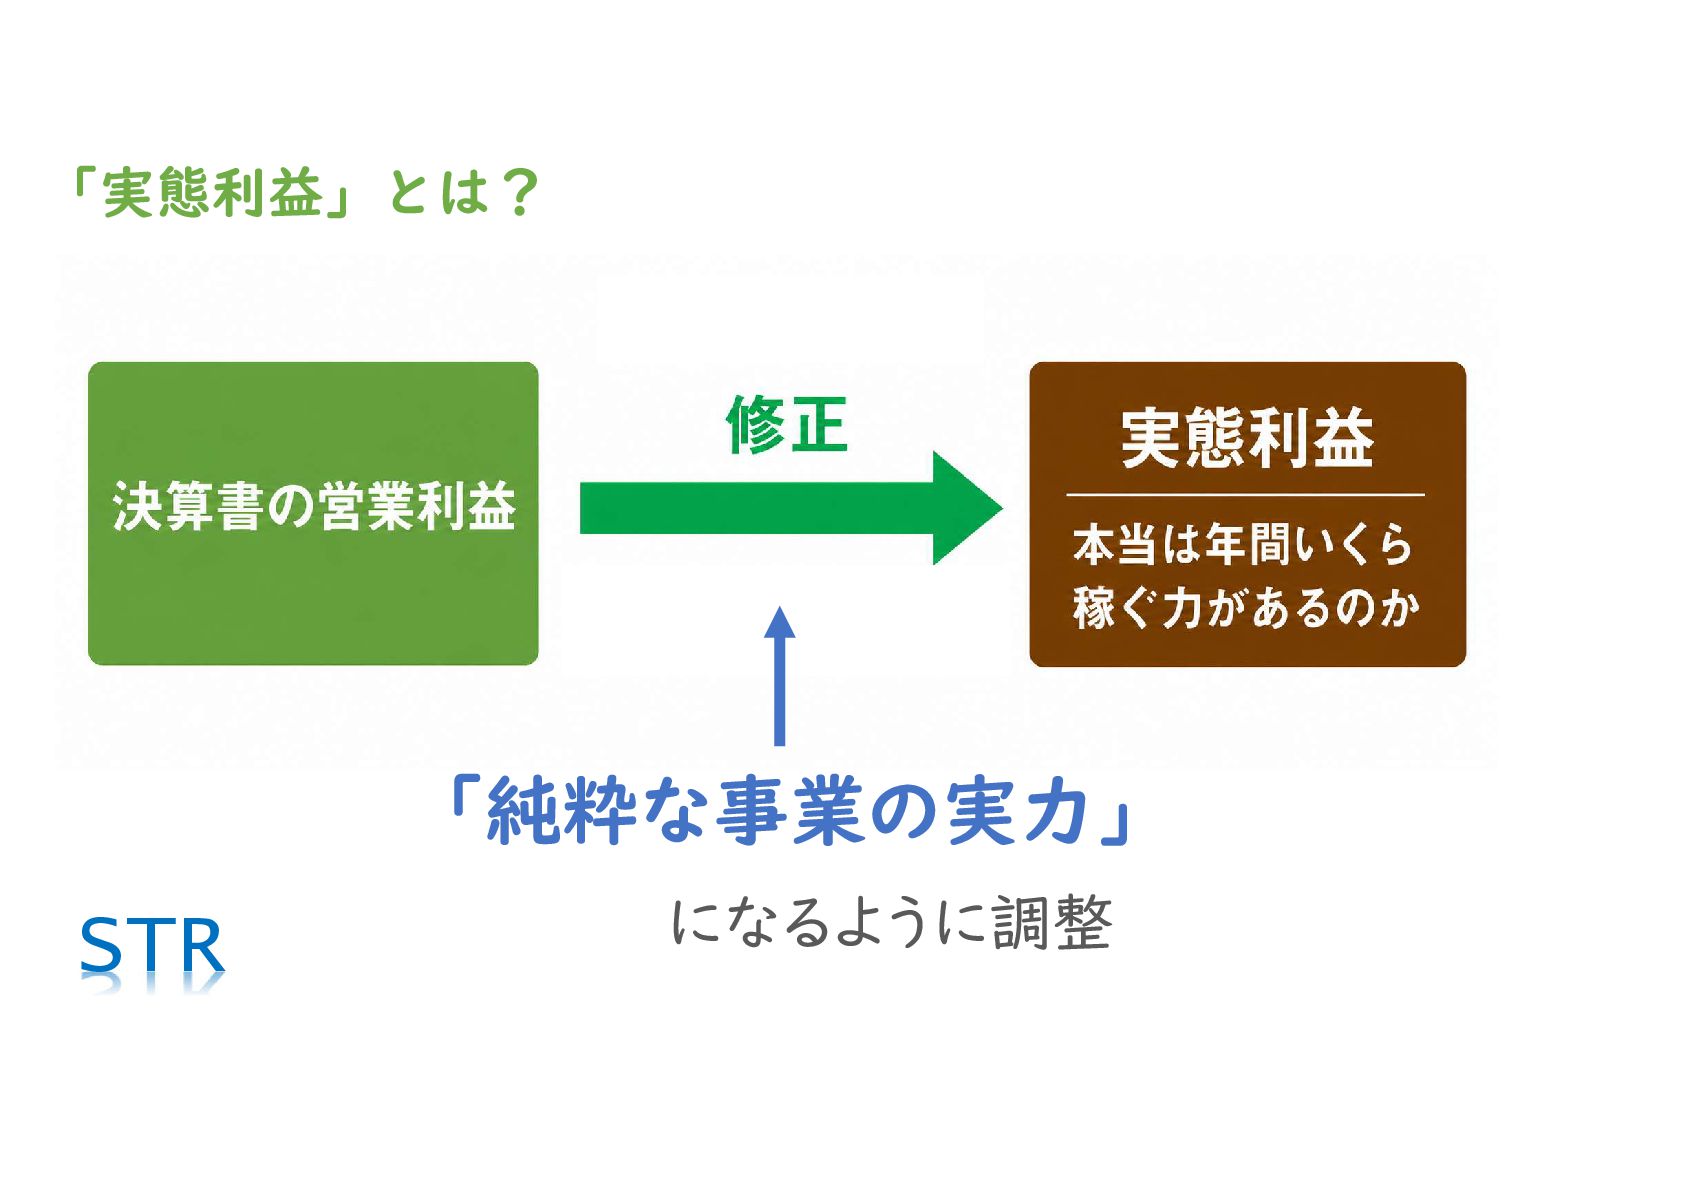
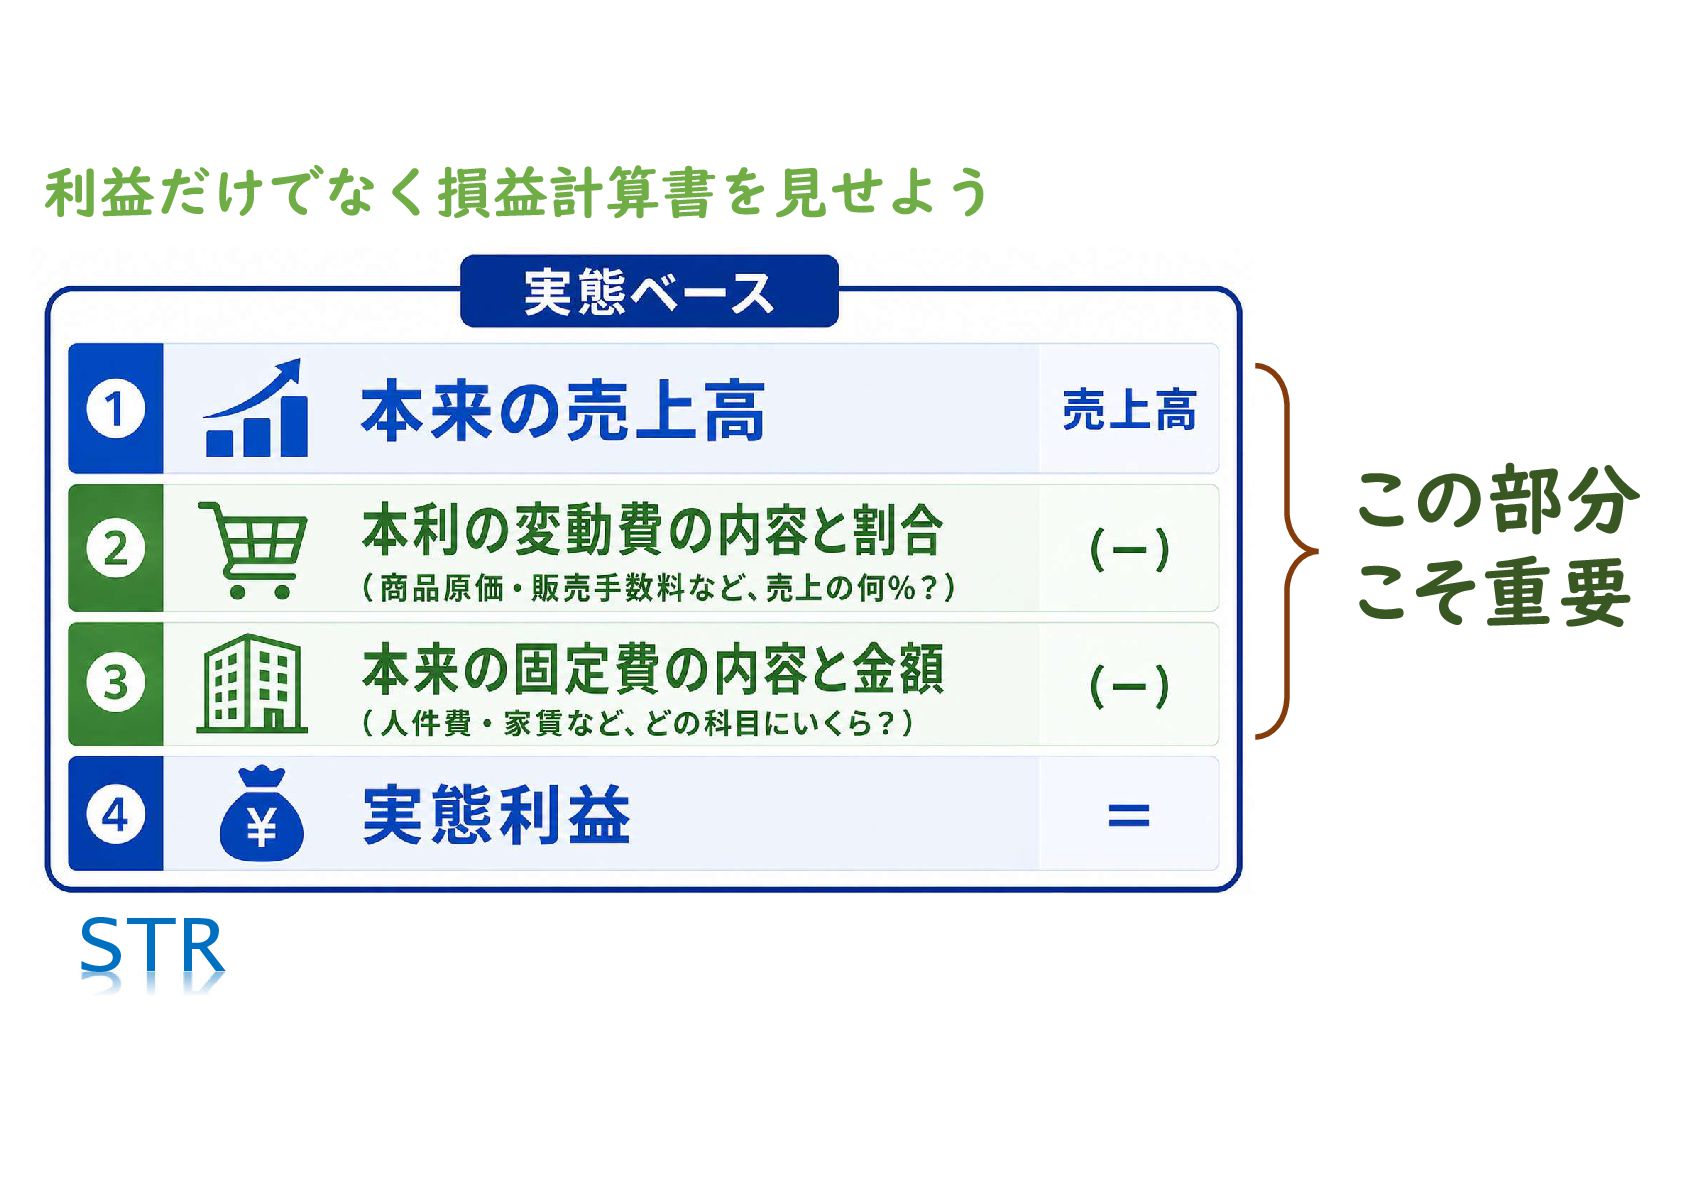
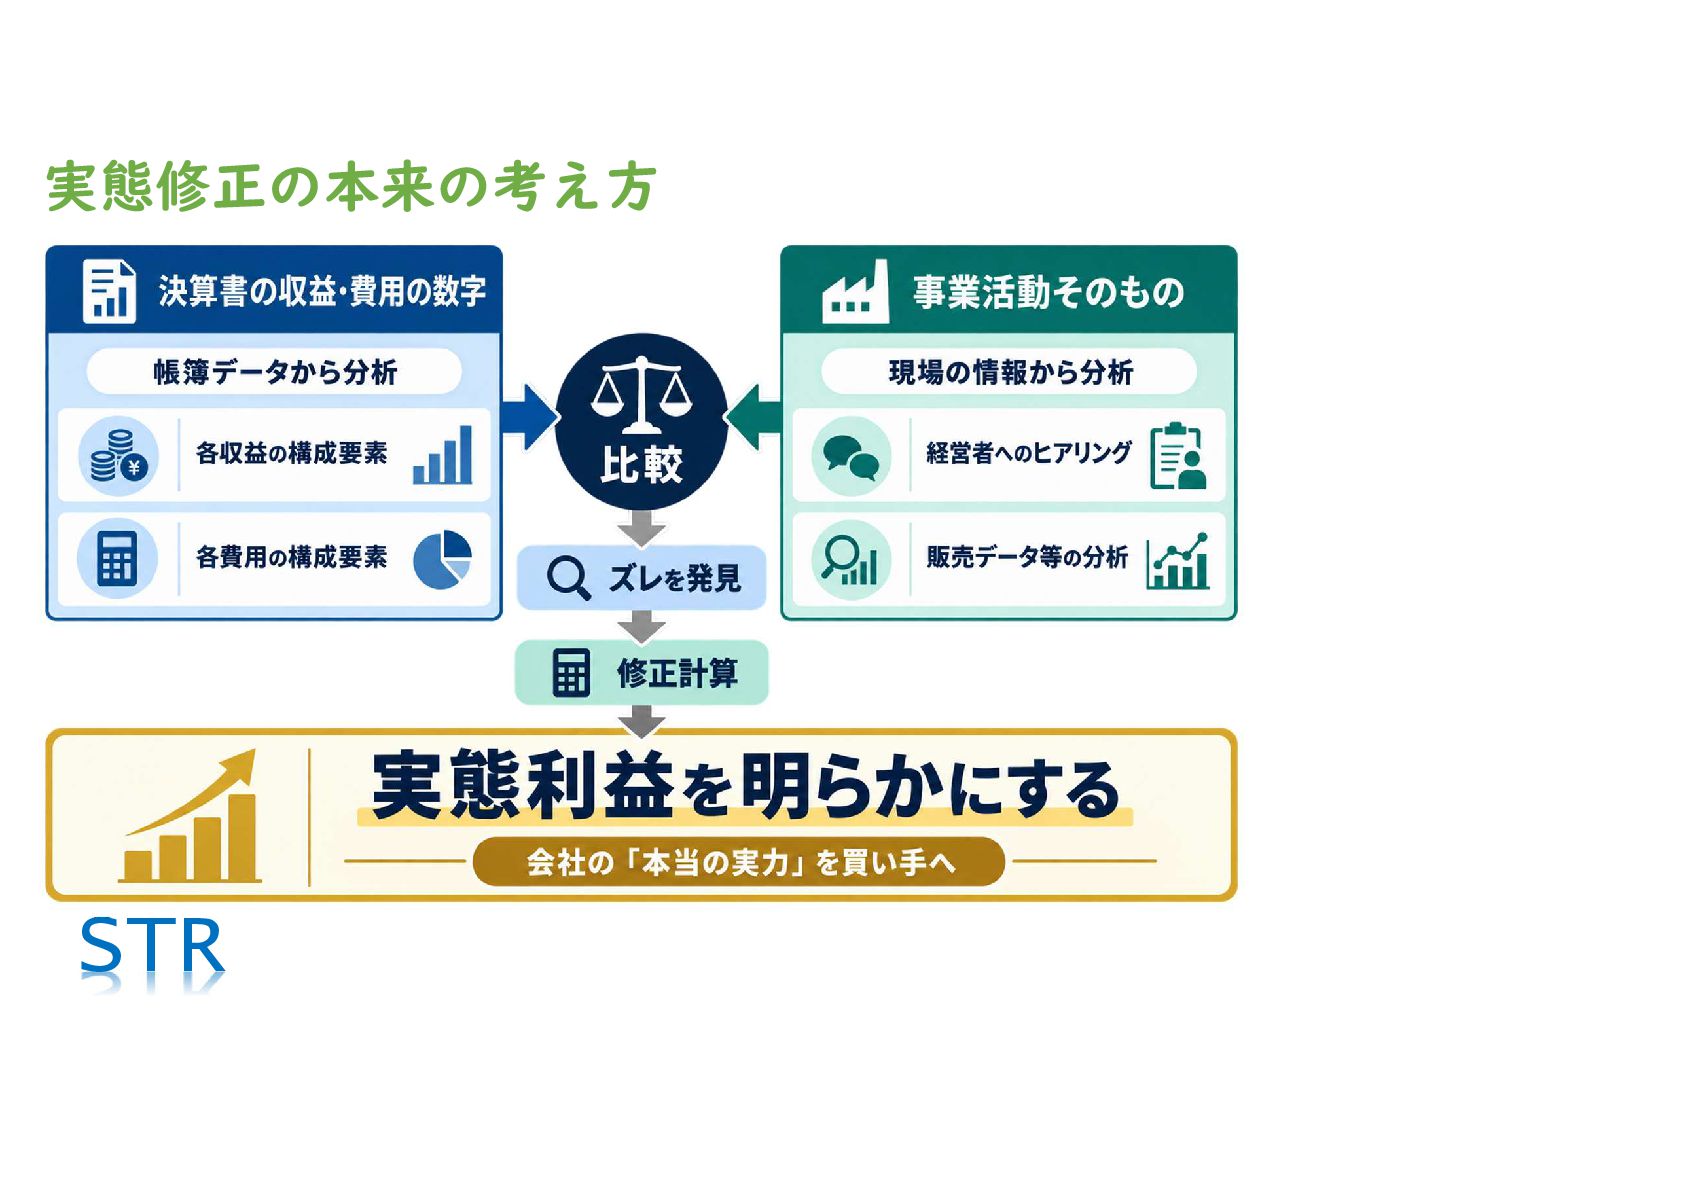
・実態利益の修正計算は利益の足し算・引き算ではなく、事業本来の損益計算書を描き出す作業
・売上や費用も修正した修正損益計算書の全体を見せることで、買い手に事業の稼ぐ構造が伝わる
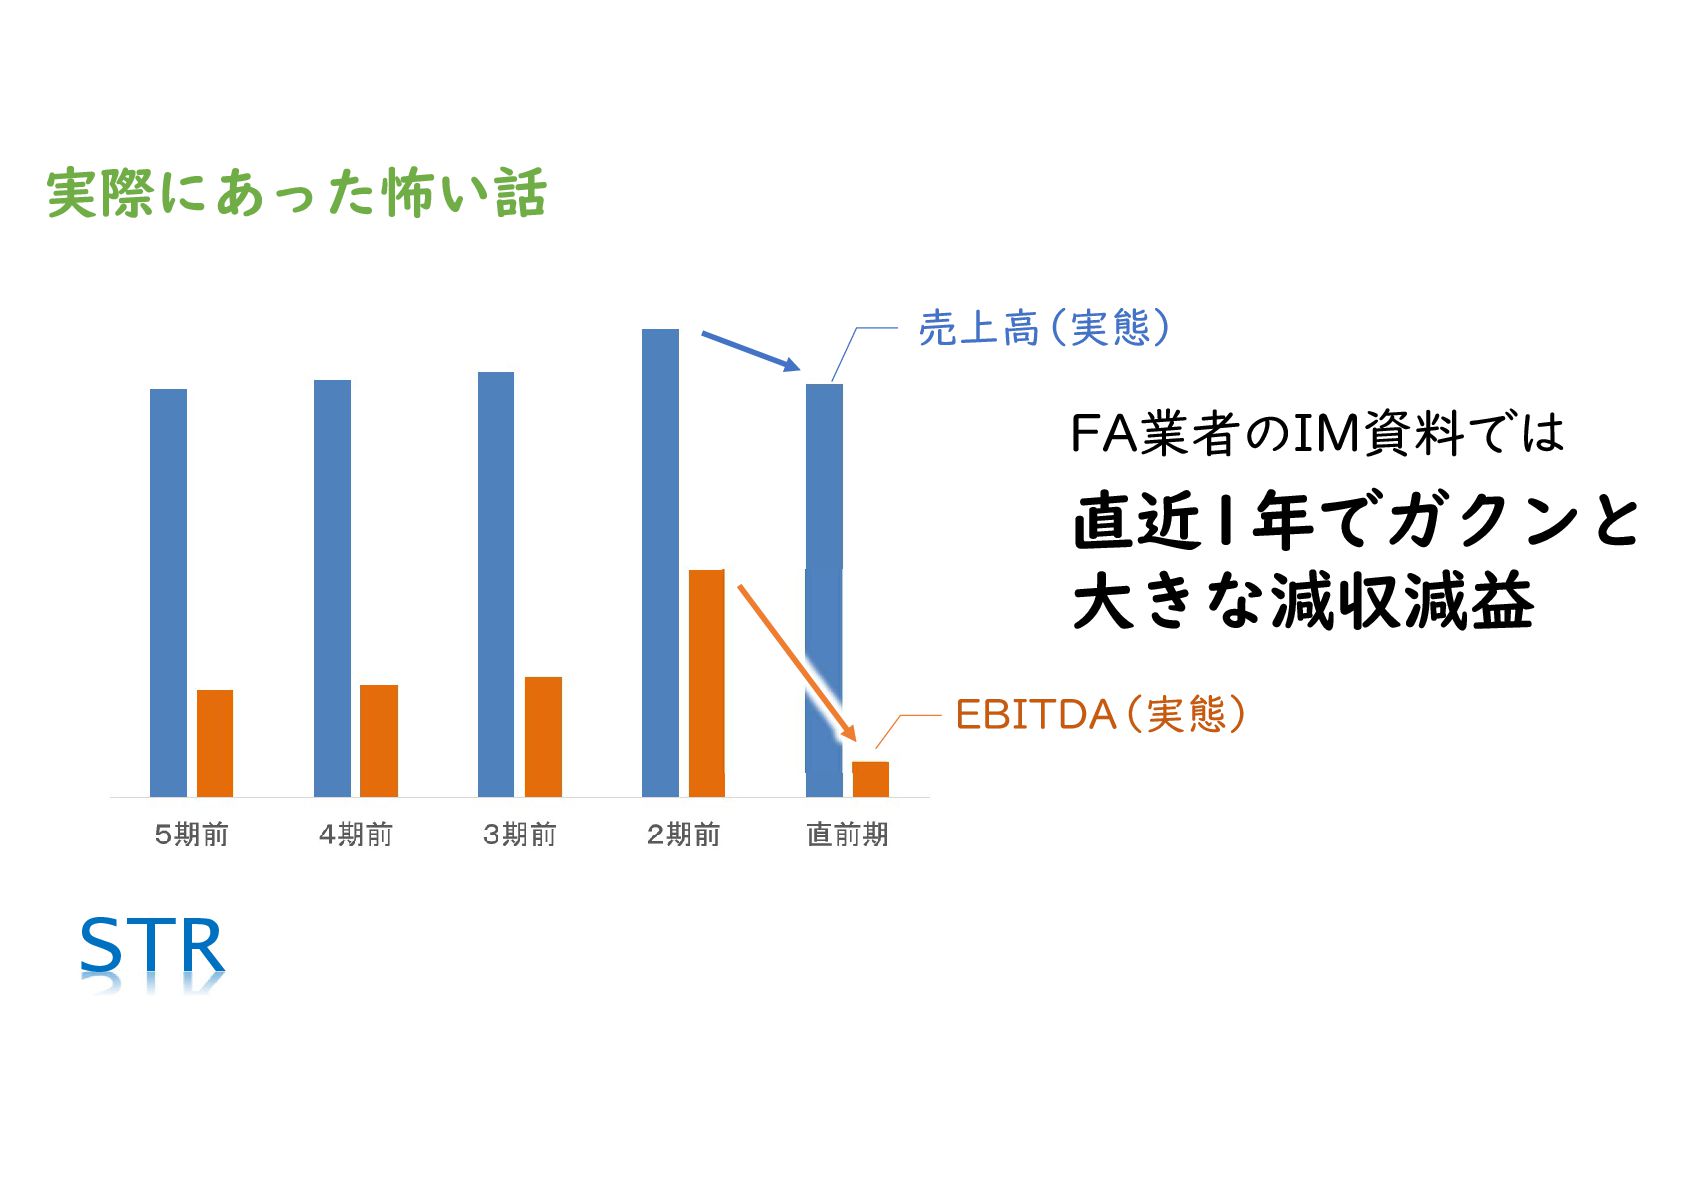
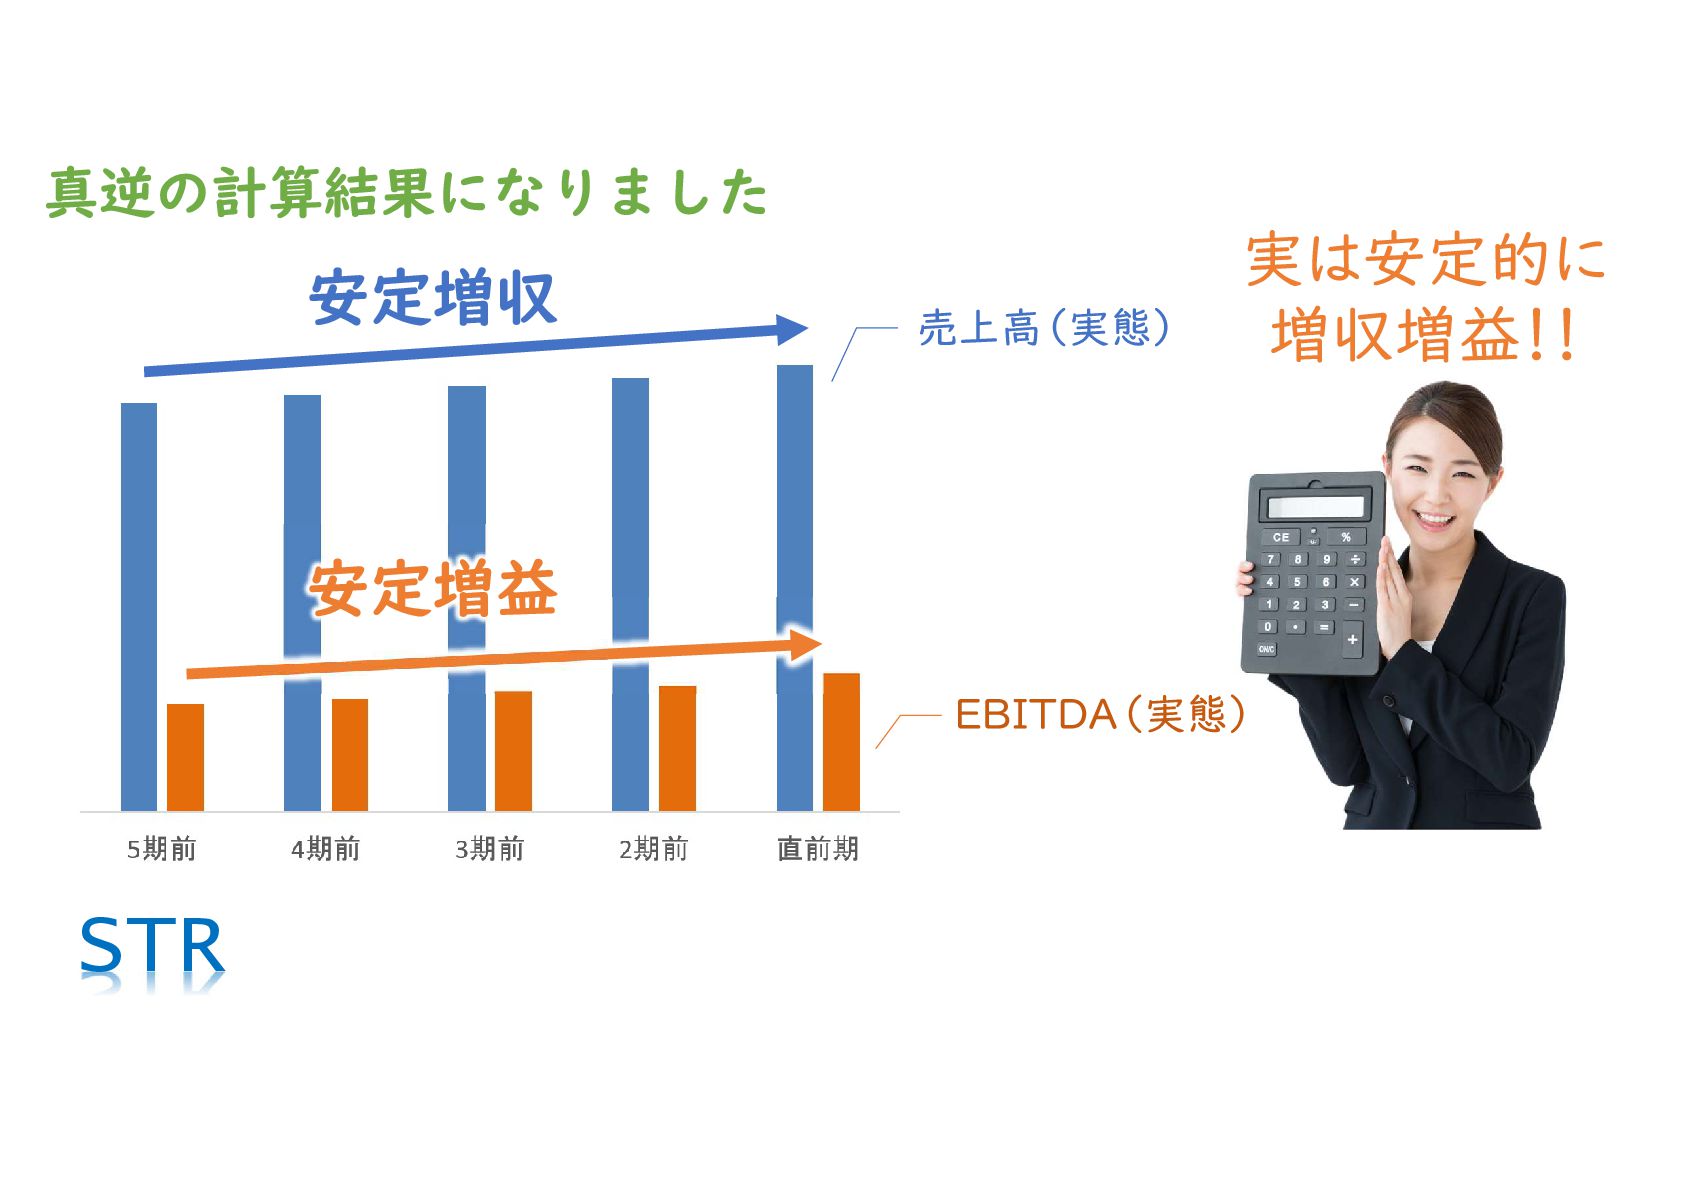
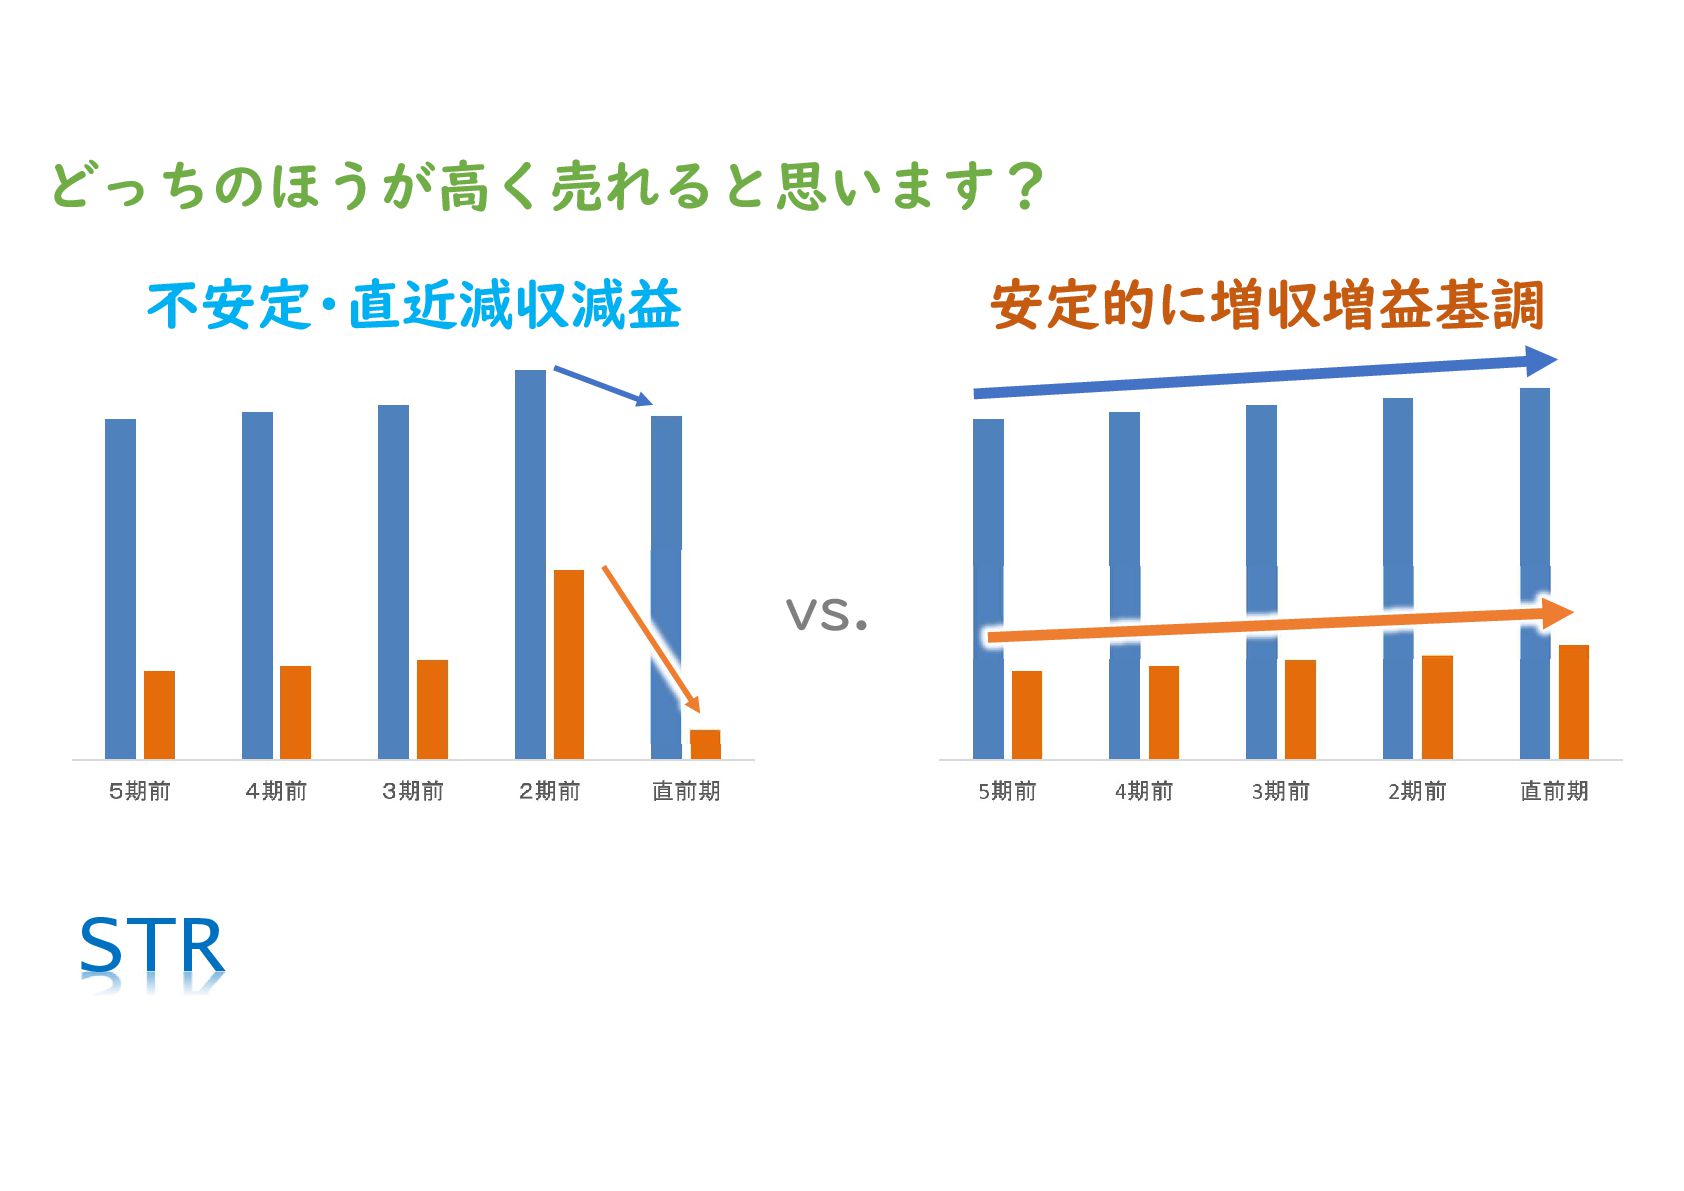
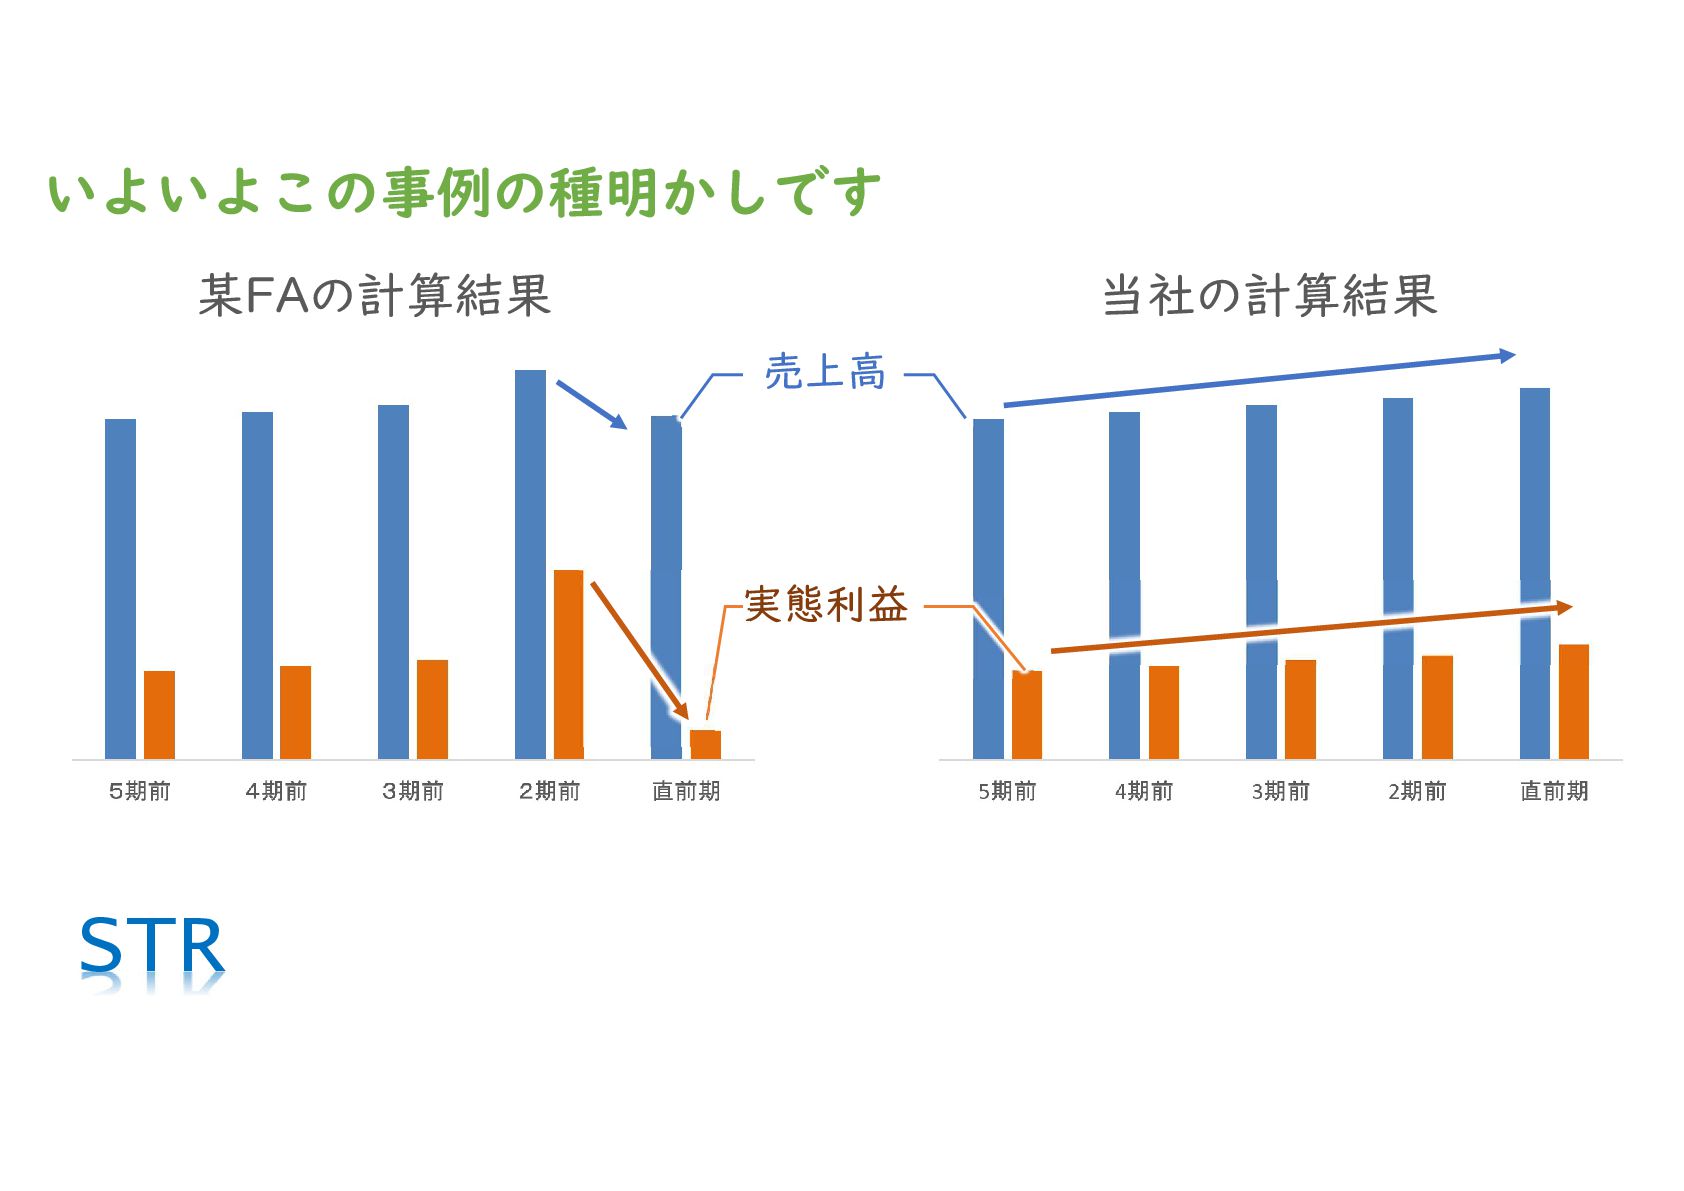
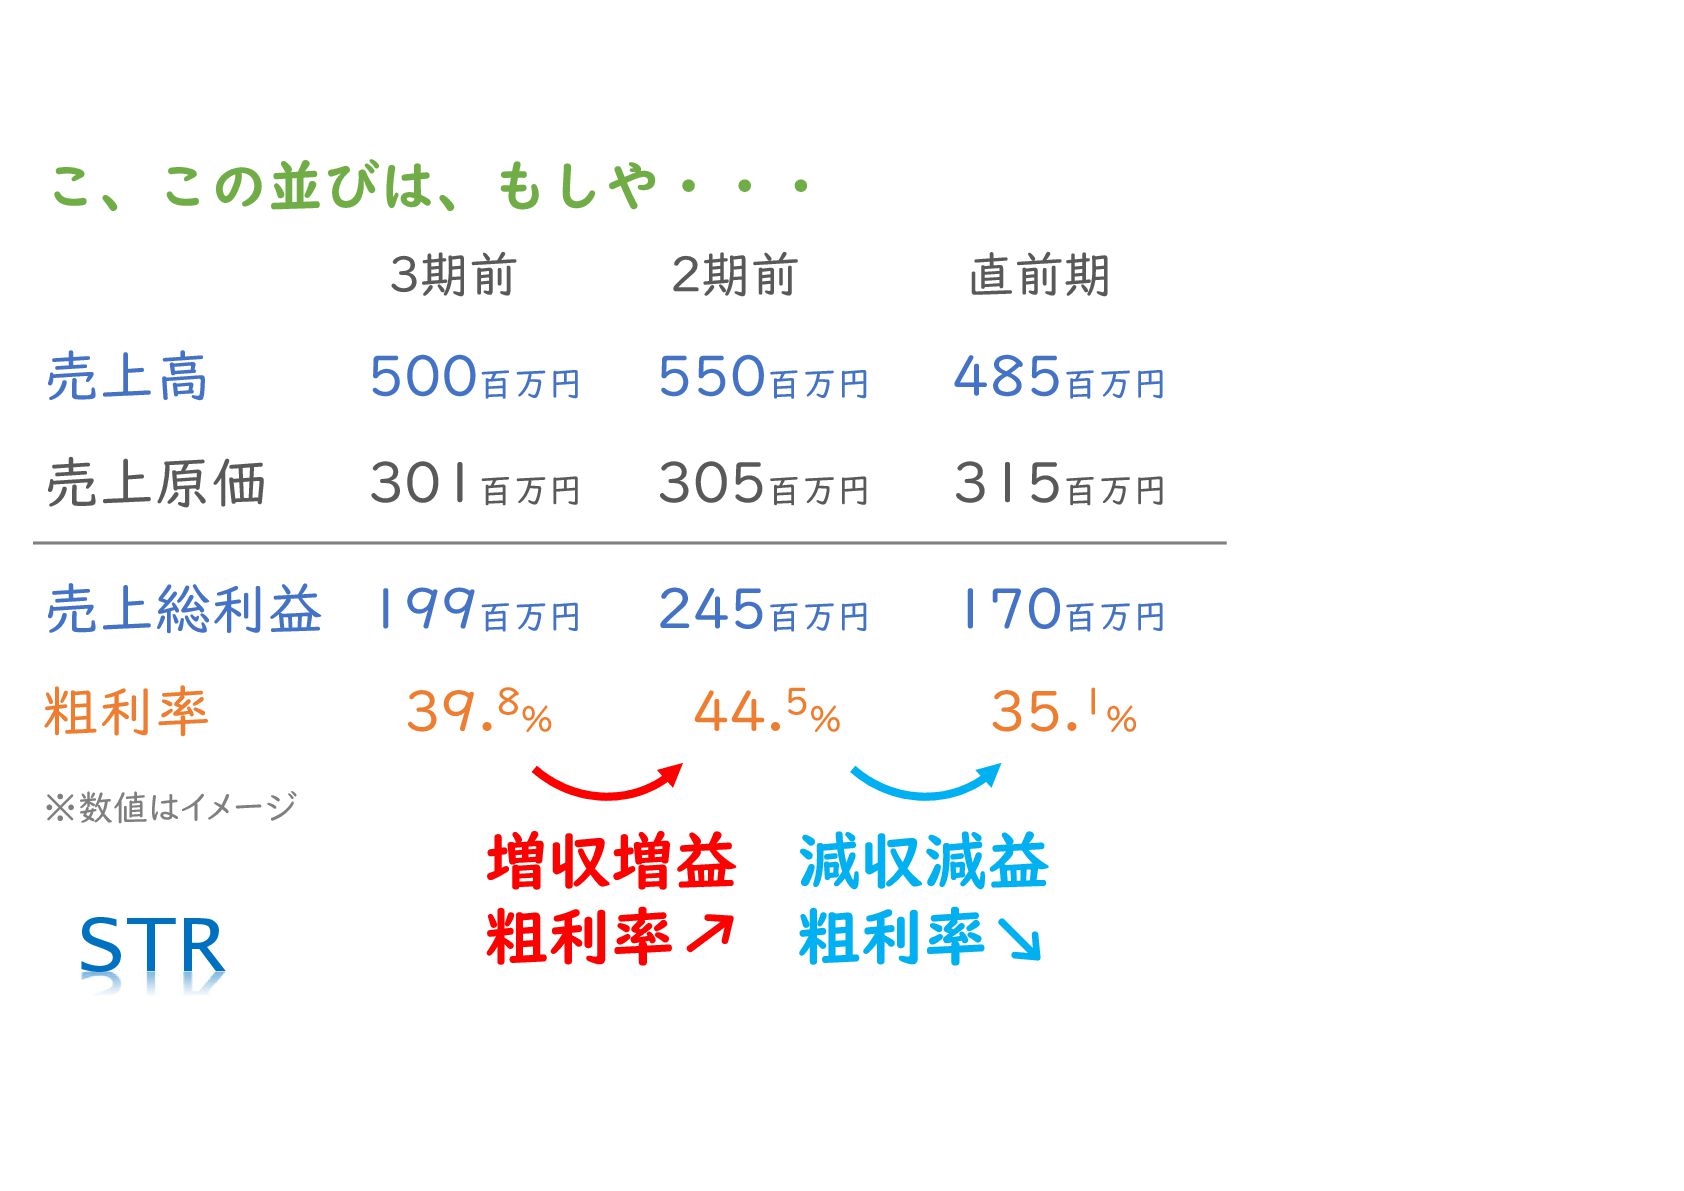
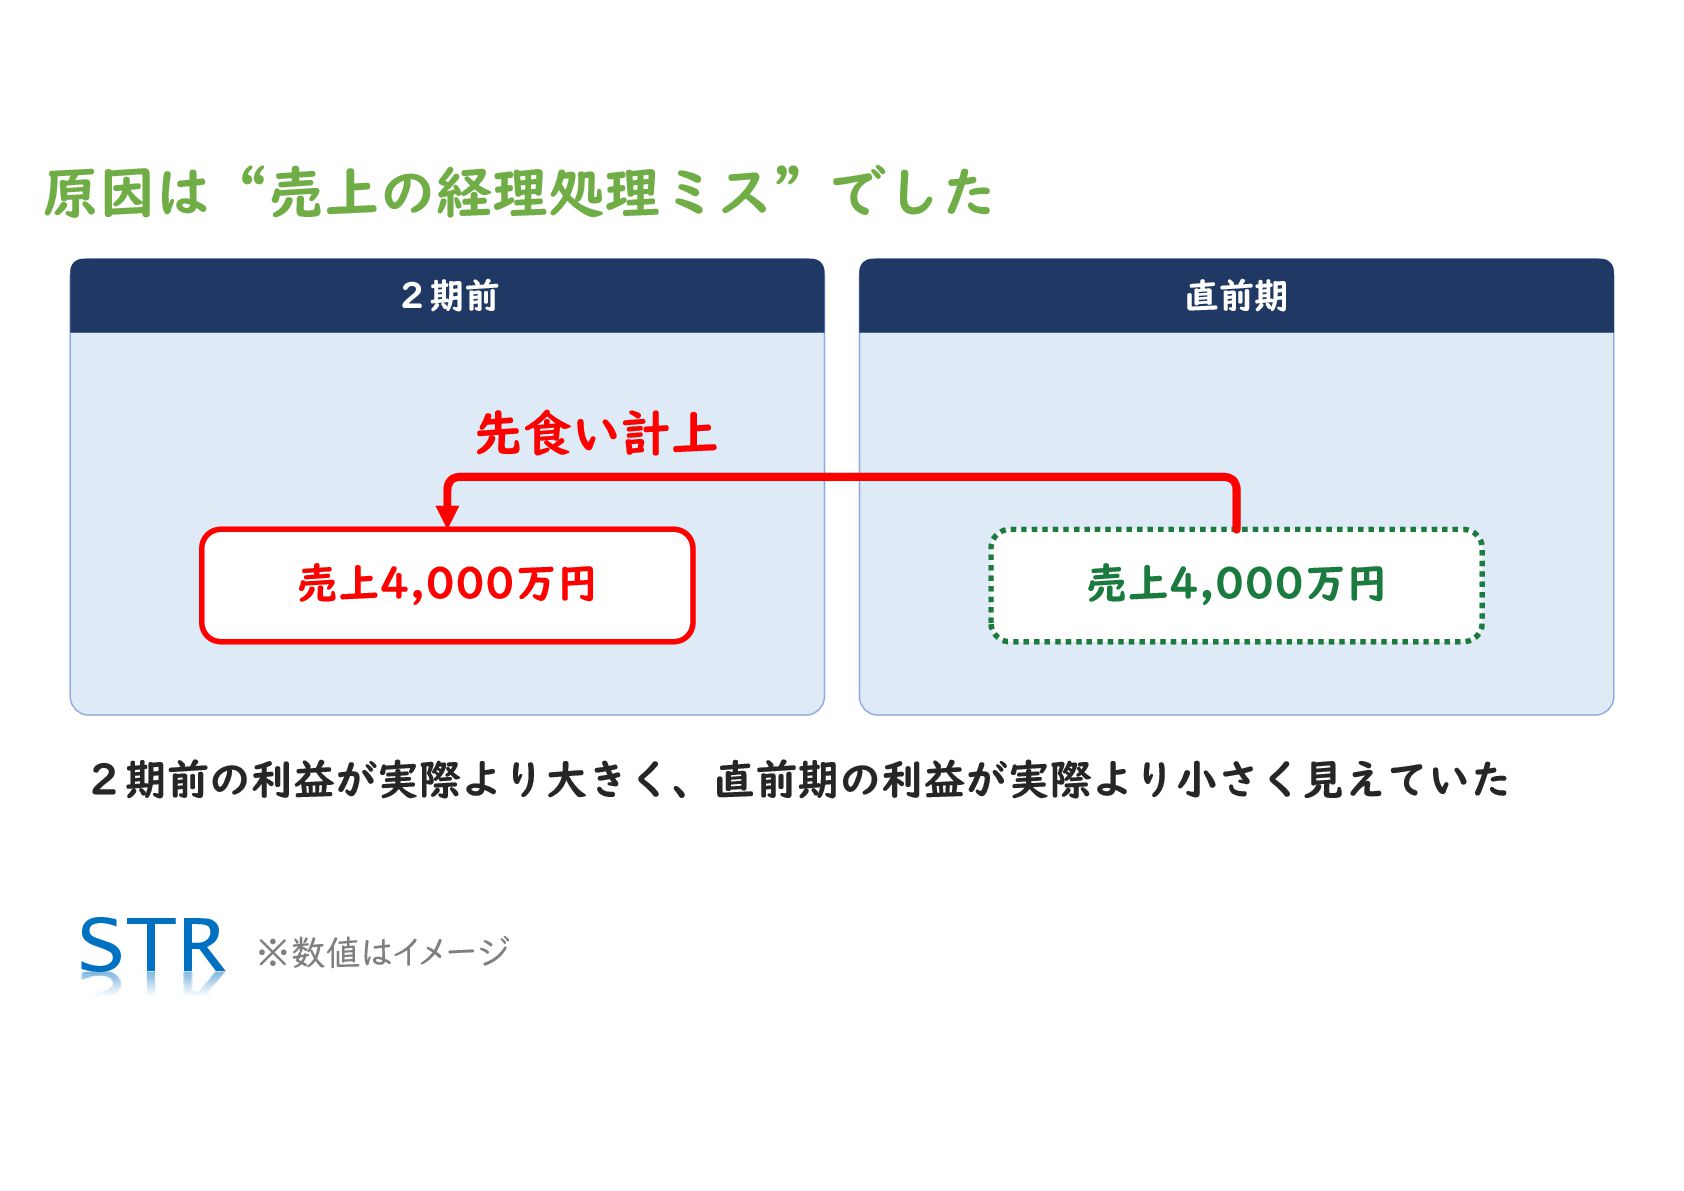
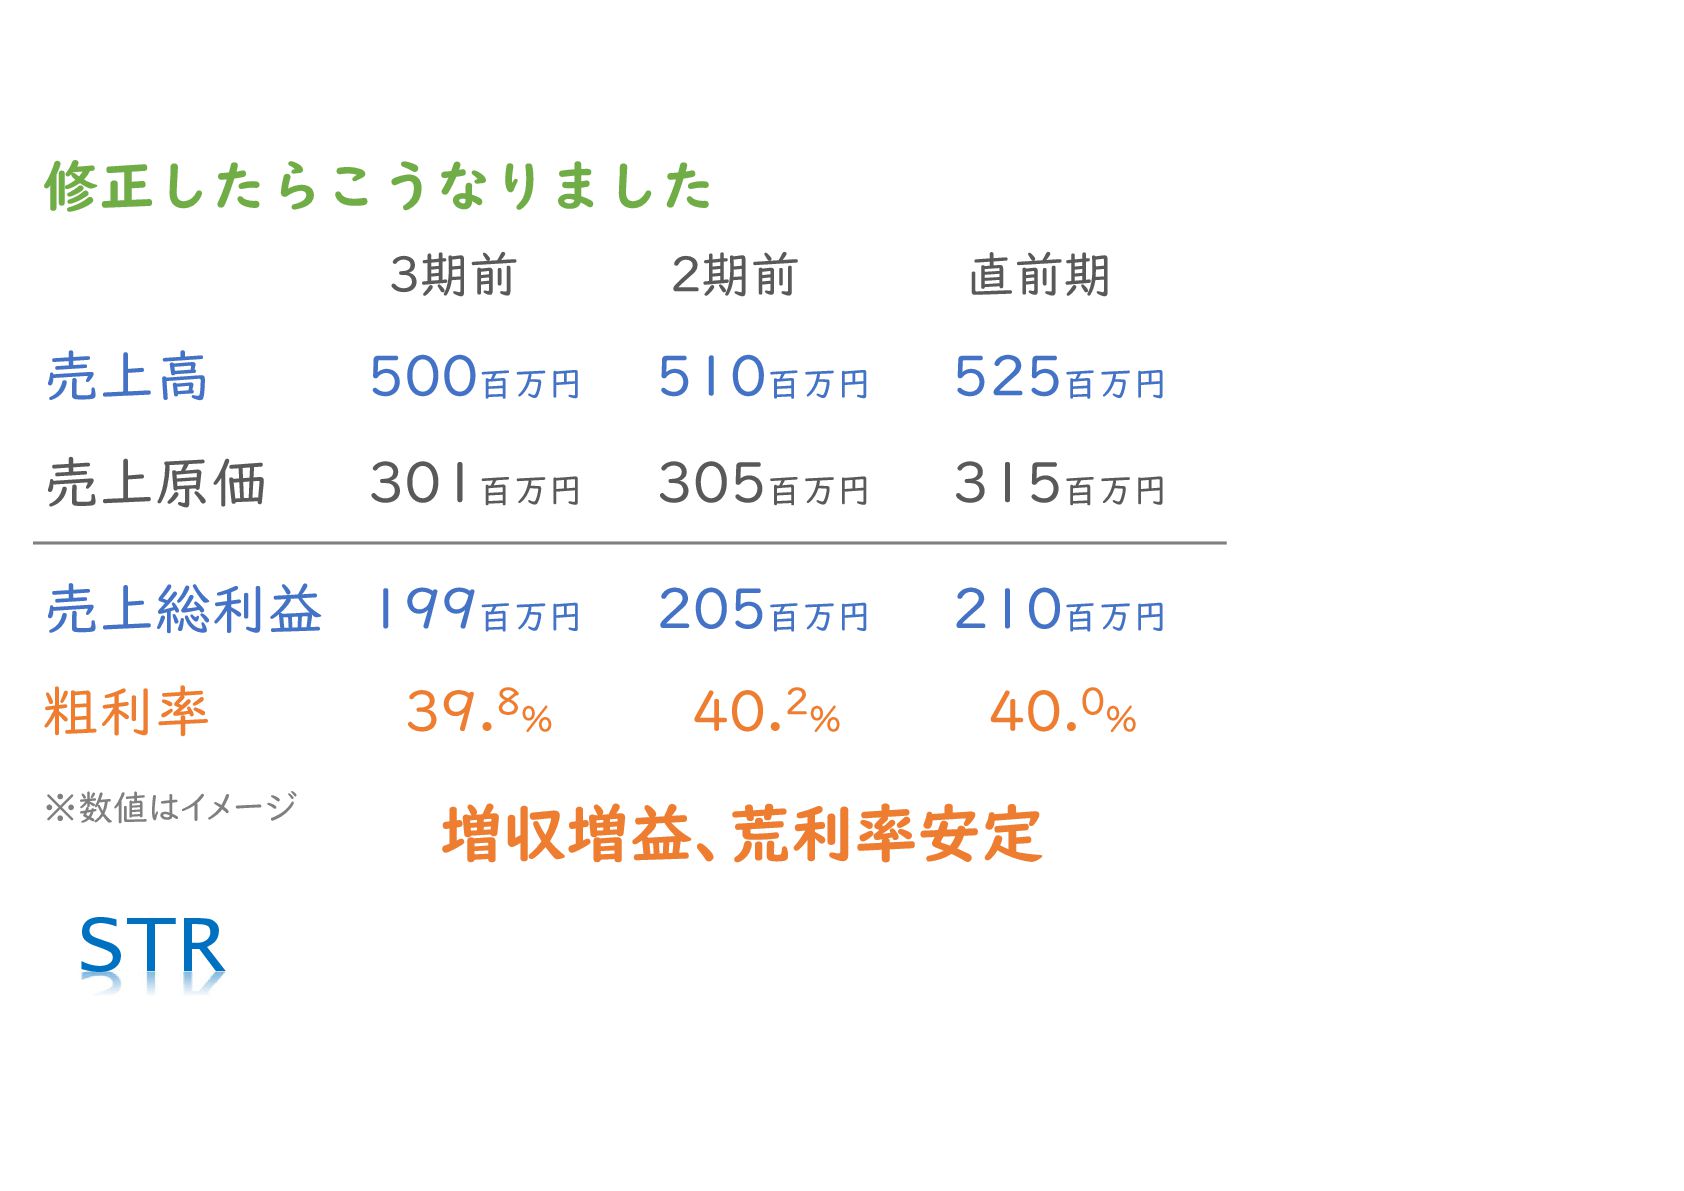
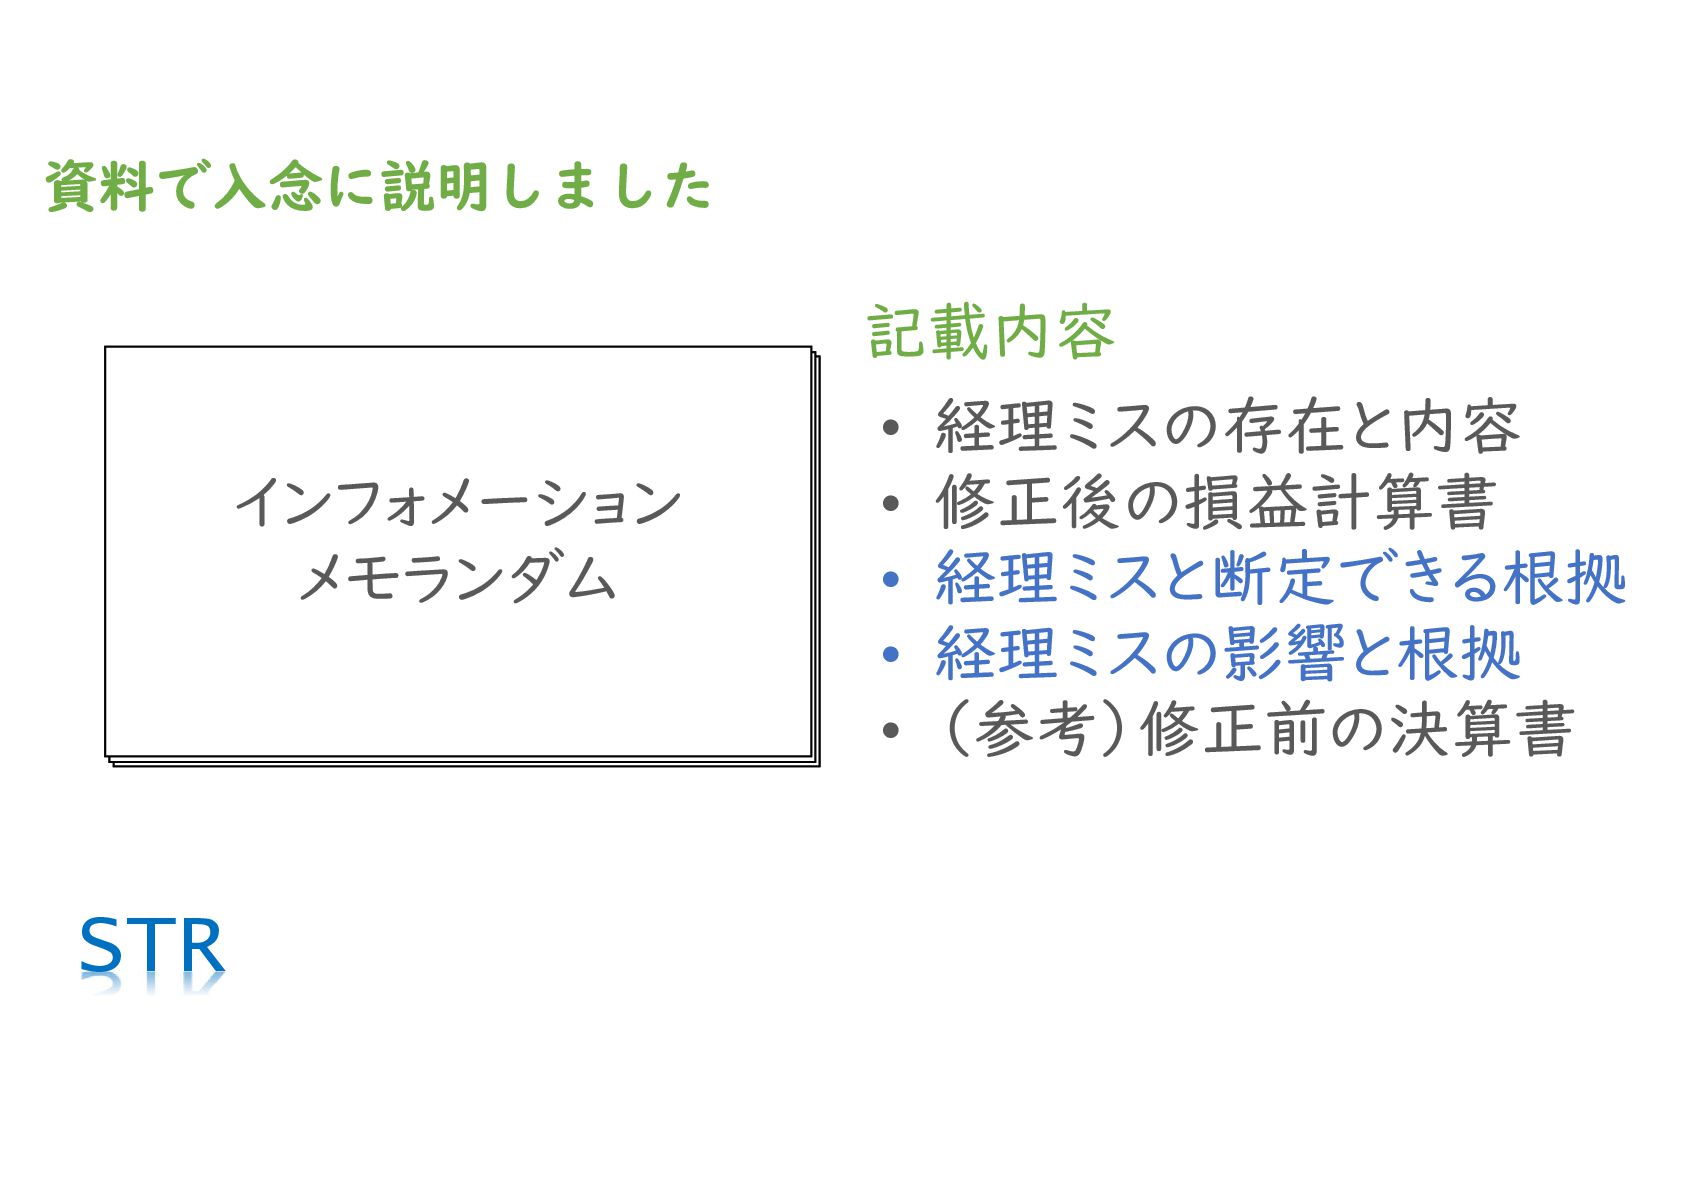
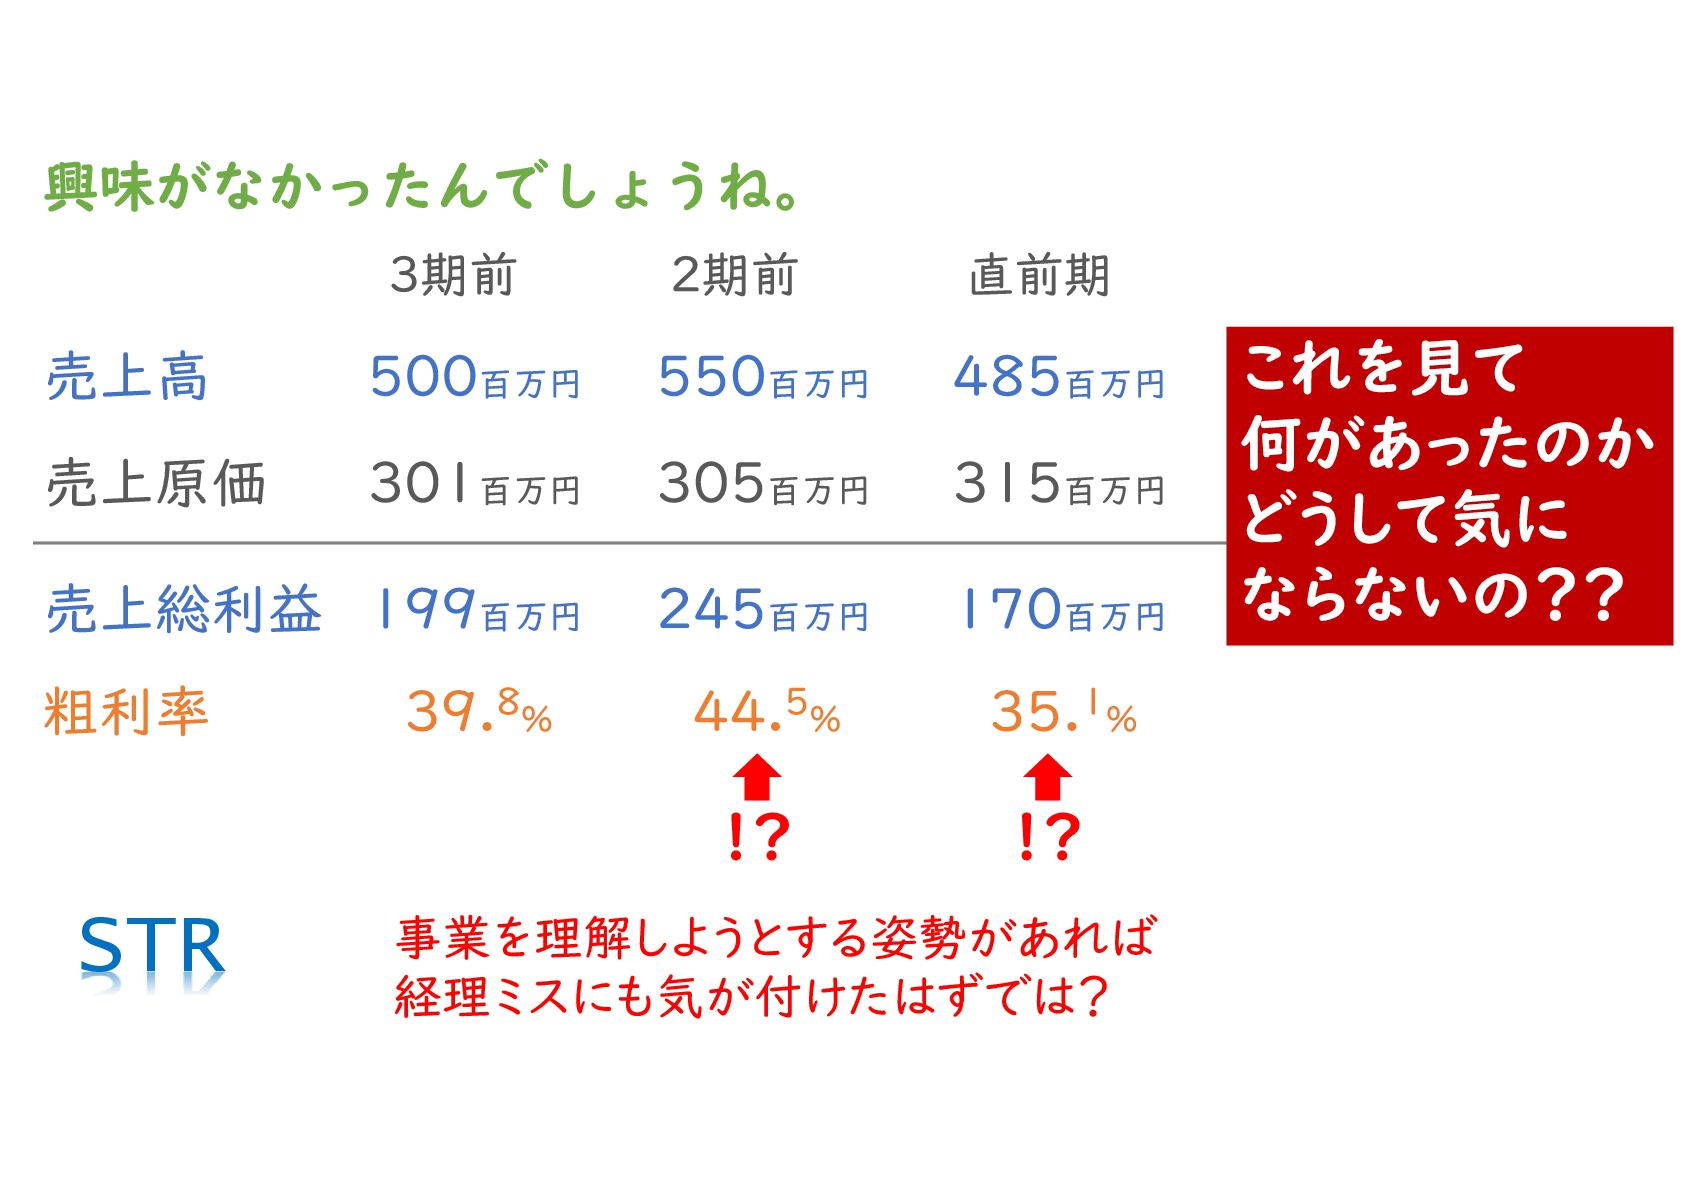
・実例:FA業者のIMでは大幅な減収減益だった会社が、帳簿分析で売上計上時期の経理ミスを発見・修正した結果、5期にわたる安定した増収増益と判明し、好条件での売却が成立
・経理ミスと断定できる根拠や修正額の根拠まで丁寧に記述して、初めて買い手に信用される


 strconsulting
 makaibito
 shunsuke_takeuchi
 nakahara
 ikuodanaka
 flux
 malna
 uluru_hr
 thomaspeham
 kaonavi
 gpol
 progmat
 ggen
 mfonobong
 ryanjones
 cassininazir
 lcolladotor
 sarafernandez
 andyhume
 retrage
 rkaga
 inesmontani
 jct
 marcelosomers