Share
Embed
Fintech landscape updated - Japan section
Updating Japan's recent fintech development, focusing on crypto landscape that has been seriously debated in the last couple of months.
Masa Masujima
November 22, 2025
Transcript
13 slides
-
11/23/2025 森・濱田松本法律事務所 パートナー 増 島 雅 和 ステーブルコインや暗号資産等におけるフィンテック領域の動向 ©2025 Mori
Hamada & Matsumoto, all rights reserved -
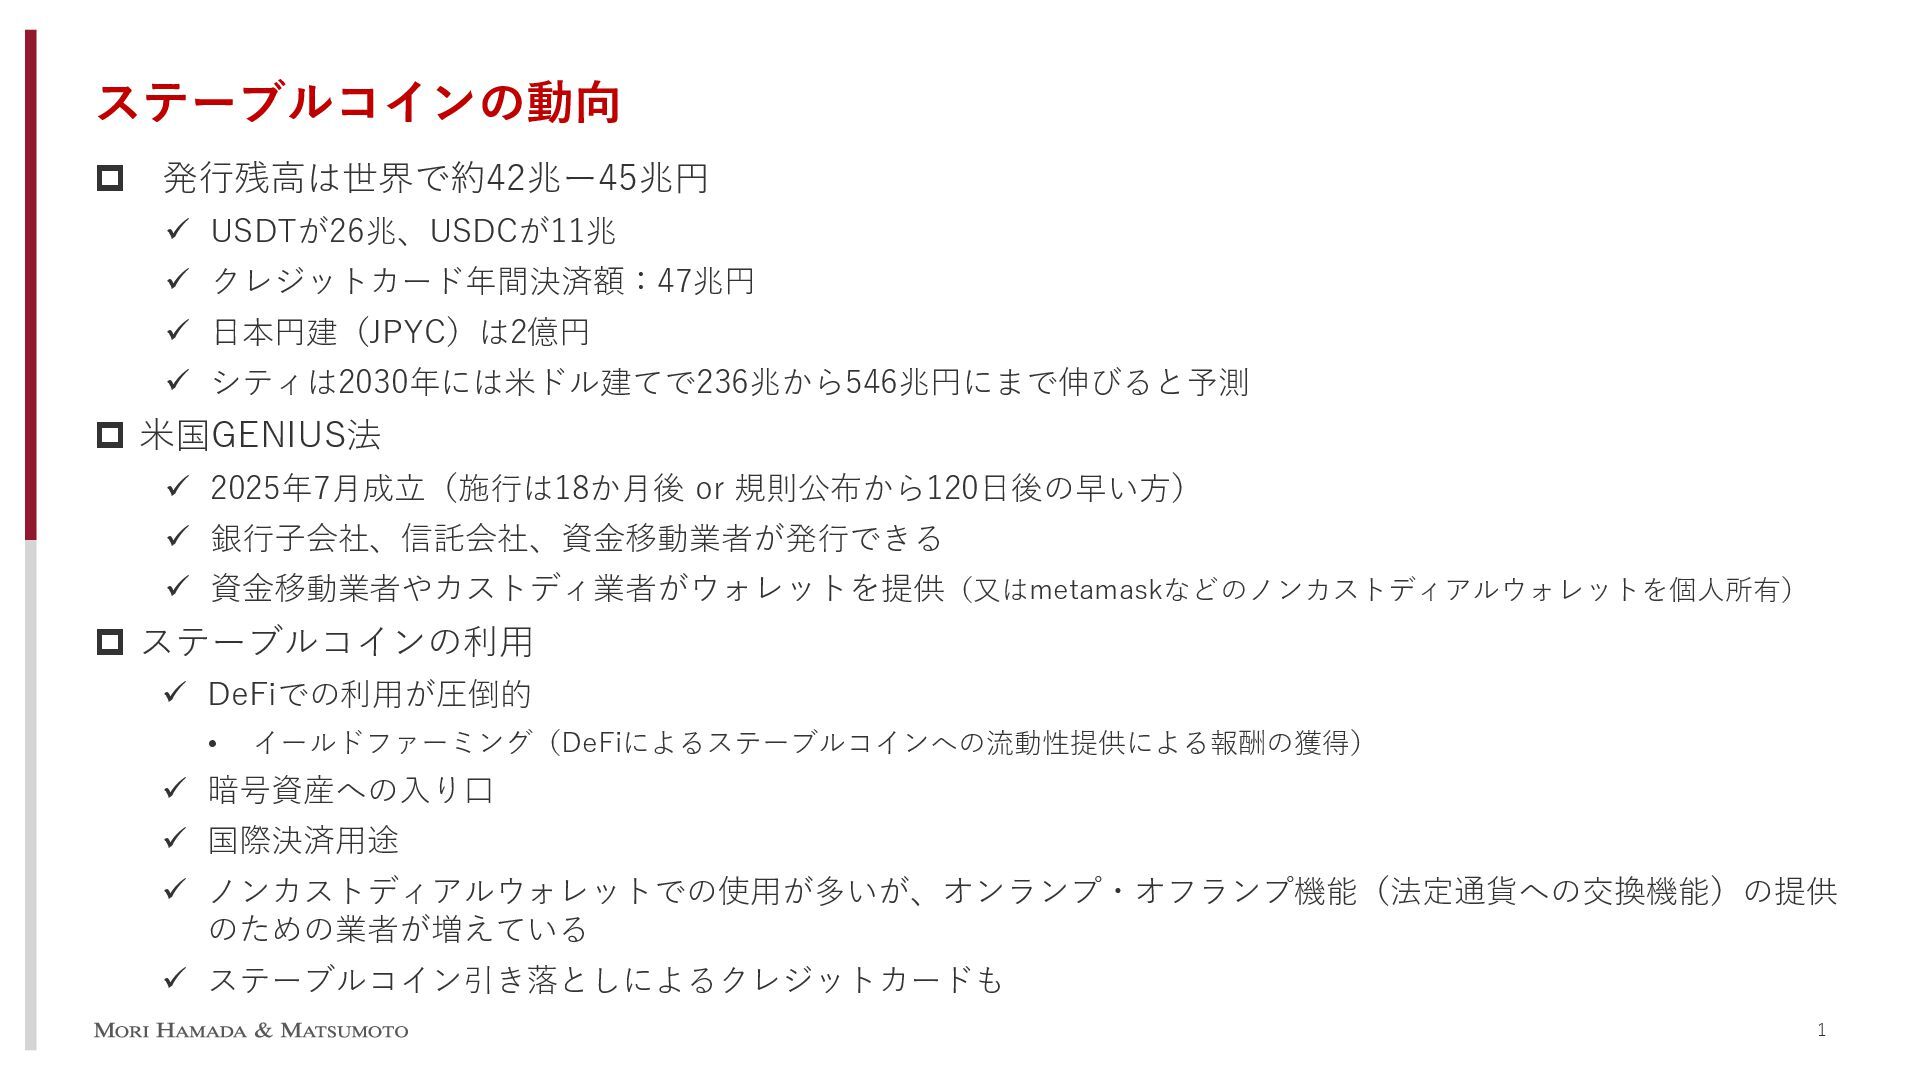
ステーブルコインの動向 1 発行残高は世界で約42兆ー45兆円 USDTが26兆、USDCが11兆 クレジットカード年間決済額:47兆円 日本円建(JPYC)は2億円
シティは2030年には米ドル建てで236兆から546兆円にまで伸びると予測 米国GENIUS法 2025年7月成立(施行は18か月後 or 規則公布から120日後の早い方) 銀行子会社、信託会社、資金移動業者が発行できる 資金移動業者やカストディ業者がウォレットを提供(又はmetamaskなどのノンカストディアルウォレットを個人所有) ステーブルコインの利用 DeFiでの利用が圧倒的 • イールドファーミング(DeFiによるステーブルコインへの流動性提供による報酬の獲得) 暗号資産への入り口 国際決済用途 ノンカストディアルウォレットでの使用が多いが、オンランプ・オフランプ機能(法定通貨への交換機能)の提供 のための業者が増えている ステーブルコイン引き落としによるクレジットカードも -
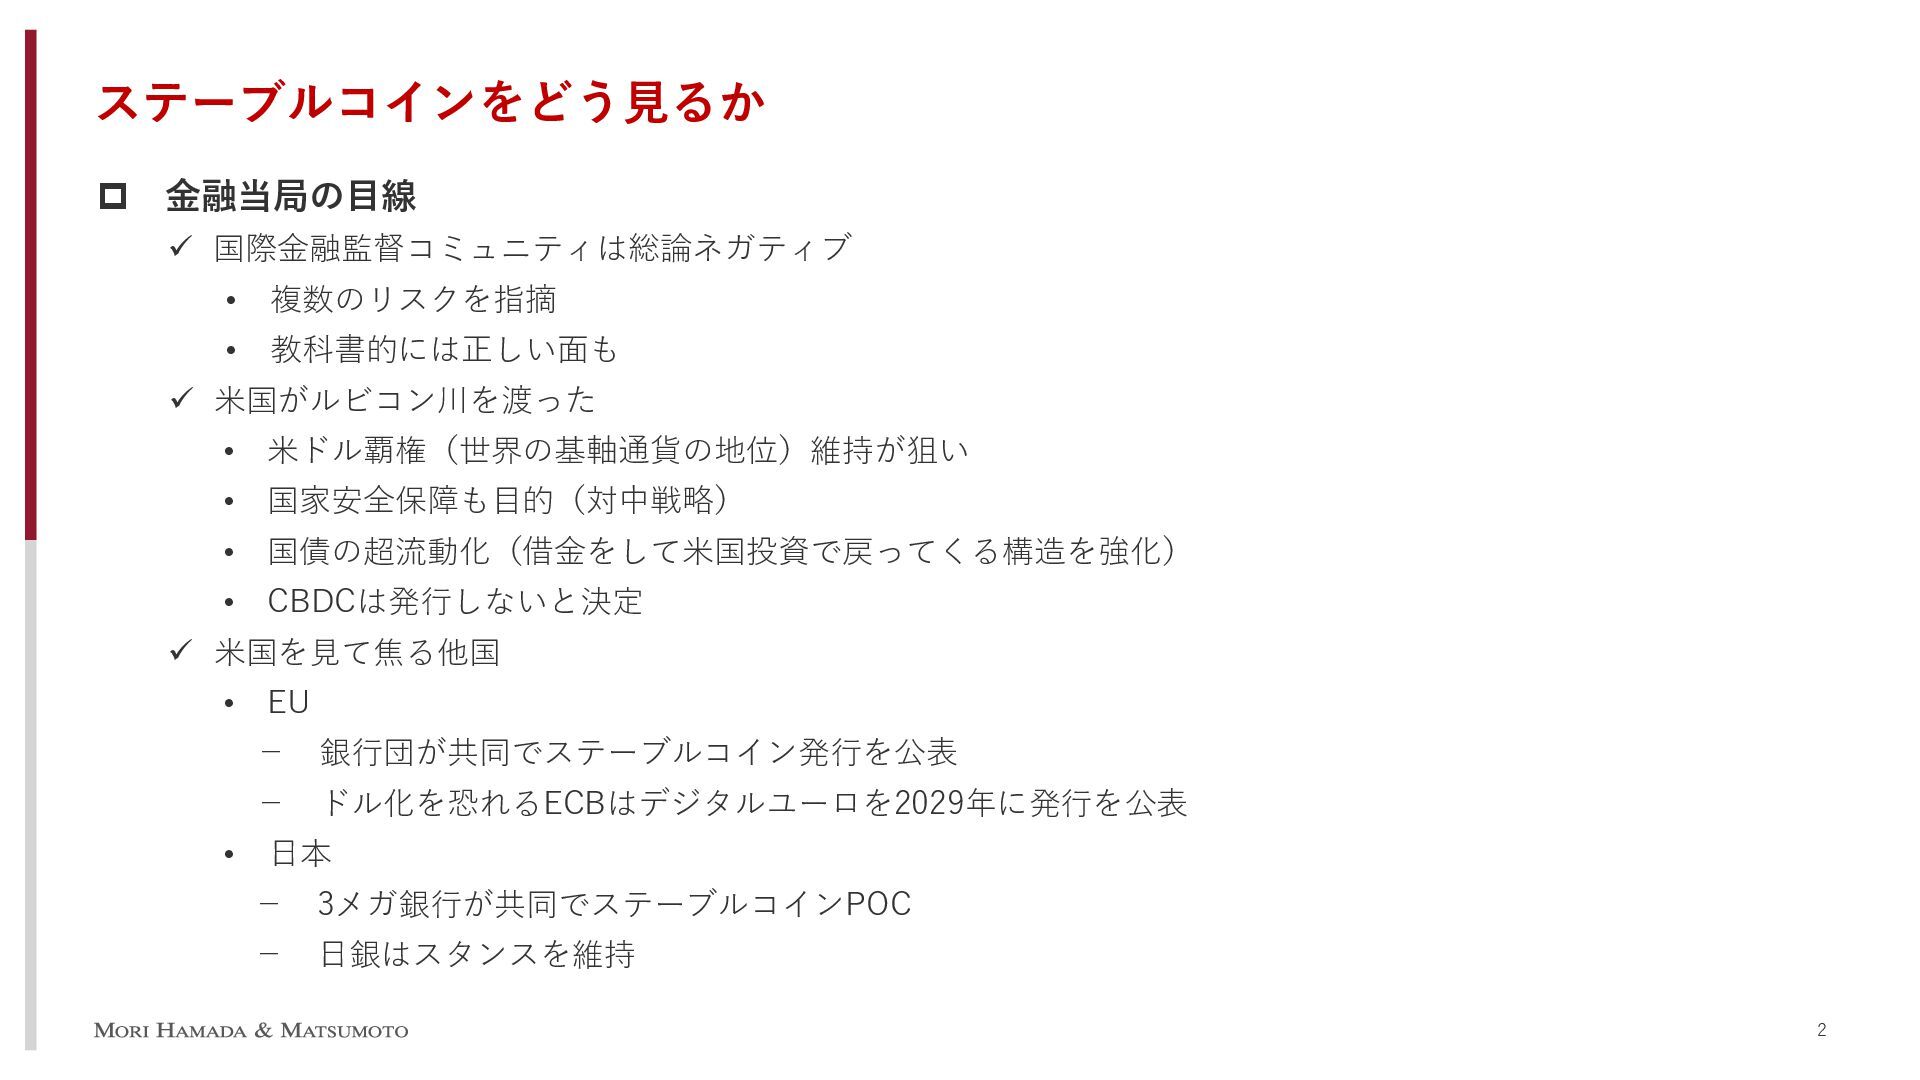
ステーブルコインをどう見るか 2 金融当局の目線 国際金融監督コミュニティは総論ネガティブ • 複数のリスクを指摘 • 教科書的には正しい面も
米国がルビコン川を渡った • 米ドル覇権(世界の基軸通貨の地位)維持が狙い • 国家安全保障も目的(対中戦略) • 国債の超流動化(借金をして米国投資で戻ってくる構造を強化) • CBDCは発行しないと決定 米国を見て焦る他国 • EU - 銀行団が共同でステーブルコイン発行を公表 - ドル化を恐れるECBはデジタルユーロを2029年に発行を公表 • 日本 - 3メガ銀行が共同でステーブルコインPOC - 日銀はスタンスを維持 -
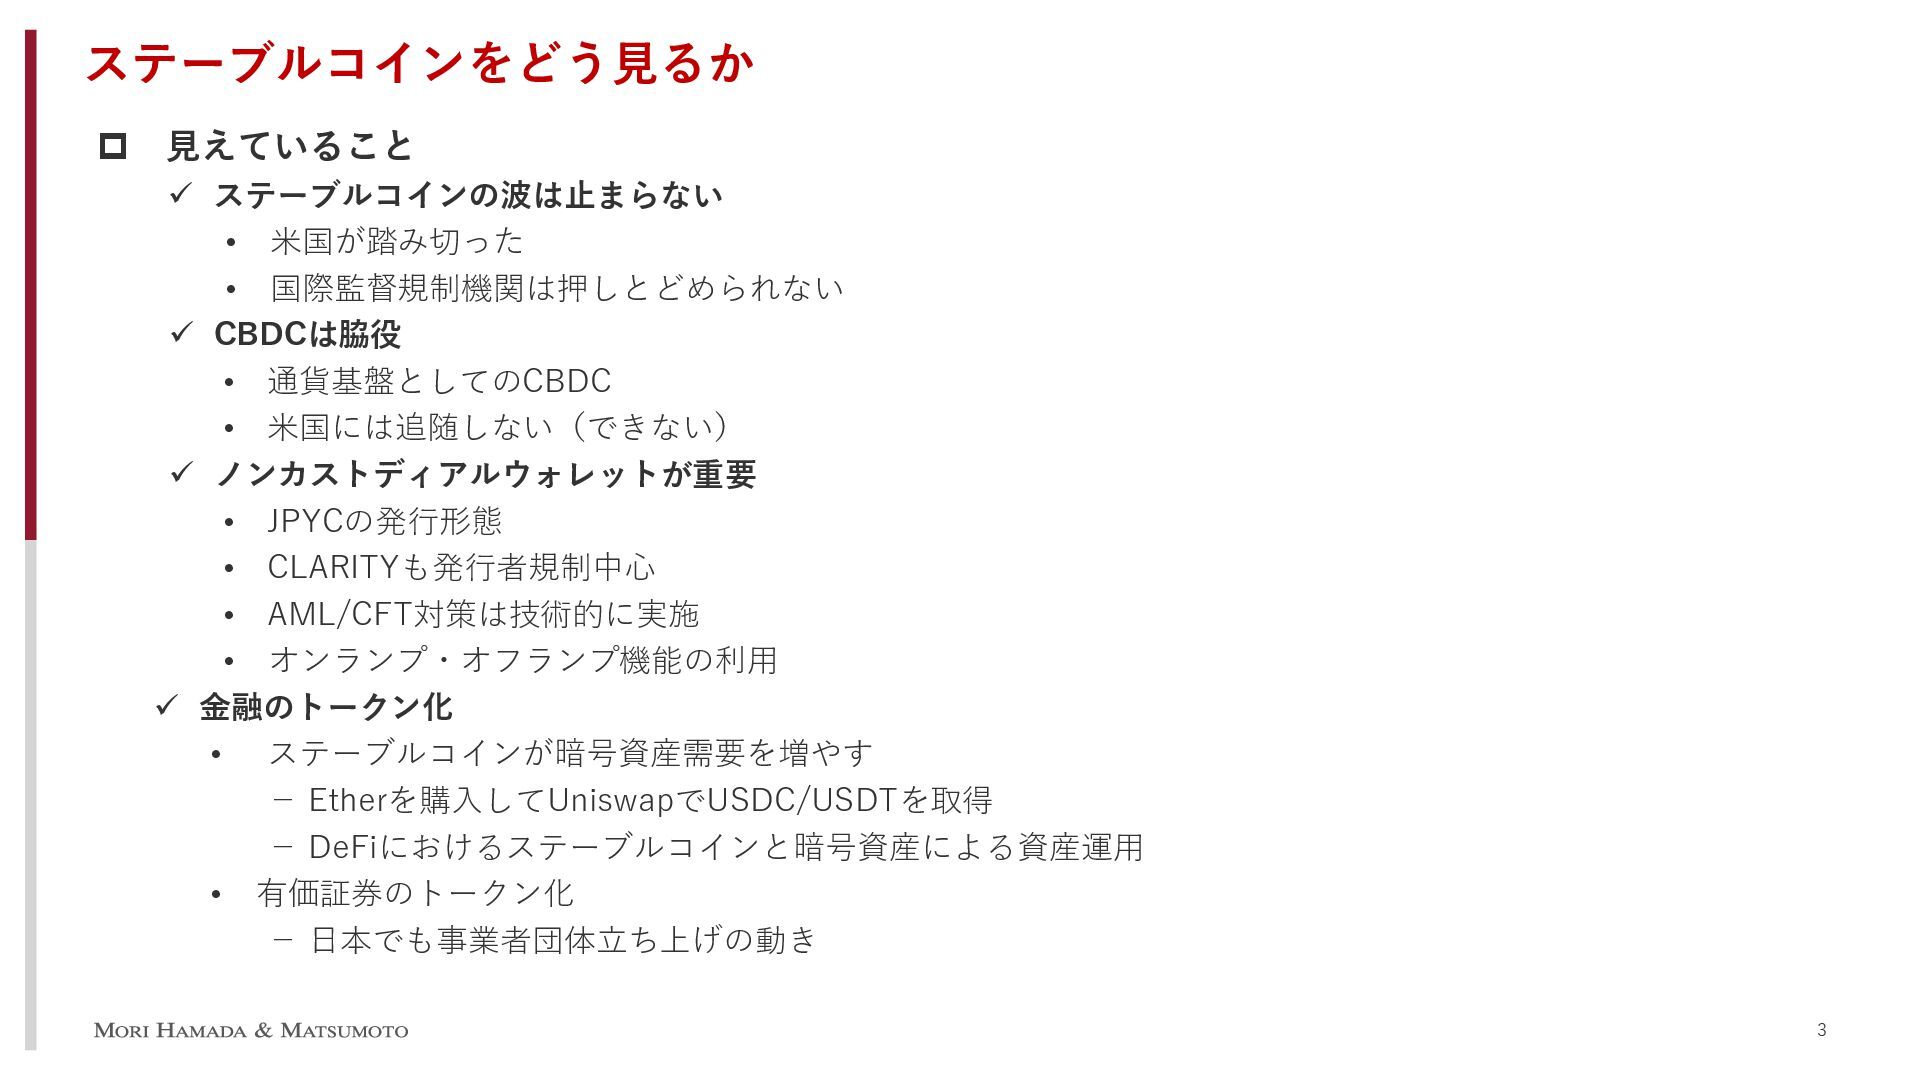
ステーブルコインをどう見るか 3 見えていること ステーブルコインの波は止まらない • 米国が踏み切った • 国際監督規制機関は押しとどめられない
CBDCは脇役 • 通貨基盤としてのCBDC • 米国には追随しない(できない) ノンカストディアルウォレットが重要 • JPYCの発行形態 • CLARITYも発行者規制中心 • AML/CFT対策は技術的に実施 • オンランプ・オフランプ機能の利用 金融のトークン化 • ステーブルコインが暗号資産需要を増やす - Etherを購入してUniswapでUSDC/USDTを取得 - DeFiにおけるステーブルコインと暗号資産による資産運用 • 有価証券のトークン化 - 日本でも事業者団体立ち上げの動き -
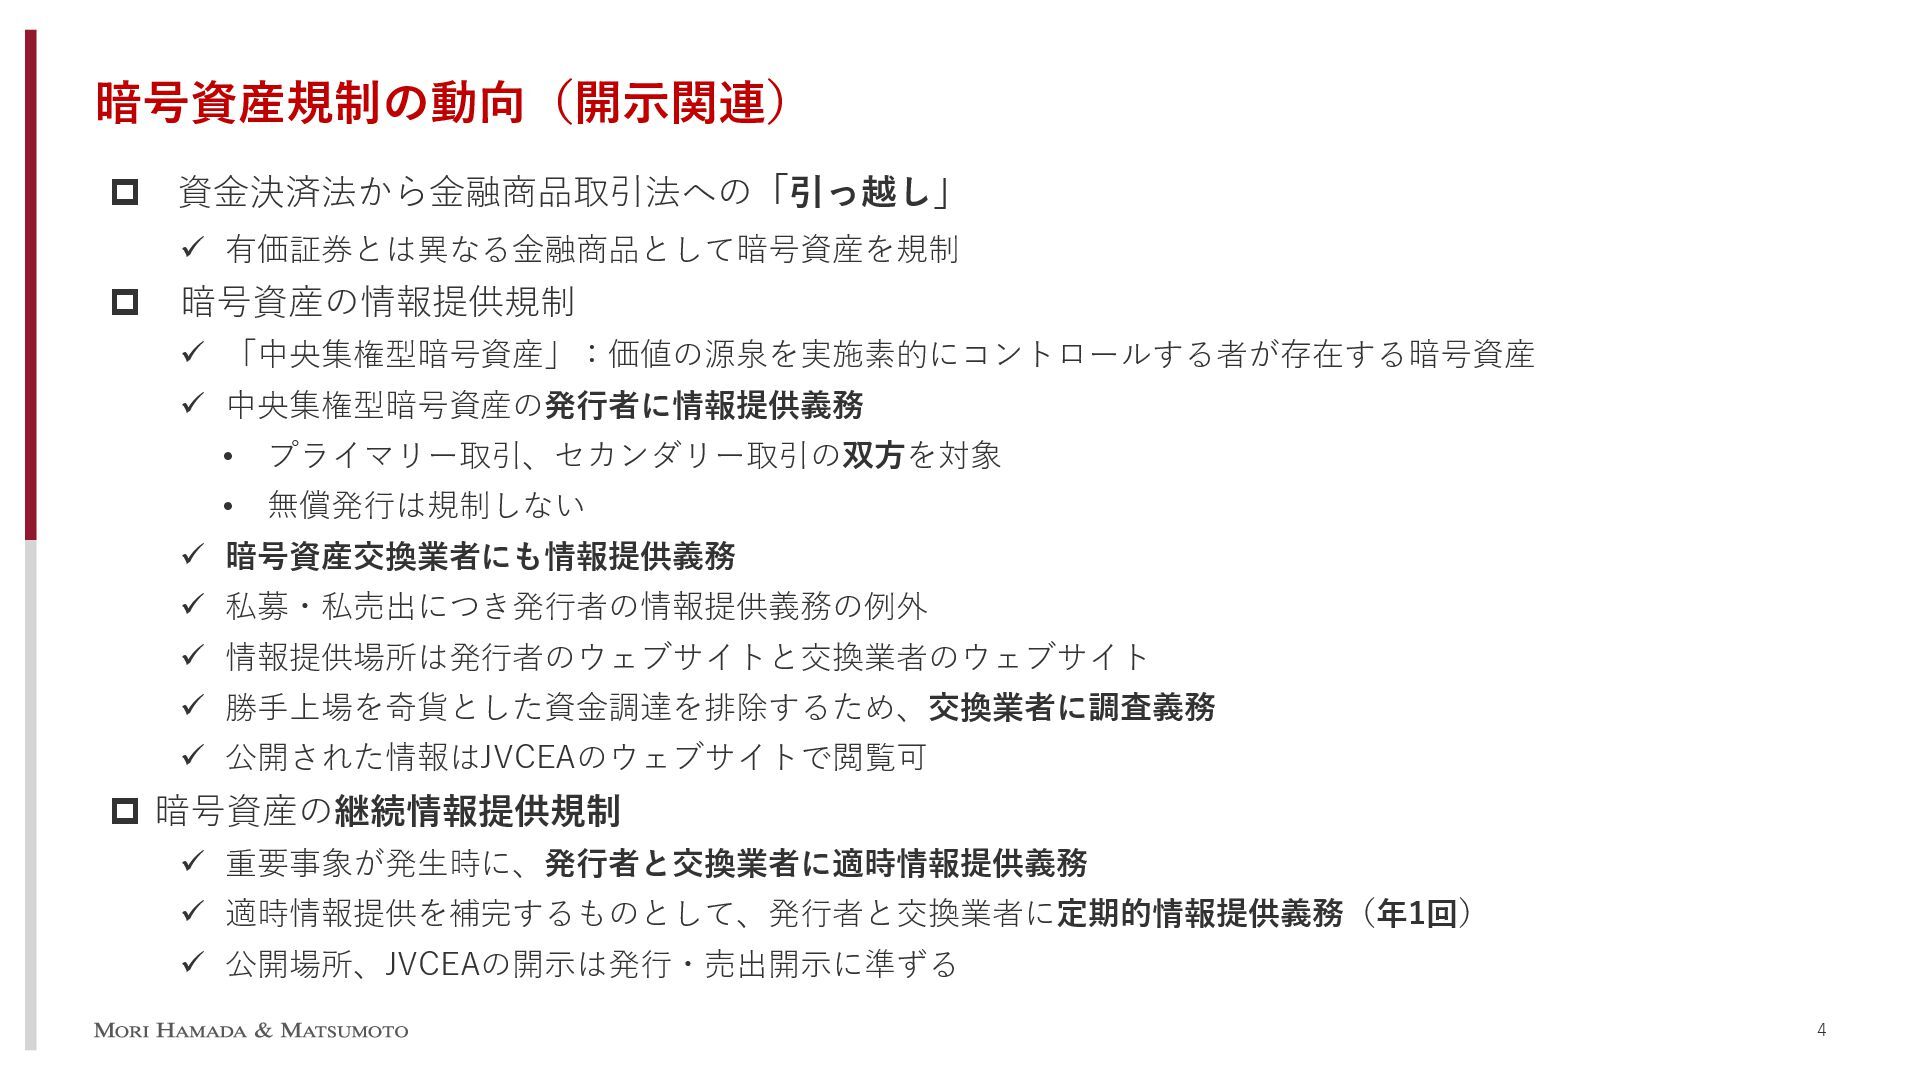
暗号資産規制の動向(開示関連) 4 資金決済法から金融商品取引法への「引っ越し」 有価証券とは異なる金融商品として暗号資産を規制 暗号資産の情報提供規制 「中央集権型暗号資産」:価値の源泉を実施素的にコントロールする者が存在する暗号資産
中央集権型暗号資産の発行者に情報提供義務 • プライマリー取引、セカンダリー取引の双方を対象 • 無償発行は規制しない 暗号資産交換業者にも情報提供義務 私募・私売出につき発行者の情報提供義務の例外 情報提供場所は発行者のウェブサイトと交換業者のウェブサイト 勝手上場を奇貨とした資金調達を排除するため、交換業者に調査義務 公開された情報はJVCEAのウェブサイトで閲覧可 暗号資産の継続情報提供規制 重要事象が発生時に、発行者と交換業者に適時情報提供義務 適時情報提供を補完するものとして、発行者と交換業者に定期的情報提供義務(年1回) 公開場所、JVCEAの開示は発行・売出開示に準ずる -
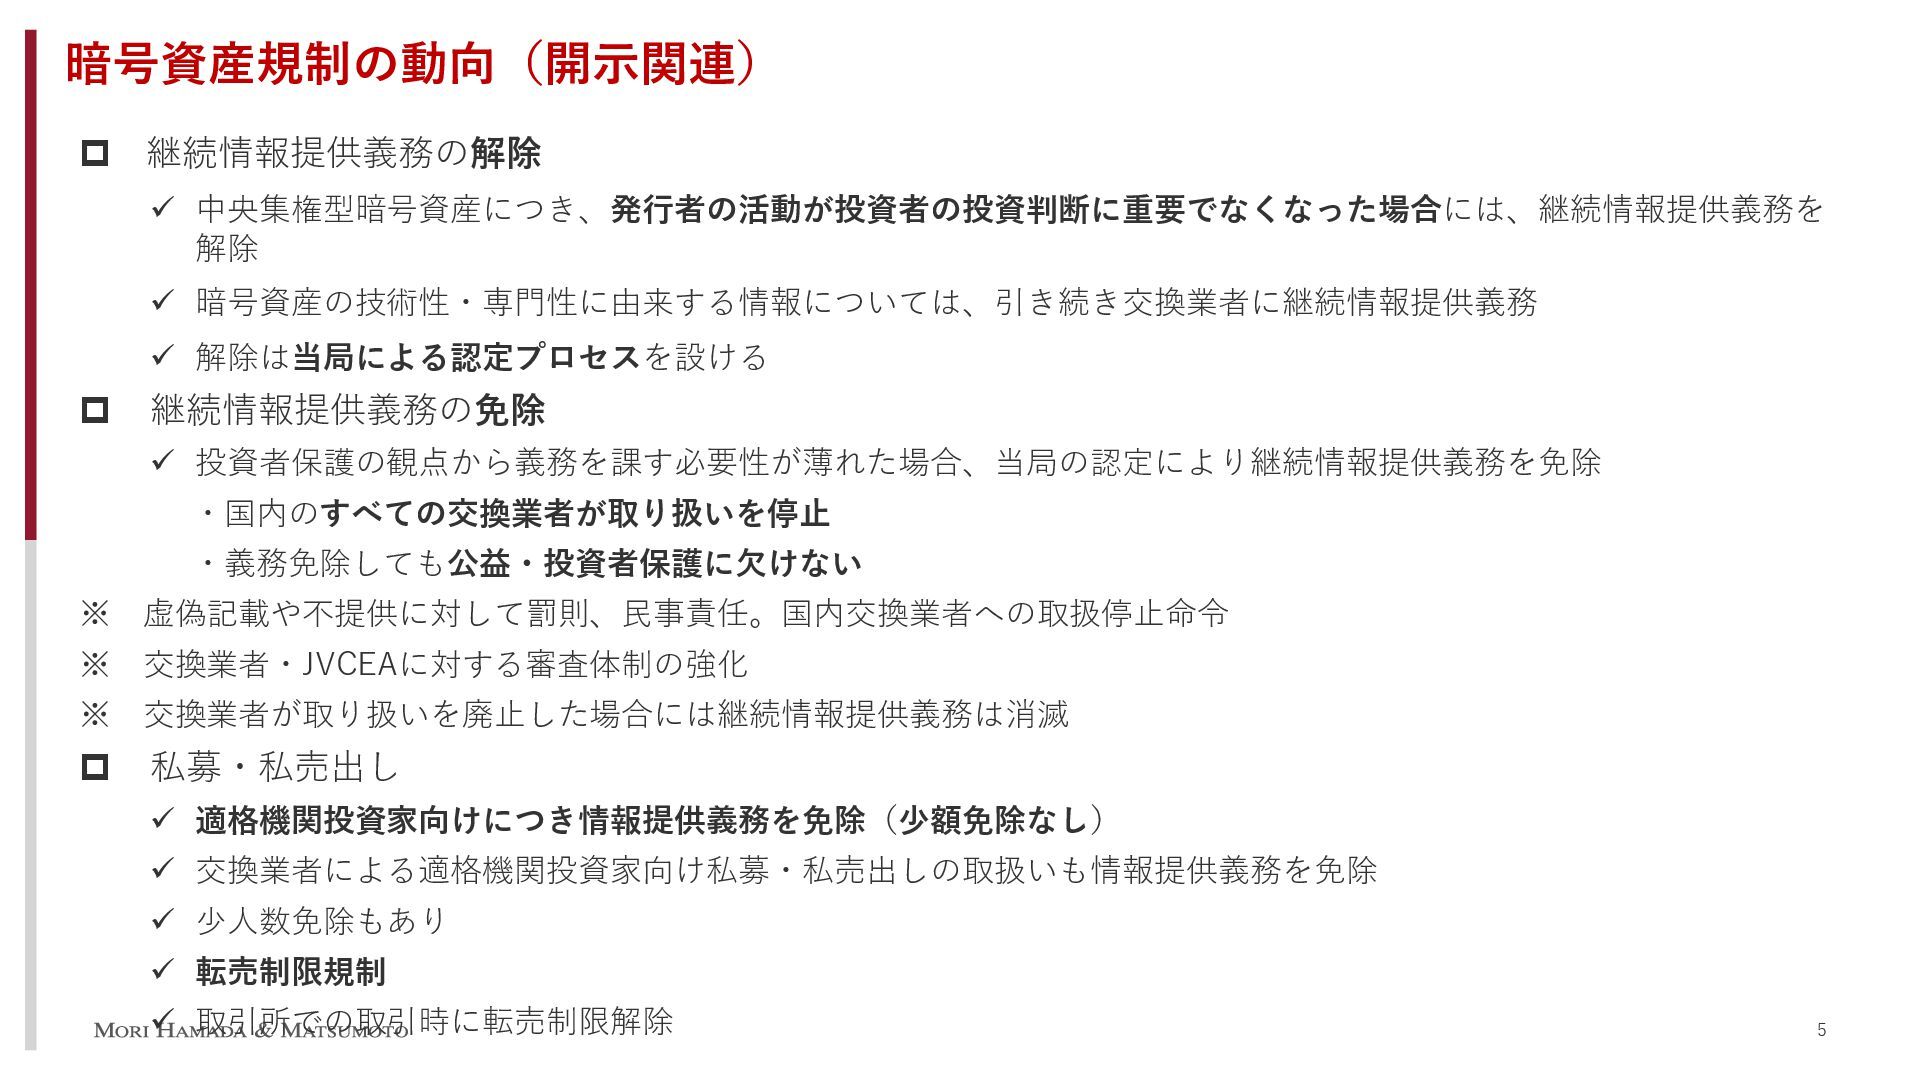
暗号資産規制の動向(開示関連) 5 継続情報提供義務の解除 中央集権型暗号資産につき、発行者の活動が投資者の投資判断に重要でなくなった場合には、継続情報提供義務を 解除 暗号資産の技術性・専門性に由来する情報については、引き続き交換業者に継続情報提供義務
解除は当局による認定プロセスを設ける 継続情報提供義務の免除 投資者保護の観点から義務を課す必要性が薄れた場合、当局の認定により継続情報提供義務を免除 ・国内のすべての交換業者が取り扱いを停止 ・義務免除しても公益・投資者保護に欠けない ※ 虚偽記載や不提供に対して罰則、民事責任。国内交換業者への取扱停止命令 ※ 交換業者・JVCEAに対する審査体制の強化 ※ 交換業者が取り扱いを廃止した場合には継続情報提供義務は消滅 私募・私売出し 適格機関投資家向けにつき情報提供義務を免除(少額免除なし) 交換業者による適格機関投資家向け私募・私売出しの取扱いも情報提供義務を免除 少人数免除もあり 転売制限規制 取引所での取引時に転売制限解除 -
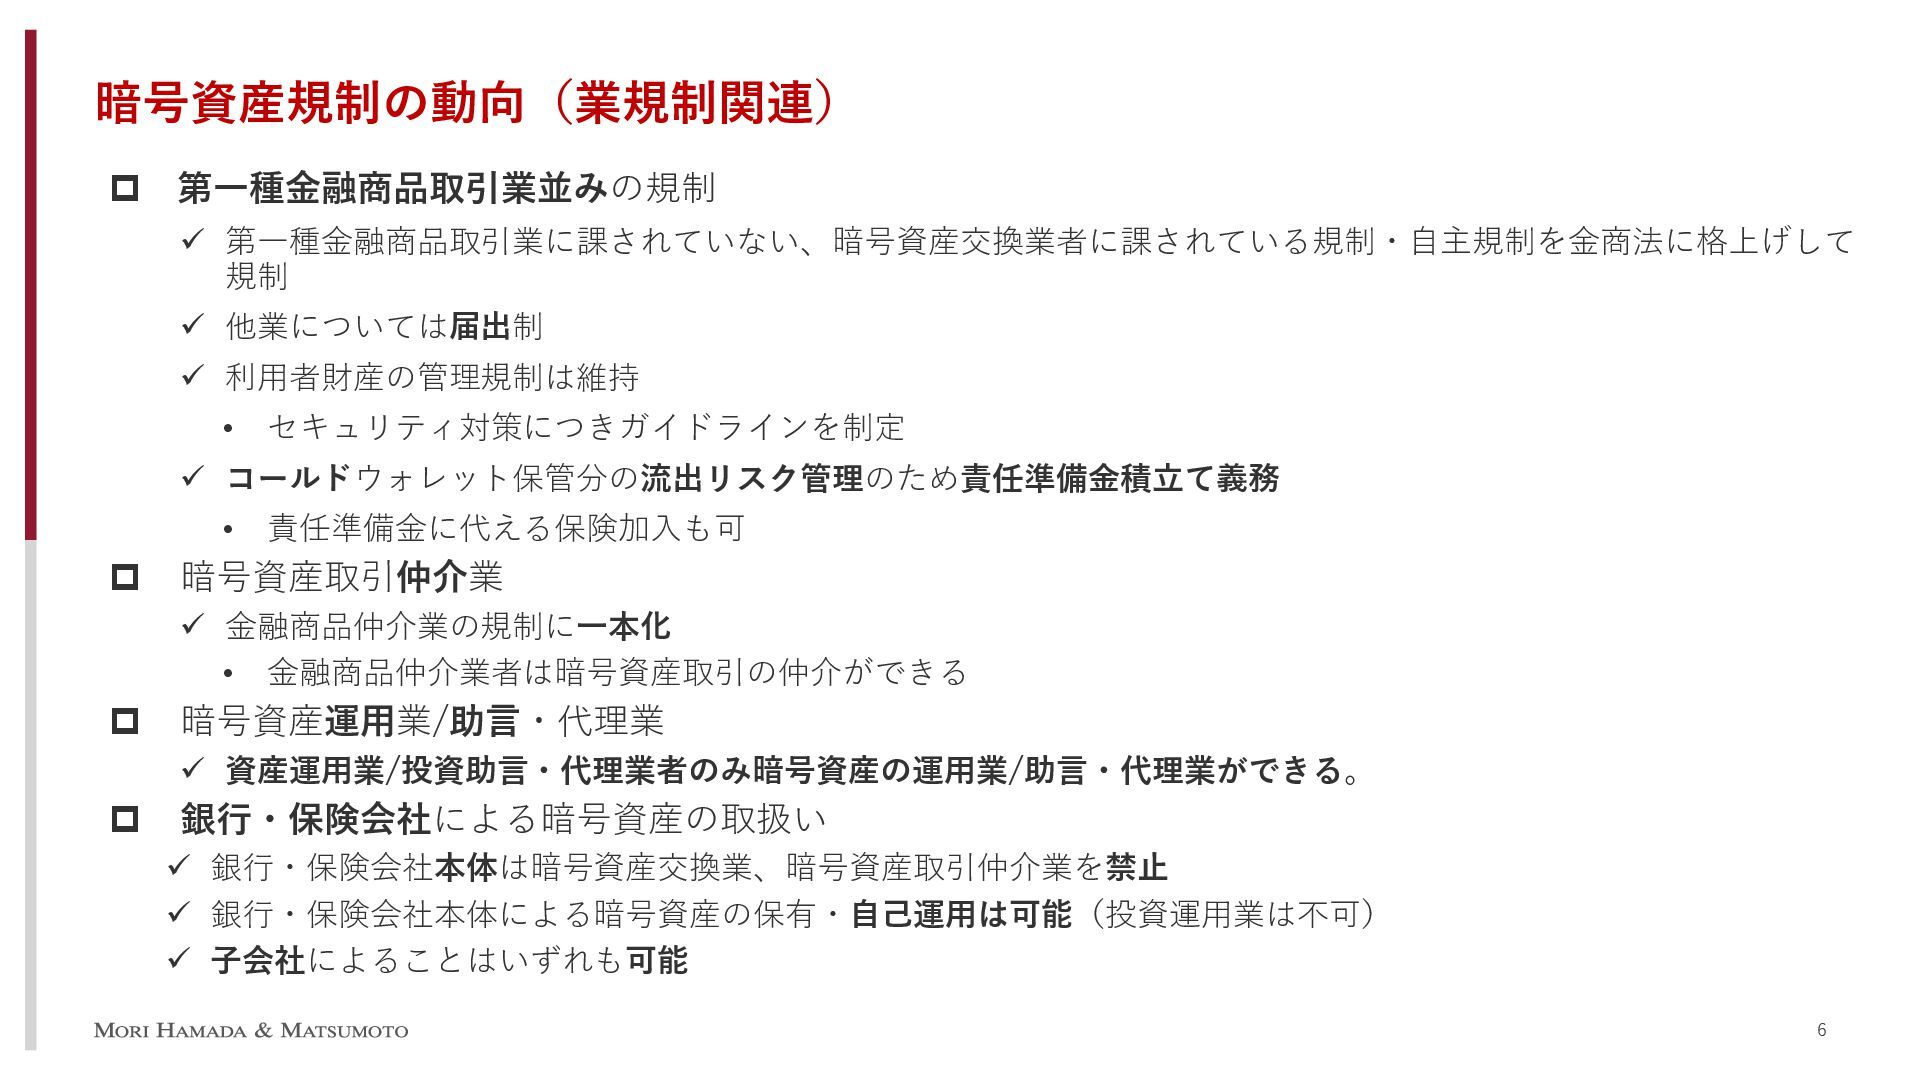
暗号資産規制の動向(業規制関連) 6 第一種金融商品取引業並みの規制 第一種金融商品取引業に課されていない、暗号資産交換業者に課されている規制・自主規制を金商法に格上げして 規制 他業については届出制
利用者財産の管理規制は維持 • セキュリティ対策につきガイドラインを制定 コールドウォレット保管分の流出リスク管理のため責任準備金積立て義務 • 責任準備金に代える保険加入も可 暗号資産取引仲介業 金融商品仲介業の規制に一本化 • 金融商品仲介業者は暗号資産取引の仲介ができる 暗号資産運用業/助言・代理業 資産運用業/投資助言・代理業者のみ暗号資産の運用業/助言・代理業ができる。 銀行・保険会社による暗号資産の取扱い 銀行・保険会社本体は暗号資産交換業、暗号資産取引仲介業を禁止 銀行・保険会社本体による暗号資産の保有・自己運用は可能(投資運用業は不可) 子会社によることはいずれも可能 -
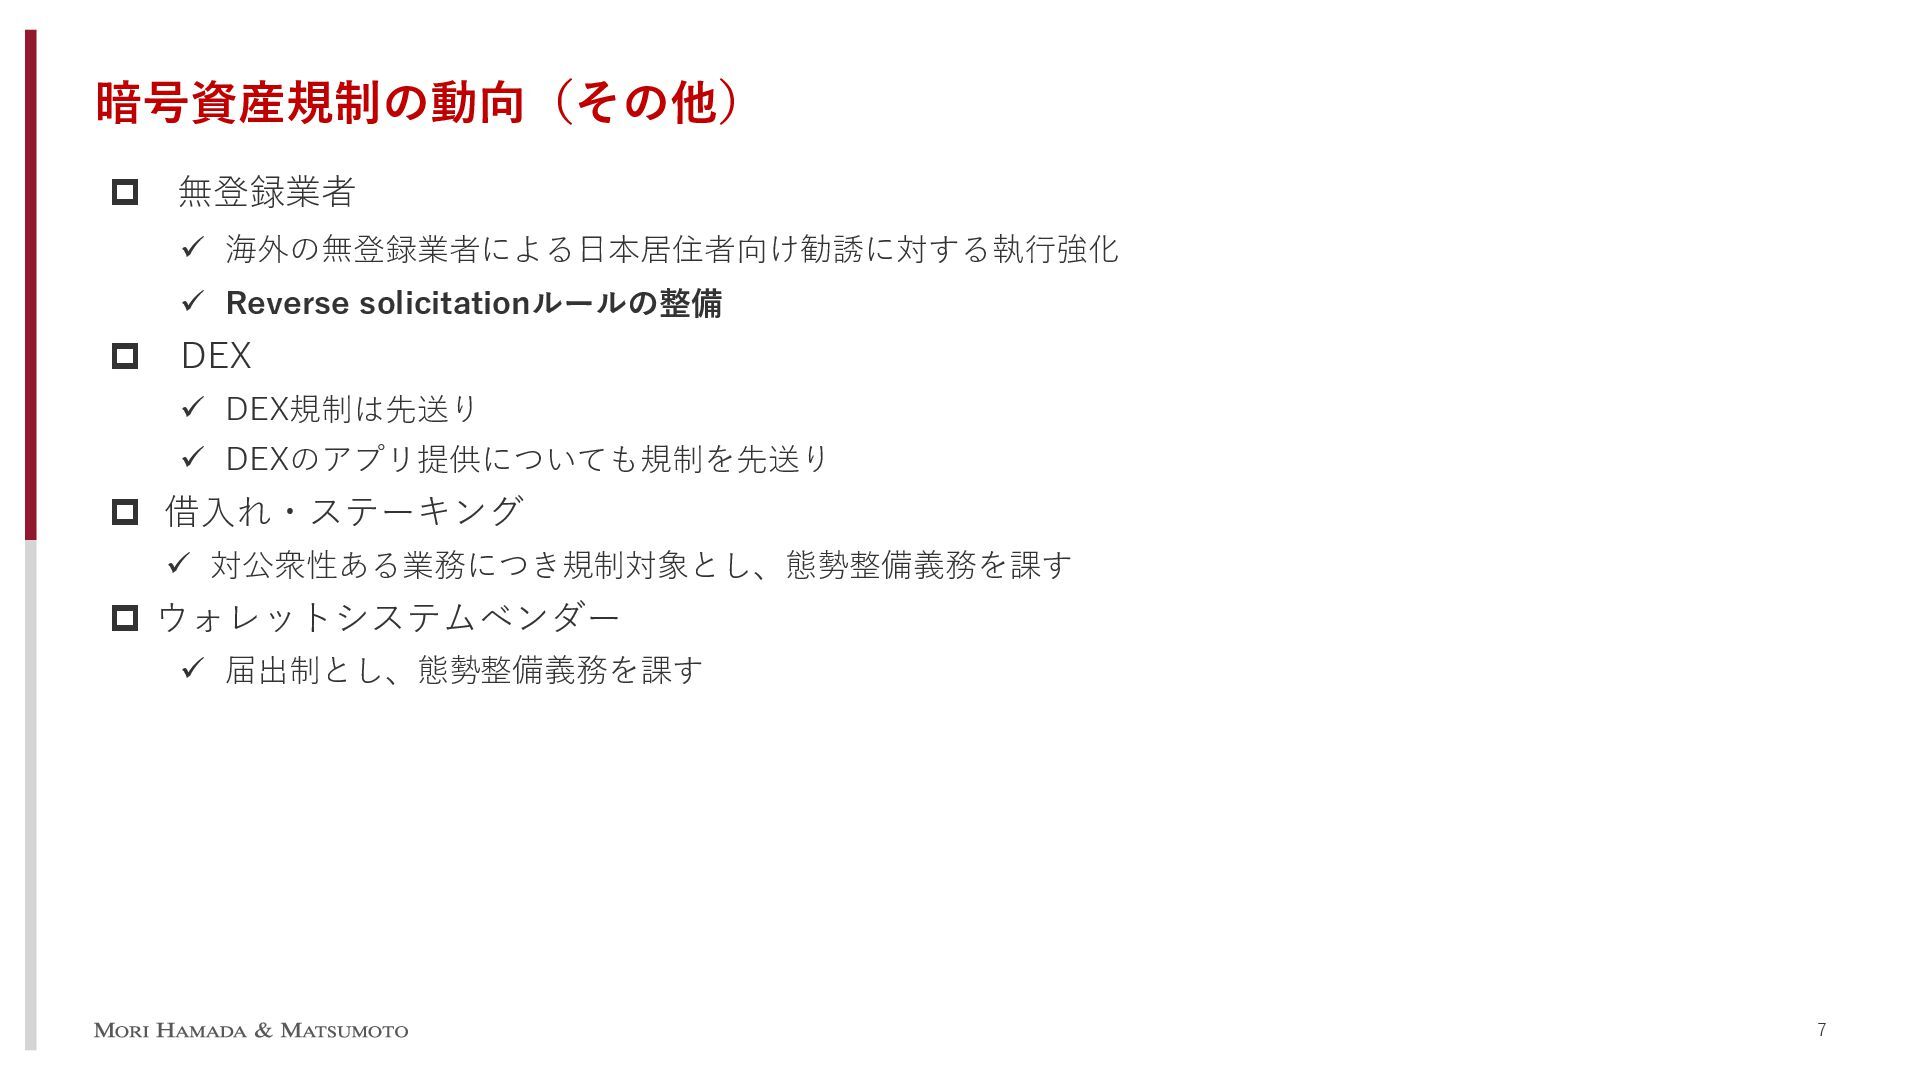
暗号資産規制の動向(その他) 7 無登録業者 海外の無登録業者による日本居住者向け勧誘に対する執行強化 Reverse solicitationルールの整備
DEX DEX規制は先送り DEXのアプリ提供についても規制を先送り 借入れ・ステーキング 対公衆性ある業務につき規制対象とし、態勢整備義務を課す ウォレットシステムベンダー 届出制とし、態勢整備義務を課す -
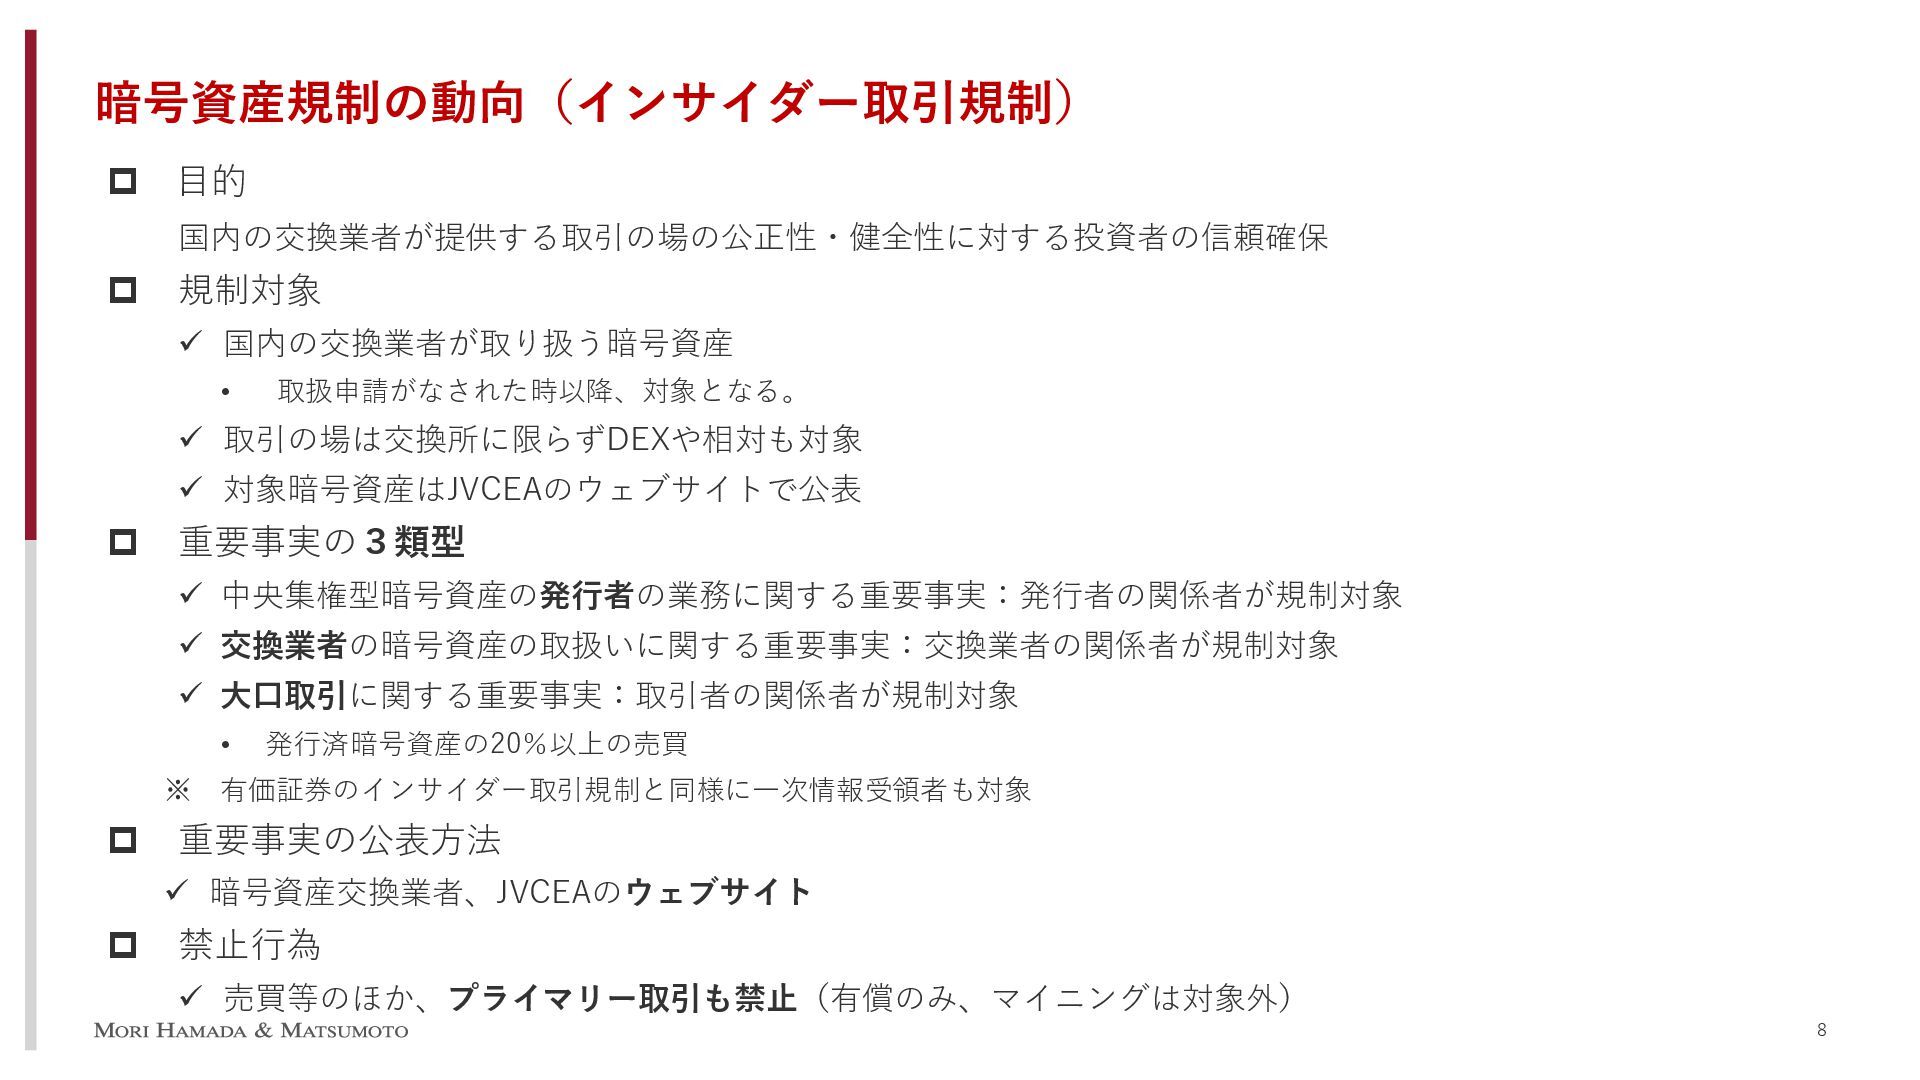
暗号資産規制の動向(インサイダー取引規制) 8 目的 国内の交換業者が提供する取引の場の公正性・健全性に対する投資者の信頼確保 規制対象 国内の交換業者が取り扱う暗号資産 •
取扱申請がなされた時以降、対象となる。 取引の場は交換所に限らずDEXや相対も対象 対象暗号資産はJVCEAのウェブサイトで公表 重要事実の3類型 中央集権型暗号資産の発行者の業務に関する重要事実:発行者の関係者が規制対象 交換業者の暗号資産の取扱いに関する重要事実:交換業者の関係者が規制対象 大口取引に関する重要事実:取引者の関係者が規制対象 • 発行済暗号資産の20%以上の売買 ※ 有価証券のインサイダー取引規制と同様に一次情報受領者も対象 重要事実の公表方法 暗号資産交換業者、JVCEAのウェブサイト 禁止行為 売買等のほか、プライマリー取引も禁止(有償のみ、マイニングは対象外) -
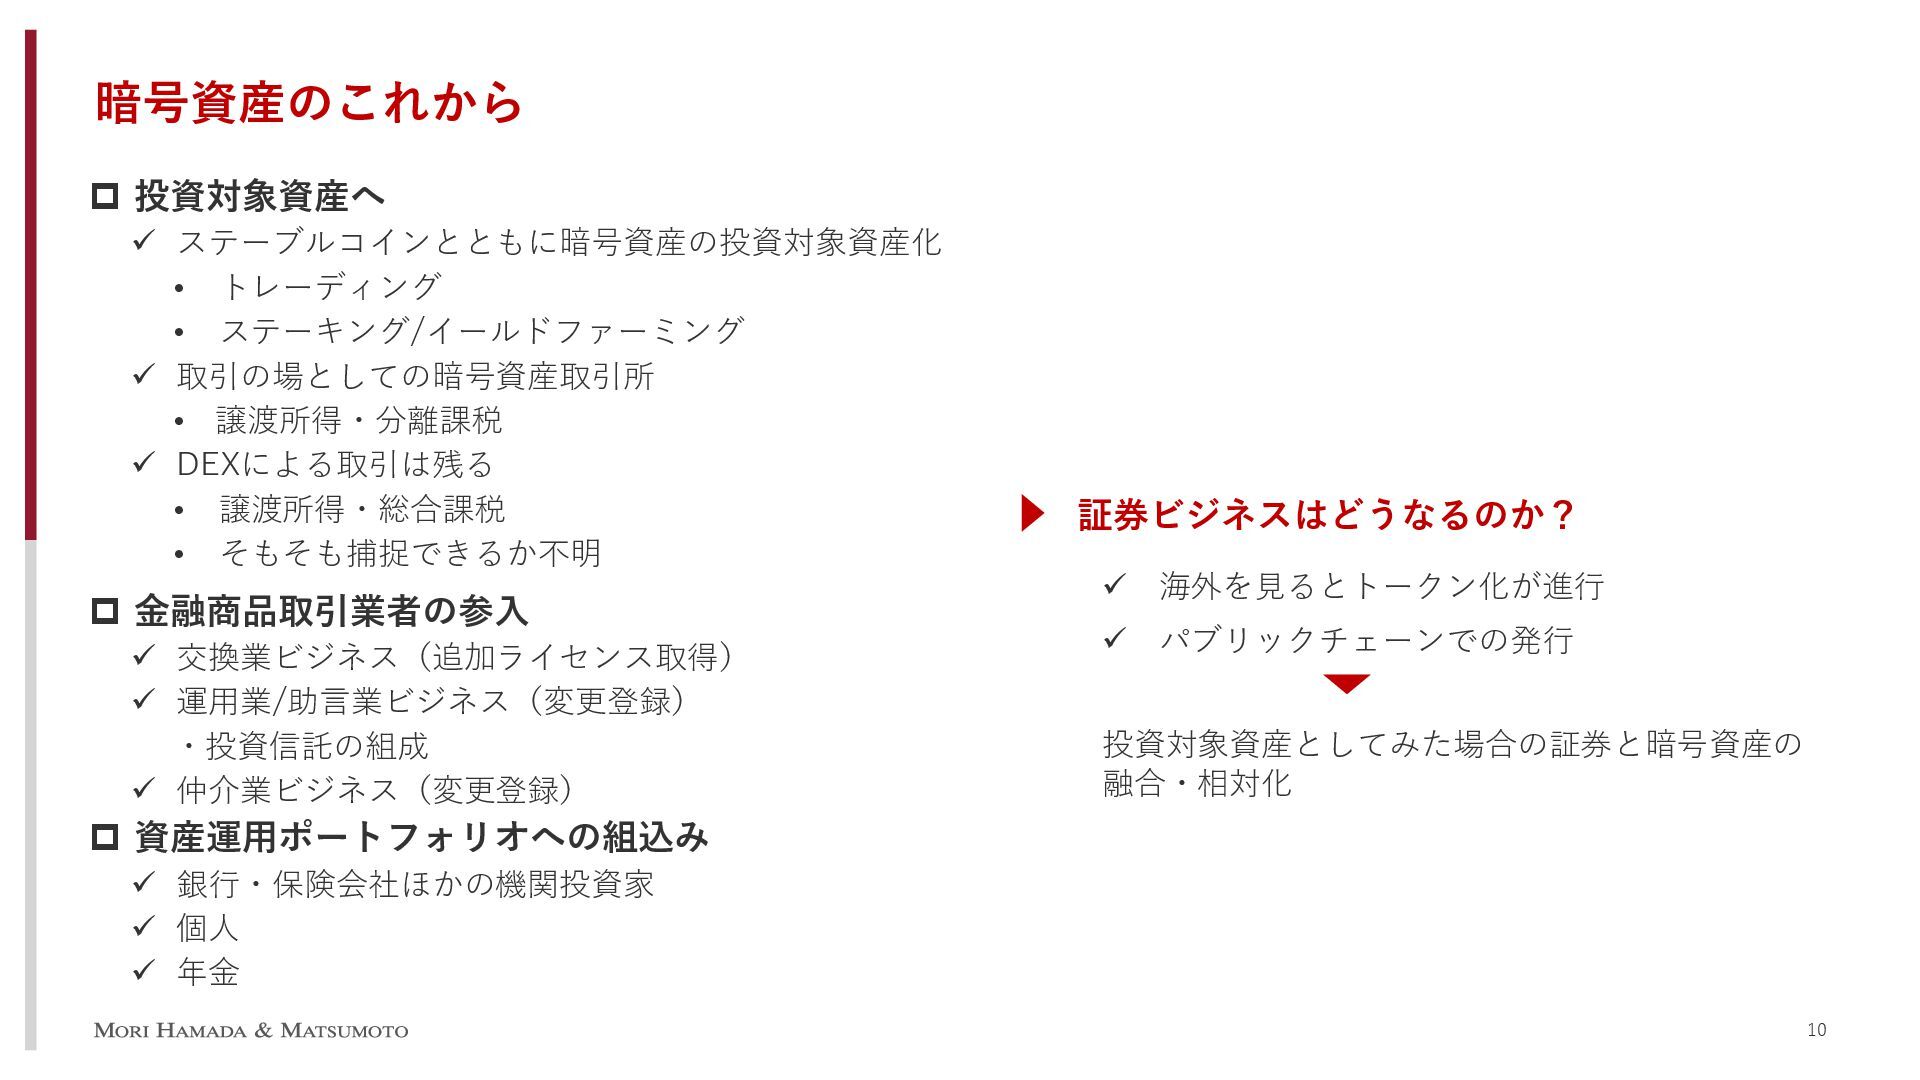
暗号資産のこれから 10 投資対象資産へ ステーブルコインとともに暗号資産の投資対象資産化 • トレーディング • ステーキング/イールドファーミング
取引の場としての暗号資産取引所 • 譲渡所得・分離課税 DEXによる取引は残る • 譲渡所得・総合課税 • そもそも捕捉できるか不明 金融商品取引業者の参入 交換業ビジネス(追加ライセンス取得) 運用業/助言業ビジネス(変更登録) ・投資信託の組成 仲介業ビジネス(変更登録) 資産運用ポートフォリオへの組込み 銀行・保険会社ほかの機関投資家 個人 年金 証券ビジネスはどうなるのか? 海外を見るとトークン化が進行 パブリックチェーンでの発行 投資対象資産としてみた場合の証券と暗号資産の 融合・相対化 -
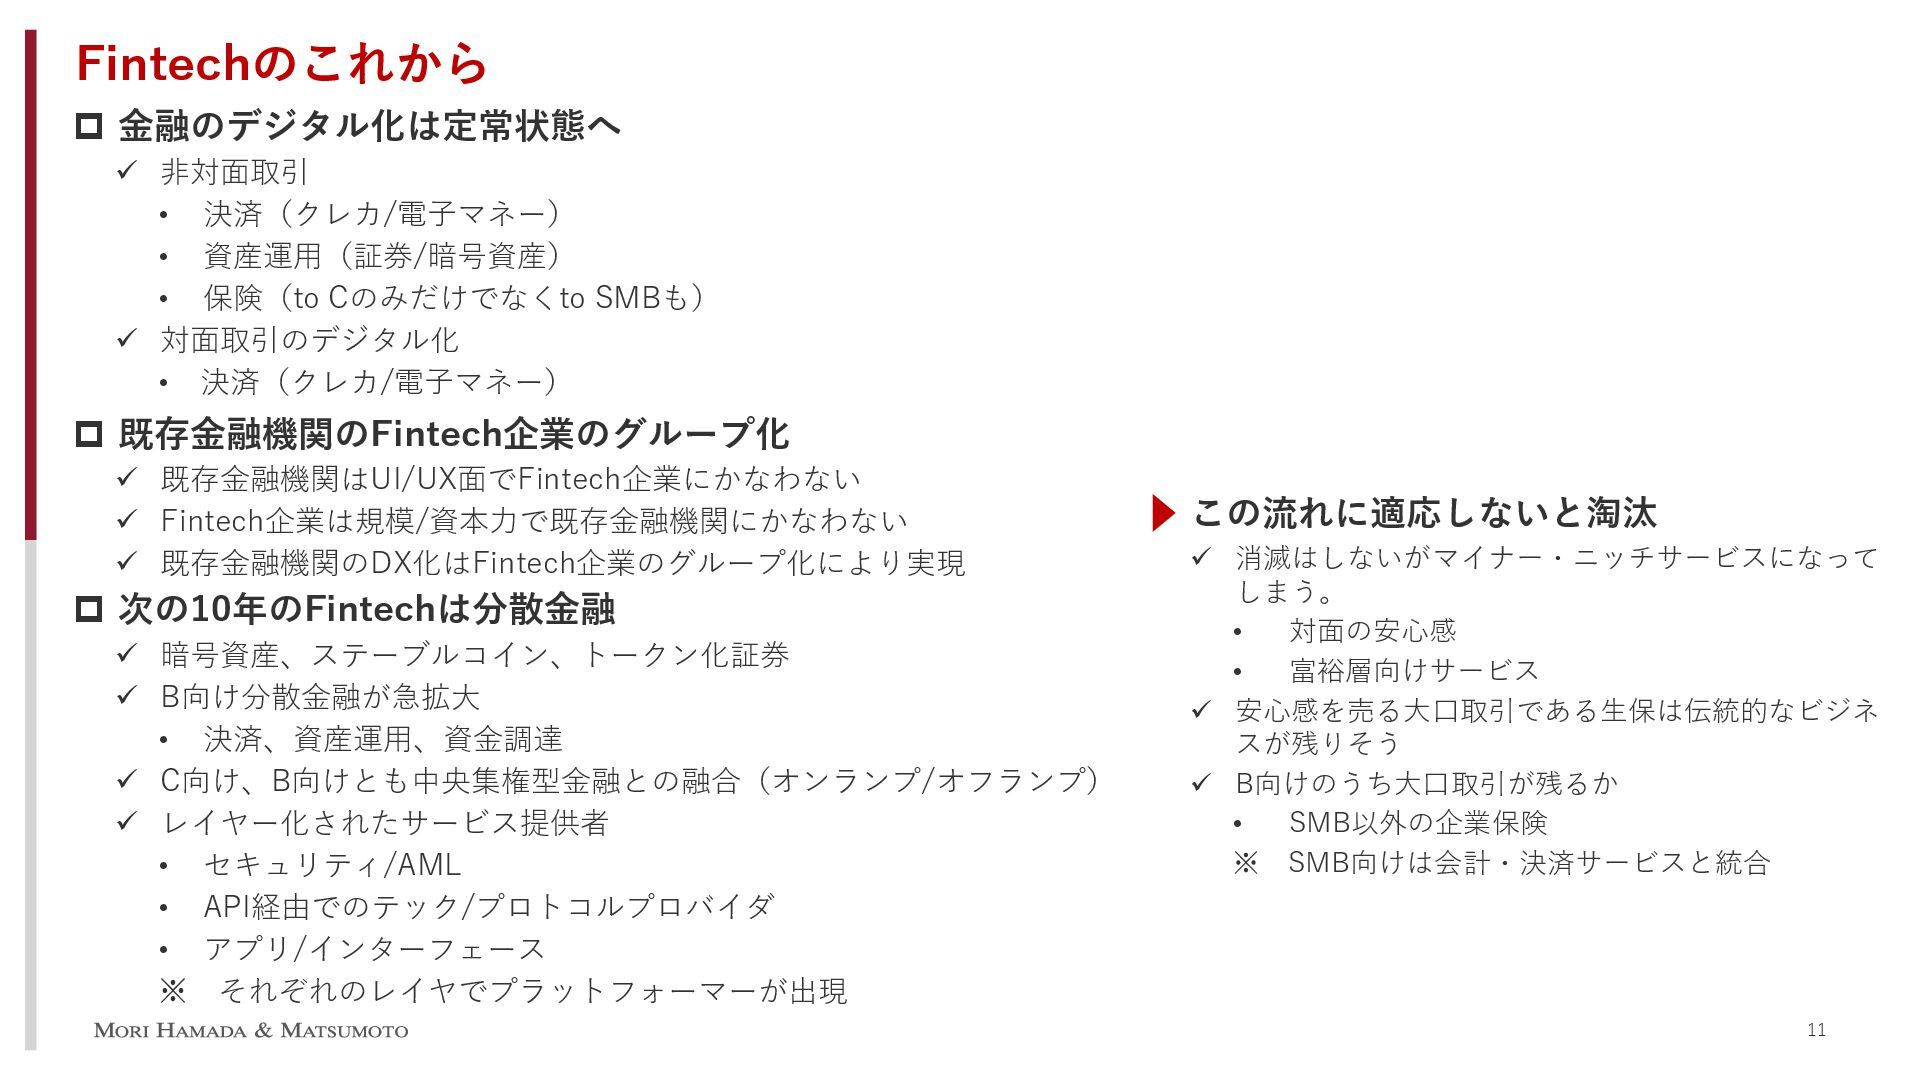
Fintechのこれから 11 金融のデジタル化は定常状態へ 非対面取引 • 決済(クレカ/電子マネー) • 資産運用(証券/暗号資産)
• 保険(to Cのみだけでなくto SMBも) 対面取引のデジタル化 • 決済(クレカ/電子マネー) 既存金融機関のFintech企業のグループ化 既存金融機関はUI/UX面でFintech企業にかなわない Fintech企業は規模/資本力で既存金融機関にかなわない 既存金融機関のDX化はFintech企業のグループ化により実現 次の10年のFintechは分散金融 暗号資産、ステーブルコイン、トークン化証券 B向け分散金融が急拡大 • 決済、資産運用、資金調達 C向け、B向けとも中央集権型金融との融合(オンランプ/オフランプ) レイヤー化されたサービス提供者 • セキュリティ/AML • API経由でのテック/プロトコルプロバイダ • アプリ/インターフェース ※ それぞれのレイヤでプラットフォーマーが出現 この流れに適応しないと淘汰 消滅はしないがマイナー・ニッチサービスになって しまう。 • 対面の安心感 • 富裕層向けサービス 安心感を売る大口取引である生保は伝統的なビジネ スが残りそう B向けのうち大口取引が残るか • SMB以外の企業保険 ※ SMB向けは会計・決済サービスと統合